
ラピッドインフューザー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
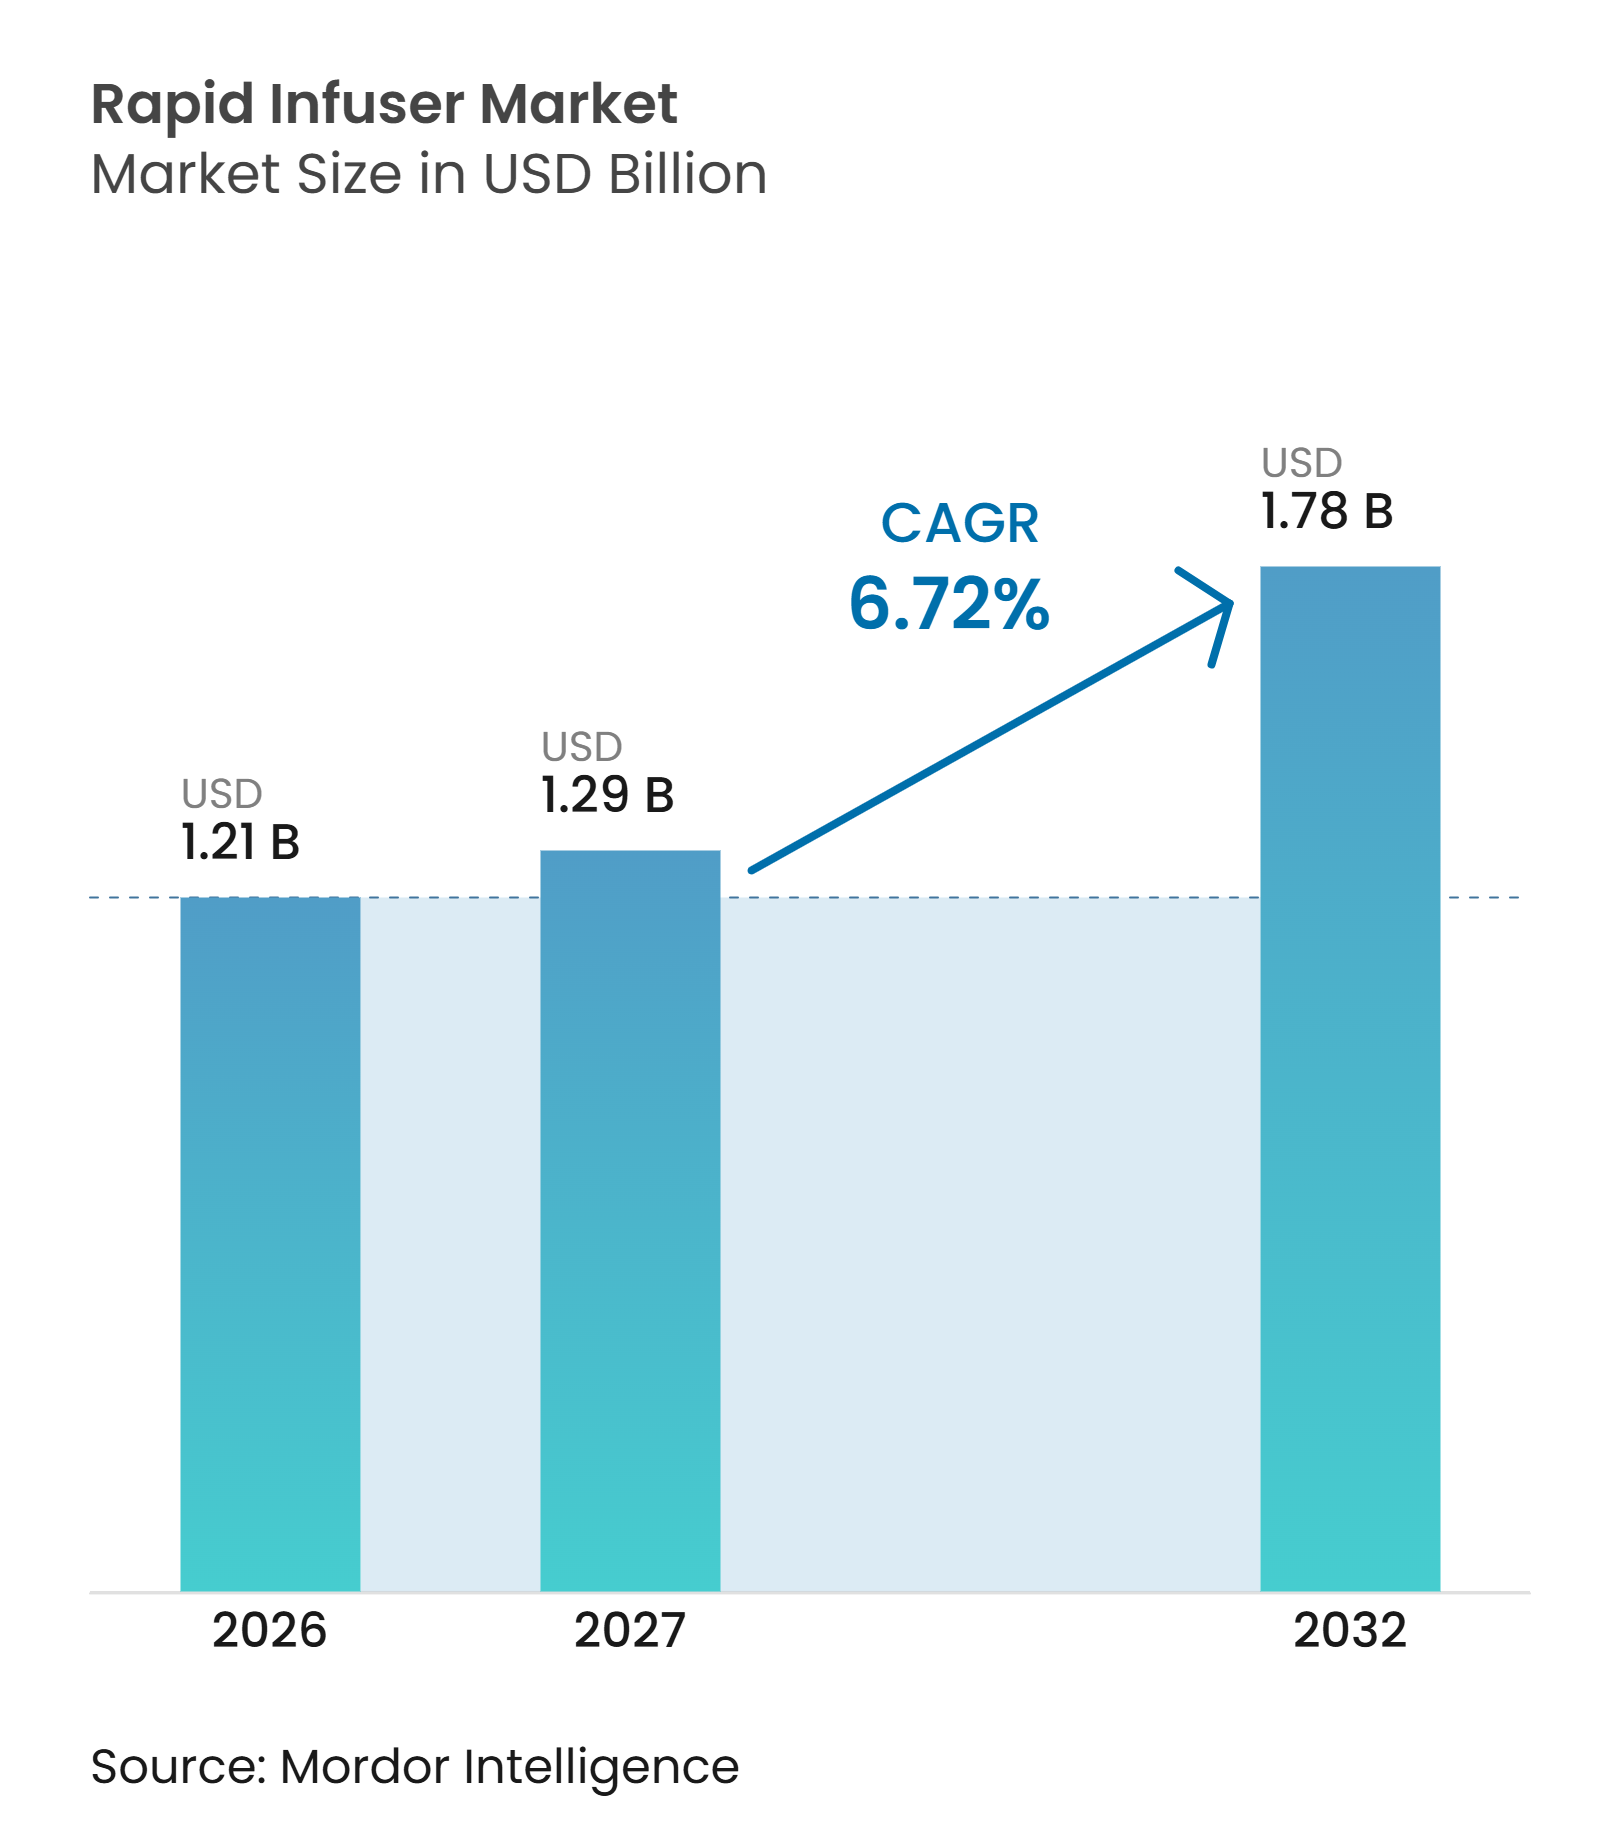
| 市場規模 (2027) | 1.29 十億米ドル |
| 市場規模 (2032) | 1.78 十億米ドル |
| 成長率 (2027 - 2032) | 6.72 % |
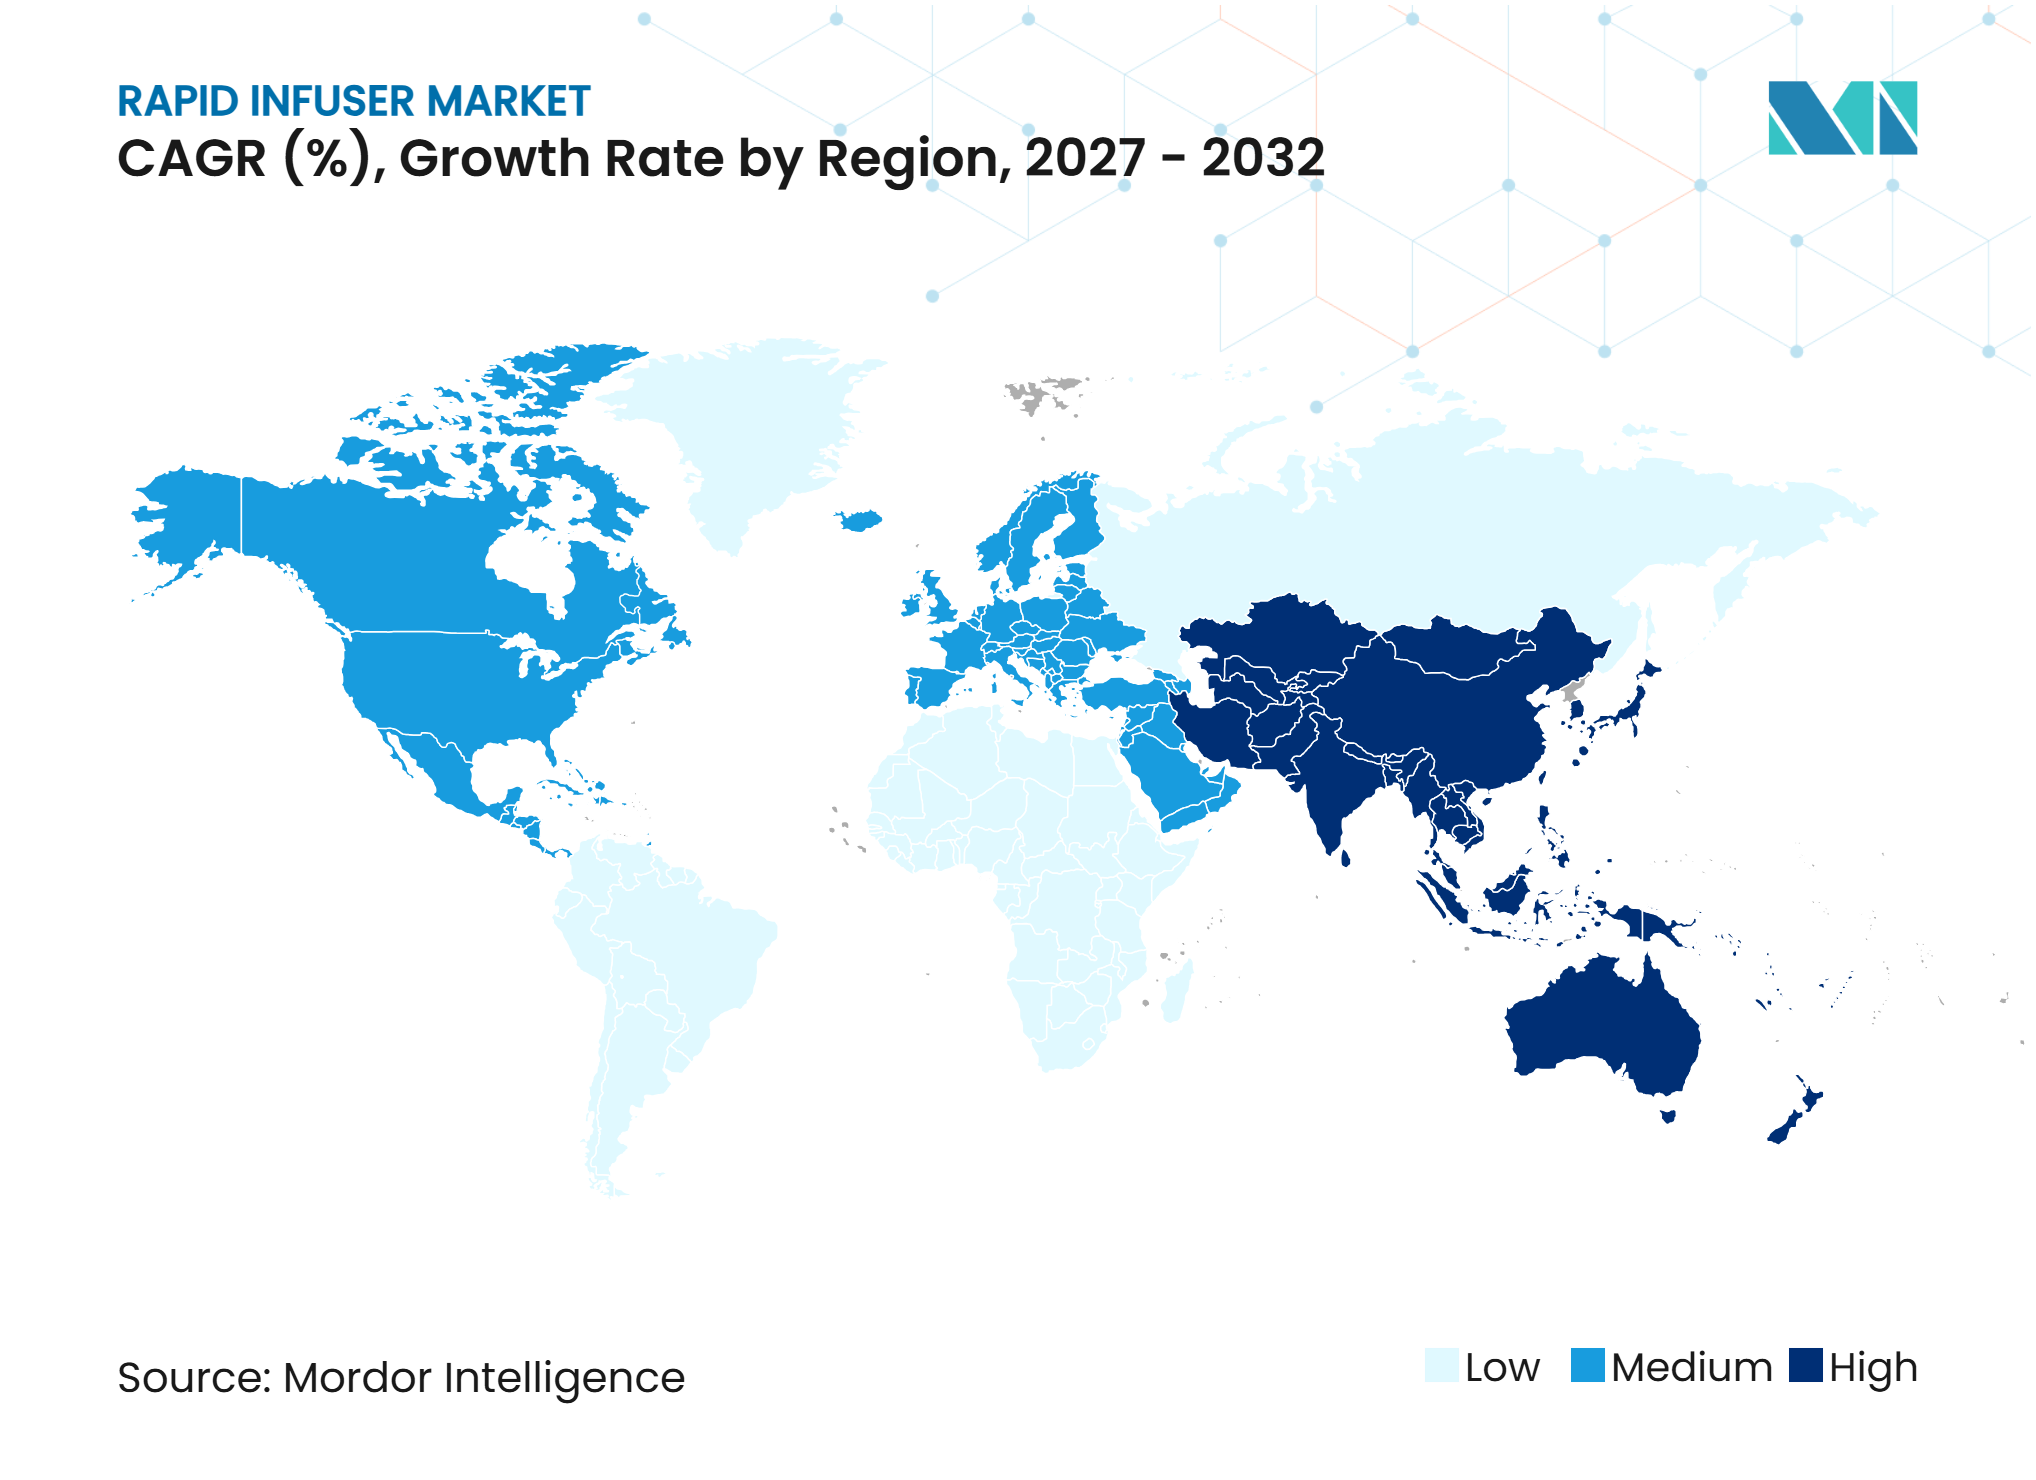
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるラピッドインフューザー市場分析
ラピッドインフューザー市場規模は、2026年の1.21 ビリオン 米ドルから2027年には1.29 ビリオン 米ドルに成長し、2027年から2032年にかけて6.72%のCAGRで2032年までに1.78 ビリオン 米ドルに達すると予測されています。
ラピッドインフューザー市場は、外傷ケア、複雑な外科手術、産科的緊急事態において血液および輸液を迅速に補充する必要性によって支えられています。臨床プロトコルは、大量輸液投与と積極的な加温および気泡管理をますます結びつけており、これにより投与速度と患者安全機能を組み合わせたシステムが有利になっています。患者血液管理プログラムも、輸液および血液投与をケアパスウェイのより正式な一部とし、病院および外科施設全体で対象となる基盤を拡大しています。調達は二方向に進んでおり、病院は大容量トロリーシステムへの需要を維持する一方、救急医療サービス、軍事ユーザー、外来センターはコンパクトな機器を求めています。ラピッドインフューザー市場はまた、機器、サービス、および専用ディスポーザブルセットが予算の限られた施設にとって高いライフタイムコストをもたらすという実際的な制約にも直面しています。
主要レポートのポイント
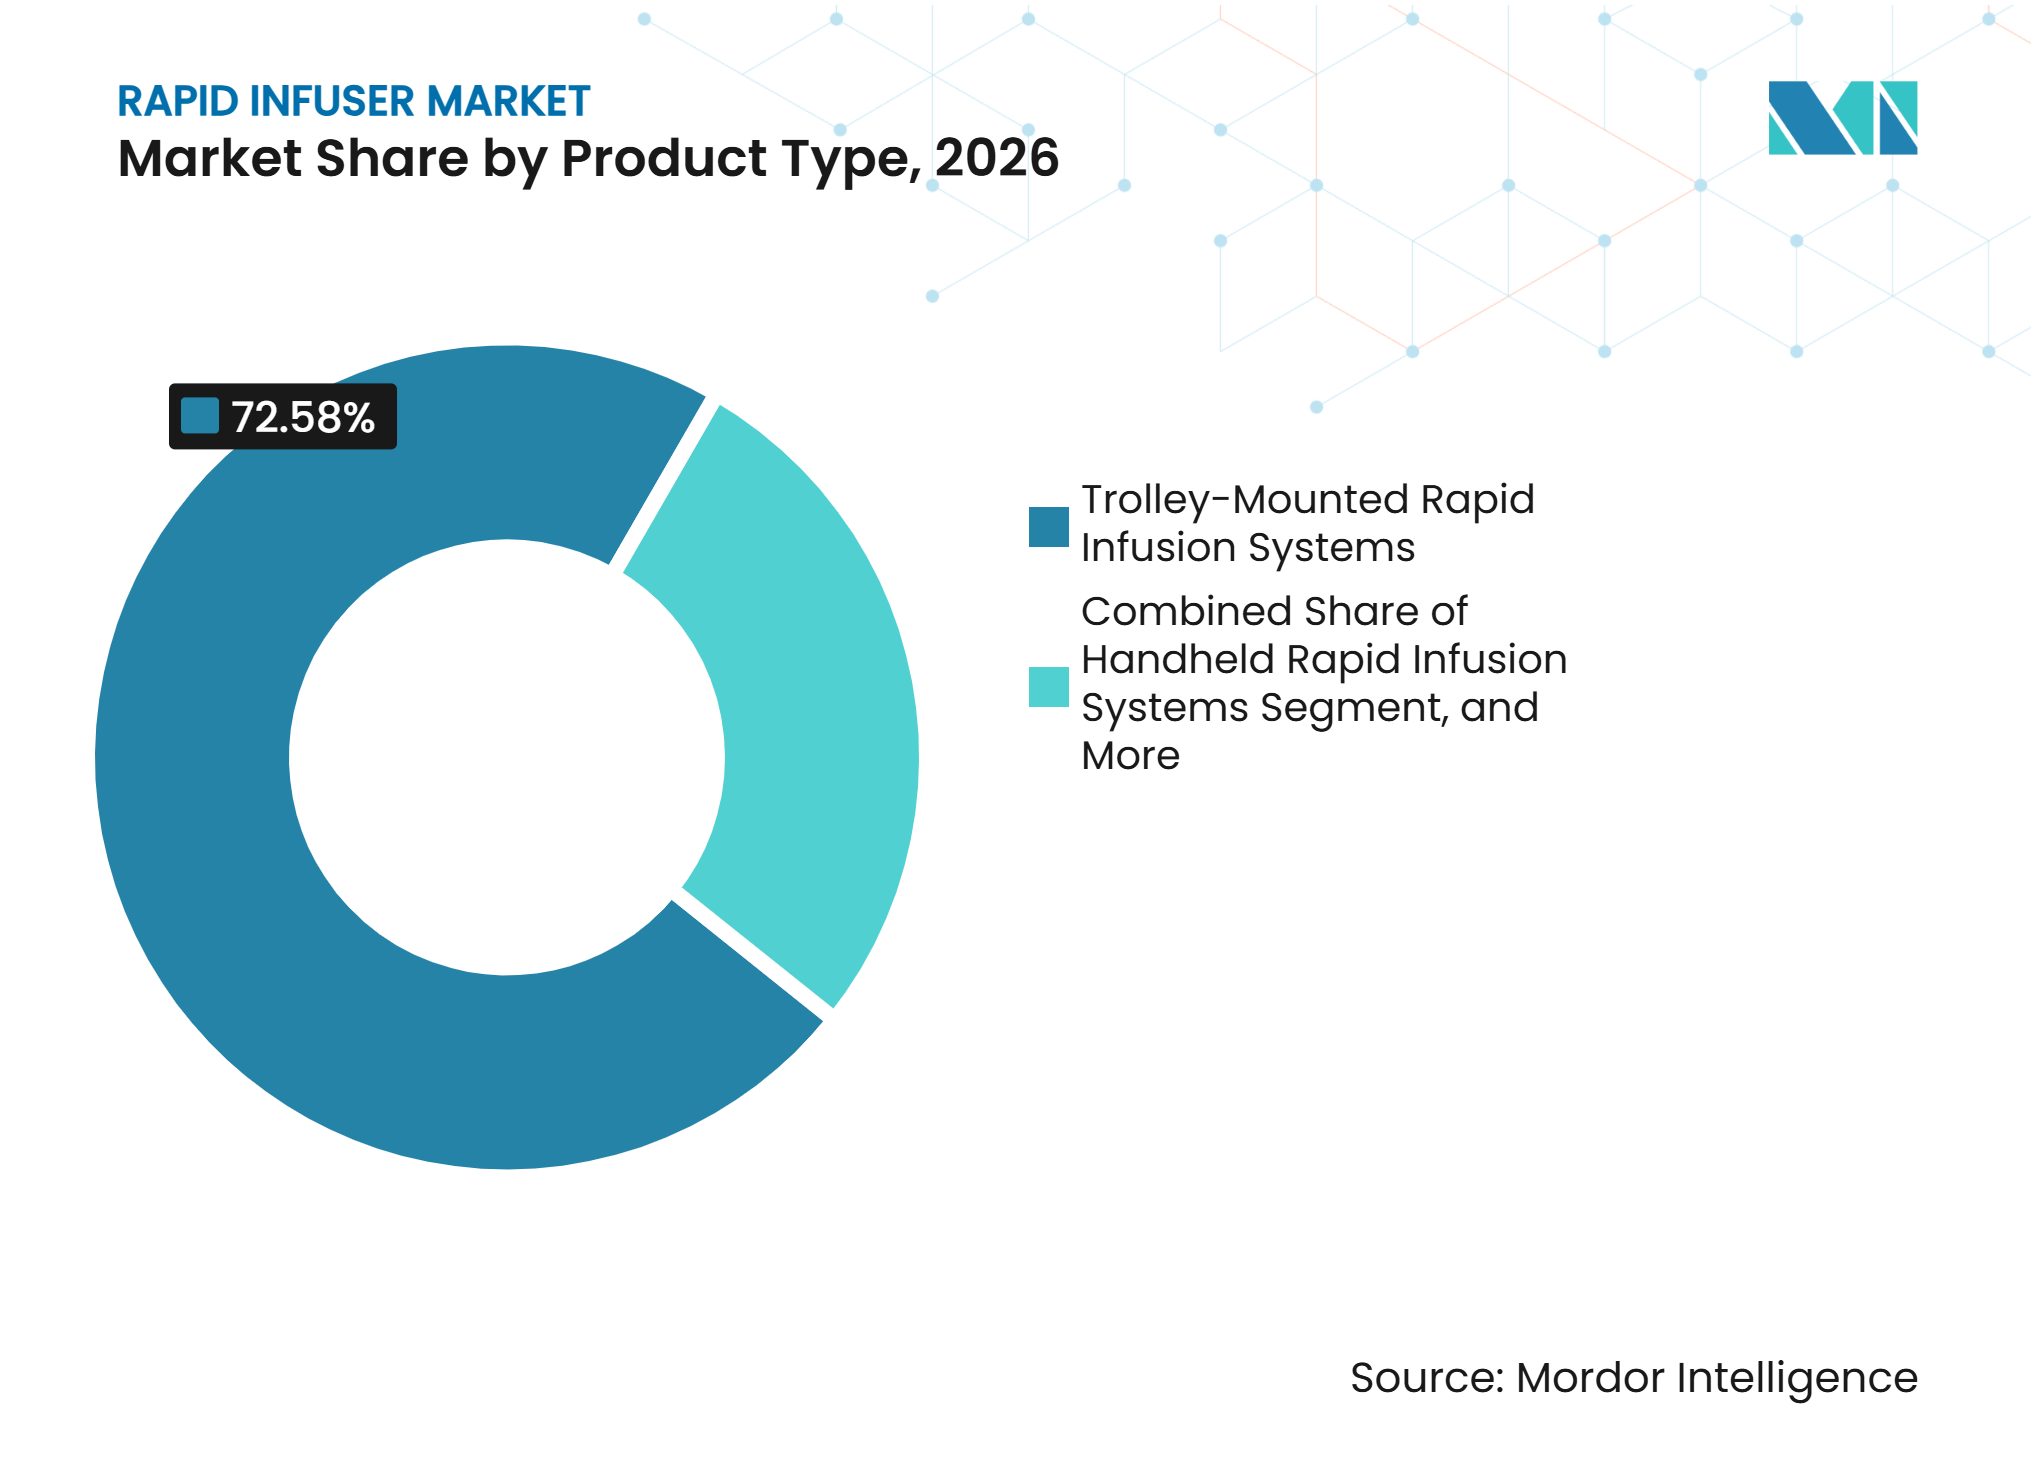
- 製品タイプ別では、トロリー搭載型システムが2026年のラピッドインフューザー市場シェアの72.58%を占め、ハンドヘルド型システムは2032年にかけて7.24%のCAGRで成長すると予測されています。
- コンポーネント別では、ラピッドインフューザーステムが2026年のラピッドインフューザー市場シェアの60.35%を占め、ディスポーザブルセットおよびアクセサリーは2032年にかけて7.69%のCAGRで成長すると予測されています。
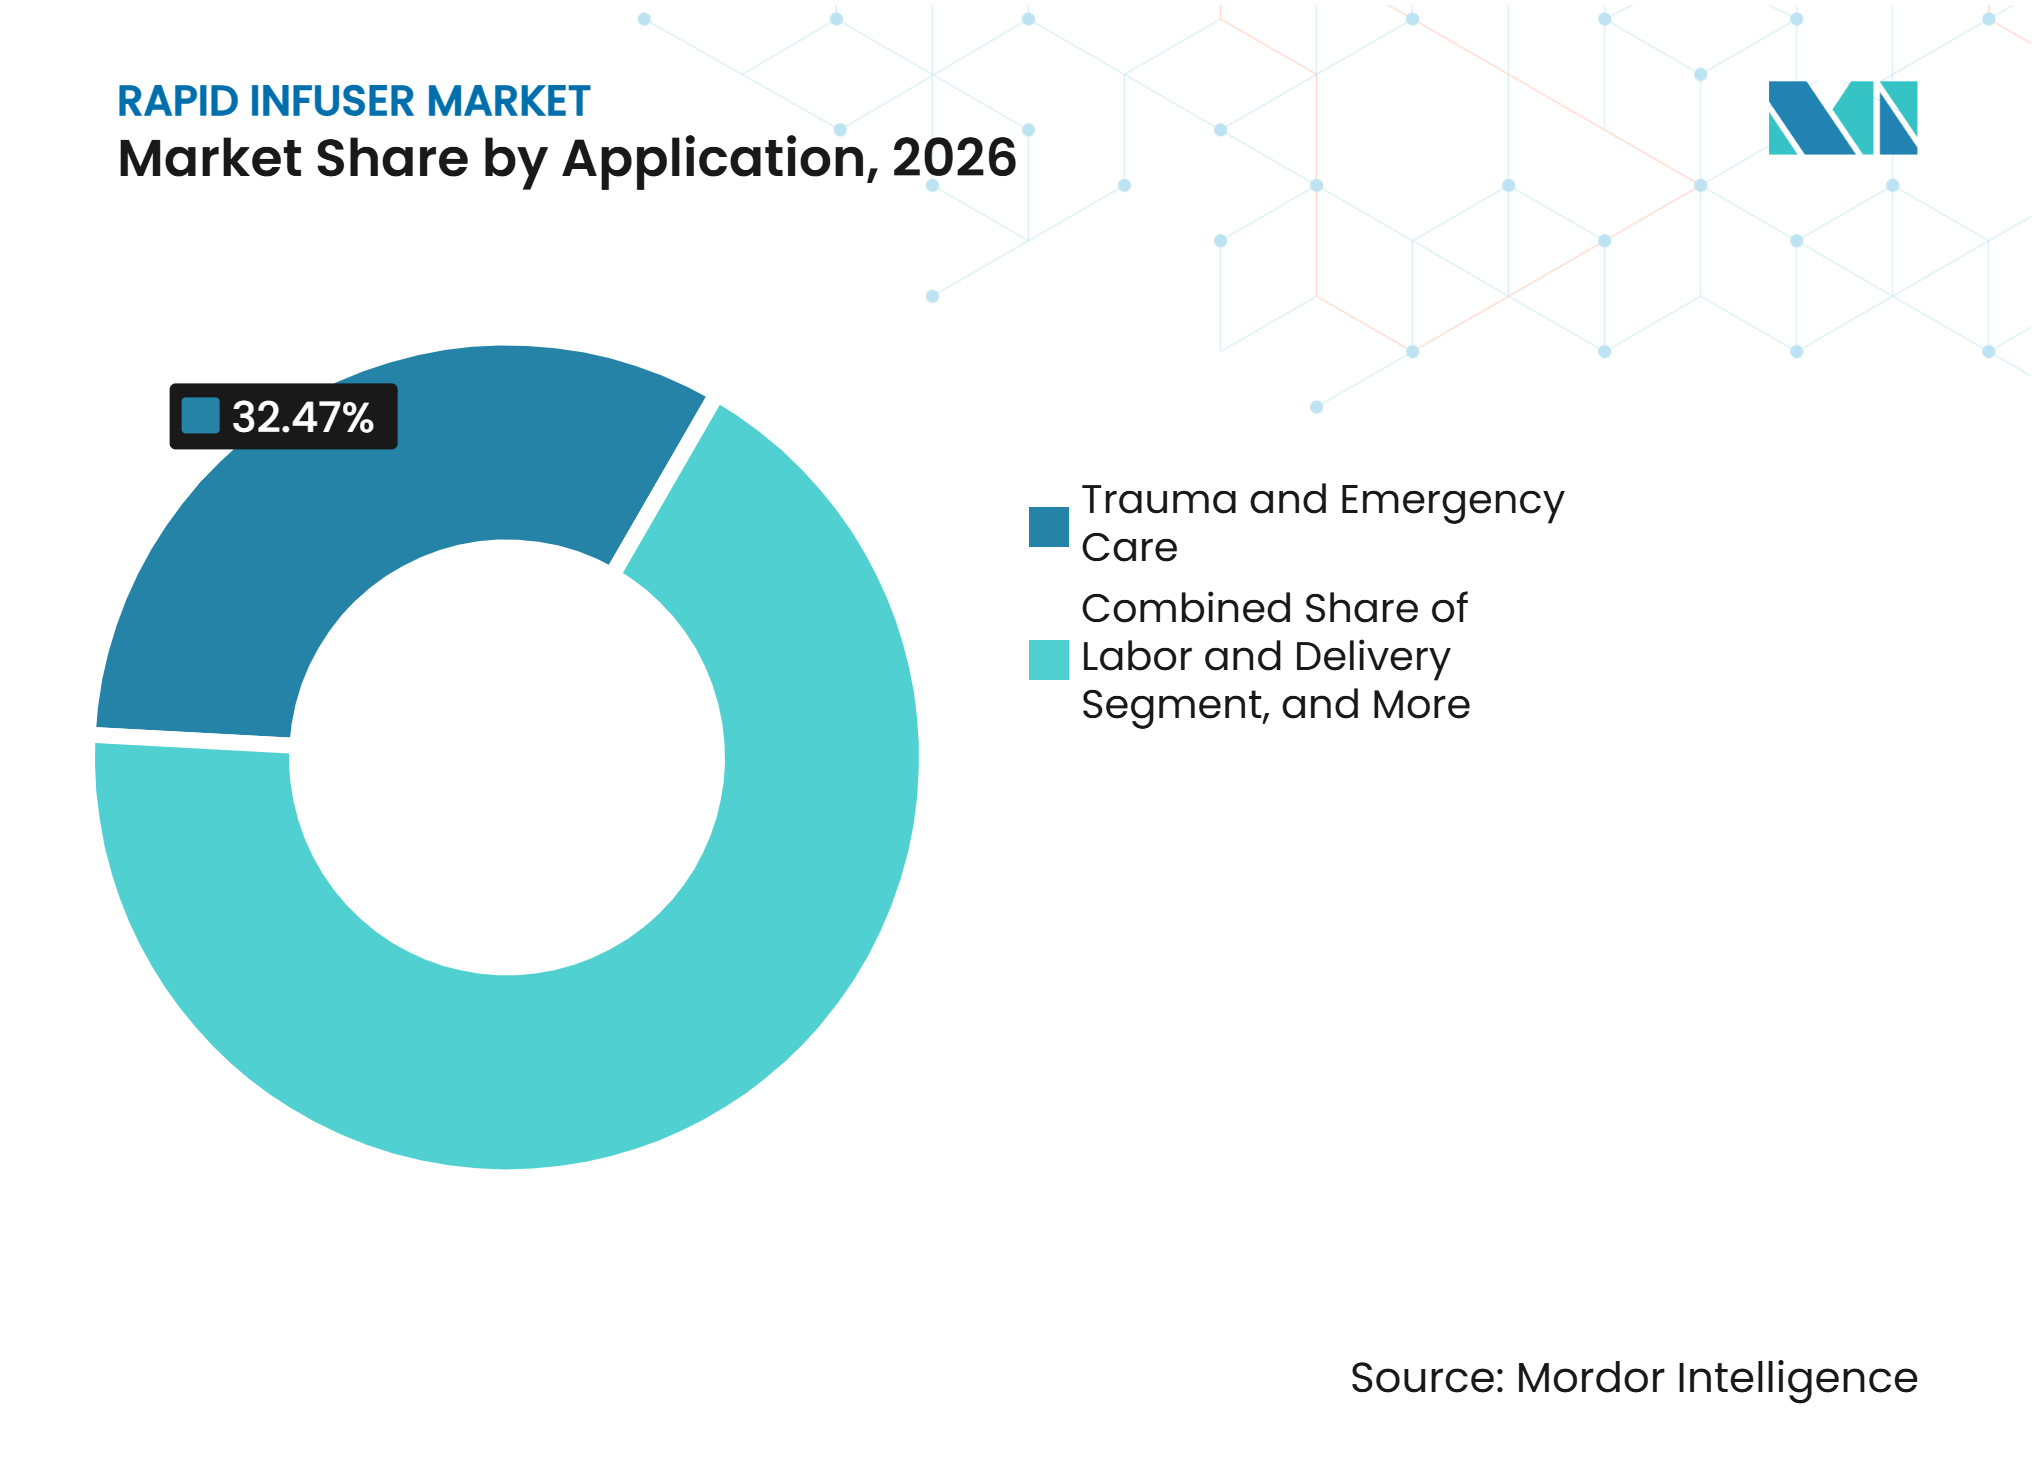
- 用途別では、外傷・救急ケアが2026年のラピッドインフューザー市場規模の32.47%を占め、分娩・出産は2032年にかけて8.21%のCAGRで成長すると予測されています。
- エンドユーザー別では、病院が2026年のラピッドインフューザー市場規模の46.38%を占め、外来外科センターは2032年にかけて8.58%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年のラピッドインフューザー市場シェアの37.48%を占め、アジア太平洋は2032年にかけて9.43%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ラピッドインフューザー市場のドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 外傷・救急症例の増加 | +1.5% | 北米、欧州、アジア太平洋を中心にグローバル | 短期(2年以内) |
| 複雑な外科手術件数の増加 | +1.3% | 特に北米およびアジア太平洋を中心にグローバル | 中期(2〜4年) |
| 周術期低体温症の予防 | +1.1% | グローバル | 中期(2〜4年) |
| 患者血液管理プロトコル | +0.9% | 北米および欧州、アジア太平洋および中東・アフリカへの波及あり | 中期(2〜4年) |
| 受傷現場から手術室までのケアの継続性 | +0.7% | 北米、欧州、および紛争影響下の中東・アフリカ | 短期(2年以内) |
| アルミニウムフリー輸液経路への選好 | +0.5% | 欧州および北米での早期普及を中心にグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
外傷・救急症例数の増加
出血および ショックには迅速かつ制御された輸液補充が必要であるため、外傷関連の救急需要はラピッドインフューザー市場の持続的なドライバーとなっています。ImageTrendは、2025年に米国で2,317,428件の外傷関連救急医療サービス対応を記録し、これは全出動の18.6%に相当し、2023年の17.9%と比較して増加しています。高齢の外傷患者は血液および輸液を受ける際に慎重な体温管理を必要とする場合があるため、患者構成の変化も重要です。カリフォルニア州では、外傷センターの救急外来受診が2003年から2023年にかけて114%増加し、レベルIIIおよびレベルIV施設での大幅な成長が見られました。外傷施設のより広範な利用は、最大規模の学術センターを超えて地域病院にまで需要を拡大する可能性があります。したがって、ラピッドインフューザー市場は、症例数の増加と高度急性期ケアのより広い分布の両方から恩恵を受けています。
複雑な外科手術件数の増加
複雑な手術が外来外科センターに移行しており、これは臨床需要を減少させるのではなく、ラピッドインフューザー市場が競争できる場所を変えています。米国整形外科学会が発表したデータによると、外来外科センターにおける米国の脊椎手術件数は2021年から2024年の間に年間約8%増加しまた。米国形成外科学会は、2025年に美容手術が7%増加し、再建手術が6%増加したと報告しました。手術の複雑性の増大は、出血リスクが生じた際に急速輸液と加温を管理できる機器の必要性を高めます。資本予算が小さい施設は、大型手術室向けに設計された大型システムよりも、ハンドヘルド型またはスペース効率の高いトロリーユニットを評価する可能性が高くなります。これにより、外来環境に合わせた価格設定、トレーニング、サービスパッケージを提供するサプライヤーに機会が生まれます。
周術期低体温症の予防への注力
大量輸液投与中の積極的な加温は、ラピッドインフューザー市場においてより明確な臨床要件となりつつあります。手術室看護師協会(AORN)のガイダンスは、周術期全体にわたる継続的な体温管理を看護実践の中核に位置づけています。[1] 2025年の英国麻酔学雑誌の研究では、高流量での輸液を少なくとも37°Cに加温することが低体温症関連リスクを軽減するために重要であることが示されました。[2] TSC Lifeは2025年に、毎分最大800 mLの流量と自動気泡検出機能を備えたFluido AirGuardシステムのFDA 510(k)認可を取得しました。これらの仕様は、温度性能と気泡管理が製品差別化の重要なポイントとなっている理由を示しています。病院はこの臨床的焦点を活用して、手術室、外傷ベイ、分娩・出産ユニット全体で機器選定を標準化することができます。
患者血液管理プロトコルの採用
患者血液管理は、術前、術中、術後ケアにわたって急速輸液機器の臨床的役割を拡大しています。世界保健機関の5地域にわたる274施設を対象としたAABBの調査では、北米の回答者の50.2%が正式な患者血液管理プログラムを有しており、2013年の37.8%と比較して増加していることが示されました。同調査では、回答者の61.7%が患者血液管理トレーニングを提供していることも示されました。[3] 世界保健機関のガイダンスは、異なるリソース環境全体で患者血液管理を実施するための3段階アプローチを提供しています。[4] 正式なプロトコルは、調達時に血液、輸液、加温、モニタリングの要件をより明確にすることができます。病院がこれらのプロトコルを標準化され機器パスウェイに転換する際に、ラピッドインフューザー市場は恩恵を受けることができます。
ラピッドインフューザー市場の抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 機器の取得・維持コストの高さ | -1.0% | アジア太平洋および南米で最も高い圧力を伴いグローバル | 短期(2年以内) |
| 小規模医療施設での普及の限界 | -0.7% | 特に南米、中東・アフリカ、農村部のアジア太平洋を中心にグローバル | 長期(4年以上) |
| レガシーデバイスの安全性および材料適合性の精査 | -0.5% | 北米および欧州を中心にグローバル | 中期(2〜4年) |
| ディスポーザブルセットのロックインとクロスプラットフォーム非互換性 | -0.4% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
機器の取得・維持コストの高さ
資本コストは、ラピッドインフューザー市場における普及加速の重大な障壁であり、特に小規模プロバイダーおよび価格に敏感な医療システムにとって顕著です。英国政府の調達通知では、Belmont急速血液・輸液インフューザーが46,663英ポンド(原稿では米ドル換算58,700米ドル相当)で掲載されていました。初期購入はコミットメントの一部に過ぎず、施設はトレーニング、メンテナンス、および対応するディスポーザブルセットも必要とします。これらのコストは、償還が制限されている場合や、症例数が専用デバイスを正当化しない場合に吸収が困難になる可能性があります。ディスポーザブルセットおよびアクセサリーが競合システム間で互換性を持たない場合があるため、調達チームはプラットフォームを選択した後に柔軟性が限られます。ラピッドインフューザー市場は、これらの環境でのアクセスを改善するために、ファイナンシングオプション、フットプリントの小さいシステム、および透明なサービス条件を必要とするでしょう。
小規模医療施設での普及の限界
ラピッドインフューザーの使用は、大規模外傷センター、教育病院、および都市部の外科施設に集中したままです。原稿で引用された2025年のAnnals of Surgery分析では、最低五分位のレベルI外傷センターが月平均2件未満の止血処置を行っていることが示されました。手術密度が低い場合、臨床的ニーズが存在していても専用システムを正当化することが困難になる可能性があります。ポータブルシステムは、固定電源なしで迅速な病院前輸液投与をサポートできるため、インフラ要件を軽減する可能性があります。世界保健機関は異なるリソース環境向けに患者血液管理ガイダンスを提供していますが、資本機器や購入モデルを規定していません。これにより、農村部および二次医療施設での普及を遅らせる可能性のある政策および調達のギャップが生じています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
支配的なトロリープラットフォームに対してハンドヘルドシステムが地位を確立トロリー搭載型システムは2026年のラピッドインフューザー市場シェアの72.58%を占め、手術室、外科スイート、外傷ベイにおける確立された役割を反映しています。その地位は、固定された臨床インフラに適した高い持続流量、統合加温、および安全機能に依存しています。TSC Lifeは、Fluido AirGuardシステムが毎分最大800 mLを供給でき、自動気泡検出を使用すると述べています。アクセサリーは、設置済みシステムベースおよび関連するサービス契約に連動しいるため、需要を維持しています。この構造は、長期的な病院アカウントを維持するサプライヤーの継続的な需要を支えています。
ハンドヘルドシステムは2032年にかけて7.24%のCAGRで拡大すると予測されており、より成長の速い製品カテゴリーとなっています。その関連性は、固定電源や大型トロリーシステムが実用的でない病院前ケア、軍事医療、および遠隔地において最も強くなっています。米国陸軍は2025年の演習で、第173空挺旅団が血液補給任務のリスク軽減にドローンを使用したと報告しました。民間の価値提案も同じ方向性を示しており、救急チームは患者が手術室に到達する前に信頼性の高い輸液投与を必要としています。したがって、トロリー型とハンドヘルド型のプラットフォームは、直接的な代替サイクルを表すのではなく、異なるケア環境に対応しています。


コンポーネント別:
ディスポーザブルセットが継続的な需要基盤を構築ラピッドインフューザーシステムは2026年のコンポーネントセグメントの60.35%を占め、資本機器が設置済みベースの成長において引き続き中心的な役割を果たしていることを示しています。機器の販売は、対応するディスポーザブルセット、サービス、およびアクセサリーへの後続需要を確立することが多いです。マンチェスター大学NHS財団トラストは2025年に、126,642英ポンド(原稿では米ドル換算159,000米ドル相当)のラピッドインフューザー消耗品の契約を締結しました。この契約は、システムの設置後に続く消耗品の需要をサプライヤーが重視する理由を示しています。また、調達チームがデバイスの購入価格だけでなくライフタイムコストを検討する理由も説明しています。
ディスポーザブルセットおよびアクセサリーは2032年にかけて7.69%のCAGRで成長すると予測されています。単回使用の輸液経路は、感染管理、検証済みのパフォーマンス、および緊急手術時の予測可能なセットアップをサポートすることができます。QinFlowは、ステンレス鋼コイルとアルミニウムフリーの輸液経路をWarriorプラットフォームの特徴として挙げています。ISO 10993に基づく材料適合性および生体適合性試験は、ジェネリック代替品の参入障壁を高める可能性があります。EU医療機器規則およびFDA 510(k)要件は、規制市場に参入するサプライヤーにとってこの技術的負担を増加させます。結果として生じるプラットフォーム依存性はOEM収益を支えますが、相互運用性に対する病院の関心も高めます。
用途別:
外傷の高い基盤から成長する分娩・出産外傷・救急ケアは2026年のラピッドインフューザー市場規模の32.47%を占めました。出血性ショックは、特に出血と低体温症のリスクが同時に発生する場合に、高流量蘇生の即時的な必要性を生み出します。高流量での加温の必要性は、英国麻酔学雑誌の2025年インビトロ分析によって支持されています。麻酔および外科的ケアは確立された用途であり続け、患者血液管理プロトコルがより正式化されるにつれて集中治療の需要が高まる可能性があります。より多くの施設が緊急輸液投与の実践を標準化するにつれて、その他の専門および回復用途が増分的な量に貢献します。
分娩・出産は2032年にかけて8.21%のCAGRで成長すると予測されています。世界保健機関は2025年に産後出血に関する統合ガイドラインを発表し、原稿では15分以内の急速静脈内輸液投与がMOTIVE治療バンドルの一部として特定されています。2025年のLancet Global Health誌の発表では、早期バンドル適用により産後出血の有害転帰が60%減少したと報告されました。低体温症は凝固障害を悪化させる可能性があるため、産科ケアには急速な輸液補充と体温管理の両方が必要です。これにより、サプライヤーは産科特有の教育とパフォーマンスエビデンスを支援する動機を持ちます。

エンドユーザー別:
外来外科センターが最も成長の速い施設セグメントとして台頭病院は2026年のラピッドインフューザー市場規模の46.38%を占めました。外傷センター、複雑な外科プログラム、集中治療能力、および分娩・出産サービスの集中がその地位を支えています。病院の購買は、これらの施設が頻繁に高度急性期症例を管理するため、より高容量の機器をサポートすることができます。大規模施設はまた、生物医学工学サポートとディスポーザブル在庫を維持するためにより良い立場にあります。これにより、病院は確立された急速輸液メーカーのコア設置済みベースチャネルとなっています。
外来外科センターは2032年にかけて8.58%のCAGRで成長すると予測されています。メディケア認定外来外科センターは2023年に6,299施設に達し、2017年から13%増加し、メディケアの支払いは原稿データで6.8 ビリオン 米ドルに達しました。外来での脊椎、心血管、整形外科手術の利用増加は、コンパクトな環境での輸液管理リスクに対応できる機器への需要を高めます。ラピッドインフューザー産業は、これらの施設に合わせた製品設計、オペレータートレーニング、および価格設定を調整する機会を持っています。フットプリントが小さく、シンプルなワークフローを持つシステムは、病院の手術室向けに構築された大型プラットフォームよりも外来での使用に適している可能性があります。
地域分析
北米
北米は2026年のラピッドインフューザー市場シェアの37.48%を占めました。この地域は、密度の高い外傷ネットワーク、広範な患者血液管理の採用、および重症ケアデバイス調達を支える償還構造から恩恵を受けています。カリフォルニア州の外傷センターの救急外来受診件数は2003年から2023年にかけて114%増加し、レベルIIIおよびIVセンターへの成長が見られました。これにより、最大規模のレベルI施設を超えた需要が支えられています。地上での輸血は2023年から2025年の間に救急医療サービス出動の5%から10%に増加しました。FDA 510(k)パスウェイは引き続き製品の反復と市場アクセスに影響を与えています。Belmont Medical Technologiesは2026年2月にBrian Larkinを最高経営責任者に任命し、商業および製品戦略開発の活発な時期を反映しています。したがって、この地域は確立された病院需要とポータブルプラットフォームの増大する病院前使用を組み合わせています。
アジア太平洋
アジア太平洋は2032年にかけて9.43%のCAGRで成長すると予測されており、ラピッドインフューザー市場で最も速い地域ペースとなっています。医療の近代化、高齢化人口、および外科手術件数の増加が主要経済圏全体での需要を支えています。山東大学斉魯病院は2025年に、加圧血液・輸液加温輸液システムに対して1,350万人民元(原稿では米ドル換算1.86 ミリオン 米ドル相当)の予算を持つ調達通知を発行しました。国家薬品監督管理局の要件が中国のデバイス環境に影響を与え、インドの中央医薬品標準管理機構が現地のコンプライアンス期待を形成しています。これらの要件は、確立された文書化とレーサビリティ能力を持つメーカーに有利に働く可能性があります。この地域はまた、病院能力の幅広い範囲を持ち、高容量製品とポータブル製品の両方の関連性を高めています。サプライヤーは、プレミアム三次病院の需要と二次施設での手頃な価格要件のバランスを取る必要があります。
欧州、中東・アフリカ、南米、およびオーストラリア
欧州は、病院が確立された外科能力と正式な調達システムを持つため、主要な購買基盤であり続けています。EU医療機器規則への準拠は、特にCEマーキングと技術文書が市場アクセスに影響する場合に、デバイスおよび消耗品サプライヤーにとって重要な要素であり続けています。英国では、政府の調達通知が急速輸液機器および消耗品の継続的な購入を示しています。湾岸協力会議市場は医療投資プログラムを通じてプレミアム機器の購入をサポートできる一方、多くのサブサハラ施設は輸入された低コストデバイスに依存しています。公共調達予算は南米の需要を制約していますが、民間病院の成長と産後出血プロトコルが選択的な普及を支える可能性があります。オーストラリア政府とBaxter Healthcare Australiaは2025年に現地IV輸液製造への4,000万豪ドル(原稿では米ドル換算25.3 ミリオン 米ドル相当)の投資を発表しました。これにより、急速輸液手術をサポートする現地IV輸液供給エコシステムが強化されます。これらの多様な条件により、サプライヤーは医療システムごとに流通、サービス、および価格設定を適応させる必要があります。
競合環境
市場集中度
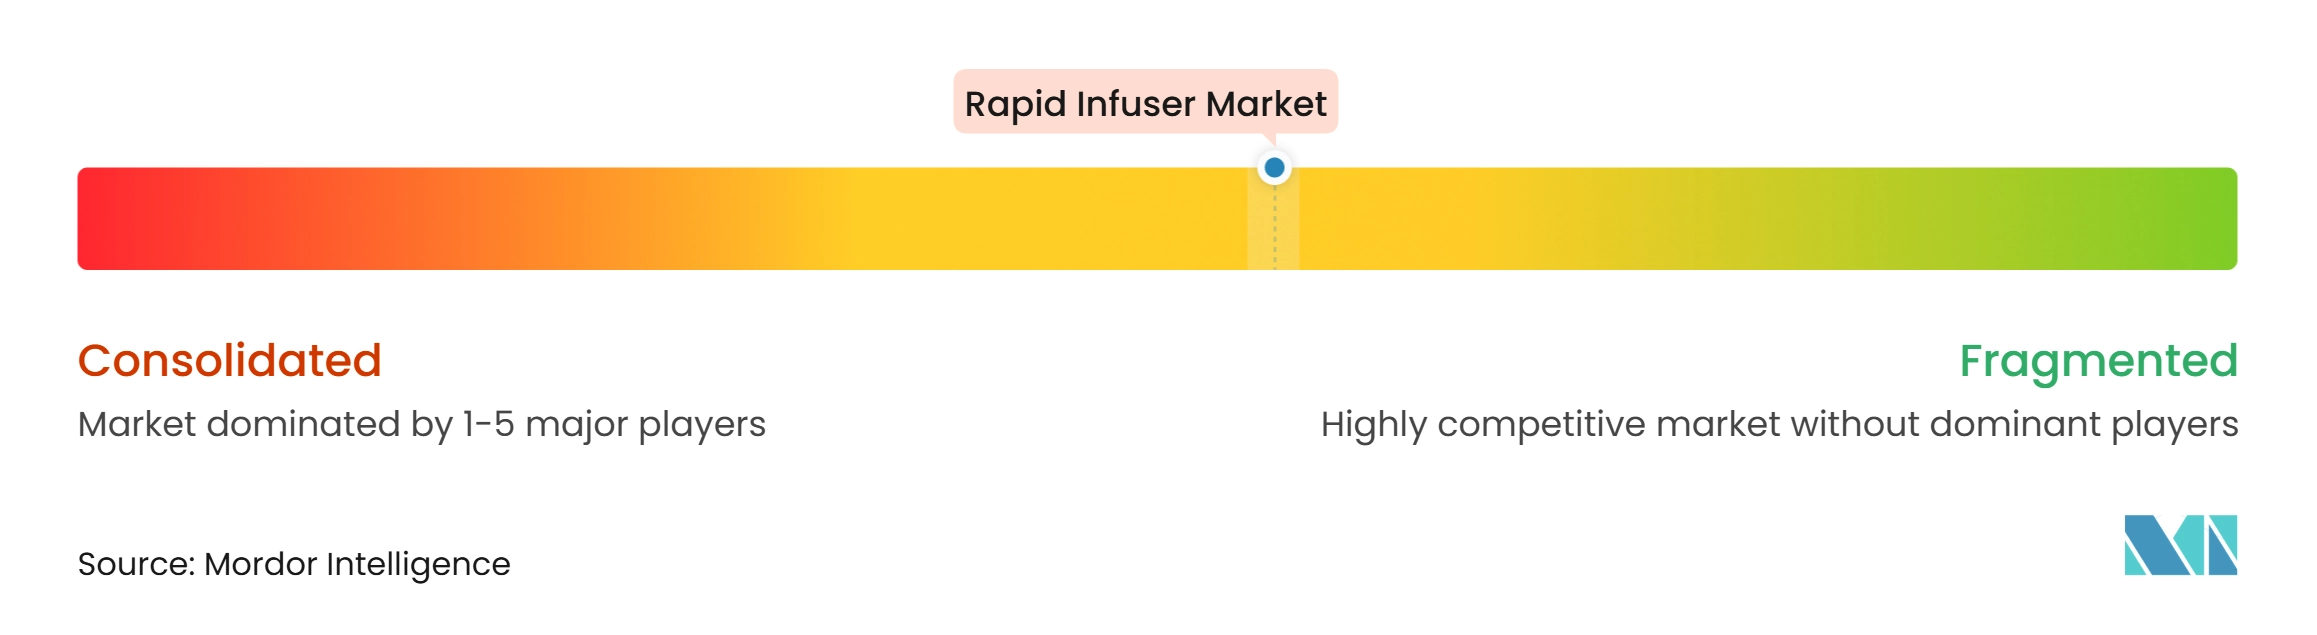
ラピッドインフューザー市場は、専門メーカーと多角化した医療機器サプライヤーを中心に適度に集約されています。Belmont Medical Technologies、QinFlow、およびThe Surgical Company International B.V.は、確立された臨床使用、製品性能、およびサービス関係を通じて競争しています。BelmontのRI-2プラットフォームは電磁誘導加熱を使用し、病院調達ネットワークに意味のある設置済みベースを持っています。英国の公共通知もBelmontシステムおよび関連消耗品の継続的な調達を示しています。長期的なサービスおよびディスポーザブル契約は、設置済みシステムを持つサプライヤーに継続的な収益をもたらします。このダイナミクスは、新規サプライヤーが機器価格のみに基づいて既存プレーヤーを置き換える能力を制限する可能性があります。
製品差別化は、気泡管理、輸液経路材料、加温性能、および高流量精度を中心としています。TSC Lifeは2025年にFluido AirGuardシステムのFDA 510(k)認可を取得し、自動気泡検出機能を備えた高流量加温システムを米国市場に追加しました。QinFlowは、材料適合性の懸念に応えてWarriorプラットフォームにアルミニウムフリーの輸液経路を採用しています。ICU Medicalは2025年4月にPlum SoloおよびPlum Duo精密IV輸液ポンプのFDA 510(k)認可を取得し、LifeShieldプラットフォームを通じた電子健康記録との相互運用性を実現しました。これらの隣接する輸液システムは、接続された重症ケアワークフローへの需要を示しています。臨床性能とデータ接続性を組み合わせるサプライヤーは、大規模医療システムにおいてより強固な地位を獲得する可能性があります。
防衛および病院前チャネルは、ラピッドインフューザー市場の競争においてより関連性が高まっています。米国陸軍の2025年ドローン支援血液補給演習は、受傷現場に近い急速血液投与の作戦上の重要性を示しています。これにより、軍事および民間の緊急環境全体で機能できるコンパクトなプラットフォームの価値が支えられています。メーカーはまた、専用ディスポーザブルセットとクロスプラットフォーム非互換性に関する病院の懸念にも対応する必要があります。FDAおよびEU医療機器規則フレームワークの下での強力な規制ポートフォリオは、既存プレーヤーを保護しながら新規参入者への期待を高める可能性があります。原稿では、すべての製品フォーマット、臨床環境、および地域チャネルを支配するサプライヤーは示されていないため、競合状況はバランスが保たれています。
ラピッドインフューザー産業のリーダー企業
-
410 Medical Inc.
-
Barkey GmbH & Co. KG
-
Biegler GmbH
-
ICU Medical Inc.
-
QinFlow Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
ラピッドインフューザー市場 このレポートでカバーされる企業
- 3M
- 410 Medical, Inc.
- Barkey
- Belmont Medical Technologies
- Biegler
- Enthermics Medical Systems
- Foshan Keewell Medical Technology Co. Ltd
- Geratherm Medical
- ICU Medical
- Life Warmer Inc.
- MEQU A/S
- Piramal Critical Care
- QinFlow Ltd
- Quality in Flow Ltd
- Sebel Medical Electronics Co. Ltd
- Sino Medical-Device Technology
- Stryker
- The Surgical Company International BV
- ThermoSens Medical
- Vyaire Medical
最近の産業開発事情 ラピッドインフューザー市場
- 2026年10月:Fresenius KabiがVizientのリザーブプログラムに参加し、重要なIV輸液の供給保証を拡大しました。これにより、米国の医療機関に13種類の重要なIV輸液製品をカバーする米国内専用在庫が提供されます。このパートナーシップは、2024年末のハリケーン・ヘレンの混乱を受けた輸液投与システムのサプイチェーン強靭性への市場の注目を強化しています。
- 2025年9月:TSC Lifeが、毎分最大800 mL(時間当たり48リットル)を供給できる中〜高流量の血液およびIV輸液加温器であるFluido AirGuardシステムの米国FDA 510(k)認可を取得しました。このシステムは、アウトガッシング関連の空気塞栓症を防ぐための自動気泡検出とIVラインクランプ機能を備えています。
- 2025年9月:ICU Medicalが、急性期病院でのClave高利用率において中心静脈関連血流感染症の相対リスクが19%低下するという新しいラベリング主張を含む、ニードルフリーIVコネクターのClaveポートフォリオの新たなFDA 510(k)認可を取得しました。MicroClave、NanoClave、およびClave Neutronが単一の規制申請の下に統合されました。
グローバルラピッドインフューザー市場レポートの範囲
レポートの範囲として、ラピッドインフューザーとは、重篤な出血、ショック、または重篤な疾患を経験している患者に大量の血液、血液製剤、および静脈内輸液を迅速に投与するために設計された専門的な医療機器です。これらのシステムは多くの場合、輸血および緊急蘇生中の低体温症を防ぐための輸液加温技術を組み込んでいます。ラピッドインフューザーは、適時の血行動態安定化をサポートするために、外傷センター、手術室、集中治療室、および産科的緊急事態で一般的に使用されています。
ラピッドインフューザー市場は、製品タイプ、コンポーネント、用途、エンドユーザー、および地域によってセグメント化されています。製品タイプ別では、市場はトロリー搭載型急速輸液システム、ハンドヘルド型急速輸液システム、およびアクセサリーにセグメント化されています。コンポーネント別では、市場はラピッドインフューザーシステムとディスポーザブルセットおよびアクセサリーにセグメント化されています。用途別では、市場は外傷・救急ケア、麻酔、外科的ケア、分娩・出産、集中治療、およびその他にセグメント化されています。エンドユーザー別では、市場は病院、外来外科センター、専門クリニック、およびその他にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。市場レポートはまた、世界の主要地域にわたる17カ国の推定市場規模と市場トレンドもカバーしています。レポートは上記セグメントの市場価値(米ドル)を提供しています。
セグメンテーション概要
| トロリー搭載型急速輸液システム |
| ハンドヘルド型急速輸液システム |
| アクセサリー |
| ラピッドインフューザーシステム |
| ディスポーザブルセットおよびアクセサリー |
| 外傷・救急ケア |
| 麻酔 |
| 外科的ケア |
| 分娩・出産 |
| 集中治療 |
| その他 |
| 病院 |
| 外来外科センター(ASC) |
| 専門クリニック |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | 湾岸協力会議(GCC) |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 製品タイプ別 | トロリー搭載型急速輸液システム | |
| ハンドヘルド型急速輸液システム | ||
| アクセサリー | ||
| コンポーネント別 | ラピッドインフューザーシステム | |
| ディスポーザブルセットおよびアクセサリー | ||
| 用途別 | 外傷・救急ケア | |
| 麻酔 | ||
| 外科的ケア | ||
| 分娩・出産 | ||
| 集中治療 | ||
| その他 | ||
| エンドユーザー別 | 病院 | |
| 外来外科センター(ASC) | ||
| 専門クリニック | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | 湾岸協力会議(GCC) | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
2032年までのラピッドインフューザーセクターの予測値は?
ラピッドインフューザー市場は2032年までに1.78 ビリオン 米ドルに達すると予測されおり、2027年から6.72%のCAGRで成長します。
最も大きなシェアを持つラピッドインフューザーの製品フォーマットはどれですか?
トロリー搭載型システムは2026年に72.58%と最大の製品シェアを保持しており、手術室および外傷ベイで広く使用されているためです。
急速輸液デバイスで最も速く成長すると予想される用途はどれですか?
分娩・出産は産後出血プロトコルと急速輸液ニーズに支えられ、2032年にかけて8.21%のCAGRで成長すると予測されています。
外来外科センターが急速輸液サプライヤーにとって関連性が高い理由は何ですか?
外来外科センターは、より複雑な外来手術がコンパクトな輸液管理機器への需要を生み出すにつれて、2032年にかけて8.58%のCAGRで成長すると予測されています。
急速輸液機器で最も速く成長すると予想される地域はどこですか?
アジア太平洋は医療の近代化、外科需要、および高齢化人口に支えられ、2032年にかけて9.43%のCAGRで成長すると予想されています。
ラピッドインフューザーシステムのより広範な普及を制限するものは何ですか?
機器およびメンテナンスコストの高さ、小規模施設での手術件数の少なさ、および専用ディスポーザブルセットの要件が普及を制限する可能性があります。