
Tamaño y Participación del Mercado de Infusores Rápidos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
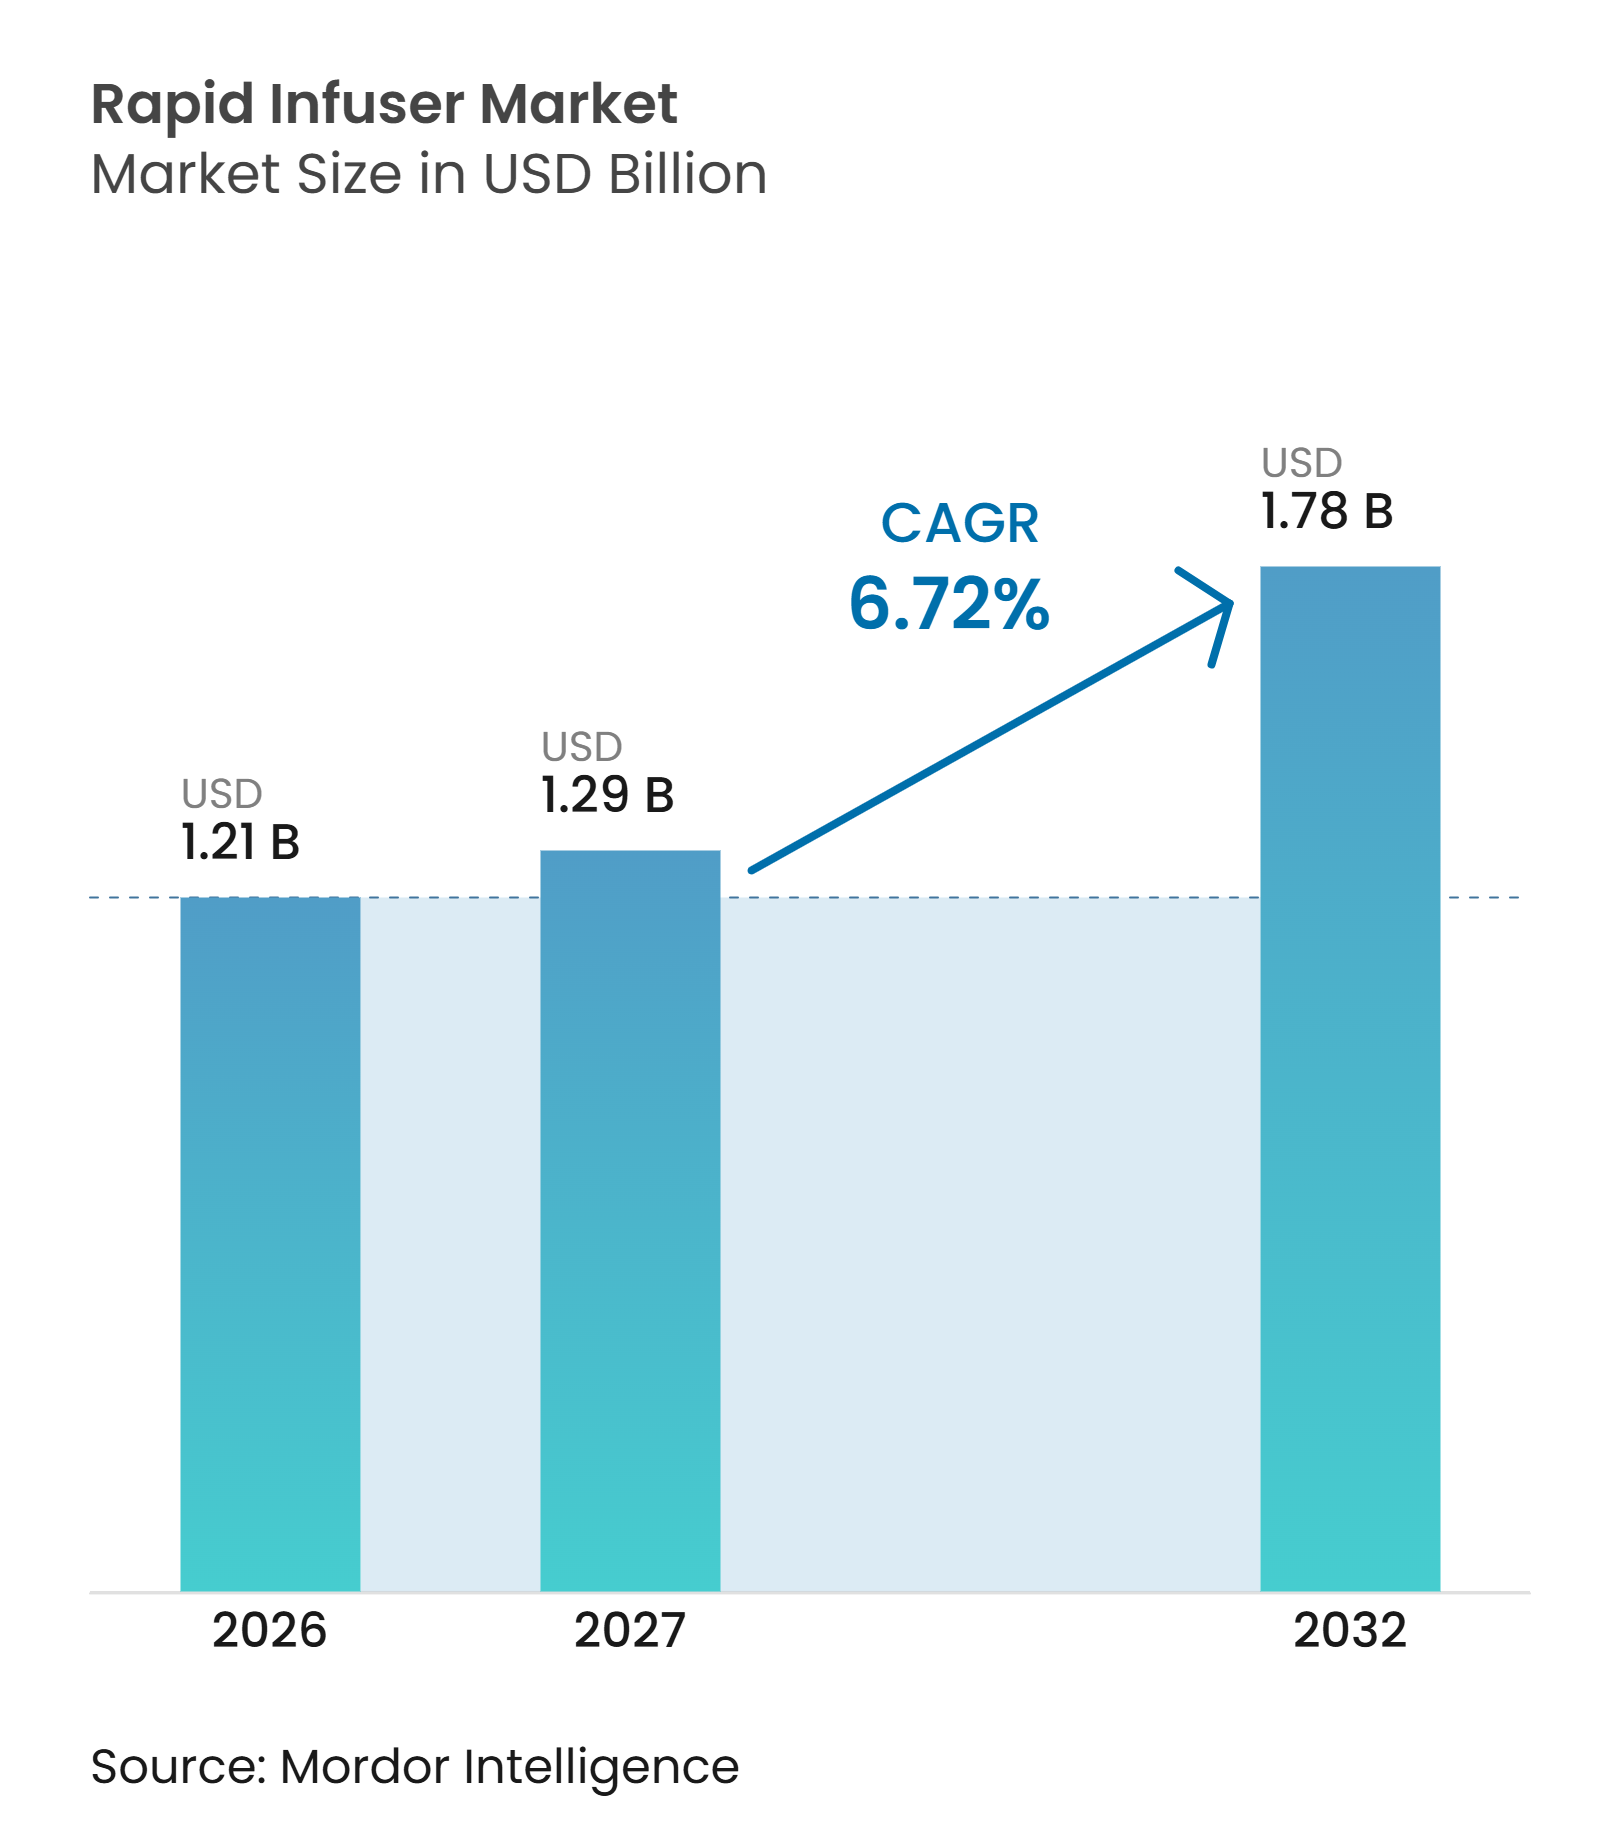
| Tamaño del Mercado (2027) | 1.29 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.78 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.72 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Infusores Rápidos por Mordor Intelligence
Se espera que el tamaño del Mercado de Infusores Rápidos crezca de 1,21 mil millones de USD en 2026 a 1,29 mil millones de USD en 2027 y se prevé que alcance los 1,78 mil millones de USD para 2032 a una CAGR del 6,72% durante 2027-2032.
El mercado de infusores rápidos está respaldado por la necesidad de reponer sangre y fluidos rápidamente durante la atención de trauma, cirugías complejas y emergencias obstétricas. Los protocolos clínicos vinculan cada vez más la administración de fluidos en grandes volúmenes con el calentamiento activo y la gestión del aire, lo que favorece a los sistemas que combinan velocidad de administración con características de seguridad para el paciente. Los programas de gestión de sangre del paciente también están convirtiendo la administración de fluidos y sangre en una parte más formal de las vías de atención, ampliando la base direccionable en hospitales e instalaciones quirúrgicas. La adquisición se mueve en dos direcciones: los hospitales mantienen la demanda de sistemas de carrito de alta capacidad, mientras que los servicios médicos de emergencia, los usuarios militares y los centros ambulatorios buscan equipos compactos. El mercado de infusores rápidos también enfrenta una restricción práctica, ya que el equipo, el servicio y los conjuntos desechables propietarios pueden generar un alto costo de vida útil para las instalaciones con presupuestos limitados.
Conclusiones Clave del Informe
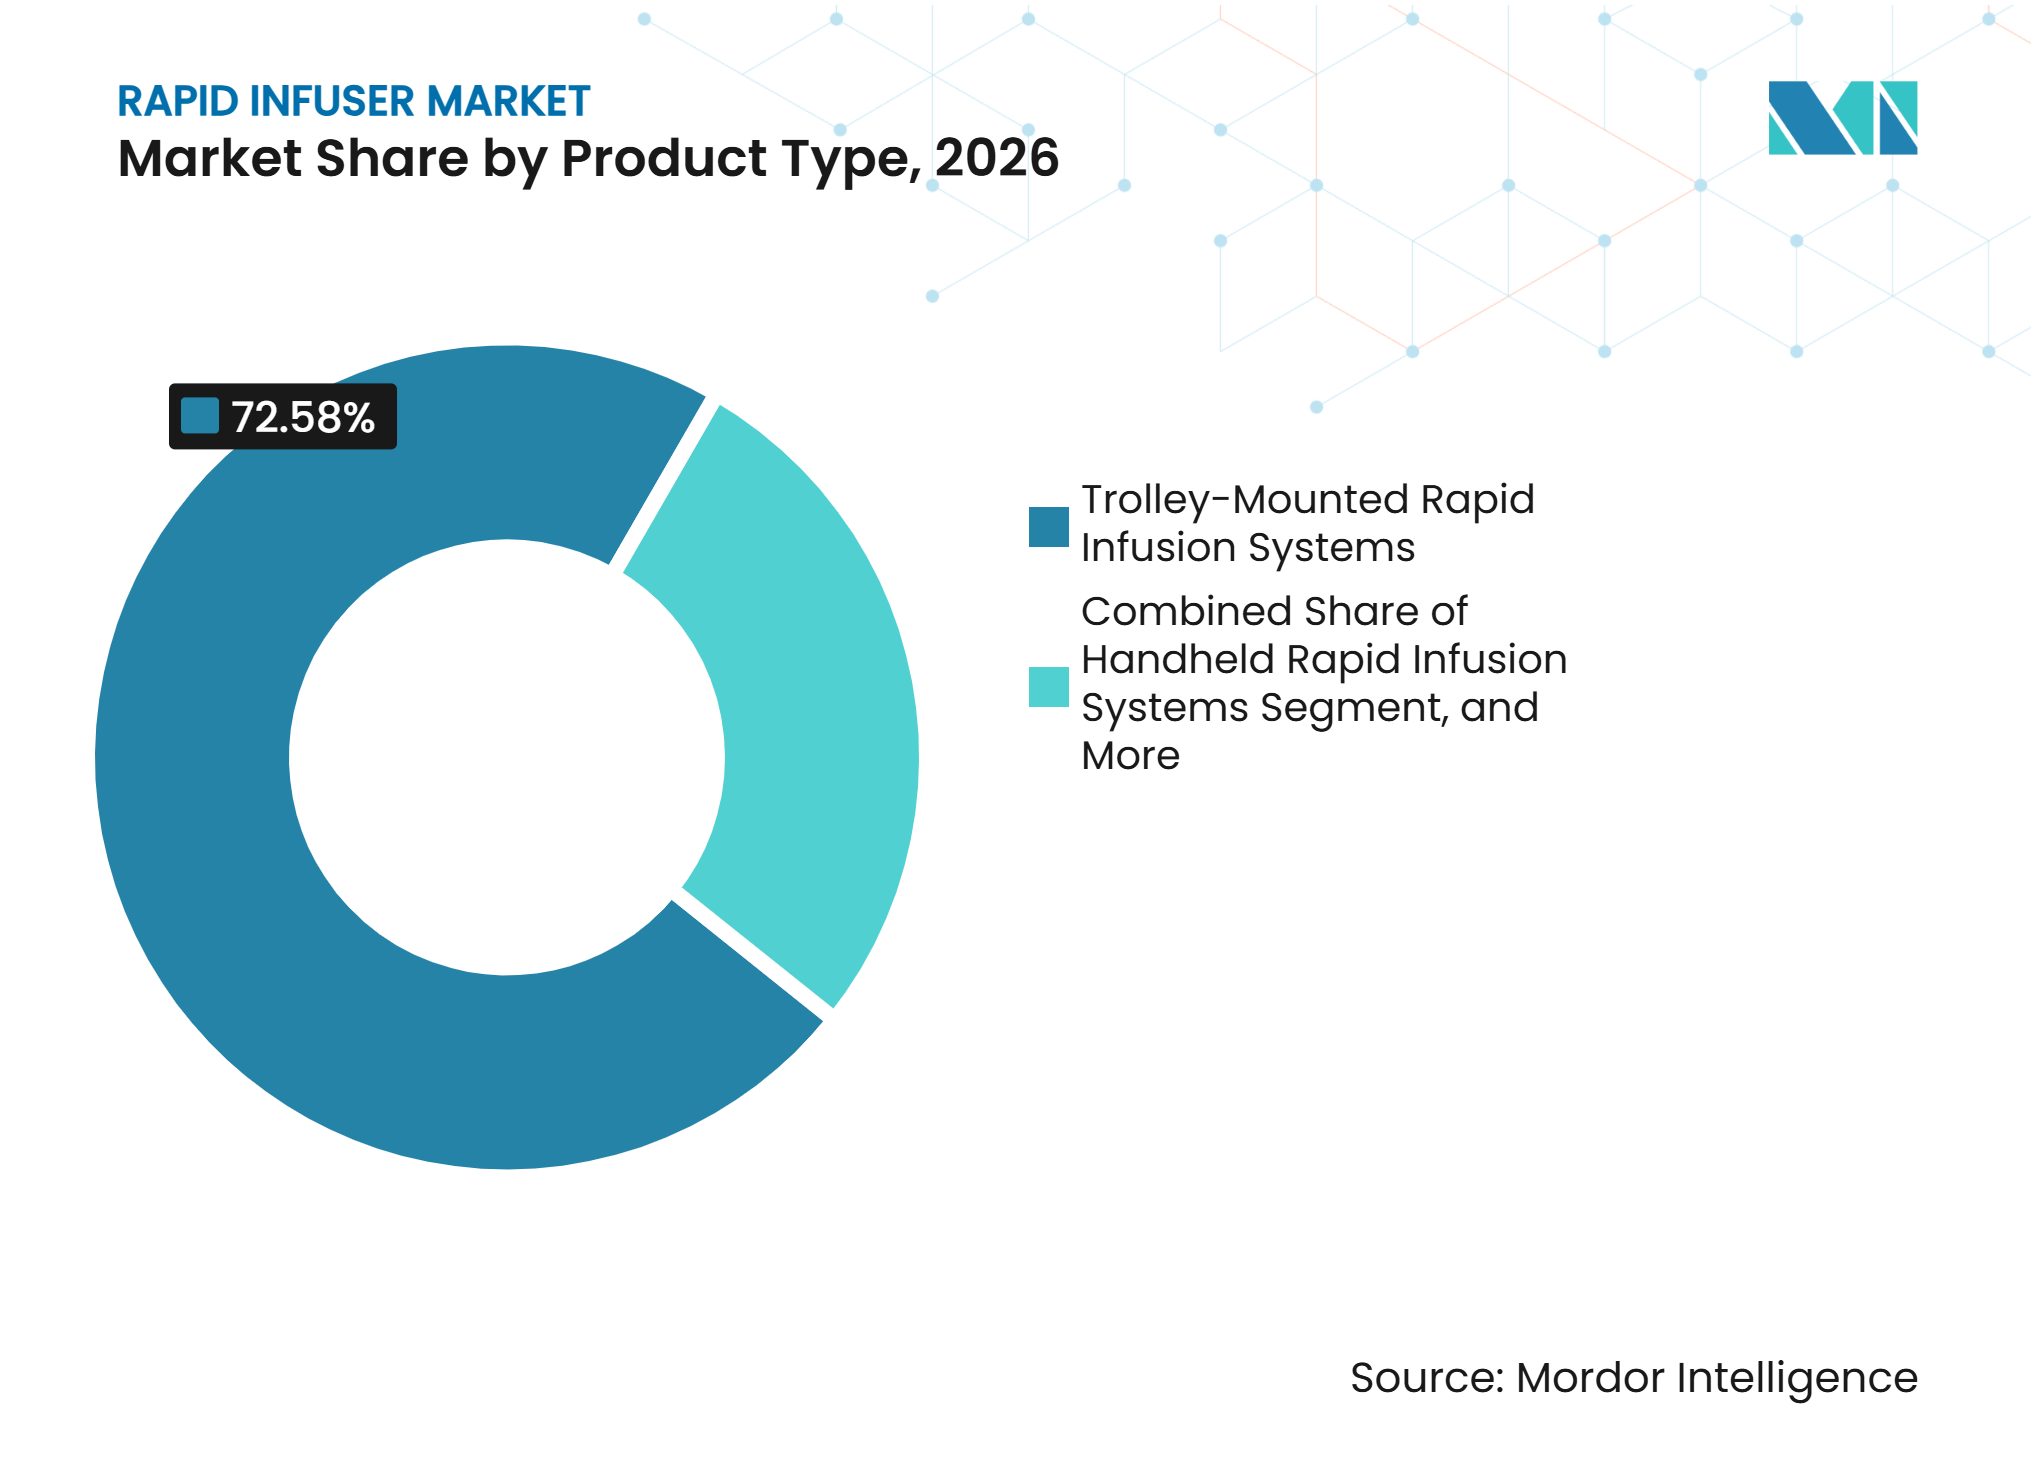
- Por tipo de producto, los sistemas montados en carrito representaron el 72,58% de la participación del mercado de infusores rápidos en 2026, mientras que se proyecta que los sistemas portátiles crezcan a una CAGR del 7,24% hasta 2032.
- Por componente, los sistemas de infusor rápido representaron el 60,35% de la participación del mercado de infusores rápidos en 2026, mientras que se proyecta que los conjuntos desechables y accesorios crezcan a una CAGR del 7,69% hasta 2032.
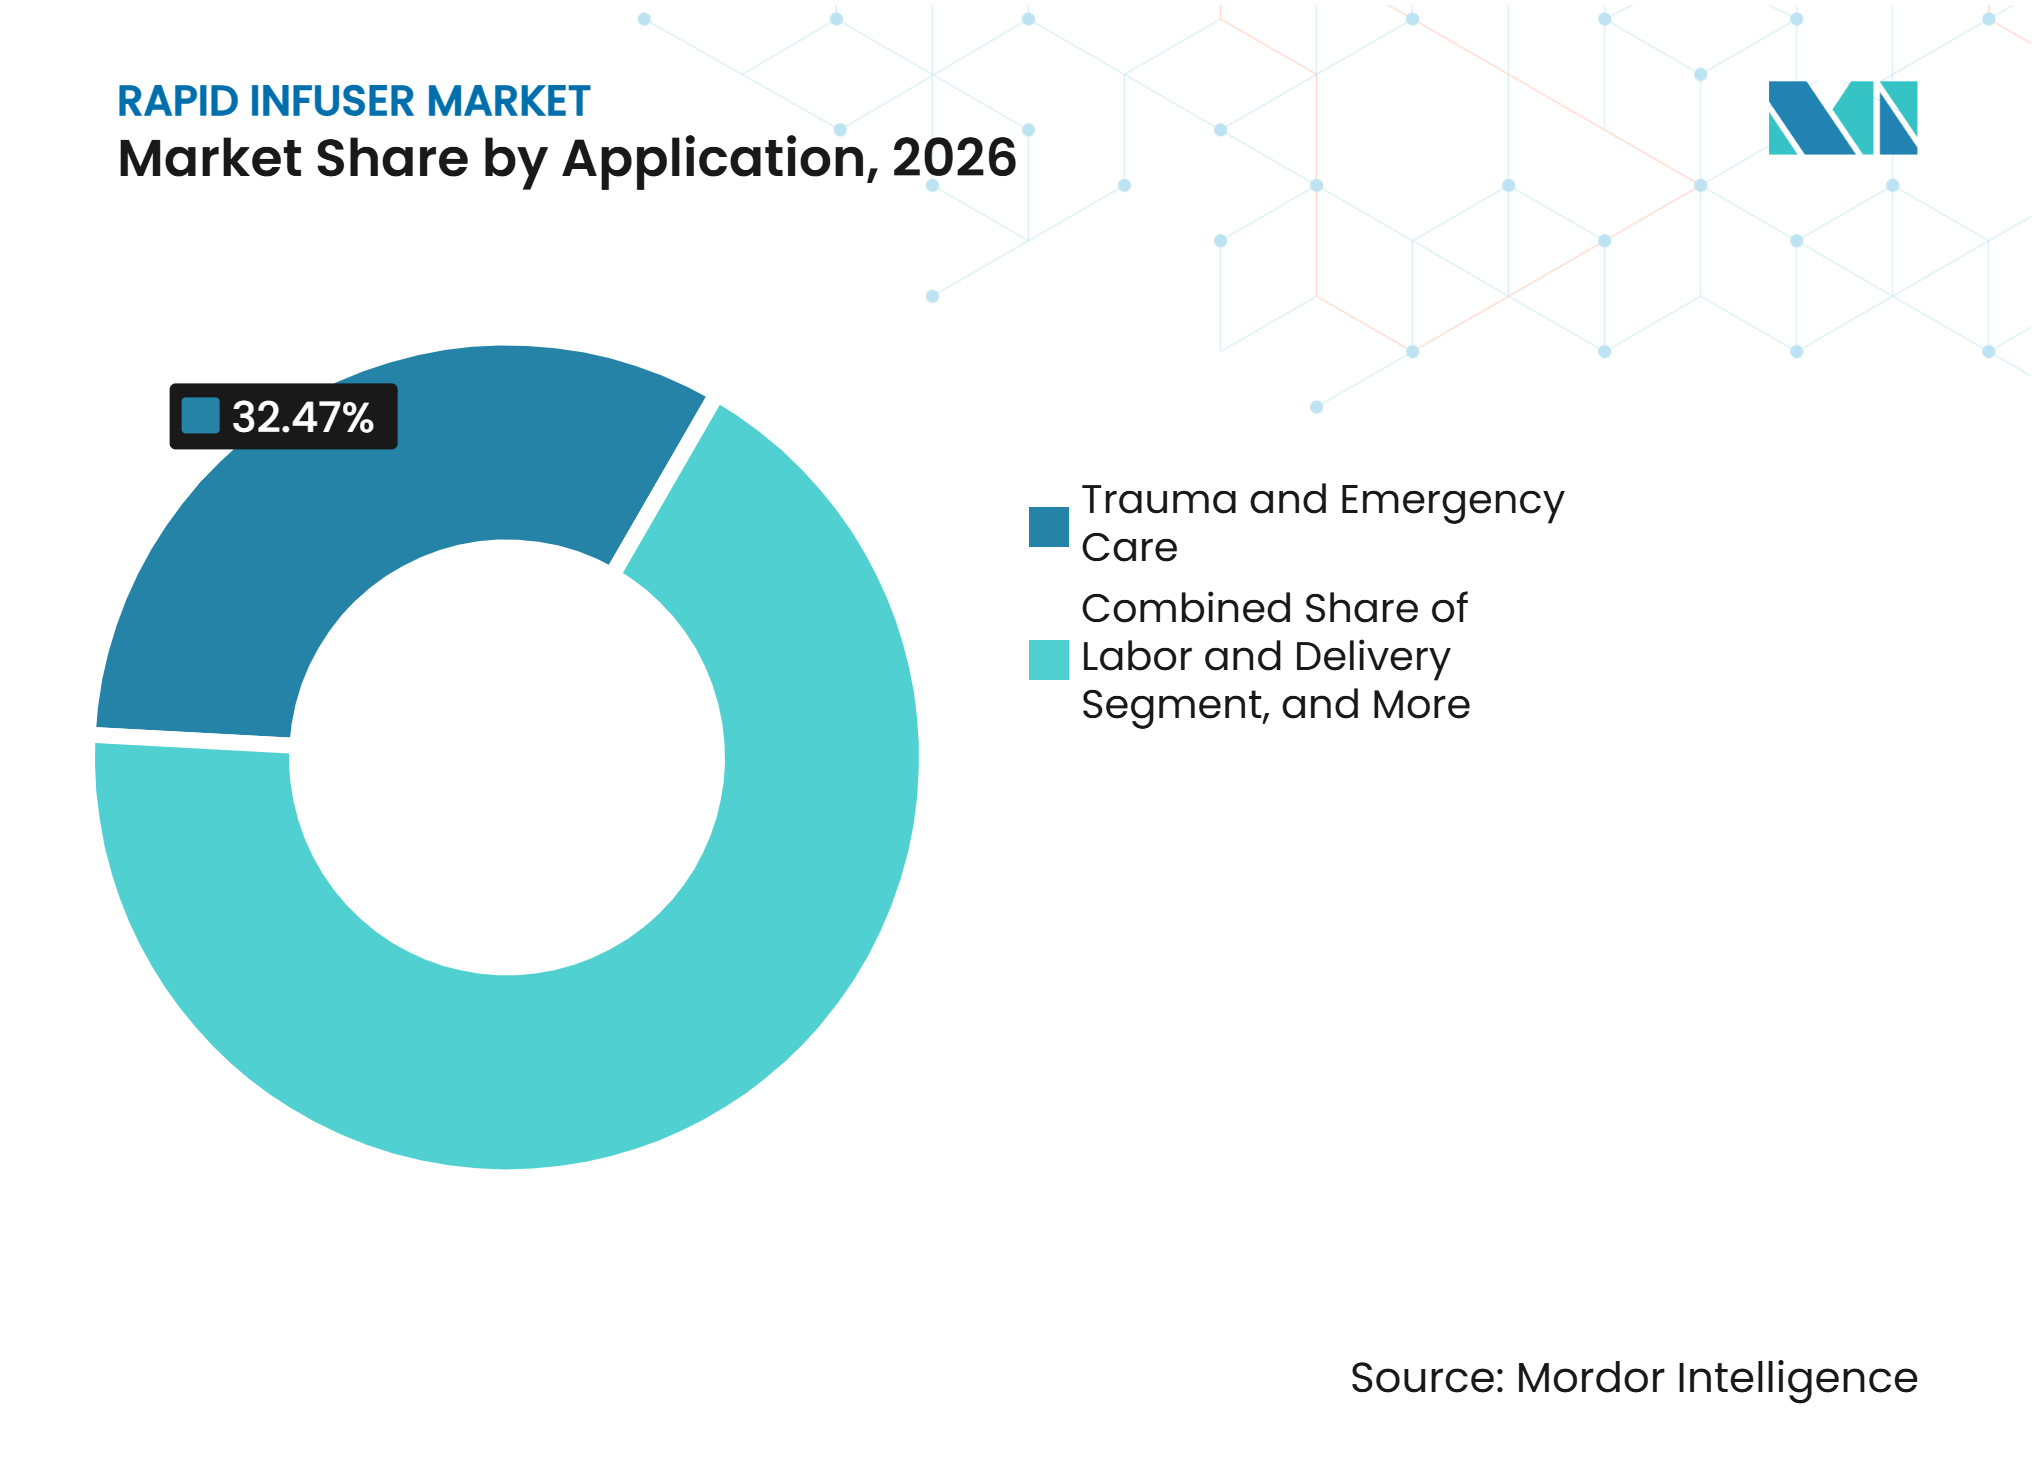
- Por aplicación, el trauma y la atención de emergencia representaron el 32,47% del tamaño del mercado de infusores rápidos en 2026, mientras que se proyecta que el trabajo de parto y el parto crezcan a una CAGR del 8,21% hasta 2032.
- Por usuario final, los hospitales representaron el 46,38% del tamaño del mercado de infusores rápidos en 2026, mientras que se proyecta que los centros quirúrgicos ambulatorios crezcan a una CAGR del 8,58% hasta 2032.
- Por geografía, América del Norte representó el 37,48% de la participación del mercado de infusores rápidos en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 9,43% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Infusores Rápidos*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de Casos de Trauma y Emergencia | +1.5% | Global, con mayor intensidad en América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Creciente Número de Procedimientos Quirúrgicos Complejos | +1.3% | Global, particularmente América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Prevención de la Hipotermia Perioperatoria | +1.1% | Global | Mediano plazo (2-4 años) |
| Protocolos de Gestión de Sangre del Paciente | +0.9% | América del Norte y Europa, con extensión a Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Continuum de Atención desde el Punto de Lesión hasta el Quirófano | +0.7% | América del Norte, Europa y Oriente Medio y África afectados por conflictos | Corto plazo (≤ 2 años) |
| Preferencia por Vías de Fluidos Libres de Aluminio | +0.5% | Global, con ganancias tempranas en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del Volumen de Casos de Trauma y Emergencia
La demanda de emergencias relacionadas con lesiones es un impulsor duradero para el mercado de infusores rápidos, ya que la hemorragia y el shock requieren una reposición de volumen rápida y controlada. ImageTrend registró 2.317.428 respuestas de servicios médicos de emergencia relacionadas con lesiones en los Estados Unidos durante 2025, equivalente al 18,6% de las activaciones, en comparación con el 17,9% en 2023. La combinación cambiante de pacientes también es importante, ya que los pacientes de trauma de mayor edad pueden requerir un control cuidadoso de la temperatura mientras reciben sangre y fluidos. En California, las visitas a urgencias en centros de trauma aumentaron un 114% entre 2003 y 2023, con un crecimiento sustancial en instalaciones de Nivel III y Nivel IV. Este uso más amplio de las instalaciones de trauma puede extender la demanda más allá de los grandes centros académicos hacia los hospitales regionales. El mercado de infusores rápidos se beneficia, por tanto, tanto de un mayor volumen de casos como de una distribución más amplia de la atención de alta complejidad.
Creciente Número de Procedimientos Quirúrgicos Complejos
Los procedimientos complejos se están trasladando a centros quirúrgicos ambulatorios, lo que cambia el lugar donde el mercado de infusores rápidos puede competir en lugar de reducir la demanda clínica. Los volúmenes de cirugía espinal en centros quirúrgicos ambulatorios de los Estados Unidos crecieron casi un 8% anualmente entre 2021 y 2024, según datos presentados por la Academia Estadounidense de Cirujanos Ortopédicos. La Sociedad Americana de Cirujanos Plásticos informó que los procedimientos cosméticos aumentaron un 7% en 2025 y los procedimientos reconstructivos aumentaron un 6%. Una mayor complejidad de los procedimientos aumenta la necesidad de equipos que puedan gestionar la administración rápida de fluidos y el calentamiento cuando surgen riesgos de pérdida de sangre. Las instalaciones con presupuestos de capital más pequeños tienen más probabilidades de evaluar unidades de carrito portátiles o de espacio eficiente que grandes sistemas diseñados para quirófanos principales. Esto crea una oportunidad para los proveedores que ajustan los precios, la formación y los paquetes de servicio al entorno ambulatorio.
Enfoque en la Prevención de la Hipotermia Perioperatoria
El calentamiento activo durante la administración de fluidos en grandes volúmenes se está convirtiendo en un requisito clínico más definido en el mercado de infusores rápidos. La guía de la Asociación de Enfermeras Registradas Perioperatorias (AORN) sitúa la gestión continua de la temperatura durante todo el período perioperatorio dentro de la práctica de enfermería básica.[1] Un estudio de 2025 del British Journal of Anesthesia encontró que calentar los fluidos a al menos 37°C a altas tasas de flujo era importante para reducir los riesgos relacionados con la hipotermia.[2] TSC Life recibió la autorización FDA 510(k) en 2025 para su Sistema Fluido AirGuard, que ofrece hasta 800 mL por minuto y detección automática de aire. Estas especificaciones muestran por qué el rendimiento de temperatura y la gestión del aire se han convertido en puntos importantes de diferenciación de productos. Los hospitales pueden utilizar este enfoque clínico para estandarizar la selección de equipos en quirófanos, salas de trauma y unidades de trabajo de parto y parto.
Adopción de Protocolos de Gestión de Sangre del Paciente
La gestión de sangre del paciente está ampliando el papel clínico del equipo de infusión rápida en la atención preoperatoria, intraoperatoria y postoperatoria. Una encuesta de la AABB a 274 instalaciones en 5 regiones de la Organización Mundial de la Salud encontró que el 50,2% de los encuestados de América del Norte tenían programas formales de gestión de sangre del paciente, en comparación con el 37,8% en 2013. La misma encuesta encontró que el 61,7% de los encuestados proporcionaban formación en gestión de sangre del paciente.[3] La guía de la Organización Mundial de la Salud proporciona un enfoque de tres fases para implementar la gestión de sangre del paciente en diferentes entornos de recursos.[4] Los protocolos formales pueden hacer que los requisitos de sangre, fluidos, calentamiento y monitorización sean más visibles durante la adquisición. El mercado de infusores rápidos puede beneficiarse cuando los hospitales traducen estos protocolos en vías de equipos estandarizados.
Análisis del Impacto de las Restricciones del Mercado de Infusores Rápidos*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Adquisición y Mantenimiento de Equipos | -1.0% | Global, con mayor presión en Asia-Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| Adopción Limitada en Instalaciones de Salud Más Pequeñas | -0.7% | Global, particularmente América del Sur, Oriente Medio y África, y Asia-Pacífico rural | Largo plazo (≥ 4 años) |
| Escrutinio de Seguridad de Dispositivos Heredados y Compatibilidad de Materiales | -0.5% | Global, con mayor intensidad en América del Norte y Europa | Mediano plazo (2-4 años) |
| Dependencia de Conjuntos Desechables e Incompatibilidad entre Plataformas | -0.4% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Adquisición y Mantenimiento de Equipos
El costo de capital es una barrera material para una adopción más rápida en el mercado de infusores rápidos, especialmente para los proveedores más pequeños y los sistemas de salud sensibles al precio. Un aviso de adquisición del gobierno del Reino Unido enumeró un infusor rápido de sangre y fluidos Belmont a GBP 46.663, equivalente a USD 58.700 en el borrador fuente. La compra inicial es solo parte del compromiso, ya que las instalaciones también necesitan formación, mantenimiento y conjuntos desechables compatibles. Estos costos pueden ser difíciles de absorber cuando el reembolso es limitado o los volúmenes de casos no justifican un dispositivo dedicado. Los equipos de adquisición también enfrentan una flexibilidad limitada después de seleccionar una plataforma, ya que los conjuntos desechables y los accesorios pueden no funcionar en sistemas competidores. El mercado de infusores rápidos necesitará opciones de financiación, sistemas de menor huella y términos de servicio transparentes para mejorar el acceso en estos entornos.
Adopción Limitada en Instalaciones de Salud Más Pequeñas
El uso de infusores rápidos sigue concentrado en grandes centros de trauma, hospitales universitarios e instalaciones quirúrgicas urbanas. Un análisis de 2025 de Annals of Surgery citado en el borrador fuente encontró que los centros de trauma de Nivel I del quintil más bajo promediaron menos de 2 procedimientos de control de hemorragias por mes. La baja densidad de procedimientos puede dificultar la justificación de un sistema dedicado incluso cuando existe necesidad clínica. Los sistemas portátiles pueden reducir los requisitos de infraestructura porque pueden apoyar una administración de fluidos prehospitalaria más rápida sin energía fija. La Organización Mundial de la Salud proporciona orientación sobre gestión de sangre del paciente para diferentes entornos de recursos, pero no prescribe equipos de capital ni modelos de adquisición. Esto deja una brecha de política y adquisición que puede ralentizar la adopción en instalaciones rurales y de atención secundaria.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Sistemas Portátiles Ganan Terreno frente a las Plataformas de Carrito DominantesLos sistemas montados en carrito representaron el 72,58% de la participación del mercado de infusores rápidos en 2026, lo que refleja su papel establecido en quirófanos, salas de cirugía y salas de trauma. Su posición depende de una alta capacidad de flujo sostenido, calentamiento integrado y funciones de seguridad que se adaptan a la infraestructura clínica fija. TSC Life indica que el Sistema Fluido AirGuard puede suministrar hasta 800 mL por minuto y utiliza detección automática de aire. Los accesorios mantienen la demanda porque están vinculados a la base de sistemas instalados y a los acuerdos de servicio relacionados. Esta estructura respalda la demanda recurrente para los proveedores que mantienen cuentas hospitalarias a largo plazo.
Se proyecta que los sistemas portátiles se expandan a una CAGR del 7,24% hasta 2032, convirtiéndolos en la categoría de producto de más rápido movimiento. Su relevancia es mayor en la atención prehospitalaria, la medicina militar y los entornos remotos donde la energía fija y los grandes sistemas de carrito son menos prácticos. El Ejército de los Estados Unidos informó de un ejercicio de 2025 en el que la 173.ª Brigada Aerotransportada utilizó drones para reducir el riesgo en las misiones de reabastecimiento de sangre. La propuesta de valor civil sigue la misma dirección porque los equipos de emergencia necesitan una administración confiable de fluidos antes de que los pacientes lleguen al quirófano. Las plataformas de carrito y portátiles sirven, por tanto, a diferentes entornos de atención en lugar de representar un ciclo de reemplazo directo.


Por Componente:
Los Conjuntos Desechables Construyen una Base de Demanda RecurrenteLos sistemas de infusor rápido representaron el 60,35% del segmento de componentes en 2026, lo que muestra que el equipo de capital sigue siendo central para el crecimiento de la base instalada. La venta del equipo a menudo establece la demanda posterior de conjuntos desechables compatibles, servicio y accesorios. Manchester University NHS Foundation Trust adjudicó en 2025 un contrato de consumibles de infusor rápido valorado en GBP 126.642, equivalente a USD 159.000 en el borrador fuente. El contrato ilustra por qué los proveedores valoran la cola de consumibles que sigue a la colocación de un sistema. También explica por qué los equipos de adquisición examinan el costo de vida útil en lugar de solo el precio de compra del dispositivo.
Se proyecta que los conjuntos desechables y accesorios crezcan a una CAGR del 7,69% hasta 2032. Las vías de fluidos de un solo uso pueden apoyar el control de infecciones, el rendimiento validado y la configuración predecible durante procedimientos urgentes. QinFlow identifica una bobina de acero inoxidable y una vía de fluidos libre de aluminio como una característica de su plataforma Warrior. Las pruebas de compatibilidad de materiales y biocompatibilidad bajo ISO 10993 pueden elevar el umbral de entrada para alternativas genéricas. Los requisitos del Reglamento de Dispositivos Médicos de la UE y de la FDA 510(k) añaden a esta carga técnica para los proveedores que ingresan a mercados regulados. La dependencia de plataforma resultante respalda los ingresos del fabricante original, pero también impulsa el interés de los hospitales en la interoperabilidad.
Por Aplicación:
Trabajo de Parto y Parto Creciendo desde una Alta Base de TraumaEl trauma y la atención de emergencia representaron el 32,47% del tamaño del mercado de infusores rápidos en 2026. El shock hemorrágico crea una necesidad inmediata de reanimación de alto flujo, particularmente cuando los riesgos de pérdida de sangre e hipotermia ocurren juntos. La necesidad de calentamiento a altas tasas de flujo está respaldada por el análisis in vitro de 2025 en el British Journal of Anesthesia. La anestesia y la atención quirúrgica siguen siendo usos establecidos, mientras que la demanda de cuidados intensivos puede aumentar a medida que los protocolos de gestión de sangre del paciente se vuelven más formales. Otras aplicaciones de especialidad y recuperación contribuyen con volumen incremental a medida que más instalaciones estandarizan las prácticas de administración de fluidos de emergencia.
Se proyecta que el trabajo de parto y el parto crezcan a una CAGR del 8,21% hasta 2032. La Organización Mundial de la Salud publicó guías consolidadas sobre hemorragia posparto en 2025, y el borrador fuente identifica la administración rápida de fluidos IV en 15 minutos como parte del paquete de tratamiento MOTIVE. Una publicación de 2025 de Lancet Global Health informó que la aplicación temprana del paquete redujo los resultados adversos de hemorragia posparto en un 60%. La atención obstétrica requiere tanto una reposición rápida de volumen como una gestión de la temperatura, ya que la hipotermia puede empeorar la coagulopatía. Esto da a los proveedores un incentivo para apoyar la educación específica de obstetricia y la evidencia de rendimiento.

Por Usuario Final:
Los Centros Quirúrgicos Ambulatorios Emergen como el Segmento de Instalaciones de Más Rápido CrecimientoLos hospitales representaron el 46,38% del tamaño del mercado de infusores rápidos en 2026. La concentración de centros de trauma, programas quirúrgicos complejos, capacidad de cuidados intensivos y servicios de trabajo de parto y parto respalda su posición. Las compras hospitalarias pueden respaldar equipos de mayor capacidad porque estos sitios gestionan casos de alta complejidad con frecuencia. Las grandes instalaciones también están mejor posicionadas para mantener el soporte de ingeniería biomédica y el inventario de desechables. Esto convierte a los hospitales en el canal principal de base instalada para los fabricantes de infusión rápida establecidos.
Se proyecta que los centros quirúrgicos ambulatorios crezcan a una CAGR del 8,58% hasta 2032. Los centros quirúrgicos ambulatorios certificados por Medicare totalizaron 6.299 en 2023, un aumento del 13% desde 2017, mientras que los pagos de Medicare alcanzaron los 6,8 mil millones de USD en los datos fuente. El mayor uso de procedimientos ambulatorios de columna vertebral, cardiovasculares y ortopédicos aumenta la demanda de equipos que puedan abordar los riesgos de gestión de fluidos en un entorno compacto. La industria de infusores rápidos tiene la oportunidad de adaptar el diseño de productos, la formación de operadores y los precios a estas instalaciones. Los sistemas con una huella más pequeña y flujos de trabajo simples pueden estar mejor alineados con el uso ambulatorio que las grandes plataformas diseñadas para quirófanos hospitalarios.
Análisis Geográfico
América del Norte
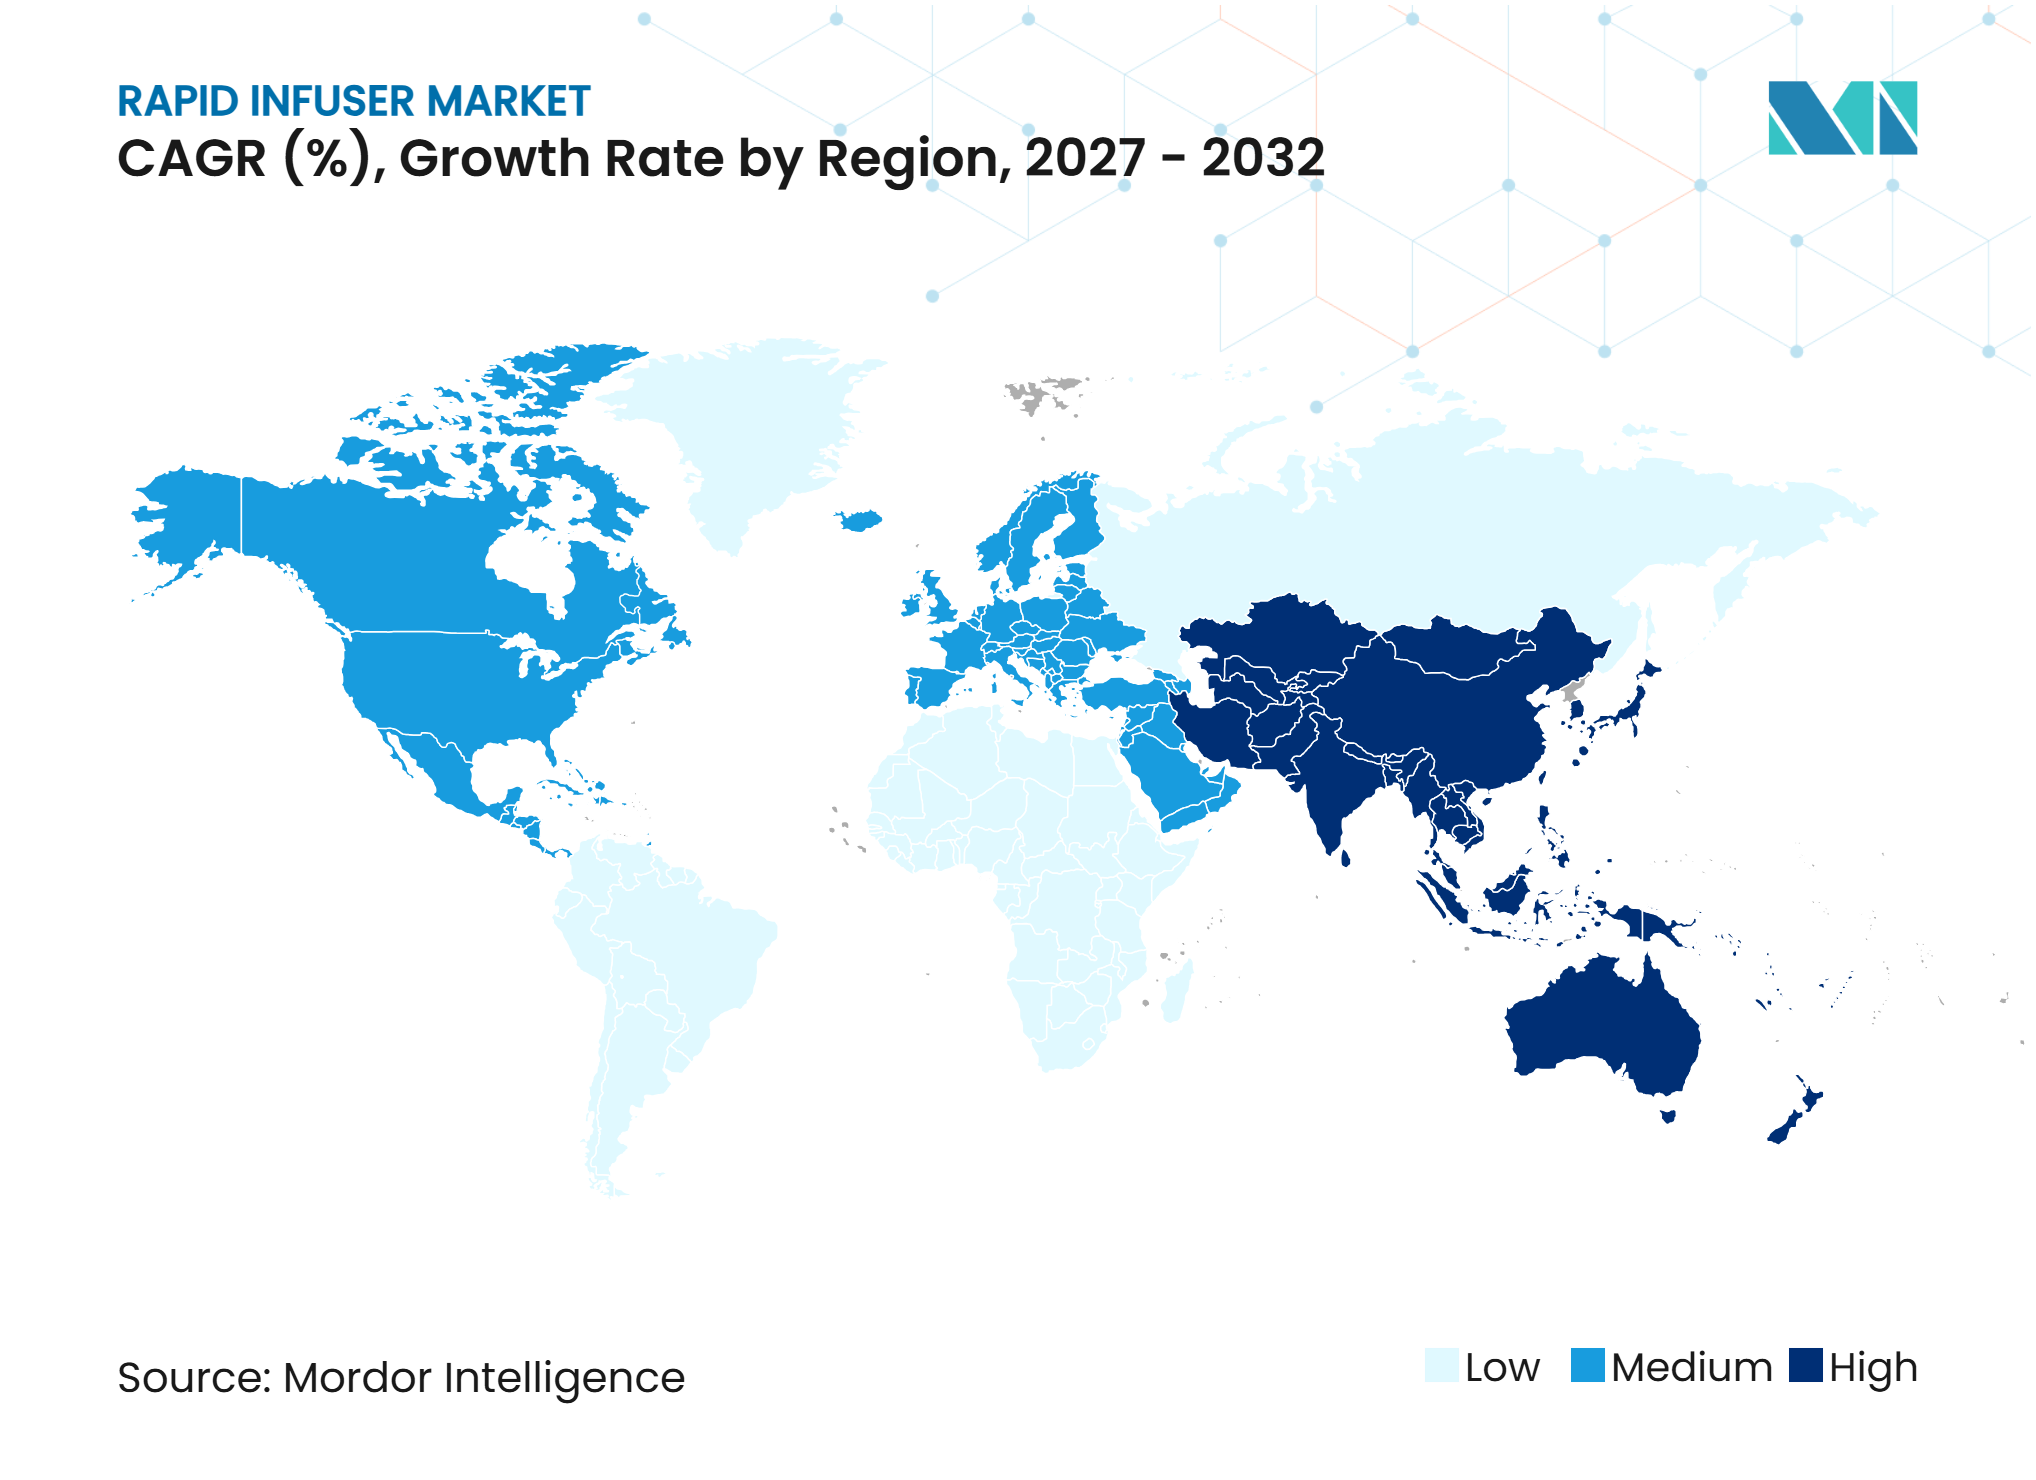
América del Norte representó el 37,48% de la participación del mercado de infusores rápidos en 2026. La región se beneficia de una densa red de trauma, una amplia adopción de la gestión de sangre del paciente y estructuras de reembolso que respaldan la adquisición de dispositivos de cuidados críticos. Los volúmenes de urgencias en centros de trauma de California aumentaron un 114% entre 2003 y 2023, con crecimiento que se extiende a los centros de Nivel III y IV. Esto respalda la demanda más allá de las instituciones de Nivel I más grandes. Las transfusiones de sangre en tierra aumentaron del 5% al 10% de las activaciones de servicios médicos de emergencia entre 2023 y 2025. La vía FDA 510(k) continúa influyendo en la iteración de productos y el acceso al mercado. Belmont Medical Technologies nombró a Brian Larkin como director ejecutivo en febrero de 2026, lo que refleja un período activo de desarrollo de estrategia comercial y de productos. La región combina, por tanto, la demanda hospitalaria establecida con el creciente uso prehospitalario de plataformas portátiles.
Asia-Pacífico
Se proyecta que Asia-Pacífico crezca a una CAGR del 9,43% hasta 2032, el ritmo regional más rápido en el mercado de infusores rápidos. La modernización de la atención médica, el envejecimiento de las poblaciones y los mayores volúmenes quirúrgicos respaldan la demanda en las principales economías. El Hospital Qilu de la Universidad de Shandong emitió en 2025 un aviso de adquisición con un presupuesto de CNY 13,5 millones para un sistema de infusión de calentamiento de sangre y fluidos a presión, equivalente a USD 1,86 millones en el borrador fuente. Los requisitos de la Administración Nacional de Productos Médicos influyen en el entorno de dispositivos de China, mientras que la Organización Central de Control de Estándares de Medicamentos de India da forma a las expectativas de cumplimiento local. Estos requisitos pueden favorecer a los fabricantes con capacidades de documentación y trazabilidad establecidas. La región también tiene una amplia gama de capacidades hospitalarias, lo que aumenta la relevancia tanto de los productos de alta capacidad como de los portátiles. Los proveedores deben equilibrar la demanda de hospitales terciarios premium con los requisitos de asequibilidad en las instalaciones secundarias.
Europa, Oriente Medio y África, América del Sur y Australia
Europa sigue siendo una importante base de compradores porque los hospitales tienen capacidad quirúrgica establecida y sistemas de adquisición formales. El cumplimiento del Reglamento de Dispositivos Médicos de la UE sigue siendo un factor importante para los proveedores de dispositivos y consumibles, particularmente donde el marcado CE y la documentación técnica afectan el acceso al mercado. En el Reino Unido, los avisos de adquisición del gobierno muestran compras continuas de equipos y consumibles de infusión rápida. Los mercados del Consejo de Cooperación del Golfo pueden respaldar compras de equipos premium a través de programas de inversión en atención médica, mientras que muchas instalaciones del África subsahariana dependen de dispositivos importados de menor costo. Los presupuestos de adquisición pública limitan la demanda en América del Sur, aunque el crecimiento de los hospitales privados y los protocolos de hemorragia posparto pueden respaldar una adopción selectiva. El gobierno de Australia y Baxter Healthcare Australia anunciaron una inversión de AUD 40 millones en la fabricación local de fluidos IV en 2025, equivalente a USD 25,3 millones en el borrador fuente. Esto fortalece el ecosistema local de suministro de fluidos IV que respalda los procedimientos de infusión rápida. Estas condiciones variadas requieren que los proveedores adapten la distribución, el servicio y los precios según el sistema de salud.
Panorama Competitivo
Concentración del Mercado
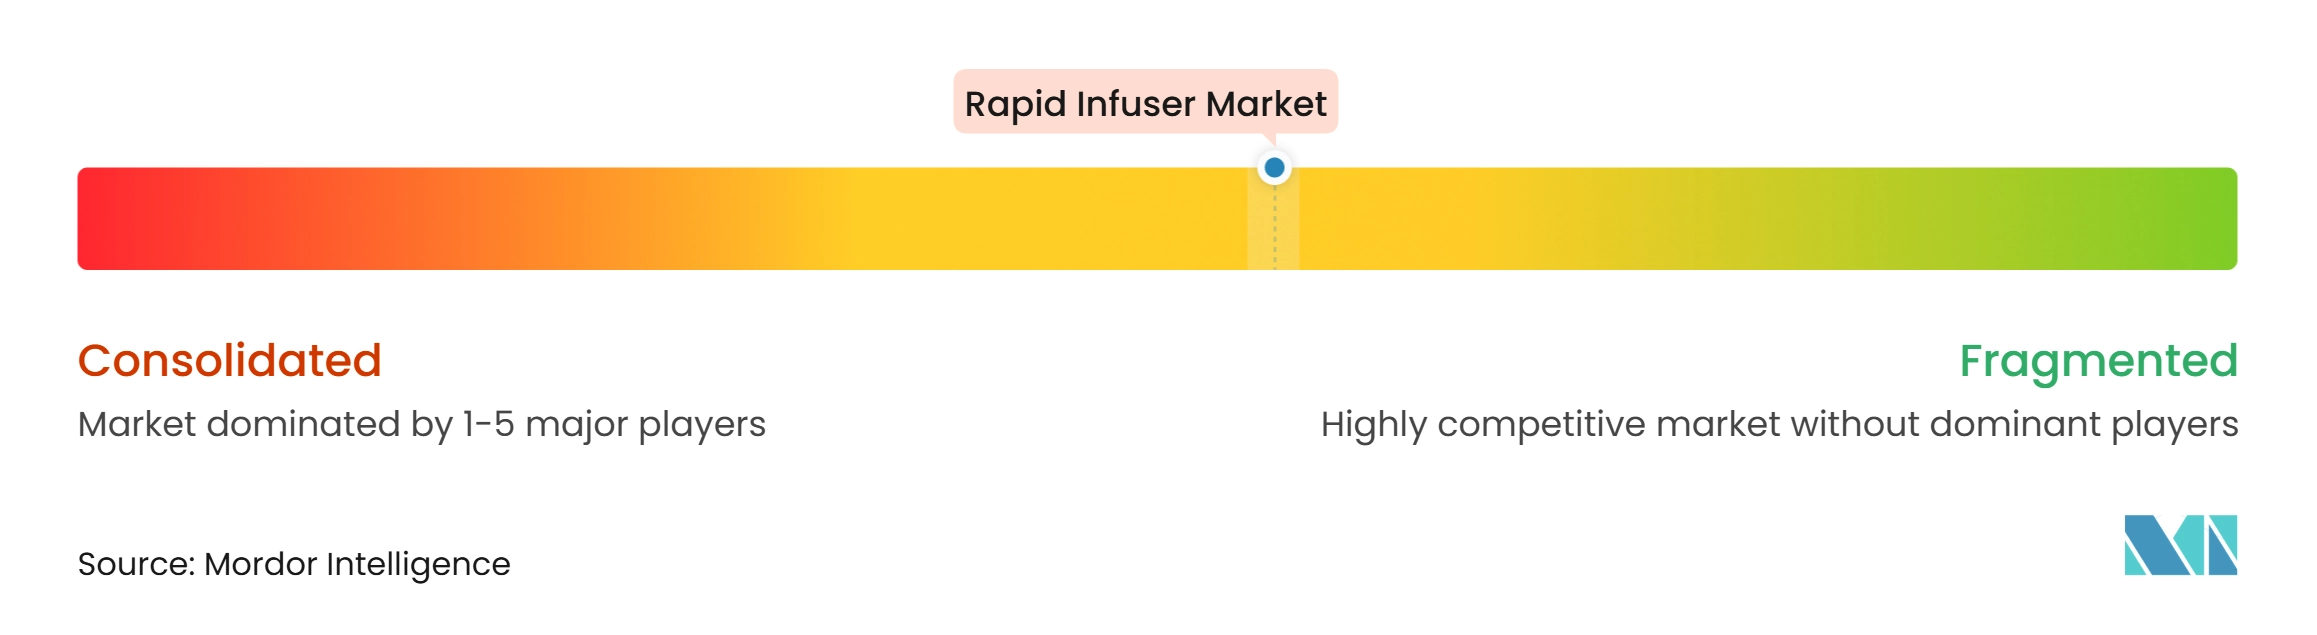
El mercado de infusores rápidos está moderadamente consolidado en torno a fabricantes especializados y proveedores diversificados de dispositivos médicos. Belmont Medical Technologies, QinFlow y The Surgical Company International B.V. compiten a través del uso clínico establecido, el rendimiento del producto y las relaciones de servicio. La plataforma RI-2 de Belmont utiliza calentamiento por inducción electromagnética y tiene una base instalada significativa en las redes de adquisición hospitalaria. Los avisos públicos del Reino Unido también muestran adquisiciones continuas de sistemas Belmont y consumibles relacionados. Los acuerdos de servicio y desechables a largo plazo crean ingresos recurrentes para los proveedores con sistemas instalados. Esta dinámica puede limitar la capacidad de un nuevo proveedor para desplazar a un titular basándose únicamente en el precio del equipo.
La diferenciación de productos se centra en la gestión del aire, los materiales de la vía de fluidos, el rendimiento de calentamiento y la precisión de alto flujo. TSC Life recibió la autorización FDA 510(k) para el Sistema Fluido AirGuard en 2025, añadiendo un sistema de calentamiento de alto flujo con detección automática de aire al mercado de los Estados Unidos. QinFlow promueve una vía de fluidos libre de aluminio en su plataforma Warrior, respondiendo a las preocupaciones de compatibilidad de materiales. ICU Medical recibió la autorización FDA 510(k) para las bombas IV de precisión Plum Solo y Plum Duo en abril de 2025, con interoperabilidad de HCE a través de su plataforma LifeShield. Estos sistemas de infusión adyacentes ilustran la demanda de flujos de trabajo de cuidados críticos conectados. Los proveedores que combinan el rendimiento clínico con la conectividad de datos pueden ganar una posición más sólida en los grandes sistemas de salud.
Los canales de defensa y prehospitalarios se están volviendo más relevantes para la competencia en el mercado de infusores rápidos. El ejercicio de reabastecimiento de sangre asistido por drones del Ejército de los Estados Unidos en 2025 muestra la importancia operativa de la administración rápida de sangre más cerca del punto de lesión. Esto respalda el valor de las plataformas compactas que pueden funcionar en entornos de emergencia militares y civiles. Los fabricantes también deben responder a las preocupaciones de los hospitales sobre los conjuntos desechables propietarios y la incompatibilidad entre plataformas. Los sólidos portafolios regulatorios bajo los marcos de la FDA y el Reglamento de Dispositivos Médicos de la UE pueden proteger a los titulares mientras elevan las expectativas para los nuevos participantes. El panorama competitivo sigue siendo equilibrado porque ningún proveedor en el borrador muestra controlar todos los formatos de productos, entornos clínicos y canales regionales.
Líderes de la Industria de Infusores Rápidos
-
410 Medical Inc.
-
Barkey GmbH & Co. KG
-
Biegler GmbH
-
ICU Medical Inc.
-
QinFlow Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Infusores Rápidos Empresas cubiertas en este informe
- 3M
- 410 Medical, Inc.
- Barkey
- Belmont Medical Technologies
- Biegler
- Enthermics Medical Systems
- Foshan Keewell Medical Technology Co. Ltd
- Geratherm Medical
- ICU Medical
- Life Warmer Inc.
- MEQU A/S
- Piramal Critical Care
- QinFlow Ltd
- Quality in Flow Ltd
- Sebel Medical Electronics Co. Ltd
- Sino Medical-Device Technology
- Stryker
- The Surgical Company International BV
- ThermoSens Medical
- Vyaire Medical
Desarrollos recientes de la industria en Mercado de Infusores Rápidos
- Octubre de 2026: Fresenius Kabi se unió al Programa de Reserva de Vizient para ampliar la garantía de suministro de fluidos IV críticos, proporcionando a las organizaciones de salud de los Estados Unidos un inventario dedicado con base en los Estados Unidos que cubre 13 productos de fluidos IV críticos. Esta asociación refuerza la atención del mercado a la resiliencia de la cadena de suministro para los sistemas de administración de fluidos tras las interrupciones del huracán Helene a finales de 2024.
- Septiembre de 2025: TSC Life recibió la autorización FDA 510(k) de los Estados Unidos para el Sistema Fluido AirGuard, un calentador de sangre y fluidos IV de flujo moderado a alto capaz de suministrar hasta 800 mL/min, o 48 L/hr. El sistema cuenta con detección automática de aire y pinzamiento de la línea IV para prevenir la embolia aérea relacionada con la desgasificación.
- Septiembre de 2025: ICU Medical recibió una nueva autorización FDA 510(k) para la cartera Clave de conectores IV sin aguja, con una nueva declaración de etiquetado que cita un 19% menor riesgo relativo de infección del torrente sanguíneo asociada a la línea central en hospitales de atención aguda con alta utilización de Clave, unificando MicroClave, NanoClave y Clave Neutron bajo una única presentación regulatoria.
Alcance del Informe del Mercado Global de Infusores Rápidos
Según el alcance del informe, un infusor rápido es un dispositivo médico especializado diseñado para administrar rápidamente grandes volúmenes de sangre, productos sanguíneos y fluidos intravenosos a pacientes que experimentan pérdida severa de sangre, shock o enfermedad crítica. Estos sistemas a menudo incorporan tecnología de calentamiento de fluidos para prevenir la hipotermia durante las transfusiones y la reanimación de emergencia. Los infusores rápidos se utilizan comúnmente en centros de trauma, quirófanos, unidades de cuidados intensivos y emergencias obstétricas para apoyar la estabilización hemodinámica oportuna.
El mercado de infusores rápidos está segmentado por tipo de producto, componente, aplicación, usuario final y geografía. Por tipo de producto, el mercado está segmentado en sistemas de infusión rápida montados en carrito, sistemas de infusión rápida portátiles y accesorios. Por componente, el mercado está segmentado en sistemas de infusor rápido y conjuntos desechables y accesorios. Por aplicación, el mercado está segmentado en trauma y atención de emergencia, anestesia, atención quirúrgica, trabajo de parto y parto, cuidados intensivos y otros. Por usuario final, el mercado está segmentado en hospitales, centros quirúrgicos ambulatorios, clínicas especializadas y otros. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también cubre los tamaños de mercado estimados y las tendencias del mercado para 17 países en las principales regiones del mundo. El informe ofrece el valor de mercado (en USD) para los segmentos anteriores.
Resumen de la segmentación
| Sistemas de Infusión Rápida Montados en Carrito |
| Sistemas de Infusión Rápida Portátiles |
| Accesorios |
| Sistemas de Infusor Rápido |
| Conjuntos Desechables y Accesorios |
| Trauma y Atención de Emergencia |
| Anestesia |
| Atención Quirúrgica |
| Trabajo de Parto y Parto |
| Cuidados Intensivos |
| Otros |
| Hospitales |
| Centros Quirúrgicos Ambulatorios (CQA) |
| Clínicas Especializadas |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Sistemas de Infusión Rápida Montados en Carrito | |
| Sistemas de Infusión Rápida Portátiles | ||
| Accesorios | ||
| Por Componente | Sistemas de Infusor Rápido | |
| Conjuntos Desechables y Accesorios | ||
| Por Aplicación | Trauma y Atención de Emergencia | |
| Anestesia | ||
| Atención Quirúrgica | ||
| Trabajo de Parto y Parto | ||
| Cuidados Intensivos | ||
| Otros | ||
| Por Usuario Final | Hospitales | |
| Centros Quirúrgicos Ambulatorios (CQA) | ||
| Clínicas Especializadas | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del sector de infusores rápidos para 2032?
Se proyecta que el mercado de infusores rápidos alcance los 1,78 mil millones de USD para 2032, creciendo a una CAGR del 6,72% desde 2027.
¿Qué formato de producto de infusor rápido tiene la mayor participación?
Los sistemas montados en carrito tienen la mayor participación de producto con el 72,58% en 2026, ya que se utilizan ampliamente en quirófanos y salas de trauma.
¿Qué aplicación se espera que crezca más rápido para los dispositivos de infusión rápida?
Se proyecta que el trabajo de parto y el parto crezcan a una CAGR del 8,21% hasta 2032, respaldado por los protocolos de hemorragia posparto y las necesidades de administración rápida de fluidos.
¿Por qué son relevantes los centros quirúrgicos ambulatorios para los proveedores de infusión rápida?
Se proyecta que los centros quirúrgicos ambulatorios crezcan a una CAGR del 8,58% hasta 2032, ya que procedimientos ambulatorios más complejos crean demanda de equipos compactos de gestión de fluidos.
¿Qué región se espera que crezca más rápido en equipos de infusión rápida?
Se espera que Asia-Pacífico crezca a una CAGR del 9,43% hasta 2032, respaldado por la modernización de la atención médica, la demanda quirúrgica y el envejecimiento de las poblaciones.
¿Qué limita una adopción más amplia de los sistemas de infusor rápido?
Los altos costos de equipos y mantenimiento, los menores volúmenes de procedimientos en instalaciones más pequeñas y los requisitos de conjuntos desechables propietarios pueden limitar la adopción.