
Tamanho e Participação do Mercado do Ecossistema de Aplicações do Controlador Inteligente RAN
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.02 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.12 Bilhões de dólares |
| Growth Rate (2026 - 2030) | 54.98 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado do Ecossistema de Aplicações do Controlador Inteligente RAN por Mordor Intelligence
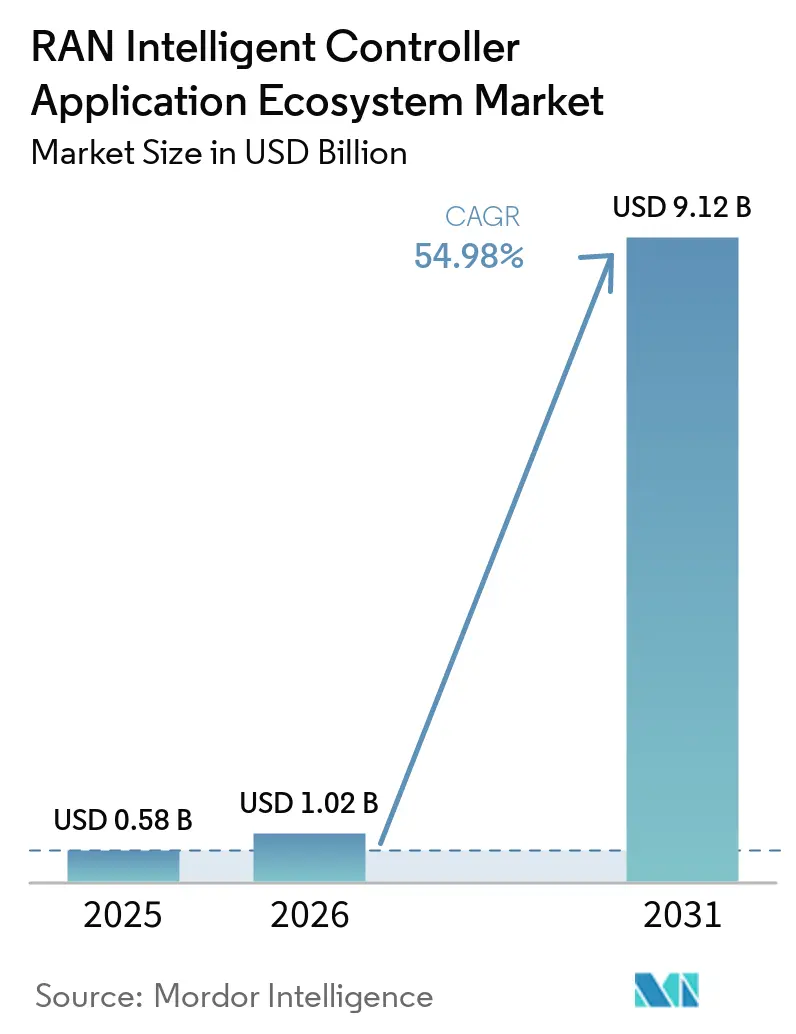
O tamanho do mercado do ecossistema de aplicações do controlador inteligente RAN foi avaliado em 0,58 bilhões de USD em 2025 e estima-se que cresça de 1,02 bilhões de USD em 2026 para atingir 9,12 bilhões de USD até 2031, a um CAGR de 54,98% durante o período de previsão 2026-2031. O mercado do ecossistema de aplicações do controlador inteligente RAN está evoluindo de um conceito orientado por padrões para implantações em produção que suportam o gerenciamento automatizado de redes 5G e Open RAN. A versão 5 das especificações O-RAN reduziu a incerteza em torno dos fluxos de trabalho de inteligência artificial e aprendizado de máquina, enquanto a adoção de padrões norte-americanos forneceu aos operadores requisitos de interoperabilidade mais claros para aquisição. A demanda está centrada no controle de malha fechada para melhorar o desempenho da rede e reduzir o consumo de energia nos parques existentes de 4G, 5G e Open RAN. O mercado do ecossistema de aplicações do controlador inteligente RAN também reflete uma preferência prática por implantações estáveis lideradas por fornecedores, mesmo onde os operadores desejam maior variedade de aplicações ao longo do tempo. Isso confere vantagem aos provedores de plataformas estabelecidos, enquanto os especialistas em aplicações dependem de capacidades mais amplas de teste, integração e gerenciamento de conflitos antes que as aplicações portáteis se tornem comuns.
Principais Conclusões do Relatório
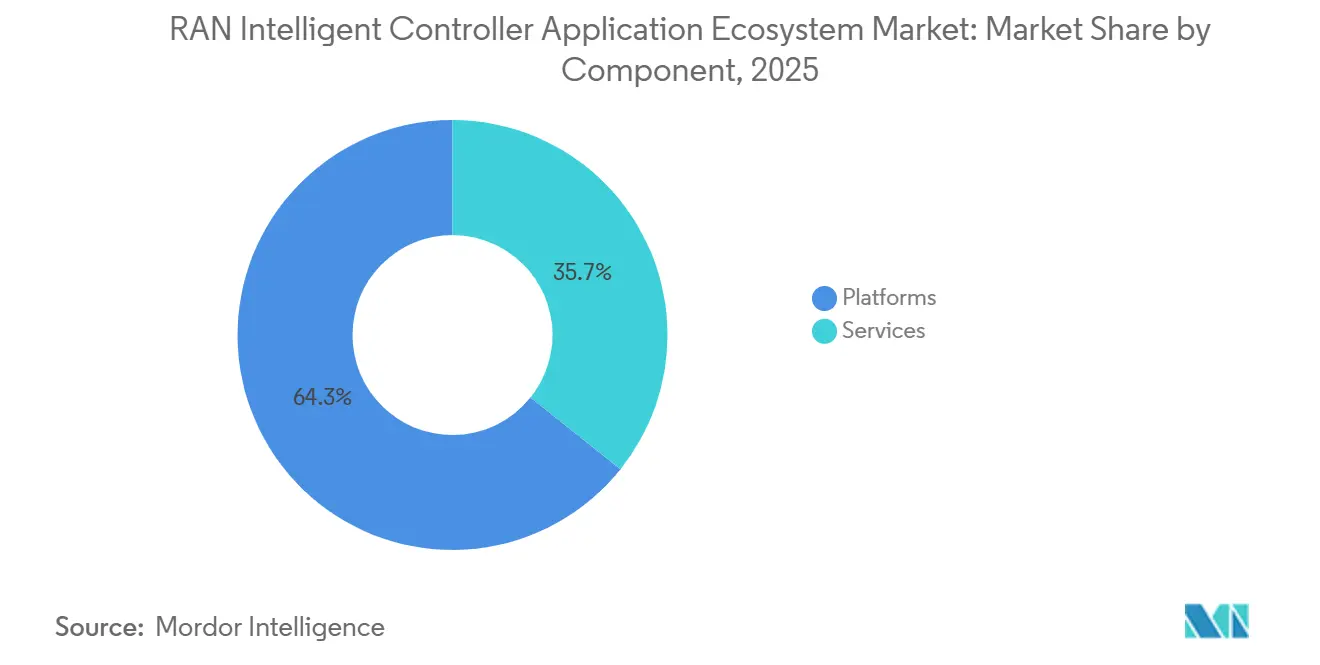
- Por componente, as plataformas detinham 64,26% da participação do mercado do ecossistema de aplicações do controlador inteligente RAN em 2025, enquanto os serviços devem expandir a um CAGR de 56,35% até 2031.
- Por função, o RIC não em tempo real detinha 69,38% do mercado do ecossistema de aplicações do controlador inteligente RAN em 2025, enquanto o RIC quase em tempo real deve crescer a um CAGR de 55,94% até 2031.
- Por tecnologia, o 5G detinha 75,54% do mercado do ecossistema de aplicações do controlador inteligente RAN em 2025, enquanto os ambientes de teste 5G-Avançado e 6G devem expandir a um CAGR de 55,47% até 2031.
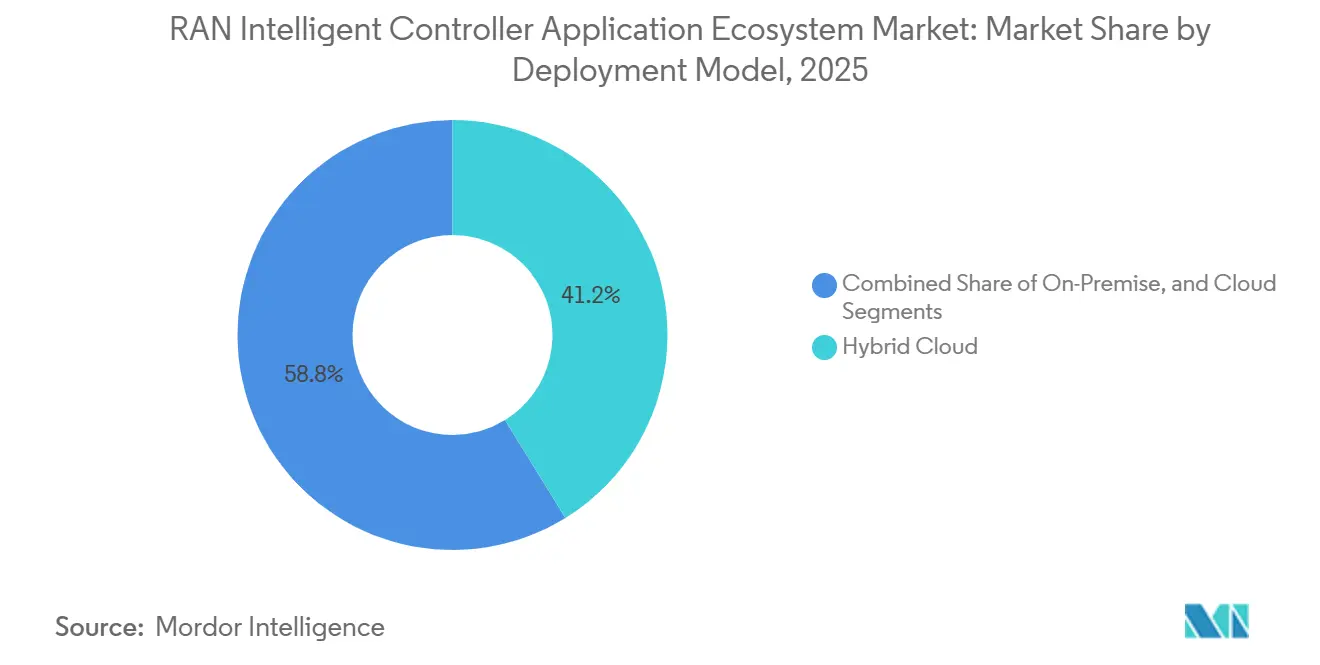
- Por modelo de implantação, a nuvem híbrida detinha 41,20% do mercado em 2025, enquanto as implantações em nuvem devem crescer a um CAGR de 55,83% até 2031.
- Por usuário final, as operadoras de redes móveis detinham 73,15% do mercado em 2025, enquanto os operadores de redes 5G privadas e empresariais devem crescer a um CAGR de 56,72% até 2031.
- Por geografia, a Ásia-Pacífico detinha 38,75% do mercado em 2025, enquanto o Oriente Médio deve crescer a um CAGR de 56,18% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global do Ecossistema de Aplicações do Controlador Inteligente RAN
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Comercialização do 5G e Open RAN | +12.8% | Global, com ganhos líderes na Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Demanda Crescente por Automação RAN Orientada por Inteligência Artificial | +11.2% | Global, mais forte na América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Pressão para Reduzir o Consumo de Energia do RAN | +8.5% | Global, com fatores de conformidade mais fortes na Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescente Complexidade do RAN Multifornecedor | +6.4% | Global, particularmente em mercados com ecossistemas de fornecedores diversificados | Médio prazo (2-4 anos) |
| Implantação em Produção de rApps e xApps de Terceiros | +5.2% | América do Norte, Europa e principais mercados da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Controle de Malha Fechada Baseado em RIC para Redes Privadas e Fatiamento de Rede | +4.1% | Núcleo da Ásia-Pacífico, com expansão para o Oriente Médio e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Comercialização do 5G e Open RAN
A O-RAN ALLIANCE concluiu a versão 5 em novembro de 2025 e finalizou os serviços de fluxo de trabalho de inteligência artificial e aprendizado de máquina para funções RIC não em tempo real e quase em tempo real. A versão forneceu aos operadores no mercado do ecossistema de aplicações do controlador inteligente RAN uma base técnica mais clara para a aquisição de plataformas e aplicações. A ATIS publicou as especificações correspondentes, incluindo a Arquitetura Near-RT RIC v7.00, que forneceu aos operadores norte-americanos uma referência de interoperabilidade mais clara. Esses desenvolvimentos apoiaram a adoção do RIC tanto em redes existentes quanto em novas instalações Open RAN. A implantação em redes existentes pode ampliar a base de clientes endereçável, pois os operadores não precisam substituir toda a sua rede de rádio antes de introduzir aplicações de automação. A principal oportunidade de curto prazo está, portanto, vinculada a redes que já operam infraestrutura 4G ou 5G e precisam de um caminho incremental para a automação.
Demanda Crescente por Automação RAN Orientada por Inteligência Artificial
O mercado do ecossistema de aplicações do controlador inteligente RAN está ganhando impulso à medida que os operadores migram de regras de rede estáticas para controle automatizado que responde às condições variáveis da rede. A Mavenir reportou ganhos de KPI relacionados à mobilidade acima de 40% com agentes de inteligência artificial baseados em aprendizado por reforço profundo em implantações 5G não autônomas em produção em mais de 25 sites por operadora no Sul da Ásia.[1]Mavenir, "Agentes de IA do Serviço de Inteligência de Rede da Mavenir Entregam Ganhos de 40% em KPI de Mobilidade em Redes 5G Não Autônomas," Mavenir, mavenir.com As aplicações foram executadas em CPUs padrão, o que reduziu a necessidade de infraestrutura dedicada de GPU. Essa abordagem pode tornar a automação avançada mais acessível a operadores que não mantêm infraestrutura extensiva de inteligência artificial. A entrega de rApps hospedados na nuvem também pode transformar a otimização de rede de uma aquisição de capital em um serviço gerenciado recorrente. A arquitetura mantém o controle sensível ao tempo mais próximo da rede, enquanto transfere o treinamento de modelos e algumas análises para recursos em nuvem, potencialmente reformulando as relações entre operadores e provedores de nuvem.
Pressão para Reduzir o Consumo de Energia do RAN
O gerenciamento de energia é um impulsionador fundamental para os operadores no mercado do ecossistema de aplicações do controlador inteligente RAN adotarem a automação baseada em RIC, pois os equipamentos RAN representaram 80% do consumo de energia das redes móveis na avaliação de 2025 da Rakuten Mobile. A Rakuten Mobile implantou uma plataforma RIC com tecnologia de inteligência artificial em toda a sua rede Open RAN 4G e 5G japonesa em maio de 2025 para suportar a previsão de tráfego e a utilização dinâmica de estações base. A empresa recebeu a validação de Nível 4 de Autonomia do TM Forum para Otimização de Eficiência Energética do RAN em fevereiro de 2026. Um estudo do IEEE de 2026 constatou que rApps de economia de energia nativas de inteligência artificial em malha fechada podem alcançar até 19,5% de economia de energia sem reduzir a qualidade do serviço. Esses resultados apoiam o investimento onde os operadores enfrentam custos de eletricidade mais elevados e requisitos formais de relatórios de energia. As obrigações de conformidade europeias podem tornar a automação focada em energia relevante mesmo quando os gastos mais amplos com redes estão sob pressão.
Crescente Complexidade do RAN Multifornecedor
O mercado do ecossistema de aplicações do controlador inteligente RAN se beneficia diretamente da necessidade de gerenciar redes que integram equipamentos, software e interfaces de múltiplos fornecedores. A NTT DOCOMO documentou diferenças na interpretação de especificações, incompatibilidades de versões e incompatibilidades de recursos opcionais em sua experiência publicada com a implantação nacional de RAN inteligente. Esses problemas podem aumentar o esforço operacional, mas também criam um caso claro para uma camada de orquestração comum. O teste de 5G Local da NTT East em março de 2026 envolveu 26 empresas e reportou 65% de redução de energia sob certas condições de teste por meio da otimização de potência de transmissão controlada por RIC. Os operadores podem usar uma camada de gerenciamento e orquestração de serviços para gerenciar a transição entre o RAN legado e o Open RAN, em vez de aguardar uma arquitetura de rede uniforme. Isso torna as implantações heterogêneas uma fonte contínua de demanda até 2028.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Lacunas de Interoperabilidade entre Interfaces RAN Legadas e O-RAN | -4.2% | Global, mais agudo na América do Norte e Europa onde os ambientes multifornecedor são avançados | Curto prazo (≤ 2 anos) |
| Preocupações com Segurança, Privacidade e Governança de Automação | -3.4% | Global, com influência regulatória mais forte na Europa e América do Norte | Médio prazo (2-4 anos) |
| Disponibilidade Comercial Limitada de xApps e rApps Portáteis | -2.1% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Políticas de Controle Conflitantes entre Aplicações Co-Localizadas | -1.5% | Global, intensificando-se à medida que os ecossistemas de xApps escalam | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Lacunas de Interoperabilidade entre Interfaces RAN Legadas e O-RAN
As especificações Open RAN amadureceram, mas as equipes de implantação do ecossistema de aplicações do controlador inteligente RAN ainda enfrentam problemas de integração que prolongam os cronogramas dos projetos e aumentam os custos de integração de sistemas. O Instituto de Ciências de Telecomunicações da NTIA reportou que os eventos de integração podem expor problemas de configuração de temporizadores, diferenças no tratamento de mensagens, incompatibilidades de taxa de bits e incompatibilidades de versões de padrões. A ATIS também observou que as escolhas de implementação em arquitetura, funcionalidade e desempenho podem complicar a interoperabilidade. Esses problemas impõem um ônus substancial às equipes de integração dos operadores. Alguns operadores podem retornar a um arranjo de RIC, orquestração e RAN de fornecedor único após um trabalho de integração difícil. Isso pode favorecer grandes fornecedores de infraestrutura e limitar a oportunidade imediata para fornecedores de aplicações que dependem de portabilidade entre plataformas.
Preocupações com Segurança, Privacidade e Governança de Automação
A desagregação do Open RAN pode ampliar a exposição de segurança do gerenciamento de rede, pois os xApps podem acessar funções RIC quase em tempo real por meio da interface E2. Um estudo revisado por pares de 2024 identificou fraquezas de controle de acesso nas implementações atuais do O-RAN e descreveu como um xApp malicioso poderia afetar os nós E2. O Relatório de Segurança do Open RAN do Quad também identificou riscos de ataques de envenenamento de dados contra funções de inteligência artificial e aprendizado de máquina usadas no controle de malha fechada. A versão 5 introduziu uma estrutura de Arquitetura de Confiança Zero e TLS 1.x obrigatório na maioria das interfaces O-RAN. A verificação da integridade do modelo de inteligência artificial no nível da aplicação permanece menos madura do que os requisitos de segurança de interface. Isso pode retardar os ciclos de aprovação para operadores governamentais e empresariais com requisitos rigorosos de risco e governança de dados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: Serviços se Expandem Junto com o Investimento em Plataformas
As plataformas detinham 64,26% do mercado do ecossistema de aplicações do controlador inteligente RAN em 2025, refletindo os gastos iniciais dos operadores com o software RIC não em tempo real e quase em tempo real que suporta a implantação posterior de aplicações. Os operadores precisam adquirir, integrar e validar essa plataforma com sua camada de gerenciamento e orquestração de serviços antes de implantar rApps ou xApps em escala. Esse requisito coloca os fornecedores de plataformas no centro dos engajamentos iniciais e torna o software fundamental o principal ponto de receita durante a fase de construção. A demanda por plataformas também reflete a necessidade de gerenciar fluxos de trabalho de aplicações, políticas e dados operacionais em um ambiente de rede em produção. O setor do ecossistema de aplicações do controlador inteligente RAN, portanto, permaneceu centrado em software fundamental em 2025.
Os serviços devem crescer a um CAGR de 56,35% até 2031, pois a otimização contínua pode ser entregue por meio de uma assinatura em vez de um grande contrato de plataforma antecipado. Os serviços gerenciados podem reduzir as barreiras de entrada para operadores que não mantêm infraestrutura dedicada de inteligência artificial, ao mesmo tempo em que movem os gastos para acordos recorrentes. Esse modelo de entrega pode fornecer otimização contínua sem exigir que o operador opere toda a infraestrutura de suporte internamente. Seu uso dependerá de uma integração confiável com a plataforma que controla o ambiente de rede. Até que os rApps portáteis alcancem amplo uso comercial, uma parcela substancial da receita de serviços provavelmente permanecerá dentro de ecossistemas específicos de plataformas.


Por Função: RIC Quase em Tempo Real Avança com Casos de Uso de Baixa Latência
O RIC não em tempo real representou 69,38% do mercado do ecossistema de aplicações do controlador inteligente RAN em 2025, pois os operadores favoreceram a automação baseada em políticas para funções que operam acima do limiar de controle de 1 segundo. O segmento ofereceu um ponto de partida de menor complexidade para o investimento inicial em RIC e uma forma de introduzir aplicações de automação gradualmente por meio de interfaces padrão. A Rakuten Mobile integrou rApps de terceiros em seu ambiente RIC não em tempo real por meio de uma implantação nacional em fevereiro de 2026. Essa implantação indica por que as funções não em tempo real permanecem na liderança de curto prazo, mesmo enquanto os operadores avaliam casos de uso de controle mais exigentes. Ela também fornece aos fornecedores um ambiente comercial para automação de políticas, integração de aplicações e aprendizado operacional.
O RIC quase em tempo real deve crescer a um CAGR de 55,94% até 2031 porque suporta controle sub-segundo para direcionamento de tráfego, mitigação de interferência e aplicação de fatias de rede. Essas funções não podem ser atendidas apenas por arquiteturas não em tempo real, tornando o segmento cada vez mais relevante à medida que os requisitos de automação se tornam mais sensíveis ao tempo. A NEC desenvolveu uma plataforma RIC quase em tempo real em conformidade com a O-RAN ALLIANCE para RAN virtualizado em fevereiro de 2025, incluindo balanceamento de carga e controle de fatia baseado em acordo de nível de serviço por meio da interface E2.[2]NEC Corporation, "A NEC Desenvolve RIC Quase em Tempo Real para Aprimorar a Funcionalidade do 5G vRAN," NEC Corporation, nec.com A versão 5 também finalizou os fluxos de trabalho de inteligência artificial e aprendizado de máquina para APIs de RIC quase em tempo real. Essas capacidades posicionam o segmento para se beneficiar à medida que a automação de baixa latência se torna comercialmente confiável.
Por Tecnologia: 5G Permanece como Principal Base de Implantação
O 5G detinha 75,54% do mercado do ecossistema de aplicações do controlador inteligente RAN em 2025, fornecendo a base instalada para as implantações em produção de RIC mais ativas. As redes 5G comerciais em mercados como Japão e Canadá fornecem aos operadores um ambiente imediato para avaliar aplicações de automação. Sua escala conecta a demanda por RIC à modernização de redes em produção, e não apenas a programas de pesquisa ou novas construções de rede. Os parques 5G existentes também oferecem aos provedores de plataformas oportunidades para suportar gerenciamento de energia, controle de tráfego e melhoria da qualidade do serviço. O 5G provavelmente permanecerá como a principal base comercial à medida que os operadores ampliam seus casos de uso de automação.
Os ambientes de teste 5G-Avançado e 6G devem crescer a um CAGR de 55,47% até 2031, apoiados por programas de pesquisa que tratam a arquitetura RIC de próxima geração como uma capacidade técnica importante. O Projeto de Plataforma vRAN 5G-A da Coreia do Sul está desenvolvendo xApps e rApps padronizados para interoperabilidade Open RAN. Um estudo de 2026 apresentou uma estrutura de desenvolvimento e validação para rApps de inteligência artificial e aprendizado de máquina em ambientes RIC não em tempo real em conformidade com padrões. Esse trabalho aborda a lacuna entre um protótipo funcional e uma aplicação pronta para produção, enquanto o 4G permanece relevante onde os operadores usam camadas de orquestração unificadas para buscar economias de energia antes de concluir uma transição para 5G. O ambiente de geração mista resultante amplia o alcance das redes que os fornecedores de RIC podem atender.
Por Modelo de Implantação: Arquiteturas Híbridas Lideram a Adoção Atual
A nuvem híbrida representou 41,20% do mercado do ecossistema de aplicações do controlador inteligente RAN em 2025, combinando nós RIC quase em tempo real locais para controle sensível à latência com funções RIC não em tempo real e orquestração baseadas em nuvem. Esse arranjo equilibra as necessidades de tempo de resposta com recursos de nuvem para análises e treinamento de modelos, e pode se adequar a operadores que estão modernizando sistemas legados enquanto adotam novas capacidades de nuvem. Ele permite que os operadores mantenham controle direto das operações de rede sensíveis ao tempo enquanto usam recursos remotos para funções menos críticas em termos de tempo. A arquitetura também suporta uma transição prática quando a infraestrutura, os requisitos de segurança e a prontidão das aplicações variam em todo o parque do operador. A nuvem híbrida, portanto, permaneceu como a principal abordagem de implantação no atual período de transição.
As implantações em nuvem devem crescer a um CAGR de 55,83% até 2031, apoiadas por serviços que podem reduzir os requisitos de atualização e manutenção de hardware. A NTT DOCOMO implantou o MantaRay AutoPilot da Nokia em uma nuvem pública em junho de 2026 para otimização de rede móvel comercial, demonstrando otimização baseada em intenção e orientada por inteligência artificial na escala de uma operadora de nível 1. A nuvem pública pode suportar análises, treinamento de modelos e orquestração de aplicações, enquanto os sistemas locais permanecem relevantes para operadores governamentais, de defesa e empresariais com restrições de soberania de dados ou segurança. Essa divisão permite que o operador mantenha o controle sensível ao tempo na borda e use a capacidade de nuvem onde for operacionalmente adequado. A direção é para configurações híbridas mais desagregadas, em vez de um único modelo de implantação para cada função RIC.

Por Usuário Final: Redes Empresariais Criam um Novo Caminho de Demanda
As operadoras de redes móveis detinham 73,15% do mercado do ecossistema de aplicações do controlador inteligente RAN em 2025, apoiadas por seus ativos de espectro, escala de assinantes e recursos operacionais. A Samsung e a TELUS implantaram o primeiro RIC comercial do Canadá em setembro de 2025 com aplicações para balanceamento de carga, economia de energia e análise de KPI. A implantação mostrou como as aplicações RIC podem ser incorporadas em programas nacionais de modernização de rede de vários anos. As operadoras de redes móveis permanecerão centrais para os gastos com plataformas porque operam grandes redes e têm processos estabelecidos para integrar a automação nas operações. Sua experiência também fornece a outros usuários finais casos de referência para adoção comercial.
Os operadores de redes 5G privadas e empresariais devem crescer a um CAGR de 56,72% até 2031, pois campi de manufatura, portos e instalações logísticas podem usar o gerenciamento RAN de malha fechada no qual a conectividade afeta diretamente a atividade operacional. A Rakuten Symphony e a Celona anunciaram uma colaboração em abril de 2026 para desenvolver soluções 5G privadas baseadas em Open RAN para logística, manufatura, portos, mineração e agricultura. Os operadores governamentais e de defesa também estão considerando as capacidades do RIC para comunicações de missão crítica e aplicação de fatias. Os provedores de host neutro adicionam outro caminho de demanda, pois a ACES implantou um site de pequenas células 4G e 5G indoor de host neutro O-RAN no Oriente Médio no Distrito Financeiro Rei Abdullah em 2025.
Análise Geográfica
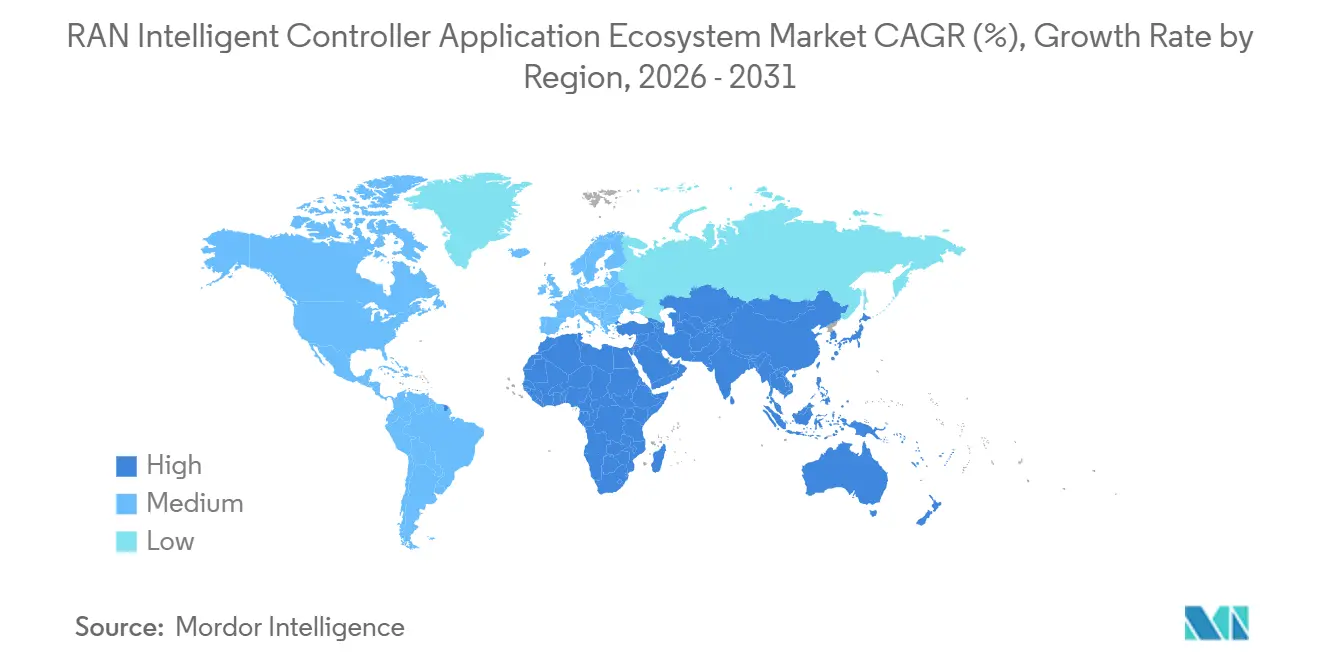
A Ásia-Pacífico detinha 38,75% do mercado do ecossistema de aplicações do controlador inteligente RAN em 2025. O Japão apoiou essa posição por meio de um ambiente Open RAN comercial maduro que inclui a rede RAN virtualizada aberta da Rakuten Mobile e a implantação nacional multifornecedor da NTT DOCOMO. A experiência de implantação da NTT DOCOMO foi publicada pela O-RAN ALLIANCE em agosto de 2025 como referência global.[3]O-RAN ALLIANCE e NTT DOCOMO, "Melhores Práticas e Lições Aprendidas com a Implantação Comercial de RAN Aberto e Inteligente pela NTT DOCOMO, Japão," O-RAN ALLIANCE, o-ran.org A Coreia do Sul apoia a atividade regional investindo em arquiteturas RIC de próxima geração. Seu Projeto de Plataforma vRAN 5G-A foca na interoperabilidade em ambientes de fornecedores heterogêneos. Índia, China, Austrália e outros mercados da Ásia-Pacífico apresentam oportunidades por meio de grandes bases de rede e atividade contínua de Open RAN. O Japão provavelmente manterá um papel de liderança até 2028, enquanto a Coreia do Sul está posicionada para um forte crescimento no nível de rede à medida que os padrões 5G-Avançado avançam.
A América do Norte e a Europa impulsionaram investimentos substanciais em RIC até 2025. Os Estados Unidos apoiaram a atividade norte-americana por meio de implantações da AT&T e da Verizon, enquanto a TELUS forneceu um exemplo comercial canadense. A Verizon integrou o Gerenciador de Economia de Energia com tecnologia de inteligência artificial da Samsung com o RIC Dragonwing da Qualcomm em sua rede comercial em 2025. Isso mostrou que a implantação de aplicações multifornecedor pode ser alcançada em um ambiente de operadora de nível 1. A Europa está avançando em direção a uma adoção mais ampla do Open RAN, embora muitos operadores continuem a gerenciar uma combinação de infraestrutura legada e aberta. A América do Sul permanece uma região de adoção inicial.
O Oriente Médio deve crescer a um CAGR de 56,18% até 2031, a taxa regional mais rápida no mercado do ecossistema de aplicações do controlador inteligente RAN. A Arábia Saudita e os Emirados Árabes Unidos vinculam o investimento em infraestrutura digital a objetivos econômicos nacionais, apoiando a atividade de Open RAN e automação orientada por inteligência artificial. A África teve a menor presença regional, com África do Sul e Egito em um estágio inicial de exploração do Open RAN. O impulso comercial do Oriente Médio pode encorajar a aquisição entre operadores focados na África que compartilham relacionamentos com fornecedores e arranjos de financiamento na região mais ampla.

Cenário Competitivo
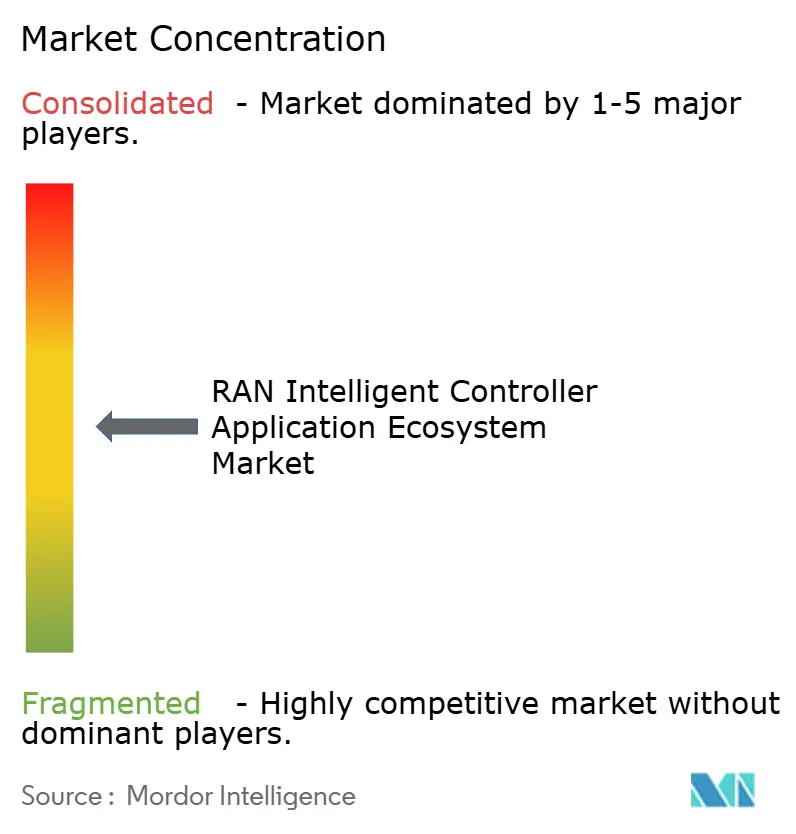
O mercado do ecossistema de aplicações do controlador inteligente RAN é moderadamente concentrado no nível de plataformas e fragmentado no nível de aplicações. Ericsson, Nokia e Samsung Electronics lideram implantações de plataformas para operadoras de redes móveis em grande escala por meio de relacionamentos estabelecidos com RAN e pilhas de orquestração integradas. Sua abordagem pode reduzir o risco de integração para os operadores, ao mesmo tempo em que preserva a concentração de fornecedores em sistemas destinados a suportar uma interoperabilidade mais ampla. Ericsson e Nokia anunciaram uma adesão mútua ao ecossistema em março de 2026, permitindo que rApps construídos para a plataforma de qualquer uma das empresas sejam executados na plataforma da outra por meio da interface R1.
Mavenir, Rakuten Symphony e Accelleran ocupam funções relevantes de nível intermediário por meio de software nativo de inteligência artificial, experiência com operadoras e plataformas empresariais em conformidade com Open RAN. Especialistas menores, incluindo AirHop Communications, RIMEDO Labs, BubbleRAN, Net AI e Aira Technologies, focam em aplicações e ferramentas que atendem a necessidades específicas de rede. Sua posição comercial depende fortemente do acesso aos ecossistemas de fornecedores de plataformas, em vez de relacionamentos diretos com operadores. O ATIS RICARCH v7.00 criou uma estrutura de interoperabilidade que suporta a aquisição de aplicações de terceiros certificadas. Isso pode suportar um mercado de rApps mais estruturado ao longo do tempo.[4]ATIS, "Especificações da O-RAN ALLIANCE Publicadas como Padrões ATIS," ATIS, atis.org O setor do ecossistema de aplicações do controlador inteligente RAN ainda não estabeleceu um repositório dominante para xApps e rApps certificados e prontos para produção.
A oportunidade está concentrada em aplicações 5G privadas para automação industrial, mitigação de interferência em implantações densas e gerenciamento de qualidade de serviço por meio de fatias de rede. Uma segunda oportunidade é o desenvolvimento de repositórios de modelos de inteligência artificial que possam dar aos operadores acesso a aplicações testadas sem contratos de integração sob medida. O gerenciamento de conflitos de políticas torna-se mais importante à medida que mais aplicações operam juntas em uma única plataforma. O mercado do ecossistema de aplicações do controlador inteligente RAN continuará sendo moldado pela troca entre portabilidade de aplicações e preferência dos operadores por integração de plataformas comprovada. Os grandes fornecedores provavelmente manterão vantagem onde puderem fornecer um ambiente completo de RIC, orquestração e RAN. Os especialistas em aplicações podem melhorar sua posição à medida que centros de teste, processos de certificação e métodos de gerenciamento de conflitos se desenvolvem ainda mais.
Líderes do Setor do Ecossistema de Aplicações do Controlador Inteligente RAN
-
Telefonaktiebolaget LM Ericsson
-
Nokia Corporation
-
Samsung Electronics Co., Ltd.
-
Huawei Technologies Co., Ltd.
-
ZTE Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: A NTT DOCOMO implantou o sistema de otimização de rede de inteligência artificial MantaRay AutoPilot da Nokia, a primeira implantação no Japão e a primeira rede móvel comercial do mundo otimizada por meio desse sistema em uma nuvem pública, com vigência a partir de 19 de junho de 2026. O sistema elimina o design manual de parâmetros usando especificações de intenção orientadas por inteligência artificial e executa ciclos completos de otimização em apenas 15 minutos.
- Abril de 2026: A Rakuten Symphony e a Celona anunciaram uma colaboração para desenvolver soluções 5G privadas baseadas em Open RAN de ponta a ponta para clientes empresariais, combinando a infraestrutura nativa de nuvem da Rakuten Symphony com a plataforma 5G LAN empresarial da Celona para os setores de logística, manufatura, portos, mineração e agricultura.
- Março de 2026: Ericsson e Nokia anunciaram adesão mútua ao ecossistema de automação. A Ericsson aderiu ao SMO Marketplace da Nokia e a Nokia aderiu ao Ecossistema de rApp da Ericsson, permitindo que rApps de ambas as empresas sejam executados nas plataformas uma da outra por meio da interface R1 padronizada e visando a progressão em direção à autonomia de rede de Nível 4.
- Março de 2026: A NTT East lançou o Relatório de Demonstração Conjunta Versão 2.0 para o Projeto de Otimização de 5G Local do Japão, documentando o primeiro teste de conectividade multifornecedor de RIC 5G privado divulgado publicamente no país, envolvendo 26 empresas. A otimização de potência de transmissão RAN controlada por RIC alcançou uma redução de 65% na potência sob certas condições de teste.


Escopo do Relatório Global do Mercado do Ecossistema de Aplicações do Controlador Inteligente RAN
O mercado do ecossistema de aplicações do Controlador Inteligente RAN (RIC) abrange aplicações de software, plataformas e serviços relacionados que permitem o gerenciamento inteligente, automatizado e otimizado de redes de acesso por rádio (RANs). O mercado inclui aplicações RIC quase em tempo real e não em tempo real, como xApps e rApps, que suportam otimização de rede, gerenciamento de tráfego, eficiência energética, utilização de espectro, qualidade de serviço e segurança. O relatório analisa tendências de mercado, dinâmicas competitivas, desenvolvimentos tecnológicos, modelos de implantação, usuários finais e adoção regional ao longo do período de estudo.
O Relatório do Mercado do Ecossistema de Aplicações do Controlador Inteligente RAN é Segmentado por Componente (Plataformas e Serviços), Função (RIC Não em Tempo Real e RIC Quase em Tempo Real), Tecnologia (4G, 5G e Ambientes de Teste 5G-Avançado e 6G), Modelo de Implantação (Nuvem, Local e Nuvem Híbrida), Usuário Final (Operadoras de Redes Móveis, Operadores de Redes 5G Privadas e Empresariais, Operadores de Redes Governamentais e de Defesa e Provedores de Host Neutro e Infraestrutura Compartilhada) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Plataformas |
| Serviços |
| RIC Não em Tempo Real |
| RIC Quase em Tempo Real |
| 4G |
| 5G |
| Ambientes de Teste 5G-Avançado e 6G |
| Nuvem |
| Local |
| Nuvem Híbrida |
| Operadoras de Redes Móveis |
| Operadores de Redes 5G Privadas e Empresariais |
| Operadores de Redes Governamentais e de Defesa |
| Provedores de Host Neutro e Infraestrutura Compartilhada |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Restante da África |
| Por Componente | Plataformas | |
| Serviços | ||
| Por Função | RIC Não em Tempo Real | |
| RIC Quase em Tempo Real | ||
| Por Tecnologia | 4G | |
| 5G | ||
| Ambientes de Teste 5G-Avançado e 6G | ||
| Por Modelo de Implantação | Nuvem | |
| Local | ||
| Nuvem Híbrida | ||
| Por Usuário Final | Operadoras de Redes Móveis | |
| Operadores de Redes 5G Privadas e Empresariais | ||
| Operadores de Redes Governamentais e de Defesa | ||
| Provedores de Host Neutro e Infraestrutura Compartilhada | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Restante da África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado do ecossistema de aplicações do controlador inteligente RAN?
O tamanho do mercado do ecossistema de aplicações do controlador inteligente RAN é estimado em 1,02 bilhões de USD em 2026 e previsto para atingir 9,12 bilhões de USD até 2031, a um CAGR de 54,98%.
O que está impulsionando a adoção de aplicações do controlador inteligente RAN?
No mercado do ecossistema de aplicações do controlador inteligente RAN, os operadores estão adotando aplicações RIC para automatizar o controle de rede, reduzir o consumo de energia e gerenciar redes mistas de 4G, 5G e Open RAN.
Qual componente lidera os gastos com aplicações RIC?
As plataformas lideraram os gastos com uma participação de 64,26% em 2025 porque fornecem o software fundamental para a implantação de aplicações RIC.
Por que os operadores de 5G privado são importantes para a adoção do RIC?
Os operadores de redes 5G privadas e empresariais devem crescer a um CAGR de 56,72% até 2031, à medida que os sites industriais adotam o gerenciamento automatizado de rede.
Qual região está crescendo mais rapidamente para aplicações RIC?
O Oriente Médio deve crescer a um CAGR de 56,18% até 2031, apoiado por programas de infraestrutura digital na Arábia Saudita e nos Emirados Árabes Unidos.
Página atualizada pela última vez em:



