
Taille et Part du Marché de l'Écosystème d'Applications du Contrôleur Intelligent RAN
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.02 Milliards de dollars |
| Taille du Marché (2031) | 9.12 Milliards de dollars |
| Growth Rate (2026 - 2030) | 54.98 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de l'Écosystème d'Applications du Contrôleur Intelligent RAN par Mordor Intelligence
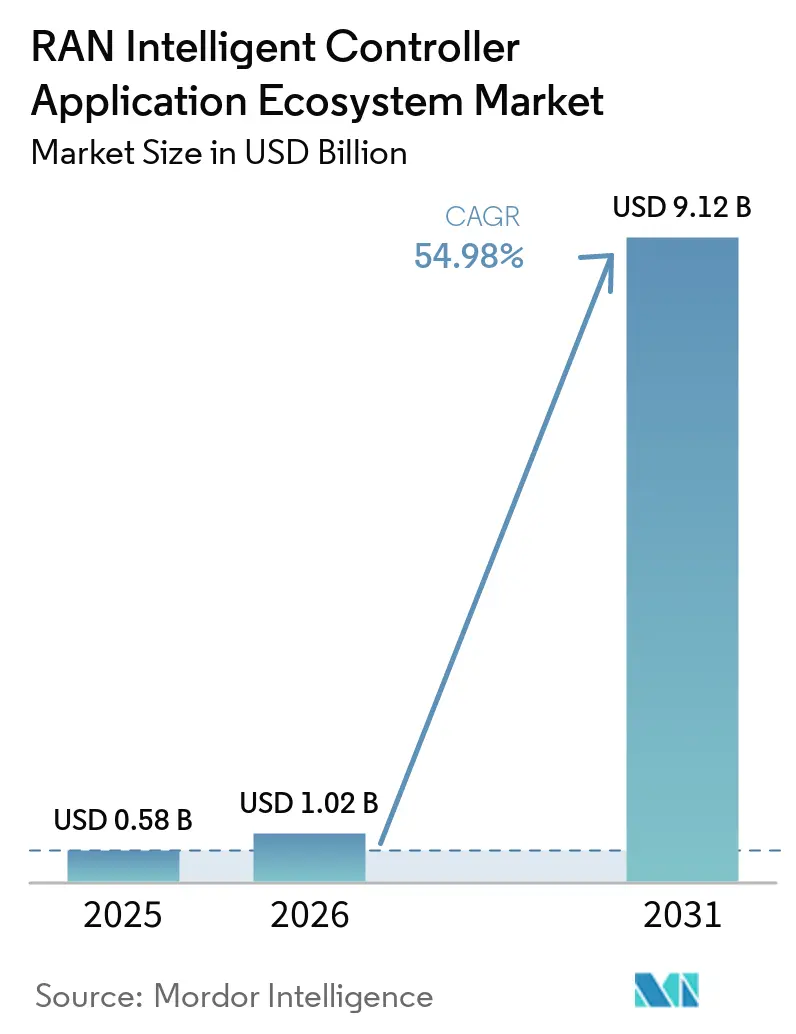
La taille du marché de l'écosystème d'applications du contrôleur intelligent RAN était évaluée à 0,58 milliard USD en 2025 et devrait croître de 1,02 milliard USD en 2026 pour atteindre 9,12 milliards USD d'ici 2031, à un CAGR de 54,98 % durant la période de prévision 2026-2031. Le marché de l'écosystème d'applications du contrôleur intelligent RAN évolue d'un concept porté par les normes vers des déploiements en production qui soutiennent la gestion automatisée des réseaux 5G et Open RAN. La version 5 des spécifications O-RAN a réduit l'incertitude autour des flux de travail d'intelligence artificielle et d'apprentissage automatique, tandis que l'adoption des normes en Amérique du Nord a fourni aux opérateurs des exigences d'interopérabilité plus claires pour les achats. La demande est centrée sur le contrôle en boucle fermée pour améliorer les performances du réseau et réduire la consommation d'énergie sur les parcs 4G, 5G et Open RAN existants. Le marché de l'écosystème d'applications du contrôleur intelligent RAN reflète également une préférence pratique pour des déploiements stables menés par les fournisseurs, même lorsque les opérateurs souhaitent davantage de choix d'applications à terme. Cela confère un avantage aux fournisseurs de plateformes établis, tandis que les spécialistes des applications dépendent de capacités plus larges de test, d'intégration et de gestion des conflits avant que les applications portables ne deviennent courantes.
Points Clés du Rapport
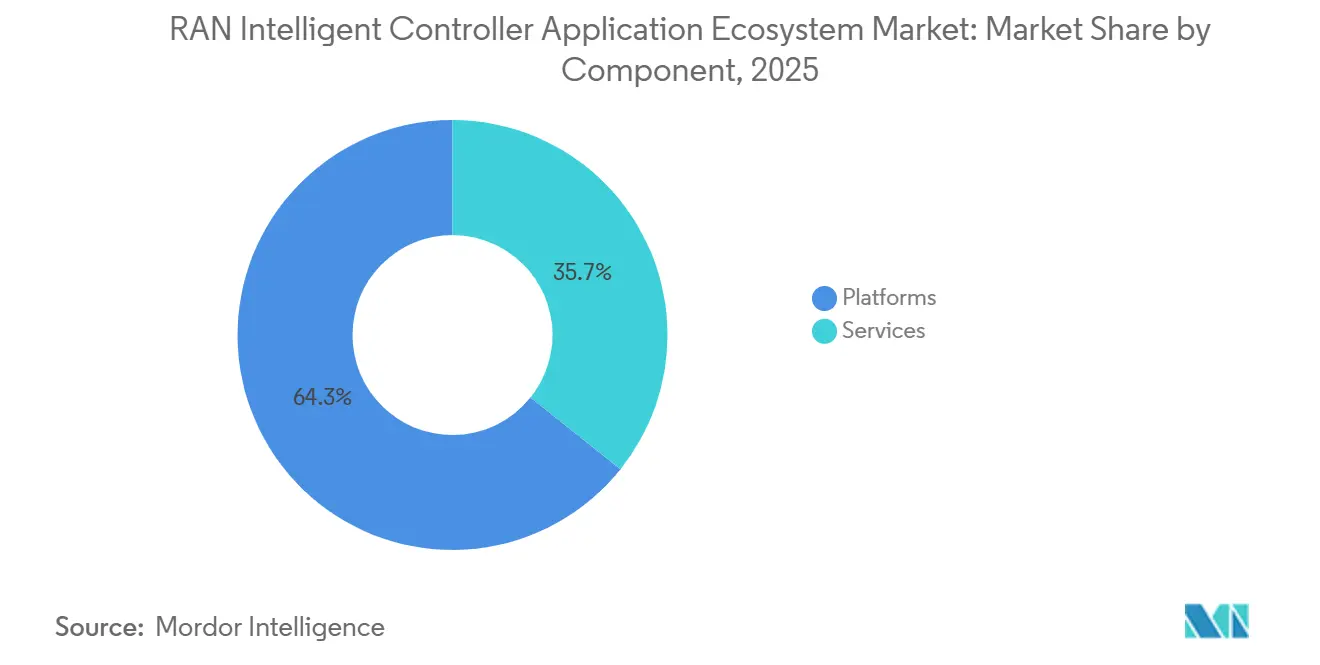
- Par composant, les plateformes détenaient 64,26 % de la part du marché de l'écosystème d'applications du contrôleur intelligent RAN en 2025, tandis que les services devraient se développer à un CAGR de 56,35 % jusqu'en 2031.
- Par fonction, le RIC non temps réel détenait 69,38 % du marché de l'écosystème d'applications du contrôleur intelligent RAN en 2025, tandis que le RIC quasi temps réel devrait croître à un CAGR de 55,94 % jusqu'en 2031.
- Par technologie, la 5G détenait 75,54 % du marché de l'écosystème d'applications du contrôleur intelligent RAN en 2025, tandis que les environnements de test 5G-Advanced et 6G devraient se développer à un CAGR de 55,47 % jusqu'en 2031.
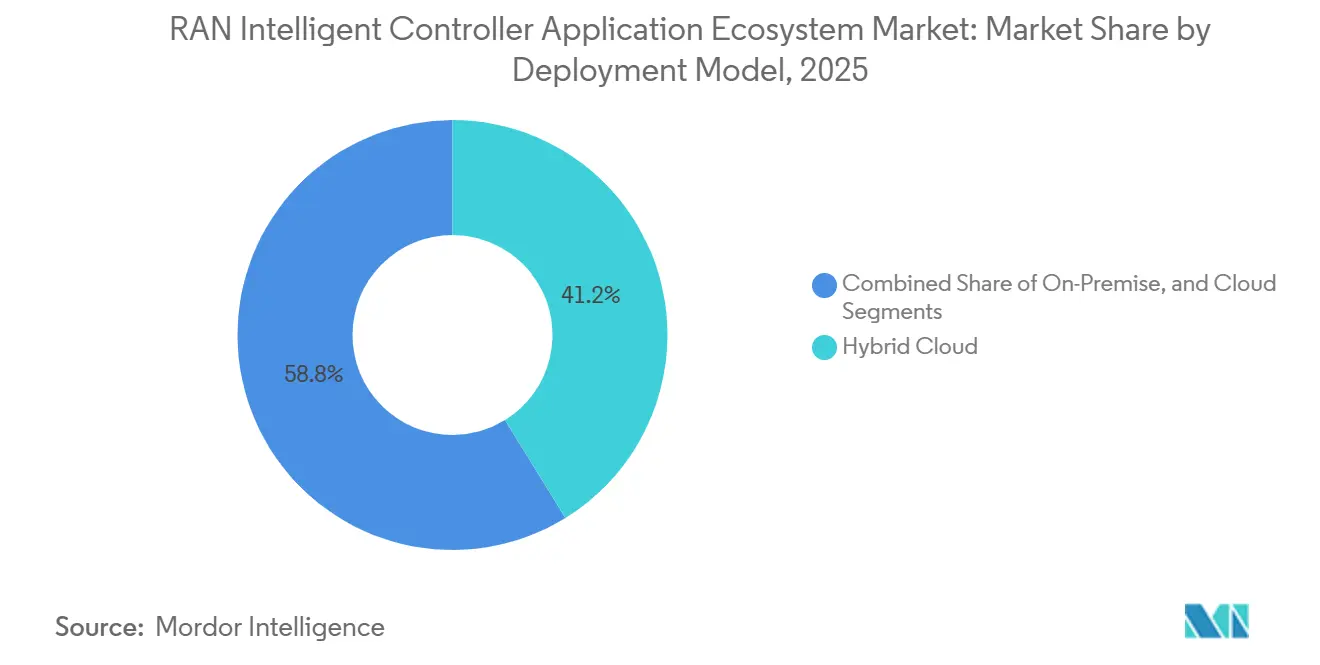
- Par modèle de déploiement, le cloud hybride détenait 41,20 % du marché en 2025, tandis que les déploiements cloud devraient croître à un CAGR de 55,83 % jusqu'en 2031.
- Par utilisateur final, les opérateurs de réseaux mobiles détenaient 73,15 % du marché en 2025, tandis que les opérateurs de réseaux 5G privés et d'entreprise devraient croître à un CAGR de 56,72 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 38,75 % du marché en 2025, tandis que le Moyen-Orient devrait croître à un CAGR de 56,18 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Mondial de l'Écosystème d'Applications du Contrôleur Intelligent RAN
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Commercialisation de la 5G et de l'Open RAN | +12.8% | Mondial, avec des gains de premier plan en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Demande Croissante d'Automatisation RAN Pilotée par l'IA | +11.2% | Mondial, plus forte en Amérique du Nord, en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Pression pour Réduire la Consommation Énergétique du RAN | +8.5% | Mondial, avec des facteurs de conformité les plus forts en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Complexité Croissante du RAN Multi-Fournisseurs | +6.4% | Mondial, en particulier sur les marchés avec des écosystèmes de fournisseurs diversifiés | Moyen terme (2-4 ans) |
| Déploiement en Production de rApps et xApps Tiers | +5.2% | Amérique du Nord, Europe et principaux marchés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Contrôle en Boucle Fermée Basé sur le RIC pour les Réseaux Privés et le Découpage Réseau | +4.1% | Cœur Asie-Pacifique, avec des retombées vers le Moyen-Orient et l'Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Commercialisation de la 5G et de l'Open RAN
L'O-RAN ALLIANCE a finalisé la version 5 en novembre 2025 et a arrêté les services de flux de travail d'intelligence artificielle et d'apprentissage automatique pour les fonctions RIC non temps réel et quasi temps réel. Cette version a fourni aux opérateurs du marché de l'écosystème d'applications du contrôleur intelligent RAN une base technique plus claire pour l'acquisition de plateformes et d'applications. L'ATIS a publié les spécifications correspondantes, notamment l'architecture Near-RT RIC v7.00, qui a fourni aux opérateurs nord-américains une référence d'interopérabilité plus claire. Ces développements ont soutenu l'adoption du RIC dans les réseaux existants et dans les nouvelles installations Open RAN. Le déploiement en environnement existant peut élargir la base de clients adressables, car les opérateurs n'ont pas besoin de remplacer l'intégralité de leur réseau radio avant d'introduire des applications d'automatisation. La principale opportunité à court terme est donc liée aux réseaux qui exploitent déjà une infrastructure 4G ou 5G et ont besoin d'une voie progressive vers l'automatisation.
Demande Croissante d'Automatisation RAN Pilotée par l'IA
Le marché de l'écosystème d'applications du contrôleur intelligent RAN gagne en dynamisme à mesure que les opérateurs passent de règles réseau statiques à un contrôle automatisé qui répond aux conditions changeantes du réseau. Mavenir a signalé des gains d'indicateurs clés de performance liés à la mobilité supérieurs à 40 % grâce à des agents d'IA basés sur l'apprentissage par renforcement profond dans des déploiements 5G non autonomes en production sur plus de 25 sites par opérateur en Asie du Sud.[1]Mavenir, "Les agents d'IA du service d'intelligence réseau de Mavenir livrent des gains de 40 % sur les indicateurs clés de performance de mobilité dans les réseaux 5G non autonomes," Mavenir, mavenir.com Les applications fonctionnaient sur des processeurs standard, ce qui a réduit le besoin d'infrastructure GPU dédiée. Cette approche peut rendre l'automatisation avancée plus accessible aux opérateurs qui ne maintiennent pas une infrastructure d'IA étendue. La livraison de rApps hébergés dans le cloud peut également faire évoluer l'optimisation du réseau d'un achat en capital vers un service géré récurrent. L'architecture maintient le contrôle sensible au temps plus proche du réseau tout en déplaçant l'entraînement des modèles et certaines analyses vers des ressources cloud, ce qui pourrait remodeler les relations entre les opérateurs et les fournisseurs de cloud.
Pression pour Réduire la Consommation Énergétique du RAN
La gestion de l'énergie est un moteur clé pour les opérateurs du marché de l'écosystème d'applications du contrôleur intelligent RAN pour adopter l'automatisation basée sur le RIC, car les équipements RAN représentaient 80 % de la consommation d'énergie du réseau mobile selon l'évaluation 2025 de Rakuten Mobile. Rakuten Mobile a déployé une plateforme RIC alimentée par l'IA sur son réseau Open RAN 4G et 5G japonais en mai 2025 pour soutenir la prédiction du trafic et l'utilisation dynamique des stations de base. La société a reçu la validation TM Forum Niveau 4 d'Autonomie pour l'Optimisation de l'Efficacité Énergétique du RAN en février 2026. Une étude IEEE de 2026 a révélé que les rApps d'économie d'énergie en boucle fermée et natifs de l'IA peuvent atteindre jusqu'à 19,5 % d'économies d'énergie sans réduire la qualité de service. Ces résultats soutiennent l'investissement là où les opérateurs font face à des coûts d'électricité plus élevés et à des exigences formelles de reporting énergétique. Les obligations de conformité européennes peuvent rendre l'automatisation axée sur l'énergie pertinente même lorsque les dépenses réseau plus larges sont sous pression.
Complexité Croissante du RAN Multi-Fournisseurs
Le marché de l'écosystème d'applications du contrôleur intelligent RAN bénéficie directement de la nécessité de gérer des réseaux qui intègrent des équipements, des logiciels et des interfaces de plusieurs fournisseurs. NTT DOCOMO a documenté des différences dans l'interprétation des spécifications, des incompatibilités de versions et des incompatibilités de fonctionnalités optionnelles dans son expérience publiée avec le déploiement national de RAN intelligent. Ces problèmes peuvent augmenter l'effort opérationnel, mais ils créent également un argument clair en faveur d'une couche d'orchestration commune. Le test Local 5G de NTT East en mars 2026 a impliqué 26 entreprises et a signalé une réduction de 65 % de la puissance dans certaines conditions de test grâce à l'optimisation de la puissance d'émission contrôlée par le RIC. Les opérateurs peuvent utiliser une couche de gestion et d'orchestration des services pour gérer la transition entre le RAN hérité et l'Open RAN plutôt que d'attendre une architecture réseau uniforme. Cela fait des déploiements hétérogènes une source continue de demande jusqu'en 2028.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Lacunes d'Interopérabilité entre le RAN Hérité et les Interfaces O-RAN | -4.2% | Mondial, plus aigu en Amérique du Nord et en Europe où les environnements multi-fournisseurs sont avancés | Court terme (≤ 2 ans) |
| Préoccupations en Matière de Sécurité, de Confidentialité et de Gouvernance de l'Automatisation | -3.4% | Mondial, avec une influence réglementaire la plus forte en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Disponibilité Commerciale Limitée de xApps et rApps Portables | -2.1% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Politiques de Contrôle Conflictuelles entre Applications Co-localisées | -1.5% | Mondial, s'intensifiant à mesure que les écosystèmes xApp se développent | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Lacunes d'Interopérabilité entre le RAN Hérité et les Interfaces O-RAN
Les spécifications Open RAN ont mûri, mais les équipes de déploiement de l'écosystème d'applications du contrôleur intelligent RAN font encore face à des problèmes d'intégration qui prolongent les calendriers de projet et augmentent les coûts d'intégration des systèmes. L'Institut des Sciences des Télécommunications de la NTIA a signalé que les événements d'intégration peuvent exposer des problèmes de configuration des minuteries, des différences de traitement des messages, des incompatibilités de débit binaire et des incompatibilités de versions de normes. L'ATIS a également noté que les choix d'implémentation en matière d'architecture, de fonctionnalité et de performance peuvent compliquer l'interopérabilité. Ces problèmes imposent une charge substantielle aux équipes d'intégration des opérateurs. Certains opérateurs peuvent revenir à un arrangement RIC, orchestration et RAN à fournisseur unique après un travail d'intégration difficile. Cela peut favoriser les grands fournisseurs d'infrastructure et limiter l'opportunité immédiate pour les fournisseurs d'applications qui dépendent de la portabilité entre les plateformes.
Préoccupations en Matière de Sécurité, de Confidentialité et de Gouvernance de l'Automatisation
La désagrégation Open RAN peut élargir l'exposition à la sécurité de la gestion du réseau, car les xApps peuvent accéder aux fonctions RIC quasi temps réel via l'interface E2. Une étude évaluée par des pairs en 2024 a identifié des faiblesses de contrôle d'accès dans les implémentations O-RAN actuelles et a décrit comment une xApp malveillante pourrait affecter les nœuds E2. Le Rapport de Sécurité Open RAN du Quad a également identifié des risques liés aux attaques d'empoisonnement des données contre les fonctions d'intelligence artificielle et d'apprentissage automatique utilisées dans le contrôle en boucle fermée. La version 5 a introduit un cadre d'architecture Zero Trust et le protocole TLS 1.x obligatoire sur la plupart des interfaces O-RAN. La vérification de l'intégrité des modèles d'IA au niveau de l'application reste moins mature que les exigences de sécurité des interfaces. Cela peut ralentir les cycles d'approbation pour les opérateurs gouvernementaux et d'entreprise ayant des exigences strictes en matière de risque et de gouvernance des données.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Composant : Les Services se Développent Parallèlement à l'Investissement dans les Plateformes
Les plateformes détenaient 64,26 % du marché de l'écosystème d'applications du contrôleur intelligent RAN en 2025, reflétant les dépenses initiales des opérateurs sur les logiciels RIC non temps réel et quasi temps réel qui soutiennent le déploiement ultérieur des applications. Les opérateurs doivent acquérir, intégrer et valider cette plateforme avec leur couche de gestion et d'orchestration des services avant de déployer des rApps ou des xApps à grande échelle. Cette exigence place les fournisseurs de plateformes au centre des engagements initiaux et fait du logiciel fondamental le principal point de revenus durant la phase de construction. La demande de plateformes reflète également la nécessité de gérer les flux de travail des applications, les politiques et les données opérationnelles dans un environnement réseau en production. Le secteur de l'écosystème d'applications du contrôleur intelligent RAN est donc resté centré sur les logiciels fondamentaux en 2025.
Les services devraient croître à un CAGR de 56,35 % jusqu'en 2031, car l'optimisation continue peut être fournie par abonnement plutôt que par un grand contrat de plateforme initial. Les services gérés peuvent abaisser les barrières à l'entrée pour les opérateurs qui ne maintiennent pas d'infrastructure d'IA dédiée, tout en faisant évoluer les dépenses vers des accords récurrents. Ce modèle de livraison peut fournir une optimisation continue sans que l'opérateur n'ait à exploiter toute l'infrastructure de support en interne. Son utilisation dépendra d'une intégration fiable avec la plateforme qui contrôle l'environnement réseau. Jusqu'à ce que les rApps portables atteignent une utilisation commerciale large, une part substantielle des revenus de services devrait rester au sein des écosystèmes spécifiques aux plateformes.


Par Fonction : Le RIC Quasi Temps Réel Progresse avec les Cas d'Usage à Faible Latence
Le RIC non temps réel représentait 69,38 % du marché de l'écosystème d'applications du contrôleur intelligent RAN en 2025, les opérateurs ayant favorisé l'automatisation basée sur les politiques pour les fonctions opérant au-dessus du seuil de contrôle d'une seconde. Le segment offrait un point de départ moins complexe pour l'investissement initial dans le RIC et un moyen d'introduire progressivement des applications d'automatisation via des interfaces standard. Rakuten Mobile a intégré des rApps tiers dans son environnement RIC non temps réel via un déploiement national en février 2026. Ce déploiement indique pourquoi les fonctions non temps réel restent en tête à court terme, même si les opérateurs évaluent des cas d'usage de contrôle plus exigeants. Il fournit également aux fournisseurs un environnement commercial pour l'automatisation des politiques, l'intégration des applications et l'apprentissage opérationnel.
Le RIC quasi temps réel devrait croître à un CAGR de 55,94 % jusqu'en 2031, car il prend en charge le contrôle sous la seconde pour la direction du trafic, l'atténuation des interférences et l'application du découpage réseau. Ces fonctions ne peuvent pas être traitées par les seules architectures non temps réel, rendant le segment de plus en plus pertinent à mesure que les exigences d'automatisation deviennent plus sensibles au temps. NEC a développé une plateforme RIC quasi temps réel conforme à l'O-RAN ALLIANCE pour le RAN virtualisé en février 2025, incluant l'équilibrage de charge et le contrôle de tranche basé sur les accords de niveau de service via l'interface E2.[2]NEC Corporation, "NEC développe un RIC quasi temps réel pour améliorer les fonctionnalités du vRAN 5G," NEC Corporation, nec.com La version 5 a également finalisé les flux de travail d'intelligence artificielle et d'apprentissage automatique pour les API RIC quasi temps réel. Ces capacités positionnent le segment pour bénéficier à mesure que l'automatisation à faible latence devient commercialement fiable.
Par Technologie : La 5G Reste la Principale Base de Déploiement
La 5G détenait 75,54 % du marché de l'écosystème d'applications du contrôleur intelligent RAN en 2025, fournissant la base installée pour les déploiements en production RIC les plus actifs. Les réseaux 5G commerciaux sur des marchés tels que le Japon et le Canada offrent aux opérateurs un environnement immédiat pour évaluer les applications d'automatisation. Leur échelle relie la demande de RIC à la modernisation des réseaux en production plutôt qu'aux seuls programmes de recherche ou aux nouvelles constructions de réseaux. Les empreintes 5G existantes offrent également aux fournisseurs de plateformes des opportunités de soutenir la gestion de l'énergie, le contrôle du trafic et l'amélioration de la qualité de service. La 5G devrait rester la principale base commerciale à mesure que les opérateurs augmentent leurs cas d'usage d'automatisation.
Les environnements de test 5G-Advanced et 6G devraient croître à un CAGR de 55,47 % jusqu'en 2031, soutenus par des programmes de recherche qui traitent l'architecture RIC de nouvelle génération comme une capacité technique importante. Le projet de plateforme vRAN 5G-A de la Corée du Sud développe des xApps et des rApps standardisés pour l'interopérabilité Open RAN. Une étude de 2026 a présenté un cadre de développement et de validation pour les rApps d'intelligence artificielle et d'apprentissage automatique dans des environnements RIC non temps réel conformes aux normes. Ces travaux comblent l'écart entre un prototype fonctionnel et une application prête pour la production, tandis que la 4G reste pertinente là où les opérateurs utilisent des couches d'orchestration unifiées pour rechercher des économies d'énergie avant de finaliser une transition vers la 5G. L'environnement multi-générations qui en résulte élargit la gamme de réseaux que les fournisseurs de RIC peuvent adresser.
Par Modèle de Déploiement : Les Architectures Hybrides Dominent l'Adoption Actuelle
Le cloud hybride représentait 41,20 % du marché de l'écosystème d'applications du contrôleur intelligent RAN en 2025, combinant des nœuds RIC quasi temps réel sur site pour le contrôle sensible à la latence avec des fonctions RIC non temps réel et d'orchestration basées sur le cloud. Cet arrangement équilibre les besoins en temps de réponse avec les ressources cloud pour l'analyse et l'entraînement des modèles, et peut convenir aux opérateurs qui modernisent les systèmes hérités tout en adoptant de nouvelles capacités cloud. Il permet aux opérateurs de conserver un contrôle direct des opérations réseau sensibles au temps tout en utilisant des ressources distantes pour les fonctions moins critiques en termes de temps. L'architecture soutient également une transition pratique lorsque l'infrastructure, les exigences de sécurité et la maturité des applications varient au sein du parc de l'opérateur. Le cloud hybride est donc resté l'approche de déploiement dominante durant la période de transition actuelle.
Les déploiements cloud devraient croître à un CAGR de 55,83 % jusqu'en 2031, soutenus par des services qui peuvent réduire les besoins de renouvellement du matériel et de maintenance. NTT DOCOMO a déployé le MantaRay AutoPilot de Nokia sur un cloud public en juin 2026 pour l'optimisation commerciale du réseau mobile, démontrant une optimisation pilotée par l'IA et basée sur les intentions à l'échelle d'un opérateur de niveau 1. Le cloud public peut soutenir l'analyse, l'entraînement des modèles et l'orchestration des applications, tandis que les systèmes sur site restent pertinents pour les opérateurs gouvernementaux, de défense et d'entreprise ayant des restrictions de souveraineté des données ou de sécurité. Cette division permet à l'opérateur de conserver le contrôle sensible au temps en périphérie et d'utiliser la capacité cloud là où elle est opérationnellement appropriée. La direction de l'évolution va vers des configurations hybrides plus désagrégées plutôt que vers un modèle de déploiement unique pour chaque fonction RIC.

Par Utilisateur Final : Les Réseaux d'Entreprise Créent une Nouvelle Voie de Demande
Les opérateurs de réseaux mobiles détenaient 73,15 % du marché de l'écosystème d'applications du contrôleur intelligent RAN en 2025, soutenus par leurs actifs spectraux, leur échelle d'abonnés et leurs ressources opérationnelles. Samsung et TELUS ont déployé le premier RIC commercial du Canada en septembre 2025 avec des applications pour l'équilibrage de charge, les économies d'énergie et l'analyse des indicateurs clés de performance. Le déploiement a montré comment les applications RIC peuvent être intégrées dans des programmes pluriannuels de modernisation des réseaux nationaux. Les opérateurs de réseaux mobiles resteront au cœur des dépenses en plateformes car ils exploitent de grands réseaux et ont établi des processus pour intégrer l'automatisation dans les opérations. Leur expérience fournit également à d'autres utilisateurs finaux des cas de référence pour l'adoption commerciale.
Les opérateurs de réseaux 5G privés et d'entreprise devraient croître à un CAGR de 56,72 % jusqu'en 2031, car les campus de fabrication, les ports et les installations logistiques peuvent utiliser la gestion RAN en boucle fermée dans laquelle la connectivité affecte directement l'activité opérationnelle. Rakuten Symphony et Celona ont annoncé une collaboration en avril 2026 pour développer des solutions 5G privées basées sur l'Open RAN pour la logistique, la fabrication, les ports, l'exploitation minière et l'agriculture. Les opérateurs gouvernementaux et de défense envisagent également les capacités RIC pour les communications critiques et l'application du découpage réseau. Les fournisseurs d'hôtes neutres ajoutent une autre voie de demande, ACES ayant déployé un site de petites cellules 4G et 5G intérieur O-RAN à hôte neutre au Moyen-Orient au King Abdullah Financial District en 2025.
Analyse Géographique
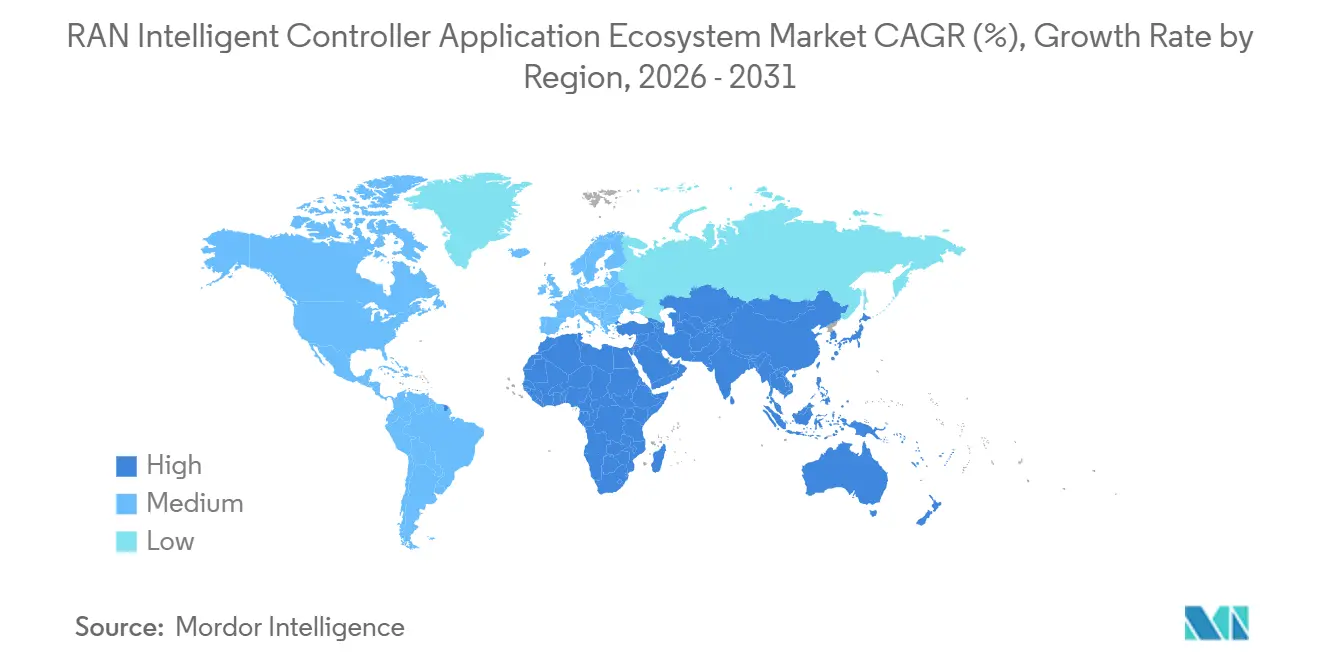
L'Asie-Pacifique détenait 38,75 % du marché de l'écosystème d'applications du contrôleur intelligent RAN en 2025. Le Japon a soutenu cette position grâce à un environnement Open RAN commercial mature qui comprend le réseau RAN virtualisé ouvert de Rakuten Mobile et le déploiement national multi-fournisseurs de NTT DOCOMO. L'expérience de déploiement de NTT DOCOMO a été publiée par l'O-RAN ALLIANCE en août 2025 comme référence mondiale.[3]O-RAN ALLIANCE et NTT DOCOMO, "Meilleures pratiques et leçons apprises du déploiement commercial de RAN ouvert et intelligent par NTT DOCOMO, Japon," O-RAN ALLIANCE, o-ran.org La Corée du Sud soutient l'activité régionale en investissant dans des architectures RIC de nouvelle génération. Son projet de plateforme vRAN 5G-A se concentre sur l'interopérabilité dans des environnements de fournisseurs hétérogènes. L'Inde, la Chine, l'Australie et d'autres marchés d'Asie-Pacifique présentent des opportunités grâce à de grandes bases de réseaux et à une activité Open RAN en cours. Le Japon devrait conserver un rôle de premier plan jusqu'en 2028, tandis que la Corée du Sud est positionnée pour une forte croissance au niveau du réseau à mesure que les normes 5G-Advanced progressent.
L'Amérique du Nord et l'Europe ont généré des investissements RIC substantiels jusqu'en 2025. Les États-Unis ont soutenu l'activité nord-américaine grâce aux déploiements d'AT&T et de Verizon, tandis que TELUS a fourni un exemple commercial canadien. Verizon a intégré le gestionnaire d'économies d'énergie alimenté par l'IA de Samsung avec le RIC Dragonwing de Qualcomm dans son réseau commercial en 2025. Cela a montré que le déploiement d'applications multi-fournisseurs peut être réalisé dans un contexte d'opérateur de niveau 1. L'Europe évolue vers une adoption plus large de l'Open RAN, bien que de nombreux opérateurs continuent de gérer un mélange d'infrastructure héritée et ouverte. L'Amérique du Sud reste une région d'adoption précoce.
Le Moyen-Orient devrait croître à un CAGR de 56,18 % jusqu'en 2031, le taux régional le plus rapide du marché de l'écosystème d'applications du contrôleur intelligent RAN. L'Arabie Saoudite et les Émirats Arabes Unis lient l'investissement dans les infrastructures numériques aux objectifs économiques nationaux, soutenant l'activité Open RAN et d'automatisation pilotée par l'IA. L'Afrique avait la plus petite présence régionale, avec l'Afrique du Sud et l'Égypte à un stade précoce d'exploration de l'Open RAN. La dynamique commerciale du Moyen-Orient pourrait encourager les achats parmi les opérateurs axés sur l'Afrique qui partagent des relations avec les fournisseurs et des arrangements de financement dans la région élargie.

Paysage Concurrentiel
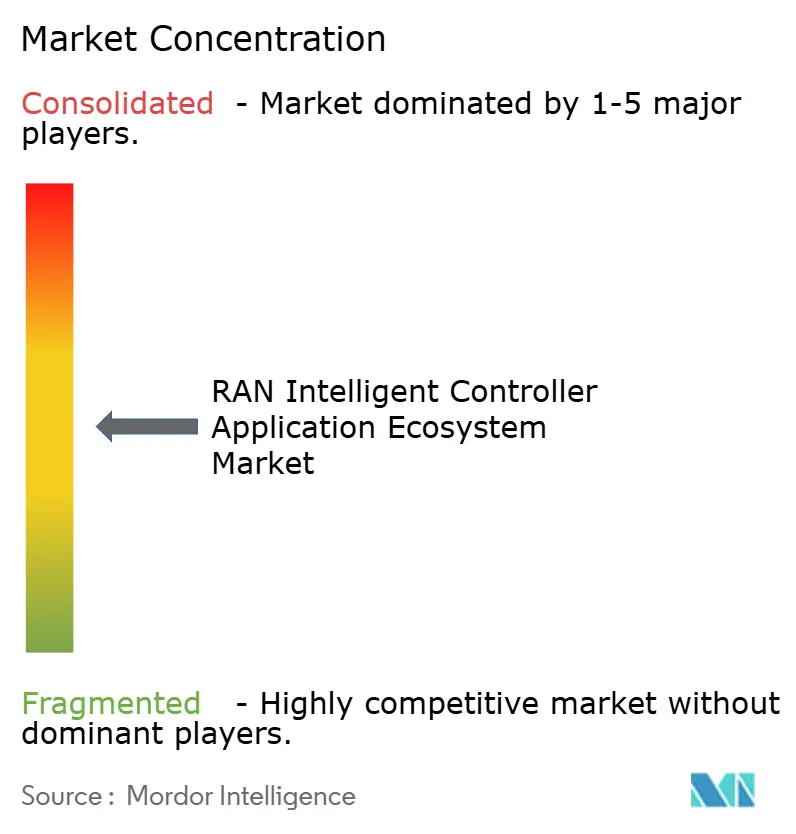
Le marché de l'écosystème d'applications du contrôleur intelligent RAN est modérément concentré au niveau des plateformes et fragmenté au niveau des applications. Ericsson, Nokia et Samsung Electronics dominent les déploiements de plateformes pour opérateurs de réseaux mobiles à grande échelle grâce à des relations RAN établies et à des piles d'orchestration intégrées. Leur approche peut réduire le risque d'intégration pour les opérateurs tout en préservant la concentration des fournisseurs au sein de systèmes destinés à soutenir une interopérabilité plus large. Ericsson et Nokia ont annoncé une adhésion mutuelle à leurs écosystèmes respectifs en mars 2026, permettant aux rApps construits pour la plateforme de l'une ou l'autre entreprise de fonctionner sur l'autre plateforme via l'interface R1.
Mavenir, Rakuten Symphony et Accelleran occupent des rôles intermédiaires pertinents grâce à des logiciels natifs de l'IA, à l'expérience des opérateurs et à des plateformes d'entreprise conformes à l'Open RAN. Des spécialistes plus petits, notamment AirHop Communications, RIMEDO Labs, BubbleRAN, Net AI et Aira Technologies, se concentrent sur des applications et des outils qui répondent à des besoins réseau spécifiques. Leur position commerciale dépend fortement de l'accès aux écosystèmes des fournisseurs de plateformes plutôt que de relations directes avec les opérateurs. L'ATIS RICARCH v7.00 a créé un cadre d'interopérabilité qui soutient l'acquisition d'applications tierces certifiées. Cela peut soutenir un marché de rApps plus structuré à terme.[4]ATIS, "Les spécifications de l'O-RAN ALLIANCE publiées en tant que normes ATIS," ATIS, atis.org Le secteur de l'écosystème d'applications du contrôleur intelligent RAN n'a pas encore établi de référentiel dominant pour les xApps et rApps certifiés et prêts pour la production.
Les opportunités sont concentrées dans les applications 5G privées pour l'automatisation industrielle, l'atténuation des interférences dans les déploiements denses et la gestion de la qualité de service via les tranches réseau. Une deuxième opportunité est le développement de référentiels de modèles d'IA qui peuvent donner aux opérateurs accès à des applications testées sans contrats d'intégration sur mesure. La gestion des conflits de politiques devient plus importante à mesure que davantage d'applications fonctionnent ensemble sur une seule plateforme. Le marché de l'écosystème d'applications du contrôleur intelligent RAN restera façonné par l'arbitrage entre la portabilité des applications et la préférence des opérateurs pour une intégration de plateforme éprouvée. Les grands fournisseurs sont susceptibles de conserver un avantage là où ils peuvent fournir un environnement RIC, orchestration et RAN complet. Les spécialistes des applications peuvent améliorer leur position à mesure que les centres de test, les processus de certification et les méthodes de gestion des conflits se développent davantage.
Leaders du Secteur de l'Écosystème d'Applications du Contrôleur Intelligent RAN
Telefonaktiebolaget LM Ericsson
Nokia Corporation
Samsung Electronics Co., Ltd.
Huawei Technologies Co., Ltd.
ZTE Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Juin 2026 : NTT DOCOMO a déployé le système d'optimisation de réseau IA MantaRay AutoPilot de Nokia, premier déploiement au Japon et premier réseau mobile commercial au monde optimisé via ce système sur un cloud public, effectif le 19 juin 2026. Le système élimine la conception manuelle des paramètres en utilisant des spécifications d'intention pilotées par l'IA et exécute des cycles d'optimisation complets en aussi peu que 15 minutes.
- Avril 2026 : Rakuten Symphony et Celona ont annoncé une collaboration pour développer des solutions 5G privées de bout en bout basées sur l'Open RAN pour les clients d'entreprise, combinant l'infrastructure cloud native de Rakuten Symphony avec la plateforme 5G LAN d'entreprise de Celona pour les secteurs de la logistique, de la fabrication, des ports, de l'exploitation minière et de l'agriculture.
- Mars 2026 : Ericsson et Nokia ont annoncé une adhésion mutuelle à leurs écosystèmes d'automatisation respectifs. Ericsson a rejoint le SMO Marketplace de Nokia et Nokia a rejoint l'écosystème rApp d'Ericsson, permettant aux rApps des deux entreprises de fonctionner sur les plateformes de l'autre via l'interface R1 standardisée et visant une progression vers l'autonomie réseau de niveau 4.
- Mars 2026 : NTT East a publié le Rapport de Démonstration Conjointe Version 2.0 pour le Projet d'Optimisation Local 5G du Japon, documentant le premier test de connectivité multi-fournisseurs RIC 5G privé divulgué publiquement dans le pays, impliquant 26 entreprises. L'optimisation de la puissance d'émission RAN contrôlée par le RIC a atteint une réduction de puissance de 65 % dans certaines conditions de test.


Portée du Rapport Mondial sur le Marché de l'Écosystème d'Applications du Contrôleur Intelligent RAN
Le marché de l'écosystème d'applications du contrôleur intelligent RAN (RIC) couvre les applications logicielles, les plateformes et les services associés qui permettent une gestion intelligente, automatisée et optimisée des réseaux d'accès radio (RAN). Le marché comprend les applications RIC quasi temps réel et non temps réel, telles que les xApps et les rApps, qui soutiennent l'optimisation du réseau, la gestion du trafic, l'efficacité énergétique, l'utilisation du spectre, la qualité de service et la sécurité. Le rapport analyse les tendances du marché, la dynamique concurrentielle, les développements technologiques, les modèles de déploiement, les utilisateurs finaux et l'adoption régionale sur la période d'étude.
Le rapport sur le marché de l'écosystème d'applications du contrôleur intelligent RAN est segmenté par composant (plateformes et services), fonction (RIC non temps réel et RIC quasi temps réel), technologie (4G, 5G et environnements de test 5G-Advanced et 6G), modèle de déploiement (cloud, sur site et cloud hybride), utilisateur final (opérateurs de réseaux mobiles, opérateurs de réseaux 5G privés et d'entreprise, opérateurs de réseaux gouvernementaux et de défense, et fournisseurs d'hôtes neutres et d'infrastructures partagées) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Plateformes |
| Services |
| RIC Non Temps Réel |
| RIC Quasi Temps Réel |
| 4G |
| 5G |
| Environnements de Test 5G-Advanced et 6G |
| Cloud |
| Sur Site |
| Cloud Hybride |
| Opérateurs de Réseaux Mobiles |
| Opérateurs de Réseaux 5G Privés et d'Entreprise |
| Opérateurs de Réseaux Gouvernementaux et de Défense |
| Fournisseurs d'Hôtes Neutres et d'Infrastructures Partagées |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Reste de l'Afrique |
| Par Composant | Plateformes | |
| Services | ||
| Par Fonction | RIC Non Temps Réel | |
| RIC Quasi Temps Réel | ||
| Par Technologie | 4G | |
| 5G | ||
| Environnements de Test 5G-Advanced et 6G | ||
| Par Modèle de Déploiement | Cloud | |
| Sur Site | ||
| Cloud Hybride | ||
| Par Utilisateur Final | Opérateurs de Réseaux Mobiles | |
| Opérateurs de Réseaux 5G Privés et d'Entreprise | ||
| Opérateurs de Réseaux Gouvernementaux et de Défense | ||
| Fournisseurs d'Hôtes Neutres et d'Infrastructures Partagées | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Reste de l'Afrique | ||


Questions Clés Répondues dans le Rapport
Quelle est la taille du marché de l'écosystème d'applications du contrôleur intelligent RAN ?
La taille du marché de l'écosystème d'applications du contrôleur intelligent RAN est estimée à 1,02 milliard USD en 2026 et devrait atteindre 9,12 milliards USD d'ici 2031, à un CAGR de 54,98 %.
Qu'est-ce qui stimule l'adoption des applications du contrôleur intelligent RAN ?
Sur le marché de l'écosystème d'applications du contrôleur intelligent RAN, les opérateurs adoptent des applications RIC pour automatiser le contrôle du réseau, réduire la consommation d'énergie et gérer des réseaux mixtes 4G, 5G et Open RAN.
Quel composant domine les dépenses en applications RIC ?
Les plateformes ont dominé les dépenses avec une part de 64,26 % en 2025, car elles fournissent le logiciel fondamental pour le déploiement des applications RIC.
Pourquoi les opérateurs 5G privés sont-ils importants pour l'adoption du RIC ?
Les opérateurs de réseaux 5G privés et d'entreprise devraient croître à un CAGR de 56,72 % jusqu'en 2031, à mesure que les sites industriels adoptent la gestion automatisée du réseau.
Quelle région connaît la croissance la plus rapide pour les applications RIC ?
Le Moyen-Orient devrait croître à un CAGR de 56,18 % jusqu'en 2031, soutenu par des programmes d'infrastructure numérique en Arabie Saoudite et aux Émirats Arabes Unis.
Dernière mise à jour de la page le:



