
RAN Intelligent Controller Application Ecosystem Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.02 Milliarden US-Dollar |
| Marktgröße (2031) | 9.12 Milliarden US-Dollar |
| Growth Rate (2026 - 2030) | 54.98 % |
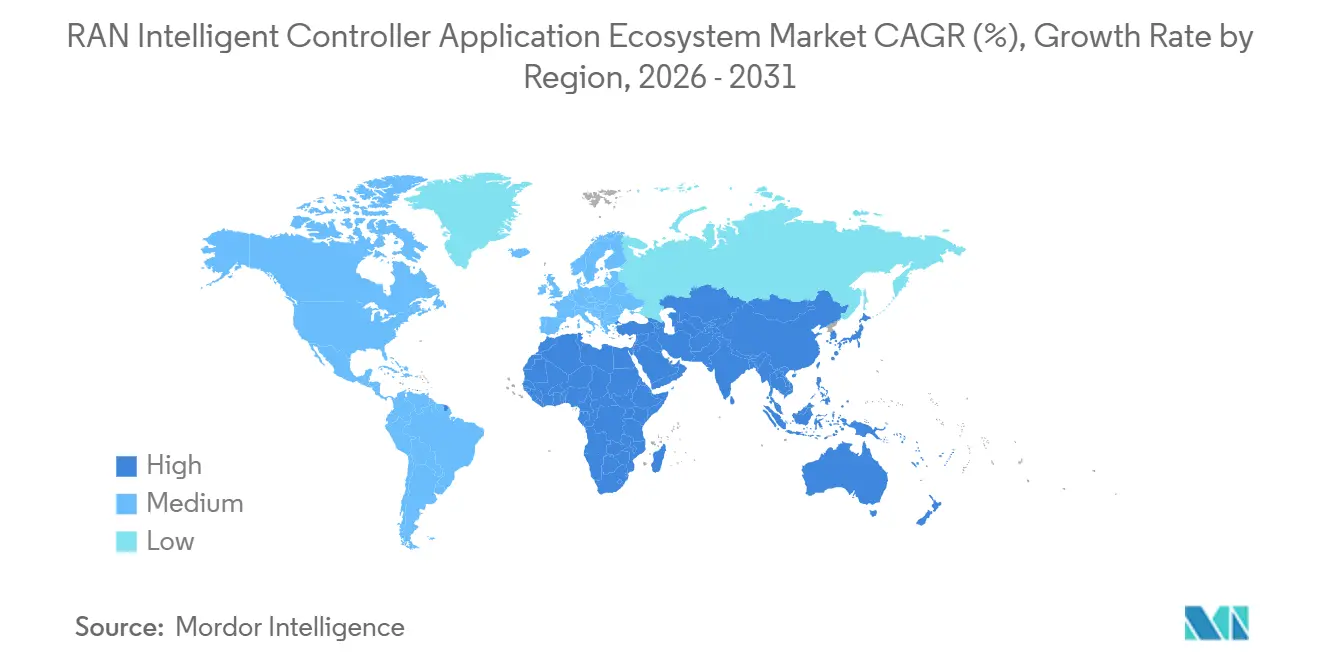
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Asien-Pazifik |
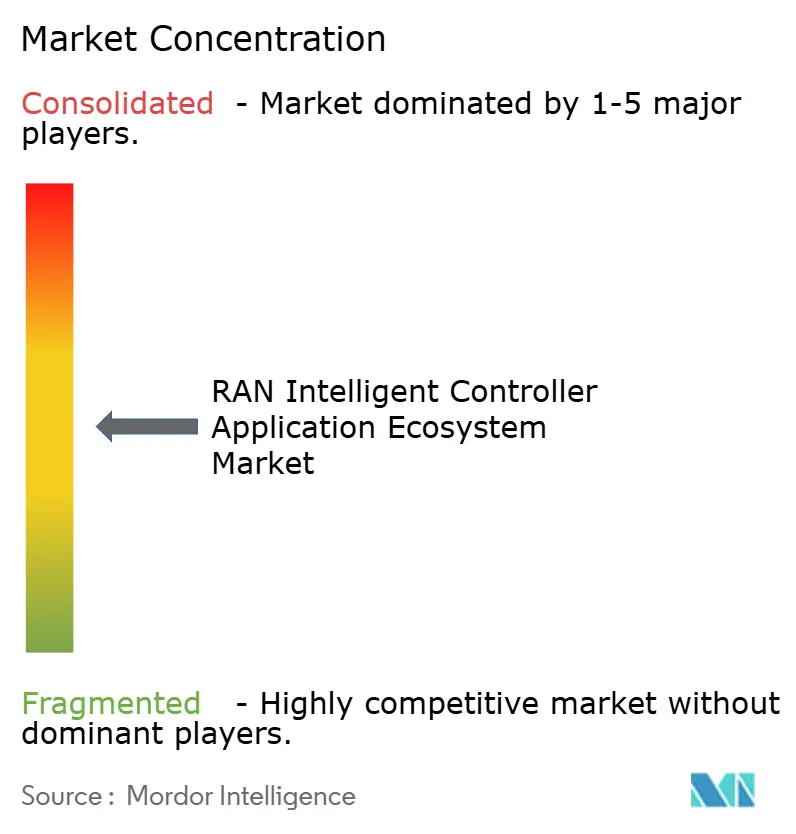
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
RAN Intelligent Controller Application Ecosystem Marktanalyse von Mordor Intelligence
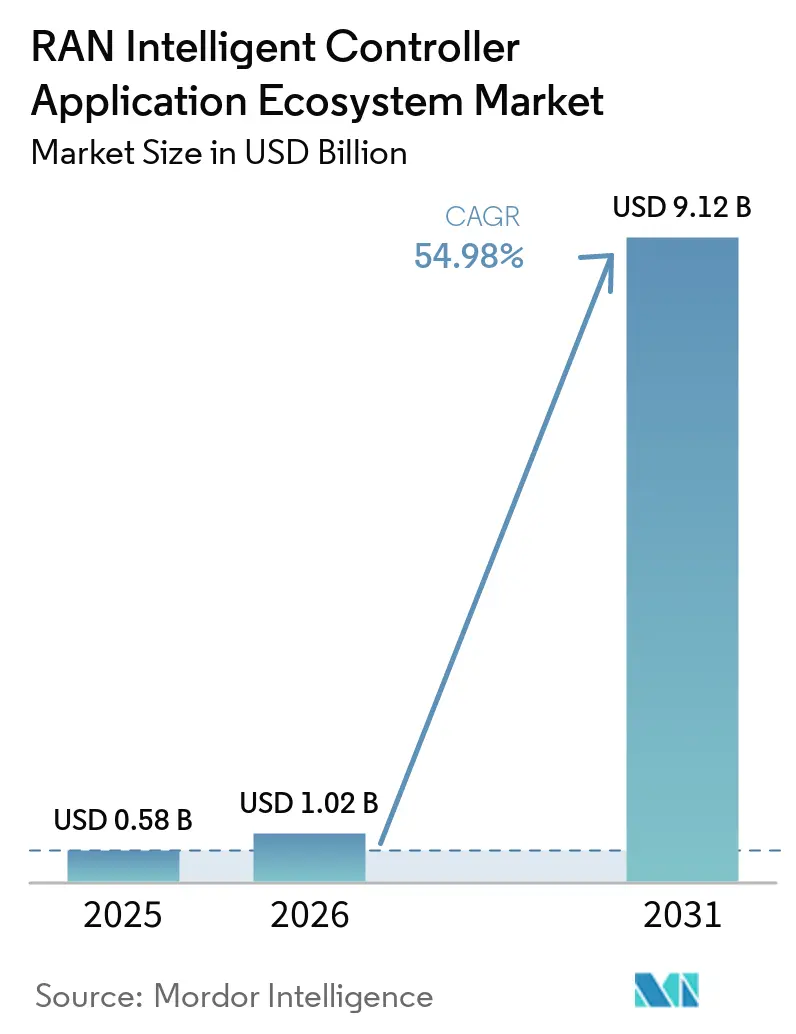
Die Marktgröße des RAN Intelligent Controller Application Ecosystem wurde im Jahr 2025 auf 0,58 Milliarden USD geschätzt und soll von 1,02 Milliarden USD im Jahr 2026 auf 9,12 Milliarden USD bis 2031 wachsen, bei einer CAGR von 54,98 % während des Prognosezeitraums 2026–2031. Der RAN Intelligent Controller Application Ecosystem Markt entwickelt sich von einem standardsgeführten Konzept hin zu Produktionseinsätzen, die das automatisierte Management von 5G- und Open-RAN-Netzwerken unterstützen. Release 5 der O-RAN-Spezifikationen verringerte die Unsicherheit rund um KI- und maschinelle Lern-Workflows, während die Übernahme nordamerikanischer Standards den Betreibern klarere Interoperabilitätsanforderungen für die Beschaffung lieferte. Die Nachfrage konzentriert sich auf Closed-Loop-Steuerung zur Verbesserung der Netzwerkleistung und zur Reduzierung des Energieverbrauchs in bestehenden 4G-, 5G- und Open-RAN-Infrastrukturen. Der RAN Intelligent Controller Application Ecosystem Markt spiegelt auch eine praktische Präferenz für stabile, herstellergeführte Einsätze wider, selbst wenn Betreiber langfristig mehr Anwendungsauswahl anstreben. Dies verschafft etablierten Plattformanbietern einen Vorteil, während Anwendungsspezialisten auf umfangreichere Test-, Integrations- und Konfliktmanagementfähigkeiten angewiesen sind, bevor portable Anwendungen weit verbreitet werden.
Wichtigste Erkenntnisse des Berichts
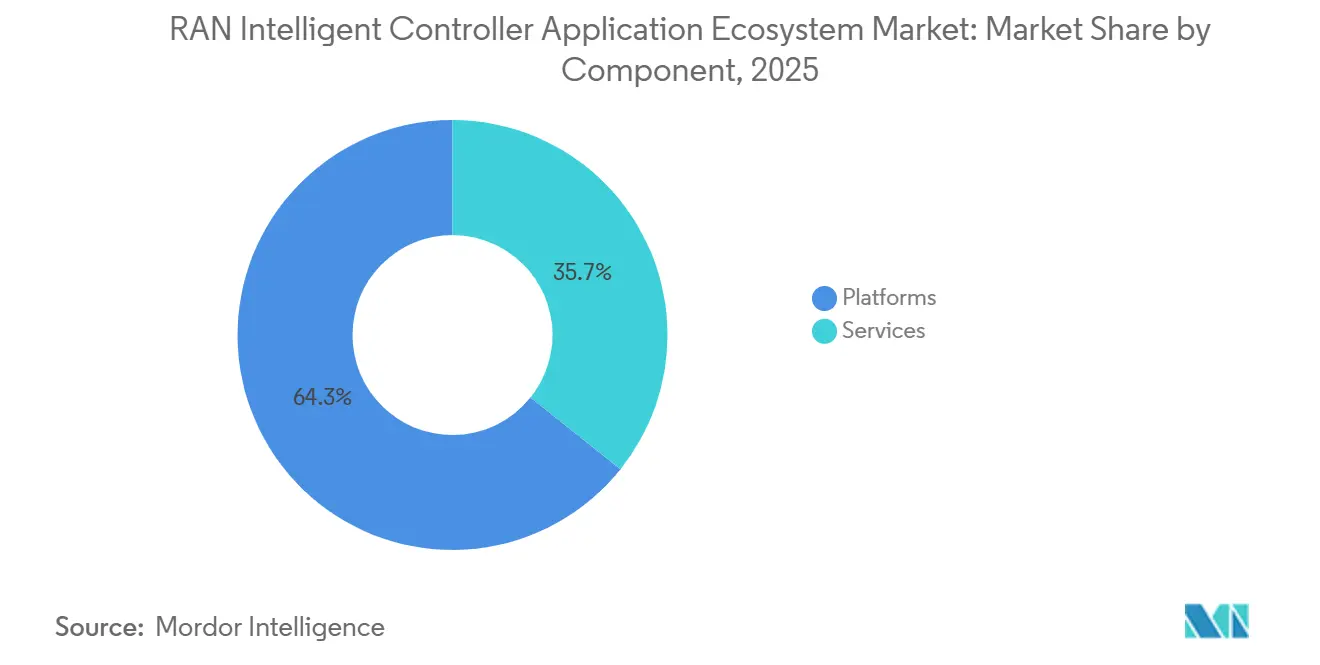
- Nach Komponente hielten Plattformen im Jahr 2025 einen Anteil von 64,26 % am RAN Intelligent Controller Application Ecosystem Markt, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 56,35 % wachsen werden.
- Nach Funktion hielt Nicht-Echtzeit-RIC im Jahr 2025 einen Anteil von 69,38 % am RAN Intelligent Controller Application Ecosystem Markt, während Nahezu-Echtzeit-RIC bis 2031 voraussichtlich mit einer CAGR von 55,94 % wachsen wird.
- Nach Technologie hielt 5G im Jahr 2025 einen Anteil von 75,54 % am RAN Intelligent Controller Application Ecosystem Markt, während 5G-Advanced- und 6G-Testumgebungen bis 2031 voraussichtlich mit einer CAGR von 55,47 % wachsen werden.
- Nach Bereitstellungsmodell hielt Hybrid-Cloud im Jahr 2025 einen Anteil von 41,20 % am Markt, während Cloud-Einsätze bis 2031 voraussichtlich mit einer CAGR von 55,83 % wachsen werden.
- Nach Endnutzer hielten MNOs im Jahr 2025 einen Anteil von 73,15 % am Markt, während private 5G- und Unternehmensnetzwerkbetreiber bis 2031 voraussichtlich mit einer CAGR von 56,72 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 38,75 % am Markt, während der Nahe Osten bis 2031 voraussichtlich mit einer CAGR von 56,18 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale RAN Intelligent Controller Application Ecosystem Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| 5G- und Open-RAN-Kommerzialisierung | +12.8% | Global, mit führenden Zuwächsen in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach KI-gesteuerter RAN-Automatisierung | +11.2% | Global, am stärksten in Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Druck zur Reduzierung des RAN-Energieverbrauchs | +8.5% | Global, mit stärksten Compliance-Faktoren in Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Zunehmende Multi-Vendor-RAN-Komplexität | +6.4% | Global, insbesondere in Märkten mit vielfältigen Anbieter-Ökosystemen | Mittelfristig (2–4 Jahre) |
| Produktionseinsatz von Drittanbieter-rApps und xApps | +5.2% | Nordamerika, Europa und führende Asien-Pazifik-Märkte | Mittelfristig (2–4 Jahre) |
| RIC-basierte Closed-Loop-Steuerung für private Netzwerke und Network Slicing | +4.1% | Asien-Pazifik als Kern, mit Ausstrahlungseffekten auf den Nahen Osten und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
5G- und Open-RAN-Kommerzialisierung
Die O-RAN ALLIANCE schloss Release 5 im November 2025 ab und finalisierte KI- und maschinelle Lern-Workflow-Dienste für Nicht-Echtzeit- und Nahezu-Echtzeit-RIC-Funktionen. Das Release gab Betreibern im RAN Intelligent Controller Application Ecosystem Markt eine klarere technische Grundlage für die Beschaffung von Plattformen und Anwendungen. ATIS veröffentlichte die entsprechenden Spezifikationen, darunter Near-RT RIC Architecture v7.00, die nordamerikanischen Betreibern eine klarere Interoperabilitätsreferenz lieferte. Diese Entwicklungen unterstützten die Einführung von RIC sowohl in bestehenden Netzwerken als auch in neuen Open-RAN-Installationen. Brownfield-Einsätze können die adressierbare Kundenbasis vergrößern, da Betreiber ihr gesamtes Funknetz nicht ersetzen müssen, bevor sie Automatisierungsanwendungen einführen. Die wichtigste kurzfristige Chance ist daher an Netzwerke geknüpft, die bereits 4G- oder 5G-Infrastruktur betreiben und einen schrittweisen Weg zur Automatisierung benötigen.
Steigende Nachfrage nach KI-gesteuerter RAN-Automatisierung
Der RAN Intelligent Controller Application Ecosystem Markt gewinnt an Dynamik, da Betreiber von statischen Netzwerkregeln zu automatisierter Steuerung übergehen, die auf sich ändernde Netzwerkbedingungen reagiert. Mavenir meldete mobilitätsbezogene KPI-Gewinne von über 40 % durch KI-Agenten auf Basis von Deep Reinforcement Learning in Live-5G-Non-Standalone-Einsätzen an mehr als 25 Standorten pro Betreiber in Südasien.[1]Mavenir, "Mavenir's Network Intelligence as a Service AI Agents Deliver 40% Mobility KPI Gains in 5G Non-Standalone Networks," Mavenir, mavenir.com Die Anwendungen liefen auf Standard-CPUs, was den Bedarf an dedizierter GPU-Infrastruktur reduzierte. Dieser Ansatz kann fortschrittliche Automatisierung für Betreiber zugänglicher machen, die keine umfangreiche KI-Infrastruktur unterhalten. Cloud-gehostete rApp-Bereitstellung kann die Netzwerkoptimierung auch von einem Kapitalinvestition hin zu einem wiederkehrenden verwalteten Dienst verlagern. Die Architektur hält zeitkritische Steuerung näher am Netzwerk, während Modelltraining und einige Analysen in Cloud-Ressourcen verlagert werden, was die Beziehungen zwischen Betreibern und Cloud-Anbietern potenziell neu gestaltet.
Druck zur Reduzierung des RAN-Energieverbrauchs
Energiemanagement ist ein wesentlicher Treiber für Betreiber im RAN Intelligent Controller Application Ecosystem Markt, RIC-basierte Automatisierung einzuführen, da RAN-Geräte laut Rakuten Mobiles Bewertung von 2025 für 80 % des Stromverbrauchs mobiler Netzwerke verantwortlich waren. Rakuten Mobile setzte im Mai 2025 eine KI-gestützte RIC-Plattform in seinem japanischen 4G- und 5G-Open-RAN-Netzwerk ein, um Verkehrsvorhersage und dynamische Basisstationsauslastung zu unterstützen. Das Unternehmen erhielt im Februar 2026 die TM Forum Level 4 Autonomy-Validierung für RAN-Energieeffizienzoptimierung. Eine IEEE-Studie von 2026 ergab, dass Closed-Loop-KI-native Energiespar-rApps bis zu 19,5 % Energieeinsparungen erzielen können, ohne die Dienstqualität zu beeinträchtigen. Diese Ergebnisse unterstützen Investitionen dort, wo Betreiber mit höheren Stromkosten und formalen Energieberichterstattungspflichten konfrontiert sind. Europäische Compliance-Verpflichtungen können energiefokussierte Automatisierung auch dann relevant machen, wenn der allgemeine Netzwerkausgabendruck hoch ist.
Zunehmende Multi-Vendor-RAN-Komplexität
Der RAN Intelligent Controller Application Ecosystem Markt profitiert direkt von der Notwendigkeit, Netzwerke zu verwalten, die Geräte, Software und Schnittstellen von mehreren Anbietern integrieren. NTT DOCOMO dokumentierte Unterschiede in der Spezifikationsinterpretation, Versionsabweichungen und Inkompatibilitäten bei optionalen Funktionen in seinen veröffentlichten Erfahrungen mit dem landesweiten intelligenten RAN-Einsatz. Diese Probleme können den Betriebsaufwand erhöhen, schaffen aber auch einen klaren Bedarf für eine gemeinsame Orchestrierungsschicht. NTT Easts Local-5G-Test vom März 2026 umfasste 26 Unternehmen und meldete unter bestimmten Testbedingungen eine 65-prozentige Leistungsreduzierung durch RIC-gesteuerte Sendeleistungsoptimierung. Betreiber können eine Service-Management- und Orchestrierungsschicht nutzen, um den Übergang zwischen Legacy-RAN und Open RAN zu verwalten, anstatt auf eine einheitliche Netzwerkarchitektur zu warten. Dies macht heterogene Einsätze bis 2028 zu einer anhaltenden Nachfragequelle.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Interoperabilitätslücken zwischen Legacy-RAN- und O-RAN-Schnittstellen | -4.2% | Global, am ausgeprägtesten in Nordamerika und Europa, wo Multi-Vendor-Umgebungen weit fortgeschritten sind | Kurzfristig (≤ 2 Jahre) |
| Bedenken hinsichtlich Sicherheit, Datenschutz und Automatisierungs-Governance | -3.4% | Global, mit stärkstem regulatorischen Einfluss in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Begrenzte kommerzielle Verfügbarkeit portabler xApps und rApps | -2.1% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Widersprüchliche Steuerungsrichtlinien zwischen gemeinsam platzierten Anwendungen | -1.5% | Global, zunehmend intensiver mit wachsenden xApp-Ökosystemen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Interoperabilitätslücken zwischen Legacy-RAN- und O-RAN-Schnittstellen
Die Open-RAN-Spezifikationen haben sich weiterentwickelt, aber Einsatzteams im RAN Intelligent Controller Application Ecosystem stehen weiterhin vor Integrationsproblemen, die Projektzeitpläne verlängern und Systemintegrationskosten erhöhen. Das NTIA Institute for Telecommunication Sciences berichtete, dass Integrationsereignisse Timer-Konfigurationsprobleme, Unterschiede in der Nachrichtenverarbeitung, Bitraten-Inkompatibilitäten und Versionsabweichungen bei Standards aufdecken können. ATIS stellte ebenfalls fest, dass Implementierungsentscheidungen in Bezug auf Architektur, Funktionalität und Leistung die Interoperabilität erschweren können. Diese Probleme stellen eine erhebliche Belastung für die Integrationsteams der Betreiber dar. Einige Betreiber könnten nach schwieriger Integrationsarbeit zu einer Single-Vendor-RIC-, Orchestrierungs- und RAN-Lösung zurückkehren. Dies kann großen Infrastrukturanbietern zugutekommen und die unmittelbare Chance für Anwendungsanbieter einschränken, die auf Portabilität über Plattformen hinweg angewiesen sind.
Bedenken hinsichtlich Sicherheit, Datenschutz und Automatisierungs-Governance
Die Disaggregation von Open RAN kann die Sicherheitsexposition des Netzwerkmanagements erweitern, da xApps über die E2-Schnittstelle auf Nahezu-Echtzeit-RIC-Funktionen zugreifen können. Eine 2024 peer-reviewed Studie identifizierte Schwachstellen bei der Zugangskontrolle in aktuellen O-RAN-Implementierungen und beschrieb, wie eine bösartige xApp E2-Knoten beeinflussen könnte. Der Quad Open RAN Security Report identifizierte auch Risiken durch Datenvergiftungsangriffe auf KI- und maschinelle Lernfunktionen, die in der Closed-Loop-Steuerung eingesetzt werden. Release 5 führte ein Zero-Trust-Architektur-Framework und obligatorisches TLS 1.x über die meisten O-RAN-Schnittstellen ein. Die Überprüfung der KI-Modellintegrität auf Anwendungsebene ist weniger ausgereift als die Anforderungen an die Schnittstellensicherheit. Dies kann Genehmigungszyklen für Regierungs- und Unternehmensbetreiber mit strengen Risiko- und Datenverwaltungsanforderungen verlangsamen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Dienstleistungen expandieren parallel zu Plattforminvestitionen
Plattformen hielten im Jahr 2025 einen Anteil von 64,26 % am RAN Intelligent Controller Application Ecosystem Markt, was die frühen Betreiberausgaben für die Nicht-Echtzeit-RIC- und Nahezu-Echtzeit-RIC-Software widerspiegelt, die spätere Anwendungseinsätze unterstützt. Betreiber müssen diese Plattform mit ihrer Service-Management- und Orchestrierungsschicht erwerben, integrieren und validieren, bevor sie rApps oder xApps in großem Maßstab einsetzen. Diese Anforderung stellt Plattformanbieter in den Mittelpunkt der ersten Engagements und macht grundlegende Software zum wichtigsten Umsatzpunkt während der Aufbauphase. Die Plattformnachfrage spiegelt auch die Notwendigkeit wider, Anwendungs-Workflows, Richtlinien und Betriebsdaten in einer Live-Netzwerkumgebung zu verwalten. Die RAN Intelligent Controller Application Ecosystem Branche blieb daher im Jahr 2025 auf grundlegende Software ausgerichtet.
Dienstleistungen werden bis 2031 voraussichtlich mit einer CAGR von 56,35 % wachsen, da kontinuierliche Optimierung über ein Abonnement statt über einen großen Vorab-Plattformvertrag bereitgestellt werden kann. Verwaltete Dienste können Einstiegshürden für Betreiber senken, die keine dedizierte KI-Infrastruktur unterhalten, und gleichzeitig Ausgaben in Richtung wiederkehrender Vereinbarungen verlagern. Dieses Bereitstellungsmodell kann eine kontinuierliche Optimierung ermöglichen, ohne dass der Betreiber die gesamte unterstützende Infrastruktur intern betreiben muss. Seine Nutzung wird von einer zuverlässigen Integration mit der Plattform abhängen, die die Netzwerkumgebung steuert. Bis portable rApps eine breite kommerzielle Nutzung erreichen, wird ein erheblicher Anteil der Dienstleistungserlöse voraussichtlich innerhalb plattformspezifischer Ökosysteme verbleiben.


Nach Funktion: Nahezu-Echtzeit-RIC gewinnt mit Anwendungsfällen geringer Latenz
Nicht-Echtzeit-RIC machte im Jahr 2025 69,38 % des RAN Intelligent Controller Application Ecosystem Marktes aus, da Betreiber richtlinienbasierte Automatisierung für Funktionen bevorzugten, die oberhalb der 1-Sekunden-Steuerungsschwelle arbeiten. Das Segment bot einen weniger komplexen Einstiegspunkt für erste RIC-Investitionen und eine Möglichkeit, Automatisierungsanwendungen schrittweise über Standardschnittstellen einzuführen. Rakuten Mobile integrierte Drittanbieter-rApps in seine Nicht-Echtzeit-RIC-Umgebung durch einen landesweiten Einsatz im Februar 2026. Dieser Einsatz zeigt, warum Nicht-Echtzeit-Funktionen kurzfristig führend bleiben, auch wenn Betreiber anspruchsvollere Steuerungsanwendungsfälle evaluieren. Er bietet Anbietern auch eine kommerzielle Umgebung für Richtlinienautomatisierung, Anwendungsintegration und operatives Lernen.
Nahezu-Echtzeit-RIC wird bis 2031 voraussichtlich mit einer CAGR von 55,94 % wachsen, da es Sub-Sekunden-Steuerung für Traffic Steering, Interferenzminderung und Network-Slice-Durchsetzung unterstützt. Diese Funktionen können nicht allein durch Nicht-Echtzeit-Architekturen adressiert werden, was das Segment zunehmend relevant macht, wenn Automatisierungsanforderungen zeitkritischer werden. NEC entwickelte im Februar 2025 eine O-RAN-ALLIANCE-konforme Nahezu-Echtzeit-RIC-Plattform für virtualisiertes RAN, einschließlich Lastausgleich und SLA-basierter Slice-Steuerung über die E2-Schnittstelle.[2]NEC Corporation, "NEC Develops Near Real-Time RIC to Enhance Functionality of 5G vRAN," NEC Corporation, nec.com Release 5 finalisierte auch KI- und maschinelle Lern-Workflows für Nahezu-Echtzeit-RIC-APIs. Diese Fähigkeiten positionieren das Segment, um zu profitieren, wenn Niedriglatenz-Automatisierung kommerziell zuverlässig wird.
Nach Technologie: 5G bleibt die wichtigste Einsatzbasis
5G hielt im Jahr 2025 einen Anteil von 75,54 % am RAN Intelligent Controller Application Ecosystem Markt und stellte die installierte Basis für die aktivsten RIC-Produktionseinsätze bereit. Kommerzielle 5G-Netzwerke in Märkten wie Japan und Kanada bieten Betreibern eine unmittelbare Umgebung zur Bewertung von Automatisierungsanwendungen. Ihr Umfang verbindet die RIC-Nachfrage mit der Modernisierung von Live-Netzwerken und nicht nur mit Forschungsprogrammen oder neuen Netzwerkaufbauten. Bestehende 5G-Infrastrukturen geben Plattformanbietern auch Möglichkeiten, Energiemanagement, Verkehrssteuerung und Dienstqualitätsverbesserung zu unterstützen. 5G wird voraussichtlich die wichtigste kommerzielle Basis bleiben, da Betreiber ihre Automatisierungsanwendungsfälle ausweiten.
5G-Advanced- und 6G-Testumgebungen werden bis 2031 voraussichtlich mit einer CAGR von 55,47 % wachsen, unterstützt durch Forschungsprogramme, die die RIC-Architektur der nächsten Generation als wichtige technische Fähigkeit betrachten. Südkoreas 5G-A-vRAN-Plattformprojekt entwickelt standardisierte xApps und rApps für Open-RAN-Interoperabilität. Eine Studie von 2026 präsentierte ein Entwicklungs- und Validierungsframework für KI- und maschinelle Lern-rApps in standardkonformen Nicht-Echtzeit-RIC-Umgebungen. Diese Arbeit adressiert die Lücke zwischen einem funktionalen Prototyp und einer produktionsreifen Anwendung, während 4G dort relevant bleibt, wo Betreiber einheitliche Orchestrierungsschichten nutzen, um Energieeinsparungen vor dem Abschluss eines 5G-Übergangs zu erzielen. Die daraus resultierende gemischte Generationsumgebung erweitert die Bandbreite der Netzwerke, die RIC-Anbieter adressieren können.
Nach Bereitstellungsmodell: Hybridarchitekturen führen die aktuelle Einführung an
Hybrid-Cloud machte im Jahr 2025 41,20 % des RAN Intelligent Controller Application Ecosystem Marktes aus und kombinierte On-Premise-Nahezu-Echtzeit-RIC-Knoten für latenzempfindliche Steuerung mit cloudbasierten Nicht-Echtzeit-RIC- und Orchestrierungsfunktionen. Diese Anordnung balanciert Reaktionszeitanforderungen mit Cloud-Ressourcen für Analysen und Modelltraining und kann für Betreiber geeignet sein, die Legacy-Systeme modernisieren und gleichzeitig neue Cloud-Fähigkeiten einführen. Sie ermöglicht es Betreibern, die direkte Kontrolle über zeitkritische Netzwerkoperationen zu behalten und gleichzeitig Remote-Ressourcen für weniger zeitkritische Funktionen zu nutzen. Die Architektur unterstützt auch einen praktischen Übergang, wenn Infrastruktur, Sicherheitsanforderungen und Anwendungsbereitschaft im Betreiber-Portfolio variieren. Hybrid-Cloud blieb daher der führende Bereitstellungsansatz im aktuellen Übergangszeitraum.
Cloud-Einsätze werden bis 2031 voraussichtlich mit einer CAGR von 55,83 % wachsen, unterstützt durch Dienste, die Hardware-Erneuerungs- und Wartungsanforderungen reduzieren können. NTT DOCOMO setzte Nokias MantaRay AutoPilot im Juni 2026 in einer öffentlichen Cloud für die Optimierung kommerzieller Mobilfunknetze ein und demonstrierte damit KI-gesteuerte, absichtsbasierte Optimierung im Maßstab eines Tier-1-Betreibers. Die öffentliche Cloud kann Analysen, Modelltraining und Anwendungsorchestrierung unterstützen, während On-Premise-Systeme für Regierungs-, Verteidigungs- und Unternehmensbetreiber mit Datensouveränitäts- oder Sicherheitsbeschränkungen relevant bleiben. Diese Aufteilung ermöglicht es dem Betreiber, zeitkritische Steuerung am Edge zu behalten und Cloud-Kapazität dort zu nutzen, wo sie betrieblich geeignet ist. Die Entwicklungsrichtung geht hin zu stärker disaggregierten Hybridkonfigurationen statt zu einem einzigen Bereitstellungsmodell für jede RIC-Funktion.
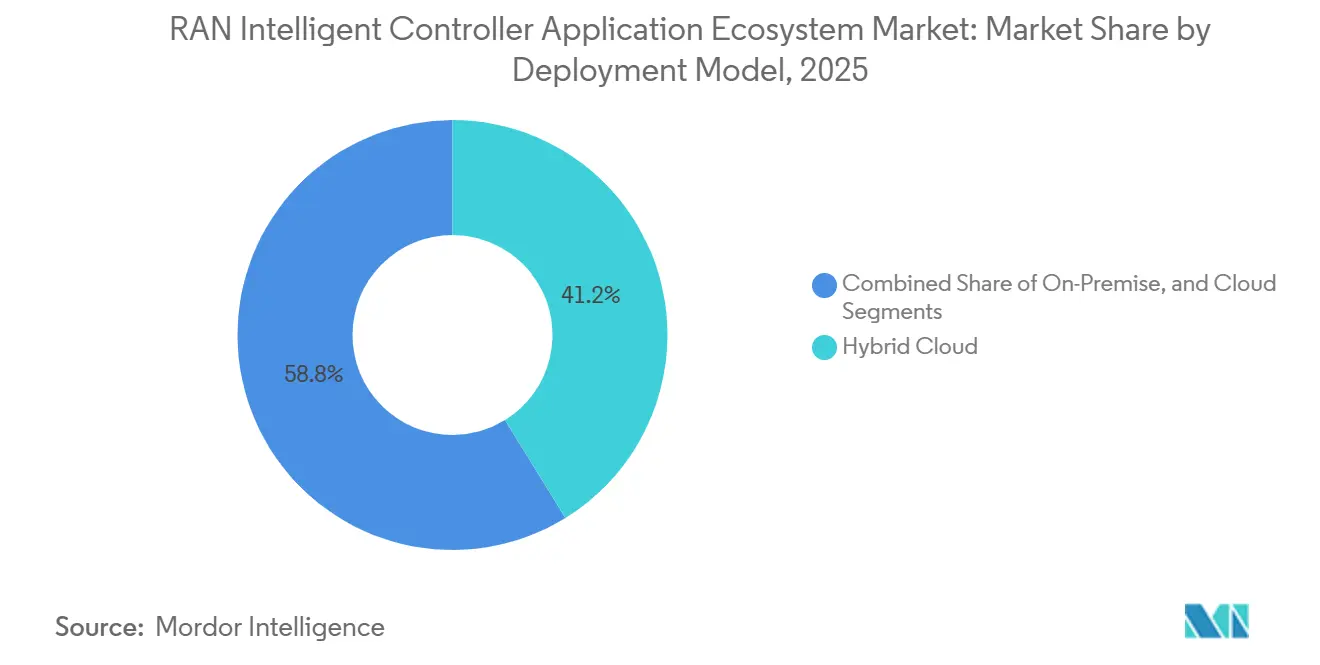
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer: Unternehmensnetzwerke schaffen einen neuen Nachfragepfad
MNOs hielten im Jahr 2025 einen Anteil von 73,15 % am RAN Intelligent Controller Application Ecosystem Markt, unterstützt durch ihre Spektrumressourcen, Teilnehmerskala und operativen Ressourcen. Samsung und TELUS setzten im September 2025 Kanadas ersten kommerziellen RIC mit Anwendungen für Lastausgleich, Energieeinsparungen und KPI-Analyse ein. Der Einsatz zeigte, wie RIC-Anwendungen in mehrjährige nationale Netzwerkmodernisierungsprogramme integriert werden können. MNOs werden weiterhin zentral für Plattformausgaben bleiben, da sie große Netzwerke betreiben und etablierte Prozesse für die Integration von Automatisierung in den Betrieb haben. Ihre Erfahrung liefert anderen Endnutzern auch Referenzfälle für die kommerzielle Einführung.
Private 5G- und Unternehmensnetzwerkbetreiber werden bis 2031 voraussichtlich mit einer CAGR von 56,72 % wachsen, da Fertigungscampusse, Häfen und Logistikeinrichtungen Closed-Loop-RAN-Management nutzen können, bei dem Konnektivität direkt die Betriebsaktivität beeinflusst. Rakuten Symphony und Celona kündigten im April 2026 eine Zusammenarbeit an, um Open-RAN-basierte private 5G-Lösungen für Logistik, Fertigung, Häfen, Bergbau und Landwirtschaft zu entwickeln. Regierungs- und Verteidigungsbetreiber erwägen ebenfalls RIC-Fähigkeiten für missionskritische Kommunikation und Slice-Durchsetzung. Neutral-Host-Anbieter eröffnen einen weiteren Nachfragepfad, da ACES im Jahr 2025 einen O-RAN-Neutral-Host-Indoor-4G- und 5G-Small-Cell-Standort im King Abdullah Financial District im Nahen Osten einsetzte.
Geografische Analyse
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 38,75 % am RAN Intelligent Controller Application Ecosystem Markt. Japan unterstützte diese Position durch eine ausgereifte kommerzielle Open-RAN-Umgebung, die Rakuten Mobiles offenes virtualisiertes RAN-Netzwerk und NTT DOCOMOs landesweiten Multi-Vendor-Einsatz umfasst. NTT DOCOMOs Einsatzerfahrung wurde von der O-RAN ALLIANCE im August 2025 als globale Referenz veröffentlicht.[3]O-RAN ALLIANCE und NTT DOCOMO, "Best Practices and Lessons Learned From Open and Intelligent RAN Commercial Deployment by NTT DOCOMO, Japan," O-RAN ALLIANCE, o-ran.org Südkorea unterstützt regionale Aktivitäten durch Investitionen in RIC-Architekturen der nächsten Generation. Sein 5G-A-vRAN-Plattformprojekt konzentriert sich auf Interoperabilität in heterogenen Anbieterumgebungen. Indien, China, Australien und andere Asien-Pazifik-Märkte bieten Chancen durch große Netzwerkbasen und laufende Open-RAN-Aktivitäten. Japan wird voraussichtlich bis 2028 eine führende Rolle behalten, während Südkorea für starkes Wachstum auf Netzwerkebene positioniert ist, wenn 5G-Advanced-Standards voranschreiten.
Nordamerika und Europa trieben bis 2025 erhebliche RIC-Investitionen voran. Die Vereinigten Staaten unterstützten nordamerikanische Aktivitäten durch Einsätze von AT&T und Verizon, während TELUS ein kanadisches kommerzielles Beispiel lieferte. Verizon integrierte Samsungs KI-gestützten Energy Saving Manager mit Qualcomms Dragonwing RIC in sein kommerzielles Netzwerk im Jahr 2025. Dies zeigte, dass Multi-Vendor-Anwendungseinsätze in einem Tier-1-Carrier-Umfeld realisierbar sind. Europa bewegt sich auf eine breitere Open-RAN-Einführung zu, obwohl viele Betreiber weiterhin eine Mischung aus Legacy- und offener Infrastruktur verwalten. Südamerika bleibt eine Early-Adopter-Region.
Der Nahe Osten wird bis 2031 voraussichtlich mit einer CAGR von 56,18 % wachsen, der schnellsten regionalen Rate im RAN Intelligent Controller Application Ecosystem Markt. Saudi-Arabien und die VAE verknüpfen Investitionen in digitale Infrastruktur mit nationalen wirtschaftlichen Zielen und unterstützen Open-RAN- und KI-gesteuerte Automatisierungsaktivitäten. Afrika hatte die kleinste regionale Präsenz, wobei Südafrika und Ägypten sich in einem frühen Stadium der Open-RAN-Erkundung befinden. Der kommerzielle Schwung des Nahen Ostens könnte die Beschaffung bei auf Afrika ausgerichteten Betreibern fördern, die Anbieterbeziehungen und Finanzierungsvereinbarungen in der weiteren Region teilen.

Wettbewerbslandschaft
Der RAN Intelligent Controller Application Ecosystem Markt ist auf Plattformebene mäßig konzentriert und auf Anwendungsebene fragmentiert. Ericsson, Nokia und Samsung Electronics führen großangelegte MNO-Plattformeinsätze durch etablierte RAN-Beziehungen und integrierte Orchestrierungs-Stacks an. Ihr Ansatz kann das Integrationsrisiko für Betreiber reduzieren und gleichzeitig die Anbieterkonzentration in Systemen aufrechterhalten, die eine breitere Interoperabilität unterstützen sollen. Ericsson und Nokia kündigten im März 2026 eine gegenseitige Ökosystemmitgliedschaft an, die es rApps, die für die Plattform eines der beiden Unternehmen entwickelt wurden, ermöglicht, über die R1-Schnittstelle auf der Plattform des anderen zu laufen.
Mavenir, Rakuten Symphony und Accelleran nehmen relevante Rollen im mittleren Segment durch KI-native Software, Betreibererfahrung und Open-RAN-konforme Unternehmensplattformen ein. Kleinere Spezialisten, darunter AirHop Communications, RIMEDO Labs, BubbleRAN, Net AI und Aira Technologies, konzentrieren sich auf Anwendungen und Tools, die spezifische Netzwerkanforderungen adressieren. Ihre kommerzielle Position hängt stark vom Zugang zu Plattformanbieter-Ökosystemen ab und nicht von direkten Betreiberbeziehungen. ATIS RICARCH v7.00 schuf ein Interoperabilitätsframework, das die Beschaffung zertifizierter Drittanbieteranwendungen unterstützt. Dies kann langfristig einen strukturierteren rApp-Marktplatz unterstützen.[4]ATIS, "O-RAN ALLIANCE Specifications Published As ATIS Standards," ATIS, atis.org Die RAN Intelligent Controller Application Ecosystem Branche hat noch kein dominantes Repository für zertifizierte und produktionsreife xApps und rApps etabliert.
Die Chance konzentriert sich auf private 5G-Anwendungen für industrielle Automatisierung, Interferenzminderung in dichten Einsätzen und Quality-of-Service-Management durch Netzwerk-Slices. Eine zweite Chance ist die Entwicklung von KI-Modell-Repositories, die Betreibern Zugang zu getesteten Anwendungen ohne maßgeschneiderte Integrationsverträge geben können. Richtlinienkonfliktmanagement wird wichtiger, wenn mehr Anwendungen gemeinsam auf einer einzigen Plattform betrieben werden. Der RAN Intelligent Controller Application Ecosystem Markt wird weiterhin durch den Kompromiss zwischen Anwendungsportabilität und der Betreiberpräferenz für bewährte Plattformintegration geprägt sein. Große Anbieter werden voraussichtlich dort einen Vorteil behalten, wo sie eine vollständige RIC-, Orchestrierungs- und RAN-Umgebung bereitstellen können. Anwendungsspezialisten können ihre Position verbessern, wenn Testzentren, Zertifizierungsprozesse und Konfliktmanagementmethoden weiter entwickelt werden.
RAN Intelligent Controller Application Ecosystem Branchenführer
Telefonaktiebolaget LM Ericsson
Nokia Corporation
Samsung Electronics Co., Ltd.
Huawei Technologies Co., Ltd.
ZTE Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2026: NTT DOCOMO setzte Nokias MantaRay AutoPilot KI-Netzwerkoptimierungssystem ein – Japans ersten Einsatz und den weltweit ersten kommerziellen Mobilfunknetz, das über dieses System in einer öffentlichen Cloud optimiert wird, wirksam ab dem 19. Juni 2026. Das System eliminiert manuelles Parameterdesign durch KI-gesteuerte Absichtsspezifikationen und führt vollständige Optimierungszyklen in nur 15 Minuten durch.
- April 2026: Rakuten Symphony und Celona kündigten eine Zusammenarbeit an, um End-to-End-Open-RAN-basierte private 5G-Lösungen für Unternehmenskunden zu entwickeln, wobei Rakuten Symphonys cloud-native Infrastruktur mit Cellonas 5G-LAN-Unternehmensplattform für Logistik-, Fertigungs-, Hafen-, Bergbau- und Landwirtschaftssektoren kombiniert wird.
- März 2026: Ericsson und Nokia kündigten eine gegenseitige Automatisierungs-Ökosystemmitgliedschaft an. Ericsson trat Nokias SMO Marketplace bei und Nokia trat Ericssons rApp Ecosystem bei, wodurch rApps beider Unternehmen über die standardisierte R1-Schnittstelle auf den Plattformen des jeweils anderen laufen können, mit dem Ziel, Level-4-Netzwerkautonomie zu erreichen.
- März 2026: NTT East veröffentlichte den Joint Demonstration Report Version 2.0 für Japans Local-5G-Optimierungsprojekt und dokumentierte damit den ersten öffentlich bekannt gegebenen privaten 5G-RIC-Multi-Vendor-Konnektivitätstest des Landes mit 26 Unternehmen. Die RIC-gesteuerte RAN-Sendeleistungsoptimierung erzielte unter bestimmten Testbedingungen eine 65-prozentige Leistungsreduzierung.


Globaler RAN Intelligent Controller Application Ecosystem Marktbericht – Umfang
Der Markt für das RAN Intelligent Controller (RIC) Application Ecosystem umfasst Softwareanwendungen, Plattformen und zugehörige Dienste, die ein intelligentes, automatisiertes und optimiertes Management von Funkzugangsnetzen (RANs) ermöglichen. Der Markt umfasst Nahezu-Echtzeit-RIC- und Nicht-Echtzeit-RIC-Anwendungen wie xApps und rApps, die Netzwerkoptimierung, Verkehrsmanagement, Energieeffizienz, Spektrumnutzung, Dienstqualität und Sicherheit unterstützen. Der Bericht analysiert Markttrends, Wettbewerbsdynamiken, technologische Entwicklungen, Bereitstellungsmodelle, Endnutzer und regionale Einführung über den Studienzeitraum.
Der RAN Intelligent Controller Application Ecosystem Marktbericht ist segmentiert nach Komponente (Plattformen und Dienstleistungen), Funktion (Nicht-Echtzeit-RIC und Nahezu-Echtzeit-RIC), Technologie (4G, 5G sowie 5G-Advanced und 6G-Testumgebungen), Bereitstellungsmodell (Cloud, On-Premise und Hybrid-Cloud), Endnutzer (Mobilfunknetzbetreiber, private 5G- und Unternehmensnetzwerkbetreiber, Regierungs- und Verteidigungsnetzwerkbetreiber sowie Neutral-Host- und Shared-Infrastructure-Anbieter) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Plattformen |
| Dienstleistungen |
| Nicht-Echtzeit-RIC |
| Nahezu-Echtzeit-RIC |
| 4G |
| 5G |
| 5G-Advanced und 6G-Testumgebungen |
| Cloud |
| On-Premise |
| Hybrid-Cloud |
| Mobilfunknetzbetreiber |
| Private 5G- und Unternehmensnetzwerkbetreiber |
| Regierungs- und Verteidigungsnetzwerkbetreiber |
| Neutral-Host- und Shared-Infrastructure-Anbieter |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriges Asien-Pazifik | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Nach Komponente | Plattformen | |
| Dienstleistungen | ||
| Nach Funktion | Nicht-Echtzeit-RIC | |
| Nahezu-Echtzeit-RIC | ||
| Nach Technologie | 4G | |
| 5G | ||
| 5G-Advanced und 6G-Testumgebungen | ||
| Nach Bereitstellungsmodell | Cloud | |
| On-Premise | ||
| Hybrid-Cloud | ||
| Nach Endnutzer | Mobilfunknetzbetreiber | |
| Private 5G- und Unternehmensnetzwerkbetreiber | ||
| Regierungs- und Verteidigungsnetzwerkbetreiber | ||
| Neutral-Host- und Shared-Infrastructure-Anbieter | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der RAN Intelligent Controller Application Ecosystem Markt?
Die Größe des RAN Intelligent Controller Application Ecosystem Marktes wird im Jahr 2026 auf 1,02 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 54,98 % 9,12 Milliarden USD erreichen.
Was treibt die Einführung von RAN Intelligent Controller-Anwendungen voran?
Im RAN Intelligent Controller Application Ecosystem Markt führen Betreiber RIC-Anwendungen ein, um die Netzwerksteuerung zu automatisieren, den Energieverbrauch zu reduzieren und gemischte 4G-, 5G- und Open-RAN-Netzwerke zu verwalten.
Welche Komponente führt bei den RIC-Anwendungsausgaben?
Plattformen führten die Ausgaben mit einem Anteil von 64,26 % im Jahr 2025 an, da sie die grundlegende Software für den Einsatz von RIC-Anwendungen bereitstellen.
Warum sind private 5G-Betreiber wichtig für die RIC-Einführung?
Private 5G- und Unternehmensnetzwerkbetreiber werden bis 2031 voraussichtlich mit einer CAGR von 56,72 % wachsen, da Industriestandorte automatisiertes Netzwerkmanagement einführen.
Welche Region wächst am schnellsten bei RIC-Anwendungen?
Der Nahe Osten wird bis 2031 voraussichtlich mit einer CAGR von 56,18 % wachsen, unterstützt durch Programme für digitale Infrastruktur in Saudi-Arabien und den VAE.
Seite zuletzt aktualisiert am:



