
Tamaño y Participación del Mercado del Ecosistema de Aplicaciones del Controlador Inteligente RAN
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.02 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.12 Mil millones de dólares |
| Growth Rate (2026 - 2030) | 54.98 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado del Ecosistema de Aplicaciones del Controlador Inteligente RAN por Mordor Intelligence
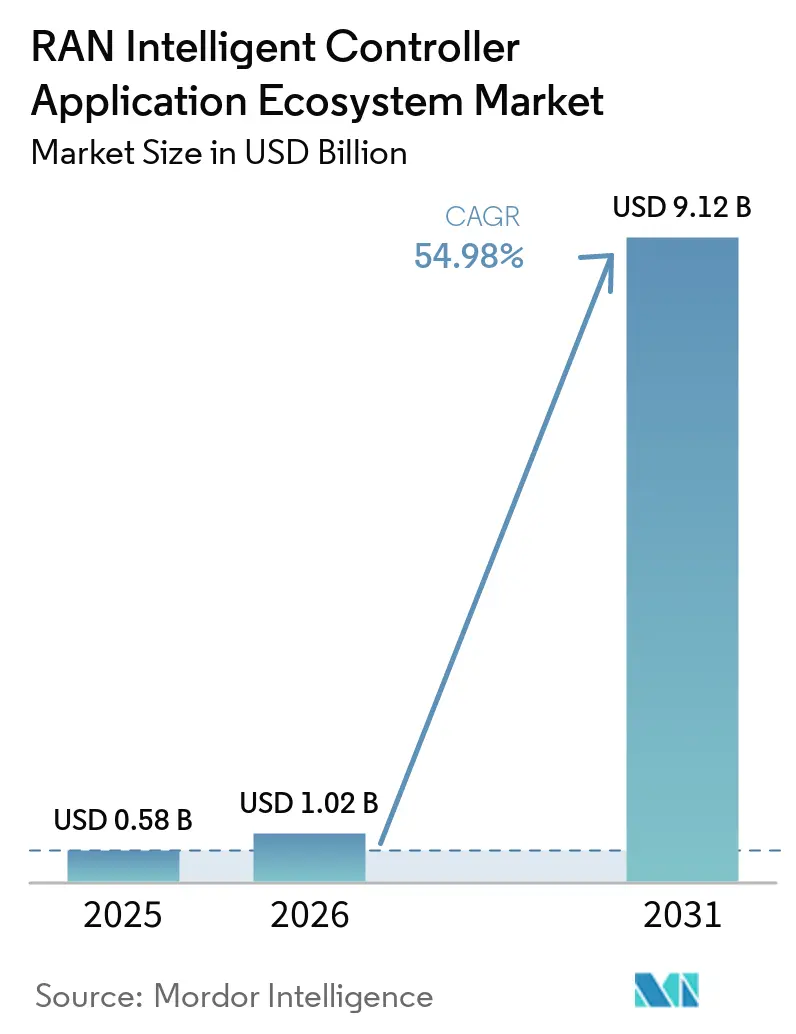
El tamaño del mercado del ecosistema de aplicaciones del controlador inteligente RAN fue valorado en 0,58 mil millones de USD en 2025 y se estima que crecerá desde 1,02 mil millones de USD en 2026 hasta alcanzar 9,12 mil millones de USD en 2031, a una CAGR del 54,98% durante el período de pronóstico 2026-2031. El mercado del ecosistema de aplicaciones del controlador inteligente RAN está evolucionando desde un concepto liderado por estándares hacia implementaciones en producción que respaldan la gestión automatizada de redes 5G y Open RAN. La versión 5 de las especificaciones O-RAN redujo la incertidumbre en torno a los flujos de trabajo de inteligencia artificial y aprendizaje automático, mientras que la adopción de estándares en América del Norte proporcionó a los operadores requisitos de interoperabilidad más claros para la adquisición. La demanda se centra en el control de bucle cerrado para mejorar el rendimiento de la red y reducir el consumo de energía en los parques existentes de 4G, 5G y Open RAN. El mercado del ecosistema de aplicaciones del controlador inteligente RAN también refleja una preferencia práctica por implementaciones estables lideradas por proveedores, incluso cuando los operadores desean mayor variedad de aplicaciones con el tiempo. Esto otorga una ventaja a los proveedores de plataformas establecidos, mientras que los especialistas en aplicaciones dependen de capacidades más amplias de prueba, integración y gestión de conflictos antes de que las aplicaciones portátiles se vuelvan comunes.
Conclusiones Clave del Informe
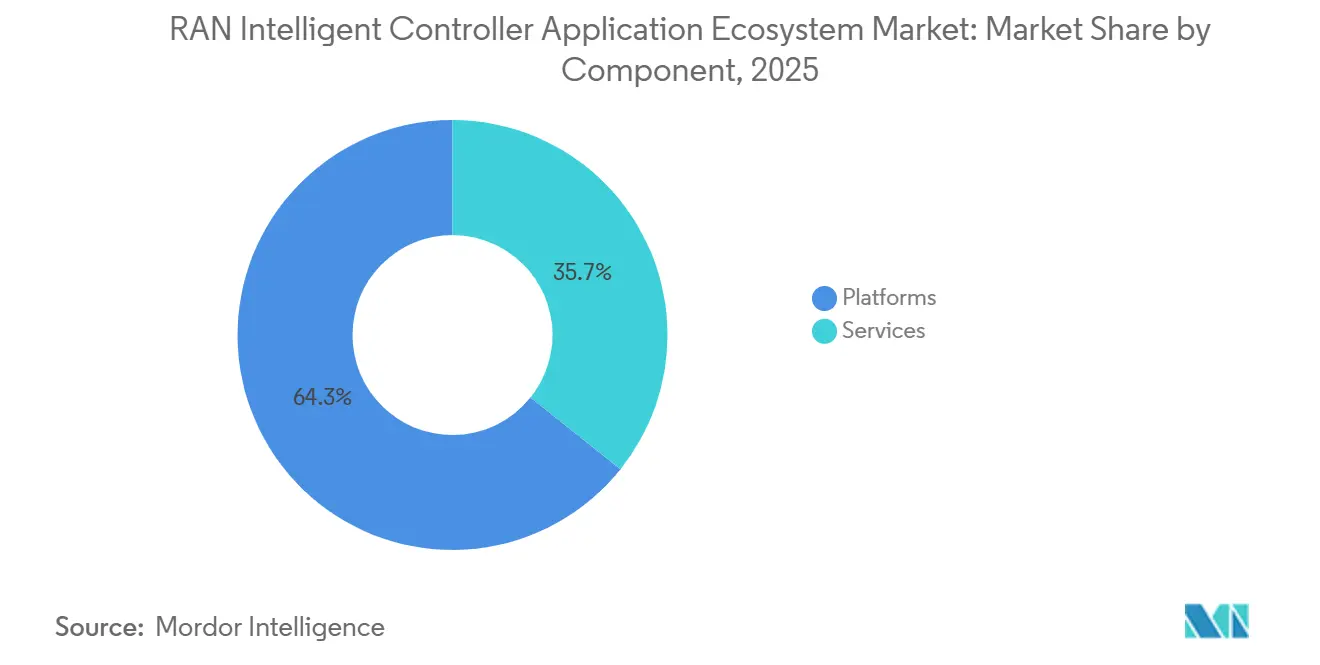
- Por componente, las plataformas representaron el 64,26% de la participación del mercado del ecosistema de aplicaciones del controlador inteligente RAN en 2025, mientras que se proyecta que los servicios se expandirán a una CAGR del 56,35% hasta 2031.
- Por función, el RIC no en tiempo real representó el 69,38% del mercado del ecosistema de aplicaciones del controlador inteligente RAN en 2025, mientras que se proyecta que el RIC casi en tiempo real crecerá a una CAGR del 55,94% hasta 2031.
- Por tecnología, 5G representó el 75,54% del mercado del ecosistema de aplicaciones del controlador inteligente RAN en 2025, mientras que se proyecta que los entornos de prueba 5G-Avanzado y 6G se expandirán a una CAGR del 55,47% hasta 2031.
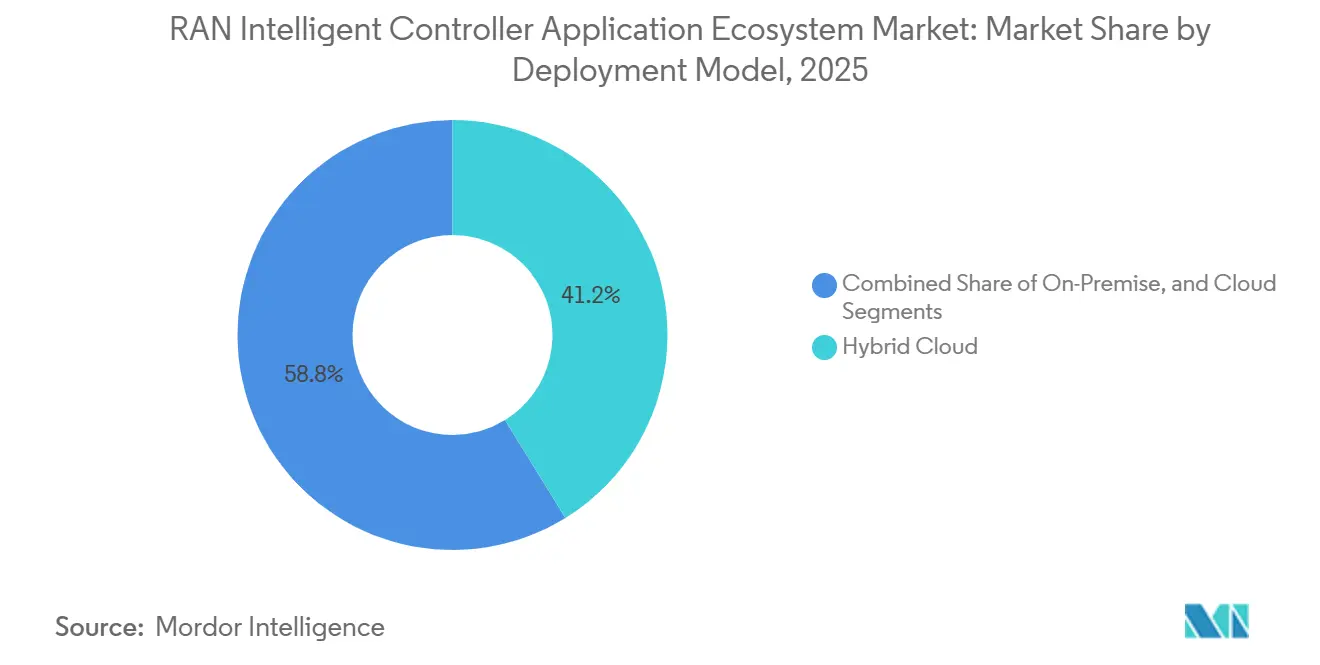
- Por modelo de implementación, la nube híbrida representó el 41,20% del mercado en 2025, mientras que se proyecta que las implementaciones en nube crecerán a una CAGR del 55,83% hasta 2031.
- Por usuario final, los operadores de redes móviles representaron el 73,15% del mercado en 2025, mientras que se proyecta que los operadores de redes 5G privadas y empresariales crecerán a una CAGR del 56,72% hasta 2031.
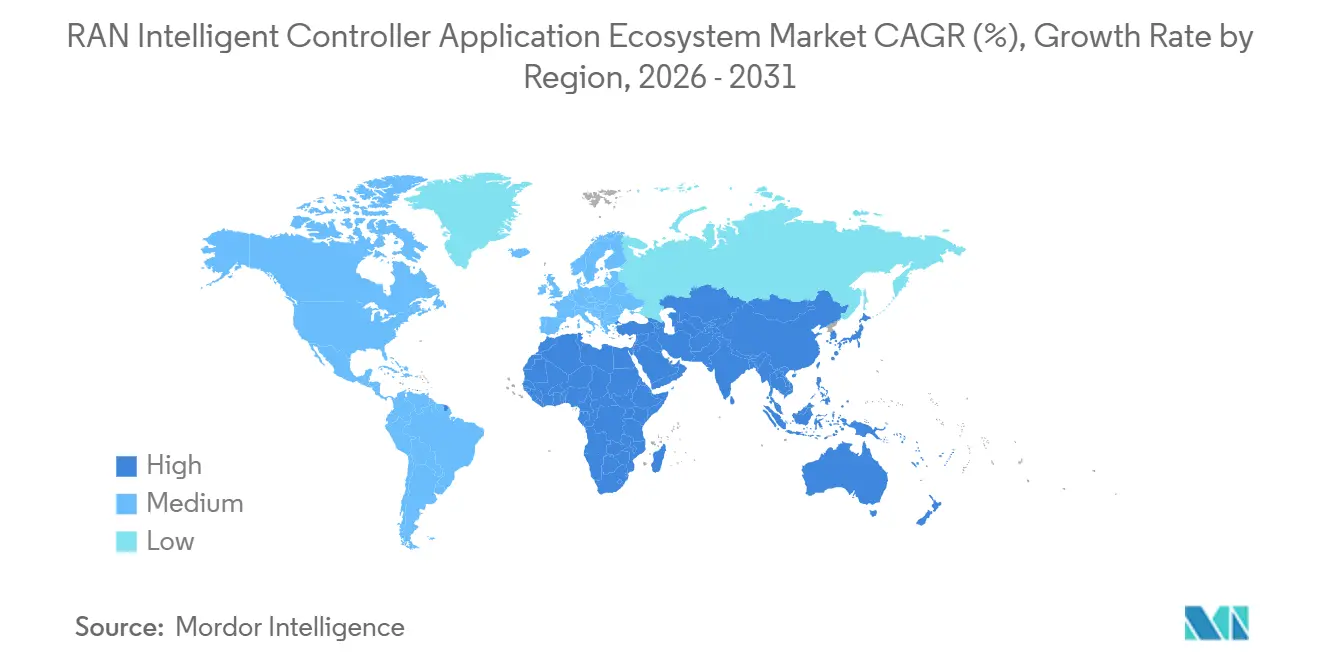
- Por geografía, Asia-Pacífico representó el 38,75% del mercado en 2025, mientras que se proyecta que Oriente Medio crecerá a una CAGR del 56,18% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global del Ecosistema de Aplicaciones del Controlador Inteligente RAN
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Comercialización de 5G y Open RAN | +12.8% | Global, con mayores ganancias en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Creciente Demanda de Automatización RAN Impulsada por Inteligencia Artificial | +11.2% | Global, más fuerte en América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Presión para Reducir el Consumo de Energía de RAN | +8.5% | Global, con factores de cumplimiento más fuertes en Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente Complejidad de RAN con Múltiples Proveedores | +6.4% | Global, particularmente en mercados con ecosistemas de proveedores diversos | Mediano plazo (2-4 años) |
| Implementación en Producción de rApps y xApps de Terceros | +5.2% | América del Norte, Europa y los principales mercados de Asia-Pacífico | Mediano plazo (2-4 años) |
| Control de Bucle Cerrado Basado en RIC para Redes Privadas y Segmentación de Red | +4.1% | Núcleo de Asia-Pacífico, con expansión a Oriente Medio y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Comercialización de 5G y Open RAN
La O-RAN ALLIANCE completó la Versión 5 en noviembre de 2025 y finalizó los servicios de flujo de trabajo de inteligencia artificial y aprendizaje automático para las funciones RIC no en tiempo real y casi en tiempo real. La versión proporcionó a los operadores en el mercado del ecosistema de aplicaciones del controlador inteligente RAN una base técnica más clara para adquirir plataformas y aplicaciones. ATIS publicó las especificaciones correspondientes, incluida la Arquitectura RIC Casi en Tiempo Real v7.00, que proporcionó a los operadores de América del Norte una referencia de interoperabilidad más clara. Estos desarrollos respaldaron la adopción de RIC tanto en redes existentes como en nuevas instalaciones de Open RAN. La implementación en redes existentes puede ampliar la base de clientes potenciales porque los operadores no necesitan reemplazar toda su red de radio antes de introducir aplicaciones de automatización. La principal oportunidad a corto plazo está, por tanto, vinculada a redes que ya operan infraestructura 4G o 5G y necesitan una vía incremental hacia la automatización.
Creciente Demanda de Automatización RAN Impulsada por Inteligencia Artificial
El mercado del ecosistema de aplicaciones del controlador inteligente RAN está ganando impulso a medida que los operadores pasan de reglas de red estáticas hacia un control automatizado que responde a las condiciones cambiantes de la red. Mavenir reportó ganancias en KPI relacionados con la movilidad superiores al 40% gracias a agentes de inteligencia artificial basados en aprendizaje por refuerzo profundo en implementaciones 5G no independientes en vivo en más de 25 sitios por operador en el sur de Asia.[1]Mavenir, "Los Agentes de Inteligencia Artificial de Inteligencia de Red como Servicio de Mavenir Logran Ganancias del 40% en KPI de Movilidad en Redes 5G No Independientes," Mavenir, mavenir.com Las aplicaciones se ejecutaron en CPU estándar, lo que redujo la necesidad de infraestructura GPU dedicada. Este enfoque puede hacer que la automatización avanzada sea más accesible para los operadores que no mantienen una infraestructura de inteligencia artificial extensa. La entrega de rApps alojadas en la nube también puede transformar la optimización de red de una compra de capital hacia un servicio gestionado recurrente. La arquitectura mantiene el control sensible al tiempo más cerca de la red mientras traslada el entrenamiento de modelos y algunos análisis a recursos en la nube, lo que podría remodelar las relaciones entre operadores y proveedores de nube.
Presión para Reducir el Consumo de Energía de RAN
La gestión de energía es un impulsor clave para que los operadores en el mercado del ecosistema de aplicaciones del controlador inteligente RAN adopten la automatización basada en RIC, ya que el equipamiento RAN representó el 80% del consumo de energía de la red móvil en la evaluación de Rakuten Mobile de 2025. Rakuten Mobile implementó una plataforma RIC impulsada por inteligencia artificial en su red Open RAN 4G y 5G japonesa en mayo de 2025 para respaldar la predicción de tráfico y la utilización dinámica de estaciones base. La empresa recibió la validación de Nivel 4 de Autonomía del TM Forum para la Optimización de Eficiencia Energética de RAN en febrero de 2026. Un estudio de IEEE de 2026 encontró que las rApps de ahorro de energía nativas de inteligencia artificial de bucle cerrado pueden lograr hasta un 19,5% de ahorro de energía sin reducir la calidad del servicio. Estos resultados respaldan la inversión donde los operadores enfrentan mayores costos de electricidad y requisitos formales de reporte de energía. Las obligaciones de cumplimiento europeas pueden hacer que la automatización enfocada en energía sea relevante incluso cuando el gasto general en redes está bajo presión.
Creciente Complejidad de RAN con Múltiples Proveedores
El mercado del ecosistema de aplicaciones del controlador inteligente RAN se beneficia directamente de la necesidad de gestionar redes que integran equipos, software e interfaces de múltiples proveedores. NTT DOCOMO documentó diferencias en la interpretación de especificaciones, incompatibilidades de versiones e incompatibilidades de características opcionales en su experiencia publicada con la implementación nacional de RAN inteligente. Estos problemas pueden aumentar el esfuerzo operativo, pero también crean un caso claro para una capa de orquestación común. La prueba de 5G Local de NTT East de marzo de 2026 involucró a 26 empresas y reportó una reducción del 65% en el consumo de energía bajo ciertas condiciones de prueba mediante la optimización de potencia de transmisión controlada por RIC. Los operadores pueden usar una capa de gestión y orquestación de servicios para gestionar la transición entre RAN heredado y Open RAN en lugar de esperar una arquitectura de red uniforme. Esto convierte a las implementaciones heterogéneas en una fuente continua de demanda hasta 2028.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Brechas de Interoperabilidad entre RAN Heredado e Interfaces O-RAN | -4.2% | Global, más agudo en América del Norte y Europa donde los entornos de múltiples proveedores están avanzados | Corto plazo (≤ 2 años) |
| Preocupaciones de Seguridad, Privacidad y Gobernanza de la Automatización | -3.4% | Global, con influencia regulatoria más fuerte en Europa y América del Norte | Mediano plazo (2-4 años) |
| Disponibilidad Comercial Limitada de xApps y rApps Portátiles | -2.1% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Políticas de Control en Conflicto entre Aplicaciones Co-ubicadas | -1.5% | Global, intensificándose a medida que los ecosistemas de xApps escalan | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Brechas de Interoperabilidad entre RAN Heredado e Interfaces O-RAN
Las especificaciones de Open RAN han madurado, pero los equipos de implementación del ecosistema de aplicaciones del controlador inteligente RAN aún enfrentan problemas de integración que extienden los cronogramas de los proyectos y elevan los costos de integración de sistemas. El Instituto de Ciencias de Telecomunicaciones de la NTIA reportó que los eventos de integración pueden exponer problemas de configuración de temporizadores, diferencias en el manejo de mensajes, incompatibilidades de tasa de bits e incompatibilidades de versiones de estándares. ATIS también señaló que las elecciones de implementación en arquitectura, funcionalidad y rendimiento pueden complicar la interoperabilidad. Estos problemas imponen una carga sustancial a los equipos de integración de los operadores. Algunos operadores pueden volver a un arreglo de RIC, orquestación y RAN de un solo proveedor después de un trabajo de integración difícil. Esto puede favorecer a los grandes proveedores de infraestructura y limitar la oportunidad inmediata para los proveedores de aplicaciones que dependen de la portabilidad entre plataformas.
Preocupaciones de Seguridad, Privacidad y Gobernanza de la Automatización
La desagregación de Open RAN puede ampliar la exposición de seguridad de la gestión de red porque las xApps pueden acceder a las funciones RIC casi en tiempo real a través de la interfaz E2. Un estudio revisado por pares de 2024 identificó debilidades de control de acceso en las implementaciones actuales de O-RAN y describió cómo una xApp maliciosa podría afectar a los nodos E2. El Informe de Seguridad de Open RAN del Quad también identificó riesgos de ataques de envenenamiento de datos contra las funciones de inteligencia artificial y aprendizaje automático utilizadas en el control de bucle cerrado. La Versión 5 introdujo un marco de Arquitectura de Confianza Cero y TLS 1.x obligatorio en la mayoría de las interfaces O-RAN. La verificación de la integridad del modelo de inteligencia artificial a nivel de aplicación sigue siendo menos madura que los requisitos de seguridad de interfaz. Esto puede ralentizar los ciclos de aprobación para operadores gubernamentales y empresariales con estrictos requisitos de gestión de riesgos y datos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: Los Servicios se Expanden junto con la Inversión en Plataformas
Las plataformas representaron el 64,26% del mercado del ecosistema de aplicaciones del controlador inteligente RAN en 2025, lo que refleja el gasto inicial de los operadores en el software RIC no en tiempo real y casi en tiempo real que respalda la implementación posterior de aplicaciones. Los operadores necesitan adquirir, integrar y validar esta plataforma con su capa de gestión y orquestación de servicios antes de implementar rApps o xApps a escala. Ese requisito coloca a los proveedores de plataformas en el centro de los compromisos iniciales y convierte al software fundamental en el principal punto de ingresos durante la fase de construcción. La demanda de plataformas también refleja la necesidad de gestionar flujos de trabajo de aplicaciones, políticas y datos operativos en un entorno de red en vivo. La industria del ecosistema de aplicaciones del controlador inteligente RAN, por tanto, se mantuvo centrada en el software fundamental en 2025.
Se proyecta que los servicios crecerán a una CAGR del 56,35% hasta 2031, ya que la optimización continua puede entregarse mediante una suscripción en lugar de un gran contrato de plataforma inicial. Los servicios gestionados pueden reducir las barreras de entrada para los operadores que no mantienen infraestructura de inteligencia artificial dedicada, al tiempo que trasladan el gasto hacia acuerdos recurrentes. Este modelo de entrega puede proporcionar optimización continua sin requerir que el operador opere toda la infraestructura de soporte internamente. Su uso dependerá de una integración confiable con la plataforma que controla el entorno de red. Hasta que las rApps portátiles alcancen un uso comercial amplio, es probable que una parte sustancial de los ingresos por servicios permanezca dentro de los ecosistemas específicos de cada plataforma.


Por Función: El RIC Casi en Tiempo Real Gana Terreno con Casos de Uso de Baja Latencia
El RIC no en tiempo real representó el 69,38% del mercado del ecosistema de aplicaciones del controlador inteligente RAN en 2025, ya que los operadores favorecieron la automatización basada en políticas para funciones que operan por encima del umbral de control de 1 segundo. El segmento ofreció un punto de partida de menor complejidad para la inversión inicial en RIC y una forma de introducir aplicaciones de automatización gradualmente a través de interfaces estándar. Rakuten Mobile integró rApps de terceros en su entorno RIC no en tiempo real a través de una implementación nacional en febrero de 2026. Esa implementación indica por qué las funciones no en tiempo real siguen siendo el líder a corto plazo, incluso cuando los operadores evalúan casos de uso de control más exigentes. También proporciona a los proveedores un entorno comercial para la automatización de políticas, la integración de aplicaciones y el aprendizaje operativo.
Se proyecta que el RIC casi en tiempo real crecerá a una CAGR del 55,94% hasta 2031 porque admite control de sub-segundo para la dirección de tráfico, la mitigación de interferencias y la aplicación de segmentos de red. Estas funciones no pueden ser abordadas únicamente por arquitecturas no en tiempo real, lo que hace que el segmento sea cada vez más relevante a medida que los requisitos de automatización se vuelven más sensibles al tiempo. NEC desarrolló una plataforma RIC casi en tiempo real conforme con la O-RAN ALLIANCE para RAN virtualizado en febrero de 2025, que incluye equilibrio de carga y control de segmentos basado en acuerdos de nivel de servicio a través de la interfaz E2.[2]NEC Corporation, "NEC Desarrolla RIC Casi en Tiempo Real para Mejorar la Funcionalidad del 5G vRAN," NEC Corporation, nec.com La Versión 5 también finalizó los flujos de trabajo de inteligencia artificial y aprendizaje automático para las API de RIC casi en tiempo real. Estas capacidades posicionan al segmento para beneficiarse a medida que la automatización de baja latencia se vuelva comercialmente confiable.
Por Tecnología: 5G Sigue Siendo la Principal Base de Implementación
5G representó el 75,54% del mercado del ecosistema de aplicaciones del controlador inteligente RAN en 2025, proporcionando la base instalada para las implementaciones de producción de RIC más activas. Las redes 5G comerciales en mercados como Japón y Canadá proporcionan a los operadores un entorno inmediato para evaluar aplicaciones de automatización. Su escala conecta la demanda de RIC con la modernización de redes en vivo en lugar de solo con programas de investigación o nuevas construcciones de red. Los parques de 5G existentes también brindan a los proveedores de plataformas oportunidades para respaldar la gestión de energía, el control de tráfico y la mejora de la calidad del servicio. Es probable que 5G siga siendo la principal base comercial a medida que los operadores amplíen sus casos de uso de automatización.
Se proyecta que los entornos de prueba 5G-Avanzado y 6G crecerán a una CAGR del 55,47% hasta 2031, respaldados por programas de investigación que tratan la arquitectura RIC de próxima generación como una capacidad técnica importante. El Proyecto de Plataforma vRAN 5G-A de Corea del Sur está desarrollando xApps y rApps estandarizadas para la interoperabilidad de Open RAN. Un estudio de 2026 presentó un marco de desarrollo y validación para rApps de inteligencia artificial y aprendizaje automático en entornos RIC no en tiempo real conformes con estándares. Este trabajo aborda la brecha entre un prototipo funcional y una aplicación lista para producción, mientras que 4G sigue siendo relevante donde los operadores utilizan capas de orquestación unificadas para buscar ahorros de energía antes de completar una transición a 5G. El entorno resultante de generaciones mixtas amplía el rango de redes que los proveedores de RIC pueden abordar.
Por Modelo de Implementación: Las Arquitecturas Híbridas Lideran la Adopción Actual
La nube híbrida representó el 41,20% del mercado del ecosistema de aplicaciones del controlador inteligente RAN en 2025, combinando nodos RIC casi en tiempo real en las instalaciones para el control sensible a la latencia con funciones RIC no en tiempo real y de orquestación basadas en la nube. Este arreglo equilibra las necesidades de tiempo de respuesta con los recursos en la nube para análisis y entrenamiento de modelos, y puede adaptarse a los operadores que están modernizando sistemas heredados mientras adoptan nuevas capacidades en la nube. Permite a los operadores mantener el control directo de las operaciones de red sensibles al tiempo mientras utilizan recursos remotos para funciones menos críticas en cuanto al tiempo. La arquitectura también respalda una transición práctica cuando la infraestructura, los requisitos de seguridad y la preparación de las aplicaciones varían en el parque del operador. La nube híbrida, por tanto, siguió siendo el enfoque de implementación líder en el período de transición actual.
Se proyecta que las implementaciones en nube crecerán a una CAGR del 55,83% hasta 2031, respaldadas por servicios que pueden reducir los requisitos de actualización y mantenimiento de hardware. NTT DOCOMO implementó el MantaRay AutoPilot de Nokia en una nube pública en junio de 2026 para la optimización de redes móviles comerciales, demostrando la optimización basada en inteligencia artificial e intención a escala de operador de Nivel 1. La nube pública puede respaldar análisis, entrenamiento de modelos y orquestación de aplicaciones, mientras que los sistemas en las instalaciones siguen siendo relevantes para operadores gubernamentales, de defensa y empresariales con restricciones de soberanía de datos o seguridad. Esta división permite al operador mantener el control sensible al tiempo en el borde y utilizar la capacidad en la nube donde sea operativamente adecuado. La dirección del cambio apunta hacia configuraciones híbridas más desagregadas en lugar de un único modelo de implementación para cada función de RIC.

Por Usuario Final: Las Redes Empresariales Crean una Nueva Vía de Demanda
Los operadores de redes móviles representaron el 73,15% del mercado del ecosistema de aplicaciones del controlador inteligente RAN en 2025, respaldados por sus activos de espectro, escala de suscriptores y recursos operativos. Samsung y TELUS implementaron el primer RIC comercial de Canadá en septiembre de 2025 con aplicaciones para equilibrio de carga, ahorro de energía y análisis de KPI. La implementación mostró cómo las aplicaciones RIC pueden incorporarse en programas plurianuales de modernización de redes nacionales. Los operadores de redes móviles seguirán siendo centrales para el gasto en plataformas porque operan redes grandes y tienen procesos establecidos para integrar la automatización en las operaciones. Su experiencia también proporciona a otros usuarios finales casos de referencia para la adopción comercial.
Se proyecta que los operadores de redes 5G privadas y empresariales crecerán a una CAGR del 56,72% hasta 2031, ya que los campus de fabricación, puertos e instalaciones logísticas pueden utilizar la gestión de RAN de bucle cerrado en la que la conectividad afecta directamente a la actividad operativa. Rakuten Symphony y Celona anunciaron una colaboración en abril de 2026 para desarrollar soluciones de 5G privado basadas en Open RAN para logística, fabricación, puertos, minería y agricultura. Los operadores gubernamentales y de defensa también están considerando las capacidades de RIC para comunicaciones de misión crítica y aplicación de segmentos. Los proveedores de host neutro añaden otra vía de demanda, ya que ACES implementó un sitio de celda pequeña de host neutro O-RAN de interior 4G y 5G en el Distrito Financiero Rey Abdullah en 2025.
Análisis Geográfico
Asia-Pacífico representó el 38,75% del mercado del ecosistema de aplicaciones del controlador inteligente RAN en 2025. Japón respaldó esta posición a través de un entorno maduro de Open RAN comercial que incluye la red RAN virtualizada abierta de Rakuten Mobile y la implementación nacional de múltiples proveedores de NTT DOCOMO. La experiencia de implementación de NTT DOCOMO fue publicada por la O-RAN ALLIANCE en agosto de 2025 como referencia global.[3]O-RAN ALLIANCE y NTT DOCOMO, "Mejores Prácticas y Lecciones Aprendidas de la Implementación Comercial de RAN Abierta e Inteligente por NTT DOCOMO, Japón," O-RAN ALLIANCE, o-ran.org Corea del Sur respalda la actividad regional invirtiendo en arquitecturas RIC de próxima generación. Su Proyecto de Plataforma vRAN 5G-A se centra en la interoperabilidad entre entornos de proveedores heterogéneos. India, China, Australia y otros mercados de Asia-Pacífico presentan oportunidades a través de grandes bases de red y actividad continua de Open RAN. Es probable que Japón mantenga un papel líder hasta 2028, mientras que Corea del Sur está posicionada para un fuerte crecimiento a nivel de red a medida que avanzan los estándares 5G-Avanzado.
América del Norte y Europa impulsaron una inversión sustancial en RIC hasta 2025. Los Estados Unidos respaldaron la actividad de América del Norte a través de implementaciones de AT&T y Verizon, mientras que TELUS proporcionó un ejemplo comercial canadiense. Verizon integró el Administrador de Ahorro de Energía impulsado por inteligencia artificial de Samsung con el RIC Dragonwing de Qualcomm en su red comercial en 2025. Esto demostró que la implementación de aplicaciones de múltiples proveedores puede lograrse en un entorno de operador de Nivel 1. Europa está avanzando hacia una adopción más amplia de Open RAN, aunque muchos operadores continúan gestionando una combinación de infraestructura heredada y abierta. América del Sur sigue siendo una región de adopción temprana.
Se proyecta que Oriente Medio crecerá a una CAGR del 56,18% hasta 2031, la tasa regional más rápida en el mercado del ecosistema de aplicaciones del controlador inteligente RAN. Arabia Saudita y los Emiratos Árabes Unidos vinculan la inversión en infraestructura digital a objetivos económicos nacionales, respaldando la actividad de Open RAN y automatización impulsada por inteligencia artificial. África tuvo la menor presencia regional, con Sudáfrica y Egipto en una etapa temprana de exploración de Open RAN. El impulso comercial de Oriente Medio podría fomentar la adquisición entre los operadores enfocados en África que comparten relaciones con proveedores y acuerdos de financiamiento en la región más amplia.

Panorama Competitivo
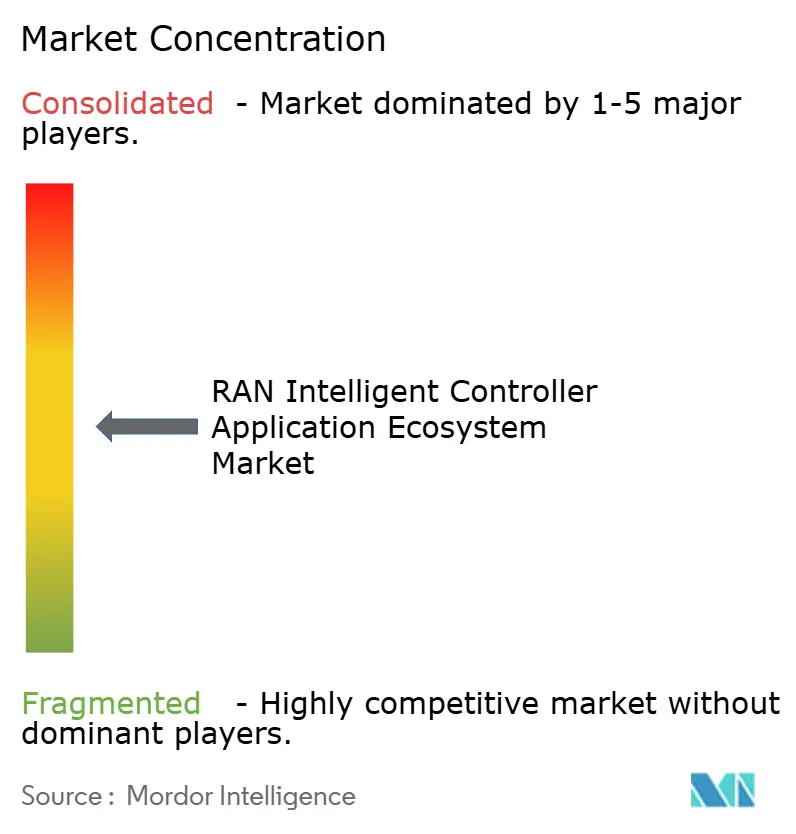
El mercado del ecosistema de aplicaciones del controlador inteligente RAN está moderadamente concentrado a nivel de plataforma y fragmentado a nivel de aplicación. Ericsson, Nokia y Samsung Electronics lideran las implementaciones de plataformas de operadores de redes móviles a gran escala a través de relaciones RAN establecidas y pilas de orquestación integradas. Su enfoque puede reducir el riesgo de integración para los operadores mientras preserva la concentración de proveedores dentro de sistemas destinados a respaldar una interoperabilidad más amplia. Ericsson y Nokia anunciaron una membresía mutua en el ecosistema en marzo de 2026, lo que permite que las rApps creadas para la plataforma de cualquiera de las dos empresas se ejecuten en la plataforma de la otra a través de la interfaz R1.
Mavenir, Rakuten Symphony y Accelleran ocupan roles relevantes de nivel medio a través de software nativo de inteligencia artificial, experiencia de operador y plataformas empresariales conformes con Open RAN. Los especialistas más pequeños, incluidos AirHop Communications, RIMEDO Labs, BubbleRAN, Net AI y Aira Technologies, se centran en aplicaciones y herramientas que abordan necesidades específicas de la red. Su posición comercial depende en gran medida del acceso a los ecosistemas de proveedores de plataformas en lugar de relaciones directas con los operadores. ATIS RICARCH v7.00 creó un marco de interoperabilidad que respalda la adquisición de aplicaciones de terceros certificadas. Esto puede respaldar un mercado de rApps más estructurado con el tiempo.[4]ATIS, "Especificaciones de la O-RAN ALLIANCE Publicadas como Estándares ATIS," ATIS, atis.org La industria del ecosistema de aplicaciones del controlador inteligente RAN aún no ha establecido un repositorio dominante para xApps y rApps certificadas y listas para producción.
La oportunidad se concentra en aplicaciones de 5G privado para automatización industrial, mitigación de interferencias en implementaciones densas y gestión de calidad de servicio a través de segmentos de red. Una segunda oportunidad es el desarrollo de repositorios de modelos de inteligencia artificial que puedan dar a los operadores acceso a aplicaciones probadas sin contratos de integración a medida. La gestión de conflictos de políticas se vuelve más importante a medida que más aplicaciones operan juntas en una sola plataforma. El mercado del ecosistema de aplicaciones del controlador inteligente RAN seguirá siendo moldeado por el equilibrio entre la portabilidad de las aplicaciones y la preferencia de los operadores por una integración de plataforma probada. Es probable que los grandes proveedores mantengan una ventaja donde puedan proporcionar un entorno completo de RIC, orquestación y RAN. Los especialistas en aplicaciones pueden mejorar su posición a medida que se desarrollen más los centros de prueba, los procesos de certificación y los métodos de gestión de conflictos.
Líderes de la Industria del Ecosistema de Aplicaciones del Controlador Inteligente RAN
Telefonaktiebolaget LM Ericsson
Nokia Corporation
Samsung Electronics Co., Ltd.
Huawei Technologies Co., Ltd.
ZTE Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: NTT DOCOMO implementó el sistema de optimización de red de inteligencia artificial MantaRay AutoPilot de Nokia, la primera implementación en Japón y la primera red móvil comercial del mundo optimizada a través de este sistema en una nube pública, efectiva el 19 de junio de 2026. El sistema elimina el diseño manual de parámetros utilizando especificaciones de intención impulsadas por inteligencia artificial y ejecuta ciclos de optimización completos en tan solo 15 minutos.
- Abril de 2026: Rakuten Symphony y Celona anunciaron una colaboración para desarrollar soluciones de 5G privado de extremo a extremo basadas en Open RAN para clientes empresariales, combinando la infraestructura nativa en la nube de Rakuten Symphony con la plataforma empresarial 5G LAN de Celona para los sectores de logística, fabricación, puertos, minería y agricultura.
- Marzo de 2026: Ericsson y Nokia anunciaron la membresía mutua en el ecosistema de automatización. Ericsson se unió al Mercado SMO de Nokia y Nokia se unió al Ecosistema rApp de Ericsson, lo que permite que las rApps de ambas empresas se ejecuten en las plataformas de la otra a través de la interfaz R1 estandarizada y apuntando a la progresión hacia la autonomía de red de Nivel 4.
- Marzo de 2026: NTT East publicó el Informe de Demostración Conjunta Versión 2.0 para el Proyecto de Optimización de 5G Local de Japón, documentando la primera prueba de conectividad de múltiples proveedores de RIC de 5G privado divulgada públicamente en el país, con la participación de 26 empresas. La optimización de potencia de transmisión de RAN controlada por RIC logró una reducción del 65% en el consumo de energía bajo ciertas condiciones de prueba.


Alcance del Informe Global del Mercado del Ecosistema de Aplicaciones del Controlador Inteligente RAN
El mercado del ecosistema de aplicaciones del Controlador Inteligente RAN (RIC) abarca aplicaciones de software, plataformas y servicios relacionados que permiten la gestión inteligente, automatizada y optimizada de las redes de acceso de radio (RAN). El mercado incluye aplicaciones RIC casi en tiempo real y no en tiempo real, como xApps y rApps, que respaldan la optimización de redes, la gestión del tráfico, la eficiencia energética, la utilización del espectro, la calidad del servicio y la seguridad. El informe analiza las tendencias del mercado, la dinámica competitiva, los desarrollos tecnológicos, los modelos de implementación, los usuarios finales y la adopción regional durante el período de estudio.
El Informe del Mercado del Ecosistema de Aplicaciones del Controlador Inteligente RAN está segmentado por Componente (Plataformas y Servicios), Función (RIC No en Tiempo Real y RIC Casi en Tiempo Real), Tecnología (4G, 5G y Entornos de Prueba 5G-Avanzado y 6G), Modelo de Implementación (Nube, Local y Nube Híbrida), Usuario Final (Operadores de Redes Móviles, Operadores de Redes 5G Privadas y Empresariales, Operadores de Redes Gubernamentales y de Defensa, y Proveedores de Host Neutro e Infraestructura Compartida) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Plataformas |
| Servicios |
| RIC No en Tiempo Real |
| RIC Casi en Tiempo Real |
| 4G |
| 5G |
| Entornos de Prueba 5G-Avanzado y 6G |
| Nube |
| Local |
| Nube Híbrida |
| Operadores de Redes Móviles |
| Operadores de Redes 5G Privadas y Empresariales |
| Operadores de Redes Gubernamentales y de Defensa |
| Proveedores de Host Neutro e Infraestructura Compartida |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Resto de África |
| Por Componente | Plataformas | |
| Servicios | ||
| Por Función | RIC No en Tiempo Real | |
| RIC Casi en Tiempo Real | ||
| Por Tecnología | 4G | |
| 5G | ||
| Entornos de Prueba 5G-Avanzado y 6G | ||
| Por Modelo de Implementación | Nube | |
| Local | ||
| Nube Híbrida | ||
| Por Usuario Final | Operadores de Redes Móviles | |
| Operadores de Redes 5G Privadas y Empresariales | ||
| Operadores de Redes Gubernamentales y de Defensa | ||
| Proveedores de Host Neutro e Infraestructura Compartida | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado del ecosistema de aplicaciones del controlador inteligente RAN?
El tamaño del mercado del ecosistema de aplicaciones del controlador inteligente RAN se estima en 1,02 mil millones de USD en 2026 y se prevé que alcance 9,12 mil millones de USD en 2031, a una CAGR del 54,98%.
¿Qué está impulsando la adopción de aplicaciones del controlador inteligente RAN?
En el mercado del ecosistema de aplicaciones del controlador inteligente RAN, los operadores están adoptando aplicaciones RIC para automatizar el control de la red, reducir el consumo de energía y gestionar redes mixtas de 4G, 5G y Open RAN.
¿Qué componente lidera el gasto en aplicaciones RIC?
Las plataformas lideraron el gasto con una participación del 64,26% en 2025 porque proporcionan el software fundamental para implementar aplicaciones RIC.
¿Por qué son importantes los operadores de 5G privado para la adopción de RIC?
Se proyecta que los operadores de redes 5G privadas y empresariales crecerán a una CAGR del 56,72% hasta 2031 a medida que los sitios industriales adopten la gestión automatizada de redes.
¿Qué región está creciendo más rápido en aplicaciones RIC?
Se proyecta que Oriente Medio crecerá a una CAGR del 56,18% hasta 2031, respaldado por programas de infraestructura digital en Arabia Saudita y los Emiratos Árabes Unidos.
Última actualización de la página el:



