
RANインテリジェントコントローラーアプリケーションエコシステム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
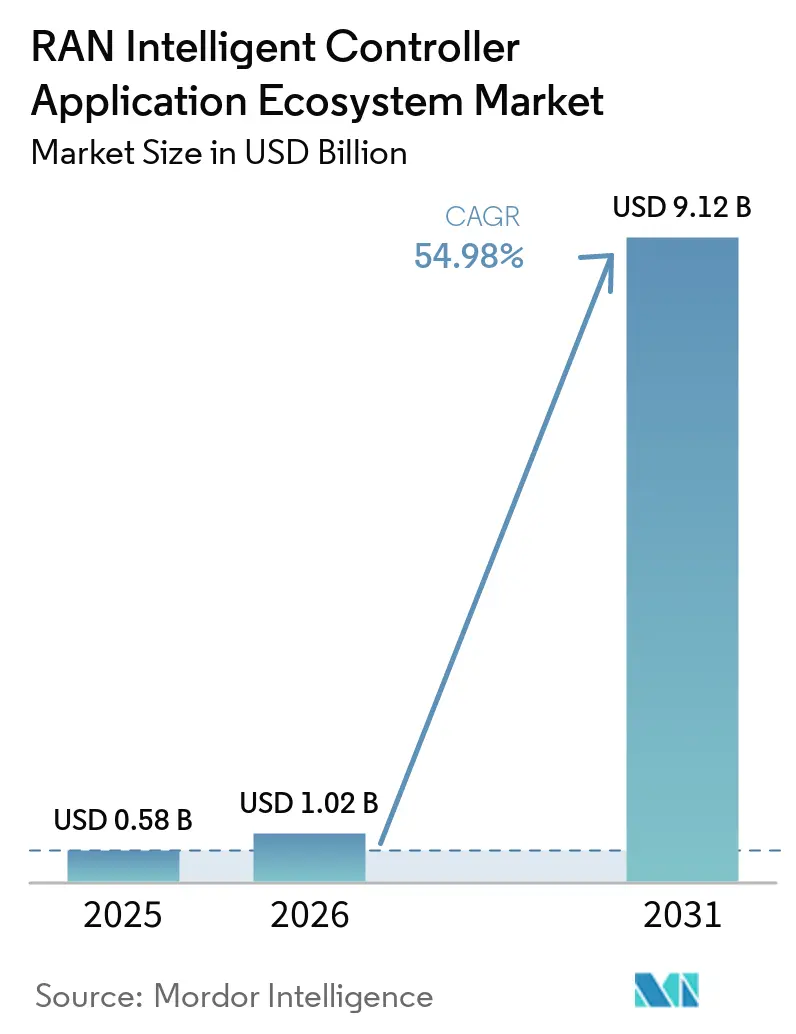
| 市場規模 (2026) | 1.02 十億米ドル |
| 市場規模 (2031) | 9.12 十億米ドル |
| Growth Rate (2026 - 2030) | 54.98 % |
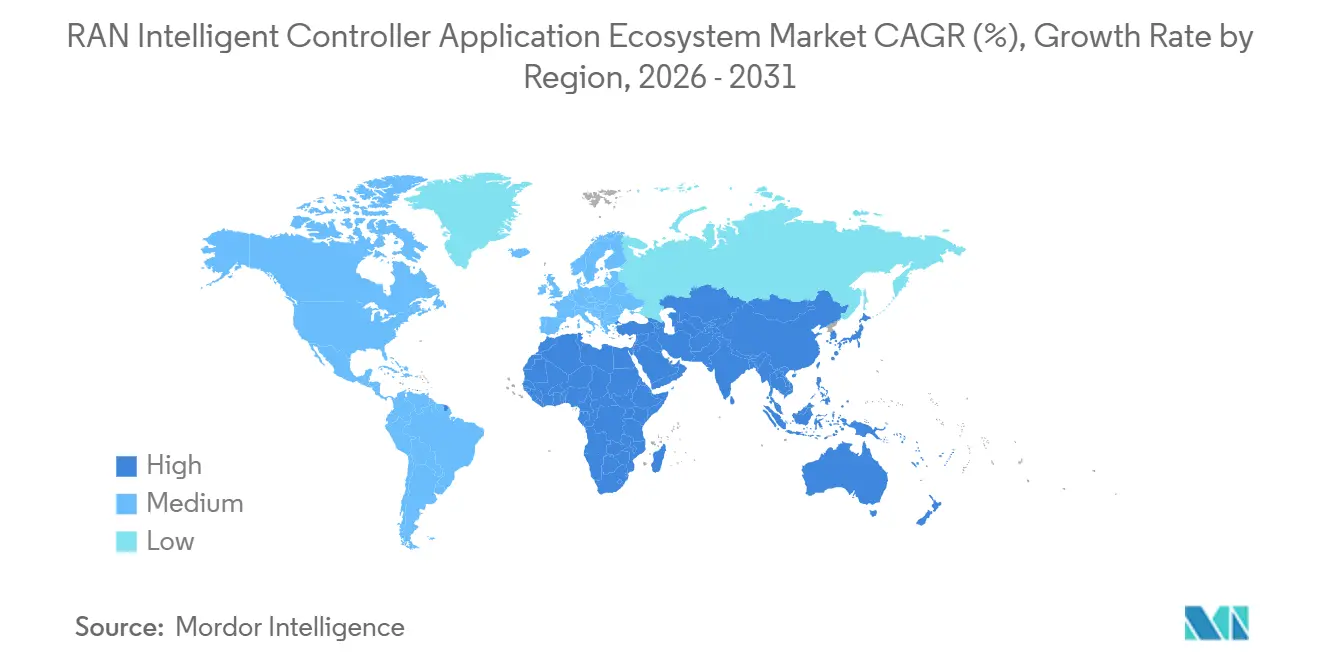
| 最も急速に成長している市場 | 中東 |
| 最大市場 | アジア太平洋地域 |
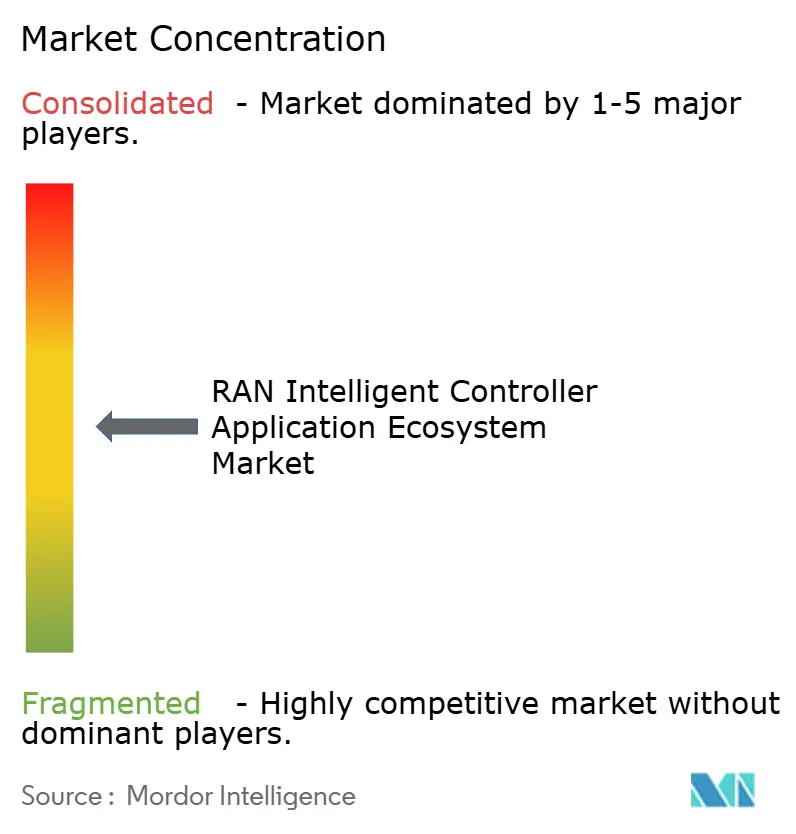
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるRANインテリジェントコントローラーアプリケーションエコシステム市場分析
RANインテリジェントコントローラーアプリケーションエコシステム市場規模は2025年に0.58 ビリオン 米ドルと評価され、2026年の1.02 ビリオン 米ドルから2031年には9.12 ビリオン 米ドルに達すると推定されており、予測期間2026年~2031年のCAGRは54.98%です。RANインテリジェントコントローラーアプリケーションエコシステム市場は、標準主導のコンセプトから、5GおよびオープンRANネットワークの自動管理をサポートする本番展開へと移行しています。O-RAN仕様のリリース5はAIおよび機械学習ワークフローに関する不確実性を低減し、北米における標準採用によりオペレーターは調達に向けたより明確な相互運用性要件を得ました。需要は、既存の4G、5G、およびオープンRANネットワーク全体のネットワークパフォーマンス向上とエネルギー使用量削減のためのクローズドループ制御に集中しています。RANインテリジェントコントローラーアプリケーションエコシステム市場はまた、オペレーターが長期的にはより多くのアプリケーション選択肢を求めている場合でも、安定したベンダー主導の展開に対する実際的な選好を反映しています。これにより、確立されたプラットフォームプロバイダーが優位性を持つ一方、アプリケーション専門企業はポータブルアプリケーションが普及する前に、より広範なテスト、統合、および競合管理能力に依存することになります。
主要レポートのポイント
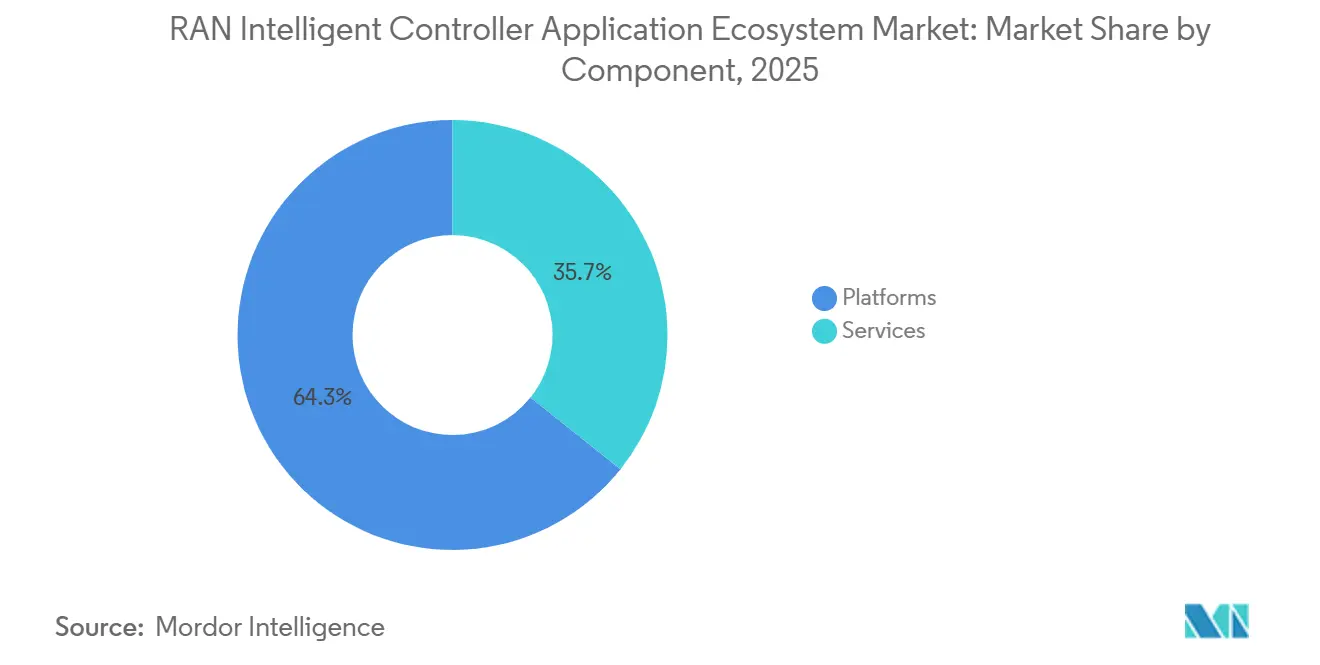
- コンポーネント別では、プラットフォームが2025年のRANインテリジェントコントローラーアプリケーションエコシステム市場シェアの64.26%を占め、サービスは2031年にかけてCAGR 56.35%で拡大する見込みです。
- 機能別では、非リアルタイムRICが2025年のRANインテリジェントコントローラーアプリケーションエコシステム市場の69.38%を占め、ニアリアルタイムRICは2031年にかけてCAGR 55.94%で成長する見込みです。
- テクノロジー別では、5Gが2025年のRANインテリジェントコントローラーアプリケーションエコシステム市場の75.54%を占め、5G-アドバンストおよび6Gテスト環境は2031年にかけてCAGR 55.47%で拡大する見込みです。
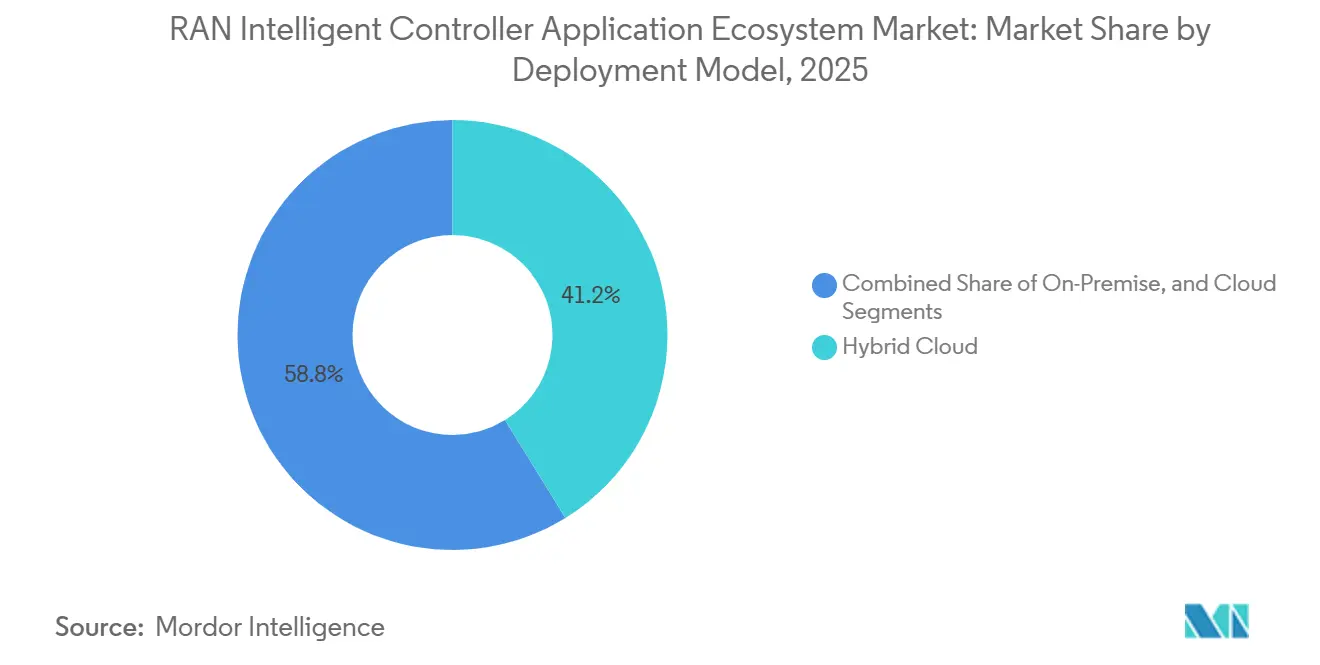
- 展開モデル別では、ハイブリッドクラウドが2025年市場の41.20%を占め、クラウド展開は2031年にかけてCAGR 55.83%で成長する見込みです。
- エンドユーザー別では、MNOが2025年市場の73.15%を占め、プライベート5GおよびエンタープライズネットワークオペレーターはCAGR 56.72%で2031年にかけて成長する見込みです。
- 地域別では、アジア太平洋が2025年市場の38.75%を占め、中東は2031年にかけてCAGR 56.18%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルRANインテリジェントコントローラーアプリケーションエコシステム市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 5GおよびオープンRANの商業化 | +12.8% | アジア太平洋および北米で主導的な成長を伴うグローバル | 短期(2年以内) |
| AI主導のRAN自動化に対する需要の増大 | +11.2% | 北米、欧州、アジア太平洋で最も強いグローバル | 短期(2年以内) |
| RANエネルギー消費削減への圧力 | +8.5% | 欧州およびアジア太平洋でコンプライアンス要因が最も強いグローバル | 中期(2〜4年) |
| マルチベンダーRANの複雑性の増大 | +6.4% | 多様なベンダーエコシステムを持つ市場において特にグローバル | 中期(2〜4年) |
| サードパーティrAppsおよびxAppsの本番展開 | +5.2% | 北米、欧州、および主要アジア太平洋市場 | 中期(2〜4年) |
| プライベートネットワークおよびネットワークスライシングのためのRICベースのクローズドループ制御 | +4.1% | アジア太平洋を中心に、中東および欧州への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
5GおよびオープンRANの商業化
O-RAN ALLIANCEは2025年11月にリリース5を完成させ、非リアルタイムおよびニアリアルタイムRIC機能向けのAIおよび機械学習ワークフローサービスを確定しました。このリリースにより、RANインテリジェントコントローラーアプリケーションエコシステム市場のオペレーターはプラットフォームおよびアプリケーションを調達するためのより明確な技術的根拠を得ました。ATISはニアリアルタイムRICアーキテクチャv7.00を含む対応仕様を公開し、北米のオペレーターにより明確な相互運用性の参照基準を提供しました。これらの進展は、既存ネットワークと新規オープンRAN設備の両方におけるRICの採用を支援しました。ブラウンフィールド展開は、オペレーターが自動化アプリケーションを導入する前にラジオネットワーク全体を置き換える必要がないため、対象顧客基盤を拡大できます。したがって、主要な近期の機会は、すでに4Gまたは5Gインフラを運用しており、自動化への段階的な移行経路を必要としているネットワークに結びついています。
AI主導のRAN自動化に対する需要の増大
RANインテリジェントコントローラーアプリケーションエコシステム市場は、オペレーターが静的なネットワークルールから変化するネットワーク状況に対応した自動制御へと移行するにつれて勢いを増しています。Mavenirは、南アジアのオペレーター1社あたり25サイト以上にわたるライブ5G非スタンドアロン展開において、深層強化学習ベースのAIエージェントによるモビリティ関連KPIの40%超の向上を報告しました。[1]Mavenir、「MavenirのNetwork Intelligence as a Service AIエージェントが5G非スタンドアロンネットワークでモビリティKPIを40%向上」、Mavenir、mavenir.com アプリケーションは標準CPUで動作し、専用GPUインフラの必要性を低減しました。このアプローチにより、広範なAIインフラを維持していないオペレーターにとって高度な自動化がよりアクセスしやすくなります。クラウドホスト型rApp提供はまた、ネットワーク最適化を資本購入から継続的なマネージドサービスへとシフトさせる可能性があります。このアーキテクチャは、時間に敏感な制御をネットワークの近くに保ちながら、モデルトレーニングと一部の分析をクラウドリソースに移行し、オペレーターとクラウドプロバイダーの関係を再形成する可能性があります。
RANエネルギー消費削減への圧力
エネルギー管理は、RANインテリジェントコントローラーアプリケーションエコシステム市場においてオペレーターがRICベースの自動化を採用するための主要なドライバーであり、RANequipmentは楽天モバイルの2025年評価においてモバイルネットワーク消費電力の80%を占めていました。楽天モバイルは2025年5月に、トラフィック予測と動的基地局利用をサポートするため、日本の4Gおよび5GオープンRANネットワーク全体にAI搭載RICプラットフォームを展開しました。同社は2026年2月にRANエネルギー効率最適化においてTM Forum レベル4自律性の検証を受けました。2026年のIEEE研究では、クローズドループのAIネイティブエネルギー節約rAppsがサービス品質を低下させることなく最大19.5%のエネルギー節約を達成できることが判明しました。これらの結果は、オペレーターが高い電力コストと正式なエネルギー報告要件に直面している場合の投資を支援します。欧州のコンプライアンス義務は、より広範なネットワーク支出が圧力下にある場合でも、エネルギーに焦点を当てた自動化を関連性のあるものにする可能性があります。
マルチベンダーRANの複雑性の大
RANインテリジェントコントローラーアプリケーションエコシステム市場は、複数のベンダーからの機器、ソフトウェア、およびインターフェースを統合するネットワークを管理する必要性から直接恩恵を受けています。NTT DOCOMOは、全国規模のインテリジェントRAN展開に関する公開された経験において、仕様解釈の違い、バージョンの不一致、およびオプション機能の非互換性を記録しました。これらの問題は運用上の労力を増加させる可能性がありますが、共通のオーケストレーションレイヤーの明確な必要性も生み出します。NTT東日本の2026年3月のローカル5Gテストには26社が参加し、RIC制御の送信電力最適化により特定のテスト条件下で65%の電力削減を報告しました。オペレーターはサービス管理およびオーケストレーションレイヤーを使用して、均一なネットワークアーキテクチャを待つことなく、レガシーRANとオープンRANの間の移行を管理できます。これにより、異種展開は2028年まで継続的な需要源となります。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レガシーRANとO-RANインターフェース間の相互運用性のギャップ | -4.2% | マルチベンダー環境が進んでいる北米および欧州で最も深刻なグローバル | 短期(2年以内) |
| セキュリティ、プライバシー、および自動化ガバナンスへの懸念 | -3.4% | 規制の影響が欧州および北米で最も強いグローバル | 中期(2〜4年) |
| ポータブルxAppsおよびrAppsの商業的可用性の限界 | -2.1% | 北米および欧州 | 中期(2〜4年) |
| 同一場所に配置されたアプリケーション間の制御ポリシーの競合 | -1.5% | xAppエコシステムの拡大に伴い激化するグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レガシーRANとO-RANインターフェース間の相互運用性のギャップ
オープンRAN仕様は成熟しましたが、RANインテリジェントコントローラーアプリケーションエコシステムの展開チームは依然としてプロジェクトスケジュールを延長しシステム統合コストを引き上げる統合問題に直面しています。NTIA電気通信科学研究所は、統合イベントがタイマー設定の問題、メッセージ処理の違い、ビットレートの非互換性、および標準バージョンの不一致を露呈する可能性があると報告しました。ATISはまた、アーキテクチャ、機能、およびパフォーマンスにわたる実装の選択が相互運用性を複雑にする可能性があると指摘しました。これらの問題はオペレーターの統合チームに相当な負担をかけます。一部のオペレーターは困難な統合作業の後、単一ベンダーのRIC、オーケストレーション、およびRAN構成に戻る可能性があります。これにより、大規模なインフラベンダーが有利になり、プラットフォーム間のポータビリティに依存するアプリケーションベンダーの即時機会が制限される可能性があります。
セキュリティ、プライバシー、および自動化ガバナンスへの懸念
オープンRANの分解は、xAppsがE2インターフェースを通じてニアリアルタイムRIC機能にアクセスする可能性があるため、ネットワーク管理のセキュリティ露出を拡大する可能性があります。2024年の査読済み研究は、現在のO-RAN実装におけるアクセス制御の弱点を特定し、悪意のあるxAppがE2ノードに影響を与える可能性を説明しました。クアッドオープンRANセキュリティレポートはまた、クローズドループ制御で使用されるAIおよび機械学習機能に対するデータポイズニング攻撃のリスクを特定しました。リリース5はゼロトラストアーキテクチャフレームワークと、ほとんどのO-RANインターフェース全体にわたる必須TLS 1.xを導入しました。アプリケーションレベルでのAIモデルの整合性検証は、インターフェースセキュリティ要件よりも成熟度が低い状態です。これにより、厳格なリスクおよびデータガバナンス要件を持つ政府および企業オペレーターの承認サイクルが遅くなる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:プラットフォーム投資と並行してサービスが拡大
プラットフォームは2025年のRANインテリジェントコントローラーアプリケーションエコシステム市場の64.26%を占め、後のアプリケーション展開をサポートする非リアルタイムRICおよびニアリアルタイムRICソフトウェアへのオペレーターの初期支出を反映しています。オペレーターは、rAppsまたはxAppsを大規模に展開する前に、このプラットフォームをサービス管理およびオーケストレーションレイヤーと取得、統合、および検証する必要があります。この要件により、プラットフォームサプライヤーは初期エンゲージメントの中心に置かれ、構築フェーズ中の主要な収益ポイントとして基盤ソフトウェアが位置づけられます。プラットフォーム需要はまた、ライブネットワーク環境全体でアプリケーションワークフロー、ポリシー、および運用データを管理する必要性を反映しています。したがって、RANインテリジェントコントローラーアプリケーションエコシステム産業は2025年においても基盤ソフトウェアを中心としていました。
サービスは2031年にかけてCAGR 56.35%で成長する見込みであり、継続的な最適化が大規模な前払いプラットフォーム契約ではなくサブスクリプションを通じて提供できるためです。マネージドサービスは、専用AIインフラを維持していないオペレーターの参入障壁を下げると同時に、支出を継続的な契約へとシフトさせることができます。この提供モデルは、オペレーターがすべてのサポートインフラを内部で運用することなく継続的な最適化を提供できます。その使用は、ネットワーク環境を制御するプラットフォームとの信頼性の高い統合に依存します。ポータブルrAppsが広範な商業利用を達成するまで、サービス収益の相当な割合はプラットフォーム固有のエコシステム内に留まる可能性が高いです。


機能別:低遅延ユースケースでニアリアルタイムRICが成長
非リアルタイムRICは2025年のRANインテリジェントコントローラーアプリケーションエコシステム市場の69.38%を占め、オペレーターは1秒以上の制御閾値で動作する機能のポリシーベースの自動化を好みました。このセグメントは初期RIC投資のための低複雑性の出発点を提供し、標準インターフェースを通じて自動化アプリケーションを段階的に導入する方法を提供しました。楽天モバイルは2026年2月に全国展開を通じてサードパーティrAppsを非リアルタイムRIC環境に統合しました。この展開は、オペレーターがより要求の高い制御ユースケースを評価している場合でも、非リアルタイム機能が近期のリードを維持する理由を示しています。また、ベンダーにポリシー自動化、アプリケーション統合、および運用学習のための商業環境を提供します。
ニアリアルタイムRICは2031年にかけてCAGR 55.94%で成長する見込みであり、トラフィックステアリング、干渉軽減、およびネットワークスライス実施のためのサブ秒制御をサポートするためです。これらの機能は非リアルタイムアーキテクチャだけでは対応できないため、自動化要件がより時間に敏感になるにつれてセグメントの関連性が高まります。NECは2025年2月に、E2インターフェースを通じた負荷分散およびサービスレベルアグリーメントベースのスライス制御を含む、仮想化RAN向けのO-RAN ALLIANCE準拠のニアリアルタイムRICプラットフォームを開発しました。[2]NEC Corporation、「NECが5G vRANの機能強化のためのニアリアルタイムRICを開発」、NEC Corporation、nec.com リリース5はまた、ニアリアルタイムRIC APIのAIおよび機械学習ワークフローを確定しました。これらの機能により、低遅延自動化が商業的に信頼性を持つようになるにつれてセグメントが恩恵を受ける位置づけとなります。
テクノロジー別:5Gが主要な展開基盤であり続ける
5Gは2025年のRANインテリジェントコントローラーアプリケーションエコシステム市場の75.54%を占め、最も活発なRIC本番展開のためのインストールベースを提供しました。日本やカナダなどの市場における商業5Gネットワークは、オペレーターに自動化アプリケーションを評価するための即時環境を提供します。その規模は、RIC需要を研究プログラムや新規ネットワーク構築だけでなく、ライブネットワークの近代化に結びつけます。既存の5Gフットプリントはまた、プラットフォームプロバイダーにエネルギー管理、トラフィック制御、およびサービス品質向上をサポートする機会を提供します。オペレーターが自動化ユースケースを拡大するにつれて、5Gは主要な商業基盤であり続ける可能性が高いです。
5G-アドバンストおよび6Gテスト環境は2031年にかけてCAGR 55.47%で成長する見込みであり、次世代RICアーキテクチャを重要な技術能力として扱う研究プログラムに支援されています。韓国の5G-A vRANプラットフォームプロジェクトは、オープンRAN相互運用性のための標準化されたxAppsおよびrAppsを開発しています。2026年の研究では、標準準拠の非リアルタイムRIC環境におけるAIおよび機械学習rAppsの開発および検証フレームワークが提示されました。この作業は機能的なプロトタイプと本番対応アプリケーションの間のギャップに対処する一方、4Gは5G移行を完了する前にエネルギー節約を求めるために統合オーケストレーションレイヤーを使用するオペレーターにとって引き続き関連性があります。結果として生じる混合世代環境は、RICサプライヤーが対応できるネットワークの範囲を拡大します。
展開モデル別:ハイブリッドアーキテクチャが現在の採用をリード
ハイブリッドクラウドは2025年のRANインテリジェントコントローラーアプリケーションエコシステム市場の41.20%を占め、遅延に敏感な制御のためのンプレミスのニアリアルタイムRICノードと、クラウドベースの非リアルタイムRICおよびオーケストレーション機能を組み合わせています。この構成は、分析とモデルトレーニングのためのクラウドリソースと応答時間のニーズのバランスを取り、レガシーシステムを近代化しながら新しいクラウド機能を採用しているオペレーターに適合できます。これにより、オペレーターは時間に敏感なネットワーク運用の直接制御を維持しながら、時間的重要性の低い機能にリモートリソースを使用できます。このアーキテクチャはまた、インフラ、セキュリティ要件、およびアプリケーションの準備状況がオペレーターの資産全体で異なる場合の実際的な移行をサポートします。したがって、ハイブリッドクラウドは現在の移行期間において主要な展開アプローチであり続けました。
クラウド展開は2031年にかけてCAGR 55.83%で成長する見込みであり、ハードウェアの更新とメンテナンス要件を削減できるサービスに支援されています。NTT DOCOMOは2026年6月に商業モバイルネットワーク最適化のためにNokiaのMantaRay AutoPilotをパブリッククラウドに展開し、ティア1オペレータースケールでのAI主導のインテントベース最適化を実証しました。パブリッククラウドは分析、モデルトレーニング、およびアプリケーションオーケストレーションをサポートできる一方、オンプレミスシステムはデータ主権またはセキュリティ制限を持つ政府、防衛、および企業オペレーターにとって引き続き関連性があります。この分割により、オペレーターはエッジで時間に敏感な制御を維持し、運用上適切な場所でクラウド容量を使用できます。移行の方向性は、すべてのRIC機能に対する単一の展開モデルではなく、より分解されたハイブリッド構成に向かっています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:エンタープライズネットワークが新たな需要経路を創出
MNOは2025年のRANインテリジェントコントローラーアプリケーションエコシステム市場の73.15%を占め、スペクトル資産、加入者規模、および運用リソースに支援されています。SamsungとTELUSは2025年9月にカナダ初の商業RICを展開し、負荷分散、エネルギー節約、およびKPI分析のためのアプリケーションを提供しました。この展開は、RICアプリケーションが複数年にわたる全国ネットワーク近代化プログラムにどのように組み込まれるかを示しました。MNOは大規模なネットワークを運用し、自動化を運用に統合するための確立されたプロセスを持っているため、プラットフォーム支出の中心であり続けます。彼らの経験はまた、他のエンドユーザーに商業採用のための参照事例を提供します。
プライベート5GおよびエンタープライズネットワークオペレーターはCAGR 56.72%で2031年にかけて成長する見込みであり、製造キャンパス、港湾、および物流施設は接続性が運用活動に直接影響するクローズドループRAN管理を使用できます。楽天シンフォニーとCelonaは2026年4月に、物流、製造、港湾、鉱業、および農業セクター向けにオープンRANベースのプライベート5Gソリューションを開発するコラボレーションを発表しました。政府および防衛オペレーターもミッションクリティカルな通信とスライス実施のためのRIC機能を検討しています。ニュートラルホストプロバイダーは別の需要経路を追加しており、ACESは2025年にキング・アブドゥッラー金融地区に中東のO-RANニュートラルホスト屋内4Gおよび5Gスモールセルサイトを展開しました。
地域分析
アジア太平洋は2025年のRANインテリジェントコントローラーアプリケーションエコシステム市場の38.75%を占めました。日本は、楽天モバイルのオープン仮想化RANネットワークとNTT DOCOMOの全国規模のマルチベンダー展開を含む成熟した商業オープンRAN環境を通じてこの地位を支えました。NTT DOCOMOの展開経験は2025年8月にO-RAN ALLIANCEによってグローバルリファレンスとして公開されました。[3]O-RAN ALLIANCEおよびNTT DOCOMO、「NTT DOCOMO(日本)によるオープンおよびインテリジェントRANの商業展開からのベストプラクティスと教訓」、O-RAN ALLIANCE、o-ran.org 韓国は次世代RICアーキテクチャへの投資により地域活動を支援しています。その5G-A vRANプラットフォームプロジェクトは異種ベンダー環境全体の相互運用性に焦点を当てています。インド、中国、オーストラリア、およびその他のアジア太平洋市場は、大規模なネットワーク基盤と継続的なオープンRAN活動を通じて機会を提示しています。日本は2028年まで主導的な役割を維持する可能性が高く、韓国は5G-アドバンスト標準が進展するにつれてネットワークレベルの強力な成長が見込まれます。
北米と欧州は2025年まで相当なRIC投資を牽引しました。米国はAT&TとVerizonによる展開を通じて北米の活動を支援し、TELUSはカナダの商業事例を提供しました。Verizonは2025年に商業ネットワークにおいてSamsungのAI搭載エネルギー節約マネージャーをQualcommのDragonwing RICと統合しました。これにより、ティア1キャリア環境でマルチベンダーアプリケーション展開が達成できることが示されました。欧州はより広範なオープンRAN採用に向けて移行していますが、多くのオペレーターはレガシーとオープンインフラの混合を管理し続けています。南米はアーリーアダプター地域であり続けています。
中東はRANインテリジェントコントローラーアプリケーションエコシステム市場において最も速い地域成長率となる2031年にかけてCAGR 56.18%で成長する見込みです。サウジアラビアとUAEはデジタルインフラ投資を国家経済目標に結びつけ、オープンRANとAI主導の自動化活動を支援しています。アフリカは最小の地域プレゼンスを持ち、南アフリカとエジプトはオープンRAN探索の初期段階にあります。中東の商業的勢いは、より広い地域でベンダー関係と資金調達の取り決めを共有するアフリカ重点のオペレーターの間での調達を促進する可能性があります。

競合ランドスケープ
RANインテリジェントコントローラーアプリケーションエコシステム市場は、プラットフォームレベルでは適度に集中しており、アプリケーションレベルでは分散しています。Ericsson、Nokia、およびSamsung Electronicsは、確立されたRAN関係と統合されたオーケストレーションスタックを通じて大規模なMNOプラットフォーム展開をリードしています。彼らのアプローチは、より広範な相互運用性をサポートするように設計されたシステム内でベンダー集中を維持しながら、オペレーターの統合リスクを低減できます。EricssonとNokiaは2026年3月に相互エコシステムメンバーシップを発表し、いずれかの会社のプラットフォーム向けに構築されたrAppsがR1インターフェースを介して他方のプラットフォームで動作できるようにしました。
Mavenir、楽天シンフォニー、およびAccelleranは、AIネイティブソフトウェア、オペレーター経験、およびオープンRAN準拠のエンタープライズプラットフォームを通じて関連するミッドティアの役割を担っています。AirHop Communications、RIMEDO Labs、BubbleRAN、Net AI、およびAira Technologiesを含む小規模な専門企業は、特定のネットワークニーズに対応するアプリケーションとツールに焦点を当てています。彼らの商業的地位は、直接的なオペレーター関係よりもプラットフォームベンダーエコシステムへのアクセスに大きく依存しています。ATIS RICARCH v7.00は、認定されたサードパーティアプリケーションの調達をサポートする相互運用性フレームワークを作成しました。これにより、時間をかけてより構造化されたrAppマーケットプレイスをサポートできます。[4]ATIS、「O-RAN ALLIANCE仕様がATIS標準として公開」、ATIS、atis.org RANインテリジェントコントローラーアプリケーションエコシステム産業は、認定された本番対応のxAppsおよびrAppsのための支配的なリポジトリをまだ確立していません。
機会は、産業自動化のためのプライベート5Gアプリケーション、高密度展開における干渉軽減、およびネットワークスライスを通じたサービス品質管理に集中しています。第二の機会は、オペレーターが個別の統合契約なしにテスト済みアプリケーションにアクセスできるAIモデルリポジトリの開発です。より多くのアプリケーションが単一プラットフォーム上で共に動作するにつれて、ポリシー競合管理がより重要になります。RANインテリジェントコントローラーアプリケーションエコシステム市場は、アプリケーションのポータビリティと実証済みのプラットフォーム統合に対するオペレーターの選好のトレードオフによって形成され続けます。大規模なベンダーは、完全なRIC、オーケストレーション、およびRAN環境を提供できる場合に優位性を維持する可能性が高いです。アプリケーション専門企業は、テストセンター、認定プロセス、および競合管理手法がさらに発展するにつれて地位を向上させることができます。
RANインテリジェントコントローラーアプリケーションエコシステム産業リーダー
Telefonaktiebolaget LM Ericsson
Nokia Corporation
Samsung Electronics Co., Ltd.
Huawei Technologies Co., Ltd.
ZTE Corporation
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年6月:NTT DOCOMOはNokiaのMantaRay AutoPilot AIネットワーク最適化システムを展開しました。これは日本初の展開であり、2026年6月19日より有効なパブリッククラウド上でこのシステムによって最適化された世界初の商業モバイルネットワークです。このシステムはAI主導のインテント仕様を使用して手動パラメータ設計を排除し、わずか15分で完全な最適化サイクルを実行します。
- 2026年4月:楽天シンフォニーとCelonaは、楽天シンフォニーのクラウドネイティブインフラとCelonaの5G LANエンタープライズプラットフォームを組み合わせ、物流、製造、港湾、鉱業、および農業セクター向けにエンドツーエンドのオープンRANベースのプライベート5Gソリューションを開発するコラボレーションを発表しました。
- 2026年3月:EricssonとNokiaは相互自動化エコシステムメンバーシップを発表しました。EricssonはNokiaのSMOマーケットプレイスに参加し、NokiaはEricssonのrAppエコシステムに参加し、両社のrAppsが標準化されたR1インターフェースを通じてお互いのプラットフォームで動作できるうにし、レベル4ネットワーク自律性に向けた進展を目指しています。
- 2026年3月:NTT東日本は日本のローカル5G最適化プロジェクトの共同実証レポートバージョン2.0を公開し、26社にわたる日本初の公開されたプライベート5G RICマルチベンダー接続テストを記録しました。RIC制御のRAN送信電力最適化は特定のテスト条件下で65%の電力削減を達成しました。


グローバルRANインテリジェントコントローラーアプリケーションエコシステム市場レポートの調査範囲
RANインテリジェントコントローラー(RIC)アプリケーションエコシステム市場は、無線アクセスネットワーク(RAN)のインテリジェントで自動化された最適化された管理を可能にするソフトウェアアプリケーション、プラットフォーム、および関連サービスをカバーしています。市場には、ネットワーク最適化、トラフィック管理、エネルギー効率、スペクトル利用、サービス品質、およびセキュリティをサポートするxAppsおよびrAppsなどのニアリアルタイムRICおよび非リアルタイムRICアプリケーションが含まれます。レポートは、調査期間全体にわたる市場トレンド、競合ダイナミクス、技術開発、展開モデル、エンドユーザー、および地域採用を分析します。
RANインテリジェントコントローラーアプリケーションエコシステム市場レポートは、コンポーネント(プラットフォーム、サービス)、機能(非リアルタイムRIC、ニアリアルタイムRIC)、テクノロジー(4G、5G、5G-アドバンストおよび6Gテスト環境)、展開モデル(クラウド、オンプレミス、ハイブリッドクラウド)、エンドユーザー(モバイルネットワークオペレーター、プライベート5Gおよびエンタープライズネットワークオペレーター、政府および防衛ネットワークオペレーター、ニュートラルホストおよび共有インフラプロバイダー)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| プラットフォーム |
| サービス |
| 非リアルタイムRIC |
| ニアリアルタイムRIC |
| 4G |
| 5G |
| 5G-アドバンストおよび6Gテスト環境 |
| クラウド |
| オンプレミス |
| ハイブリッドクラウド |
| モバイルネットワークオペレーター |
| プライベート5Gおよびエンタープライズネットワークオペレーター |
| 政府および防衛ネットワークオペレーター |
| ニュートラルホストおよび共有インフラプロバイダー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| その他のアフリカ |
| コンポーネント別 | プラットフォーム | |
| サービス | ||
| 機能別 | 非リアルタイムRIC | |
| ニアリアルタイムRIC | ||
| テクノロジー別 | 4G | |
| 5G | ||
| 5G-アドバンストおよび6Gテスト環境 | ||
| 展開モデル別 | クラウド | |
| オンプレミス | ||
| ハイブリッドクラウド | ||
| エンドユーザー別 | モバイルネットワークオペレーター | |
| プライベート5Gおよびエンタープライズネットワークオペレーター | ||
| 政府および防衛ネットワークオペレーター | ||
| ニュートラルホストおよび共有インフラプロバイダー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| その他のアフリカ | ||


レポートで回答される主要な質問
RANインテリジェントコントローラーアプリケーションエコシステム市場の規模はどのくらいですか?
RANインテリジェントコントローラーアプリーションエコシステム市場規模は2026年に1.02 ビリオン 米ドルと推定され、CAGR 54.98%で2031年までに9.12 ビリオン 米ドルに達すると予測されています。
RANインテリジェントコントローラーアプリケーションの採用を促進しているものは何ですか?
RANインテリジェントコントローラーアプリケーションエコシステム市場において、オペレーターはネットワーク制御の自動化、エネルギー使用量の削減、および混合4G、5G、オープンRANネットワークの管理のためにRICアプリケーションを採用しています。
RICアプリケーション支出をリードしているコンポーネントはどれですか?
プラットフォームは2025年に64.26%のシェアで支出をリードしました。これはRICアプリケーションを展開するための基盤ソフトウェアを提供するためです。
プライベート5Gオペレーターがなぜ RIC採用にとって重要なのですか?
プライベート5GおよびエンタープライズネットワークオペレーターはCAGR 56.72%で2031年にかけて成長する見込みであり、産業サイトが自動化されたネットワーク管理を採用しているためです。
RICアプリケーションで最も速く成長している地域はどこですか?
中東はサウジアラビアとUAEのデジタルインフラプログラムに支援され、2031年にかけてCAGR 56.18%で成長する見込みです。
最終更新日:



