
Tamanho e Participação do Mercado de Pantógrafo Ferroviário
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
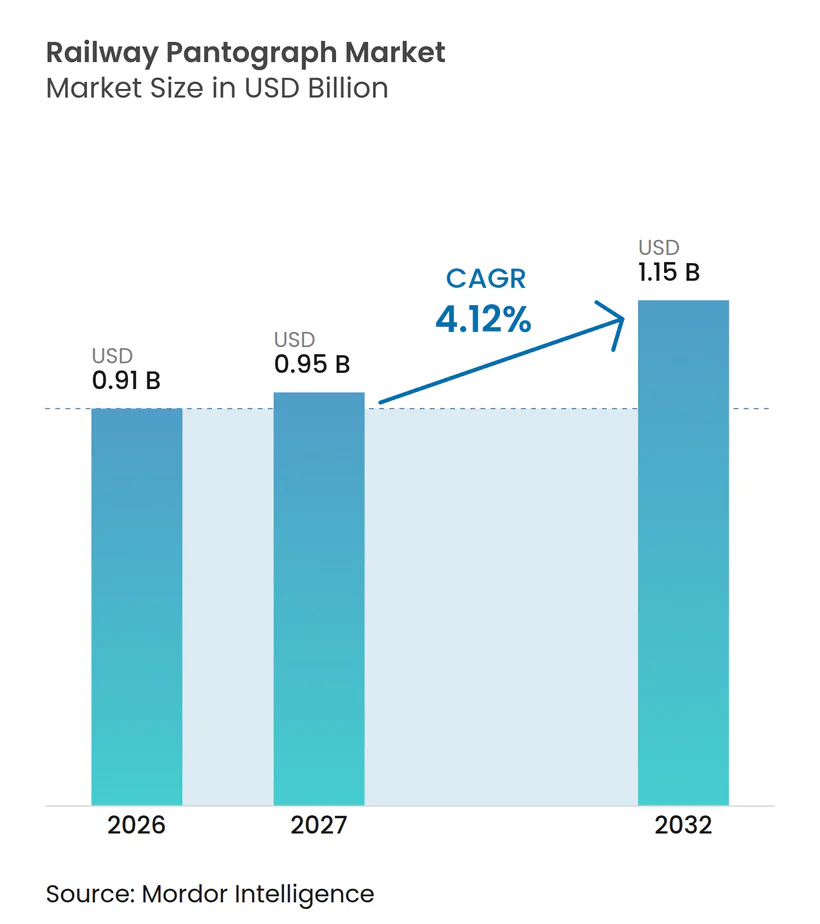
| Tamanho do Mercado (2027) | 0.95 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.15 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.12 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Pantógrafo Ferroviário pela Mordor Intelligence
O tamanho do mercado de pantógrafo ferroviário foi avaliado em 0,91 bilhões de USD em 2026, sendo estimado em 0,94 bilhões de USD em 2027, e está projetado para atingir 1,15 bilhões de USD até 2032, crescendo a um CAGR de 4,12% de 2027 a 2032. Os programas de eletrificação estão aumentando a base instalada de material rodante elétrico e criando um longo ciclo de substituição para pantógrafos e tiras de contato. A rede de bitola larga da Índia atingiu 99,2% de eletrificação em dezembro de 2025, o que fornece uma grande base operacional para novos equipamentos e trabalhos de pós-venda. Novos pedidos de trens na Europa e na Índia estão sustentando a demanda por equipamentos originais, enquanto o monitoramento de condições está expandindo o valor dos serviços de manutenção. O mercado de pantógrafo ferroviário também enfrenta adoção mais lenta, pois os operadores precisam qualificar equipamentos para diferentes sistemas nacionais de linha aérea. Fornecedores com projetos multissistema validados, fabricação local e capacidades de monitoramento estão mais bem posicionados para atender a esses requisitos.
Principais Conclusões do Relatório
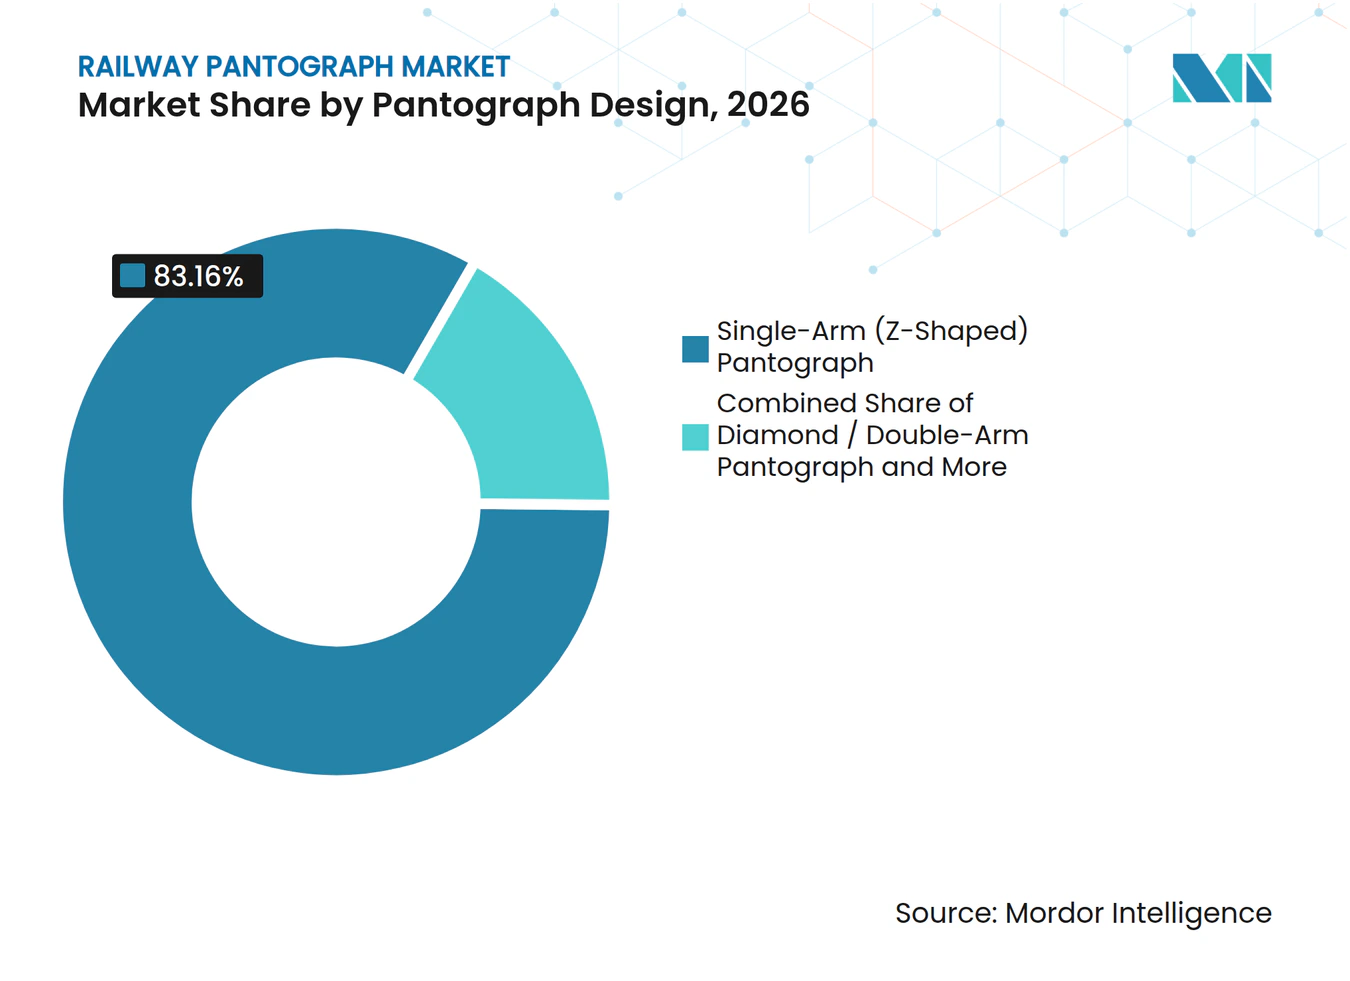
- Por design de pantógrafo, os sistemas de braço único detinham uma participação de 83,16% em 2026, enquanto o mesmo segmento está projetado para crescer a um CAGR de 4,27% até 2032.
- Por tipo de trem, os trens de linha principal detinham uma participação de 28,36% em 2026, enquanto os trens de alta velocidade estão projetados para crescer a um CAGR de 5,18% até 2032.
- Por tensão de operação, CA 25 kV 50/60 Hz detinha uma participação de 32,16% em 2026, enquanto os pantógrafos multissistema estão projetados para crescer a um CAGR de 5,27% até 2032.
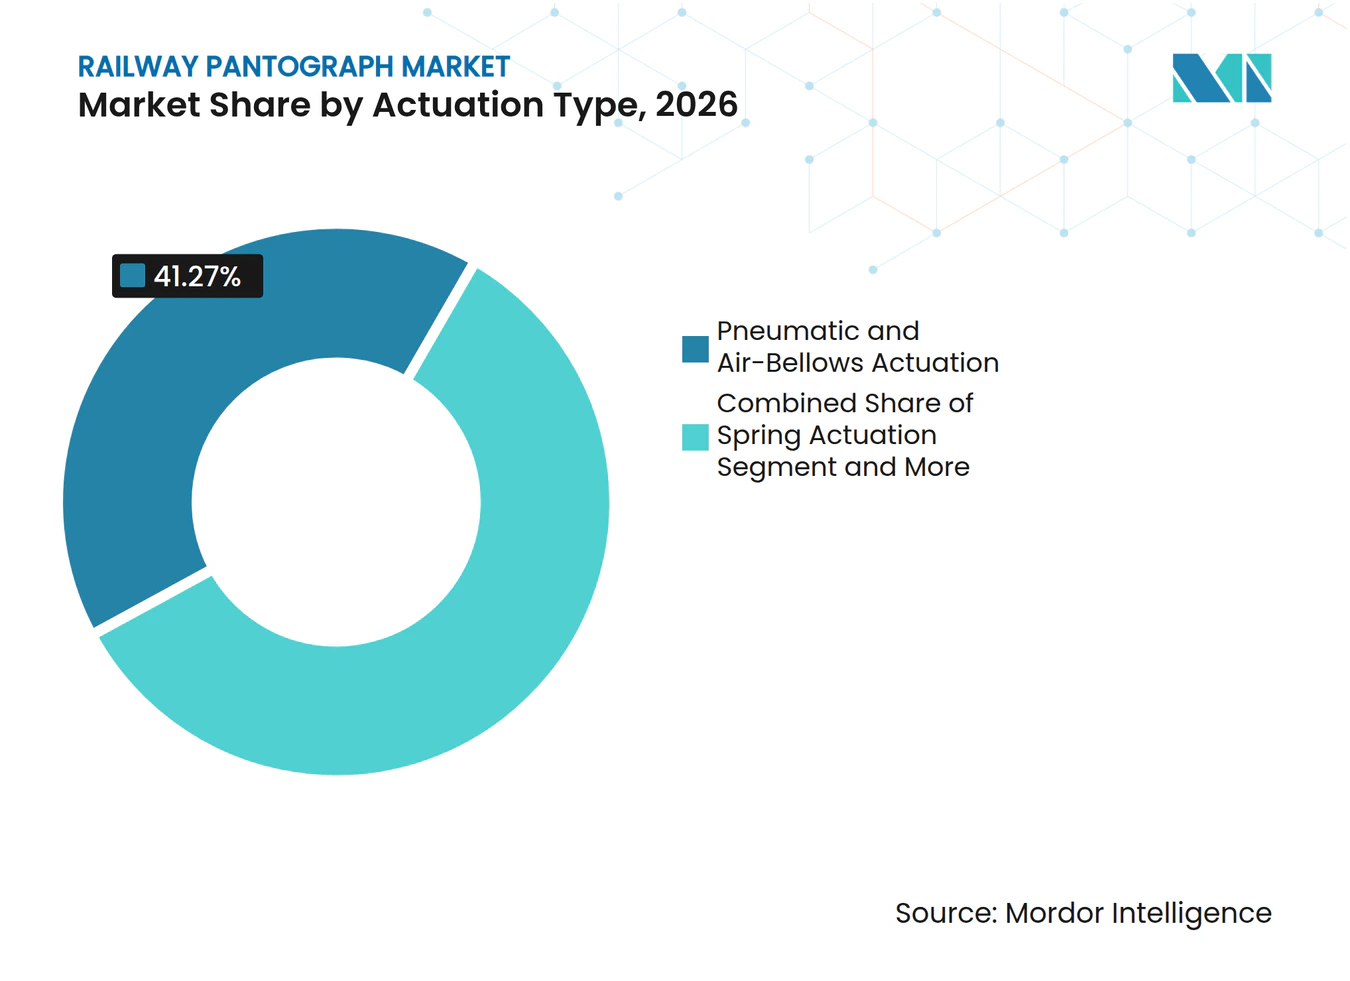
- Por tipo de acionamento, os sistemas pneumáticos e de fole de ar detinham uma participação de 41,27% em 2026, enquanto os sistemas de controle ativo estão projetados para crescer a um CAGR de 8,63% até 2032.
- Por canal de vendas, a montagem OEM detinha uma participação de 54,18% em 2026, enquanto a modernização e retrofit estão projetados para crescer a um CAGR de 4,18% até 2032.
- Por componente, as cabeças de pantógrafo e tiras de contato detinham uma participação de 38,16% em 2026, enquanto os atuadores, unidades de controle e sensores estão projetados para crescer a um CAGR de 4,61% até 2032.
- Por geografia, a Ásia-Pacífico detinha uma participação de 47,18% em 2026, enquanto o Oriente Médio e África estão projetados para crescer a um CAGR de 4,82% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Programas Nacionais de Eletrificação Ferroviária e Substituição de Diesel | +1.1% | Global, com maior intensidade no Sul da Ásia, África Subsaariana e Europa Oriental | Médio prazo (2-4 anos) |
| Expansão da Frota de Trens de Alta Velocidade e Urbanos | +0.8% | Ásia-Pacífico, com extensão para Europa e Oriente Médio e África | Médio prazo (2-4 anos) |
| Modernização da Frota Ferroviária e Ciclos de Substituição de Pantógrafos | +0.6% | Europa, América do Norte e redes maduras da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Requisitos de Interoperabilidade Multissistema em Diferentes Regimes de Tensão | +0.5% | Europa, Ásia Central e Sudeste Asiático | Médio prazo (2-4 anos) |
| Adoção Crescente de Monitoramento de Condições e Manutenção Preditiva | +0.4% | Europa, América do Norte e Japão | Curto prazo (≤ 2 anos) |
| Demanda por Pantógrafos de Controle Ativo em Rotas de Alta Frequência e Clima Severo | +0.4% | Ferrovia de alta velocidade da Ásia-Pacífico, Norte da Europa e estados do Golfo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Programas Nacionais de Eletrificação Ferroviária e Substituição de Diesel
O mercado de pantógrafo ferroviário se beneficia de programas de eletrificação que substituem a tração a diesel por unidades elétricas múltiplas e locomotivas elétricas. Cada rota recém-eletrificada gera demanda durante a entrega da frota e requer serviços contínuos de inspeção, substituição e revisão [1]. A Ferrovia Indiana expandiu significativamente sua rede de eletrificação e alcançou a eletrificação quase completa da bitola larga. O programa ferroviário de bitola padrão da Tanzânia utiliza eletrificação em CA, enquanto a extensão Tanzânia-Burundi expande ainda mais a base de equipamentos na África Oriental, onde as operações eletrificadas de linha principal historicamente foram limitadas. No Reino Unido, a Atualização da Rota Transpennine continua a sustentar a demanda por meio de atividades contínuas de eletrificação. Esses projetos requerem equipamentos que atendam aos padrões ferroviários estabelecidos, favorecendo fornecedores que concluíram os processos de qualificação necessários.
Expansão da Frota de Trens de Alta Velocidade e Urbanos
As aquisições de trens de alta velocidade e urbanos estão aumentando a demanda por pantógrafos que funcionem de forma confiável em velocidades operacionais mais altas e sob programas de serviço intensivos. A FlixTrain encomendou 65 trens da plataforma Talgo 230 com locomotivas Siemens Vectron em maio de 2025, sustentando a demanda por equipamentos projetados para múltiplos sistemas nacionais. A Wabtec Corporation garantiu contratos para mais de 680 pantógrafos em seis programas indianos de metrô, trens de subúrbio e interurbanos em março de 2026. Esses programas incluem o Metro de Chennai Fase II, as Linhas 4, 5 e 6 do Metro de Mumbai, o programa MEMU e o Vande Bharat Sleeper [2]. Operadores ferroviários privados menores frequentemente operam frotas mistas e dependem mais fortemente de provedores externos de manutenção. Isso pode aumentar a demanda por substituições de tiras de carbono e peças de manutenção. O crescimento do metrô no Oriente Médio também está aumentando a demanda por equipamentos de captação de corrente importados.
Interoperabilidade, Modernização de Frota e Ciclos de Substituição
O mercado de pantógrafo ferroviário se beneficia das operações ferroviárias transfronteiriças, que exigem que o material rodante opere em diferentes sistemas de tensão e geometrias de linha aérea. Locomotivas de carga multitensão que operam no Corredor do Brenner utilizam múltiplos pantógrafos para cumprir os requisitos nacionais ao longo da rota. O estudo do corredor recomenda uma transição de longo prazo para uma cabeça de pantógrafo padronizada, o que poderia reduzir o número de variantes de pantógrafo ao longo do tempo.
Uma norma internacional define os requisitos para validar simulações de interação entre pantógrafo e linha de contato aérea. A norma apoia um processo de validação técnica mais consistente; no entanto, os operadores devem continuar a usar equipamentos compatíveis com os requisitos nacionais existentes. As frotas maduras também geram demanda recorrente de substituição à medida que as tiras de contato, estruturas e sistemas de ar envelhecem. Fornecedores que oferecem componentes qualificados e kits de retrofit podem sustentar receitas além da entrega inicial do trem.
Adoção de Monitoramento de Condições e Controle Ativo
O monitoramento de condições está ganhando importância à medida que os operadores buscam identificar falhas em pantógrafos e linhas aéreas antes que perturbem os serviços ferroviários. O sistema PanVue da Camlin Rail utiliza câmeras estereoscópicas à beira da via para avaliar a condição do pantógrafo sem retirar os trens de serviço. Operadores ferroviários e gestores de infraestrutura na Europa, América do Norte e Ásia contrataram o sistema.
O controle ativo oferece outra abordagem para lidar com o desgaste e o contato instável em altas velocidades. Pesquisas indicam que uma abordagem de controle ativo pode reduzir substancialmente a variação da força de contato em simulações. Esses sistemas estão aumentando a importância dos atuadores, sensores e unidades de controle na indústria de pantógrafo ferroviário.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Inicial e Longos Ciclos de Qualificação | -0.5% | Global, mais agudo em mercados emergentes e operadores menores | Longo prazo (≥ 4 anos) |
| Restrições de Compatibilidade entre Pantógrafo e Catenária | -0.4% | Europa e rotas transfronteiriças da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Variabilidade do Desgaste da Tira de Carbono e Risco de Fornecimento de Material Certificado | -0.3% | Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Infraestrutura Local de Testes Limitada para Validação Dinâmica de Captação de Corrente | -0.2% | América do Sul, Oriente Médio e África, Sul da Ásia e Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial, Ciclos de Qualificação e Capacidade de Testes
O mercado de pantógrafo ferroviário enfrenta uma alta barreira de entrada porque os sistemas requerem testes extensivos antes de poderem operar em redes ferroviárias nacionais. O rascunho fornecido observa que a certificação pode levar de 18 a 36 meses e custar vários milhões de euros para uma variante de plataforma. Operadores menores podem ter dificuldade em distribuir esse custo por um número suficiente de composições. Os mercados emergentes também podem ter instalações locais limitadas para validação dinâmica de captação de corrente. Isso aumenta a dependência de especificações OEM estabelecidas ou recursos de testes no exterior. Ciclos de aprovação mais longos podem retardar a introdução de projetos de estrutura composta mais leve, mesmo onde estes poderiam melhorar o uso de energia e a manutenção. Avaliações de custo do ciclo de vida podem ajudar os operadores a considerar a redução de massa, menor desgaste e intervalos de componentes mais longos em vez do preço unitário isoladamente.
Restrições de Compatibilidade entre Pantógrafo e Catenária
A compatibilidade entre pantógrafo e catenária continua sendo uma restrição porque as redes ferroviárias nacionais utilizam diferentes geometrias de cabeça e condições operacionais. As normas técnicas estabelecem critérios de compatibilidade entre pantógrafos e linhas de contato aéreas, sujeitos a restrições específicas de cada país. Variações nas alturas do fio de contato e nos limites de desvio lateral aumentam os requisitos de testes. Operadores em rotas transfronteiriças podem necessitar de múltiplas configurações de pantógrafo, aumentando a massa da locomotiva e os custos de capital. O desgaste da tira de carbono também varia conforme o ciclo de serviço, tensão e condição do fio de contato, o que complica o planejamento de manutenção. Além disso, a disponibilidade de materiais certificados e a necessidade de capacidades de testes locais podem atrasar a entrada no mercado em novas regiões.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Design de Pantógrafo:
Sistemas de Braço Único Lideram a Demanda por Novas ConstruçõesOs sistemas de braço único detinham 83,16% da participação do mercado de pantógrafo ferroviário em 2026 e estão previstos para crescer a um CAGR de 4,27% até 2032. Sua liderança reflete o afastamento dos projetos de estrutura em diamante nas novas aquisições de alta velocidade, linha principal, metrô e trem leve. Uma arquitetura de braço único reduz a resistência aerodinâmica e pode diminuir o ruído em alta velocidade. Sua menor massa também pode melhorar a estabilidade da força de contato em rotas mais rápidas. Essas características operacionais são importantes onde velocidades mais altas tornam a interação pantógrafo-catenária mais exigente. A frota Shinkansen do Japão utiliza projetos de braço único em composições modernas, o que reforça sua posição como a escolha normal para serviços de alta velocidade. O mercado de pantógrafo ferroviário continua a usar esse formato como projeto de referência para novo material rodante.
Os projetos em diamante e de braço duplo permanecem relevantes onde o serviço de carga pesada requer maior força de captação e robustez mecânica. Isso é particularmente relevante em novos corredores de carga eletrificados na África Subsaariana e na América do Sul. Novas unidades provenientes de programas de eletrificação fornecem uma fonte de crescimento para sistemas de braço único. Atualizações de controle ativo em estruturas de braço único instaladas fornecem outra fonte de demanda. O rascunho fornecido observa que a Siemens e a Nikon SLM Solutions demonstraram uma redução de 70% no peso e no custo do ciclo de vida de certos componentes de pantógrafo usando fusão seletiva a laser. Esse desenvolvimento sustenta o interesse contínuo em projetos mais leves. A escolha do projeto ainda depende da velocidade da rota, do clima, do suporte de manutenção disponível e das características da linha aérea.


Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Tipo de Trem:
Frotas de Linha Principal Ancoram a Receita Enquanto o Serviço de Alta Velocidade Cresce Mais RapidamenteOs trens de linha principal detinham uma participação de 28,36% em 2026, enquanto os trens de alta velocidade estão previstos para crescer a um CAGR de 5,18% até 2032. As frotas de linha principal são a maior base de receita porque operam em uma ampla base instalada e requerem substituição recorrente de tiras e revisão de pantógrafos. A Índia, a Europa e o Reino Unido estão expandindo ou renovando os serviços de linha principal. Esses programas sustentam tanto a nova montagem quanto o trabalho de manutenção de longo prazo. As operações de alta velocidade requerem sistemas aerodinâmicos de braço único e controle mais rigoroso da força de contato. Isso gera demanda por equipamentos de especificação mais elevada. O pedido da FlixTrain em 2025 e o programa Vande Bharat da Índia ilustram a importância da nova atividade de frota interurbana.
A plataforma Avelia Horizon da Alstom ilustra a complexidade dos serviços ferroviários transfronteiriços de alta velocidade. A plataforma pode operar em vários países pelo Túnel do Canal da Mancha e deve ser compatível com múltiplas configurações de linha aérea. As frotas de metrô e trem leve geram demanda constante de substituição, pois paradas frequentes e mudanças de corrente aceleram o desgaste da tira de carbono. O Metro de Los Angeles concedeu à Wabtec Corporation um contrato para revisar os pantógrafos de seus veículos ferroviários. O transporte de carga representa um segmento menor, mas pode se expandir à medida que as rotas de carga pesada fazem a transição do diesel para a tração elétrica. A demanda de bonde e trem leve permanece distribuída em numerosas redes urbanas. Cada tipo de trem requer um equilíbrio distinto de força de captação, peso, durabilidade e acessibilidade de manutenção.
Por Tensão de Operação:
CA 25 kV Lidera Enquanto as Unidades Multissistema se ExpandemCA 25 kV 50/60 Hz detinha uma participação de 32,16% em 2026, enquanto os equipamentos multissistema estão previstos para crescer a um CAGR de 5,27% até 2032. CA 25 kV é o sistema de alimentação alvo para nova infraestrutura de alta velocidade sob a TSI de Energia da UE. Também serve à rede de bitola larga eletrificada da Índia e ao sistema ferroviário de alta velocidade da China. A escala dessas redes a torna a referência de projeto líder para fornecedores de pantógrafos. Os equipamentos para essa tensão requerem operação estável em alta velocidade e sob condições climáticas variáveis. O mercado de pantógrafo ferroviário se beneficia do uso comum desse sistema em novas linhas ferroviárias interurbanas. Também sustenta uma ampla base instalada para componentes de substituição.
Os sistemas multissistema crescem mais rapidamente porque os operadores de trens transfronteiriços precisam trabalhar em vários regimes de tensão sem trocar de equipamento. A plataforma Avril da Talgo para a Renfe foi projetada para serviço em CC 1,5 kV, CC 3 kV e CA 25 kV, 50 Hz. Essa flexibilidade permite que uma composição opere em mais rotas e pode reduzir os requisitos de reposicionamento. CC 600-750 V e CC 1,5-3 kV permanecem importantes em aplicações de metrô, bonde e linha principal legada. Esses sistemas de tensão mais baixa utilizam materiais de tira especializados devido à sua maior densidade de corrente. CA 15 kV, 16,7 Hz permanece estabelecido na Alemanha, Áustria e Suíça. Sua participação é estável, mas enfrenta um declínio gradual à medida que a nova infraestrutura de alta velocidade adota CA 25 kV.
Por Tipo de Acionamento:
Sistemas Pneumáticos Permanecem como Base Enquanto o Controle Ativo Ganha TerrenoOs sistemas pneumáticos e de fole de ar detinham 41,27% da participação do mercado de pantógrafo ferroviário em 2026, enquanto os sistemas de controle ativo estão previstos para crescer a um CAGR de 8,63% até 2032. Os equipamentos pneumáticos permanecem comuns porque têm um longo histórico operacional, cadeias de fornecimento estabelecidas e custos unitários mais baixos. Sua base instalada é particularmente grande em locomotivas de linha principal e de carga. As novas especificações de aquisição estão gradualmente avançando além da operação exclusivamente pneumática. Os sistemas de controle ativo utilizam sensores e atuadores para ajustar a força de contato em resposta às condições operacionais. Isso é importante em velocidades acima de 300 km/h, onde os sistemas passivos podem ter dificuldade em controlar as flutuações. A indústria de pantógrafo ferroviário está, portanto, atribuindo maior valor aos controles eletrônicos e ao comportamento validado do sistema.
Uma revisão da literatura de 2025 identifica atuadores servo-pneumáticos, atuadores eletromagnéticos lineares e testes de hardware em malha fechada como as principais plataformas de controle ativo. O controle ativo de catenária também está em desenvolvimento como possível complemento ao controle do lado do pantógrafo. Os projetos eletropneumáticos ocupam uma posição intermediária entre os equipamentos pneumáticos básicos e o controle ativo em malha fechada. Os sistemas de mola permanecem relevantes para bondes e trens leves onde o menor custo de capital é importante. A Wabtec Corporation está desenvolvendo um conceito de pantógrafo totalmente elétrico que removeria a infraestrutura de ar comprimido do material rodante. Isso poderia mudar a combinação de tecnologias de acionamento se for validado para serviço generalizado. O ritmo de adoção dependerá da velocidade da rota, da capacidade de manutenção e dos resultados de certificação.

Por Canal de Vendas:
Montagem OEM Mantém a Liderança e o Trabalho de Retrofit CresceA montagem OEM detinha uma participação de 54,18% em 2026, enquanto o retrofit e a modernização estão previstos para crescer a um CAGR de 4,18% até 2032. As instalações OEM lideram porque os pantógrafos são integrados ao layout do teto, aos circuitos pneumáticos e aos controles do veículo durante o projeto do trem. Essa abordagem também dá aos fabricantes de material rodante um único ponto de responsabilidade pelo desempenho do sistema. Novas unidades elétricas múltiplas, composições de alta velocidade e locomotivas sustentam esse canal na Ásia e na Europa. A demanda está aumentando em partes do Oriente Médio e da África à medida que as redes eletrificadas se expandem. O mercado de pantógrafo ferroviário está, portanto, intimamente ligado aos novos ciclos de aquisição de veículos. A seleção inicial do OEM também pode moldar a demanda posterior por peças e serviços compatíveis.
A demanda por retrofit está crescendo à medida que frotas mais antigas permanecem em serviço por mais tempo na Europa e na América do Norte. A substituição total da frota é frequentemente dispendiosa, portanto os operadores atualizam os veículos existentes com recursos aprimorados de segurança, monitoramento e manutenção. A atividade de licitação de julho de 2025 da Índia para retrofits de dispositivos de queda automática em pantógrafos legados de grande alcance ilustra esse padrão. As atualizações modulares podem facilitar o retrofit quando as peças podem ser instaladas sem grandes alterações no veículo. O sistema de assistência de catenária da Bosch Engineering foi projetado tanto para nova instalação quanto para aplicações de retrofit. Os dados de monitoramento também podem alterar o momento da substituição ao identificar o desgaste rápido da tira antes de uma revisão programada. Isso sustenta a demanda por serviços ao lado das vendas tradicionais de hardware.
Por Componente:
Cabeças de Contato Lideram a Receita Enquanto os Sensores Agregam ValorAs cabeças de pantógrafo e as tiras de contato detinham uma participação de 38,16% em 2026, enquanto os atuadores, unidades de controle e sensores estão previstos para crescer a um CAGR de 4,61% até 2032. As cabeças de contato lideram a receita de componentes porque se desgastam durante a operação normal e requerem substituição repetida. Essa demanda continua mesmo quando a aquisição de novos trens desacelera. A seleção da tira depende da velocidade, tensão, condições climáticas e material do fio de contato. A Mersen oferece graus de carbono impregnado com cobre para captação de corrente ferroviária. A Morgan Advanced Materials fornece materiais de captação de corrente de tração projetados para aplicações ferroviárias. Esses produtos mostram a tendência em direção a escolhas de materiais adaptadas às condições da rota.
Atuadores, sensores e unidades de controle crescem mais rapidamente à medida que o controle ativo e o monitoramento de condições se tornam mais comuns. Essas peças aumentam o conteúdo eletrônico de um pantógrafo e suportam a manutenção preventiva. Os braços e estruturas também estão evoluindo de forjados de alumínio para materiais compostos mais leves. O rascunho fornecido relata que o acoplamento Lock & Load da SCHUNK pode reduzir a contagem de componentes de substituição e o tempo de manutenção. As montagens de base e isolador geram margens mais baixas, mas ainda afetam a disponibilidade da frota porque influenciam os intervalos de remoção. Os fornecedores de componentes competem por meio de durabilidade, compatibilidade e facilidade de serviço. O mercado de pantógrafo ferroviário recompensa cada vez mais os componentes que reduzem o trabalho não planejado e melhoram a confiabilidade da captação de corrente.
Análise Geográfica
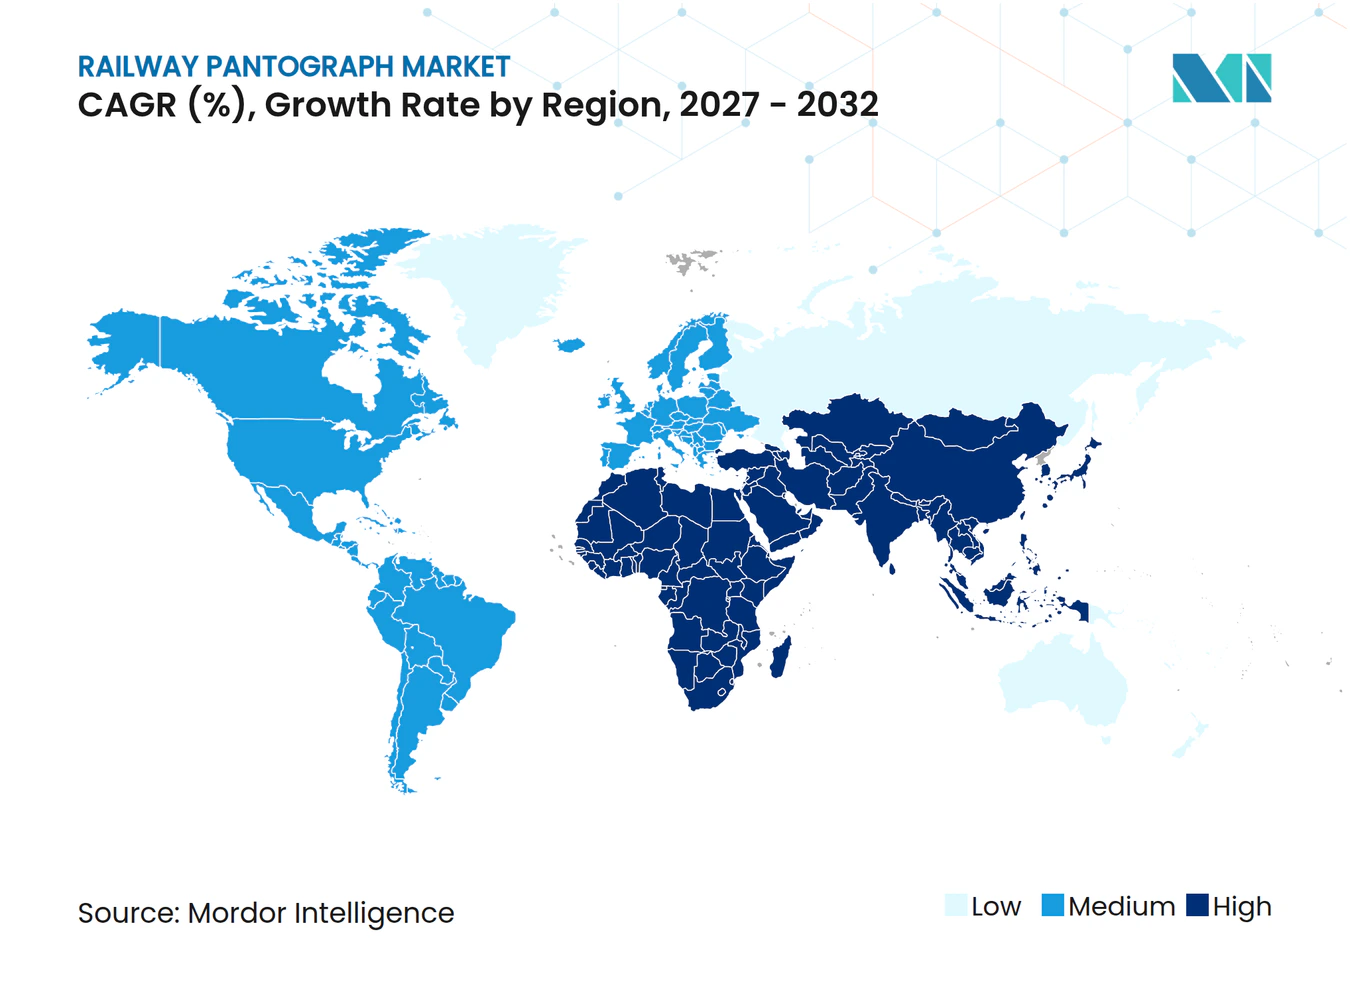
A Ásia-Pacífico detinha uma participação de 47,18% em 2026. A rede ferroviária de alta velocidade da China com mais de 45.000 km, a eletrificação de 99,2% da bitola larga da Índia e a renovação do material rodante do Japão sustentam a escala da região. A China está expandindo sua rede de alta velocidade para 50.000 km até 2035, de acordo com o rascunho fornecido. A Índia também está se tornando mais importante para o fornecimento local, pois os pedidos indianos da Wabtec Corporation cobrem mais de 680 pantógrafos em programas de metrô, trens de subúrbio e interurbanos. As entregas estão programadas para começar na instalação da empresa em Hosur, Tamil Nadu, no final de 2026. O Japão mantém requisitos exigentes para operação confiável em alta velocidade, o que sustenta especificações de produtos premium. Em conjunto, esses fatores tornam a Ásia-Pacífico a maior base regional para novos equipamentos e peças de reposição.
A Europa é um mercado regional líder, impulsionado pela aquisição de frotas, normas técnicas e operações ferroviárias transfronteiriças. A Alstom recebeu pedidos adicionais da Eurostar para trens Avelia Horizon, com opções adicionais disponíveis. A Alstom também garantiu um pedido de composições adicionais RER NG. Esses projetos, juntamente com a demanda por equipamentos certificados, sustentam o mercado de pantógrafo ferroviário na Europa. O setor de infraestrutura ferroviária da Alemanha continua a sustentar a demanda do mercado. Normas como EN e a TSI de Energia criam um ambiente focado em conformidade que favorece fornecedores experientes. A América do Norte permanece um mercado menor; no entanto, a Caltrain e a Amtrak continuam a sustentar a demanda por sistemas de monitoramento e manutenção de pantógrafos.
O Oriente Médio e a África estão previstos para crescer a um CAGR de 4,82% até 2032, a taxa regional mais rápida no mercado de pantógrafo ferroviário. O Metro de Riade, a Linha Azul do Metro de Dubai, a Etihad Rail e a ferrovia de bitola padrão da Tanzânia são as principais fontes de nova demanda. A extensão Tanzânia-Burundi foi assinada em janeiro de 2025, e a construção continuou em vários lotes. Esses projetos podem aumentar tanto os pedidos de equipamentos originais quanto a atividade posterior de substituição de tiras de contato. A América do Sul tem uma base atual menor porque sua eletrificação ferroviária é fragmentada e o transporte de carga permanece amplamente movido a diesel. O Brasil e a Argentina são os principais países da região. O investimento em transporte urbano sobre trilhos em São Paulo, Santiago e Buenos Aires fornece demanda incremental. Os requisitos de conteúdo local no Oriente Médio, na África e na América do Sul podem criar oportunidades para montagem regional e capacidade de serviço.
Cenário Competitivo
Concentração do Mercado
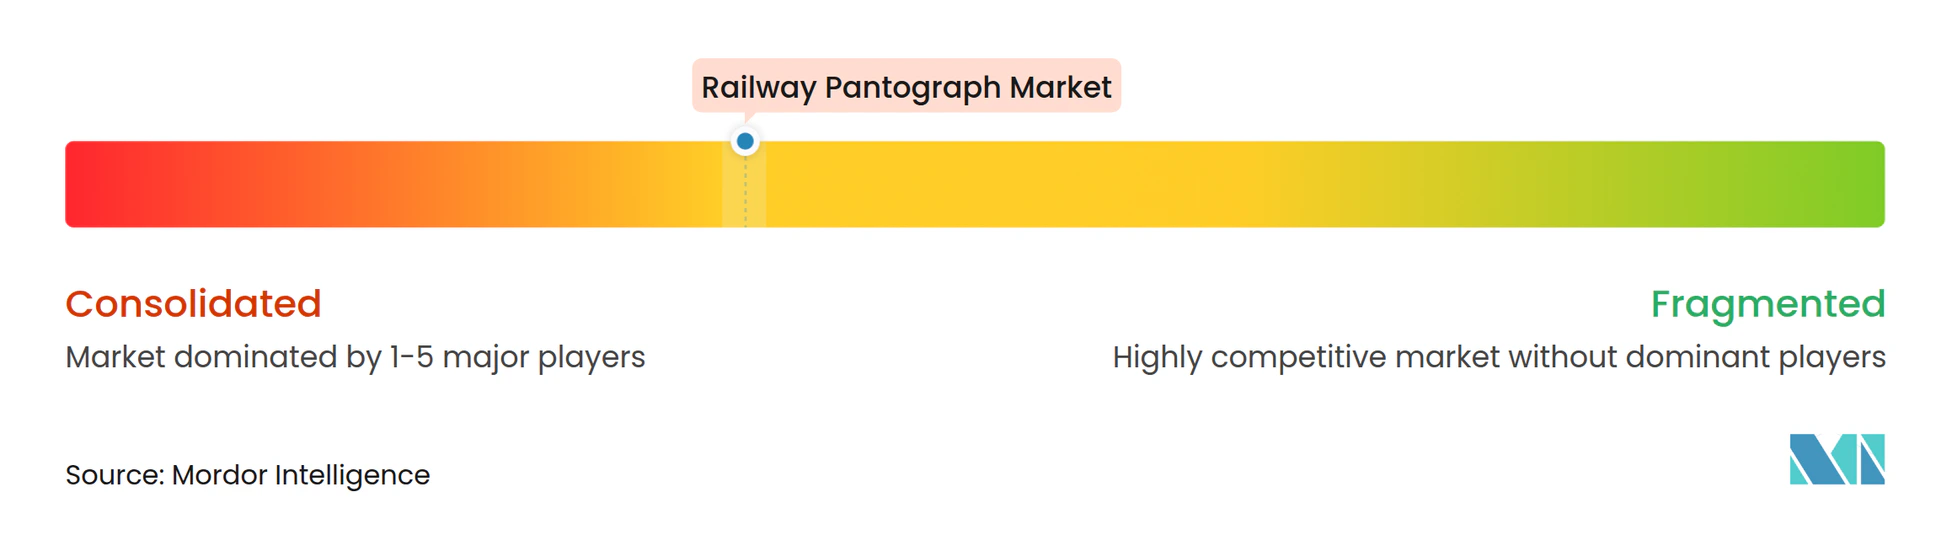
O mercado de pantógrafo ferroviário é moderadamente consolidado, com OEMs de material rodante, especialistas em pantógrafos e fornecedores de materiais de contato atendendo a partes distintas da cadeia de valor. Alstom, Siemens, CRRC e Hitachi influenciam as especificações de produtos por meio de seus programas de trens. Wabtec Corporation, Sécheron e Kiepe Electric fornecem sistemas de pantógrafo e captação de corrente para múltiplos clientes. SCHUNK, Mersen, Morgan Advanced Materials, SGL Carbon e empresas similares competem com base no desempenho de tiras de carbono e materiais de contato. Essa estrutura de mercado dá aos principais OEMs influência significativa sobre a montagem de equipamentos originais, enquanto os especialistas competem por meio de compatibilidade de produtos e qualidade de serviço. A integração vertical da CRRC oferece vantagens de fabricação e coordenação nos programas chineses domésticos. Os fornecedores fora da China frequentemente se concentram em produtos certificados para uso transfronteiriço, soluções de monitoramento e expertise em materiais.
Os desenvolvimentos estratégicos demonstram como as empresas estão respondendo a requisitos técnicos cada vez mais rigorosos. A Wabtec Corporation garantiu pedidos de pantógrafos em programas indianos e os fabricará em Hosur, Tamil Nadu. O pedido da Eurostar para a Alstom cobre composições Avelia Horizon multitensão e inclui um investimento de capacidade em instalações francesas. A Camlin Rail fez parceria com a Caltrain e a Stadler US para implantar o PanVue na frota de unidades elétricas múltiplas da Caltrain. Essas iniciativas combinam produção local, entrega de trens multissistema e capacidades de manutenção digital. Elas também indicam que os fornecedores de equipamentos devem dar suporte às frotas ao longo de sua vida operacional. Consequentemente, a indústria de pantógrafo ferroviário está se tornando cada vez mais dependente de suporte técnico pós-instalação.
As oportunidades competitivas permanecem em equipamentos multissistema, plataformas de monitoramento compartilhadas e fabricação local para redes recentemente eletrificadas. Os corredores de carga transfronteiriços requerem pantógrafos que cumpram múltiplas normas técnicas, embora os requisitos de qualificação permaneçam rigorosos. Os provedores de monitoramento digital podem criar valor ajudando os operadores a identificar desgaste, arcos elétricos e problemas de força de contato em um estágio inicial. As normas IEC aplicáveis fortalecem o papel da simulação validada na aprovação de novas plataformas. Os fornecedores com ferramentas de simulação estabelecidas e aprovações de tipo têm vantagem sobre os novos entrantes. Os fornecedores de materiais também podem se diferenciar por meio de graus de tiras projetados para aplicações de alta corrente, condições climáticas severas ou operações urbanas intensivas. A posição competitiva de cada fornecedor depende de suas certificações de produtos, base instalada, rede de serviços e capacidade de atender aos requisitos de aquisição locais. A avaliação de concentração de mercado é adequada, pois o rascunho fornecido identifica vários OEMs globais fortes, especialistas e fornecedores de materiais, mas não fornece uma figura combinada de participação de mercado para os principais players.
Líderes da Indústria de Pantógrafo Ferroviário
-
Wabtec Corporation
-
Alstom SA
-
CRRC Corporation Limited
-
SCHUNK GmbH & Co. KG
-
G&Z Enterprises Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Pantógrafo Ferroviário Empresas cobertas neste relatório
- Alstom SA
- Siemens AG
- Wabtec Corporation
- SCHUNK GmbH & Co. KG
- CRRC Corporation Limited
- Hitachi, Ltd.
- Mersen
- Morgan Advanced Materials plc
- Toyo Denki Seizo K.K.
- Sécheron
- Knorr-Bremse AG
- Mitsubishi Electric Corporation
- Kawasaki Heavy Industries, Ltd.
- G&Z Enterprises Ltd
- Shanghai Tianhai Shoudian Electric Co., Ltd.
- Hunan Kemeida Electric Co., Ltd.
- Yongji Electric Co., Ltd.
- SGL Carbon SE
- Kiepe Electric GmbH
- Toyo Tanso Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Pantógrafo Ferroviário
- Setembro de 2026: A Alstom, líder global em mobilidade inteligente e sustentável, e a Northrail, uma empresa de locação de material rodante, anunciaram a assinatura de um acordo-quadro na feira InnoTrans em Berlim. O acordo cobre o fornecimento de até 100 locomotivas Traxx Shunter. O pedido reflete a confiança da Northrail na Alstom e apoia a produção de uma nova geração de locomotivas de manobra. Também marca a culminação de vários anos de esforços de pesquisa, inovação e desenvolvimento da Alstom focados nas necessidades dos clientes.
- Março de 2026: A Wabtec Corporation anunciou que garantiu múltiplos contratos para fornecer mais de 680 pantógrafos para seis grandes projetos de trens de subúrbio e metrô em toda a Índia. Os sistemas avançados de pantógrafo aumentarão a disponibilidade da frota ao permitir operações ferroviárias mais confiáveis, eficientes e sustentáveis. Sob esses contratos, a Wabtec Corporation fornecerá sistemas de pantógrafo para o Metro de Chennai Fase II; Linhas 4, 5 e 6 do Metro de Mumbai; e os programas MEMU (Unidade Elétrica Múltipla de Linha Principal) e Vande Bharat Sleeper da Ferrovia Indiana. A Wabtec Corporation fabricará os sistemas em sua instalação Transit de última geração em Hosur, Tamil Nadu.
Escopo do Relatório Global do Mercado de Pantógrafo Ferroviário
O Mercado de Pantógrafo Ferroviário é Segmentado por Design de Pantógrafo (Pantógrafo de Braço Único (Formato em Z), Pantógrafo de Braço Duplo (Diamante/Tesoura)), Tipo de Trem (Trem de Alta Velocidade, Trem de Linha Principal, Trem de Carga, Trem Metropolitano/Suburbano, Bonde/Trem Leve), Tensão de Operação (CC 750 V, CC 1,5 kV, CC 3 kV, CA 15 kV 16,7 Hz, CA 25 kV 50/60 Hz, Multissistema), Tipo de Acionamento (Acionamento Pneumático e por Fole de Ar, Acionamento Eletropneumático, Acionamento por Controle Ativo), Canal de Vendas (Montagem OEM em Novo Material Rodante, Substituição e Manutenção no Mercado de Reposição, Retrofit e Modernização), Componente (Cabeça do Pantógrafo e Tiras de Contato, Braços e Articulações Inferiores e Superiores, Estrutura de Base e Montagem, Atuadores, Unidades de Controle e Sensores) e Geografia (América do Norte, Europa, Ásia-Pacífico, América do Sul, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD) e Volume (Unidades).
Visão geral da segmentação
| Pantógrafo de Braço Único (Formato em Z) |
| Pantógrafo de Diamante / Braço Duplo |
| Outros Designs de Pantógrafo |
| Trem de Alta Velocidade |
| Trem de Linha Principal |
| Trem de Carga |
| Trem Metropolitano |
| Trem Leve |
| Bonde |
| Outros Tipos de Trem |
| CC 600-750 V |
| CC 1,5-3 kV |
| CA 15 kV 16,7 Hz |
| CA 25 kV 50/60 Hz |
| Multissistema |
| Acionamento por Mola |
| Acionamento Pneumático e por Fole de Ar |
| Acionamento Eletropneumático |
| Acionamento por Controle Ativo |
| Outros Tipos de Acionamento |
| OEM |
| Substituição no Mercado de Reposição |
| Cabeça do Pantógrafo e Tiras de Contato |
| Braços, Estruturas e Articulações |
| Base, Isoladores e Sistemas de Montagem |
| Atuadores, Unidades de Controle e Sensores |
| Outros Componentes de Pantógrafo |
| América do Norte | Estados Unidos |
| Canadá | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Design de Pantógrafo | Pantógrafo de Braço Único (Formato em Z) | |
| Pantógrafo de Diamante / Braço Duplo | ||
| Outros Designs de Pantógrafo | ||
| Por Tipo de Trem | Trem de Alta Velocidade | |
| Trem de Linha Principal | ||
| Trem de Carga | ||
| Trem Metropolitano | ||
| Trem Leve | ||
| Bonde | ||
| Outros Tipos de Trem | ||
| Por Tensão de Operação | CC 600-750 V | |
| CC 1,5-3 kV | ||
| CA 15 kV 16,7 Hz | ||
| CA 25 kV 50/60 Hz | ||
| Multissistema | ||
| Por Tipo de Acionamento | Acionamento por Mola | |
| Acionamento Pneumático e por Fole de Ar | ||
| Acionamento Eletropneumático | ||
| Acionamento por Controle Ativo | ||
| Outros Tipos de Acionamento | ||
| Por Canal de Vendas | OEM | |
| Substituição no Mercado de Reposição | ||
| Por Componente | Cabeça do Pantógrafo e Tiras de Contato | |
| Braços, Estruturas e Articulações | ||
| Base, Isoladores e Sistemas de Montagem | ||
| Atuadores, Unidades de Controle e Sensores | ||
| Outros Componentes de Pantógrafo | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do setor de pantógrafo ferroviário até 2032?
Está projetado para atingir 1,15 bilhões de USD até 2032, a partir de 0,91 bilhões de USD em 2026, a um CAGR de 4,1% de 2027 a 2032.
Por que os pantógrafos de controle ativo estão crescendo rapidamente?
Os sistemas de controle ativo estão projetados para crescer a um CAGR de 8,63%, pois a ferrovia de alta velocidade necessita de melhor controle da força de contato e menor desgaste.
O que afeta a demanda por substituição de pantógrafos?
O desgaste da tira de contato, a idade da frota, os ciclos de serviço urbano e os resultados do monitoramento de condições influenciam a demanda por substituição e revisão.
Qual é a principal barreira para novos fornecedores de pantógrafos?
Longos ciclos de qualificação, regras de compatibilidade técnica, requisitos de materiais certificados e infraestrutura de testes limitada podem atrasar a entrada no mercado.
Qual região tem a maior demanda por pantógrafos ferroviários?
A Ásia-Pacífico detinha uma participação de 47,18% em 2026, sustentada pela ferrovia de alta velocidade chinesa, pela eletrificação indiana e pela renovação da frota japonesa.