
Tamaño y Participación del Mercado de Pantógrafos Ferroviarios
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
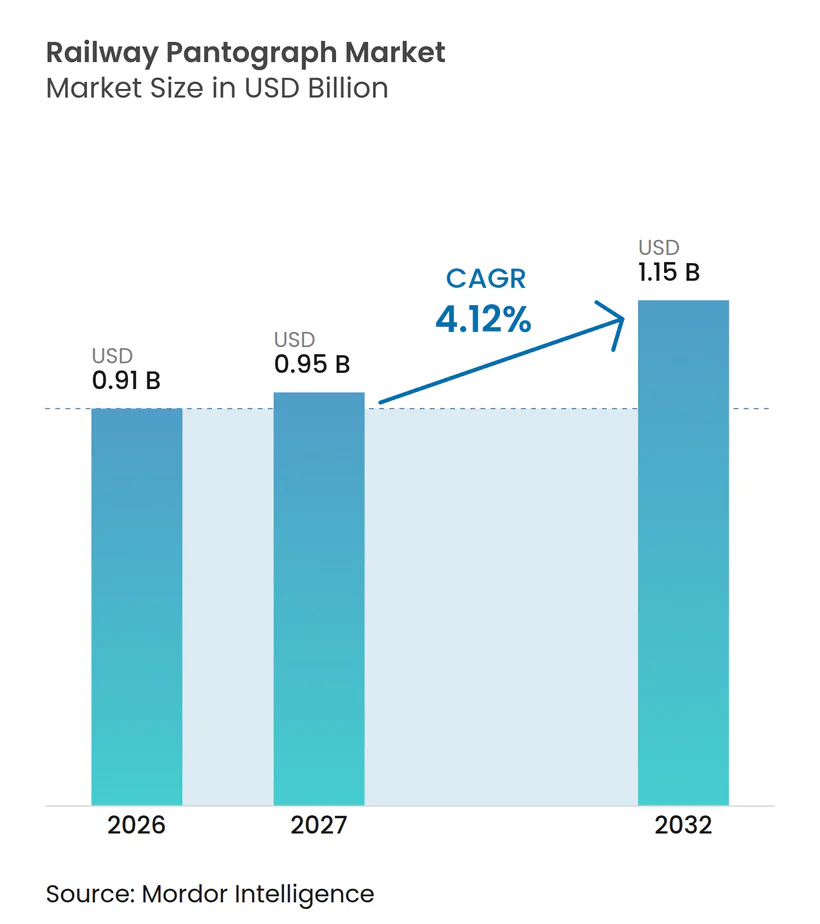
| Tamaño del Mercado (2027) | 0.95 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.15 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.12 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pantógrafos Ferroviarios por Mordor Intelligence
El tamaño del mercado de pantógrafos ferroviarios fue valorado en 0,91 mil millones de USD en 2026, se estima en 0,94 mil millones de USD en 2027 y se proyecta que alcance 1,15 mil millones de USD para 2032, creciendo a una CAGR del 4,12% entre 2027 y 2032. Los programas de electrificación están incrementando la base instalada de material rodante eléctrico y creando un largo ciclo de reemplazo para pantógrafos y tiras de contacto. La red de ancho de vía amplio de India alcanzó el 99,2% de electrificación en diciembre de 2025, lo que proporciona una amplia base operativa para nuevos equipos y trabajos de posventa. Los nuevos pedidos de trenes en Europa e India están apoyando la demanda de equipos originales, mientras que la monitorización de condición está ampliando el valor de los servicios de mantenimiento. El mercado de pantógrafos ferroviarios también enfrenta una adopción más lenta, ya que los operadores deben homologar equipos para diferentes sistemas nacionales de línea aérea de contacto. Los proveedores con diseños multisistema validados, fabricación local y capacidades de monitorización están mejor posicionados para atender estos requisitos.
Conclusiones Clave del Informe
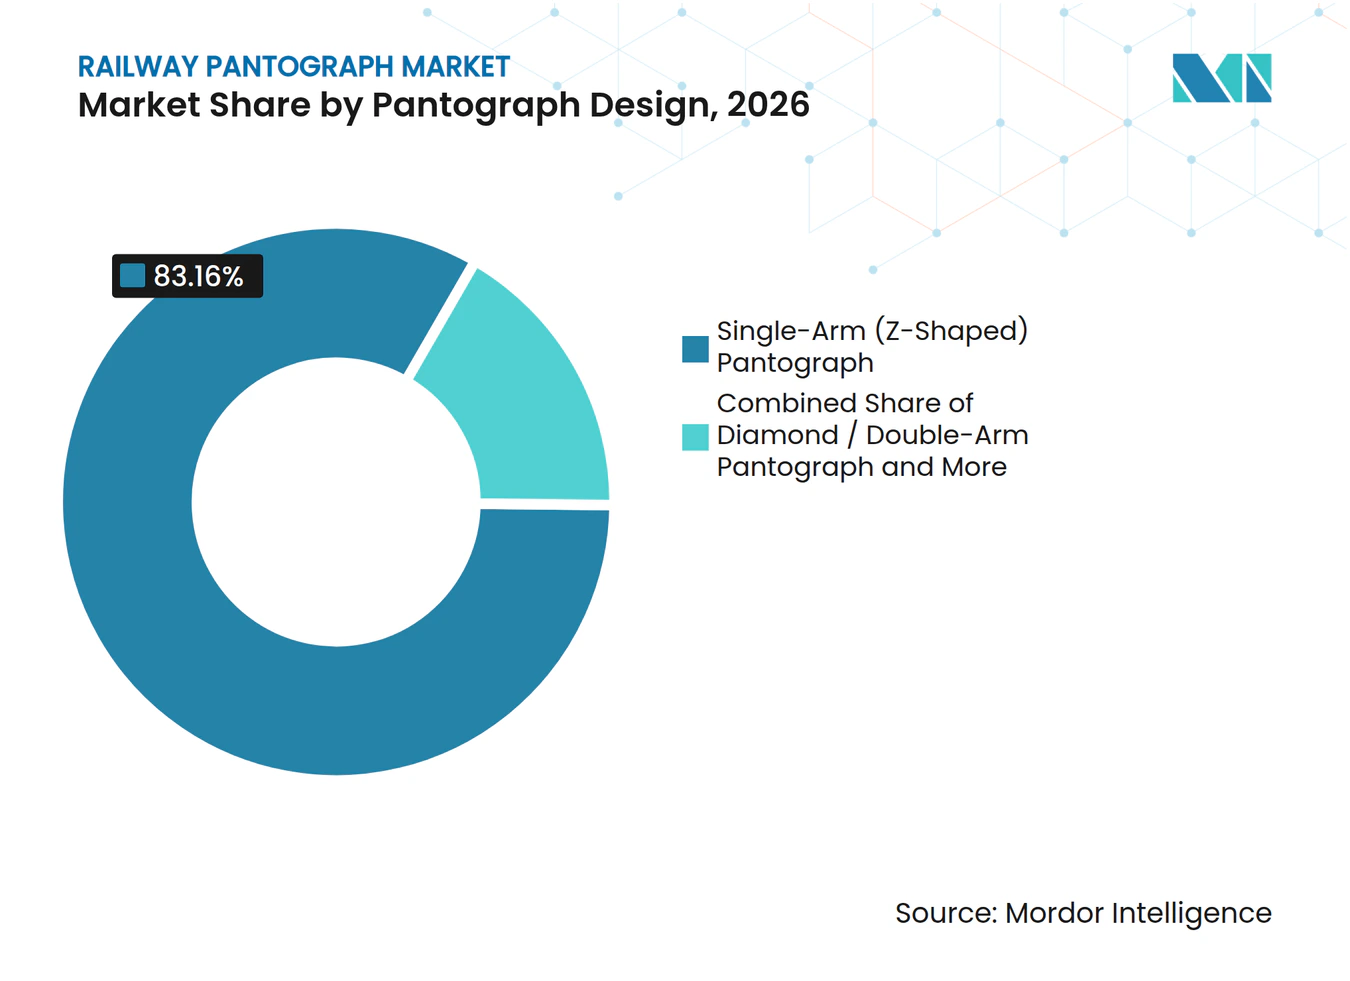
- Por diseño de pantógrafo, los sistemas de brazo único representaron una participación del 83,16% en 2026, mientras que el mismo segmento está proyectado para crecer a una CAGR del 4,27% hasta 2032.
- Por tipo de tren, los trenes de línea principal representaron una participación del 28,36% en 2026, mientras que los trenes de alta velocidad están proyectados para crecer a una CAGR del 5,18% hasta 2032.
- Por voltaje de operación, CA 25 kV 50/60 Hz representó una participación del 32,16% en 2026, mientras que los pantógrafos multisistema están proyectados para crecer a una CAGR del 5,27% hasta 2032.
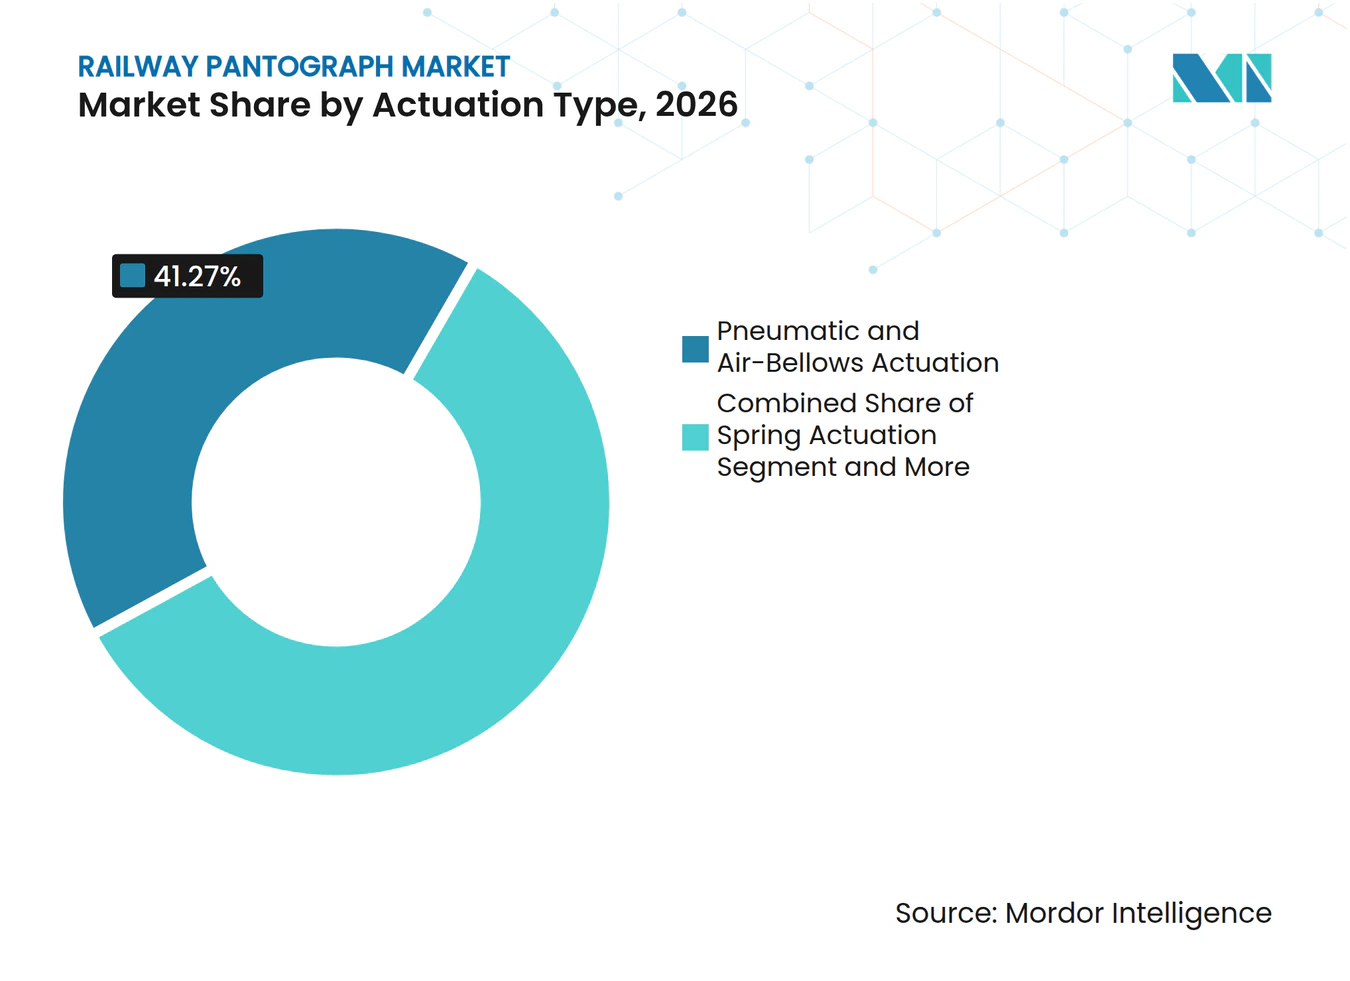
- Por tipo de accionamiento, los sistemas neumáticos y de fuelles de aire representaron una participación del 41,27% en 2026, mientras que los sistemas de control activo están proyectados para crecer a una CAGR del 8,63% hasta 2032.
- Por canal de ventas, el montaje OEM representó una participación del 54,18% en 2026, mientras que la modernización y el retrofitting están proyectados para crecer a una CAGR del 4,18% hasta 2032.
- Por componente, las cabezas de pantógrafo y las tiras de contacto representaron una participación del 38,16% en 2026, mientras que los actuadores, unidades de control y sensores están proyectados para crecer a una CAGR del 4,61% hasta 2032.
- Por geografía, Asia-Pacífico representó una participación del 47,18% en 2026, mientras que Oriente Medio y África están proyectados para crecer a una CAGR del 4,82% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Programas Nacionales de Electrificación Ferroviaria y Sustitución del Diésel | +1.1% | Global, con mayor intensidad en Asia Meridional, África Subsahariana y Europa del Este | Mediano plazo (2-4 años) |
| Expansión de Flotas de Trenes de Alta Velocidad y Ferrocarril Urbano | +0.8% | Asia-Pacífico, con extensión a Europa y Oriente Medio y África | Mediano plazo (2-4 años) |
| Modernización de Flotas Ferroviarias y Ciclos de Reemplazo de Pantógrafos | +0.6% | Europa, América del Norte y redes maduras de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Requisitos de Interoperabilidad Multisistema en Distintos Regímenes de Voltaje | +0.5% | Europa, Asia Central y Asia Sudoriental | Mediano plazo (2-4 años) |
| Adopción Creciente de Monitorización de Condición y Mantenimiento Predictivo | +0.4% | Europa, América del Norte y Japón | Corto plazo (≤ 2 años) |
| Demanda de Pantógrafos de Control Activo en Rutas de Alta Frecuencia y Clima Severo | +0.4% | Ferrocarril de alta velocidad de Asia-Pacífico, Norte de Europa y estados del Golfo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Programas Nacionales de Electrificación Ferroviaria y Sustitución del Diésel
El mercado de pantógrafos ferroviarios se beneficia de los programas de electrificación que sustituyen la tracción diésel por unidades eléctricas múltiples y locomotoras eléctricas. Cada ruta recién electrificada genera demanda durante la entrega de la flota y requiere servicios continuos de inspección, reemplazo y revisión [1]. Los Ferrocarriles de India han ampliado significativamente su red de electrificación y han logrado una electrificación casi completa del ancho de vía amplio. El programa de ferrocarril de ancho estándar de Tanzania utiliza electrificación de CA, mientras que la extensión Tanzania-Burundi amplía aún más la base de equipos en África Oriental, donde las operaciones electrificadas de línea principal han sido históricamente limitadas. En el Reino Unido, la Mejora de la Ruta Transpennine continúa apoyando la demanda a través de actividades de electrificación en curso. Estos proyectos requieren equipos que cumplan con los estándares ferroviarios establecidos, favoreciendo a los proveedores que han completado los procesos de homologación necesarios.
Expansión de Flotas de Trenes de Alta Velocidad y Ferrocarril Urbano
Las adquisiciones de trenes de alta velocidad y ferrocarril urbano están incrementando la demanda de pantógrafos que funcionen de manera fiable a mayores velocidades de operación y bajo intensos calendarios de servicio. FlixTrain encargó 65 trenes de la plataforma Talgo 230 con locomotoras Siemens Vectron en mayo de 2025, apoyando la demanda de equipos diseñados para múltiples sistemas nacionales. Wabtec obtuvo contratos por más de 680 pantógrafos en seis programas de metro, cercanías e intercity de India en marzo de 2026. Esos programas incluyen el Metro de Chennai Fase II, las Líneas 4, 5 y 6 del Metro de Mumbai, el programa MEMU y el Vande Bharat Sleeper [2]. Los operadores ferroviarios privados más pequeños suelen gestionar flotas mixtas y dependen más de proveedores externos de mantenimiento. Esto puede incrementar la demanda de reemplazos de tiras de carbono y piezas de mantenimiento. El crecimiento del metro en Oriente Medio también está aumentando la demanda de equipos de captación de corriente importados.
Interoperabilidad, Modernización de Flotas y Ciclos de Reemplazo
El mercado de pantógrafos ferroviarios se beneficia de las operaciones ferroviarias transfronterizas, que requieren que el material rodante opere en diferentes sistemas de voltaje y geometrías de línea aérea de contacto. Las locomotoras de carga multivoltaje que operan en el Corredor del Brennero utilizan múltiples pantógrafos para cumplir con los requisitos nacionales a lo largo de la ruta. El estudio del corredor recomienda una transición a largo plazo hacia una cabeza de pantógrafo estandarizada, lo que podría reducir el número de variantes de pantógrafo con el tiempo.
Una norma internacional define los requisitos para validar simulaciones de la interacción entre el pantógrafo y la línea aérea de contacto. La norma apoya un proceso de validación técnica más coherente; sin embargo, los operadores deben continuar utilizando equipos compatibles con los requisitos nacionales existentes. Las flotas maduras también generan demanda recurrente de reemplazo a medida que envejecen las tiras de contacto, los bastidores y los sistemas de aire. Los proveedores que ofrecen componentes homologados y kits de retrofitting pueden mantener ingresos más allá de la entrega inicial del tren.
Adopción de Monitorización de Condición y Control Activo
La monitorización de condición está ganando importancia a medida que los operadores buscan identificar fallos en pantógrafos y líneas aéreas antes de que interrumpan los servicios ferroviarios. El sistema PanVue de Camlin Rail utiliza cámaras estereoscópicas instaladas en la vía para evaluar el estado del pantógrafo sin retirar los trenes del servicio. Operadores de infraestructura ferroviaria de Europa, América del Norte y Asia han contratado el sistema.
El control activo ofrece otro enfoque para abordar el desgaste y el contacto inestable a altas velocidades. Las investigaciones indican que un enfoque de control activo puede reducir sustancialmente la variación de la fuerza de contacto en simulaciones. Estos sistemas están incrementando la importancia de los actuadores, sensores y unidades de control en la industria de pantógrafos ferroviarios.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Coste Inicial y Largos Ciclos de Homologación | -0.5% | Global, más agudo en mercados emergentes y operadores más pequeños | Largo plazo (≥ 4 años) |
| Restricciones de Compatibilidad entre Pantógrafo y Catenaria | -0.4% | Europa y rutas transfronterizas de Asia-Pacífico | Mediano plazo (2-4 años) |
| Variabilidad del Desgaste de Tiras de Carbono y Riesgo de Suministro de Materiales Certificados | -0.3% | Europa y América del Norte | Corto plazo (≤ 2 años) |
| Infraestructura de Pruebas Local Limitada para la Validación Dinámica de Captación de Corriente | -0.2% | América del Sur, Oriente Medio y África, Asia Meridional y Asia Sudoriental | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Coste Inicial, Ciclos de Homologación y Capacidad de Pruebas
El mercado de pantógrafos ferroviarios enfrenta una alta barrera de entrada porque los sistemas requieren pruebas exhaustivas antes de poder operar en redes ferroviarias nacionales. El borrador suministrado señala que la certificación puede tardar entre 18 y 36 meses y costar varios millones de euros por variante de plataforma. Los operadores más pequeños pueden encontrar difícil distribuir este coste entre suficientes trenes. Los mercados emergentes también pueden tener instalaciones locales limitadas para la validación dinámica de captación de corriente. Esto aumenta la dependencia de las especificaciones OEM establecidas o de recursos de pruebas en el extranjero. Los ciclos de aprobación más largos pueden ralentizar la introducción de diseños de bastidor compuesto más ligero, incluso cuando estos podrían mejorar el consumo energético y el mantenimiento. Las evaluaciones del coste del ciclo de vida pueden ayudar a los operadores a considerar la masa reducida, el menor desgaste y los intervalos de componentes más largos en lugar del precio unitario únicamente.
Restricciones de Compatibilidad entre Pantógrafo y Catenaria
La compatibilidad entre pantógrafo y catenaria sigue siendo una restricción porque las redes ferroviarias nacionales utilizan diferentes geometrías de cabeza y condiciones de operación. Las normas técnicas establecen criterios de compatibilidad entre pantógrafos y líneas aéreas de contacto, sujetos a restricciones específicas de cada país. Las variaciones en las alturas del hilo de contacto y los límites de desviación lateral aumentan los requisitos de prueba. Los operadores en rutas transfronterizas pueden requerir múltiples configuraciones de pantógrafo, lo que incrementa la masa de la locomotora y los costes de capital. El desgaste de las tiras de carbono también varía según el ciclo de servicio, el voltaje y el estado del hilo de contacto, lo que complica la planificación del mantenimiento. Además, la disponibilidad de materiales certificados y la necesidad de capacidades de prueba locales pueden retrasar la entrada al mercado en nuevas regiones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Diseño de Pantógrafo:
Los Sistemas de Brazo Único Lideran la Demanda de Nueva ConstrucciónLos sistemas de brazo único representaron el 83,16% de la participación del mercado de pantógrafos ferroviarios en 2026 y se prevé que crezcan a una CAGR del 4,27% hasta 2032. Su liderazgo refleja el alejamiento de los diseños de bastidor en diamante en las nuevas adquisiciones de trenes de alta velocidad, línea principal, metro y ferrocarril ligero. Una arquitectura de brazo único reduce la resistencia aerodinámica y puede disminuir el ruido a alta velocidad. Su menor masa también puede mejorar la estabilidad de la fuerza de contacto en rutas más rápidas. Estas características operativas son importantes donde la mayor velocidad hace más exigente la interacción pantógrafo-catenaria. La flota Shinkansen de Japón utiliza diseños de brazo único en los trenes modernos, lo que refuerza su posición como la elección habitual para el servicio de alta velocidad. El mercado de pantógrafos ferroviarios continúa utilizando este formato como diseño de referencia para el nuevo material rodante.
Los diseños de diamante y doble brazo siguen siendo relevantes donde el servicio de carga pesada requiere mayor fuerza de captación y robustez mecánica. Esto es particularmente relevante en los nuevos corredores de carga electrificados en África Subsahariana y América del Sur. Las nuevas unidades procedentes de programas de electrificación constituyen una fuente de crecimiento para los sistemas de brazo único. Las actualizaciones de control activo en bastidores de brazo único instalados proporcionan otra fuente de demanda. El borrador suministrado señala que Siemens y Nikon SLM Solutions demostraron una reducción del 70% en peso y coste del ciclo de vida para ciertos componentes de pantógrafo mediante fusión selectiva por láser. Ese desarrollo apoya el interés continuo en diseños más ligeros. La elección del diseño sigue dependiendo de la velocidad de la ruta, el clima, el soporte de mantenimiento disponible y las características de la línea aérea de contacto.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Tren:
Las Flotas de Línea Principal Anclan los Ingresos Mientras el Servicio de Alta Velocidad Crece Más RápidoLos trenes de línea principal representaron una participación del 28,36% en 2026, mientras que los trenes de alta velocidad están previstos para crecer a una CAGR del 5,18% hasta 2032. Las flotas de línea principal son la mayor base de ingresos porque operan en una amplia base instalada y requieren reemplazo recurrente de tiras y revisión de pantógrafos. India, Europa y el Reino Unido están expandiendo o renovando los servicios de línea principal. Estos programas apoyan tanto el montaje nuevo como el trabajo de mantenimiento a largo plazo. Las operaciones de alta velocidad requieren sistemas de brazo único aerodinámicos y un control más preciso de la fuerza de contacto. Esto genera demanda de equipos de mayor especificación. El pedido de FlixTrain en 2025 y el programa Vande Bharat de India ilustran la importancia de la nueva actividad de flotas intercity.
La plataforma Avelia Horizon de Alstom ilustra la complejidad de los servicios ferroviarios transfronterizos de alta velocidad. La plataforma puede operar en varios países a través del Túnel del Canal de la Mancha y debe ser compatible con múltiples configuraciones de línea aérea de contacto. Las flotas de metro y ferrocarril ligero generan una demanda de reemplazo constante, ya que las paradas frecuentes y los cambios de corriente aceleran el desgaste de las tiras de carbono. El Metro de Los Ángeles adjudicó a Wabtec un contrato para revisar los pantógrafos de sus vehículos ferroviarios. La carga representa un segmento más pequeño, pero puede expandirse a medida que las rutas de carga pesada transiten del diésel a la tracción eléctrica. La demanda de tranvías y ferrocarril ligero permanece distribuida en numerosas redes urbanas. Cada tipo de tren requiere un equilibrio distinto de fuerza de captación, peso, durabilidad y accesibilidad para el mantenimiento.
Por Voltaje de Operación:
CA 25 kV Lidera Mientras las Unidades Multisistema se ExpandenCA 25 kV 50/60 Hz representó una participación del 32,16% en 2026, mientras que los equipos multisistema están previstos para crecer a una CAGR del 5,27% hasta 2032. CA 25 kV es el sistema de suministro objetivo para la nueva infraestructura de alta velocidad bajo la TSI de Energía de la UE. También sirve a la red de ancho de vía amplio electrificada de India y al sistema de ferrocarril de alta velocidad de China. La escala de estas redes lo convierte en la referencia de diseño líder para los proveedores de pantógrafos. Los equipos para este voltaje requieren una operación estable a alta velocidad y bajo condiciones meteorológicas cambiantes. El mercado de pantógrafos ferroviarios se beneficia del uso común de este sistema en las nuevas líneas ferroviarias intercity. También apoya una amplia base instalada para componentes de reemplazo.
Los sistemas multisistema crecen más rápido porque los operadores de trenes transfronterizos necesitan trabajar en varios regímenes de voltaje sin cambiar de equipo. La plataforma Avril de Talgo para Renfe fue diseñada para servicio de CC 1,5 kV, CC 3 kV y CA 25 kV, 50 Hz. Esta flexibilidad permite que un tren opere en más rutas y puede reducir los requisitos de reposicionamiento. CC 600-750 V y CC 1,5-3 kV siguen siendo importantes en aplicaciones de metro, tranvía y línea principal heredada. Estos sistemas de menor voltaje utilizan materiales de tira especializados debido a su mayor densidad de corriente. CA 15 kV, 16,7 Hz sigue establecido en Alemania, Austria y Suiza. Su participación es estable, pero enfrenta un declive gradual a medida que la nueva infraestructura de alta velocidad adopta CA 25 kV.
Por Tipo de Accionamiento:
Los Sistemas Neumáticos Siguen Siendo la Base Mientras el Control Activo Gana TerrenoLos sistemas neumáticos y de fuelles de aire representaron el 41,27% de la participación del mercado de pantógrafos ferroviarios en 2026, mientras que los sistemas de control activo están previstos para crecer a una CAGR del 8,63% hasta 2032. Los equipos neumáticos siguen siendo comunes porque tienen una larga historia operativa, cadenas de suministro establecidas y menores costes unitarios. Su base instalada es particularmente grande en locomotoras de línea principal y de carga. Las nuevas especificaciones de adquisición están avanzando gradualmente más allá de la operación exclusivamente neumática. Los sistemas de control activo utilizan sensores y actuadores para ajustar la fuerza de contacto en respuesta a las condiciones de operación. Esto es importante a velocidades superiores a 300 km/h, donde los sistemas pasivos pueden tener dificultades para controlar las fluctuaciones. La industria de pantógrafos ferroviarios está, por tanto, otorgando mayor valor a los controles electrónicos y al comportamiento del sistema validado.
Una revisión bibliográfica de 2025 identifica los actuadores servo-neumáticos, los actuadores electromagnéticos lineales y las pruebas hardware-in-the-loop como las principales plataformas de control activo. El control activo de catenaria también está en desarrollo como posible complemento al control del lado del pantógrafo. Los diseños electro-neumáticos ocupan una posición intermedia entre los equipos neumáticos básicos y el control activo de bucle cerrado. Los sistemas de resorte siguen siendo relevantes para tranvías y ferrocarril ligero donde el menor coste de capital es importante. Wabtec está desarrollando un concepto de pantógrafo totalmente eléctrico que eliminaría la infraestructura de aire comprimido del material rodante. Esto podría cambiar la combinación de tecnologías de accionamiento si se valida para un servicio generalizado. El ritmo de adopción dependerá de la velocidad de la ruta, la capacidad de mantenimiento y los resultados de la certificación.

Por Canal de Ventas:
El Montaje OEM Mantiene el Liderazgo y el Trabajo de Retrofitting CreceEl montaje OEM representó una participación del 54,18% en 2026, mientras que el retrofitting y la modernización están previstos para crecer a una CAGR del 4,18% hasta 2032. Las instalaciones OEM lideran porque los pantógrafos se integran con el diseño del techo, los circuitos neumáticos y los controles del vehículo durante el diseño del tren. Este enfoque también otorga a los fabricantes de material rodante un único punto de responsabilidad para el rendimiento del sistema. Las nuevas unidades eléctricas múltiples, los trenes de alta velocidad y las locomotoras apoyan este canal en Asia y Europa. La demanda está aumentando en partes de Oriente Medio y África a medida que se expanden las redes electrificadas. El mercado de pantógrafos ferroviarios está, por tanto, estrechamente vinculado a los nuevos ciclos de adquisición de vehículos. La selección OEM inicial también puede condicionar la demanda posterior de piezas y servicios compatibles.
La demanda de retrofitting está creciendo a medida que las flotas más antiguas permanecen en servicio durante más tiempo en Europa y América del Norte. El reemplazo total de la flota suele ser costoso, por lo que los operadores actualizan los vehículos existentes con características mejoradas de seguridad, monitorización y mantenimiento. La actividad de licitación de julio de 2025 en India para retrofits de dispositivos de caída automática en pantógrafos heredados de gran alcance ilustra este patrón. Las actualizaciones modulares pueden facilitar el retrofitting cuando las piezas pueden instalarse sin grandes cambios en el vehículo. El sistema de asistencia de catenaria de Bosch Engineering fue diseñado tanto para nueva instalación como para aplicaciones de retrofitting. Los datos de monitorización también pueden cambiar el momento del reemplazo al identificar el desgaste rápido de las tiras antes de una revisión programada. Esto apoya la demanda de servicios junto con las ventas tradicionales de hardware.
Por Componente:
Las Cabezas de Contacto Lideran los Ingresos Mientras los Sensores Añaden ValorLas cabezas de pantógrafo y las tiras de contacto representaron una participación del 38,16% en 2026, mientras que los actuadores, unidades de control y sensores están previstos para crecer a una CAGR del 4,61% hasta 2032. Las cabezas de contacto lideran los ingresos por componentes porque se desgastan durante la operación normal y requieren reemplazo repetido. Esta demanda continúa incluso cuando la adquisición de nuevos trenes se ralentiza. La selección de tiras depende de la velocidad, el voltaje, las condiciones meteorológicas y el material del hilo de contacto. Mersen ofrece grados de carbono impregnado de cobre para la captación de corriente ferroviaria. Morgan Advanced Materials proporciona materiales de captación de corriente de tracción diseñados para aplicaciones ferroviarias. Estos productos muestran el avance hacia elecciones de materiales adaptadas a las condiciones de la ruta.
Los actuadores, sensores y unidades de control crecen más rápido a medida que el control activo y la monitorización de condición se vuelven más comunes. Estas piezas aumentan el contenido electrónico de un pantógrafo y apoyan el mantenimiento preventivo. Los brazos y bastidores también están evolucionando desde forjados de aluminio hacia materiales compuestos más ligeros. El borrador suministrado informa que el acoplamiento Lock & Load de SCHUNK puede reducir el número de componentes de reemplazo y el tiempo de mantenimiento. Los conjuntos de base y aislador generan márgenes más bajos, pero aún afectan la disponibilidad de la flota porque influyen en los intervalos de extracción. Los proveedores de componentes compiten a través de la durabilidad, la compatibilidad y la facilidad de servicio. El mercado de pantógrafos ferroviarios recompensa cada vez más los componentes que reducen el trabajo no planificado y mejoran la fiabilidad de la captación de corriente.
Análisis Geográfico
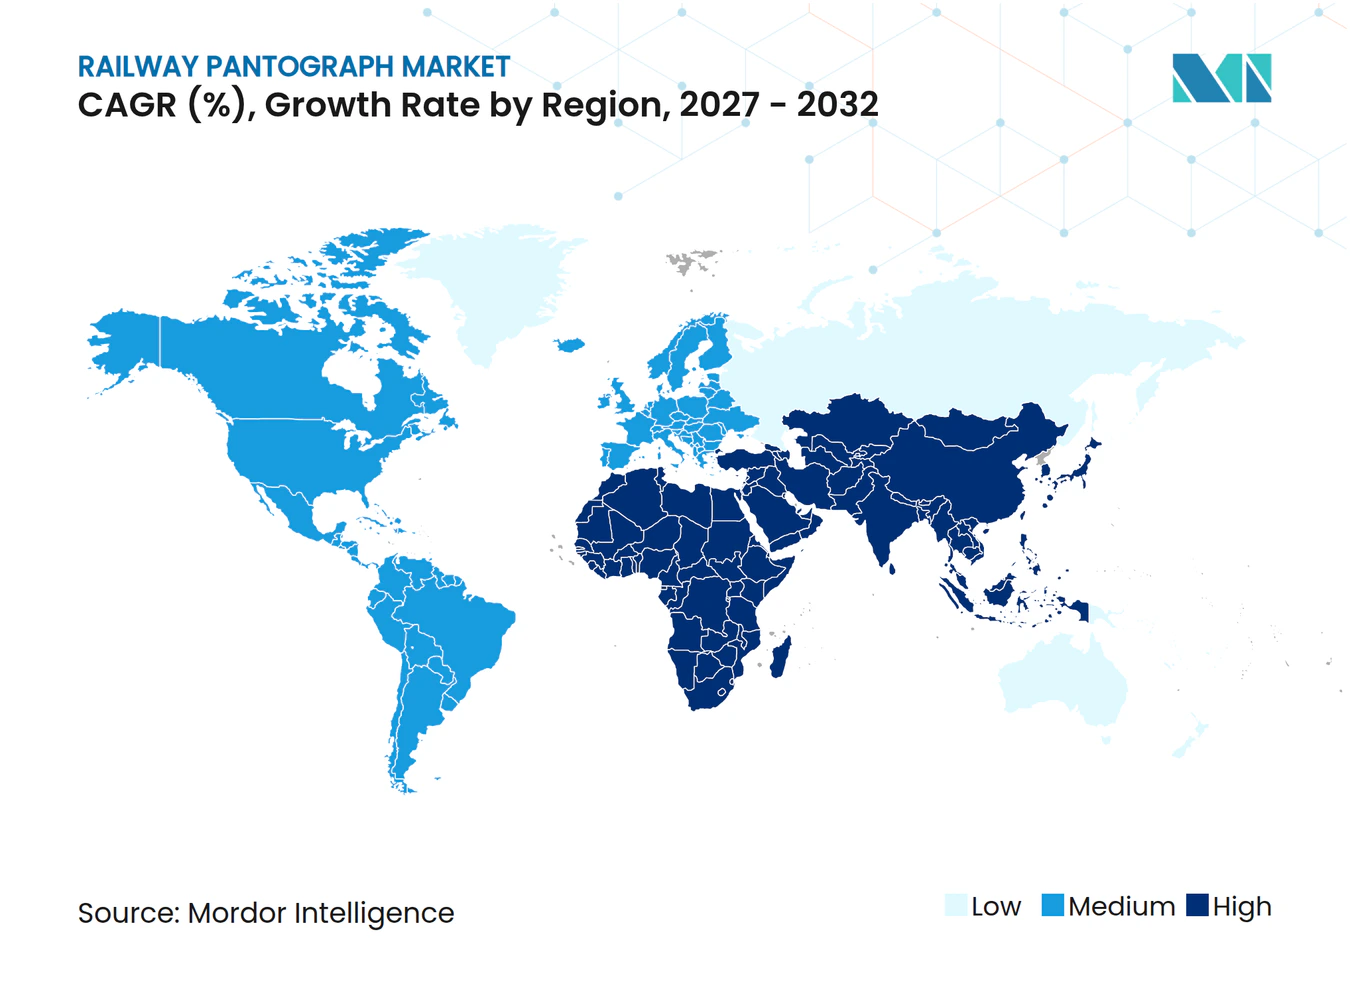
Asia-Pacífico representó una participación del 47,18% en 2026. La red de ferrocarril de alta velocidad de más de 45.000 km de China, la electrificación del 99,2% del ancho de vía amplio de India y la renovación del material rodante de Japón apoyan la escala de la región. China está expandiendo su red de alta velocidad a 50.000 km para 2035, según el borrador suministrado. India también se está volviendo más importante para el suministro local, ya que los pedidos indios de Wabtec cubren más de 680 pantógrafos en programas de metro, cercanías e intercity. Las entregas están programadas para comenzar desde la instalación de la empresa en Hosur, Tamil Nadu, a finales de 2026. Japón mantiene exigentes requisitos para una operación de alta velocidad fiable, lo que apoya especificaciones de productos premium. En conjunto, estos factores hacen de Asia-Pacífico la mayor base regional para nuevos equipos y piezas de reemplazo.
Europa es un mercado regional líder, impulsado por la adquisición de flotas, las normas técnicas y las operaciones ferroviarias transfronterizas. Alstom recibió pedidos adicionales de Eurostar para trenes Avelia Horizon, con opciones adicionales disponibles. Alstom también obtuvo un pedido de trenes RER NG adicionales. Estos proyectos, junto con la demanda de equipos certificados, apoyan el mercado de pantógrafos ferroviarios en Europa. El sector de infraestructura ferroviaria de Alemania continúa apoyando la demanda del mercado. Normas como EN y la TSI de Energía crean un entorno centrado en el cumplimiento normativo que favorece a los proveedores con experiencia. América del Norte sigue siendo un mercado más pequeño; sin embargo, Caltrain y Amtrak continúan apoyando la demanda de sistemas de monitorización y mantenimiento de pantógrafos.
Se prevé que Oriente Medio y África crezcan a una CAGR del 4,82% hasta 2032, la tasa regional más rápida en el mercado de pantógrafos ferroviarios. El Metro de Riad, la Línea Azul del Metro de Dubái, Etihad Rail y el ferrocarril de ancho estándar de Tanzania son fuentes clave de nueva demanda. La extensión Tanzania-Burundi fue firmada en enero de 2025 y la construcción continuó en varios tramos. Estos proyectos pueden aumentar tanto los pedidos de equipos originales como la actividad posterior de reemplazo de tiras de contacto. América del Sur tiene una base actual más pequeña porque su electrificación ferroviaria está fragmentada y la carga sigue siendo en gran medida diésel. Brasil y Argentina son los principales países de la región. La inversión en ferrocarril urbano en São Paulo, Santiago y Buenos Aires proporciona demanda incremental. Los requisitos de contenido local en Oriente Medio, África y América del Sur pueden crear oportunidades para el ensamblaje regional y la capacidad de servicio.
Panorama Competitivo
Concentración del Mercado
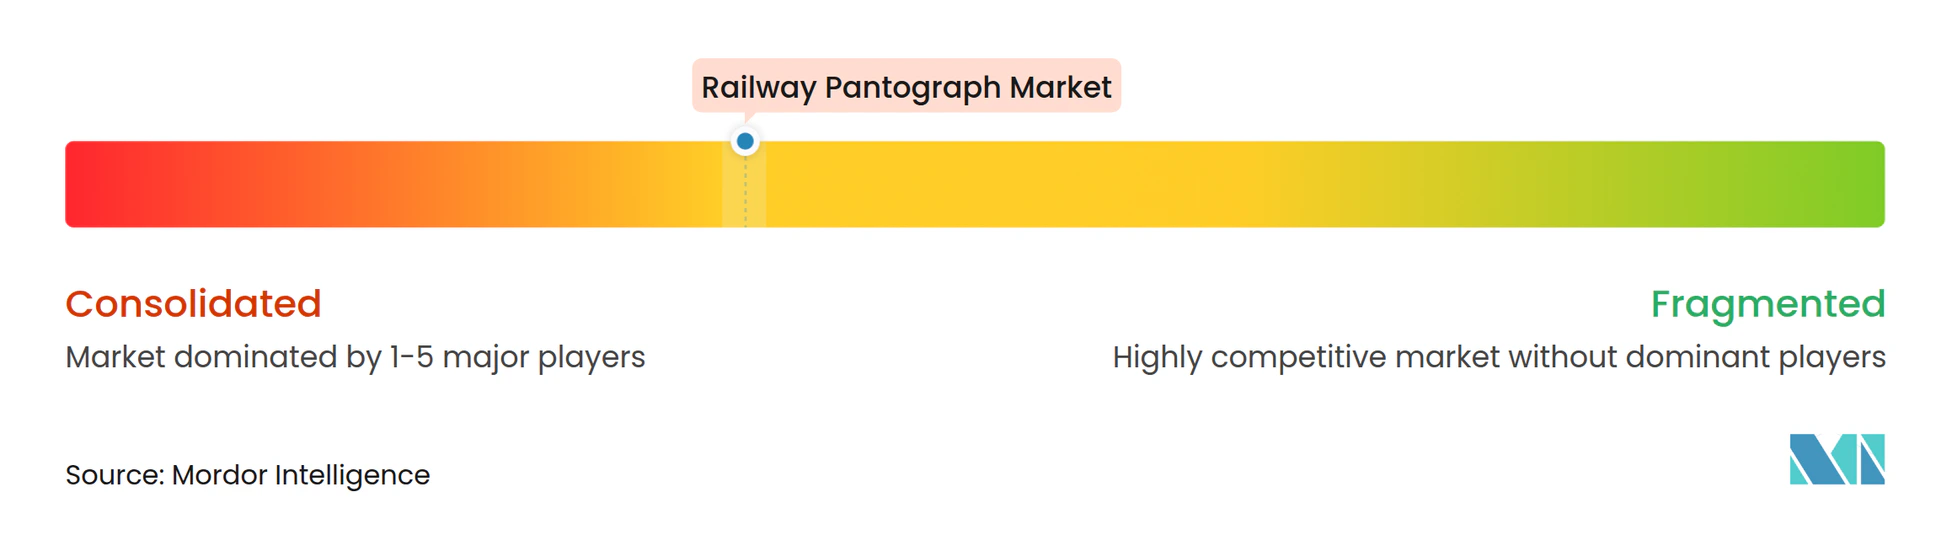
El mercado de pantógrafos ferroviarios está moderadamente consolidado, con fabricantes OEM de material rodante, especialistas en pantógrafos y proveedores de materiales de contacto que atienden partes distintas de la cadena de valor. Alstom, Siemens, CRRC y Hitachi influyen en las especificaciones de los productos a través de sus programas de trenes. Wabtec, Sécheron y Kiepe Electric suministran sistemas de pantógrafo y captación de corriente a múltiples clientes. SCHUNK, Mersen, Morgan Advanced Materials, SGL Carbon SE y empresas similares compiten en función del rendimiento de las tiras de carbono y los materiales de contacto. Esta estructura de mercado otorga a los principales OEM una influencia significativa sobre el montaje de equipos originales, mientras que los especialistas compiten a través de la compatibilidad de productos y la calidad del servicio. La integración vertical de CRRC proporciona ventajas de fabricación y coordinación en los programas chinos nacionales. Los proveedores fuera de China suelen centrarse en productos transfronterizos certificados, soluciones de monitorización y experiencia en materiales.
Los desarrollos estratégicos demuestran cómo las empresas están respondiendo a requisitos técnicos cada vez más estrictos. Wabtec obtuvo pedidos de pantógrafos en programas indios y los fabricará en Hosur, Tamil Nadu. El pedido de Eurostar de Alstom cubre trenes Avelia Horizon multivoltaje e incluye una inversión en capacidad en instalaciones francesas. Camlin Rail se asoció con Caltrain y Stadler US para desplegar PanVue en la flota de unidades eléctricas múltiples de Caltrain. Estas iniciativas combinan producción local, entrega de trenes multisistema y capacidades de mantenimiento digital. También indican que los proveedores de equipos deben apoyar las flotas a lo largo de su vida operativa. En consecuencia, la industria de pantógrafos ferroviarios está volviéndose cada vez más dependiente del soporte técnico posterior a la instalación.
Las oportunidades competitivas permanecen en equipos multisistema, plataformas de monitorización compartidas y fabricación local para redes recientemente electrificadas. Los corredores de carga transfronterizos requieren pantógrafos que cumplan con múltiples normas técnicas, aunque los requisitos de homologación siguen siendo estrictos. Los proveedores de monitorización digital pueden crear valor ayudando a los operadores a identificar el desgaste, el arco eléctrico y los problemas de fuerza de contacto en una etapa temprana. Las normas IEC aplicables refuerzan el papel de la simulación validada en la aprobación de nuevas plataformas. Los proveedores con herramientas de simulación establecidas y aprobaciones de tipo tienen ventaja sobre los nuevos participantes. Los proveedores de materiales también pueden diferenciarse a través de grados de tiras diseñados para aplicaciones de alta corriente, condiciones meteorológicas severas u operaciones urbanas intensivas. La posición competitiva de cada proveedor depende de sus certificaciones de producto, base instalada, red de servicio y capacidad para cumplir con los requisitos de adquisición locales. La evaluación de la concentración del mercado es apropiada, ya que el borrador suministrado identifica varios OEM globales sólidos, especialistas y proveedores de materiales, pero no proporciona una cifra combinada de participación de mercado para los principales actores.
Líderes de la Industria de Pantógrafos Ferroviarios
-
Wabtec Corporation
-
Alstom SA
-
CRRC Corporation Limited
-
SCHUNK GmbH & Co. KG
-
G&Z Enterprises Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Pantógrafos Ferroviarios Empresas cubiertas en este informe
- Alstom SA
- Siemens AG
- Wabtec Corporation
- SCHUNK GmbH & Co. KG
- CRRC Corporation Limited
- Hitachi, Ltd.
- Mersen
- Morgan Advanced Materials plc
- Toyo Denki Seizo K.K.
- Sécheron
- Knorr-Bremse AG
- Mitsubishi Electric Corporation
- Kawasaki Heavy Industries, Ltd.
- G&Z Enterprises Ltd
- Shanghai Tianhai Shoudian Electric Co., Ltd.
- Hunan Kemeida Electric Co., Ltd.
- Yongji Electric Co., Ltd.
- SGL Carbon SE
- Kiepe Electric GmbH
- Toyo Tanso Co., Ltd.
Desarrollos recientes de la industria en Mercado de Pantógrafos Ferroviarios
- Septiembre de 2026: Alstom, líder mundial en movilidad inteligente y sostenible, y Northrail, una empresa de arrendamiento de material rodante, anunciaron la firma de un acuerdo marco en la feria comercial InnoTrans en Berlín. El acuerdo cubre el suministro de hasta 100 locomotoras Traxx Shunter. El pedido refleja la confianza de Northrail en Alstom y apoya la producción de una nueva generación de locomotoras de maniobras. También marca la culminación de varios años de esfuerzos de investigación, innovación y desarrollo de Alstom centrados en las necesidades del cliente.
- Marzo de 2026: Wabtec Corporation anunció que obtuvo múltiples contratos para suministrar más de 680 pantógrafos para seis importantes proyectos de cercanías y metro en toda India. Los sistemas de pantógrafo avanzados mejorarán la disponibilidad de la flota al permitir operaciones ferroviarias más fiables, eficientes y sostenibles. En virtud de estos contratos, Wabtec suministrará sistemas de pantógrafo para el Metro de Chennai Fase II; las Líneas 4, 5 y 6 del Metro de Mumbai; y los programas MEMU (Unidad Eléctrica Múltiple de Línea Principal) y Vande Bharat Sleeper de los Ferrocarriles de India. Wabtec fabricará los sistemas en su instalación de Tránsito de última generación en Hosur, Tamil Nadu.
Alcance del Informe Global del Mercado de Pantógrafos Ferroviarios
El Mercado de Pantógrafos Ferroviarios está Segmentado por Diseño de Pantógrafo (Pantógrafo de Brazo Único (en Forma de Z), Pantógrafo de Doble Brazo (Diamante/Tijera)), Tipo de Tren (Tren de Alta Velocidad, Tren de Línea Principal, Tren de Carga, Tren de Metro/Cercanías, Tranvía/Ferrocarril Ligero), Voltaje de Operación (CC 750 V, CC 1,5 kV, CC 3 kV, CA 15 kV 16,7 Hz, CA 25 kV 50/60 Hz, Multisistema), Tipo de Accionamiento (Accionamiento Neumático y de Fuelles de Aire, Accionamiento Electro-Neumático, Accionamiento de Control Activo), Canal de Ventas (Montaje OEM en Nuevo Material Rodante, Reemplazo y Mantenimiento en el Mercado de Posventa, Retrofitting y Modernización), Componente (Cabeza de Pantógrafo y Tiras de Contacto, Brazos y Articulaciones Inferiores y Superiores, Bastidor Base y Montaje, Actuadores, Unidades de Control y Sensores) y Geografía (América del Norte, Europa, Asia-Pacífico, América del Sur, Oriente Medio y África). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD) y Volumen (Unidades).
Resumen de la segmentación
| Pantógrafo de Brazo Único (en Forma de Z) |
| Pantógrafo de Diamante / Doble Brazo |
| Otros Diseños de Pantógrafo |
| Tren de Alta Velocidad |
| Tren de Línea Principal |
| Tren de Carga |
| Tren de Metro |
| Tren de Ferrocarril Ligero |
| Tranvía |
| Otros Tipos de Tren |
| CC 600-750 V |
| CC 1,5-3 kV |
| CA 15 kV 16,7 Hz |
| CA 25 kV 50/60 Hz |
| Multisistema |
| Accionamiento por Resorte |
| Accionamiento Neumático y de Fuelles de Aire |
| Accionamiento Electro-Neumático |
| Accionamiento de Control Activo |
| Otros Tipos de Accionamiento |
| OEM |
| Reemplazo en Posventa |
| Cabeza de Pantógrafo y Tiras de Contacto |
| Brazos, Bastidores y Articulaciones |
| Base, Aisladores y Sistemas de Montaje |
| Actuadores, Unidades de Control y Sensores |
| Otros Componentes de Pantógrafo |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Diseño de Pantógrafo | Pantógrafo de Brazo Único (en Forma de Z) | |
| Pantógrafo de Diamante / Doble Brazo | ||
| Otros Diseños de Pantógrafo | ||
| Por Tipo de Tren | Tren de Alta Velocidad | |
| Tren de Línea Principal | ||
| Tren de Carga | ||
| Tren de Metro | ||
| Tren de Ferrocarril Ligero | ||
| Tranvía | ||
| Otros Tipos de Tren | ||
| Por Voltaje de Operación | CC 600-750 V | |
| CC 1,5-3 kV | ||
| CA 15 kV 16,7 Hz | ||
| CA 25 kV 50/60 Hz | ||
| Multisistema | ||
| Por Tipo de Accionamiento | Accionamiento por Resorte | |
| Accionamiento Neumático y de Fuelles de Aire | ||
| Accionamiento Electro-Neumático | ||
| Accionamiento de Control Activo | ||
| Otros Tipos de Accionamiento | ||
| Por Canal de Ventas | OEM | |
| Reemplazo en Posventa | ||
| Por Componente | Cabeza de Pantógrafo y Tiras de Contacto | |
| Brazos, Bastidores y Articulaciones | ||
| Base, Aisladores y Sistemas de Montaje | ||
| Actuadores, Unidades de Control y Sensores | ||
| Otros Componentes de Pantógrafo | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del sector de pantógrafos ferroviarios para 2032?
Se proyecta que alcance 1,15 mil millones de USD para 2032, desde 0,91 mil millones de USD en 2026, a una CAGR del 4,1% entre 2027 y 2032.
¿Por qué están creciendo rápidamente los pantógrafos de control activo?
Se proyecta que los sistemas de control activo crezcan a una CAGR del 8,63%, ya que el ferrocarril de alta velocidad necesita un mejor control de la fuerza de contacto y menor desgaste.
¿Qué afecta la demanda de reemplazo de pantógrafos?
El desgaste de las tiras de contacto, la antigüedad de la flota, los ciclos de servicio urbano y los resultados de la monitorización de condición influyen en la demanda de reemplazo y revisión.
¿Cuál es la principal barrera para los nuevos proveedores de pantógrafos?
Los largos ciclos de homologación, las normas de compatibilidad técnica, los requisitos de materiales certificados y la infraestructura de pruebas limitada pueden retrasar la entrada al mercado.
¿Qué región tiene la mayor demanda de pantógrafos ferroviarios?
Asia-Pacífico representó una participación del 47,18% en 2026, apoyada por el ferrocarril de alta velocidad chino, la electrificación india y la renovación de flotas japonesas.