
Marktgröße und Marktanteil für Eisenbahn-Stromabnehmer
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
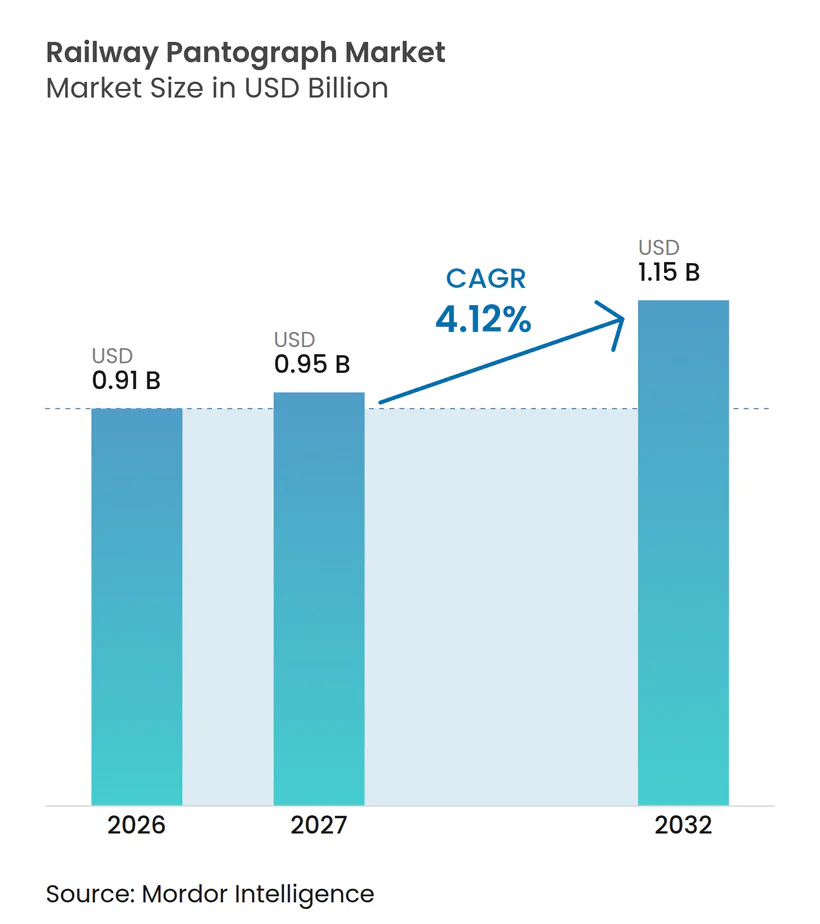
| Marktgröße (2027) | 0.95 Milliarden US-Dollar |
| Marktgröße (2032) | 1.15 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.12 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Eisenbahn-Stromabnehmer von Mordor Intelligence
Die Marktgröße für Eisenbahn-Stromabnehmer wurde im Jahr 2026 auf 0,91 Milliarden USD bewertet, wird für 2027 auf 0,94 Milliarden USD geschätzt und soll bis 2032 auf 1,15 Milliarden USD anwachsen, mit einer CAGR von 4,12 % von 2027 bis 2032. Elektrifizierungsprogramme vergrößern den installierten Bestand an elektrischem Rollmaterial und schaffen einen langen Ersatzzyklus für Stromabnehmer und Schleifleisten. Indiens Breitspurnetz erreichte im Dezember 2025 eine Elektrifizierungsquote von 99,2 %, was eine große Betriebsbasis für neue Ausrüstungen und Nachrüstarbeiten bietet. Neue Zugbestellungen in Europa und Indien stützen die Nachfrage nach Erstausrüstung, während die Zustandsüberwachung den Wert von Wartungsdienstleistungen steigert. Der Markt für Eisenbahn-Stromabnehmer sieht sich auch einer langsameren Einführung gegenüber, da Betreiber Ausrüstungen für verschiedene nationale Oberleitungssysteme qualifizieren müssen. Lieferanten mit validierten Mehrspannungsdesigns, lokaler Fertigung und Überwachungskapazitäten sind besser positioniert, um diesen Anforderungen gerecht zu werden.
Wichtigste Erkenntnisse des Berichts
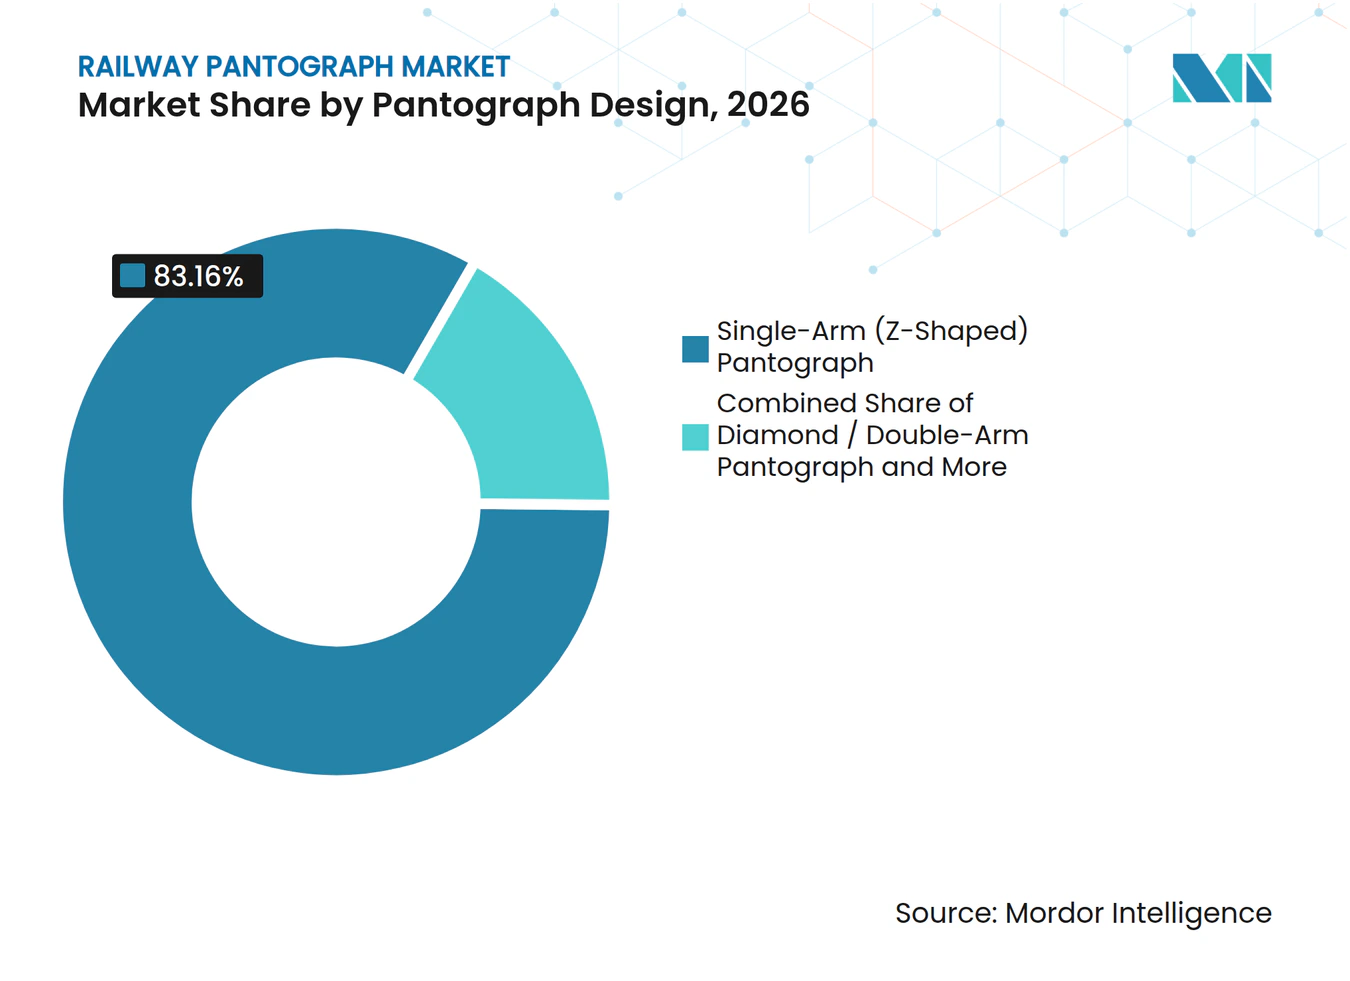
- Nach Stromabnehmer-Design hielten Einarm-Systeme im Jahr 2026 einen Marktanteil von 83,16 %, während dasselbe Segment bis 2032 voraussichtlich mit einer CAGR von 4,27 % wachsen wird.
- Nach Zugtyp hielten Fernverkehrszüge im Jahr 2026 einen Marktanteil von 28,36 %, während Hochgeschwindigkeitszüge bis 2032 voraussichtlich mit einer CAGR von 5,18 % wachsen werden.
- Nach Betriebsspannung hielt AC 25 kV 50/60 Hz im Jahr 2026 einen Marktanteil von 32,16 %, während Mehrspannungs-Stromabnehmer bis 2032 voraussichtlich mit einer CAGR von 5,27 % wachsen werden.
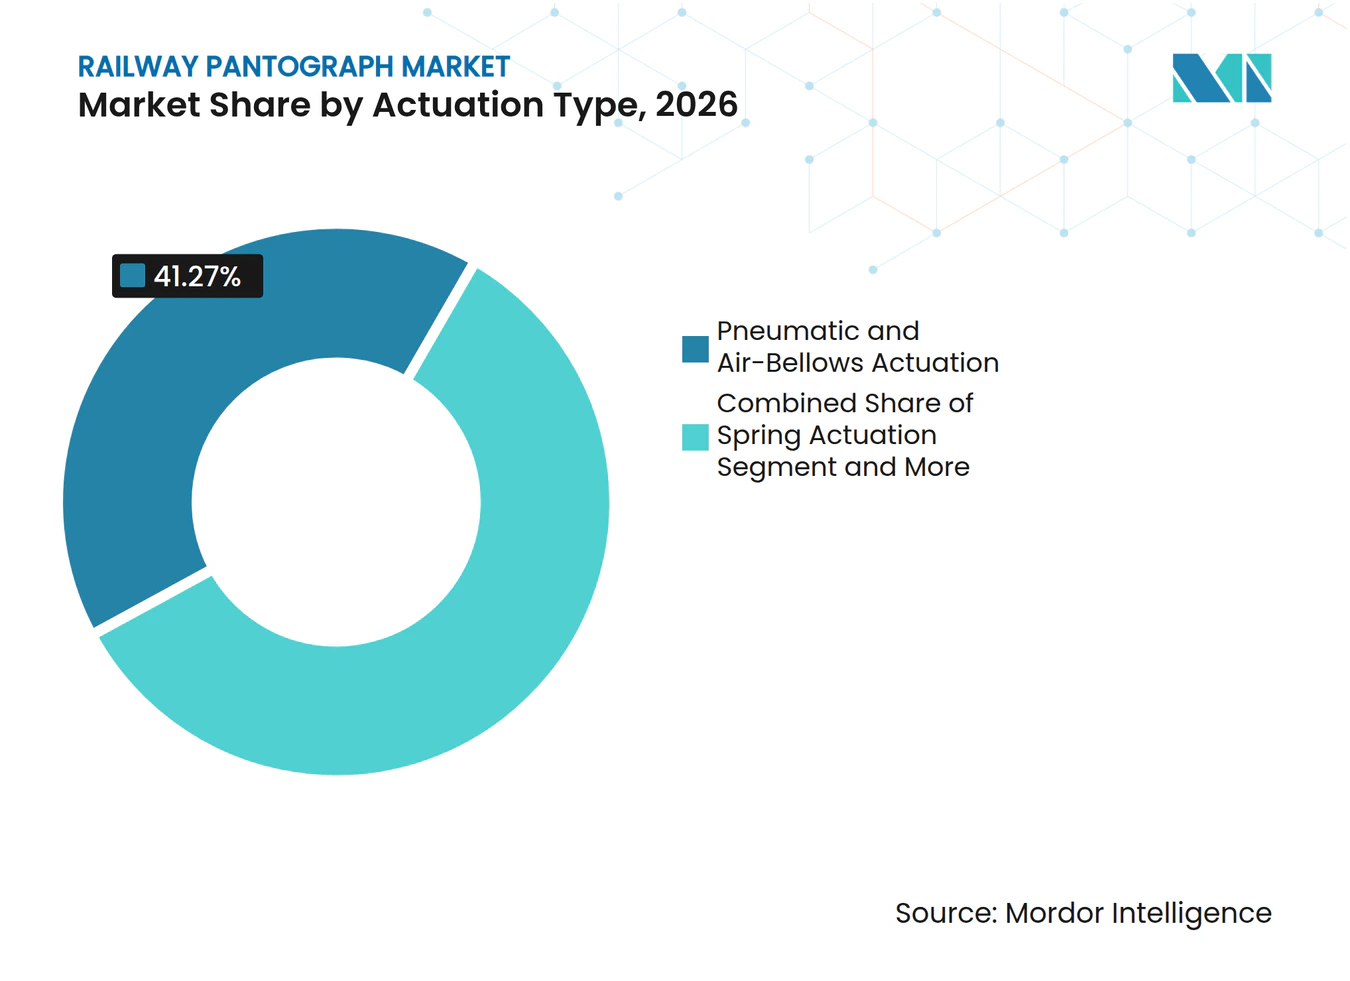
- Nach Betätigungsart hielten pneumatische und Luftbalg-Systeme im Jahr 2026 einen Marktanteil von 41,27 %, während aktiv geregelte Systeme bis 2032 voraussichtlich mit einer CAGR von 8,63 % wachsen werden.
- Nach Vertriebskanal hielt die OEM-Erstausrüstung im Jahr 2026 einen Marktanteil von 54,18 %, während Nachrüstung und Modernisierung bis 2032 voraussichtlich mit einer CAGR von 4,18 % wachsen werden.
- Nach Komponente hielten Stromabnehmer-Köpfe und Schleifleisten im Jahr 2026 einen Marktanteil von 38,16 %, während Aktuatoren, Steuereinheiten und Sensoren bis 2032 voraussichtlich mit einer CAGR von 4,61 % wachsen werden.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2026 einen Marktanteil von 47,18 %, während der Nahe Osten und Afrika bis 2032 voraussichtlich mit einer CAGR von 4,82 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nationale Eisenbahnelektrifizierungs- und Dieselersatzprogramme | +1.1% | Global, mit höchster Intensität in Südasien, Subsahara-Afrika und Osteuropa | Mittelfristig (2–4 Jahre) |
| Ausbau der Hochgeschwindigkeits- und Stadtbahnflotte | +0.8% | Asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf Europa sowie den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Modernisierung der Eisenbahnflotte und Ersatzzyklen für Stromabnehmer | +0.6% | Europa, Nordamerika und reife Netze im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Anforderungen an die Mehrspannungs-Interoperabilität über verschiedene Spannungsbereiche | +0.5% | Europa, Zentralasien und Südostasien | Mittelfristig (2–4 Jahre) |
| Zunehmende Einführung von Zustandsüberwachung und vorausschauender Wartung | +0.4% | Europa, Nordamerika und Japan | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach aktiv geregelten Stromabnehmer auf Hochfrequenz- und Strecken mit extremen Klimabedingungen | +0.4% | Hochgeschwindigkeitsbahn im asiatisch-pazifischen Raum, Nordeuropa und Golfstaaten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nationale Eisenbahnelektrifizierungs- und Dieselersatzprogramme
Der Markt für Eisenbahn-Stromabnehmer profitiert von Elektrifizierungsprogrammen, die Dieseltraktion durch elektrische Triebzüge und Elektrolokomotiven ersetzen. Jede neu elektrifizierte Strecke erzeugt Nachfrage während der Flottenlieferung und erfordert laufende Inspektions-, Ersatz- und Überholungsdienstleistungen [1]. Die Indische Eisenbahn hat ihr Elektrifizierungsnetz erheblich ausgebaut und eine nahezu vollständige Breitspurelektrifizierung erreicht. Tansanias Normalspurbahnprogramm verwendet AC-Elektrifizierung, während die Verlängerung nach Burundi die Ausrüstungsbasis in Ostafrika weiter ausbaut, wo elektrifizierte Fernbahnbetriebe historisch gesehen begrenzt waren. Im Vereinigten Königreich unterstützt das Transpennine-Streckenausbauprojekt die Nachfrage durch laufende Elektrifizierungsmaßnahmen weiterhin. Diese Projekte erfordern Ausrüstungen, die etablierten Eisenbahnnormen entsprechen, was Lieferanten begünstigt, die die erforderlichen Qualifizierungsverfahren abgeschlossen haben.
Ausbau der Hochgeschwindigkeits- und Stadtbahnflotte
Beschaffungen im Hochgeschwindigkeits- und Stadtbahnbereich steigern die Nachfrage nach Stromabnehmer, die bei höheren Betriebsgeschwindigkeiten und unter intensiven Betriebsplänen zuverlässig funktionieren. FlixTrain bestellte im Mai 2025 65 Züge der Talgo-230-Plattform mit Siemens-Vectron-Lokomotiven, was die Nachfrage nach Ausrüstungen für mehrere nationale Systeme stützt. Wabtec sicherte sich im März 2026 Aufträge für mehr als 680 Stromabnehmer für sechs indische U-Bahn-, Pendler- und Fernverkehrsprogramme. Zu diesen Programmen gehören Chennai Metro Phase II, Mumbai Metro Linien 4, 5 und 6, das MEMU-Programm und Vande Bharat Sleeper [2]. Kleinere private Eisenbahnbetreiber betreiben oft gemischte Flotten und sind stärker auf externe Wartungsdienstleister angewiesen. Dies kann die Nachfrage nach Kohleschleifleistenersatz und Wartungsteilen erhöhen. Das U-Bahn-Wachstum im Nahen Osten steigert ebenfalls die Nachfrage nach importierten Stromabnehmersystemen.
Interoperabilität, Flottenmodernisierung und Ersatzzyklen
Der Markt für Eisenbahn-Stromabnehmer profitiert vom grenzüberschreitenden Bahnbetrieb, der erfordert, dass Rollmaterial über verschiedene Spannungssysteme und Oberleitungsgeometrien hinweg betrieben werden kann. Mehrspannungs-Güterlokomotiven, die auf dem Brenner-Korridor verkehren, verwenden mehrere Stromabnehmer, um den nationalen Anforderungen entlang der Strecke zu entsprechen. Die Korridorstudie empfiehlt einen langfristigen Übergang zu einem standardisierten Stromabnehmer-Kopf, was die Anzahl der Stromabnehmer-Varianten im Laufe der Zeit reduzieren könnte.
Eine internationale Norm definiert Anforderungen zur Validierung von Simulationen der Wechselwirkung zwischen Stromabnehmer und Oberleitung. Die Norm unterstützt ein einheitlicheres technisches Validierungsverfahren; Betreiber müssen jedoch weiterhin Ausrüstungen verwenden, die mit den bestehenden nationalen Anforderungen kompatibel sind. Ausgereifte Flotten erzeugen auch wiederkehrenden Ersatzbedarf, da Schleifleisten, Rahmen und Luftsysteme altern. Lieferanten, die qualifizierte Komponenten und Nachrüstsätze anbieten, können Einnahmen über die anfängliche Zuglieferung hinaus erzielen.
Einführung von Zustandsüberwachung und aktiver Regelung
Die Zustandsüberwachung gewinnt an Bedeutung, da Betreiber Fehler an Stromabnehmer und Oberleitungen erkennen möchten, bevor diese den Bahnbetrieb stören. Das PanVue-System von Camlin Rail verwendet streckenseitige stereoskopische Kameras, um den Zustand des Stromabnehmers zu beurteilen, ohne Züge außer Betrieb nehmen zu müssen. Eisenbahnbetreiber und Infrastrukturmanager in Europa, Nordamerika und Asien haben das System unter Vertrag genommen.
Die aktive Regelung bietet einen weiteren Ansatz zur Bewältigung von Verschleiß und instabilem Kontakt bei hohen Geschwindigkeiten. Forschungsergebnisse zeigen, dass ein aktiver Regelungsansatz die Kontaktkraftschwankungen in Simulationen erheblich reduzieren kann. Diese Systeme erhöhen die Bedeutung von Aktuatoren, Sensoren und Steuereinheiten in der Eisenbahn-Stromabnehmer-Branche.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen und lange Qualifizierungszyklen | -0.5% | Global, am stärksten ausgeprägt in Schwellenmärkten und bei kleineren Betreibern | Langfristig (≥ 4 Jahre) |
| Kompatibilitätsbeschränkungen zwischen Stromabnehmer und Oberleitung | -0.4% | Europa und grenzüberschreitende Strecken im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Variabilität des Kohleschleifleistenverschleißes und Versorgungsrisiko bei zertifizierten Materialien | -0.3% | Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Begrenzte lokale Prüfinfrastruktur für die dynamische Validierung der Stromabnahme | -0.2% | Südamerika, Naher Osten und Afrika, Südasien und Südostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen, Qualifizierungszyklen und Prüfkapazitäten
Der Markt für Eisenbahn-Stromabnehmer sieht sich einer hohen Markteintrittsbarriere gegenüber, da Systeme umfangreiche Tests erfordern, bevor sie auf nationalen Eisenbahnnetzen betrieben werden können. Der vorliegende Entwurf weist darauf hin, dass die Zertifizierung 18 bis 36 Monate dauern und für eine Plattformvariante mehrere Millionen Euro kosten kann. Kleinere Betreiber können es schwierig finden, diese Kosten auf eine ausreichende Anzahl von Triebzügen zu verteilen. Schwellenmärkte verfügen möglicherweise auch über begrenzte lokale Einrichtungen für die dynamische Validierung der Stromabnahme. Dies erhöht die Abhängigkeit von etablierten OEM-Spezifikationen oder Prüfressourcen im Ausland. Längere Genehmigungszyklen können die Einführung leichterer Verbundrahmen-Designs verlangsamen, selbst wenn diese den Energieverbrauch und die Wartung verbessern könnten. Lebenszykluskosten-Bewertungen können Betreibern helfen, reduzierte Masse, geringeren Verschleiß und längere Komponentenintervalle anstelle des Stückpreises allein zu berücksichtigen.
Kompatibilitätsbeschränkungen zwischen Stromabnehmer und Oberleitung
Die Kompatibilität zwischen Stromabnehmer und Oberleitung bleibt ein Hemmnis, da nationale Eisenbahnnetze unterschiedliche Kopfgeometrien und Betriebsbedingungen verwenden. Technische Normen legen Kompatibilitätskriterien zwischen Stromabnehmer und Oberleitungen fest, vorbehaltlich länderspezifischer Einschränkungen. Unterschiede in den Fahrdrahthöhen und Grenzwerten für seitliche Abweichungen erhöhen die Prüfanforderungen. Betreiber auf grenzüberschreitenden Strecken benötigen möglicherweise mehrere Stromabnehmer-Konfigurationen, was die Lokomotivmasse und die Investitionskosten erhöht. Der Kohleschleifleistenverschleiß variiert auch je nach Betriebszyklus, Spannung und Fahrdrahtzustand, was die Wartungsplanung erschwert. Darüber hinaus können die Verfügbarkeit zertifizierter Materialien und die Notwendigkeit lokaler Prüfkapazitäten den Markteintritt in neue Regionen verzögern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Stromabnehmer-Design:
Einarm-Systeme führen die Nachfrage im Neubaubereich anEinarm-Systeme hielten im Jahr 2026 einen Marktanteil von 83,16 % am Markt für Eisenbahn-Stromabnehmer und werden bis 2032 voraussichtlich mit einer CAGR von 4,27 % wachsen. Ihre Führungsposition spiegelt die Abkehr von Scherenrahmen-Designs bei neuen Hochgeschwindigkeits-, Fernverkehrs-, U-Bahn- und Stadtbahnbeschaffungen wider. Eine Einarm-Architektur reduziert den aerodynamischen Widerstand und kann den Lärm bei hoher Geschwindigkeit verringern. Ihre geringere Masse kann auch die Kontaktkraftstabilität auf schnelleren Strecken verbessern. Diese Betriebseigenschaften sind wichtig, wo höhere Geschwindigkeiten die Wechselwirkung zwischen Stromabnehmer und Oberleitung anspruchsvoller machen. Japans Shinkansen-Flotte verwendet Einarm-Designs bei modernen Triebzügen, was ihre Position als Standardwahl für den Hochgeschwindigkeitsbetrieb festigt. Der Markt für Eisenbahn-Stromabnehmer verwendet dieses Format weiterhin als Referenzdesign für neues Rollmaterial.
Scheren- und Doppelarm-Designs bleiben relevant, wo schwerer Güterverkehr höhere Abnehmerkraft und mechanische Robustheit erfordert. Dies ist besonders relevant auf neuen elektrifizierten Güterkorridoren in Subsahara-Afrika und Südamerika. Neue Einheiten aus Elektrifizierungsprogrammen bieten eine Wachstumsquelle für Einarm-Systeme. Aktive Regelungs-Upgrades an installierten Einarm-Rahmen bieten eine weitere Nachfragequelle. Der vorliegende Entwurf weist darauf hin, dass Siemens und Nikon SLM Solutions eine Gewichts- und Lebenszykluskosten-Reduzierung von 70 % für bestimmte Stromabnehmer-Komponenten durch selektives Lasersintern demonstriert haben. Diese Entwicklung unterstützt das anhaltende Interesse an leichteren Designs. Die Designwahl hängt weiterhin von Streckengeschwindigkeit, Klima, verfügbarem Wartungssupport und den Eigenschaften der Oberleitung ab.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Zugtyp:
Fernverkehrsflotten sichern den Umsatz, während der Hochgeschwindigkeitsbereich am schnellsten wächstFernverkehrszüge hielten im Jahr 2026 einen Marktanteil von 28,36 %, während Hochgeschwindigkeitszüge bis 2032 voraussichtlich mit einer CAGR von 5,18 % wachsen werden. Fernverkehrsflotten bilden die größte Umsatzbasis, da sie über eine breite installierte Basis betrieben werden und wiederkehrenden Schleifleistenersatz und Stromabnehmer-Überholung erfordern. Indien, Europa und das Vereinigte Königreich bauen Fernverkehrsdienste aus oder erneuern sie. Diese Programme unterstützen sowohl neue Erstausrüstung als auch langfristige Wartungsarbeiten. Hochgeschwindigkeitsbetrieb erfordert aerodynamische Einarm-Systeme und eine engere Kontaktkraftregelung. Dies erzeugt Nachfrage nach höherwertigen Ausrüstungen. FlixTrains Bestellung von 2025 und Indiens Vande-Bharat-Programm veranschaulichen die Bedeutung neuer Fernverkehrsflottenaktivitäten.
Alstoms Avelia-Horizon-Plattform veranschaulicht die Komplexität grenzüberschreitender Hochgeschwindigkeits-Bahndienstleistungen. Die Plattform kann über den Kanaltunnel in mehreren Ländern betrieben werden und muss mit mehreren Oberleitungskonfigurationen kompatibel sein. U-Bahn- und Stadtbahnflotten erzeugen einen stetigen Ersatzbedarf, da häufige Halte und Stromänderungen den Kohleschleifleistenverschleiß beschleunigen. Die Los Angeles Metro vergab einen Auftrag an Wabtec zur Überholung von Stromabnehmer für ihre Schienenfahrzeuge. Der Güterverkehr stellt ein kleineres Segment dar, kann sich aber ausweiten, wenn Schwerlastrouten von Diesel- auf Elektrotraktion umstellen. Die Nachfrage im Straßenbahn- und Stadtbahnbereich bleibt auf zahlreiche städtische Netze verteilt. Jeder Zugtyp erfordert eine eigene Balance aus Abnehmerkraft, Gewicht, Haltbarkeit und Wartungszugänglichkeit.
Nach Betriebsspannung:
AC 25 kV führt, während Mehrspannungseinheiten expandierenAC 25 kV 50/60 Hz hielt im Jahr 2026 einen Marktanteil von 32,16 %, während Mehrspannungsausrüstungen bis 2032 voraussichtlich mit einer CAGR von 5,27 % wachsen werden. AC 25 kV ist das Zielversorgungssystem für neue Hochgeschwindigkeitsinfrastruktur gemäß der EU-Energie-TSI. Es bedient auch Indiens elektrifiziertes Breitspurnetz und Chinas Hochgeschwindigkeitsbahnsystem. Der Umfang dieser Netze macht es zur führenden Designreferenz für Stromabnehmer-Lieferanten. Ausrüstungen für diese Spannung erfordern einen stabilen Betrieb bei hoher Geschwindigkeit und unter wechselnden Wetterbedingungen. Der Markt für Eisenbahn-Stromabnehmer profitiert von der weit verbreiteten Nutzung dieses Systems auf neuen Fernverkehrsstrecken. Es unterstützt auch eine breite installierte Basis für Ersatzkomponenten.
Mehrspannungssysteme wachsen schneller, weil grenzüberschreitende Zugbetreiber über mehrere Spannungsbereiche hinweg arbeiten müssen, ohne die Ausrüstung zu wechseln. Talgos Avril-Plattform für Renfe wurde für den Betrieb mit 1,5 kV DC, 3 kV DC und 25 kV, 50 Hz AC ausgelegt. Diese Flexibilität ermöglicht es einem Triebzug, auf mehr Strecken zu verkehren und kann den Umlaufbedarf reduzieren. DC 600–750 V und DC 1,5–3 kV bleiben wichtig in U-Bahn-, Straßenbahn- und älteren Fernverkehrsanwendungen. Diese Niederspannungssysteme verwenden spezialisierte Schleifleistenmaterialien aufgrund ihrer höheren Stromdichte. AC 15 kV, 16,7 Hz ist in Deutschland, Österreich und der Schweiz etabliert. Sein Anteil ist stabil, sieht sich aber einem allmählichen Rückgang gegenüber, da neue Hochgeschwindigkeitsinfrastruktur AC 25 kV übernimmt.
Nach Betätigungsart:
Pneumatische Systeme bleiben die Basis, während aktive Regelung an Boden gewinntPneumatische und Luftbalg-Systeme hielten im Jahr 2026 einen Marktanteil von 41,27 % am Markt für Eisenbahn-Stromabnehmer, während aktiv geregelte Systeme bis 2032 voraussichtlich mit einer CAGR von 8,63 % wachsen werden. Pneumatische Ausrüstungen bleiben verbreitet, da sie eine lange Betriebsgeschichte, etablierte Lieferketten und niedrigere Stückkosten aufweisen. Ihre installierte Basis ist besonders groß bei Fernverkehrs- und Güterlokomotiven. Neue Beschaffungsspezifikationen gehen schrittweise über den rein pneumatischen Betrieb hinaus. Aktiv geregelte Systeme verwenden Sensoren und Aktuatoren, um die Kontaktkraft in Abhängigkeit von den Betriebsbedingungen anzupassen. Dies ist wichtig bei Geschwindigkeiten über 300 km/h, wo passive Systeme Schwierigkeiten haben können, Schwankungen zu kontrollieren. Die Eisenbahn-Stromabnehmer-Branche legt daher größeren Wert auf elektronische Steuerungen und validiertes Systemverhalten.
Eine Literaturübersicht aus dem Jahr 2025 identifiziert servo-pneumatische Aktuatoren, lineare elektromagnetische Aktuatoren und Hardware-in-the-Loop-Tests als wichtige Plattformen für aktive Regelung. Aktive Oberleitungsregelung wird ebenfalls als mögliche Ergänzung zur stromabnehmer-seitigen Regelung entwickelt. Elektro-pneumatische Designs nehmen eine Mittelposition zwischen einfacher pneumatischer Ausrüstung und geschlossener aktiver Regelung ein. Federsysteme bleiben für Straßenbahnen und Stadtbahnen relevant, wo niedrigere Investitionskosten wichtig sind. Wabtec entwickelt ein vollelektrisches Stromabnehmer-Konzept, das die Druckluftinfrastruktur aus dem Rollmaterial entfernen würde. Dies könnte die Zusammensetzung der Betätigungstechnologien verändern, wenn es für den weit verbreiteten Einsatz validiert wird. Das Einführungstempo wird von Streckengeschwindigkeit, Wartungskapazität und Zertifizierungsergebnissen abhängen.

Nach Vertriebskanal:
OEM-Erstausrüstung behält die Führung, Nachrüstarbeiten nehmen zuDie OEM-Erstausrüstung hielt im Jahr 2026 einen Marktanteil von 54,18 %, während Nachrüstung und Modernisierung bis 2032 voraussichtlich mit einer CAGR von 4,18 % wachsen werden. OEM-Installationen führen, da Stromabnehmer während des Zugdesigns in Dachlayout, Pneumatikkreise und Fahrzeugsteuerungen integriert werden. Dieser Ansatz gibt Schienenfahrzeugherstellern auch eine einzige Verantwortungsstelle für die Systemleistung. Neue elektrische Triebzüge, Hochgeschwindigkeitstriebzüge und Lokomotiven unterstützen diesen Kanal in Asien und Europa. Die Nachfrage steigt in Teilen des Nahen Ostens und Afrikas, da elektrifizierte Netze expandieren. Der Markt für Eisenbahn-Stromabnehmer ist daher eng mit neuen Fahrzeugbeschaffungszyklen verknüpft. Die anfängliche OEM-Auswahl kann auch die spätere Nachfrage nach kompatiblen Teilen und Dienstleistungen prägen.
Die Nachrüstnachfrage wächst, da ältere Flotten in Europa und Nordamerika länger im Einsatz bleiben. Ein vollständiger Flottenersatz ist oft kostspielig, daher rüsten Betreiber bestehende Fahrzeuge mit verbesserten Sicherheits-, Überwachungs- und Wartungsfunktionen auf. Indiens Ausschreibungsaktivität vom Juli 2025 für automatische Absenkvorrichtungs-Nachrüstungen an älteren Hochhub-Stromabnehmer veranschaulicht dieses Muster. Modulare Upgrades können die Nachrüstung erleichtern, wenn Teile ohne große Änderungen am Fahrzeug eingebaut werden können. Das Oberleitungsassistenzsystem von Bosch Engineering wurde sowohl für Neuinstallationen als auch für Nachrüstanwendungen konzipiert. Überwachungsdaten können auch den Ersatzzeitpunkt verändern, indem sie schnellen Schleifleistenverschleiß vor einer geplanten Überholung identifizieren. Dies unterstützt die Servicenachfrage neben dem traditionellen Hardwareverkauf.
Nach Komponente:
Kontaktköpfe führen den Umsatz, während Sensoren Mehrwert schaffenStromabnehmer-Köpfe und Schleifleisten hielten im Jahr 2026 einen Marktanteil von 38,16 %, während Aktuatoren, Steuereinheiten und Sensoren bis 2032 voraussichtlich mit einer CAGR von 4,61 % wachsen werden. Kontaktköpfe führen den Komponentenumsatz an, da sie im normalen Betrieb verschleißen und wiederholt ersetzt werden müssen. Diese Nachfrage besteht auch dann, wenn die Beschaffung neuer Züge nachlässt. Die Schleifleistenauswahl hängt von Geschwindigkeit, Spannung, Wetter und Oberleitungsmaterial ab. Mersen bietet kupferimprägnierte Kohlenstoffqualitäten für die Bahnstromabnahme an. Morgan Advanced Materials liefert Traktionsstromabnehmermaterialien, die für Bahnanwendungen entwickelt wurden. Diese Produkte zeigen den Trend zu materialspezifischen Entscheidungen, die auf Streckenbedingungen zugeschnitten sind.
Aktuatoren, Sensoren und Steuereinheiten wachsen schneller, da aktive Regelung und Zustandsüberwachung häufiger werden. Diese Teile erhöhen den elektronischen Anteil eines Stromabnehmers und unterstützen die vorausschauende Wartung. Arme und Rahmen entwickeln sich ebenfalls von Aluminiumschmiedeteilen hin zu leichteren Verbundmaterialien. Der vorliegende Entwurf berichtet, dass SCHUNKs Lock-&-Load-Kupplung die Anzahl der Ersatzkomponenten und die Wartungszeit reduzieren kann. Basis- und Isolatorbaugruppen erzielen niedrigere Margen, beeinflussen aber dennoch die Flottenverfügbarkeit, da sie die Ausbauintervalle beeinflussen. Komponentenlieferanten konkurrieren durch Haltbarkeit, Kompatibilität und Servicefreundlichkeit. Der Markt für Eisenbahn-Stromabnehmer belohnt zunehmend Komponenten, die ungeplante Arbeiten reduzieren und die Zuverlässigkeit der Stromabnahme verbessern.
Geografische Analyse
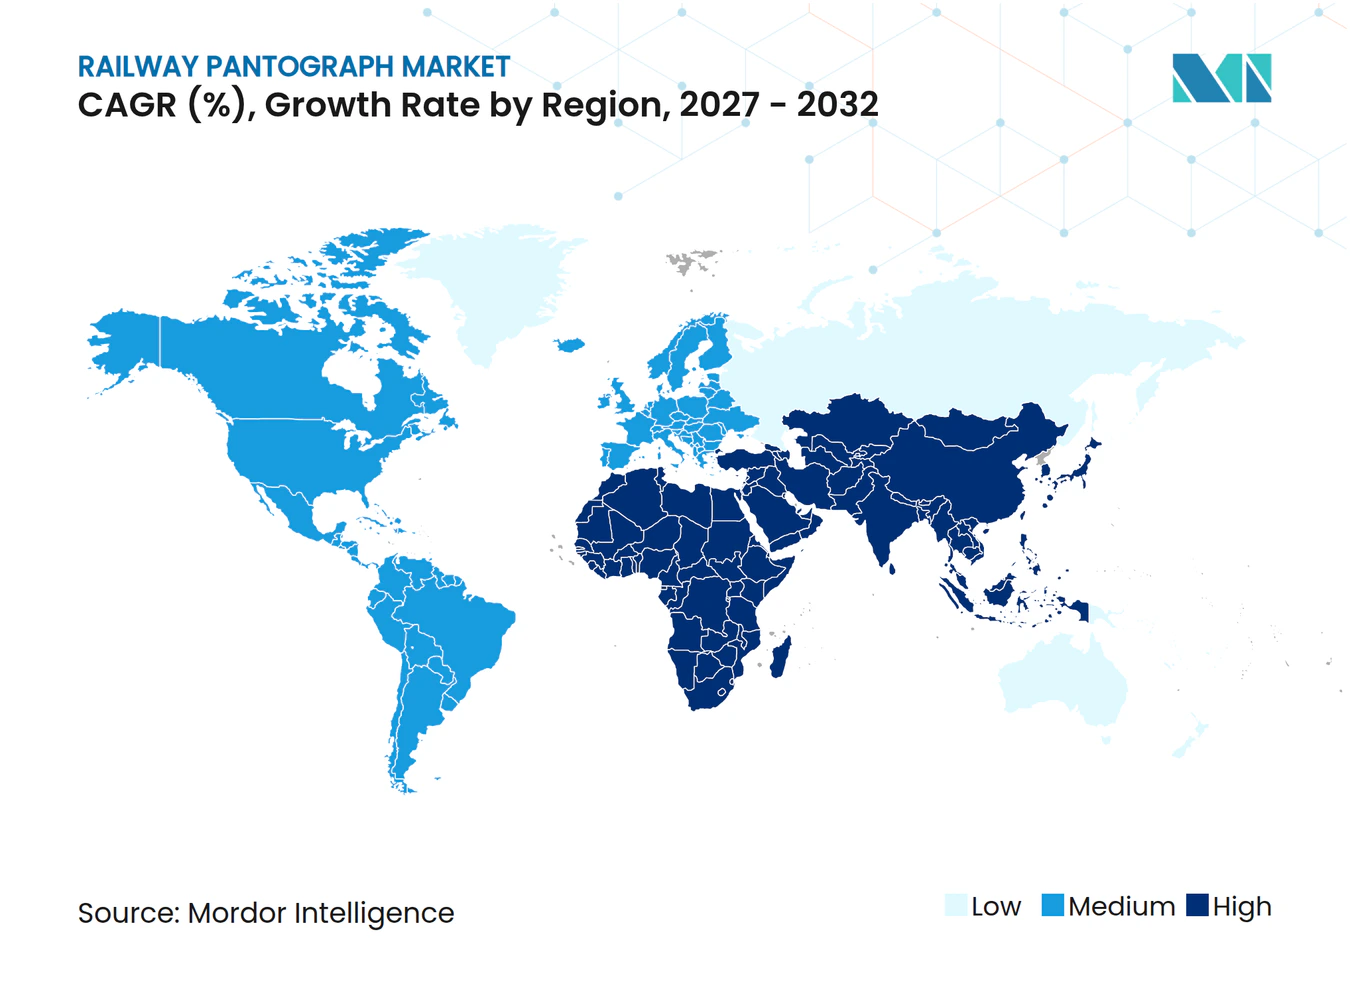
Der asiatisch-pazifische Raum hielt im Jahr 2026 einen Marktanteil von 47,18 %. Chinas Hochgeschwindigkeitsbahnnetz mit mehr als 45.000 km, Indiens 99,2%ige Breitspurelektrifizierung und Japans Rollmaterialerneuerung stützen die regionale Größe. China baut sein Hochgeschwindigkeitsnetz bis 2035 auf 50.000 km aus, so der vorliegende Entwurf. Indien wird auch für die lokale Versorgung immer wichtiger, da Wabtecs indische Aufträge mehr als 680 Stromabnehmer für U-Bahn-, Pendler- und Fernverkehrsprogramme umfassen. Die Lieferungen sollen ab Ende 2026 aus dem Werk des Unternehmens in Hosur, Tamil Nadu, beginnen. Japan stellt anspruchsvolle Anforderungen an einen zuverlässigen Hochgeschwindigkeitsbetrieb, was Premium-Produktspezifikationen unterstützt. Zusammen machen diese Faktoren den asiatisch-pazifischen Raum zur größten regionalen Basis für neue Ausrüstungen und Ersatzteile.
Europa ist ein führender regionaler Markt, angetrieben durch Flottenbestellungen, technische Normen und grenzüberschreitenden Bahnbetrieb. Alstom erhielt zusätzliche Bestellungen von Eurostar für Avelia-Horizon-Züge, mit weiteren Optionen. Alstom sicherte sich auch einen Auftrag für weitere RER-NG-Triebzüge. Diese Projekte unterstützen zusammen mit der Nachfrage nach zertifizierten Ausrüstungen den Markt für Eisenbahn-Stromabnehmer in Europa. Deutschlands Eisenbahninfrastruktursektor unterstützt weiterhin die Marktnachfrage. Normen wie EN und die Energie-TSI schaffen ein compliance-orientiertes Umfeld, das erfahrene Lieferanten begünstigt. Nordamerika bleibt ein kleinerer Markt; Caltrain und Amtrak unterstützen jedoch weiterhin die Nachfrage nach Stromabnehmer-Überwachungs- und Wartungssystemen.
Der Nahe Osten und Afrika werden bis 2032 voraussichtlich mit einer CAGR von 4,82 % wachsen, der schnellsten regionalen Rate im Markt für Eisenbahn-Stromabnehmer. Riad Metro, Dubais Metro Blue Line, Etihad Rail und Tansanias Normalspurbahn sind wichtige Quellen neuer Nachfrage. Die Verlängerung der Tansania-Burundi-Strecke wurde im Januar 2025 unterzeichnet, und der Bau wurde über mehrere Lose hinweg fortgesetzt. Diese Projekte können sowohl Erstausrüstungsbestellungen als auch spätere Schleifleistenersatzaktivitäten steigern. Südamerika hat eine kleinere aktuelle Basis, da seine Eisenbahnelektrifizierung fragmentiert ist und der Güterverkehr weitgehend dieselbetrieben bleibt. Brasilien und Argentinien sind die wichtigsten Länder der Region. Stadtbahninvestitionen in São Paulo, Santiago und Buenos Aires bieten inkrementelle Nachfrage. Anforderungen an lokale Wertschöpfung im Nahen Osten, Afrika und Südamerika können Möglichkeiten für regionale Montage- und Servicekapazitäten schaffen.
Wettbewerbslandschaft
Marktkonzentration
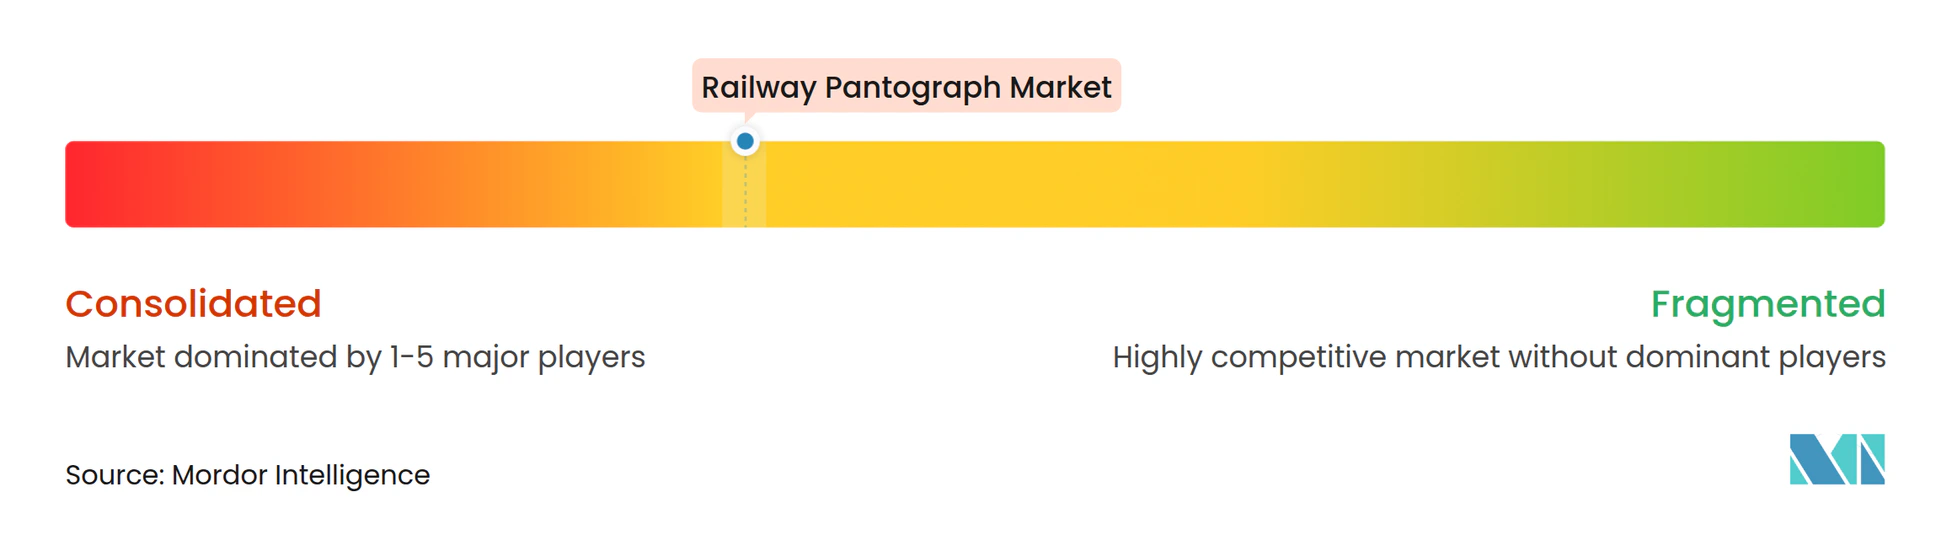
Der Markt für Eisenbahn-Stromabnehmer ist mäßig konsolidiert, wobei Rollmaterial-OEMs, Stromabnehmer-Spezialisten und Kontaktmateriallieferanten unterschiedliche Teile der Wertschöpfungskette bedienen. Alstom, Siemens, CRRC und Hitachi beeinflussen Produktspezifikationen durch ihre Zugprogramme. Wabtec, Sécheron und Kiepe Electric liefern Stromabnehmer- und Stromabnehmersysteme an mehrere Kunden. SCHUNK, Mersen, Morgan Advanced Materials, SGL Carbon SE und ähnliche Unternehmen konkurrieren auf Basis der Leistung von Kohleschleifleisten und Kontaktmaterialien. Diese Marktstruktur gibt großen OEMs erheblichen Einfluss auf die Erstausrüstungsausstattung, während Spezialisten durch Produktkompatibilität und Servicequalität konkurrieren. CRRCs vertikale Integration bietet Fertigungs- und Koordinationsvorteile bei inländischen chinesischen Programmen. Lieferanten außerhalb Chinas konzentrieren sich oft auf zertifizierte grenzüberschreitende Produkte, Überwachungslösungen und Materialexpertise.
Strategische Entwicklungen zeigen, wie Unternehmen auf zunehmend strenge technische Anforderungen reagieren. Wabtec sicherte sich Stromabnehmer-Aufträge für indische Programme und wird diese in Hosur, Tamil Nadu, fertigen. Alstoms Eurostar-Auftrag umfasst Mehrspannungs-Avelia-Horizon-Triebzüge und beinhaltet eine Kapazitätsinvestition an französischen Standorten. Camlin Rail kooperierte mit Caltrain und Stadler US, um PanVue auf Caltrains elektrischer Triebzugflotte einzusetzen. Diese Initiativen kombinieren lokale Produktion, Mehrspannungs-Zuglieferung und digitale Wartungskapazitäten. Sie zeigen auch, dass Ausrüstungslieferanten Flotten während ihrer gesamten Betriebslebensdauer unterstützen müssen. Folglich wird die Eisenbahn-Stromabnehmer-Branche zunehmend abhängig von technischem Support nach der Installation.
Wettbewerbsmöglichkeiten bestehen weiterhin bei Mehrspannungsausrüstungen, gemeinsamen Überwachungsplattformen und lokaler Fertigung für kürzlich elektrifizierte Netze. Grenzüberschreitende Güterkorridore erfordern Stromabnehmer, die mehreren technischen Normen entsprechen, obwohl die Qualifizierungsanforderungen streng bleiben. Anbieter digitaler Überwachung können Mehrwert schaffen, indem sie Betreibern helfen, Verschleiß, Lichtbogenbildung und Kontaktkraftprobleme in einem frühen Stadium zu identifizieren. Anwendbare IEC-Normen stärken die Rolle der validierten Simulation bei der Genehmigung neuer Plattformen. Lieferanten mit etablierten Simulationswerkzeugen und Typzulassungen haben einen Vorteil gegenüber Neueinsteigern. Materiallieferanten können sich auch durch Schleifleistenqualitäten differenzieren, die für Hochstromanwendungen, extreme Wetterbedingungen oder intensiven Stadtbetrieb ausgelegt sind. Die Wettbewerbsposition jedes Lieferanten hängt von seinen Produktzertifizierungen, der installierten Basis, dem Servicenetz und der Fähigkeit ab, lokale Beschaffungsanforderungen zu erfüllen. Die Marktkonzentrationsbewertung ist angemessen, da der vorliegende Entwurf mehrere starke globale OEMs, Spezialisten und Materiallieferanten identifiziert, aber keine kombinierte Marktanteilszahl für die führenden Akteure angibt.
Marktführer in der Eisenbahn-Stromabnehmer-Branche
-
Wabtec Corporation
-
Alstom SA
-
CRRC Corporation Limited
-
SCHUNK GmbH & Co. KG
-
G&Z Enterprises Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Eisenbahn-Stromabnehmer Unternehmen in diesem Bericht
- Alstom SA
- Siemens AG
- Wabtec Corporation
- SCHUNK GmbH & Co. KG
- CRRC Corporation Limited
- Hitachi, Ltd.
- Mersen
- Morgan Advanced Materials plc
- Toyo Denki Seizo K.K.
- Sécheron
- Knorr-Bremse AG
- Mitsubishi Electric Corporation
- Kawasaki Heavy Industries, Ltd.
- G&Z Enterprises Ltd
- Shanghai Tianhai Shoudian Electric Co., Ltd.
- Hunan Kemeida Electric Co., Ltd.
- Yongji Electric Co., Ltd.
- SGL Carbon SE
- Kiepe Electric GmbH
- Toyo Tanso Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für Eisenbahn-Stromabnehmer
- September 2026: Alstom, ein weltweit führendes Unternehmen für intelligente und nachhaltige Mobilität, und Northrail, ein Unternehmen für die Vermietung von Rollmaterial, gaben auf der Fachmesse InnoTrans in Berlin die Unterzeichnung eines Rahmenvertrags bekannt. Der Vertrag umfasst die Lieferung von bis zu 100 Traxx-Rangierlokomotiven. Der Auftrag spiegelt das Vertrauen von Northrail in Alstom wider und unterstützt die Produktion einer neuen Generation von Rangierlokomotiven. Er markiert auch den Abschluss mehrerer Jahre Forschungs-, Innovations- und Entwicklungsarbeit von Alstom, die auf Kundenbedürfnisse ausgerichtet war.
- März 2026: Wabtec Corporation gab bekannt, dass das Unternehmen mehrere Verträge zur Lieferung von mehr als 680 Stromabnehmer für sechs große Pendler- und U-Bahn-Projekte in ganz Indien gesichert hat. Die fortschrittlichen Stromabnehmer-Systeme werden die Flottenverfügbarkeit verbessern, indem sie einen zuverlässigeren, effizienteren und nachhaltigeren Bahnbetrieb ermöglichen. Im Rahmen dieser Verträge wird Wabtec Stromabnehmer-Systeme für Chennai Metro Phase II, Mumbai Metro Linien 4, 5 und 6 sowie die MEMU- (Mainline Electric Multiple Unit) und Vande-Bharat-Sleeper-Programme der Indischen Eisenbahn liefern. Wabtec wird die Systeme in seiner hochmodernen Transit-Anlage in Hosur, Tamil Nadu, fertigen.
Umfang des globalen Marktberichts für Eisenbahn-Stromabnehmer
Der Markt für Eisenbahn-Stromabnehmer ist segmentiert nach Stromabnehmer-Design (Einarm-Stromabnehmer (Z-förmig), Doppelarm-Stromabnehmer (Scheren-/Scherengelenk)), Zugtyp (Hochgeschwindigkeitszug, Fernverkehrszug, Güterzug, U-Bahn-/Vorortbahn, Straßenbahn/Stadtbahn), Betriebsspannung (DC 750 V, DC 1,5 kV, DC 3 kV, AC 15 kV 16,7 Hz, AC 25 kV 50/60 Hz, Mehrspannungssystem), Betätigungsart (Pneumatische und Luftbalg-Betätigung, Elektro-pneumatische Betätigung, Aktiv geregelte Betätigung), Vertriebskanal (OEM-Erstausrüstung auf neuem Rollmaterial, Nachrüstungsersatz und Wartung, Nachrüstung und Modernisierung), Komponente (Stromabnehmer-Kopf und Schleifleisten, Unter- und Oberarme/Gestänge, Grundrahmen und Befestigung, Aktuatoren, Steuereinheiten und Sensoren) sowie Geografie (Nordamerika, Europa, Asiatisch-pazifischer Raum, Südamerika, Naher Osten und Afrika). Die Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
Segmentierungsübersicht
| Einarm-Stromabnehmer (Z-förmig) |
| Scheren-/Doppelarm-Stromabnehmer |
| Sonstige Stromabnehmer-Designs |
| Hochgeschwindigkeitszug |
| Fernverkehrszug |
| Güterzug |
| U-Bahn-Zug |
| Stadtbahnzug |
| Straßenbahn |
| Sonstige Zugtypen |
| DC 600–750 V |
| DC 1,5–3 kV |
| AC 15 kV 16,7 Hz |
| AC 25 kV 50/60 Hz |
| Mehrspannungssystem |
| Federantrieb |
| Pneumatische und Luftbalg-Betätigung |
| Elektro-pneumatische Betätigung |
| Aktiv geregelte Betätigung |
| Sonstige Betätigungsarten |
| OEM |
| Nachrüstungsersatz |
| Stromabnehmer-Kopf und Schleifleisten |
| Arme, Rahmen und Gestänge |
| Basis, Isolatoren und Befestigungssysteme |
| Aktuatoren, Steuereinheiten und Sensoren |
| Sonstige Stromabnehmer-Komponenten |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Stromabnehmer-Design | Einarm-Stromabnehmer (Z-förmig) | |
| Scheren-/Doppelarm-Stromabnehmer | ||
| Sonstige Stromabnehmer-Designs | ||
| Nach Zugtyp | Hochgeschwindigkeitszug | |
| Fernverkehrszug | ||
| Güterzug | ||
| U-Bahn-Zug | ||
| Stadtbahnzug | ||
| Straßenbahn | ||
| Sonstige Zugtypen | ||
| Nach Betriebsspannung | DC 600–750 V | |
| DC 1,5–3 kV | ||
| AC 15 kV 16,7 Hz | ||
| AC 25 kV 50/60 Hz | ||
| Mehrspannungssystem | ||
| Nach Betätigungsart | Federantrieb | |
| Pneumatische und Luftbalg-Betätigung | ||
| Elektro-pneumatische Betätigung | ||
| Aktiv geregelte Betätigung | ||
| Sonstige Betätigungsarten | ||
| Nach Vertriebskanal | OEM | |
| Nachrüstungsersatz | ||
| Nach Komponente | Stromabnehmer-Kopf und Schleifleisten | |
| Arme, Rahmen und Gestänge | ||
| Basis, Isolatoren und Befestigungssysteme | ||
| Aktuatoren, Steuereinheiten und Sensoren | ||
| Sonstige Stromabnehmer-Komponenten | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Eisenbahn-Stromabnehmer bis 2032 erreichen?
Es wird prognostiziert, dass er bis 2032 1,15 Milliarden USD erreichen wird, ausgehend von 0,91 Milliarden USD im Jahr 2026, mit einer CAGR von 4,1 % von 2027 bis 2032.
Warum wachsen aktiv geregelte Stromabnehmer schnell?
Aktiv geregelte Systeme werden voraussichtlich mit einer CAGR von 8,63 % wachsen, da Hochgeschwindigkeitsbahnen eine bessere Kontaktkraftregelung und geringeren Verschleiß benötigen.
Was beeinflusst die Nachfrage nach Stromabnehmer-Ersatz?
Kohleschleifleistenverschleiß, Flottenalter, städtische Betriebszyklen und Ergebnisse der Zustandsüberwachung beeinflussen allesamt die Ersatz- und Überholungsnachfrage.
Was ist die größte Markteintrittsbarriere für neue Stromabnehmer-Lieferanten?
Lange Qualifizierungszyklen, technische Kompatibilitätsregeln, Anforderungen an zertifizierte Materialien und begrenzte Prüfinfrastruktur können den Markteintritt verzögern.
Welche Region hat die größte Nachfrage nach Eisenbahn-Stromabnehmer?
Der asiatisch-pazifische Raum hielt im Jahr 2026 einen Marktanteil von 47,18 %, gestützt durch Chinas Hochgeschwindigkeitsbahn, Indiens Elektrifizierung und Japans Flottenneuerung.