
Taille et parts du marché des pantographes ferroviaires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
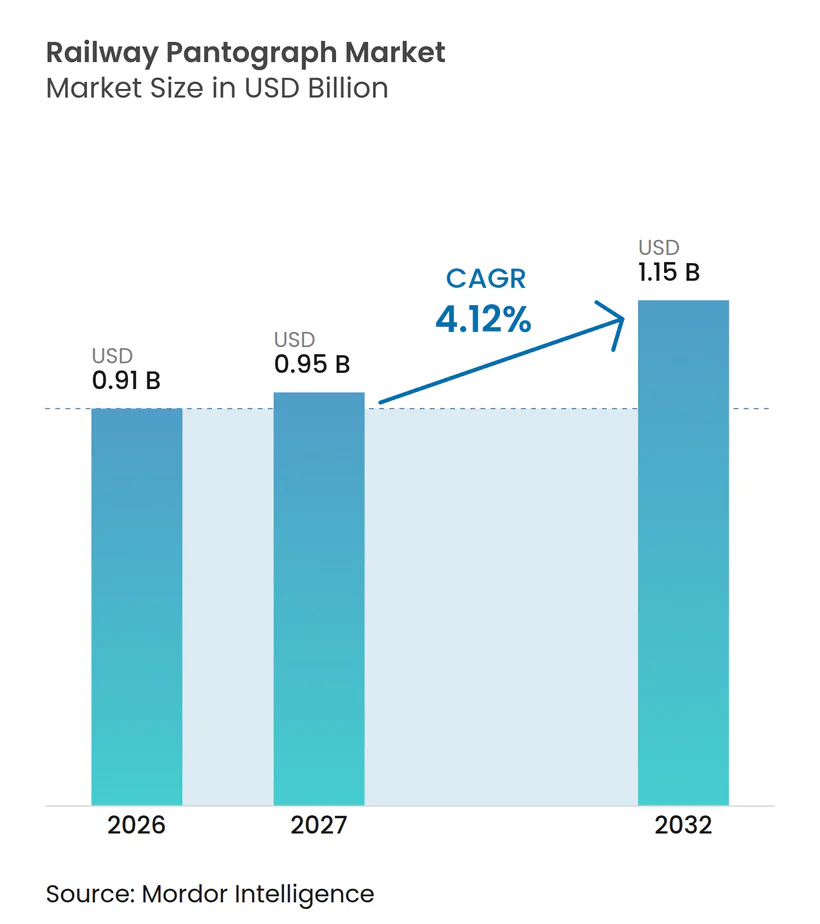
| Taille du Marché (2027) | 0.95 Milliards de dollars |
| Taille du Marché (2032) | 1.15 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.12 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des pantographes ferroviaires par Mordor Intelligence
La taille du marché des pantographes ferroviaires était évaluée à 0,91 milliard USD en 2026 et est estimée à 0,94 milliard USD en 2027, et devrait atteindre 1,15 milliard USD d'ici 2032, avec un CAGR de 4,12 % de 2027 à 2032. Les programmes d'électrification augmentent le parc installé de matériel roulant électrique et créent un long cycle de remplacement pour les pantographes et les bandes de contact. Le réseau à écartement large de l'Inde a atteint 99,2 % d'électrification en décembre 2025, ce qui constitue une large base opérationnelle pour les nouveaux équipements et les travaux de service après-vente. Les nouvelles commandes de trains en Europe et en Inde soutiennent la demande d'équipements d'origine, tandis que la surveillance de l'état élargit la valeur des services de maintenance. Le marché des pantographes ferroviaires fait également face à une adoption plus lente, car les opérateurs doivent qualifier les équipements pour différents systèmes nationaux de ligne aérienne de contact. Les fournisseurs disposant de conceptions multi-systèmes validées, d'une fabrication locale et de capacités de surveillance sont mieux positionnés pour répondre à ces exigences.
Points clés du rapport
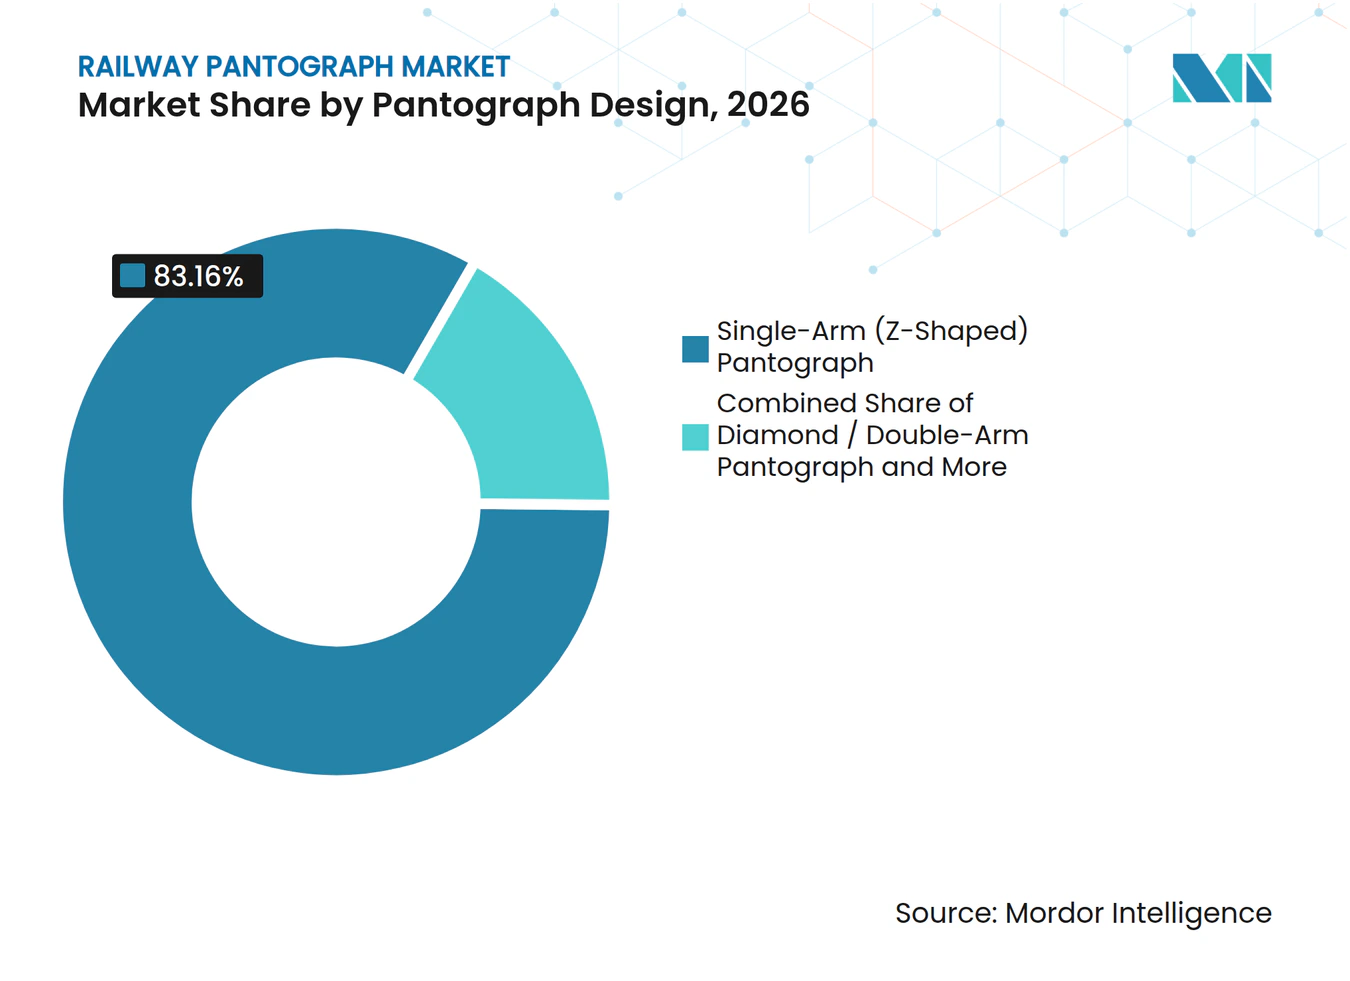
- Par conception de pantographe, les systèmes à bras unique détenaient une part de 83,16 % en 2026, tandis que le même segment devrait croître à un CAGR de 4,27 % jusqu'en 2032.
- Par type de train, les trains de grande ligne détenaient une part de 28,36 % en 2026, tandis que les trains à grande vitesse devraient croître à un CAGR de 5,18 % jusqu'en 2032.
- Par tension de fonctionnement, le CA 25 kV 50/60 Hz détenait une part de 32,16 % en 2026, tandis que les pantographes multi-systèmes devraient croître à un CAGR de 5,27 % jusqu'en 2032.
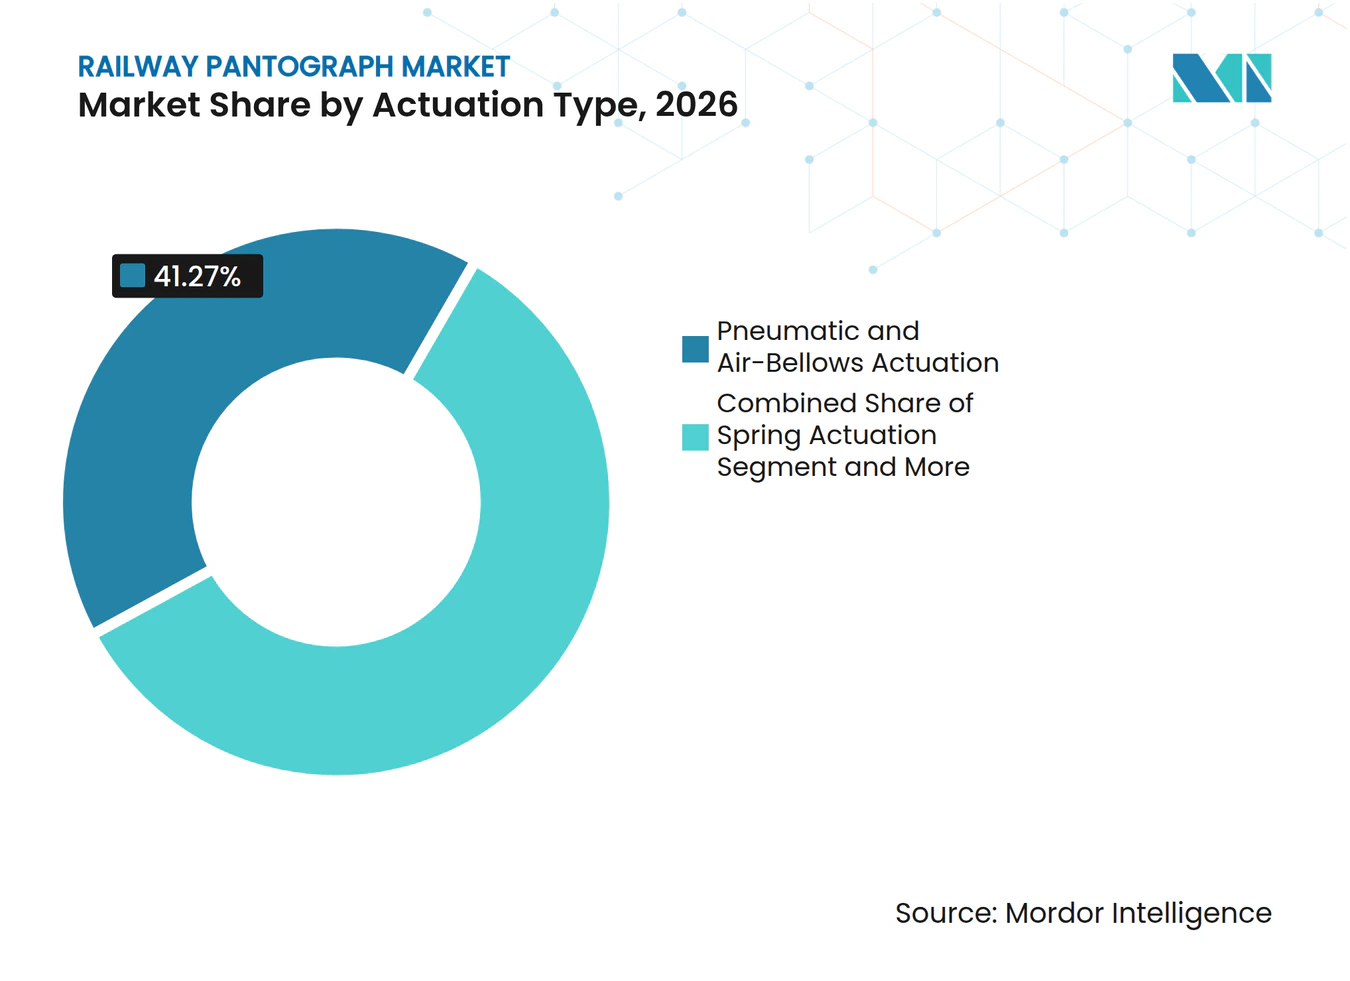
- Par type d'actionnement, les systèmes pneumatiques et à soufflets d'air détenaient une part de 41,27 % en 2026, tandis que les systèmes à contrôle actif devraient croître à un CAGR de 8,63 % jusqu'en 2032.
- Par canal de vente, le montage OEM détenait une part de 54,18 % en 2026, tandis que la modernisation et la rénovation devraient croître à un CAGR de 4,18 % jusqu'en 2032.
- Par composant, les têtes de pantographe et les bandes de contact détenaient une part de 38,16 % en 2026, tandis que les actionneurs, les unités de contrôle et les capteurs devraient croître à un CAGR de 4,61 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait une part de 47,18 % en 2026, tandis que le Moyen-Orient et l'Afrique devraient croître à un CAGR de 4,82 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Programmes nationaux d'électrification ferroviaire et de remplacement du diesel | +1.1% | Mondial, avec une intensité maximale en Asie du Sud, en Afrique subsaharienne et en Europe de l'Est | Moyen terme (2-4 ans) |
| Expansion du parc de trains à grande vitesse et de trains urbains | +0.8% | Asie-Pacifique, avec des retombées en Europe et au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Modernisation du parc ferroviaire et cycles de remplacement des pantographes | +0.6% | Europe, Amérique du Nord et réseaux matures d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Exigences d'interopérabilité multi-systèmes entre les régimes de tension | +0.5% | Europe, Asie centrale et Asie du Sud-Est | Moyen terme (2-4 ans) |
| Adoption croissante de la surveillance de l'état et de la maintenance prédictive | +0.4% | Europe, Amérique du Nord et Japon | Court terme (≤ 2 ans) |
| Demande de pantographes à contrôle actif sur les lignes à haute fréquence et en climat rigoureux | +0.4% | Lignes à grande vitesse d'Asie-Pacifique, Europe du Nord et États du Golfe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Programmes nationaux d'électrification ferroviaire et de remplacement du diesel
Le marché des pantographes ferroviaires bénéficie des programmes d'électrification qui remplacent la traction diesel par des automotrices électriques et des locomotives électriques. Chaque ligne nouvellement électrifiée génère de la demande lors de la livraison du parc et nécessite des services continus d'inspection, de remplacement et de révision [1]. Les chemins de fer indiens ont considérablement étendu leur réseau d'électrification et ont atteint une électrification quasi complète à écartement large. Le programme de chemin de fer à écartement standard de la Tanzanie utilise l'électrification en courant alternatif, tandis que l'extension Tanzanie-Burundi élargit davantage la base d'équipements en Afrique de l'Est, où les opérations électrifiées sur les lignes principales ont historiquement été limitées. Au Royaume-Uni, la mise à niveau de la route Transpennine continue de soutenir la demande grâce aux activités d'électrification en cours. Ces projets nécessitent des équipements conformes aux normes ferroviaires établies, ce qui favorise les fournisseurs ayant achevé les processus de qualification nécessaires.
Expansion du parc de trains à grande vitesse et de trains urbains
Les acquisitions de trains à grande vitesse et de trains urbains augmentent la demande de pantographes performant de manière fiable à des vitesses de fonctionnement plus élevées et dans des conditions de service intensives. FlixTrain a commandé 65 trains sur la plateforme Talgo 230 avec des locomotives Siemens Vectron en mai 2025, soutenant la demande d'équipements conçus pour plusieurs systèmes nationaux. Wabtec a obtenu des contrats pour plus de 680 pantographes dans le cadre de six programmes indiens de métro, de trains de banlieue et de trains interurbains en mars 2026. Ces programmes comprennent le métro de Chennai Phase II, les lignes de métro de Mumbai 4, 5 et 6, le programme MEMU et le Vande Bharat Sleeper [2]. Les petits opérateurs ferroviaires privés exploitent souvent des parcs mixtes et s'appuient davantage sur des prestataires de maintenance externes. Cela peut accroître la demande de remplacement de bandes de carbone et de pièces de maintenance. La croissance du métro au Moyen-Orient augmente également la demande d'équipements de captage de courant importés.
Interopérabilité, modernisation du parc et cycles de remplacement
Le marché des pantographes ferroviaires bénéficie des opérations ferroviaires transfrontalières, qui nécessitent que le matériel roulant fonctionne sur différents systèmes de tension et différentes géométries de ligne aérienne de contact. Les locomotives de fret multi-tension opérant sur le corridor du Brenner utilisent plusieurs pantographes pour se conformer aux exigences nationales le long de la route. L'étude du corridor recommande une transition à long terme vers une tête de pantographe standardisée, ce qui pourrait réduire le nombre de variantes de pantographes au fil du temps.
Une norme internationale définit les exigences pour la validation des simulations d'interaction entre le pantographe et la ligne de contact aérienne. La norme soutient un processus de validation technique plus cohérent ; cependant, les opérateurs doivent continuer à utiliser des équipements compatibles avec les exigences nationales existantes. Les parcs matures génèrent également une demande de remplacement récurrente à mesure que les bandes de contact, les cadres et les systèmes pneumatiques vieillissent. Les fournisseurs proposant des composants qualifiés et des kits de rénovation peuvent maintenir leurs revenus au-delà de la livraison initiale du train.
Adoption de la surveillance de l'état et du contrôle actif
La surveillance de l'état gagne en importance à mesure que les opérateurs cherchent à identifier les défauts des pantographes et des lignes aériennes avant qu'ils ne perturbent les services ferroviaires. Le système PanVue de Camlin Rail utilise des caméras stéréoscopiques en bord de voie pour évaluer l'état du pantographe sans retirer les trains du service. Des opérateurs ferroviaires et des gestionnaires d'infrastructure en Europe, en Amérique du Nord et en Asie ont contracté le système.
Le contrôle actif offre une autre approche pour remédier à l'usure et au contact instable à grande vitesse. Des recherches indiquent qu'une approche de contrôle actif peut réduire substantiellement la variation de la force de contact dans les simulations. Ces systèmes accroissent l'importance des actionneurs, des capteurs et des unités de contrôle dans le secteur des pantographes ferroviaires.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial élevé et longs cycles de qualification | -0.5% | Mondial, le plus aigu dans les marchés émergents et chez les petits opérateurs | Long terme (≥ 4 ans) |
| Contraintes de compatibilité entre pantographe et caténaire | -0.4% | Europe et routes transfrontalières d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Variabilité de l'usure des bandes de carbone et risque d'approvisionnement en matériaux certifiés | -0.3% | Europe et Amérique du Nord | Court terme (≤ 2 ans) |
| Infrastructure de test locale limitée pour la validation dynamique du captage de courant | -0.2% | Amérique du Sud, Moyen-Orient et Afrique, Asie du Sud et Asie du Sud-Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé, cycles de qualification et capacité de test
Le marché des pantographes ferroviaires fait face à une barrière à l'entrée élevée car les systèmes nécessitent des tests approfondis avant de pouvoir opérer sur les réseaux ferroviaires nationaux. Le projet de document fourni indique que la certification peut prendre de 18 à 36 mois et coûter plusieurs millions d'euros pour une variante de plateforme. Les petits opérateurs peuvent avoir du mal à répartir ce coût sur un nombre suffisant de rames. Les marchés émergents peuvent également disposer d'installations locales limitées pour la validation dynamique du captage de courant. Cela accroît la dépendance aux spécifications OEM établies ou aux ressources de test à l'étranger. Des cycles d'approbation plus longs peuvent ralentir l'introduction de conceptions à cadre composite plus léger, même là où celles-ci pourraient améliorer la consommation d'énergie et la maintenance. Les évaluations du coût du cycle de vie peuvent aider les opérateurs à prendre en compte la masse réduite, l'usure moindre et les intervalles de composants plus longs plutôt que le seul prix unitaire.
Contraintes de compatibilité entre pantographe et caténaire
La compatibilité entre le pantographe et la caténaire reste une contrainte car les réseaux ferroviaires nationaux utilisent différentes géométries de tête et différentes conditions de fonctionnement. Les normes techniques établissent des critères de compatibilité entre les pantographes et les lignes de contact aériennes, sous réserve de restrictions propres à chaque pays. Les variations dans les hauteurs des fils de contact et les limites de déviation latérale augmentent les exigences de test. Les opérateurs sur les routes transfrontalières peuvent nécessiter plusieurs configurations de pantographe, ce qui augmente la masse des locomotives et les coûts en capital. L'usure des bandes de carbone varie également selon le cycle de service, la tension et l'état du fil de contact, ce qui complique la planification de la maintenance. De plus, la disponibilité de matériaux certifiés et la nécessité de capacités de test locales peuvent retarder l'entrée sur le marché dans de nouvelles régions.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par conception de pantographe :
les systèmes à bras unique dominent la demande de nouvelles constructionsLes systèmes à bras unique détenaient 83,16 % de la part du marché des pantographes ferroviaires en 2026 et devraient croître à un CAGR de 4,27 % jusqu'en 2032. Leur avance reflète l'abandon des conceptions à cadre en losange dans les nouvelles acquisitions de trains à grande vitesse, de grande ligne, de métro et de tramway. Une architecture à bras unique réduit la traînée aérodynamique et peut diminuer le bruit à grande vitesse. Sa masse plus faible peut également améliorer la stabilité de la force de contact sur les lignes plus rapides. Ces caractéristiques opérationnelles sont importantes là où la vitesse plus élevée rend l'interaction pantographe-caténaire plus exigeante. Le parc Shinkansen du Japon utilise des conceptions à bras unique sur les rames modernes, ce qui renforce leur position comme choix normal pour le service à grande vitesse. Le marché des pantographes ferroviaires continue d'utiliser ce format comme conception de référence pour le nouveau matériel roulant.
Les conceptions en losange et à double bras restent pertinentes là où le service de fret lourd nécessite une force de captage plus élevée et une robustesse mécanique. Cela est particulièrement pertinent sur les nouveaux corridors de fret électrifiés en Afrique subsaharienne et en Amérique du Sud. Les nouvelles unités issues des programmes d'électrification constituent une source de croissance pour les systèmes à bras unique. Les mises à niveau à contrôle actif sur les cadres à bras unique installés constituent une autre source de demande. Le projet de document fourni indique que Siemens et Nikon SLM Solutions ont démontré une réduction de 70 % du poids et du coût du cycle de vie pour certains composants de pantographe en utilisant la fusion sélective par laser. Ce développement soutient l'intérêt continu pour les conceptions plus légères. Le choix de conception dépend toujours de la vitesse de la ligne, du climat, du support de maintenance disponible et des caractéristiques de la ligne aérienne de contact.



Par type de train :
les parcs de grande ligne ancrent les revenus tandis que le service à grande vitesse croît le plus rapidementLes trains de grande ligne détenaient une part de 28,36 % en 2026, tandis que les trains à grande vitesse devraient croître à un CAGR de 5,18 % jusqu'en 2032. Les parcs de grande ligne constituent la plus grande base de revenus car ils opèrent sur un large parc installé et nécessitent un remplacement récurrent des bandes et une révision des pantographes. L'Inde, l'Europe et le Royaume-Uni développent ou renouvellent les services de grande ligne. Ces programmes soutiennent à la fois le nouveau montage et les travaux de maintenance à long terme. Les opérations à grande vitesse nécessitent des systèmes à bras unique aérodynamiques et un contrôle plus précis de la force de contact. Cela génère une demande d'équipements de spécification supérieure. La commande de FlixTrain en 2025 et le programme Vande Bharat de l'Inde illustrent l'importance de la nouvelle activité de parc interurbain.
La plateforme Avelia Horizon d'Alstom illustre la complexité des services ferroviaires transfrontaliers à grande vitesse. La plateforme peut opérer dans plusieurs pays via le tunnel sous la Manche et doit être compatible avec plusieurs configurations de ligne aérienne de contact. Les parcs de métro et de tramway génèrent une demande de remplacement régulière, car les arrêts fréquents et les variations de courant accélèrent l'usure des bandes de carbone. Le métro de Los Angeles a attribué à Wabtec un contrat pour la révision des pantographes de ses véhicules ferroviaires. Le fret représente un segment plus petit mais pourrait se développer à mesure que les lignes de transport lourd passent de la traction diesel à la traction électrique. La demande de tramways et de trains légers reste répartie sur de nombreux réseaux urbains. Chaque type de train nécessite un équilibre distinct entre force de captage, poids, durabilité et accessibilité à la maintenance.
Par tension de fonctionnement :
le CA 25 kV est en tête tandis que les unités multi-systèmes se développentLe CA 25 kV 50/60 Hz détenait une part de 32,16 % en 2026, tandis que les équipements multi-systèmes devraient croître à un CAGR de 5,27 % jusqu'en 2032. Le CA 25 kV est le système d'alimentation cible pour les nouvelles infrastructures à grande vitesse dans le cadre de la STI Énergie de l'UE. Il dessert également le réseau à écartement large électrifié de l'Inde et le système ferroviaire à grande vitesse de la Chine. L'ampleur de ces réseaux en fait la référence de conception principale pour les fournisseurs de pantographes. Les équipements pour cette tension nécessitent un fonctionnement stable à grande vitesse et dans des conditions météorologiques changeantes. Le marché des pantographes ferroviaires bénéficie de l'utilisation commune de ce système sur les nouvelles lignes ferroviaires interurbaines. Il soutient également un large parc installé pour les composants de remplacement.
Les systèmes multi-systèmes croissent plus rapidement car les opérateurs de trains transfrontaliers doivent travailler sur plusieurs régimes de tension sans changer d'équipement. La plateforme Avril de Talgo pour Renfe a été conçue pour le service en CC 1,5 kV, CC 3 kV et CA 25 kV, 50 Hz. Cette flexibilité permet à une rame de circuler sur davantage de lignes et peut réduire les besoins de repositionnement. Le CC 600-750 V et le CC 1,5-3 kV restent importants dans les applications de métro, de tramway et de grande ligne héritées. Ces systèmes à basse tension utilisent des matériaux de bandes spécialisés en raison de leur densité de courant plus élevée. Le CA 15 kV, 16,7 Hz reste établi en Allemagne, en Autriche et en Suisse. Sa part est stable mais fait face à un déclin progressif à mesure que les nouvelles infrastructures à grande vitesse adoptent le CA 25 kV.
Par type d'actionnement :
les systèmes pneumatiques restent la base tandis que le contrôle actif gagne du terrainLes systèmes pneumatiques et à soufflets d'air détenaient 41,27 % de la part du marché des pantographes ferroviaires en 2026, tandis que les systèmes à contrôle actif devraient croître à un CAGR de 8,63 % jusqu'en 2032. Les équipements pneumatiques restent courants car ils ont un long historique opérationnel, des chaînes d'approvisionnement établies et des coûts unitaires plus faibles. Leur parc installé est particulièrement important sur les locomotives de grande ligne et de fret. Les nouvelles spécifications d'acquisition s'éloignent progressivement du fonctionnement pneumatique seul. Les systèmes à contrôle actif utilisent des capteurs et des actionneurs pour ajuster la force de contact en réponse aux conditions de fonctionnement. Cela est important à des vitesses supérieures à 300 km/h, où les systèmes passifs peuvent avoir du mal à contrôler les fluctuations. Le secteur des pantographes ferroviaires accorde donc une plus grande valeur aux commandes électroniques et au comportement validé du système.
Une revue de la littérature de 2025 identifie les actionneurs servo-pneumatiques, les actionneurs électromagnétiques linéaires et les tests matériels en boucle comme les principales plateformes de contrôle actif. Le contrôle actif de la caténaire est également en cours de développement comme complément possible au contrôle côté pantographe. Les conceptions électro-pneumatiques occupent une position intermédiaire entre les équipements pneumatiques de base et le contrôle actif en boucle fermée. Les systèmes à ressort restent pertinents pour les tramways et les trains légers où le faible coût en capital est important. Wabtec développe un concept de pantographe entièrement électrique qui supprimerait l'infrastructure d'air comprimé du matériel roulant. Cela pourrait modifier la composition des technologies d'actionnement s'il est validé pour un service généralisé. Le rythme d'adoption dépendra de la vitesse de la ligne, des capacités de maintenance et des résultats de certification.

Par canal de vente :
le montage OEM est en tête et les travaux de rénovation se développentLe montage OEM détenait une part de 54,18 % en 2026, tandis que la modernisation et la rénovation devraient croître à un CAGR de 4,18 % jusqu'en 2032. Les installations OEM sont en tête car les pantographes sont intégrés à la disposition du toit, aux circuits pneumatiques et aux commandes du véhicule lors de la conception du train. Cette approche donne également aux fabricants de matériel roulant un point de responsabilité unique pour les performances du système. Les nouvelles automotrices électriques, les rames à grande vitesse et les locomotives soutiennent ce canal en Asie et en Europe. La demande augmente dans certaines parties du Moyen-Orient et de l'Afrique à mesure que les réseaux électrifiés se développent. Le marché des pantographes ferroviaires est donc étroitement lié aux cycles d'acquisition de nouveaux véhicules. La sélection OEM initiale peut également orienter la demande ultérieure de pièces compatibles et de services.
La demande de rénovation augmente à mesure que les parcs plus anciens restent en service plus longtemps en Europe et en Amérique du Nord. Le remplacement complet du parc est souvent coûteux, de sorte que les opérateurs améliorent les véhicules existants avec des fonctionnalités améliorées de sécurité, de surveillance et de maintenance. L'activité d'appel d'offres de juillet 2025 en Inde pour les rénovations de dispositifs de chute automatique sur les pantographes à grande portée hérités illustre ce schéma. Les mises à niveau modulaires peuvent faciliter la rénovation lorsque les pièces peuvent être montées sans modifications importantes du véhicule. Le système d'assistance caténaire de Bosch Engineering a été conçu pour les nouvelles installations et les applications de rénovation. Les données de surveillance peuvent également modifier le calendrier de remplacement en identifiant une usure rapide des bandes avant une révision programmée. Cela soutient la demande de services parallèlement aux ventes de matériel traditionnel.
Par composant :
les têtes de contact dominent les revenus tandis que les capteurs ajoutent de la valeurLes têtes de pantographe et les bandes de contact détenaient une part de 38,16 % en 2026, tandis que les actionneurs, les unités de contrôle et les capteurs devraient croître à un CAGR de 4,61 % jusqu'en 2032. Les têtes de contact dominent les revenus des composants car elles s'usent lors du fonctionnement normal et nécessitent un remplacement répété. Cette demande se poursuit même lorsque l'acquisition de nouveaux trains ralentit. La sélection des bandes dépend de la vitesse, de la tension, des conditions météorologiques et du matériau de la ligne aérienne de contact. Mersen propose des grades de carbone imprégnés de cuivre pour le captage de courant ferroviaire. Morgan Advanced Materials fournit des matériaux de capteurs de courant de traction conçus pour les applications ferroviaires. Ces produits illustrent l'évolution vers des choix de matériaux adaptés aux conditions de la ligne.
Les actionneurs, les capteurs et les unités de contrôle croissent plus rapidement à mesure que le contrôle actif et la surveillance de l'état deviennent plus courants. Ces pièces augmentent le contenu électronique d'un pantographe et soutiennent la maintenance préventive. Les bras et les cadres évoluent également des pièces forgées en aluminium vers des matériaux composites plus légers. Le projet de document fourni indique que le couplage Lock & Load de SCHUNK peut réduire le nombre de composants de remplacement et le temps de maintenance. Les ensembles de base et d'isolateurs génèrent des marges plus faibles mais affectent toujours la disponibilité du parc car ils influencent les intervalles de retrait. Les fournisseurs de composants se font concurrence par la durabilité, la compatibilité et la facilité de service. Le marché des pantographes ferroviaires récompense de plus en plus les composants qui réduisent les travaux non planifiés et améliorent la fiabilité du captage de courant.
Analyse géographique
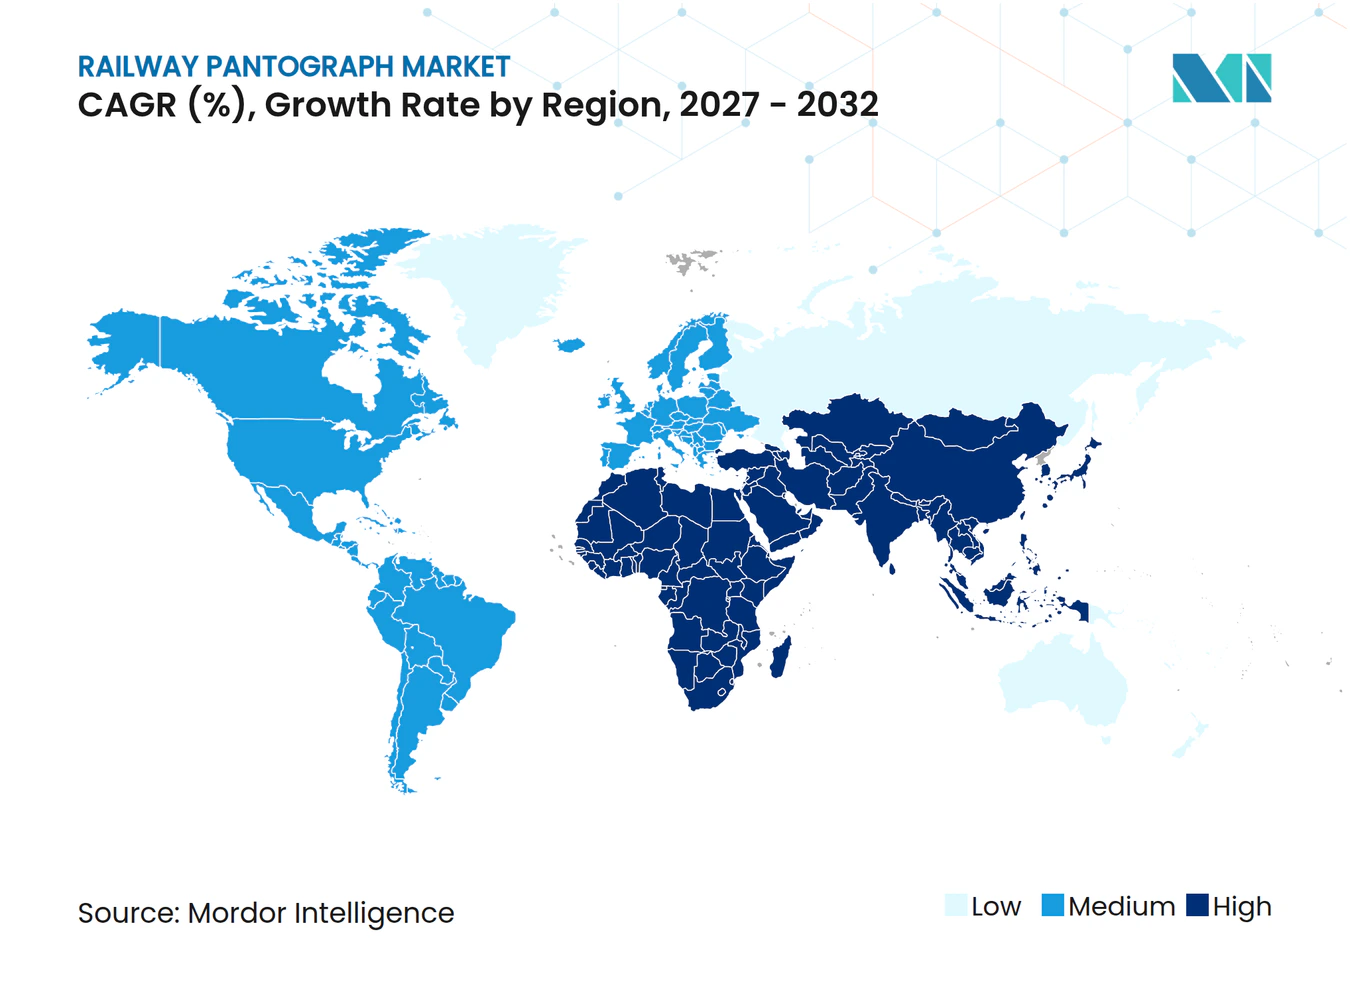
L'Asie-Pacifique détenait une part de 47,18 % en 2026. Le réseau ferroviaire à grande vitesse de plus de 45 000 km de la Chine, l'électrification à 99,2 % à écartement large de l'Inde et le renouvellement du matériel roulant du Japon soutiennent l'ampleur de la région. La Chine étend son réseau à grande vitesse à 50 000 km d'ici 2035, selon le projet de document fourni. L'Inde devient également plus importante pour l'approvisionnement local, car les commandes indiennes de Wabtec couvrent plus de 680 pantographes dans le cadre de programmes de métro, de banlieue et de trains interurbains. Les livraisons sont prévues à partir de l'installation de la société à Hosur, Tamil Nadu, à la fin de 2026. Le Japon maintient des exigences strictes pour un fonctionnement fiable à grande vitesse, ce qui soutient des spécifications de produits haut de gamme. Ensemble, ces facteurs font de l'Asie-Pacifique la plus grande base régionale pour les nouveaux équipements et les pièces de remplacement.
L'Europe est un marché régional de premier plan, porté par les acquisitions de parcs, les normes techniques et les opérations ferroviaires transfrontalières. Alstom a reçu des commandes supplémentaires d'Eurostar pour des trains Avelia Horizon, avec d'autres options disponibles. Alstom a également obtenu une commande pour des rames RER NG supplémentaires. Ces projets, ainsi que la demande d'équipements certifiés, soutiennent le marché des pantographes ferroviaires en Europe. Le secteur des infrastructures ferroviaires en Allemagne continue de soutenir la demande du marché. Des normes telles que les normes EN et la STI Énergie créent un environnement axé sur la conformité qui favorise les fournisseurs expérimentés. L'Amérique du Nord reste un marché plus petit ; cependant, Caltrain et Amtrak continuent de soutenir la demande de systèmes de surveillance et de maintenance des pantographes.
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 4,82 % jusqu'en 2032, le taux régional le plus rapide du marché des pantographes ferroviaires. Le métro de Riyad, la ligne bleue du métro de Dubaï, Etihad Rail et le chemin de fer à écartement standard de la Tanzanie sont des sources clés de nouvelle demande. L'extension Tanzanie-Burundi a été signée en janvier 2025 et la construction s'est poursuivie sur plusieurs lots. Ces projets peuvent augmenter à la fois les commandes d'équipements d'origine et l'activité ultérieure de remplacement des bandes de contact. L'Amérique du Sud dispose d'une base actuelle plus petite car son électrification ferroviaire est fragmentée et le fret reste largement diesel. Le Brésil et l'Argentine sont les principaux pays de la région. Les investissements dans les transports urbains à São Paulo, Santiago et Buenos Aires fournissent une demande incrémentale. Les exigences de contenu local au Moyen-Orient, en Afrique et en Amérique du Sud peuvent créer des opportunités pour l'assemblage régional et la capacité de service.
Paysage concurrentiel
Concentration du Marché
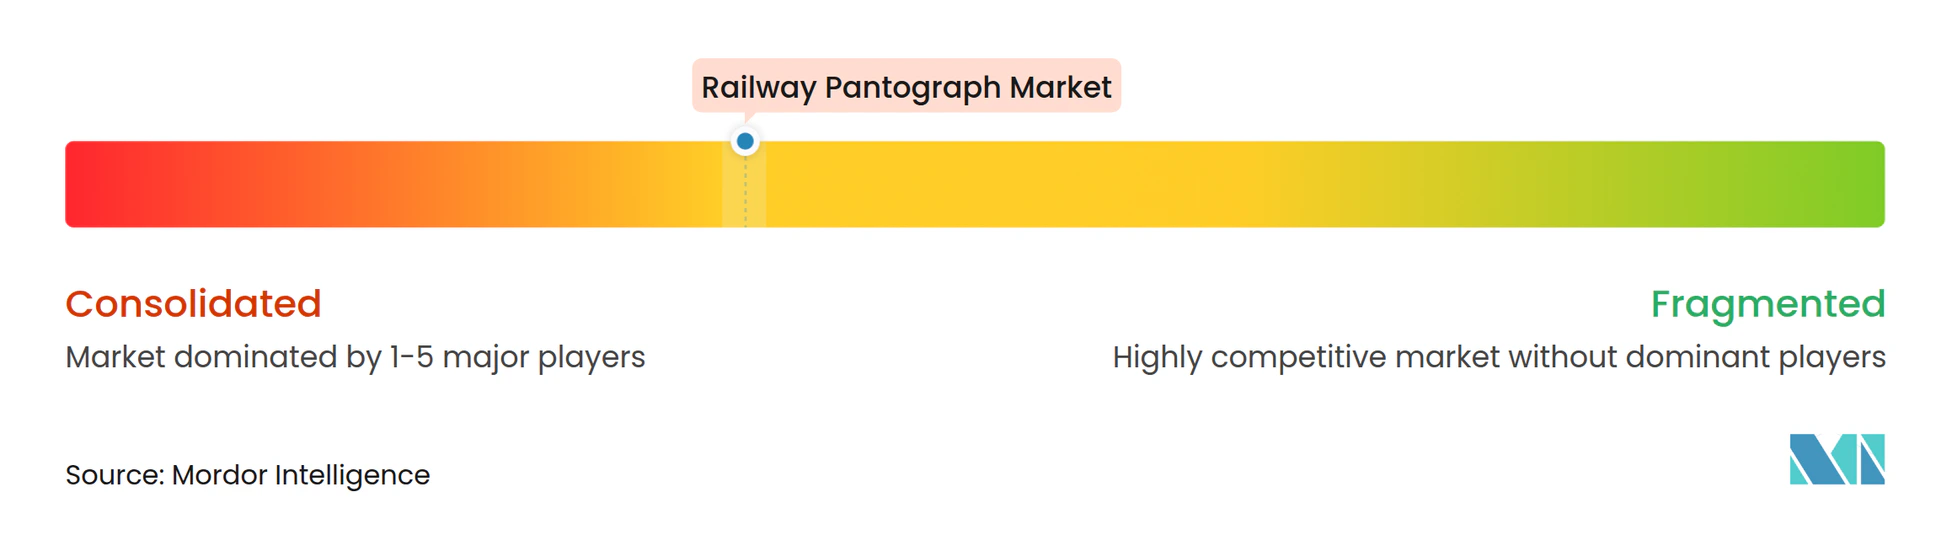
Le marché des pantographes ferroviaires est modérément consolidé, avec des fabricants de matériel roulant OEM, des spécialistes des pantographes et des fournisseurs de matériaux de contact desservant des parties distinctes de la chaîne de valeur. Alstom, Siemens, CRRC et Hitachi influencent les spécifications des produits à travers leurs programmes de trains. Wabtec, Sécheron et Kiepe Electric fournissent des systèmes de pantographe et de captage de courant à plusieurs clients. SCHUNK, Mersen, Morgan Advanced Materials, SGL Carbon SE et des entreprises similaires se font concurrence sur la base des performances des bandes de carbone et des matériaux de contact. Cette structure de marché donne aux grands OEM une influence significative sur le montage des équipements d'origine, tandis que les spécialistes se font concurrence par la compatibilité des produits et la qualité du service. L'intégration verticale de CRRC offre des avantages de fabrication et de coordination dans les programmes chinois nationaux. Les fournisseurs extérieurs à la Chine se concentrent souvent sur les produits transfrontaliers certifiés, les solutions de surveillance et l'expertise en matériaux.
Les développements stratégiques démontrent comment les entreprises répondent à des exigences techniques de plus en plus strictes. Wabtec a obtenu des commandes de pantographes dans le cadre de programmes indiens et les fabriquera à Hosur, Tamil Nadu. La commande Eurostar d'Alstom couvre des rames Avelia Horizon multi-tension et comprend un investissement en capacité sur les sites français. Camlin Rail s'est associé à Caltrain et Stadler US pour déployer PanVue sur le parc d'automotrices électriques de Caltrain. Ces initiatives combinent la production locale, la livraison de trains multi-systèmes et les capacités de maintenance numérique. Elles indiquent également que les fournisseurs d'équipements doivent soutenir les parcs tout au long de leur vie opérationnelle. Par conséquent, le secteur des pantographes ferroviaires devient de plus en plus dépendant du support technique après installation.
Des opportunités concurrentielles subsistent dans les équipements multi-systèmes, les plateformes de surveillance partagées et la fabrication locale pour les réseaux récemment électrifiés. Les corridors de fret transfrontaliers nécessitent des pantographes conformes à plusieurs normes techniques, bien que les exigences de qualification restent strictes. Les fournisseurs de surveillance numérique peuvent créer de la valeur en aidant les opérateurs à identifier l'usure, les arcs électriques et les problèmes de force de contact à un stade précoce. Les normes IEC applicables renforcent le rôle de la simulation validée dans l'approbation de nouvelles plateformes. Les fournisseurs disposant d'outils de simulation établis et d'approbations de type ont un avantage sur les nouveaux entrants. Les fournisseurs de matériaux peuvent également se différencier grâce à des grades de bandes conçus pour les applications à courant élevé, les conditions météorologiques sévères ou les opérations urbaines intensives. La position concurrentielle de chaque fournisseur dépend de ses certifications de produits, de son parc installé, de son réseau de service et de sa capacité à répondre aux exigences locales d'approvisionnement. L'évaluation de la concentration du marché est appropriée, car le projet de document fourni identifie plusieurs OEM mondiaux solides, des spécialistes et des fournisseurs de matériaux, mais ne fournit pas de chiffre de part de marché combinée pour les principaux acteurs.
Leaders du secteur des pantographes ferroviaires
-
Wabtec Corporation
-
Alstom SA
-
CRRC Corporation Limited
-
SCHUNK GmbH & Co. KG
-
G&Z Enterprises Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des pantographes ferroviaires Entreprises couvertes dans ce rapport
- Alstom SA
- Siemens AG
- Wabtec Corporation
- SCHUNK GmbH & Co. KG
- CRRC Corporation Limited
- Hitachi, Ltd.
- Mersen
- Morgan Advanced Materials plc
- Toyo Denki Seizo K.K.
- Sécheron
- Knorr-Bremse AG
- Mitsubishi Electric Corporation
- Kawasaki Heavy Industries, Ltd.
- G&Z Enterprises Ltd
- Shanghai Tianhai Shoudian Electric Co., Ltd.
- Hunan Kemeida Electric Co., Ltd.
- Yongji Electric Co., Ltd.
- SGL Carbon SE
- Kiepe Electric GmbH
- Toyo Tanso Co., Ltd.
Développements industriels récents dans Marché des pantographes ferroviaires
- Septembre 2026 : Alstom, leader mondial de la mobilité intelligente et durable, et Northrail, une société de crédit-bail de matériel roulant, ont annoncé la signature d'un accord-cadre lors du salon InnoTrans à Berlin. L'accord couvre la fourniture de jusqu'à 100 locomotives Traxx Shunter. La commande reflète la confiance de Northrail en Alstom et soutient la production d'une nouvelle génération de locomotives de manœuvre. Elle marque également l'aboutissement de plusieurs années d'efforts de recherche, d'innovation et de développement d'Alstom axés sur les besoins des clients.
- Mars 2026 : Wabtec Corporation a annoncé avoir obtenu plusieurs contrats pour fournir plus de 680 pantographes pour six grands projets de trains de banlieue et de métro en Inde. Les systèmes de pantographe avancés amélioreront la disponibilité du parc en permettant des opérations ferroviaires plus fiables, efficaces et durables. Dans le cadre de ces contrats, Wabtec fournira des systèmes de pantographe pour le métro de Chennai Phase II ; les lignes de métro de Mumbai 4, 5 et 6 ; et les programmes MEMU (automotrice électrique de grande ligne) et Vande Bharat Sleeper des chemins de fer indiens. Wabtec fabriquera les systèmes dans son installation Transit de pointe à Hosur, Tamil Nadu.
Portée du rapport mondial sur le marché des pantographes ferroviaires
Le marché des pantographes ferroviaires est segmenté par conception de pantographe (pantographe à bras unique (en forme de Z), pantographe à double bras (en losange/ciseaux)), type de train (train à grande vitesse, train de grande ligne, train de fret, train de métro/banlieue, tramway/train léger), tension de fonctionnement (CC 750 V, CC 1,5 kV, CC 3 kV, CA 15 kV 16,7 Hz, CA 25 kV 50/60 Hz, multi-systèmes), type d'actionnement (actionnement pneumatique et à soufflets d'air, actionnement électro-pneumatique, actionnement à contrôle actif), canal de vente (montage OEM sur nouveau matériel roulant, remplacement et maintenance sur le marché secondaire, modernisation et rénovation), composant (tête de pantographe et bandes de contact, bras inférieurs et supérieurs/liaisons, cadre de base et montage, actionneurs, unités de contrôle et capteurs) et géographie (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
Aperçu de la segmentation
| Pantographe à bras unique (en forme de Z) |
| Pantographe en losange / à double bras |
| Autres conceptions de pantographe |
| Train à grande vitesse |
| Train de grande ligne |
| Train de fret |
| Train de métro |
| Train léger |
| Tramway |
| Autres types de trains |
| CC 600-750 V |
| CC 1,5-3 kV |
| CA 15 kV 16,7 Hz |
| CA 25 kV 50/60 Hz |
| Multi-systèmes |
| Actionnement par ressort |
| Actionnement pneumatique et à soufflets d'air |
| Actionnement électro-pneumatique |
| Actionnement à contrôle actif |
| Autres types d'actionnement |
| OEM |
| Remplacement sur le marché secondaire |
| Tête de pantographe et bandes de contact |
| Bras, cadres et liaisons |
| Base, isolateurs et systèmes de montage |
| Actionneurs, unités de contrôle et capteurs |
| Autres composants de pantographe |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par conception de pantographe | Pantographe à bras unique (en forme de Z) | |
| Pantographe en losange / à double bras | ||
| Autres conceptions de pantographe | ||
| Par type de train | Train à grande vitesse | |
| Train de grande ligne | ||
| Train de fret | ||
| Train de métro | ||
| Train léger | ||
| Tramway | ||
| Autres types de trains | ||
| Par tension de fonctionnement | CC 600-750 V | |
| CC 1,5-3 kV | ||
| CA 15 kV 16,7 Hz | ||
| CA 25 kV 50/60 Hz | ||
| Multi-systèmes | ||
| Par type d'actionnement | Actionnement par ressort | |
| Actionnement pneumatique et à soufflets d'air | ||
| Actionnement électro-pneumatique | ||
| Actionnement à contrôle actif | ||
| Autres types d'actionnement | ||
| Par canal de vente | OEM | |
| Remplacement sur le marché secondaire | ||
| Par composant | Tête de pantographe et bandes de contact | |
| Bras, cadres et liaisons | ||
| Base, isolateurs et systèmes de montage | ||
| Actionneurs, unités de contrôle et capteurs | ||
| Autres composants de pantographe | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du secteur des pantographes ferroviaires d'ici 2032 ?
Il devrait atteindre 1,15 milliard USD d'ici 2032, contre 0,91 milliard USD en 2026, avec un CAGR de 4,1 % de 2027 à 2032.
Pourquoi les pantographes à contrôle actif connaissent-ils une croissance rapide ?
Les systèmes à contrôle actif devraient croître à un CAGR de 8,63 % car les lignes à grande vitesse ont besoin d'un meilleur contrôle de la force de contact et d'une usure réduite.
Qu'est-ce qui influence la demande de remplacement des pantographes ?
L'usure des bandes de contact, l'âge du parc, les cycles de service urbains et les résultats de la surveillance de l'état influencent tous la demande de remplacement et de révision.
Quel est le principal obstacle pour les nouveaux fournisseurs de pantographes ?
Les longs cycles de qualification, les règles de compatibilité technique, les exigences en matériaux certifiés et l'infrastructure de test limitée peuvent retarder l'entrée sur le marché.
Quelle région présente la plus forte demande de pantographes ferroviaires ?
L'Asie-Pacifique détenait une part de 47,18 % en 2026, soutenue par le réseau ferroviaire à grande vitesse chinois, l'électrification indienne et le renouvellement du parc japonais.