
Tamanho e Participação do Mercado de Tratamento de Mielossupressão Induzida por Radiação
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 2.02 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.75 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.43 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tratamento de Mielossupressão Induzida por Radiação por Mordor Intelligence
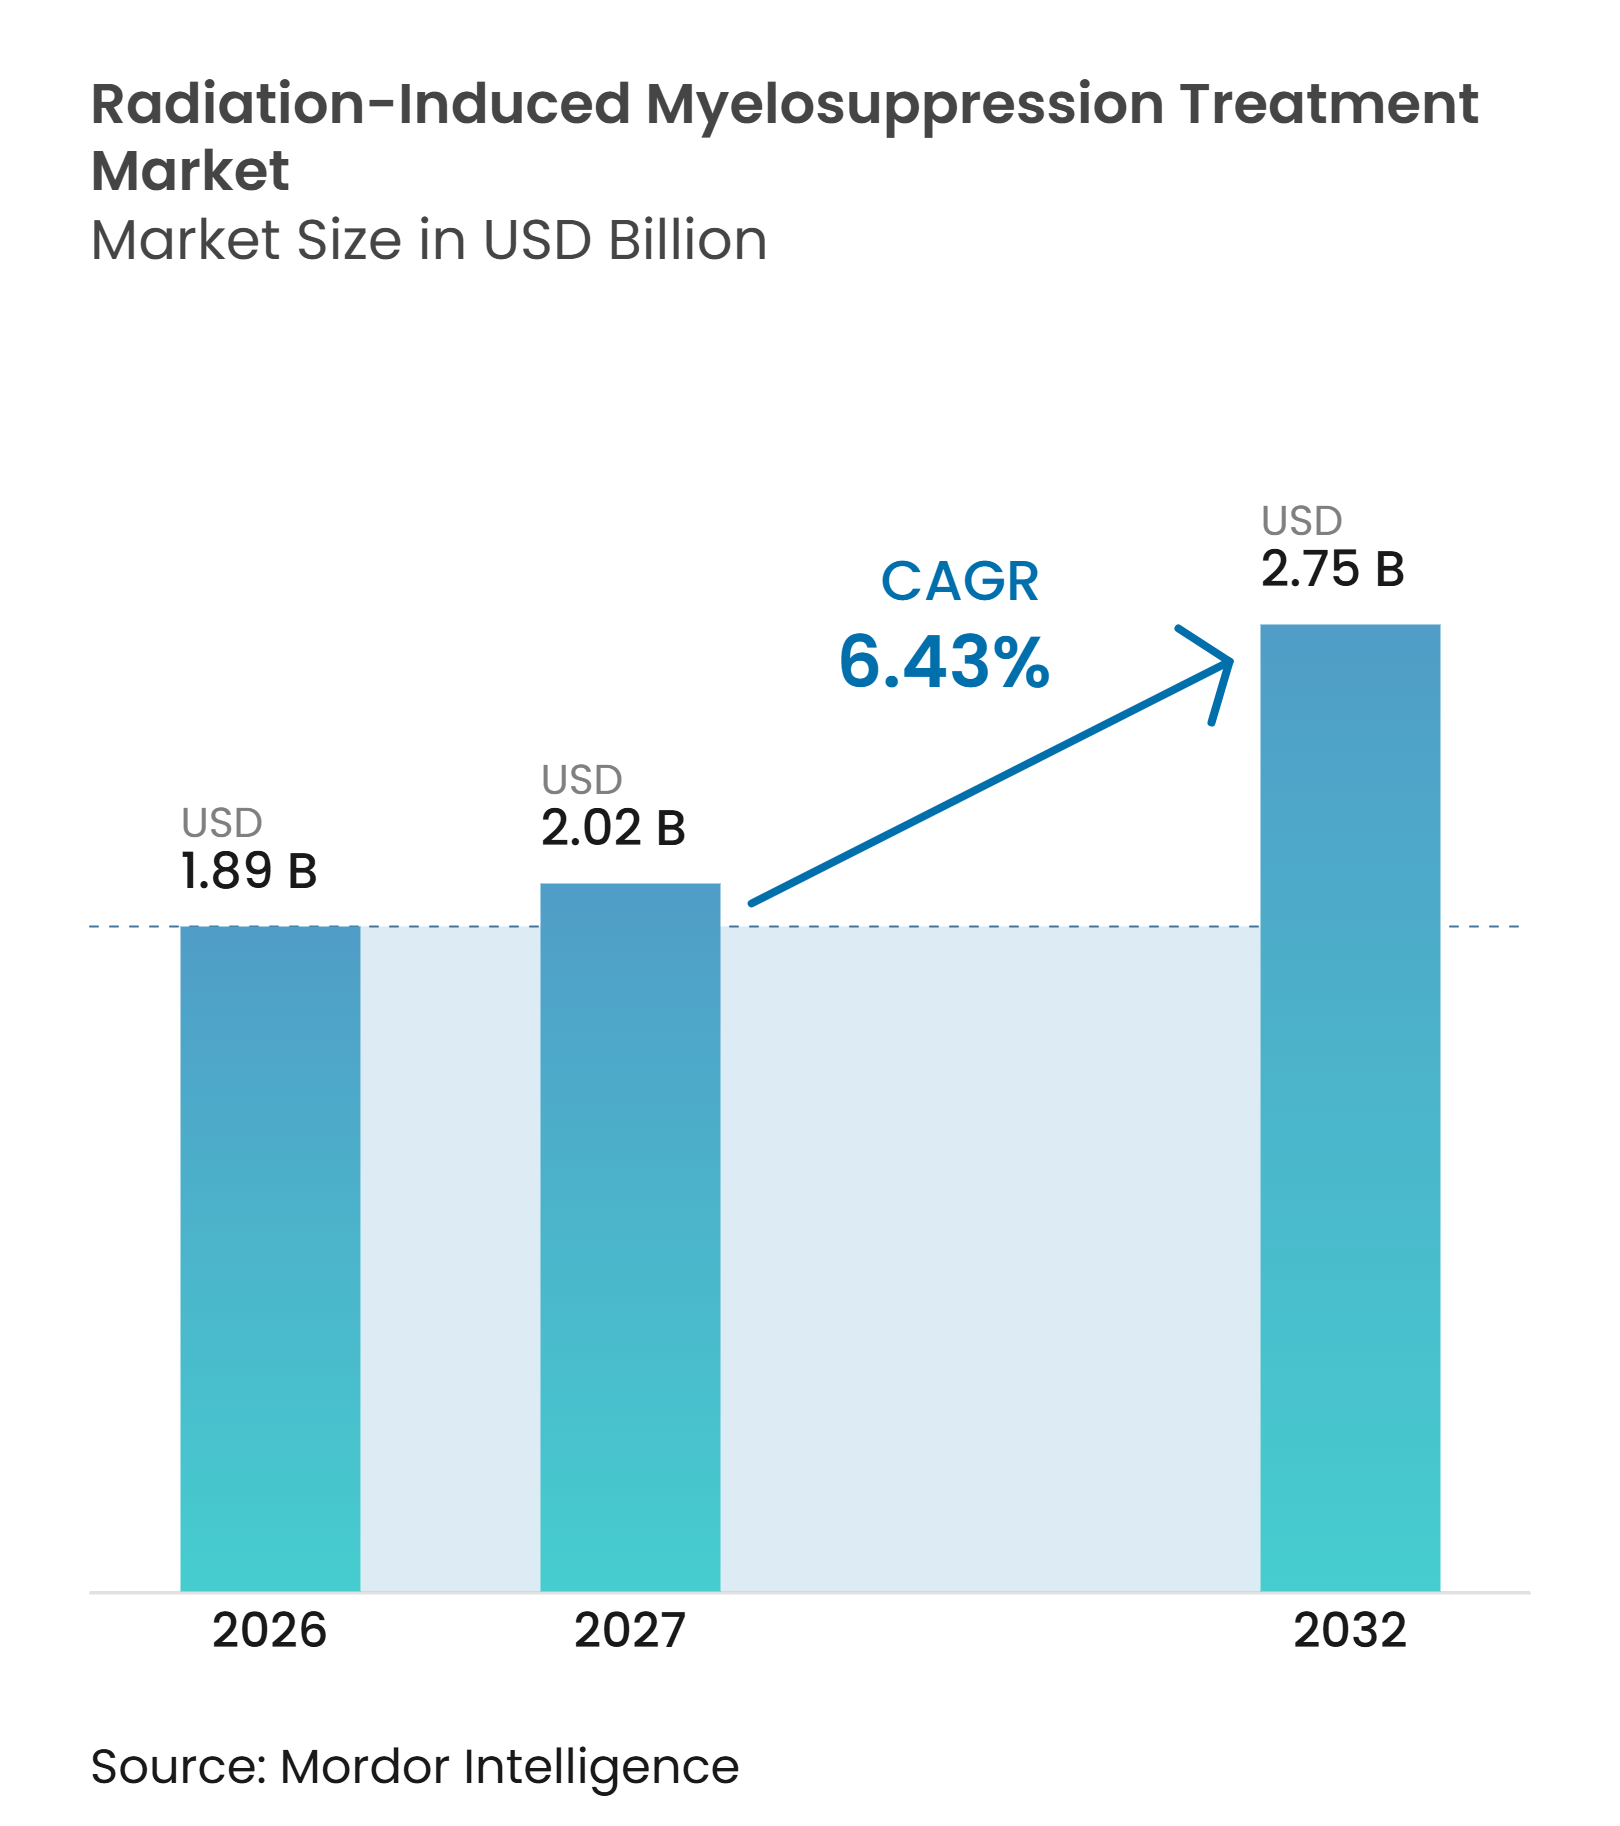
O mercado de tratamento de mielossupressão induzida por radiação é estimado em 1,89 bilhões de USD em 2026 e deve atingir 2,75 bilhões de USD até 2032, crescendo a um CAGR de 6,43% durante o período de previsão (2027-2032). O mercado de tratamento de mielossupressão induzida por radiação abrange terapias para neutropenia, anemia, trombocitopenia e pancitopenia causadas por radiação ionizante em contextos de radioterapia de rotina e emergências radiológicas. A ampliação do acesso à radioterapia em países de baixa e média renda está aumentando a população tratada, enquanto o investimento público em preparação está criando demanda fora dos ciclos convencionais de aquisição em oncologia. Os fatores de crescimento biossimilares estão melhorando o acesso ao tratamento, mas também estão reduzindo a vantagem de preço dos produtos originadores. Os protocolos de tratamento também estão evoluindo para além da recuperação neutrofílica, em direção à recuperação em várias linhagens de células sanguíneas, o que traz agentes trombopoiéticos e terapias multilinhagem para consideração clínica. Essas condições deixam o mercado de tratamento de mielossupressão induzida por radiação moldado tanto pelo atendimento oncológico recorrente quanto por decisões irregulares de estocagem governamental.
Principais Conclusões do Relatório
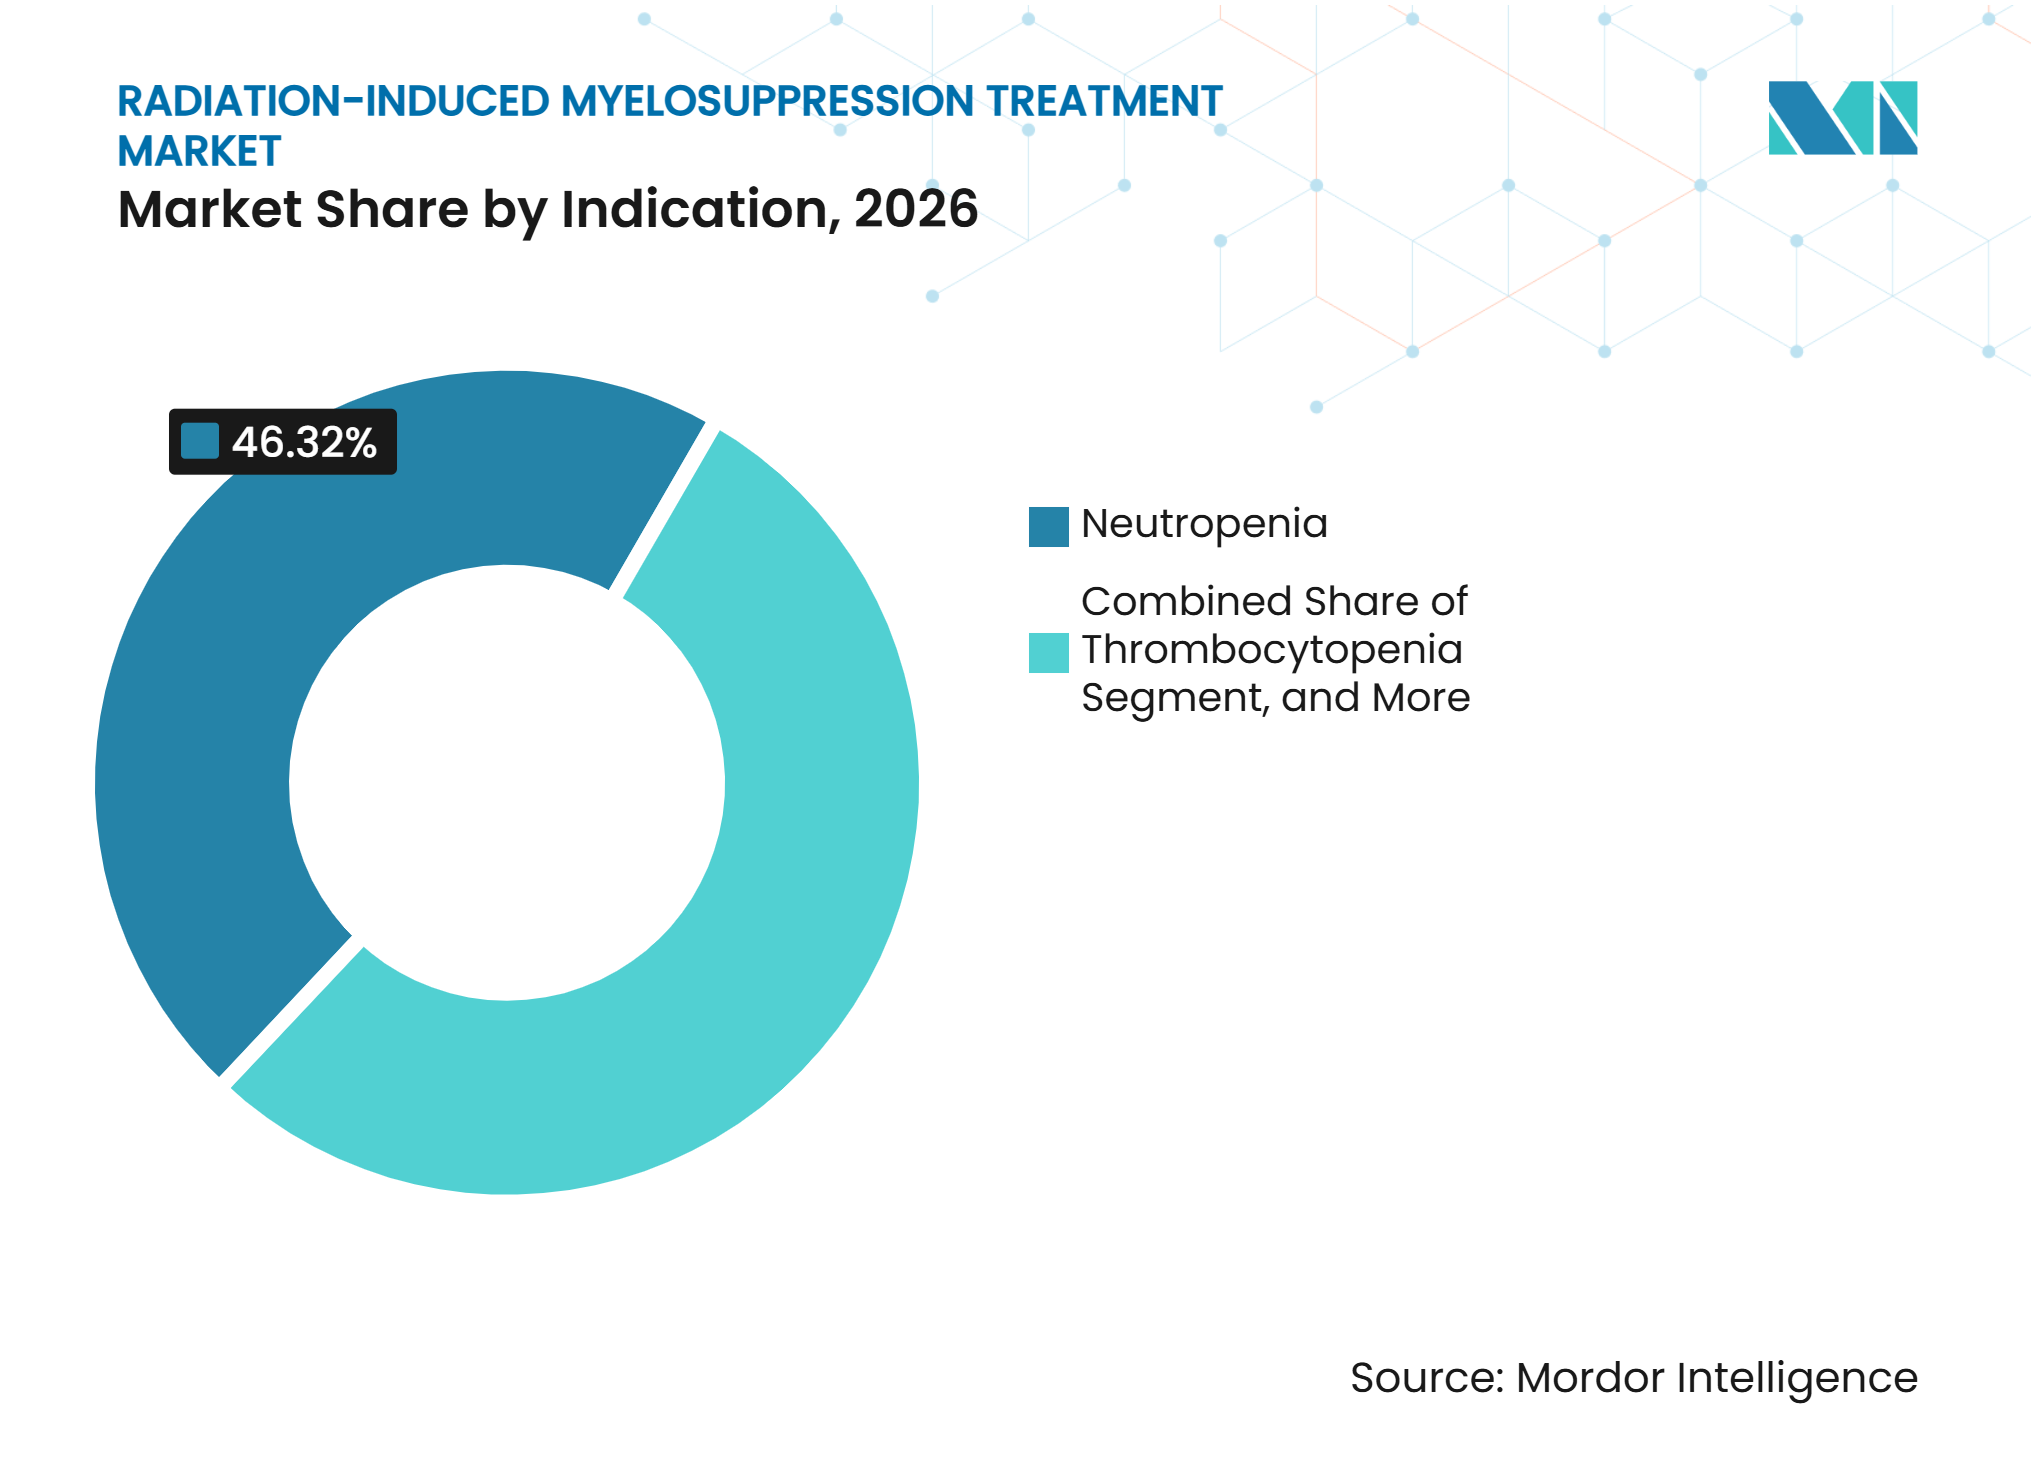
- Por indicação, a neutropenia detinha 46,32% da participação do mercado de tratamento de mielossupressão induzida por radiação em 2026, enquanto a trombocitopenia tem previsão de crescer a um CAGR de 6,89% até 2032 no mercado de tratamento de mielossupressão induzida por radiação.
- Por classe de medicamento, os fatores de crescimento detinham 42,75% da participação do mercado de tratamento de mielossupressão induzida por radiação em 2026, enquanto os agentes trombopoiéticos têm previsão de crescer a um CAGR de 7,27% até 2032.
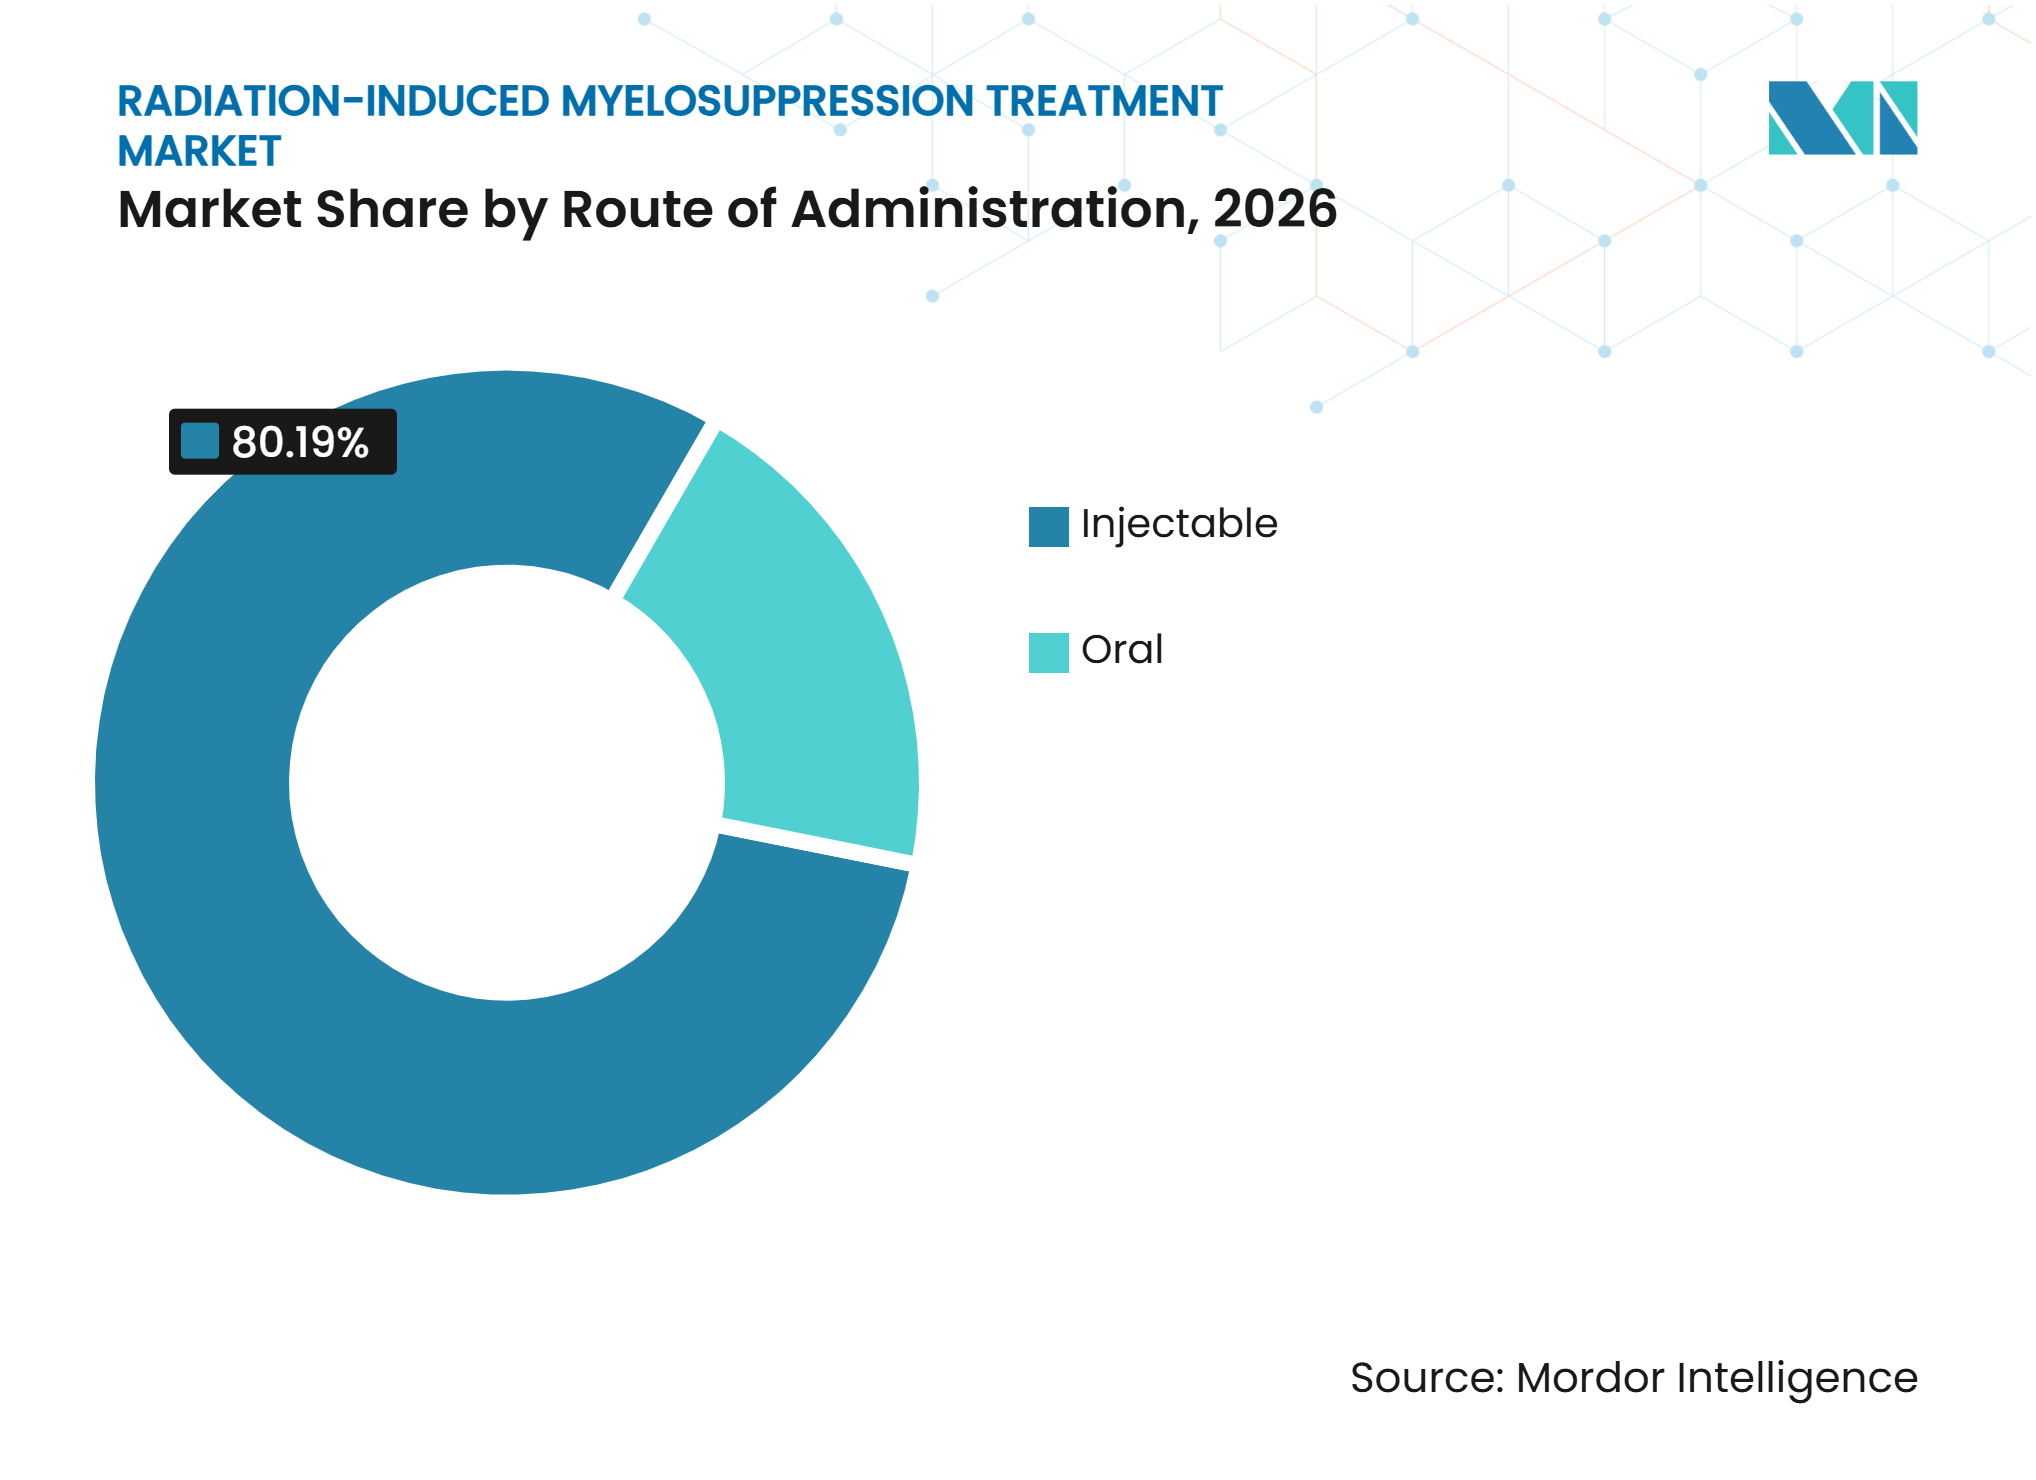
- Por via de administração, as formulações injetáveis detinham uma participação de 80,19% em 2026, enquanto as formulações orais têm previsão de crescer a um CAGR de 7,81% até 2032 no mercado de tratamento de mielossupressão induzida por radiação.
- Por canal de distribuição, as farmácias hospitalares detinham uma participação de 60,33% em 2026, enquanto as farmácias online têm previsão de crescer a um CAGR de 8,16% até 2032.
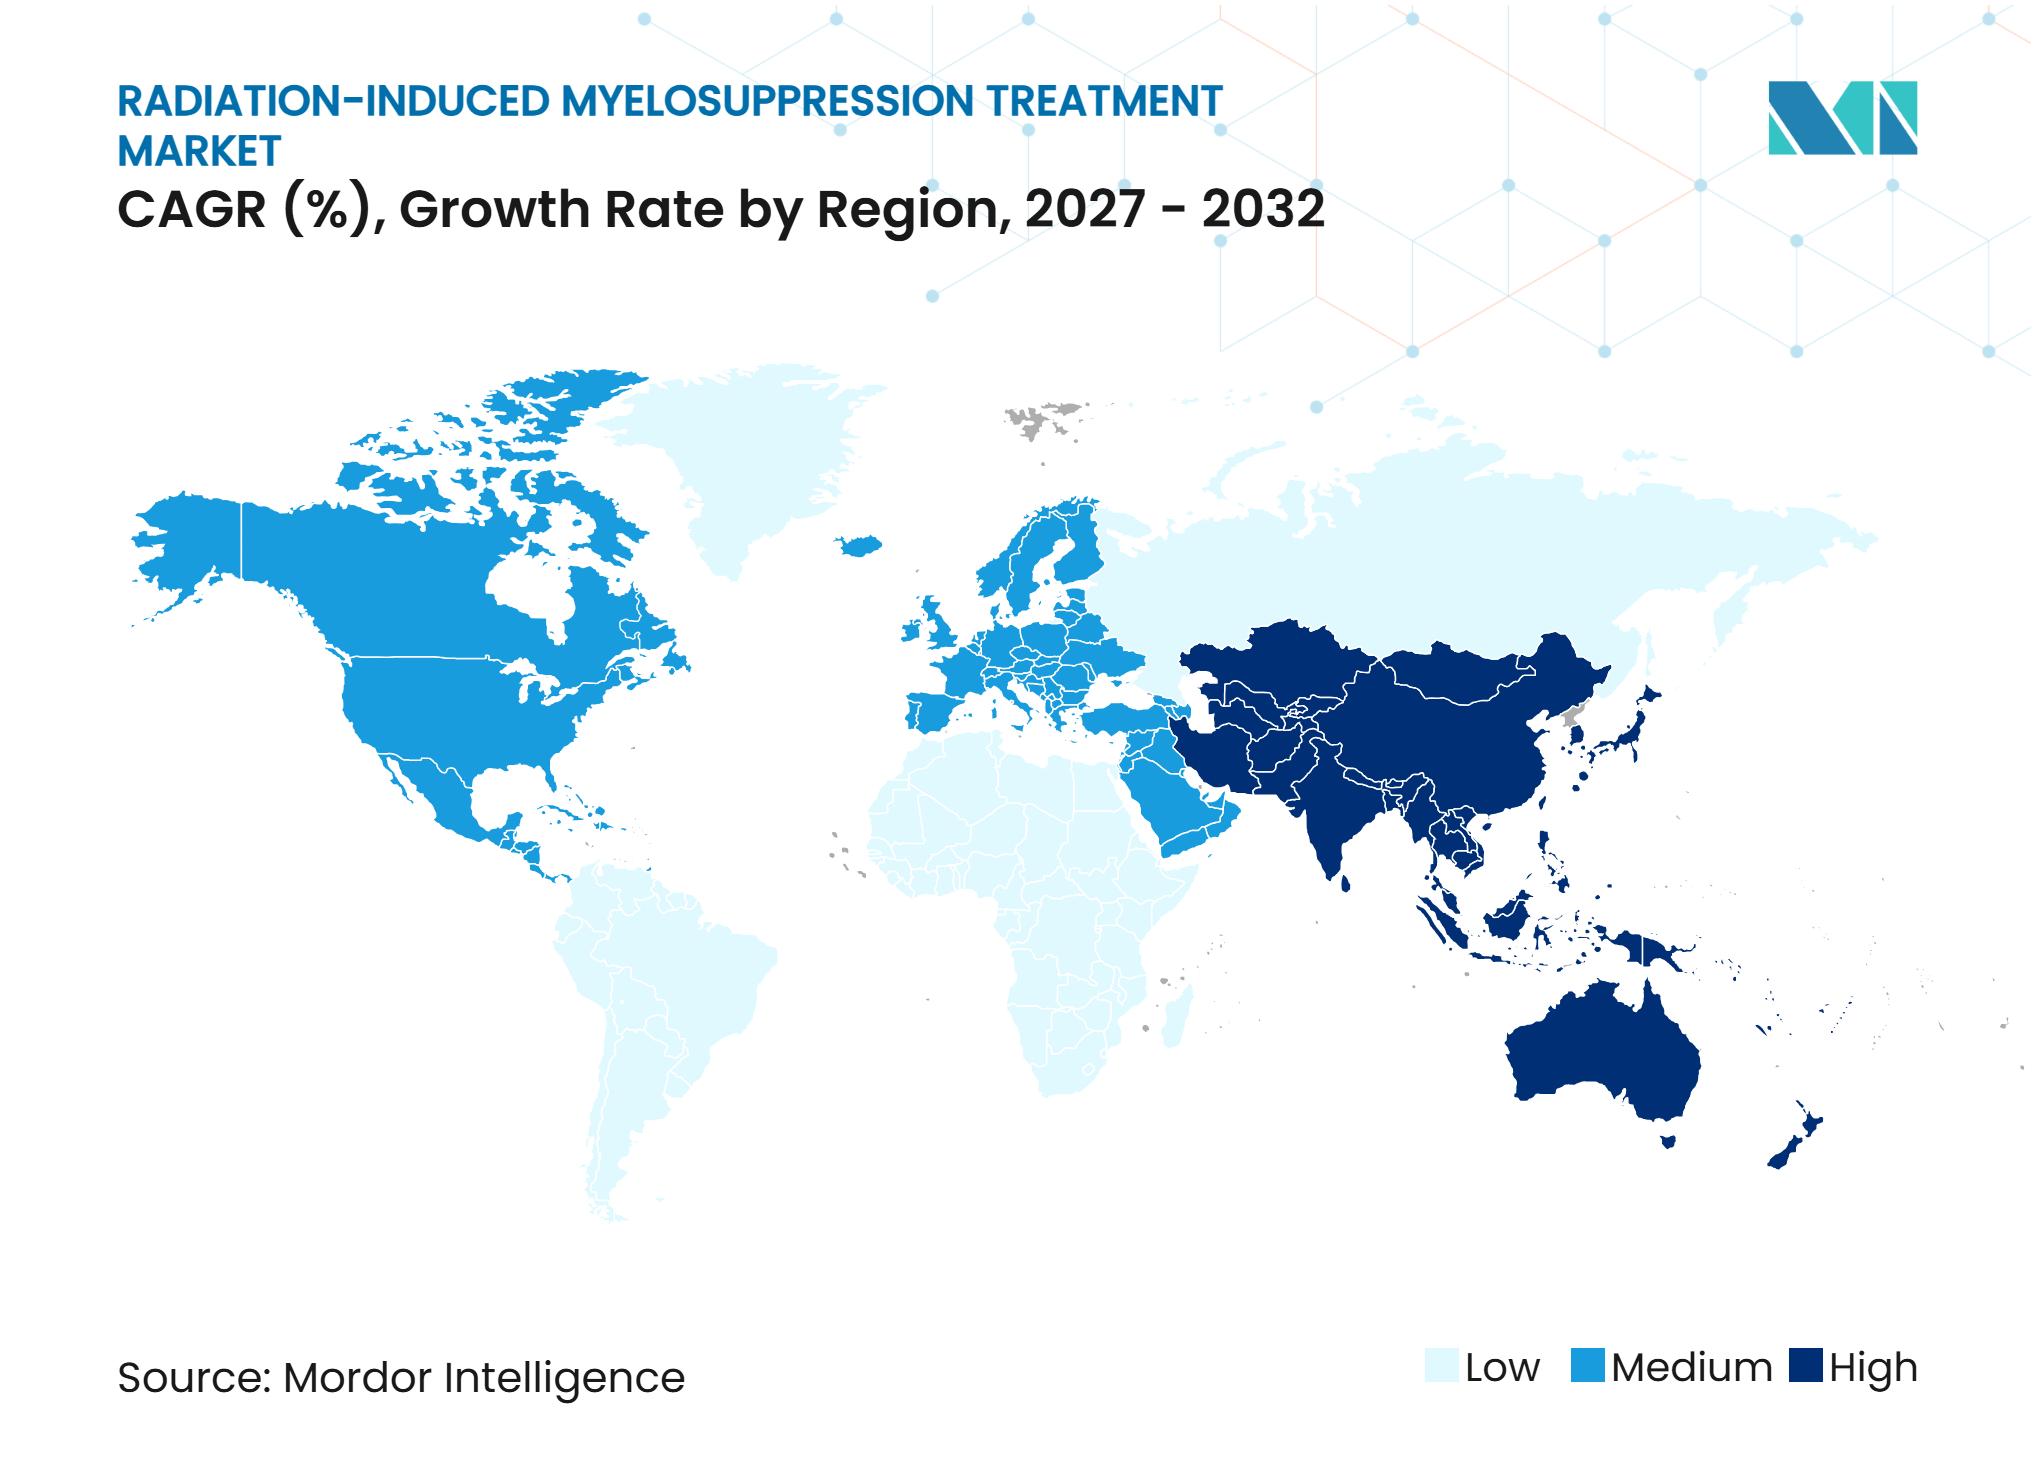
- Por geografia, a América do Norte detinha uma participação de 38,54% em 2026, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 8,58% até 2032 no mercado de tratamento de mielossupressão induzida por radiação.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da Utilização da Radioterapia Oncológica e da Intensidade do Tratamento | +2.1% | Global, com maiores ganhos na Ásia-Pacífico e América do Sul | Médio prazo (2-4 anos) |
| Estocagem Governamental e Preparação para Emergências Radiológicas | +1.4% | América do Norte e UE, com repercussão no Oriente Médio e África e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Expansão da Infraestrutura de Cuidados de Suporte em Oncologia e Hematologia | +1.2% | Núcleo da Ásia-Pacífico, América do Norte, Europa | Médio prazo (2-4 anos) |
| Demanda por Recuperação Multilinhagem Além do Suporte Neutrofílico | +0.8% | Global | Médio prazo (2-4 anos) |
| Administração de Longa Duração e Habilitada por Dispositivos para Resposta em Recursos Limitados | +0.6% | América do Norte e UE, com Ásia-Pacífico e Oriente Médio e África emergindo | Longo prazo (≥ 4 anos) |
| Melhoria dos Protocolos de Biodosimetria e Triagem Radiológica | +0.4% | América do Norte, UE, Coreia do Sul, Japão | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Utilização da Radioterapia Oncológica e da Intensidade do Tratamento
O acesso à radioterapia está se expandindo, o que aumenta o número de pacientes que podem necessitar de manejo para mielossupressão relacionada ao tratamento. A Agência Internacional de Energia Atômica apoiou a Mongólia na elaboração de uma proposta de investimento de 61 milhões de EUR em 2025 para expandir e descentralizar os serviços oncológicos. A agência relatou que 40% dos pacientes recém-diagnosticados receberam radioterapia, embora 50% a 60% necessitassem dela, evidenciando a lacuna de acesso remanescente.[1] A IHH Healthcare investiu na TibaRay em janeiro de 2026 para obter acesso à tecnologia de radioterapia FLASH para sua rede hospitalar asiática. Métodos de tratamento de maior precisão, incluindo a radioterapia estereotáxica corporal e a radioterapia FLASH, não eliminam a exposição à radiação do tecido hematopoiético. O mercado de tratamento de mielossupressão induzida por radiação permanece, portanto, vinculado ao uso crescente de serviços avançados de radiação, especialmente à medida que a capacidade de terapia por feixe de partículas e prótons se expande na Ásia-Pacífico.
Estocagem Governamental e Preparação para Emergências Radiológicas
A aquisição governamental de contramedidas radiológicas segue prioridades de preparação, e não os padrões normais de aquisição em oncologia. A BARDA investiu 1,04 bilhões de USD em contramedidas médicas químicas, biológicas, radiológicas e nucleares durante o ano fiscal de 2025.[2] O orçamento plurianual da ASPR divulgado em julho de 2026 alocou 37,1 bilhões de USD à BARDA para os anos fiscais de 2025 a 2029.[3] A Comissão Europeia autorizou o IMREPLYS, um produto de sargramostim da Partner Therapeutics, para o tratamento da síndrome de radiação aguda hematopoiética em setembro de 2025. Essa autorização permite a aquisição para estocagem nos mercados da UE e do EEE cobertos pela aprovação. A ASPR espera que até 11 produtos adicionais de contramedidas médicas façam a transição para o Estoque Nacional Estratégico até o ano fiscal de 2029, apoiando um caminho de aquisição mais amplo para produtos que atendam aos requisitos governamentais.
Expansão da Infraestrutura de Cuidados de Suporte em Oncologia e Hematologia
Mais centros oncológicos que utilizam métodos avançados de radiação estão expandindo a base clínica para cuidados de suporte. A AIEA ampliou sua rede de Centros Âncora Raios de Esperança para 12 centros em 4 regiões em agosto de 2025, mais que o dobro da rede inicial de 5 centros. Essa infraestrutura apoia os serviços oncológicos em locais que historicamente tiveram capacidade limitada de radioterapia. À medida que os serviços avançam para sistemas de saúde com menos recursos, os compradores podem preferir terapias de menor custo, passíveis de estocagem e mais fáceis de distribuir. Essa mudança favorece os G-CSFs biossimilares e os candidatos orais de forma mais direta do que os biológicos de primeira geração e alto custo. Para os fornecedores no mercado de tratamento de mielossupressão induzida por radiação, a mudança aumenta a importância da amplitude do portfólio e das estratégias de acesso em detrimento do preço premium baseado apenas em dispositivos.
Demanda por Recuperação Multilinhagem Além do Suporte Neutrofílico
O cuidado está evoluindo de um foco restrito na recuperação neutrofílica para o suporte em linhagens de neutrófilos, plaquetas e glóbulos vermelhos. No estudo de Fase III RECITE da Amgen, o romiplostim preveniu modificações na dose de quimioterapia em 84% dos pacientes, em comparação com 36% dos pacientes que receberam placebo, em 165 participantes de 14 países. O estudo também relatou um nadir plaquetário mais elevado de 87×10⁹/L em comparação com 58×10⁹/L e um tempo menor para a primeira resposta plaquetária de 1,1 semana em comparação com 2,1 semanas. O sargramostim atua em progenitores mielomonocíticos, megacariocíticos e eritroides, o que pode ser relevante quando as necessidades de recuperação se estendem por várias linhagens.[4] O mercado de tratamento de mielossupressão induzida por radiação está, consequentemente, ampliando o papel clínico para abordagens combinadas e agentes com perfis de recuperação mais amplos. Centros oncológicos acadêmicos e protocolos de emergência são contextos cada vez mais relevantes para essa mudança, pois gerenciam casos complexos e avaliam produtos além do suporte exclusivo a neutrófilos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo e Erosão de Preços por Biossimilares | -1.5% | América do Norte e UE | Curto prazo (≤ 2 anos) |
| Volume Limitado de Pacientes de Rotina e Demanda de Emergência Irregular | -1.0% | Global | Longo prazo (≥ 4 anos) |
| Evidências pela Regra Animal e Requisitos de Aprovação Regionalmente Variáveis | -0.6% | Global, com impacto primário em mercados fora dos EUA | Médio prazo (2-4 anos) |
| Precisão de Dose Pediátrica e Restrições de Uso de Dispositivos | -0.3% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo e Erosão de Preços por Biossimilares
A concorrência de biossimilares está reduzindo os preços de venda na categoria de G-CSF sem um aumento correspondente no volume. Nos Estados Unidos, o cenário comercial do pegfilgrastim tornou-se cada vez mais sensível ao preço à medida que vários biossimilares competem por posicionamento em formulários. Essa pressão afeta tanto os originadores quanto os fornecedores de biossimilares, pois a escolha do tratamento é frequentemente determinada por reembolso, contratos e decisões de compra hospitalar. A base de receita resultante depende mais da adoção em novas indicações e geografias do que de preços mais elevados. Para o mercado de tratamento de mielossupressão induzida por radiação, isso torna um portfólio regulatório amplo mais valioso do que um perfil premium baseado apenas no reconhecimento da marca. Também limita a previsibilidade de receita para fornecedores cujos portfólios estão concentrados em fatores de crescimento injetáveis maduros.
Evidências pela Regra Animal e Requisitos de Aprovação Regionalmente Variáveis
A Regra Animal da FDA pode restringir o desenvolvimento de produtos para a síndrome de radiação aguda hematopoiética, pois os candidatos devem demonstrar eficácia em modelos animais adequados. Uma revisão de 2025 relatou que o eltrombopag não pode ser validado por essa via porque seu mecanismo de ligação é específico para humanos e chimpanzés. Um estudo de 2026 em minipigs com o Myelo001 não relatou diferenças estatisticamente significativas relacionadas ao tratamento em sobrevivência, expressão gênica ou progressão clínica entre animais tratados e não tratados. Esses achados mostram por que candidatos orais e de pequenas moléculas podem enfrentar um caminho difícil mesmo quando sua justificativa clínica é sólida. Os requisitos regulatórios também diferem fora dos Estados Unidos, e a EMA utiliza suas próprias estruturas para produtos de emergência radiológica. Essa variação aumenta os custos de desenvolvimento e é particularmente difícil para empresas de biotecnologia menores que buscam aprovações em várias regiões.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Indicação:
Neutropenia Ancora a Receita, Trombocitopenia Acelera Mais RapidamenteA neutropenia representou 46,32% da receita em 2026, tornando-se a maior indicação no mercado de tratamento de mielossupressão induzida por radiação. Sua posição reflete sua alta incidência em contextos clínicos de radioterapia e síndrome de radiação aguda hematopoiética. O tratamento com G-CSF permanece incorporado nas práticas de cuidado profilático para pacientes em risco de depleção neutrofílica. O recurso de Gestão Médica de Emergências Radiológicas do HHS listou 13 produtos de citocinas mieloides com aprovação para exposição aguda à radiação mielossupressora em maio de 2026. Esse amplo grupo oferece às farmácias hospitalares várias opções de produtos e reforça o papel estabelecido dos fatores de crescimento na prontidão para emergências. A anemia é geralmente tratada com agentes estimuladores da eritropoiese e suplementação de ferro, mas a cinética de resposta mais lenta limita o uso de agentes estimuladores da eritropoiese no cuidado imediato de emergência. A pancitopenia cria uma necessidade mais complexa, pois os pacientes podem precisar de suporte para neutrófilos, plaquetas e glóbulos vermelhos ao mesmo tempo. O sargramostim é relevante nesse contexto devido à sua atividade multilinhagem.
A trombocitopenia tem previsão de registrar um CAGR de 6,89% até 2032, a taxa mais rápida entre as indicações no mercado de tratamento de mielossupressão induzida por radiação. Seu crescimento depende de mais evidências para o romiplostim e outros agonistas do receptor de trombopoietina em contextos de terapia oncológica e relacionados à radiação. Um estudo de Fase II do romiplostim N01 em pacientes com leucemia e trombocitopenia induzida por tratamento oncológico inscreveu 97 pacientes após início em fevereiro de 2025. Os achados preliminares mostraram que 46,9% dos pacientes inscritos atingiram contagens de plaquetas acima de 50×10⁹/L em 2 semanas. As evidências são importantes porque a trombocitopenia induzida por radiação não é o mesmo que a trombocitopenia imune, o uso aprovado primário para agonistas do receptor de trombopoietina. Os resultados de estudos de trombocitopenia imune não podem ser simplesmente aplicados à doença relacionada à radiação. Os fabricantes que financiam estudos em populações específicas de radiação e terapia oncológica podem estar melhor posicionados à medida que as evidências clínicas se desenvolvem. A necessidade dessas evidências também limita a velocidade com que a indicação pode avançar para protocolos de tratamento padrão.



Por Classe de Medicamento:
Fatores de Crescimento Dominam, Agentes Trombopoiéticos Definem o Ritmo de CrescimentoOs fatores de crescimento detinham 42,75% da receita em 2026 e permanecem a maior classe de medicamentos no setor de tratamento de mielossupressão induzida por radiação. Seu papel de liderança decorre do uso profilático de rotina em oncologia e do lugar estabelecido das citocinas mieloides na resposta a emergências. A classe inclui produtos de curta e longa duração de ação que são familiares aos centros oncológicos e aos programas de estocagem. À medida que as opções de biossimilares se expandem, custos de aquisição mais baixos podem ampliar o acesso em sistemas de saúde que, de outra forma, teriam uso limitado de biológicos de suporte. A classe também se beneficia de uma base de distribuição bem desenvolvida em farmácias hospitalares, centros de infusão e sistemas de fornecimento governamental. No entanto, sua posição de mercado não impede a pressão sobre as margens, pois produtos com mecanismos semelhantes frequentemente competem por preço e contratos. A disponibilidade de vários produtos aprovados pela FDA para síndrome de radiação aguda hematopoiética mantém a classe importante, ao mesmo tempo que aumenta a escolha entre fornecedores.
Os agentes trombopoiéticos têm previsão de crescer a um CAGR de 7,27% até 2032, tornando-os a classe de medicamentos de crescimento mais rápido no mercado de tratamento de mielossupressão induzida por radiação. Seu crescimento é sustentado pela necessidade clínica de prevenir ou encurtar a depleção plaquetária, que pode levar a atrasos no tratamento e transfusões. No estudo de Fase III RECITE, o romiplostim produziu um nadir plaquetário de 87×10⁹/L em comparação com 58×10⁹/L para o placebo e reduziu o tempo para a primeira resposta plaquetária de 2,1 semanas para 1,1 semana. Os agentes estimuladores da eritropoiese tratam a anemia induzida por radiação, mas geralmente requerem semanas antes de uma melhora significativa na hemoglobina. Os suplementos de ferro têm um papel complementar quando a deficiência de ferro complica a anemia durante cursos prolongados de radioterapia. A outra categoria inclui pequenas moléculas orais, terapias celulares como o PLX-R18 e inibidores de CDK4/6 em estágios pré-clínicos ou clínicos iniciais. Novas classes de medicamentos ainda requerem evidências que atendam à Regra Animal da FDA para entrada na síndrome de radiação aguda hematopoiética, o que molda o cronograma e o escopo da entrada competitiva.
Por Via de Administração:
Injetável Lidera com Precisão, Oral Ganha Impulso EstratégicoAs formulações injetáveis detinham 80,19% da receita em 2026 porque todos os produtos aprovados pela FDA para síndrome de radiação aguda hematopoiética utilizam administração subcutânea. As diretrizes do HHS recomendam a administração de citocinas mieloides o mais rápido possível após a confirmação da exposição à radiação, o que favorece os produtos injetáveis estabelecidos. Esses produtos são familiares aos clínicos de oncologia e podem ser integrados aos fluxos de trabalho hospitalares e de infusão existentes. Eles também são a base prática para os programas de estocagem atuais, onde a confiabilidade e as instruções claras de administração são essenciais. Os dispositivos de administração podem agregar valor comercial quando permitem a dosagem sem uma visita adicional à clínica. A via permanece, portanto, dominante no mercado de tratamento de mielossupressão induzida por radiação, mesmo com a concorrência de preços reduzindo o valor do ingrediente ativo isolado. Ela também apresenta uma limitação crítica em um cenário de vítimas em massa, pois a administração requer pessoal treinado, disponibilidade do produto e um ambiente de cuidado organizado.
As formulações orais têm previsão de crescer a um CAGR de 7,81% até 2032, à medida que os planejadores buscam produtos que possam ser implantados em condições de campo. Os candidatos orais são atrativos para cenários em que a capacidade de injeção e a infraestrutura clínica são limitadas. Um estudo murino de 2025 descobriu que o ácido imidazolil etanamida pentanodioico, também conhecido como Myelo001, melhorou a recuperação de células-tronco hematopoiéticas e progenitoras após irradiação corporal total subletal. A estabilidade em temperatura ambiente e a biodisponibilidade oral poderiam apoiar a estocagem e a distribuição se evidências subsequentes sustentarem a aprovação. No entanto, os candidatos orais ainda enfrentam o desafio da Regra Animal, incluindo a necessidade de um modelo animal adequado e responsivo. Seu potencial não elimina o papel dos injetáveis em protocolos oncológicos ou de emergência. Em vez disso, os produtos orais poderiam oferecer ao mercado de tratamento de mielossupressão induzida por radiação uma via adicional para contextos em que a administração rápida e descentralizada é necessária.

Por Canal de Distribuição:
Farmácias Hospitalares Ancoram o Volume, Canais Online AceleramAs farmácias hospitalares detinham 60,33% da receita em 2026, refletindo a intensidade clínica dos pacientes oncológicos que recebem quimioterapia e radioterapia concomitantes. O canal é central para o reembolso por compra e administração, em que os prestadores adquirem e administram muitos biológicos de suporte. Os contextos hospitalares e de infusão também gerenciam as necessidades de monitoramento associadas ao cuidado oncológico complexo. Em um incidente radiológico, as contramedidas adquiridas pelo governo são distribuídas por canais organizados do sistema de saúde, e não por padrões comuns de compra do consumidor. As farmácias de varejo atendem pacientes ambulatoriais que autoadministram produtos de longa duração de ação em seringas pré-preenchidas entre os ciclos de tratamento. A farmácia especializada e a logística governamental também fazem parte da estrutura mais ampla do canal. A concentração do cuidado em hospitais significa que o mercado de tratamento de mielossupressão induzida por radiação continua a depender de aquisições institucionais e decisões de formulário clínico.
As farmácias online têm previsão de crescer a um CAGR de 8,16% até 2032, à medida que o cuidado oncológico ambulatorial avança para a administração domiciliar quando clinicamente apropriado. Dispositivos de uso corporal e autoaplicadores podem apoiar o tratamento após a quimioterapia sem exigir uma visita de retorno separada. Esse canal é relevante para o cuidado de suporte clínico de rotina, especialmente para produtos G-CSF de longa duração de ação. Seu papel é diferente na resposta à síndrome de radiação aguda hematopoiética, em que a distribuição por farmácias online não tem função primária de emergência. A demanda de emergência depende, em vez disso, da liberação de estoques, da coordenação de saúde pública e da distribuição hospitalar. O papel diferente do canal significa que seu desempenho pode divergir da demanda por contramedidas de emergência. Os fornecedores no mercado de tratamento de mielossupressão induzida por radiação precisam manter abordagens comerciais separadas para oncologia ambulatorial e preparação do setor público.
Análise Geográfica
América do Norte
A América do Norte detinha 38,54% da receita em 2026, a maior posição regional no mercado de tratamento de mielossupressão induzida por radiação. A região se beneficia do Estoque Nacional Estratégico dos Estados Unidos, do amplo uso de cuidados de suporte em oncologia e de vias de reembolso maduras para biossimilares. O estoque inclui Neupogen, Neulasta, Leukine e Nplate por meio de acordos de inventário gerenciado pelo fornecedor que rotacionam os produtos para os canais comerciais antes do vencimento. O investimento da BARDA de 1,04 bilhões de USD em contramedidas médicas para agentes químicos, biológicos, radiológicos e nucleares no ano fiscal de 2025 sustenta a demanda governamental contínua por produtos elegíveis. O orçamento plurianual da PHEMCE também alocou 37,1 bilhões de USD à BARDA para os anos fiscais de 2025 a 2029. A FDA é a principal influência regulatória para aprovações de síndrome de radiação aguda hematopoiética, enquanto sua Regra Animal afeta diretamente os candidatos que não podem ser testados em estudos convencionais de eficácia humana. O Canadá está avançando na preparação para emergências nucleares, e o México tem um modelo de distribuição farmacêutica mais comercial. A concentração de produtos aprovados traz acesso imediato, mas também torna a concorrência de preços de biossimilares mais visível do que em outras regiões.
Ásia-Pacífico
A Ásia-Pacífico tem previsão de crescer a um CAGR de 8,58% até 2032, à medida que a infraestrutura oncológica e a capacidade de radiação se expandem nos principais sistemas de saúde. O Hospital de Câncer Guangzhou Concord iniciou operações em escala total de terapia de prótons no final de 2024 e tratou seu 1.000º paciente com prótons em julho de 2026. Os pacientes chineses domésticos representaram 85% desse total, indicando o uso local crescente de serviços avançados de radiação. A IHH Healthcare expandiu seu trabalho com a Leo Cancer Care em setembro de 2025 para aceleradores lineares de radioterapia em posição ereta e soluções compactas de prótons em sua rede regional. A grande população da região e a crescente capacidade de tratamento fornecem uma base mais ampla para o manejo de citopenias. O KIRAMS da Coreia do Sul continua trabalhando na avaliação biológica automatizada de dose, o que pode reduzir os tempos de triagem após um incidente radiológico. O Japão e a Austrália têm mercados estabelecidos de cuidados de suporte e sistemas de reembolso de biossimilares. A Índia e o Sudeste Asiático estão adicionando capacidade oncológica hospitalar e contribuindo para o aumento regional no volume de pacientes.
Europa, Oriente Médio e África, e América do Sul
A Europa é a segunda maior região em receita, com Alemanha, Reino Unido e França formando seus principais mercados. A autorização da Comissão Europeia em setembro de 2025 do IMREPLYS foi a primeira aprovação para um tratamento de síndrome de radiação aguda hematopoiética na Europa e fornece uma base para aquisição nos países cobertos pela autorização. A influência regulatória da EMA difere da via da FDA, o que torna o planejamento regional de evidências importante para os desenvolvedores. No Oriente Médio e África, os países do GCC estão investindo em capacidade de tratamento oncológico, enquanto a África do Sul permanece um importante centro comercial na África Subsaariana. A rede de 12 centros Âncora Raios de Esperança da AIEA inclui locais em países africanos e da Ásia-Pacífico, expandindo a infraestrutura necessária para o acesso à radioterapia. O Brasil lidera a demanda sul-americana, enquanto a Argentina é um centro de tratamento secundário. Uma revisão sistemática de 2025 constatou que as recomendações de estocagem para emergências radiológicas e nucleares são menos maduras fora dos Estados Unidos. Essa lacuna limita a demanda atual em alguns países, mas deixa espaço para futuras políticas de preparação e aquisições organizadas.
Cenário Competitivo
Concentração do Mercado
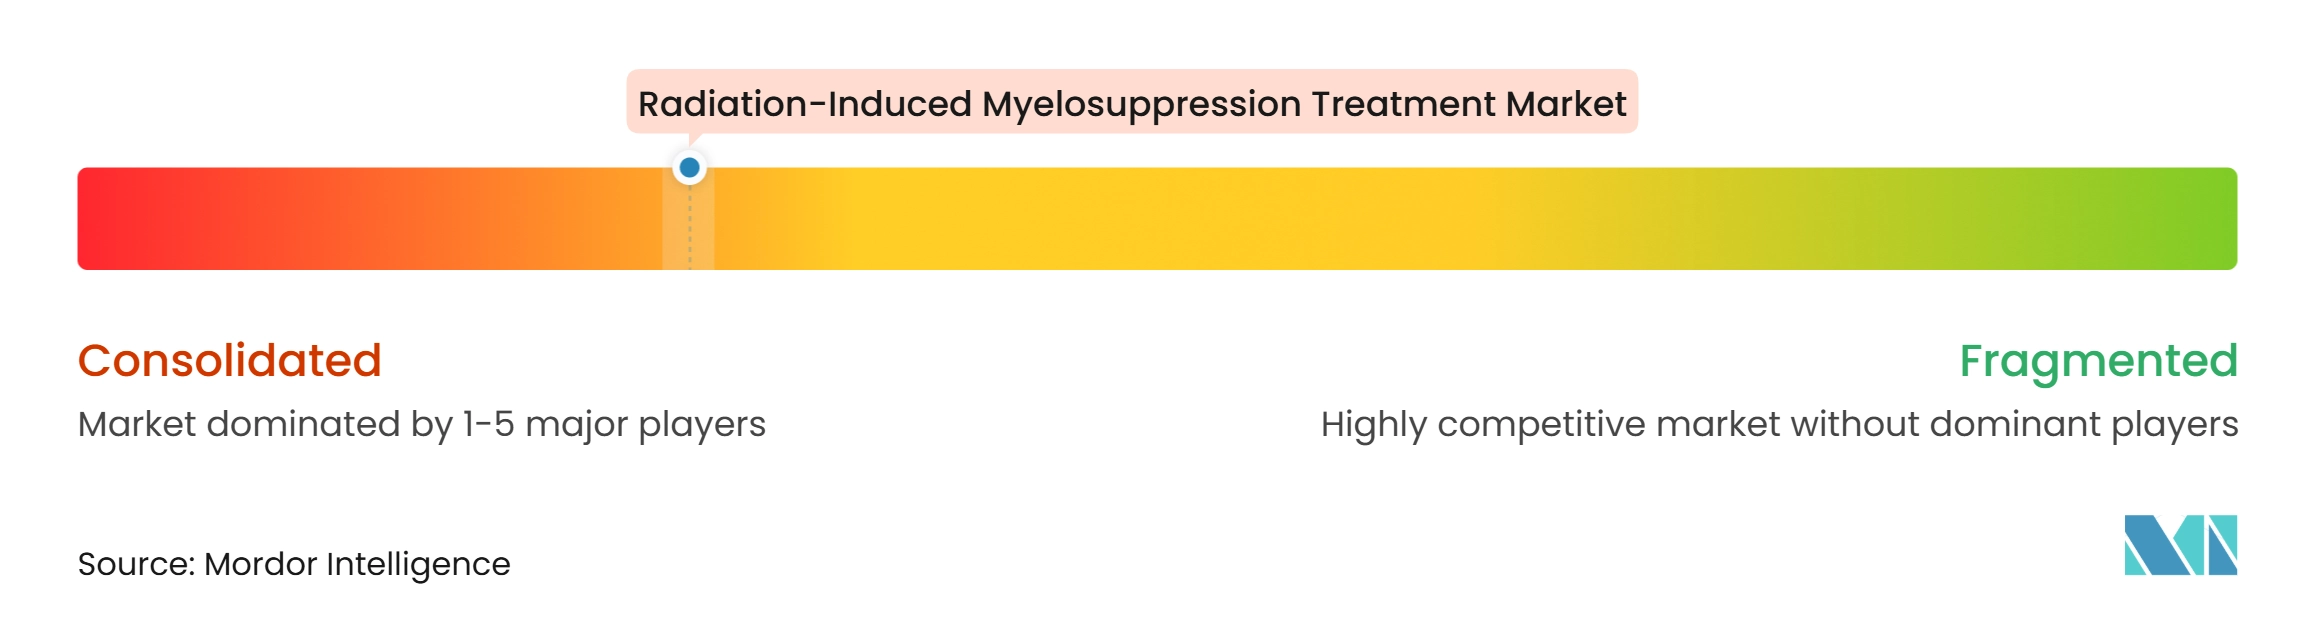
O mercado de tratamento de mielossupressão induzida por radiação possui 2 grupos competitivos distintos. Um grupo inclui fornecedores de G-CSF biossimilares que competem em uma categoria saturada com preços em queda. O outro inclui fornecedores especializados de contramedidas de emergência que dependem mais do mecanismo do produto, da formulação e dos relacionamentos de aquisição pública. O HHS listou 13 produtos de citocinas mieloides aprovados para síndrome de radiação aguda hematopoiética em 5 grupos de fabricantes em maio de 2026. Esse grupo inclui Amgen, Accord BioPharma, Fresenius Kabi, Kashiv e Lupin, e Sandoz. O grande número de produtos de citocinas comparáveis aumenta a importância de contratos, disponibilidade de produtos e características dos dispositivos. Também mantém o cenário competitivo fragmentado, em vez de controlado por um único fornecedor.
A Accord BioPharma concluiu a aquisição da franquia UDENYCA da Coherus BioSciences em abril de 2025 por até 558,4 milhões de USD. A transação deu à Accord 2 biossimilares distintos de pegfilgrastim nos Estados Unidos. Esse portfólio mais amplo pode fortalecer as discussões de contratos e formulários onde os compradores preferem menos fornecedores. O injetor de uso corporal do UDENYCA permanece uma característica do produto que o diferencia dos formatos padrão de seringa pré-preenchida. O espaço competitivo tem espaço para opções adicionais de injetores de uso corporal biossimilares, mas os fornecedores devem equilibrar o investimento em dispositivos com a pressão contínua de preços. O resultado é um mercado em que o formato de administração pode importar tanto quanto o ingrediente ativo para o uso oncológico ambulatorial.
Os desenvolvedores especializados utilizam estratégias diferentes das dos grandes fornecedores de biossimilares. A terapia celular PLX-R18 da Pluri tem status investigacional da FDA para síndrome de radiação aguda hematopoiética, e a Pluri formou uma colaboração com a Hemafund em março de 2025 para apoiar infraestrutura de 12.000 doses na Ucrânia. A Myelo Therapeutics está avançando com o Myelo001 com trabalho farmacocinético em primatas não humanos em direção a uma potencial submissão pela Regra Animal. A biodosimetria automatizada pode melhorar a conexão entre a avaliação de exposição e a seleção do tratamento. Um estudo de 2026 validou um fluxo de trabalho automatizado de análise de cromossomos dicêntricos que produziu estimativas de dose precisas em 12 de 13 amostras de teste. Essas ferramentas têm mais probabilidade de fortalecer a posição de distribuição de produtos aprovados já incorporados nos protocolos de resposta do que de substituir produtos terapêuticos. A vantagem competitiva nesse nível, portanto, reside na prontidão regulatória, no fornecimento implantável e na integração com os sistemas governamentais de emergência.
Líderes do Setor de Tratamento de Mielossupressão Induzida por Radiação
-
Accord BioPharma Inc.
-
Amgen Inc.
-
Fresenius Kabi AG
-
Lupin Limited
-
Sandoz AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tratamento de Mielossupressão Induzida por Radiação Empresas cobertas neste relatório
- Accord BioPharma Inc.
- Amgen
- Coherus Biosciences
- Fresenius
- G1 Therapeutics Inc.
- Johnson & Johnson
- Kashiv BioSciences
- Lupin
- Novartis
- Partner Therapeutics, Inc.
- Pluri Inc.
- Sandoz Group
- Spectrum Pharmaceuticals
- Swedish Orphan Biovitrum
- Tanvex BioPharma, Inc.
- Teva Pharmaceutical Industries
Desenvolvimentos industriais recentes em Mercado de Tratamento de Mielossupressão Induzida por Radiação
- Maio de 2026: A FDA aprovou o ENNUMO (pegfilgrastim-pccg) para a Accord BioPharma com a indicação de síndrome de radiação aguda hematopoiética, tornando a Accord a única empresa dos EUA com dois biossimilares distintos de pegfilgrastim e adicionando o 8º concorrente ao cenário de pegfilgrastim nos EUA. A aprovação intensifica a pressão de preços nos canais de farmácias hospitalares e amplia o acesso ao G-CSF para programas oncológicos com recursos limitados.
- Janeiro de 2026: O Filkri (filgrastim-laha) da Accord BioPharma recebeu aprovação da FDA com a indicação de síndrome de radiação aguda hematopoiética, tornando-se o 12º produto de citocina mieloide aprovado para exposição à radiação nos Estados Unidos e completando o portfólio de G-CSF da Accord em formulações de curta e longa duração de ação.
- Janeiro de 2026: A IHH Healthcare anunciou um investimento na TibaRay para acessar a tecnologia de radioterapia FLASH para implantação em sua rede hospitalar asiática, expandindo diretamente a população de pacientes em risco de citopenias induzidas por radiação que necessitam de cuidados de suporte.
Escopo do Relatório Global do Mercado de Tratamento de Mielossupressão Induzida por Radiação
De acordo com o escopo do relatório, o tratamento de mielossupressão induzida por radiação refere-se ao manejo médico da supressão da medula óssea causada pela radioterapia, que reduz a produção de células sanguíneas, incluindo glóbulos brancos, glóbulos vermelhos e plaquetas. O tratamento visa prevenir ou gerenciar complicações como neutropenia, anemia e trombocitopenia por meio do uso de fatores de crescimento, terapias de cuidado de suporte, transfusões de sangue e outros tratamentos de recuperação hematopoiética. Essas intervenções ajudam a manter a continuidade do tratamento, reduzir os riscos de infecção e melhorar os resultados dos pacientes durante a terapia oncológica.
O mercado de tratamento de mielossupressão induzida por radiação é segmentado por indicação, classe de medicamento, via de administração, canal de distribuição e geografia. Por indicação, o mercado é segmentado em neutropenia, anemia, trombocitopenia e pancitopenia. Por classe de medicamento, o mercado é segmentado em fatores de crescimento, agentes estimuladores da eritropoiese, agentes trombopoiéticos, suplementos de ferro e outros. Por via de administração, o mercado é segmentado em injetável e oral. Por canal de distribuição, o mercado é segmentado em farmácias hospitalares, farmácias de varejo, farmácias online e outros. O segmento geográfico é ainda dividido em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globais. O relatório oferece o tamanho do mercado e as previsões em valor (USD) para os segmentos acima.
Visão geral da segmentação
| Neutropenia |
| Anemia |
| Trombocitopenia |
| Pancitopenia |
| Fatores de Crescimento |
| Agentes Estimuladores da Eritropoiese |
| Agentes Trombopoiéticos |
| Suplementos de Ferro |
| Outros |
| Injetável |
| Oral |
| Farmácias Hospitalares |
| Farmácias de Varejo |
| Farmácias Online |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Indicação | Neutropenia | |
| Anemia | ||
| Trombocitopenia | ||
| Pancitopenia | ||
| Por Classe de Medicamento | Fatores de Crescimento | |
| Agentes Estimuladores da Eritropoiese | ||
| Agentes Trombopoiéticos | ||
| Suplementos de Ferro | ||
| Outros | ||
| Por Via de Administração | Injetável | |
| Oral | ||
| Por Canal de Distribuição | Farmácias Hospitalares | |
| Farmácias de Varejo | ||
| Farmácias Online | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do mercado de tratamento de mielossupressão induzida por radiação?
O mercado de tratamento de mielossupressão induzida por radiação é avaliado em 1,89 bilhões de USD em 2026 e tem previsão de atingir 2,75 bilhões de USD até 2032 a um CAGR de 6,43%.
Qual indicação de tratamento detém a maior posição em receita?
A neutropenia lidera com 46,32% da receita em 2026, sustentada pelo uso estabelecido de G-CSF em oncologia e no cuidado de emergências radiológicas.
Qual classe de medicamento deve crescer mais rapidamente até 2032?
Os agentes trombopoiéticos devem crescer a um CAGR de 7,27% até 2032, à medida que as evidências clínicas para a recuperação plaquetária se expandem.
Por que as formulações injetáveis permanecem a principal via de administração?
As formulações injetáveis detêm 80,19% da receita de 2026 porque os produtos aprovados pela FDA para síndrome de radiação aguda hematopoiética utilizam administração subcutânea e podem ser administrados rapidamente após a confirmação da exposição.
Qual região tem a maior participação e qual região está crescendo mais rapidamente?
A América do Norte detém 38,54% da receita em 2026, enquanto a Ásia-Pacífico deve registrar o crescimento mais rápido a um CAGR de 8,58% até 2032.
Como os estoques governamentais afetam a demanda por esses tratamentos?
Os programas de preparação governamental criam demanda de aquisição separada dos ciclos normais de oncologia, com a BARDA investindo 1,04 bilhões de USD em contramedidas para agentes químicos, biológicos, radiológicos e nucleares no ano fiscal de 2025.