
Tamaño y Participación del Mercado de Tratamiento de Mielosupresión Inducida por Radiación
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.02 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.75 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.43 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tratamiento de Mielosupresión Inducida por Radiación por Mordor Intelligence
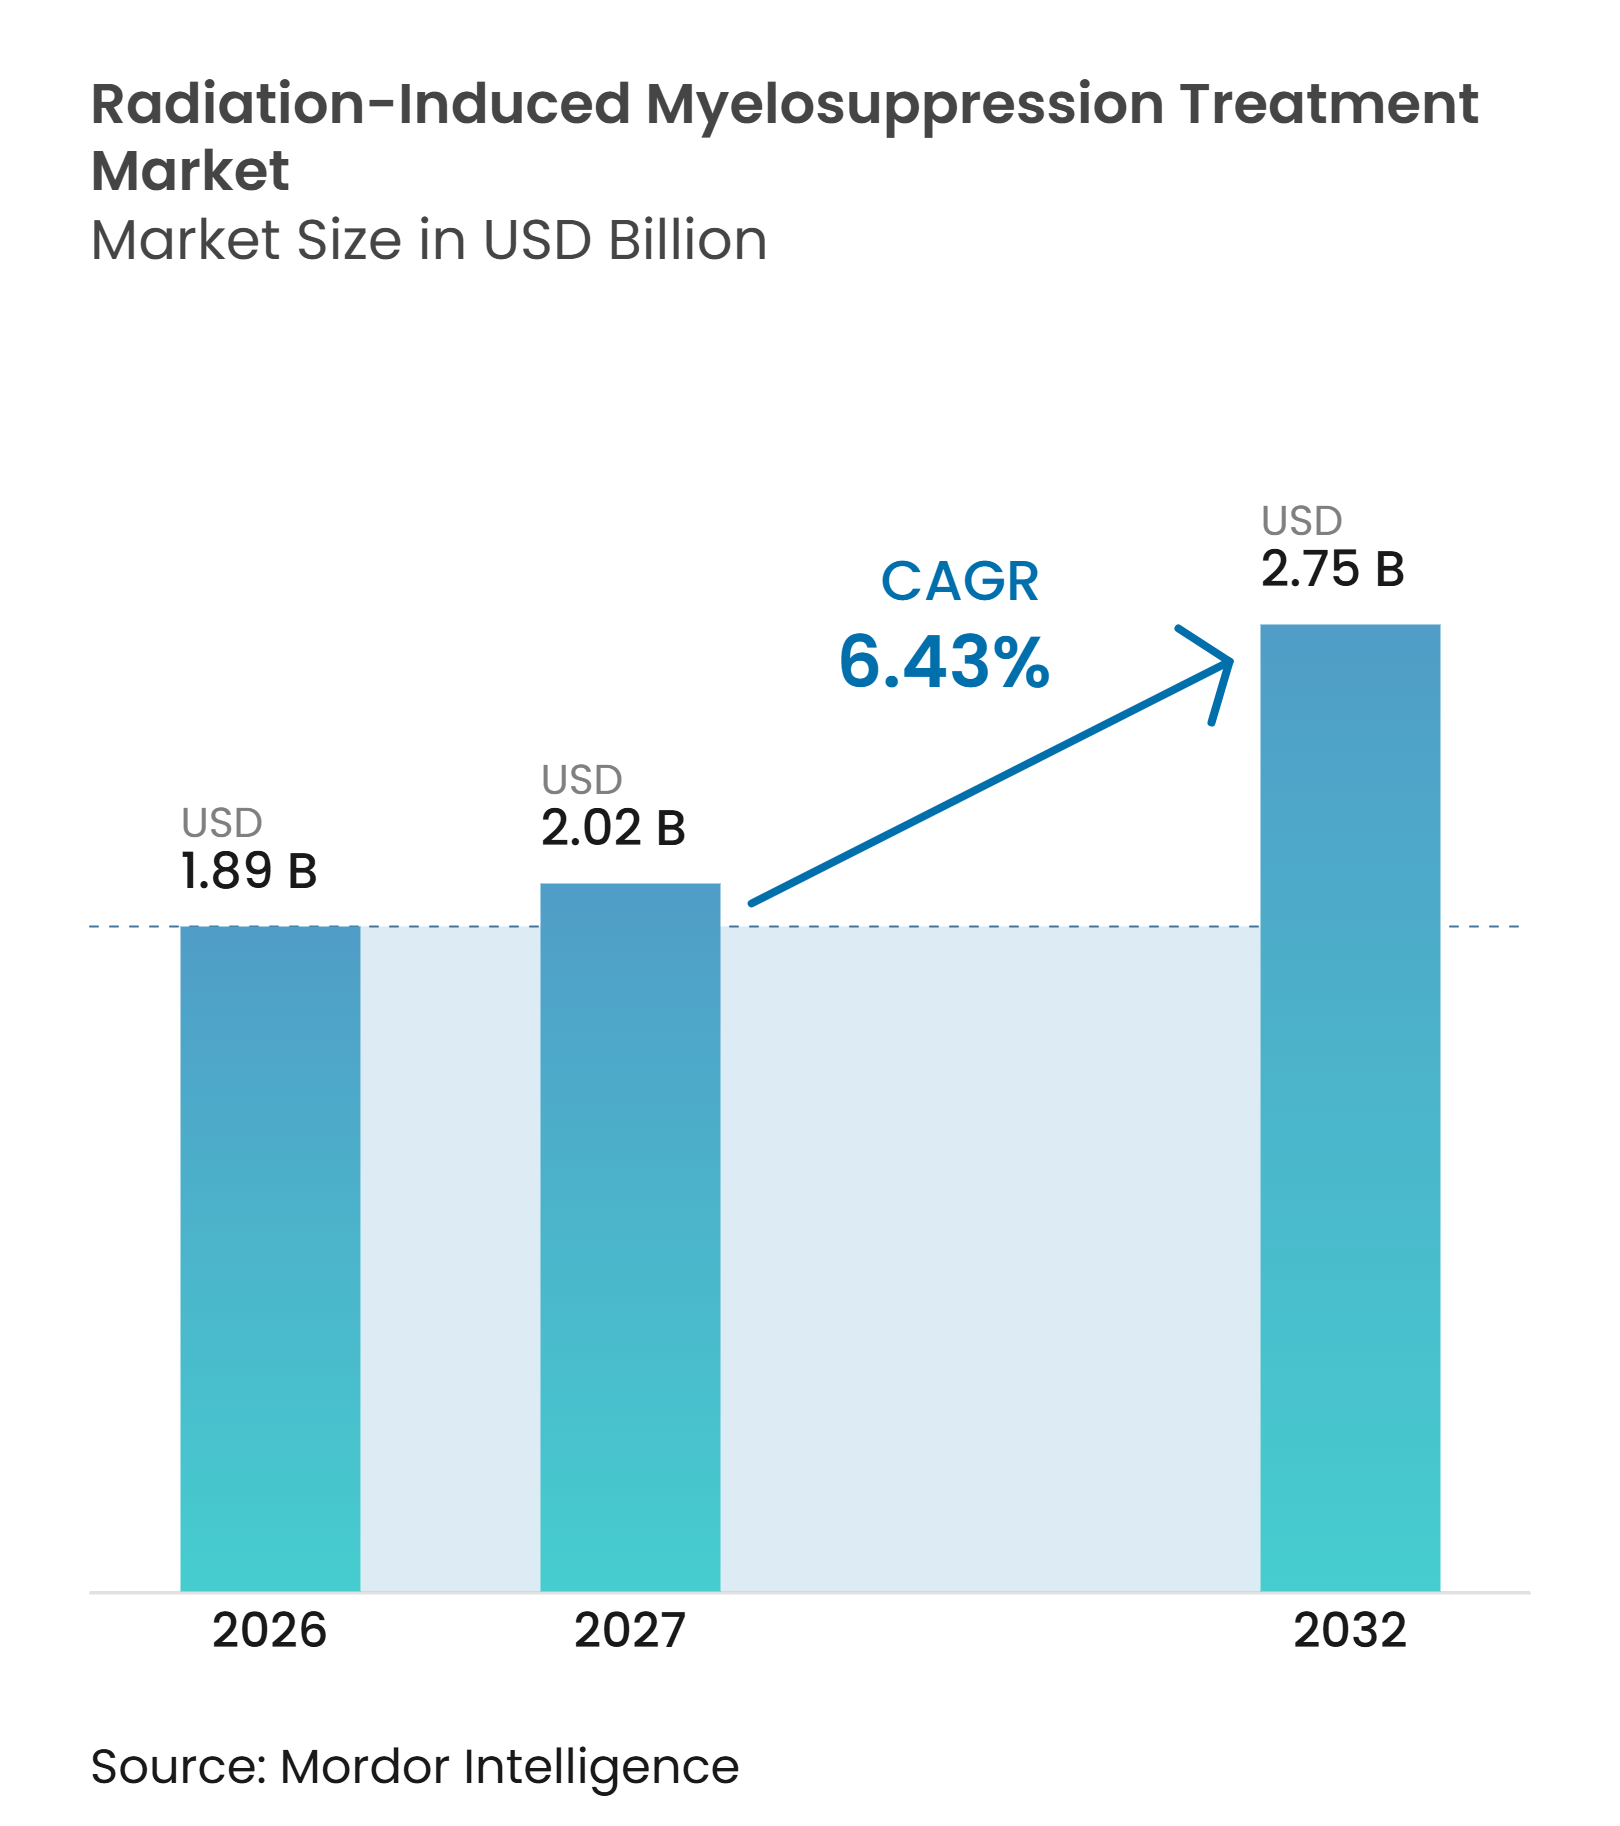
Se estima que el mercado de tratamiento de mielosupresión inducida por radiación tendrá un valor de 1,89 mil millones de USD en 2026 y se proyecta que alcance los 2,75 mil millones de USD para 2032, creciendo a un CAGR del 6,43% durante el período de pronóstico (2027-2032). El mercado de tratamiento de mielosupresión inducida por radiación abarca las terapias para neutropenia, anemia, trombocitopenia y pancitopenia causadas por radiación ionizante en entornos de radioterapia rutinaria y emergencias radiológicas. El mayor acceso a la radioterapia en países de ingresos bajos y medios está incrementando la población tratada, mientras que la inversión pública en preparación está generando demanda fuera de los ciclos de compra oncológica convencionales. Los factores de crecimiento biosimilares están mejorando el acceso al tratamiento, pero también están reduciendo la ventaja de precio que tenían los productos originadores. Los protocolos de tratamiento también están evolucionando más allá de la recuperación de neutrófilos hacia la recuperación en varias líneas celulares sanguíneas, lo que incorpora las terapias trombopoyéticas y multilinaje a la consideración clínica. Estas condiciones dejan al mercado de tratamiento de mielosupresión inducida por radiación moldeado tanto por la atención oncológica recurrente como por las decisiones irregulares de almacenamiento gubernamental.
Conclusiones Clave del Informe
- Por indicación, la neutropenia representó el 46,32% de la participación del mercado de tratamiento de mielosupresión inducida por radiación en 2026, mientras que se pronostica que la trombocitopenia crecerá a un CAGR del 6,89% hasta 2032 en el mercado de tratamiento de mielosupresión inducida por radiación.
- Por clase de fármaco, los factores de crecimiento representaron el 42,75% de la participación del mercado de tratamiento de mielosupresión inducida por radiación en 2026, mientras que se pronostica que los agentes trombopoyéticos crecerán a un CAGR del 7,27% hasta 2032.
- Por vía de administración, las formulaciones inyectables representaron una participación del 80,19% en 2026, mientras que se pronostica que las formulaciones orales crecerán a un CAGR del 7,81% hasta 2032 en el mercado de tratamiento de mielosupresión inducida por radiación.
- Por canal de distribución, las farmacias hospitalarias representaron una participación del 60,33% en 2026, mientras que se pronostica que las farmacias en línea crecerán a un CAGR del 8,16% hasta 2032.
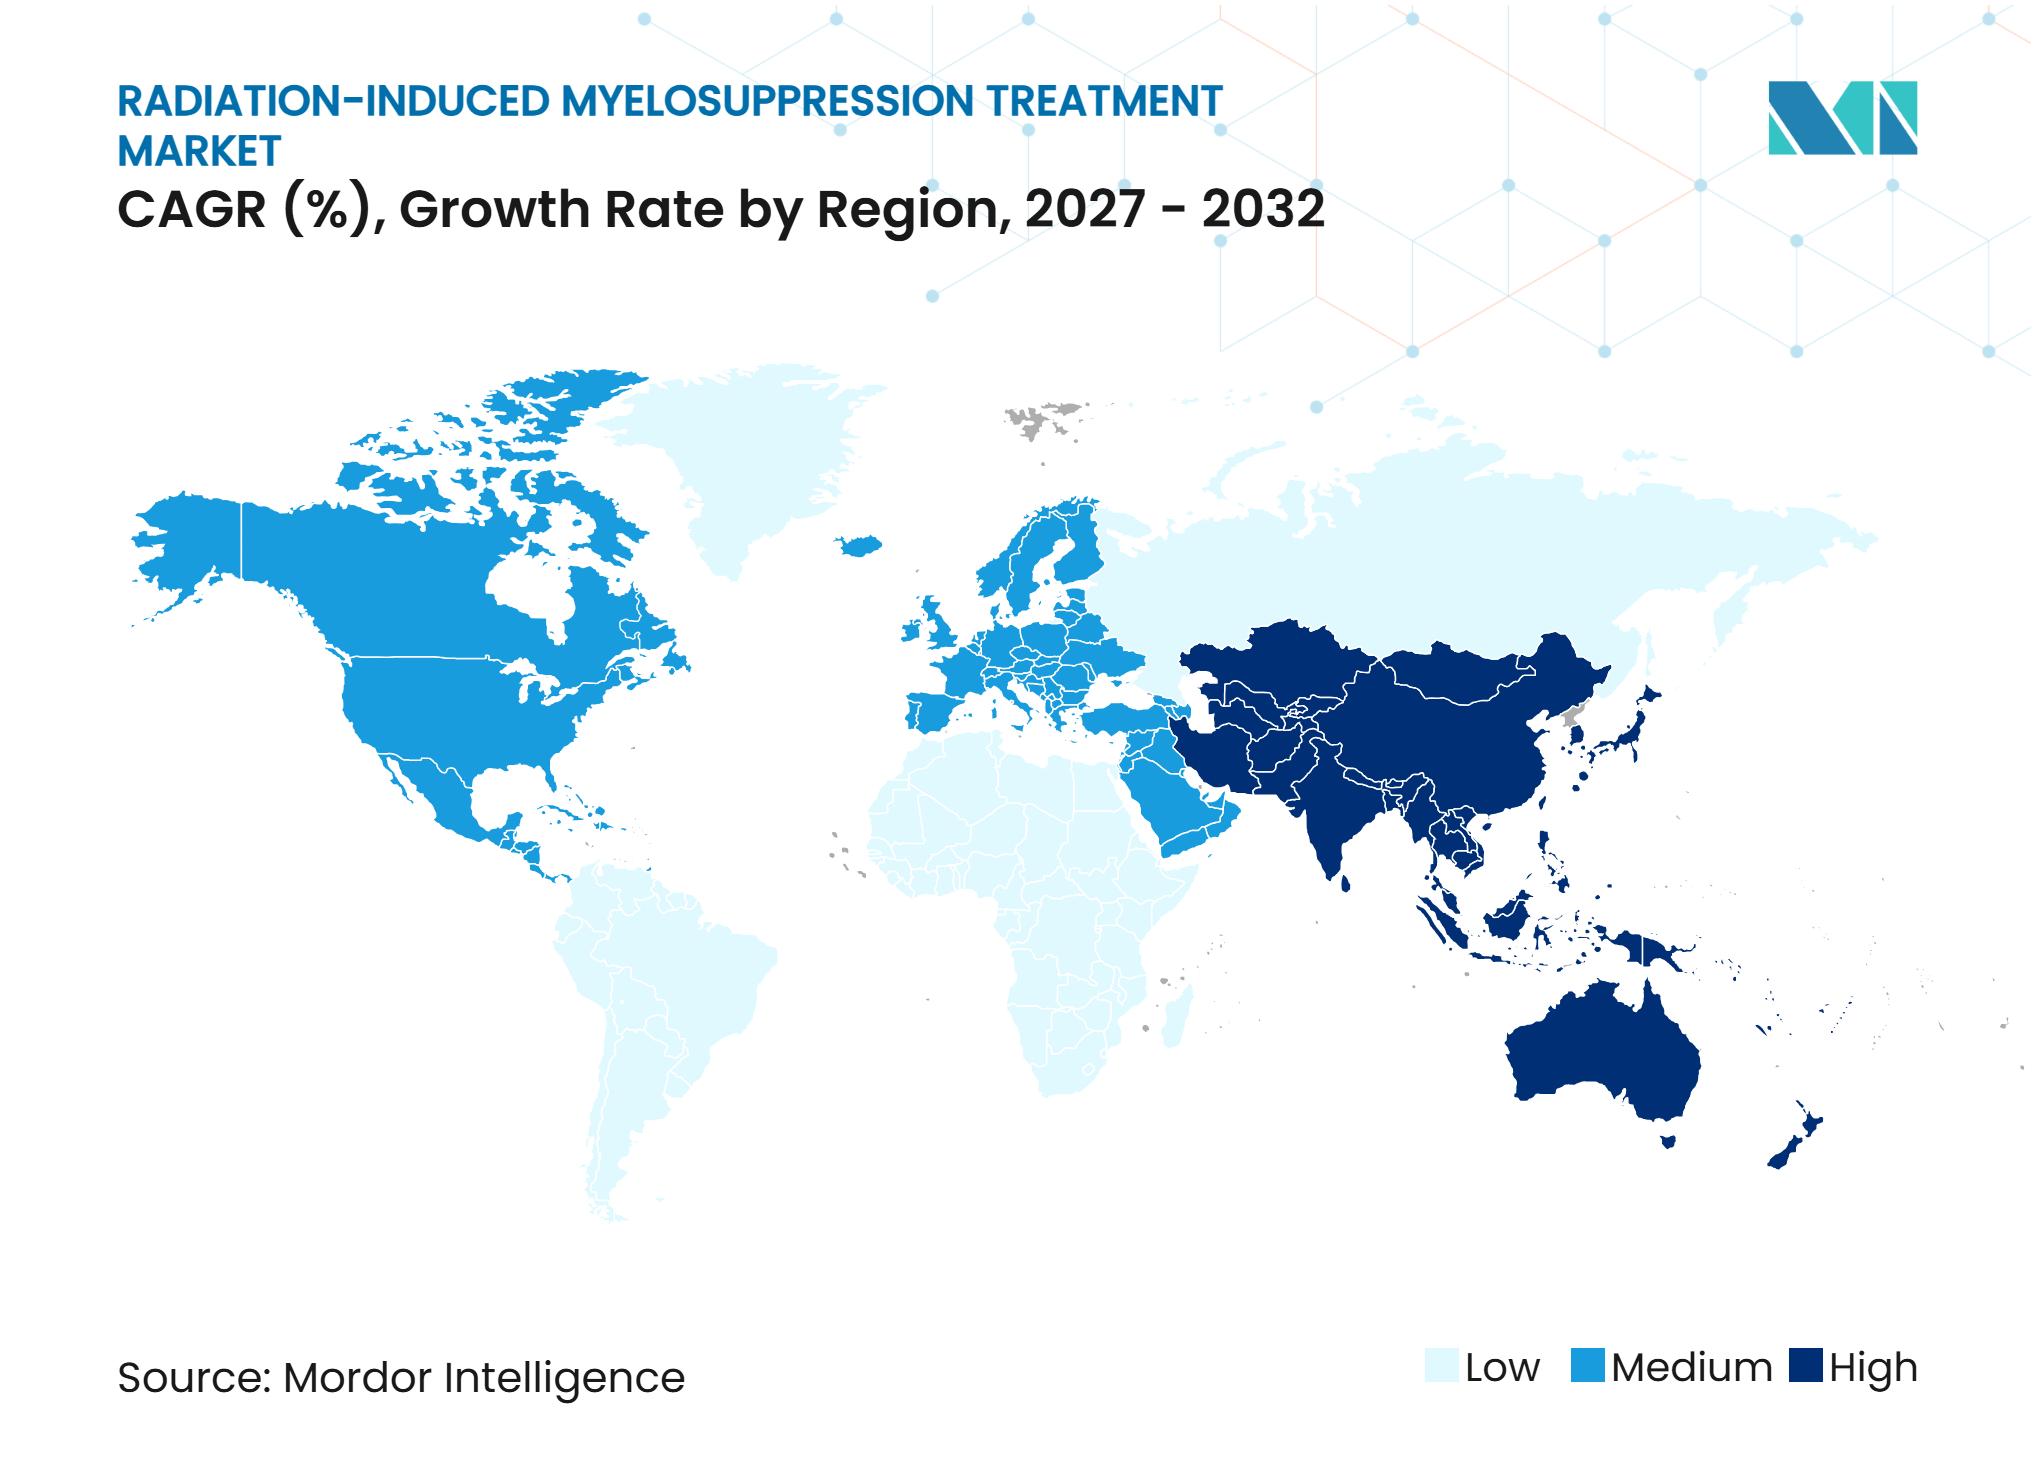
- Por geografía, América del Norte representó una participación del 38,54% en 2026, mientras que se pronostica que Asia-Pacífico crecerá a un CAGR del 8,58% hasta 2032 en el mercado de tratamiento de mielosupresión inducida por radiación.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento en la Utilización de la Radioterapia Oncológica y la Intensidad del Tratamiento | +2.1% | Global, con mayores ganancias en Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Almacenamiento Gubernamental y Preparación ante Emergencias Radiológicas | +1.4% | América del Norte y UE, con extensión a MEA y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Expansión de la Infraestructura de Atención de Soporte en Oncología y Hematología | +1.2% | Núcleo de Asia-Pacífico, América del Norte, Europa | Mediano plazo (2-4 años) |
| Demanda de Recuperación Multilinaje Más Allá del Soporte de Neutrófilos | +0.8% | Global | Mediano plazo (2-4 años) |
| Administración de Acción Prolongada y Habilitada por Dispositivos para Respuesta en Entornos con Recursos Limitados | +0.6% | América del Norte y UE, con Asia-Pacífico y MEA emergentes | Largo plazo (≥ 4 años) |
| Mejora de los Protocolos de Biodosimetría y Triaje por Radiación | +0.4% | América del Norte, UE, Corea del Sur, Japón | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento en la Utilización de la Radioterapia Oncológica y la Intensidad del Tratamiento
El acceso a la radioterapia se está expandiendo, lo que incrementa el número de pacientes que pueden necesitar manejo de la mielosupresión relacionada con el tratamiento. El Organismo Internacional de Energía Atómica apoyó a Mongolia en la preparación de una propuesta de inversión de 61 millones de EUR en 2025 para expandir y descentralizar los servicios oncológicos. El organismo informó que el 40% de los pacientes recién diagnosticados allí recibieron radioterapia, aunque entre el 50% y el 60% la requerían, lo que muestra la brecha de acceso restante.[1] IHH Healthcare invirtió en TibaRay en enero de 2026 para acceder a la tecnología de radioterapia FLASH para su red de hospitales asiáticos. Los métodos de tratamiento de mayor precisión, incluida la radioterapia corporal estereotáctica y la radioterapia FLASH, no eliminan la exposición a la radiación del tejido hematopoyético. El mercado de tratamiento de mielosupresión inducida por radiación sigue, por tanto, vinculado al creciente uso de servicios de radiación avanzados, especialmente a medida que la capacidad de terapia con haz de partículas y protones se expande en Asia-Pacífico.
Almacenamiento Gubernamental y Preparación ante Emergencias Radiológicas
La adquisición gubernamental de contramedidas contra la radiación sigue prioridades de preparación en lugar de los patrones normales de compra oncológica. BARDA invirtió 1,04 mil millones de USD en contramedidas médicas químicas, biológicas, radiológicas y nucleares durante el año fiscal 2025.[2] El presupuesto plurianual de ASPR publicado en julio de 2026 asignó 37,1 mil millones de USD a BARDA para los años fiscales 2025 a 2029.[3] La Comisión Europea autorizó IMREPLYS, un producto de sargramostim de Partner Therapeutics, para el tratamiento del síndrome de radiación aguda hematopoyética en septiembre de 2025. Esa autorización permite la adquisición para almacenamiento en los mercados de la UE y el EEE cubiertos por la aprobación. ASPR espera que hasta 11 productos adicionales de contramedidas médicas pasen al Almacén Nacional Estratégico para el año fiscal 2029, lo que respalda una vía de adquisición más amplia para los productos que cumplen los requisitos gubernamentales.
Expansión de la Infraestructura de Atención de Soporte en Oncología y Hematología
Un mayor número de centros oncológicos que utilizan métodos de radiación avanzados está ampliando la base clínica para la atención de soporte. El OIEA amplió su red de Centros Ancla de Rayos de Esperanza a 12 centros en 4 regiones en agosto de 2025, más del doble de la red inicial de 5 centros. Esta infraestructura apoya los servicios oncológicos en lugares que históricamente han tenido capacidad limitada de radioterapia. A medida que los servicios se trasladan a sistemas de salud con menos recursos, los compradores pueden preferir terapias de menor costo, almacenables y más fáciles de distribuir. Ese cambio favorece más directamente a los G-CSF biosimilares y a los candidatos orales que a los biológicos de primera generación de alto precio. Para los proveedores en el mercado de tratamiento de mielosupresión inducida por radiación, el cambio aumenta la importancia de la amplitud de la cartera y las estrategias de acceso por encima del precio premium del dispositivo por sí solo.
Demanda de Recuperación Multilinaje Más Allá del Soporte de Neutrófilos
La atención está evolucionando desde un enfoque estrecho en la recuperación de neutrófilos hacia el soporte en las líneas de neutrófilos, plaquetas y glóbulos rojos. En el estudio RECITE de Fase III de Amgen, el romiplostim previno modificaciones de la dosis de quimioterapia en el 84% de los pacientes en comparación con el 36% de los pacientes que recibieron placebo, en 165 participantes de 14 países. El estudio también reportó un nadir plaquetario más alto de 87×10⁹/L en comparación con 58×10⁹/L y un tiempo más corto hasta la primera respuesta plaquetaria de 1,1 semanas en comparación con 2,1 semanas. El sargramostim actúa sobre los progenitores mielomocíticos, megacariocíticos y eritroides, lo que puede ser relevante cuando las necesidades de recuperación se extienden a varias líneas celulares.[4] El mercado de tratamiento de mielosupresión inducida por radiación está, en consecuencia, ampliando el papel clínico de los enfoques combinados y los agentes con perfiles de recuperación más amplios. Los centros oncológicos académicos y los protocolos de emergencia son entornos cada vez más relevantes para este cambio, ya que gestionan casos complejos y evalúan productos más allá del soporte exclusivo de neutrófilos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo y Erosión de Precios por Biosimilares | -1.5% | América del Norte y UE | Corto plazo (≤ 2 años) |
| Volumen Limitado de Pacientes Rutinarios y Demanda de Emergencia Irregular | -1.0% | Global | Largo plazo (≥ 4 años) |
| Evidencia bajo la Norma Animal y Requisitos de Aprobación Regionalmente Variables | -0.6% | Global, con impacto primario en mercados fuera de EE. UU. | Mediano plazo (2-4 años) |
| Precisión de Dosis Pediátrica y Limitaciones en el Uso de Dispositivos | -0.3% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo y Erosión de Precios por Biosimilares
La competencia de biosimilares está reduciendo los precios de venta en la categoría de G-CSF sin un aumento equivalente en el volumen. En los Estados Unidos, el entorno comercial del pegfilgrastim se ha vuelto cada vez más sensible al precio a medida que varios biosimilares compiten por la inclusión en los formularios. Esta presión afecta tanto a los originadores como a los proveedores de biosimilares, ya que la elección del tratamiento suele estar impulsada por el reembolso, la contratación y las decisiones de compra hospitalaria. La base de ingresos resultante depende más de la adopción en nuevas indicaciones y geografías que de precios más altos. Para el mercado de tratamiento de mielosupresión inducida por radiación, esto hace que una cartera regulatoria amplia sea más valiosa que un perfil premium basado únicamente en el reconocimiento de marca. También limita la previsibilidad de los ingresos para los proveedores cuyas carteras están concentradas en factores de crecimiento inyectables maduros.
Evidencia bajo la Norma Animal y Requisitos de Aprobación Regionalmente Variables
La Norma Animal de la FDA puede restringir el desarrollo de productos para el síndrome de radiación aguda hematopoyética porque los candidatos deben demostrar eficacia en modelos animales apropiados. Una revisión de 2025 informó que el eltrombopag no puede validarse por esta vía porque su mecanismo de unión es específico para humanos y chimpancés. Un estudio de 2026 en minipigs de Myelo001 no reportó diferencias estadísticamente significativas relacionadas con el tratamiento en supervivencia, expresión génica o progresión clínica entre animales tratados y no tratados. Estos hallazgos muestran por qué los candidatos orales y de moléculas pequeñas pueden enfrentar un camino difícil incluso cuando su justificación clínica es sólida. Los requisitos regulatorios también difieren fuera de los Estados Unidos, y la EMA utiliza sus propios marcos para los productos de emergencia radiológica. Esta variación aumenta los costos de desarrollo y es particularmente difícil para las empresas de biotecnología más pequeñas que buscan aprobaciones en varias regiones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Indicación:
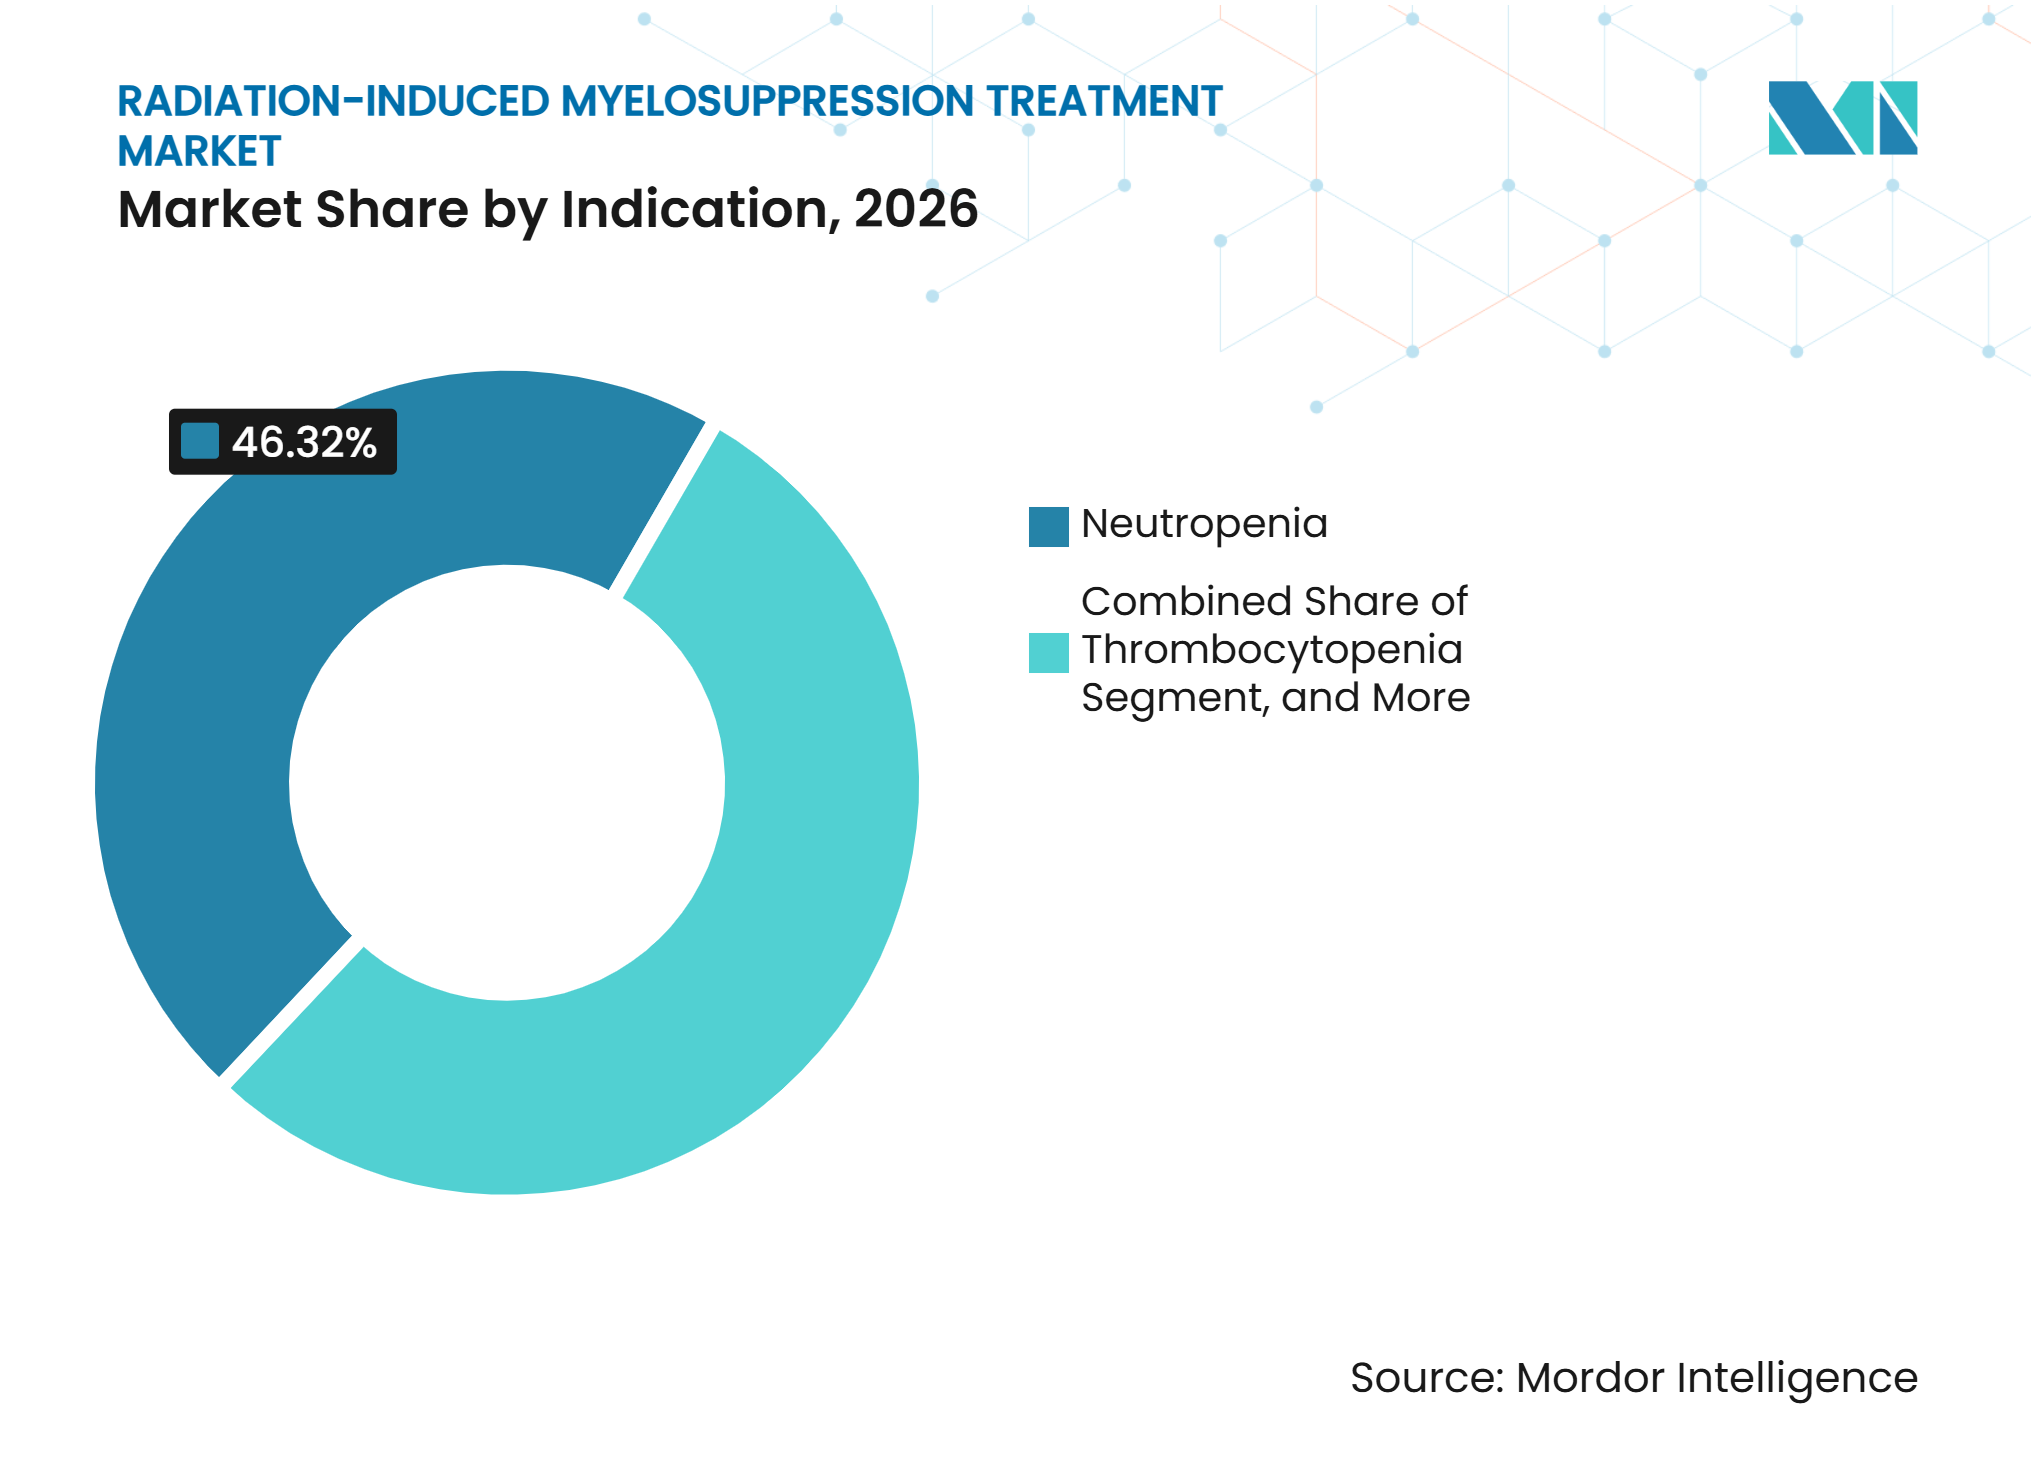
La Neutropenia Ancla los Ingresos, la Trombocitopenia Acelera Más RápidoLa neutropenia representó el 46,32% de los ingresos en 2026, convirtiéndola en la indicación más grande dentro del mercado de tratamiento de mielosupresión inducida por radiación. Su posición refleja su alta incidencia en entornos de radioterapia clínica y síndrome de radiación aguda hematopoyética. El tratamiento con G-CSF sigue integrado en las prácticas de atención profiláctica para pacientes en riesgo de depleción de neutrófilos. El recurso de Gestión Médica de Emergencias por Radiación del HHS enumeró 13 productos de citocinas mieloides con aprobación para la exposición aguda a radiación mielosupresora a mayo de 2026. Este amplio grupo ofrece a las farmacias hospitalarias varias opciones de productos y refuerza el papel establecido de los factores de crecimiento en la preparación para emergencias. La anemia generalmente se maneja con agentes estimulantes de la eritropoyesis y suplementos de hierro, pero la cinética de respuesta más lenta limita el uso de agentes estimulantes de la eritropoyesis en la atención de emergencia inmediata. La pancitopenia crea una necesidad más compleja porque los pacientes pueden requerir soporte para neutrófilos, plaquetas y glóbulos rojos al mismo tiempo. El sargramostim es relevante en este contexto debido a su actividad multilinaje.
Se pronostica que la trombocitopenia registrará un CAGR del 6,89% hasta 2032, la tasa más rápida entre las indicaciones en el mercado de tratamiento de mielosupresión inducida por radiación. Su crecimiento depende de mayor evidencia para el romiplostim y otros agonistas del receptor de trombopoyetina en entornos de terapia oncológica y relacionados con la radiación. Un estudio de Fase II de romiplostim N01 en pacientes con leucemia con trombocitopenia inducida por tratamiento oncológico inscribió a 97 pacientes tras comenzar en febrero de 2025. Los hallazgos preliminares mostraron que el 46,9% de los pacientes inscritos alcanzaron recuentos plaquetarios superiores a 50×10⁹/L en 2 semanas. La evidencia es importante porque la trombocitopenia inducida por radiación no es lo mismo que la trombocitopenia inmune, el uso aprobado principal para los agonistas del receptor de trombopoyetina. Los resultados de los estudios de trombocitopenia inmune no pueden aplicarse simplemente a la enfermedad relacionada con la radiación. Los fabricantes que financian estudios en poblaciones específicas de radiación y terapia oncológica pueden estar mejor posicionados a medida que se desarrolla la evidencia clínica. La necesidad de esta evidencia también limita la rapidez con que la indicación puede incorporarse a los protocolos de tratamiento estándar.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Clase de Fármaco:
Los Factores de Crecimiento Dominan, los Agentes Trombopoyéticos Marcan el Ritmo de CrecimientoLos factores de crecimiento representaron el 42,75% de los ingresos en 2026 y siguen siendo la clase de fármaco más grande en la industria de tratamiento de mielosupresión inducida por radiación. Su papel líder proviene del uso profiláctico rutinario en la atención oncológica y el lugar establecido de las citocinas mieloides en la respuesta a emergencias. La clase incluye productos de acción corta y de acción prolongada que son familiares para los centros oncológicos y los programas de almacenamiento. A medida que se amplían las opciones de biosimilares, los menores costos de adquisición pueden extender el acceso en sistemas de salud que de otro modo tendrían un uso limitado de biológicos de soporte. La clase también se beneficia de una base de distribución bien desarrollada en farmacias hospitalarias, centros de infusión y sistemas de suministro gubernamentales. Sin embargo, su posición en el mercado no impide la presión sobre los márgenes porque los productos con mecanismos similares a menudo compiten a través de precios y contratos. La disponibilidad de varios productos aprobados por la FDA para el síndrome de radiación aguda hematopoyética mantiene la importancia de la clase, al tiempo que aumenta la elección entre proveedores.
Se pronostica que los agentes trombopoyéticos crecerán a un CAGR del 7,27% hasta 2032, convirtiéndolos en la clase de fármaco de más rápido crecimiento en el mercado de tratamiento de mielosupresión inducida por radiación. Su crecimiento está respaldado por la necesidad clínica de prevenir o acortar la depleción plaquetaria, que puede provocar retrasos en el tratamiento y transfusiones. En el estudio RECITE de Fase III, el romiplostim produjo un nadir plaquetario de 87×10⁹/L en comparación con 58×10⁹/L para el placebo y redujo el tiempo hasta la primera respuesta plaquetaria de 2,1 semanas a 1,1 semanas. Los agentes estimulantes de la eritropoyesis tratan la anemia inducida por radiación, pero generalmente requieren semanas antes de una mejora significativa de la hemoglobina. Los suplementos de hierro tienen un papel complementario cuando la deficiencia de hierro complica la anemia durante los ciclos prolongados de radioterapia. La otra categoría incluye moléculas pequeñas orales, terapias celulares como PLX-R18 e inhibidores de CDK4/6 en etapas preclínicas o clínicas tempranas. Las nuevas clases de fármacos aún requieren evidencia que cumpla con la Norma Animal de la FDA para la entrada en el síndrome de radiación aguda hematopoyética, lo que determina el momento y el alcance de la entrada competitiva.
Por Vía de Administración:
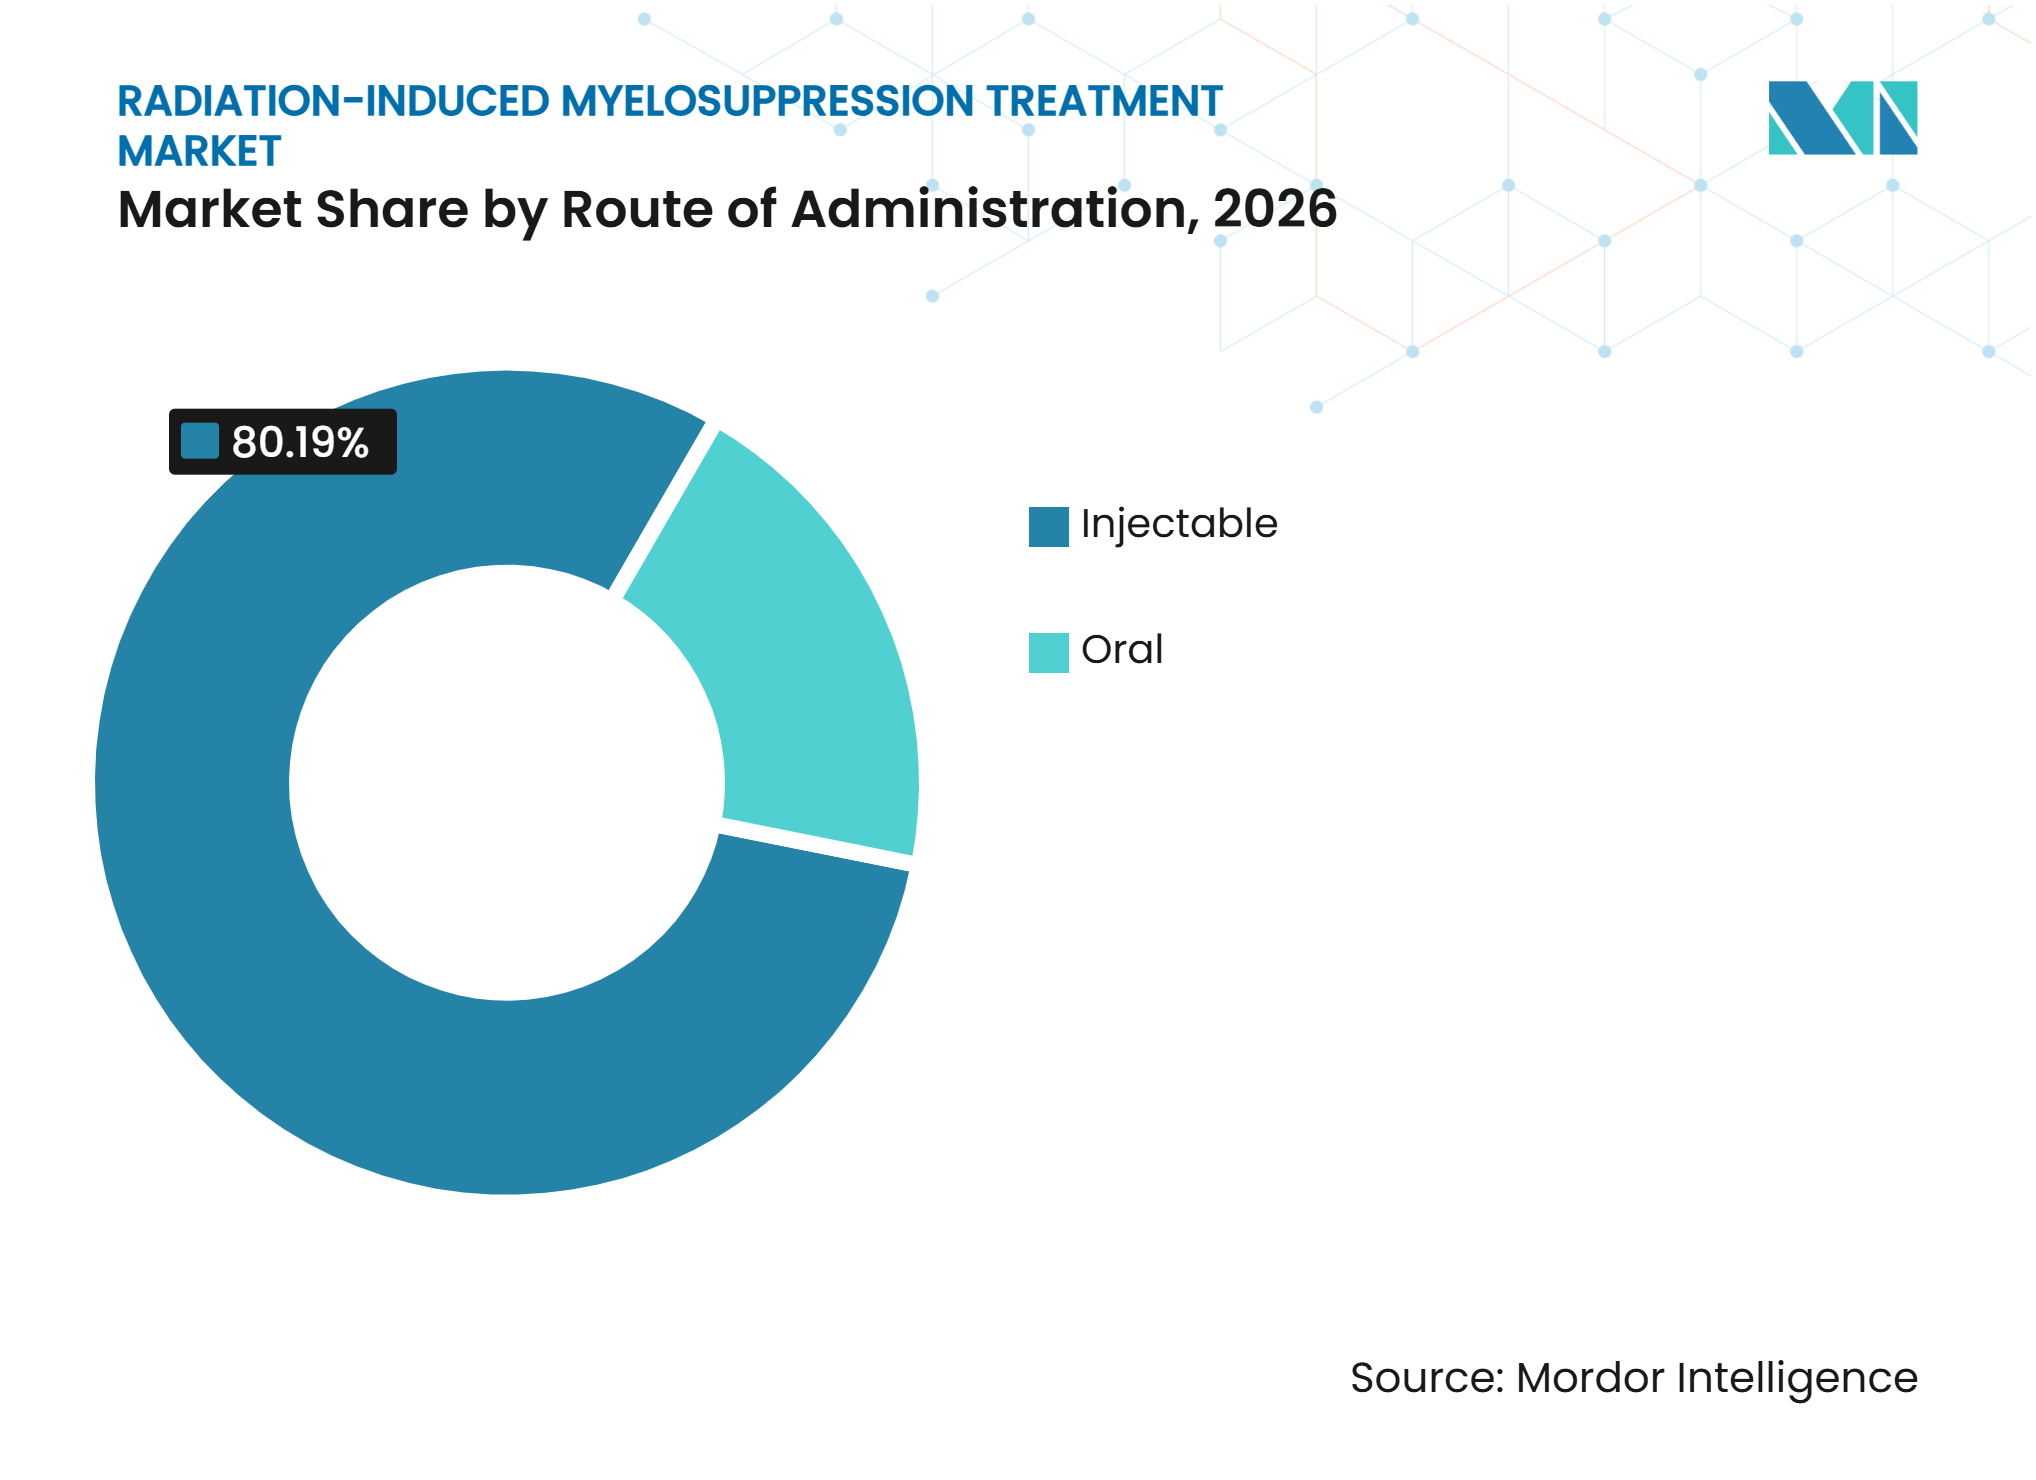
Las Formulaciones Inyectables Lideran con Precisión, las Orales Ganan Impulso EstratégicoLas formulaciones inyectables representaron el 80,19% de los ingresos en 2026 porque todos los productos aprobados por la FDA para el síndrome de radiación aguda hematopoyética utilizan administración subcutánea. Las directrices del HHS recomiendan administrar citocinas mieloides lo antes posible tras la confirmación de la exposición a la radiación, lo que favorece a los productos inyectables establecidos. Estos productos son familiares para los clínicos oncológicos y pueden integrarse en los flujos de trabajo hospitalarios y de infusión existentes. También son la base práctica de los programas de almacenamiento actuales, donde la fiabilidad y las instrucciones claras de administración son esenciales. Los dispositivos de administración pueden añadir valor comercial cuando permiten la dosificación sin una visita clínica adicional. La vía sigue siendo dominante en el mercado de tratamiento de mielosupresión inducida por radiación, incluso cuando la competencia de precios reduce el valor del principio activo por sí solo. También tiene una limitación crítica en un escenario de víctimas masivas porque la administración requiere personal capacitado, disponibilidad del producto y un entorno de atención organizado.
Se pronostica que las formulaciones orales crecerán a un CAGR del 7,81% hasta 2032, ya que los planificadores buscan productos que puedan desplegarse en condiciones de campo. Los candidatos orales son atractivos para escenarios donde la capacidad de inyección y la infraestructura clínica son limitadas. Un estudio murino de 2025 encontró que el ácido imidazolil etanamida pentandioico, también conocido como Myelo001, mejoró la recuperación de células madre hematopoyéticas y progenitoras tras irradiación corporal total subletal. La estabilidad a temperatura ambiente y la biodisponibilidad oral podrían respaldar el almacenamiento y la distribución si la evidencia posterior respalda la aprobación. Sin embargo, los candidatos orales aún enfrentan el desafío de la Norma Animal, incluida la necesidad de un modelo animal adecuado y sensible. Su potencial no elimina el papel de los inyectables en los protocolos oncológicos o de emergencia. En cambio, los productos orales podrían ofrecer al mercado de tratamiento de mielosupresión inducida por radiación una vía adicional para entornos donde se requiere una administración rápida y descentralizada.

Por Canal de Distribución:
Las Farmacias Hospitalarias Anclan el Volumen, los Canales en Línea AceleranLas farmacias hospitalarias representaron el 60,33% de los ingresos en 2026, lo que refleja la intensidad clínica de los pacientes oncológicos que reciben quimioterapia y radioterapia concurrentes. El canal es central para el reembolso de compra y facturación, donde los proveedores adquieren y administran muchos biológicos de soporte. Los entornos hospitalarios y de infusión también gestionan las necesidades de monitoreo asociadas con la atención oncológica compleja. En un incidente radiológico, las contramedidas adquiridas por el gobierno se distribuyen a través de canales organizados del sistema de salud en lugar de a través de patrones de compra ordinarios del consumidor. Las farmacias minoristas apoyan a los pacientes ambulatorios que se autoadministran productos de acción prolongada en jeringas precargadas entre ciclos de tratamiento. La farmacia especializada y la logística gubernamental también forman parte de la estructura de canales más amplia. La concentración de la atención en los hospitales significa que el mercado de tratamiento de mielosupresión inducida por radiación sigue dependiendo de las compras institucionales y las decisiones del formulario clínico.
Se pronostica que las farmacias en línea crecerán a un CAGR del 8,16% hasta 2032, a medida que la atención oncológica ambulatoria se orienta hacia la administración domiciliaria cuando es clínicamente apropiado. Los dispositivos corporales y los autoinyectores pueden respaldar el tratamiento después de la quimioterapia sin requerir una visita de retorno separada. Este canal es relevante para la atención de soporte clínico rutinario, especialmente para los productos G-CSF de acción prolongada. Su papel es diferente en la respuesta al síndrome de radiación aguda hematopoyética, donde la distribución por farmacia en línea no tiene una función de emergencia primaria. La demanda de emergencia depende en cambio de la liberación de reservas, la coordinación de salud pública y la distribución hospitalaria. El diferente papel del canal significa que su desempeño puede divergir de la demanda de contramedidas de emergencia. Los proveedores en el mercado de tratamiento de mielosupresión inducida por radiación necesitan mantener enfoques comerciales separados para la oncología ambulatoria y la preparación del sector público.
Análisis Geográfico
América del Norte
América del Norte representó el 38,54% de los ingresos en 2026, la posición regional más grande en el mercado de tratamiento de mielosupresión inducida por radiación. La región se beneficia del Almacén Nacional Estratégico de los Estados Unidos, el amplio uso de atención de soporte oncológico y las vías de reembolso maduras para biosimilares. El almacén incluye Neupogen, Neulasta, Leukine y Nplate a través de acuerdos de inventario gestionado por el proveedor que rotan los productos hacia los canales comerciales antes de su vencimiento. La inversión de BARDA de 1,04 mil millones de USD en contramedidas médicas QBRN en el año fiscal 2025 respalda la demanda gubernamental continua de productos elegibles. El presupuesto plurianual de PHEMCE también proporcionó 37,1 mil millones de USD a BARDA para los años fiscales 2025 a 2029. La FDA es la influencia regulatoria central para las aprobaciones del síndrome de radiación aguda hematopoyética, mientras que su Norma Animal afecta directamente a los candidatos que no pueden probarse en estudios convencionales de eficacia humana. Canadá está avanzando en la preparación para emergencias nucleares, y México tiene un modelo de distribución farmacéutica más comercial. La concentración de productos aprobados brinda acceso inmediato, pero también hace que la competencia de precios de biosimilares sea más visible que en otras regiones.
Asia-Pacífico
Se pronostica que Asia-Pacífico crecerá a un CAGR del 8,58% hasta 2032, a medida que la infraestructura oncológica y la capacidad de radiación se expanden en los principales sistemas de salud. El Hospital Oncológico Guangzhou Concord inició operaciones de terapia de protones a plena escala a finales de 2024 y trató a su paciente número 1.000 con protones en julio de 2026. Los pacientes chinos nacionales representaron el 85% de ese total, lo que indica el creciente uso local de servicios de radiación avanzados. IHH Healthcare amplió su colaboración con Leo Cancer Care en septiembre de 2025 para aceleradores lineales de radioterapia en posición vertical y soluciones compactas de protones en su red regional. La gran población de la región y el aumento de la capacidad de tratamiento proporcionan una base más amplia para el manejo de la citopenia. El KIRAMS de Corea del Sur continúa trabajando en la evaluación biológica automatizada de dosis, lo que puede acortar los tiempos de triaje tras un incidente de radiación. Japón y Australia tienen mercados de atención de soporte establecidos y sistemas de reembolso de biosimilares. India y el Sudeste Asiático están añadiendo capacidad oncológica hospitalaria y contribuyendo al aumento regional del volumen de pacientes.
Europa, Oriente Medio y África, y América del Sur
Europa es la segunda región en ingresos, con Alemania, el Reino Unido y Francia formando sus mercados principales. La autorización de la Comisión Europea en septiembre de 2025 de IMREPLYS fue la primera aprobación para un tratamiento del síndrome de radiación aguda hematopoyética en Europa y proporciona una base para la adquisición en los países cubiertos por la autorización. La influencia regulatoria de la EMA difiere de la vía de la FDA, lo que hace que la planificación de evidencia regional sea importante para los desarrolladores. En Oriente Medio y África, los países del CCG están invirtiendo en capacidad de tratamiento oncológico, mientras que Sudáfrica sigue siendo un centro comercial importante en el África subsahariana. La red de 12 centros Ancla de Rayos de Esperanza del OIEA incluye sitios en ubicaciones africanas y de Asia-Pacífico, expandiendo la infraestructura necesaria para el acceso a la radioterapia. Brasil lidera la demanda sudamericana, mientras que Argentina es un centro de tratamiento secundario. Una revisión sistemática de 2025 encontró que las recomendaciones de almacenamiento para emergencias radiológicas y nucleares son menos maduras fuera de los Estados Unidos. Esta brecha limita la demanda actual en algunos países, pero deja espacio para futuras políticas de preparación y adquisiciones organizadas.
Panorama Competitivo
Concentración del Mercado
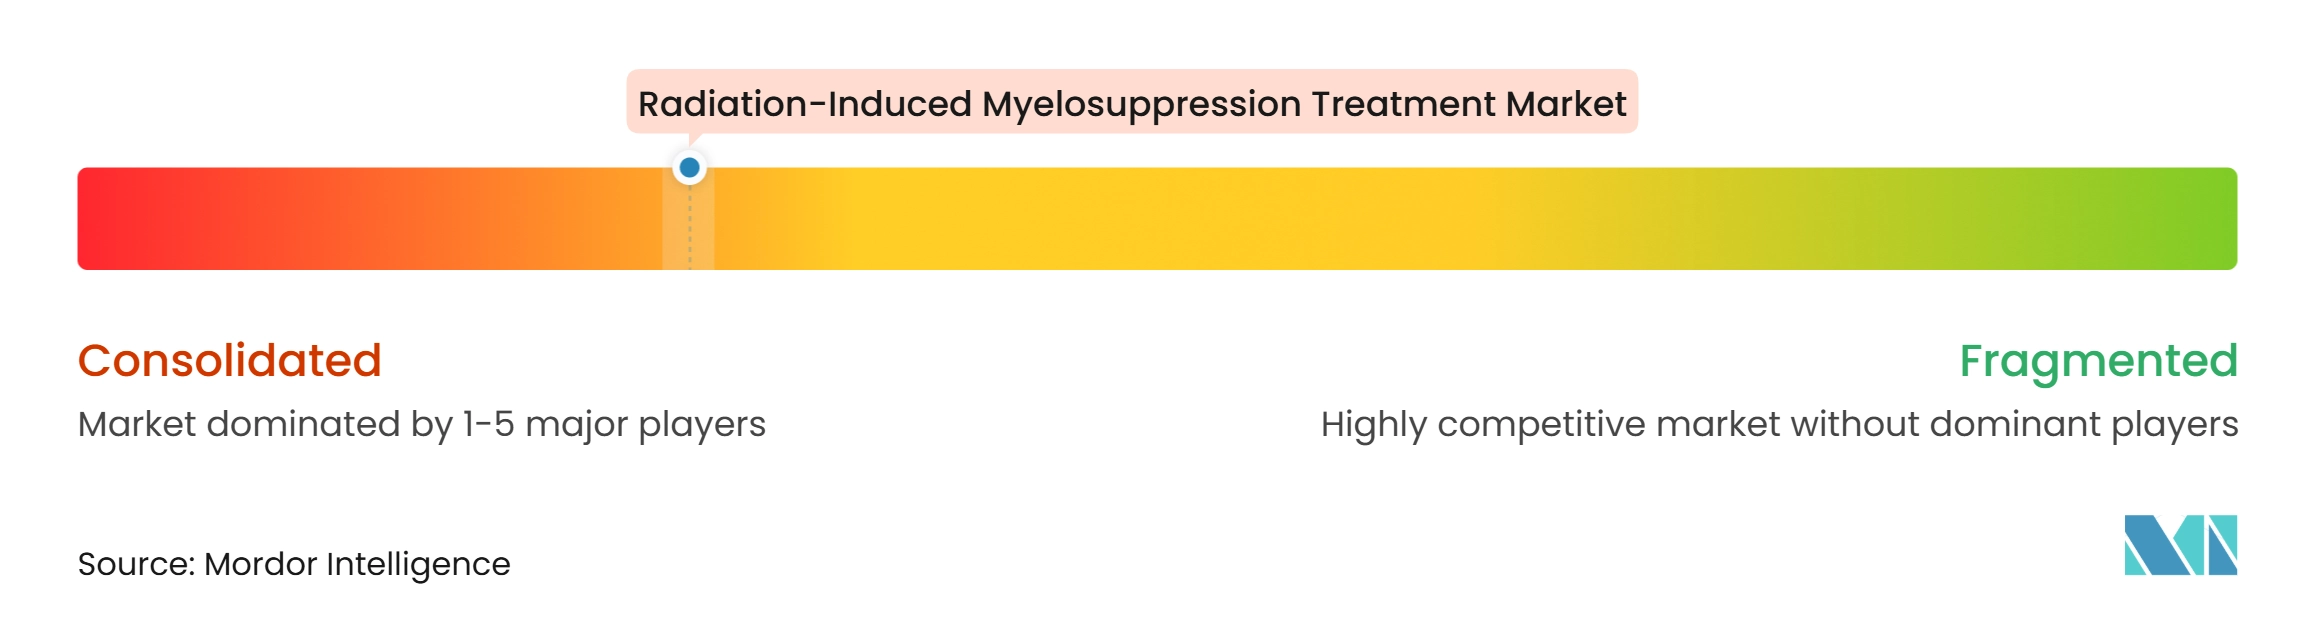
El mercado de tratamiento de mielosupresión inducida por radiación tiene 2 grupos competitivos distintos. Uno incluye proveedores de G-CSF biosimilares que compiten en una categoría saturada con precios en descenso. El otro incluye proveedores especializados de contramedidas de emergencia que dependen más del mecanismo del producto, la formulación y las relaciones de adquisición pública. El HHS enumeró 13 productos de citocinas mieloides aprobados para el síndrome de radiación aguda hematopoyética en 5 grupos de fabricantes a mayo de 2026. Este grupo incluye a Amgen, Accord BioPharma, Fresenius Kabi, Kashiv y Lupin, y Sandoz. El gran número de productos de citocinas comparables aumenta la importancia de la contratación, la disponibilidad del producto y las características del dispositivo. También mantiene el entorno competitivo fragmentado en lugar de controlado por un único proveedor.
Accord BioPharma completó la adquisición de la franquicia UDENYCA de Coherus BioSciences en abril de 2025 por hasta 558,4 millones de USD. La transacción le dio a Accord 2 biosimilares de pegfilgrastim distintos en los Estados Unidos. Esa cartera más amplia puede fortalecer las discusiones de contratación y formulario donde los compradores prefieren menos proveedores. El inyector corporal de UDENYCA sigue siendo una característica del producto que lo diferencia de los formatos estándar precargados. El espacio competitivo tiene margen para opciones adicionales de inyectores corporales biosimilares, pero los proveedores deben equilibrar la inversión en dispositivos frente a la continua presión de precios. El resultado es un mercado donde el formato de administración puede importar tanto como el principio activo para el uso oncológico ambulatorio.
Los desarrolladores especializados utilizan estrategias diferentes a las de los grandes proveedores de biosimilares. La terapia celular PLX-R18 de Pluri tiene estatus de investigación de la FDA para el síndrome de radiación aguda hematopoyética, y Pluri formó una colaboración con Hemafund en marzo de 2025 para respaldar una infraestructura de 12.000 dosis en Ucrania. Myelo Therapeutics está avanzando con Myelo001 con trabajo farmacocinético en primates no humanos hacia una posible presentación bajo la Norma Animal. La biodosimetría automatizada puede mejorar la conexión entre la evaluación de la exposición y la selección del tratamiento. Un estudio de 2026 validó un flujo de trabajo automatizado de análisis de cromosomas dicéntricos que produjo estimaciones de dosis precisas en 12 de 13 muestras de prueba. Es más probable que tales herramientas fortalezcan la posición de distribución de los productos aprobados ya integrados en los protocolos de respuesta que reemplazar los productos terapéuticos. La ventaja competitiva en este nivel descansa, por tanto, en la preparación regulatoria, el suministro desplegable y la integración con los sistemas gubernamentales de emergencia.
Líderes de la Industria de Tratamiento de Mielosupresión Inducida por Radiación
-
Accord BioPharma Inc.
-
Amgen Inc.
-
Fresenius Kabi AG
-
Lupin Limited
-
Sandoz AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tratamiento de Mielosupresión Inducida por Radiación Empresas cubiertas en este informe
- Accord BioPharma Inc.
- Amgen
- Coherus Biosciences
- Fresenius
- G1 Therapeutics Inc.
- Johnson & Johnson
- Kashiv BioSciences
- Lupin
- Novartis
- Partner Therapeutics, Inc.
- Pluri Inc.
- Sandoz Group
- Spectrum Pharmaceuticals
- Swedish Orphan Biovitrum
- Tanvex BioPharma, Inc.
- Teva Pharmaceutical Industries
Desarrollos recientes de la industria en Mercado de Tratamiento de Mielosupresión Inducida por Radiación
- Mayo de 2026: La FDA aprobó ENNUMO (pegfilgrastim-pccg) para Accord BioPharma con la indicación del síndrome de radiación aguda hematopoyética, convirtiendo a Accord en la única empresa estadounidense que posee dos biosimilares de pegfilgrastim distintos y añadiendo al octavo competidor al panorama del pegfilgrastim en los Estados Unidos. La aprobación intensifica la presión de precios en los canales de farmacia hospitalaria y amplía el acceso al G-CSF para los programas oncológicos con recursos limitados.
- Enero de 2026: Filkri (filgrastim-laha) de Accord BioPharma recibió la aprobación de la FDA con la indicación del síndrome de radiación aguda hematopoyética, convirtiéndose en el duodécimo producto de citocinas mieloides aprobado para la exposición a la radiación en los Estados Unidos y completando la cartera de G-CSF de Accord en formulaciones de acción corta y de acción prolongada.
- Enero de 2026: IHH Healthcare anunció una inversión en TibaRay para acceder a la tecnología de radioterapia FLASH para su despliegue en su red de hospitales asiáticos, expandiendo directamente la población de pacientes en riesgo de citopenias inducidas por radiación que requieren atención de soporte.
Alcance del Informe Global del Mercado de Tratamiento de Mielosupresión Inducida por Radiación
Según el alcance del informe, el tratamiento de mielosupresión inducida por radiación se refiere al manejo médico de la supresión de la médula ósea causada por la radioterapia, que reduce la producción de células sanguíneas, incluidos los glóbulos blancos, los glóbulos rojos y las plaquetas. El tratamiento tiene como objetivo prevenir o manejar complicaciones como la neutropenia, la anemia y la trombocitopenia mediante el uso de factores de crecimiento, terapias de atención de soporte, transfusiones de sangre y otros tratamientos de recuperación hematopoyética. Estas intervenciones ayudan a mantener la continuidad del tratamiento, reducir los riesgos de infección y mejorar los resultados de los pacientes durante la terapia oncológica.
El mercado de tratamiento de mielosupresión inducida por radiación está segmentado por indicación, clase de fármaco, vía de administración, canal de distribución y geografía. Por indicación, el mercado está segmentado en neutropenia, anemia, trombocitopenia y pancitopenia. Por clase de fármaco, el mercado está segmentado en factores de crecimiento, agentes estimulantes de la eritropoyesis, agentes trombopoyéticos, suplementos de hierro y otros. Por vía de administración, el mercado está segmentado en inyectable y oral. Por canal de distribución, el mercado está segmentado en farmacias hospitalarias, farmacias minoristas, farmacias en línea y otros. El segmento geográfico se divide además en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece el tamaño del mercado y los pronósticos en valor (USD) para los segmentos anteriores.
Resumen de la segmentación
| Neutropenia |
| Anemia |
| Trombocitopenia |
| Pancitopenia |
| Factores de Crecimiento |
| Agentes Estimulantes de la Eritropoyesis |
| Agentes Trombopoyéticos |
| Suplementos de Hierro |
| Otros |
| Inyectable |
| Oral |
| Farmacias Hospitalarias |
| Farmacias Minoristas |
| Farmacias en Línea |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Indicación | Neutropenia | |
| Anemia | ||
| Trombocitopenia | ||
| Pancitopenia | ||
| Por Clase de Fármaco | Factores de Crecimiento | |
| Agentes Estimulantes de la Eritropoyesis | ||
| Agentes Trombopoyéticos | ||
| Suplementos de Hierro | ||
| Otros | ||
| Por Vía de Administración | Inyectable | |
| Oral | ||
| Por Canal de Distribución | Farmacias Hospitalarias | |
| Farmacias Minoristas | ||
| Farmacias en Línea | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de tratamiento de mielosupresión inducida por radiación?
El mercado de tratamiento de mielosupresión inducida por radiación tiene un valor de 1,89 mil millones de USD en 2026 y se proyecta que alcance los 2,75 mil millones de USD para 2032 a un CAGR del 6,43%.
¿Qué indicación de tratamiento ocupa la posición de ingresos más grande?
La neutropenia lidera con el 46,32% de los ingresos en 2026, respaldada por el uso establecido de G-CSF en oncología y atención de emergencias por radiación.
¿Qué clase de fármaco se espera que crezca más rápido hasta 2032?
Se espera que los agentes trombopoyéticos crezcan a un CAGR del 7,27% hasta 2032, a medida que se expande la evidencia clínica para la recuperación plaquetaria.
¿Por qué las formulaciones inyectables siguen siendo la principal vía de administración?
Las formulaciones inyectables representan el 80,19% de los ingresos de 2026 porque los productos aprobados por la FDA para el síndrome de radiación aguda hematopoyética utilizan administración subcutánea y pueden administrarse rápidamente tras la confirmación de la exposición.
¿Qué región tiene la mayor participación y cuál región está creciendo más rápido?
América del Norte tiene el 38,54% de los ingresos en 2026, mientras que se espera que Asia-Pacífico registre el crecimiento más rápido con un CAGR del 8,58% hasta 2032.
¿Cómo afectan las reservas gubernamentales a la demanda de estos tratamientos?
Los programas de preparación gubernamental crean demanda de compra separada de los ciclos oncológicos normales, con BARDA invirtiendo 1,04 mil millones de USD en contramedidas QBRN en el año fiscal 2025.