
Taille et Part du Marché du Traitement de la Myélosuppression Induite par les Radiations
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.02 Milliards de dollars |
| Taille du Marché (2032) | 2.75 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.43 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Traitement de la Myélosuppression Induite par les Radiations par Mordor Intelligence
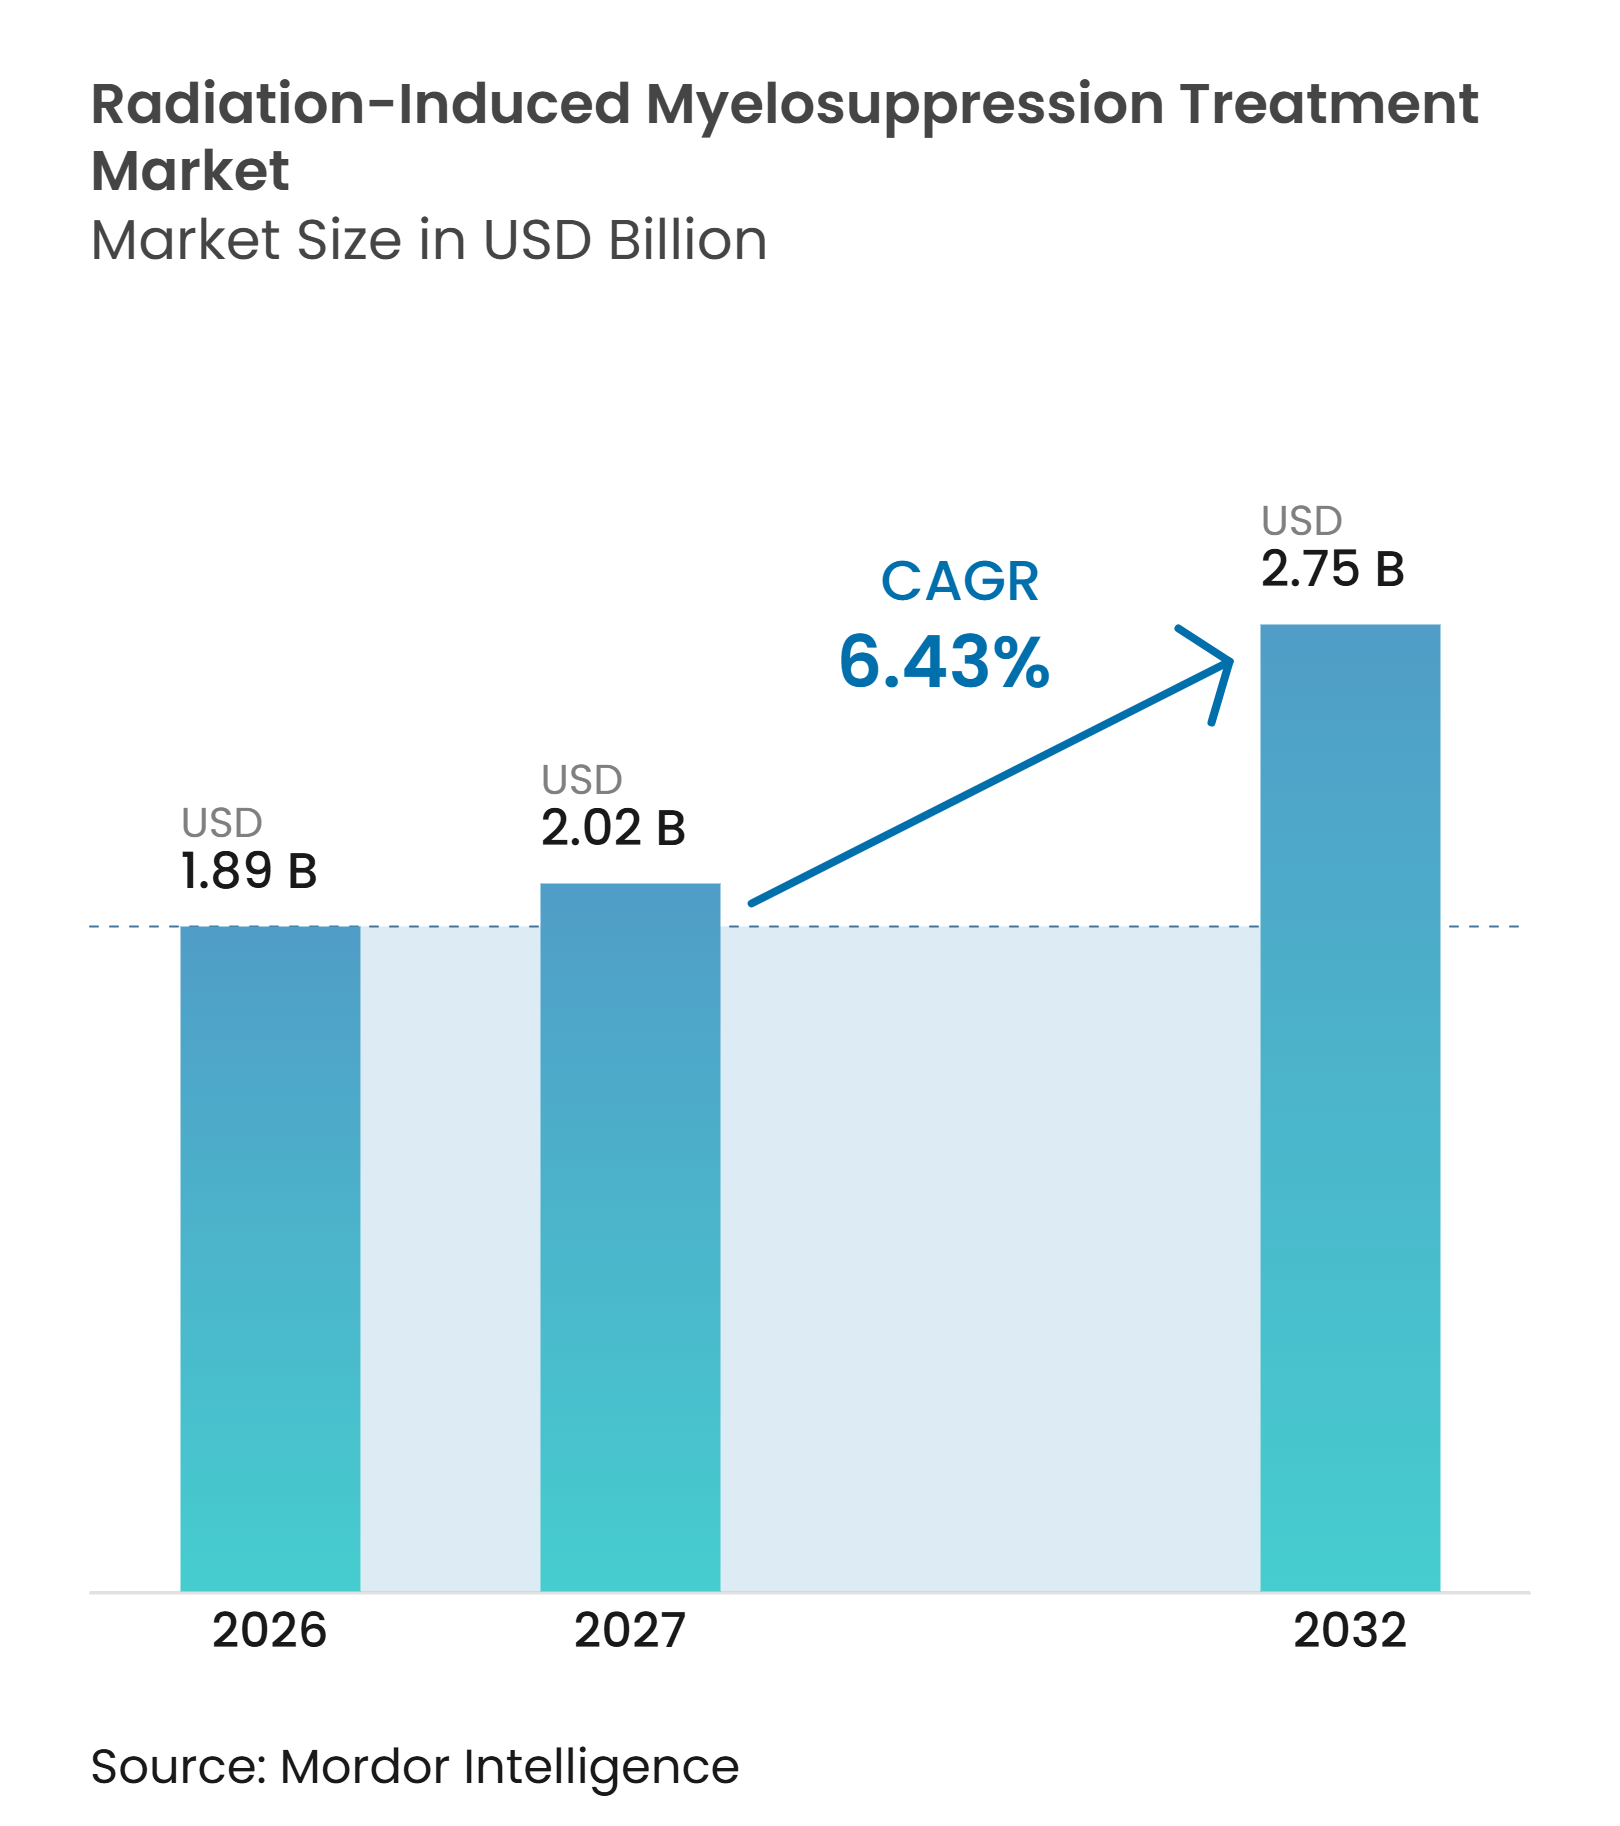
Le marché du traitement de la myélosuppression induite par les radiations est estimé à 1,89 milliard USD en 2026 et devrait atteindre 2,75 milliards USD d'ici 2032, avec un CAGR de 6,43% pendant la période de prévision (2027-2032). Le marché du traitement de la myélosuppression induite par les radiations couvre les thérapies pour la neutropénie, l'anémie, la thrombocytopénie et la pancytopénie causées par les rayonnements ionisants dans les contextes de radiothérapie de routine et d'urgence radiologique. L'élargissement de l'accès à la radiothérapie dans les pays à revenu faible et intermédiaire augmente la population traitée, tandis que les investissements publics dans la préparation créent une demande en dehors des cycles d'achat oncologiques conventionnels. Les facteurs de croissance biosimilaires améliorent l'accès au traitement, mais réduisent également l'avantage tarifaire détenu par les produits originaux. Les protocoles de traitement évoluent également au-delà de la récupération des neutrophiles vers une récupération sur plusieurs lignées de cellules sanguines, ce qui intègre les thérapies thrombopoïétiques et multilignées dans la réflexion clinique. Ces conditions font que le marché du traitement de la myélosuppression induite par les radiations est façonné à la fois par les soins oncologiques récurrents et par les décisions irrégulières de stockage gouvernemental.
Points Clés du Rapport
- Par indication, la neutropénie représentait 46,32% de la part du marché du traitement de la myélosuppression induite par les radiations en 2026, tandis que la thrombocytopénie devrait croître à un CAGR de 6,89% jusqu'en 2032 sur le marché du traitement de la myélosuppression induite par les radiations.
- Par classe médicamenteuse, les facteurs de croissance représentaient 42,75% de la part du marché du traitement de la myélosuppression induite par les radiations en 2026, tandis que les agents thrombopoïétiques devraient croître à un CAGR de 7,27% jusqu'en 2032.
- Par voie d'administration, les formulations injectables représentaient une part de 80,19% en 2026, tandis que les formulations orales devraient croître à un CAGR de 7,81% jusqu'en 2032 sur le marché du traitement de la myélosuppression induite par les radiations.
- Par canal de distribution, les pharmacies hospitalières représentaient une part de 60,33% en 2026, tandis que les pharmacies en ligne devraient croître à un CAGR de 8,16% jusqu'en 2032.
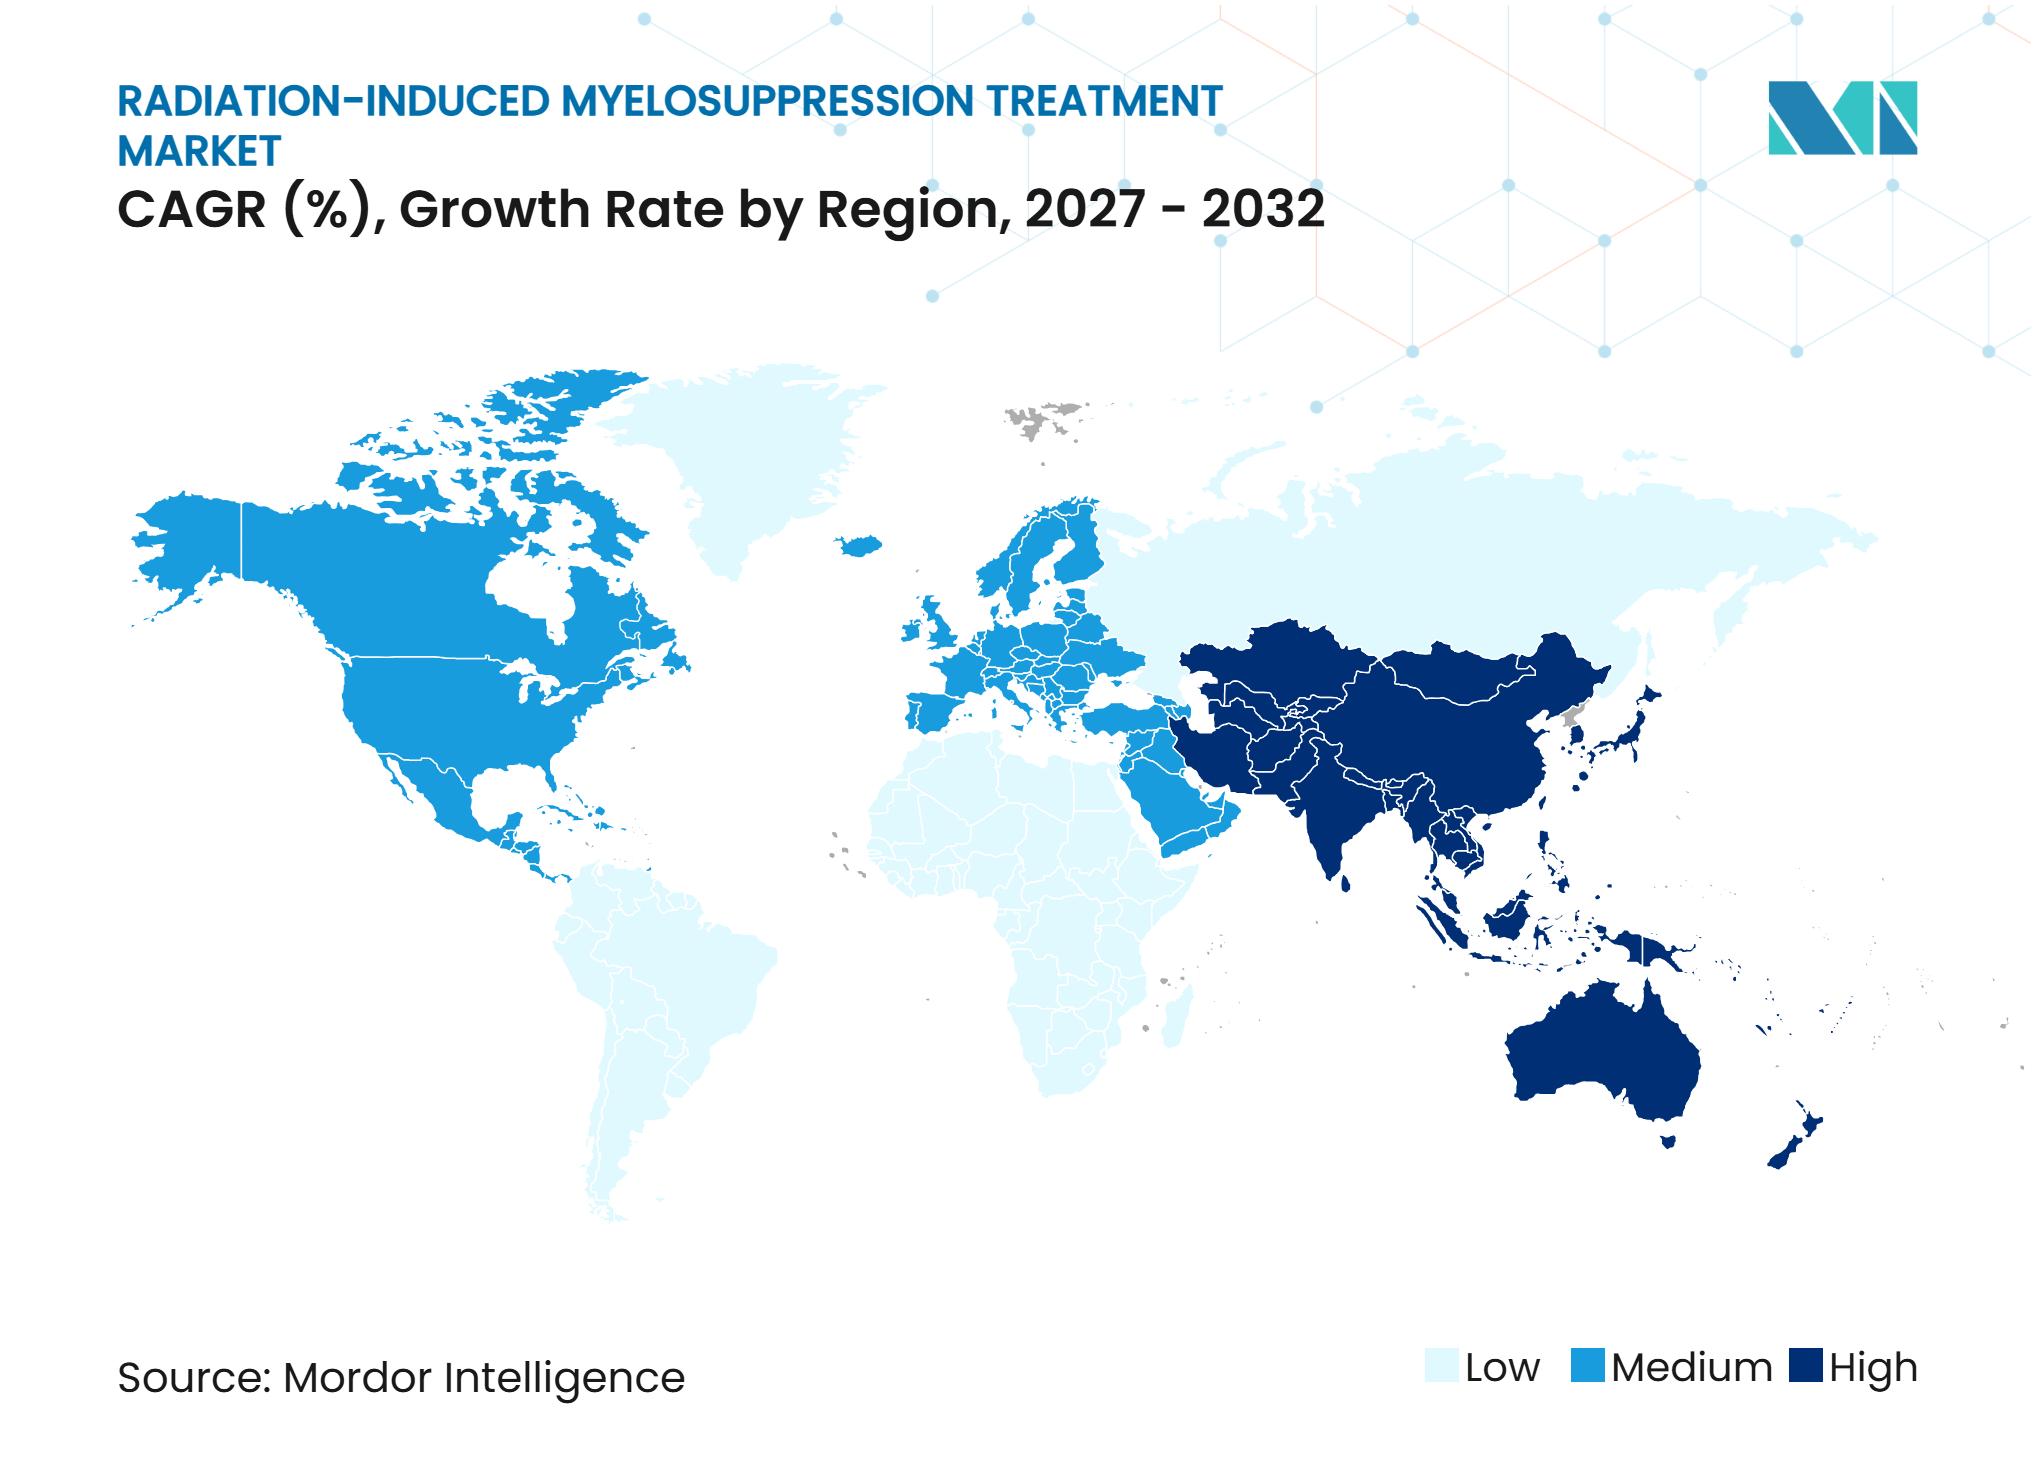
- Par géographie, l'Amérique du Nord représentait une part de 38,54% en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,58% jusqu'en 2032 sur le marché du traitement de la myélosuppression induite par les radiations.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions du CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Augmentation de l'Utilisation de la Radiothérapie contre le Cancer et de l'Intensité du Traitement | +2.1% | Mondial, avec les gains les plus importants en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Stockage Gouvernemental et Préparation aux Urgences Radiologiques | +1.4% | Amérique du Nord et UE, avec des retombées vers le MEA et l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Expansion de l'Infrastructure de Soins de Support en Oncologie et Hématologie | +1.2% | Asie-Pacifique au cœur, Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Demande de Récupération Multilignée au-delà du Soutien aux Neutrophiles | +0.8% | Mondial | Moyen terme (2-4 ans) |
| Administration à Action Prolongée et Assistée par Dispositif pour une Réponse en Ressources Limitées | +0.6% | Amérique du Nord et UE, avec l'Asie-Pacifique et le MEA en émergence | Long terme (≥ 4 ans) |
| Amélioration de la Biodosimétrie et des Protocoles de Triage Radiologique | +0.4% | Amérique du Nord, UE, Corée du Sud, Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation de l'Utilisation de la Radiothérapie contre le Cancer et de l'Intensité du Traitement
L'accès à la radiothérapie s'élargit, ce qui augmente le nombre de patients pouvant nécessiter une prise en charge de la myélosuppression liée au traitement. L'Agence Internationale de l'Énergie Atomique a aidé la Mongolie à préparer une proposition d'investissement de 61 millions EUR en 2025 pour développer et décentraliser les services de cancérologie. L'agence a rapporté que 40% des patients nouvellement diagnostiqués y recevaient une radiothérapie, alors que 50% à 60% en avaient besoin, ce qui montre le déficit d'accès restant.[1] IHH Healthcare a investi dans TibaRay en janvier 2026 pour accéder à la technologie de radiothérapie FLASH pour son réseau hospitalier asiatique. Les méthodes de traitement de haute précision, notamment la radiothérapie stéréotaxique corporelle et la radiothérapie FLASH, n'éliminent pas l'exposition aux rayonnements des tissus hématopoïétiques. Le marché du traitement de la myélosuppression induite par les radiations reste donc lié à l'utilisation croissante de services de radiothérapie avancés, notamment à mesure que la capacité en thérapie par faisceau de particules et en protonthérapie se développe en Asie-Pacifique.
Stockage Gouvernemental et Préparation aux Urgences Radiologiques
Les achats gouvernementaux de contre-mesures radiologiques suivent des priorités de préparation plutôt que des schémas d'achat oncologiques normaux. La BARDA a investi 1,04 milliard USD dans des contre-mesures médicales chimiques, biologiques, radiologiques et nucléaires au cours de l'exercice fiscal 2025.[2] Le budget pluriannuel de l'ASPR publié en juillet 2026 a alloué 37,1 milliards USD à la BARDA pour les exercices fiscaux 2025 à 2029.[3] La Commission Européenne a autorisé IMREPLYS, un produit sargramostim de Partner Therapeutics, pour le traitement du syndrome d'irradiation aiguë hématopoïétique en septembre 2025. Cette autorisation permet l'achat pour stockage sur les marchés de l'UE et de l'EEE couverts par l'approbation. L'ASPR prévoit que jusqu'à 11 produits supplémentaires de contre-mesures médicales seront intégrés au Stockpile National Stratégique d'ici l'exercice fiscal 2029, soutenant une voie d'approvisionnement plus large pour les produits répondant aux exigences gouvernementales.
Expansion de l'Infrastructure de Soins de Support en Oncologie et Hématologie
Un plus grand nombre de centres de cancérologie utilisant des méthodes de radiothérapie avancées élargit la base clinique pour les soins de support. L'AIEA a étendu son réseau de centres d'ancrage Rays of Hope à 12 centres dans 4 régions en août 2025, soit plus du double du réseau initial de 5 centres. Cette infrastructure soutient les services de cancérologie dans des zones qui ont historiquement eu une capacité de radiothérapie limitée. À mesure que les services s'étendent vers des systèmes de santé à ressources plus limitées, les acheteurs peuvent privilégier des thérapies moins coûteuses, stockables et plus faciles à distribuer. Ce changement favorise davantage les G-CSF biosimilaires et les candidats oraux que les produits biologiques de première génération à prix élevé. Pour les fournisseurs sur le marché du traitement de la myélosuppression induite par les radiations, ce changement accroît l'importance de l'étendue du portefeuille et des stratégies d'accès par rapport à la tarification premium des dispositifs seuls.
Demande de Récupération Multilignée au-delà du Soutien aux Neutrophiles
Les soins évoluent d'une focalisation étroite sur la récupération des neutrophiles vers un soutien couvrant les lignées de neutrophiles, de plaquettes et de globules rouges. Dans l'étude de Phase III RECITE d'Amgen, le romiplostim a prévenu les modifications de dose de chimiothérapie chez 84% des patients, contre 36% des patients recevant un placebo, sur 165 participants dans 14 pays. L'étude a également rapporté un nadir plaquettaire plus élevé de 87×10⁹/L contre 58×10⁹/L et un délai plus court jusqu'à la première réponse plaquettaire de 1,1 semaine contre 2,1 semaines. Le sargramostim agit sur les progéniteurs myélomonocytaires, mégacaryocytaires et érythroïdes, ce qui peut être pertinent lorsque les besoins de récupération s'étendent sur plusieurs lignées.[4] Le marché du traitement de la myélosuppression induite par les radiations élargit par conséquent le rôle clinique des approches combinées et des agents aux profils de récupération plus larges. Les centres d'oncologie académiques et les protocoles d'urgence constituent des contextes de plus en plus pertinents pour cette évolution, car ils gèrent des cas complexes et évaluent des produits au-delà du soutien aux neutrophiles uniquement.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions du CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût Élevé et Érosion des Prix par les Biosimilaires | -1.5% | Amérique du Nord et UE | Court terme (≤ 2 ans) |
| Volume Limité de Patients Réguliers et Demande d'Urgence Irrégulière | -1.0% | Mondial | Long terme (≥ 4 ans) |
| Preuves selon la Règle Animale et Exigences d'Approbation Variables selon les Régions | -0.6% | Mondial, avec un impact principal sur les marchés hors États-Unis | Moyen terme (2-4 ans) |
| Précision de la Dose Pédiatrique et Contraintes d'Utilisation des Dispositifs | -0.3% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût Élevé et Érosion des Prix par les Biosimilaires
La concurrence des biosimilaires réduit les prix de vente dans la catégorie des G-CSF sans augmentation correspondante des volumes. Aux États-Unis, le contexte commercial du pegfilgrastim est devenu de plus en plus sensible aux prix, plusieurs biosimilaires se disputant une place dans les formulaires. Cette pression affecte les fabricants de produits originaux et les fournisseurs de biosimilaires, car le choix du traitement est souvent déterminé par le remboursement, les contrats et les décisions d'achat hospitalier. La base de revenus qui en résulte dépend davantage de l'adoption dans de nouvelles indications et géographies que de prix plus élevés. Pour le marché du traitement de la myélosuppression induite par les radiations, cela rend un portefeuille réglementaire large plus précieux qu'un profil premium basé uniquement sur la notoriété de la marque. Cela limite également la prévisibilité des revenus pour les fournisseurs dont les portefeuilles sont concentrés dans des facteurs de croissance injectables matures.
Preuves selon la Règle Animale et Exigences d'Approbation Variables selon les Régions
La Règle Animale de la FDA peut restreindre le développement de produits pour le syndrome d'irradiation aiguë hématopoïétique, car les candidats doivent démontrer leur efficacité dans des modèles animaux appropriés. Une revue de 2025 a rapporté que l'eltrombopag ne peut pas être validé par cette voie car son mécanisme de liaison est spécifique aux humains et aux chimpanzés. Une étude sur miniporcs de 2026 portant sur Myelo001 n'a rapporté aucune différence statistiquement significative liée au traitement en termes de survie, d'expression génique ou de progression clinique entre les animaux traités et non traités. Ces résultats montrent pourquoi les candidats oraux et les petites molécules peuvent faire face à un parcours difficile même lorsque leur justification clinique est solide. Les exigences réglementaires diffèrent également en dehors des États-Unis, et l'EMA utilise ses propres cadres pour les produits d'urgence radiologique. Cette variation augmente les coûts de développement et est particulièrement difficile pour les petites entreprises de biotechnologie qui cherchent des approbations dans plusieurs régions.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Indication :
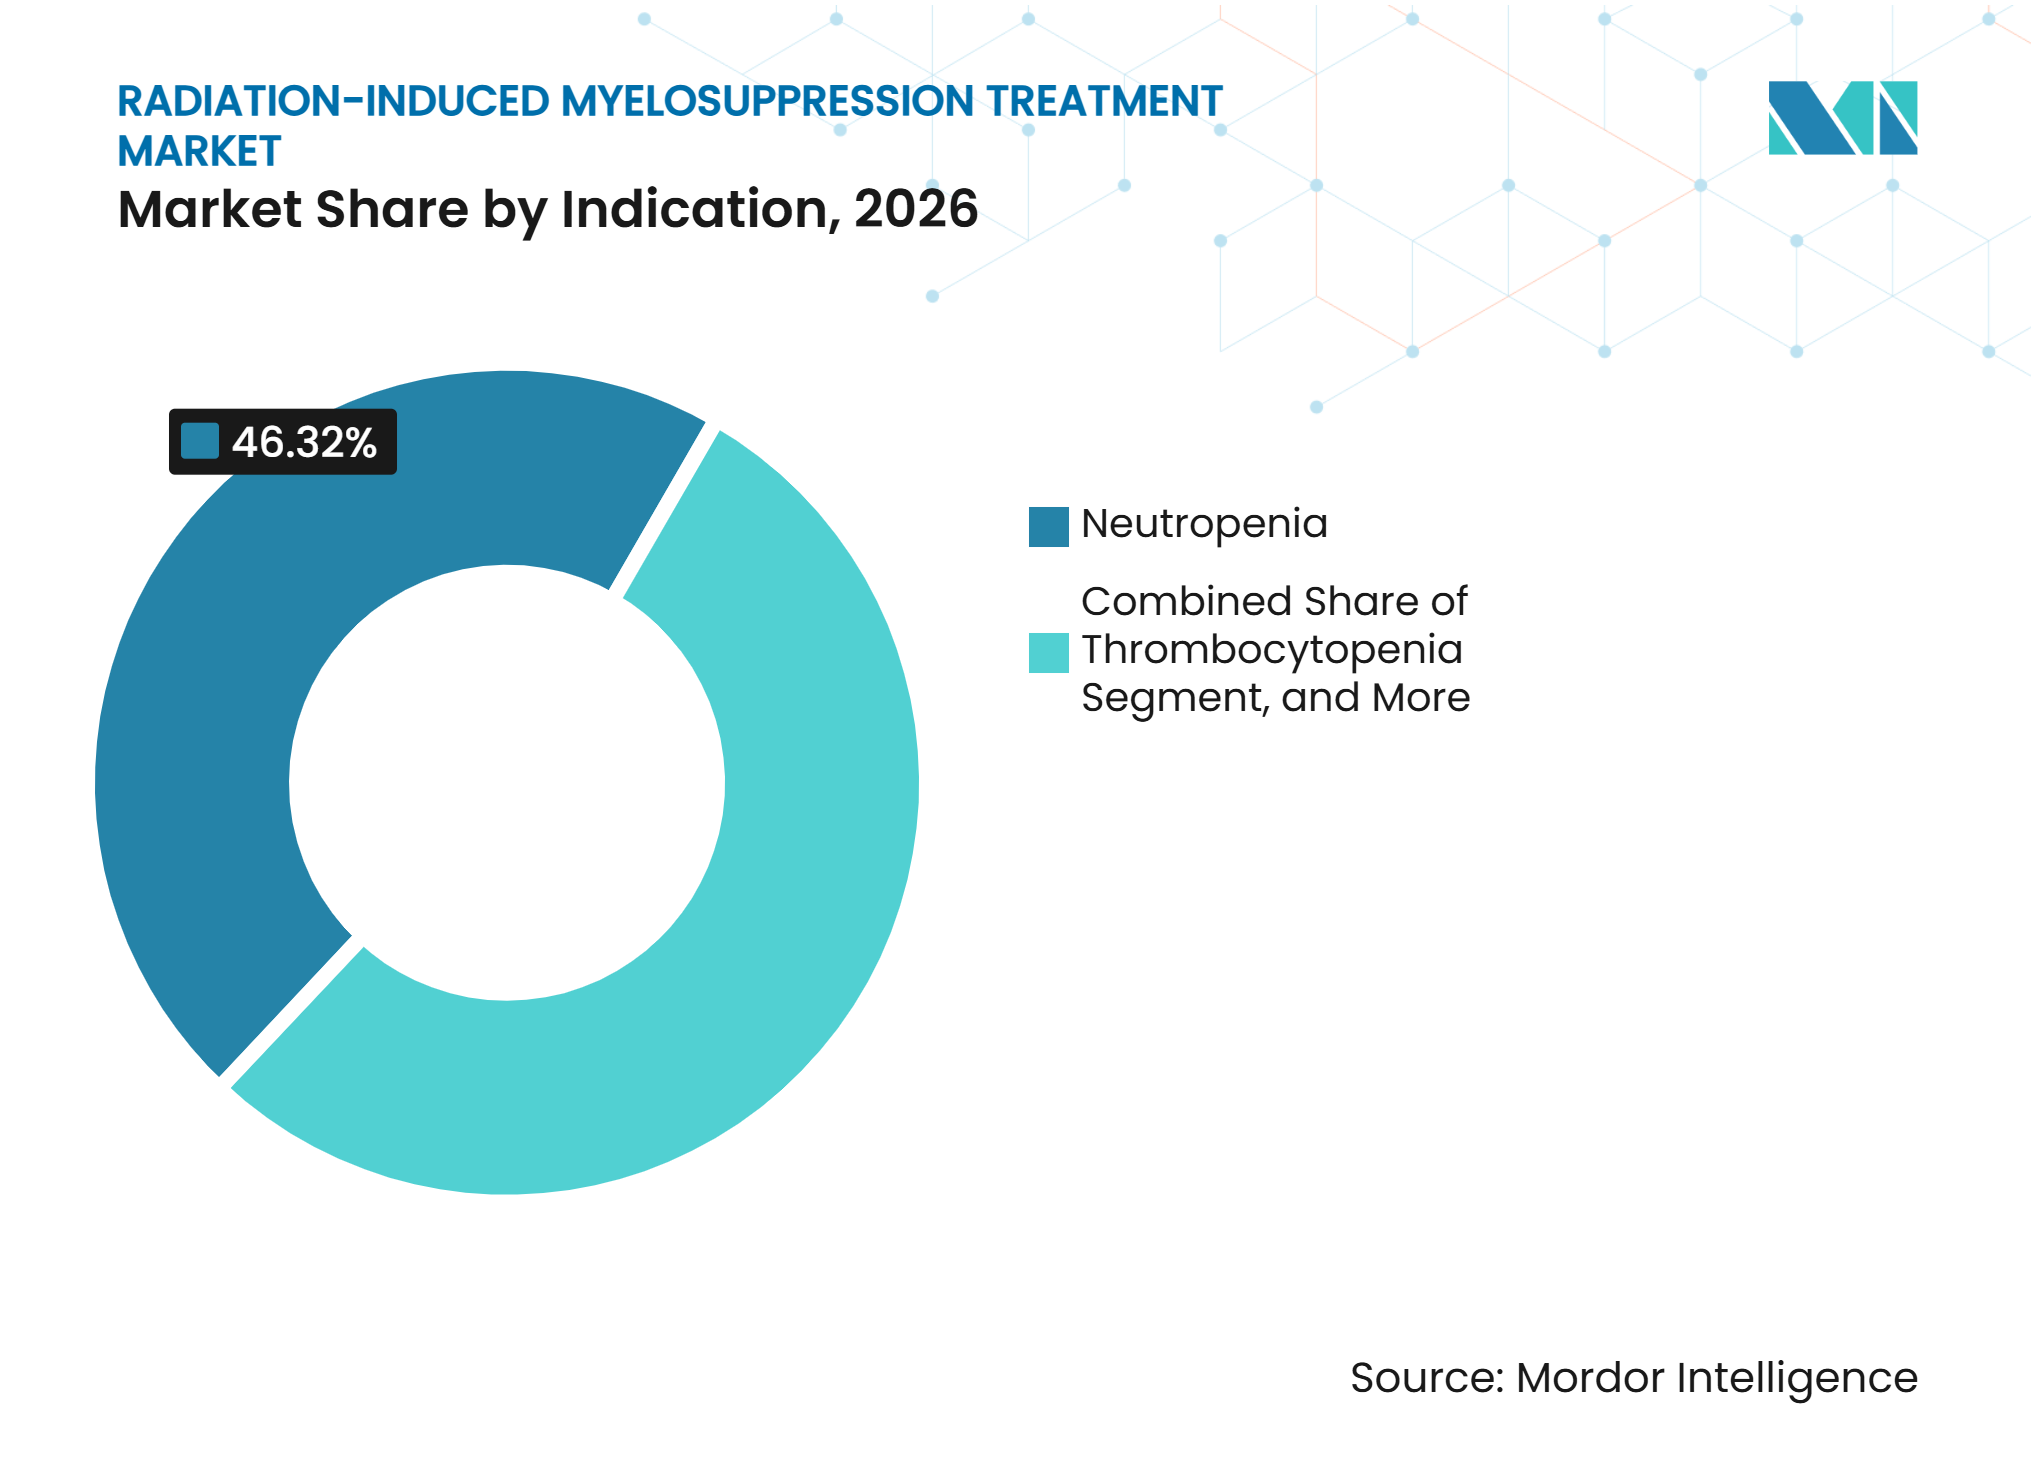
La Neutropénie Ancre les Revenus, la Thrombocytopénie Accélère le Plus RapidementLa neutropénie représentait 46,32% des revenus en 2026, ce qui en fait la plus grande indication au sein du marché du traitement de la myélosuppression induite par les radiations. Sa position reflète sa forte incidence dans les contextes de radiothérapie clinique et de syndrome d'irradiation aiguë hématopoïétique. Le traitement par G-CSF reste intégré dans les pratiques de soins prophylactiques pour les patients à risque de déplétion en neutrophiles. La ressource de Gestion Médicale des Urgences Radiologiques du HHS répertoriait 13 produits de cytokines myéloïdes approuvés pour une exposition aiguë aux rayonnements myélosuppresseurs en mai 2026. Ce large groupe offre aux pharmacies hospitalières plusieurs options de produits et renforce le rôle établi des facteurs de croissance dans la préparation aux urgences. L'anémie est généralement prise en charge avec des agents stimulant l'érythropoïèse et une supplémentation en fer, mais la cinétique de réponse plus lente limite l'utilisation des agents stimulant l'érythropoïèse dans les soins d'urgence immédiats. La pancytopénie crée un besoin plus complexe car les patients peuvent nécessiter un soutien pour les neutrophiles, les plaquettes et les globules rouges en même temps. Le sargramostim est pertinent dans ce contexte en raison de son activité multilignée.
La thrombocytopénie devrait enregistrer un CAGR de 6,89% jusqu'en 2032, le taux le plus rapide parmi les indications sur le marché du traitement de la myélosuppression induite par les radiations. Sa croissance dépend de davantage de preuves pour le romiplostim et d'autres agonistes des récepteurs de la thrombopoïétine dans les contextes de thérapie anticancéreuse et liés aux rayonnements. Une étude de Phase II du romiplostim N01 chez des patients atteints de leucémie avec thrombocytopénie induite par le traitement anticancéreux a recruté 97 patients après son début en février 2025. Les résultats intermédiaires ont montré que 46,9% des patients recrutés ont atteint des numérations plaquettaires supérieures à 50×10⁹/L dans les 2 semaines. Les preuves sont importantes car la thrombocytopénie induite par les rayonnements n'est pas la même que la thrombocytopénie immune, l'utilisation approuvée principale pour les agonistes des récepteurs de la thrombopoïétine. Les résultats des études sur la thrombocytopénie immune ne peuvent pas simplement être appliqués à la maladie liée aux rayonnements. Les fabricants qui financent des études dans des populations spécifiques aux rayonnements et à la thérapie anticancéreuse pourraient être mieux positionnés à mesure que les preuves cliniques se développent. La nécessité de ces preuves limite également la rapidité avec laquelle l'indication peut s'intégrer dans les protocoles de traitement standard.



Par Classe Médicamenteuse :
Les Facteurs de Croissance Dominent, les Agents Thrombopoïétiques Fixent le Rythme de CroissanceLes facteurs de croissance représentaient 42,75% des revenus en 2026 et restent la plus grande classe médicamenteuse dans le secteur du traitement de la myélosuppression induite par les radiations. Leur rôle de premier plan provient de l'utilisation prophylactique de routine en oncologie et de la place établie des cytokines myéloïdes dans la réponse aux urgences. La classe comprend des produits à action courte et à action prolongée qui sont familiers aux centres de cancérologie et aux programmes de stockage. À mesure que les choix de biosimilaires s'élargissent, des coûts d'acquisition plus faibles peuvent étendre l'accès dans les systèmes de santé qui auraient autrement une utilisation limitée des produits biologiques de support. La classe bénéficie également d'une base de distribution bien développée dans les pharmacies hospitalières, les centres de perfusion et les systèmes d'approvisionnement gouvernementaux. Cependant, sa position sur le marché n'empêche pas la pression sur les marges, car les produits aux mécanismes similaires se font souvent concurrence par les prix et les contrats. La disponibilité de plusieurs produits approuvés par la FDA pour le syndrome d'irradiation aiguë hématopoïétique maintient l'importance de la classe, tout en augmentant le choix parmi les fournisseurs.
Les agents thrombopoïétiques devraient croître à un CAGR de 7,27% jusqu'en 2032, ce qui en fait la classe médicamenteuse à la croissance la plus rapide sur le marché du traitement de la myélosuppression induite par les radiations. Leur croissance est soutenue par le besoin clinique de prévenir ou de raccourcir la déplétion plaquettaire, qui peut entraîner des retards de traitement et des transfusions. Dans l'étude de Phase III RECITE, le romiplostim a produit un nadir plaquettaire de 87×10⁹/L contre 58×10⁹/L pour le placebo et a réduit le délai jusqu'à la première réponse plaquettaire de 2,1 semaines à 1,1 semaine. Les agents stimulant l'érythropoïèse traitent l'anémie induite par les rayonnements, mais nécessitent généralement plusieurs semaines avant une amélioration significative de l'hémoglobine. Les suppléments de fer ont un rôle complémentaire lorsqu'une carence en fer complique l'anémie au cours de traitements de radiothérapie prolongés. L'autre catégorie comprend les petites molécules orales, les thérapies cellulaires telles que PLX-R18, et les inhibiteurs de CDK4/6 aux stades précliniques ou cliniques précoces. Les nouvelles classes médicamenteuses nécessitent encore des preuves répondant à la Règle Animale de la FDA pour l'entrée dans le syndrome d'irradiation aiguë hématopoïétique, ce qui détermine le calendrier et la portée de l'entrée concurrentielle.
Par Voie d'Administration :
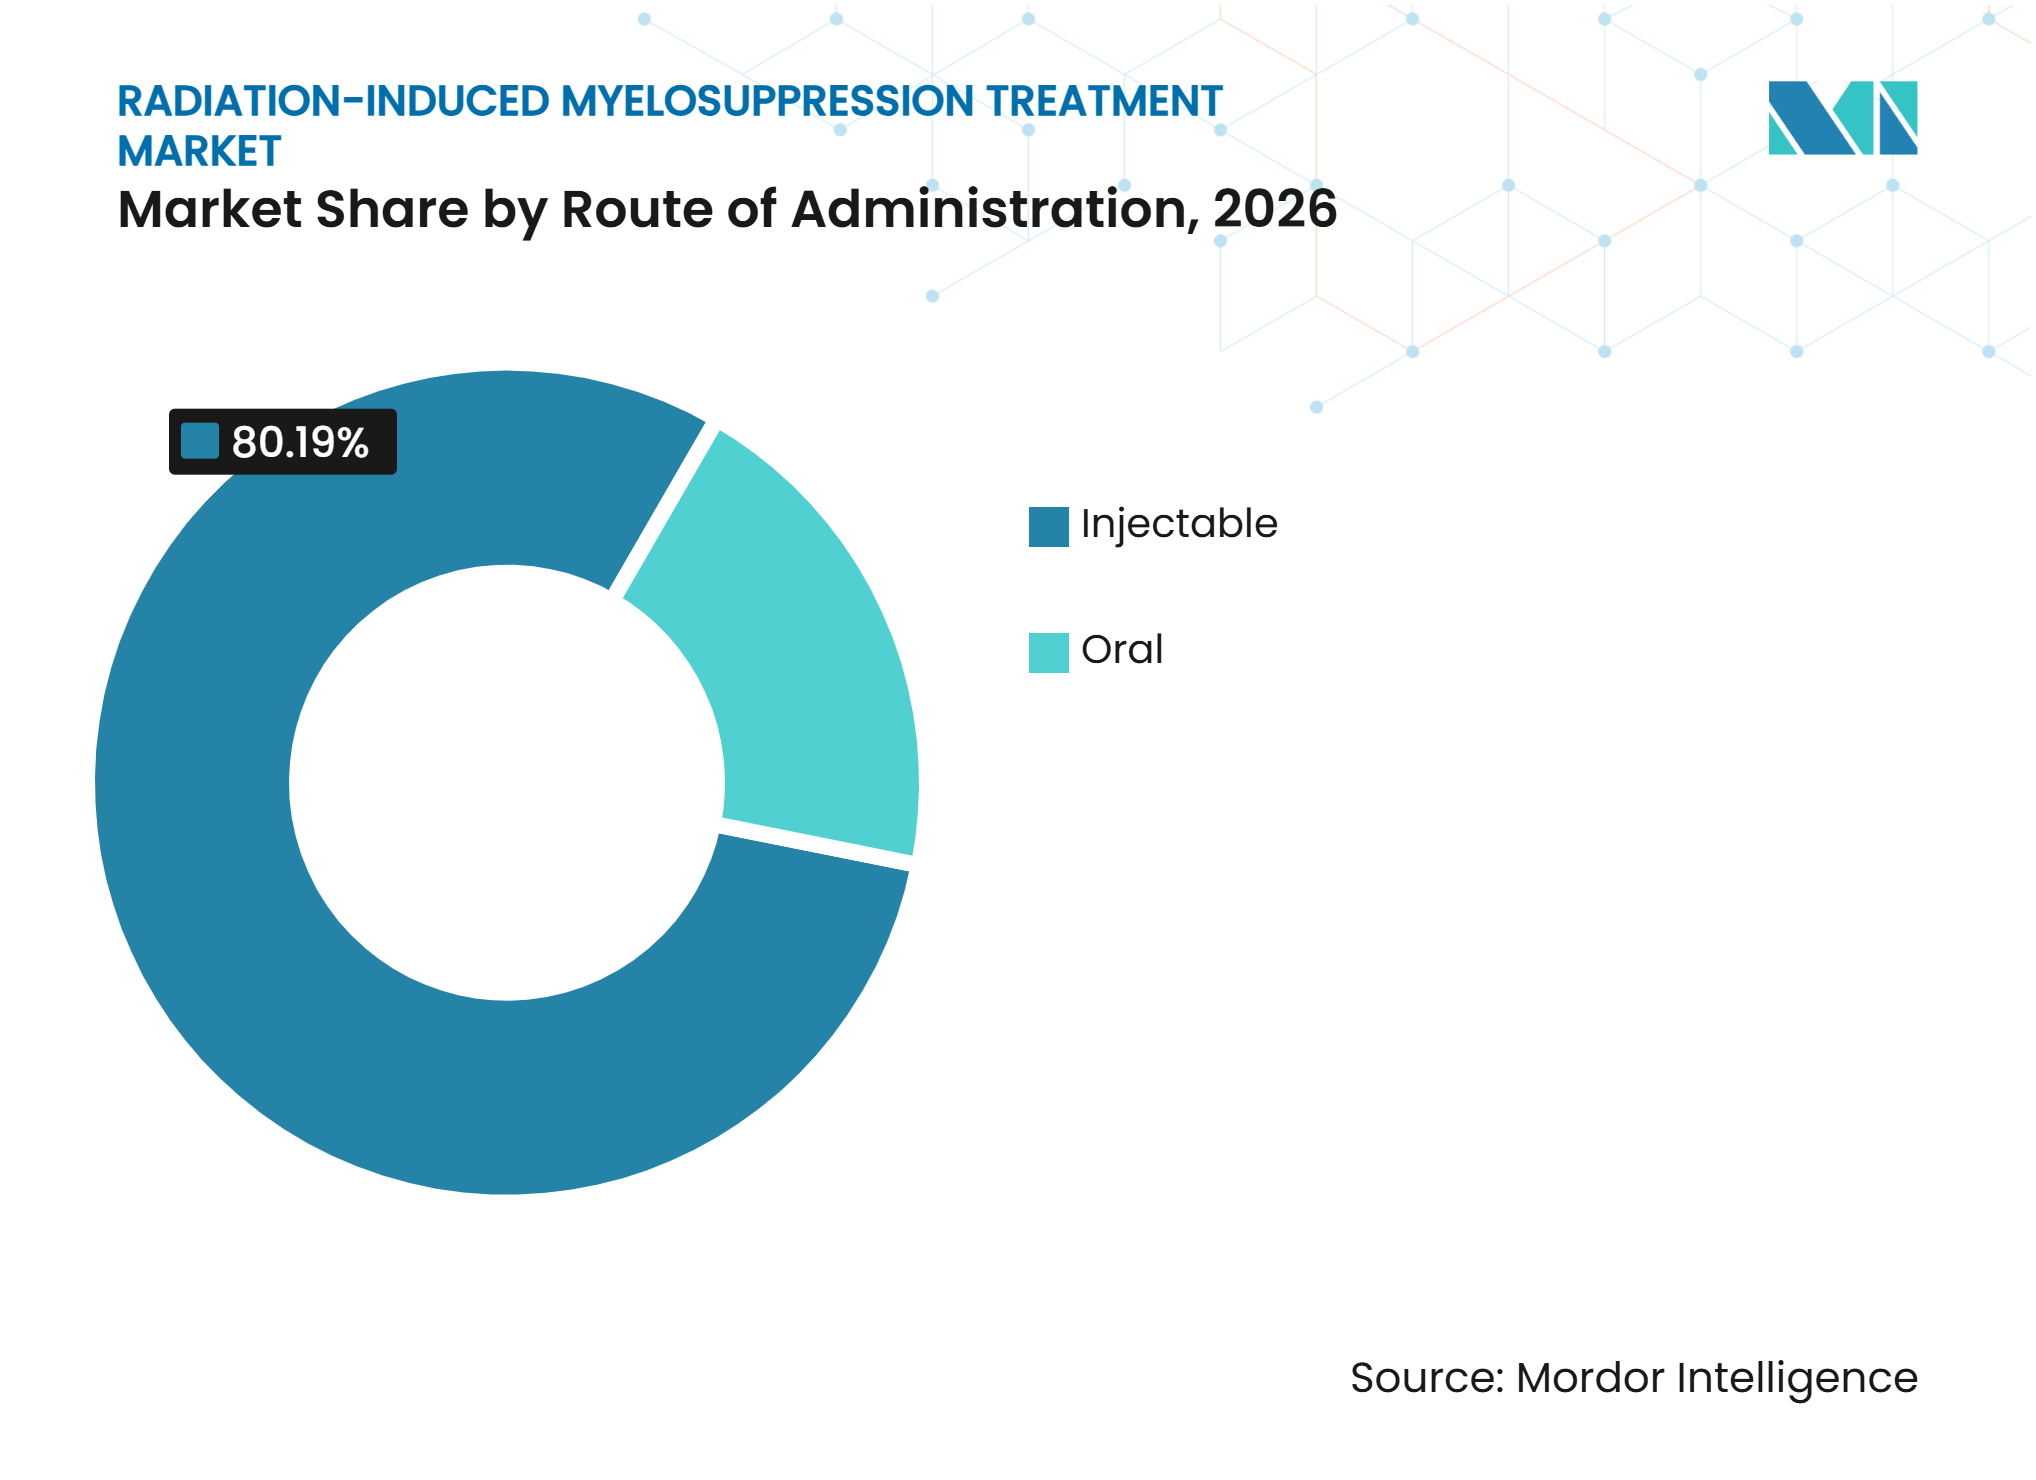
L'Injectable Mène avec Précision, l'Oral Gagne un Élan StratégiqueLes formulations injectables représentaient 80,19% des revenus en 2026 car tous les produits approuvés par la FDA pour le syndrome d'irradiation aiguë hématopoïétique utilisent une administration sous-cutanée. Les recommandations du HHS préconisent d'administrer les cytokines myéloïdes dès que possible après une exposition confirmée aux rayonnements, ce qui favorise les produits injectables établis. Ces produits sont familiers aux cliniciens en oncologie et peuvent être intégrés dans les flux de travail hospitaliers et de perfusion existants. Ils constituent également la base pratique des programmes de stockage actuels, où la fiabilité et des instructions d'administration claires sont essentielles. Les dispositifs d'administration peuvent apporter une valeur commerciale lorsqu'ils permettent une administration sans visite supplémentaire en clinique. La voie reste donc dominante sur le marché du traitement de la myélosuppression induite par les radiations, même si la concurrence par les prix réduit la valeur du seul principe actif. Elle présente également une limitation critique dans un contexte de victimes en masse, car l'administration nécessite du personnel qualifié, la disponibilité du produit et un environnement de soins organisé.
Les formulations orales devraient croître à un CAGR de 7,81% jusqu'en 2032, les planificateurs recherchant des produits pouvant être déployés dans des conditions de terrain. Les candidats oraux sont attrayants pour les scénarios où la capacité d'injection et l'infrastructure clinique sont limitées. Une étude murine de 2025 a constaté que l'acide imidazolyl éthanamide pentandioïque, également connu sous le nom de Myelo001, améliorait la récupération des cellules souches hématopoïétiques et des cellules progénitrices après une irradiation corporelle totale sublétale. La stabilité à température ambiante et la biodisponibilité orale pourraient soutenir le stockage et la distribution si des preuves ultérieures soutiennent l'approbation. Cependant, les candidats oraux font toujours face au défi de la Règle Animale, notamment la nécessité d'un modèle animal approprié et réactif. Leur potentiel ne supprime pas le rôle des injectables en oncologie ou dans les protocoles d'urgence. Au contraire, les produits oraux pourraient offrir au marché du traitement de la myélosuppression induite par les radiations une voie supplémentaire pour les contextes où une administration rapide et décentralisée est requise.

Par Canal de Distribution :
Les Pharmacies Hospitalières Ancrent le Volume, les Canaux en Ligne AccélèrentLes pharmacies hospitalières représentaient 60,33% des revenus en 2026, reflétant l'intensité clinique des patients atteints de cancer recevant une chimiothérapie et une radiothérapie concomitantes. Le canal est central pour le remboursement par achat et administration, où les prestataires achètent et administrent de nombreux produits biologiques de support. Les contextes hospitaliers et de perfusion gèrent également les besoins de surveillance associés aux soins oncologiques complexes. Lors d'un incident radiologique, les contre-mesures achetées par le gouvernement sont distribuées par des canaux organisés du système de santé plutôt que par des schémas d'achat ordinaires des consommateurs. Les pharmacies de détail soutiennent les patients ambulatoires qui s'auto-administrent des produits à action prolongée en seringues préremplies entre les cycles de traitement. La pharmacie spécialisée et la logistique gouvernementale font également partie de la structure de canal plus large. La concentration des soins dans les hôpitaux signifie que le marché du traitement de la myélosuppression induite par les radiations continue de s'appuyer sur les achats institutionnels et les décisions de formulaire clinique.
Les pharmacies en ligne devraient croître à un CAGR de 8,16% jusqu'en 2032, les soins oncologiques ambulatoires évoluant vers l'administration à domicile lorsque cela est cliniquement approprié. Les dispositifs portables et les auto-injecteurs peuvent soutenir le traitement après la chimiothérapie sans nécessiter une visite de retour séparée. Ce canal est pertinent pour les soins de support cliniques de routine, en particulier pour les produits G-CSF à action prolongée. Son rôle est différent dans la réponse au syndrome d'irradiation aiguë hématopoïétique, où la distribution par pharmacie en ligne n'a pas de fonction d'urgence principale. La demande d'urgence dépend plutôt de la libération des stocks, de la coordination de la santé publique et de la distribution hospitalière. Le rôle différent du canal signifie que ses performances peuvent diverger de la demande de contre-mesures d'urgence. Les fournisseurs sur le marché du traitement de la myélosuppression induite par les radiations doivent maintenir des approches commerciales distinctes pour l'oncologie ambulatoire et la préparation du secteur public.
Analyse Géographique
Amérique du Nord
L'Amérique du Nord représentait 38,54% des revenus en 2026, la plus grande position régionale sur le marché du traitement de la myélosuppression induite par les radiations. La région bénéficie du Stockpile National Stratégique des États-Unis, d'une large utilisation des soins de support oncologiques et de voies de remboursement matures pour les biosimilaires. Le stockpile comprend Neupogen, Neulasta, Leukine et Nplate via des arrangements d'inventaire géré par les fournisseurs qui font tourner les produits dans les canaux commerciaux avant expiration. L'investissement de la BARDA de 1,04 milliard USD dans les contre-mesures médicales CBRN pour l'exercice fiscal 2025 soutient la demande gouvernementale continue pour les produits éligibles. Le budget pluriannuel du PHEMCE a également alloué 37,1 milliards USD à la BARDA pour les exercices fiscaux 2025 à 2029. La FDA est l'influence réglementaire centrale pour les approbations du syndrome d'irradiation aiguë hématopoïétique, tandis que sa Règle Animale affecte directement les candidats qui ne peuvent pas être testés dans des études d'efficacité humaine conventionnelles. Le Canada fait progresser la préparation aux urgences nucléaires, et le Mexique dispose d'un modèle de distribution pharmaceutique plus commercial. La concentration des produits approuvés offre un accès facile, mais rend également la concurrence par les prix des biosimilaires plus visible que dans d'autres régions.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 8,58% jusqu'en 2032, à mesure que l'infrastructure oncologique et la capacité de radiothérapie se développent dans les principaux systèmes de santé. L'Hôpital de Cancérologie Guangzhou Concord a commencé ses opérations de protonthérapie à pleine échelle fin 2024 et a traité son 1 000ème patient en protonthérapie en juillet 2026. Les patients chinois locaux représentaient 85% de ce total, indiquant l'utilisation locale croissante des services de radiothérapie avancés. IHH Healthcare a étendu sa collaboration avec Leo Cancer Care en septembre 2025 pour des accélérateurs linéaires de radiothérapie en position debout et des solutions compactes de protonthérapie dans son réseau régional. La grande population de la région et la capacité de traitement croissante fournissent une base plus large pour la gestion des cytopénies. Le KIRAMS de Corée du Sud poursuit ses travaux sur l'évaluation automatisée de la dose biologique, ce qui peut raccourcir les délais de triage après un incident radiologique. Le Japon et l'Australie disposent de marchés de soins de support établis et de systèmes de remboursement des biosimilaires. L'Inde et l'Asie du Sud-Est ajoutent de la capacité oncologique hospitalière et contribuent à l'augmentation régionale du volume de patients.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
L'Europe est la deuxième région en termes de revenus, avec l'Allemagne, le Royaume-Uni et la France formant ses principaux marchés. L'autorisation de la Commission Européenne en septembre 2025 pour IMREPLYS a été la première approbation pour un traitement du syndrome d'irradiation aiguë hématopoïétique en Europe et fournit une base pour l'approvisionnement dans les pays couverts par l'autorisation. L'influence réglementaire de l'EMA diffère de la voie de la FDA, ce qui rend la planification des preuves régionales importante pour les développeurs. Au Moyen-Orient et en Afrique, les pays du GCC investissent dans la capacité de traitement du cancer, tandis que l'Afrique du Sud reste un centre commercial important en Afrique subsaharienne. Le réseau de 12 centres d'ancrage Rays of Hope de l'AIEA comprend des sites en Afrique et en Asie-Pacifique, élargissant l'infrastructure nécessaire à l'accès à la radiothérapie. Le Brésil mène la demande en Amérique du Sud, tandis que l'Argentine est un centre de traitement secondaire. Une revue systématique de 2025 a constaté que les recommandations de stockage pour les urgences radiologiques et nucléaires sont moins matures en dehors des États-Unis. Cet écart limite la demande actuelle dans certains pays, mais laisse de la place pour de futures politiques de préparation et des achats organisés.
Paysage Concurrentiel
Concentration du Marché
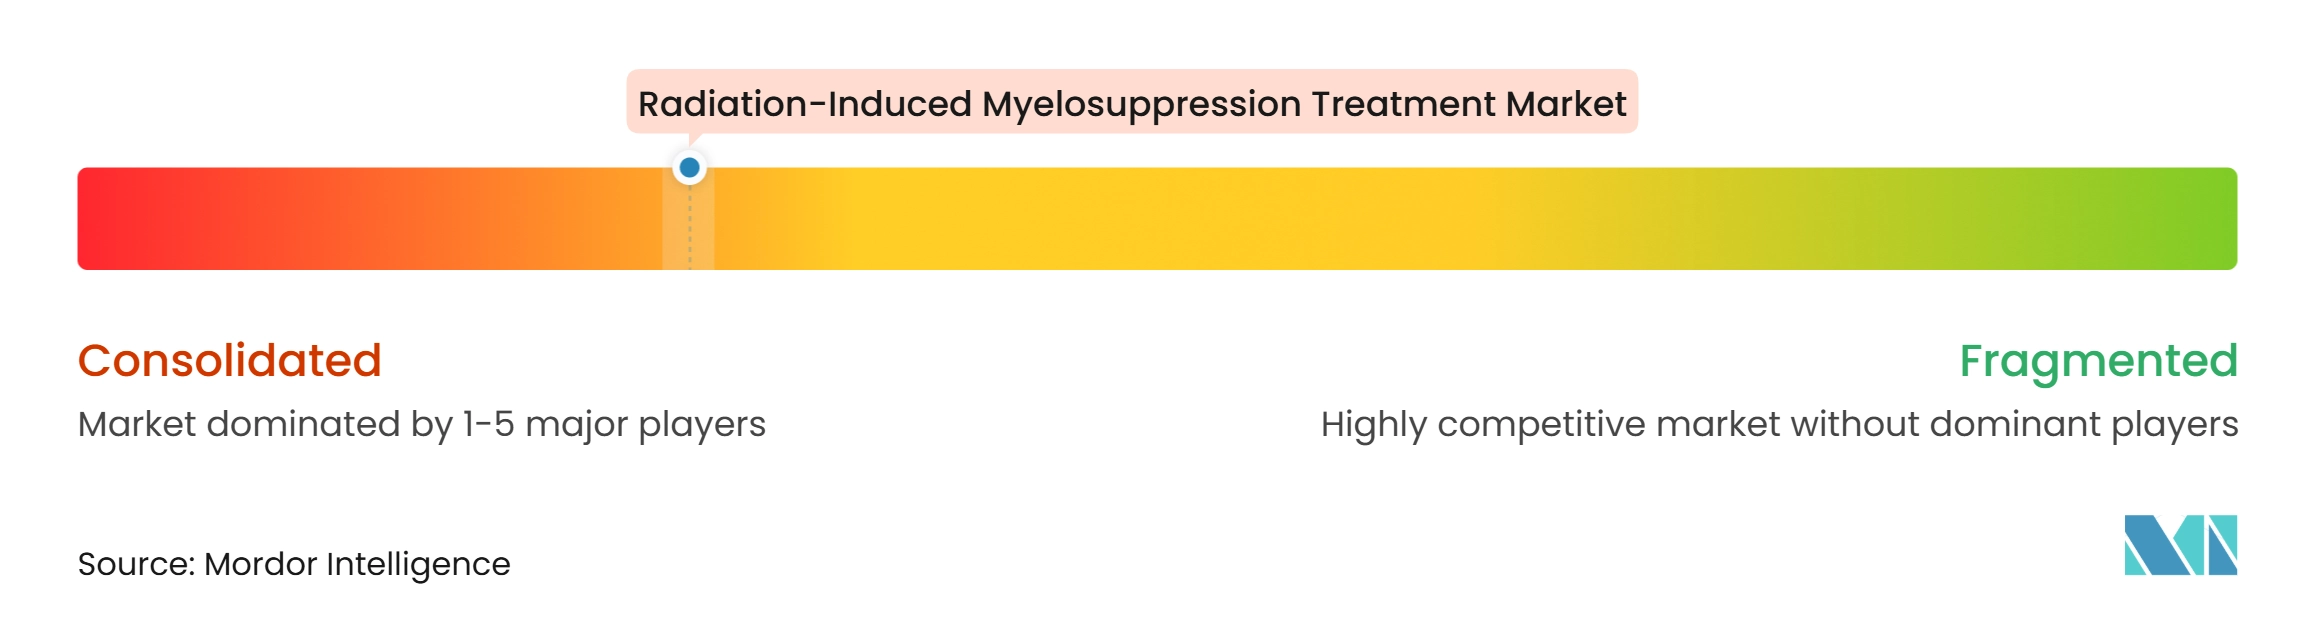
Le marché du traitement de la myélosuppression induite par les radiations compte 2 groupes concurrentiels distincts. L'un comprend les fournisseurs de G-CSF biosimilaires qui se font concurrence dans une catégorie encombrée avec des prix en baisse. L'autre comprend des fournisseurs spécialisés en contre-mesures d'urgence qui dépendent davantage du mécanisme du produit, de la formulation et des relations d'approvisionnement public. Le HHS répertoriait 13 produits de cytokines myéloïdes approuvés pour le syndrome d'irradiation aiguë hématopoïétique auprès de 5 groupes de fabricants en mai 2026. Ce groupe comprend Amgen, Accord BioPharma, Fresenius Kabi, Kashiv et Lupin, et Sandoz. Le grand nombre de produits de cytokines comparables accroît l'importance des contrats, de la disponibilité des produits et des caractéristiques des dispositifs. Cela maintient également le contexte concurrentiel fragmenté plutôt que contrôlé par un seul fournisseur.
Accord BioPharma a finalisé l'acquisition de la franchise UDENYCA auprès de Coherus BioSciences en avril 2025 pour un montant pouvant atteindre 558,4 millions USD. La transaction a donné à Accord 2 biosimilaires distincts du pegfilgrastim aux États-Unis. Ce portefeuille plus large peut renforcer les discussions sur les contrats et les formulaires lorsque les acheteurs préfèrent moins de fournisseurs. L'auto-injecteur portable d'UDENYCA reste une caractéristique du produit qui le différencie des formats standard préremplis. L'espace concurrentiel a de la place pour des options supplémentaires d'auto-injecteurs portables biosimilaires, mais les fournisseurs doivent équilibrer l'investissement dans les dispositifs face à la pression continue sur les prix. Il en résulte un marché où le format d'administration peut avoir autant d'importance que le principe actif pour l'utilisation en oncologie ambulatoire.
Les développeurs spécialisés utilisent des stratégies différentes de celles des grands fournisseurs de biosimilaires. La thérapie cellulaire PLX-R18 de Pluri a le statut d'investigation de la FDA pour le syndrome d'irradiation aiguë hématopoïétique, et Pluri a formé une collaboration avec Hemafund en mars 2025 pour soutenir une infrastructure de 12 000 doses en Ukraine. Myelo Therapeutics fait progresser Myelo001 avec des travaux pharmacocinétiques sur des primates non humains en vue d'une éventuelle soumission selon la Règle Animale. La biodosimétrie automatisée peut améliorer le lien entre l'évaluation de l'exposition et la sélection du traitement. Une étude de 2026 a validé un flux de travail automatisé d'analyse des chromosomes dicentriques qui a produit des estimations de dose précises dans 12 des 13 échantillons de test. Ces outils sont plus susceptibles de renforcer la position de distribution des produits approuvés déjà intégrés dans les protocoles de réponse que de remplacer les produits thérapeutiques. L'avantage concurrentiel dans ce niveau repose donc sur la préparation réglementaire, l'approvisionnement déployable et l'intégration dans les systèmes d'urgence gouvernementaux.
Leaders du Secteur du Traitement de la Myélosuppression Induite par les Radiations
-
Accord BioPharma Inc.
-
Amgen Inc.
-
Fresenius Kabi AG
-
Lupin Limited
-
Sandoz AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Traitement de la Myélosuppression Induite par les Radiations Entreprises couvertes dans ce rapport
- Accord BioPharma Inc.
- Amgen
- Coherus Biosciences
- Fresenius
- G1 Therapeutics Inc.
- Johnson & Johnson
- Kashiv BioSciences
- Lupin
- Novartis
- Partner Therapeutics, Inc.
- Pluri Inc.
- Sandoz Group
- Spectrum Pharmaceuticals
- Swedish Orphan Biovitrum
- Tanvex BioPharma, Inc.
- Teva Pharmaceutical Industries
Développements industriels récents dans Marché du Traitement de la Myélosuppression Induite par les Radiations
- Mai 2026 : La FDA a approuvé ENNUMO (pegfilgrastim-pccg) pour Accord BioPharma avec l'indication du syndrome d'irradiation aiguë hématopoïétique, faisant d'Accord la seule entreprise américaine détenant deux biosimilaires distincts du pegfilgrastim et ajoutant le 8ème concurrent au paysage américain du pegfilgrastim. L'approbation intensifie la pression sur les prix dans les canaux des pharmacies hospitalières et élargit l'accès aux G-CSF pour les programmes oncologiques à ressources limitées.
- Janvier 2026 : Le Filkri (filgrastim-laha) d'Accord BioPharma a reçu l'approbation de la FDA avec l'indication du syndrome d'irradiation aiguë hématopoïétique, devenant le 12ème produit de cytokines myéloïdes approuvé pour l'exposition aux rayonnements aux États-Unis et complétant le portefeuille G-CSF d'Accord sur les formulations à action courte et à action prolongée.
- Janvier 2026 : IHH Healthcare a annoncé un investissement dans TibaRay pour accéder à la technologie de radiothérapie FLASH en vue de son déploiement dans son réseau hospitalier asiatique, élargissant directement la population de patients à risque de cytopénies induites par les rayonnements nécessitant des soins de support.
Portée du Rapport Mondial sur le Marché du Traitement de la Myélosuppression Induite par les Radiations
Selon la portée du rapport, le traitement de la myélosuppression induite par les radiations désigne la prise en charge médicale de la suppression de la moelle osseuse causée par la radiothérapie, qui réduit la production de cellules sanguines, notamment les globules blancs, les globules rouges et les plaquettes. Le traitement vise à prévenir ou à gérer les complications telles que la neutropénie, l'anémie et la thrombocytopénie par l'utilisation de facteurs de croissance, de thérapies de soins de support, de transfusions sanguines et d'autres traitements de récupération hématopoïétique. Ces interventions aident à maintenir la continuité du traitement, à réduire les risques d'infection et à améliorer les résultats pour les patients pendant la thérapie anticancéreuse.
Le marché du traitement de la myélosuppression induite par les radiations est segmenté par indication, classe médicamenteuse, voie d'administration, canal de distribution et géographie. Par indication, le marché est segmenté en neutropénie, anémie, thrombocytopénie et pancytopénie. Par classe médicamenteuse, le marché est segmenté en facteurs de croissance, agents stimulant l'érythropoïèse, agents thrombopoïétiques, suppléments de fer et autres. Par voie d'administration, le marché est segmenté en injectable et oral. Par canal de distribution, le marché est segmenté en pharmacies hospitalières, pharmacies de détail, pharmacies en ligne et autres. Le segment géographique est en outre divisé en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport offre la taille du marché et les prévisions en valeur (USD) pour les segments ci-dessus.
Aperçu de la segmentation
| Neutropénie |
| Anémie |
| Thrombocytopénie |
| Pancytopénie |
| Facteurs de Croissance |
| Agents Stimulant l'Érythropoïèse |
| Agents Thrombopoïétiques |
| Suppléments de Fer |
| Autres |
| Injectable |
| Oral |
| Pharmacies Hospitalières |
| Pharmacies de Détail |
| Pharmacies en Ligne |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Indication | Neutropénie | |
| Anémie | ||
| Thrombocytopénie | ||
| Pancytopénie | ||
| Par Classe Médicamenteuse | Facteurs de Croissance | |
| Agents Stimulant l'Érythropoïèse | ||
| Agents Thrombopoïétiques | ||
| Suppléments de Fer | ||
| Autres | ||
| Par Voie d'Administration | Injectable | |
| Oral | ||
| Par Canal de Distribution | Pharmacies Hospitalières | |
| Pharmacies de Détail | ||
| Pharmacies en Ligne | ||
| Autres | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille projetée du marché du traitement de la myélosuppression induite par les radiations ?
Le marché du traitement de la myélosuppression induite par les radiations est évalué à 1,89 milliard USD en 2026 et devrait atteindre 2,75 milliards USD d'ici 2032 à un CAGR de 6,43%.
Quelle indication de traitement détient la plus grande position en termes de revenus ?
La neutropénie est en tête avec 46,32% des revenus en 2026, soutenue par l'utilisation établie des G-CSF en oncologie et dans les soins d'urgence radiologique.
Quelle classe médicamenteuse devrait croître le plus rapidement jusqu'en 2032 ?
Les agents thrombopoïétiques devraient croître à un CAGR de 7,27% jusqu'en 2032, à mesure que les preuves cliniques pour la récupération plaquettaire se développent.
Pourquoi les formulations injectables restent-elles la principale voie d'administration ?
Les formulations injectables représentent 80,19% des revenus de 2026 car les produits approuvés par la FDA pour le syndrome d'irradiation aiguë hématopoïétique utilisent une administration sous-cutanée et peuvent être administrés rapidement après une exposition confirmée.
Quelle région détient la plus grande part et quelle région connaît la croissance la plus rapide ?
L'Amérique du Nord détient 38,54% des revenus en 2026, tandis que l'Asie-Pacifique devrait enregistrer la croissance la plus rapide à un CAGR de 8,58% jusqu'en 2032.
Comment les stocks gouvernementaux affectent-ils la demande pour ces traitements ?
Les programmes de préparation gouvernementaux créent une demande d'achat distincte des cycles oncologiques normaux, la BARDA ayant investi 1,04 milliard USD dans les contre-mesures CBRN au cours de l'exercice fiscal 2025.