
放射線誘発性骨髄抑制治療市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 2.02 十億米ドル |
| 市場規模 (2032) | 2.75 十億米ドル |
| 成長率 (2027 - 2032) | 6.43 % |
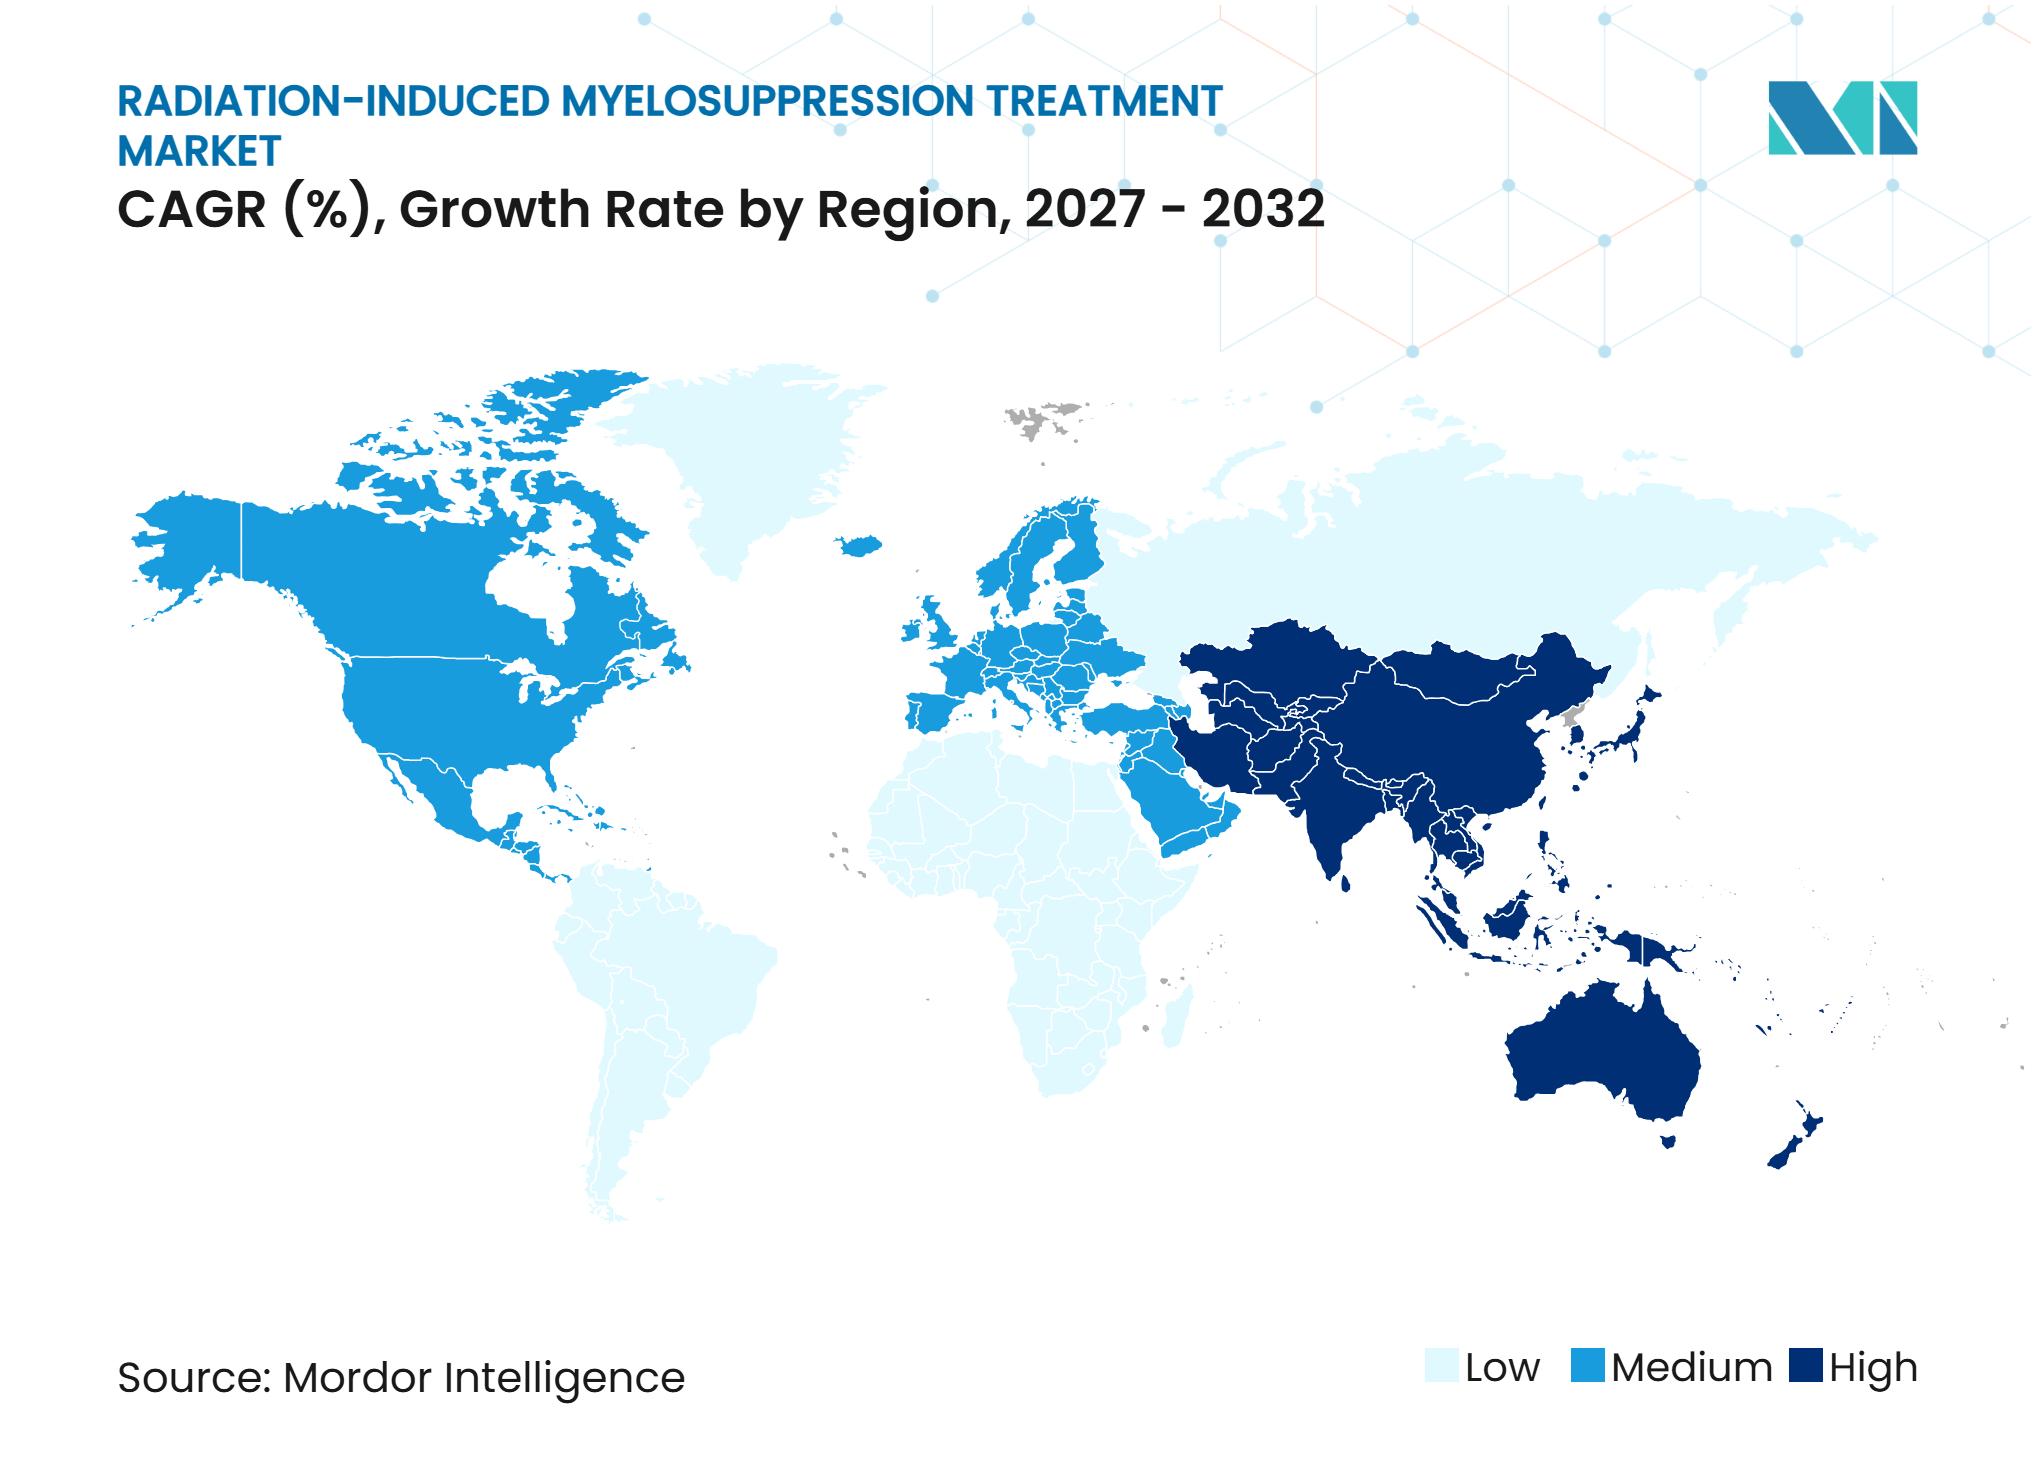
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる放射線誘発性骨髄抑制治療市場分析
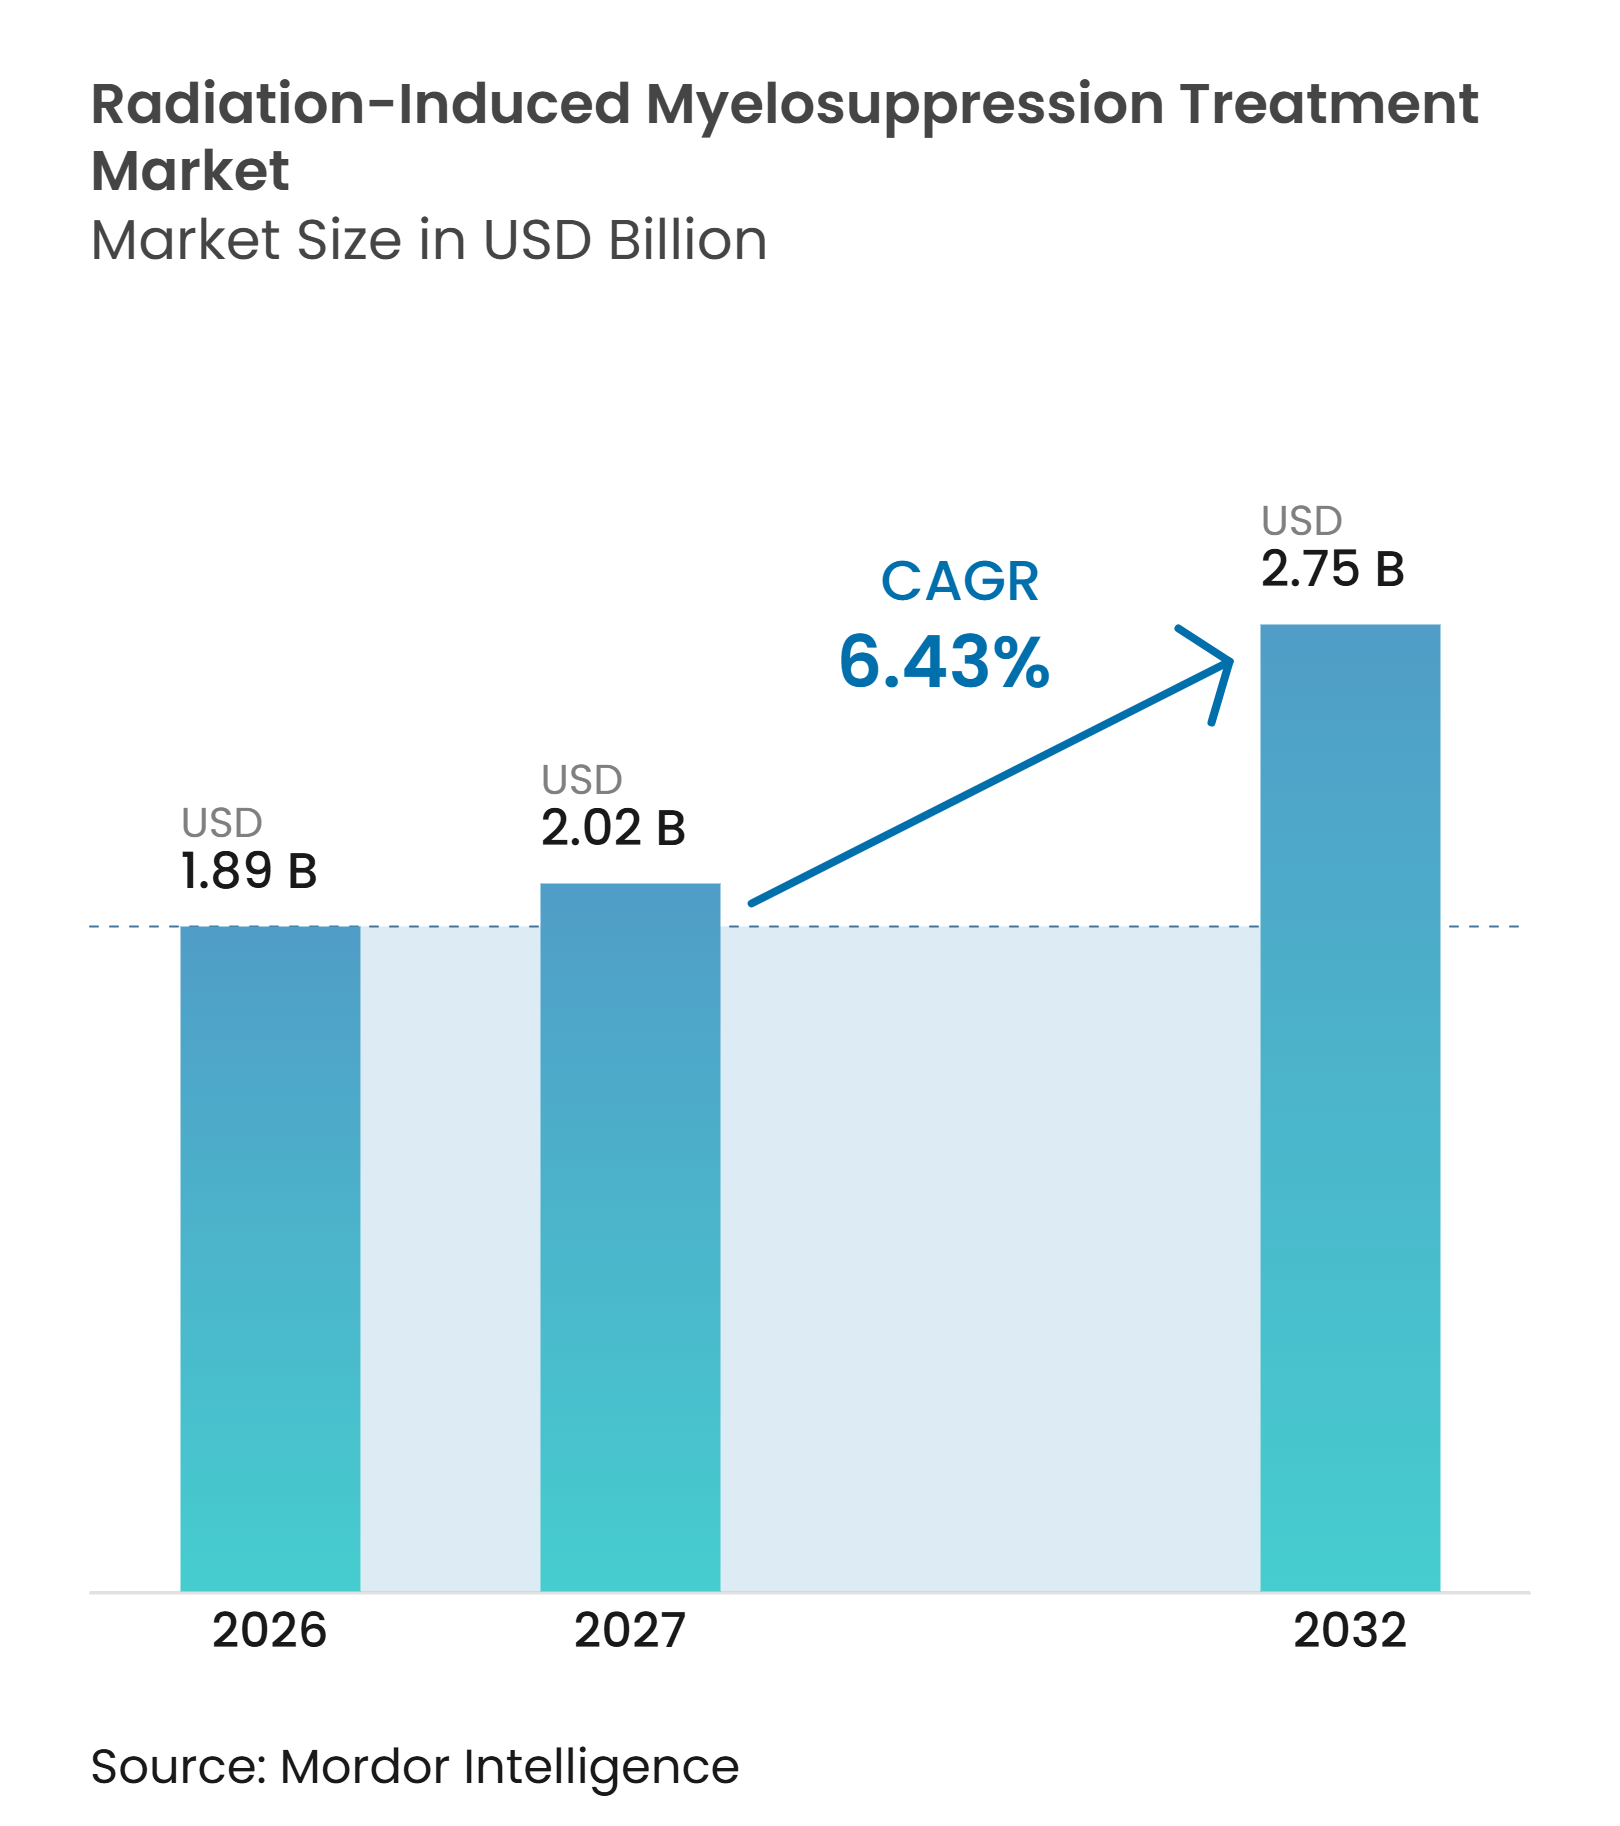
放射線誘発性骨髄抑制治療市場は、2026年に1.89 ビリオン 米ドルと推定され、予測期間(2027年~2032年)にCAGR 6.43%で成長し、2032年までに2.75 ビリオン 米ドルに達すると予測されています。放射線誘発性骨髄抑制治療市場は、通常の放射線療法および放射線緊急事態における電離放射線によって引き起こされる好中球減少症、貧血、血小板減少症、汎血球減少症に対する治療法を対象としています。低・中所得国における放射線療法へのアクセス拡大により治療対象患者数が増加しており、公的な備えへの投資が従来のオンコロジー購買サイクル外での需要を創出しています。バイオシミラー成長因子は治療アクセスを改善していますが、先発品が持つ価格優位性を低下させています。治療プロトコルも好中球回復にとどまらず、複数の血球系統にわたる回復へと移行しており、血小板産生促進療法および多系統療法が臨床的考慮の対象となっています。こうした状況から、放射線誘発性骨髄抑制治療市場は、定期的なオンコロジーケアと不規則な政府備蓄決定の両方によって形成されています。
レポートの主要ポイント
- 適応症別では、好中球減少症が2026年の放射線誘発性骨髄抑制治療市場シェアの46.32%を占め、血小板減少症は放射線誘発性骨髄抑制治療市場において2032年までCAGR 6.89%で成長すると予測されています。
- 薬剤クラス別では、成長因子が2026年の放射線誘発性骨髄抑制治療市場シェアの42.75%を占め、血小板産生促進剤は2032年までCAGR 7.27%で成長すると予測されています。
- 投与経路別では、注射剤が2026年に80.19%のシェアを占め、経口剤は放射線誘発性骨髄抑制治療市場において2032年までCAGR 7.81%で成長すると予測されています。
- 流通チャネル別では、病院薬局が2026年に60.33%のシェアを占め、オンライン薬局は2032年までCAGR 8.16%で成長すると予測されています。
- 地域別では、北米が2026年に38.54%のシェアを占め、アジア太平洋は放射線誘発性骨髄抑制治療市場において2032年までCAGR 8.58%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| がん放射線療法の利用拡大と治療強度の上昇 | +2.1% | 世界全体、特にアジア太平洋および南米での大幅な増加 | 中期(2~4年) |
| 政府備蓄および放射線緊急事態への備え | +1.4% | 北米およびEU、中東・アフリカおよびアジア太平洋への波及あり | 短期(2年以内) |
| オンコロジーおよび血液学的支持療法インフラの拡充 | +1.2% | アジア太平洋中心、北米、欧州 | 中期(2~4年) |
| 好中球支持を超えた多系統回復需要 | +0.8% | 世界全体 | 中期(2~4年) |
| 資源制約下での対応に向けた長時間作用型・デバイス対応投与 | +0.6% | 北米およびEU、アジア太平洋および中東・アフリカが新興 | 長期(4年以上) |
| 生物線量測定および放射線トリアージプロトコルの改善 | +0.4% | 北米、EU、韓国、日本 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
がん放射線療法の利用拡大と治療強度の上昇
放射線療法へのアクセスが拡大しており、治療関連骨髄抑制の管理を必要とする患者数が増加しています。国際原子力機関は2025年に、モンゴルにおけるがんサービスの拡充と分散化に向けた6,100万ユーロの投資提案の策定を支援しました。同機関の報告によると、同国では新規診断患者の40%が放射線療法を受けているものの、50%~60%が必要としており、依然としてアクセスギャップが存在しています。[1] IHHヘルスケアは2026年1月にTibaRayへ投資し、アジアの病院ネットワーク向けにFLASH放射線療法技術へのアクセスを獲得しました。定位体部放射線療法やFLASH放射線療法を含む高精度治療法は、造血組織への放射線被曝を排除するものではありません。したがって、放射線誘発性骨髄抑制治療市場は、特にアジア太平洋において粒子線・陽子線治療の容量が拡大するにつれ、先進的な放射線サービスの利用増加と引き続き連動しています。
政府備蓄および放射線緊急事態への備え
放射線対抗手段の政府調達は、通常のオンコロジー購買パターンではなく、備えの優先事項に従って行われます。BARDAは2025年度に化学・生物・放射線・核(CBRN)医療対抗手段に1.04 ビリオン 米ドルを投資しました。[2] ASPRが2026年7月に公表した複数年度予算では、2025年度から2029年度にかけてBARDAに37.1 ビリオン 米ドルが配分されました。[3] 欧州委員会は2025年9月、Partner Therapeuticsのサルグラモスチム製品であるIMREPLYSを造血急性放射線症候群の治療薬として承認しました。この承認により、承認対象のEUおよびEEA市場全体での備蓄目的の調達が可能となります。ASPRは、2029年度までに最大11品目の追加医療対抗手段製品が戦略的国家備蓄に移行することを見込んでおり、政府要件を満たす製品に対するより大きな調達経路を支援しています。
オンコロジーおよび血液学的支持療法インフラの拡充
先進的な放射線療法を使用するがんセンターが増加しており、支持療法の臨床基盤が拡大しています。IAEAは2025年8月、「Rays of Hope」アンカーセンターネットワークを4地域12センターに拡大し、当初の5センターから2倍以上に増加させました。このインフラは、歴史的に放射線療法の容量が限られていた地域でのがんサービスを支援しています。サービスが低資源の医療システムに移行するにつれ、購入者はコストが低く、備蓄可能で、流通が容易な治療法を好む可能性があります。この変化は、高価格の第一世代バイオロジクスよりも、バイオシミラーG-CSFおよび経口候補品をより直接的に支援します。放射線誘発性骨髄抑制治療市場のサプライヤーにとって、この変化はプレミアムデバイス価格のみに依存するのではなく、ポートフォリオの幅とアクセス戦略の重要性を高めています。
好中球支持を超えた多系統回復需要
ケアは好中球回復への狭い焦点から、好中球・血小板・赤血球系統全体にわたる支へと移行しています。AmgenのフェーズIII RECITE試験では、ロミプロスチムが14カ国165名の参加者において、プラセボ投与患者の36%と比較して84%の患者で化学療法の用量変更を防止しました。また、血小板最低値が87×10⁹/Lと58×10⁹/Lより高く、最初の血小板反応までの時間が2.1週と比較して1.1週と短縮されたことも報告されています。サルグラモスチムは骨髄単球系、巨核球系、赤血球系前駆細胞に作用するため、複数の系統にわたる回復ニーズがある場合に関連性があります。[4] 放射線誘発性骨髄抑制治療市場は、その結果として、より広範な回復プロファイルを持つ薬剤や併用アプローチの臨床的役割を拡大しています。学術的オンコロジーセンターおよび緊急プロトコルは、複雑な症例を管理し、好中球のみの支持を超えた製品を評価するため、この変化においてますます重要な場となっています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高コストおよびバイオシミラーによる価格侵食 | -1.5% | 北米およびEU | 短期(2年以内) |
| 定期的な患者数の限定性と不規則な緊急需要 | -1.0% | 世界全体 | 長期(4年以上) |
| 動物規則に基づくエビデンスおよび地域によって異なる承認要件 | -0.6% | 世界全体、主に米国外市場への影響 | 中期(2~4年) |
| 小児用量精度とデバイス使用上の制約 | -0.3% | 世界全体 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高コストおよびバイオシミラーによる価格侵食
バイオシミラー競争により、G-CSFカテゴリーの販売価格が低下しているものの、それに見合った数量増加は生じていません。米国では、複数のバイオシミラーがフォーミュラリー採用をめぐって競合しているため、ペグフィルグラスチムの商業的環境はますます価格敏感になっています。この圧力は、治療の選択が多くの場合、償還、契約、および病院の購買決定によって左右されるため、先発品メーカーとバイオシミラーサプライヤーの双方に影響を与えています。その結果、収益基盤は価格上昇よりも新たな適応症や地域での採用に依存するようになっています。放射線誘発性骨髄抑制治療市場において、これはブランド認知のみに基づくプレミアムプロファイルよりも、幅広い規制ポートフォリオの方が価値を持つことを意味します。また、成熟した注射剤成長因子に集中したポートフォリオを持つサプライヤーにとっては、収益の予測可能性を制限します。
動物規則に基づくエビデンスおよび地域によって異なる承認要件
FDA動物規則は、候補品が適切な動物モデルで有効性を示す必要があるため、造血急性放射線症候群の製品開発を制限する可能性があります。2025年のレビューでは、エルトロンボパグはその結合メカニズムがヒトとチンパンジーに特異的であるため、この経路では検証できないと報告されています。2026年のMyelo001のミニブタ試験では、治療群と非治療群の間で生存率、遺伝子発現、または臨床的進行において統計的に有意な治療関連差異は認められませんでした。これらの知見は、臨床的根拠が強い場合でも、経および低分子候補品が困難な道を歩む可能性があることを示しています。規制要件は米国外でも異なり、EMAは放射線緊急製品に独自のフレームワークを使用しています。この差異は開発コストを増大させ、複数の地域での承認を追求する小規模なバイオテクノロジー企業にとって特に困難です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
適応症別:
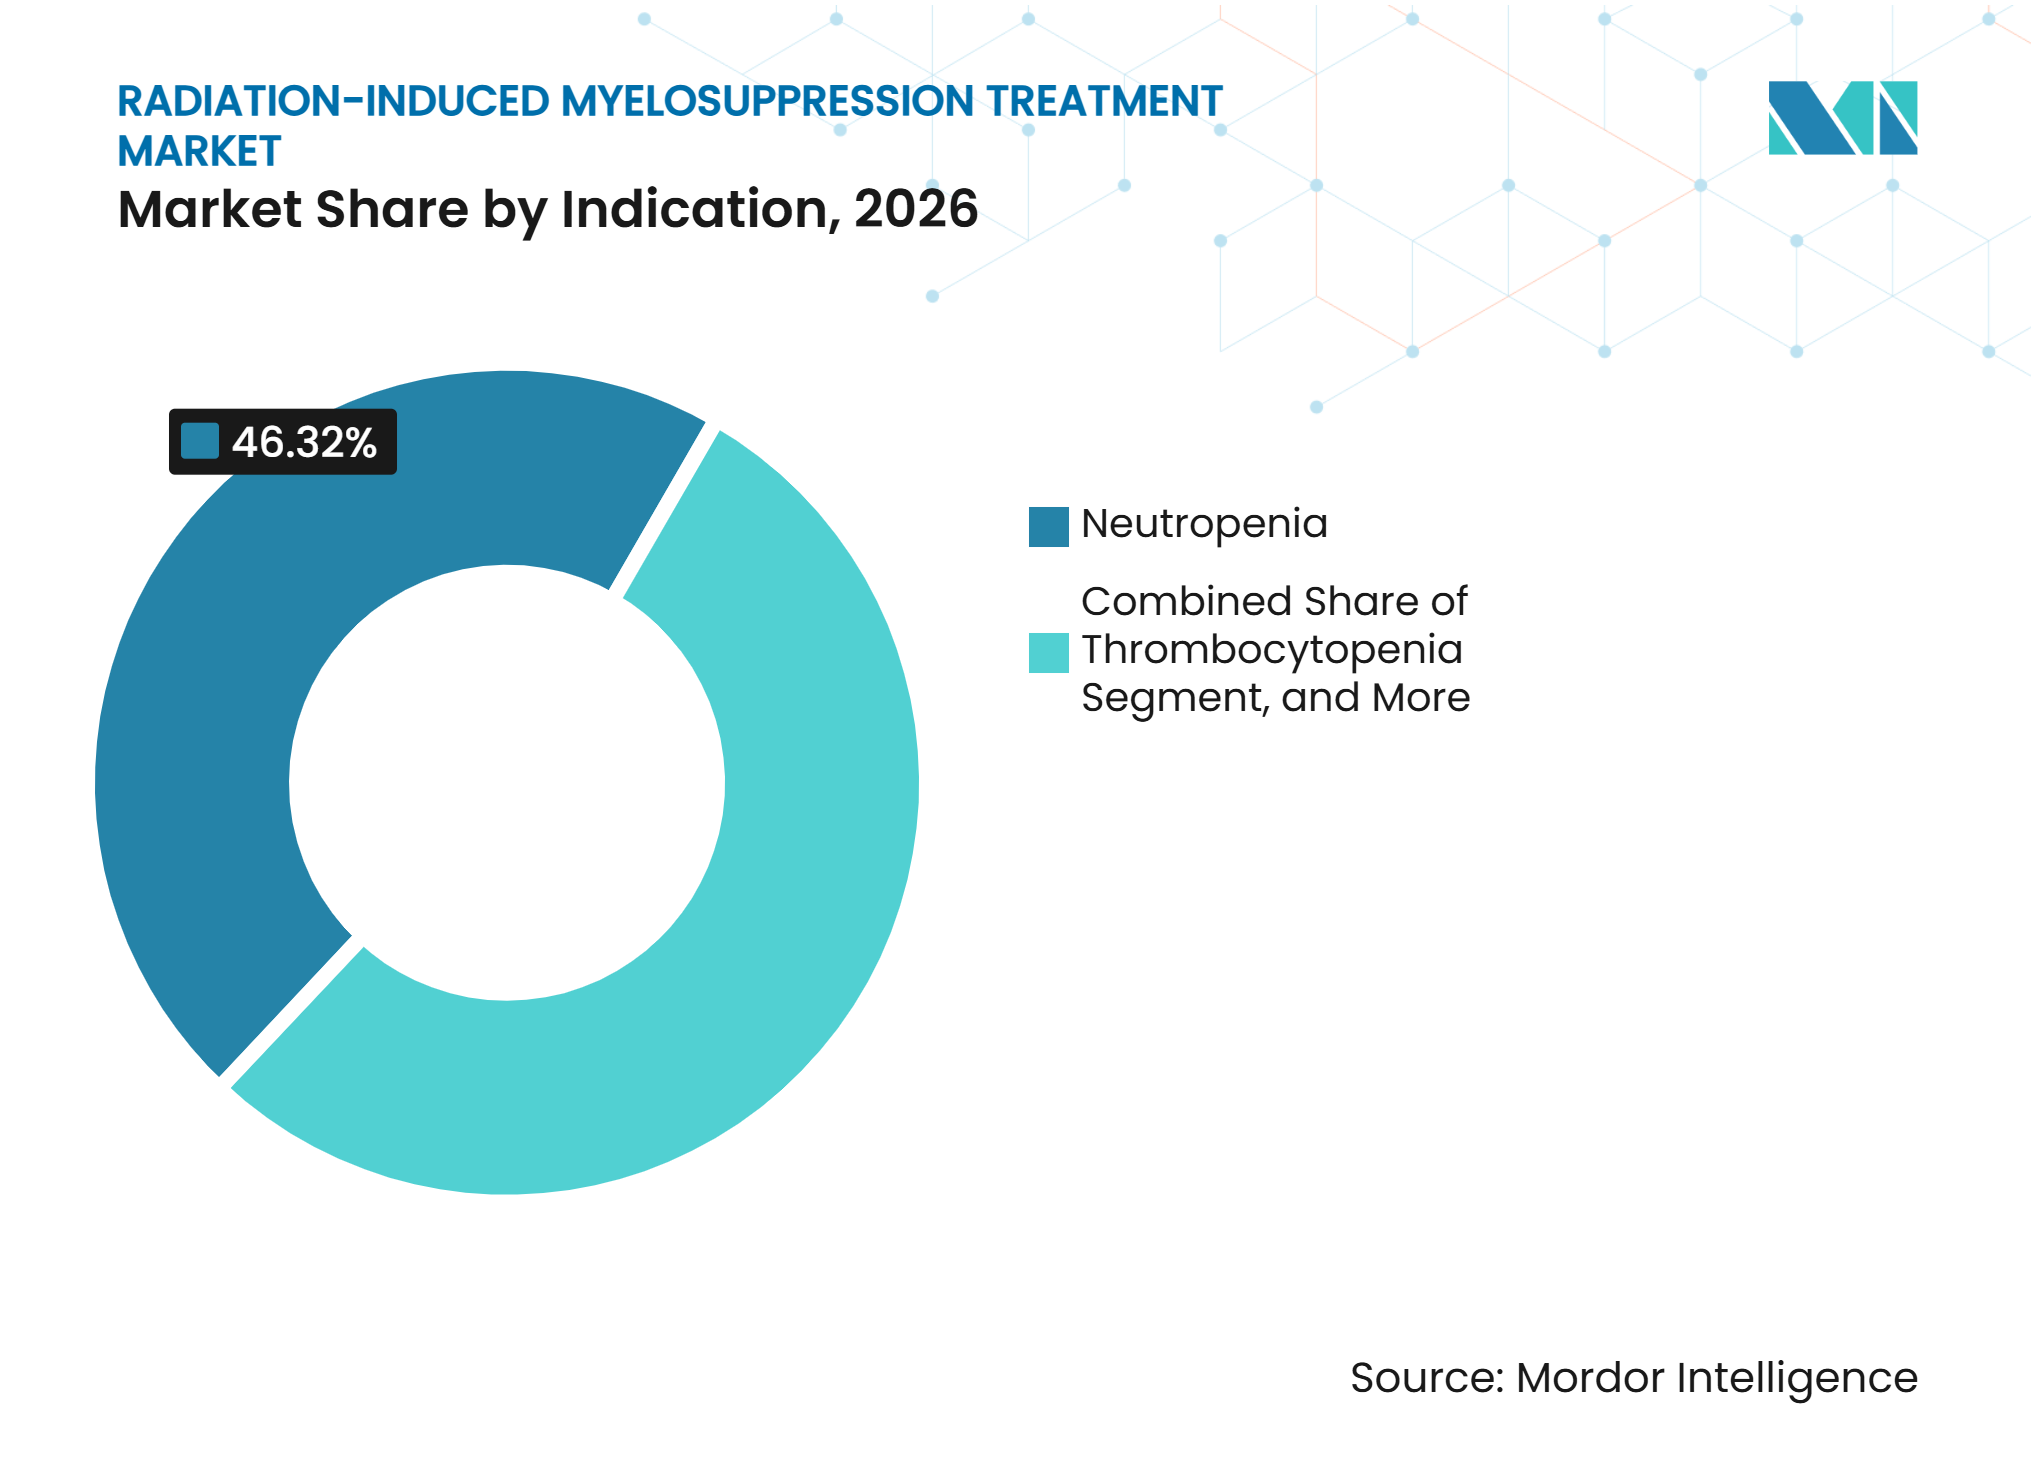
好中球減少症が収益を牽引、血小板減少症が最速で加速好中球減少症は2026年の収益の46.32%を占め、放射線誘発性骨髄抑制治療市場において最大の適応症となっています。その地位は、臨床的放射線療法および造血急性放射線症候群の環境における高い発生率を反映しています。G-CSF治療は、好中球枯渇リスクのある患者に対する予防的ケアの実践に組み込まれています。米国保健福祉省の放射線緊急医療管理リソースは、2026年5月時点で骨髄抑制性放射線への急性曝露に対して承認された13の骨髄系サイトカイン製品を掲載しています。この幅広いグループにより、病院薬局は複数の製品オプションを持ち、緊急時の備えにおける成長因子の確立された役割を強化しています。貧血は一般的に赤血球産生刺激剤と鉄補充で管理されますが、反応速度の遅さが即時緊急ケアにおける赤血球産生刺激剤の使用を制限しています。汎血球減少症は、患者が好中球、血小板、赤血球の同時支持を必要とする場合があるため、より複雑なニーズを生み出します。サルグラモスチムは多系統活性を持つため、この状況で関連性があります。
血小板減少症は、放射線誘発性骨髄抑制治療市場において2032年までCAGR 6.89%を記録すると予測されており、適応症の中で最も速い成長率となっています。その成長は、がん治療および放射線関連の環境におけるロミプロスチムおよびその他のトロンボポエチン受容体アゴニストに関するエビデンスの蓄積に依存しています。白血病患者におけるがん治療誘発性血小板減少症に対するロミプロスチムN01のフェーズII試験は、2025年2月に開始後、97名の患者を登録しました。中間結果では、登録患者の46.9%が2週間以内に血小板数50×10⁹/L超を達成したことが示されました。このエビデンスは、放射線誘発性血小板減少症がトロンボポエチン受容体アゴニストの主要承認用途である免疫性血小板減少症とは異なるため重要です。免疫性血小板減少症の試験結果を放射線関連疾患にそのまま適用することはできません。放射線特異的およびがん治療特異的な集団での試験に資金を提供するメーカーは、臨床エビデンスが発展するにつれてより有利な立場に立てる可能性があります。このエビデンスの必要性は、適応症が標準的な治療プロトコルに移行する速度も制限しています。


注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
薬剤クラス別:
成長因子が優位、血小板産生促進剤が成長ペースを設定成長因子は2026年の収益の42.75%を占め、放射線誘発性骨髄抑制治療産業において最大の薬剤クラスであり続けていす。その主導的役割は、オンコロジーケアにおける定期的な予防的使用と、緊急対応における骨髄系サイトカインの確立された位置づけに由来しています。このクラスには、がんセンターや備蓄プログラムに馴染みのある短時間作用型および長時間作用型製品が含まれます。バイオシミラーの選択肢が拡大するにつれ、取得コストの低下により、支持的バイオロジクスの使用が限られていた医療システムでのアクセスが拡大する可能性があります。このクラスはまた、病院薬局、点滴センター、政府供給システム全体にわたる十分に発達した流通基盤の恩恵を受けています。ただし、類似したメカニズムを持つ製品が価格設定と契約を通じて競合することが多いため、その市場ポジションはマージン圧力を防ぐものではありません。複数のFDA承認H-ARS製品の利用可能性はこのクラスを重要に保ちながら、サプライヤー間の選択肢も増加させています。
血小板産生促進剤は、放射線誘発性骨髄抑制治療市場において2032年までCAGR 7.27%で成長すると予測されており、最も成長の速い薬剤クラスとなっています。その成長は、治療遅延や輸血につながる可能性のある血小板枯渇を予防または短縮するという臨床的ニーズによって支えられています。RECITE フェーズIII試験では、ロミプロスチムはプラセボの58×10⁹/Lと比較して87×10⁹/Lの血小板最低値を達成し、最初の血小板反応までの時間を2.1週から1.1週に短縮しました。赤血球産生刺激剤は放射線誘発性貧血に対応しますが、一般的に意味のあるヘモグロビン改善には数週間を要します。鉄補充剤は、長期放射線療法コース中の貧血に鉄欠乏が合併する場合に補完的な役割を果たします。その他のカテゴリーには、経口低分子、PLX-R18などの細胞ベース療法、および前臨床または初期臨床段階のCDK4/6阻害剤が含まれます。新しい薬剤クラスは依然としてH-ARS参入のためのFDA動物規則を満たすエビデンスを必要とし、これが競合参入のタイミングと範囲を形成しています。
投与経路別:
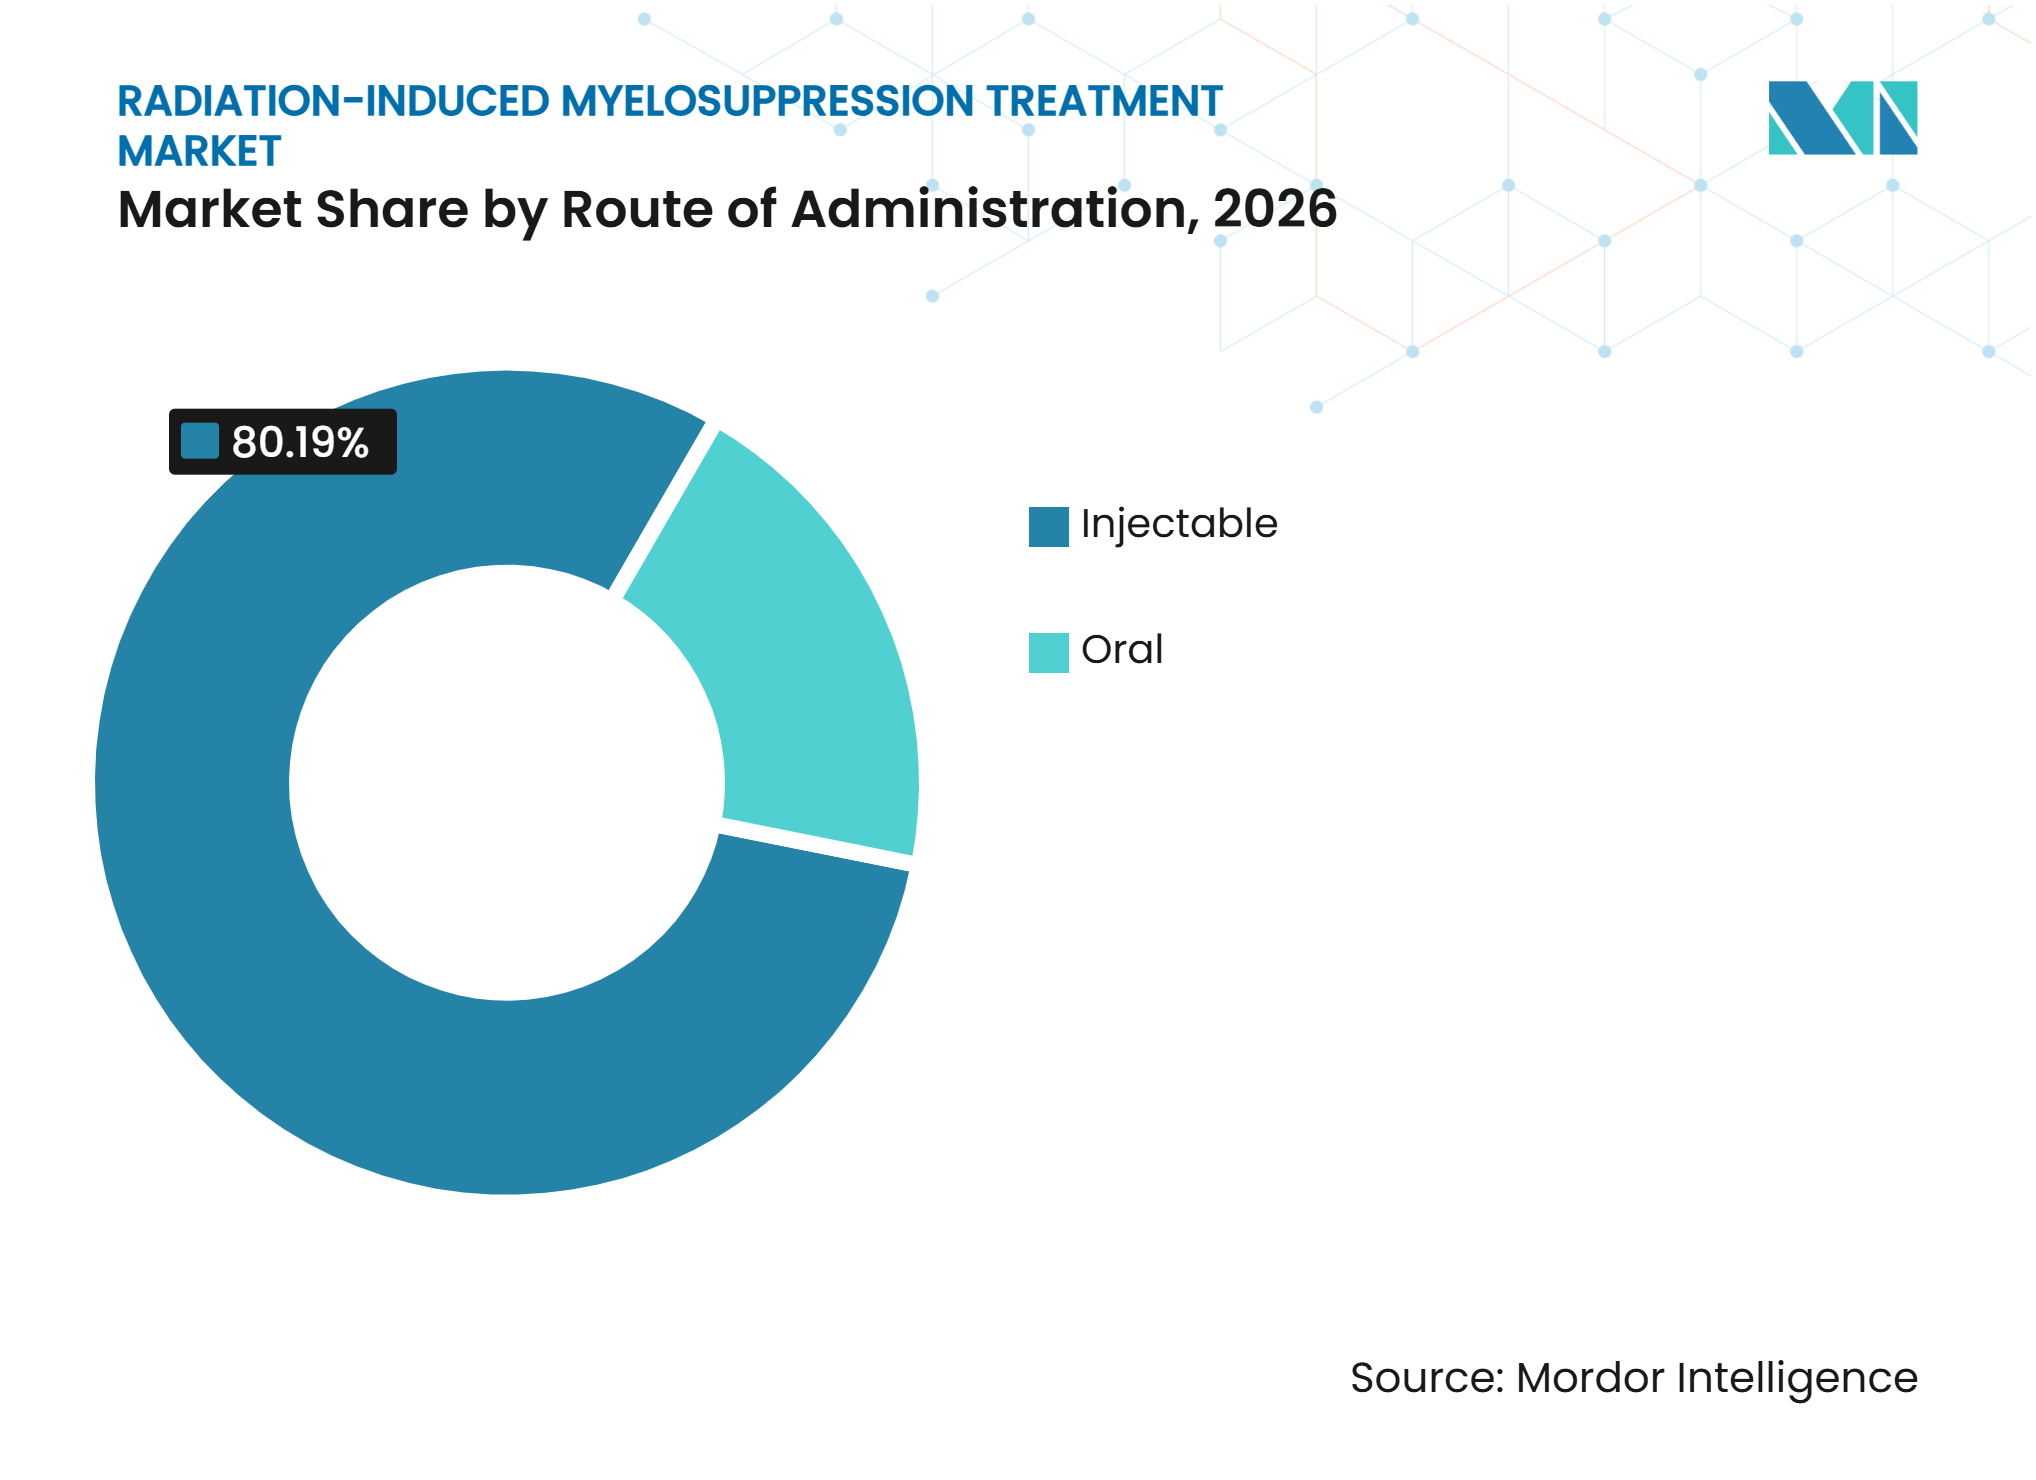
注射剤が精度で主導、経口剤が戦略的勢いを獲得注射剤は2026年の収益の80.19%を占めており、これはFDA承認のH-ARS製品がすべて皮下投与を使用しているためです。米国保健福祉省のガイダンスは、放射線被曝が確認された後できるだけ早く骨髄系サイトカインを投与することを推奨しており、これが確立された注射製品を有利にしています。これらの製品はオンコロジー臨床医に馴染みがあり、既存の病院および点滴ワークフローに統合することができます。また、信頼性と明確な投与指示が不可欠な現在の備蓄プログラムの実際的な基盤でもあります。デリバリーデバイスは、追加のクリニック受診なしに投与を可能にする場合、商業的価値を付加することができます。したがって、この経路は放射線誘発性骨髄抑制治療市場において、価格競争が有効成分単独の価値を低下させている中でも、引き続き優位を保っています。また、大量傷病者発生時には、投与に訓練された人員、製品の入手可能性、および組織化されたケア環境が必要であるという重大な制限もあります。
経口剤は、計画立案者が野外条件での展開が可能な製品を求めるため、2032年までCAGR 7.81%で成長すると予測されています。経口候補品は、注射容量と臨床インフラが限られているシナリオで魅力的です。2025年のマウス試験では、Myelo001としても知られるイミダゾリルエタンアミドペンタン二酸が、致死線以下の全身照射後の造血幹細胞および前駆細胞の回復を改善することが示されました。その後のエビデンスが承認を支持する場合、常温安定性と経口バイオアベイラビリティが備蓄と流通を支援する可能性があります。ただし、経口候補品は依然として動物規則の課題に直面しており、適切で反応性のある動物モデルの必要性も含まれます。その可能性は、オンコロジーまたは緊急プロトコルにおける注射剤の役割を排除するものではありません。むしろ、経口製品は放射線誘発性骨髄抑制治療市場に、迅速かつ分散した投与が必要な環境向けの追加経路を提供する可能性があります。

流通チャネル別:
病院薬局が数量を牽引、オンラインチャネルが加速病院薬局は2026年の収益の60.33%を占めており、これは化学療法と放射線療法を同時に受けているがん患者の臨床的集中度を反映しています。このチャネルは、プロバイダーが多くの支持的バイオロジクスを購入・投与するバイ・アンド・ビル償還の中心です。病院および点滴の環境はまた、複雑ながんケアに関連するモニタリングニーズを管理しています。放射線事故においては、政府が調達した対抗手段は通常の消費者購買パターンではなく、組織化された医療システムチャネルを通じて配布されます。小売薬局は、治療サイクル間にプレフィルドシリンジで長時間作用型製品を自己投与する外来患者を支援します。専門薬局と政府物流もより広いチャネル構造の一部を形成しています。病院へのケアの集中は、放射線誘発性骨髄抑制治療市場が引き続き機関購買と臨床フォーミュラリー決定に依存することを意味しています。
オンライン薬局は、外来オンコロジーケアが臨床的に適切な場合に在宅投与へとシフトするにつれ、2032年までCAGR 8.16%で成長すると予測されています。オンボディデバイスとオートインジェクターは、別途の再受診を必要とせずに化学療法後の治療を支援することができます。このチャネルは、特に長時間作用型G-CSF製品において、定期的な臨床支持療法に関連しています。H-ARS対応においては、オンライン薬局の流通は主要な緊急機能を持ちません。緊急需要は代わりに、備蓄の放出、公衆衛生の調整、および病院流通に依存しています。チャネルの異なる役割は、そのパフォーマンスが緊急対抗手段需要と乖離する可能性があることを意味しています。放射線誘発性骨髄抑制治療市場のサプライヤーは、外来オンコロジーと公共部門の備えに対して別々の商業的アプローチを維持する必要があります。
地域分析
北米
北米は2026年の収益の38.54%を占め、放射線誘発性骨髄抑制治療市場において最大の地域ポジションを持っています。この地域は、米国の戦略的国家備蓄、幅広いオンコロジー支持療法の使用、およびバイオシミラーの成熟した償還経路の恩恵を受けています。備蓄には、製品が期限切れ前に商業チャネルに循環するベンダー管理在庫の取り決めを通じて、Neupogen、Neulasta、Leukine、Nplateが含まれています。BARDAの2025年度のCBRN医療対抗手段への1.04 ビリオン 米ドルの投資は、適格製品に対す継続的な政府需要を支援しています。PHEMCEの複数年度予算はまた、2025年度から2029年度にかけてBARDAに37.1 ビリオン 米ドルを提供しました。FDAはH-ARS承認の中心的な規制的影響力であり、その動物規則は従来のヒト有効性試験で試験できない候補品に直接影響します。カナダは核緊急事態への備えを進めており、メキシコはより商業的な医薬品流通モデルを持っています。承認製品の集中により容易なアクセスが確保されていますが、他の地域よりもバイオシミラーの価格競争が顕著になっています。
アジア太平洋
アジア太平洋は、主要な医療システム全体でがんインフラと放射線容量が拡大するにつれ、2032年までCAGR 8.58%で成長すると予測されています。広州コンコードがん病院は2024年後半に本格的な陽子線治療を開始し、2026年7月に1,000例目の陽子線治療患者を治療しました。その総数の85%を中国国内患者が占めており、先進的な放射線サービスの現地利用が増加していることを示しています。IHHヘルスケアは2025年9月にLeo Cancer Careとの協力を拡大し、地域ネットワーク全体で直立型放射線療法リニアックとコンパクト陽子線ソリューションを展開しています。この地域の大規模な人口と増加する治療容量は、血球減少症管理のより広い基盤を提供しています。韓国のKIRAMSは自動生物線量評価の研究を継続しており、放射線事故後のトリアージ時間を短縮することができます。日本とオーストラリアは確立された支持療法市場とバイオシミラー償還システムを持っています。インドと東南アジアは病院オンコロジー容量を追加しており、地域の患者数増加に貢献しています。
欧州、中東・アフリカ、南米
欧州は第2位の収益地域であり、ドイツ、英国、フランスが主要市場を形成しています。欧州委員会の2025年9月のIMREPLYS承認は欧州初のH-ARS治療薬承認であり、承認対象国全体での調達の基盤を提供しています。EMAの規制的影響力はFDAの経路とは異なるため、開発者にとって地域的なエビデンス計画が重要です。中東・アフリカでは、GCC諸国ががん治療容量への投資を行っており、南アフリカはサブサハラアフリカの重要な商業センターであり続けています。IAEAの12センターからなるRays of Hopeアンカーセンターネットワークには、アフリカおよびアジア太平洋の拠点が含まれており、放射線療法アクセスに必要なインフラを拡大しています。ブラジルが南米の需要を主導し、アルゼンチンが第2の治療センターとなっています。2025年の系統的レビューでは、放射線・核緊急事態に対する備蓄勧告は米国外では成熟度が低いことが示されました。このギャップは一部の国での現在の需要を制限していますが、将来の備え政策と組織的な調達の余地を残しています。
競合ランドスケープ
市場集中度
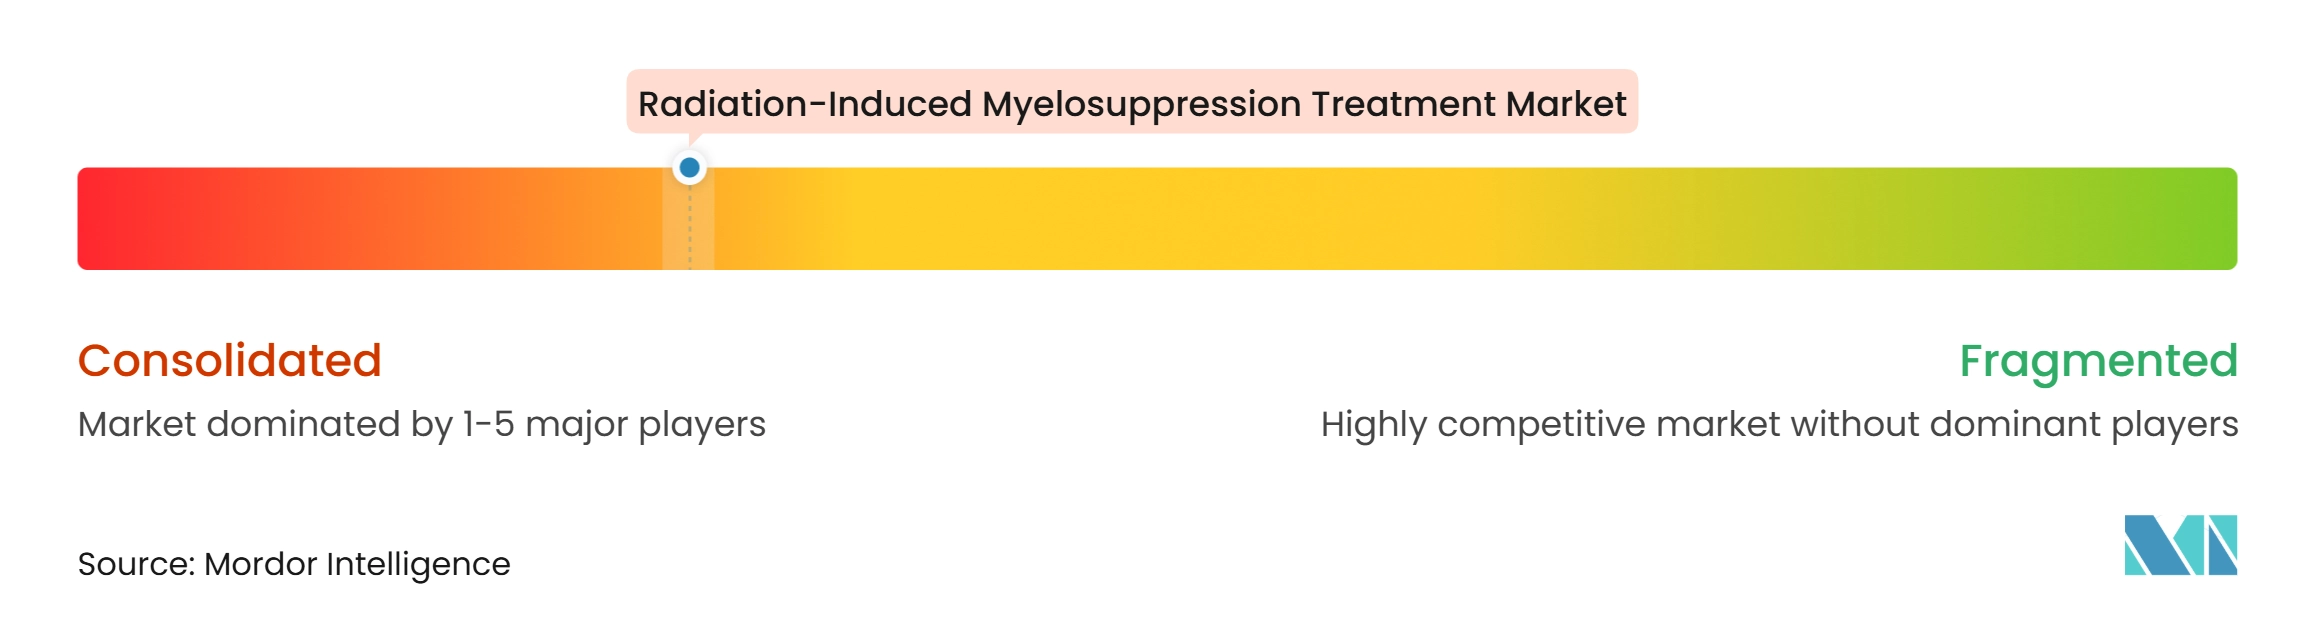
放射線誘発性骨髄抑制治療市場には2つの異なる競合グループがあります。1つは、価格が低下している混雑したカテゴリーで競合するバイオシミラーG-CSFプライヤーです。もう1つは、製品メカニズム、製剤、および公的調達関係により依存する専門的な緊急対抗手段サプライヤーです。米国保健福祉省は2026年5月時点で、5つのメーカーグループにわたってH-ARS向けに承認された13の骨髄系サイトカイン製品を掲載しています。このグループにはAmgen、Accord BioPharma、Fresenius Kabi、KashivおよびLupin、Sandozが含まれます。比較可能なサイトカイン製品の多さは、契約、製品の入手可能性、およびデバイス機能の重要性を高めています。また、競合環境を単一のサプライヤーによる支配ではなく、断片化した状態に保っています。
Accord BioPharmaは2025年4月に、最大5億5,840万米ドルでCoherus BioSciencesからUDENYCAフランチャイズの買収を完了しました。この取引により、Accordは米国において2つの異なるペグフィルグラスチムバイオシミラーを獲得しました。この幅広いポートフォリオは、購入者がより少ないサプライヤーを好む場合に、契約とフォーミュラリーの議論を強化することができます。UDENYCAのオンボディインジェクターは、標準的なプレフィルドフォーマットと差別化する製品機能であり続けています。競合空間には追加のバイオシミラーオンボディインジェクターオプションの余地がありますが、サプライヤーは継続的な価格圧力に対してデバイス投資のバランスを取る必要があります。その結果、外来オンコロジー使用においては、有効成分と同様に投与形態が重要となる市場となっています。
専門的な開発者は大規模なバイオシミラーサプライヤーとは異なる戦略を使用しています。PluriのPLX-R18細胞療法はH-ARS向けのFDA治験段階にあり、Pluriは2025年3月にHemafundとの協力関係を形成し、ウクライナで12,000用量のインフラを支援しています。Myelo Therapeuticsは、潜在的な動物規則申請に向けて非ヒト霊長類薬物動態研究でMyelo001を進めています。自動生物線量測定は、被曝評価と治療選択の間の連携を改善することができます。2026年の研究では、自動二動原体染色体分析ワークフローが13のテストサンプルのうち12で正確な線量推定を生成したことが検証されました。このようなツールは、治療製品を置き換えるよりも、対応プロトコルにすでに組み込まれている承認済み製品の流通ポジションを強化する可能性が高いです。したがって、このティアでの競争優位は、規制上の準備、展開可能な供給、および政府緊急システムとの統合に依存しています。
放射線誘発性骨髄抑制治療産業のリーダー企業
-
Accord BioPharma Inc.
-
Amgen Inc.
-
Fresenius Kabi AG
-
Lupin Limited
-
Sandoz AG
- 注:主要企業の掲載順は順位を示すものではありません。
放射線誘発性骨髄抑制治療市場 このレポートでカバーされる企業
- Accord BioPharma Inc.
- Amgen
- Coherus Biosciences
- Fresenius
- G1 Therapeutics Inc.
- Johnson & Johnson
- Kashiv BioSciences
- Lupin
- Novartis
- Partner Therapeutics, Inc.
- Pluri Inc.
- Sandoz Group
- Spectrum Pharmaceuticals
- Swedish Orphan Biovitrum
- Tanvex BioPharma, Inc.
- Teva Pharmaceutical Industries
最近の産業開発事情 放射線誘発性骨髄抑制治療市場
- 2026年5月:FDAはAccord BioPharmaのENNUMO(ペグフィルグラスチム-pccg)をH-ARS適応症で承認し、Accordを米国で2つの異なるペグフィルグラスチムバイオシミラーを保有する唯一の米国企業とし、米国ペグフィルグラスチム市場に8番目の競合企業を追加しました。この承認は病院薬局チャネルでの価格圧力を強め、資源制約のあるオンコロジープログラムへのG-CSFアクセスを拡大します。
- 2026年1月:Accord BioPharmaのFilkri(フィルグラスチム-laha)がH-ARS適応症でFDA承認を受け、米国で放射線被曝に対して承認された12番目の骨髄系サイトカイン製品となり、短時間作用型および長時間作用型製剤にわたるAccordのG-CSFポートフォリオを完成させました。
- 2026年1月:IHHヘルスケアはTibaRayへの投資を発表し、アジアの病院ネットワーク全体への展開に向けてFLASH放射線療法技術へのアクセスを獲得し、支持療法を必要とする放射線誘発性血球減少症リスクのある患者集団を直接拡大しました。
世界の放射線誘発性骨髄抑制治療市場レポートの調査範囲
本レポートの調査範囲として、放射線誘発性骨髄抑制治療とは、放射線療法によって引き起こされる骨髄抑制の医学的管理を指し、白血球、赤血球、血小板を含む血球の産生を低下させます。治療は、成長因子、支持療法、輸血、およびその他の造血回復治療の使用を通じて、好中球減少症、貧血、血小板減少症などの合併症を予防または管理することを目的としています。これらの介入は、がん治療中の治療継続性の維持、感染リスクの低減、および患者アウトカムの改善に役立ちます。
放射線誘発性骨髄抑制治療市場は、適応症、薬剤クラス、投与経路、流通チャネル、および地域によって区分されています。適応症別では、市場は好中球減少症、貧血、血小板減少症、汎血球減少に区分されています。薬剤クラス別では、市場は成長因子、赤血球産生刺激剤、血小板産生促進剤、鉄補充剤、その他に区分されています。投与経路別では、市場は注射剤と経口剤に区分されています。流通チャネル別では、市場は病院薬局、小売薬局、オンライン薬局、その他に区分されています。地域セグメントはさらに北米、欧州、アジア太平洋、中東・アフリカ、南米に分割されています。本レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドも対象としています。本レポートは上記セグメントの金額ベース(米ドル)での市場規模と予測を提供しています。
セグメンテーション概要
| 好中球減少症 |
| 貧血 |
| 血小板減少症 |
| 汎血球減少症 |
| 成長因子 |
| 赤血球産生刺激剤 |
| 血小板産生促進剤 |
| 鉄補充剤 |
| その他 |
| 注射剤 |
| 経口剤 |
| 病院薬局 |
| 小売薬局 |
| オンライン薬局 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 適応症別 | 好中球減少症 | |
| 貧血 | ||
| 血小板減少症 | ||
| 汎血球減少症 | ||
| 薬剤クラス別 | 成長因子 | |
| 赤血球産生刺激剤 | ||
| 血小板産生促進剤 | ||
| 鉄補充剤 | ||
| その他 | ||
| 投与経路別 | 注射剤 | |
| 経口剤 | ||
| 流通チャネル別 | 病院薬局 | |
| 小売薬局 | ||
| オンライン薬局 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
放射線誘発性骨髄抑制治療市場の予測規模はどのくらいですか?
放射線誘発性骨髄抑制治療市場は2026年に1.89 ビリオン 米ドルと評価されており、CAGR 6.43%で2032年までに2.75 ビリオン 米ドルに達すると予測されています。
最大の収益ポジションを持つ治療適応症はどれですか?
好中球減少症は2026年の収益の46.32%を占めており、オンコロジーおよび放射線緊急ケアにおける確立されたG-CSF使用によって支えられています。
2032年までに最も速く成長すると予測される薬剤クラスはどれですか?
血小板産生促進剤は、血小板回復に関する臨床エビデンスが拡大するにつれ、2032年までCAGR 7.27%で成長すると予測されています。
注射剤が主要な投与経路であり続ける理由は何ですか?
注射剤は2026年の収益の80.19%を占めており、FDA承認のH-ARS製品が皮下投与を使用しており、被曝確認後に迅速に投与できるためです。
最大のシェアを持つ地域と最も速く成長している地域はどこですか?
北米は2026年の収益の38.54%を占めており、アジア太平洋は2032年までCAGR 8.58%で最も速い成長を記録すると予測されています。
政府備蓄はこれらの治療薬の需要にどのような影響を与えますか?
政府の備えプログラムは通常のオンコロジーサイクルとは別の購買需要を創出しており、BARDAは2025年度にCBRN対抗手段に1.04 ビリオン 米ドルを投資しています。