
Marktgröße und Marktanteil für die Behandlung strahleninduzierter Myelosuppression
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 2.02 Milliarden US-Dollar |
| Marktgröße (2032) | 2.75 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.43 % |
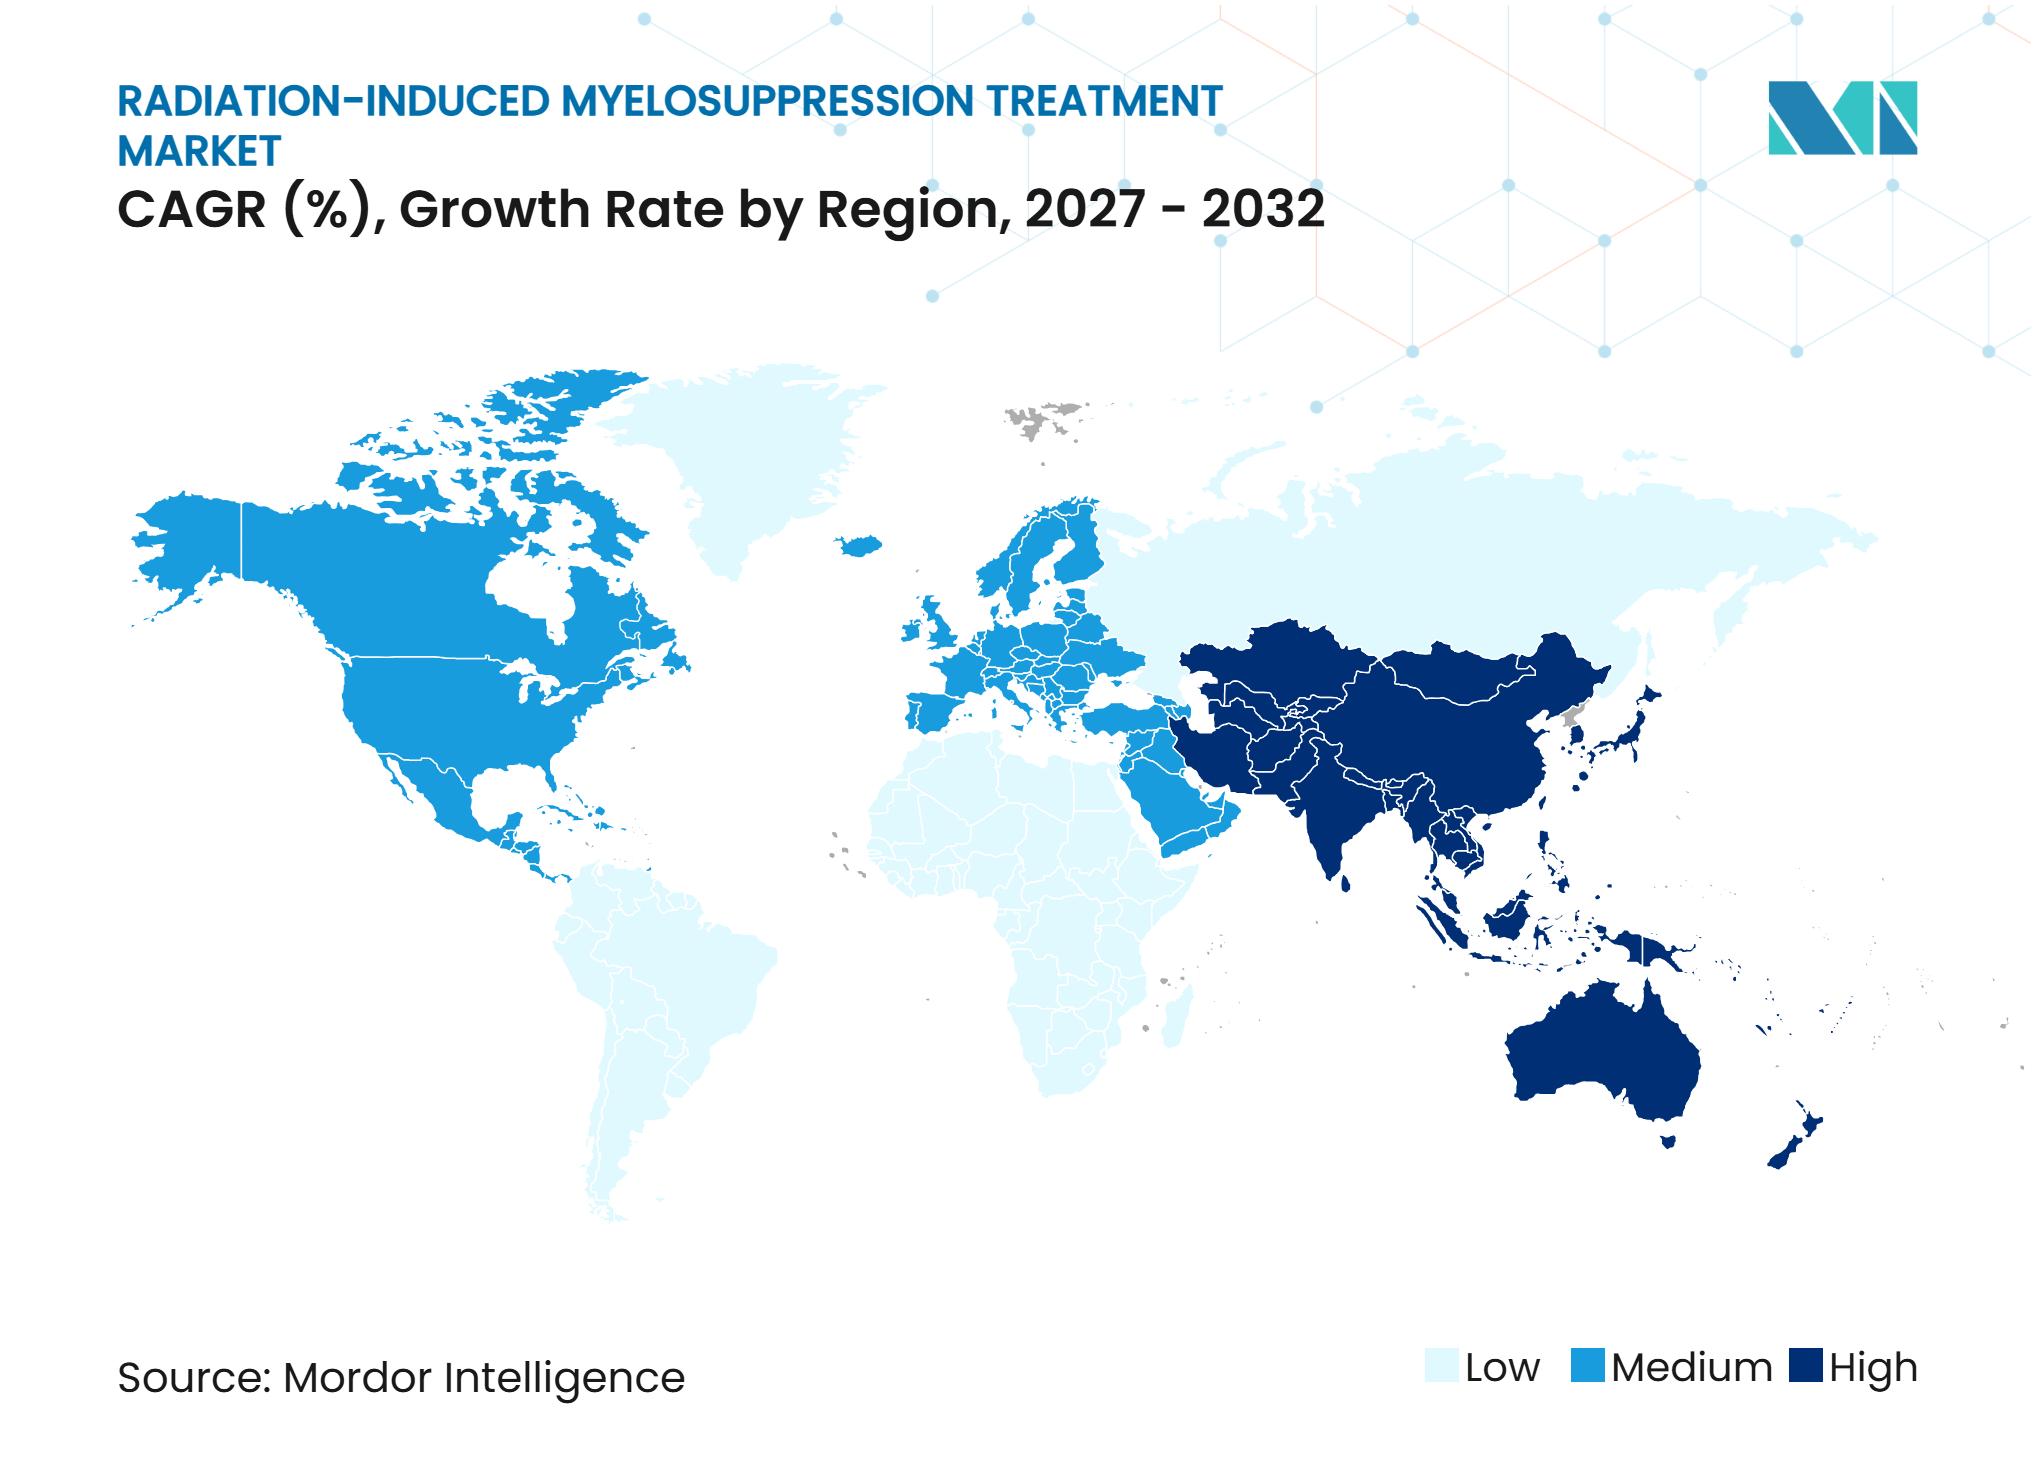
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für die Behandlung strahleninduzierter Myelosuppression von Mordor Intelligence
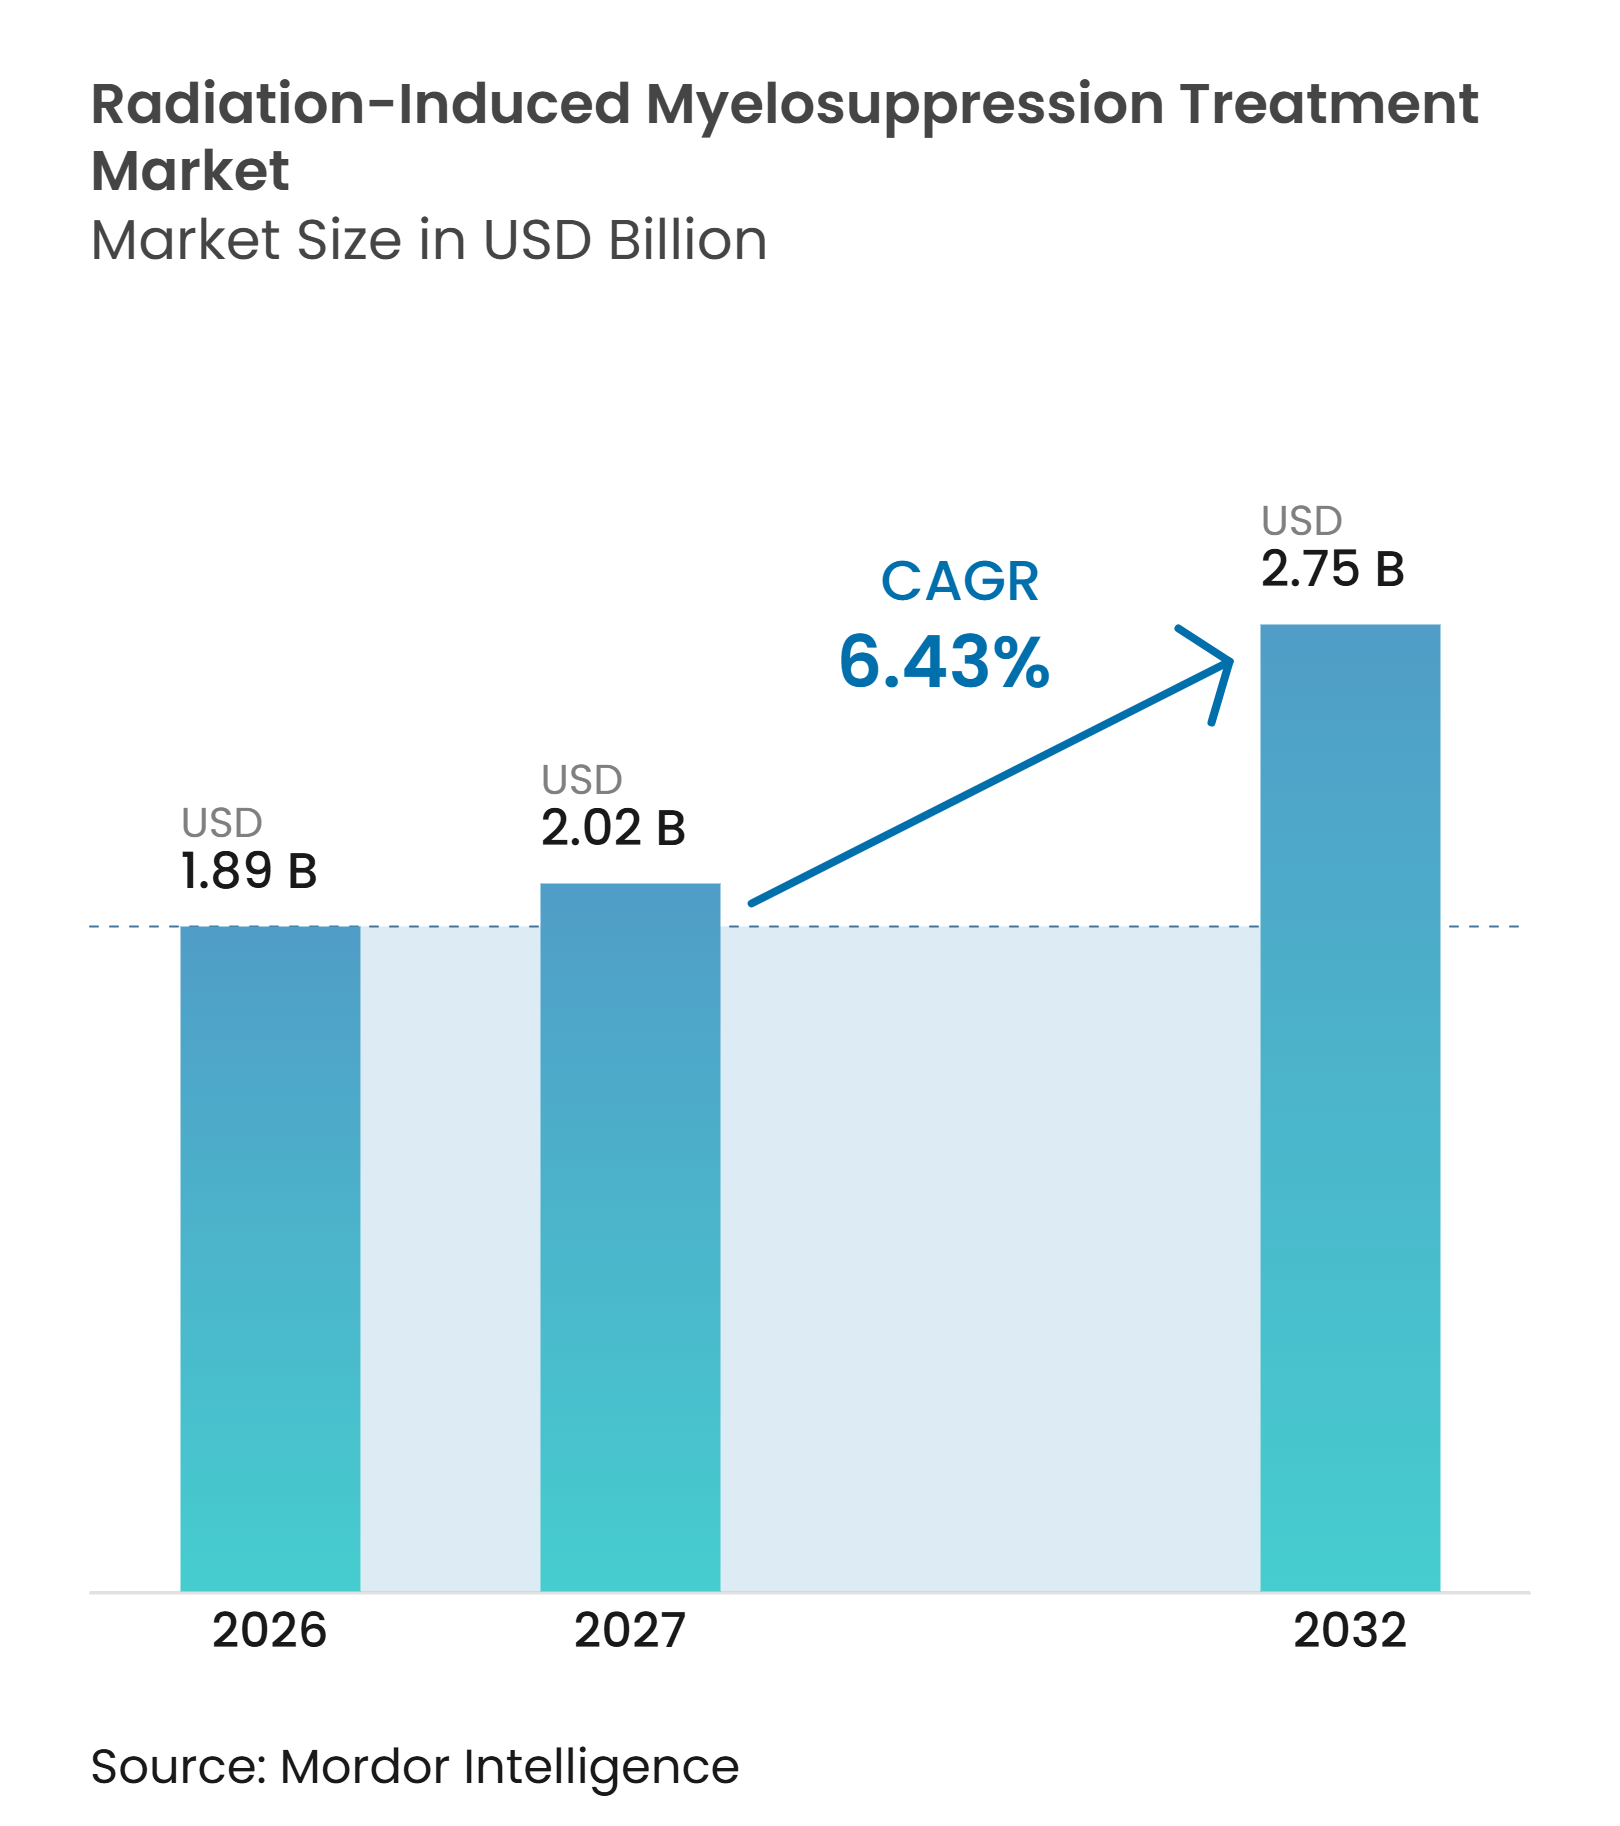
Der Markt für die Behandlung strahleninduzierter Myelosuppression wird im Jahr 2026 auf einen Wert von 1,89 Milliarden USD geschätzt und soll bis 2032 einen Wert von 2,75 Milliarden USD erreichen, was einem CAGR von 6,43 % während des Prognosezeitraums (2027–2032) entspricht. Der Markt für die Behandlung strahleninduzierter Myelosuppression umfasst Therapien gegen Neutropenie, Anämie, Thrombozytopenie und Panzytopenie, die durch ionisierende Strahlung in der routinemäßigen Strahlentherapie und in radiologischen Notfallsituationen verursacht werden. Ein breiterer Zugang zur Strahlentherapie in Ländern mit niedrigem und mittlerem Einkommen vergrößert die behandelte Bevölkerungsgruppe, während öffentliche Investitionen in die Vorsorge eine Nachfrage außerhalb der konventionellen onkologischen Beschaffungszyklen erzeugen. Biosimilare Wachstumsfaktoren verbessern den Behandlungszugang, verringern jedoch auch den Preisvorteil der Originalpräparate. Behandlungsprotokolle gehen ebenfalls über die Neutrophilenerholung hinaus und zielen auf die Erholung mehrerer Blutzelllinien ab, was thrombopoietische und multilineare Therapien in die klinische Betrachtung einbezieht. Diese Bedingungen prägen den Markt für die Behandlung strahleninduzierter Myelosuppression, der sowohl von der wiederkehrenden onkologischen Versorgung als auch von unregelmäßigen staatlichen Bevorratungsentscheidungen beeinflusst wird.
Wichtigste Erkenntnisse des Berichts
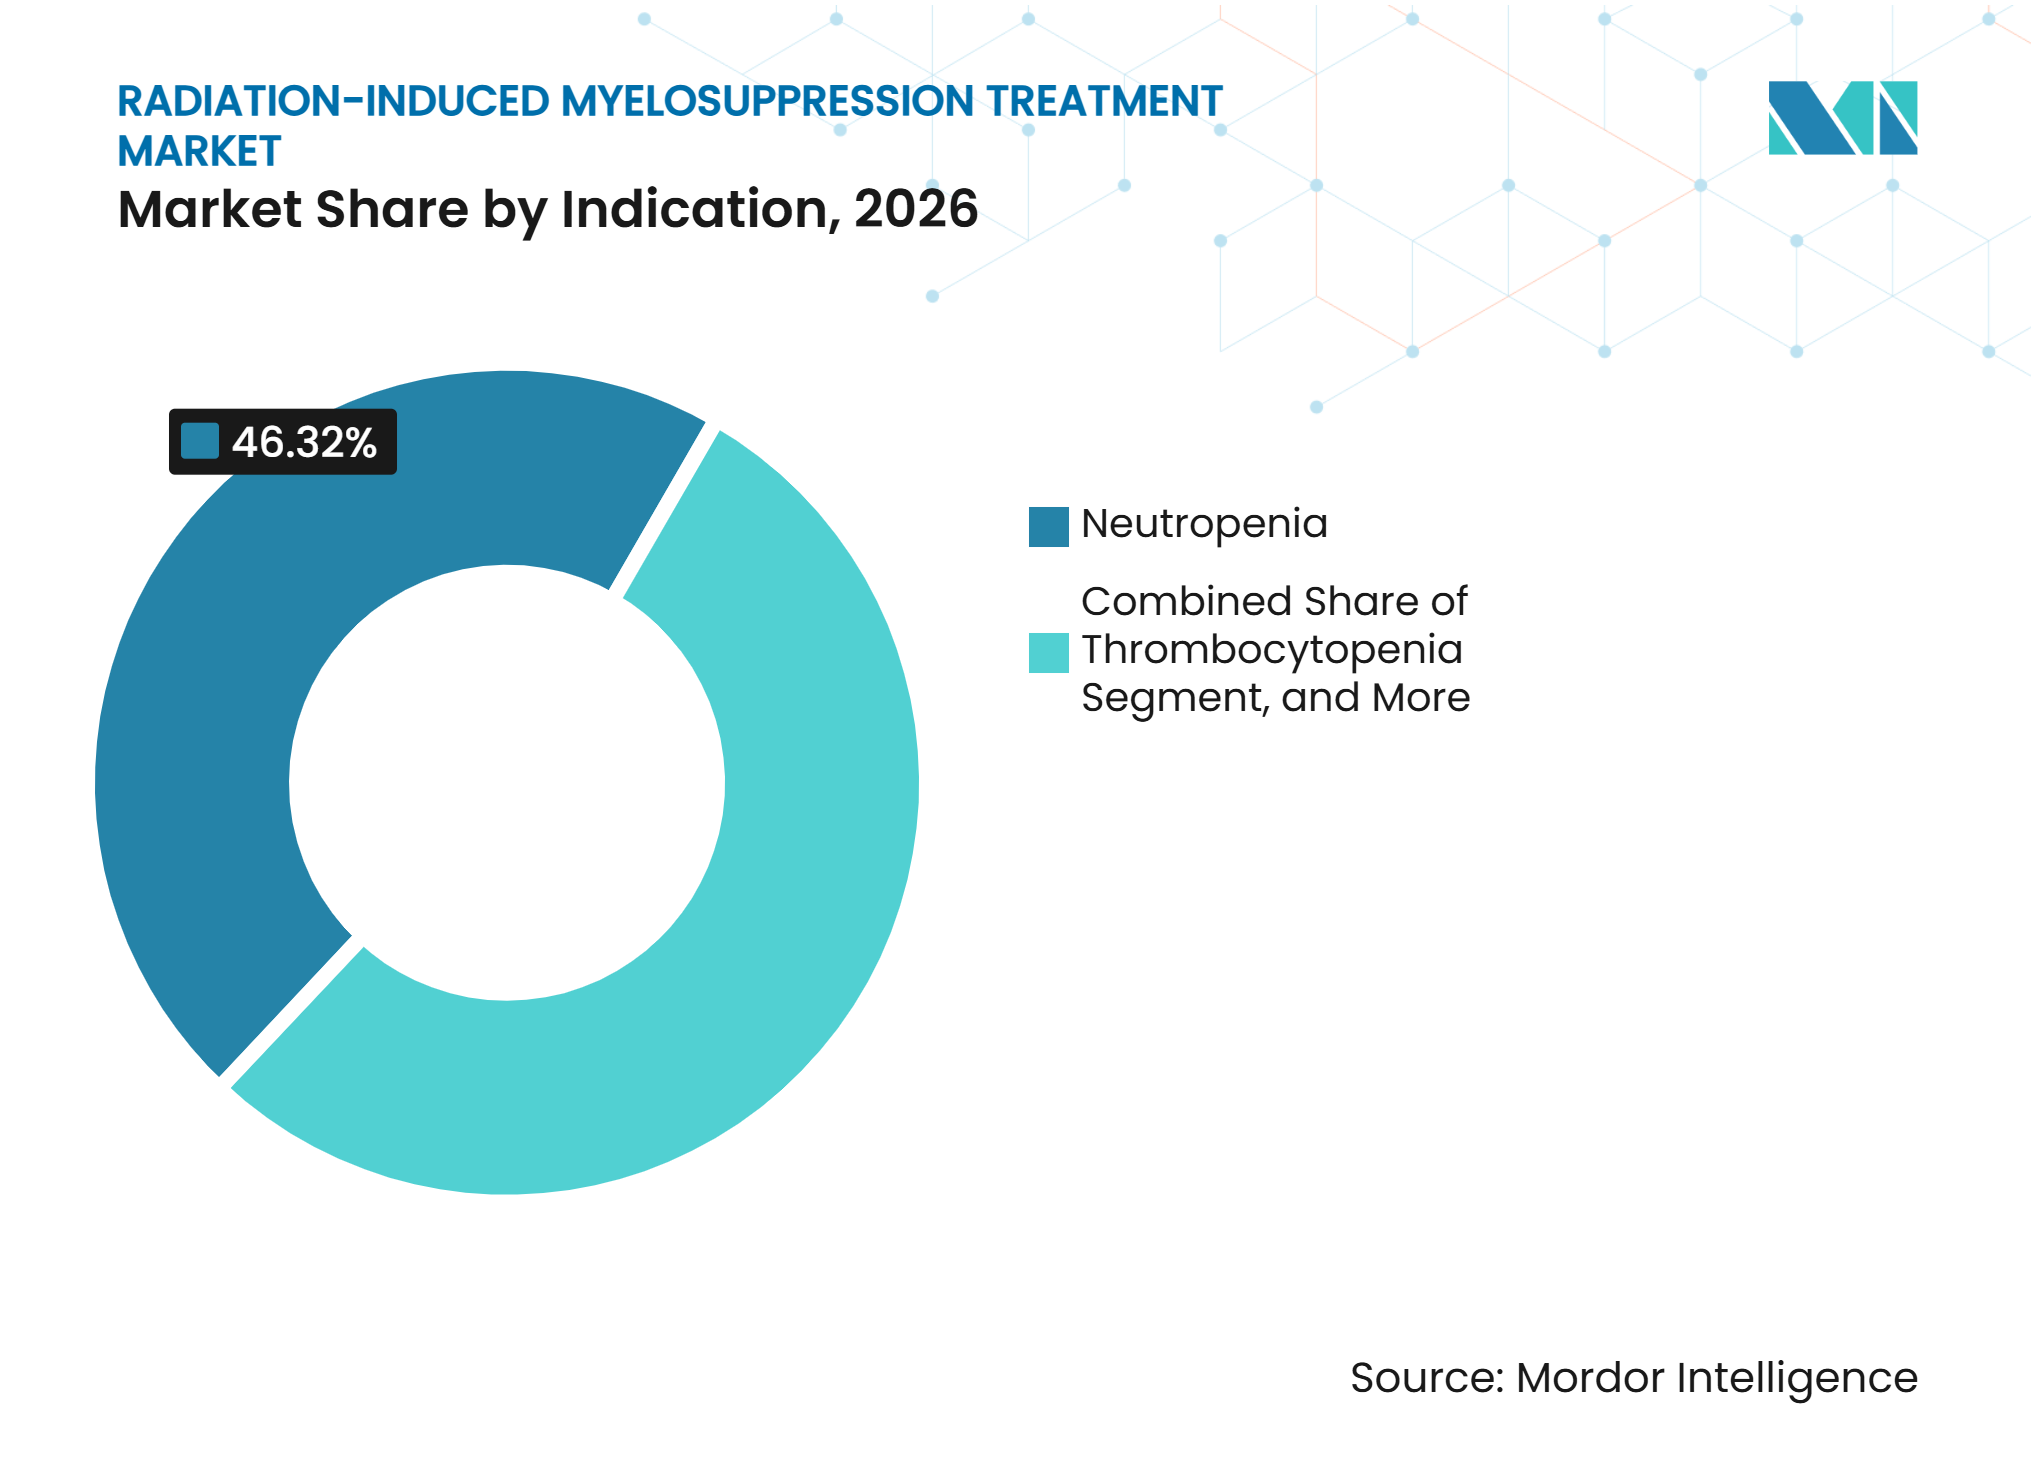
- Nach Indikation hielt Neutropenie im Jahr 2026 einen Marktanteil von 46,32 % am Markt für die Behandlung strahleninduzierter Myelosuppression, während für Thrombozytopenie bis 2032 ein CAGR von 6,89 % prognostiziert wird.
- Nach Wirkstoffklasse hielten Wachstumsfaktoren im Jahr 2026 einen Marktanteil von 42,75 % am Markt für die Behandlung strahleninduzierter Myelosuppression, während für thrombopoietische Wirkstoffe bis 2032 ein CAGR von 7,27 % prognostiziert wird.
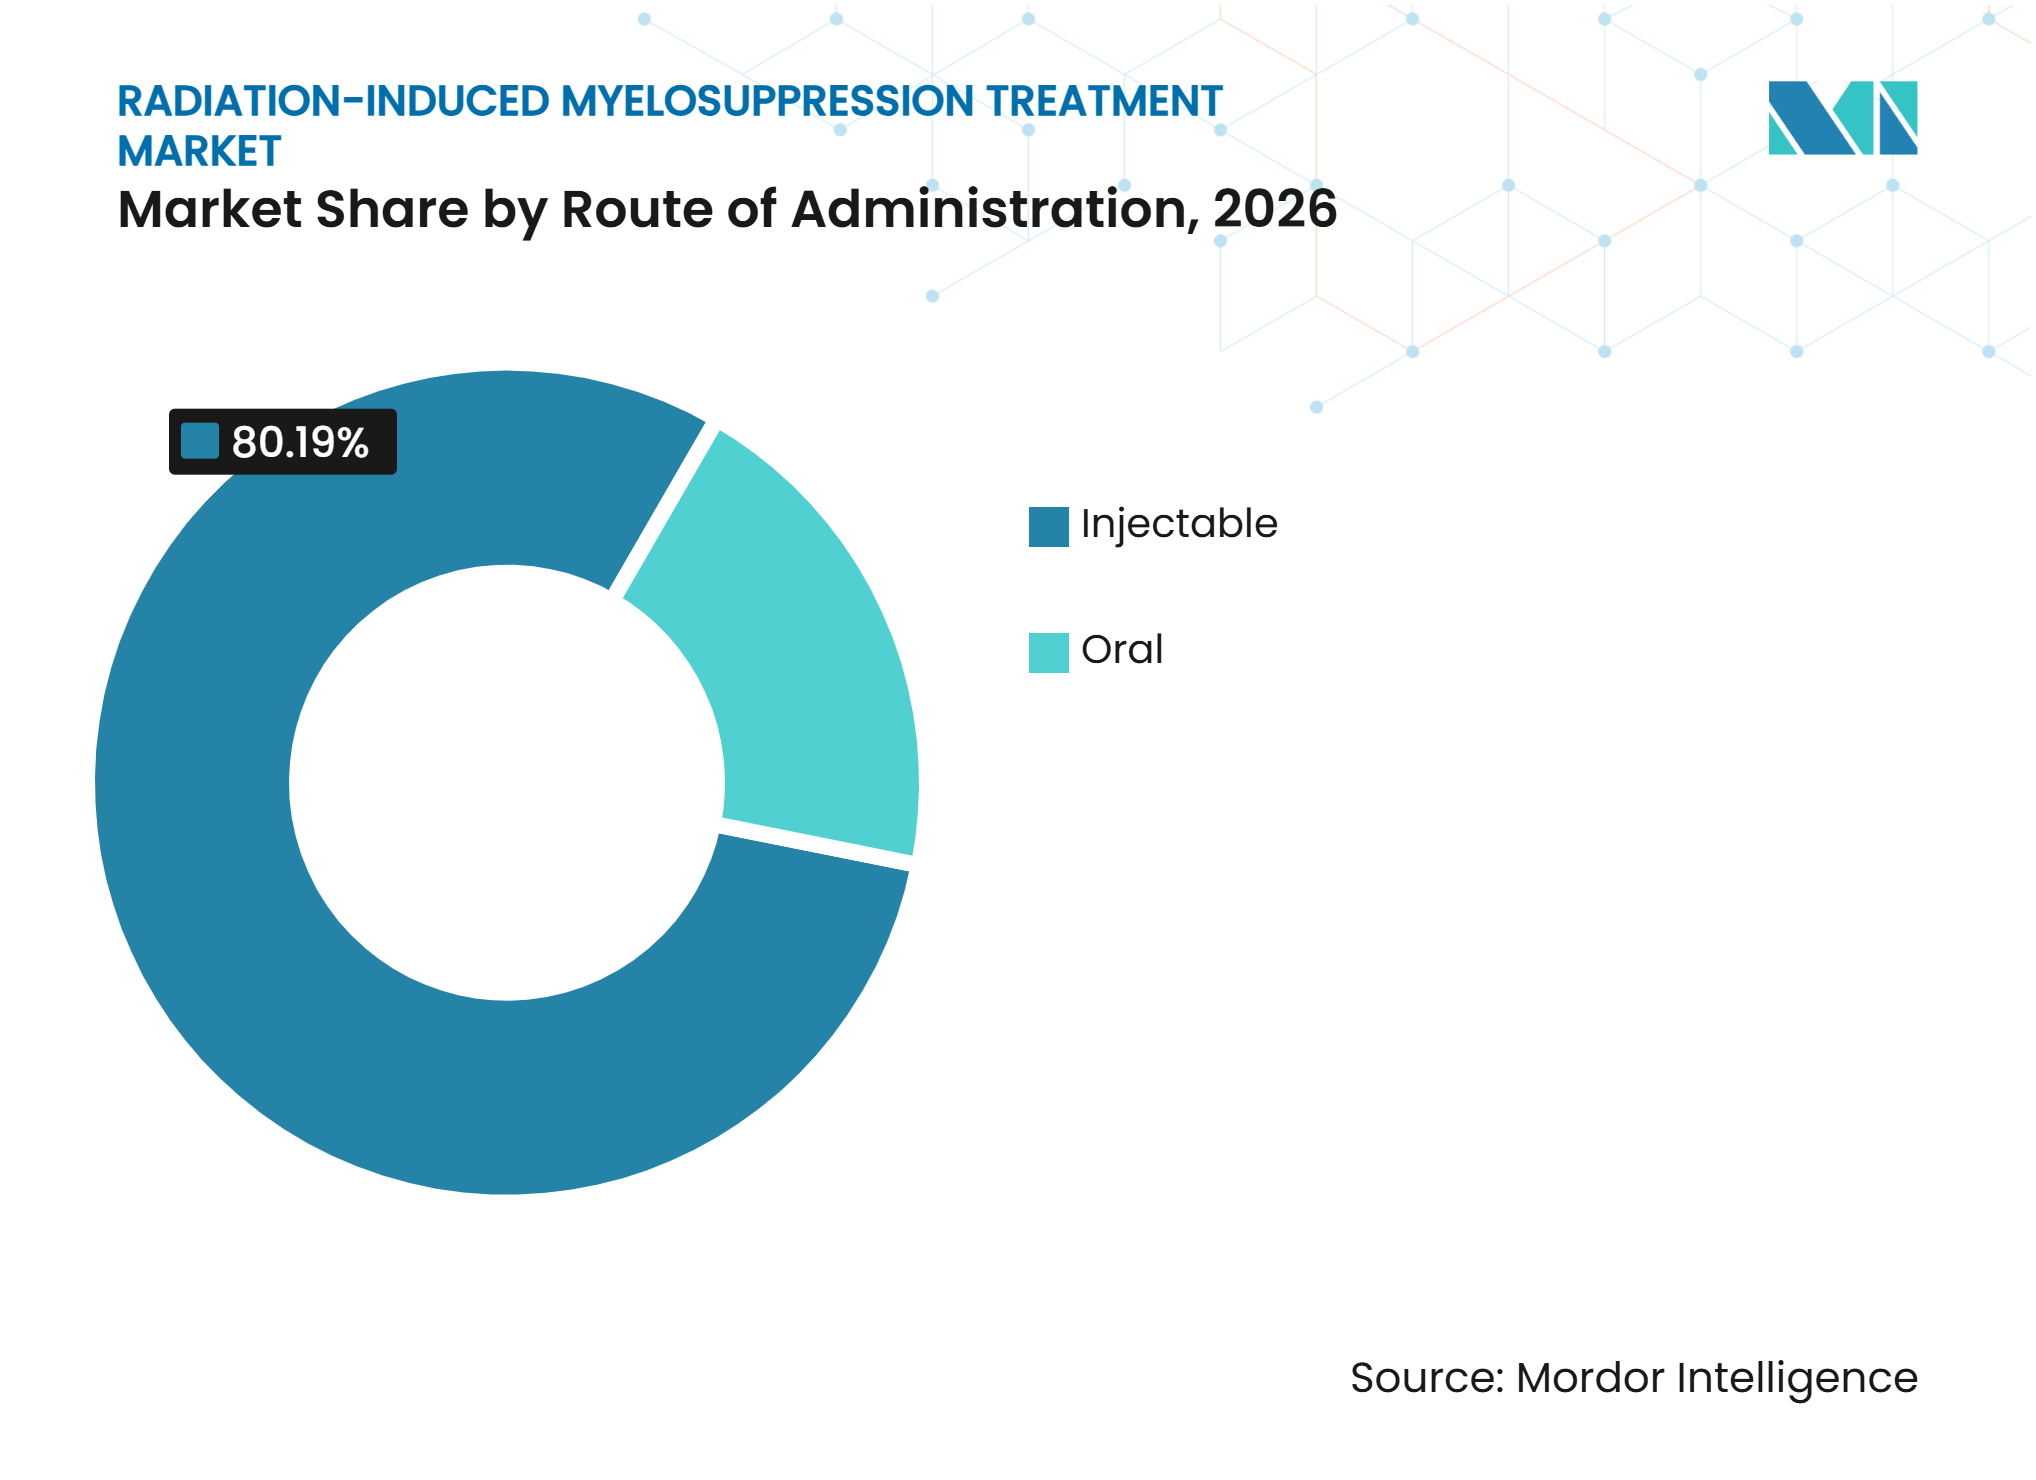
- Nach Verabreichungsweg hielten injizierbare Formulierungen im Jahr 2026 einen Anteil von 80,19 %, während für orale Formulierungen bis 2032 ein CAGR von 7,81 % im Markt für die Behandlung strahleninduzierter Myelosuppression prognostiziert wird.
- Nach Vertriebskanal hielten Krankenhausapotheken im Jahr 2026 einen Anteil von 60,33 %, während für Online-Apotheken bis 2032 ein CAGR von 8,16 % prognostiziert wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 38,54 %, während für Asien-Pazifik bis 2032 ein CAGR von 8,58 % im Markt für die Behandlung strahleninduzierter Myelosuppression prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Nutzung der Krebsradiotherapie und steigende Behandlungsintensität | +2.1% | Global, mit den größten Zuwächsen in Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Staatliche Bevorratung und Vorsorge für radiologische Notfälle | +1.4% | Nordamerika und EU, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika sowie Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Ausbau der onkologischen und hämatologischen Infrastruktur für unterstützende Versorgung | +1.2% | Kernregion Asien-Pazifik, Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Nachfrage nach multilinearer Erholung über die Neutrophilenunterstützung hinaus | +0.8% | Global | Mittelfristig (2–4 Jahre) |
| Lang wirkende und gerätegestützte Verabreichung für ressourcenbeschränkte Notfallversorgung | +0.6% | Nordamerika und EU, mit aufstrebendem Asien-Pazifik und Nahem Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Verbesserte Biodosimetrie und Strahlentriage-Protokolle | +0.4% | Nordamerika, EU, Südkorea, Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Nutzung der Krebsradiotherapie und steigende Behandlungsintensität
Der Zugang zur Strahlentherapie weitet sich aus, was die Zahl der Patienten erhöht, die möglicherweise eine Behandlung der behandlungsbedingten Myelosuppression benötigen. Die Internationale Atomenergiebehörde unterstützte die Mongolei im Jahr 2025 bei der Ausarbeitung eines Investitionsvorschlags in Höhe von 61 Millionen EUR zur Ausweitung und Dezentralisierung der Krebsversorgung. Die Behörde berichtete, dass 40 % der neu diagnostizierten Patienten dort eine Strahlentherapie erhielten, obwohl 50 % bis 60 % sie benötigten, was die verbleibende Versorgungslücke aufzeigt.[1] IHH Healthcare investierte im Januar 2026 in TibaRay, um Zugang zur FLASH-Strahlentherapietechnologie für sein asiatisches Krankenhausnetzwerk zu erhalten. Präzisionsbehandlungsmethoden, darunter die stereotaktische Körperstrahlentherapie und die FLASH-Strahlentherapie, beseitigen die Strahlenexposition des hämatopoetischen Gewebes nicht. Der Markt für die Behandlung strahleninduzierter Myelosuppression bleibt daher mit der wachsenden Nutzung fortschrittlicher Strahlungsdienstleistungen verbunden, insbesondere da die Kapazitäten für Partikelstrahl- und Protonentherapie in Asien-Pazifik ausgebaut werden.
Staatliche Bevorratung und Vorsorge für radiologische Notfälle
Die staatliche Beschaffung von Strahlenschutzmitteln folgt Vorsorgepriorität statt normaler onkologischer Beschaffungsmuster. BARDA investierte im Haushaltsjahr 2025 1,04 Milliarden USD in medizinische Gegenmaßnahmen gegen chemische, biologische, radiologische und nukleare Bedrohungen.[2] Das mehrjährige Budget der Behörde für strategische Vorsorge und Reaktion, das im Juli 2026 veröffentlicht wurde, wies BARDA für die Haushaltsjahre 2025 bis 2029 37,1 Milliarden USD zu.[3] Die Europäische Kommission genehmigte im September 2025 IMREPLYS, ein Sargramostim-Produkt von Partner Therapeutics, zur Behandlung des hämatopoetischen akuten Strahlensyndroms. Diese Genehmigung ermöglicht die Beschaffung zur Bevorratung in den von der Zulassung erfassten EU- und EWR-Märkten. Die Behörde für strategische Vorsorge und Reaktion erwartet, dass bis zum Haushaltsjahr 2029 bis zu 11 weitere medizinische Gegenmaßnahmenprodukte in den Strategischen Nationalen Vorrat überführt werden, was einen größeren Beschaffungsweg für Produkte unterstützt, die staatliche Anforderungen erfüllen.
Ausbau der onkologischen und hämatologischen Infrastruktur für unterstützende Versorgung
Mehr Krebszentren, die fortschrittliche Strahlungsmethoden einsetzen, erweitern die klinische Basis für die unterstützende Versorgung. Die Internationale Atomenergiebehörde erweiterte ihr Rays-of-Hope-Ankerzentrum-Netzwerk im August 2025 auf 12 Zentren in 4 Regionen, mehr als doppelt so viele wie das ursprüngliche Netzwerk mit 5 Zentren. Diese Infrastruktur unterstützt die Krebsversorgung an Standorten, die historisch gesehen nur begrenzte Strahlentherapiekapazitäten hatten. Da Dienstleistungen in ressourcenärmere Gesundheitssysteme verlagert werden, bevorzugen Käufer möglicherweise Therapien, die kostengünstiger, lagerbar und leichter zu verteilen sind. Diese Verschiebung begünstigt biosimilare G-CSFs und orale Kandidaten stärker als hochpreisige Biologika der ersten Generation. Für Anbieter im Markt für die Behandlung strahleninduzierter Myelosuppression erhöht die Veränderung die Bedeutung von Portfoliobreite und Zugangsstrategie gegenüber einer Premiumpreisgestaltung allein auf Basis von Geräten.
Nachfrage nach multilinearer Erholung über die Neutrophilenunterstützung hinaus
Die Versorgung verlagert sich von einem engen Fokus auf die Neutrophilenerholung hin zur Unterstützung über Neutrophilen-, Thrombozyten- und Erythrozytenlinien hinweg. In Amgens Phase-III-RECITE-Studie verhinderte Romiplostim bei 84 % der Patienten Dosismodifikationen der Chemotherapie, verglichen mit 36 % der Patienten, die Placebo erhielten, bei 165 Teilnehmern in 14 Ländern. Die Studie berichtete auch von einem höheren Thrombozytennadir von 87×10⁹/L gegenüber 58×10⁹/L sowie einer kürzeren Zeit bis zur ersten Thrombozytenerholung von 1,1 Wochen gegenüber 2,1 Wochen. Sargramostim wirkt auf myelomonozytische, megakaryozytische und erythroide Vorläuferzellen, was relevant sein kann, wenn der Erholungsbedarf sich über mehrere Linien erstreckt.[4] Der Markt für die Behandlung strahleninduzierter Myelosuppression weitet daher die klinische Rolle für Kombinationsansätze und Wirkstoffe mit breiterem Erholungsprofil aus. Akademische Onkologiezentren und Notfallprotokolle sind zunehmend relevante Umgebungen für diese Verschiebung, da sie komplexe Fälle verwalten und Produkte über die reine Neutrophilenunterstützung hinaus bewerten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten und Preiserosion durch Biosimilars | -1.5% | Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Begrenztes routinemäßiges Patientenvolumen und unregelmäßige Notfallnachfrage | -1.0% | Global | Langfristig (≥ 4 Jahre) |
| Nachweise gemäß der Animal Rule und regional unterschiedliche Zulassungsanforderungen | -0.6% | Global, mit primären Auswirkungen in Nicht-US-Märkten | Mittelfristig (2–4 Jahre) |
| Genauigkeit der pädiatrischen Dosierung und Einschränkungen bei der Gerätenutzung | -0.3% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten und Preiserosion durch Biosimilars
Der Biosimilar-Wettbewerb senkt die Verkaufspreise in der G-CSF-Kategorie, ohne dass ein entsprechender Volumenzuwachs zu verzeichnen ist. In den Vereinigten Staaten ist das kommerzielle Umfeld für Pegfilgrastim zunehmend preissensibel, da mehrere Biosimilars um Formulierungsplätze konkurrieren. Dieser Druck betrifft sowohl Originalhersteller als auch Biosimilar-Anbieter, da die Behandlungswahl häufig durch Erstattung, Vertragsgestaltung und Krankenhausbeschaffungsentscheidungen bestimmt wird. Die daraus resultierende Umsatzbasis hängt stärker von der Einführung in neuen Indikationen und Regionen ab als von höheren Preisen. Für den Markt für die Behandlung strahleninduzierter Myelosuppression macht dies ein breites regulatorisches Portfolio wertvoller als ein Premiumprofil, das allein auf Markenerkennung basiert. Es begrenzt auch die Umsatzvorhersehbarkeit für Anbieter, deren Portfolios auf ausgereiften injizierbaren Wachstumsfaktoren konzentriert sind.
Nachweise gemäß der Animal Rule und regional unterschiedliche Zulassungsanforderungen
Die FDA Animal Rule kann die Produktentwicklung für das hämatopoetische akute Strahlensyndrom einschränken, da Kandidaten ihre Wirksamkeit in geeigneten Tiermodellen nachweisen müssen. Eine Überprüfung aus dem Jahr 2025 ergab, dass Eltrombopag auf diesem Weg nicht validiert werden kann, da sein Bindungsmechanismus spezifisch für Menschen und Schimpansen ist. Eine Minischwein-Studie aus dem Jahr 2026 zu Myelo001 berichtete von keinen statistisch signifikanten behandlungsbedingten Unterschieden in Überleben, Genexpression oder klinischem Verlauf zwischen behandelten und unbehandelten Tieren. Diese Ergebnisse zeigen, warum orale und niedermolekulare Kandidaten einen schwierigen Weg haben können, selbst wenn ihre klinische Begründung überzeugend ist. Die regulatorischen Anforderungen unterscheiden sich auch außerhalb der Vereinigten Staaten, und die Europäische Arzneimittel-Agentur verwendet eigene Rahmenbedingungen für radiologische Notfallprodukte. Diese Variation erhöht die Entwicklungskosten und ist besonders schwierig für kleinere Biotechnologieunternehmen, die Zulassungen in mehreren Regionen anstreben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Indikation:
Neutropenie verankert den Umsatz, Thrombozytopenie wächst am schnellstenNeutropenie machte im Jahr 2026 46,32 % des Umsatzes aus und ist damit die größte Indikation im Markt für die Behandlung strahleninduzierter Myelosuppression. Ihre Position spiegelt ihre hohe Inzidenz in der klinischen Strahlentherapie und in Einstellungen des hämatopoetischen akuten Strahlensyndroms wider. Die G-CSF-Behandlung ist weiterhin in der prophylaktischen Versorgungspraxis für Patienten mit Neutrophilenmangel verankert. Die Ressource des US-Gesundheitsministeriums für das Strahlungsnotfall-Medizinmanagement listete im Mai 2026 13 myeloide Zytokinprodukte mit Zulassung für die akute Exposition gegenüber myelosuppressiver Strahlung auf. Diese breite Gruppe gibt Krankenhausapotheken mehrere Produktoptionen und stärkt die etablierte Rolle von Wachstumsfaktoren in der Notfallbereitschaft. Anämie wird im Allgemeinen mit erythropoesestimulierenden Wirkstoffen und Eisenergänzung behandelt, aber langsamere Reaktionskinetiken begrenzen den Einsatz erythropoesestimulierender Wirkstoffe in der unmittelbaren Notfallversorgung. Panzytopenie schafft einen komplexeren Bedarf, da Patienten möglicherweise gleichzeitig Unterstützung für Neutrophile, Thrombozyten und rote Blutkörperchen benötigen. Sargramostim ist in diesem Zusammenhang aufgrund seiner multilinearen Aktivität relevant.
Für Thrombozytopenie wird bis 2032 ein CAGR von 6,89 % prognostiziert, die schnellste Rate unter den Indikationen im Markt für die Behandlung strahleninduzierter Myelosuppression. Ihr Wachstum hängt von mehr Belegen für Romiplostim und andere Thrombopoetin-Rezeptoragonisten in der Krebstherapie und strahlungsbedingten Einstellungen ab. Eine Phase-II-Studie zu Romiplostim N01 bei Leukämiepatienten mit krebstherapieinduzierter Thrombozytopenie schloss nach Beginn im Februar 2025 97 Patienten ein. Zwischenergebnisse zeigten, dass 46,9 % der eingeschlossenen Patienten innerhalb von 2 Wochen Thrombozytenzahlen über 50×10⁹/L erreichten. Die Belege sind wichtig, da strahleninduzierte Thrombozytopenie nicht dasselbe ist wie Immunthrombozytopenie, die primäre zugelassene Indikation für Thrombopoetin-Rezeptoragonisten. Ergebnisse aus Immunthrombozytopenie-Studien können nicht einfach auf strahlungsbedingte Erkrankungen übertragen werden. Hersteller, die Studien in strahlungsspezifischen und krebstherapiespezifischen Populationen finanzieren, könnten besser positioniert sein, wenn sich die klinischen Belege weiterentwickeln. Der Bedarf an diesen Belegen begrenzt auch, wie schnell die Indikation in Standardbehandlungsprotokolle aufgenommen werden kann.



Nach Wirkstoffklasse:
Wachstumsfaktoren dominieren, thrombopoietische Wirkstoffe bestimmen das WachstumstempoWachstumsfaktoren hielten im Jahr 2026 42,75 % des Umsatzes und bleiben die größte Wirkstoffklasse in der Branche für die Behandlung strahleninduzierter Myelosuppression. Ihre führende Rolle ergibt sich aus dem routinemäßigen prophylaktischen Einsatz in der onkologischen Versorgung und dem etablierten Platz myeloider Zytokine in der Notfallreaktion. Die Klasse umfasst kurz- und langwirksame Produkte, die Krebszentren und Bevorratungsprogrammen vertraut sind. Da die Auswahl an Biosimilars zunimmt, können niedrigere Anschaffungskosten den Zugang in Gesundheitssystemen erweitern, die sonst nur begrenzte Nutzung unterstützender Biologika hätten. Die Klasse profitiert auch von einer gut entwickelten Vertriebsbasis in Krankenhausapotheken, Infusionszentren und staatlichen Versorgungssystemen. Ihre Marktposition verhindert jedoch keinen Margendruck, da Produkte mit ähnlichen Wirkmechanismen häufig über Preisgestaltung und Vertragsgestaltung konkurrieren. Die Verfügbarkeit mehrerer von der FDA zugelassener Produkte für das hämatopoetische akute Strahlensyndrom hält die Klasse wichtig, erhöht aber auch die Auswahl unter den Anbietern.
Für thrombopoietische Wirkstoffe wird bis 2032 ein CAGR von 7,27 % prognostiziert, was sie zur am schnellsten wachsenden Wirkstoffklasse im Markt für die Behandlung strahleninduzierter Myelosuppression macht. Ihr Wachstum wird durch den klinischen Bedarf gestützt, Thrombozytenmangel zu verhindern oder zu verkürzen, was zu Behandlungsverzögerungen und Transfusionen führen kann. In der RECITE-Phase-III-Studie erzielte Romiplostim einen Thrombozytennadir von 87×10⁹/L gegenüber 58×10⁹/L für Placebo und verkürzte die Zeit bis zur ersten Thrombozytenerholung von 2,1 Wochen auf 1,1 Wochen. Erythropoesestimulierenden Wirkstoffe behandeln strahleninduzierte Anämie, benötigen jedoch in der Regel Wochen, bevor eine bedeutsame Hämoglobinverbesserung eintritt. Eisenpräparate haben eine ergänzende Rolle, wenn Eisenmangel die Anämie während längerer Strahlentherapieverläufe erschwert. Die andere Kategorie umfasst orale niedermolekulare Verbindungen, zellbasierte Therapien wie PLX-R18 und CDK4/6-Inhibitoren in präklinischen oder frühen klinischen Stadien. Neue Wirkstoffklassen erfordern weiterhin Belege, die die FDA Animal Rule für den Einstieg in das hämatopoetische akute Strahlensyndrom erfüllen, was den Zeitplan und den Umfang des Wettbewerbseintritts beeinflusst.
Nach Verabreichungsweg:
Injizierbare Formulierungen führen mit Präzision, orale Formulierungen gewinnen strategischen SchwungInjizierbare Formulierungen hielten im Jahr 2026 80,19 % des Umsatzes, da alle von der FDA zugelassenen Produkte für das hämatopoetische akute Strahlensyndrom subkutane Verabreichung verwenden. Die Leitlinien des US-Gesundheitsministeriums empfehlen die Verabreichung myeloider Zytokine so bald wie möglich nach bestätigter Strahlenexposition, was etablierte injizierbare Produkte begünstigt. Diese Produkte sind onkologischen Klinikern vertraut und können in bestehende Krankenhaus- und Infusionsabläufe integriert werden. Sie sind auch die praktische Grundlage für aktuelle Bevorratungsprogramme, bei denen Zuverlässigkeit und klare Verabreichungsanweisungen unerlässlich sind. Verabreichungsgeräte können kommerziellen Mehrwert schaffen, wenn sie eine Dosierung ohne zusätzlichen Klinikbesuch ermöglichen. Der Verabreichungsweg bleibt daher im Markt für die Behandlung strahleninduzierter Myelosuppression dominant, auch wenn der Preisdruck den Wert des Wirkstoffs allein mindert. Er hat auch eine kritische Einschränkung in einem Massenanfall-Szenario, da die Verabreichung geschultes Personal, Produktverfügbarkeit und eine organisierte Versorgungsumgebung erfordert.
Für orale Formulierungen wird bis 2032 ein CAGR von 7,81 % prognostiziert, da Planer Produkte suchen, die unter Feldbedingungen eingesetzt werden könnten. Orale Kandidaten sind attraktiv für Szenarien, in denen Injektionskapazität und klinische Infrastruktur begrenzt sind. Eine Mausstudie aus dem Jahr 2025 ergab, dass Imidazolyl-Ethanamid-Pentandionsäure, auch bekannt als Myelo001, die Erholung hämatopoetischer Stamm- und Vorläuferzellen nach sublethaler Ganzkörperbestrahlung verbesserte. Stabilität bei Umgebungstemperatur und orale Bioverfügbarkeit könnten die Bevorratung und Verteilung unterstützen, wenn nachfolgende Belege eine Zulassung stützen. Orale Kandidaten stehen jedoch weiterhin vor der Animal-Rule-Herausforderung, einschließlich der Notwendigkeit eines geeigneten und reaktionsfähigen Tiermodells. Ihr Potenzial beseitigt nicht die Rolle von Injectables in der Onkologie oder in Notfallprotokollen. Stattdessen könnten orale Produkte dem Markt für die Behandlung strahleninduzierter Myelosuppression einen zusätzlichen Weg für Einstellungen bieten, in denen eine schnelle, dezentralisierte Verabreichung erforderlich ist.

Nach Vertriebskanal:
Krankenhausapotheken verankern das Volumen, Online-Kanäle beschleunigen sichKrankenhausapotheken hielten im Jahr 2026 60,33 % des Umsatzes, was die klinische Intensität von Krebspatienten widerspiegelt, die gleichzeitig Chemotherapie und Strahlentherapie erhalten. Der Kanal ist zentral für die Buy-and-Bill-Erstattung, bei der Anbieter viele unterstützende Biologika kaufen und verabreichen. Krankenhaus- und Infusionseinstellungen verwalten auch den Überwachungsbedarf, der mit komplexer Krebsversorgung verbunden ist. Bei einem radiologischen Vorfall werden staatlich beschaffte Gegenmaßnahmen über organisierte Gesundheitssystemkanäle verteilt und nicht über normale Verbraucherkaufmuster. Einzelhandelsapotheken unterstützen ambulante Patienten, die langwirksame Produkte in vorgefüllten Spritzen zwischen Behandlungszyklen selbst verabreichen. Spezialapotheken und staatliche Logistik bilden ebenfalls Teil der breiteren Kanalstruktur. Die Konzentration der Versorgung in Krankenhäusern bedeutet, dass der Markt für die Behandlung strahleninduzierter Myelosuppression weiterhin auf institutionelle Beschaffung und klinische Formulierungsentscheidungen angewiesen ist.
Für Online-Apotheken wird bis 2032 ein CAGR von 8,16 % prognostiziert, da sich die ambulante onkologische Versorgung auf die Heimverabreichung verlagert, wo dies klinisch angemessen ist. Körpernahe Geräte und Autoinjektoren können die Behandlung nach der Chemotherapie ohne einen separaten Rückkehrbesuch unterstützen. Dieser Kanal ist für die routinemäßige klinische unterstützende Versorgung relevant, insbesondere für langwirksame G-CSF-Produkte. Seine Rolle ist bei der Reaktion auf das hämatopoetische akute Strahlensyndrom anders, wo die Online-Apothekenverteilung keine primäre Notfallfunktion hat. Die Notfallnachfrage hängt stattdessen von der Freigabe aus dem Vorrat, der Koordination des öffentlichen Gesundheitswesens und der Krankenhausverteilung ab. Die unterschiedliche Rolle des Kanals bedeutet, dass seine Leistung von der Nachfrage nach Notfall-Gegenmaßnahmen abweichen kann. Anbieter im Markt für die Behandlung strahleninduzierter Myelosuppression müssen separate kommerzielle Ansätze für die ambulante Onkologie und die Vorsorge im öffentlichen Sektor aufrechterhalten.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 38,54 % des Umsatzes, die größte regionale Position im Markt für die Behandlung strahleninduzierter Myelosuppression. Die Region profitiert vom Strategischen Nationalen Vorrat der Vereinigten Staaten, der breiten Nutzung onkologischer unterstützender Versorgung und ausgereiften Erstattungswegen für Biosimilars. Der Vorrat umfasst Neupogen, Neulasta, Leukine und Nplate über herstellerverwaltete Lagervereinbarungen, die Produkte vor dem Ablaufdatum in kommerzielle Kanäle rotieren. BARDAs Investition von 1,04 Milliarden USD im Haushaltsjahr 2025 in medizinische CBRN-Gegenmaßnahmen unterstützt die anhaltende staatliche Nachfrage nach geeigneten Produkten. Das mehrjährige PHEMCE-Budget stellte BARDA für die Haushaltsjahre 2025 bis 2029 ebenfalls 37,1 Milliarden USD zur Verfügung. Die FDA ist der zentrale regulatorische Einfluss für Zulassungen beim hämatopoetischen akuten Strahlensyndrom, während ihre Animal Rule direkt Kandidaten betrifft, die nicht in konventionellen menschlichen Wirksamkeitsstudien getestet werden können. Kanada treibt die Vorsorge für nukleare Notfälle voran, und Mexiko hat ein stärker kommerziell ausgerichtetes pharmazeutisches Vertriebsmodell. Die Konzentration zugelassener Produkte ermöglicht einen einfachen Zugang, macht aber auch den Biosimilar-Preiswettbewerb sichtbarer als in anderen Regionen.
Asien-Pazifik
Für Asien-Pazifik wird bis 2032 ein CAGR von 8,58 % prognostiziert, da die Krebsinfrastruktur und die Strahlenkapazität in den wichtigsten Gesundheitssystemen ausgebaut werden. Das Guangzhou Concord Cancer Hospital nahm Ende 2024 den Vollbetrieb der Protonentherapie auf und behandelte im Juli 2026 seinen 1.000sten Protonentherapiepatienten. Inländische chinesische Patienten machten 85 % dieser Gesamtzahl aus, was auf die zunehmende lokale Nutzung fortschrittlicher Strahlungsdienstleistungen hinweist. IHH Healthcare weitete seine Zusammenarbeit mit Leo Cancer Care im September 2025 für aufrechte Strahlentherapie-Linearbeschleuniger und kompakte Protonenlösungen in seinem regionalen Netzwerk aus. Die große Bevölkerung der Region und die steigende Behandlungskapazität bieten eine breitere Basis für das Management von Zytopenien. Das koreanische Institut für Radiologische und Medizinische Wissenschaften setzt seine Arbeit an der automatisierten biologischen Dosisabschätzung fort, was die Triagezeiten nach einem Strahlungsvorfall verkürzen kann. Japan und Australien verfügen über etablierte Märkte für unterstützende Versorgung und Biosimilar-Erstattungssysteme. Indien und Südostasien bauen onkologische Krankenhauskapazitäten aus und tragen zum regionalen Anstieg des Patientenvolumens bei.
Europa, Naher Osten und Afrika sowie Südamerika
Europa ist die zweitgrößte Umsatzregion, wobei Deutschland, das Vereinigte Königreich und Frankreich ihre primären Märkte bilden. Die Genehmigung von IMREPLYS durch die Europäische Kommission im September 2025 war die erste Zulassung für eine Behandlung des hämatopoetischen akuten Strahlensyndroms in Europa und bietet eine Grundlage für die Beschaffung in den von der Genehmigung erfassten Ländern. Der regulatorische Einfluss der Europäischen Arzneimittel-Agentur unterscheidet sich vom FDA-Weg, was eine regionale Evidenzplanung für Entwickler wichtig macht. Im Nahen Osten und Afrika investieren die GCC-Länder in Krebsbehandlungskapazitäten, während Südafrika ein wichtiges Handelszentrum im subsaharischen Afrika bleibt. Das 12-Zentren-Rays-of-Hope-Ankerzentrum-Netzwerk der Internationalen Atomenergiebehörde umfasst Standorte in afrikanischen und asiatisch-pazifischen Regionen und erweitert die für den Zugang zur Strahlentherapie erforderliche Infrastruktur. Brasilien führt die südamerikanische Nachfrage an, während Argentinien ein sekundäres Behandlungszentrum ist. Eine systematische Überprüfung aus dem Jahr 2025 ergab, dass Bevorratungsempfehlungen für radiologische und nukleare Notfälle außerhalb der Vereinigten Staaten weniger ausgereift sind. Diese Lücke begrenzt die aktuelle Nachfrage in einigen Ländern, lässt aber Raum für künftige Vorsorgerichtlinien und organisierte Beschaffung.
Wettbewerbslandschaft
Marktkonzentration
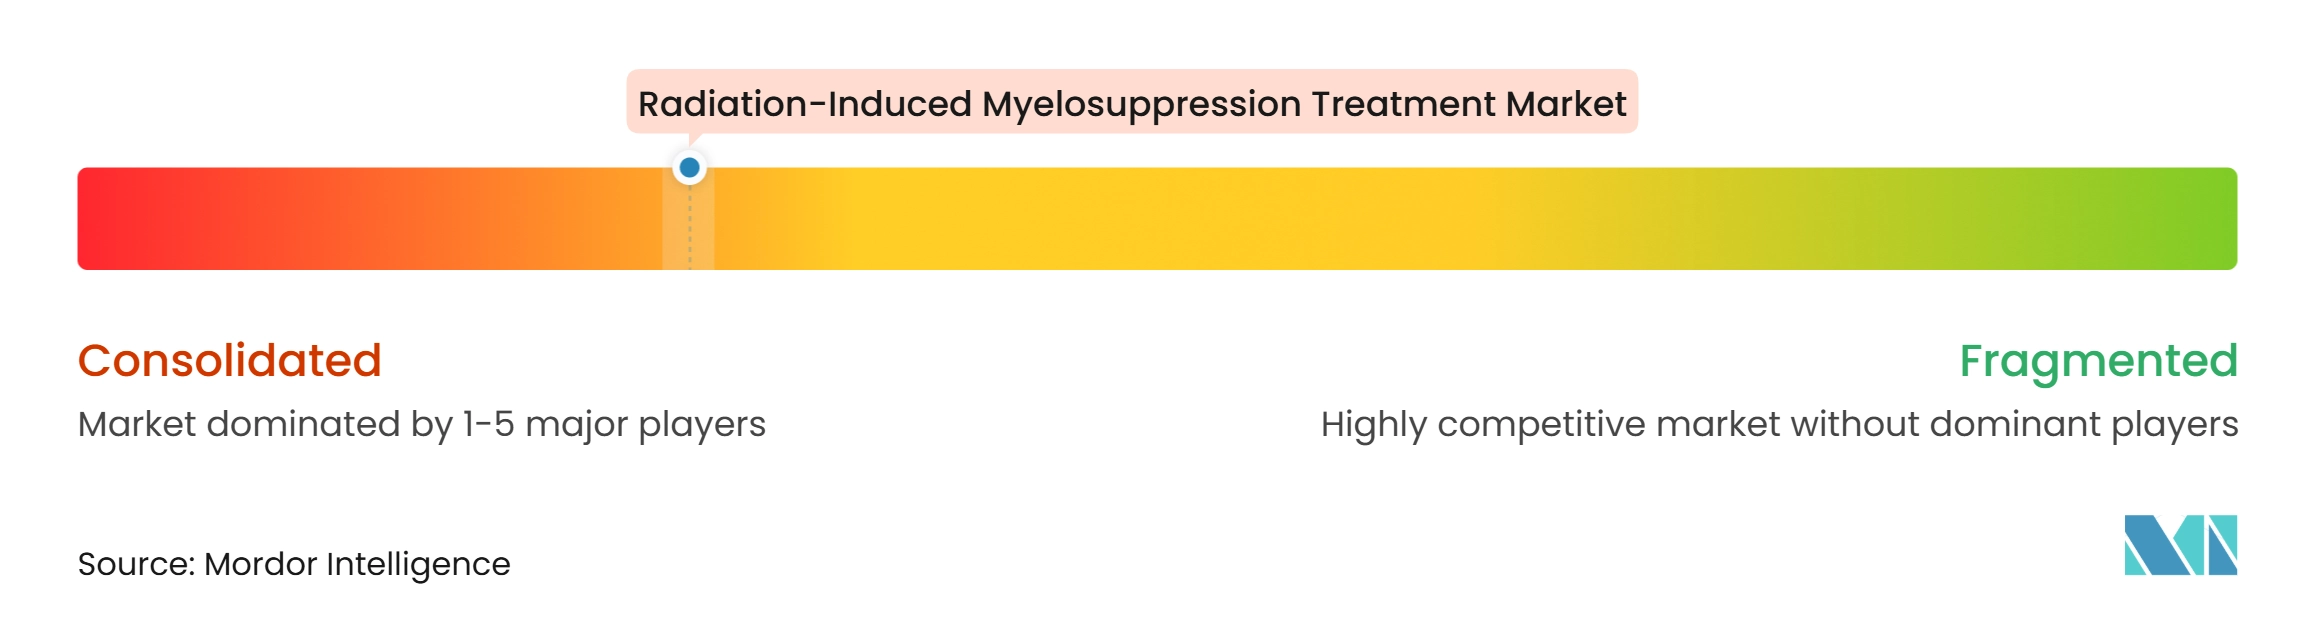
Der Markt für die Behandlung strahleninduzierter Myelosuppression hat 2 unterschiedliche Wettbewerbsgruppen. Eine Gruppe umfasst Biosimilar-G-CSF-Anbieter, die in einer überfüllten Kategorie mit sinkenden Preisen konkurrieren. Die andere umfasst spezialisierte Anbieter von Notfall-Gegenmaßnahmen, die stärker von Produktmechanismus, Formulierung und öffentlichen Beschaffungsbeziehungen abhängen. Das US-Gesundheitsministerium listete im Mai 2026 13 myeloide Zytokinprodukte auf, die für das hämatopoetische akute Strahlensyndrom von 5 Herstellergruppen zugelassen sind. Diese Gruppe umfasst Amgen, Accord BioPharma, Fresenius Kabi, Kashiv und Lupin sowie Sandoz. Die große Anzahl vergleichbarer Zytokinprodukte erhöht die Bedeutung von Vertragsgestaltung, Produktverfügbarkeit und Gerätemerkmalen. Es hält das Wettbewerbsumfeld auch fragmentiert, anstatt von einem einzigen Anbieter kontrolliert zu werden.
Accord BioPharma schloss im April 2025 die Übernahme der UDENYCA-Franchise von Coherus BioSciences für bis zu 558,4 Millionen USD ab. Die Transaktion verschaffte Accord 2 unterschiedliche Pegfilgrastim-Biosimilars in den Vereinigten Staaten. Dieses breitere Portfolio kann Vertrags- und Formulierungsgespräche stärken, bei denen Käufer weniger Anbieter bevorzugen. UDENYCAs körpernaher Injektor bleibt ein Produktmerkmal, das ihn von standardmäßigen vorgefüllten Formaten unterscheidet. Der Wettbewerbsraum bietet Platz für zusätzliche Biosimilar-Optionen mit körpernahem Injektor, aber Anbieter müssen Geräteinvestitionen gegen anhaltenden Preisdruck abwägen. Das Ergebnis ist ein Markt, bei dem das Verabreichungsformat für die ambulante onkologische Nutzung genauso wichtig sein kann wie der Wirkstoff.
Spezialisierte Entwickler verwenden andere Strategien als große Biosimilar-Anbieter. Pluris PLX-R18-Zelltherapie hat den FDA-Prüfstatus für das hämatopoetische akute Strahlensyndrom, und Pluri schloss im März 2025 eine Zusammenarbeit mit Hemafund ab, um eine 12.000-Dosen-Infrastruktur in der Ukraine zu unterstützen. Myelo Therapeutics treibt Myelo001 mit pharmakokinetischen Arbeiten an Nicht-Menschenaffen in Richtung einer potenziellen Animal-Rule-Einreichung voran. Automatisierte Biodosimetrie kann die Verbindung zwischen Expositionsbeurteilung und Behandlungsauswahl verbessern. Eine Studie aus dem Jahr 2026 validierte einen automatisierten Workflow zur Analyse dizentrischer Chromosomen, der in 12 von 13 Testproben genaue Dosisschätzungen lieferte. Solche Werkzeuge werden eher die Verteilungsposition bereits in Reaktionsprotokollen eingebetteter zugelassener Produkte stärken als therapeutische Produkte ersetzen. Der Wettbewerbsvorteil in dieser Ebene beruht daher auf regulatorischer Bereitschaft, einsetzbarer Versorgung und Integration in staatliche Notfallsysteme.
Branchenführer im Bereich der Behandlung strahleninduzierter Myelosuppression
-
Accord BioPharma Inc.
-
Amgen Inc.
-
Fresenius Kabi AG
-
Lupin Limited
-
Sandoz AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für die Behandlung strahleninduzierter Myelosuppression Unternehmen in diesem Bericht
- Accord BioPharma Inc.
- Amgen
- Coherus Biosciences
- Fresenius
- G1 Therapeutics Inc.
- Johnson & Johnson
- Kashiv BioSciences
- Lupin
- Novartis
- Partner Therapeutics, Inc.
- Pluri Inc.
- Sandoz Group
- Spectrum Pharmaceuticals
- Swedish Orphan Biovitrum
- Tanvex BioPharma, Inc.
- Teva Pharmaceutical Industries
Neueste Industrielle Entwicklungen in Markt für die Behandlung strahleninduzierter Myelosuppression
- Mai 2026: Die FDA genehmigte ENNUMO (Pegfilgrastim-pccg) für Accord BioPharma mit der Indikation für das hämatopoetische akute Strahlensyndrom, was Accord zum einzigen US-Unternehmen macht, das zwei unterschiedliche Pegfilgrastim-Biosimilars hält, und den 8. Wettbewerber in der US-Pegfilgrastim-Landschaft hinzufügt. Die Genehmigung verstärkt den Preisdruck in Krankenhausapothekenkanälen und erweitert den G-CSF-Zugang für ressourcenbeschränkte onkologische Programme.
- Januar 2026: Accord BioPharmas Filkri (Filgrastim-laha) erhielt die FDA-Genehmigung mit der Indikation für das hämatopoetische akute Strahlensyndrom und wurde damit das 12. myeloide Zytokinprodukt, das für die Strahlenexposition in den Vereinigten Staaten zugelassen ist, und vervollständigte Accords G-CSF-Portfolio über kurz- und langwirksame Formulierungen hinweg.
- Januar 2026: IHH Healthcare gab eine Investition in TibaRay bekannt, um Zugang zur FLASH-Strahlentherapietechnologie für den Einsatz in seinem asiatischen Krankenhausnetzwerk zu erhalten, was die Patientenpopulation, die einem Risiko strahleninduzierter Zytopenien ausgesetzt ist und unterstützende Versorgung benötigt, direkt erweitert.
Umfang des globalen Berichts über den Markt für die Behandlung strahleninduzierter Myelosuppression
Gemäß dem Umfang des Berichts bezieht sich die Behandlung strahleninduzierter Myelosuppression auf das medizinische Management der durch Strahlentherapie verursachten Knochenmarksuppression, die die Produktion von Blutzellen, einschließlich weißer Blutkörperchen, roter Blutkörperchen und Thrombozyten, verringert. Die Behandlung zielt darauf ab, Komplikationen wie Neutropenie, Anämie und Thrombozytopenie durch den Einsatz von Wachstumsfaktoren, unterstützenden Versorgungstherapien, Bluttransfusionen und anderen hämatopoetischen Erholungsbehandlungen zu verhindern oder zu behandeln. Diese Interventionen helfen, die Behandlungskontinuität aufrechtzuerhalten, Infektionsrisiken zu reduzieren und die Patientenergebnisse während der Krebstherapie zu verbessern.
Der Markt für die Behandlung strahleninduzierter Myelosuppression ist nach Indikation, Wirkstoffklasse, Verabreichungsweg, Vertriebskanal und Geografie segmentiert. Nach Indikation ist der Markt in Neutropenie, Anämie, Thrombozytopenie und Panzytopenie segmentiert. Nach Wirkstoffklasse ist der Markt in Wachstumsfaktoren, erythropoesestimulierenden Wirkstoffe, thrombopoietische Wirkstoffe, Eisenpräparate und andere segmentiert. Nach Verabreichungsweg ist der Markt in injizierbar und oral segmentiert. Nach Vertriebskanal ist der Markt in Krankenhausapotheken, Einzelhandelsapotheken, Online-Apotheken und andere segmentiert. Das Geografiesegment ist weiter unterteilt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet die Marktgröße und Prognosen in Wertangaben (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Neutropenie |
| Anämie |
| Thrombozytopenie |
| Panzytopenie |
| Wachstumsfaktoren |
| Erythropoesestimulierenden Wirkstoffe |
| Thrombopoietische Wirkstoffe |
| Eisenpräparate |
| Sonstige |
| Injizierbar |
| Oral |
| Krankenhausapotheken |
| Einzelhandelsapotheken |
| Online-Apotheken |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Indikation | Neutropenie | |
| Anämie | ||
| Thrombozytopenie | ||
| Panzytopenie | ||
| Nach Wirkstoffklasse | Wachstumsfaktoren | |
| Erythropoesestimulierenden Wirkstoffe | ||
| Thrombopoietische Wirkstoffe | ||
| Eisenpräparate | ||
| Sonstige | ||
| Nach Verabreichungsweg | Injizierbar | |
| Oral | ||
| Nach Vertriebskanal | Krankenhausapotheken | |
| Einzelhandelsapotheken | ||
| Online-Apotheken | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des Marktes für die Behandlung strahleninduzierter Myelosuppression?
Der Markt für die Behandlung strahleninduzierter Myelosuppression wird im Jahr 2026 auf 1,89 Milliarden USD geschätzt und soll bis 2032 bei einem CAGR von 6,43 % einen Wert von 2,75 Milliarden USD erreichen.
Welche Behandlungsindikation hält die größte Umsatzposition?
Neutropenie führt mit 46,32 % des Umsatzes im Jahr 2026, unterstützt durch den etablierten G-CSF-Einsatz in der Onkologie und der Strahlennotfallversorgung.
Welche Wirkstoffklasse wird bis 2032 voraussichtlich am schnellsten wachsen?
Thrombopoietische Wirkstoffe werden voraussichtlich bis 2032 mit einem CAGR von 7,27 % wachsen, da sich die klinischen Belege für die Thrombozytenerholung ausweiten.
Warum bleiben injizierbare Formulierungen der wichtigste Verabreichungsweg?
Injizierbare Formulierungen halten 80,19 % des Umsatzes im Jahr 2026, da von der FDA zugelassene Produkte für das hämatopoetische akute Strahlensyndrom subkutane Verabreichung verwenden und schnell nach bestätigter Exposition verabreicht werden können.
Welche Region hat den größten Anteil und welche Region wächst am schnellsten?
Nordamerika hält 38,54 % des Umsatzes im Jahr 2026, während Asien-Pazifik voraussichtlich das schnellste Wachstum mit einem CAGR von 8,58 % bis 2032 verzeichnen wird.
Wie beeinflussen staatliche Vorräte die Nachfrage nach diesen Behandlungen?
Staatliche Vorsorge-Programme erzeugen Beschaffungsnachfrage, die von normalen onkologischen Zyklen getrennt ist, wobei BARDA im Haushaltsjahr 2025 1,04 Milliarden USD in CBRN-Gegenmaßnahmen investierte.