
Tamanho e Participação do Mercado de Suportes de Wafer de Quartzo e Vidro
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 334.59 Milhões de dólares |
| Tamanho do Mercado (2032) | 471.19 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.09 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Suportes de Wafer de Quartzo e Vidro pela Mordor Intelligence
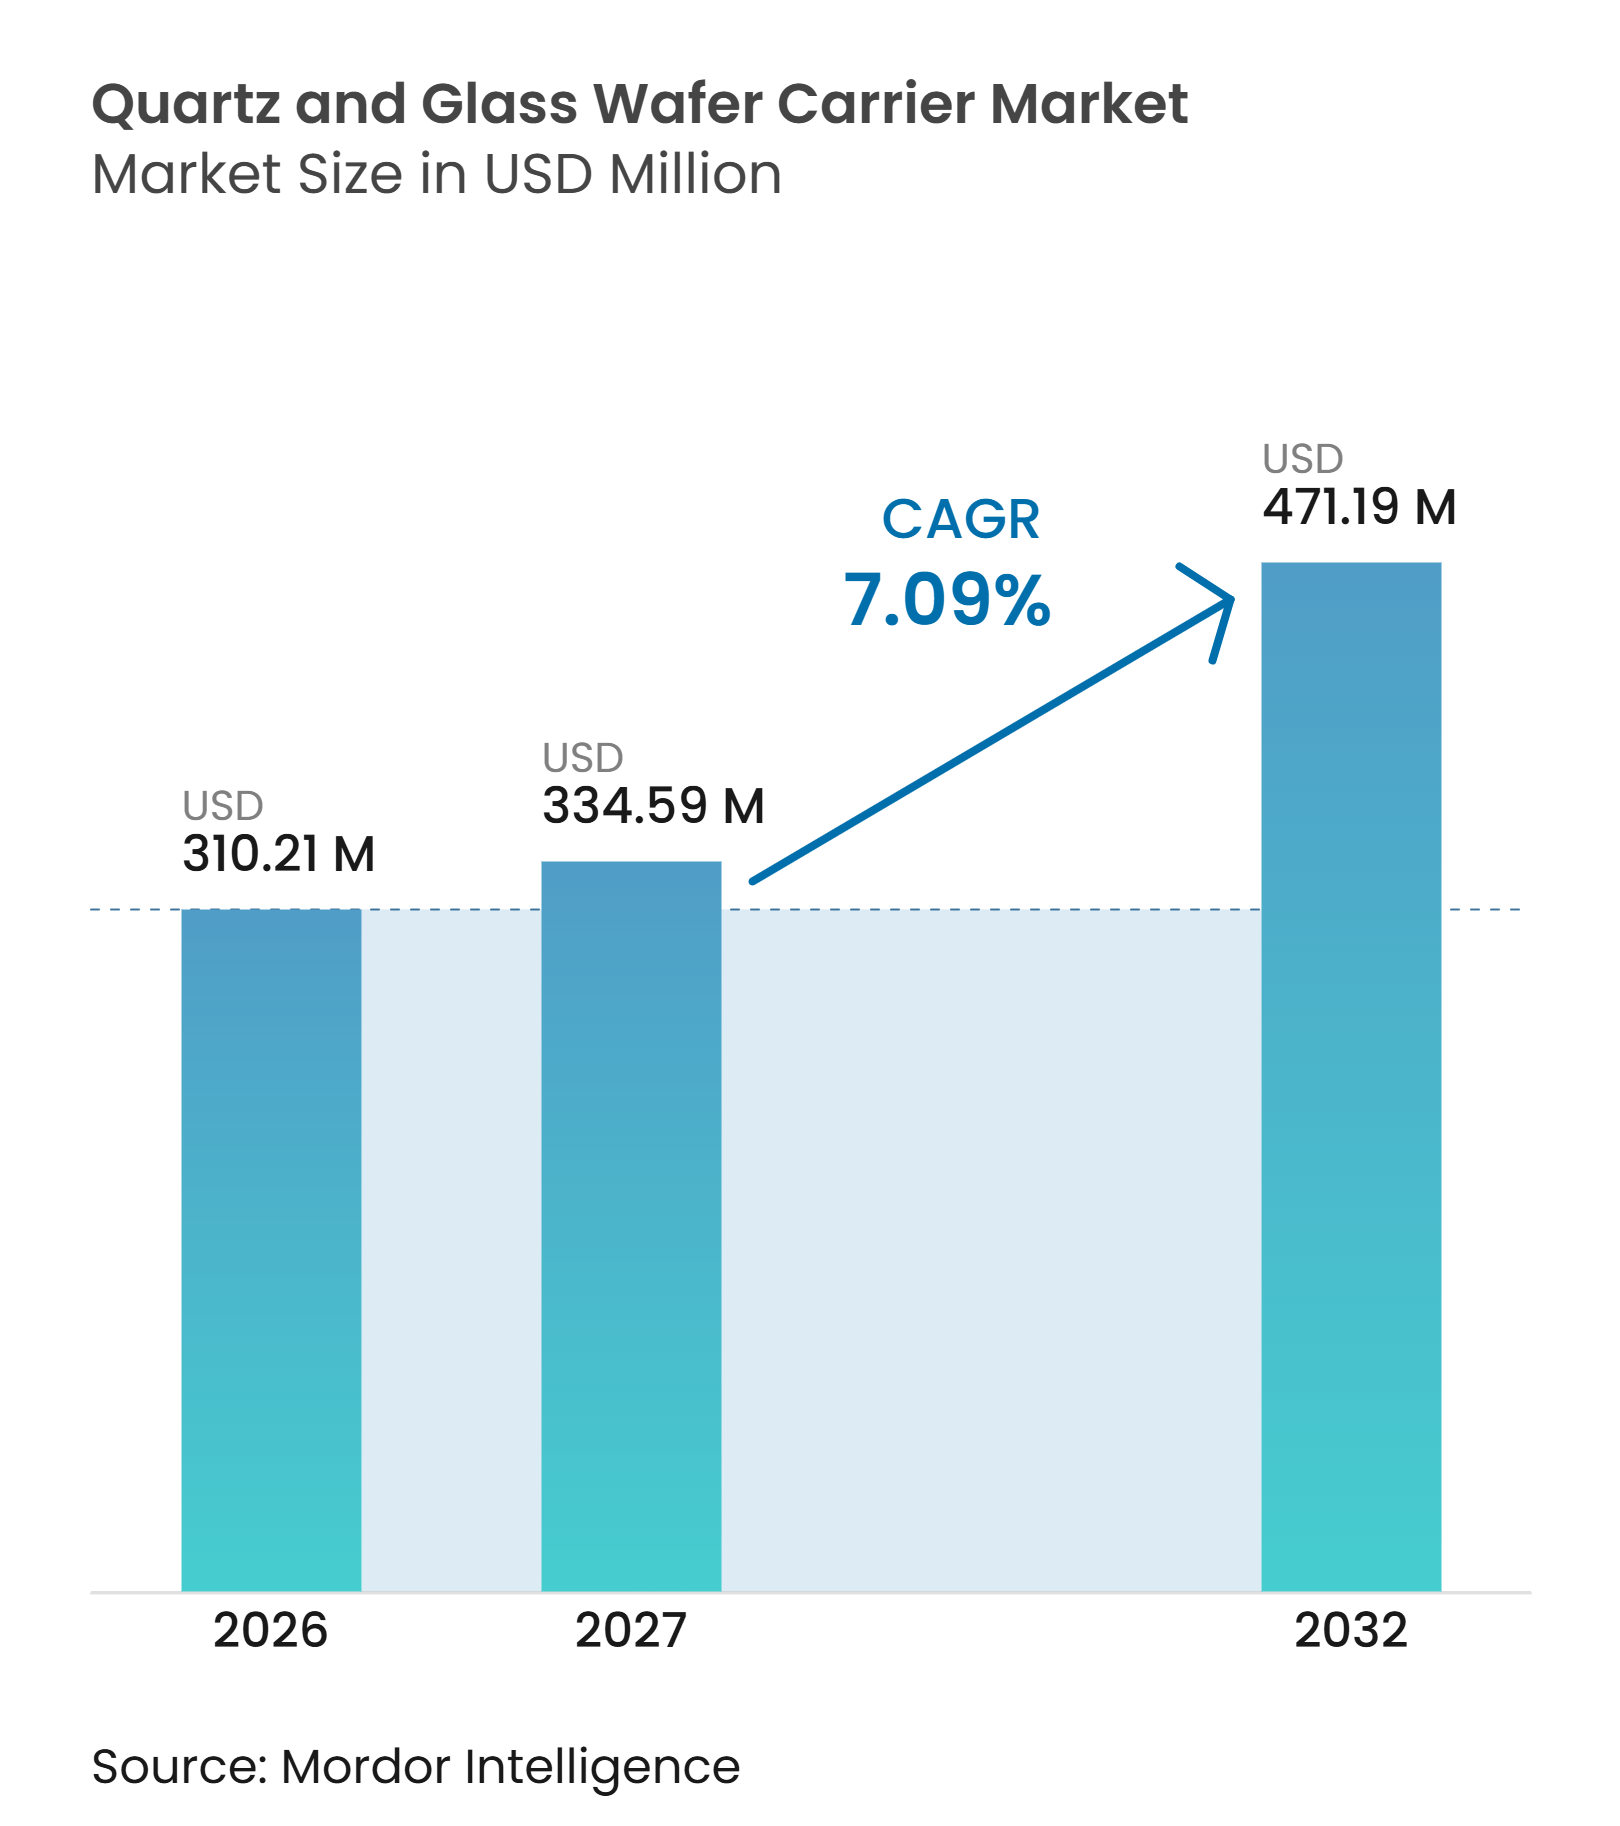
O tamanho do Mercado de Suportes de Wafer de Quartzo e Vidro está projetado para expandir de 310,21 milhões de USD em 2026 e 332,20 milhões de USD em 2027 para 471,19 milhões de USD até 2032, registrando um CAGR de 7,09% no período de 2027 a 2032. A demanda está vinculada a componentes que suportam o manuseio de wafers em operações de difusão térmica, deposição química de vapor e embalagem avançada, onde a repetibilidade protege a qualidade do processo e o tempo de atividade dos equipamentos. A expansão da produção de front-end de 300 mm aumenta a demanda por substituições de barcos, tubos e suportes de alta pureza que devem funcionar de forma confiável ao longo de ciclos térmicos repetidos. Programas de embalagem que utilizam designs fan-out e chiplet requerem suportes de vidro planos e termicamente estáveis para afinamento, ligação, deposição e recozimento. A produção de dispositivos de potência também cria demanda por suportes que atendam às tolerâncias mais rígidas associadas ao processamento de carboneto de silício e nitreto de gálio. Os fornecedores, portanto, competem em pureza do material, consistência dimensional, rastreabilidade e capacidade de qualificar produtos junto a clientes de semicondutores, e não apenas no preço.
Principais Conclusões do Relatório
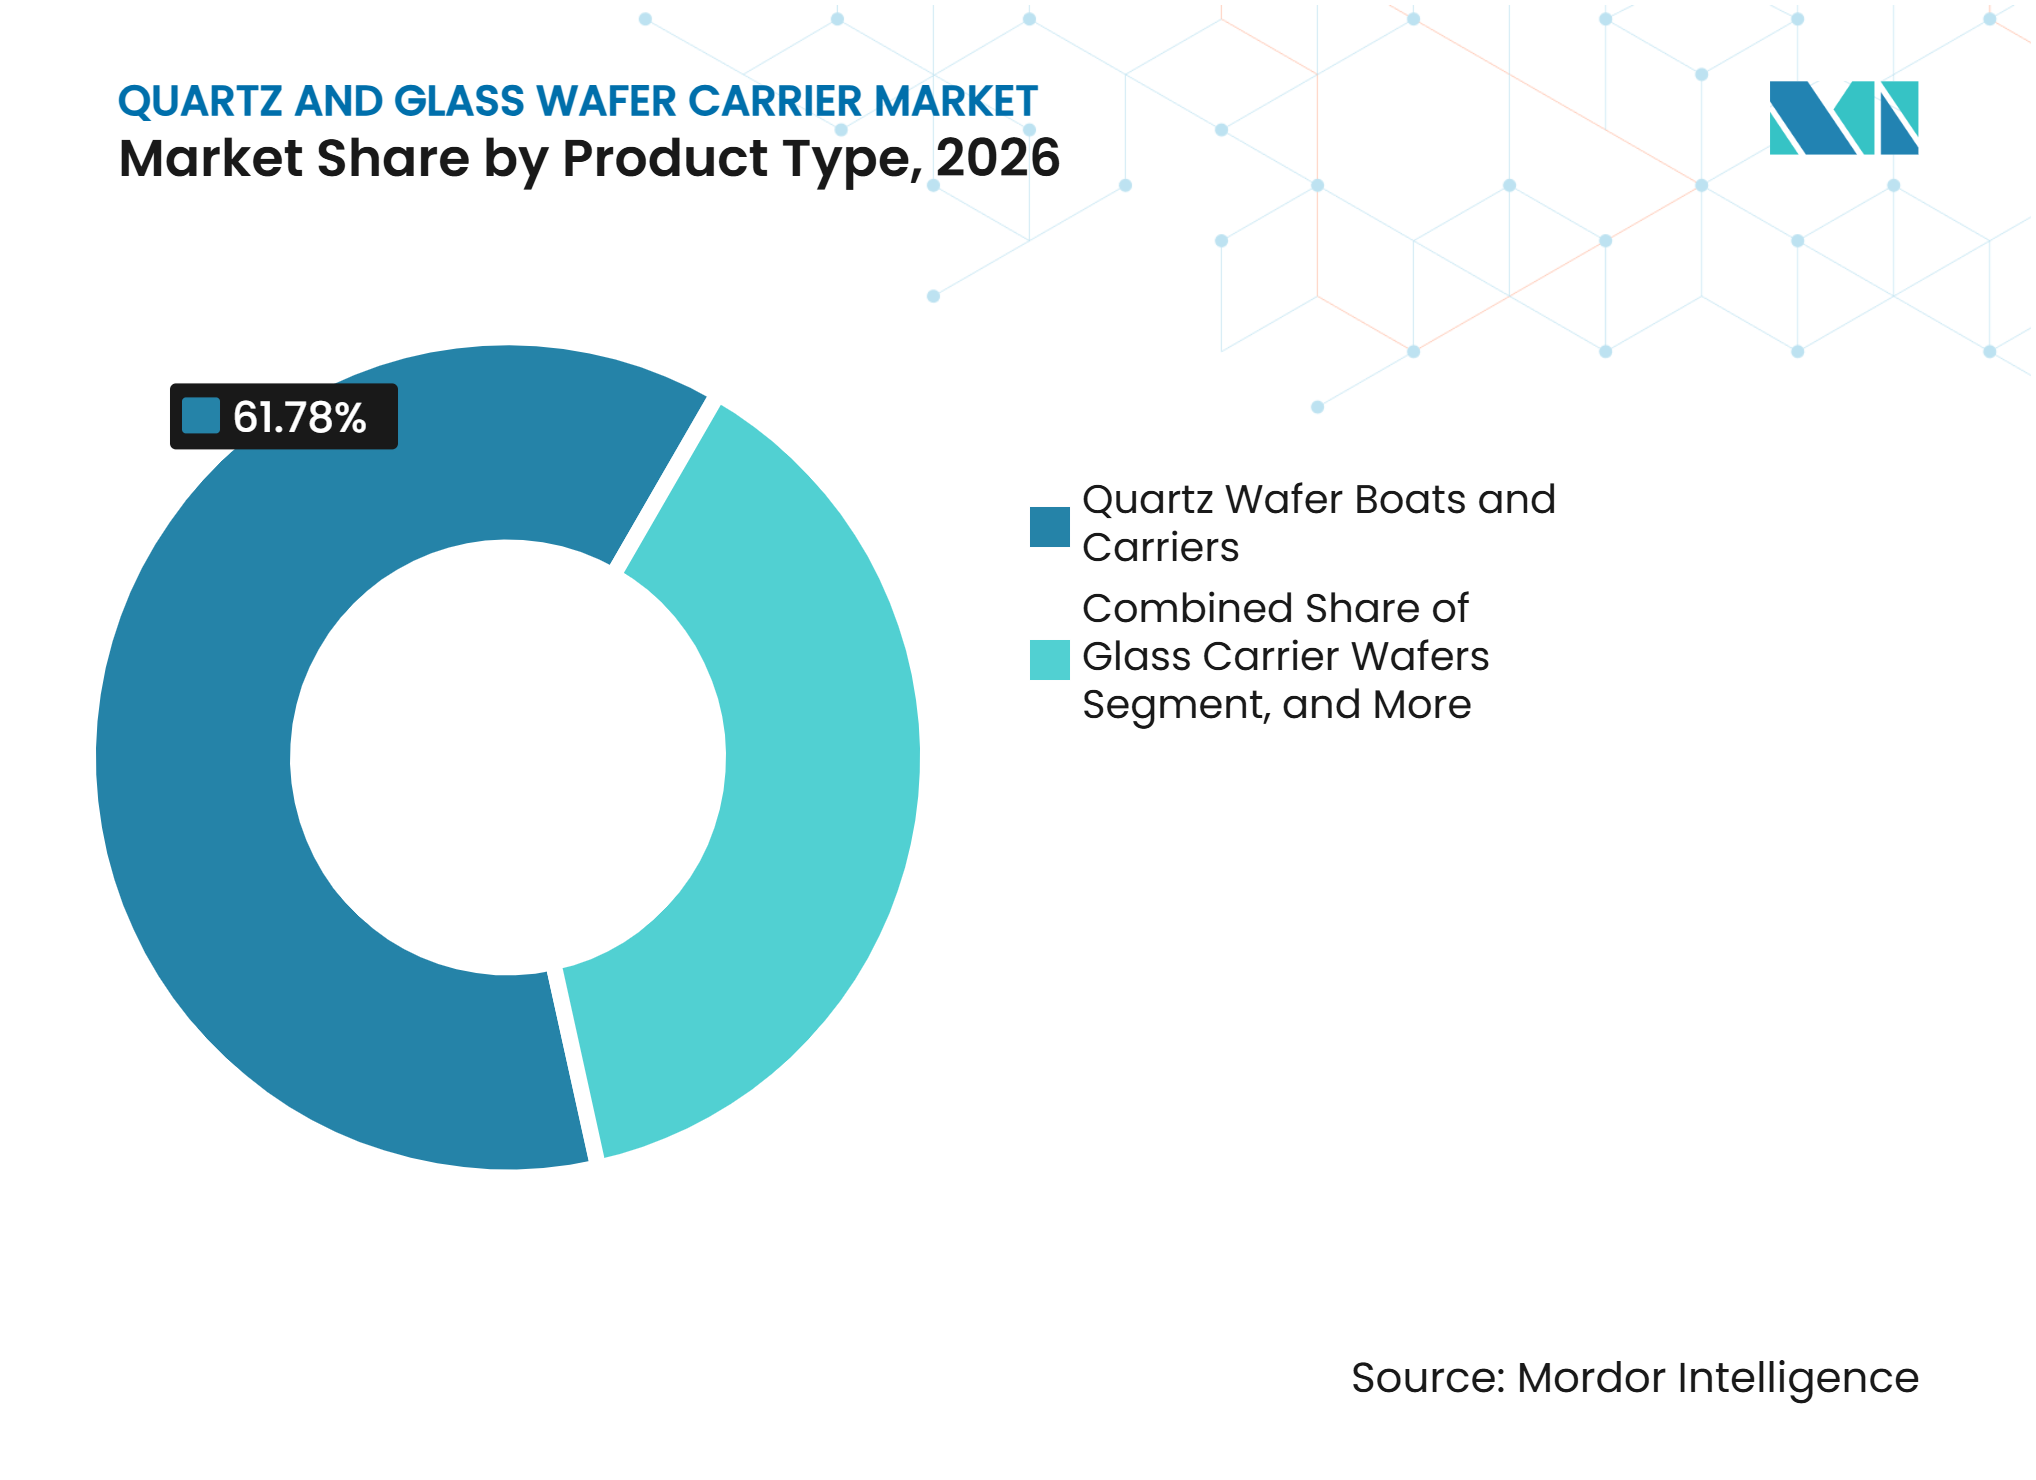
- Por tipo de produto, os barcos e suportes de wafer de quartzo detinham 61,78% da participação do mercado de suportes de wafer de quartzo e vidro em 2026, enquanto os wafers suporte de vidro estão projetados para expandir a um CAGR de 8,26% até 2032.
- Por aplicação de processo, o LPCVD representou 26,59% do tamanho do Mercado de Suportes de Wafer de Quartzo e Vidro em 2026, enquanto o processamento de semicondutores compostos está projetado para registrar o maior CAGR de 9,92% até 2032.
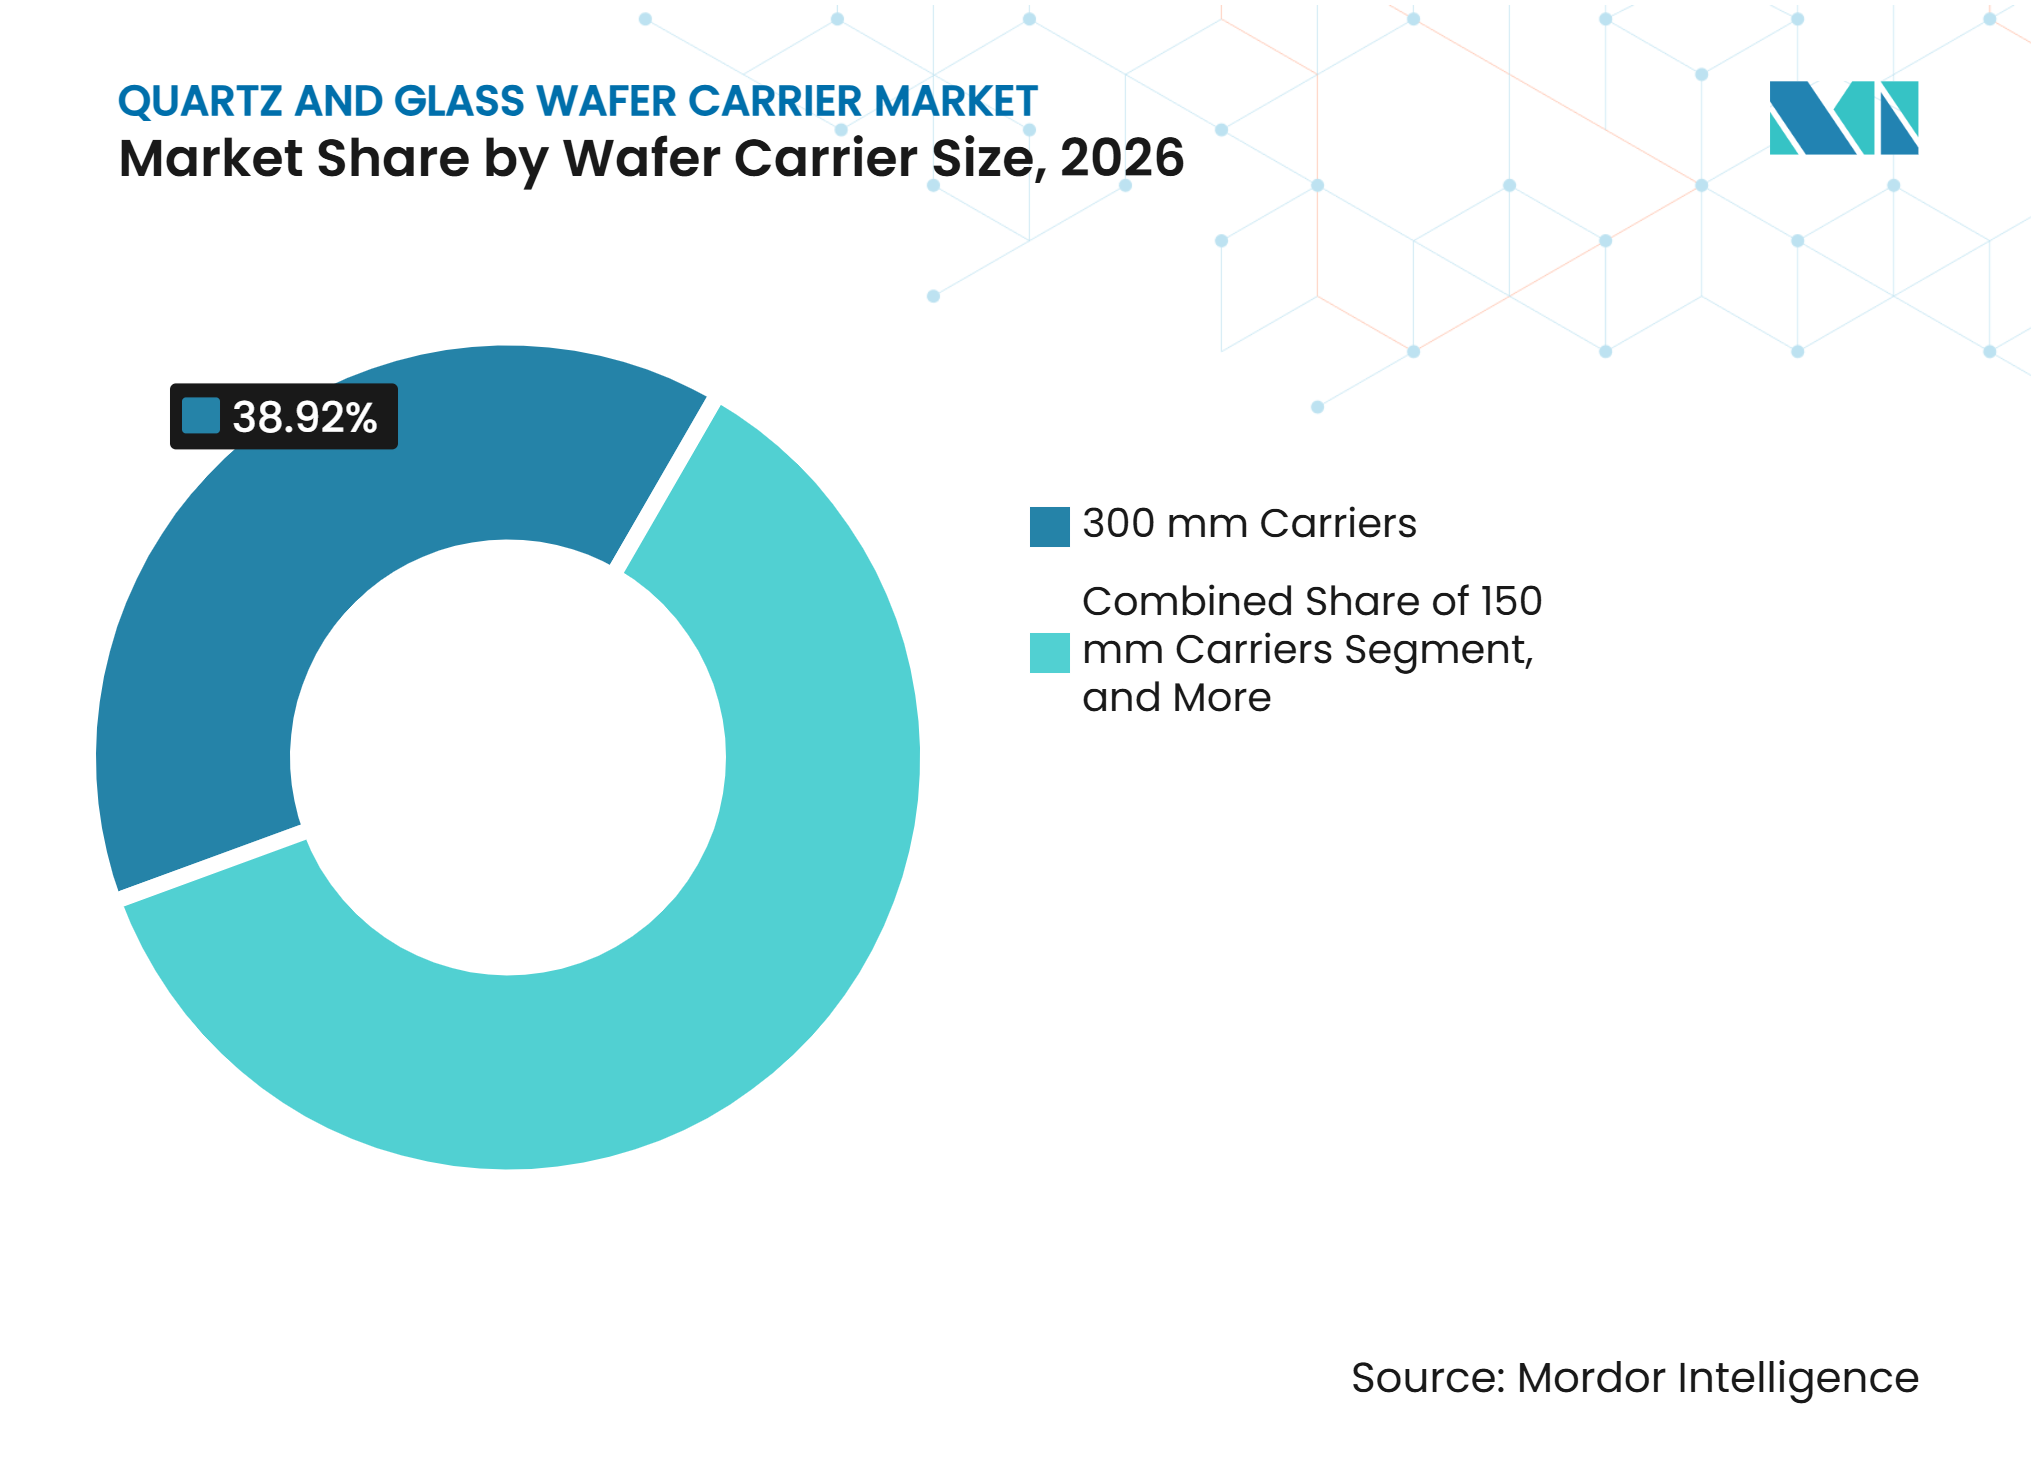
- Por tamanho de wafer e suporte, os suportes de 300 mm detinham 38,92% da participação de receita do mercado de suportes de wafer de quartzo e vidro em 2026, enquanto os suportes em formato de painel devem expandir a um CAGR de 8,39% até 2032.
- Por cliente final, os IDMs representaram 36,47% de participação em 2026, enquanto as fábricas de semicondutores compostos estão projetadas para avançar a um CAGR de 10,59% até 2032.
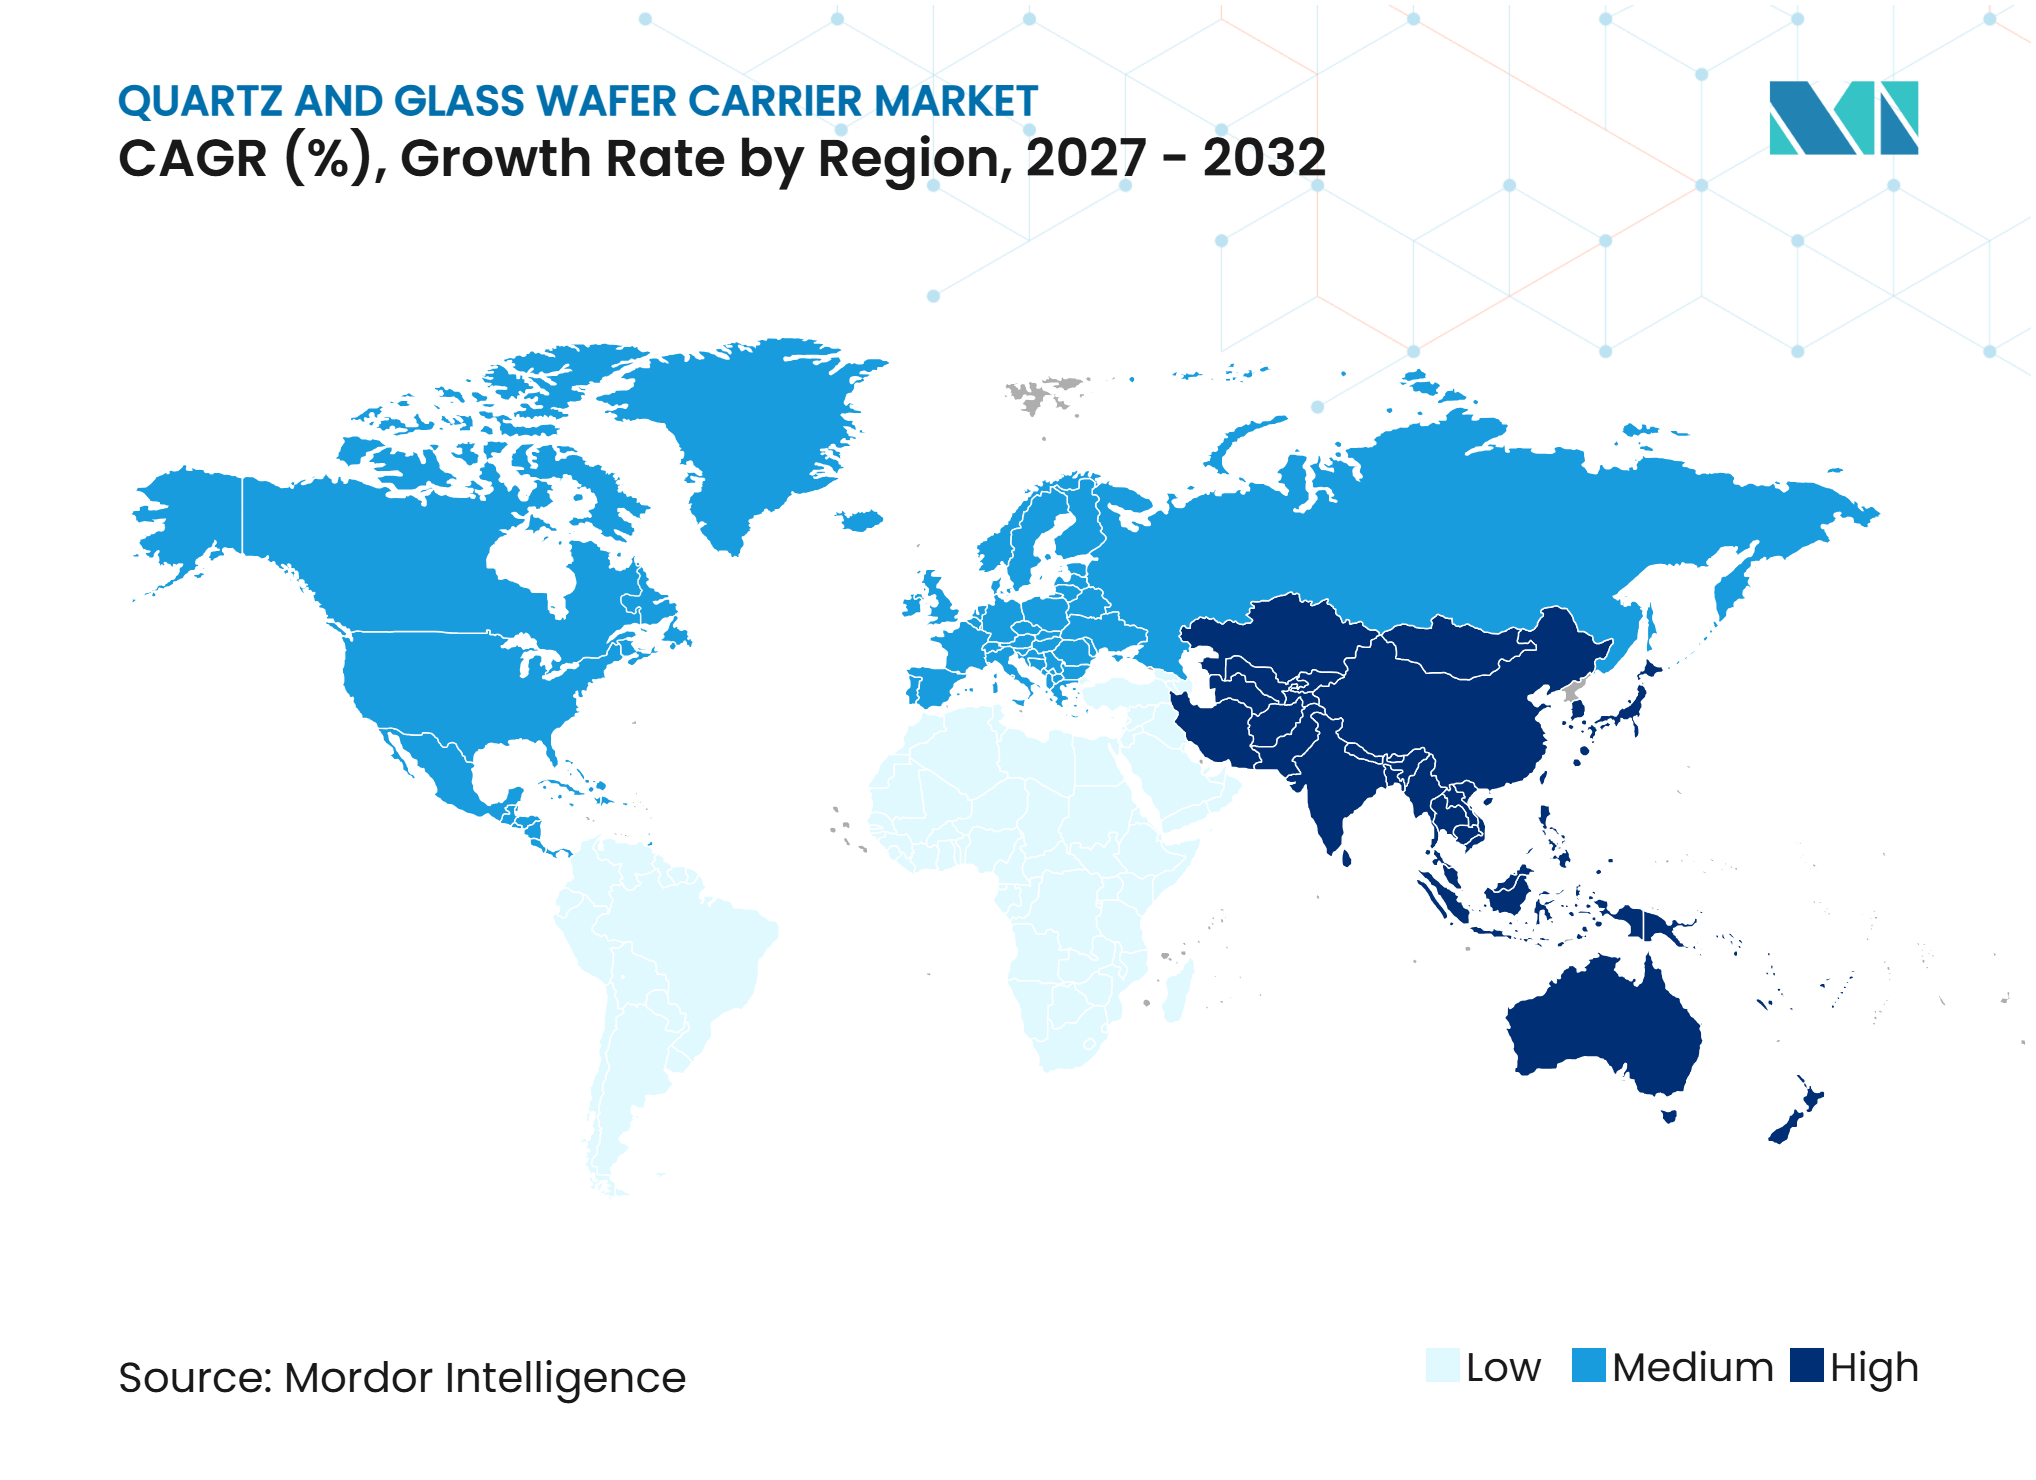
- Por geografia, a Ásia-Pacífico detinha 67,98% da participação do mercado de suportes de wafer de quartzo e vidro em 2026 e está projetada para registrar um CAGR de 11,91% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Crescimento em Aceleradores de IA e Embalagem Avançada de Memória | +2.1% | Global, concentrado em Taiwan e Coreia do Sul | Curto prazo (≤ 2 anos) |
| Expansão da Embalagem Fan-Out em Nível de Wafer e em Nível de Painel | +1.8% | Núcleo na Ásia-Pacífico, com expansão para a América do Norte | Curto prazo (≤ 2 anos) |
| Expansão da Fabricação de Semicondutores Compostos | +1.5% | Global, liderado pela China, Estados Unidos, Europa e Leste Asiático | Médio prazo (2 a 4 anos) |
| Adoção Crescente de Chiplet e Integração Heterogênea | +1.2% | Global, principalmente Ásia-Pacífico e América do Norte | Médio prazo (2 a 4 anos) |
| Demanda Sustentada por Componentes de Quartzo em Fábricas de Nós Legados | +0.8% | Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Transição para Suportes de Quartzo Sintético de Alta Precisão | +0.6% | Japão, Alemanha e Estados Unidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento em Aceleradores de IA e Embalagem Avançada de Memória
A produção de aceleradores de IA aumenta o número de etapas térmicas e de deposição utilizadas na embalagem avançada de semicondutores, à medida que os fornecedores de componentes operam sob requisitos de aprovação de clientes rigorosamente especificados. Essas etapas requerem componentes de quartzo capazes de suportar processamento repetido em altas temperaturas sem introduzir contaminação e proteger superfícies sensíveis de wafers e camadas depositadas, onde a operação confiável é essencial durante as etapas de alta temperatura e embalagem avançada. Os pacotes de memória avançada também aumentam a importância de superfícies de suporte estáveis durante a deposição, o recozimento e o manuseio de wafers, especialmente quando vários chips são integrados em um pacote, ao mesmo tempo em que atendem a requisitos específicos de aplicação que podem variar por cliente e conjunto de ferramentas. O Mercado de Suportes de Wafer de Quartzo e Vidro se beneficia porque o valor dos consumíveis qualificados aumenta com a complexidade do processo, e não apenas com os volumes de wafers. Os clientes em Taiwan e na Coreia do Sul são particularmente relevantes porque as operações avançadas de fundição e memória estão concentradas nesses locais, enquanto mantêm os padrões de validação esperados na fabricação de semicondutores. A SCHOTT posicionou produtos de suporte de vidro para embalagem avançada, afinamento de wafers e aplicações fan-out, refletindo a resposta do setor a esses requisitos de processo, ao mesmo tempo em que preserva a estabilidade dimensional exigida em aplicações sensíveis.
Expansão da Embalagem Fan-Out em Nível de Wafer e em Nível de Painel
A embalagem fan-out amplia o uso de suportes de vidro porque wafers finos requerem suporte mecânico durante a ligação temporária e o processamento. A produção em nível de painel adiciona formatos maiores que precisam de planicidade controlada e expansão térmica gerenciada de perto em toda a superfície de processamento. Esse requisito cria um caminho de qualificação separado dos barcos de quartzo convencionais usados em operações de forno, porque os materiais e o comportamento mecânico diferem. O Mercado de Suportes de Wafer de Quartzo e Vidro ganha novas oportunidades à medida que as empresas de embalagem adotam processos de painel retangular ao lado da produção estabelecida de wafers redondos. A ASE descreveu trabalhos de embalagem fan-out em nível de painel de 300 mm que utilizam processamento chip-last, mostrando como o desenvolvimento de embalagens pode alterar os requisitos dos suportes.[1] Os fornecedores que conseguem oferecer qualidade de vidro repetível e suporte à aplicação estão melhor posicionados para atender a esses programas.
Expansão da Fabricação de Semicondutores Compostos
A fabricação de carboneto de silício e nitreto de gálio aumenta a necessidade de suportes que atendam a requisitos especializados de reator e processamento térmico, à medida que os fornecedores de componentes trabalham dentro de requisitos de aprovação de clientes rigorosamente especificados. A transição para wafers de carboneto de silício de 200 mm cria novos trabalhos de qualificação para peças de quartzo e componentes de contato com wafers, onde a operação confiável é essencial em etapas de alta temperatura e embalagem avançada. As instalações de semicondutores compostos também utilizam equipamentos com dimensões específicas de processo, o que limita a intercambialidade entre clientes, ao mesmo tempo em que atendem a requisitos específicos de aplicação que podem variar por cliente e conjunto de ferramentas. O Mercado de Suportes de Wafer de Quartzo e Vidro tem, portanto, a oportunidade de capturar a demanda proveniente de adições de capacidade em eletrônica de potência e dispositivos de alta frequência. A SEMI relata que as fábricas de potência e semicondutores compostos continuam sendo uma área importante de planejamento de capacidade e investimento em equipamentos, enquanto mantêm os padrões de validação esperados na fabricação de semicondutores. Os fornecedores devem combinar pureza do material com entrega confiável, pois o desempenho do produto depende tanto da especificação técnica quanto da qualidade consistente dos lotes.
Adoção Crescente de Chiplet e Integração Heterogênea
Os designs de chiplet requerem várias etapas de integração que conferem maior ênfase ao suporte de wafers e à estabilidade dos suportes. A ligação híbrida, o afinamento de wafers, a formação de vias através do silício e o tratamento térmico podem expor os suportes a condições mecânicas e térmicas exigentes. Os suportes de vidro são relevantes quando substratos finos ou curvados precisam de suporte ao longo de ciclos repetidos de gravação e deposição. Pesquisas apresentadas na Conferência Internacional de Tecnologia de Interconexão do IEEE examinaram abordagens de suporte de vidro para wafers de alta curvatura utilizados em integração heterogênea.[2] O Mercado de Suportes de Wafer de Quartzo e Vidro pode se beneficiar quando os fornecedores demonstram geometria estável ao longo dessas etapas de processo. Os requisitos de qualificação permanecerão exigentes porque os clientes de embalagem avaliam contaminação, planicidade, comportamento térmico e vida útil do produto antes de aprovar um suporte.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Altos Custos de Fabricação e Barreiras de Entrada | -1.5% | Global | Longo prazo (≥ 4 anos) |
| Relacionamentos Estabelecidos com Fornecedores e Desafios de Qualificação | -1.0% | Global | Médio prazo (2 a 4 anos) |
| Concorrência de Suportes de Silício | -0.8% | Fábricas de nós avançados globalmente | Médio prazo (2 a 4 anos) |
| Ciclos Prolongados de Qualificação de Fornecedores de Semicondutores | -0.6% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Fabricação e Barreiras de Entrada
A produção de quartzo de alta pureza e vidro especial requer controle de matéria-prima, conformação de precisão, acabamento limpo e verificação detalhada, à medida que os fornecedores de componentes operam sob requisitos de aprovação de clientes rigorosamente especificados. Componentes complexos de forno podem exigir múltiplos estágios de produção antes de atender às especificações de semicondutores, nos quais a operação confiável é essencial em etapas de alta temperatura e embalagem avançada. Esses requisitos aumentam as necessidades de capital e dificultam a entrada rápida de novos fornecedores na produção qualificada, especialmente quando os clientes exigem longos programas de validação e quando os requisitos específicos de aplicação podem variar por cliente e conjunto de ferramentas. O Mercado de Suportes de Wafer de Quartzo e Vidro é afetado porque as adições de capacidade podem levar anos para passar da instalação de equipamentos à aprovação do cliente. A SCHOTT declarou que está expandindo sua capacidade de suporte de vidro para aplicações de embalagem avançada, o que ilustra o investimento industrial necessário para atender a essa demanda enquanto mantém os padrões de validação esperados na fabricação de semicondutores. Os altos custos de entrada podem favorecer os fornecedores estabelecidos, mas também podem limitar a velocidade com que a oferta responde a um aumento rápido nos pedidos dos clientes.
Relacionamentos Estabelecidos com Fornecedores e Desafios de Qualificação
As fábricas utilizam listas de fornecedores aprovados para componentes que entram em processos térmicos e de deposição sensíveis. Novos fornecedores devem concluir testes de contaminação, avaliação de vida útil, verificações dimensionais e monitoramento de defeitos em processo antes de entrar na aquisição rotineira. Os fornecedores existentes podem manter uma vantagem durante as transições de nó porque seus produtos têm um histórico de desempenho estabelecido em condições operacionais comparáveis. Essa estrutura restringe a substituição imediata no Mercado de Suportes de Wafer de Quartzo e Vidro, mesmo quando outro fornecedor oferece preços competitivos ou capacidade disponível. O Mercado de Suportes de Wafer de Quartzo e Vidro é, portanto, moldado pela profundidade da qualificação tanto quanto pela escala de fabricação. A rastreabilidade do material também se tornou um requisito competitivo, e a Heraeus Covantics descreve produtos de quartzo e vidro de alta pureza rastreáveis para aplicações de semicondutores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Barcos de Quartzo Ancoram um Portfólio em DiversificaçãoOs barcos e suportes de wafer de quartzo representaram 61,78% da participação do Mercado de Suportes de Wafer de Quartzo e Vidro em 2026, à medida que os fornecedores de componentes trabalham dentro de requisitos de aprovação de clientes rigorosamente especificados. Sua posição de liderança reflete o uso recorrente em fornos de difusão térmica, oxidação e LPCVD, onde a compatibilidade com os equipamentos instalados é essencial, e onde a operação confiável é importante em etapas de alta temperatura e embalagem avançada. Esses processos permanecem relevantes na produção de lógica avançada, memória, analógico e dispositivos de potência, criando demanda em uma ampla gama de tipos de dispositivos, ao mesmo tempo em que atendem a requisitos específicos de aplicação que podem variar por cliente e conjunto de ferramentas. A demanda por substituição é sustentada pela necessidade de manter a pureza do material e o desempenho dimensional em aplicações de alta temperatura, onde o desgaste dos componentes pode afetar o controle do processo. Os barcos de quartzo também atendem a instalações de nós maduros, onde os equipamentos de produção instalados continuam a exigir consumíveis compatíveis.
Os wafers suporte de vidro estão projetados para registrar um CAGR de 8,26% até 2032. Seu uso está associado à ligação temporária, afinamento de wafers, integração 3D e embalagem fan-out, que impõem diferentes demandas mecânicas aos materiais de suporte. O vidro oferece a planicidade e a estabilidade térmica necessárias quando substratos de silício finos passam por várias etapas de embalagem. A SCHOTT apresentou wafers suporte e painéis para afinamento de wafers, circuitos integrados 3D e embalagem fan-out.[3] Acessórios como tampas, dispositivos de manuseio e anéis separadores continuam sendo produtos de suporte necessários porque garantem o manuseio seguro e a operação estável do processo.



Por Aplicação de Processo:
LPCVD Lidera enquanto os Processos de Semicondutores Compostos AceleramO LPCVD representou 26,59% do Mercado de Suportes de Wafer de Quartzo e Vidro em 2026. Sua posição está vinculada aos processos de deposição utilizados para polisilício, nitreto de silício e camadas dielétricas. Essas aplicações abrangem a fabricação de lógica, memória e dispositivos de potência, tornando o segmento relevante em diversas linhas de produção de semicondutores. As peças de quartzo são valorizadas nesses ambientes porque oferecem resistência térmica adequada e baixo potencial de contaminação durante sequências de deposição exigentes. A difusão térmica e a oxidação constituem outra base de demanda estável, pois as fábricas maduras e avançadas continuam a utilizar essas etapas.
O processamento de semicondutores compostos está projetado para registrar um CAGR de 9,92% até 2032. Os processos de carboneto de silício e nitreto de gálio necessitam de suportes e peças de contato que se alinhem com as configurações de reator específicas do cliente. Isso torna a qualificação do fornecedor importante porque as especificações podem variar por design de dispositivo e conjunto de equipamentos, mesmo dentro da mesma categoria ampla de dispositivos. A SEMI identifica as fábricas de potência e compostos como uma categoria de fabricação distinta, sublinhando sua relevância para o ecossistema de equipamentos de semicondutores. A embalagem fan-out, os circuitos integrados 3D e os processos de via através do silício impulsionam ainda mais a demanda por planicidade do suporte e compatibilidade térmica.
Por Tamanho de Wafer e Suporte:
Formatos de 300 mm Lideram enquanto os Formatos de Painel AceleramO segmento de 300 mm detinha 38,92% da participação do Mercado de Suportes de Wafer de Quartzo e Vidro em 2026. Ele atende a operações avançadas de lógica, memória e embalagem que utilizam o formato de wafer grande estabelecido pelo setor. Esses suportes têm requisitos dimensionais exigentes porque pequenos desvios podem afetar o posicionamento do wafer e a consistência do processo em ferramentas de produção de alto volume. Os graus sintéticos de alta pureza são mais importantes em ambientes de produção avançada que exigem controle mais rígido de contaminação e desempenho confiável de lote a lote. O Mercado de Suportes de Wafer de Quartzo e Vidro também depende dos segmentos de 150 mm e 200 mm, que continuam a suportar a produção de nós maduros e semicondutores de potência.
Os suportes em formato de painel devem expandir a um CAGR de 8,39% até 2032. Seu impulso reflete o esforço para aumentar a área de embalagem além das abordagens tradicionais de wafer redondo. Painéis maiores requerem gerenciamento cuidadoso de empenamento porque o movimento térmico pode afetar o alinhamento e o rendimento ao longo de estágios sucessivos de embalagem. A Scientific Reports documentou a relação entre as propriedades do suporte e o comportamento de empenamento na embalagem fan-out em nível de painel.[4] Esse requisito técnico favorece os fornecedores que conseguem manter a planicidade do vidro, a consistência do material e o desempenho térmico estável em dimensões maiores.

Por Cliente Final:
A Dominância dos IDMs Cede Espaço a Novos Tipos de FábricasOs IDMs representaram 36,47% da participação do Mercado de Suportes de Wafer de Quartzo e Vidro em 2026. Sua demanda está distribuída entre processamento térmico interno, fabricação de wafers e operações de embalagem avançada, criando vários pontos de consumo recorrente para esses clientes. Essa amplitude pode reduzir a exposição a mudanças em uma única categoria de dispositivos. Os IDMs também tendem a utilizar relacionamentos com fornecedores qualificados em vários tipos de componentes e locais de fabricação. Suas decisões de compra enfatizam fornecimento previsível, desempenho de processo estabelecido e suporte técnico durante mudanças de equipamentos ou transições de processo.
As fábricas de semicondutores compostos estão projetadas para avançar a um CAGR de 10,59% até 2032. Sua demanda está vinculada a dispositivos de carboneto de silício e nitreto de gálio utilizados em conversão de potência e aplicações de alta frequência. As fundições também permanecem importantes porque os serviços de embalagem avançada requerem tanto componentes de quartzo de front-end quanto suportes de vidro para processos de back-end. As empresas de OSAT ganham relevância à medida que os programas de embalagem avançam em direção a wafers mais finos e formatos de painel maiores. As instituições de pesquisa e os fabricantes de dispositivos especializados permanecem pequenos clientes, mas podem servir como locais de qualificação antecipada para novas composições de vidro e configurações de suporte.
Análise Geográfica
Ásia-Pacífico
A Ásia-Pacífico detinha 67,98% da participação do Mercado de Suportes de Wafer de Quartzo e Vidro em 2026 e está projetada para registrar um CAGR de 11,91% até 2032. A região combina uma base densa de fundições, fabricantes de memória, provedores de OSAT e fornecedores de materiais que suportam redes de produção estreitamente conectadas. Taiwan sustenta a demanda por meio de atividades avançadas de lógica e embalagem, enquanto a Coreia do Sul adiciona requisitos de embalagem de memória e lógica. O Japão continua sendo importante para a fabricação de quartzo de alta pureza e vidro especializado, apoiado por expertise estabelecida no processamento de materiais de alta especificação. O Mercado de Suportes de Wafer de Quartzo e Vidro se beneficia dessa concentração regional porque os fornecedores de componentes podem trabalhar próximos a grandes clientes de fabricação e embalagem. Os programas de embalagem avançada também aumentam a necessidade de suportes de vidro qualificados ao lado dos componentes de quartzo convencionais.
América do Norte
A América do Norte está registrando demanda adicional proveniente de novos projetos de fábricas de front-end e investimentos relacionados de fornecedores. A Lei CHIPS e Ciência dos Estados Unidos apoia a capacidade de fabricação de semicondutores, o que cria necessidades iniciais de compra de consumíveis de processo e, posteriormente, demanda por substituição. A Corning está investindo 315 milhões de USD em sua instalação em Canton, Nova York, e o apoio federal inclui 32 milhões de USD para o projeto. As novas instalações de 300 mm precisam de itens de quartzo qualificados durante a instalação e substituições recorrentes após o início da produção, vinculando a atividade de construção à demanda contínua por consumíveis. A proximidade com o cliente, a confiabilidade de entrega e a capacidade doméstica de materiais podem, portanto, influenciar a seleção de fornecedores.
Europa e Resto do Mundo
O Mercado de Suportes de Wafer de Quartzo e Vidro na Europa tem demanda especializada proveniente da fabricação de semicondutores automotivos e industriais, especialmente para a produção de dispositivos de potência. A Alemanha é significativa porque a SCHOTT fornece soluções de vidro para embalagem avançada de semicondutores e expandiu seu portfólio por meio da aquisição da QSIL GmbH. O apoio político europeu à capacidade de semicondutores pode reforçar a demanda por materiais de processo e suportes especializados. O Resto do Mundo inclui instalações em Israel, Singapura e no Sudeste Asiático que podem ganhar importância à medida que os clientes diversificam as cadeias de suprimentos. Esses locais têm demanda atual menor, mas podem oferecer rotas alternativas de aquisição para materiais qualificados. Os controles de exportação e as aprovações de materiais específicas do cliente continuarão a moldar as decisões de fornecimento nessas geografias mistas.
Cenário Competitivo
Concentração do Mercado
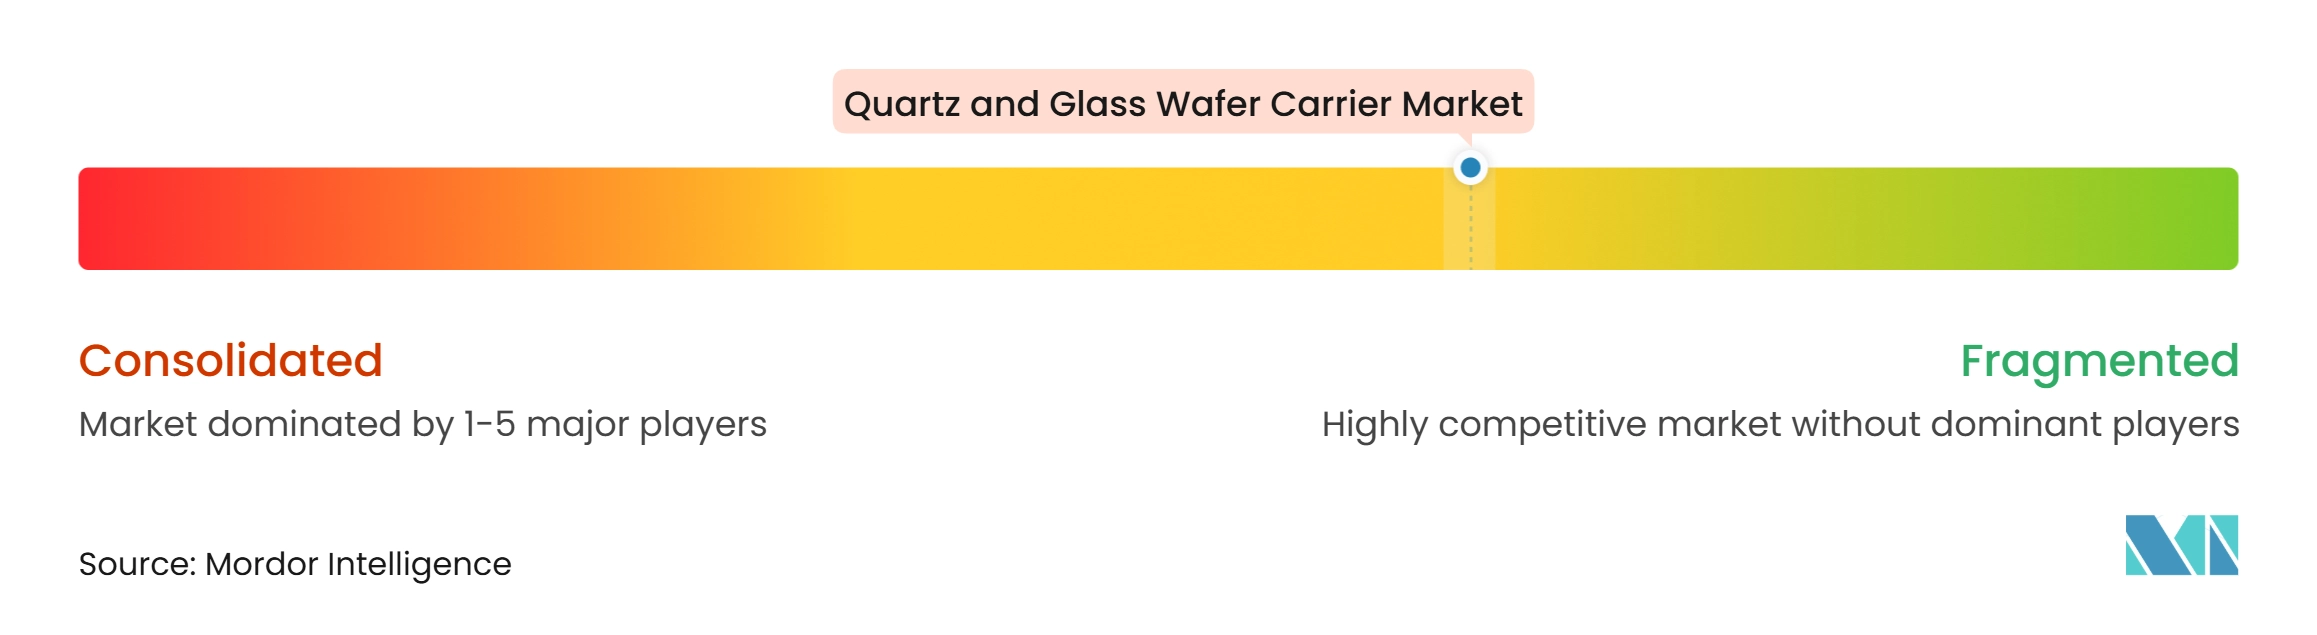
O Mercado de Suportes de Wafer de Quartzo e Vidro inclui fabricantes especializados japoneses, alemães, chineses e de outras origens já estabelecidos. A concorrência é baseada em pureza certificada, controle dimensional, estabilidade térmica, desempenho de entrega e profundidade da qualificação do cliente em processos de fabricação específicos. Os fornecedores de suportes de vidro também se diferenciam pela capacidade de suportar o manuseio de wafers finos e aplicações de embalagem avançada sem comprometer a planicidade ou a estabilidade do processo. A consolidação de fornecedores aumentou em 2025, quando a Heraeus combinou seus negócios Conamic e Comvance para criar a Heraeus Covantics. A empresa posiciona a rastreabilidade desde a matéria-prima até os produtos de semicondutores acabados como uma capacidade central.
A SCHOTT concluiu a aquisição da QSIL GmbH em janeiro de 2025, fortalecendo seu portfólio de materiais para semicondutores. Ela também anunciou uma expansão acelerada de sua capacidade de produção de suportes de vidro na SEMICON Taiwan 2025. A Heraeus Covantics inaugurou uma planta em Shenyang em março de 2025 para produzir produtos de quartzo sintético de alta pureza e ultra-alta pureza. Esses investimentos mostram que capacidade, rastreabilidade e qualificação de produtos continuam sendo prioridades estratégicas centrais à medida que os clientes buscam fornecimento confiável para aplicações avançadas. Fornecedores menores e regionais podem competir em aplicações de nós maduros e de médio alcance, mas os clientes de lógica avançada e memória mantêm altos requisitos técnicos e de aprovação.
Novas oportunidades no Mercado de Suportes de Wafer de Quartzo e Vidro estão surgindo em suportes de vidro em formato de painel e substratos de vidro embutidos. Essas aplicações exigem que os fornecedores gerenciem empenamento, expansão térmica e planicidade em áreas de processamento maiores, ao mesmo tempo em que atendem a exigentes expectativas de manuseio e confiabilidade. O mercado permanece concentrado em fornecedores tecnicamente qualificados, mas a participação disponível dos principais players não suporta uma estimativa precisa de concentração em todo o mercado nas categorias de quartzo e vidro. Os resultados competitivos dependerão do ritmo de adoção da embalagem, dos resultados de qualificação dos clientes e da capacidade de cada fornecedor de escalar sem reduzir a qualidade do material. As fontes elegíveis disponíveis não divulgam uma participação de mercado combinada comparável para os principais fornecedores em todo o mercado.
Líderes do Setor de Suportes de Wafer de Quartzo e Vidro
-
Tosoh Quartz Inc.
-
Heraeus Conamic
-
Shin-Etsu Quartz Products
-
Hayward Quartz Technology
-
MARUWA Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Suportes de Wafer de Quartzo e Vidro Empresas cobertas neste relatório
- Tosoh Quartz Inc.
- Heraeus Conamic
- Shin-Etsu Quartz Products
- Hayward Quartz Technology
- Advanced Quartz Technology / DKEQ
- MARUWA Co., Ltd.
- Ferrotec Holdings Corporation
- Momentive Technologies
- QSIL SE
- Jiangsu Pacific Quartz Co., Ltd.
- Schunk Xycarb Technology
- SCHOTT AG
- Corning Incorporated
- AGC Inc.
- Ohara Corporation
- Plan Optik AG
- Nippon Electric Glass Co., Ltd.
- TOPPAN Holdings Inc.
- TECNISCO Ltd.
- Zhejiang Lante Optics Co., Ltd.
- Absolics Inc.
Desenvolvimentos industriais recentes em Mercado de Suportes de Wafer de Quartzo e Vidro
- Setembro de 2026: Na SEMICON Taiwan 2026, a AUO Corporation e a Corning apresentaram conjuntamente um substrato de núcleo de vidro de 510 × 515 mm integrando o vidro de grau semicondutor da Corning com os processos de camada de redistribuição da AUO, visando requisitos de interconexão de alta densidade e transmissão de baixa perda em chips de servidores de IA. A AUO comprometeu 8,6 bilhões de NTD (aproximadamente 265 milhões de USD) em despesas de capital cobrindo linhas piloto de via através do vidro, camada de redistribuição e núcleo de vidro; o presidente Paul Peng indicou que a tecnologia de núcleo de vidro requer mais dois a três anos para atingir plena maturidade, posicionando os suportes de painel de vidro fabricados pela AUO como um elo crítico da cadeia de suprimentos antes da expansão para escala comercial.
- Setembro de 2026: A SKC comprometeu 92,1 bilhões de KRW adicionais (aproximadamente 66,7 milhões de USD) para sua subsidiária Absolics para atualizações de equipamentos destinadas a melhorar os rendimentos e a qualidade da produção de substratos de vidro, elevando o compromisso total de capital da SKC com a Absolics para 373,1 bilhões de KRW (aproximadamente 270 milhões de USD). A Absolics, que opera uma planta de substratos de vidro em Covington, Geórgia, está conduzindo simultaneamente avaliações de confiabilidade de pacotes de semicondutores com grandes clientes de semicondutores dos Estados Unidos, com a conclusão da qualificação esperada para desbloquear pedidos de produção em massa.
- Setembro de 2026: A Samsung Electro-Mechanics e a Dongwoo Fine-Chem estabeleceram a GlaSSEM, uma joint venture de núcleo de vidro visando a produção em massa de substratos de núcleo de vidro em 2027. A Samsung Electro-Mechanics está produzindo protótipos em sua linha piloto de Sejong; a joint venture atribui o fornecimento de vidro para substratos à Dongwoo Fine-Chem e a integração de embalagem à Samsung Electro-Mechanics, criando uma cadeia de suprimentos verticalmente coordenada que poderia reduzir os prazos de entrega para clientes de suportes de vidro e substratos de núcleo em programas de IA e computação de alto desempenho.
- Julho de 2026: A Intel e a Lens Technology anunciaram uma colaboração estratégica para avançar na embalagem avançada de substratos de núcleo de vidro, com observadores do setor esperando que a produção em massa comece no segundo semestre de 2027. Em paralelo, a BOE implantou uma linha de produção piloto totalmente automatizada de substratos de vidro no primeiro semestre de 2026, concluindo o desenvolvimento de substratos de 24 camadas com mais de 100 × 100 mm, e iniciou testes de validação com clientes usando CPUs e GPUs reais, visando uma decisão de investimento para uma linha de produção em massa até o primeiro semestre de 2027.
Escopo do Relatório Global do Mercado de Suportes de Wafer de Quartzo e Vidro
O mercado de suportes de wafer de quartzo e vidro compreende suportes, barcos, cassetes e suportes de quartzo de alta pureza, sílica fundida, borossilicato e outros vidros especiais utilizados para suportar, posicionar, transportar e processar wafers de semicondutores durante a fabricação e a embalagem avançada. Esses suportes fornecem estabilidade térmica, resistência química, baixa contaminação e espaçamento preciso de wafers em aplicações como difusão, oxidação, recozimento, deposição química de vapor (CVD), litografia, afinamento de wafers e ligação temporária.
O Relatório do Mercado de Suportes de Wafer de Quartzo e Vidro é Segmentado por Tipo de Produto (Barcos e Suportes de Wafer de Quartzo, Wafers Suporte de Vidro e Acessórios de Suporte), Aplicação de Processo (Difusão Térmica, Oxidação Térmica, Deposição Química de Vapor a Baixa Pressão (LPCVD), Recozimento, Afinamento de Wafer, Embalagem Fan-Out em Nível de Wafer e em Nível de Painel (FO-WLP/FOPLP), Processamento de Circuito Integrado 3D e Via Através do Silício (TSV) e Processamento de Semicondutores Compostos (SiC e GaN)), Tamanho de Wafer / Suporte (Suportes de 150 mm, Suportes de 200 mm, Suportes de 300 mm e Suportes em Formato de Painel), Cliente Final (Fabricantes de Dispositivos Integrados (IDMs), Fundições Pure-Play, Empresas de Montagem e Teste de Semicondutores Terceirizados (OSAT), Fábricas de Semicondutores Compostos e Outros Clientes Finais [MEMS, Fabricantes de Dispositivos Especiais e Instituições de Pesquisa]) e Geografia (América do Norte, Europa, Ásia-Pacífico e Resto do Mundo). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Barcos e Suportes de Wafer de Quartzo |
| Wafers Suporte de Vidro |
| Acessórios de Suporte |
| Difusão Térmica |
| Oxidação Térmica |
| Deposição Química de Vapor a Baixa Pressão (LPCVD) |
| Recozimento |
| Afinamento de Wafer |
| Embalagem Fan-Out em Nível de Wafer e em Nível de Painel (FO-WLP/FOPLP) |
| Processamento de Circuito Integrado 3D e Via Através do Silício (TSV) |
| Processamento de Semicondutores Compostos (SiC e GaN) |
| Suportes de 150 mm |
| Suportes de 200 mm |
| Suportes de 300 mm |
| Suportes em Formato de Painel |
| Fabricantes de Dispositivos Integrados (IDMs) |
| Fundições Pure-Play |
| Empresas de Montagem e Teste de Semicondutores Terceirizados (OSAT) |
| Fábricas de Semicondutores Compostos |
| Outros (MEMS, Fabricantes de Dispositivos Especiais e Instituições de Pesquisa) |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Resto da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Coreia do Sul | |
| Taiwan | |
| Índia | |
| Resto da Ásia-Pacífico | |
| Resto do Mundo |
| Por Tipo de Produto | Barcos e Suportes de Wafer de Quartzo | |
| Wafers Suporte de Vidro | ||
| Acessórios de Suporte | ||
| Por Aplicação de Processo | Difusão Térmica | |
| Oxidação Térmica | ||
| Deposição Química de Vapor a Baixa Pressão (LPCVD) | ||
| Recozimento | ||
| Afinamento de Wafer | ||
| Embalagem Fan-Out em Nível de Wafer e em Nível de Painel (FO-WLP/FOPLP) | ||
| Processamento de Circuito Integrado 3D e Via Através do Silício (TSV) | ||
| Processamento de Semicondutores Compostos (SiC e GaN) | ||
| Por Tamanho de Wafer / Suporte | Suportes de 150 mm | |
| Suportes de 200 mm | ||
| Suportes de 300 mm | ||
| Suportes em Formato de Painel | ||
| Por Cliente Final | Fabricantes de Dispositivos Integrados (IDMs) | |
| Fundições Pure-Play | ||
| Empresas de Montagem e Teste de Semicondutores Terceirizados (OSAT) | ||
| Fábricas de Semicondutores Compostos | ||
| Outros (MEMS, Fabricantes de Dispositivos Especiais e Instituições de Pesquisa) | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Resto da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Coreia do Sul | ||
| Taiwan | ||
| Índia | ||
| Resto da Ásia-Pacífico | ||
| Resto do Mundo | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do Mercado de Suportes de Wafer de Quartzo e Vidro?
O tamanho do Mercado de Suportes de Wafer de Quartzo e Vidro está projetado para expandir de 310,21 milhões de USD em 2026 e 332,20 milhões de USD em 2027 para 471,19 milhões de USD até 2032, registrando um CAGR de 7,09% no período de 2027 a 2032.
Qual categoria de produto lidera a demanda por suportes de wafer de quartzo e vidro?
Os barcos e suportes de wafer de quartzo lideram a categoria de produto com 61,78% de participação em 2026, sustentados pelo uso recorrente no processamento térmico e pelos requisitos dos clientes por componentes de forno limpos e duráveis. Sua base instalada em operações de difusão, oxidação e LPCVD sustenta necessidades contínuas de substituição.
Por que os wafers suporte de vidro estão se tornando mais importantes?
Os wafers suporte de vidro estão projetados para expandir a um CAGR de 8,26% à medida que o afinamento de wafers, a ligação temporária e a embalagem fan-out se tornam mais amplamente utilizados em linhas de embalagem avançada que requerem suporte temporário estável durante o processamento. Sua importância aumenta quando substratos finos precisam de planicidade controlada ao longo de várias etapas térmicas e mecânicas.
Qual aplicação de processo tem a maior participação?
O LPCVD detém a maior participação de aplicação de processo com 26,59% em 2026, pois é amplamente utilizado em processos de deposição de lógica, memória e dispositivos de potência que continuam a depender de componentes de quartzo termicamente estáveis. A difusão térmica e a oxidação também mantêm uma base estável de consumo de componentes de quartzo em fluxos de processo de semicondutores estabelecidos.
Qual cliente final deve expandir mais rapidamente?
As fábricas de semicondutores compostos estão projetadas para registrar um CAGR de 10,59% até 2032, à medida que a produção de carboneto de silício e nitreto de gálio se expande nas aplicações de dispositivos de potência e alta frequência. Essas instalações frequentemente requerem dimensões e materiais de suporte específicos do cliente que se alinham com configurações de reator especializadas.
Qual região tem a posição mais forte na demanda por suportes de wafer?
A Ásia-Pacífico detém 67,98% de participação em 2026 e está projetada para registrar um CAGR de 11,91% até 2032, sustentada por sua concentração de fábricas, operações de embalagem e fornecedores de materiais especializados. Taiwan, Coreia do Sul, Japão e China fornecem coletivamente uma base de clientes densa tanto para componentes de quartzo convencionais quanto para suportes de vidro emergentes.