
Tamaño y Participación del Mercado de Portadores de Obleas de Cuarzo y Vidrio
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 334.59 Millones de dólares |
| Tamaño del Mercado (2032) | 471.19 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.09 % |
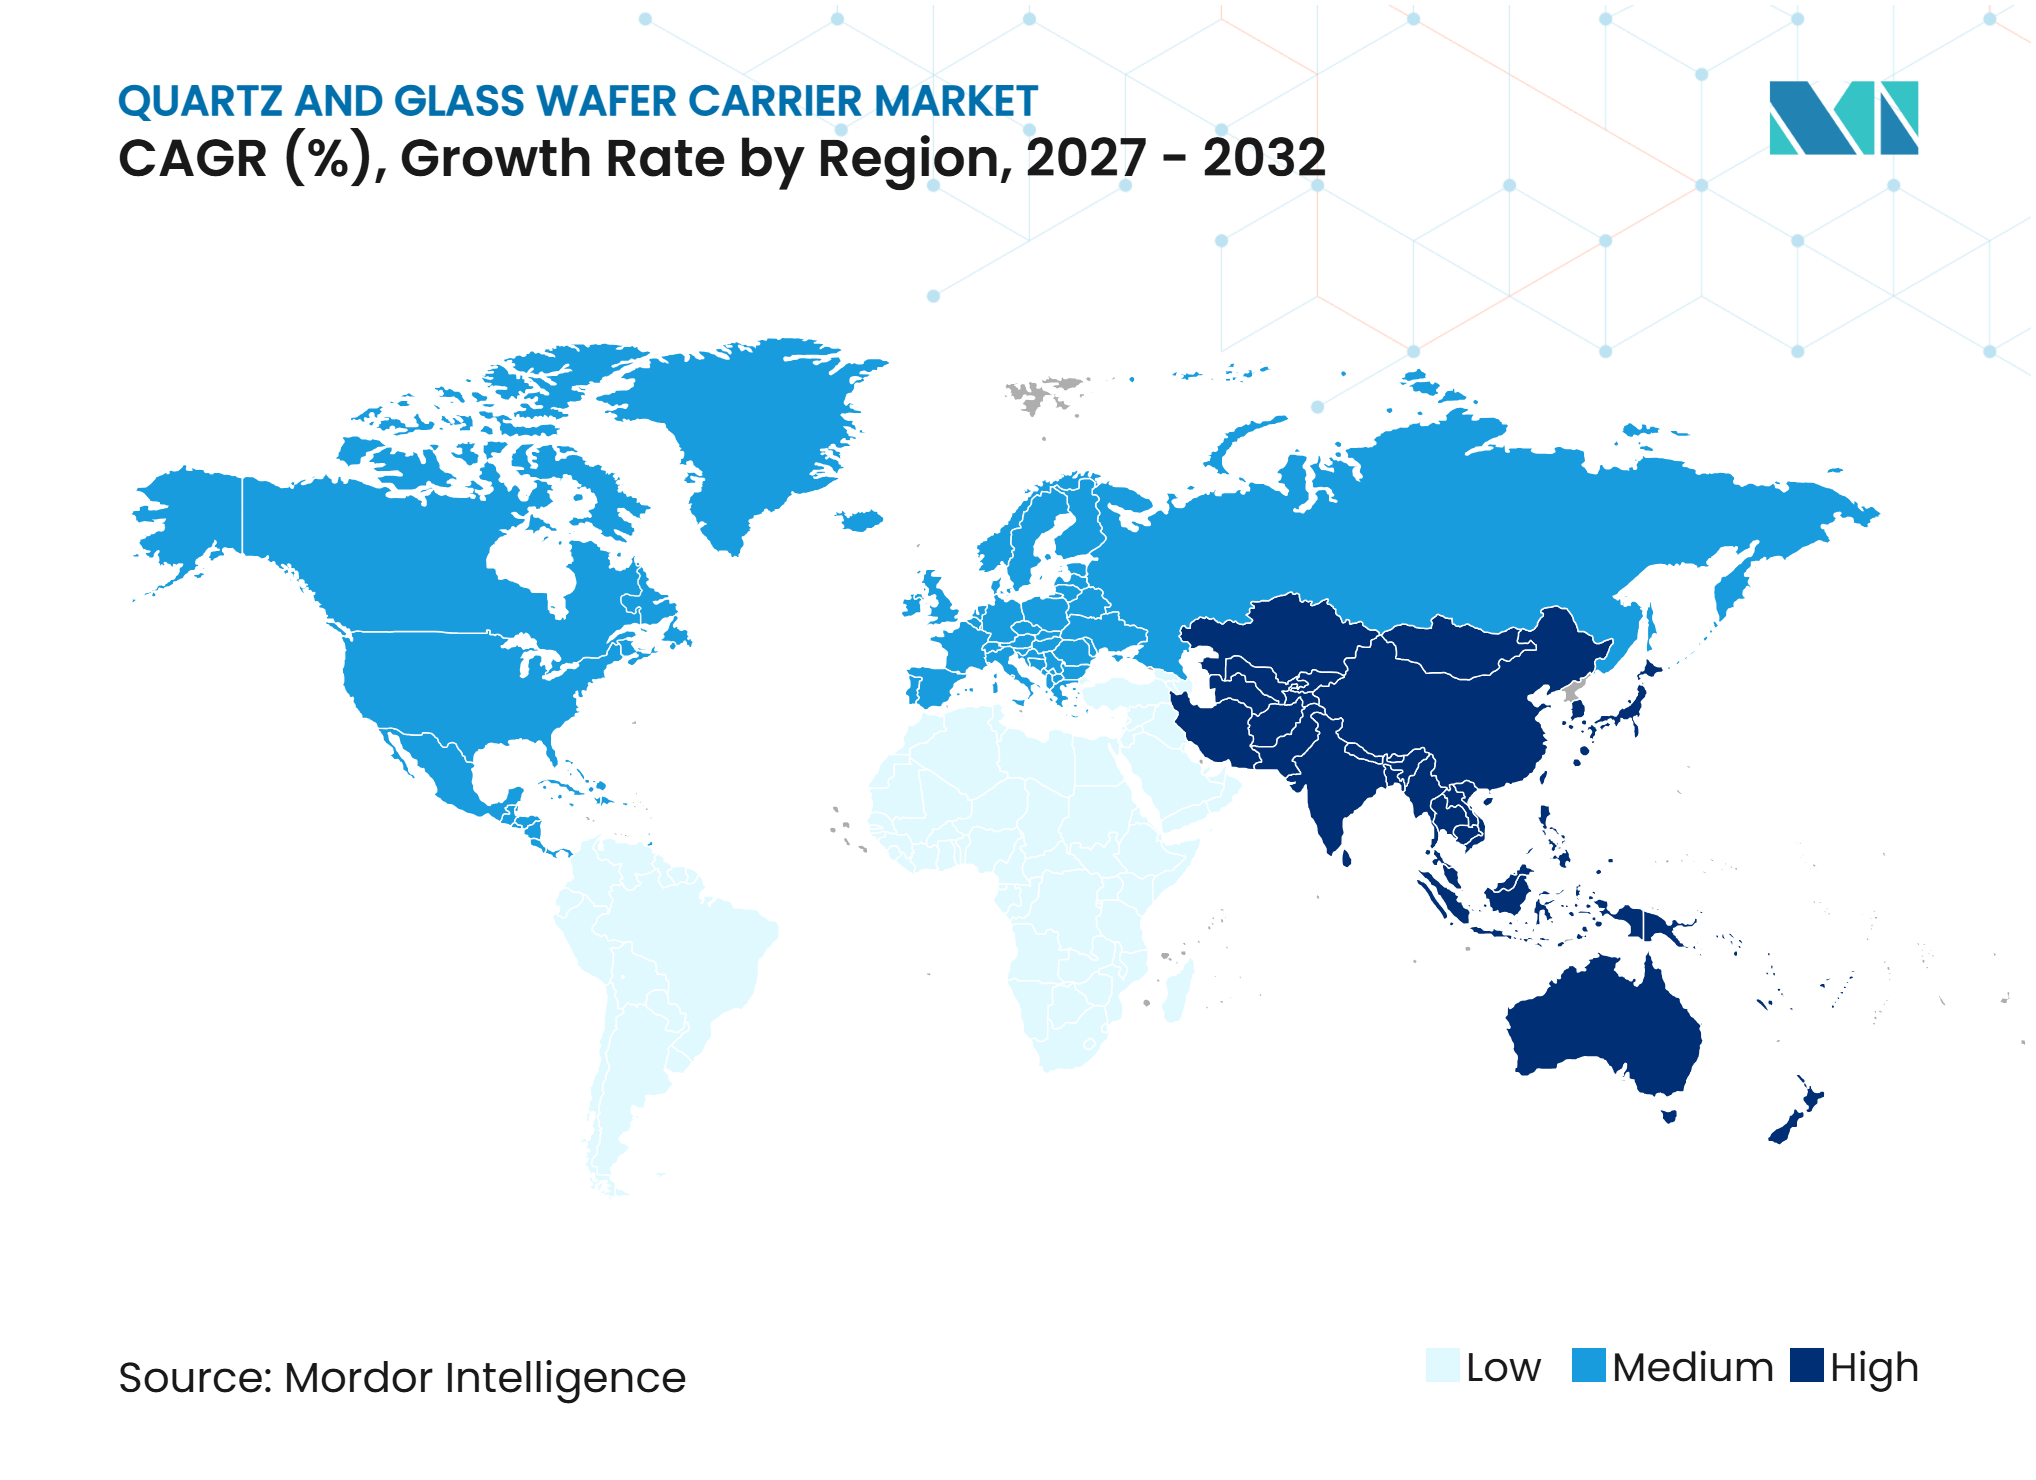
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Portadores de Obleas de Cuarzo y Vidrio por Mordor Intelligence
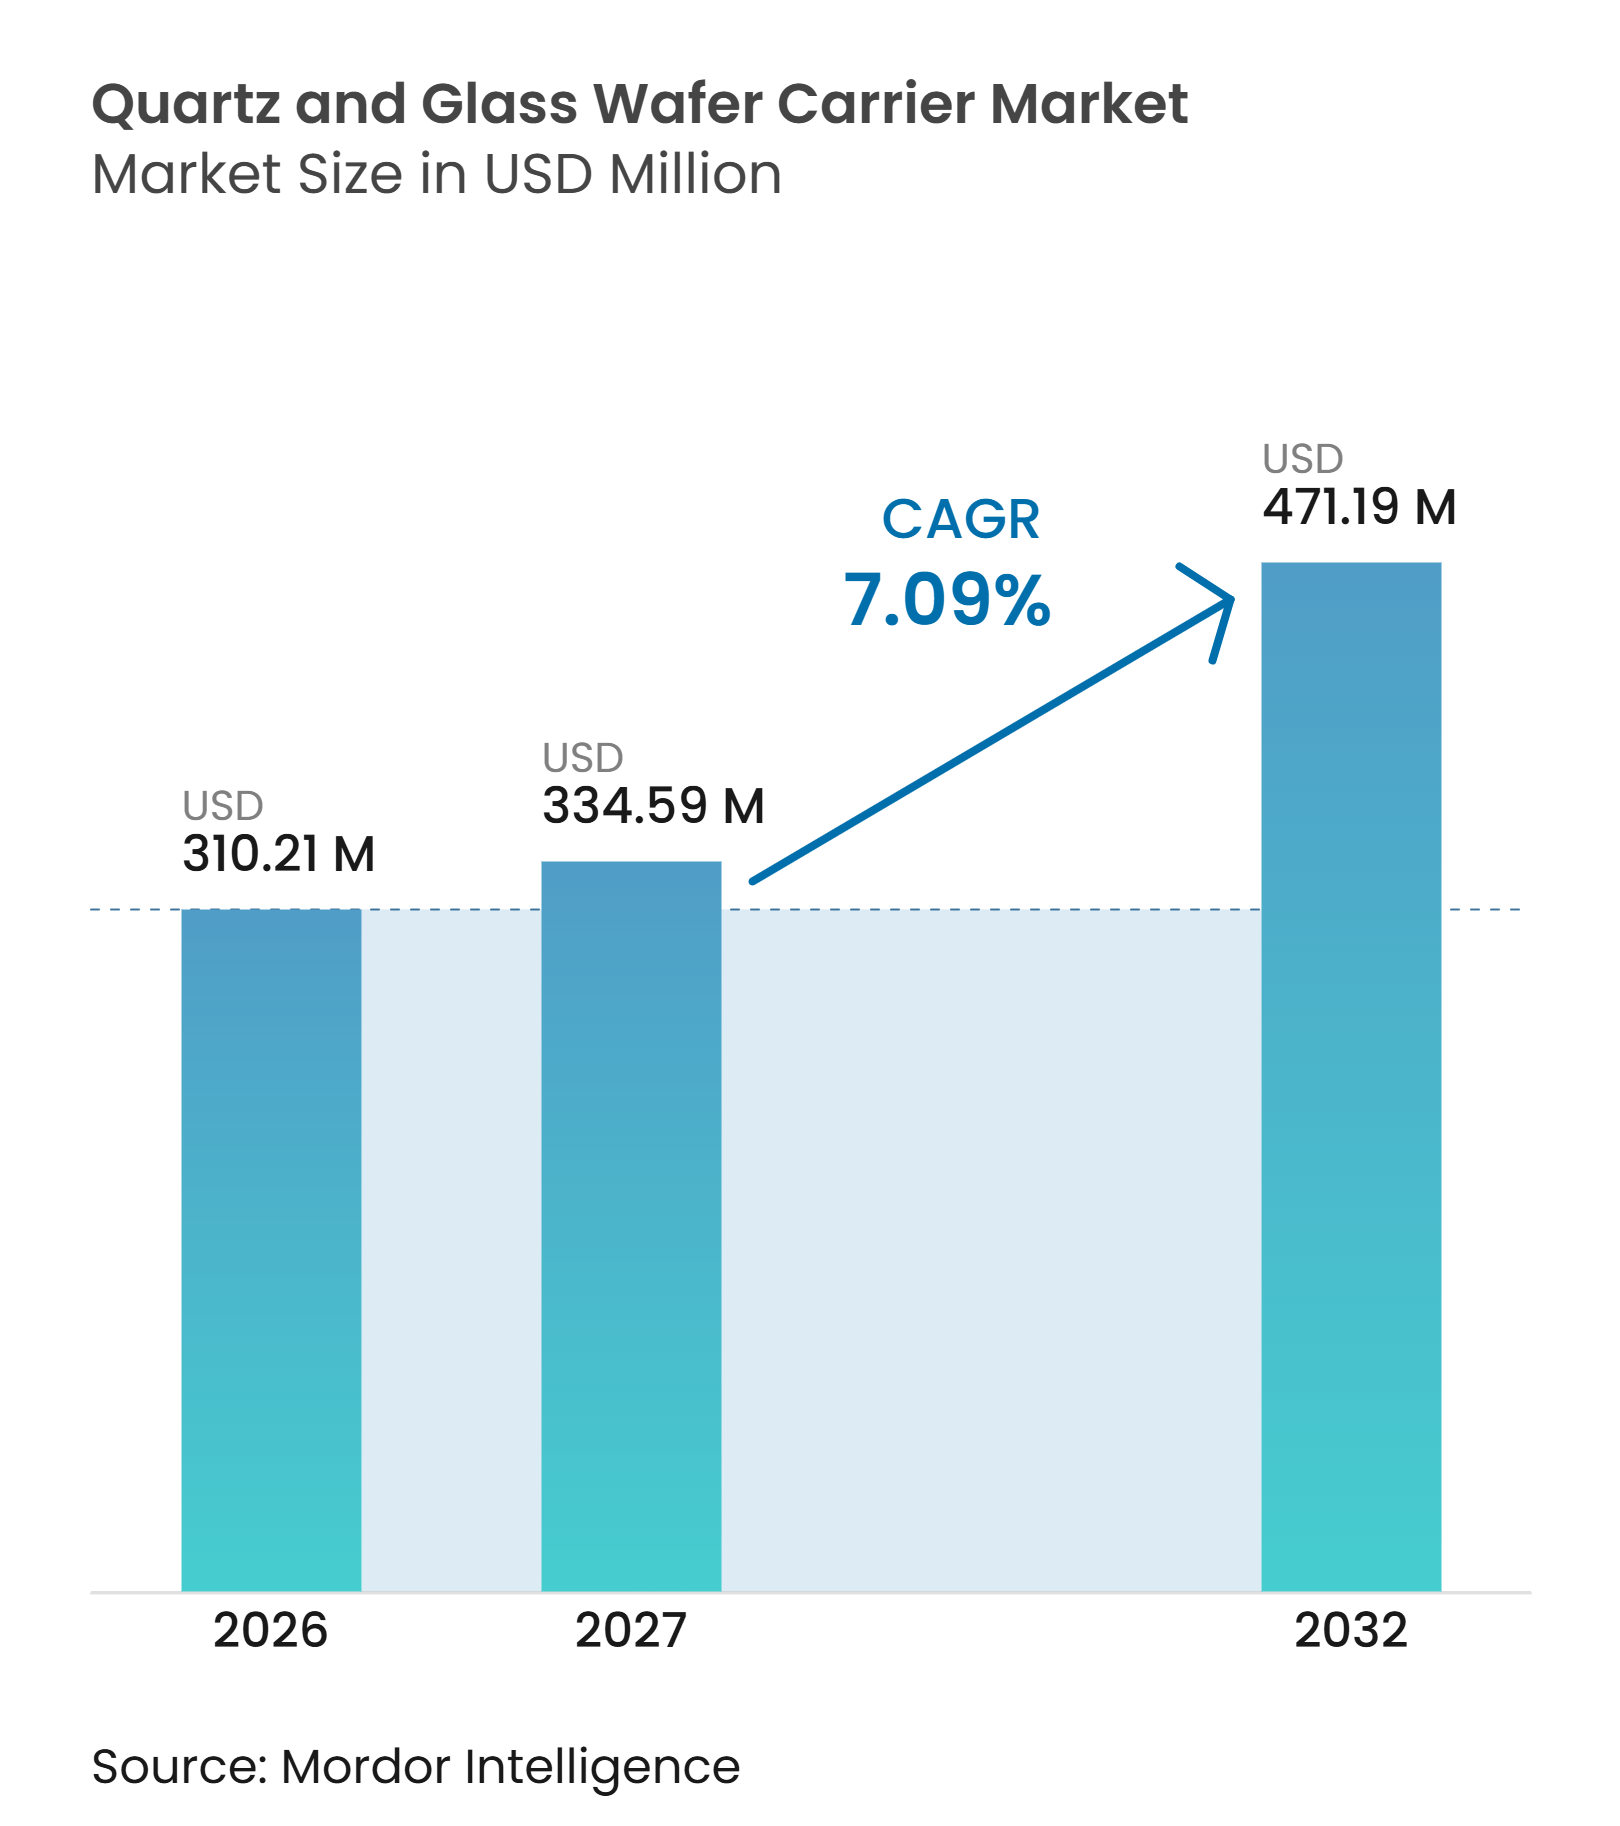
Se proyecta que el tamaño del Mercado de Portadores de Obleas de Cuarzo y Vidrio se expanda desde 310,21 millones de USD en 2026 y 332,20 millones de USD en 2027 hasta 471,19 millones de USD para 2032, registrando un CAGR del 7,09% durante 2027-2032. La demanda está vinculada a componentes que apoyan el manejo de obleas en operaciones de difusión térmica, deposición química de vapor y empaquetado avanzado, donde la repetibilidad protege la calidad del proceso y el tiempo de actividad del equipo. La expansión de la producción de front-end de 300 mm incrementa la demanda de reemplazos de barcos, tubos y portadores de alta pureza que deben funcionar de manera confiable a través de ciclos térmicos repetidos. Los programas de empaquetado que utilizan diseños fan-out y chiplet requieren portadores de vidrio planos y térmicamente estables para el adelgazamiento, la unión, la deposición y el recocido. La producción de dispositivos de potencia también genera demanda de portadores que cumplan con las tolerancias más estrictas asociadas con el procesamiento de carburo de silicio y nitruro de galio. Por lo tanto, los proveedores compiten en pureza del material, consistencia dimensional, trazabilidad y la capacidad de calificar productos con clientes de semiconductores, en lugar de competir únicamente por precio.
Conclusiones Clave del Informe
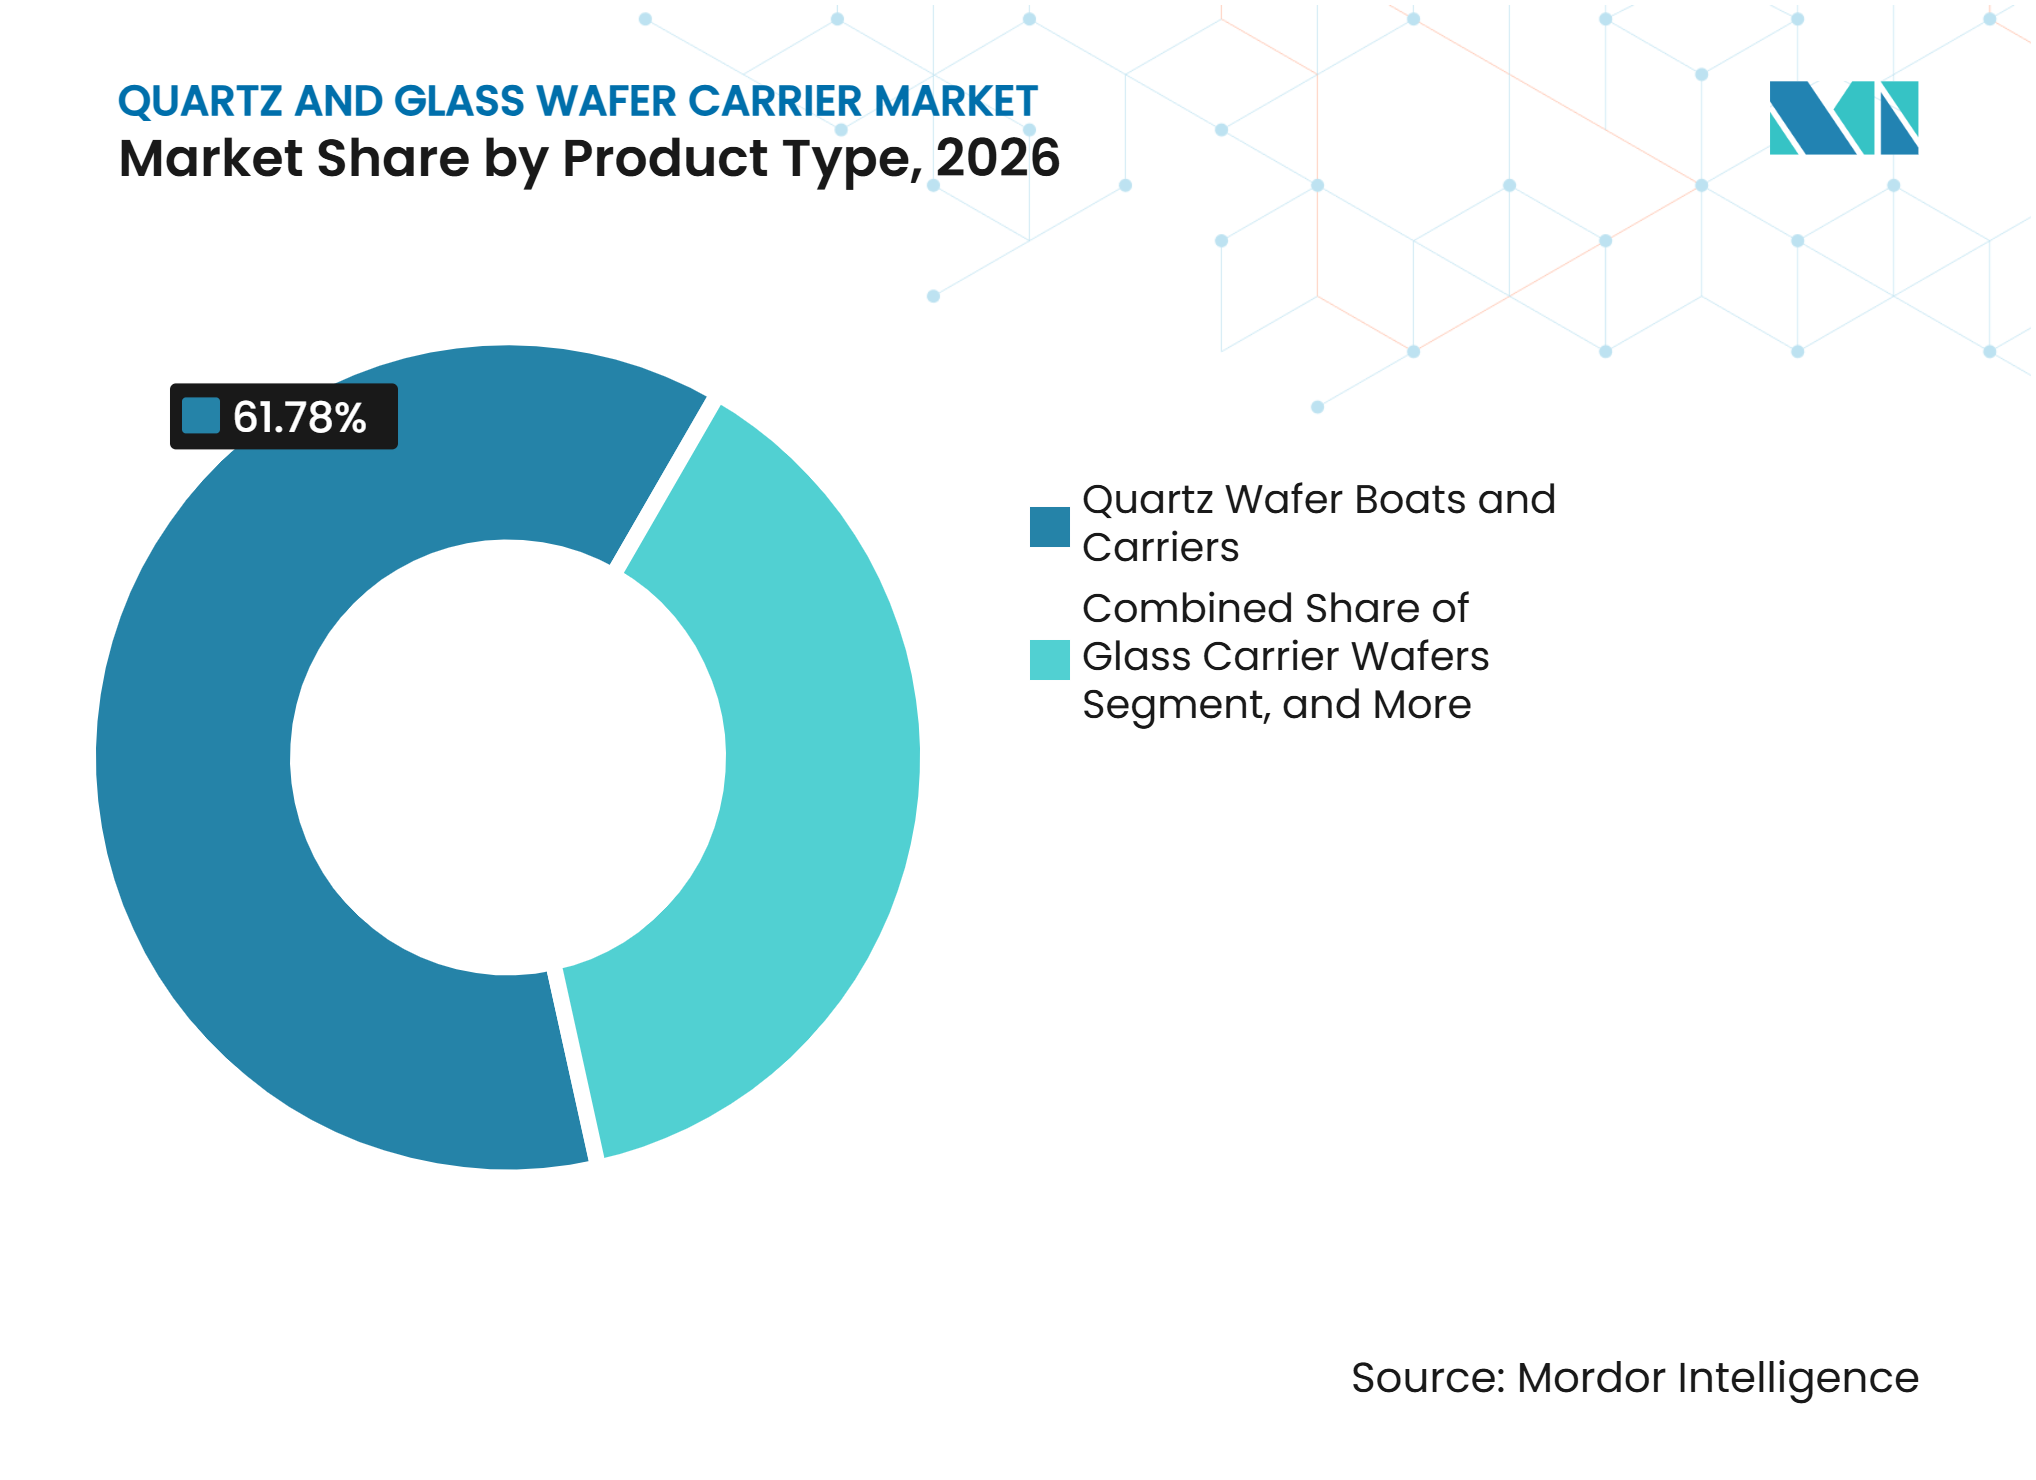
- Por tipo de producto, los barcos y portadores de obleas de cuarzo representaron el 61,78% de la participación del mercado de portadores de obleas de cuarzo y vidrio en 2026, mientras que se proyecta que las obleas portadoras de vidrio se expandan a un CAGR del 8,26% hasta 2032.
- Por aplicación de proceso, el LPCVD representó el 26,59% del tamaño del Mercado de Portadores de Obleas de Cuarzo y Vidrio en 2026, mientras que se proyecta que el procesamiento de semiconductores compuestos registre el CAGR más alto del 9,92% hasta 2032.
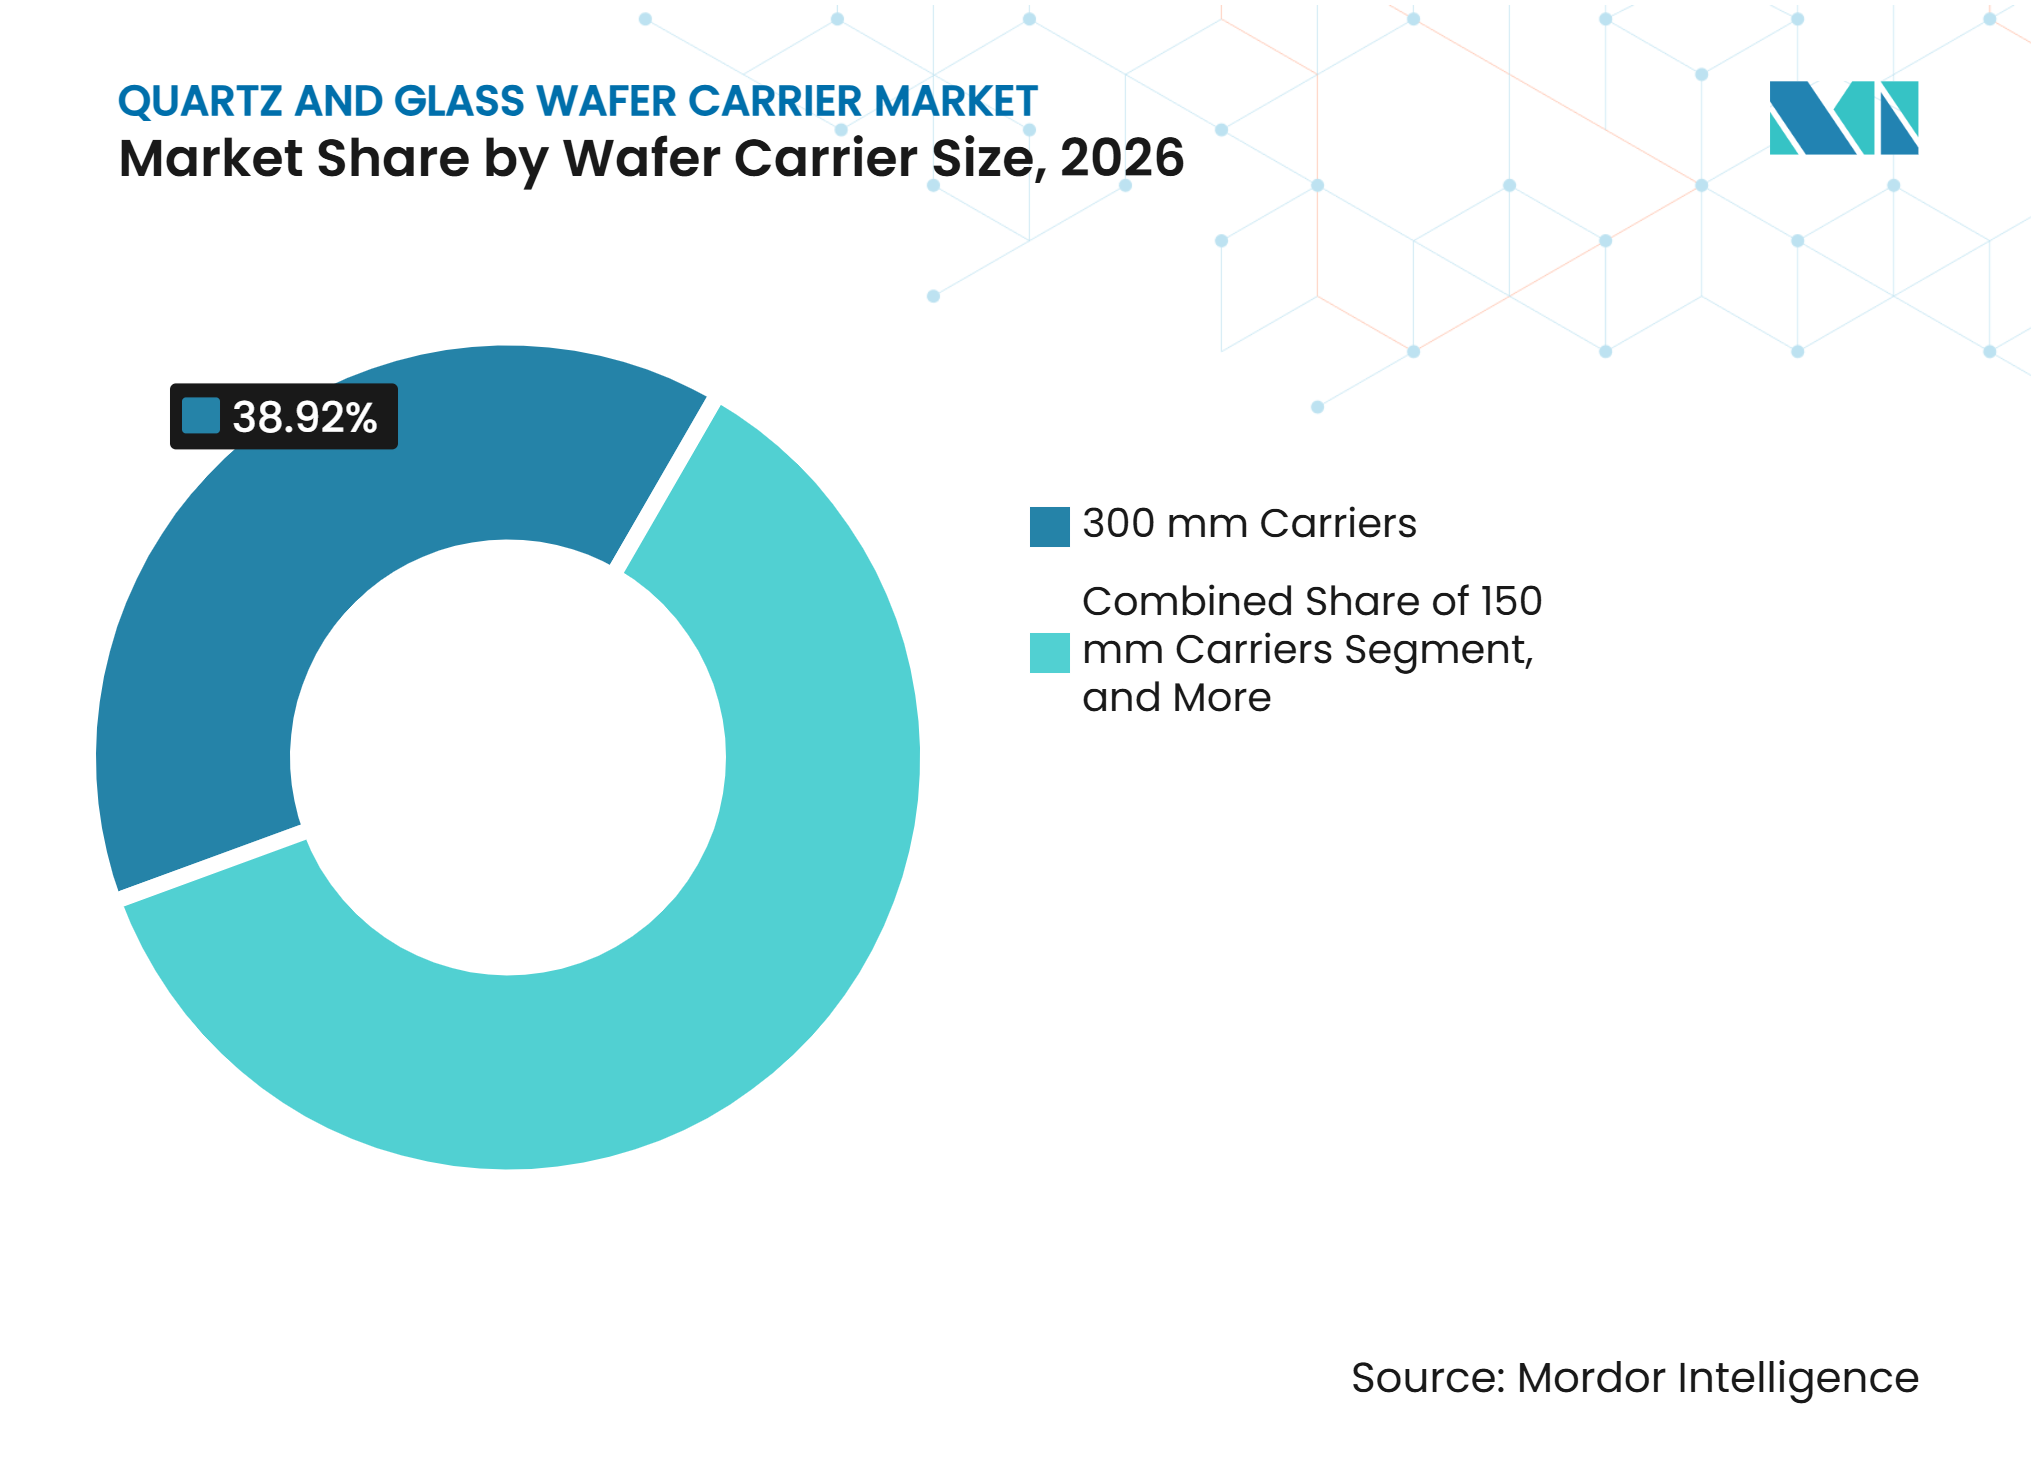
- Por tamaño de oblea y portador, los portadores de 300 mm representaron el 38,92% de la participación en los ingresos del mercado de portadores de obleas de cuarzo y vidrio en 2026, mientras que se espera que los portadores en formato de panel se expandan a un CAGR del 8,39% hasta 2032.
- Por cliente usuario final, los IDMs representaron una participación del 36,47% en 2026, mientras que se proyecta que las fábricas de semiconductores compuestos avancen a un CAGR del 10,59% hasta 2032.
- Por geografía, Asia-Pacífico representó el 67,98% de la participación del mercado de portadores de obleas de cuarzo y vidrio en 2026 y se proyecta que registre un CAGR del 11,91% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Crecimiento en Aceleradores de IA y Empaquetado Avanzado de Memoria | +2.1% | Global, concentrado en Taiwán y Corea del Sur | Corto plazo (≤ 2 años) |
| Expansión del Empaquetado Fan-Out a Nivel de Oblea y a Nivel de Panel | +1.8% | Núcleo en Asia-Pacífico, con extensión a América del Norte | Corto plazo (≤ 2 años) |
| Expansión de la Fabricación de Semiconductores Compuestos | +1.5% | Global, liderado por China, Estados Unidos, Europa y Asia Oriental | Mediano plazo (2-4 años) |
| Adopción Creciente de Chiplets e Integración Heterogénea | +1.2% | Global, principalmente Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Demanda Sostenida de Componentes de Cuarzo en Fábricas de Nodos Heredados | +0.8% | Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Transición hacia Portadores de Cuarzo Sintético de Alta Precisión | +0.6% | Japón, Alemania y Estados Unidos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento en Aceleradores de IA y Empaquetado Avanzado de Memoria
La producción de aceleradores de IA incrementa el número de pasos térmicos y de deposición utilizados en el empaquetado avanzado de semiconductores, ya que los proveedores de componentes operan bajo requisitos de aprobación de clientes estrictamente especificados. Estos pasos requieren componentes de cuarzo que puedan soportar el procesamiento repetido a alta temperatura sin introducir contaminación y que protejan las superficies sensibles de las obleas y las capas depositadas, donde la operación confiable es fundamental durante los pasos de alta temperatura y de empaquetado avanzado. Los paquetes de memoria avanzada también incrementan la importancia de las superficies estables de los portadores durante la deposición, el recocido y el manejo de obleas, particularmente cuando varios chips se integran dentro de un paquete, al tiempo que se cumplen los requisitos específicos de la aplicación que pueden diferir según el cliente y el conjunto de herramientas. El Mercado de Portadores de Obleas de Cuarzo y Vidrio se beneficia porque el valor de los consumibles calificados aumenta con la complejidad del proceso en lugar de hacerlo únicamente con los volúmenes de obleas. Los clientes en Taiwán y Corea del Sur son particularmente relevantes porque las operaciones avanzadas de fundición y memoria están concentradas allí, mientras se mantienen los estándares de validación esperados en la fabricación de semiconductores. SCHOTT ha posicionado productos de portadores de vidrio para empaquetado avanzado, adelgazamiento de obleas y aplicaciones fan-out, lo que refleja la respuesta de la industria a estos requisitos de proceso, al tiempo que preserva la estabilidad dimensional requerida en aplicaciones sensibles.
Expansión del Empaquetado Fan-Out a Nivel de Oblea y a Nivel de Panel
El empaquetado fan-out amplía el uso de portadores de vidrio porque las obleas delgadas requieren soporte mecánico durante la unión temporal y el procesamiento. La producción a nivel de panel añade formatos más grandes que necesitan planitud controlada y expansión térmica gestionada de cerca en toda la superficie de procesamiento. Este requisito crea una ruta de calificación separada de los barcos de cuarzo convencionales utilizados en operaciones de horno, porque los materiales y el comportamiento mecánico difieren. El Mercado de Portadores de Obleas de Cuarzo y Vidrio obtiene nuevas oportunidades a medida que las empresas de empaquetado adoptan procesos de panel rectangular junto con la producción establecida de obleas redondas. ASE ha descrito trabajos de fan-out a nivel de panel de 300 mm que utilizan procesamiento chip-last, lo que muestra cómo el desarrollo del empaquetado puede alterar los requisitos de los portadores.[1] Los proveedores que pueden ofrecer calidad de vidrio repetible y soporte de aplicaciones están mejor posicionados para atender estos programas.
Expansión de la Fabricación de Semiconductores Compuestos
La fabricación de carburo de silicio y nitruro de galio incrementa la necesidad de portadores que cumplan con los requisitos especializados de reactor y procesamiento térmico, ya que los proveedores de componentes trabajan dentro de requisitos de aprobación de clientes estrictamente especificados. La transición hacia obleas de carburo de silicio de 200 mm crea nuevos trabajos de calificación para piezas de cuarzo y componentes de contacto con obleas, donde la operación confiable es fundamental en los pasos de alta temperatura y de empaquetado avanzado. Las instalaciones de semiconductores compuestos también utilizan equipos con dimensiones específicas del proceso, lo que limita la intercambiabilidad entre clientes, al tiempo que se cumplen los requisitos específicos de la aplicación que pueden diferir según el cliente y el conjunto de herramientas. El Mercado de Portadores de Obleas de Cuarzo y Vidrio tiene, por lo tanto, la oportunidad de capturar la demanda derivada de las adiciones de capacidad en electrónica de potencia y dispositivos de alta frecuencia. SEMI informa que las fábricas de semiconductores de potencia y compuestos siguen siendo un área importante de planificación de capacidad e inversión en equipos, mientras se mantienen los estándares de validación esperados en la fabricación de semiconductores. Los proveedores deben combinar la pureza del material con una entrega confiable porque el rendimiento del producto depende tanto de la especificación técnica como de la calidad consistente de los lotes.
Adopción Creciente de Chiplets e Integración Heterogénea
Los diseños de chiplets requieren varios pasos de integración que ponen mayor énfasis en el soporte de obleas y la estabilidad del portador. La unión híbrida, el adelgazamiento de obleas, la formación de vías a través del silicio y el tratamiento térmico pueden exponer a los portadores a condiciones mecánicas y térmicas exigentes. Los portadores de vidrio son relevantes cuando sustratos delgados o curvados necesitan soporte a través de ciclos repetidos de grabado y deposición. Una investigación presentada en la Conferencia Internacional de Tecnología de Interconexión del IEEE examinó enfoques de portadores de vidrio para obleas de alta curvatura utilizadas en integración heterogénea.[2] El Mercado de Portadores de Obleas de Cuarzo y Vidrio puede beneficiarse cuando los proveedores demuestran geometría estable a lo largo de estas etapas del proceso. Los requisitos de calificación seguirán siendo exigentes porque los clientes de empaquetado evalúan la contaminación, la planitud, el comportamiento térmico y la vida útil del producto antes de aprobar un portador.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Altos Costos de Fabricación y Barreras de Entrada | -1.5% | Global | Largo plazo (≥ 4 años) |
| Relaciones Establecidas con Proveedores y Desafíos de Calificación | -1.0% | Global | Mediano plazo (2-4 años) |
| Competencia de los Portadores de Silicio | -0.8% | Fábricas de nodos avanzados a nivel global | Mediano plazo (2-4 años) |
| Ciclos Extendidos de Calificación de Proveedores de Semiconductores | -0.6% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Fabricación y Barreras de Entrada
La producción de cuarzo de alta pureza y vidrio especializado requiere control de materias primas, conformado de precisión, acabado limpio y verificación detallada, ya que los proveedores de componentes operan bajo requisitos de aprobación de clientes estrictamente especificados. Los componentes complejos de horno pueden requerir múltiples etapas de producción antes de cumplir con las especificaciones de semiconductores, en las que la operación confiable es fundamental en los pasos de alta temperatura y de empaquetado avanzado. Estos requisitos incrementan las necesidades de capital y dificultan que los nuevos proveedores ingresen rápidamente a la producción calificada, especialmente cuando los clientes requieren largos programas de validación y cuando los requisitos específicos de la aplicación pueden diferir según el cliente y el conjunto de herramientas. El Mercado de Portadores de Obleas de Cuarzo y Vidrio se ve afectado porque las adiciones de capacidad pueden tardar años en pasar de la instalación de equipos a la aprobación del cliente. SCHOTT ha declarado que está expandiendo su capacidad de portadores de vidrio para aplicaciones de empaquetado avanzado, lo que ilustra la inversión industrial necesaria para atender esta demanda, mientras se mantienen los estándares de validación esperados en la fabricación de semiconductores. Los altos costos de entrada pueden favorecer a los proveedores establecidos, pero también pueden limitar la velocidad con la que la oferta responde a un rápido aumento en los pedidos de los clientes.
Relaciones Establecidas con Proveedores y Desafíos de Calificación
Las fábricas utilizan listas de proveedores aprobados para componentes que ingresan a procesos térmicos y de deposición sensibles. Los nuevos proveedores deben completar pruebas de contaminación, evaluación de vida útil, verificaciones dimensionales y monitoreo de defectos en proceso antes de ingresar a la adquisición rutinaria. Los proveedores existentes pueden mantener una ventaja durante las transiciones de nodo porque sus productos tienen un historial de rendimiento establecido bajo condiciones operativas comparables. Esta estructura restringe el cambio inmediato en el Mercado de Portadores de Obleas de Cuarzo y Vidrio, incluso cuando otro proveedor ofrece precios competitivos o capacidad disponible. El Mercado de Portadores de Obleas de Cuarzo y Vidrio está, por lo tanto, moldeado por la profundidad de la calificación tanto como por la escala de fabricación. La trazabilidad del material también se ha convertido en un requisito competitivo, y Heraeus Covantics describe productos de cuarzo y vidrio de alta pureza trazables para aplicaciones de semiconductores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Barcos de Cuarzo Anclan una Cartera en DiversificaciónLos barcos y portadores de obleas de cuarzo representaron el 61,78% de la participación del Mercado de Portadores de Obleas de Cuarzo y Vidrio en 2026, ya que los proveedores de componentes trabajan dentro de requisitos de aprobación de clientes estrictamente especificados. Su posición de liderazgo refleja el uso recurrente en hornos de difusión térmica, oxidación y LPCVD, donde la compatibilidad con el equipo instalado es esencial, y donde la operación confiable es fundamental en los pasos de alta temperatura y de empaquetado avanzado. Estos procesos siguen siendo relevantes en la producción de lógica avanzada, memoria, analógica y dispositivos de potencia, creando demanda en una amplia gama de tipos de dispositivos, al tiempo que se cumplen los requisitos específicos de la aplicación que pueden diferir según el cliente y el conjunto de herramientas. La demanda de reemplazo está respaldada por la necesidad de mantener la pureza del material y el rendimiento dimensional en aplicaciones de alta temperatura, donde el desgaste de los componentes puede afectar el control del proceso. Los barcos de cuarzo también sirven a instalaciones de nodos maduros, donde el equipo de producción instalado continúa requiriendo consumibles compatibles.
Se proyecta que las obleas portadoras de vidrio registren un CAGR del 8,26% hasta 2032. Su uso está asociado con la unión temporal, el adelgazamiento de obleas, la integración 3D y el empaquetado fan-out, que imponen diferentes demandas mecánicas a los materiales de soporte. El vidrio ofrece la planitud y la estabilidad térmica necesarias cuando los sustratos de silicio delgados pasan por varios pasos de empaquetado. SCHOTT ha presentado obleas portadoras y paneles para el adelgazamiento de obleas, circuitos integrados 3D y empaquetado fan-out.[3] Los accesorios como tapas de extremo, dispositivos de manejo y anillos separadores siguen siendo productos de soporte necesarios porque contribuyen al manejo seguro y a la operación estable del proceso.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación de Proceso:
El LPCVD Lidera mientras los Procesos de Semiconductores Compuestos se AceleranEl LPCVD representó el 26,59% del Mercado de Portadores de Obleas de Cuarzo y Vidrio en 2026. Su posición está vinculada a los procesos de deposición utilizados para capas de polisilicio, nitruro de silicio y dieléctricas. Estas aplicaciones abarcan la fabricación de lógica, memoria y dispositivos de potencia, lo que hace que el segmento sea relevante en diversas líneas de producción de semiconductores. Las piezas de cuarzo son valoradas en estos entornos porque ofrecen resistencia térmica adecuada y bajo potencial de contaminación durante secuencias de deposición exigentes. La difusión térmica y la oxidación constituyen otra base de demanda estable, ya que las fábricas maduras y avanzadas continúan utilizando estos pasos.
Se proyecta que el procesamiento de semiconductores compuestos registre un CAGR del 9,92% hasta 2032. Los procesos de carburo de silicio y nitruro de galio necesitan portadores y piezas de contacto que se alineen con las configuraciones de reactor específicas del cliente. Esto hace que la calificación del proveedor sea importante porque las especificaciones pueden variar según el diseño del dispositivo y el conjunto de equipos, incluso dentro de la misma categoría amplia de dispositivos. SEMI identifica las fábricas de potencia y compuestos como una categoría de fabricación distinta, subrayando su relevancia para el ecosistema de equipos de semiconductores. El empaquetado fan-out, los circuitos integrados 3D y los procesos de vías a través del silicio impulsan una mayor demanda de planitud del portador y compatibilidad térmica.
Por Tamaño de Oblea y Portador:
Los Formatos de 300 mm Lideran mientras los Formatos de Panel se AceleranEl segmento de 300 mm representó el 38,92% de la participación del Mercado de Portadores de Obleas de Cuarzo y Vidrio en 2026. Sirve a operaciones avanzadas de lógica, memoria y empaquetado que utilizan el formato de oblea grande establecido por la industria. Estos portadores tienen requisitos dimensionales exigentes porque pequeñas desviaciones pueden afectar la colocación de obleas y la consistencia del proceso en herramientas de producción de alto volumen. Los grados sintéticos de alta pureza son más importantes en entornos de producción avanzada que requieren un control más estricto de la contaminación y un rendimiento confiable de lote a lote. El Mercado de Portadores de Obleas de Cuarzo y Vidrio también depende de los segmentos de 150 mm y 200 mm, que continúan apoyando la producción de semiconductores de nodos maduros y de potencia.
Se espera que los portadores en formato de panel se expandan a un CAGR del 8,39% hasta 2032. Su impulso refleja el esfuerzo por aumentar el área de empaquetado más allá de los enfoques tradicionales de obleas redondas. Los paneles más grandes requieren una gestión cuidadosa del alabeo porque el movimiento térmico puede afectar la alineación y el rendimiento a lo largo de las etapas sucesivas de empaquetado. Scientific Reports ha documentado la relación entre las propiedades del portador y el comportamiento del alabeo en el empaquetado fan-out a nivel de panel.[4] Este requisito técnico favorece a los proveedores que pueden mantener la planitud del vidrio, la consistencia del material y el rendimiento térmico estable en dimensiones más grandes.

Por Cliente Usuario Final:
El Dominio de los IDMs Cede Terreno a Tipos de Fábricas EmergentesLos IDMs representaron el 36,47% de la participación del Mercado de Portadores de Obleas de Cuarzo y Vidrio en 2026. Su demanda se distribuye entre el procesamiento térmico interno, la fabricación de obleas y las operaciones de empaquetado avanzado, creando varios puntos de consumo recurrente para estos clientes. Esta amplitud puede reducir la exposición a cambios en una sola categoría de dispositivos. Los IDMs también tienden a utilizar relaciones con proveedores calificados en múltiples tipos de componentes y sitios de fabricación. Sus decisiones de compra enfatizan el suministro predecible, el rendimiento del proceso establecido y el soporte técnico durante cambios de equipos o transiciones de proceso.
Se proyecta que las fábricas de semiconductores compuestos avancen a un CAGR del 10,59% hasta 2032. Su demanda está vinculada a dispositivos de carburo de silicio y nitruro de galio utilizados en conversión de potencia y aplicaciones de alta frecuencia. Las fundiciones también siguen siendo importantes porque los servicios de empaquetado avanzado requieren tanto componentes de cuarzo de front-end como portadores de vidrio para procesos de back-end. Las empresas OSAT ganan relevancia a medida que los programas de empaquetado avanzan hacia obleas más delgadas y formatos de panel más grandes. Las instituciones de investigación y los fabricantes de dispositivos especializados siguen siendo clientes pequeños, pero pueden servir como sitios de calificación temprana para nuevas composiciones de vidrio y configuraciones de portadores.
Análisis Geográfico
Asia-Pacífico
Asia-Pacífico representó el 67,98% de la participación del Mercado de Portadores de Obleas de Cuarzo y Vidrio en 2026 y se proyecta que registre un CAGR del 11,91% hasta 2032. La región combina una densa base de fundiciones, fabricantes de memoria, proveedores OSAT y proveedores de materiales que apoyan redes de producción estrechamente conectadas. Taiwán apoya la demanda a través de la actividad avanzada de lógica y empaquetado, mientras que Corea del Sur añade requisitos de empaquetado de memoria y lógica. Japón sigue siendo importante para la fabricación de cuarzo de alta pureza y vidrio especializado, respaldado por una experiencia establecida en el procesamiento de materiales de alta especificación. El Mercado de Portadores de Obleas de Cuarzo y Vidrio se beneficia de esta concentración regional porque los proveedores de componentes pueden trabajar cerca de grandes clientes de fabricación y empaquetado. Los programas de empaquetado avanzado también incrementan la necesidad de portadores de vidrio calificados junto con los componentes de cuarzo convencionales.
América del Norte
América del Norte está experimentando una demanda adicional derivada de nuevos proyectos de fábricas de front-end e inversiones relacionadas de proveedores. La Ley CHIPS y Ciencia de los Estados Unidos apoya la capacidad de fabricación de semiconductores, lo que crea necesidades de compra iniciales para consumibles de proceso y posteriormente demanda de reemplazo. Corning está invirtiendo 315 millones de USD en su instalación en Canton, Nueva York, y el apoyo federal incluye 32 millones de USD para el proyecto. Las nuevas instalaciones de 300 mm necesitan artículos de cuarzo calificados durante la instalación y reemplazos recurrentes después de que comience la producción, vinculando la actividad de construcción con la demanda continua de consumibles. La proximidad al cliente, la confiabilidad en la entrega y la capacidad de materiales domésticos pueden, por lo tanto, influir en la selección de proveedores.
Europa y el Resto del Mundo
El Mercado de Portadores de Obleas de Cuarzo y Vidrio en Europa tiene una demanda especializada proveniente de la fabricación de semiconductores automotrices e industriales, especialmente para la producción de dispositivos de potencia. Alemania es significativa porque SCHOTT suministra soluciones de vidrio para el empaquetado avanzado de semiconductores y amplió su cartera mediante la adquisición de QSIL GmbH. El apoyo político europeo a la capacidad de semiconductores puede reforzar la demanda de materiales de proceso y portadores especializados. El Resto del Mundo incluye instalaciones en Israel, Singapur y el Sudeste Asiático que pueden ganar importancia a medida que los clientes diversifican las cadenas de suministro. Estas ubicaciones tienen una demanda actual menor, pero pueden ofrecer rutas de adquisición alternativas para materiales calificados. Los controles de exportación y las aprobaciones de materiales específicas del cliente continuarán dando forma a las decisiones de abastecimiento en estas geografías mixtas.
Panorama Competitivo
Concentración del Mercado
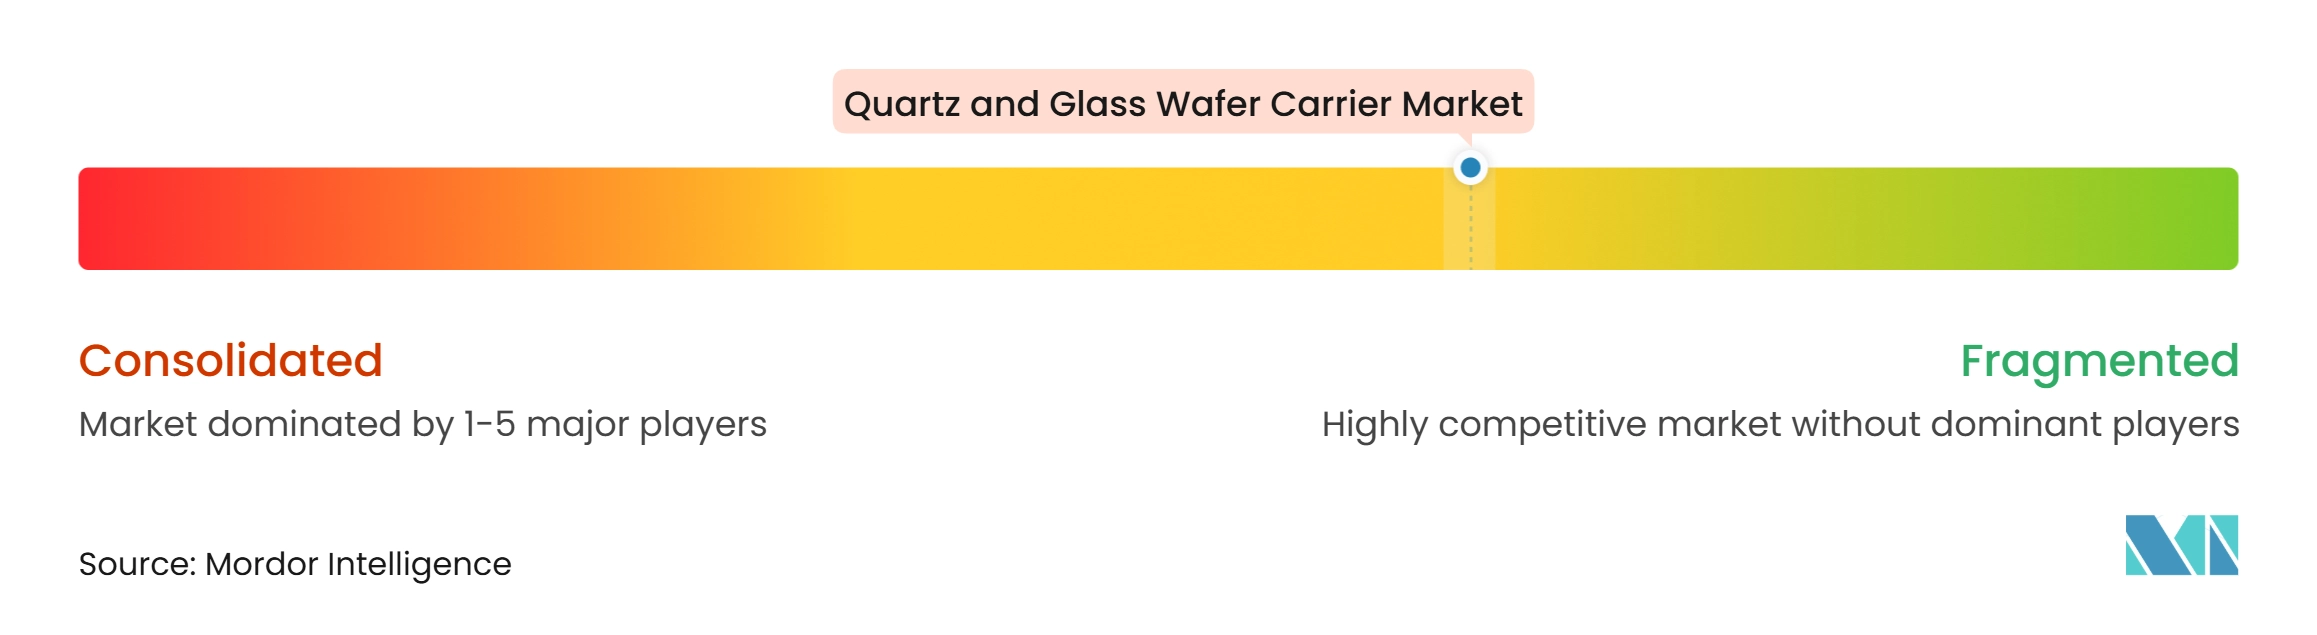
El Mercado de Portadores de Obleas de Cuarzo y Vidrio incluye fabricantes especializados japoneses, alemanes, chinos y de otras nacionalidades ya establecidos. La competencia se basa en la pureza certificada, el control dimensional, la estabilidad térmica, el rendimiento en la entrega y la profundidad de la calificación del cliente en procesos de fabricación específicos. Los proveedores de portadores de vidrio también se diferencian por su capacidad para apoyar el manejo de obleas delgadas y las aplicaciones de empaquetado avanzado sin comprometer la planitud ni la estabilidad del proceso. La consolidación de proveedores aumentó en 2025 cuando Heraeus combinó sus negocios Conamic y Comvance para crear Heraeus Covantics. La empresa posiciona la trazabilidad desde la materia prima hasta los productos semiconductores terminados como una capacidad central.
SCHOTT completó la adquisición de QSIL GmbH en enero de 2025, fortaleciendo su cartera de materiales para semiconductores. También anunció una expansión acelerada de su capacidad de producción de portadores de vidrio en SEMICON Taiwan 2025. Heraeus Covantics inauguró una planta en Shenyang en marzo de 2025 para producir productos de cuarzo sintético de alta pureza y ultra alta pureza. Estas inversiones muestran que la capacidad, la trazabilidad y la calificación de productos siguen siendo prioridades estratégicas centrales a medida que los clientes buscan un suministro confiable para aplicaciones avanzadas. Los proveedores más pequeños y regionales pueden competir en aplicaciones de nodos maduros y de rango medio, pero los clientes de lógica avanzada y memoria mantienen altos requisitos técnicos y de aprobación.
Están surgiendo nuevas oportunidades en el Mercado de Portadores de Obleas de Cuarzo y Vidrio en portadores de vidrio en formato de panel y sustratos de vidrio embebidos. Estas aplicaciones requieren que los proveedores gestionen el alabeo, la expansión térmica y la planitud en áreas de procesamiento más grandes, al tiempo que cumplen con exigentes expectativas de manejo y confiabilidad. El mercado sigue concentrado en proveedores técnicamente calificados, pero la participación disponible de los principales actores no respalda una estimación precisa de la concentración a nivel de mercado en las categorías de cuarzo y vidrio. Los resultados competitivos dependerán del ritmo de adopción del empaquetado, los resultados de calificación de los clientes y la capacidad de cada proveedor para escalar sin reducir la calidad del material. Las fuentes elegibles disponibles no revelan una participación de mercado combinada comparable para los principales proveedores en el mercado completo.
Líderes de la Industria de Portadores de Obleas de Cuarzo y Vidrio
-
Tosoh Quartz Inc.
-
Heraeus Conamic
-
Shin-Etsu Quartz Products
-
Hayward Quartz Technology
-
MARUWA Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Portadores de Obleas de Cuarzo y Vidrio Empresas cubiertas en este informe
- Tosoh Quartz Inc.
- Heraeus Conamic
- Shin-Etsu Quartz Products
- Hayward Quartz Technology
- Advanced Quartz Technology / DKEQ
- MARUWA Co., Ltd.
- Ferrotec Holdings Corporation
- Momentive Technologies
- QSIL SE
- Jiangsu Pacific Quartz Co., Ltd.
- Schunk Xycarb Technology
- SCHOTT AG
- Corning Incorporated
- AGC Inc.
- Ohara Corporation
- Plan Optik AG
- Nippon Electric Glass Co., Ltd.
- TOPPAN Holdings Inc.
- TECNISCO Ltd.
- Zhejiang Lante Optics Co., Ltd.
- Absolics Inc.
Desarrollos recientes de la industria en Mercado de Portadores de Obleas de Cuarzo y Vidrio
- Septiembre de 2026: En SEMICON Taiwan 2026, AUO Corporation y Corning presentaron conjuntamente un sustrato de núcleo de vidrio de 510 × 515 mm que integra el vidrio de grado semiconductor de Corning con los procesos de capa de redistribución de AUO, dirigido a los requisitos de interconexión de alta densidad y transmisión de baja pérdida en chips para servidores de IA. AUO ha comprometido 8.600 millones de NTD (aproximadamente 265 millones de USD) en gastos de capital que cubren vías a través del vidrio, capa de redistribución y líneas piloto de núcleo de vidrio; el presidente Paul Peng indicó que la tecnología de núcleo de vidrio requiere otros dos o tres años para alcanzar la plena madurez, posicionando los portadores de panel de vidrio fabricados por AUO como un eslabón crítico de la cadena de suministro antes de la ampliación comercial.
- Septiembre de 2026: SKC comprometió 92.100 millones de KRW adicionales (aproximadamente 66,7 millones de USD) a su subsidiaria Absolics para mejoras de equipos destinadas a mejorar los rendimientos y la calidad de la producción de sustratos de vidrio, elevando el compromiso total de capital de SKC con Absolics a 373.100 millones de KRW (aproximadamente 270 millones de USD). Absolics, que opera una planta de sustratos de vidrio en Covington, Georgia, está realizando simultáneamente evaluaciones de confiabilidad de paquetes de semiconductores con los principales clientes de semiconductores de los Estados Unidos, con la finalización de la calificación esperada para desbloquear pedidos de producción en masa.
- Septiembre de 2026: Samsung Electro-Mechanics y Dongwoo Fine-Chem establecieron GlaSSEM, una empresa conjunta de núcleo de vidrio orientada a la producción en masa de sustratos de núcleo de vidrio en 2027. Samsung Electro-Mechanics está produciendo prototipos en su línea piloto de Sejong; la empresa conjunta asigna el suministro de vidrio para sustratos a Dongwoo Fine-Chem y la integración de empaquetado a Samsung Electro-Mechanics, creando una cadena de suministro verticalmente coordinada que podría reducir los tiempos de entrega para los clientes de portadores de vidrio y sustratos de núcleo en programas de IA y computación de alto rendimiento.
- Julio de 2026: Intel y Lens Technology anunciaron una colaboración estratégica para avanzar en el empaquetado avanzado de sustratos de núcleo de vidrio, con observadores de la industria esperando que la producción en masa comience tan pronto como en la segunda mitad de 2027. En paralelo, BOE desplegó una línea de producción piloto de sustratos de vidrio totalmente automatizada en la primera mitad de 2026, completando el desarrollo de sustratos de 24 capas que superan los 100 × 100 mm, e inició pruebas de validación con clientes utilizando CPUs y GPUs reales, con el objetivo de tomar una decisión de inversión para una línea de producción en masa en la primera mitad de 2027.
Alcance del Informe Global del Mercado de Portadores de Obleas de Cuarzo y Vidrio
El mercado de portadores de obleas de cuarzo y vidrio comprende portadores, barcos, cassettes y soportes de cuarzo de alta pureza, sílice fundida, borosilicato y otros vidrios especiales utilizados para soportar, posicionar, transportar y procesar obleas de semiconductores durante la fabricación y el empaquetado avanzado. Estos portadores proporcionan estabilidad térmica, resistencia química, baja contaminación y espaciado preciso de obleas en aplicaciones como difusión, oxidación, recocido, deposición química de vapor (CVD), litografía, adelgazamiento de obleas y unión temporal.
El Informe del Mercado de Portadores de Obleas de Cuarzo y Vidrio está Segmentado por Tipo de Producto (Barcos y Portadores de Obleas de Cuarzo, Obleas Portadoras de Vidrio y Accesorios de Portadores), Aplicación de Proceso (Difusión Térmica, Oxidación Térmica, Deposición Química de Vapor a Baja Presión (LPCVD), Recocido, Adelgazamiento de Obleas, Empaquetado Fan-Out a Nivel de Oblea y a Nivel de Panel (FO-WLP/FOPLP), Procesamiento de Circuitos Integrados 3D y Vías a Través del Silicio (TSV) y Procesamiento de Semiconductores Compuestos (SiC y GaN)), Tamaño de Oblea / Portador (Portadores de 150 mm, Portadores de 200 mm, Portadores de 300 mm y Portadores en Formato de Panel), Cliente Usuario Final (Fabricantes de Dispositivos Integrados (IDMs), Fundiciones de Juego Puro, Empresas de Ensamblaje y Prueba de Semiconductores Subcontratados (OSAT), Fábricas de Semiconductores Compuestos y Otros Clientes Usuarios Finales [MEMS, Fabricantes de Dispositivos Especializados e Instituciones de Investigación]) y Geografía (América del Norte, Europa, Asia-Pacífico y Resto del Mundo). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Barcos y Portadores de Obleas de Cuarzo |
| Obleas Portadoras de Vidrio |
| Accesorios de Portadores |
| Difusión Térmica |
| Oxidación Térmica |
| Deposición Química de Vapor a Baja Presión (LPCVD) |
| Recocido |
| Adelgazamiento de Obleas |
| Empaquetado Fan-Out a Nivel de Oblea y a Nivel de Panel (FO-WLP/FOPLP) |
| Procesamiento de Circuitos Integrados 3D y Vías a Través del Silicio (TSV) |
| Procesamiento de Semiconductores Compuestos (SiC y GaN) |
| Portadores de 150 mm |
| Portadores de 200 mm |
| Portadores de 300 mm |
| Portadores en Formato de Panel |
| Fabricantes de Dispositivos Integrados (IDMs) |
| Fundiciones de Juego Puro |
| Empresas de Ensamblaje y Prueba de Semiconductores Subcontratados (OSAT) |
| Fábricas de Semiconductores Compuestos |
| Otros (MEMS, Fabricantes de Dispositivos Especializados e Instituciones de Investigación) |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| Corea del Sur | |
| Taiwán | |
| India | |
| Resto de Asia-Pacífico | |
| Resto del Mundo |
| Por Tipo de Producto | Barcos y Portadores de Obleas de Cuarzo | |
| Obleas Portadoras de Vidrio | ||
| Accesorios de Portadores | ||
| Por Aplicación de Proceso | Difusión Térmica | |
| Oxidación Térmica | ||
| Deposición Química de Vapor a Baja Presión (LPCVD) | ||
| Recocido | ||
| Adelgazamiento de Obleas | ||
| Empaquetado Fan-Out a Nivel de Oblea y a Nivel de Panel (FO-WLP/FOPLP) | ||
| Procesamiento de Circuitos Integrados 3D y Vías a Través del Silicio (TSV) | ||
| Procesamiento de Semiconductores Compuestos (SiC y GaN) | ||
| Por Tamaño de Oblea / Portador | Portadores de 150 mm | |
| Portadores de 200 mm | ||
| Portadores de 300 mm | ||
| Portadores en Formato de Panel | ||
| Por Cliente Usuario Final | Fabricantes de Dispositivos Integrados (IDMs) | |
| Fundiciones de Juego Puro | ||
| Empresas de Ensamblaje y Prueba de Semiconductores Subcontratados (OSAT) | ||
| Fábricas de Semiconductores Compuestos | ||
| Otros (MEMS, Fabricantes de Dispositivos Especializados e Instituciones de Investigación) | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| Taiwán | ||
| India | ||
| Resto de Asia-Pacífico | ||
| Resto del Mundo | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Portadores de Obleas de Cuarzo y Vidrio?
Se proyecta que el tamaño del Mercado de Portadores de Obleas de Cuarzo y Vidrio se expanda desde 310,21 millones de USD en 2026 y 332,20 millones de USD en 2027 hasta 471,19 millones de USD para 2032, registrando un CAGR del 7,09% durante 2027-2032.
¿Qué categoría de producto lidera la demanda de portadores de obleas de cuarzo y vidrio?
Los barcos y portadores de obleas de cuarzo lideran la categoría de productos con una participación del 61,78% en 2026, respaldados por el uso recurrente en el procesamiento térmico y por los requisitos de los clientes de componentes de horno limpios y duraderos. Su base instalada en operaciones de difusión, oxidación y LPCVD respalda las necesidades continuas de reemplazo.
¿Por qué las obleas portadoras de vidrio se están volviendo más importantes?
Se proyecta que las obleas portadoras de vidrio se expandan a un CAGR del 8,26% a medida que el adelgazamiento de obleas, la unión temporal y el empaquetado fan-out se utilizan más ampliamente en líneas de empaquetado avanzado que requieren soporte temporal estable durante el procesamiento. Su importancia aumenta cuando los sustratos delgados necesitan una planitud controlada a través de varios pasos térmicos y mecánicos.
¿Qué aplicación de proceso tiene la mayor participación?
El LPCVD tiene la mayor participación en aplicaciones de proceso con el 26,59% en 2026 porque se utiliza ampliamente en procesos de deposición de lógica, memoria y dispositivos de potencia que continúan dependiendo de componentes de cuarzo térmicamente estables. La difusión térmica y la oxidación también mantienen una base estable de consumo de componentes de cuarzo en los flujos de proceso de semiconductores establecidos.
¿Qué cliente usuario final se espera que se expanda más rápido?
Se proyecta que las fábricas de semiconductores compuestos registren un CAGR del 10,59% hasta 2032 a medida que la producción de carburo de silicio y nitruro de galio se expande en aplicaciones de dispositivos de potencia y alta frecuencia. Estas instalaciones a menudo requieren dimensiones y materiales de portadores específicos del cliente que se alineen con configuraciones de reactor especializadas.
¿Qué región tiene la posición más sólida en la demanda de portadores de obleas?
Asia-Pacífico tiene una participación del 67,98% en 2026 y se proyecta que registre un CAGR del 11,91% hasta 2032, respaldado por su concentración de fábricas, operaciones de empaquetado y proveedores de materiales especializados. Taiwán, Corea del Sur, Japón y China proporcionan colectivamente una densa base de clientes tanto para los componentes de cuarzo convencionales como para los portadores de vidrio emergentes.