
石英およびガラスウェーハキャリア市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 334.59 百万米ドル |
| 市場規模 (2032) | 471.19 百万米ドル |
| 成長率 (2027 - 2032) | 7.09 % |
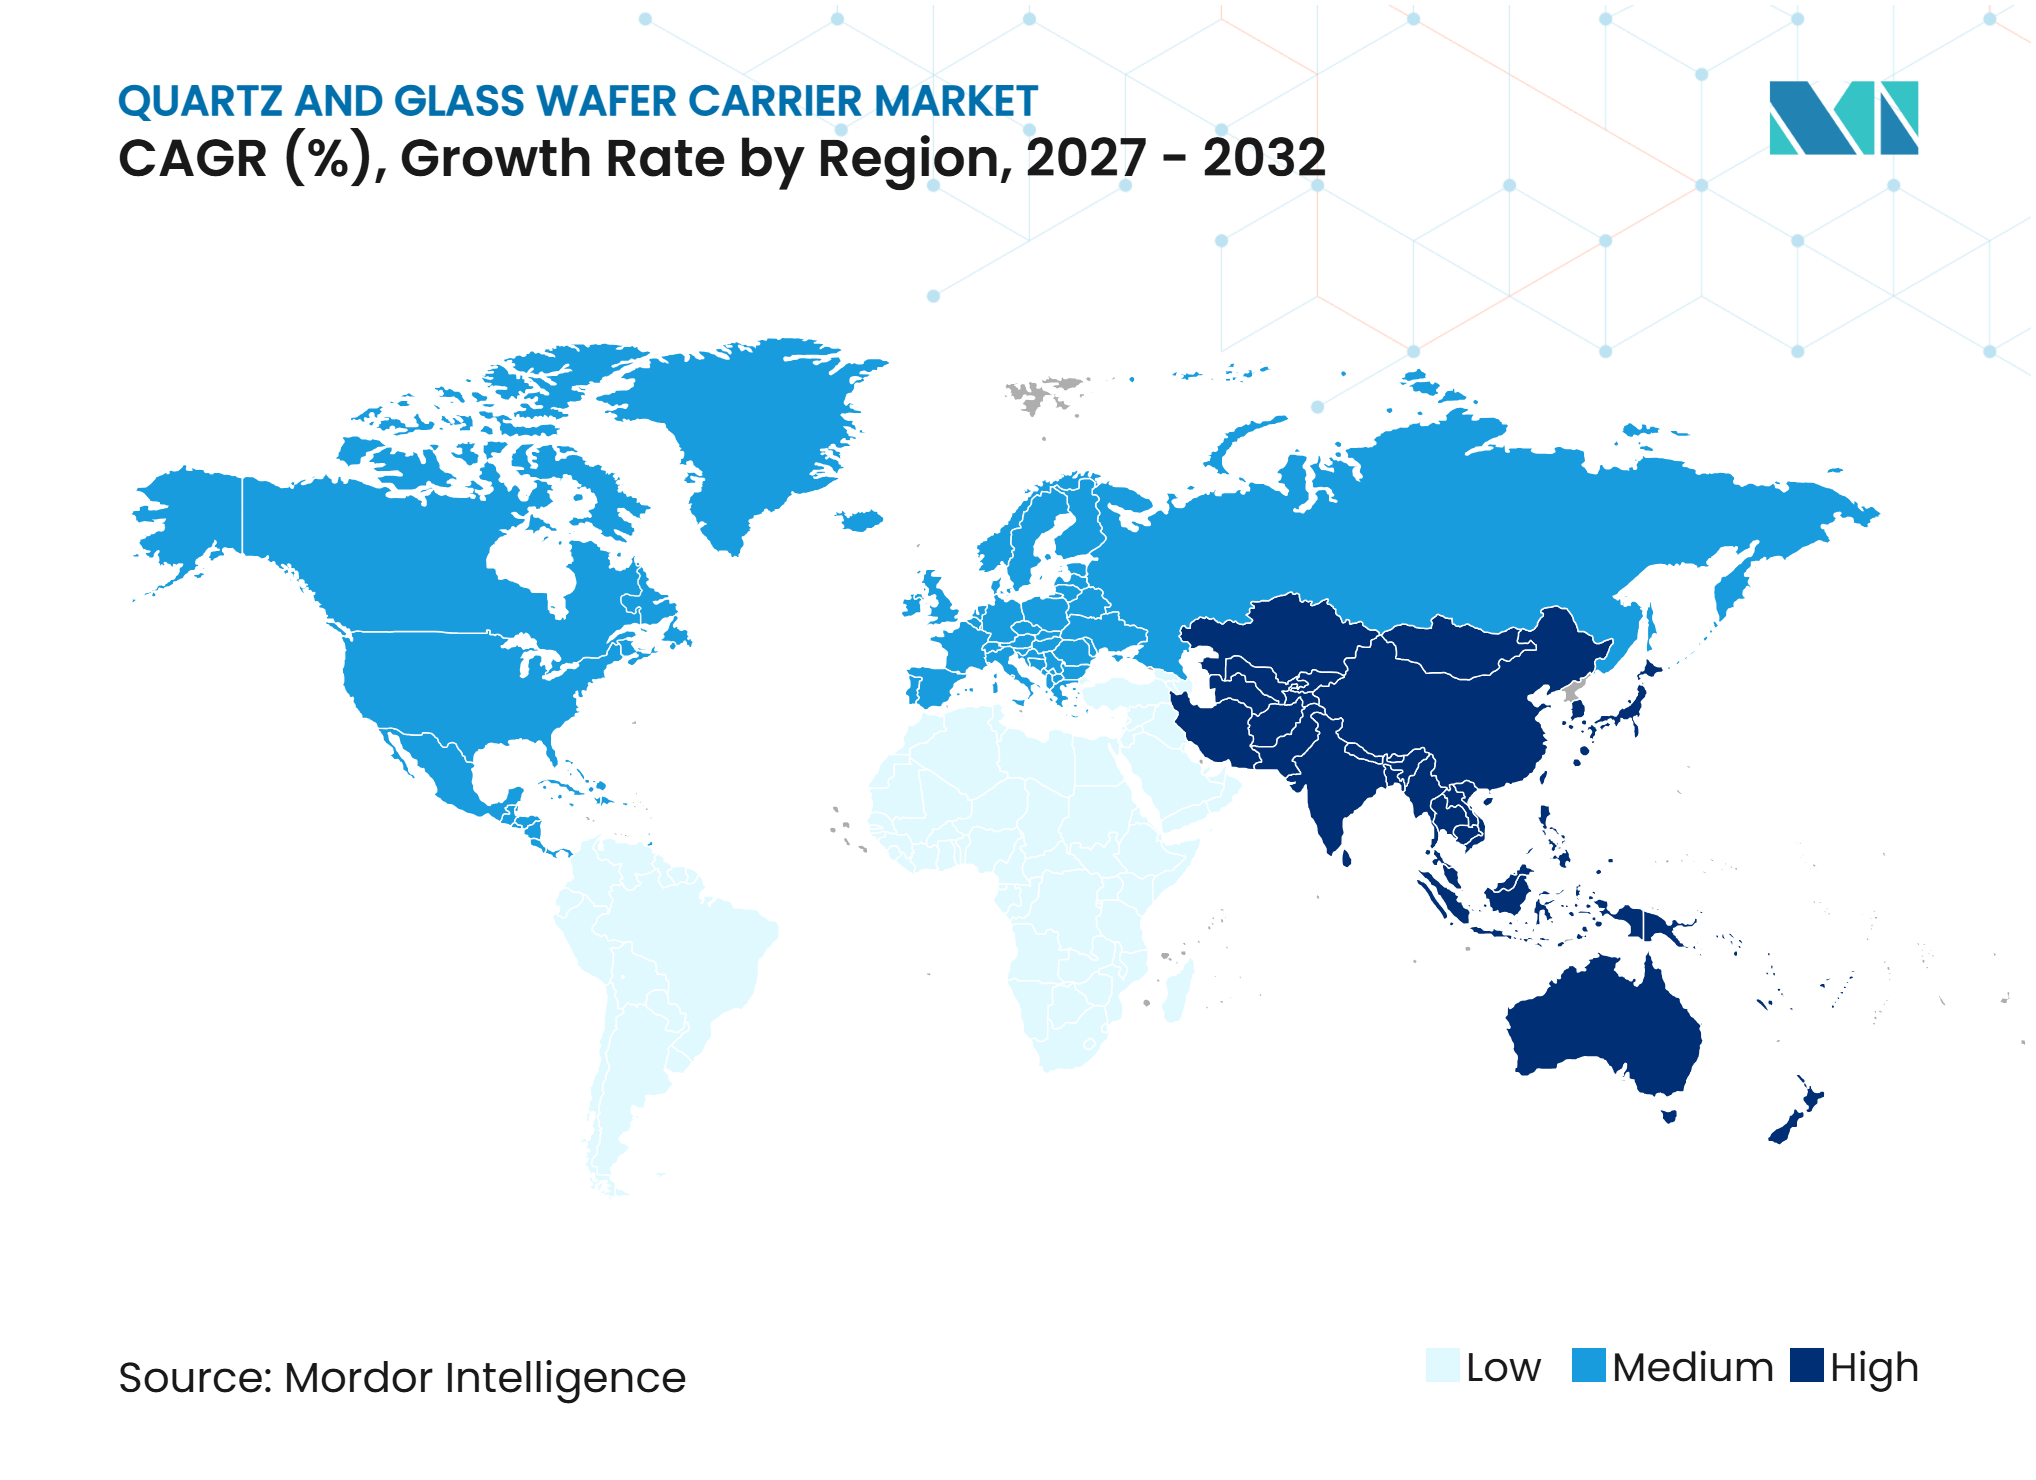
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる石英およびラスウェーハキャリア市場分析
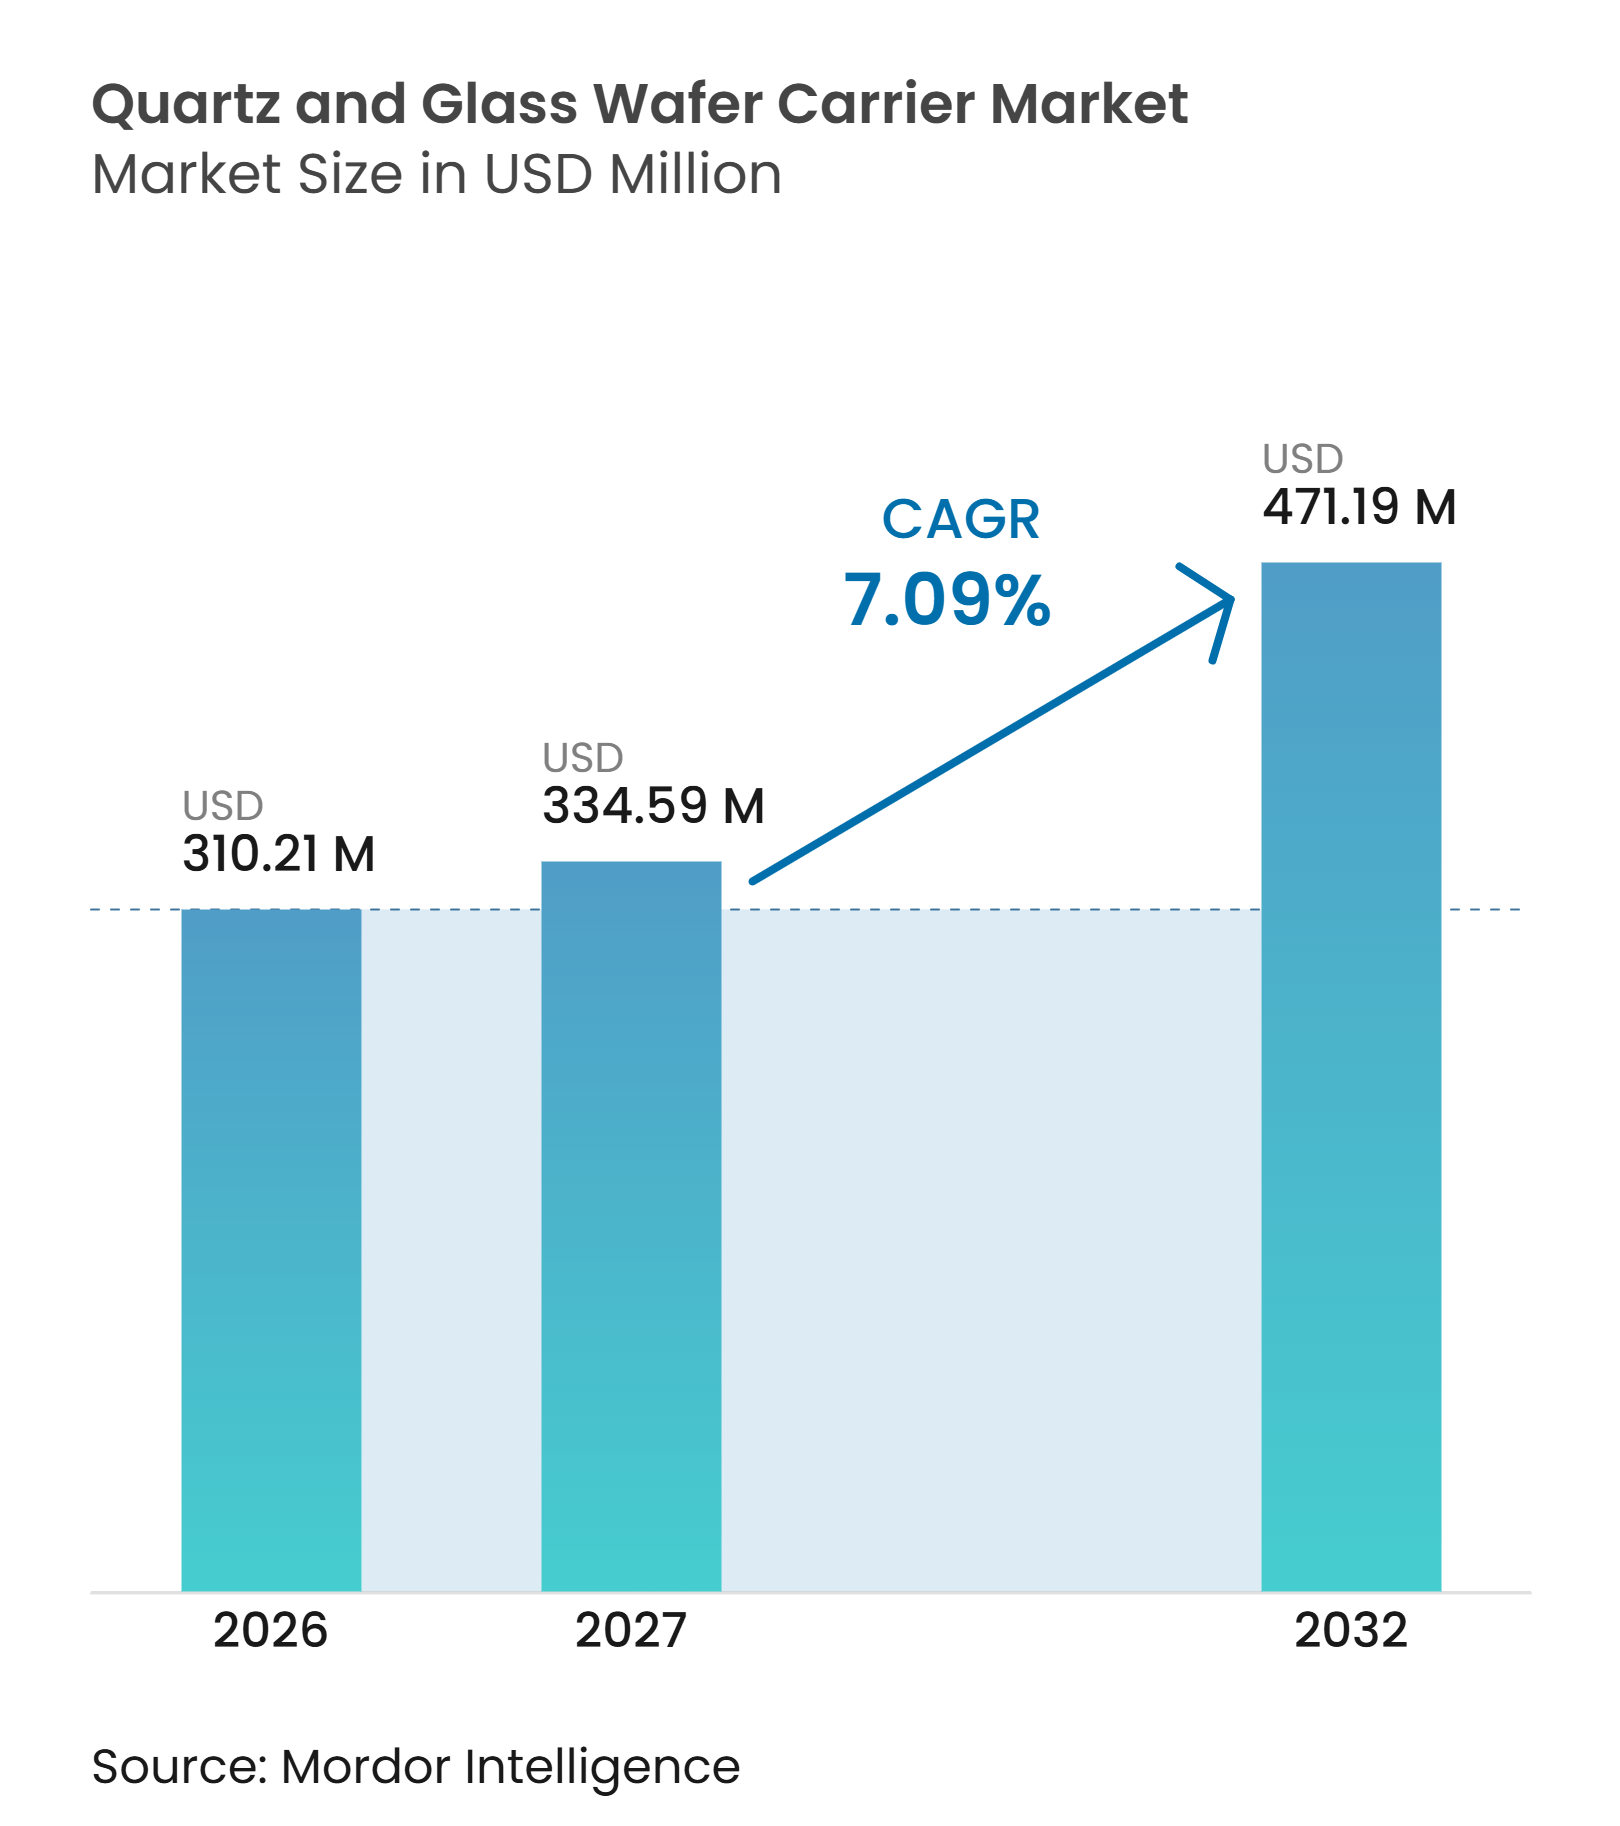
石英およびガラスウェーハキャリア市場規模は、2026年の3億1,021万米ドルおよび2027年の3億3,220万米ドルから、2032年までに4億7,119万米ドルへと拡大する見込みであり、2027年から2032年にかけて7.09%のCAGRを記録すると予測されます。需要は、熱拡散、化学気相成長、および先端パッケージング工程におけるウェーハハンドリングを支えるコンポーネントと結びついており、繰り返し性がプロセス品質と設備稼働率を保護します。300 mmフロントエンド生産の拡大により、繰り返しの熱サイクルを通じて確実に機能しなければならない高純度ボート、チューブ、およびキャリアの交換需要が増加しています。ファンアウトおよびチップレット設計を使用するパッケージングプログラムでは、薄化、ボンディング、成膜、およびアニールのために平坦で熱的に安定したガラスキャリアが必要です。パワーデバイス生産においても、炭化ケイ素および窒化ガリウム処理に関連するより厳しい公差を満たすキャリアへの需要が生じています。したがってサプライヤーは、価格だけでなく、材料度、寸法一貫性、トレーサビリティ、および半導体顧客との製品認定能力において競争しています。
主要レポートのポイント
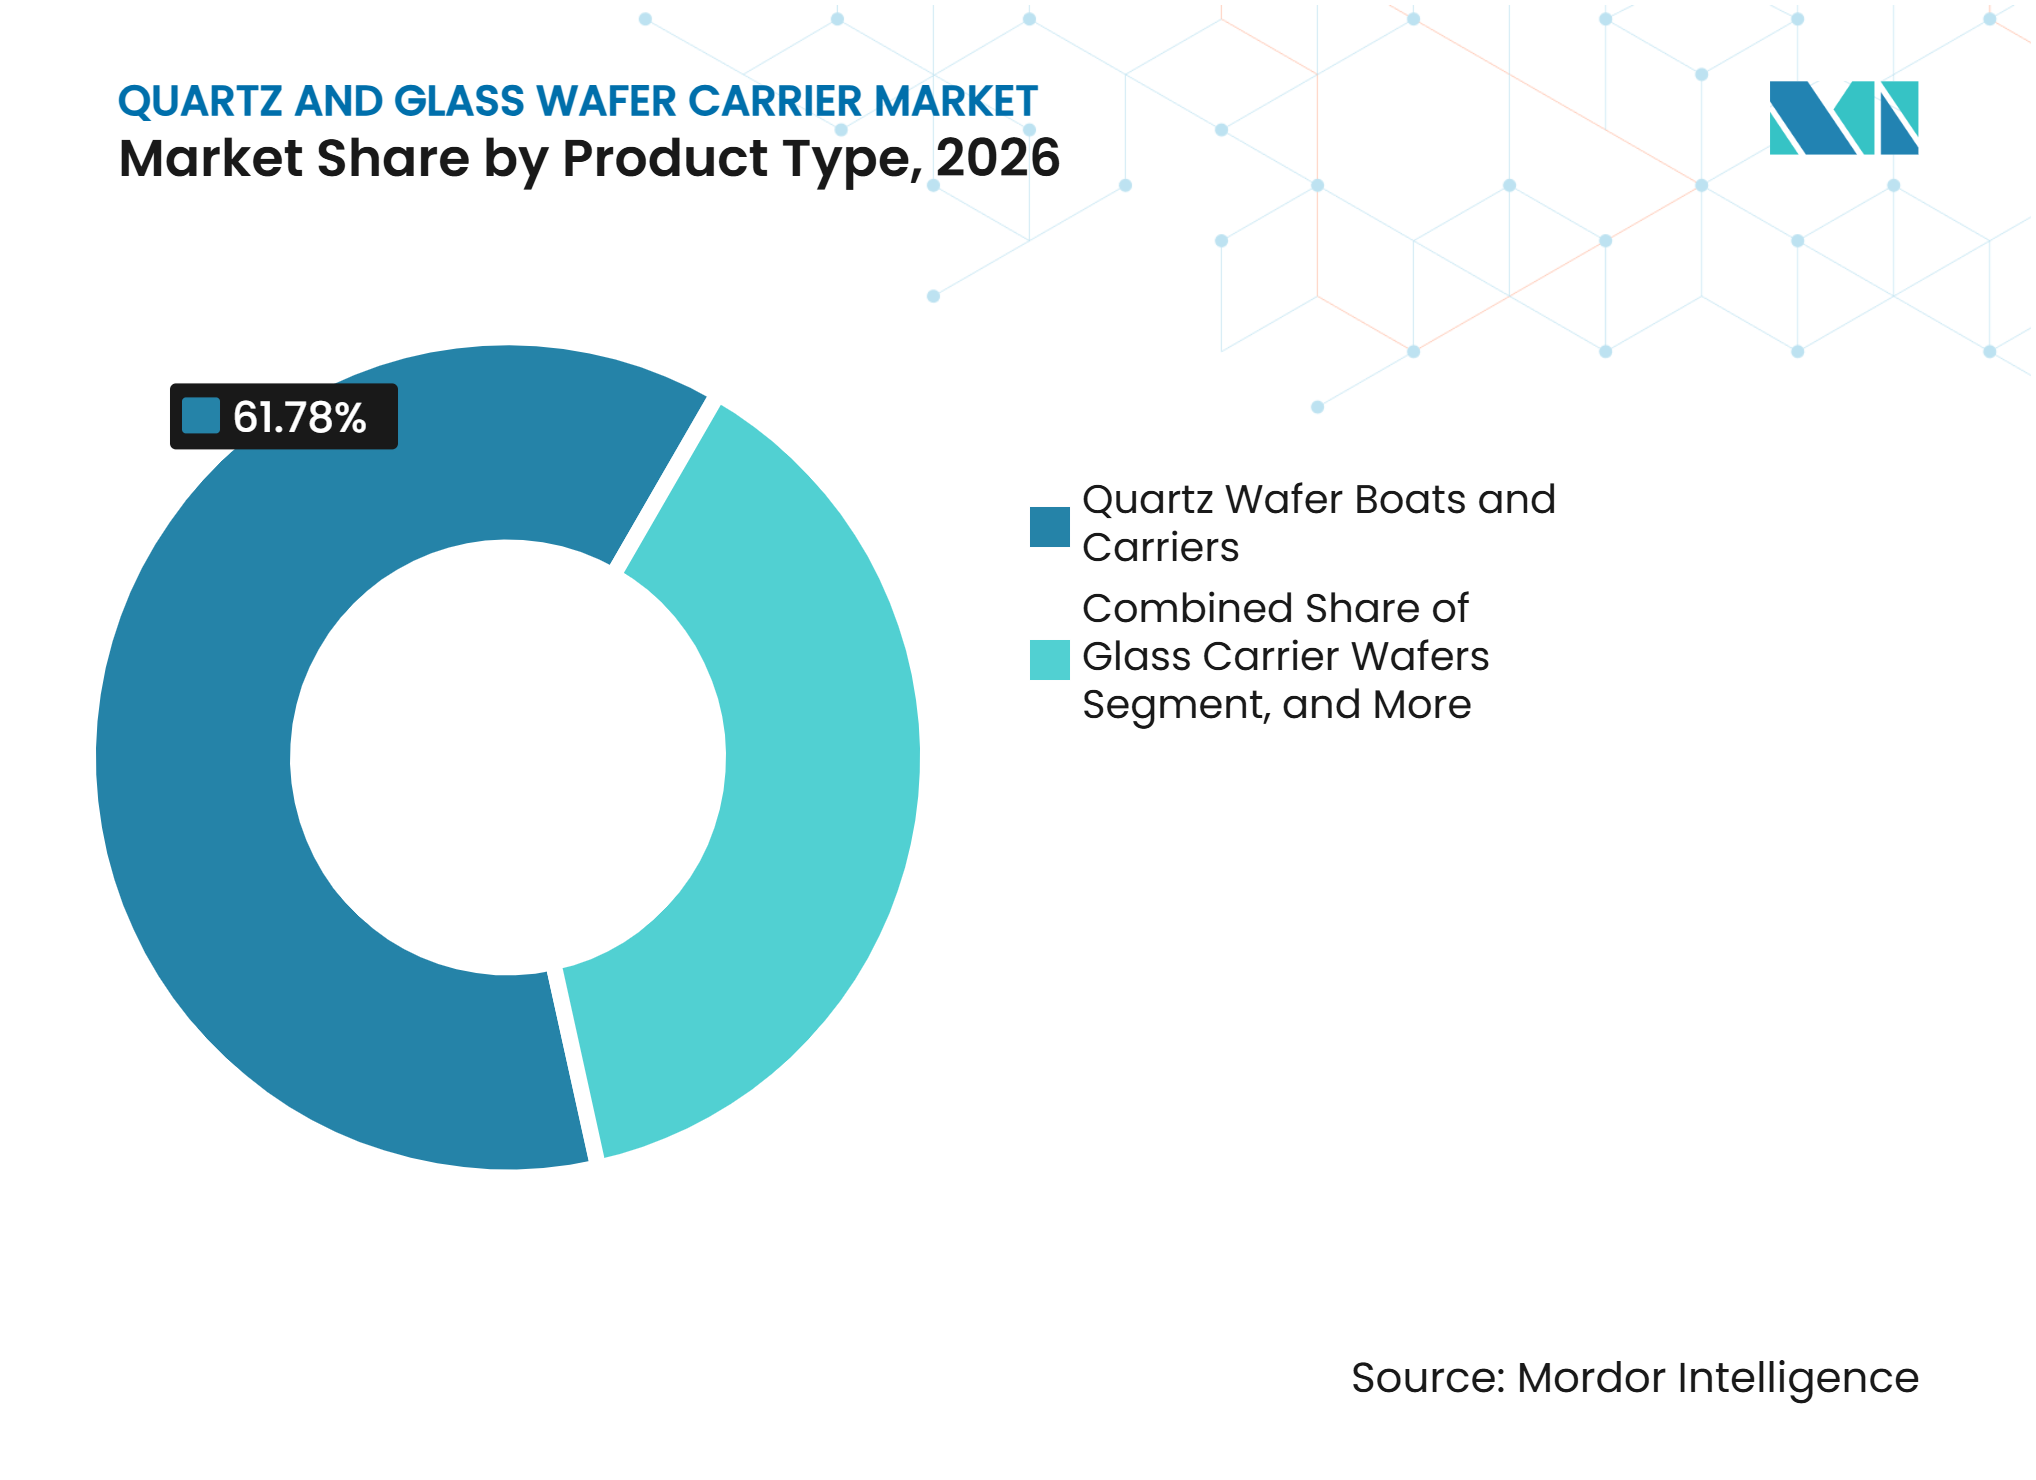
- 製品タイプ別では、石英ウェーハボートおよびキャリアが2026年の石英およびガラスウェーハキャリア市場シェアの61.78%を占め、ガラスキャリアウェーハは2032年にかけて8.26%のCAGRで拡大する見込みです。
- プロセスアプリケーション別では、LPCVDが2026年の石英およびガラスウェーハキャリア市場規模の26.59%を占め、化合物半導体処理が2032年にかけて9.92%と最高のCAGRを記録する見込みです。
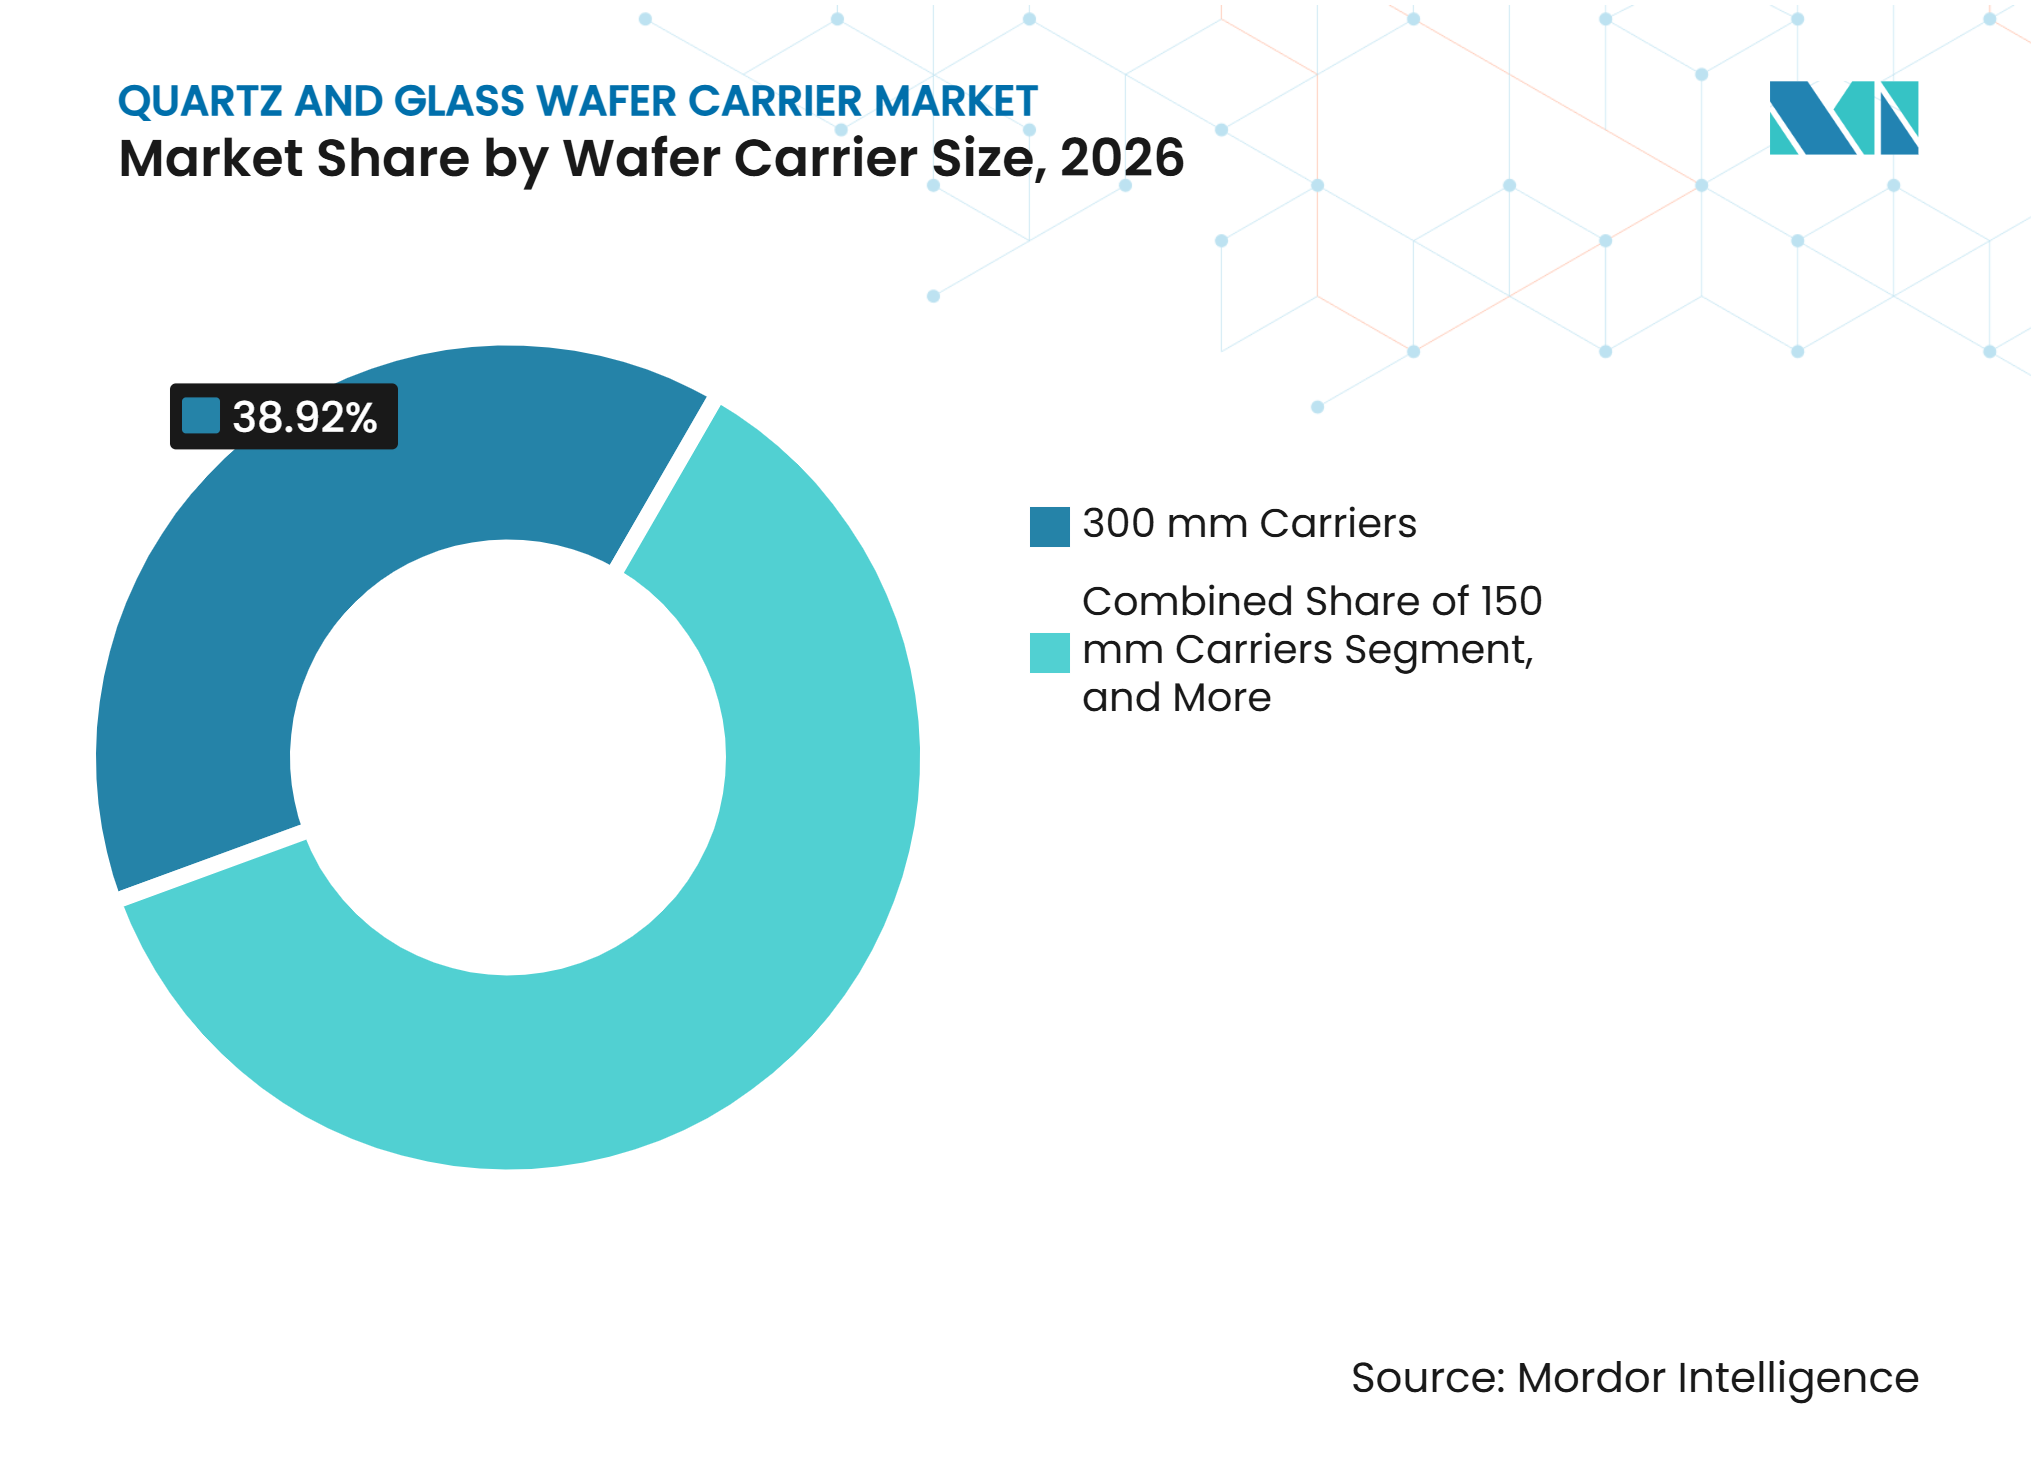
- ウェーハおよびキャリアサイズ別では、300 mmキャリアが2026年の石英およびガラスウェーハキャリア市場収益シェアの38.92%を占め、パネルフォーマットキャリアは2032年にかけて8.39%のCAGRで拡大する見込みです。
- 最終用途顧客別では、IDMが2026年に36.47%のシェアを占め、化合物半導体ファブは2032年にかけて10.59%のCAGRで成長する見込みです。
- 地域別では、アジア太平洋地域が2026年の石英およびガラスウェーハキャリア市場シェアの67.98%を占め、2032年にかけて11.91%のCAGRを記録する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| AIアクセラレータおよび先端メモリパッケージングの成長 | +2.1% | 世界規模、台湾および韓国に集中 | 短期(2年以内) |
| ファンアウトウェーハレベルおよびパネルレベルパッケージングの拡大 | +1.8% | アジア太平洋地域が中心、北米への波及あり | 短期(2年以内) |
| 化合物半導体製造の拡大 | +1.5% | 世界規模、中国、米国、欧州、東アジアが主導 | 中期(2〜4年) |
| チップレットおよびヘテロジニアスインテグレーションの採用拡大 | +1.2% | 世界規模、主にアジア太平洋地域および北米 | 中期(2〜4年) |
| レガシーノードファブにおける石英製品への持続的な需要 | +0.8% | アジア太平洋地域および北米 | 長期(4年以上) |
| 高精度合成石英キャリアへのシフト | +0.6% | 日本、ドイツ、および米国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIアクセラレータおよび先端メモリパッケージングの成長
AIアクセラレータの生産は、コンポーネントサプライヤーが厳密に規定された顧客承認要件のもとで運営する中、先端半導体パッケージングで使用される熱処理および成膜ステップの数を増加させます。これらのステップでは、高温処理を繰り返しても汚染を持ち込まずに耐えられる石英コンポーネントが必要であり、高温および先端パッケージングステップ全体を通じて信頼性の高い動作が重要な感度の高いウェーハ表面および成膜層を保護します。先端メモリパッケージも、特に複数のダイがパッケージ内に統合される場合、顧客やツールセットによって異なるアプリケーション固有の要件を満たしながら、成膜、アニール、およびウェーハハンドリング中の安定したキャリア表面の重要性を高めます。石英およびガラスウェーハキャリア市場は、認定済み消耗品の価値がウェーハ量だけでなくプロセスの複雑さとともに上昇するため、恩恵を受けます。台湾および韓国の顧客は、先端ファウンドリおよびメモリ事業がそこに集中しており、半導体製造に期待される検証基準を維持しながら特に関連性が高いです。SCHOTTは、業界これらのプロセス要件への対応を反映し、先端パッケージング、ウェーハ薄化、およびファンアウトアプリケーション向けにガラスキャリア製品を位置付けており、デリケートなアプリケーションに必要な寸法安定性を維持しています。
ファンアウトウェーハレベルおよびパネルレベルパッケージングの拡大
ファンアウトパッケージングは、薄いウェーハが仮ボンディングおよび処理中に機械的サポートを必要とするため、ガラスキャリアの使用を拡大します。パネルレベル生産では、処理面全体にわたって制御された平坦性と厳密に管理された熱膨張を必要とする大型フォーマットが追加されます。この要件は、材料と機械的挙動が異なるため、炉工程で使用される従来の石英ボートとは別の認定パスを生み出します。石英およびガラスウェーハキャリア市場は、パッケージング企業が確立された円形ウェーハ生産と並行して矩形パネルプロセスを採用するにつれて新たな機会を得ます。ASEは、パッケージング開発がキャリア要件をどのように変化させるかを示す、チップラスト処理を使用した300 mmパネルレベルファンアウト作業について説明しています。[1] 繰り返し可能なガラス品質とアプリケーションサポートを提供できるサプライヤーは、これらのプログラムに対応するうえでより有利な立場にあります。
化合物半導体製造の拡大
炭化ケイ素および窒化ガリウムの製造は、コンポーネントサプライヤーが厳密に規定された顧客承認要件のもとで作業する中、特殊なリアクターおよび熱処理要件を満たすキャリアへの需要を増加させます。200 mm炭化ケイ素ウェーハへのシフトは、高温および先端パッケージングステップ全体を通じて信頼性の高い動作が重要な石英部品およびウェーハ接触コンポーネントに対して新たな認定作業を生み出します。化合物半導体施設はまた、顧客やツールセットによって異なるアプリケーション固有の要件を満たしながら、プロセス固有の寸法を持つ設備を使用するため、顧客間での互換性が制限されます。したがって石英およびガラスウェーハキャリア市場は、パワーエレクトロニクスおよび高周波デバイスの生産能力増強からの需要を取り込む機会を有しています。SEMIは、半導体製造に期待される検証基準を維持しながら、パワーおよび化合物半導体ファブが生産能力計画および設備投資の重要な分野であり続けると報告しています。サプライヤーは、製品性能が技術仕様と一貫したバッチ品質の両方に依存するため、材料純度と信頼性の高い納品を組み合わせなければなりません。
チップレットおよびヘテロジニアスインテグレーションの採用拡大
チップレット設計は、ウェーハサポートとキャリア安定性をより重視するいくつかの統合ステップを必要とします。ハイブリッドボンディング、ウェーハ薄化、シリコン貫通ビア形成、および熱処理は、キャリアを厳しい機械的および熱的条件にさらす可能性があります。ガラスキャリアは、薄いまたは反った基板が繰り返しのエッチングおよび成膜サクルを通じてサポートを必要とする場合に関連します。IEEE国際インターコネクト技術会議で発表された研究は、ヘテロジニアスインテグレーションに使用される高反り量ウェーハに対するガラスキャリアアプローチを検討しました。[2] 石英およびガラスウェーハキャリア市場は、サプライヤーがこれらのプロセスステージ全体にわたって安定した形状を実証する際に恩恵を受けることができます。パッケージング顧客はキャリアを承認する前に汚染、平坦性、熱挙動、および製品寿命を評価するため、認定要件は引き続き厳しいものとなります。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高い製造コストと参入障壁 | -1.5% | 世界規模 | 長期(4年以上) |
| 確立されたサプライヤー関係と認定上の課題 | -1.0% | 世界規模 | 中期(2〜4年) |
| シリコンキャリアとの競合 | -0.8% | 世界規模の先端ノードファブ | 中期(2〜4年) |
| 半導体サプライヤー認定サイクルの長期化 | -0.6% | 世界規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い製造コストと参入障壁
高純度石英および特殊ガラスの生産には、コンポーネントサプライヤーが厳密に規定された顧客承認要件のもとで運営する中、原材料管理、精密成形、クリーン仕上げ、および詳細な検証が必要です。複雑な炉コンポーネントは、高温および先端パッケージングステップ全体を通じて信頼性の高い動作が重要な半導体仕様を満たす前に、複数の生産ステージを必要とする場合があります。これらの要件は資本ニーズを増大させ、特に顧客が長期の検証プログラムを要求し、アプリケーション固有の要件が顧客やツールセットによって異なる場合に、新規サプライヤーが認定生産に迅速に参入することを困難にします。石英およびガラスウェーハキャリア市場は、生産能力の増強が設備設置から顧客承認まで数年かかる場合があるため、影響を受けます。SCHOTTは、半導体製造に期待される検証基準を維持しながら、この需要に対応するために必要な産業投資を示す先端パッケージングアプリケーション向けのガラスキャリア能力を拡大していると述べています。高い参入コストは確立されたサプライヤーを支援できますが、顧客注文の急速な増加に対して供給が対応する速度を制限する可能性もあります。
確立されたサプライヤー関係と認定上の課題
ファブは、デリケートな熱処理および成膜プロセスに使用されるコンポーネントに対して承認済みサプライヤーリストを使用します。新規サプライヤーは、通常の調達に参入する前に汚染試験、寿命評価、寸法検査、およびインプロセス欠陥モニタリングを完了しなければなりません。既存のサプライヤーは、製品が同等の動作条件下で確立された性能実績を持つため、ノード移行中に優位性を維持する場合があります。この構造は、別のサプライヤーが競争力のある価格や利用可能な生産能力を提供する場合でも、石英およガラスウェーハキャリア市場における即時の切り替えを制限します。したがって石英およびガラスウェーハキャリア市場は、製造規模と同様に認定の深さによって形成されます。材料トレーサビリティも競争上の要件となっており、Heraeus Covantics(ヘレウス コバンティクス)は半導体アプリケーション向けのトレーサブルな高純度石英およびガラス製品について説明しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
石英ボートが多様化するポートフォリオを牽引石英ウェーハボートおよびキャリアは、コンポーネントサプライヤーが厳密に規定された顧客承認要件のもとで作業する中、2026年の石英およびガラスウェーハキャリア市場シェアの61.78%を占めました。その主導的な地位は、設置済み設備との互換性が不可欠であり、高温および先端パッケージングステップ全体を通じて信頼性の高い動作が重要な熱拡散、酸化、およびLPCVD炉での繰り返し使用を反映しています。これらのプロセスは、先端ロジック、メモリ、アナログ、およびパワーデバイス生産にわたって関連性を維持し、顧客やツールセットによって異なるアプリケーション固有の要件を満たしながら、幅広いデバイスタイプにわたる需要を生み出しています。交換需要は、コンポーネントの摩耗がプロセス制御に影響を与える可能性がある高温アプリケーションにおける材料純度と寸法性能を維持する必要性によって支えられています。石英ボートはまた、設置済み生産設備が互換性のある消耗品を引き続き必要とする成熟ノード施設にも対応しています。
ガラスキャリアウェーハは2032年にかけて8.26%のCAGRを記録する見込みです。その使用は、支持材料に異なる機械的要求をもたらす仮ボンディング、ウェーハ薄化、3D統合、およびファンアウトパッケージングと関連しています。ガラスは、薄いシリコン基板が複数のパッケージングステップを経る際に必要な平坦性と熱安定性を提供します。SCHOTTは、ウェーハ薄化、3D集積回路、およびファンアウトパッケージング向けのキャリアウェーハおよびパネルを展示しました。[3] エンドキャップ、ハンドリングフィクスチャ、およびセパレータリングなどのアクセサリは、安全なハンドリングと安定したプロセス動作を支援するため、引き続き必要なサポート製品です。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
プロセスアプリケーション別:
LPCVDが主導し化合物プロセスが加速LPCVDは2026年の石英およびガラスウェーハキャリア市場の26.59%を占めました。その地位は、ポリシリコン、窒化ケイ素、および誘電体層に使用される成膜プロセスと結びついています。これらのアプリケーションはロジック、メモリ、およびパワーデバイス製造にまたがり、セグメントを多様な半導体生産ラインにわたって関連性のあるものにしています。石英部品は、要求の厳しい成膜シーケンス中に十分な耐熱性と低い汚染可能性を提供するため、これらの環境で評価されています。熱拡散および酸化は、成熟および先端ファブがこれらのステップを引き続き使用するため、別の安定した需要基盤を構成しています。
化合物半導体処理は2032年にかけて9.92%のCAGRを記録する見込みです。炭化ケイ素および窒化ガリウムプロセスは、同じ広いデバイスカテゴリ内でもデバイス設計や設備セットによって仕様が異なる場合があるため、顧客固有のリアクター構成に合致するキャリアおよび接触部品を必要とします。これにより、サプライヤー認定が重要になります。SEMIはパワーおよび化合物ファブを独自の製造カテゴリとして識別し、半導体設備エコシステムへの関連性を強調しています。ファンアウトパッケージング、3D集積回路、およびシリコン貫通ビアプロセスは、キャリアの平坦性と熱適合性に対するさらなる需要を促進します。
ウェーハおよびキャリアサイズ別:
300 mmフォーマットが主導しパネルフォーマットが加速300 mmセグメントは2026年の石英およびガラスウェーハキャリア市場シェアの38.92%を占めました。これは、業界の確立された大型ウェーハフォーマットを使用する先端ロジック、メモリ、およびパッケージング工程に対応しています。これらのキャリアは、わずかな偏差が大量生産ツール全体のウェーハ配置とプロセス一貫性に影響を与える可能性があるため、厳しい寸法要件を持ちます。合成高純度グレードは、汚染のより厳密な制御とロット間の信頼性の高い性能を必要とする先端生産環境においてより重要です。石英およびガラスウェーハキャリア市場はまた、成熟ノードおよびパワー半導体生産を引き続き支援する150 mmおよび200 mmセグメントにも依存しています。
パネルフォーマットキャリアは2032年にかけて8.39%のCAGRで拡大する見込みです。その勢いは、従来の円形ウェーハアプローチを超えてパッケージング面積を拡大する取り組みを反映しています。大型パネルは、熱移動が連続するパッケージングステージ全体の位置合わせと歩留まりに影響を与える可能性があるため、慎重な反り管理が必要です。Scientific Reportsは、ファンアウトパネルレベルパッケージングにおけるキャリア特性と反り挙動の関係を記録しました。[4] この技術的要件は、より大きな寸法でガラスの平坦性、材料一貫性、および安定した熱性能を維持できるサプライヤーに有利に働きます。

最終用途顧客別:
IDMの優位性が新興ファブタイプに譲歩IDMは2026年の石英およびガラスウェーハキャリア市場シェアの36.47%を占めました。その需要は、内部熱処理、ウェーハ製造、および先端パッケージング工程にわたって分散しており、これらの顧客に対して複数の繰り返し消費ポイントを生み出しています。この幅広さは、単一のデバイスカテゴリの変化へのエクスポージャーを低減できます。IDMはまた、複数のコンポーネントタイプおよび製造サイトにわたって認定済みサプライヤー関係を使用する傾向があります。その購買決定は、予測可能な供給、確立されたプロセス性能、および設備変更やプロセス移行中の技術サポートを重視します。
化合物半導体ファブは2032年にかけて10.59%のCAGRで成長する見込みです。その需要は、電力変換および高周波アプリケーションに使用される炭化ケイ素および窒化ガリウムデバイスと結びついています。ファウンドリも、先端パッケージングサービスがバックエンドプロセス向けのフロントエンド石英製品とガラスキャリアの両方を必要とするため、引き続き重要です。OSATは、パッケージングプログラムが薄いウェーハと大型パネルフォーマットに向かうにつれて関連性を高めています。研究機関および特殊デバイスメーカーは小規模な顧客にとどまりますが、新しいガラス組成とキャリア構成の早期認定サイトとして機能できます。
地域分析
アジア太平洋
アジア太平洋地域は2026年の石英およびガラスウェーハキャリア市場シェアの67.98%を占め、2032年にかけて11.91%のCAGRを記録する見込みです。この地域は、密接に連結された生産ネットワークを支えるファウンドリ、メモリメーカー、OSATプロバイダー、および材料サプライヤーの密な基盤を組み合わせています。台湾は先端ロジックおよびパッケージング活動を通じて需要を支え、韓国はメモリおよびロジックパッケージング要件を加えています。日本は、高仕様材料処理における確立された専門知識に支えられ、高純度石英および特殊ガラス製造において引き続き重要です。石英およびガラスウェーハキャリア市場は、コンポーネントサプライヤーが大規模な製造およびパッケージング顧客の近くで作業できるため、この地域集中から恩恵を受けます。先端パッケージングプログラムはまた、従来の石英製品と並んで認定済みガラスキャリアへの需要を増加させます。
北米
北米では、新しいフロントエンドファブプロジェクトおよび関連するサプライヤー投資からの追加需要が見られます。米国のCHIPSおよび科学法は半導体製造能力を支援しており、プロセス消耗品への初期購買ニーズとその後の交換需要を生み出しています。Corningはニューヨーク州カントンの施設に3億1,500万米ドルを投資しており、連邦支援にはプロジェクトへの3,200万米ドルが含まれます。新しい300 mm施設は、設置中に認定済み石英アイテムを必要とし、生産開始後は定期的な交換が必要となり、建設活動と継続的な消耗品需要を結びつけます。したがって、顧客との近接性、納品の信頼性、および国内材料能力がサプライヤー選定に影響を与える可能性があります。
欧州およびその他の地域
欧州の石英およびガラスウェーハキャリア市場は、特にパワーデバイス生産において、自動車および産業用半導体製造からの特殊な需要を有しています。ドイツは、SCHOTTが先端半導体パッケージング向けのガラスソリューションを供給し、QSIL GmbHの買収を通じてポートフォリオを拡大したため、重要です。半導体能力に対する欧州の政策支援は、プロセス材料および特殊キャリアへの需要を強化できます。その他の地域には、顧客がサプライチェーンを多様化するにつれて重要性が増す可能性があるイスラエル、シンガポール、および東南アジアの施設が含まれます。これらの場所は現在の需要は小さいですが、認定済み材料の代替調達ルートを提供する可能性があります。輸出規制と顧客固有の材料承認は、これらの混在した地域全体の調達決定を引き続き形成します。
競合環境
市場集中度
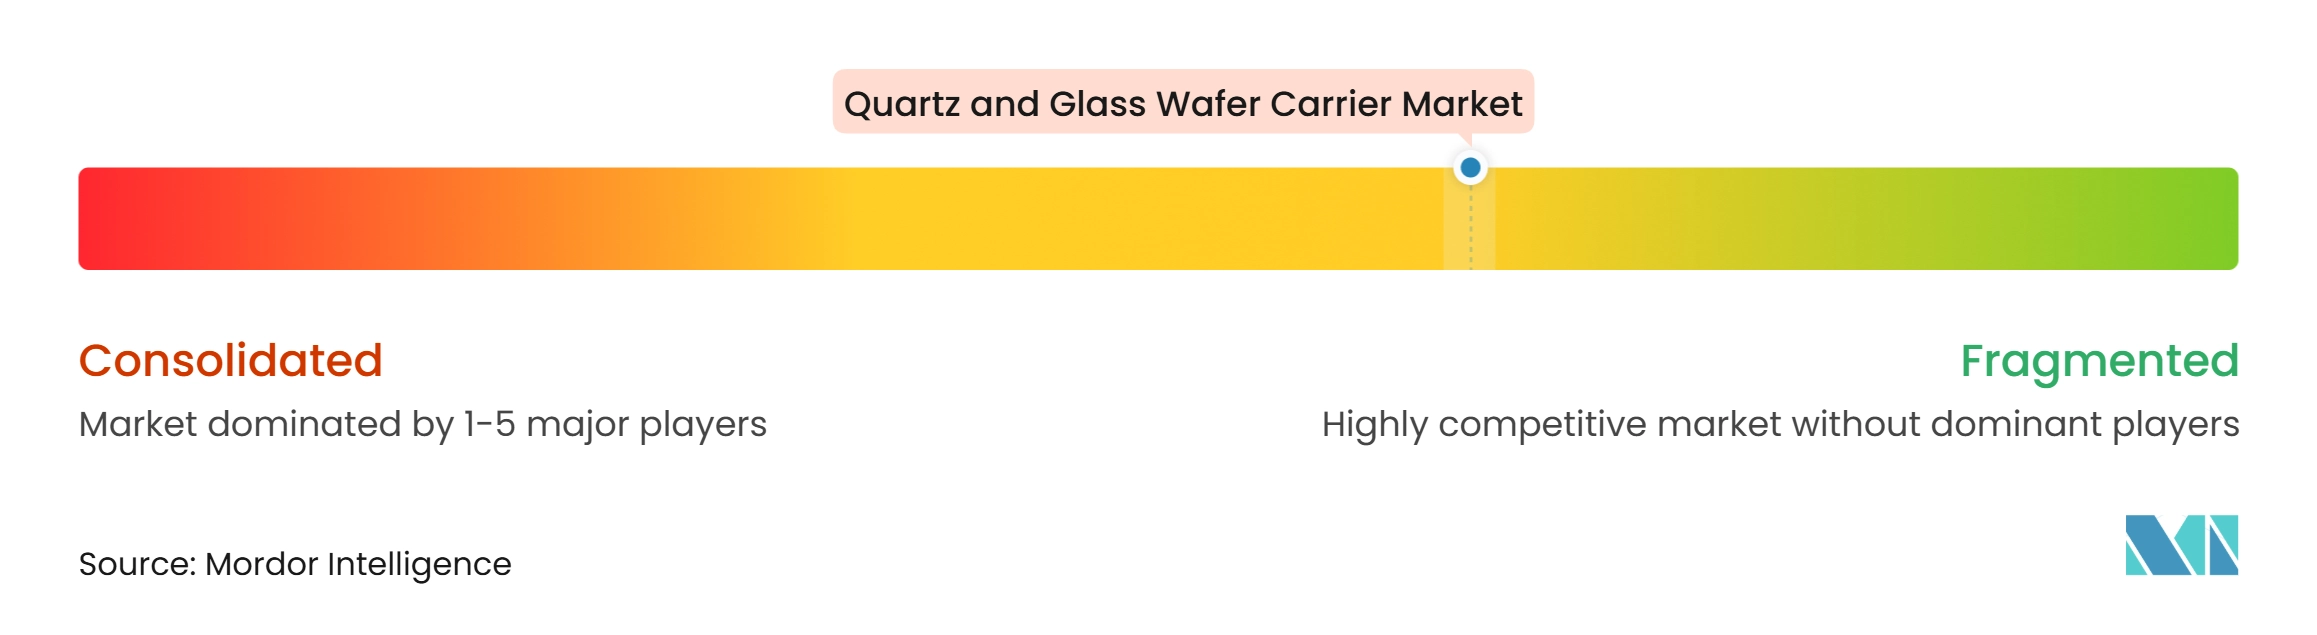
石英およびガラスウェーハキャリア市場には、確立された日本、ドイツ、中国、およびその他の専門メーカーが含まれます。競争は、認定純度、寸法制御、熱安定性、納品性能、および特定の製造プロセスにわたる顧客認定の深さに基づいています。ガラスキャリアサプライヤーはまた、平坦性やプロセス安定性を損なうことなく薄いウェーハハンドリングと先端パッケージングアプリケーションをサポートする能力によって差別化しています。2025年にHeraeusがConamic事業とComvance事業を統合してHeraeus Covantics(ヘレウス コバンティクス)を設立したことで、サプライヤーの統合が進みました。同社は、原材料から完成半導体製品までのトレーサビリティをコア能力として位置付けています。
SCHOTTは2025年1月にQSIL GmbHの買収を完了し、半導体材料ポートフォリオを強化しました。また、SEMICON Taiwan 2025でガラスキャリア生産能力の加速的な拡大を発表しました。Heraeus Covantics(ヘレウス コバンティクス)は2025年3月に瀋陽に工場を開設し、高純度および超高純度合成石英製品を生産しています。これらの投資は、顧客が先端アプリケーション向けの信頼性の高い供給を求める中、生産能力、トレーサビリティ、および製品認定が引き続き中心的な戦略的優先事項であることを示しています。小規模および地域サプライヤーは成熟ノードおよび中級アプリケーションで競争できますが、先端ロジックおよびメモリ顧客は高い技術的および承認要件を維持しています。
石英およびガラスウェーハキャリア市場における新たな機会は、パネルフォーマットガラスキャリアおよび埋め込みガラス基板に現れています。これらのアプリケーションでは、サプライヤーが要求の厳しいハンドリングおよび信頼性の期待を満たしながら、より大きな処理面積にわたって反り、熱膨張、および平坦性を管理する必要があります。市場は技術的に認定されたサプライヤーに集中していますが、利用可能なトッププレーヤーシェアは石英およびガラスカテゴリ全体にわたる市場全体の集中度の正確な推定を支持しません。競争上の結果は、パッケージング用のペース、顧客認定結果、および各サプライヤーが材料品質を低下させることなく規模を拡大する能力に依存します。利用可能な適格ソースは、市場全体にわたる主要サプライヤーの比較可能な合計市場シェアを開示していません。
石英およびガラスウェーハキャリア業界リーダー
-
Tosoh Quartz Inc.
-
Heraeus Conamic
-
Shin-Etsu Quartz Products
-
Hayward Quartz Technology
-
MARUWA Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
石英およびガラスウェーハキャリア市場 このレポートでカバーされる企業
- Tosoh Quartz Inc.
- Heraeus Conamic
- Shin-Etsu Quartz Products
- Hayward Quartz Technology
- Advanced Quartz Technology / DKEQ
- MARUWA Co., Ltd.
- Ferrotec Holdings Corporation
- Momentive Technologies
- QSIL SE
- Jiangsu Pacific Quartz Co., Ltd.
- Schunk Xycarb Technology
- SCHOTT AG
- Corning Incorporated
- AGC Inc.
- Ohara Corporation
- Plan Optik AG
- Nippon Electric Glass Co., Ltd.
- TOPPAN Holdings Inc.
- TECNISCO Ltd.
- Zhejiang Lante Optics Co., Ltd.
- Absolics Inc.
最近の産業開発事情 石英およびガラスウェーハキャリア市場
- 2026年9月:SEMICON Taiwan 2026において、AUO CorporationとCorningが共同で510×515 mmのガラスコア基板を展示しました。これはCorningの半導体グレードガラスとAUOの再配線層プロセスを統合したもので、AIサーバーチップにおける高密度インターコネクトおよび低損失伝送要件を対象としています。AUOはスルーガラスビア、再配線層、およびガラスコアパイロットラインをカバーする設備投資として860億台湾ドル(約2億6,500万米ドル)を確約しており、会長のポール・ペン氏はガラスコア技術が完全な成熟に達するにはさらに2〜3年が必要であると示し、商業的な量産拡大に先立ってAUO製ガラスパネルキャリアを重要なサプライチェーンリンクとして位置付けています。
- 2026年9月:SKCは、ガラス基板の生産歩留まりと品質を改善することを目的とした設備アップグレードのためにAbsolics子会社に921億韓国ウォン(約6,670万米ドル)を追加投資することを確約し、SKCのAbsolicsへの総資本投資額を3,731億韓国ウォン(約2億7,000万米ドル)に引き上げました。ジョージア州コビントンにガラス基板工場を運営するAbsolicsは、主要な米国半導体顧客との半導体パッケージ信頼性評価を同時に実施しており、認定完了により量産注文が解放される見込みです。
- 2026年9月:Samsung Electro-MechanicsとDongwoo Fine-Chemが、2027年のガラスコア基板量産を目指すガラスコア合弁会社GlaSSEMを設立しました。Samsung Electro-Mechanicsは世宗パイロットラインでプロトタイプを生産しており、合弁会社は基板ガラス供給をDongwoo Fine-Chemに、パッケージング統合をSamsung Electro-Mechanicsに割り当て、AIおよびハイパフォーマンスコンピューティングプログラム全体のガラスキャリアおよびコア基板顧客のリードタイムを短縮できる垂直統合されたサプライチェーンを構築しています。
- 2026年7月:IntelとLens Technologyがガラスコア基板先端パッケージングを推進するための戦略的協力を発表し、業界観測者は早ければ2027年下半期に量産が開始されると予想しています。並行して、BOEは2026年上半期に完全自動化されたガラス基板パイロット生産ラインを展開し、100×100 mmを超える24層基板の開発を完了し、実際のCPUおよびGPUを使用した顧客検証テストを開始し、2027年上半期までに量産ラインへの投資決定を目指しています。
世界の石英およびガラスウェーハキャリア市場レポートの範囲
石英およびガラスウェーハキャリア市場は、製造および先端パッケージング中に半導体ウェーハを支持、位置決め、搬送、および処理するために使用される高純度石英、溶融シリカ、ホウケイ酸塩、およびその他の特殊ガラスキャリア、ボート、カセット、およびホルダーで構成されます。これらのキャリアは、拡散、酸化、アニール、CVD、リソグラフィ、ウェーハ薄化、および仮ボンディングなどのアプリケーションにおいて、熱安定性、耐薬品性、低汚染性、および精密なウェーハ間隔を提供します。
石英およびガラスウェーハキャリア市場レポートは、製品タイプ(石英ウェーハボートおよびキャリア、ガラスキャリアウェーハ、およびキャリアアクセサリ)、プロセスアプリケーション(熱拡散、熱酸化、低圧化学気相成長(LPCVD)、アニール、ウェーハ薄化、ファンアウトウェーハレベルおよびパネルレベルパッケージング(FO-WLP/FOPLP)、3D ICおよびシリコン貫通ビア(TSV)処理、ならびに化合物半導体処理(SiCおよびGaN))、ウェーハ/キャリアサイズ(150 mmキャリア、200 mmキャリア、300 mmキャリア、およびパネルフォーマットキャリア)、最終用途顧客(統合デバイスメーカー(IDM)、ピュアプレイファウンドリ、アウトソーシング半導体組立・テスト(OSAT)企業、化合物半導体ファブ、およびその他の最終用途顧客〔MEMS、特殊デバイスメーカー、および研究機関〕)、ならびに地域(北米、欧州、アジア太平洋、およびその他の地域)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 石英ウェーハボートおよびキャリア |
| ガラスキャリアウェーハ |
| キャリアアクセサリ |
| 熱拡散 |
| 熱酸化 |
| 低圧化学気相成長(LPCVD) |
| アニール |
| ウェーハ薄化 |
| ファンアウトウェーハレベルおよびパネルレベルパッケージング(FO-WLP/FOPLP) |
| 3D ICおよびシリコン貫通ビア(TSV)処理 |
| 化合物半導体処理(SiCおよびGaN) |
| 150 mmキャリア |
| 200 mmキャリア |
| 300 mmキャリア |
| パネルフォーマットキャリア |
| 統合デバイスメーカー(IDM) |
| ピュアプレイファウンドリ |
| アウトソーシング半導体組立・テスト(OSAT)企業 |
| 化合物半導体ファブ |
| その他(MEMS、特殊デバイスメーカー、および研究機関) |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| 台湾 | |
| インド | |
| その他のアジア太平洋 | |
| その他の地域 |
| 製品タイプ別 | 石英ウェーハボートおよびキャリア | |
| ガラスキャリアウェーハ | ||
| キャリアアクセサリ | ||
| プロセスアプリケーション別 | 熱拡散 | |
| 熱酸化 | ||
| 低圧化学気相成長(LPCVD) | ||
| アニール | ||
| ウェーハ薄化 | ||
| ファンアウトウェーハレベルおよびパネルレベルパッケージング(FO-WLP/FOPLP) | ||
| 3D ICおよびシリコン貫通ビア(TSV)処理 | ||
| 化合物半導体処理(SiCおよびGaN) | ||
| ウェーハ/キャリアサイズ別 | 150 mmキャリア | |
| 200 mmキャリア | ||
| 300 mmキャリア | ||
| パネルフォーマットキャリア | ||
| 最終用途顧客別 | 統合デバイスメーカー(IDM) | |
| ピュアプレイファウンドリ | ||
| アウトソーシング半導体組立・テスト(OSAT)企業 | ||
| 化合物半導体ファブ | ||
| その他(MEMS、特殊デバイスメーカー、および研究機関) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| 台湾 | ||
| インド | ||
| その他のアジア太平洋 | ||
| その他の地域 | ||
レポートで回答される主要な質問
石英およびガラスウェーハキャリア市場の規模はどのくらいですか?
石英およびガラスウェーハキャリア市場規模は、2026年の3億1,021万米ドルおよび2027年の3億3,220万米ドルから、2032年までに4億7,119万米ドルへと拡大する見込みであり、2027年から2032年にかけて7.09%のCAGRを記録すると予測されます。
石英およびガラスウェーハキャリア需要をリードする製品カテゴリはどれですか?
石英ウェーハボートおよびキャリアは、熱処理での繰り返し使用と清潔で耐久性のある炉コンポーネントに対する顧客要件に支えられ、2026年に61.78%のシェアで製品カテゴリをリードしています。拡散、酸化、およびLPCVD工程にわたる設置済みベースが継続的な交換ニーズを支えています。
ガラスキャリアウェーハがより重要になっている理由は何ですか?
ガラスキャリアウェーハは、ウェーハ薄化、仮ボンディング、およびファンアウトパッケージングが、処理中に安定した仮サポートを必要とする先端パッケージングラインでより広く使用されるようになるにつれて、8.26%のCAGRで拡大する見込みです。薄い基板が複数の熱的および機械的ステップを通じて制御された平坦性を必要とする場合に、その重要性が高まります。
最大のシェアを持つプロセスアプリケーションはどれですか?
LPCVDは、ロジック、メモリ、およびパワーデバイスの成膜プロセスで広く使用されており、熱的に安定した石英コンポーネントへの依存が続いているため、2026年に26.59%と最大のプロセスアプリケーションシェアを保持しています。熱拡散および酸化も、確立された半導体プロセスフロー全体にわたって石英製品消費の安定した基盤を維持しています。
最も急速に拡大する最終用途顧客はどれですか?
化合物半導体ファブは、炭化ケイ素および窒化ガリウム生産がパワーおよび高周波デバイスアプリケーション全体で拡大するにつれて、2032年にかけて10.59%のCAGRを記録する見込みです。これらの施設は、特殊なリアクター構成に合致する顧客固有のキャリア寸法と材料を必要とすることが多いです。
ウェーハキャリア需要において最も強い地位を持つ地域はどこですか?
アジア太平洋地域は2026年に67.98%のシェアを保持し、ファブ、パッケージング工程、および特殊材料サプライヤーの集中に支えられ、2032年にかけて11.91%のCAGRを記録する見込みです。台湾、韓国、日本、および中国は、従来の石英製品と新興ガラスキャリアの両方に対して密な顧客基盤を集合的に提供しています。