
Taille et part du marché des supports de plaquettes en quartz et en verre
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 334.59 Millions de dollars américains |
| Taille du Marché (2032) | 471.19 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 7.09 % |
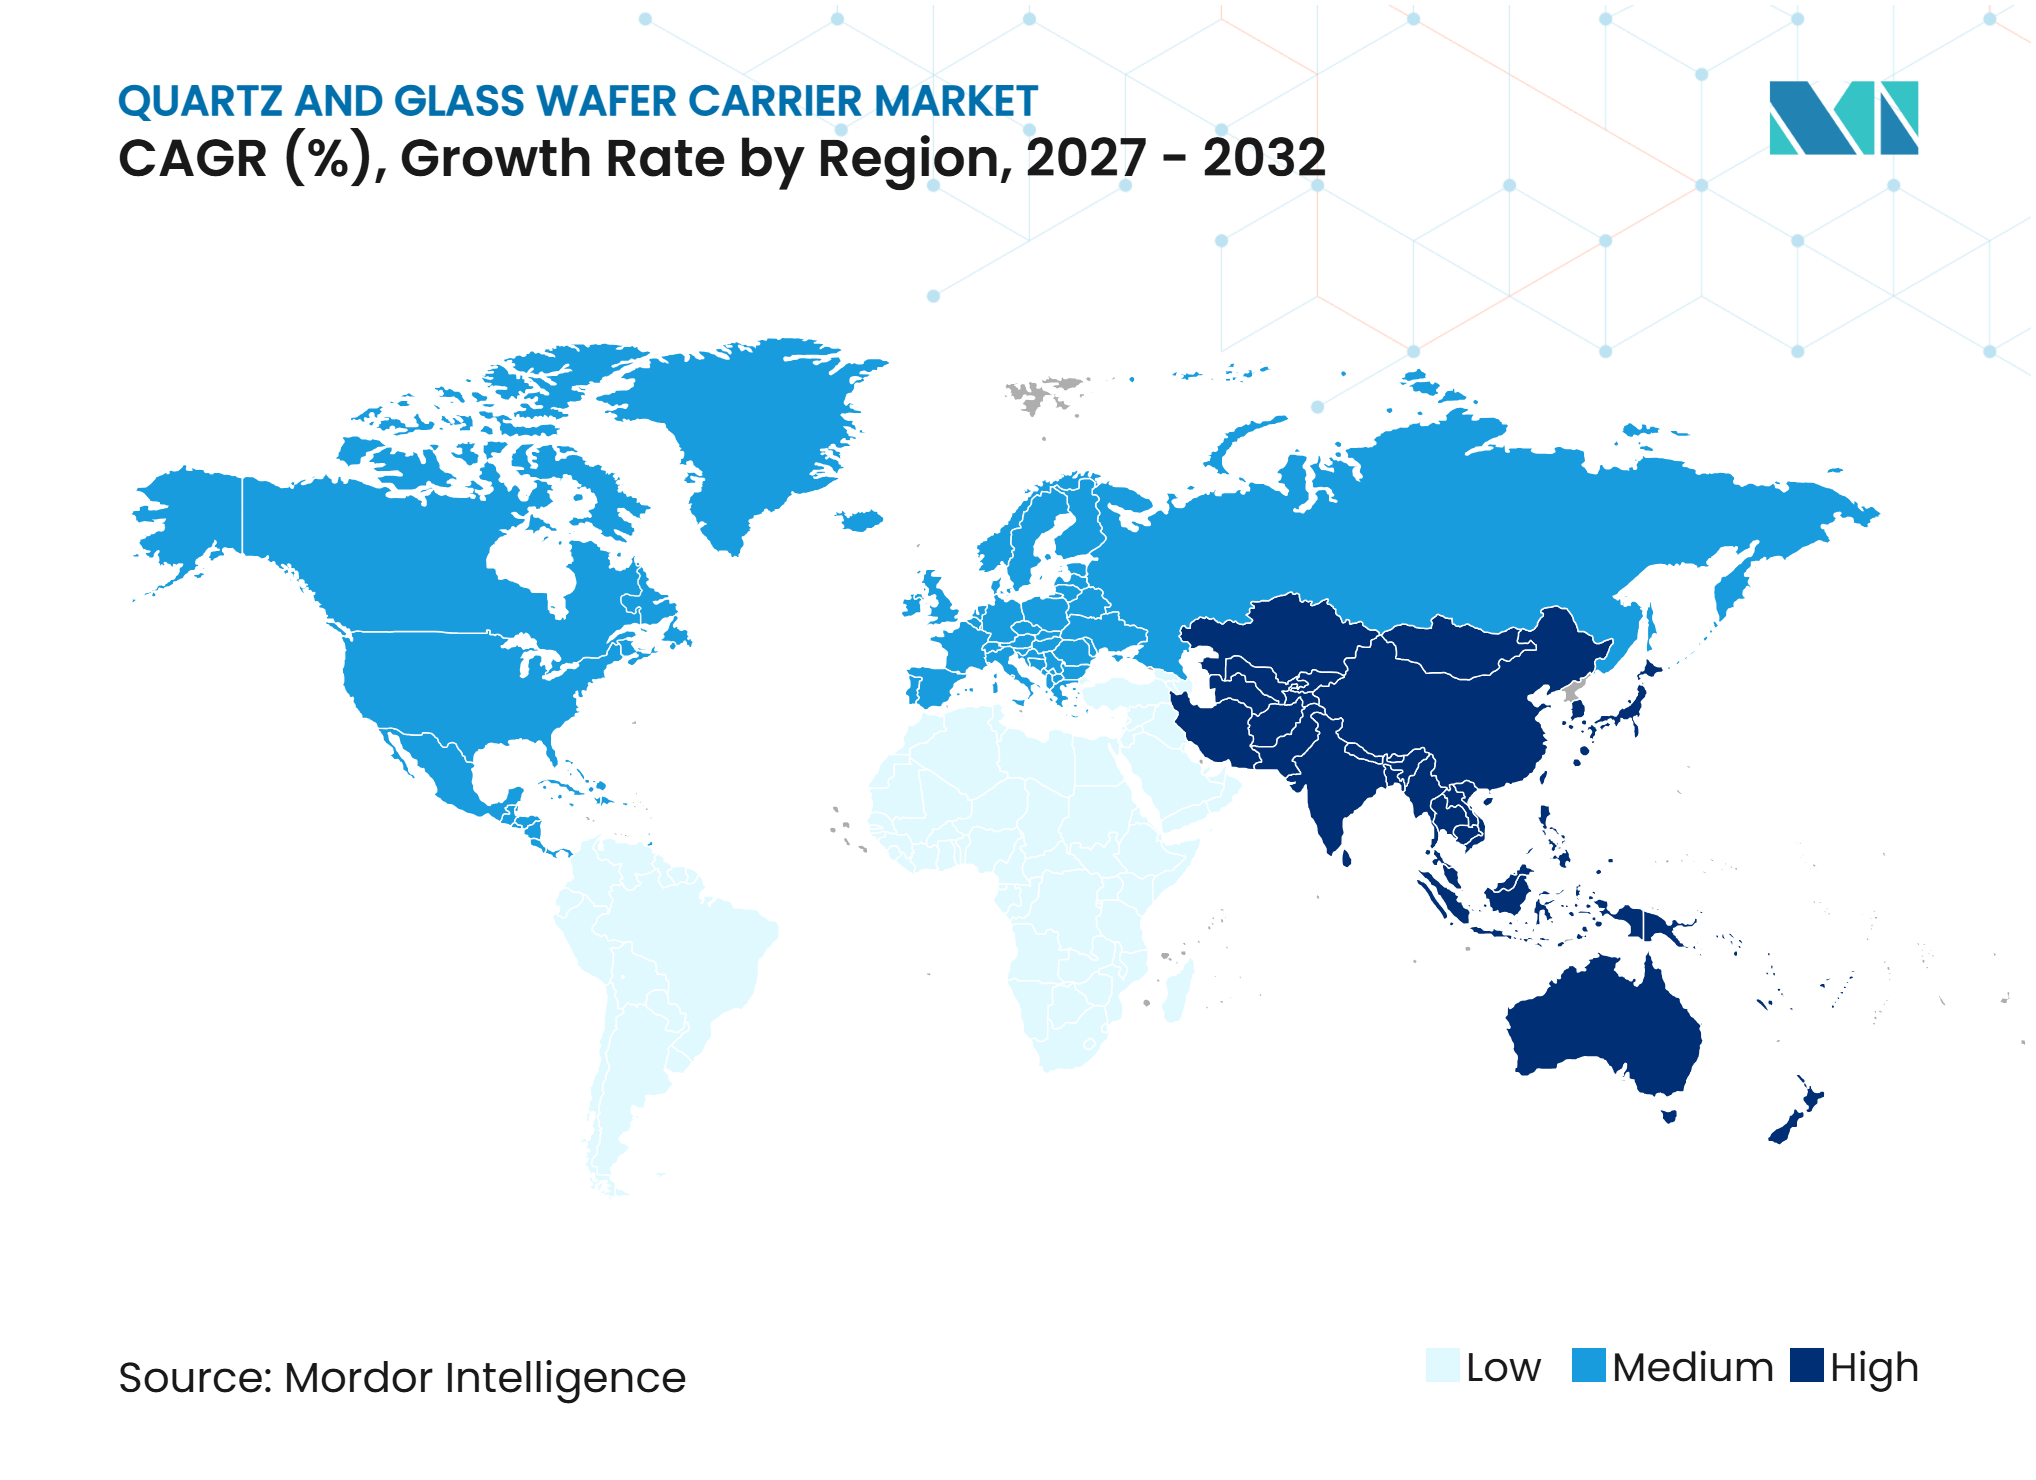
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des supports de plaquettes en quartz et en verre par Mordor Intelligence
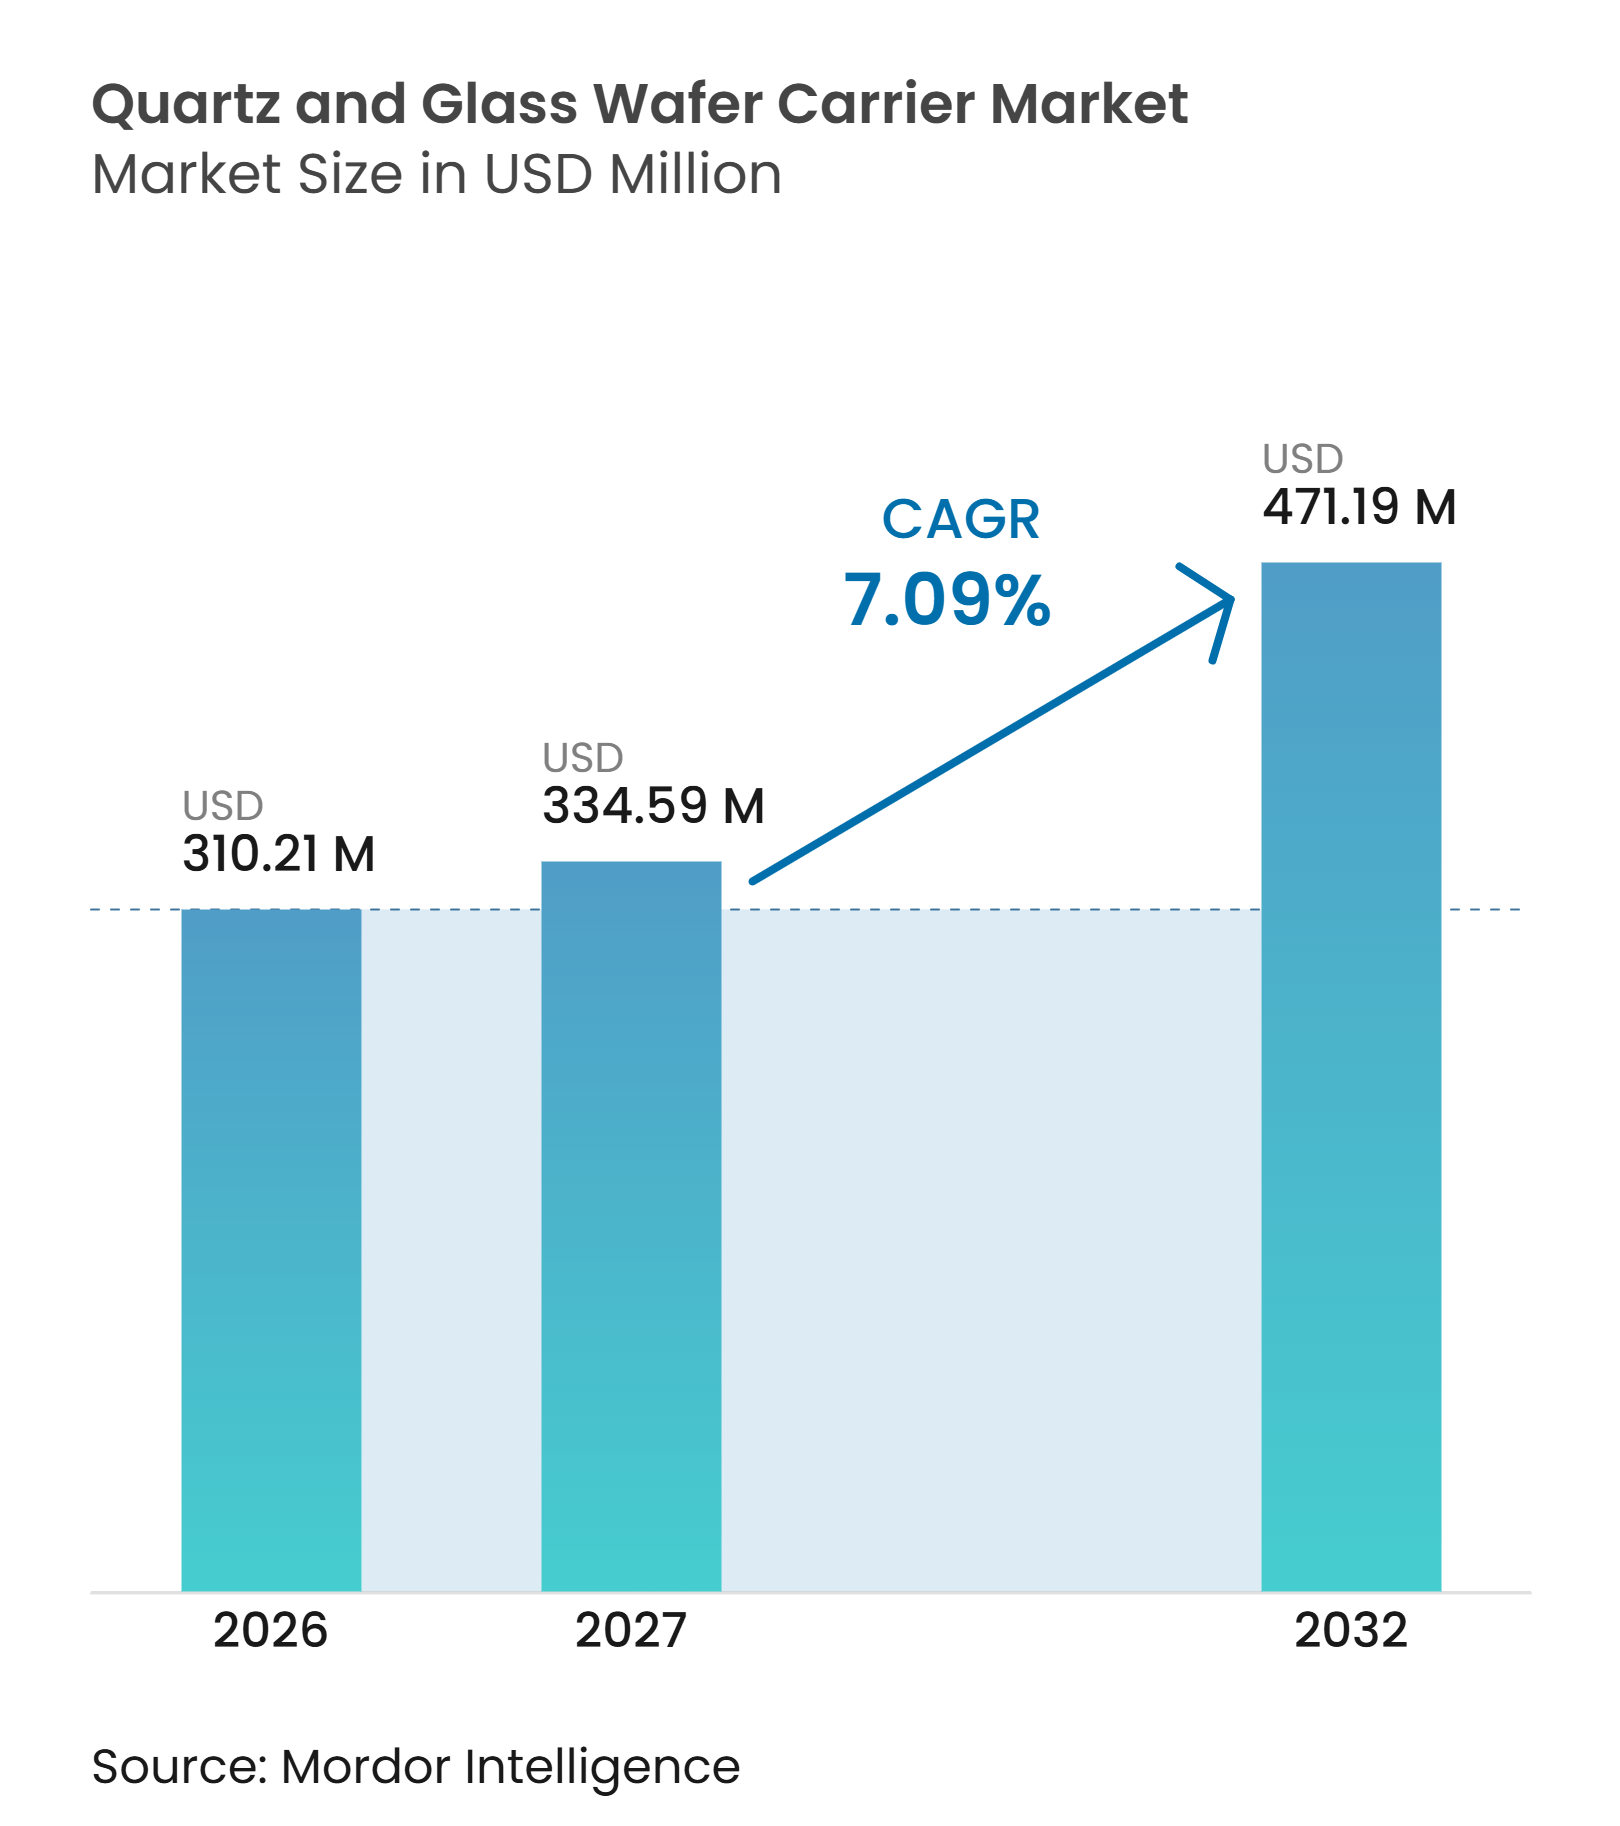
La taille du marché des supports de plaquettes en quartz et en verre devrait s'étendre de 310,21 millions USD en 2026 et 332,20 millions USD en 2027 à 471,19 millions USD d'ici 2032, enregistrant un CAGR de 7,09 % sur la période 2027-2032. La demande est liée aux composants qui soutiennent la manipulation des plaquettes lors des opérations de diffusion thermique, de dépôt chimique en phase vapeur et d'emballage avancé, où la répétabilité protège la qualité des procédés et la disponibilité des équipements. L'expansion de la production frontale sur 300 mm accroît la demande de remplacement de bateaux, tubes et supports haute pureté qui doivent fonctionner de manière fiable à travers des cycles thermiques répétés. Les programmes d'emballage utilisant des conceptions fan-out et chiplet nécessitent des supports en verre plats et thermiquement stables pour l'amincissement, le collage, le dépôt et le recuit. La production de dispositifs de puissance crée également une demande de supports répondant aux tolérances plus strictes associées au traitement du carbure de silicium et du nitrure de gallium. Les fournisseurs se font donc concurrence sur la pureté des matériaux, la cohérence dimensionnelle, la traçabilité et la capacité à qualifier les produits auprès des clients du secteur des semi-conducteurs, plutôt que sur le seul prix.
Points clés du rapport
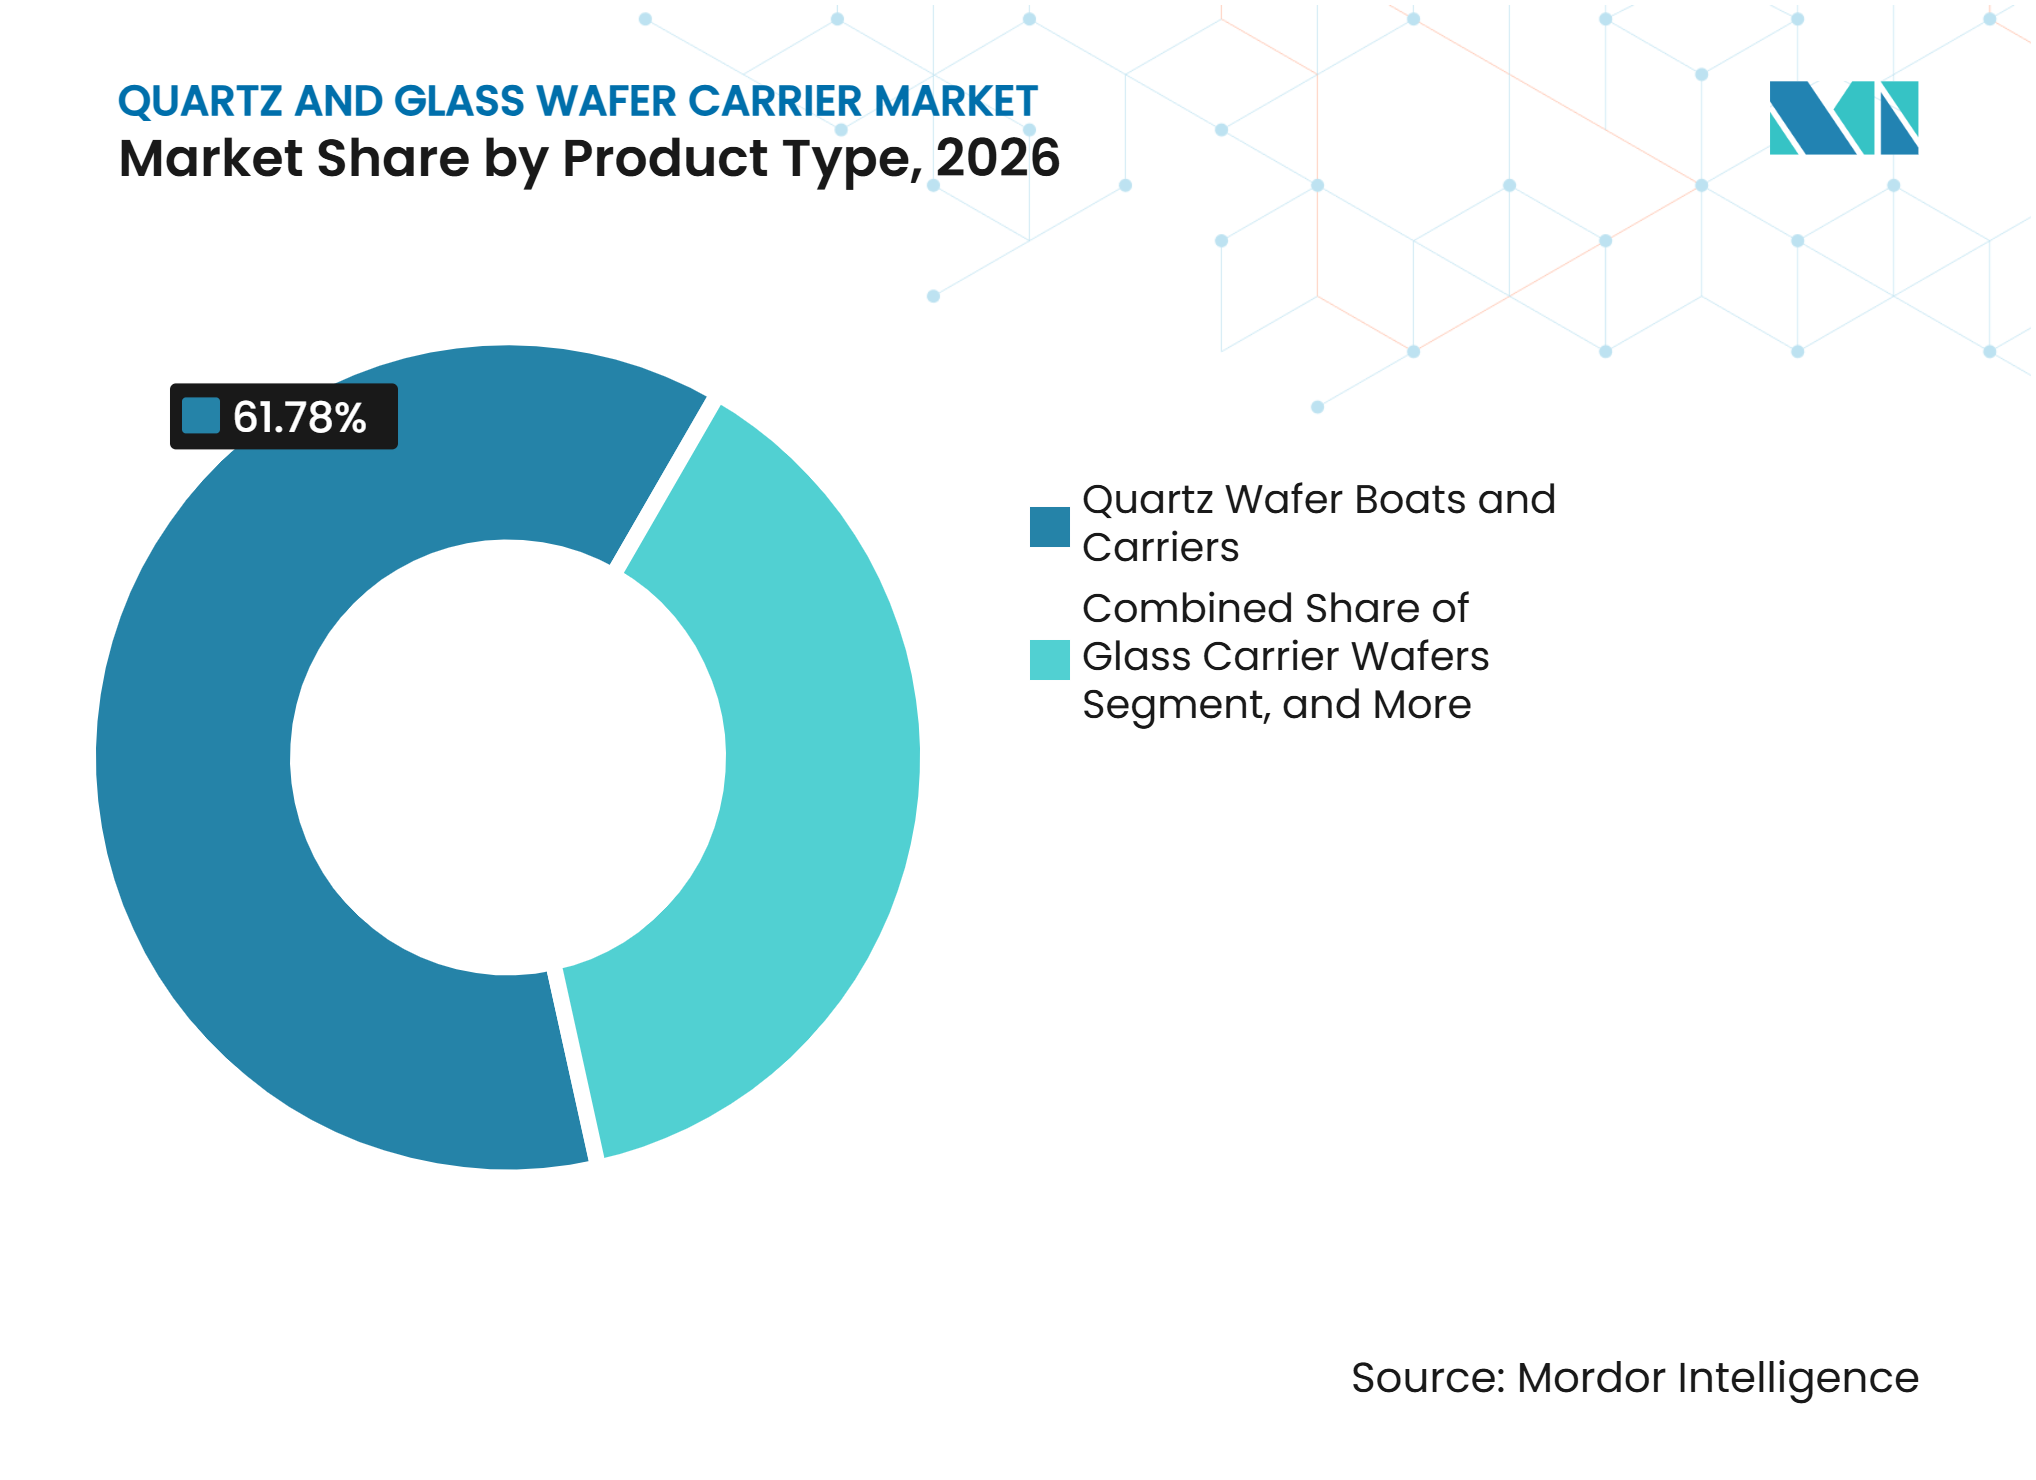
- Par type de produit, les bateaux et supports de plaquettes en quartz détenaient 61,78 % de la part du marché des supports de plaquettes en quartz et en verre en 2026, tandis que les plaquettes porteuses en verre devraient se développer à un CAGR de 8,26 % jusqu'en 2032.
- Par application de procédé, le LPCVD représentait 26,59 % de la taille du marché des supports de plaquettes en quartz et en verre en 2026, tandis que le traitement des semi-conducteurs composés devrait enregistrer le CAGR le plus élevé à 9,92 % jusqu'en 2032.
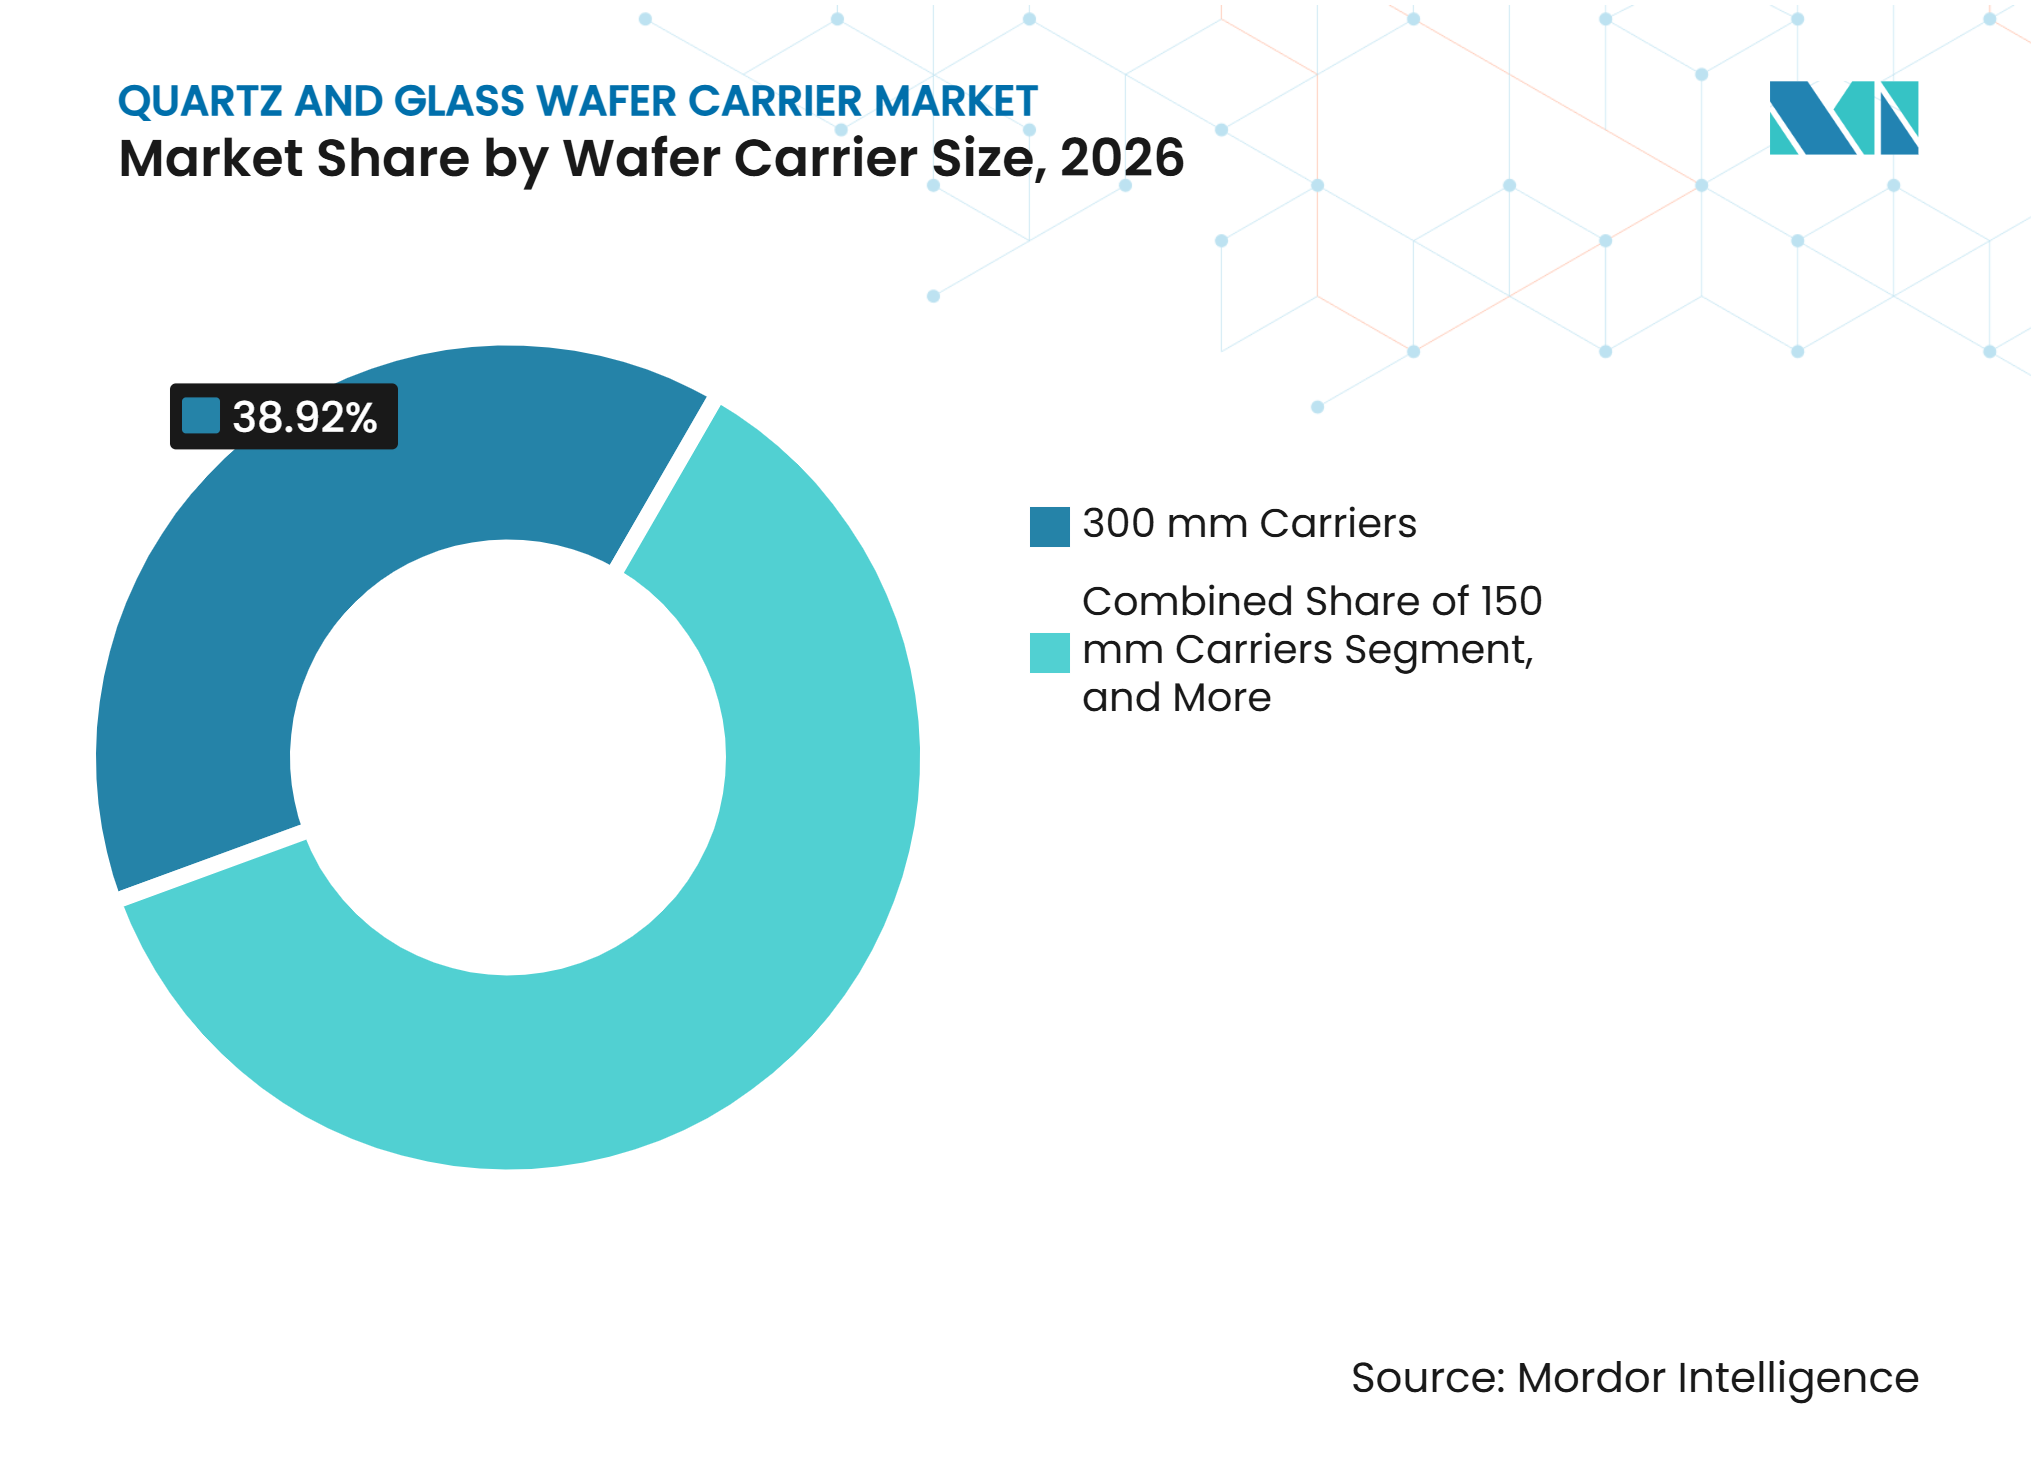
- Par taille de plaquette et de support, les supports de 300 mm détenaient 38,92 % de la part des revenus du marché des supports de plaquettes en quartz et en verre en 2026, tandis que les supports au format panneau devraient se développer à un CAGR de 8,39 % jusqu'en 2032.
- Par client final, les IDM représentaient 36,47 % de la part en 2026, tandis que les usines de fabrication de semi-conducteurs composés devraient progresser à un CAGR de 10,59 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 67,98 % de la part du marché des supports de plaquettes en quartz et en verre en 2026 et devrait enregistrer un CAGR de 11,91 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Croissance des accélérateurs d'IA et de l'emballage avancé de mémoire | +2.1% | Mondial, concentré à Taïwan et en Corée du Sud | Court terme (≤ 2 ans) |
| Expansion de l'emballage fan-out au niveau de la plaquette et au niveau du panneau | +1.8% | Cœur Asie-Pacifique, avec débordement vers l'Amérique du Nord | Court terme (≤ 2 ans) |
| Expansion de la fabrication de semi-conducteurs composés | +1.5% | Mondial, porté par la Chine, les États-Unis, l'Europe et l'Asie de l'Est | Moyen terme (2-4 ans) |
| Adoption croissante des chiplets et de l'intégration hétérogène | +1.2% | Mondial, principalement Asie-Pacifique et Amérique du Nord | Moyen terme (2-4 ans) |
| Demande soutenue de composants en quartz dans les usines à nœuds technologiques matures | +0.8% | Asie-Pacifique et Amérique du Nord | Long terme (≥ 4 ans) |
| Transition vers des supports en quartz synthétique haute précision | +0.6% | Japon, Allemagne et États-Unis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance des accélérateurs d'IA et de l'emballage avancé de mémoire
La production d'accélérateurs d'IA augmente le nombre d'étapes thermiques et de dépôt utilisées dans l'emballage avancé de semi-conducteurs, les fournisseurs de composants opérant dans le cadre d'exigences d'approbation client strictement spécifiées. Ces étapes nécessitent des composants en quartz capables de résister à des traitements répétés à haute température sans introduire de contamination et de protéger les surfaces sensibles des plaquettes et les couches déposées, où un fonctionnement fiable est essentiel tout au long des étapes d'emballage à haute température et avancées. Les emballages de mémoire avancés accroissent également l'importance de surfaces de support stables lors du dépôt, du recuit et de la manipulation des plaquettes, en particulier lorsque plusieurs puces sont intégrées dans un même boîtier, tout en répondant aux exigences spécifiques aux applications qui peuvent différer selon le client et l'ensemble d'outils. Le marché des supports de plaquettes en quartz et en verre en bénéficie car la valeur des consommables qualifiés augmente avec la complexité des procédés plutôt qu'avec les seuls volumes de plaquettes. Les clients à Taïwan et en Corée du Sud sont particulièrement concernés car les opérations avancées de fonderie et de mémoire y sont concentrées, tout en maintenant les normes de validation attendues dans la fabrication de semi-conducteurs. SCHOTT a positionné ses produits de support en verre pour les applications d'emballage avancé, d'amincissement de plaquettes et de fan-out, reflétant la réponse du secteur à ces exigences de procédé, tout en préservant la stabilité dimensionnelle requise dans les applications sensibles.
Expansion de l'emballage fan-out au niveau de la plaquette et au niveau du panneau
L'emballage fan-out élargit l'utilisation des supports en verre car les plaquettes minces nécessitent un soutien mécanique lors du collage temporaire et du traitement. La production au niveau du panneau ajoute des formats plus grands qui nécessitent une planéité contrôlée et une gestion étroite de la dilatation thermique sur toute la surface de traitement. Cette exigence crée un chemin de qualification distinct de celui des bateaux en quartz conventionnels utilisés dans les opérations de four, car les matériaux et le comportement mécanique diffèrent. Le marché des supports de plaquettes en quartz et en verre bénéficie de nouvelles opportunités à mesure que les entreprises d'emballage adoptent des procédés de panneaux rectangulaires parallèlement à la production établie de plaquettes rondes. ASE a décrit des travaux de fan-out au niveau du panneau de 300 mm utilisant un traitement chip-last, montrant comment le développement de l'emballage peut modifier les exigences relatives aux supports.[1] Les fournisseurs capables d'assurer une qualité de verre répétable et un soutien applicatif sont mieux placés pour servir ces programmes.
Expansion de la fabrication de semi-conducteurs composés
La fabrication de carbure de silicium et de nitrure de gallium accroît le besoin de supports répondant aux exigences spécialisées des réacteurs et du traitement thermique, les fournisseurs de composants travaillant dans le cadre d'exigences d'approbation client strictement spécifiées. La transition vers des plaquettes de carbure de silicium de 200 mm crée de nouveaux travaux de qualification pour les pièces en quartz et les composants en contact avec les plaquettes, où un fonctionnement fiable est essentiel à travers les étapes d'emballage à haute température et avancées. Les installations de semi-conducteurs composés utilisent également des équipements aux dimensions spécifiques aux procédés, ce qui limite l'interchangeabilité entre les clients, tout en répondant aux exigences spécifiques aux applications qui peuvent différer selon le client et l'ensemble d'outils. Le marché des supports de plaquettes en quartz et en verre a donc l'opportunité de capter la demande liée aux ajouts de capacité en électronique de puissance et en dispositifs haute fréquence. SEMI indique que les usines de fabrication de semi-conducteurs de puissance et composés restent un domaine important de planification des capacités et d'investissement en équipements, tout en maintenant les normes de validation attendues dans la fabrication de semi-conducteurs. Les fournisseurs doivent combiner la pureté des matériaux avec une livraison fiable car la performance des produits dépend à la fois des spécifications techniques et de la qualité constante des lots.
Adoption croissante des chiplets et de l'intégration hétérogène
Les conceptions à chiplets nécessitent plusieurs étapes d'intégration qui accordent une plus grande importance au soutien des plaquettes et à la stabilité des supports. Le collage hybride, l'amincissement des plaquettes, la formation de vias traversant le silicium et le traitement thermique peuvent exposer les supports à des conditions mécaniques et thermiques exigeantes. Les supports en verre sont pertinents lorsque des substrats minces ou déformés nécessitent un soutien à travers des cycles répétés de gravure et de dépôt. Des recherches présentées à la Conférence internationale sur la technologie d'interconnexion de l'IEEE ont examiné les approches de support en verre pour les plaquettes à forte déformation utilisées dans l'intégration hétérogène.[2] Le marché des supports de plaquettes en quartz et en verre peut en bénéficier lorsque les fournisseurs démontrent une géométrie stable à travers ces étapes de procédé. Les exigences de qualification resteront exigeantes car les clients en emballage évaluent la contamination, la planéité, le comportement thermique et la durée de vie du produit avant d'approuver un support.
Analyse de l'impact des contraintes*
| CONTRAINTE | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Coûts de fabrication élevés et barrières à l'entrée | -1.5% | Mondial | Long terme (≥ 4 ans) |
| Relations établies avec les fournisseurs et défis de qualification | -1.0% | Mondial | Moyen terme (2-4 ans) |
| Concurrence des supports en silicium | -0.8% | Usines de fabrication à nœuds avancés dans le monde entier | Moyen terme (2-4 ans) |
| Cycles de qualification prolongés des fournisseurs de semi-conducteurs | -0.6% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts de fabrication élevés et barrières à l'entrée
La production de quartz haute pureté et de verre de spécialité nécessite un contrôle des matières premières, un formage de précision, une finition propre et une vérification détaillée, les fournisseurs de composants opérant dans le cadre d'exigences d'approbation client strictement spécifiées. Les composants complexes de four peuvent nécessiter plusieurs étapes de production avant de répondre aux spécifications des semi-conducteurs, où un fonctionnement fiable est essentiel à travers les étapes d'emballage à haute température et avancées. Ces exigences augmentent les besoins en capital et rendent difficile l'entrée rapide de nouveaux fournisseurs dans la production qualifiée, surtout lorsque les clients exigent de longs programmes de validation et lorsque les exigences spécifiques aux applications peuvent différer selon le client et l'ensemble d'outils. Le marché des supports de plaquettes en quartz et en verre est affecté car les ajouts de capacité peuvent prendre des années pour passer de l'installation des équipements à l'approbation du client. SCHOTT a déclaré qu'il étend sa capacité de support en verre pour les applications d'emballage avancé, ce qui illustre l'investissement industriel nécessaire pour répondre à cette demande tout en maintenant les normes de validation attendues dans la fabrication de semi-conducteurs. Les coûts d'entrée élevés peuvent soutenir les fournisseurs établis, mais ils peuvent également limiter la vitesse à laquelle l'offre répond à une augmentation rapide des commandes des clients.
Relations établies avec les fournisseurs et défis de qualification
Les usines de fabrication utilisent des listes de fournisseurs approuvés pour les composants entrant dans les procédés thermiques et de dépôt sensibles. Les nouveaux fournisseurs doivent effectuer des tests de contamination, une évaluation de la durée de vie, des contrôles dimensionnels et une surveillance des défauts en cours de procédé avant d'entrer dans les achats courants. Les fournisseurs existants peuvent conserver un avantage lors des transitions de nœuds technologiques car leurs produits ont un historique de performance établi dans des conditions d'exploitation comparables. Cette structure restreint les changements immédiats sur le marché des supports de plaquettes en quartz et en verre, même lorsqu'un autre fournisseur propose des prix compétitifs ou une capacité disponible. Le marché des supports de plaquettes en quartz et en verre est donc façonné par la profondeur de la qualification autant que par l'échelle de fabrication. La traçabilité des matériaux est également devenue une exigence concurrentielle, et Heraeus Covantics décrit des produits en quartz et en verre haute pureté traçables pour les applications de semi-conducteurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les bateaux en quartz ancrent un portefeuille en diversificationLes bateaux et supports de plaquettes en quartz représentaient 61,78 % de la part du marché des supports de plaquettes en quartz et en verre en 2026, les fournisseurs de composants travaillant dans le cadre d'exigences d'approbation client strictement spécifiées. Leur position dominante reflète une utilisation récurrente dans les fours de diffusion thermique, d'oxydation et de LPCVD, où la compatibilité avec les équipements installés est essentielle, et où un fonctionnement fiable est essentiel à travers les étapes d'emballage à haute température et avancées. Ces procédés restent pertinents dans la production de dispositifs logiques avancés, de mémoire, analogiques et de puissance, créant une demande sur un large éventail de types de dispositifs, tout en répondant aux exigences spécifiques aux applications qui peuvent différer selon le client et l'ensemble d'outils. La demande de remplacement est soutenue par la nécessité de maintenir la pureté des matériaux et les performances dimensionnelles dans les applications à haute température, où l'usure des composants peut affecter le contrôle des procédés. Les bateaux en quartz servent également les installations à nœuds technologiques matures, où les équipements de production installés continuent de nécessiter des consommables compatibles.
Les plaquettes porteuses en verre devraient enregistrer un CAGR de 8,26 % jusqu'en 2032. Leur utilisation est associée au collage temporaire, à l'amincissement des plaquettes, à l'intégration 3D et à l'emballage fan-out, qui imposent des exigences mécaniques différentes aux matériaux de support. Le verre offre la planéité et la stabilité thermique nécessaires lorsque des substrats en silicium minces passent par plusieurs étapes d'emballage. SCHOTT a présenté des plaquettes et panneaux porteurs pour l'amincissement de plaquettes, les circuits intégrés 3D et l'emballage fan-out.[3] Les accessoires tels que les bouchons d'extrémité, les dispositifs de manipulation et les anneaux séparateurs restent des produits de support nécessaires car ils contribuent à une manipulation sûre et à une opération de procédé stable.



Par application de procédé :
le LPCVD en tête tandis que les procédés composés s'accélèrentLe LPCVD représentait 26,59 % du marché des supports de plaquettes en quartz et en verre en 2026. Sa position est liée aux procédés de dépôt utilisés pour le polysilicium, le nitrure de silicium et les couches diélectriques. Ces applications couvrent la fabrication de dispositifs logiques, de mémoire et de puissance, rendant le segment pertinent sur diverses lignes de production de semi-conducteurs. Les pièces en quartz sont appréciées dans ces environnements car elles offrent une résistance thermique adéquate et un faible potentiel de contamination lors de séquences de dépôt exigeantes. La diffusion thermique et l'oxydation constituent une autre base de demande stable, les usines de fabrication matures et avancées continuant d'utiliser ces étapes.
Le traitement des semi-conducteurs composés devrait enregistrer un CAGR de 9,92 % jusqu'en 2032. Les procédés de carbure de silicium et de nitrure de gallium nécessitent des supports et des pièces de contact qui s'alignent sur les configurations de réacteurs spécifiques aux clients. Cela rend la qualification des fournisseurs importante car les spécifications peuvent varier selon la conception du dispositif et l'ensemble d'équipements, même au sein de la même grande catégorie de dispositifs. SEMI identifie les usines de fabrication de semi-conducteurs de puissance et composés comme une catégorie de fabrication distincte, soulignant leur pertinence pour l'écosystème des équipements de semi-conducteurs. L'emballage fan-out, les circuits intégrés 3D et les procédés de vias traversant le silicium stimulent davantage la demande de planéité des supports et de compatibilité thermique.
Par taille de plaquette et de support :
les formats 300 mm en tête tandis que les formats panneaux s'accélèrentLe segment 300 mm détenait 38,92 % de la part du marché des supports de plaquettes en quartz et en verre en 2026. Il sert les opérations avancées de logique, de mémoire et d'emballage qui utilisent le format de grande plaquette établi par le secteur. Ces supports ont des exigences dimensionnelles exigeantes car de petits écarts peuvent affecter le placement des plaquettes et la cohérence des procédés sur les outils de production à grand volume. Les grades synthétiques haute pureté sont plus importants dans les environnements de production avancés qui nécessitent un contrôle plus strict de la contamination et des performances fiables de lot en lot. Le marché des supports de plaquettes en quartz et en verre s'appuie également sur les segments 150 mm et 200 mm, qui continuent de soutenir la production de semi-conducteurs à nœuds matures et de puissance.
Les supports au format panneau devraient se développer à un CAGR de 8,39 % jusqu'en 2032. Leur dynamique reflète l'effort pour augmenter la surface d'emballage au-delà des approches traditionnelles de plaquettes rondes. Les panneaux plus grands nécessitent une gestion soigneuse du gauchissement car le mouvement thermique peut affecter l'alignement et le rendement à travers les étapes d'emballage successives. Scientific Reports a documenté la relation entre les propriétés des supports et le comportement de gauchissement dans l'emballage fan-out au niveau du panneau.[4] Cette exigence technique favorise les fournisseurs capables de maintenir la planéité du verre, la cohérence des matériaux et des performances thermiques stables à des dimensions plus grandes.

Par client final :
la domination des IDM cède du terrain aux nouveaux types d'usines de fabricationLes IDM représentaient 36,47 % de la part du marché des supports de plaquettes en quartz et en verre en 2026. Leur demande est répartie entre le traitement thermique interne, la fabrication de plaquettes et les opérations d'emballage avancé, créant plusieurs points de consommation récurrents pour ces clients. Cette diversité peut réduire l'exposition aux changements dans une seule catégorie de dispositifs. Les IDM ont également tendance à utiliser des relations avec des fournisseurs qualifiés sur plusieurs types de composants et sites de fabrication. Leurs décisions d'achat mettent l'accent sur un approvisionnement prévisible, des performances de procédé établies et un soutien technique lors des changements d'équipements ou des transitions de procédés.
Les usines de fabrication de semi-conducteurs composés devraient progresser à un CAGR de 10,59 % jusqu'en 2032. Leur demande est liée aux dispositifs en carbure de silicium et en nitrure de gallium utilisés dans la conversion de puissance et les applications haute fréquence. Les fonderies restent également importantes car les services d'emballage avancé nécessitent à la fois des composants en quartz pour les procédés frontaux et des supports en verre pour les procédés dorsaux. Les entreprises OSAT gagnent en pertinence à mesure que les programmes d'emballage évoluent vers des plaquettes plus minces et des formats de panneaux plus grands. Les institutions de recherche et les fabricants de dispositifs spécialisés restent de petits clients, mais ils peuvent servir de sites de qualification précoce pour de nouvelles compositions de verre et configurations de supports.
Analyse géographique
Asie-Pacifique
L'Asie-Pacifique détenait 67,98 % de la part du marché des supports de plaquettes en quartz et en verre en 2026 et devrait enregistrer un CAGR de 11,91 % jusqu'en 2032. La région combine une base dense de fonderies, de fabricants de mémoire, de prestataires OSAT et de fournisseurs de matériaux qui soutiennent des réseaux de production étroitement connectés. Taïwan soutient la demande grâce à l'activité avancée de logique et d'emballage, tandis que la Corée du Sud ajoute des exigences d'emballage de mémoire et de logique. Le Japon reste important pour la fabrication de quartz haute pureté et de verre spécialisé, soutenu par une expertise établie dans le traitement de matériaux à haute spécification. Le marché des supports de plaquettes en quartz et en verre bénéficie de cette concentration régionale car les fournisseurs de composants peuvent travailler à proximité de grands clients de fabrication et d'emballage. Les programmes d'emballage avancé augmentent également le besoin de supports en verre qualifiés aux côtés des composants en quartz conventionnels.
Amérique du Nord
L'Amérique du Nord connaît une demande supplémentaire liée aux nouveaux projets d'usines de fabrication frontales et aux investissements connexes des fournisseurs. La loi américaine CHIPS and Science Act soutient la capacité de fabrication de semi-conducteurs, ce qui crée des besoins d'achat initiaux pour les consommables de procédé et une demande de remplacement ultérieure. Corning investit 315 millions USD dans son installation de Canton, dans l'État de New York, et le soutien fédéral comprend 32 millions USD pour le projet. Les nouvelles installations de 300 mm nécessitent des articles en quartz qualifiés lors de l'installation et des remplacements récurrents après le début de la production, liant l'activité de construction à une demande continue de consommables. La proximité des clients, la fiabilité des livraisons et la capacité nationale en matériaux peuvent donc influencer la sélection des fournisseurs.
Europe et reste du monde
Le marché des supports de plaquettes en quartz et en verre en Europe présente une demande spécialisée liée à la fabrication de semi-conducteurs pour l'automobile et l'industrie, notamment pour la production de dispositifs de puissance. L'Allemagne est significative car SCHOTT fournit des solutions en verre pour l'emballage avancé de semi-conducteurs et a élargi son portefeuille par l'acquisition de QSIL GmbH. Le soutien politique européen à la capacité de fabrication de semi-conducteurs peut renforcer la demande de matériaux de procédé et de supports spécialisés. Le reste du monde comprend des installations en Israël, à Singapour et en Asie du Sud-Est qui pourraient gagner en importance à mesure que les clients diversifient leurs chaînes d'approvisionnement. Ces sites présentent une demande actuelle plus faible mais peuvent offrir des voies d'approvisionnement alternatives pour les matériaux qualifiés. Les contrôles à l'exportation et les approbations de matériaux spécifiques aux clients continueront de façonner les décisions d'approvisionnement dans ces géographies mixtes.
Paysage concurrentiel
Concentration du Marché
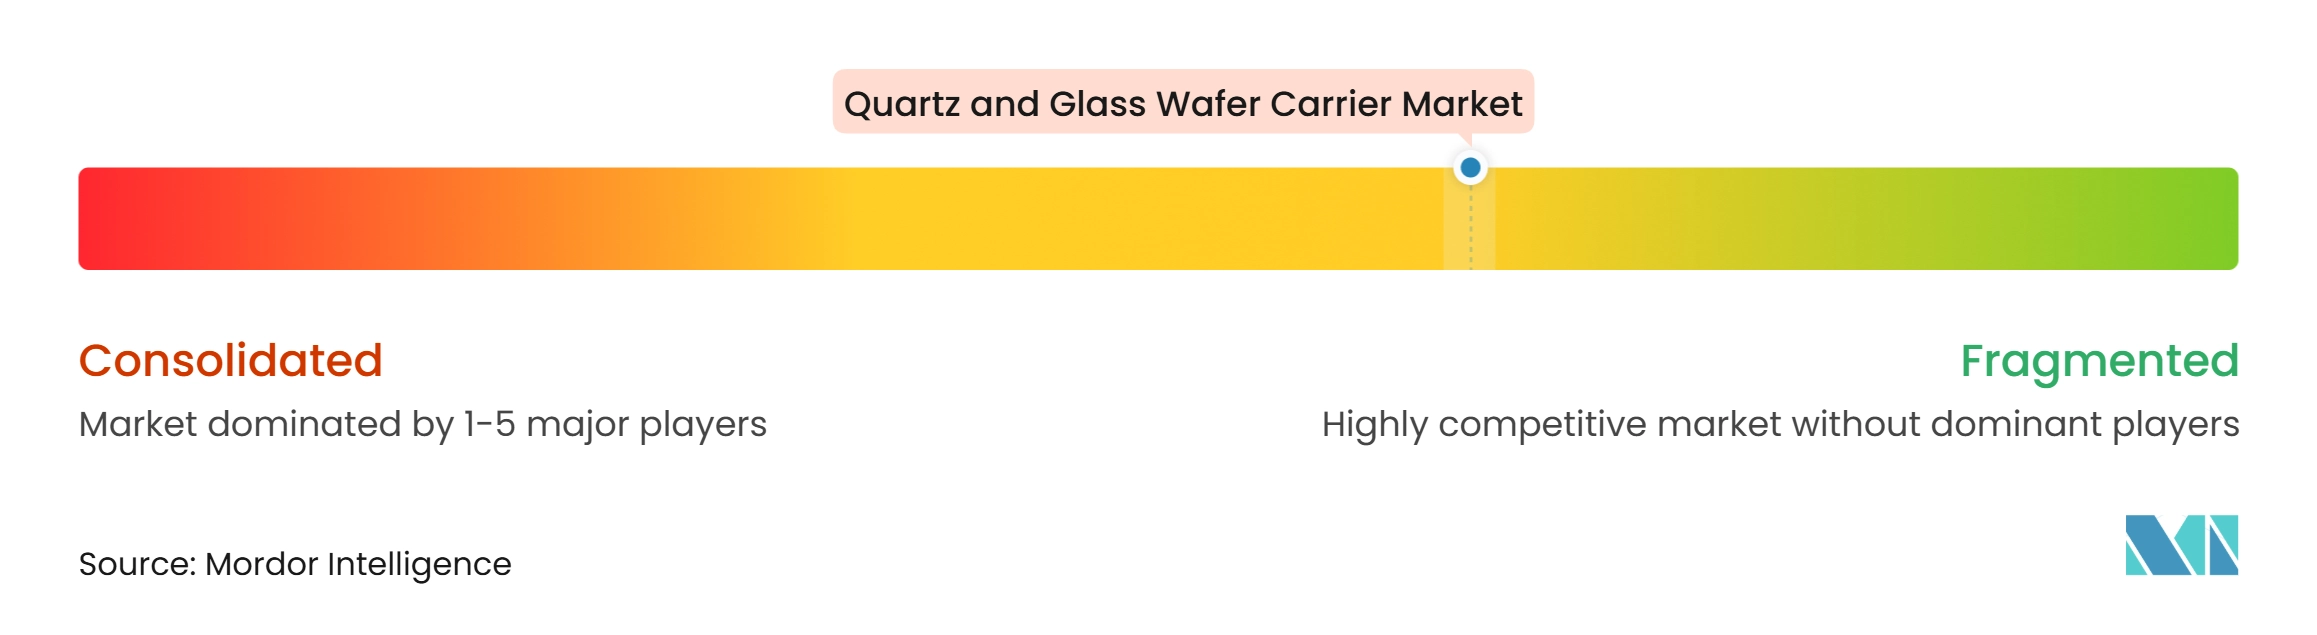
Le marché des supports de plaquettes en quartz et en verre comprend des fabricants spécialisés japonais, allemands, chinois et d'autres nationalités bien établis. La concurrence repose sur la pureté certifiée, le contrôle dimensionnel, la stabilité thermique, les performances de livraison et la profondeur de la qualification client à travers des procédés de fabrication spécifiques. Les fournisseurs de supports en verre se différencient également par leur capacité à soutenir la manipulation de plaquettes minces et les applications d'emballage avancé sans compromettre la planéité ou la stabilité des procédés. La consolidation des fournisseurs s'est accélérée en 2025 lorsque Heraeus a fusionné ses activités Conamic et Comvance pour créer Heraeus Covantics. L'entreprise positionne la traçabilité de la matière première jusqu'aux produits semi-conducteurs finis comme une capacité fondamentale.
SCHOTT a finalisé l'acquisition de QSIL GmbH en janvier 2025, renforçant son portefeuille de matériaux pour semi-conducteurs. Elle a également annoncé une expansion accélérée de sa capacité de production de supports en verre à SEMICON Taiwan 2025. Heraeus Covantics a ouvert une usine à Shenyang en mars 2025 pour produire des produits en quartz synthétique haute pureté et ultra-haute pureté. Ces investissements montrent que la capacité, la traçabilité et la qualification des produits restent des priorités stratégiques centrales à mesure que les clients recherchent un approvisionnement fiable pour les applications avancées. Les fournisseurs plus petits et régionaux peuvent concurrencer dans les applications à nœuds matures et de gamme intermédiaire, mais les clients avancés en logique et en mémoire maintiennent des exigences techniques et d'approbation élevées.
De nouvelles opportunités sur le marché des supports de plaquettes en quartz et en verre apparaissent dans les supports en verre au format panneau et les substrats en verre intégrés. Ces applications exigent des fournisseurs qu'ils gèrent le gauchissement, la dilatation thermique et la planéité sur des surfaces de traitement plus grandes tout en répondant à des exigences exigeantes en matière de manipulation et de fiabilité. Le marché reste concentré chez des fournisseurs techniquement qualifiés, mais la part disponible des principaux acteurs ne permet pas une estimation précise de la concentration à l'échelle du marché pour les catégories de quartz et de verre. Les résultats concurrentiels dépendront du rythme d'adoption de l'emballage, des résultats de qualification des clients et de la capacité de chaque fournisseur à se développer sans réduire la qualité des matériaux. Les sources éligibles disponibles ne divulguent pas une part de marché combinée comparable pour les principaux fournisseurs sur l'ensemble du marché.
Leaders du secteur des supports de plaquettes en quartz et en verre
-
Tosoh Quartz Inc.
-
Heraeus Conamic
-
Shin-Etsu Quartz Products
-
Hayward Quartz Technology
-
MARUWA Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des supports de plaquettes en quartz et en verre Entreprises couvertes dans ce rapport
- Tosoh Quartz Inc.
- Heraeus Conamic
- Shin-Etsu Quartz Products
- Hayward Quartz Technology
- Advanced Quartz Technology / DKEQ
- MARUWA Co., Ltd.
- Ferrotec Holdings Corporation
- Momentive Technologies
- QSIL SE
- Jiangsu Pacific Quartz Co., Ltd.
- Schunk Xycarb Technology
- SCHOTT AG
- Corning Incorporated
- AGC Inc.
- Ohara Corporation
- Plan Optik AG
- Nippon Electric Glass Co., Ltd.
- TOPPAN Holdings Inc.
- TECNISCO Ltd.
- Zhejiang Lante Optics Co., Ltd.
- Absolics Inc.
Développements industriels récents dans Marché des supports de plaquettes en quartz et en verre
- Septembre 2026 : À SEMICON Taiwan 2026, AUO Corporation et Corning ont conjointement présenté un substrat à cœur en verre de 510 × 515 mm intégrant le verre de qualité semi-conducteur de Corning avec les procédés de couche de redistribution d'AUO, ciblant les exigences d'interconnexion haute densité et de transmission à faibles pertes dans les puces de serveurs d'IA. AUO s'est engagé à une dépense d'investissement de 8,6 milliards NTD (environ 265 millions USD) couvrant les vias traversant le verre, les couches de redistribution et les lignes pilotes à cœur en verre ; le président Paul Peng a indiqué que la technologie à cœur en verre nécessite encore deux à trois ans pour atteindre sa pleine maturité, positionnant les supports de panneaux en verre fabriqués par AUO comme un maillon critique de la chaîne d'approvisionnement avant la montée en puissance commerciale.
- Septembre 2026 : SKC s'est engagé à verser 92,1 milliards KRW supplémentaires (environ 66,7 millions USD) à sa filiale Absolics pour des mises à niveau d'équipements visant à améliorer les rendements et la qualité de production de substrats en verre, portant l'engagement total en capital de SKC envers Absolics à 373,1 milliards KRW (environ 270 millions USD). Absolics, qui exploite une usine de substrats en verre à Covington, en Géorgie, mène simultanément des évaluations de fiabilité des boîtiers semi-conducteurs avec de grands clients semi-conducteurs américains, la finalisation de la qualification devant débloquer des commandes de production de masse.
- Septembre 2026 : Samsung Electro-Mechanics et Dongwoo Fine-Chem ont créé GlaSSEM, une coentreprise à cœur en verre ciblant la production de masse de substrats à cœur en verre en 2027. Samsung Electro-Mechanics produit des prototypes sur sa ligne pilote de Sejong ; la coentreprise confie l'approvisionnement en verre de substrat à Dongwoo Fine-Chem et l'intégration de l'emballage à Samsung Electro-Mechanics, créant une chaîne d'approvisionnement verticalement coordonnée qui pourrait réduire les délais pour les clients de supports en verre et de substrats à cœur dans les programmes d'IA et d'informatique haute performance.
- Juillet 2026 : Intel et Lens Technology ont annoncé une collaboration stratégique pour faire progresser l'emballage avancé à substrat à cœur en verre, les observateurs du secteur s'attendant à ce que la production de masse commence dès le second semestre 2027. En parallèle, BOE a déployé une ligne de production pilote entièrement automatisée de substrats en verre au premier semestre 2026, achevant le développement de substrats de 24 couches dépassant 100 × 100 mm, et a lancé des tests de validation client avec des CPU et GPU réels, ciblant une décision d'investissement pour une ligne de production de masse d'ici le premier semestre 2027.
Périmètre du rapport mondial sur le marché des supports de plaquettes en quartz et en verre
Le marché des supports de plaquettes en quartz et en verre comprend les supports, bateaux, cassettes et porte-plaquettes en quartz haute pureté, silice fondue, borosilicate et autres verres de spécialité utilisés pour soutenir, positionner, transporter et traiter les plaquettes semi-conductrices lors de la fabrication et de l'emballage avancé. Ces supports offrent une stabilité thermique, une résistance chimique, une faible contamination et un espacement précis des plaquettes dans des applications telles que la diffusion, l'oxydation, le recuit, le dépôt chimique en phase vapeur (CVD), la lithographie, l'amincissement des plaquettes et le collage temporaire.
Le rapport sur le marché des supports de plaquettes en quartz et en verre est segmenté par type de produit (bateaux et supports de plaquettes en quartz, plaquettes porteuses en verre, et accessoires de support), application de procédé (diffusion thermique, oxydation thermique, dépôt chimique en phase vapeur à basse pression (LPCVD), recuit, amincissement de plaquettes, emballage fan-out au niveau de la plaquette et au niveau du panneau (FO-WLP/FOPLP), traitement des circuits intégrés 3D et des vias traversant le silicium (TSV), et traitement des semi-conducteurs composés (SiC et GaN)), taille de plaquette / support (supports de 150 mm, supports de 200 mm, supports de 300 mm, et supports au format panneau), client final (fabricants de dispositifs intégrés (IDM), fonderies pure-play, entreprises de sous-traitance d'assemblage et de test de semi-conducteurs (OSAT), usines de fabrication de semi-conducteurs composés, et autres clients finaux [MEMS, fabricants de dispositifs spécialisés et institutions de recherche]), et géographie (Amérique du Nord, Europe, Asie-Pacifique, et reste du monde). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Bateaux et supports de plaquettes en quartz |
| Plaquettes porteuses en verre |
| Accessoires de support |
| Diffusion thermique |
| Oxydation thermique |
| Dépôt chimique en phase vapeur à basse pression (LPCVD) |
| Recuit |
| Amincissement de plaquettes |
| Emballage fan-out au niveau de la plaquette et au niveau du panneau (FO-WLP/FOPLP) |
| Traitement des circuits intégrés 3D et des vias traversant le silicium (TSV) |
| Traitement des semi-conducteurs composés (SiC et GaN) |
| Supports de 150 mm |
| Supports de 200 mm |
| Supports de 300 mm |
| Supports au format panneau |
| Fabricants de dispositifs intégrés (IDM) |
| Fonderies pure-play |
| Entreprises de sous-traitance d'assemblage et de test de semi-conducteurs (OSAT) |
| Usines de fabrication de semi-conducteurs composés |
| Autres (MEMS, fabricants de dispositifs spécialisés et institutions de recherche) |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Taïwan | |
| Inde | |
| Reste de l'Asie-Pacifique | |
| Reste du monde |
| Par type de produit | Bateaux et supports de plaquettes en quartz | |
| Plaquettes porteuses en verre | ||
| Accessoires de support | ||
| Par application de procédé | Diffusion thermique | |
| Oxydation thermique | ||
| Dépôt chimique en phase vapeur à basse pression (LPCVD) | ||
| Recuit | ||
| Amincissement de plaquettes | ||
| Emballage fan-out au niveau de la plaquette et au niveau du panneau (FO-WLP/FOPLP) | ||
| Traitement des circuits intégrés 3D et des vias traversant le silicium (TSV) | ||
| Traitement des semi-conducteurs composés (SiC et GaN) | ||
| Par taille de plaquette / support | Supports de 150 mm | |
| Supports de 200 mm | ||
| Supports de 300 mm | ||
| Supports au format panneau | ||
| Par client final | Fabricants de dispositifs intégrés (IDM) | |
| Fonderies pure-play | ||
| Entreprises de sous-traitance d'assemblage et de test de semi-conducteurs (OSAT) | ||
| Usines de fabrication de semi-conducteurs composés | ||
| Autres (MEMS, fabricants de dispositifs spécialisés et institutions de recherche) | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Taïwan | ||
| Inde | ||
| Reste de l'Asie-Pacifique | ||
| Reste du monde | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des supports de plaquettes en quartz et en verre ?
La taille du marché des supports de plaquettes en quartz et en verre devrait s'étendre de 310,21 millions USD en 2026 et 332,20 millions USD en 2027 à 471,19 millions USD d'ici 2032, enregistrant un CAGR de 7,09 % sur la période 2027-2032.
Quelle catégorie de produits domine la demande de supports de plaquettes en quartz et en verre ?
Les bateaux et supports de plaquettes en quartz dominent la catégorie de produits avec une part de 61,78 % en 2026, soutenus par une utilisation récurrente dans le traitement thermique et par les exigences des clients en matière de composants de four propres et durables. Leur base installée dans les opérations de diffusion, d'oxydation et de LPCVD soutient des besoins de remplacement continus.
Pourquoi les plaquettes porteuses en verre deviennent-elles plus importantes ?
Les plaquettes porteuses en verre devraient se développer à un CAGR de 8,26 % à mesure que l'amincissement des plaquettes, le collage temporaire et l'emballage fan-out deviennent plus largement utilisés dans les lignes d'emballage avancé qui nécessitent un soutien temporaire stable pendant le traitement. Leur importance augmente lorsque des substrats minces nécessitent une planéité contrôlée à travers plusieurs étapes thermiques et mécaniques.
Quelle application de procédé détient la part la plus élevée ?
Le LPCVD détient la plus grande part d'application de procédé à 26,59 % en 2026 car il est largement utilisé dans les procédés de dépôt pour dispositifs logiques, de mémoire et de puissance qui continuent de dépendre de composants en quartz thermiquement stables. La diffusion thermique et l'oxydation maintiennent également une base stable de consommation de composants en quartz dans les flux de procédés semi-conducteurs établis.
Quel client final devrait se développer le plus rapidement ?
Les usines de fabrication de semi-conducteurs composés devraient enregistrer un CAGR de 10,59 % jusqu'en 2032 à mesure que la production de carbure de silicium et de nitrure de gallium s'étend dans les applications de dispositifs de puissance et haute fréquence. Ces installations nécessitent souvent des dimensions et des matériaux de supports spécifiques aux clients qui s'alignent sur des configurations de réacteurs spécialisés.
Quelle région occupe la position la plus forte dans la demande de supports de plaquettes ?
L'Asie-Pacifique détient une part de 67,98 % en 2026 et devrait enregistrer un CAGR de 11,91 % jusqu'en 2032, soutenue par sa concentration d'usines de fabrication, d'opérations d'emballage et de fournisseurs de matériaux spécialisés. Taïwan, la Corée du Sud, le Japon et la Chine fournissent collectivement une base de clients dense pour les composants en quartz conventionnels et les supports en verre émergents.