
Marktgröße und Marktanteil für Quarz- und Glaswaferträger
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
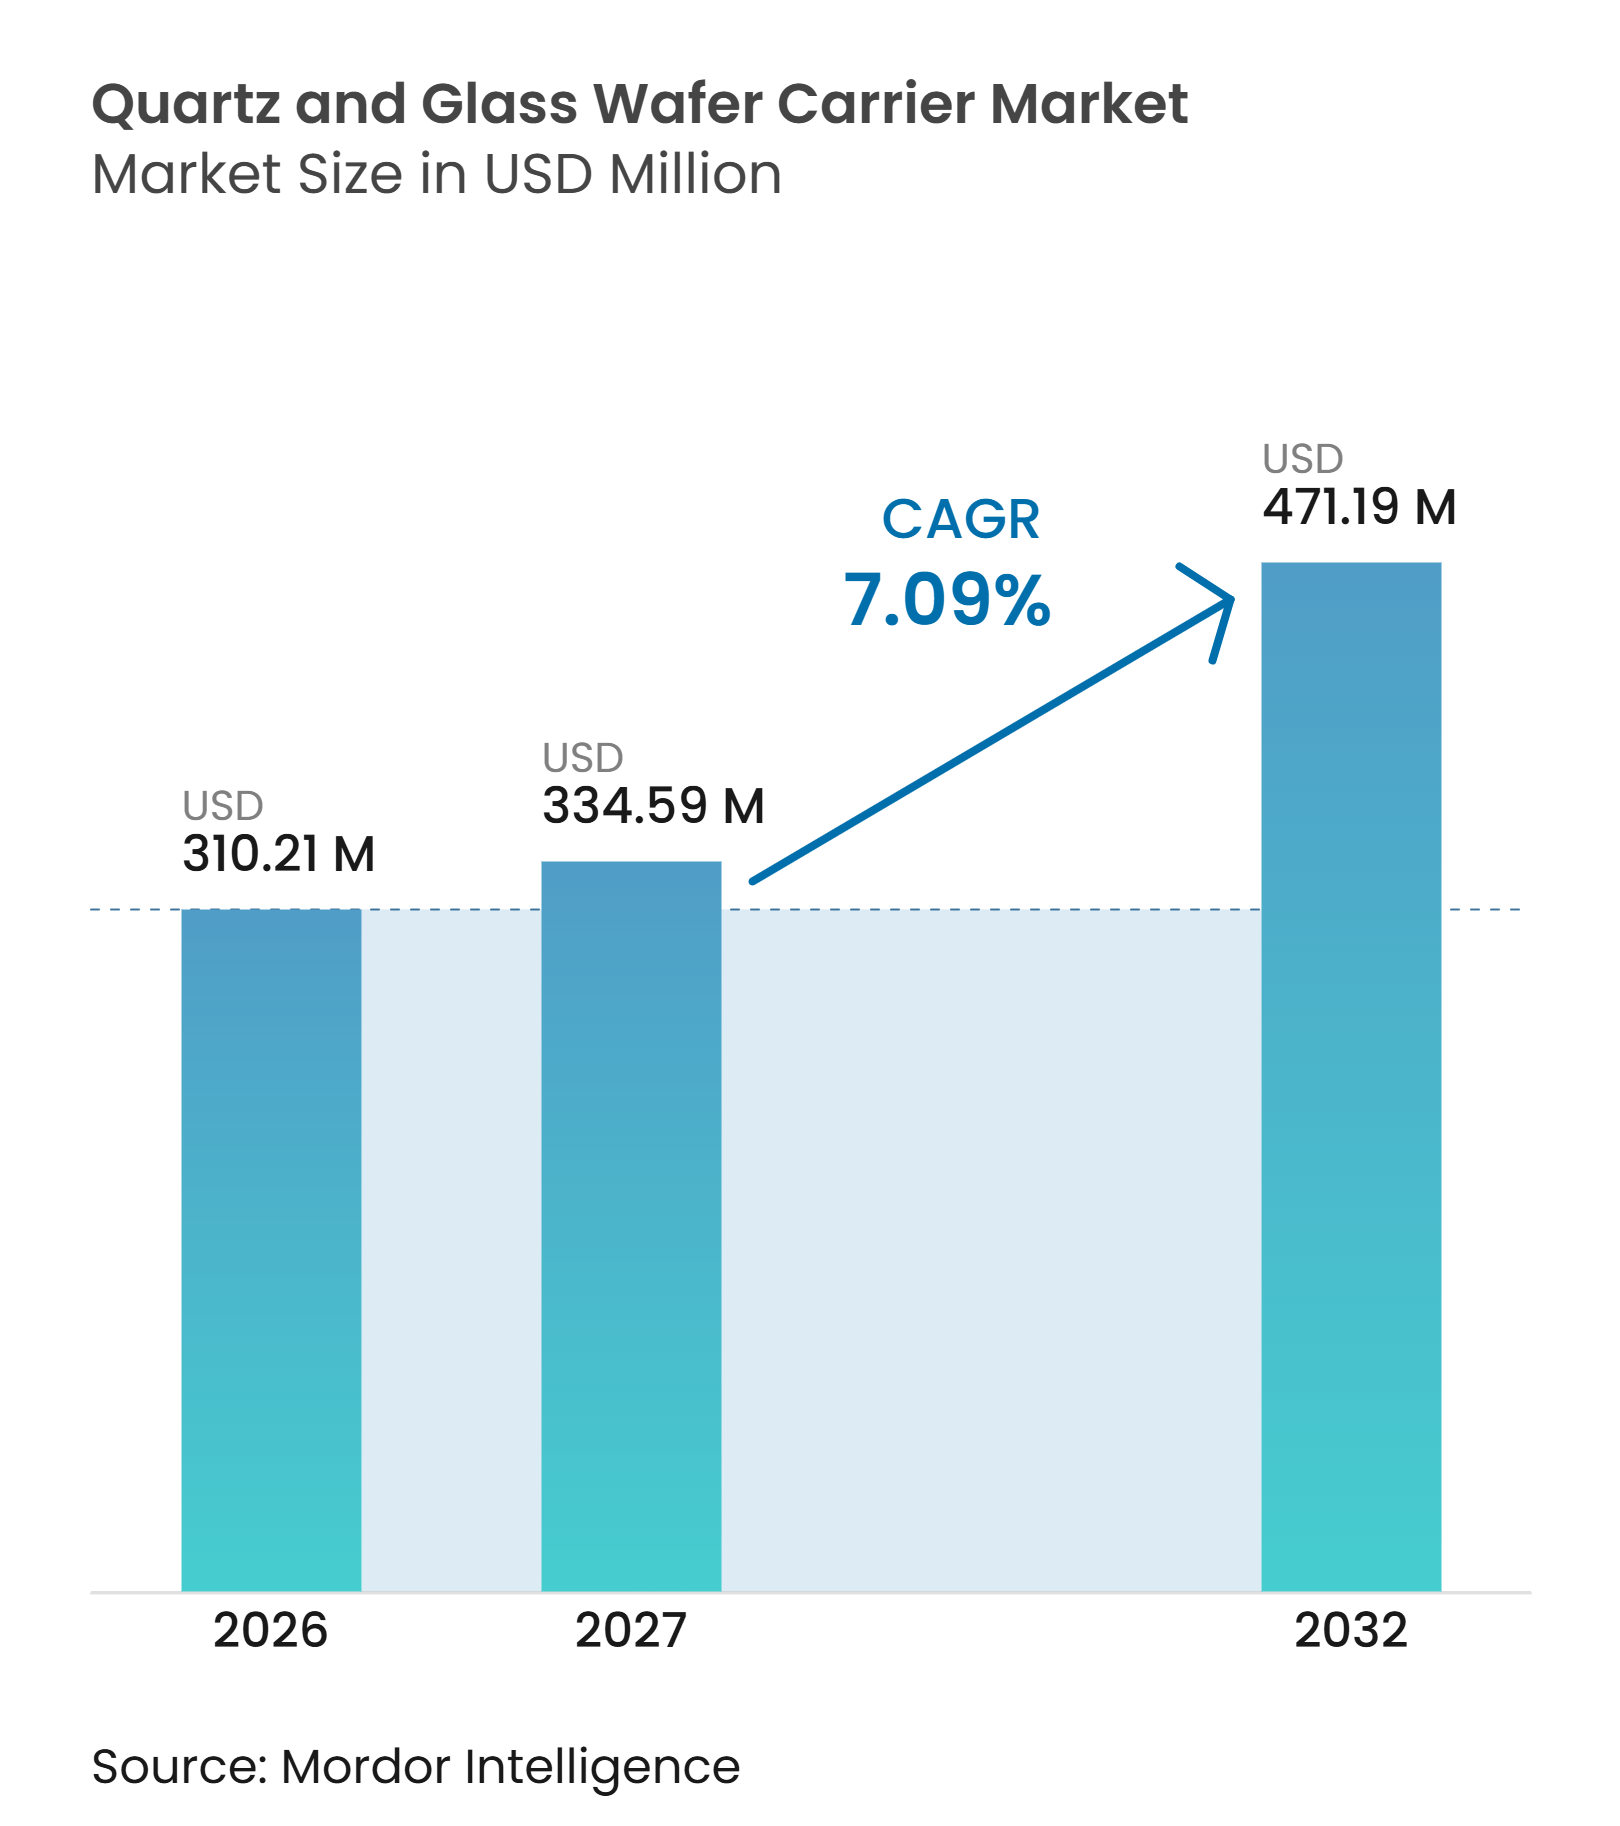
| Marktgröße (2027) | 334.59 Millionen US-Dollar |
| Marktgröße (2032) | 471.19 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.09 % |
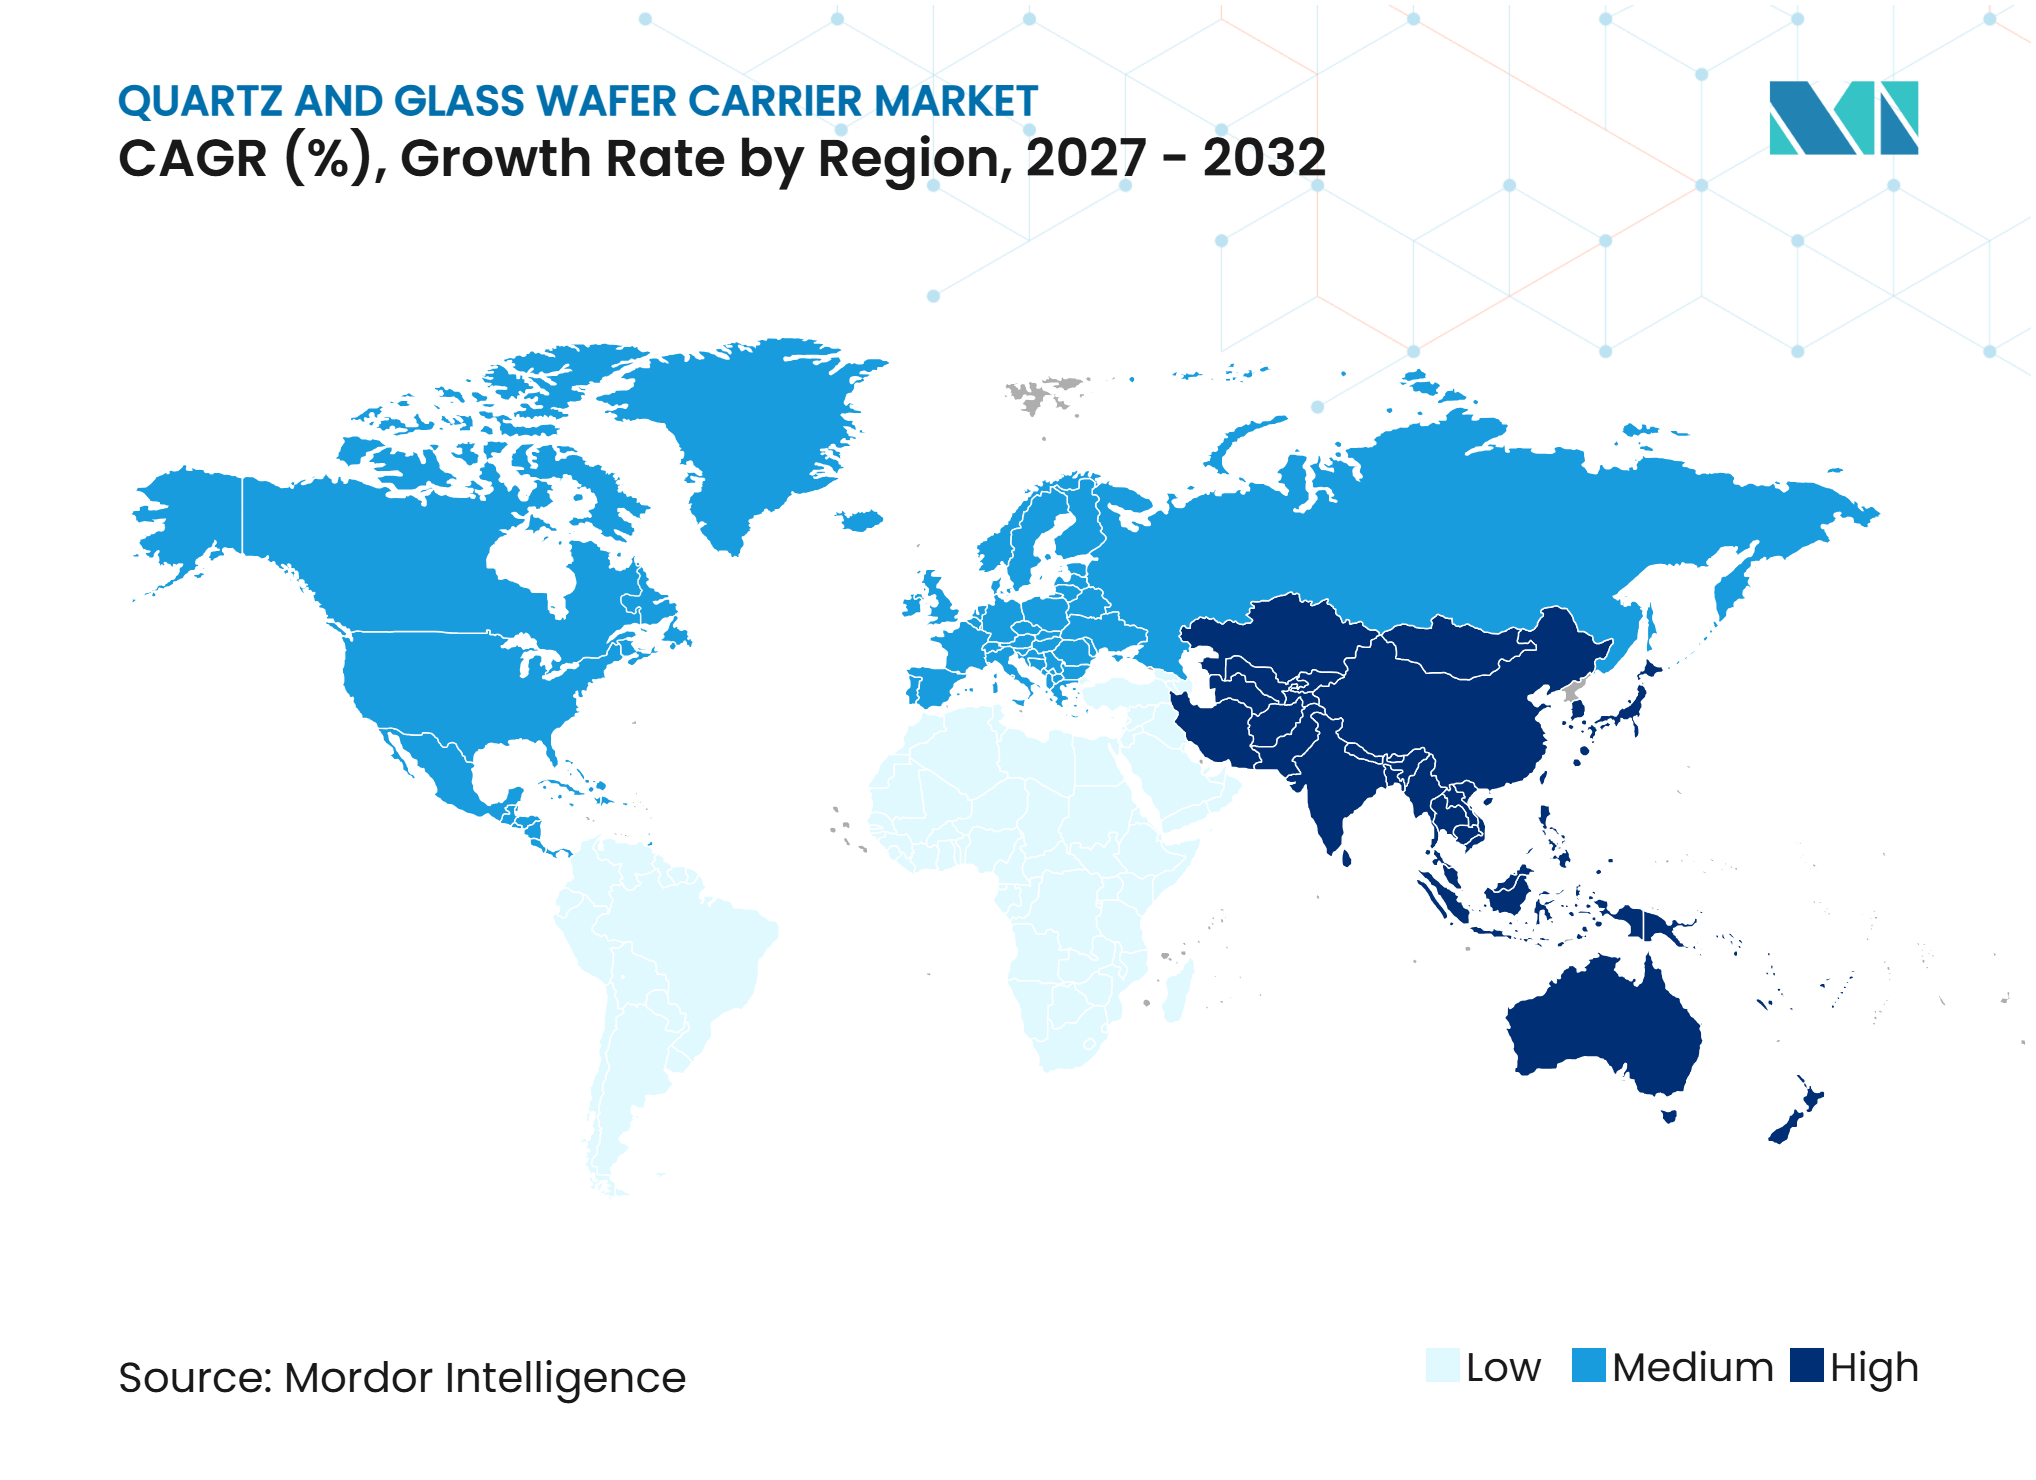
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
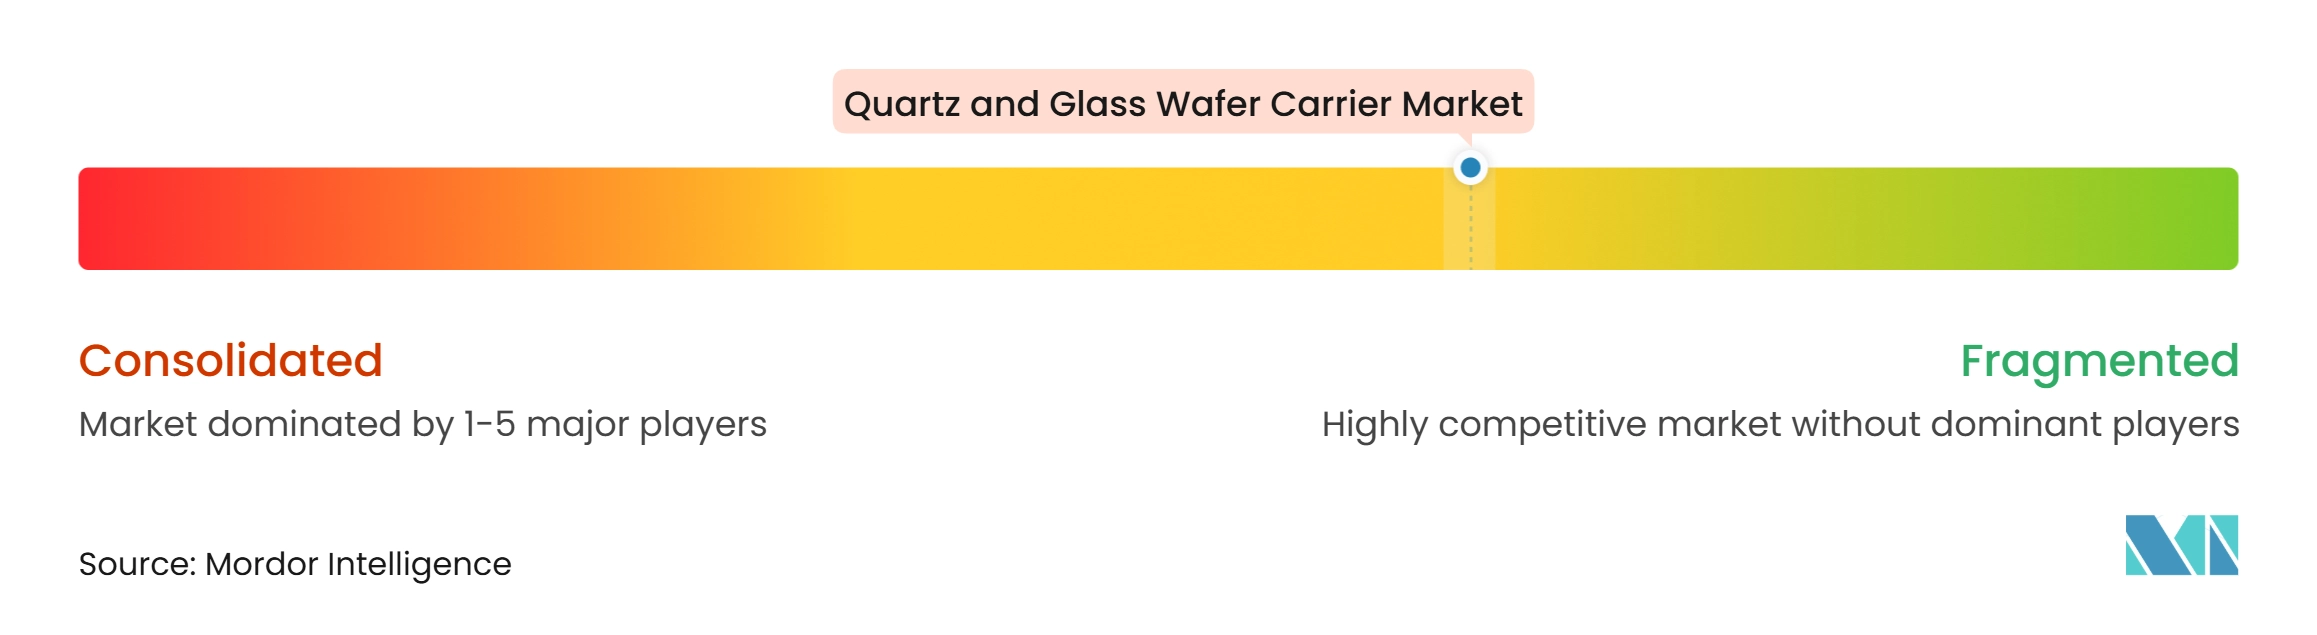
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Quarz- und Glaswaferträger von Mordor Intelligence
Die Marktgröße für Quarz- und Glaswaferträger wird voraussichtlich von 310,21 Millionen USD im Jahr 2026 und 332,20 Millionen USD im Jahr 2027 auf 471,19 Millionen USD bis 2032 anwachsen, was einem CAGR von 7,09 % über den Zeitraum 2027–2032 entspricht. Die Nachfrage ist an Komponenten geknüpft, die die Waferhandhabung bei Thermodiffusion, chemischer Gasphasenabscheidung und fortschrittlichen Verpackungsoperationen unterstützen, bei denen Wiederholbarkeit die Prozessqualität und die Betriebszeit der Anlagen schützt. Die Expansion der 300-mm-Front-End-Produktion erhöht die Nachfrage nach Ersatzteilen für hochreine Boote, Rohre und Träger, die zuverlässig über wiederholte Thermozyklen hinweg funktionieren müssen. Verpackungsprogramme, die Fan-out- und Chiplet-Designs verwenden, benötigen flache, thermisch stabile Glasträger für Ausdünnung, Bonden, Abscheidung und Tempern. Die Leistungsbauelementeproduktion schafft ebenfalls Nachfrage nach Trägern, die die engeren Toleranzen der Siliziumkarbid- und Galliumnitridverarbeitung erfüllen. Lieferanten konkurrieren daher bei Materialreinheit, Maßhaltigkeit, Rückverfolgbarkeit und der Fähigkeit, Produkte bei Halbleiterkunden zu qualifizieren, und nicht allein beim Preis.
Wesentliche Erkenntnisse des Berichts
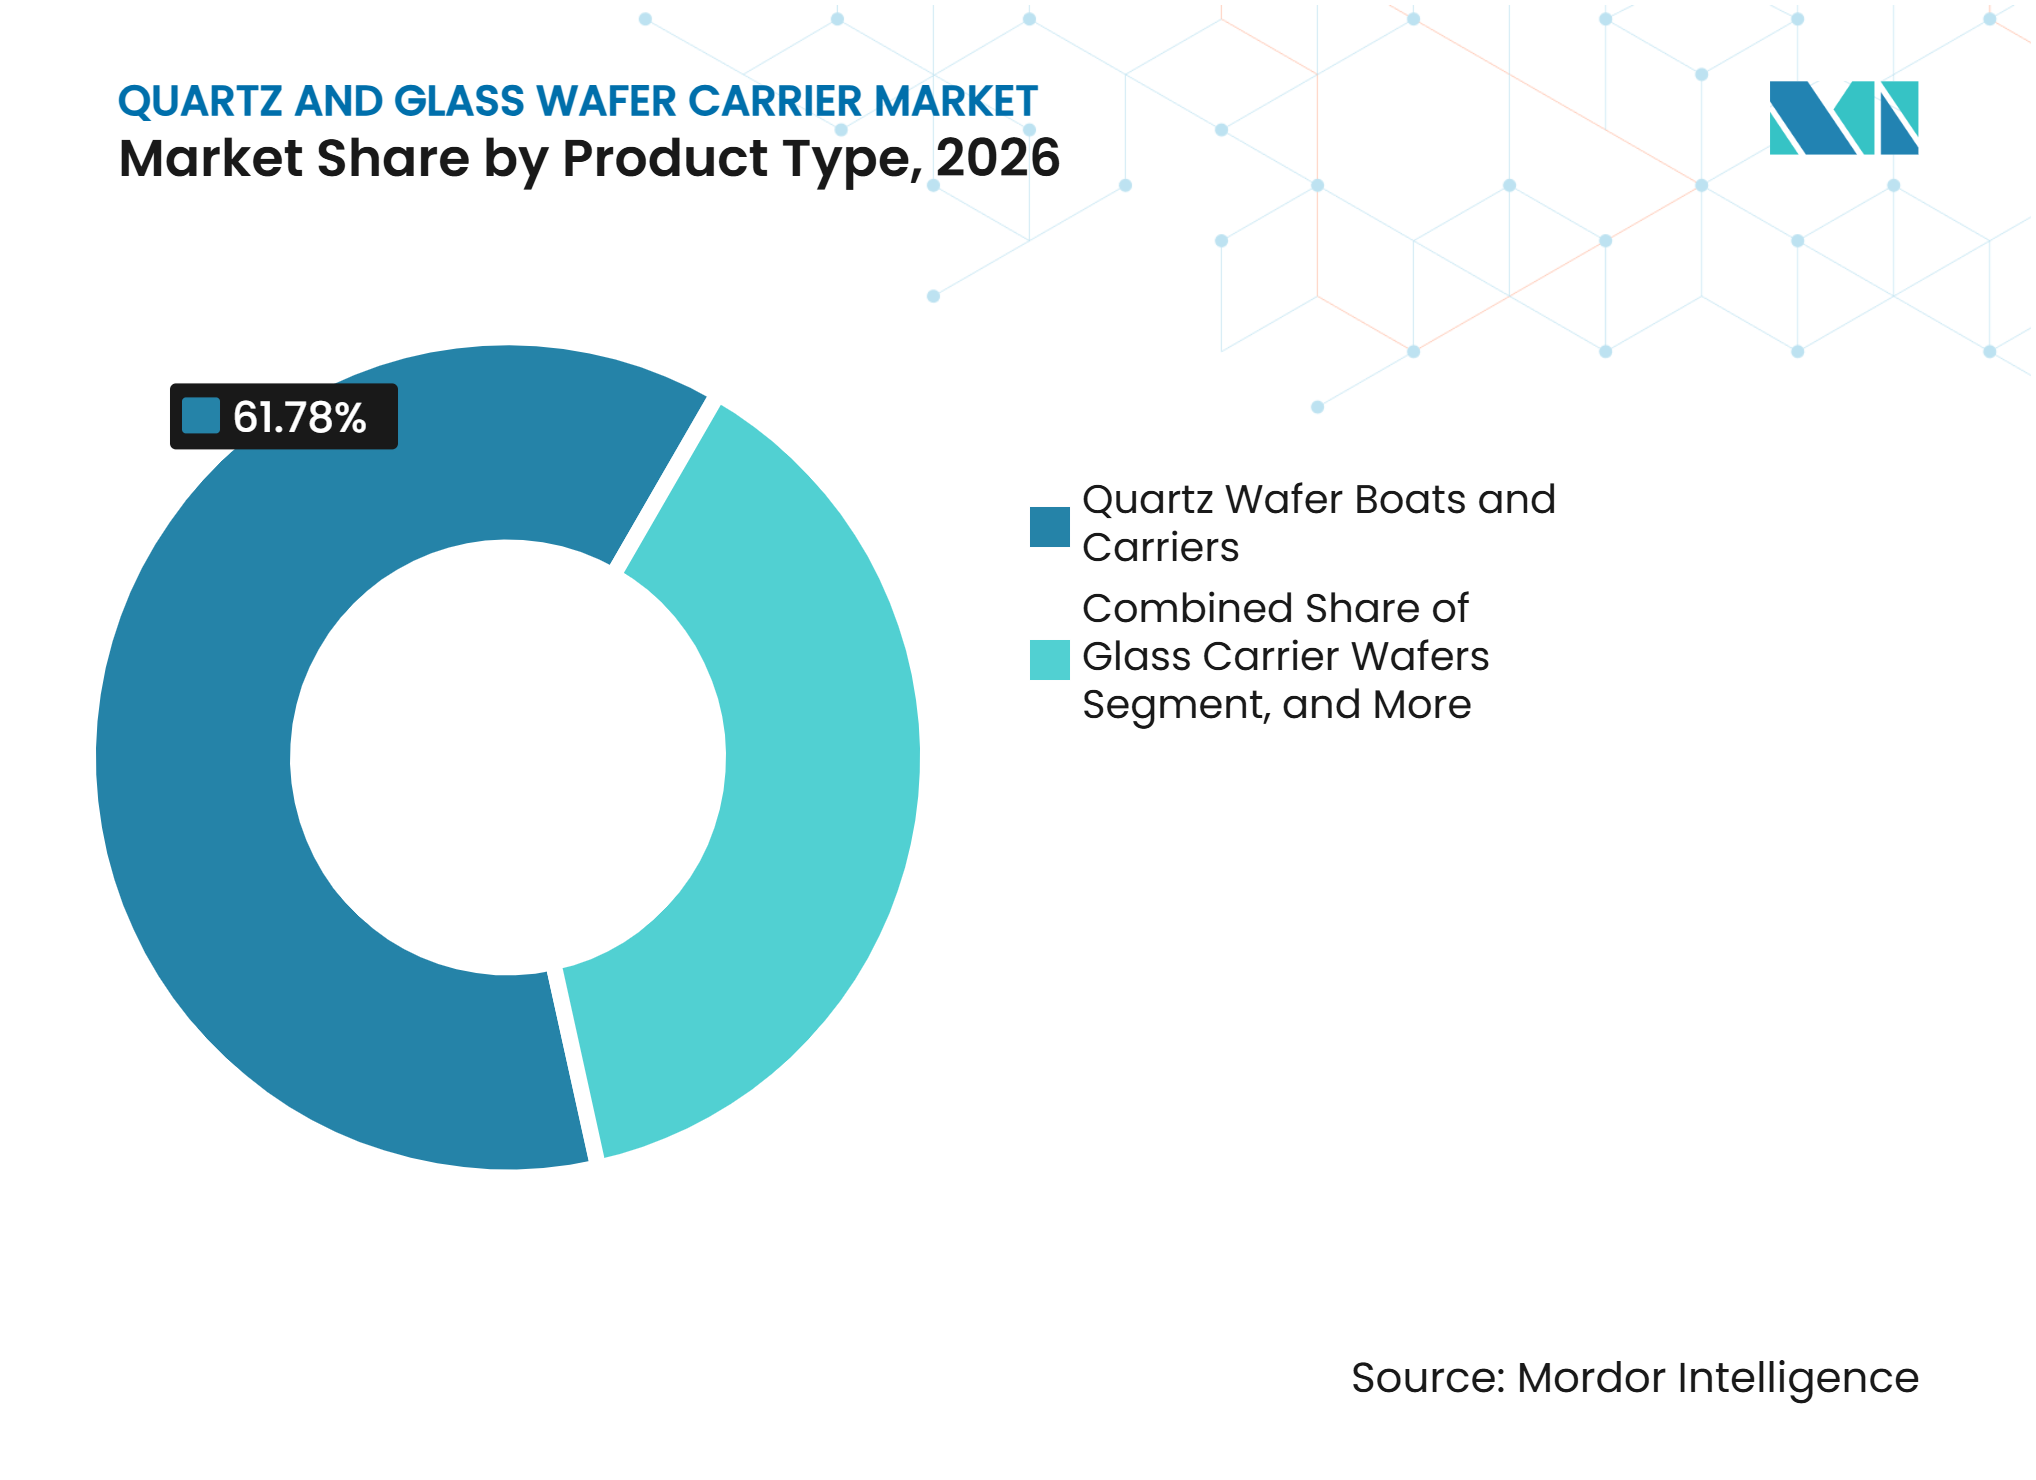
- Nach Produkttyp hielten Quarzwaferboote und -träger im Jahr 2026 einen Marktanteil von 61,78 % am Markt für Quarz- und Glaswaferträger, während Glasträgerwafer bis 2032 voraussichtlich mit einem CAGR von 8,26 % wachsen werden.
- Nach Prozessanwendung entfiel auf LPCVD im Jahr 2026 ein Anteil von 26,59 % an der Marktgröße für Quarz- und Glaswaferträger, während die Verbindungshalbleiterverarbeitung bis 2032 voraussichtlich den höchsten CAGR von 9,92 % verzeichnen wird.
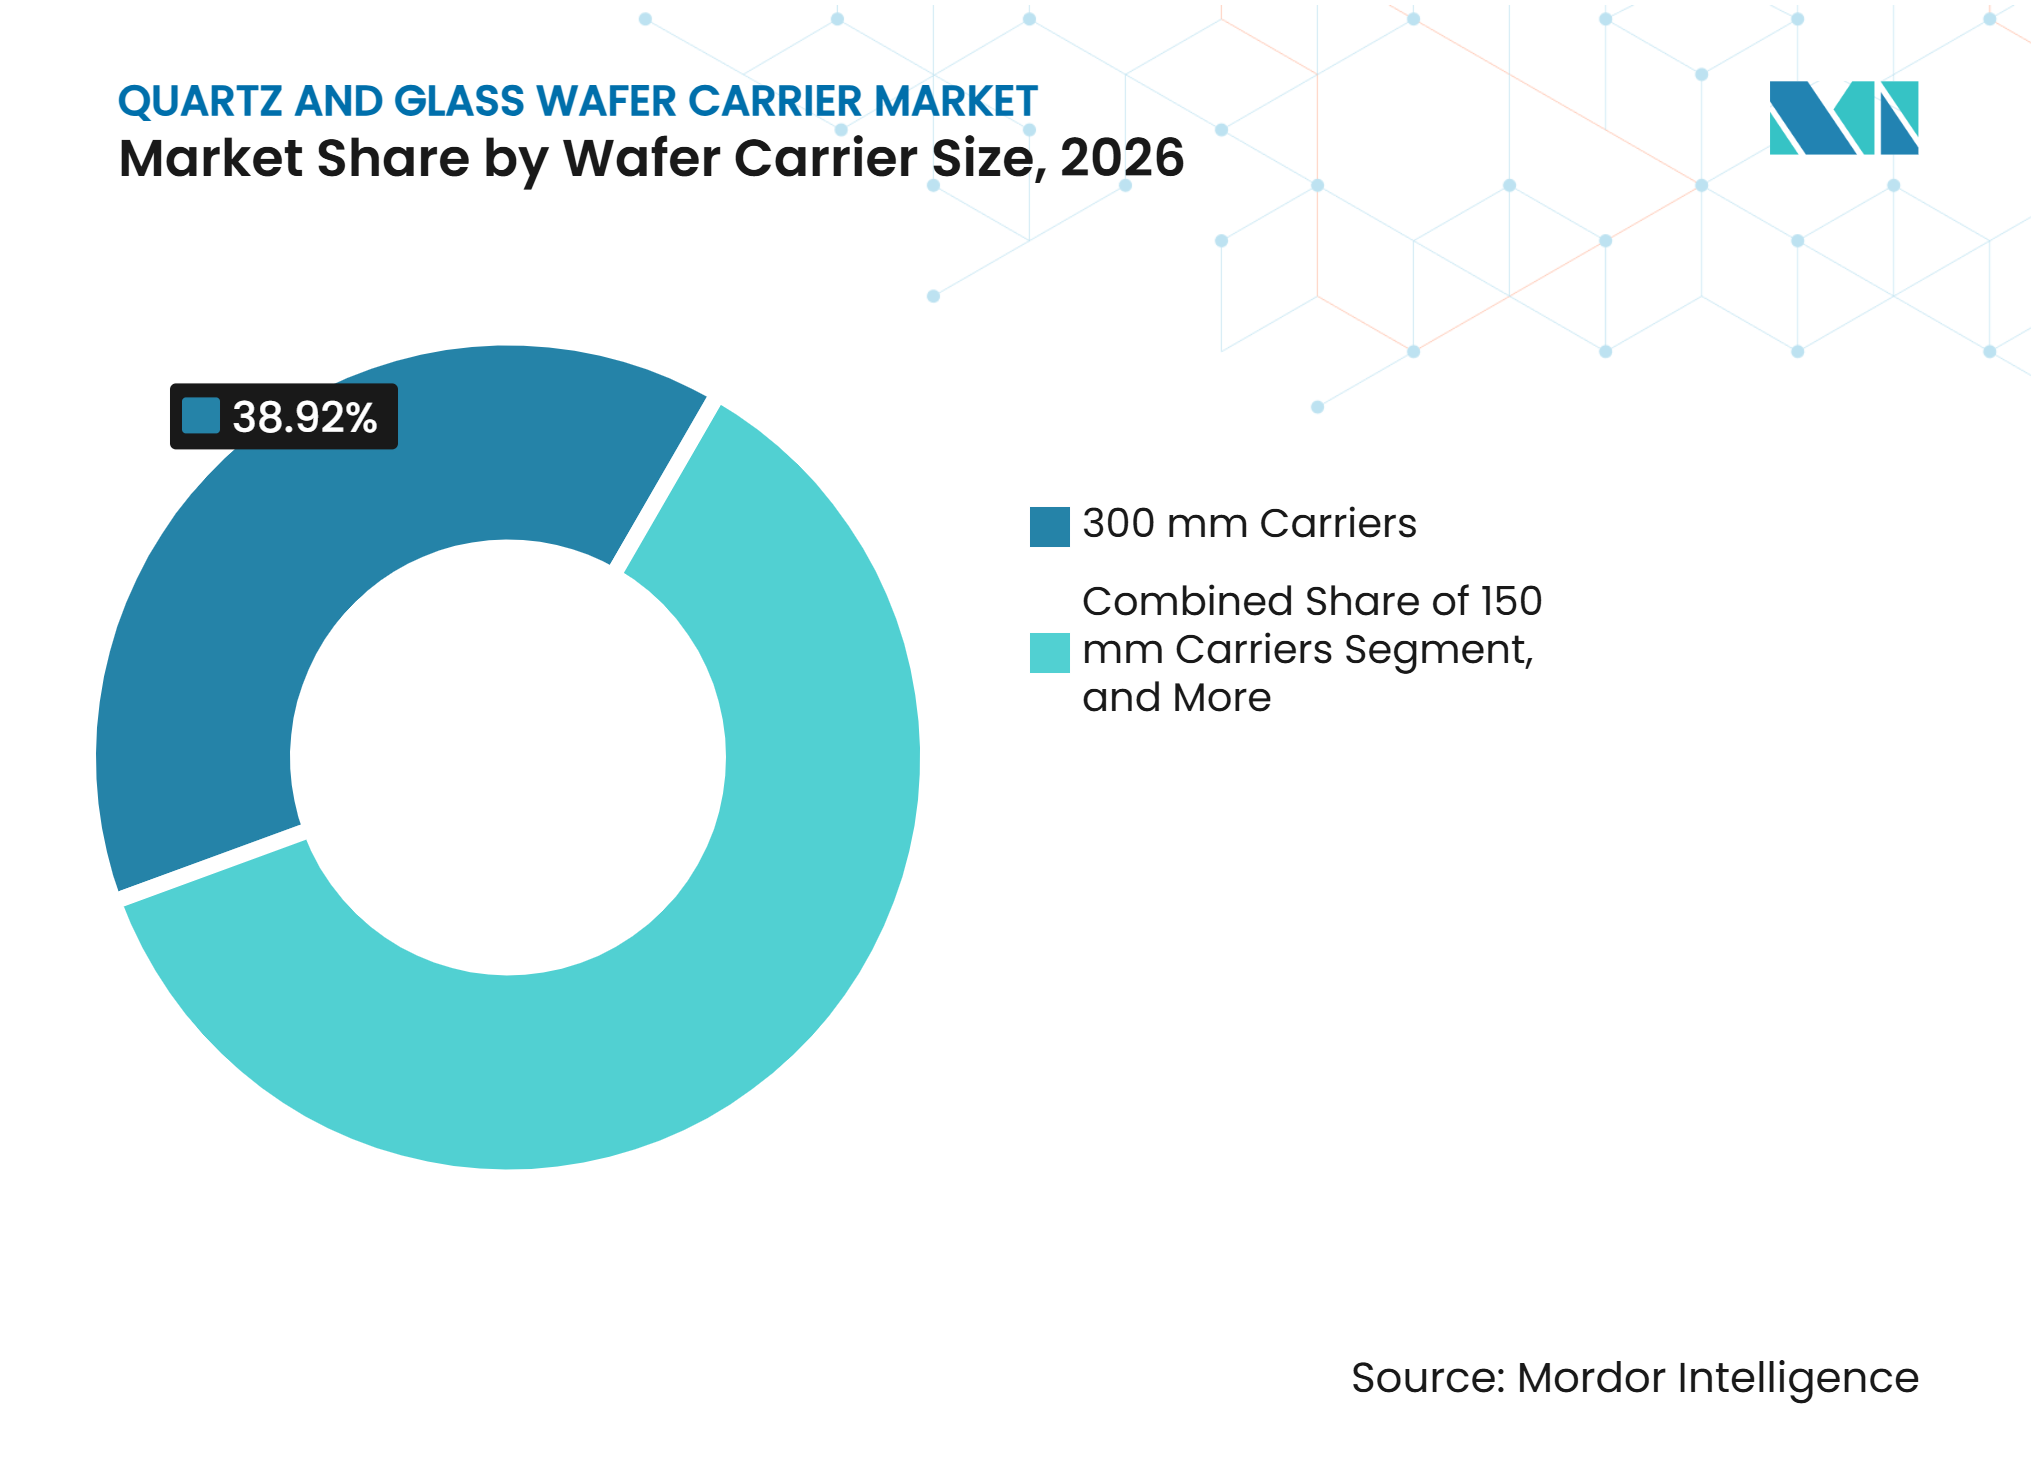
- Nach Wafer- und Trägergröße hielten 300-mm-Träger im Jahr 2026 einen Umsatzanteil von 38,92 % am Markt für Quarz- und Glaswaferträger, während Träger im Panelformat bis 2032 voraussichtlich mit einem CAGR von 8,39 % wachsen werden.
- Nach Endverbraucher entfielen auf IDMs im Jahr 2026 36,47 % des Marktanteils, während Verbindungshalbleiterfabs bis 2032 voraussichtlich mit einem CAGR von 10,59 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 67,98 % am Markt für Quarz- und Glaswaferträger und wird bis 2032 voraussichtlich einen CAGR von 11,91 % verzeichnen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Wachstum bei KI-Beschleunigern und fortschrittlicher Speicherverpackung | +2.1% | Global, konzentriert in Taiwan und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Expansion der Fan-out-Wafer-Level- und Panel-Level-Verpackung | +1.8% | Asien-Pazifik als Kern, mit Ausstrahlungseffekten auf Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Expansion der Verbindungshalbleiterproduktion | +1.5% | Global, angeführt von China, den Vereinigten Staaten, Europa und Ostasien | Mittelfristig (2–4 Jahre) |
| Zunehmende Einführung von Chiplet- und heterogener Integration | +1.2% | Global, vorwiegend Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Anhaltende Nachfrage nach Quarzprodukten in Fabs mit Legacy-Knoten | +0.8% | Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Verlagerung hin zu hochpräzisen synthetischen Quarzträgern | +0.6% | Japan, Deutschland und die Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum bei KI-Beschleunigern und fortschrittlicher Speicherverpackung
Die Produktion von KI-Beschleunigern erhöht die Anzahl der Wärme- und Abscheidungsschritte in der fortschrittlichen Halbleiterverpackung, da Komponentenlieferanten unter streng spezifizierten Kundengenehmigungsanforderungen arbeiten. Diese Schritte erfordern Quarzkomponenten, die wiederholter Hochtemperaturverarbeitung standhalten können, ohne Verunreinigungen einzubringen, und empfindliche Waferoberflächen sowie abgeschiedene Schichten schützen, wo zuverlässiger Betrieb während Hochtemperatur- und fortschrittlicher Verpackungsschritte entscheidend ist. Fortschrittliche Speicherpakete erhöhen ebenfalls die Bedeutung stabiler Trägeroberflächen während Abscheidung, Tempern und Waferhandhabung, insbesondere wenn mehrere Dies in einem Paket integriert sind, während anwendungsspezifische Anforderungen erfüllt werden müssen, die je nach Kunde und Werkzeugausstattung variieren können. Der Markt für Quarz- und Glaswaferträger profitiert davon, weil der Wert qualifizierter Verbrauchsmaterialien mit der Prozesskomplexität steigt und nicht nur mit den Wafervolumina. Kunden in Taiwan und Südkorea sind besonders relevant, da dort fortschrittliche Foundry- und Speicheroperationen konzentriert sind, während die in der Halbleiterfertigung erwarteten Validierungsstandards eingehalten werden. SCHOTT hat Glasträgerprodukte für fortschrittliche Verpackung, Waferausdünnung und Fan-out-Anwendungen positioniert, was die Reaktion der Branche auf diese Prozessanforderungen widerspiegelt, während die in empfindlichen Anwendungen erforderliche Maßstabilität gewahrt bleibt.
Expansion der Fan-out-Wafer-Level- und Panel-Level-Verpackung
Die Fan-out-Verpackung erweitert den Einsatz von Glasträgern, da dünne Wafer während des temporären Bondens und der Verarbeitung mechanische Unterstützung benötigen. Die Panel-Level-Produktion fügt größere Formate hinzu, die eine kontrollierte Ebenheit und ein eng gesteuertes thermisches Ausdehnungsverhalten über die gesamte Verarbeitungsfläche erfordern. Diese Anforderung schafft einen separaten Qualifizierungspfad gegenüber herkömmlichen Quarzbooten für Ofenoperationen, da sich Materialien und mechanisches Verhalten unterscheiden. Der Markt für Quarz- und Glaswaferträger gewinnt neue Möglichkeiten, da Verpackungsunternehmen rechteckige Panel-Prozesse neben der etablierten Rundwaferproduktion einführen. ASE hat 300-mm-Panel-Level-Fan-out-Arbeiten beschrieben, die Chip-Last-Verarbeitung verwenden, und zeigt damit, wie die Verpackungsentwicklung die Trägeranforderungen verändern kann.[1] Lieferanten, die wiederholbare Glasqualität und Anwendungsunterstützung bieten können, sind besser positioniert, um diese Programme zu bedienen.
Expansion der Verbindungshalbleiterproduktion
Die Siliziumkarbid- und Galliumnitridfertigung erhöht den Bedarf an Trägern, die spezialisierte Reaktor- und Wärmeverarbeitungsanforderungen erfüllen, da Komponentenlieferanten innerhalb streng spezifizierter Kundengenehmigungsanforderungen arbeiten. Der Übergang zu 200-mm-Siliziumkarbidwafern schafft neue Qualifizierungsarbeiten für Quarzteile und Waferkontaktkomponenten, wo zuverlässiger Betrieb über Hochtemperatur- und fortschrittliche Verpackungsschritte hinweg entscheidend ist. Verbindungshalbleiterfabriken verwenden auch Anlagen mit prozessspezifischen Abmessungen, was die Austauschbarkeit zwischen Kunden einschränkt, während anwendungsspezifische Anforderungen erfüllt werden müssen, die je nach Kunde und Werkzeugausstattung variieren können. Der Markt für Quarz- und Glaswaferträger hat daher die Möglichkeit, Nachfrage aus Kapazitätserweiterungen in der Leistungselektronik und bei Hochfrequenzbauelementen zu erschließen. SEMI berichtet, dass Leistungs- und Verbindungshalbleiterfabs ein wichtiger Bereich der Kapazitätsplanung und Geräteinvestitionen bleiben, während die in der Halbleiterfertigung erwarteten Validierungsstandards eingehalten werden. Lieferanten müssen Materialreinheit mit zuverlässiger Lieferung kombinieren, da die Produktleistung sowohl von der technischen Spezifikation als auch von einer konsistenten Chargenqualität abhängt.
Zunehmende Einführung von Chiplet- und heterogener Integration
Chiplet-Designs erfordern mehrere Integrationsschritte, die die Waferunterstützung und Trägerstabilität stärker in den Vordergrund rücken. Hybridbonden, Waferausdünnung, Through-Silicon-Via-Bildung und Wärmebehandlung können Träger anspruchsvollen mechanischen und thermischen Bedingungen aussetzen. Glasträger sind relevant, wenn dünne oder verworfene Substrate während wiederholter Ätz- und Abscheidungszyklen Unterstützung benötigen. Auf der IEEE International Interconnect Technology Conference vorgestellte Forschungsarbeiten untersuchten Glasträgeransätze für Wafer mit hohem Verwurf, die bei der heterogenen Integration eingesetzt werden.[2] Der Markt für Quarz- und Glaswaferträger kann davon profitieren, wenn Lieferanten eine stabile Geometrie über diese Prozessstufen hinweg nachweisen. Die Qualifizierungsanforderungen werden anspruchsvoll bleiben, da Verpackungskunden Verunreinigung, Ebenheit, thermisches Verhalten und Produktlebensdauer bewerten, bevor sie einen Träger genehmigen.
Analyse der Auswirkungen von Hemmnissen*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe Produktionskosten und Markteintrittsbarrieren | -1.5% | Global | Langfristig (≥ 4 Jahre) |
| Etablierte Lieferantenbeziehungen und Qualifizierungsherausforderungen | -1.0% | Global | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch Siliziumträger | -0.8% | Fabs mit fortschrittlichen Knoten weltweit | Mittelfristig (2–4 Jahre) |
| Verlängerte Lieferantenqualifizierungszyklen in der Halbleiterindustrie | -0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Produktionskosten und Markteintrittsbarrieren
Die Produktion von hochreinem Quarz und Spezialglas erfordert Rohstoffkontrolle, Präzisionsformgebung, saubere Endbearbeitung und detaillierte Überprüfung, da Komponentenlieferanten unter streng spezifizierten Kundengenehmigungsanforderungen arbeiten. Komplexe Ofenkomponenten können mehrere Produktionsstufen erfordern, bevor sie Halbleiterspezifikationen erfüllen, wobei zuverlässiger Betrieb über Hochtemperatur- und fortschrittliche Verpackungsschritte hinweg entscheidend ist. Diese Anforderungen erhöhen den Kapitalbedarf und erschweren es neuen Lieferanten, schnell in die qualifizierte Produktion einzusteigen, insbesondere wenn Kunden lange Validierungsprogramme verlangen und wenn anwendungsspezifische Anforderungen je nach Kunde und Werkzeugausstattung variieren können. Der Markt für Quarz- und Glaswaferträger ist davon betroffen, da Kapazitätserweiterungen Jahre dauern können, um von der Anlageninstallation bis zur Kundengenehmigung zu gelangen. SCHOTT hat erklärt, dass es die Glasträgerfähigkeit für fortschrittliche Verpackungsanwendungen ausbaut, was den industriellen Investitionsbedarf zur Deckung dieser Nachfrage veranschaulicht, während die in der Halbleiterfertigung erwarteten Validierungsstandards eingehalten werden. Hohe Eintrittskosten können etablierte Lieferanten begünstigen, können aber auch die Geschwindigkeit begrenzen, mit der das Angebot auf einen raschen Anstieg der Kundenbestellungen reagiert.
Etablierte Lieferantenbeziehungen und Qualifizierungsherausforderungen
Fabs verwenden genehmigte Lieferantenlisten für Komponenten, die in empfindliche Wärme- und Abscheidungsprozesse eingehen. Neue Lieferanten müssen Verunreinigungstests, Lebensdauerbewertungen, Maßprüfungen und prozessbegleitende Defektüberwachung abschließen, bevor sie in die routinemäßige Beschaffung aufgenommen werden. Bestehende Lieferanten können bei Knotenübergängen einen Vorteil behalten, da ihre Produkte eine etablierte Leistungsbilanz unter vergleichbaren Betriebsbedingungen aufweisen. Diese Struktur schränkt den sofortigen Wechsel im Markt für Quarz- und Glaswaferträger ein, selbst wenn ein anderer Lieferant wettbewerbsfähige Preise oder verfügbare Kapazitäten anbietet. Der Markt für Quarz- und Glaswaferträger wird daher ebenso sehr durch die Qualifizierungstiefe wie durch den Produktionsmaßstab geprägt. Die Materialrückverfolgbarkeit ist ebenfalls zu einer Wettbewerbsanforderung geworden, und Heraeus Covantics beschreibt rückverfolgbare hochreine Quarz- und Glasprodukte für Halbleiteranwendungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Quarzboote verankern ein sich diversifizierendes PortfolioQuarzwaferboote und -träger machten im Jahr 2026 61,78 % des Marktanteils am Markt für Quarz- und Glaswaferträger aus, da Komponentenlieferanten innerhalb streng spezifizierter Kundengenehmigungsanforderungen arbeiten. Ihre führende Position spiegelt den wiederkehrenden Einsatz in Thermodiffusions-, Oxidations- und LPCVD-Öfen wider, wo die Kompatibilität mit installierten Anlagen unerlässlich ist und zuverlässiger Betrieb über Hochtemperatur- und fortschrittliche Verpackungsschritte hinweg entscheidend ist. Diese Prozesse bleiben in der fortschrittlichen Logik-, Speicher-, Analog- und Leistungsbauelementeproduktion relevant und schaffen Nachfrage über ein breites Spektrum von Bauelementetypen hinweg, während anwendungsspezifische Anforderungen erfüllt werden müssen, die je nach Kunde und Werkzeugausstattung variieren können. Die Ersatznachfrage wird durch die Notwendigkeit gestützt, Materialreinheit und Maßleistung in Hochtemperaturanwendungen aufrechtzuerhalten, wo Komponentenverschleiß die Prozesskontrolle beeinträchtigen kann. Quarzboote bedienen auch Anlagen mit ausgereiften Knoten, wo installierte Produktionsanlagen weiterhin kompatible Verbrauchsmaterialien benötigen.
Glasträgerwafer werden bis 2032 voraussichtlich einen CAGR von 8,26 % verzeichnen. Ihr Einsatz ist mit temporärem Bonden, Waferausdünnung, 3D-Integration und Fan-out-Verpackung verbunden, die unterschiedliche mechanische Anforderungen an Trägermaterialien stellen. Glas bietet die Ebenheit und thermische Stabilität, die benötigt wird, wenn dünne Siliziumsubstrate mehrere Verpackungsschritte durchlaufen. SCHOTT hat Trägerwafer und -panels für Waferausdünnung, dreidimensionale integrierte Schaltkreise und Fan-out-Verpackung vorgestellt.[3] Zubehör wie Endkappen, Handhabungsvorrichtungen und Trennringe bleiben notwendige unterstützende Produkte, da sie eine sichere Handhabung und einen stabilen Prozessbetrieb gewährleisten.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Prozessanwendung:
LPCVD führt, während Verbindungsprozesse beschleunigenLPCVD machte im Jahr 2026 26,59 % des Marktes für Quarz- und Glaswaferträger aus. Seine Position ist mit Abscheidungsprozessen für Polysilizium-, Siliziumnitrid- und dielektrische Schichten verbunden. Diese Anwendungen erstrecken sich über die Logik-, Speicher- und Leistungsbauelementeproduktion und machen das Segment für verschiedene Halbleiterproduktionslinien relevant. Quarzteile werden in diesen Umgebungen geschätzt, da sie ausreichenden Wärmewiderstand und ein geringes Verunreinigungspotenzial bei anspruchsvollen Abscheidungssequenzen bieten. Thermodiffusion und Oxidation bilden eine weitere stabile Nachfragebasis, da reife und fortschrittliche Fabs diese Schritte weiterhin nutzen.
Die Verbindungshalbleiterverarbeitung wird bis 2032 voraussichtlich einen CAGR von 9,92 % verzeichnen. Siliziumkarbid- und Galliumnitridprozesse benötigen Träger und Kontaktteile, die auf kundenspezifische Reaktorkonfigurationen abgestimmt sind. Dies macht die Lieferantenqualifizierung wichtig, da Spezifikationen je nach Bauelementedesign und Anlagenausstattung variieren können, selbst innerhalb derselben breiten Bauelementekategorie. SEMI identifiziert Leistungs- und Verbindungsfabs als eine eigenständige Fertigungskategorie und unterstreicht damit ihre Relevanz für das Halbleitergeräte-Ökosystem. Fan-out-Verpackung, dreidimensionale integrierte Schaltkreise und Through-Silicon-Via-Prozesse treiben die weitere Nachfrage nach Trägerebenheit und thermischer Kompatibilität an.
Nach Wafer- und Trägergröße:
300-mm-Formate führen, während Panelformate beschleunigenDas 300-mm-Segment hielt im Jahr 2026 einen Marktanteil von 38,92 % am Markt für Quarz- und Glaswaferträger. Es bedient fortschrittliche Logik-, Speicher- und Verpackungsoperationen, die das etablierte Großwaferformat der Branche verwenden. Diese Träger haben anspruchsvolle Maßanforderungen, da kleine Abweichungen die Waferplatzierung und Prozesskonsistenz in Hochvolumen-Produktionsanlagen beeinträchtigen können. Synthetische hochreine Qualitäten sind in fortschrittlichen Produktionsumgebungen wichtiger, die eine engere Kontrolle der Verunreinigung und eine zuverlässige Charge-zu-Charge-Leistung erfordern. Der Markt für Quarz- und Glaswaferträger stützt sich auch auf die 150-mm- und 200-mm-Segmente, die weiterhin die Produktion mit ausgereiften Knoten und Leistungshalbleitern unterstützen.
Träger im Panelformat werden bis 2032 voraussichtlich mit einem CAGR von 8,39 % wachsen. Ihr Schwung spiegelt die Bemühungen wider, die Verpackungsfläche über traditionelle Rundwaferansätze hinaus zu vergrößern. Größere Panels erfordern ein sorgfältiges Verwurfsmanagement, da thermische Bewegungen die Ausrichtung und Ausbeute über aufeinanderfolgende Verpackungsstufen hinweg beeinträchtigen können. Scientific Reports hat den Zusammenhang zwischen Trägereigenschaften und Verwurfsverhalten bei der Fan-out-Panel-Level-Verpackung dokumentiert.[4] Diese technische Anforderung begünstigt Lieferanten, die Glasebenheit, Materialkonsistenz und stabile thermische Leistung bei größeren Abmessungen aufrechterhalten können.

Nach Endverbraucher:
IDM-Dominanz weicht aufkommenden Fab-TypenIDMs machten im Jahr 2026 36,47 % des Marktanteils am Markt für Quarz- und Glaswaferträger aus. Ihre Nachfrage verteilt sich auf interne Wärmeverarbeitung, Waferfertigung und fortschrittliche Verpackungsoperationen und schafft mehrere wiederkehrende Verbrauchspunkte für diese Kunden. Diese Breite kann die Anfälligkeit gegenüber Veränderungen in einer einzelnen Bauelementekategorie verringern. IDMs neigen auch dazu, qualifizierte Lieferantenbeziehungen über mehrere Komponententypen und Fertigungsstandorte hinweg zu nutzen. Ihre Kaufentscheidungen betonen vorhersehbare Versorgung, etablierte Prozessleistung und technischen Support bei Anlagenänderungen oder Prozessübergängen.
Verbindungshalbleiterfabs werden bis 2032 voraussichtlich mit einem CAGR von 10,59 % wachsen. Ihre Nachfrage ist mit Siliziumkarbid- und Galliumnitridbauelementen verbunden, die in der Leistungsumwandlung und bei Hochfrequenzanwendungen eingesetzt werden. Foundries bleiben ebenfalls wichtig, da fortschrittliche Verpackungsdienstleistungen sowohl Front-End-Quarzprodukte als auch Glasträger für Back-End-Prozesse erfordern. OSAT-Unternehmen gewinnen an Relevanz, da Verpackungsprogramme auf dünnere Wafer und größere Panelformate übergehen. Forschungseinrichtungen und spezialisierte Bauelementehersteller bleiben kleine Kunden, können aber als frühe Qualifizierungsstandorte für neue Glaszusammensetzungen und Trägerkonfigurationen dienen.
Geografische Analyse
Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 67,98 % am Markt für Quarz- und Glaswaferträger und wird bis 2032 voraussichtlich einen CAGR von 11,91 % verzeichnen. Die Region vereint eine dichte Basis von Foundries, Speicherherstellern, OSAT-Anbietern und Materiallieferanten, die eng vernetzte Produktionsnetzwerke unterstützen. Taiwan trägt durch fortschrittliche Logik- und Verpackungsaktivitäten zur Nachfrage bei, während Südkorea Speicher- und Logikverpackungsanforderungen hinzufügt. Japan bleibt wichtig für die Herstellung von hochreinem Quarz und Spezialglas, unterstützt durch etabliertes Fachwissen in der Hochspezifikations-Materialverarbeitung. Der Markt für Quarz- und Glaswaferträger profitiert von dieser regionalen Konzentration, da Komponentenlieferanten in der Nähe großer Fertigungs- und Verpackungskunden arbeiten können. Fortschrittliche Verpackungsprogramme erhöhen auch den Bedarf an qualifizierten Glasträgern neben herkömmlichen Quarzprodukten.
Nordamerika
In Nordamerika ist eine zusätzliche Nachfrage durch neue Front-End-Fab-Projekte und damit verbundene Lieferanteninvestitionen zu beobachten. Der CHIPS and Science Act der Vereinigten Staaten unterstützt die Halbleiterfertigungskapazität, was einen anfänglichen Beschaffungsbedarf für Prozessverbrauchsmaterialien und später eine Ersatznachfrage schafft. Corning investiert 315 Millionen USD in sein Werk in Canton, New York, und die staatliche Unterstützung umfasst 32 Millionen USD für das Projekt. Neue 300-mm-Anlagen benötigen qualifizierte Quarzartikel während der Installation und wiederkehrende Ersatzteile nach Beginn der Produktion, was die Bautätigkeit mit einer anhaltenden Verbrauchsmaterialnachfrage verknüpft. Kundennähe, Lieferzuverlässigkeit und inländische Materialkapazität können daher die Lieferantenauswahl beeinflussen.
Europa und Rest der Welt
Der Markt für Quarz- und Glaswaferträger in Europa weist eine spezialisierte Nachfrage aus der Automobil- und Industriehalbleiterfertigung auf, insbesondere für die Leistungsbauelementeproduktion. Deutschland ist bedeutend, da SCHOTT Glaslösungen für fortschrittliche Halbleiterverpackung liefert und sein Portfolio durch die Übernahme von QSIL GmbH erweitert hat. Die europäische Politikunterstützung für Halbleiterkapazitäten kann die Nachfrage nach Prozessmaterialien und spezialisierten Trägern stärken. Der Rest der Welt umfasst Anlagen in Israel, Singapur und Südostasien, die an Bedeutung gewinnen können, wenn Kunden ihre Lieferketten diversifizieren. Diese Standorte haben derzeit eine geringere Nachfrage, können aber alternative Beschaffungswege für qualifizierte Materialien bieten. Exportkontrollen und kundenspezifische Materialgenehmigungen werden die Beschaffungsentscheidungen in diesen gemischten Geografien weiterhin prägen.
Wettbewerbslandschaft
Marktkonzentration
Der Markt für Quarz- und Glaswaferträger umfasst etablierte japanische, deutsche, chinesische und andere Spezialisten. Der Wettbewerb basiert auf zertifizierter Reinheit, Maßkontrolle, thermischer Stabilität, Lieferleistung und der Tiefe der Kundenqualifizierung über spezifische Fertigungsprozesse hinweg. Glasträgerlieferanten differenzieren sich auch durch ihre Fähigkeit, die Handhabung dünner Wafer und fortschrittliche Verpackungsanwendungen zu unterstützen, ohne Ebenheit oder Prozessstabilität zu beeinträchtigen. Die Lieferantenkonsolidierung nahm 2025 zu, als Heraeus seine Conamic- und Comvance-Geschäftsbereiche zusammenführte, um Heraeus Covantics zu gründen. Das Unternehmen positioniert die Rückverfolgbarkeit vom Rohmaterial bis zum fertigen Halbleiterprodukt als Kernkompetenz.
SCHOTT schloss die Übernahme von QSIL GmbH im Januar 2025 ab und stärkte damit sein Halbleitermaterialienportfolio. Es kündigte auch eine beschleunigte Erweiterung seiner Glasträgerproduktionskapazität auf der SEMICON Taiwan 2025 an. Heraeus Covantics eröffnete im März 2025 ein Werk in Shenyang zur Herstellung hochreiner und ultrahochreiner synthetischer Quarzprodukte. Diese Investitionen zeigen, dass Kapazität, Rückverfolgbarkeit und Produktqualifizierung zentrale strategische Prioritäten bleiben, da Kunden eine zuverlässige Versorgung für fortschrittliche Anwendungen suchen. Kleinere und regionale Lieferanten können in Anwendungen mit ausgereiften Knoten und mittlerem Bereich konkurrieren, aber fortschrittliche Logik- und Speicherkunden stellen hohe technische und Genehmigungsanforderungen.
Neue Möglichkeiten im Markt für Quarz- und Glaswaferträger entstehen bei Glasträgern im Panelformat und eingebetteten Glassubstraten. Diese Anwendungen erfordern von Lieferanten, Verwurf, thermische Ausdehnung und Ebenheit über größere Verarbeitungsflächen hinweg zu managen und dabei anspruchsvolle Handhabungs- und Zuverlässigkeitserwartungen zu erfüllen. Der Markt bleibt auf technisch qualifizierte Lieferanten konzentriert, aber der verfügbare Anteil der führenden Anbieter unterstützt keine präzise marktweite Konzentrationsschätzung über Quarz- und Glaskategorien hinweg. Wettbewerbsergebnisse werden vom Tempo der Verpackungseinführung, den Ergebnissen der Kundenqualifizierung und der Fähigkeit jedes Lieferanten abhängen, ohne Einbußen bei der Materialqualität zu skalieren. Verfügbare geeignete Quellen legen keinen vergleichbaren kombinierten Marktanteil für die führenden Lieferanten über den gesamten Markt offen.
Marktführer für Quarz- und Glaswaferträger
-
Tosoh Quartz Inc.
-
Heraeus Conamic
-
Shin-Etsu Quartz Products
-
Hayward Quartz Technology
-
MARUWA Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Quarz- und Glaswaferträger Unternehmen in diesem Bericht
- Tosoh Quartz Inc.
- Heraeus Conamic
- Shin-Etsu Quartz Products
- Hayward Quartz Technology
- Advanced Quartz Technology / DKEQ
- MARUWA Co., Ltd.
- Ferrotec Holdings Corporation
- Momentive Technologies
- QSIL SE
- Jiangsu Pacific Quartz Co., Ltd.
- Schunk Xycarb Technology
- SCHOTT AG
- Corning Incorporated
- AGC Inc.
- Ohara Corporation
- Plan Optik AG
- Nippon Electric Glass Co., Ltd.
- TOPPAN Holdings Inc.
- TECNISCO Ltd.
- Zhejiang Lante Optics Co., Ltd.
- Absolics Inc.
Neueste Industrielle Entwicklungen in Markt für Quarz- und Glaswaferträger
- September 2026: Auf der SEMICON Taiwan 2026 präsentierten AUO Corporation und Corning gemeinsam ein 510 × 515 mm großes Glaskernssubstrat, das Cornings Halbleiterglas mit AUOs Umverdrahtungsschichtprozessen integriert und auf Anforderungen an hochdichte Verbindungen und verlustarme Übertragung in KI-Serverchips abzielt. AUO hat 8,6 Milliarden NTD (ca. 265 Millionen USD) an Investitionsausgaben für Through-Glass-Via-, RDL- und Glaskern-Pilotlinien zugesagt; Vorstandsvorsitzender Paul Peng gab an, dass die Glaskern-Technologie noch zwei bis drei Jahre benötigt, um vollständige Reife zu erreichen, und positioniert von AUO hergestellte Glasträger im Panelformat als kritisches Lieferkettenglied vor der kommerziellen Hochskalierung.
- September 2026: SKC verpflichtete sich zu einer zusätzlichen Investition von 92,1 Milliarden KRW (ca. 66,7 Millionen USD) in seine Tochtergesellschaft Absolics für Geräteaufrüstungen zur Verbesserung der Ausbeute und Qualität der Glassubstratproduktion, womit sich SKCs gesamtes Kapitalengagement gegenüber Absolics auf 373,1 Milliarden KRW (ca. 270 Millionen USD) beläuft. Absolics, das ein Glassubstratwerk in Covington, Georgia, betreibt, führt gleichzeitig Zuverlässigkeitsbewertungen für Halbleiterpakete mit großen US-amerikanischen Halbleiterkunden durch, wobei der Abschluss der Qualifizierung voraussichtlich Massenproduktionsaufträge freischalten wird.
- September 2026: Samsung Electro-Mechanics und Dongwoo Fine-Chem gründeten GlaSSEM, ein Gemeinschaftsunternehmen für Glaskernsubstrate mit dem Ziel der Massenproduktion von Glaskernsubstraten im Jahr 2027. Samsung Electro-Mechanics produziert Prototypen in seiner Pilotlinie in Sejong; das Gemeinschaftsunternehmen weist die Glassubstratversorgung Dongwoo Fine-Chem und die Verpackungsintegration Samsung Electro-Mechanics zu und schafft damit eine vertikal koordinierte Lieferkette, die die Vorlaufzeiten für Glasträger- und Glaskernsubstratkunden in KI- und Hochleistungsrechenprogrammen verkürzen könnte.
- Juli 2026: Intel und Lens Technology kündigten eine strategische Zusammenarbeit zur Weiterentwicklung der fortschrittlichen Verpackung mit Glaskernsubstraten an, wobei Branchenbeobachter erwarten, dass die Massenproduktion bereits in der zweiten Hälfte des Jahres 2027 beginnen könnte. Parallel dazu hat BOE in der ersten Hälfte des Jahres 2026 eine vollautomatische Pilotproduktionslinie für Glassubstrate in Betrieb genommen, die Entwicklung von 24-lagigen Substraten mit mehr als 100 × 100 mm abgeschlossen und Kundenvalidierungstests mit echten CPUs und GPUs eingeleitet, mit dem Ziel einer Investitionsentscheidung für eine Massenproduktionslinie bis zur ersten Hälfte des Jahres 2027.
Umfang des globalen Marktberichts für Quarz- und Glaswaferträger
Der Markt für Quarz- und Glaswaferträger umfasst hochreine Quarz-, Quarzglas-, Borosilikatglas- und andere Spezialglasträgern, Boote, Kassetten und Halterungen, die zur Unterstützung, Positionierung, zum Transport und zur Verarbeitung von Halbleiterwafern während der Fertigung und fortschrittlichen Verpackung verwendet werden. Diese Träger bieten thermische Stabilität, chemische Beständigkeit, geringe Verunreinigung und präzisen Waferabstand in Anwendungen wie Diffusion, Oxidation, Tempern, CVD, Lithografie, Waferausdünnung und temporärem Bonden.
Der Marktbericht für Quarz- und Glaswaferträger ist segmentiert nach Produkttyp (Quarzwaferboote und -träger, Glasträgerwafer und Trägerzubehör), Prozessanwendung (Thermodiffusion, thermische Oxidation, Niederdruckchemische Gasphasenabscheidung (LPCVD), Tempern, Waferausdünnung, Fan-out-Wafer-Level- und Panel-Level-Verpackung (FO-WLP/FOPLP), dreidimensionale integrierte Schaltkreise und Through-Silicon-Via (TSV)-Verarbeitung sowie Verbindungshalbleiterverarbeitung (SiC und GaN)), Wafer-/Trägergröße (150-mm-Träger, 200-mm-Träger, 300-mm-Träger und Träger im Panelformat), Endverbraucher (Integrated Device Manufacturers (IDMs), Pure-Play-Foundries, Outsourced Semiconductor Assembly and Test (OSAT)-Unternehmen, Verbindungshalbleiterfabs und sonstige Endverbraucher [MEMS, Spezialbauelementehersteller und Forschungseinrichtungen]) sowie Geografie (Nordamerika, Europa, Asien-Pazifik und Rest der Welt). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Quarzwaferboote und -träger |
| Glasträgerwafer |
| Trägerzubehör |
| Thermodiffusion |
| Thermische Oxidation |
| Niederdruckchemische Gasphasenabscheidung (LPCVD) |
| Tempern |
| Waferausdünnung |
| Fan-out-Wafer-Level- und Panel-Level-Verpackung (FO-WLP/FOPLP) |
| Verarbeitung dreidimensionaler integrierter Schaltkreise und Through-Silicon-Via (TSV) |
| Verbindungshalbleiterverarbeitung (SiC und GaN) |
| 150-mm-Träger |
| 200-mm-Träger |
| 300-mm-Träger |
| Träger im Panelformat |
| Integrated Device Manufacturers (IDMs) |
| Pure-Play-Foundries |
| Outsourced Semiconductor Assembly and Test (OSAT)-Unternehmen |
| Verbindungshalbleiterfabs |
| Sonstige (MEMS, Spezialbauelementehersteller und Forschungseinrichtungen) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Rest von Europa | |
| Asien-Pazifik | China |
| Japan | |
| Südkorea | |
| Taiwan | |
| Indien | |
| Rest von Asien-Pazifik | |
| Rest der Welt |
| Nach Produkttyp | Quarzwaferboote und -träger | |
| Glasträgerwafer | ||
| Trägerzubehör | ||
| Nach Prozessanwendung | Thermodiffusion | |
| Thermische Oxidation | ||
| Niederdruckchemische Gasphasenabscheidung (LPCVD) | ||
| Tempern | ||
| Waferausdünnung | ||
| Fan-out-Wafer-Level- und Panel-Level-Verpackung (FO-WLP/FOPLP) | ||
| Verarbeitung dreidimensionaler integrierter Schaltkreise und Through-Silicon-Via (TSV) | ||
| Verbindungshalbleiterverarbeitung (SiC und GaN) | ||
| Nach Wafer-/Trägergröße | 150-mm-Träger | |
| 200-mm-Träger | ||
| 300-mm-Träger | ||
| Träger im Panelformat | ||
| Nach Endverbraucher | Integrated Device Manufacturers (IDMs) | |
| Pure-Play-Foundries | ||
| Outsourced Semiconductor Assembly and Test (OSAT)-Unternehmen | ||
| Verbindungshalbleiterfabs | ||
| Sonstige (MEMS, Spezialbauelementehersteller und Forschungseinrichtungen) | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Rest von Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Südkorea | ||
| Taiwan | ||
| Indien | ||
| Rest von Asien-Pazifik | ||
| Rest der Welt | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Quarz- und Glaswaferträger?
Die Marktgröße für Quarz- und Glaswaferträger wird voraussichtlich von 310,21 Millionen USD im Jahr 2026 und 332,20 Millionen USD im Jahr 2027 auf 471,19 Millionen USD bis 2032 anwachsen, was einem CAGR von 7,09 % über den Zeitraum 2027–2032 entspricht.
Welche Produktkategorie führt die Nachfrage nach Quarz- und Glaswaferträgern an?
Quarzwaferboote und -träger führen die Produktkategorie mit einem Anteil von 61,78 % im Jahr 2026 an, unterstützt durch den wiederkehrenden Einsatz in der Wärmeverarbeitung und durch Kundenanforderungen an saubere, langlebige Ofenkomponenten. Ihre installierte Basis in Diffusions-, Oxidations- und LPCVD-Betrieben unterstützt einen anhaltenden Ersatzbedarf.
Warum werden Glasträgerwafer immer wichtiger?
Glasträgerwafer werden voraussichtlich mit einem CAGR von 8,26 % wachsen, da Waferausdünnung, temporäres Bonden und Fan-out-Verpackung in fortschrittlichen Verpackungslinien, die eine stabile temporäre Unterstützung während der Verarbeitung erfordern, immer häufiger eingesetzt werden. Ihre Bedeutung steigt, wenn dünne Substrate eine kontrollierte Ebenheit über mehrere Wärme- und mechanische Schritte hinweg benötigen.
Welche Prozessanwendung hat den höchsten Anteil?
LPCVD hält im Jahr 2026 mit 26,59 % den größten Anteil an der Prozessanwendung, da es in Logik-, Speicher- und Leistungsbauelementeabscheidungsprozessen weit verbreitet ist, die weiterhin auf thermisch stabile Quarzkomponenten angewiesen sind. Thermodiffusion und Oxidation halten ebenfalls eine stabile Basis des Quarzverbrauchs in etablierten Halbleiterprozessabläufen aufrecht.
Welcher Endverbraucher wird voraussichtlich am schnellsten wachsen?
Verbindungshalbleiterfabs werden bis 2032 voraussichtlich einen CAGR von 10,59 % verzeichnen, da die Siliziumkarbid- und Galliumnitridproduktion in Leistungs- und Hochfrequenzbauelementeanwendungen zunimmt. Diese Anlagen erfordern häufig kundenspezifische Trägerabmessungen und Materialien, die auf spezialisierte Reaktorkonfigurationen abgestimmt sind.
Welche Region hat die stärkste Position in der Nachfrage nach Waferträgern?
Asien-Pazifik hält im Jahr 2026 einen Anteil von 67,98 % und wird bis 2032 voraussichtlich einen CAGR von 11,91 % verzeichnen, unterstützt durch seine Konzentration von Fabs, Verpackungsoperationen und spezialisierten Materiallieferanten. Taiwan, Südkorea, Japan und China bilden gemeinsam eine dichte Kundenbasis für sowohl herkömmliche Quarzprodukte als auch aufkommende Glasträger.