
Tamanho e Participação do Mercado de Análise de QoE para Operadoras de Telecomunicações
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
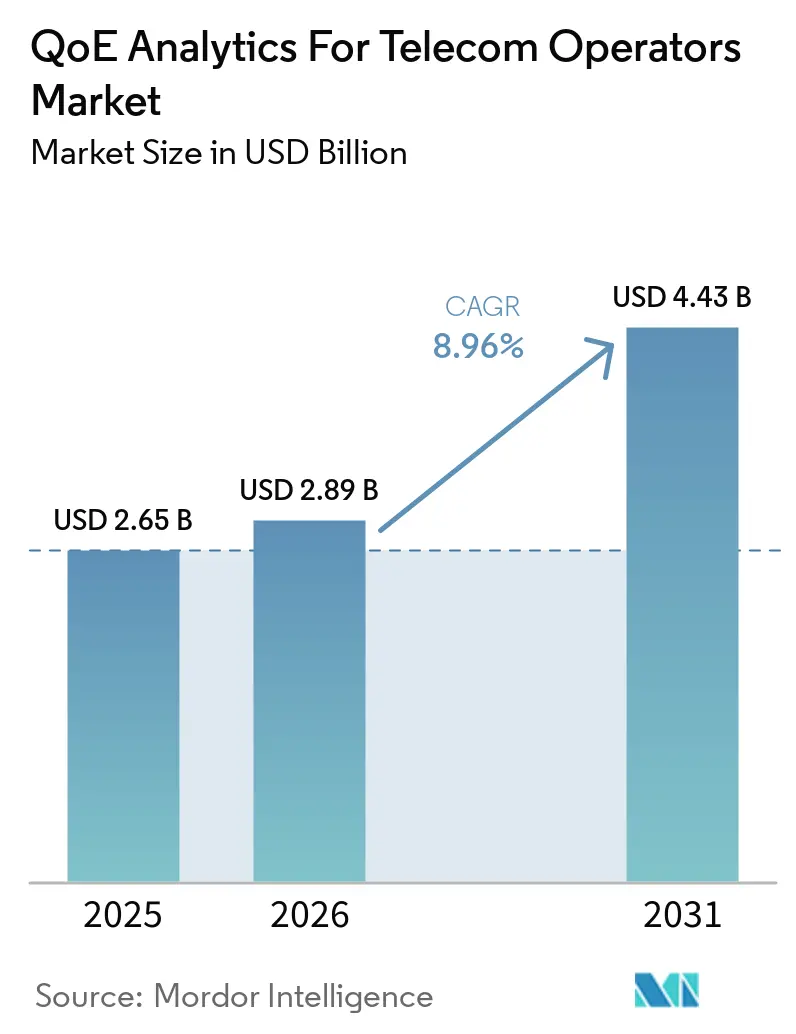
| Tamanho do Mercado (2026) | 2.89 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.43 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.96 % |
| Mercado de Crescimento Mais Rápido | África |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Análise de QoE para Operadoras de Telecomunicações pela Mordor Intelligence
O tamanho do mercado de análise de QoE para operadoras de telecomunicações foi avaliado em 2,89 bilhões de USD em 2026 e estima-se que alcance 4,434 bilhões de USD até 2031, a um CAGR de 8,96% durante o período de previsão 2026-2031. A arquitetura autônoma 5G está aumentando o volume e a variedade de telemetria que as operadoras devem interpretar nas redes de rádio, transporte e núcleo. Essa mudança está direcionando as aquisições para plataformas de software unificadas que conectam dados de rede com dados de experiência do assinante. As operadoras também precisam de evidências mais claras de que os serviços 5G proporcionam uma experiência melhor ao cliente do que as redes mais antigas, especialmente onde os planos de serviço são semelhantes. A entrega em nuvem pode ajudar as plataformas a lidar com cargas de tráfego irregulares, embora as regras de privacidade e residência de dados continuem a moldar as escolhas de implantação. O mercado de análise de QoE para operadoras de telecomunicações está, portanto, tornando-se mais estreitamente vinculado a operações automatizadas, programas de retenção e compromissos de serviços empresariais.
Principais Conclusões do Relatório
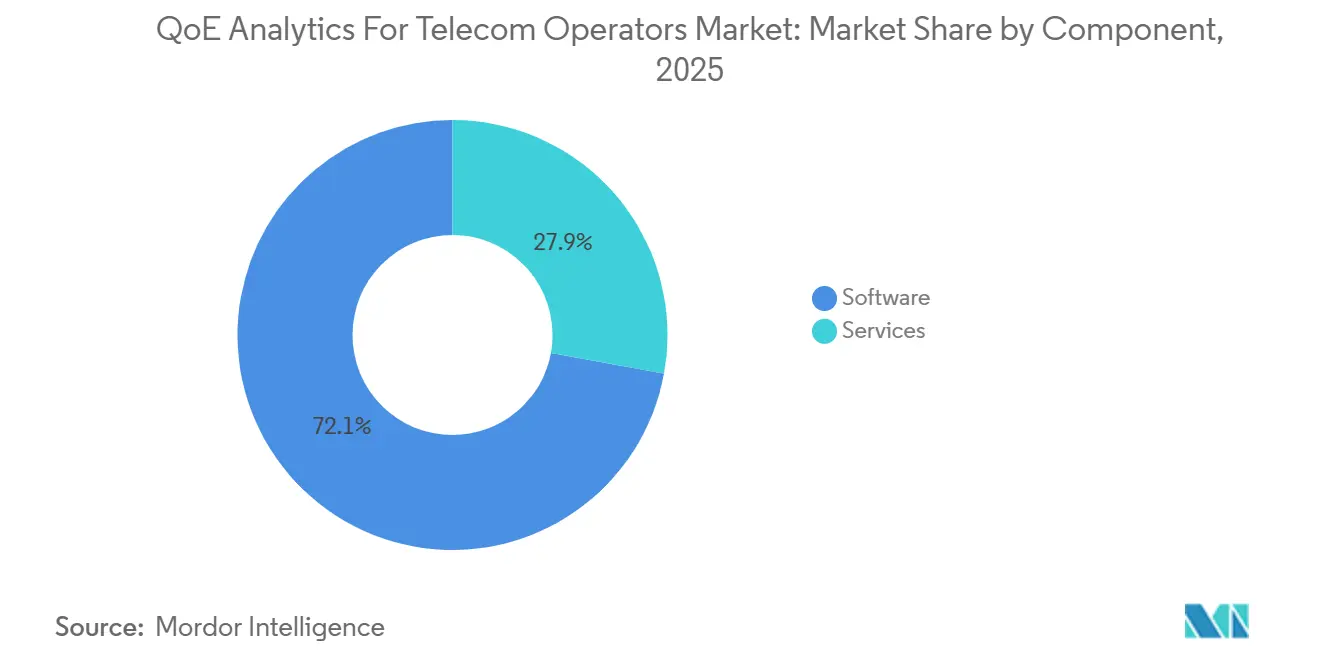
- Por componente, o software detinha 72,13% da participação do mercado de análise de QoE para operadoras de telecomunicações em 2025, enquanto a análise preditiva e prescritiva deve expandir-se a um CAGR de 9,16% até 2031.
- Por modo de implantação, a implantação em nuvem detinha 42,34% da participação do mercado de análise de QoE para operadoras de telecomunicações e deve expandir-se a um CAGR de 9,22% até 2031.
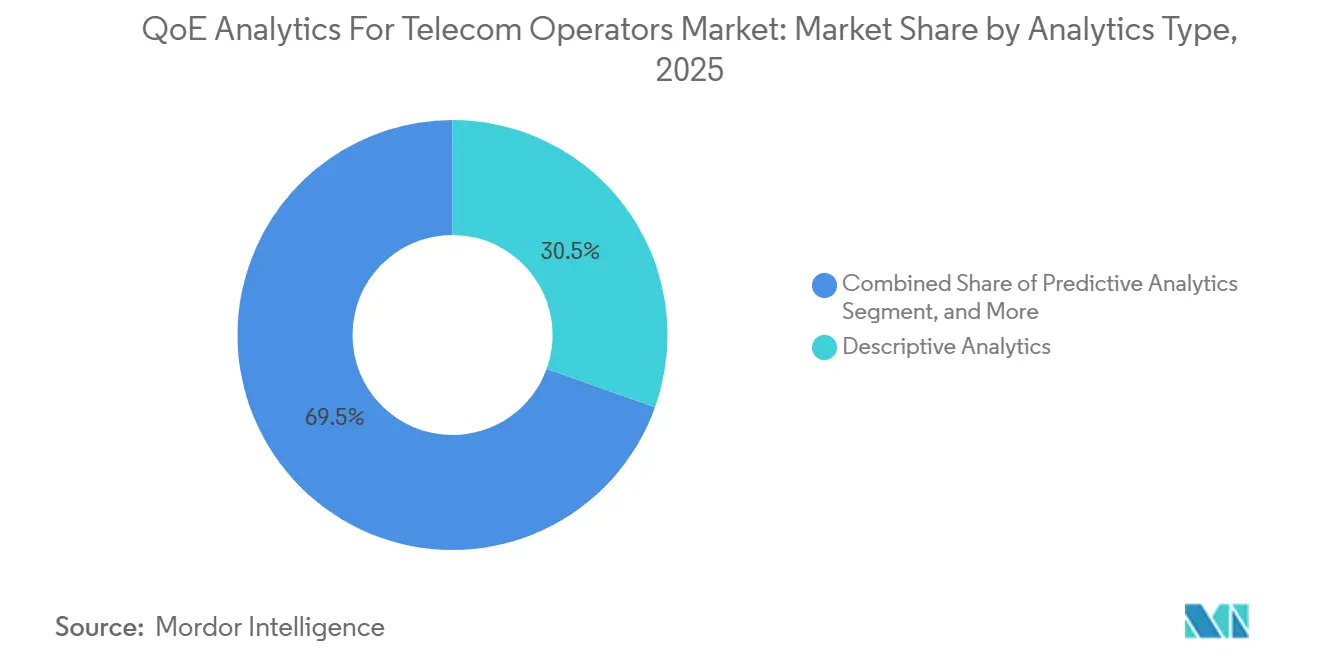
- Por tipo de análise, a análise descritiva detinha 30,46% da receita em 2025 e deve expandir-se a um CAGR de 9,26% até 2031.
- Por aplicação, o gerenciamento de desempenho de rede representou 24,53% da receita em 2025 e deve expandir-se a um CAGR de 9,33% até 2031.
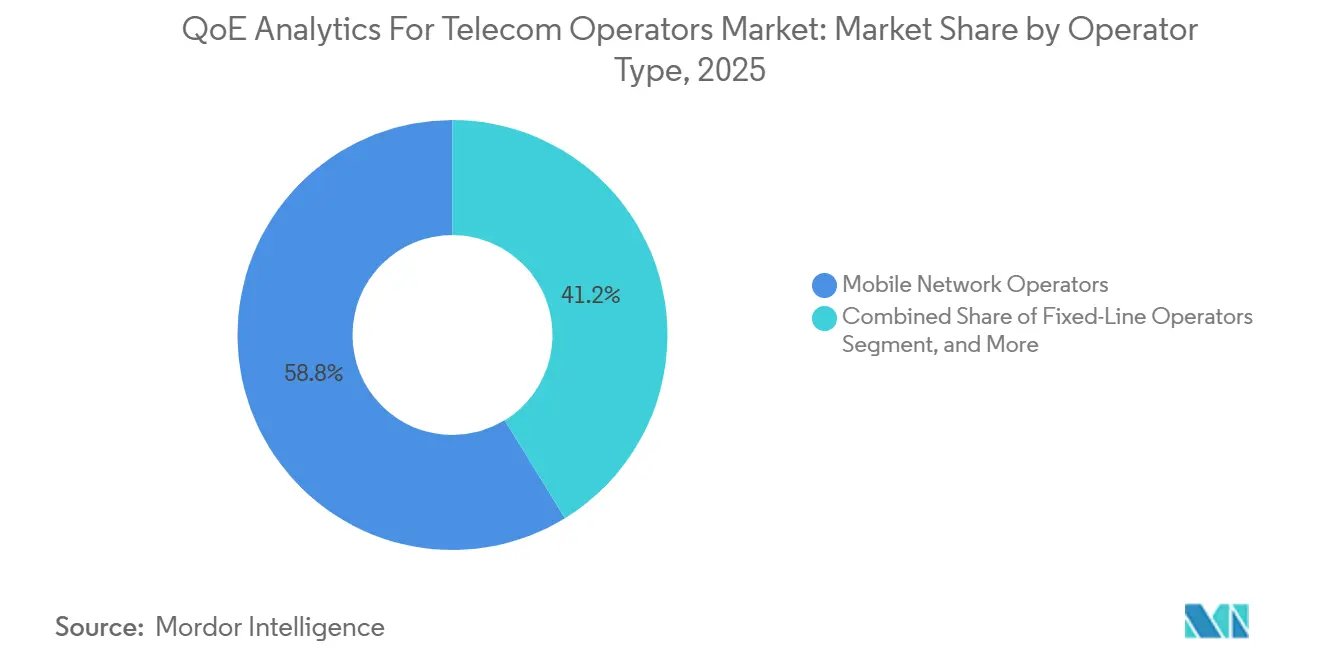
- Por tipo de operadora, as operadoras de redes móveis detinham 58,76% da receita em 2025 e devem expandir-se a um CAGR de 9,68% até 2031.
- Por tamanho da organização, as grandes empresas detinham 88,22% da receita em 2025 e devem expandir-se a um CAGR de 9,82% até 2031.
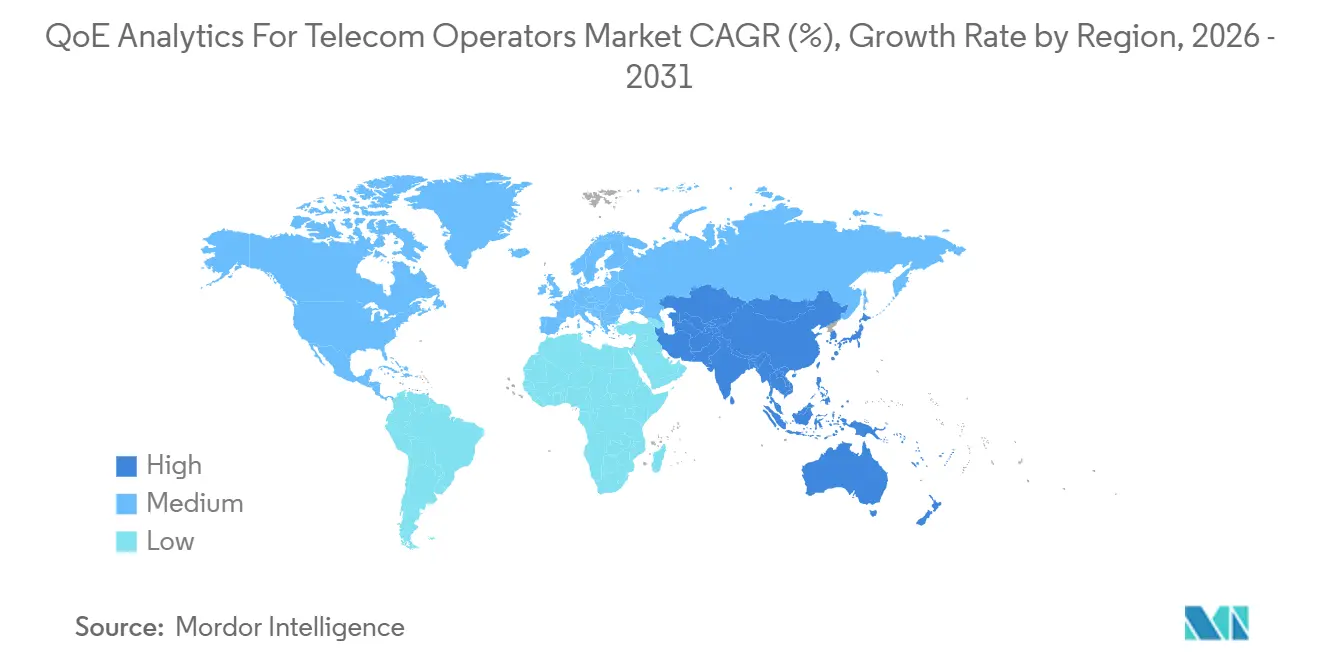
- Por geografia, a América do Norte detinha 28,27% da receita em 2025, enquanto a África deve expandir-se a um CAGR de 9,71% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Garantia de Serviço em Circuito Fechado Orientada por IA | +2.8% | Global, com adoção antecipada na América do Norte, Japão, Coreia do Sul e Alemanha | Curto prazo (≤ 2 anos) |
| Complexidade do 5G Autônomo e Crescimento da Telemetria | +2.3% | Global, com forte atividade na América do Norte, China, Coreia do Sul e estados do Conselho de Cooperação do Golfo | Médio prazo (2-4 anos) |
| Rotatividade de Assinantes e Economia de Retenção | +1.6% | Global, especialmente América do Norte e Europa Ocidental | Médio prazo (2-4 anos) |
| Serviços de Streaming, Jogos e Serviços Sensíveis à Latência | +1.2% | Global, com alta demanda na Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Monetização da Experiência no Nível do Assinante | +0.9% | Global, liderado pelos estados do Conselho de Cooperação do Golfo, América do Norte e Nordeste Asiático | Longo prazo (≥ 4 anos) |
| Validação de Fatias de Rede e Serviços de Borda | +0.7% | América do Norte, Europa, Ásia-Pacífico e Oriente Médio | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Transição para a Garantia de Serviço em Circuito Fechado Orientada por IA
O mercado de análise de QoE para operadoras de telecomunicações está se beneficiando de uma transição de alertas baseados em regras para sistemas que detectam, diagnosticam e tratam condições de rede com intervenção manual limitada. Essa abordagem estende a análise de uma função de relatório para uma camada operacional que pode apoiar decisões de garantia de serviço. A RADCOM lançou o Neura em fevereiro de 2026, com agentes para experiência do cliente, qualidade de serviço e otimização de rede que operam em sua infraestrutura de análise de tráfego completo.[1]RADCOM Ltd., "RADCOM lança Neura, um conjunto de agentes de IA projetado para integração em ecossistemas de IA agêntica," RADCOM, radcom.com A plataforma pode processar tráfego a até 800 Gbps em um servidor comercial de prateleira, o que suporta implantações que exigem alto rendimento de dados. A Recomendação M.3389, publicada em março de 2025, estabeleceu requisitos para o gerenciamento da experiência do cliente baseado em IA em serviços de telecomunicações.[2]União Internacional de Telecomunicações, "Recomendação UIT-T M.3389: Requisitos para o Gerenciamento da Experiência do Cliente Baseado em IA em Serviços de Telecomunicações," União Internacional de Telecomunicações, itu.int Esse padrão apoia os requisitos de aquisição para operadoras que precisam de processos de experiência do cliente baseados em IA governados e explicáveis.
Complexidade das Redes 5G Autônomas e Crescimento da Telemetria
As redes 5G autônomas utilizam funções baseadas em serviços nativas da nuvem que criam fluxos de telemetria distintos no núcleo, plano de usuário, camada de política e rede de rádio. A análise de QoE para o mercado de operadoras de telecomunicações aborda a necessidade de correlacionar esses fluxos no nível do assinante quando ocorre um problema de experiência. O fatiamento de rede acrescenta um requisito adicional, pois as operadoras devem validar os acordos de nível de serviço para cada fatia empresarial. A NTT Docomo implantou o Nokia MantaRay AutoPilot em junho de 2026 para otimização de qualidade de RAN orientada por IA em uma nuvem pública. A implantação utilizou ciclos de circuito fechado de 15 minutos em vez do ciclo diário anterior e apoiou o objetivo de Nível 4 de Rede Autônoma da NTT Docomo. A KT e a Samsung também validaram a otimização de RAN por IA em uma rede 5G comercial na Coreia do Sul durante 2025, usando configurações de IA no nível do usuário para prever interrupções de serviço.[3]GSMA Intelligence, "Tendências de Garantia de Serviço na Era da IA," GSMA Intelligence, gsmaintelligence.com
Aumento da Rotatividade de Assinantes e Economia de Retenção
Em mercados de telecomunicações maduros, reter assinantes de alto valor pode ser comercialmente mais importante do que adquirir novos clientes. O mercado de análise de QoE para operadoras de telecomunicações apoia essa prioridade identificando padrões de experiência que podem preceder um cancelamento ou uma redução no nível de uso. Um estudo da Scientific Reports sobre assinantes de telecomunicações constatou que os indicadores de QoE produziram sinais de rotatividade mais fortes do que os contadores de rede tradicionais isoladamente. O modelo nesse estudo alcançou alta precisão e forte desempenho preditivo. O TM Forum relatou que a resolução proativa de problemas de rede vinculados à experiência real do usuário pode reduzir a rotatividade em escala. Esses resultados tornam os dados de qualidade de serviço relevantes para o atendimento ao cliente, retenção e decisões de investimento em rede.
Expansão dos Serviços de Streaming, Jogos e Serviços Sensíveis à Latência
Os serviços de streaming, jogos em nuvem e realidade estendida exigem throughput estável, baixa latência e baixo jitter no nível da aplicação. As métricas de rede por si só nem sempre mostram se um assinante recebe a qualidade esperada para esses serviços. O mercado de análise de QoE para operadoras de telecomunicações ajuda as operadoras a conectar as condições de rede com o comportamento do serviço observado pelo usuário final. A MedUX relatou diferenças materiais na experiência do usuário 5G em 15 grandes cidades europeias durante o primeiro trimestre de 2025. Os resultados mostraram que a cobertura anunciada e o desempenho na camada de aplicação podem diferir mesmo onde a cobertura 5G é extensa. O Nokia Deepfield Cloud Intelligence oferece visibilidade sobre o tráfego criptografado e over-the-top em grande escala sem sondas físicas, o que permite às operadoras monitorar serviços que não controlam diretamente.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Restrições de Privacidade de Dados dos Assinantes e Residência de Dados | -0.9% | Europa, Oriente Médio, Sudeste Asiático e África | Médio prazo (2-4 anos) |
| Complexidade de Integração de OSS, BSS e Redes Multifornecedor | -0.6% | Global, especialmente Europa, América do Sul e Sudeste Asiático | Médio prazo (2-4 anos) |
| Inconsistência nos Rótulos de QoE entre Dispositivos e Aplicações | -0.4% | Global, especialmente Ásia-Pacífico e África | Longo prazo (≥ 4 anos) |
| Resistência a Decisões Automatizadas Sem Explicabilidade | -0.3% | Global, especialmente Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições de Privacidade de Dados dos Assinantes e Residência de Dados
As plataformas de QoE no nível do assinante utilizam informações que podem incluir localização do dispositivo, uso de aplicações, registros de sessão e comportamento vinculado a identidades SIM. O Regulamento Geral de Proteção de Dados da Europa e regras semelhantes no Sudeste Asiático e no Oriente Médio restringem onde essas informações podem ser processadas e armazenadas. O mercado de análise de QoE para operadoras de telecomunicações deve, portanto, suportar arquiteturas que mantenham os dados identificáveis dentro do território exigido pela operadora. As especificações de análise de dados de rede do 3GPP exigem agregação de dados no nível do assinante no núcleo 5G, o que pode criar tensão prática com as restrições de dados transfronteiriços. As operadoras em mercados regulamentados podem optar por designs locais ou híbridos, aumentando suas necessidades de capital e trabalho de integração. A AWS documentou uma arquitetura de borda em 2026 que processa e redige identificadores de assinantes antes que as cargas de trabalho de inferência em nuvem recebam os dados.
Alta Complexidade de Integração em OSS, BSS e Redes Multifornecedor
As plataformas de QoE devem combinar dados de rádio, núcleo, transporte, cliente, serviço e comerciais que frequentemente residem em sistemas separados. Esses sistemas podem ter interfaces proprietárias e definições inconsistentes de indicadores-chave de desempenho porque foram implantados ao longo de muitos anos. O mercado de análise de QoE para operadoras de telecomunicações depende, consequentemente, de conectores, modelos de dados normalizados e fluxos de trabalho interoperáveis. A GSMA Intelligence identificou lacunas na automação de processos e na correlação de dados como barreiras significativas para a implantação de IA agêntica em garantia de serviço. O ônus é maior para operadoras convergentes porque um único evento de cliente pode exigir dados de banda larga fixa, equipamentos domésticos, sistemas de rádio móvel e plataformas de faturamento. A RADCOM introduziu seu Módulo de Designer de Análise em junho de 2026 para permitir que analistas configurem conjuntos de dados, KPIs e alarmes sem um envolvimento do fornecedor ou ciclo de lançamento de software.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
As Plataformas de Software Estão Reformulando as AquisiçõesO software representou 72,13% da participação do mercado de análise de QoE para operadoras de telecomunicações em 2025, refletindo a transição de sondas de hardware para plataformas que processam o tráfego de rede em software. O software pode examinar o tráfego criptografado e não criptografado enquanto conecta informações de desempenho com indicadores de experiência. O gerenciamento da experiência do cliente, a análise preditiva e a análise prescritiva estão recebendo maior atenção à medida que as operadoras avançam além dos relatórios históricos de rede. A análise preditiva e prescritiva dentro do software deve expandir-se a um CAGR de 9,16% até 2031. O tamanho do mercado de análise de QoE para operadoras de telecomunicações para software é sustentado por plataformas que podem recomendar uma ação corretiva antes que a degradação do serviço alcance um assinante. Essa função oferece às operadoras uma forma de concentrar a atenção de engenharia em prováveis falhas de experiência, em vez de em cada evento de rede.
Os serviços mantêm um papel complementar porque muitas implantações exigem integração, suporte contínuo e expertise operacional. Os serviços gerenciados são relevantes para operadoras que precisam das capacidades da plataforma, mas não pretendem criar uma grande equipe interna de análise. O setor de análise de QoE para operadoras de telecomunicações também está avançando em direção a aplicações prontas para uso que reduzem a necessidade de desenvolvimento de modelos sob medida. O Nokia Experience Prescriptions fornece aplicações nativas da nuvem que combinam detecção de anomalias e análise de causa raiz em um único fluxo de trabalho de experiência do assinante. A Recomendação UIT-T M.3389 fornece uma linha de base reconhecida para o gerenciamento da experiência do cliente baseado em IA, o que pode favorecer plataformas de software em detrimento de ferramentas desenvolvidas internamente. As decisões de aquisição dependem cada vez mais de saber se o software pode funcionar em todo o patrimônio de rede e atender aos requisitos de governança aplicáveis.


Por Modo de Implantação:
A Arquitetura em Nuvem Avança Junto com os Requisitos de SoberaniaA implantação em nuvem deve expandir-se a um CAGR de 9,22% até 2031, à medida que as operadoras buscam capacidade flexível para a telemetria 5G autônoma. Os volumes de tráfego podem mudar abruptamente durante congestionamentos ou grandes eventos, tornando a capacidade de infraestrutura permanente menos eficiente para algumas cargas de trabalho. O mercado de análise de QoE para operadoras de telecomunicações suporta designs em nuvem que utilizam preços baseados em consumo e podem escalar sem um grande compromisso inicial. A entrega em nuvem também pode encurtar o acesso a ferramentas analíticas onde um provedor gerencia as atualizações da plataforma de forma centralizada. Seu valor depende de saber se uma operadora pode usar recursos de nuvem sem comprometer os requisitos de residência de dados.
A implantação híbrida permanece importante onde os dados identificáveis do assinante devem permanecer localmente, enquanto os dados anonimizados e as cargas de trabalho de inferência podem usar recursos de nuvem. A implantação local continua sendo o padrão para algumas operadoras de nível 1 na China e no Oriente Médio porque os requisitos de soberania restringem o processamento em nuvem pública da telemetria dos assinantes. A Nokia expandiu sua colaboração com o Google Cloud em 2026 para fornecer sua pilha de análise como uma aplicação de software como serviço, no Google Distributed Cloud local e em configurações híbridas. A implantação da Polystar para a MasOrange combinou uma instalação bare-metal centralizada local com processamento baseado em Kubernetes no Google Cloud. O mercado de análise de QoE para operadoras de telecomunicações, portanto, não trata a entrega híbrida como um arranjo temporário. Ela fornece uma forma de longo prazo de equilibrar privacidade, desempenho e custo operacional em uma rede convergente.
Por Tipo de Análise:
A Análise Descritiva Permanece como Base OperacionalA análise descritiva detinha 30,46% da receita de 2025, tornando-a o maior tipo de análise no mercado de análise de QoE para operadoras de telecomunicações. Os painéis históricos de indicadores-chave de desempenho e os relatórios de experiência de rede continuam sendo necessários para registros regulatórios, relatórios de nível de serviço e revisões internas. As operadoras usam esses registros para estabelecer o que aconteceu antes de avançar para um fluxo de trabalho preditivo ou prescritivo. As ferramentas descritivas também fornecem os dados de linha de base que os sistemas automatizados exigem para validação. Essa prática operacional instalada explica por que os relatórios históricos continuam a ter valor mesmo à medida que as capacidades de IA se tornam mais comuns.
As funções preditivas e prescritivas estão se tornando mais importantes à medida que as equipes de garantia de serviço buscam identificação mais antecipada de problemas emergentes. A GSMA Intelligence relatou que a análise relacionada ao cliente e a automação em circuito fechado são as áreas de implantação de IA de crescimento mais rápido na garantia de serviço de telecomunicações. A análise diagnóstica permanece útil quando uma experiência degradada precisa ser rastreada por uma rede multifornecedor e em vários domínios. O setor de análise de QoE para operadoras de telecomunicações deve conectar essas funções em vez de tratá-las como produtos separados. Os requisitos de análise de dados de rede do 3GPP influenciam como as capacidades diagnósticas e preditivas se encaixam no núcleo 5G. As abordagens de modelos de linguagem de grande escala podem apoiar o diagnóstico explicável, mas os controles operacionais estabelecidos permanecem essenciais para a adoção pelas operadoras.

Por Aplicação:
O Gerenciamento de Desempenho de Rede Ancora a DemandaO gerenciamento de desempenho de rede representou 24,53% da receita em 2025 e deve expandir-se a um CAGR de 9,33% até 2031. Essa aplicação requer validação contínua nas redes de acesso por rádio, transporte e núcleo à medida que as operadoras introduzem funções 5G autônomas. O mercado de análise de QoE para operadoras de telecomunicações suporta uma visão mais ampla do que as ferramentas de monitoramento pontual, pois os eventos de desempenho podem afetar vários domínios de rede simultaneamente. A análise automatizada de causa raiz pode identificar células afetadas, correlacionar reclamações de assinantes e apresentar recomendações de resolução. Essas capacidades podem ajudar as equipes a reduzir o tempo gasto na transição de um alarme para um problema de serviço verificado.
O monitoramento da qualidade de serviço e o gerenciamento da experiência do cliente formam outro grupo de aplicações importante. Eles traduzem sinais técnicos em pontuações de experiência que podem informar o atendimento ao cliente, precificação e atividades de retenção. Pesquisas recentes da Scientific Reports mostraram que modelos de rotatividade baseados em IA usando indicadores de QoE entregaram forte desempenho preditivo. A previsão de rotatividade e o gerenciamento de retenção estão, portanto, estreitamente vinculados às mesmas fontes de dados usadas para o gerenciamento de desempenho. O investimento em rede e o planejamento de capacidade também usam dados de QoE para priorizar locais com experiência mais fraca em relação à densidade de assinantes e à contribuição de receita. A Arquitetura Digital Aberta do TM Forum fornece orientação de interoperabilidade entre os resultados de QoE e os sistemas mais amplos de OSS e BSS.
Por Tipo de Operadora:
As Operadoras de Redes Móveis Lideram Porque as Redes de Rádio 5G Criam Alta Demanda AnalíticaAs operadoras de redes móveis detinham 58,76% da receita de 2025, a maior participação entre os tipos de operadoras. O mercado de análise de QoE para operadoras de telecomunicações é especialmente relevante para as operadoras de redes móveis porque as redes de rádio 5G criam altos volumes de dados dinâmicos de assinantes e sessões. Os limites de espectro, as escolhas de gerenciamento de tráfego e o posicionamento competitivo de serviços exigem visibilidade nos níveis do assinante e da sessão. As operadoras de redes móveis podem usar dados de QoE para identificar degradação de serviço que o monitoramento passivo convencional pode não mostrar na escala 5G autônoma. Isso cria uma razão operacional direta para as operadoras de redes móveis investirem em monitoramento contínuo da experiência.
As operadoras convergentes são um grupo de clientes em crescimento porque devem conectar informações de experiência fixa e móvel para o mesmo domicílio ou empresa. As operadoras de linha fixa também estão aumentando o monitoramento da qualidade de serviço à medida que as implantações de fibra até as instalações introduzem serviços empresariais com obrigações de nível de serviço. As operadoras de cabo enfrentam uma necessidade relacionada quando a concorrência da fibra cria um risco maior de clientes saírem após problemas de serviço prolongados. O mercado de análise de QoE para operadoras de telecomunicações pode reunir essas fontes de dados em uma visão operacional comum. A GSMA relatou que as tecnologias móveis geraram valor econômico significativo em toda a África e representaram uma parcela notável do produto interno bruto regional. Essa escala também está aumentando o interesse em benchmarking padronizado de QoE para operadoras de redes móveis que operam na região.
Por Tamanho da Organização:
Grandes Empresas Dominam Enquanto Operadoras Menores Ganham AcessoAs grandes empresas representaram 88,22% da receita em 2025 e devem expandir-se a um CAGR de 9,82% até 2031. As operadoras de nível 1 têm volumes de assinantes e redes multifornecedor que podem justificar coleta de dados dedicada, licenciamento e personalização de plataforma. Elas também enfrentam custos materiais quando um problema de rede demora mais para ser identificado e resolvido. O mercado de análise de QoE para operadoras de telecomunicações está, consequentemente, concentrado entre operadoras que têm ambientes de dados complexos e exposição significativa à retenção. As grandes empresas podem combinar sondas dedicadas, integrações multifornecedor e equipes internas especializadas para suportar uma implantação ampla.
As operadoras de pequeno e médio porte contribuem com menos receita hoje, mas os serviços gerenciados em nuvem e os preços baseados em consumo podem reduzir seu custo de entrada. Essas operadoras podem optar por um modelo operado pelo provedor em vez de construir uma grande organização interna de análise. A NETSCOUT estendeu o Omnis AI Insights para provedores de serviços de comunicação em fevereiro de 2026, adicionando ferramentas destinadas a transformar a telemetria de 5G, RAN, núcleo, computação de borda móvel e transporte em dados prontos para IA e curados. O mercado de análise de QoE para operadoras de telecomunicações poderia, portanto, ampliar-se à medida que os fornecedores oferecem integração pré-construída e capacidades de dados gerenciados. Os fornecedores que simplificam a integração estarão melhor posicionados para atender operadoras com equipes de engenharia menores. Essa oportunidade depende de provar que a plataforma pode fornecer informações úteis sobre a experiência em uma escala que se adapte ao orçamento de uma operadora menor.
Análise Geográfica
Mercado de Análise de QoE para Operadoras de Telecomunicações na América do Norte e Europa
A América do Norte deteve 28,27% da receita de 2025, representando a maior participação regional no mercado de análise de QoE para operadoras de telecomunicações. A atividade inicial de 5G autônomo, as operadoras nacionais competitivas e as práticas consolidadas de redes orientadas por dados sustentam a demanda na região. As operadoras foram pioneiras no uso de designs de OSS nativos em nuvem, criando maior compatibilidade com plataformas que se integram a fluxos de trabalho de DevOps e AIOps. A Europa ficou em segundo lugar, com os gastos concentrados no Reino Unido, Alemanha, França e países nórdicos. O GDPR afeta tanto a arquitetura das plataformas quanto o cronograma de aquisições, favorecendo fornecedores capazes de oferecer suporte a modelos locais e híbridos. A CONNECT Europe informou que a cobertura 5G alcançou a maior parte da população europeia até o final do período de referência, enquanto a adoção representou uma parcela significativa das conexões móveis.
Mercado de Análise de QoE para Operadoras de Telecomunicações na Europa e APAC
A diferença entre a cobertura e a adoção do 5G na Europa aumenta a necessidade de as operadoras demonstrarem uma qualidade de serviço perceptível pelos clientes. A Deutsche Telekom colaborou com o Google Cloud em fevereiro de 2026 no desenvolvimento de um agente de inteligência artificial para operações autônomas de RAN, com o objetivo de reduzir os custos operacionais e melhorar a experiência do cliente. A Ásia-Pacífico é outra região de alta atividade, liderada por Japão, Coreia do Sul, China e Índia, embora cada país apresente um nível diferente de maturidade em 5G autônomo. A NTT Docomo implantou o Nokia MantaRay AutoPilot em junho de 2026 como um sistema de otimização de qualidade baseado em inteligência artificial hospedado na nuvem para uma rede comercial nacional. Seu lançamento CNX em outubro de 2025 utilizou inteligência artificial para quantificar a qualidade de comunicação percebida pelos assinantes. A expansão de assinantes 5G na Índia por meio da Reliance Jio e da Bharti Airtel também está gerando demanda por diferenciação de experiência em um ambiente sensível a preços.
Mercado de Análise de QoE para Operadoras de Telecomunicações no Oriente Médio e África e América do Sul
A África deve expandir a um CAGR de 9,71% até 2031, a taxa regional mais elevada no mercado de análise de QoE para operadoras de telecomunicações. A GSMA Intelligence registrou a expansão dos serviços comerciais de 5G em vários mercados africanos. A organização projetou um forte crescimento nas conexões 5G na África nos próximos anos. A Estratégia Nacional de Espectro do Egito e o plano de expansão de torres do Marrocos acrescentam ao pipeline de infraestrutura de curto prazo. As operadoras do Conselho de Cooperação do Golfo geram demanda premium por análise de fatias de rede e monetização em nível de assinante, enquanto a América do Sul encontra-se em um estágio mais inicial, com operadoras modernizando ambientes legados de OSS e BSS.

Cenário Competitivo
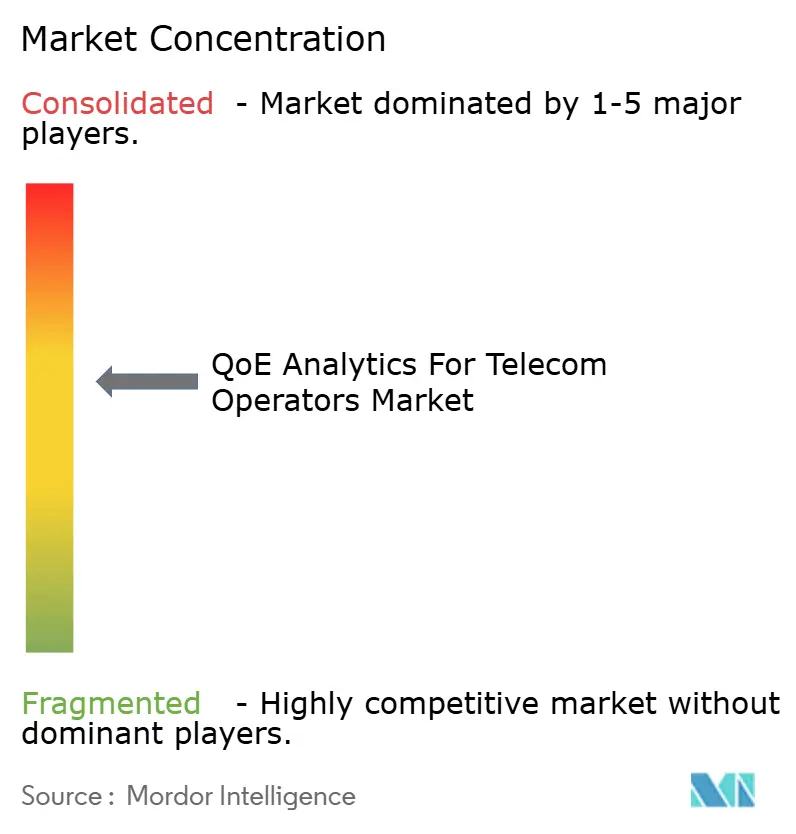
O mercado de análise de QoE para operadoras de telecomunicações é moderadamente concentrado entre fornecedores de nível superior e fragmentado entre provedores especializados. Ericsson, Nokia, Huawei e Cisco utilizam sua visibilidade de rede estabelecida para incluir ferramentas de QoE em contratos mais amplos de gerenciamento de rede. Esse modelo pode atrair operadoras que já utilizam os sistemas de rádio, núcleo ou transporte do fornecedor. RADCOM, NETSCOUT, Infovista, TEOCO e Subex competem por meio de suporte multifornecedor, profundidade analítica e arquiteturas de dados orientadas por IA. Sua posição se baseia na capacidade de oferecer análise de experiência sem exigir que uma operadora use um único fornecedor de equipamentos em todos os domínios de rede.
A RADCOM lançou o Módulo de Designer de Análise em junho de 2026, permitindo que analistas de dados de rede definam, configurem e implantem conjuntos de dados personalizados, KPIs e alarmes em tempo real. Esse tipo de flexibilidade de configuração pode reduzir a dependência dos ciclos de lançamento do fornecedor e pode ser útil em um ambiente operacional em rápida mudança. A Huawei introduziu o SmartCare Nativo de IA, combinando a tecnologia de Gêmeo Digital Espaço-Temporal com seu modelo de grande escala específico de domínio SRCON. A Huawei relatou que um piloto com uma operadora da Ásia-Pacífico melhorou o net promoter score da rede, aumentou o uso de dados por usuário e reduziu as reclamações relacionadas à rede. Os fornecedores precisam cada vez mais conectar suas plataformas a resultados mensuráveis de serviço e comerciais, em vez de apresentar a análise apenas como uma ferramenta técnica de relatório.
A Amdocs introduziu o aOS em fevereiro de 2026 como um sistema operacional agêntico projetado para operar em pilhas de BSS e OSS. Sua abordagem coloca a IA dentro das operações de telecomunicações de ponta a ponta, em vez de tratá-la como uma camada de análise separada. A Nokia também lançou o Autonomous Network Fabric em 2026 e expandiu seu trabalho com o Google Cloud para entrega de software como serviço e híbrida de sua pilha de garantia de rede e QoE. O mercado de análise de QoE para operadoras de telecomunicações recompensa fornecedores que podem integrar seus dados, automação e fluxos de trabalho operacionais com os sistemas existentes das operadoras. Nenhuma participação de mercado combinada para os principais fornecedores é fornecida, portanto, uma pontuação de concentração não pode ser determinada sob a metodologia de pontuação declarada.
Líderes do Setor de Análise de QoE para Operadoras de Telecomunicações
Telefonaktiebolaget LM Ericsson
Nokia Corporation
Cisco Systems, Inc.
Mobileum Inc.
RADCOM Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Análise de QoE para Operadoras de Telecomunicações
- Ericsson
- Nokia Corporation
- Cisco Systems, Inc.
- Mobileum Inc.
- RADCOM Ltd.
- NETSCOUT SYSTEMS, INC.
- Infovista S.A.S.
- MedUX
- Ookla, LLC
- Rohde & Schwarz GmbH & Co KG
- VIAVI Solutions Inc.
- Keysight Technologies, Inc.
- Spirent Communications plc
- EXFO Inc.
- TEOCO Corporation
- Subex Limited
- Huawei Technologies Co., Ltd.
- Samsung Electronics Co., Ltd.
- Amdocs Limited
- Oracle Corporation
- Broadcom Inc.
- ZTE Corporation
- Sandvine Corporation

Recent Industry Developments in Mercado de Análise de QoE para Operadoras de Telecomunicações
- Junho de 2026: A RADCOM lançou o Módulo de Designer de Análise, permitindo que analistas de dados de rede definam, configurem e implantem conjuntos de dados e KPIs personalizados em tempo real sem envolvimento do fornecedor, reduzindo os ciclos de mudança de análise de meses para o mesmo dia. O módulo está previsto para disponibilidade geral para clientes do RADCOM ACE no terceiro trimestre de 2026.
- Junho de 2026: A NTT Docomo implantou o Nokia MantaRay AutoPilot em uma nuvem pública, a primeira implantação de otimização de qualidade de RAN automatizada orientada por IA do Japão e a primeira implementação hospedada na nuvem do mundo. A implantação alcançou controle em circuito fechado em intervalos de 15 minutos em vez do ciclo diário anterior e suporta a meta da NTT Docomo de Nível 4 de Rede Autônoma do TM Forum.
- Junho de 2026: A Nokia apresentou uma Biblioteca de Agentes de Redes Autônomas atualizada e capacidades aprimoradas de IA agêntica no DTW26 em Copenhague, incluindo o WaveSuite, uma estrutura agêntica para operações de redes ópticas que fornece detecção proativa de anomalias de KPI antes que o desempenho do serviço seja afetado.
- Fevereiro de 2026: A RADCOM lançou o Neura, um conjunto de agentes de IA integrando agentes de Experiência do Cliente, Qualidade de Serviço e Otimização de Rede na plataforma RADCOM ACE por meio do Protocolo de Contexto de Modelo, projetado para transformar a garantia de serviço em operações de rede autônomas e orientadas por intenção.


Escopo do Relatório Global do Mercado de Análise de QoE para Operadoras de Telecomunicações
O Mercado de Análise de QoE para Operadoras de Telecomunicações refere-se a plataformas de software e serviços que medem, monitoram e otimizam a experiência percebida pelos assinantes em serviços de telecomunicações móveis, fixos, de banda larga e digitais. Essas soluções correlacionam desempenho de rede, comportamento de aplicações, fluxos de tráfego, dados de dispositivos e interações com clientes para avaliar a satisfação do usuário final e a qualidade do serviço.
O Relatório do Mercado de Análise de QoE para Operadoras de Telecomunicações é Segmentado por Componente (Software e Serviços), Modo de Implantação (Nuvem, Local e Híbrido), Tipo de Análise (Análise Descritiva, Análise Diagnóstica, Análise Preditiva e Análise Prescritiva), Aplicação (Gerenciamento de Desempenho de Rede, Monitoramento da Qualidade de Serviço, Gerenciamento da Experiência do Cliente, Previsão de Rotatividade e Gerenciamento de Retenção, Análise de Causa Raiz e Detecção de Anomalias e Investimento em Rede e Planejamento de Capacidade), Tipo de Operadora (Operadoras de Redes Móveis, Operadoras de Linha Fixa, Operadoras Convergentes, Operadoras de Cabo e Outros Tipos de Operadoras), Tamanho da Organização (Grandes Empresas, Operadoras de Pequeno e Médio Porte) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Software | Análise de Rede |
| Ferramentas de Monitoramento de Desempenho | |
| Gerenciamento da Experiência do Cliente | |
| Análise Preditiva e Prescritiva | |
| Outros Softwares | |
| Serviços | Serviços Profissionais |
| Serviços Gerenciados | |
| Serviços de Suporte e Manutenção |
| Nuvem |
| Local |
| Híbrido |
| Análise Descritiva |
| Análise Diagnóstica |
| Análise Preditiva |
| Análise Prescritiva |
| Outros Tipos de Análise |
| Gerenciamento de Desempenho de Rede |
| Monitoramento da Qualidade de Serviço |
| Gerenciamento da Experiência do Cliente |
| Previsão de Rotatividade e Gerenciamento de Retenção |
| Análise de Causa Raiz e Detecção de Anomalias |
| Investimento em Rede e Planejamento de Capacidade |
| Outras Aplicações |
| Operadoras de Redes Móveis |
| Operadoras de Linha Fixa |
| Operadoras Convergentes |
| Operadoras de Cabo |
| Outros Tipos de Operadoras |
| Grandes Empresas |
| Operadoras de Pequeno e Médio Porte |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Sudeste Asiático | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Catar | |
| Israel | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Nigéria | |
| Marrocos | |
| Restante da África |
| Por Componente | Software | Análise de Rede |
| Ferramentas de Monitoramento de Desempenho | ||
| Gerenciamento da Experiência do Cliente | ||
| Análise Preditiva e Prescritiva | ||
| Outros Softwares | ||
| Serviços | Serviços Profissionais | |
| Serviços Gerenciados | ||
| Serviços de Suporte e Manutenção | ||
| Por Modo de Implantação | Nuvem | |
| Local | ||
| Híbrido | ||
| Por Tipo de Análise | Análise Descritiva | |
| Análise Diagnóstica | ||
| Análise Preditiva | ||
| Análise Prescritiva | ||
| Outros Tipos de Análise | ||
| Por Aplicação | Gerenciamento de Desempenho de Rede | |
| Monitoramento da Qualidade de Serviço | ||
| Gerenciamento da Experiência do Cliente | ||
| Previsão de Rotatividade e Gerenciamento de Retenção | ||
| Análise de Causa Raiz e Detecção de Anomalias | ||
| Investimento em Rede e Planejamento de Capacidade | ||
| Outras Aplicações | ||
| Por Tipo de Operadora | Operadoras de Redes Móveis | |
| Operadoras de Linha Fixa | ||
| Operadoras Convergentes | ||
| Operadoras de Cabo | ||
| Outros Tipos de Operadoras | ||
| Por Tamanho da Organização | Grandes Empresas | |
| Operadoras de Pequeno e Médio Porte | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Sudeste Asiático | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Catar | ||
| Israel | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Nigéria | ||
| Marrocos | ||
| Restante da África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de análise de QoE para operadoras de telecomunicações?
O mercado de análise de QoE para operadoras de telecomunicações foi avaliado em 2,89 bilhões de USD em 2026 e estima-se que alcance 4,434 bilhões de USD até 2031 a um CAGR de 8,96%.
Por que as operadoras de telecomunicações estão usando plataformas de análise de QoE?
As operadoras usam essas plataformas para conectar dados de rede com a experiência do assinante, apoiar a redução da rotatividade e automatizar ações de garantia de serviço.
Qual componente lidera os gastos com análise de QoE para operadoras de telecomunicações?
O software liderou com 72,13% da receita de 2025 porque as operadoras estão substituindo ferramentas de monitoramento isoladas por plataformas de análise unificadas.
Qual aplicação tem a expansão projetada mais forte até 2031?
O gerenciamento de desempenho de rede deve expandir-se a um CAGR de 9,33% até 2031, pois as redes 5G autônomas exigem validação contínua entre domínios.
Qual abordagem de implantação é mais relevante onde os dados dos assinantes devem permanecer localmente?
A implantação híbrida mantém os dados identificáveis localmente enquanto permite que dados anonimizados e cargas de trabalho de IA usem recursos de nuvem.
Qual região deve expandir-se mais rapidamente até 2031?
A África deve expandir-se a um CAGR de 9,71% até 2031, apoiada pela comercialização do 5G em 61 operadoras em 37 mercados em maio de 2026.
Página atualizada pela última vez em:



