
Tamaño y Participación del Mercado de Análisis de QoE para Operadores de Telecomunicaciones
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.89 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.43 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.96 % |
| Mercado de Crecimiento Más Rápido | África |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Análisis de QoE para Operadores de Telecomunicaciones por Mordor Intelligence
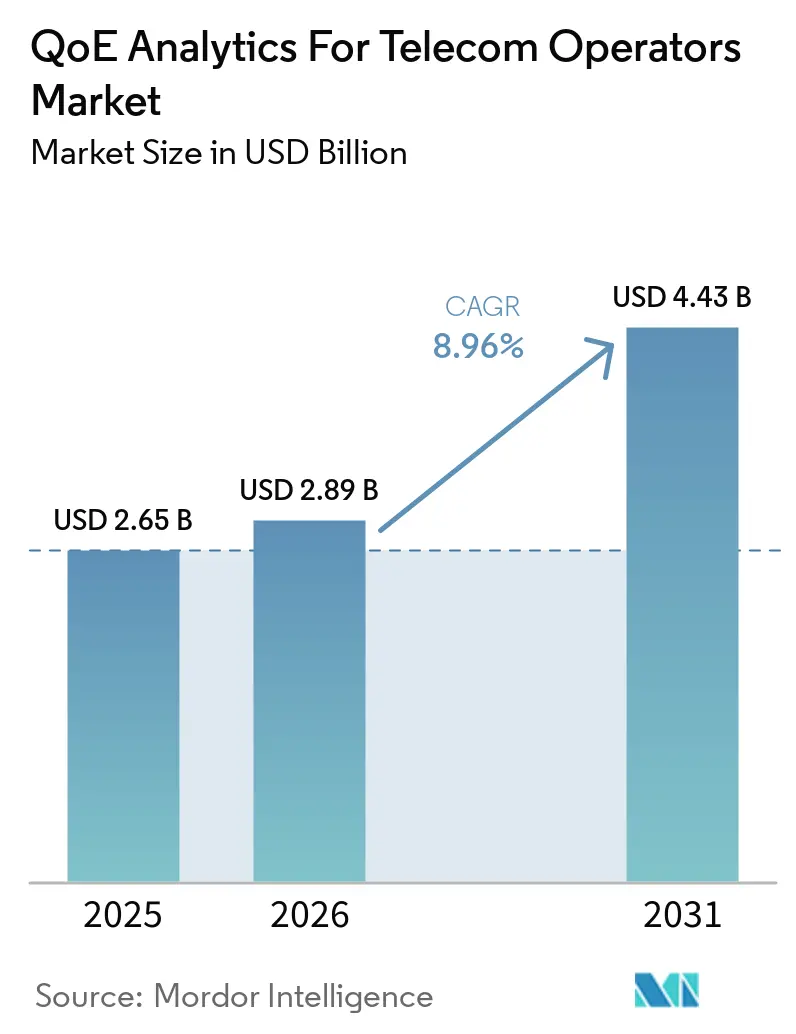
El tamaño del mercado de análisis de QoE para operadores de telecomunicaciones fue valorado en 2,89 mil millones de USD en 2026 y se estima que alcanzará 4,434 mil millones de USD en 2031, a una CAGR del 8,96% durante el período de pronóstico 2026-2031. La arquitectura autónoma de 5G está aumentando el volumen y la variedad de telemetría que los operadores deben interpretar en las redes de radio, transporte y núcleo. Este cambio está orientando las adquisiciones hacia plataformas de software unificadas que conectan los datos de red con los datos de experiencia del suscriptor. Los operadores también necesitan evidencia más clara de que los servicios 5G ofrecen una mejor experiencia al cliente que las redes más antiguas, especialmente donde los planes de servicio son similares. La entrega en la nube puede ayudar a las plataformas a gestionar cargas de tráfico irregulares, aunque las normas de privacidad y residencia de datos continúan influyendo en las decisiones de implementación. El mercado de análisis de QoE para operadores de telecomunicaciones está, por tanto, vinculándose más estrechamente a las operaciones automatizadas, los programas de retención y los compromisos de servicio empresarial.
Conclusiones Clave del Informe
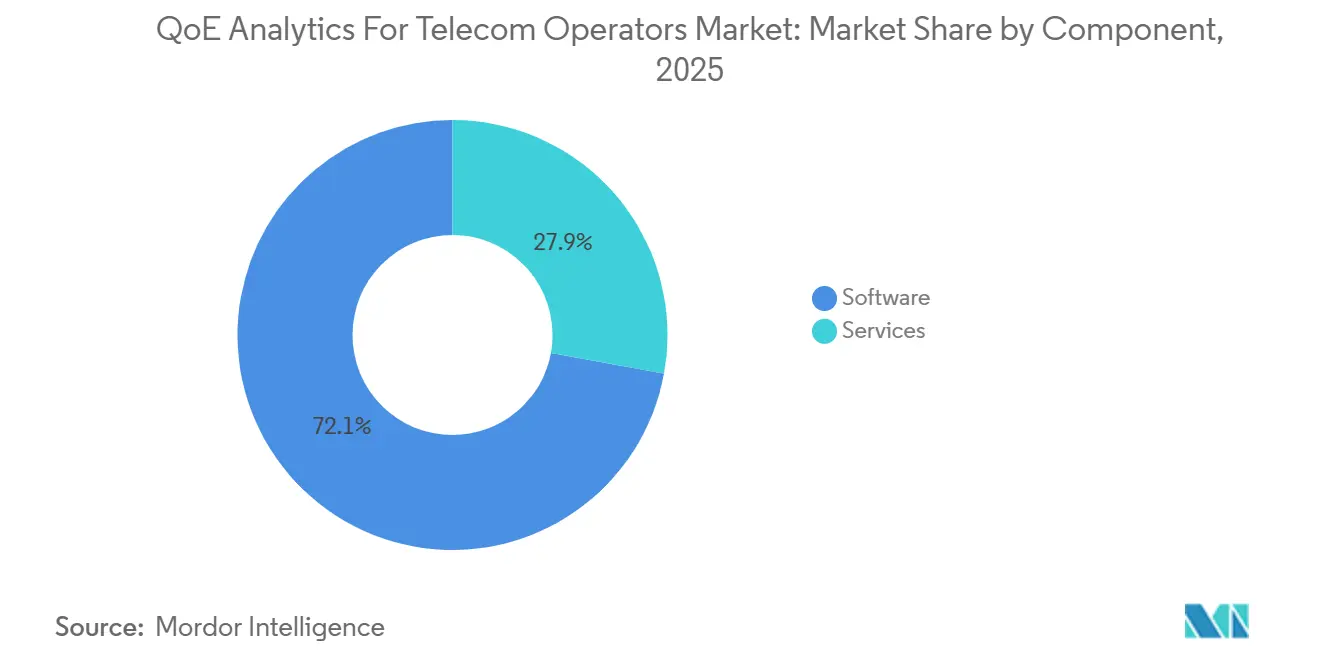
- Por componente, el software representó el 72,13% de la participación del mercado de análisis de QoE para operadores de telecomunicaciones en 2025, mientras que se proyecta que los análisis predictivos y prescriptivos se expandirán a una CAGR del 9,16% hasta 2031.
- Por modo de implementación, la implementación en la nube representó el 42,34% de la participación del mercado de análisis de QoE para operadores de telecomunicaciones y se espera que se expanda a una CAGR del 9,22% hasta 2031.
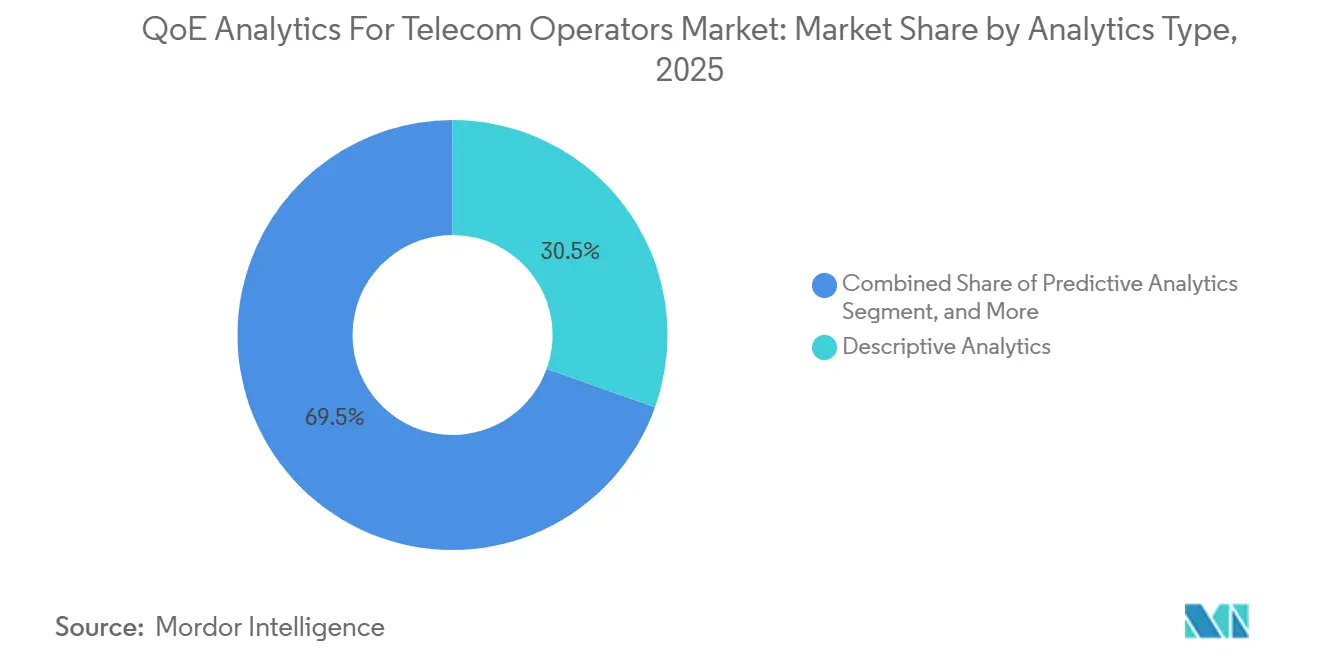
- Por tipo de análisis, el análisis descriptivo representó el 30,46% de los ingresos en 2025 y se espera que se expanda a una CAGR del 9,26% hasta 2031.
- Por aplicación, la gestión del rendimiento de red representó el 24,53% de los ingresos en 2025 y se proyecta que se expanda a una CAGR del 9,33% hasta 2031.
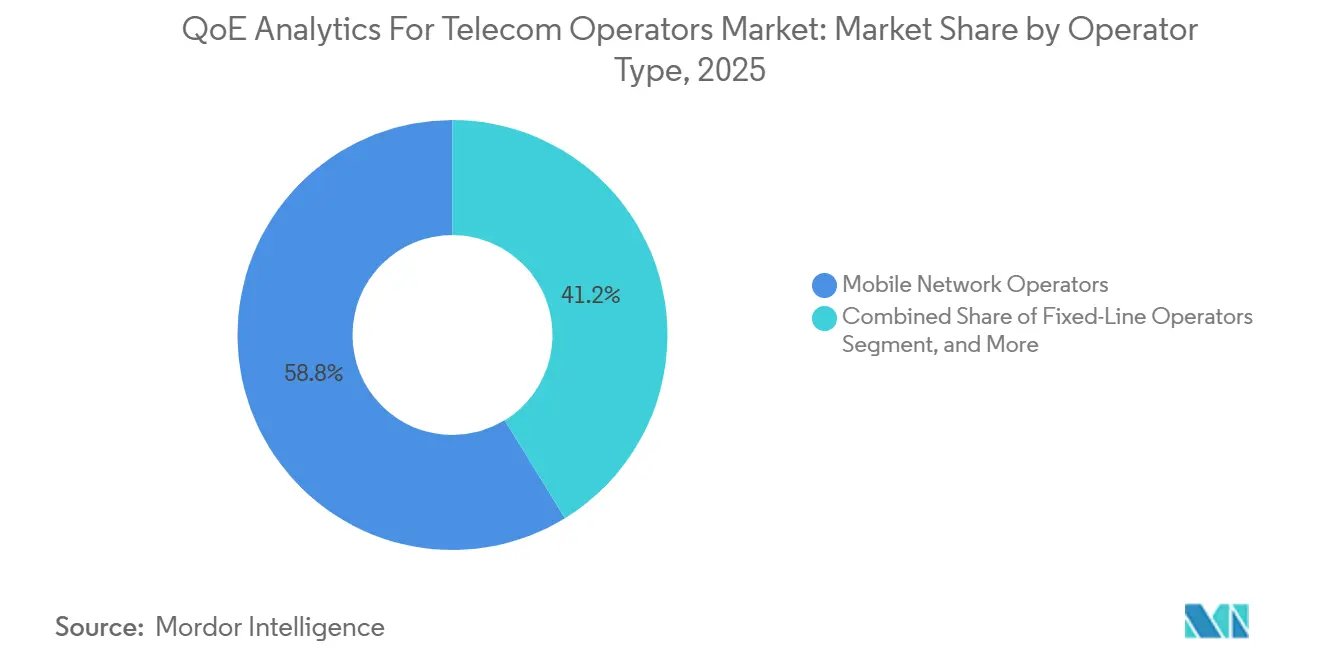
- Por tipo de operador, los operadores de redes móviles representaron el 58,76% de los ingresos en 2025 y se espera que se expanda a una CAGR del 9,68% hasta 2031.
- Por tamaño de organización, las grandes empresas representaron el 88,22% de los ingresos en 2025 y se proyecta que se expanda a una CAGR del 9,82% hasta 2031.
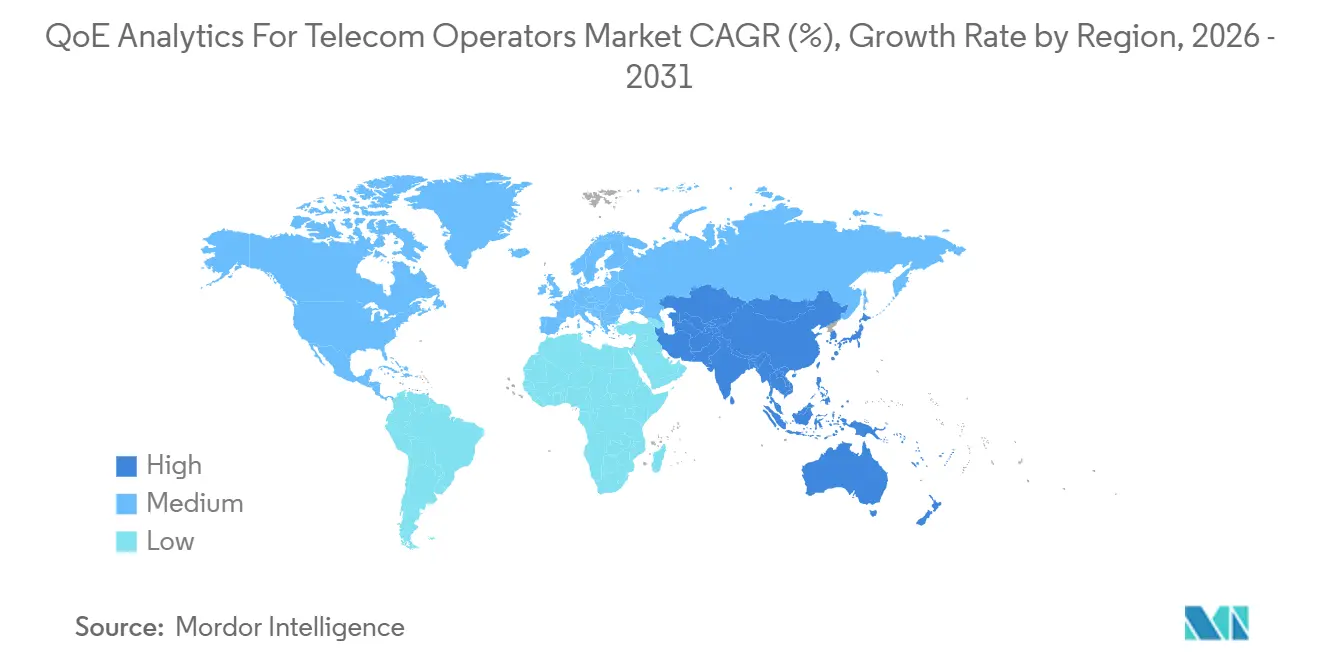
- Por geografía, América del Norte representó el 28,27% de los ingresos en 2025, mientras que se proyecta que África se expanda a una CAGR del 9,71% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Garantía de Servicio de Bucle Cerrado Impulsada por IA | +2.8% | Global, con adopción temprana en América del Norte, Japón, Corea del Sur y Alemania | Corto plazo (≤ 2 años) |
| Complejidad de las Redes 5G Autónomas y Crecimiento de la Telemetría | +2.3% | Global, con fuerte actividad en América del Norte, China, Corea del Sur y los estados del Consejo de Cooperación del Golfo | Mediano plazo (2-4 años) |
| Abandono de Suscriptores y Economía de la Retención | +1.6% | Global, especialmente América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Servicios de Streaming, Juegos y Servicios Sensibles a la Latencia | +1.2% | Global, con alta demanda en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Monetización de la Experiencia a Nivel de Suscriptor | +0.9% | Global, liderado por los estados del Consejo de Cooperación del Golfo, América del Norte y el Noreste de Asia | Largo plazo (≥ 4 años) |
| Validación de Segmentos de Red y Servicios en el Borde | +0.7% | América del Norte, Europa, Asia-Pacífico y Oriente Medio | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Transición hacia la Garantía de Servicio de Bucle Cerrado Impulsada por IA
El mercado de análisis de QoE para operadores de telecomunicaciones se está beneficiando de una transición desde alertas basadas en reglas hacia sistemas que detectan, diagnostican y abordan las condiciones de red con una intervención manual limitada. Este enfoque extiende el análisis desde una función de reporte hacia una capa operativa que puede respaldar las decisiones de garantía de servicio. RADCOM lanzó Neura en febrero de 2026, con agentes para la experiencia del cliente, la calidad del servicio y la optimización de red que operan sobre su infraestructura de análisis de tráfico completo.[1]RADCOM Ltd., "RADCOM lanza Neura, un conjunto de agentes de IA diseñado para la integración en ecosistemas de IA agéntica," RADCOM, radcom.com La plataforma puede procesar tráfico a hasta 800 Gbps en un servidor comercial estándar, lo que respalda implementaciones que requieren un alto rendimiento de datos. La Recomendación M.3389, publicada en marzo de 2025, estableció requisitos para la gestión de la experiencia del cliente basada en IA en los servicios de telecomunicaciones.[2]Unión Internacional de Telecomunicaciones, "Recomendación UIT-T M.3389: Requisitos para la Gestión de la Experiencia del Cliente Basada en IA en los Servicios de Telecomunicaciones," Unión Internacional de Telecomunicaciones, itu.int Esta norma respalda los requisitos de adquisición de los operadores que necesitan procesos de experiencia del cliente basados en IA gobernados y explicables.
Complejidad de las Redes 5G Autónomas y Crecimiento de la Telemetría
Las redes 5G autónomas utilizan funciones nativas de la nube basadas en servicios que crean flujos de telemetría distintos en el núcleo, el plano de usuario, la capa de políticas y la red de radio. El mercado de análisis de QoE para operadores de telecomunicaciones aborda la necesidad de correlacionar estos flujos a nivel de suscriptor cuando se produce un problema de experiencia. La segmentación de red añade un requisito adicional, ya que los operadores deben validar los acuerdos de nivel de servicio para cada segmento empresarial. NTT Docomo implementó Nokia MantaRay AutoPilot en junio de 2026 para la optimización de la calidad de la RAN impulsada por IA en una nube pública. La implementación utilizó ciclos de bucle cerrado de 15 minutos en lugar del ciclo diario anterior y respaldó el objetivo de Nivel 4 de Red Autónoma de NTT Docomo. KT y Samsung también validaron la optimización de la RAN con IA en una red 5G comercial en Corea del Sur durante 2025, utilizando configuraciones de IA a nivel de usuario para predecir interrupciones del servicio.[3]GSMA Intelligence, "Tendencias de Garantía de Servicio en la Era de la IA," GSMA Intelligence, gsmaintelligence.com
Aumento del Abandono de Suscriptores y Economía de la Retención
En los mercados de telecomunicaciones maduros, retener a los suscriptores de alto valor puede ser comercialmente más importante que adquirir nuevos clientes. El mercado de análisis de QoE para operadores de telecomunicaciones respalda esta prioridad identificando patrones de experiencia que pueden preceder a una cancelación o a un nivel de uso inferior. Un estudio de Scientific Reports sobre suscriptores de telecomunicaciones encontró que los indicadores de QoE producían señales de abandono más sólidas que los contadores de red tradicionales por sí solos. El modelo en ese estudio logró una alta precisión y un sólido rendimiento predictivo. TM Forum informó que la resolución proactiva de problemas de red vinculados a la experiencia real del usuario puede reducir el abandono a escala. Estos resultados hacen que los datos de calidad del servicio sean relevantes para la atención al cliente, la retención y las decisiones de inversión en red.
Expansión de los Servicios de Streaming, Juegos y Servicios Sensibles a la Latencia
Los servicios de streaming, juegos en la nube y realidad extendida requieren un rendimiento estable, baja latencia y bajo jitter a nivel de aplicación. Las métricas de red por sí solas no siempre muestran si un suscriptor recibe la calidad esperada para estos servicios. El mercado de análisis de QoE para operadores de telecomunicaciones ayuda a los operadores a conectar las condiciones de red con el comportamiento del servicio que percibe el usuario final. MedUX reportó diferencias materiales en la experiencia de usuario 5G en 15 grandes ciudades europeas durante el primer trimestre de 2025. Los hallazgos mostraron que la cobertura anunciada y el rendimiento a nivel de aplicación pueden diferir incluso donde la cobertura 5G es extensa. Nokia Deepfield Cloud Intelligence proporciona visibilidad del tráfico cifrado y sobre la red a gran escala sin sondas físicas, lo que permite a los operadores monitorear servicios que no controlan directamente.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Restricciones de Privacidad de Datos de Suscriptores y Residencia de Datos | -0.9% | Europa, Oriente Medio, Sudeste Asiático y África | Mediano plazo (2-4 años) |
| Complejidad de Integración de OSS, BSS y Redes Multifabricante | -0.6% | Global, especialmente Europa, América del Sur y Sudeste Asiático | Mediano plazo (2-4 años) |
| Etiquetas de QoE Inconsistentes en Dispositivos y Aplicaciones | -0.4% | Global, especialmente Asia-Pacífico y África | Largo plazo (≥ 4 años) |
| Resistencia a las Decisiones Automatizadas Sin Explicabilidad | -0.3% | Global, especialmente Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Restricciones de Privacidad de Datos de Suscriptores y Residencia de Datos
Las plataformas de QoE a nivel de suscriptor utilizan información que puede incluir la ubicación del dispositivo, el uso de aplicaciones, los registros de sesión y el comportamiento vinculado a identidades SIM. El Reglamento General de Protección de Datos de Europa y normas similares en el Sudeste Asiático y Oriente Medio restringen dónde puede procesarse y almacenarse esta información. El mercado de análisis de QoE para operadores de telecomunicaciones debe, por tanto, admitir arquitecturas que mantengan los datos identificables dentro del territorio requerido por el operador. Las especificaciones de análisis de datos de red de 3GPP requieren la agregación de datos a nivel de suscriptor en el núcleo 5G, lo que puede crear una tensión práctica con las restricciones de datos transfronterizos. Los operadores en mercados regulados pueden optar por diseños locales o híbridos, aumentando sus necesidades de capital y el trabajo de integración. AWS documentó en 2026 una arquitectura de borde que procesa y redacta los identificadores de suscriptores antes de que las cargas de trabajo de inferencia en la nube reciban los datos.
Alta Complejidad de Integración en OSS, BSS y Redes Multifabricante
Las plataformas de QoE deben combinar datos de radio, núcleo, transporte, cliente, servicio y comerciales que a menudo residen en sistemas separados. Estos sistemas pueden tener interfaces propietarias y definiciones inconsistentes de indicadores clave de rendimiento porque fueron implementados a lo largo de muchos años. El mercado de análisis de QoE para operadores de telecomunicaciones depende, en consecuencia, de conectores, modelos de datos normalizados y flujos de trabajo interoperables. GSMA Intelligence identificó brechas en la automatización de procesos y la correlación de datos como barreras significativas para la implementación de IA agéntica en la garantía de servicio. La carga es mayor para los operadores convergentes porque un único evento de cliente puede requerir datos de banda ancha fija, equipos domésticos, sistemas de radio móvil y plataformas de facturación. RADCOM introdujo su Módulo de Diseño de Análisis en junio de 2026 para permitir a los analistas configurar conjuntos de datos, KPIs y alarmas sin necesidad de una intervención del proveedor o un ciclo de lanzamiento de software.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Las Plataformas de Software Están Reformando las AdquisicionesEl software representó el 72,13% de la participación del mercado de análisis de QoE para operadores de telecomunicaciones en 2025, lo que refleja el paso de las sondas de hardware hacia plataformas que procesan el tráfico de red en software. El software puede examinar el tráfico cifrado y no cifrado al tiempo que conecta la información de rendimiento con los indicadores de experiencia. La gestión de la experiencia del cliente, el análisis predictivo y el análisis prescriptivo están recibiendo mayor atención a medida que los operadores van más allá de los informes históricos de red. Se proyecta que los análisis predictivos y prescriptivos dentro del software se expandirán a una CAGR del 9,16% hasta 2031. El tamaño del mercado de análisis de QoE para operadores de telecomunicaciones en software está respaldado por plataformas que pueden recomendar una acción correctiva antes de que la degradación del servicio llegue a un suscriptor. Esta función ofrece a los operadores una forma de centrar la atención de ingeniería en los posibles fallos de experiencia en lugar de en cada evento de red.
Los servicios mantienen un papel complementario porque muchas implementaciones requieren integración, soporte continuo y experiencia operativa. Los servicios gestionados son relevantes para los operadores que necesitan las capacidades de la plataforma pero no tienen intención de crear un gran equipo interno de análisis. La industria de análisis de QoE para operadores de telecomunicaciones también está avanzando hacia aplicaciones listas para usar que reducen la necesidad de desarrollo de modelos a medida. Nokia Experience Prescriptions proporciona aplicaciones nativas de la nube que combinan la detección de anomalías y el análisis de causa raíz dentro de un único flujo de trabajo de experiencia del suscriptor. La Recomendación UIT-T M.3389 proporciona una línea de base reconocida para la gestión de la experiencia del cliente basada en IA, lo que puede favorecer las plataformas de software frente a las herramientas desarrolladas a medida. Las decisiones de adquisición giran cada vez más en torno a si el software puede funcionar en todo el parque de red y cumplir los requisitos de gobernanza aplicables.


Por Modo de Implementación:
La Arquitectura en la Nube Avanza junto con los Requisitos de SoberaníaSe proyecta que la implementación en la nube se expandirá a una CAGR del 9,22% hasta 2031, a medida que los operadores buscan capacidad flexible para la telemetría de redes 5G autónomas. Los volúmenes de tráfico pueden cambiar bruscamente durante la congestión o eventos importantes, lo que hace que la capacidad de infraestructura permanente sea menos eficiente para algunas cargas de trabajo. El mercado de análisis de QoE para operadores de telecomunicaciones respalda los diseños en la nube que utilizan precios basados en el consumo y pueden escalar sin un gran compromiso inicial. La entrega en la nube también puede acortar el acceso a las herramientas analíticas cuando un proveedor gestiona las actualizaciones de la plataforma de forma centralizada. Su valor depende de si un operador puede utilizar los recursos de la nube sin comprometer los requisitos de residencia de datos.
La implementación híbrida sigue siendo importante donde los datos identificables de los suscriptores deben permanecer en las instalaciones, mientras que los datos anonimizados y las cargas de trabajo de inferencia pueden utilizar recursos de la nube. La implementación local sigue siendo la opción predeterminada para algunos operadores de nivel 1 en China y Oriente Medio porque los requisitos de soberanía restringen el procesamiento en la nube pública de la telemetría de suscriptores. Nokia amplió su colaboración con Google Cloud en 2026 para ofrecer su pila de análisis como una aplicación de software como servicio, en Google Distributed Cloud en las instalaciones y en configuraciones híbridas. La implementación de Polystar para MasOrange combinó una instalación centralizada de metal desnudo en las instalaciones con procesamiento basado en Kubernetes en Google Cloud. El mercado de análisis de QoE para operadores de telecomunicaciones, por tanto, no trata la entrega híbrida como un arreglo temporal. Proporciona una forma a largo plazo de equilibrar la privacidad, el rendimiento y el costo operativo en una red convergente.
Por Tipo de Análisis:
El Análisis Descriptivo Sigue Siendo la Base OperativaEl análisis descriptivo representó el 30,46% de los ingresos de 2025, convirtiéndolo en el tipo de análisis más grande en el mercado de análisis de QoE para operadores de telecomunicaciones. Los paneles de indicadores clave de rendimiento históricos y los informes de experiencia de red siguen siendo necesarios para las presentaciones regulatorias, los informes de nivel de servicio y las revisiones internas. Los operadores utilizan estos registros para establecer lo que ocurrió antes de pasar a un flujo de trabajo predictivo o prescriptivo. Las herramientas descriptivas también proporcionan los datos de referencia que los sistemas automatizados requieren para la validación. Esta práctica operativa instalada explica por qué los informes históricos siguen teniendo valor incluso a medida que las capacidades de IA se vuelven más comunes.
Las funciones predictivas y prescriptivas están adquiriendo mayor importancia a medida que los equipos de garantía de servicio buscan una identificación más temprana de los problemas emergentes. GSMA Intelligence informó que el análisis relacionado con el cliente y la automatización de bucle cerrado son las áreas de implementación de IA de más rápido crecimiento en la garantía de servicio de telecomunicaciones. El análisis de diagnóstico sigue siendo útil cuando una experiencia degradada necesita rastrearse a través de una red multifabricante y en varios dominios. La industria de análisis de QoE para operadores de telecomunicaciones debe conectar estas funciones en lugar de tratarlas como productos separados. Los requisitos de análisis de datos de red de 3GPP influyen en cómo las capacidades de diagnóstico y predictivas encajan dentro del núcleo 5G. Los enfoques de modelos de lenguaje de gran escala pueden respaldar el diagnóstico explicable, pero los controles operativos establecidos siguen siendo esenciales para la adopción por parte de los operadores.

Por Aplicación:
La Gestión del Rendimiento de Red Ancla la DemandaLa gestión del rendimiento de red representó el 24,53% de los ingresos en 2025 y se espera que se expanda a una CAGR del 9,33% hasta 2031. Esta aplicación requiere una validación continua en las redes de acceso de radio, transporte y núcleo a medida que los operadores introducen funciones 5G autónomas. El mercado de análisis de QoE para operadores de telecomunicaciones respalda una visión más amplia que las herramientas de monitoreo puntual porque los eventos de rendimiento pueden afectar a varios dominios de red a la vez. El análisis automatizado de causa raíz puede identificar las celdas afectadas, correlacionar las quejas de los suscriptores y presentar recomendaciones de resolución. Estas capacidades pueden ayudar a los equipos a reducir el tiempo que transcurre desde una alarma hasta un problema de servicio verificado.
El monitoreo de la calidad del servicio y la gestión de la experiencia del cliente forman otro grupo de aplicaciones importante. Traducen las señales técnicas en puntuaciones de experiencia que pueden informar la atención al cliente, los precios y las actividades de retención. Una investigación reciente de Scientific Reports mostró que los modelos de IA para el abandono que utilizan indicadores de QoE ofrecieron un sólido rendimiento predictivo. La predicción del abandono y la gestión de la retención están, por tanto, estrechamente vinculadas a las mismas fuentes de datos utilizadas para la gestión del rendimiento. La inversión en red y la planificación de capacidad también utilizan datos de QoE para priorizar ubicaciones con una experiencia más débil en relación con la densidad de suscriptores y la contribución a los ingresos. La Arquitectura Digital Abierta de TM Forum proporciona orientación sobre interoperabilidad entre los resultados de QoE y los sistemas OSS y BSS más amplios.
Por Tipo de Operador:
Los Operadores de Redes Móviles Lideran porque las Redes de Radio 5G Crean una Alta Demanda AnalíticaLos operadores de redes móviles representaron el 58,76% de los ingresos de 2025, la mayor participación entre los tipos de operadores. El mercado de análisis de QoE para operadores de telecomunicaciones es especialmente relevante para los operadores de redes móviles porque las redes de radio 5G generan grandes volúmenes de datos dinámicos de suscriptores y sesiones. Los límites del espectro, las decisiones de gestión del tráfico y el posicionamiento competitivo de los servicios requieren visibilidad a nivel de suscriptor y sesión. Los operadores de redes móviles pueden utilizar los datos de QoE para identificar la degradación del servicio que el monitoreo pasivo convencional puede no mostrar a escala 5G autónoma. Esto crea una razón operativa directa para que los operadores de redes móviles inviertan en el monitoreo continuo de la experiencia.
Los operadores convergentes son un grupo de clientes en crecimiento porque deben conectar la información de experiencia fija y móvil para el mismo hogar o empresa. Los operadores de línea fija también están aumentando el monitoreo de la calidad del servicio a medida que los despliegues de fibra hasta las instalaciones introducen servicios empresariales con obligaciones de nivel de servicio. Los operadores de cable se enfrentan a una necesidad relacionada cuando la competencia de la fibra crea un mayor riesgo de que los clientes abandonen tras problemas de servicio sostenidos. El mercado de análisis de QoE para operadores de telecomunicaciones puede reunir estas fuentes de datos en una vista operativa común. GSMA informó que las tecnologías móviles generaron un valor económico significativo en África y representaron una parte notable del producto interior bruto regional. Esta escala también está aumentando el interés en la evaluación comparativa estandarizada de QoE para los operadores de redes móviles que operan en la región.
Por Tamaño de Organización:
Las Grandes Empresas Dominan mientras los Operadores Más Pequeños Ganan AccesoLas grandes empresas representaron el 88,22% de los ingresos en 2025 y se proyecta que se expandirán a una CAGR del 9,82% hasta 2031. Los operadores de nivel 1 tienen volúmenes de suscriptores y redes multifabricante que pueden justificar la recopilación de datos dedicada, las licencias y la personalización de la plataforma. También se enfrentan a costos materiales cuando un problema de red tarda más en identificarse y resolverse. El mercado de análisis de QoE para operadores de telecomunicaciones está, en consecuencia, concentrado entre los operadores que tienen entornos de datos complejos y una exposición significativa a la retención. Las grandes empresas pueden combinar sondas dedicadas, integraciones multifabricante y equipos internos de especialistas para respaldar una implementación amplia.
Los operadores pequeños y medianos contribuyen menos ingresos hoy en día, pero los servicios gestionados en la nube y los precios basados en el consumo pueden reducir su costo de entrada. Estos operadores pueden optar por un modelo operado por el proveedor en lugar de construir una gran organización interna de análisis. NETSCOUT amplió Omnis AI Insights a los proveedores de servicios de comunicaciones en febrero de 2026, añadiendo herramientas destinadas a transformar la telemetría de 5G, RAN, núcleo, computación en el borde móvil y transporte en datos curados listos para IA. El mercado de análisis de QoE para operadores de telecomunicaciones podría, por tanto, ampliarse a medida que los proveedores ofrezcan integración prediseñada y capacidades de datos gestionados. Los proveedores que simplifiquen la incorporación estarán mejor posicionados para atender a los operadores con equipos de ingeniería más pequeños. Esta oportunidad depende de demostrar que la plataforma puede ofrecer información de experiencia útil a una escala que se ajuste al presupuesto de un operador más pequeño.
Análisis Geográfico
Mercado de Análisis de QoE para Operadores de Telecomunicaciones en América del Norte y Europa
América del Norte concentró el 28,27% de los ingresos de 2025, convirtiéndose en la mayor participación regional en el mercado de análisis de QoE para operadores de telecomunicaciones. La actividad temprana en redes 5G autónomas, los operadores nacionales competitivos y las prácticas consolidadas de gestión de redes basadas en datos impulsan la demanda en la región. Los operadores fueron usuarios pioneros de diseños OSS nativos en la nube, lo que genera una mayor compatibilidad con plataformas que se integran con flujos de trabajo de DevOps y AIOps. Europa ocupó el segundo lugar, con el gasto concentrado en el Reino Unido, Alemania, Francia y los países nórdicos. El RGPD afecta tanto a la arquitectura de las plataformas como a los plazos de adquisición, favoreciendo a los proveedores que pueden ofrecer modelos locales e híbridos. CONNECT Europe informó que la cobertura 5G alcanzó a la mayor parte de la población europea al final del período de referencia, mientras que la adopción representó una parte significativa de las conexiones móviles.
Mercado de Análisis de QoE para Operadores de Telecomunicaciones en Europa y Asia-Pacífico
La diferencia entre la cobertura y la adopción del 5G en Europa incrementa la necesidad de que los operadores demuestren una calidad de servicio que los clientes puedan percibir. Deutsche Telekom colaboró con Google Cloud en febrero de 2026 en un agente de inteligencia artificial para operaciones autónomas de RAN, con el objetivo de reducir los costos operativos y mejorar la experiencia del cliente. Asia-Pacífico es otra región de alta actividad, liderada por Japón, Corea del Sur, China e India, aunque cada país presenta un nivel diferente de madurez en redes 5G autónomas. NTT Docomo desplegó Nokia MantaRay AutoPilot en junio de 2026 como sistema de optimización de calidad basado en inteligencia artificial alojado en la nube para una red comercial nacional. Su lanzamiento CNX de octubre de 2025 utilizó inteligencia artificial para cuantificar la calidad de comunicación percibida por los suscriptores. La expansión de suscriptores 5G en India a través de Reliance Jio y Bharti Airtel también está generando demanda de diferenciación en la experiencia en un entorno sensible al precio.
Mercado de Análisis de QoE para Operadores de Telecomunicaciones en Oriente Medio, África y América del Sur
Se proyecta que África se expandirá a una CAGR del 9,71% hasta 2031, la tasa regional más alta en el mercado de análisis de QoE para operadores de telecomunicaciones. GSMA Intelligence registró la expansión de los servicios 5G comerciales en varios mercados africanos y proyectó un fuerte crecimiento en las conexiones 5G en África durante los próximos años. La Estrategia Nacional de Espectro de Egipto y el plan de expansión de torres de Marruecos se suman a la cartera de infraestructura a corto plazo. Los operadores del Consejo de Cooperación del Golfo generan una demanda premium de análisis de segmentos de red y monetización a nivel de suscriptor, mientras que América del Sur se encuentra en una etapa más temprana, con operadores que modernizan entornos OSS y BSS heredados.

Panorama Competitivo
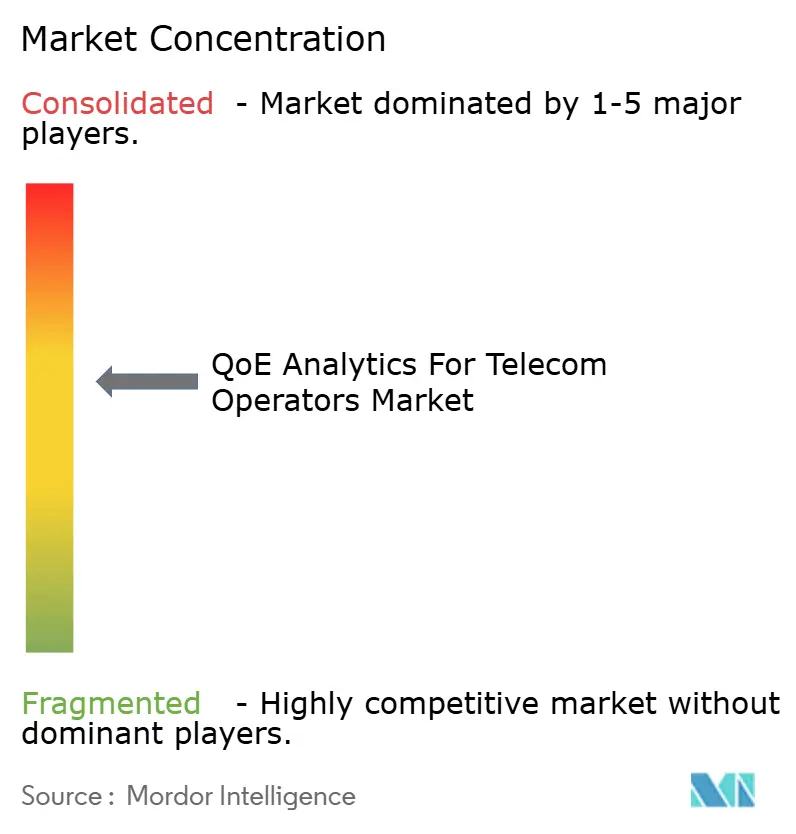
El mercado de análisis de QoE para operadores de telecomunicaciones está moderadamente concentrado entre los proveedores de nivel superior y fragmentado entre los proveedores especializados. Ericsson, Nokia, Huawei y Cisco utilizan su visibilidad de red establecida para incluir herramientas de QoE en contratos más amplios de gestión de red. Este modelo puede resultar atractivo para los operadores que ya utilizan los sistemas de radio, núcleo o transporte del proveedor. RADCOM, NETSCOUT, Infovista, TEOCO y Subex compiten a través del soporte multifabricante, la profundidad analítica y las arquitecturas de datos orientadas a la IA. Su posición se basa en la capacidad de ofrecer análisis de experiencia sin requerir que un operador utilice un único proveedor de equipos en todos los dominios de red.
RADCOM lanzó el Módulo de Diseño de Análisis en junio de 2026, permitiendo a los analistas de datos de red definir, configurar e implementar conjuntos de datos, KPIs y alarmas personalizados en tiempo real. Este tipo de flexibilidad de configuración puede reducir la dependencia de los ciclos de lanzamiento del proveedor y puede ser útil en un entorno operativo en rápida evolución. Huawei introdujo SmartCare Nativo de IA, combinando la tecnología de Gemelo Digital Espacio-Temporal con su modelo de gran escala específico de dominio SRCON. Huawei informó que un piloto con un operador de Asia-Pacífico mejoró la puntuación neta de promotores de la red, aumentó el uso de datos por usuario y redujo las quejas relacionadas con la red. Los proveedores necesitan cada vez más conectar sus plataformas a resultados de servicio y comerciales medibles en lugar de presentar el análisis únicamente como una herramienta técnica de reporte.
Amdocs introdujo aOS en febrero de 2026 como un sistema operativo agéntico diseñado para operar en las pilas de BSS y OSS. Su enfoque sitúa la IA dentro de las operaciones de telecomunicaciones de extremo a extremo en lugar de tratarla como una capa de análisis separada. Nokia también lanzó Autonomous Network Fabric en 2026 y amplió su trabajo con Google Cloud para la entrega de software como servicio e híbrida de su pila de garantía de red y QoE. El mercado de análisis de QoE para operadores de telecomunicaciones recompensa a los proveedores que pueden integrar sus datos, automatización y flujos de trabajo operativos con los sistemas existentes del operador. No se proporciona una participación de mercado combinada para los principales proveedores, por lo que no se puede determinar una puntuación de concentración bajo la metodología de puntuación establecida.
Líderes de la Industria de Análisis de QoE para Operadores de Telecomunicaciones
Telefonaktiebolaget LM Ericsson
Nokia Corporation
Cisco Systems, Inc.
Mobileum Inc.
RADCOM Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Análisis de QoE para Operadores de Telecomunicaciones
- Ericsson
- Nokia Corporation
- Cisco Systems, Inc.
- Mobileum Inc.
- RADCOM Ltd.
- NETSCOUT SYSTEMS, INC.
- Infovista S.A.S.
- MedUX
- Ookla, LLC
- Rohde & Schwarz GmbH & Co KG
- VIAVI Solutions Inc.
- Keysight Technologies, Inc.
- Spirent Communications plc
- EXFO Inc.
- TEOCO Corporation
- Subex Limited
- Huawei Technologies Co., Ltd.
- Samsung Electronics Co., Ltd.
- Amdocs Limited
- Oracle Corporation
- Broadcom Inc.
- ZTE Corporation
- Sandvine Corporation

Recent Industry Developments in Mercado de Análisis de QoE para Operadores de Telecomunicaciones
- Junio de 2026: RADCOM lanzó el Módulo de Diseño de Análisis, permitiendo a los analistas de datos de red definir, configurar e implementar conjuntos de datos y KPIs personalizados en tiempo real sin intervención del proveedor, reduciendo los ciclos de cambio de análisis de meses al mismo día. El módulo está previsto para disponibilidad general para los clientes de RADCOM ACE en el tercer trimestre de 2026.
- Junio de 2026: NTT Docomo implementó Nokia MantaRay AutoPilot en una nube pública, la primera implementación de optimización automatizada de calidad de RAN impulsada por IA de Japón y la primera implementación alojada en la nube del mundo. La implementación logró un control de bucle cerrado a intervalos de 15 minutos en lugar del ciclo diario anterior y respalda el objetivo de NTT Docomo de alcanzar el Nivel 4 de Red Autónoma de TM Forum.
- Junio de 2026: Nokia presentó una Biblioteca de Agentes de Redes Autónomas actualizada y capacidades de IA agéntica mejoradas en DTW26 en Copenhague, incluyendo WaveSuite, un marco agéntico para operaciones de redes ópticas que proporciona detección proactiva de anomalías en KPIs antes de que el rendimiento del servicio se vea afectado.
- Febrero de 2026: RADCOM lanzó Neura, un conjunto de agentes de IA que integra agentes de Experiencia del Cliente, Calidad del Servicio y Optimización de Red en la plataforma RADCOM ACE a través del Protocolo de Contexto de Modelo, diseñado para transformar la garantía de servicio en operaciones de red autónomas e impulsadas por intención.


Alcance del Informe Global del Mercado de Análisis de QoE para Operadores de Telecomunicaciones
El Mercado de Análisis de QoE para Operadores de Telecomunicaciones se refiere a las plataformas de software y servicios que miden, monitorean y optimizan la experiencia percibida de los suscriptores en los servicios de telecomunicaciones móviles, fijos, de banda ancha y digitales. Estas soluciones correlacionan el rendimiento de la red, el comportamiento de las aplicaciones, los flujos de tráfico, los datos de los dispositivos y las interacciones con los clientes para evaluar la satisfacción del usuario final y la calidad del servicio.
El Informe del Mercado de Análisis de QoE para Operadores de Telecomunicaciones está segmentado por Componente (Software y Servicios), Modo de Implementación (Nube, Local e Híbrido), Tipo de Análisis (Análisis Descriptivo, Análisis de Diagnóstico, Análisis Predictivo y Análisis Prescriptivo), Aplicación (Gestión del Rendimiento de Red, Monitoreo de la Calidad del Servicio, Gestión de la Experiencia del Cliente, Predicción del Abandono y Gestión de la Retención, Análisis de Causa Raíz y Detección de Anomalías, e Inversión en Red y Planificación de Capacidad), Tipo de Operador (Operadores de Redes Móviles, Operadores de Línea Fija, Operadores Convergentes, Operadores de Cable y Otros Tipos de Operadores), Tamaño de Organización (Grandes Empresas, Operadores Pequeños y Medianos) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Software | Análisis de Red |
| Herramientas de Monitoreo del Rendimiento | |
| Gestión de la Experiencia del Cliente | |
| Análisis Predictivo y Prescriptivo | |
| Otros Softwares | |
| Servicios | Servicios Profesionales |
| Servicios Gestionados | |
| Servicios de Soporte y Mantenimiento |
| Nube |
| Local |
| Híbrido |
| Análisis Descriptivo |
| Análisis de Diagnóstico |
| Análisis Predictivo |
| Análisis Prescriptivo |
| Otros Tipos de Análisis |
| Gestión del Rendimiento de Red |
| Monitoreo de la Calidad del Servicio |
| Gestión de la Experiencia del Cliente |
| Predicción del Abandono y Gestión de la Retención |
| Análisis de Causa Raíz y Detección de Anomalías |
| Inversión en Red y Planificación de Capacidad |
| Otras Aplicaciones |
| Operadores de Redes Móviles |
| Operadores de Línea Fija |
| Operadores Convergentes |
| Operadores de Cable |
| Otros Tipos de Operadores |
| Grandes Empresas |
| Operadores Pequeños y Medianos |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Sudeste Asiático | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Catar | |
| Israel | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Marruecos | |
| Resto de África |
| Por Componente | Software | Análisis de Red |
| Herramientas de Monitoreo del Rendimiento | ||
| Gestión de la Experiencia del Cliente | ||
| Análisis Predictivo y Prescriptivo | ||
| Otros Softwares | ||
| Servicios | Servicios Profesionales | |
| Servicios Gestionados | ||
| Servicios de Soporte y Mantenimiento | ||
| Por Modo de Implementación | Nube | |
| Local | ||
| Híbrido | ||
| Por Tipo de Análisis | Análisis Descriptivo | |
| Análisis de Diagnóstico | ||
| Análisis Predictivo | ||
| Análisis Prescriptivo | ||
| Otros Tipos de Análisis | ||
| Por Aplicación | Gestión del Rendimiento de Red | |
| Monitoreo de la Calidad del Servicio | ||
| Gestión de la Experiencia del Cliente | ||
| Predicción del Abandono y Gestión de la Retención | ||
| Análisis de Causa Raíz y Detección de Anomalías | ||
| Inversión en Red y Planificación de Capacidad | ||
| Otras Aplicaciones | ||
| Por Tipo de Operador | Operadores de Redes Móviles | |
| Operadores de Línea Fija | ||
| Operadores Convergentes | ||
| Operadores de Cable | ||
| Otros Tipos de Operadores | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Operadores Pequeños y Medianos | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Sudeste Asiático | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Catar | ||
| Israel | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Marruecos | ||
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de análisis de QoE para operadores de telecomunicaciones?
El mercado de análisis de QoE para operadores de telecomunicaciones fue valorado en 2,89 mil millones de USD en 2026 y se estima que alcanzará 4,434 mil millones de USD en 2031 a una CAGR del 8,96%.
¿Por qué los operadores de telecomunicaciones utilizan plataformas de análisis de QoE?
Los operadores utilizan estas plataformas para conectar los datos de red con la experiencia del suscriptor, respaldar la reducción del abandono y automatizar las acciones de garantía de servicio.
¿Qué componente lidera el gasto en análisis de QoE para operadores de telecomunicaciones?
El software lideró con el 72,13% de los ingresos de 2025 porque los operadores están reemplazando las herramientas de monitoreo aisladas por plataformas de análisis unificadas.
¿Qué aplicación tiene la expansión proyectada más sólida hasta 2031?
Se proyecta que la gestión del rendimiento de red se expandirá a una CAGR del 9,33% hasta 2031, ya que las redes 5G autónomas requieren una validación continua entre dominios.
¿Qué enfoque de implementación es más relevante cuando los datos de los suscriptores deben permanecer locales?
La implementación híbrida mantiene los datos identificables en las instalaciones mientras permite que los datos anonimizados y las cargas de trabajo de IA utilicen recursos de la nube.
¿Qué región se espera que se expanda más rápidamente hasta 2031?
Se proyecta que África se expandirá a una CAGR del 9,71% hasta 2031, respaldada por la comercialización de 5G en 61 operadores en 37 mercados a mayo de 2026.
Última actualización de la página el:



