
通信事業者向けQoEアナリティクス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 2.89 十億米ドル |
| 市場規模 (2031) | 4.43 十億米ドル |
| Growth Rate (2026 - 2031) | 8.96 % |
| 最も急速に成長している市場 | アフリカ |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる通信事業者向けQoEアナリティクス市場分析
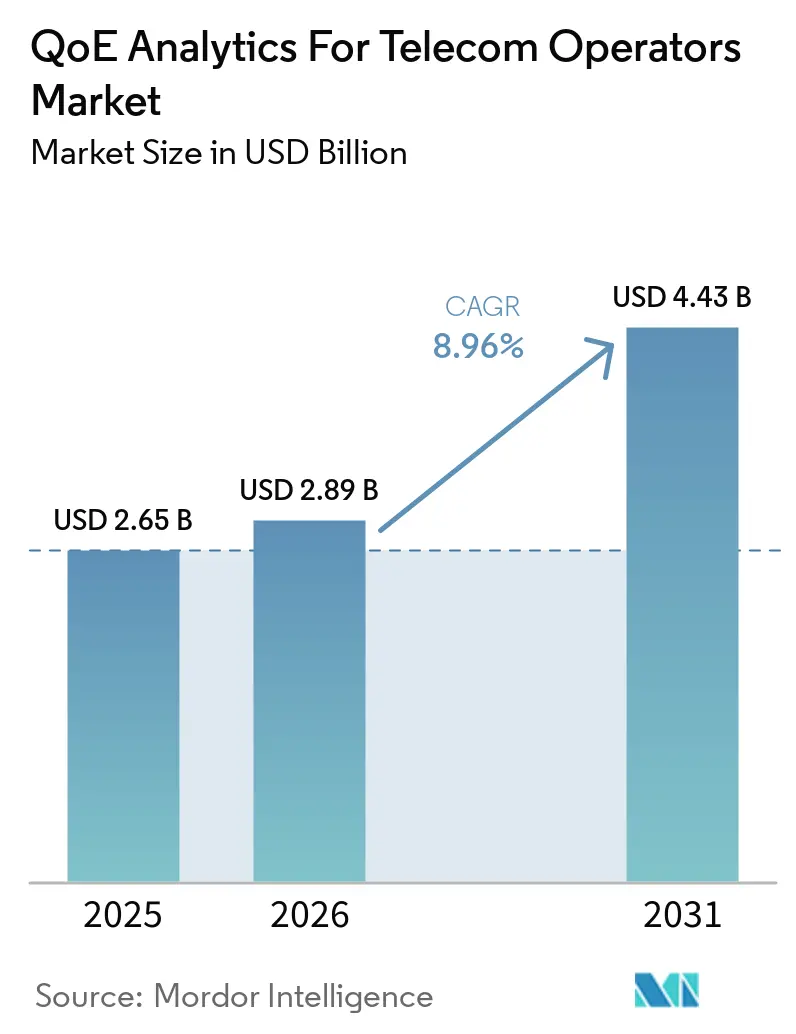
通信事業者向けQoEアナリティクス市場規模は2026年に2.89 ビリオン 米ドルと評価され、予測期間2026年~2031年においてCAGR 8.96%で成長し、2031年までに4.434 ビリオン 米ドルに達すると推定されます。5Gスタンドアローンアーキテクチャは、事業者が無線、トランスポート、コアネットワーク全体で解釈しなければならないテレメトリの量と種類を増加させています。この変化により、ネットワークデータと加入者エクスペリエンスデータを接続する統合ソフトウェアプラットフォームへの調達がシフトしています。事業者はまた、特にサービスプランが類似している場合に、5Gサービスが旧来のネットワークよりも優れたカスタマーエクスペリエンスを提供するという明確な証拠を必要としています。クラウド配信はプラットフォームが不均一なトラフィック負荷を処理するのに役立ちますが、プライバシーおよびデータレジデンシー規制が引き続き展開の選択を形成しています。通信事業者向けQoEアナリティクス市場は、したがって、自動化された運用、リテンションプログラム、および企業サービスコミットメントとより密接に結びついてきています。
主要レポートのポイント
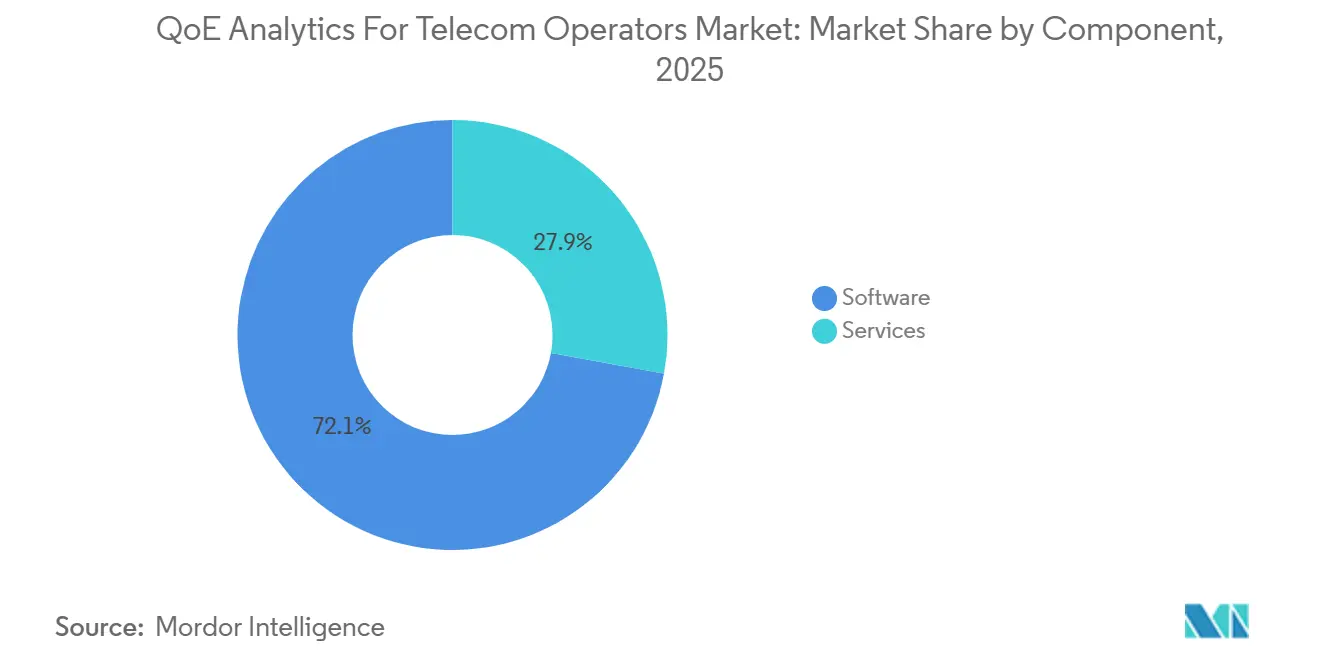
- コンポーネント別では、ソフトウェアが2025年の通信事業者向けQoEアナリティクス市場シェアの72.13%を占め、予測的・処方的アナリティクスは2031年にかけてCAGR 9.16%で拡大する見込みです。
- 展開モード別では、クラウド展開が通信事業者向けQoEアナリティクス市場シェアの42.34%を占め、2031年にかけてCAGR 9.22%で拡大する見込みです。
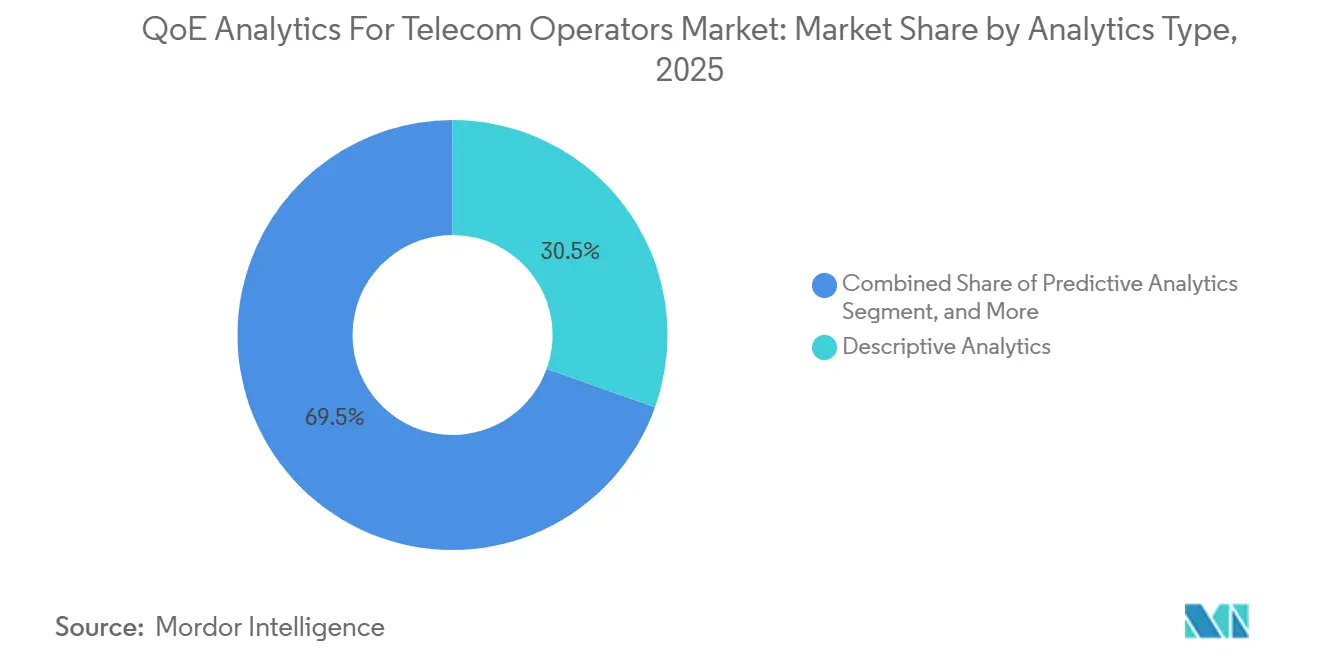
- アナリティクスタイプ別では、記述的アナリティクスが2025年の収益の30.46%を占め、2031年にかけてCAGR 9.26%で拡大する見込みです。
- アプリケーション別では、ネットワークパフォーマンス管理が2025年の収益の24.53%を占め、2031年にかけてCAGR 9.33%で拡大する見込みです。
- 事業者タイプ別では、モバイルネットワーク事業者が2025年の収益の58.76%を占め、2031年にかけてCAGR 9.68%で拡大する見込みです。
- 組織規模別では、大企業が2025年の収益の88.22%を占め、2031年にかけてCAGR 9.82%で拡大する見込みです。
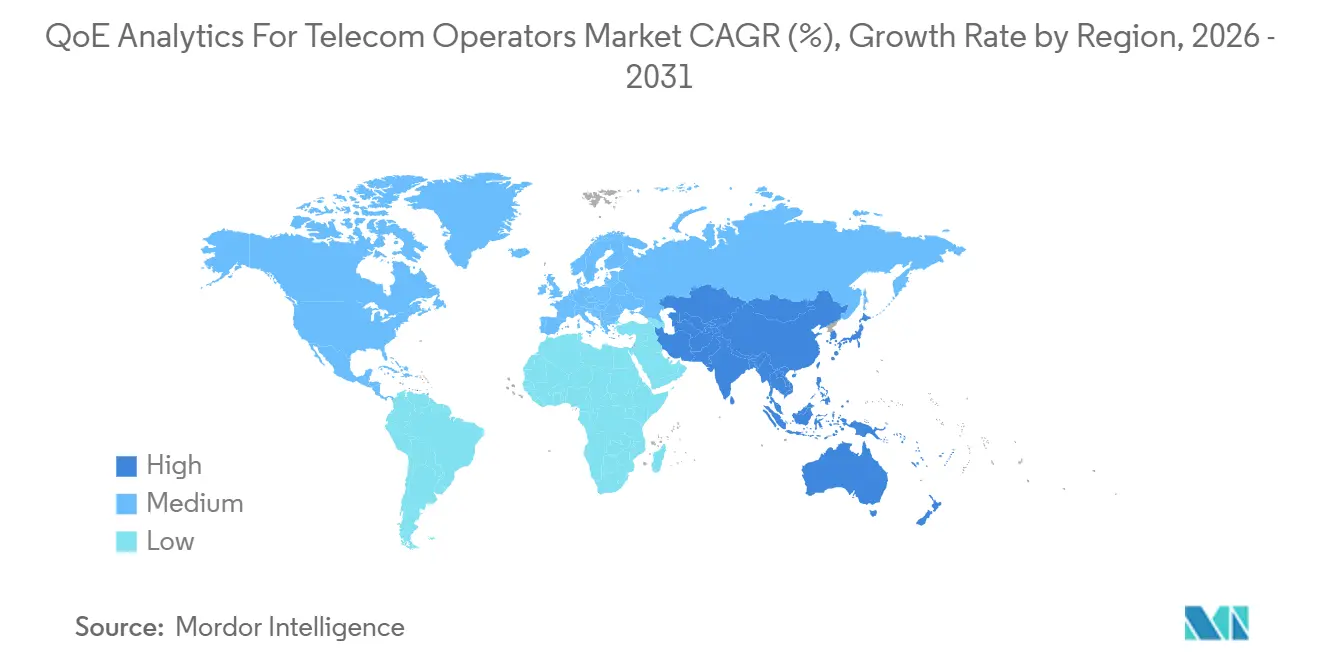
- 地域別では、北米が2025年の収益の28.27%を占め、アフリカは2031年にかけてCAGR 9.71%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| AI主導のクローズドループサービスアシュアランス | +2.8% | 北米、日本、韓国、ドイツでの早期採用を伴うグローバル | 短期(2年以内) |
| 5Gスタンドアローンの複雑性とテレメトリの成長 | +2.3% | 北米、中国、韓国、湾岸協力会議諸国での強い活動を伴うグローバル | 中期(2~4年) |
| 加入者チャーンとリテンション経済 | +1.6% | グローバル、特に北米と西欧 | 中期(2~4年) |
| ストリーミング、ゲーミング、レイテンシ依存型サービス | +1.2% | グローバル、アジア太平洋と北米での高い需要 | 中期(2~4年) |
| 加入者レベルのエクスペリエンスマネタイゼーション | +0.9% | 湾岸協力会議諸国、北米、北東アジアが主導するグローバル | 長期(4年以上) |
| ネットワークスライスとエッジサービスの検証 | +0.7% | 北米、欧州、アジア太平洋、中東 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AI主導のクローズドループサービスアシュアランスへのシフト
通信事業者向けQoEアナリティクス市場は、ルールベースのアラートから、限られた手動介入でネットワーク状態を検出・診断・対処するシステムへのシフトから恩恵を受けています。このアプローチは、アナリティクスをレポーティング機能からサービスアシュアランスの意思決定を支援できる運用レイヤーへと拡張します。RADCOMは2026年2月にNeuraを発表し、フルトラフィック分析インフラ上で動作するカスタマーエクスペリエンス、サービス品質、ネットワーク最適化のエージェントを提供しました。[1]RADCOM Ltd.、「RADCOMがエージェント型AIエコシステムへの統合を目的として設計されたAIエージェントスイートNeuraを発表」、RADCOM、radcom.com このプラットフォームは、市販のオフザシェルフサーバー上で最大800 Gbpsのトラフィックを処理でき、高いデータスループットを必要とする展開をサポートします。2025年3月に公開された勧告M.3389は、通信サービスにおけるAIベースのカスタマーエクスペリエンス管理の要件を定めました。[2]国際電気通信連合、「勧告ITU-T M.3389:通信サービスのAIベースカスタマーエクスペリエンス管理の要件」、国際電気通信連合、itu.int この標準は、管理された説明可能なAIベースのカスタマーエクスペリエンスプロセスを必要とする事業者の調達要件を支援します。
5Gスタンドアローンネットワークの複雑性とテレメトリの成長
5Gスタンドアローンネットワークは、コア、ユーザープレーン、ポリシーレイヤー、無線ネットワーク全体で異なるテレメトリストリームを生成するクラウドネイティブのサービスベース機能を使用します。通信事業者向けQoEアナリティクス市場は、エクスペリエンスの問題が発生した際に、これらのストリームを加入者レベルで相関させる必要性に対応しています。ネットワークスライシングは、事業者が各企業スライスのサービスレベルアグリーメントを検証しなければならないため、さらなる要件を追加します。NTTドコモは2026年6月に、パブリッククラウド上でのAI主導のRANクオリティ最適化のためにNokia MantaRay AutoPilotを展開しました。この展開では、以前の日次サイクルの代わりに15分のクローズドループサイクルを使用し、NTTドコモの自律ネットワークレベル4の目標をサポートしました。KTとSamsungも2025年に韓国の商用5Gネットワーク上でAI RANの最適化を検証し、ユーザーレベルのAI設定を使用してサービス障害を予測しました。[3]GSMA Intelligence、「AI時代のサービスアシュアランストレンド」、GSMA Intelligence、gsmaintelligence.com
加入者チャーンの増加とリテンション経済
成熟した通信市場では、高価値加入者を維持することは、新規顧客を獲得することよりも商業的に重要である場合があります。通信事業者向けQoEアナリティクス市場は、解約や利用レベルの低下に先行する可能性のあるエクスペリエンスパターンを特定することで、この優先事項を支援します。通信加入者を対象としたScientific Reportsの研究では、QoE指標が従来のネットワークカウンターのみよりも強いチャーンシグナルを生成することが示されました。その研究のモデルは高い精度と強い予測性能を達成しました。TM Forumは、実際のユーザーエクスペリエンスに関連するネットワーク問題のプロアクティブな解決が、大規模なチャーンを削減できると報告しました。これらの結果により、サービス品質データはカスタマーケア、リテンション、およびネットワーク投資の意思決定に関連するものとなっています。
ストリーミング、ゲーミング、レイテンシ依存型サービスの拡大
ストリーミング、クラウドゲーミング、拡張現実サービスは、アプリケーションレベルで安定したスループット、低レイテンシ、低ジッターを必要とします。ネットワーク指標だけでは、加入者がこれらのサービスに期待される品質を受け取っているかどうかを常に示すわけではありません。通信事業者向けQoEアナリティクス市場は、事業者がネットワーク状態とエンドユーザーが体験するサービスの動作を結びつけるのを支援します。MedUXは2025年第1四半期に、欧州の主要15都市における5Gユーザーエクスペリエンスの重大な差異を報告しました。この調査結果は、5Gカバレッジが広範囲に及ぶ場合でも、宣伝されたカバレッジとアプリケーションレイヤーのパフォーマンスが異なる可能性があることを示しました。NokiaのDeepfield Cloud Intelligenceは、物理的なプローブなしに大規模で暗号化されたオーバーザトップトラフィックへの可視性を提供し、事業者が直接制御しないサービスを監視できるようにします。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 加入者データのプライバシーとデータレジデンシーの制約 | -0.9% | 欧州、中東、東南アジア、アフリカ | 中期(2~4年) |
| OSS、BSS、マルチベンダー統合の複雑性 | -0.6% | グローバル、特に欧州、南米、東南アジア | 中期(2~4年) |
| デバイスとアプリケーション間でのQoEラベルの不一致 | -0.4% | グローバル、特にアジア太平洋とアフリカ | 長期(4年以上) |
| 説明可能性のない自動化された意思決定への抵抗 | -0.3% | グローバル、特に欧州と北米 | 期(4年以上) |
| 情報源: Mordor Intelligence | |||
加入者データのプライバシーとデータレジデンシーの制約
加入者レベルのQoEプラットフォームは、デバイスの位置情報、アプリケーションの使用状況、セッション記録、SIM IDに関連する行動などの情報を使用できます。欧州の一般データ保護規則および東南アジアや中東の同様の規則は、この情報を処理・保存できる場所を制限しています。通信事業者向けQoEアナリティクス市場は、したがって、識別可能なデータを事業者の必要な領域内に保持するアーキテクチャをサポートしなければなりません。3GPPネットワークデータアナリティクス仕様は、5Gコアでの加入者レベルのデータ集約を必要とし、これが国境を越えたデータ制限と実際的な緊張を生み出す可能性があります。規制された市場の事業者は、オンプレミスまたはハイブリッド設計を選択する場合があり、資本ニーズと統合作業が増加します。AWSは2026年に、クラウド推論ワークロードがデータを受け取る前に加入者識別子を処理・削除するエッジアーキテクチャを文書化しました。
OSS、BSS、マルチベンダーネットワーク全体での高い統合複雑性
QoEプラットフォームは、多くの場合、別々のシステムに存在する無線、コア、トランスポート、顧客、サービス、商業データを組み合わせる必要があります。これらのシステムは、長年にわたって展開されてきたため、独自のインターフェースと一貫性のない主要業績評価指標の定義を持つ場合があります。通信事業者向けQoEアナリティクス市場は、したがって、コネクター、正規化されたデータモデル、および相互運用可能なワークフローに依存しています。GSMA Intelligenceは、プロセス自動化とデータ相関のギャップをサービスアシュアランスにおけるエージェント型AIの展開に対する重大な障壁として特定しました。単一の顧客イベントが固定ブロードバンド、ホーム機器、モバイル無線システム、および課金プラットフォームからのデータを必要とする場合があるため、コンバージド事業者の負担はより高くなります。RADCOMは2026年6月にAnalytics Designer Moduleを導入し、アナリストがベンダーの関与やソフトウェアリリースサイクルなしにデータセット、KPI、アラームを設定できるようにしました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ソフトウェアプラットフォームが調達を再形成ソフトウェアは2025年の通信事業者向けQoEアナリティクス市場シェアの72.13%を占め、ハードウェアプローブからネットワークトラフィックをソフトウェアで処理するプラットフォームへの移行を反映しています。ソフトウェアは、パフォーマンス情報をエクスペリエンス指標と接続しながら、暗号化および非暗号化トラフィックを検査できます。事業者が過去のネットワークレポートを超えて移行するにつれて、カスタマーエクスペリエンス管理、予測的アナリティクス、処方的アナリティクスがより大きな注目を集めています。ソフトウェア内の予測的・処方的アナリティクスは、2031年にかけてCAGR 9.16%で拡大する見込みです。ソフトウェアの通信事業者向けQoEアナリティクス市場規模は、サービス劣化が加入者に到達する前に是正措置を推奨できるプラットフォームによって支えられています。この機能により、事業者はすべてのネットワークイベントではなく、エクスペリエンス障害の可能性が高いものにエンジニアリングの注意を集中させる方法を得られます。
多くの展開で統合、継続的なサポート、および運用の専門知識が必要なため、サービスは補完的な役割を維持しています。マネージドサービスは、プラットフォームの機能を必要としているが、大規模な内部アナリティクスチームを作成する意図のない事業者に関連しています。通信事業者向けQoEアナリティクス産業は、カスタムモデル開発の必要性を減らすすぐに使えるアプリケーションへと移行しています。NokiaのExperience Prescriptionsは、1つの加入者エクスペリエンスワークフロー内で異常検出と根本原因分析を組み合わせたクラウドネイティブアプリケーションを提供します。ITU-T勧告M.3389は、AIベースのカスタマーエクスペリエンス管理の認められたベースラインを提供し、カスタムビルドツールよりもソフトウェアプラットフォームを優遇する可能性があります。調達の意思決定は、ソフトウェアがネットワーク全体で機能し、適用されるガバナンス要件を満たせるかどうかにますます依存しています。


展開モード別:
クラウドアーキテクチャが主権要件と並行して進展クラウド展開は、事業者が5Gスタンドアローンテレメトリの柔軟なキャパシティを求めるにつれて、2031年にかけてCAGR 9.22%で拡大する見込みです。トラフィック量は輻輳や大規模イベント時に急激に変化する可能性があり、一部のワークロードでは恒久的なインフラキャパシティの効率が低下します。通信事業者向けQoEアナリティクス市場は、消費ベースの価格設定を使用し、大規模な初期コミットメントなしにスケールできるクラウド設計をサポートしています。クラウド配信は、プロバイダーがプラットフォームのアップグレードを一元管理する場合に、分析ツールへのアクセスを短縮することもできます。その価値は、事業者がデータレジデンシー要件を損なうことなくクラウドリソースを使用できるかどうかにかかっています。
ハイブリッド展開は、加入者識別可能なデータをオンプレミスに保持しなければならない一方で、匿名化されたデータと推論ワークロードがクラウドリソースを使用できる場合に重要であり続けます。オンプレミス展開は、主権要件が加入者テレメトリのパブリッククラウド処理を制限するため、中国と中東の一部のティア1事業者にとって引き続きデフォルトです。Nokiaは2026年にGoogle Cloudとのコラボレーションを拡大し、アナリティクススタックをサービスとしてのソフトウェアアプリケーション、オンプレミスのGoogle Distributed Cloud、およびハイブリッド構成として提供しました。MasOrangeへのPolystarの展開は、集中型オンプレミスのベアメタルインストールとGoogle Cloud上のKubernetesベースの処理を組み合わせました。通信事業者向けQoEアナリティクス市場は、したがって、ハイブリッド配信を一時的な取り決めとして扱いません。それはコンバージドネットワーク全体でプライバシー、パフォーマンス、および運用コストのバランスをとる長期的な方法を提供します。
アナリティクスタイプ別:
記述的アナリティクスが運用基盤として維持記述的アナリティクスは2025年収益の30.46%を占め、通信事業者向けQoEアナリティクス市場で最大のアナリティクスタイプとなっています。過去の主要業績評価指標ダッシュボードとネットワークエクスペリエンスレポートは、規制上の申告、サービスレベルレポーティング、および内部レビューに引き続き必要です。事業者は、予測的または処方的ワークフローに移行する前に何が起こったかを確立するためにこれらの記録を使用します。記述的ツールは、自動化されたシステムが検証に必要とするベースラインデータも提供します。このインストールされた運用慣行は、AI機能がより一般的になっても、過去のレポーティングが引き続き価値を持つ理由を説明しています。
サービスアシュアランスチームが新興の問題をより早期に特定しようとするにつれて、予測的・処方的機能がより重要になっています。GSMA Intelligenceは、顧客関連アナリティクスとクローズドループ自動化が通信サービスアシュアランスにおけるAI展開の最も急速に成長している分野であると報告しました。診断的アナリティクスは、劣化したエクスペリエンスをマルチベンダーネットワークと複数のドメインにわたって追跡する必要がある場合に引き続き有用です。通信事業者向けQoEアナリティクス産業は、これらの機能を別々の製品として扱うのではなく、接続しなければなりません。3GPPネットワークデータアナリティクス要件は、診断的・予測的機能が5Gコア内にどのように適合するかに影響します。大規模言語モデルのアプローチは説明可能な診断をサポートする可能性がありますが、確立された運用管理は事業者の採用に不可欠であり続けます。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
アプリケーション別:
ネットワークパフォーマンス管理が需要の基盤ネットワークパフォーマンス管理は2025年の収益の24.53%を占め、2031年にかけてCAGR 9.33%で拡大する見込みです。このアプリケーションは、事業者が5Gスタンドアローン機能を導入するにつれて、無線アクセス、トランスポート、コアネットワーク全体での継続的な検証を必要とします。通信事業者向けQoEアナリティクス市場は、パフォーマンスイベントが複数のネットワークドメインに同時に影響を与える可能性があるため、ポイント監視ツールよりも広い視野をサポートします。自動化された根本原因分析は、影響を受けたセルを特定し、加入者の苦情を相関させ、解決策の推奨を提示できます。これらの機能は、アラームから検証済みのサービス問題に移行するのに費やす時間をチームが削減するのに役立ちます。
サービス品質監視とカスタマーエクスペリエンス管理は、別の主要なアプリケーショングループを形成しています。これらは技術的なシグナルをカスタマーケア、価格設定、リテンション活動に情報を提供できるエクスペリエンススコアに変換します。最近のScientific Reportsの研究では、QoE指標を使用したAIチャーンモデルが強い予測性能を発揮することが示されました。チャーン予測とリテンション管理は、したがって、パフォーマンス管理に使用されるのと同じデータソースと密接に結びついています。ネットワーク投資とキャパシティ計画も、加入者密度と収益貢献に対してエクスペリエンスが弱い場所を優先するためにQoEデータを使用します。TM ForumのOpen Digital Architectureは、QoEの出力とより広いOSSおよびBSSシステム間の相互運用性ガイダンスを提供します。
事業者タイプ別:
5G無線ネットワークが高い分析需要を生み出すためMNOがリードモバイルネットワーク事業者は2025年の収益の58.76%を占め、事業者タイプの中で最高のシェアを持っています。通信事業者向けQoEアナリティクス市場は、5G無線ネットワークが大量の動的な加入者およびセッションデータを生成するため、MNOに特に関連しています。スペクトルの制限、トラフィック管理の選択、競争的なサービスポジショニングは、加入者およびセッションレベルでの可視性を必要とします。MNOは、従来のパッシブ監視では5Gスタンドアローンスケールで示されない可能性のあるサービス劣化を特定するためにQoEデータを使用できます。これにより、MNOが継続的なエクスペリエンス監視に投資する直接的な運用上の理由が生まれます。
コンバージド事業者は、同じ世帯または企業の固定および移動体エクスペリエンス情報を接続しなければならないため、成長する顧客グループです。固定回線事業者も、光ファイバー・ツー・ザ・プレミシーズの展開がサービスレベル義務を伴う企業サービスを導入するにつれて、サービス品質監視を強化しています。ケーブル事業者は、光ファイバー競争が持続的なサービス問題の後に顧客が離れるリスクを高める場合に関連するニーズに直面しています。通信事業者向けQoEアナリティクス市場は、これらのデータソースを共通の運用ビューにまとめることができます。GSMAは、モバイル技術がアフリカ全体で重大な経済的価値を生み出し、地域の国内総生産の注目すべきシェアを占めると報告しました。このスケールは、地域全体で事業を展開するMNOの標準化されたQoEベンチマーキングへの関心も高めています。
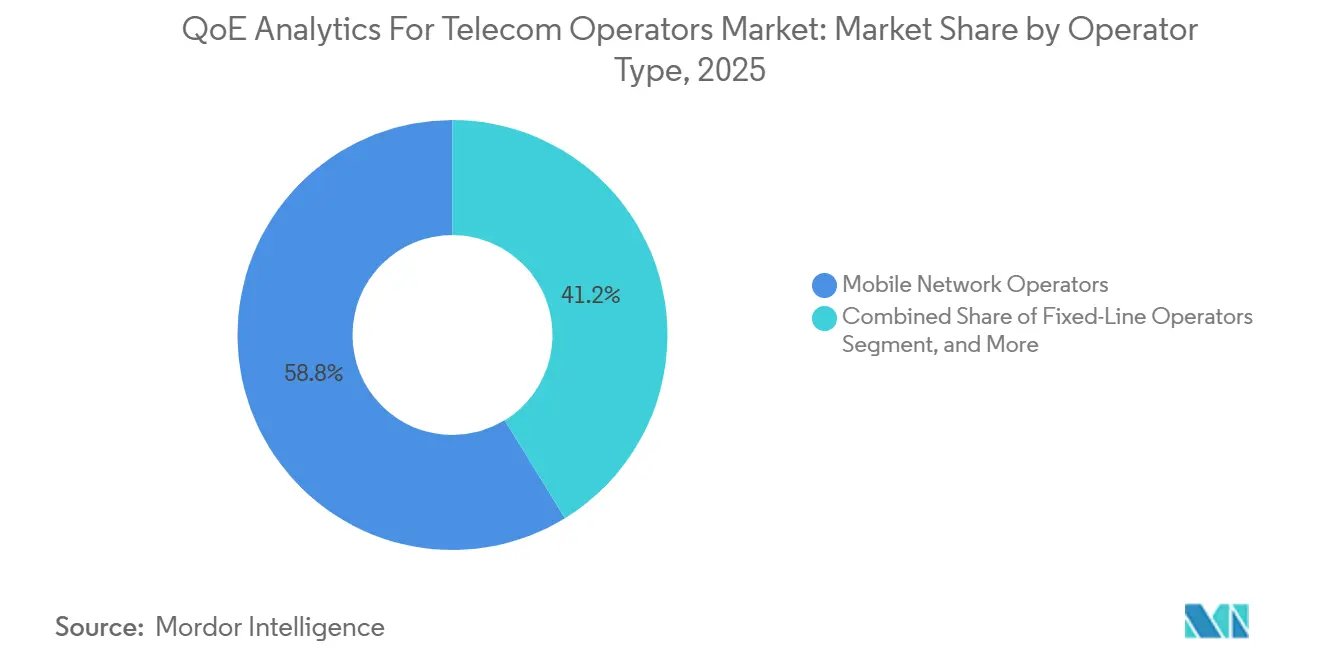
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
組織規模別:
大企業が支配する一方で小規模事業者がアクセスを獲得大企業は2025年の収益の88.22%を占め、2031年にかけてCAGR 9.82%で拡大する見込みです。ティア1事業者は、専用のデータ収集、ライセンス、およびプラットフォームのカスタマイズを正当化できる加入者数とマルチベンダーネットワークを持っています。また、ネットワーク問題の特定と解決に時間がかかる場合に重大なコストに直面します。通信事業者向けQoEアナリティクス市場は、したがって、複雑なデータ環境と重大なリテンションリスクを持つ事業者に集中しています。大企業は、広範な展開をサポートするために専用プローブ、マルチベンダー統合、および内部専門家チームを組み合わせることができます。
中小規模の事業者は現在の収益への貢献は少ないですが、クラウドマネージドサービスと消費ベースの価格設定により参入コストを削減できます。これらの事業者は、大規模な内部アナリティクス組織を構築するのではなく、プロバイダー運用モデルを選択する場合があります。NETSCOUTは2026年2月に通信サービスプロバイダー向けにOmnis AI Insightsを拡張し、5G、RAN、コア、モバイルエッジコンピューティング、トランスポートテレメトリをキュレートされたAI対応データに変換することを目的としたツールを追加しました。通信事業者向けQoEアナリティクス市場は、したがって、サプライヤーが事前構築された統合とマネージドデータ機能を提供するにつれて拡大する可能性があります。オンボーディングを簡素化するベンダーは、より小規模なエンジニアリングチームを持つ事業者にサービスを提供するのに有利な立場に立てます。この機会は、プラットフォームが小規模事業者の予算に合ったスケールで有用なエクスペリエンス情報を提供できることを証明することにかかっています。
地域分析
北米および欧州の通信事業者向けQoEアナリティクス市場
北米は2025年の収益の28.27%を占め、通信事業者向けQoEアナリティクス市場において最大の地域シェアを誇る。早期の5Gスタンドアロン活動、競争力のある全国規模の通信事業者、および確立されたデータ駆動型ネットワーク運用の慣行が、同地域における需要を支えている。通信事業者はクラウドネイティブOSSの設計を早期に採用しており、DevOpsおよびAIOpsワークフローと連携するプラットフォームとの親和性が高い。欧州は第2位にランクされ、支出はイギリス、ドイツ、フランス、および北欧諸国に集中している。GDPRはプラットフォームのアーキテクチャと調達のタイミングの両方に影響を与えており、オンプレミスおよびハイブリッドモデルをサポートできるサプライヤーが優位に立つ。CONNECT欧州は、報告期間末までに5Gカバレッジが欧州人口の大部分に到達したと報告しており、一方で普及率はモバイル接続の相当なシェアを占めた。
欧州およびアジア太平洋の通信事業者向けQoEアナリティクス市場
欧州におけるカバレッジと普及率の差は、通信事業者が顧客に認識されるサービス品質を示す必要性を高めている。Deutsche Telekomは2026年2月にGoogle Cloudと協力し、自律型RAN運用向けのAIエージェントを開発し、運用コストの削減と顧客体験の向上を目指した。アジア太平洋地域も活動が活発な地域であり、日本、韓国、中国、インドが牽引しているが、各国の5Gスタンドアロンの成熟度は異なる。NTTドコモは2026年6月に、全国商用ネットワーク向けのクラウドホスト型AI品質最適化システムとして、Nokia MantaRay AutoPilotを導入した。2025年10月のCNXロールアウトでは、AIを活用して加入者が体感する通信品質を定量化した。Reliance JioおよびBharti Airtelを通じたインドの5G加入者の拡大も、価格に敏感な環境における体験差別化の需要を生み出している。
中東・アフリカおよび南米の通信事業者向けQoEアナリティクス市場
アフリカは2031年までに9.71%のCAGRで拡大すると予されており、通信事業者向けQoEアナリティクス市場において最も成長が速い地域となっている。GSMA インテリジェンスは、複数のアフリカ市場における商用5Gサービスの拡大を記録した。また、今後数年間でアフリカにおける5G接続の力強い成長を予測している。エジプトの国家スペクトル戦略およびモロッコの鉄塔拡張計画は、近い将来のインフラパイプラインに加わる。湾岸協力会議の通信事業者はスライスアナリティクスおよび加入者レベルのマネタイゼーションに対するプレミアム需要を生み出しており、一方で南米は通信事業者がレガシーOSSおよびBSS環境を近代化する、より初期の段階にある。

競合ランドスケープ
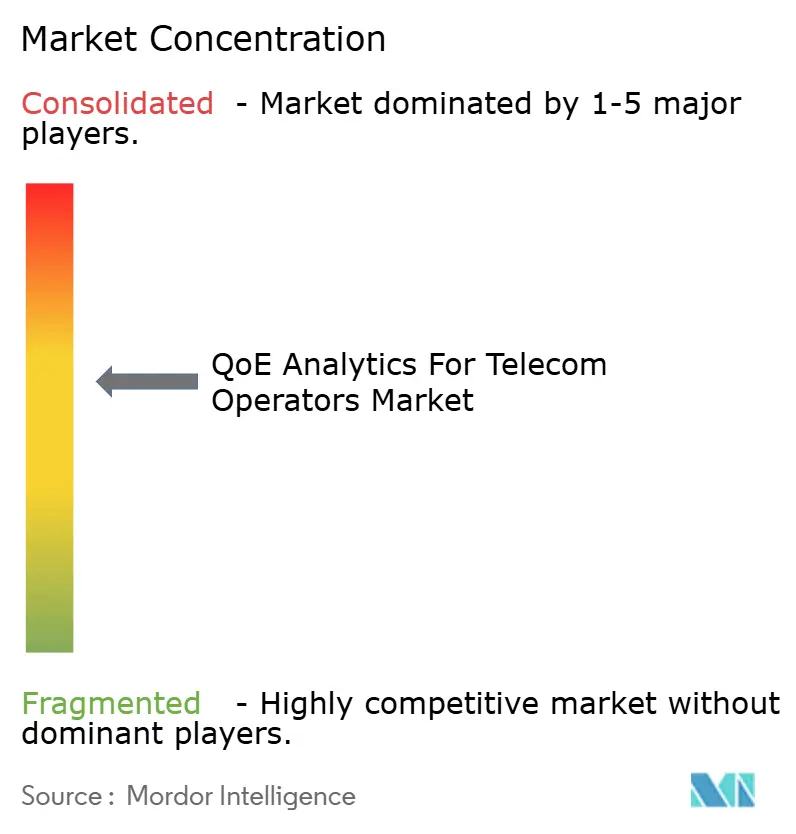
通信事業者向けQoEアナリティクス市場は、上位層のサプライヤーの間では適度に集中しており、専門プロバイダー全体では分散しています。Ericsson、Nokia、Huawei、Ciscoは、確立されたネットワーク可視性を活用して、より広いネットワーク管理契約にQoEツールを含めています。このモデルは、すでにサプライヤーの無線、コア、またはトランスポートシステムを使用している事業者にとって魅力的です。RADCOM、NETSCOUT、Infovista、TEOCO、Subexは、マルチベンダーサポート、分析の深さ、AI指向のデータアーキテクチャを通じて競争しています。彼らの立場は、事業者がすべてのネットワークドメインで1つの機器サプライヤーを使用することを要求せずにエクスペリエンスアナリティクスを提供できる能力に基づいています。
RADCOMは2026年6月にAnalytics Designer Moduleを発表し、ネットワークデータアナリストがリアルタイムでカスタムデータセット、KPI、アラームを定義・設定・展開できるようにしました。このタイプの設定の柔軟性は、ベンダーのリリースサイクルへの依存を減らすことができ、急速に変化する運用環境で有用です。HuaweiはAI-Native SmartCareを導入し、時空間デジタルツイン技術とSRCONドメイン固有の大規模モデルを組み合わせました。Huaweiは、アジア太平洋の事業者とのパイロットがネットワークのネットプロモータースコアを改善し、ユーザーあたりのデータ使用量を増加させ、ネットワーク関連の苦情を削減したと報告しました。ベンダーは、アナリティクスを技術的なレポーティングツールとしてのみ提示するのではなく、プラットフォームを測定可能なサービスおよび商業的成果に接続する必要性がますます高まっています。
Amdocsは2026年2月にaOSを導入し、BSSおよびOSSスタック全体で動作するように設計されたエージェント型オペレーティングシステムとして発表しました。そのアプローチは、AIを別のアナリティクスレイヤーとして扱うのではなく、エンドツーエンドの通信運用内に配置します。Nokiaも2026年に自律ネットワークファブリックを発表し、ネットワークおよびQoEアシュアランススタックのサービスとしてのソフトウェアおよびハイブリッド配信のためにGoogle Cloudとの協力を拡大しました。通信事業者向けQoEアナリティクス市場は、データ、自動化、および運用ワークフローを既存の事業者システムと統合できるサプライヤーを評価します。主要サプライヤーの合計市場シェアは提供されていないため、記載されたスコアリング方法論では集中スコアを決定できません。
通信事業者向けQoEアナリティクス産業リーダー
Telefonaktiebolaget LM Ericsson
Nokia Corporation
Cisco Systems, Inc.
Mobileum Inc.
RADCOM Ltd.
- *免責事項:主要選手の並び順不同
通信事業者向けQoEアナリティクス市場
- Ericsson
- Nokia Corporation
- Cisco Systems, Inc.
- Mobileum Inc.
- RADCOM Ltd.
- NETSCOUT SYSTEMS, INC.
- Infovista S.A.S.
- MedUX
- Ookla, LLC
- Rohde & Schwarz GmbH & Co KG
- VIAVI Solutions Inc.
- Keysight Technologies, Inc.
- Spirent Communications plc
- EXFO Inc.
- TEOCO Corporation
- Subex Limited
- Huawei Technologies Co., Ltd.
- Samsung Electronics Co., Ltd.
- Amdocs Limited
- Oracle Corporation
- Broadcom Inc.
- ZTE Corporation
- Sandvine Corporation

Recent Industry Developments in 通信事業者向けQoEアナリティクス市場
- 2026年6月:RADCOMはAnalytics Designer Moduleを発表し、ネットワークデータアナリストがベンダーの関与なしにリアルタイムでカスタムデータセットとKPIを定義・設定・展開できるようにし、アナリティクスの変更サイクルを数ヶ月から当日に短縮しました。このモジュールは2026年第3四半期にRADCOM ACEの顧客への一般提供を目標としています。
- 2026年6月:NTTドコモはNokiaのMantaRay AutoPilotをパブリッククラウド上に展開し、日本初のAI主導の自動化されたRANクオリティ最適化展開および世界初のクラウドホスト型実装となりました。この展開は、以前の日次サイクルの代わりに15分間隔でクローズドループ制御を達成し、NTTドコモのTM Forum自律ネットワークレベル4の目標をサポートします。
- 2026年6月:Nokiaはコペンハーゲンで開催されたDTW26で、アップグレードされた自律ネットワークエージェントライブラリと強化されたエージェント型AI機能を発表しました。これには、サービスパフォーマンスが影響を受ける前にプロアクティブなKPI異常検出を提供する光ネットワーク運用のためのエージェント型フレームワークであるWaveSuiteが含まれます。
- 2026年2月:RADCOMはNeuraを発表しました。これは、Model Context Protocolを通じてRADCOM ACEプラットフォーム上でカスタマーエクスペリエンス、サービス品質、ネットワーク最適化エージェントを統合するAIエージェントスイートであり、サービスアシュアランスを自律的でインテント主導のネットワーク運用に変革するよう設計されています。


ローバル通信事業者向けQoEアナリティクス市場レポートの範囲
通信事業者向けQoEアナリティクス市場とは、モバイル、固定、ブロードバンド、デジタル通信サービス全体で加入者の知覚エクスペリエンスを測定・監視・最適化するソフトウェアプラットフォームとサービスを指します。これらのソリューションは、ネットワークパフォーマンス、アプリケーションの動作、トラフィックフロー、デバイスデータ、および顧客インタラクションを相関させて、エンドユーザーの満足度とサービス品質を評価します。
通信事業者向けQoEアナリティクス市場レポートは、コンポーネント(ソフトウェア、サービス)、展開モード(クラウド、オンプレミス、ハイブリッド)、アナリティクスタイプ(記述的アナリティクス、診断的アナリティクス、予測的アナリティクス、処方的アナリティクス)、アプリケーション(ネットワークパフォーマンス管理、サービス品質監視、カスタマーエクスペリエンス管理、チャーン予測とリテンション管理、根本原因分析と異常検出、ネットワーク投資とキャパシティ計画)、事業者タイプ(モバイルネットワーク事業者、固定回線事業者、コンバージド事業者、ケーブル事業者、その他の事業者タイプ)、組織規模(大企業、中小規模事業者)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| ソフトウェア | ネットワークアナリティクス |
| パフォーマンス監視ツール | |
| カスタマーエクスペリエンス管理 | |
| 予測的・処方的アナリティクス | |
| その他のソフトウェア | |
| サービス | プロフェッショナルサービス |
| マネージドサービス | |
| サポートおよびメンテナンスサービス |
| クラウド |
| オンプレミス |
| ハイブリッド |
| 記述的アナリティクス |
| 診断的アナリティクス |
| 予測的アナリティクス |
| 処方的アナリティクス |
| その他のアナリティクスタイプ |
| ネットワークパフォーマンス管理 |
| サービス品質監視 |
| カスタマーエクスペリエンス管理 |
| チャーン予測とリテンション管理 |
| 根本原因分析と異常検出 |
| ネットワーク投資とキャパシティ計画 |
| その他のアプリケーション |
| モバイルネットワーク事業者 |
| 固定回線事業者 |
| コンバージド事業者 |
| ケーブル事業者 |
| その他の事業者タイプ |
| 大企業 |
| 中小規模事業者 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| 東南アジア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| イスラエル | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| モロッコ | |
| その他のアフリカ |
| コンポーネント別 | ソフトウェア | ネットワークアナリティクス |
| パフォーマンス監視ツール | ||
| カスタマーエクスペリエンス管理 | ||
| 予測的・処方的アナリティクス | ||
| その他のソフトウェア | ||
| サービス | プロフェッショナルサービス | |
| マネージドサービス | ||
| サポートおよびメンテナンスサービス | ||
| 展開モード別 | クラウド | |
| オンプレミス | ||
| ハイブリッド | ||
| アナリティクスタイプ別 | 記述的アナリティクス | |
| 診断的アナリティクス | ||
| 予測的アナリティクス | ||
| 処方的アナリティクス | ||
| その他のアナリティクスタイプ | ||
| アプリケーション別 | ネットワークパフォーマンス管理 | |
| サービス品質監視 | ||
| カスタマーエクスペリエンス管理 | ||
| チャーン予測とリテンション管理 | ||
| 根本原因分析と異常検出 | ||
| ネットワーク投資とキャパシティ計画 | ||
| その他のアプリケーション | ||
| 事業者タイプ別 | モバイルネットワーク事業者 | |
| 固定回線事業者 | ||
| コンバージド事業者 | ||
| ケーブル事業者 | ||
| その他の事業者タイプ | ||
| 組織規模別 | 大企業 | |
| 中小規模事業者 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| 東南アジア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| イスラエル | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| モロッコ | ||
| その他のアフリカ | ||


レポートで回答される主要な質問
通信事業者向けQoEアナリティクス市場の規模はどのくらいですか?
通信事業者向けQoEアナリティクス市場は2026年に2.89 ビリオン 米ドルと評価され、CAGR 8.96%で2031年までに4.434 ビリオン 米ドルに達すると推定されます。
通信事業者がQoEアナリティクスプラットフォームを使用する理由は何ですか?
事業者はこれらのプラットフォームを使用して、ネットワークデータと加入者エクスペリエンスを接続し、チャーン削減をサポートし、サービスアシュアランスアクションを自動化します。
通信事業者向けQoEアナリティクス支出をリードするコンポーネントはどれですか?
ソフトウェアは2025年の収益の72.13%でリードしており、事業者が孤立した監視ツールを統合アナリティクスプラットフォームに置き換えているためです。
2031年にかけて最も強い拡大が予測されるアプリケーションはどれですか?
ネットワークパフォーマンス管理は、5Gスタンドアローンネットワークが継続的なクロスドメイン検証を必要とするため、2031年にかけてCAGR 9.33%で拡大する見込みです。
加入者データをローカルに保持しなければならない場合に最も関連する展開アプローチはどれですか?
ハイブリッド展開は、識別可能なデータをオンプレミスに保持しながら、匿名化されたデータとAIワークロードがクラウドリソースを使用できるようにします。
2031年にかけて最も急速に拡大すると予想される地域はどこですか?
アフリカは2031年にかけてCAGR 9.71%で拡大する見込みであり、2026年5月時点で37市場の61事業者にわたる5Gの商用化によって支えられています。
最終更新日:



