
Marktgröße und Marktanteil der QoE-Analyse für Telekommunikationsbetreiber
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
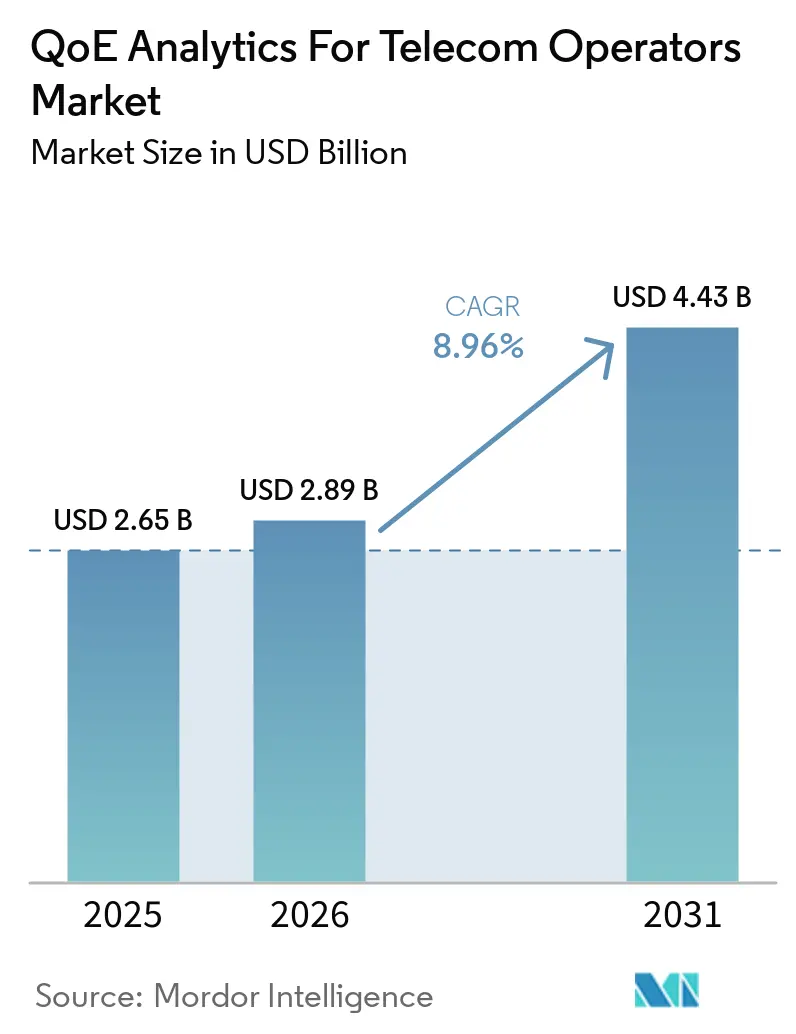
| Marktgröße (2026) | 2.89 Milliarden US-Dollar |
| Marktgröße (2031) | 4.43 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.96 % |
| Schnellstwachsender Markt | Afrika |
| Größter Markt | Nordamerika |
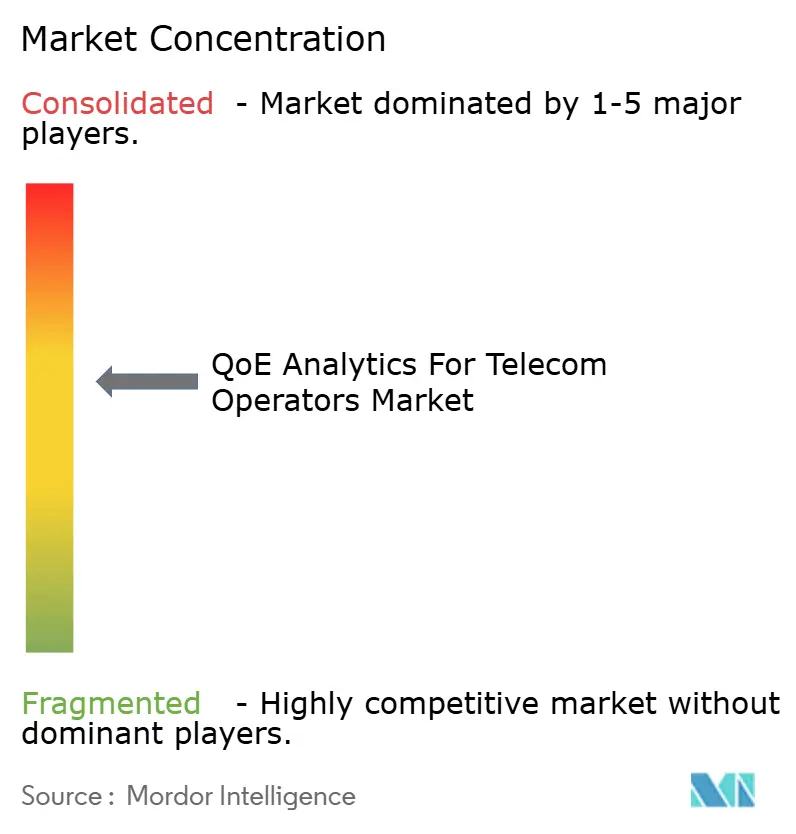
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der QoE-Analyse für Telekommunikationsbetreiber von Mordor Intelligence
Die Marktgröße für QoE-Analyse für Telekommunikationsbetreiber wurde im Jahr 2026 auf 2,89 Milliarden USD geschätzt und wird bis 2031 voraussichtlich 4,434 Milliarden USD erreichen, bei einer CAGR von 8,96 % während des Prognosezeitraums 2026–2031. Die eigenständige 5G-Architektur erhöht das Volumen und die Vielfalt der Telemetriedaten, die Betreiber über Radio-, Transport- und Kernnetzwerke hinweg interpretieren müssen. Diese Veränderung verlagert die Beschaffung hin zu einheitlichen Softwareplattformen, die Netzwerkdaten mit Teilnehmererfahrungsdaten verbinden. Betreiber benötigen außerdem klarere Belege dafür, dass 5G-Dienste ein besseres Kundenerlebnis bieten als ältere Netzwerke, insbesondere dort, wo Servicepläne ähnlich sind. Cloud-Bereitstellung kann Plattformen dabei helfen, ungleichmäßige Verkehrslasten zu bewältigen, obwohl Datenschutz- und Datensouveränitätsvorschriften die Bereitstellungsentscheidungen weiterhin beeinflussen. Der Markt für QoE-Analyse für Telekommunikationsbetreiber wird daher zunehmend enger mit automatisierten Betriebsabläufen, Kundenbindungsprogrammen und Unternehmensserviceverpflichtungen verknüpft.
Wichtigste Erkenntnisse des Berichts
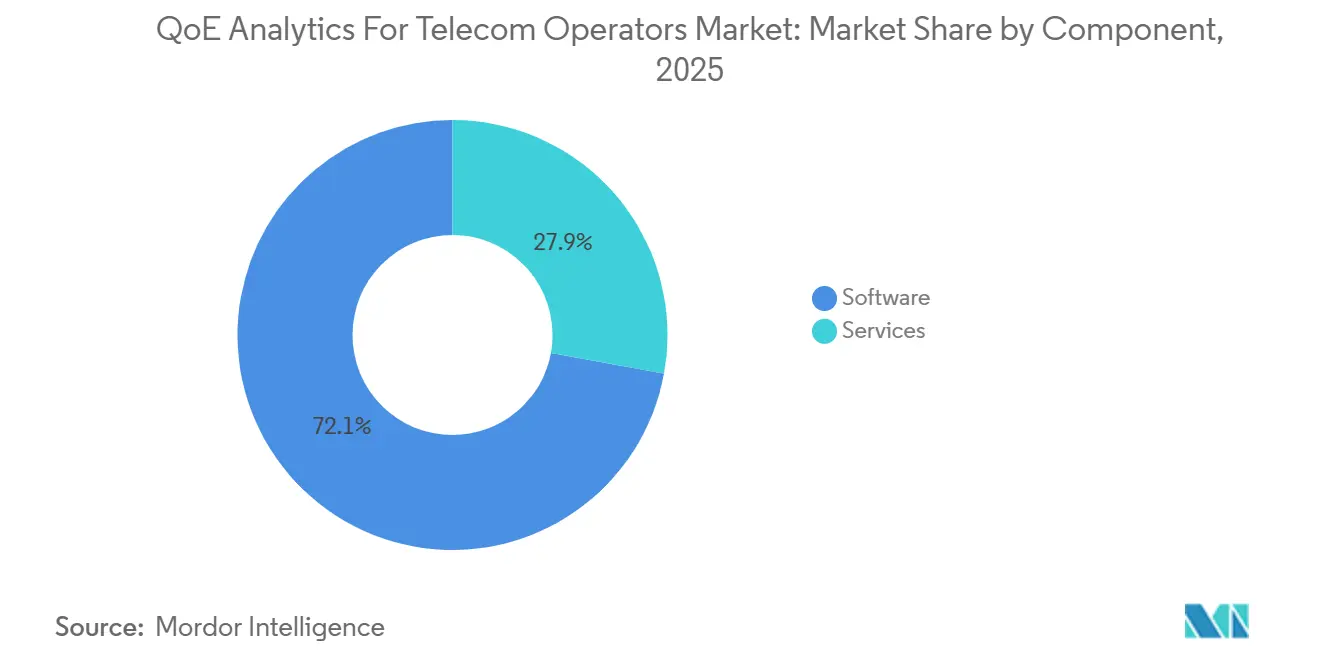
- Nach Komponente hielt Software im Jahr 2025 einen Marktanteil von 72,13 % am Markt für QoE-Analyse für Telekommunikationsbetreiber, während prädiktive und präskriptive Analysen bis 2031 voraussichtlich mit einer CAGR von 9,16 % wachsen werden.
- Nach Bereitstellungsmodus hielt die Cloud-Bereitstellung einen Marktanteil von 42,34 % am Markt für QoE-Analyse für Telekommunikationsbetreiber und wird bis 2031 voraussichtlich mit einer CAGR von 9,22 % wachsen.
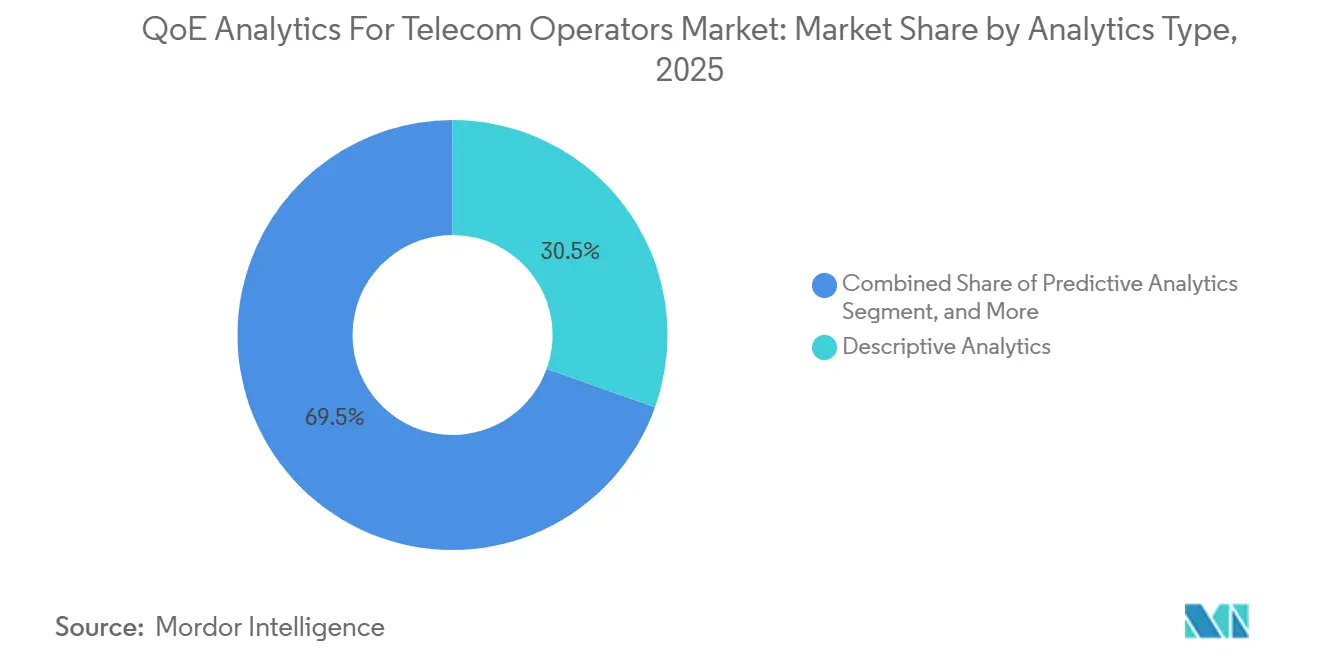
- Nach Analysetyp hielt deskriptive Analyse im Jahr 2025 einen Umsatzanteil von 30,46 % und wird bis 2031 voraussichtlich mit einer CAGR von 9,26 % wachsen.
- Nach Anwendung entfiel auf das Netzwerkleistungsmanagement im Jahr 2025 ein Umsatzanteil von 24,53 % und es wird bis 2031 voraussichtlich mit einer CAGR von 9,33 % wachsen.
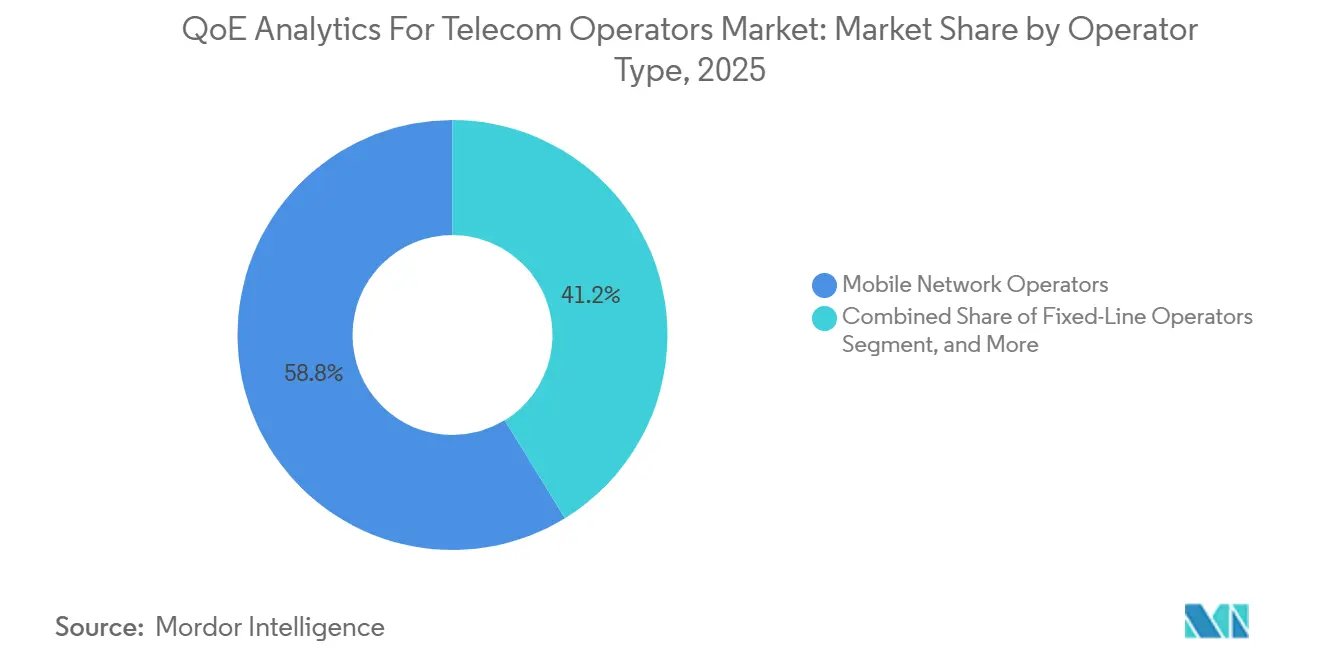
- Nach Betreibertyp hielten Mobilfunknetzbetreiber im Jahr 2025 einen Umsatzanteil von 58,76 % und werden bis 2031 voraussichtlich mit einer CAGR von 9,68 % wachsen.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Umsatzanteil von 88,22 % und werden bis 2031 voraussichtlich mit einer CAGR von 9,82 % wachsen.
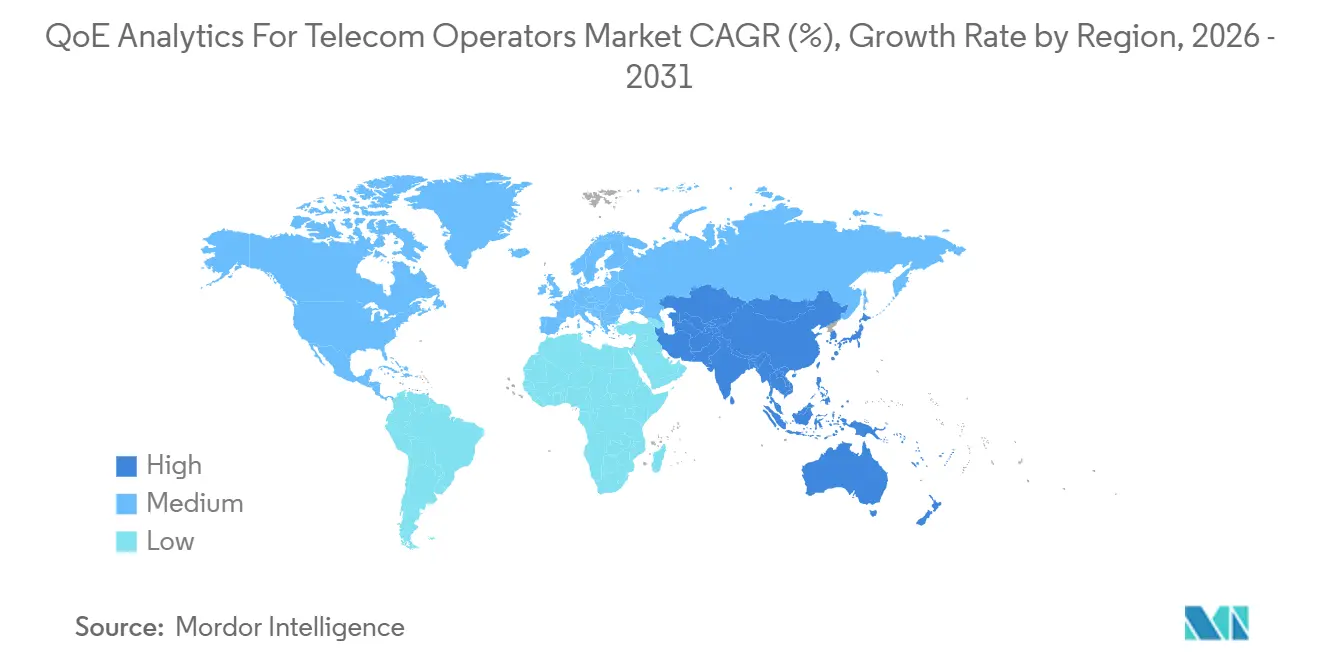
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 28,27 %, während Afrika bis 2031 voraussichtlich mit einer CAGR von 9,71 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI-gestützte geschlossene Regelkreise für die Servicequalitätssicherung | +2.8% | Global, mit früher Einführung in Nordamerika, Japan, Südkorea und Deutschland | Kurzfristig (≤ 2 Jahre) |
| Komplexität eigenständiger 5G-Netzwerke und Wachstum der Telemetriedaten | +2.3% | Global, mit starker Aktivität in Nordamerika, China, Südkorea und den Staaten des Golfkooperationsrats | Mittelfristig (2–4 Jahre) |
| Teilnehmerabwanderung und Kundenbindungsökonomie | +1.6% | Global, insbesondere Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Streaming-, Gaming- und latenzsensitive Dienste | +1.2% | Global, mit hoher Nachfrage in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Monetarisierung der Erfahrung auf Teilnehmerebene | +0.9% | Global, angeführt von den Staaten des Golfkooperationsrats, Nordamerika und Nordostasien | Langfristig (≥ 4 Jahre) |
| Validierung von Netzwerk-Slices und Edge-Diensten | +0.7% | Nordamerika, Europa, Asien-Pazifik und der Nahe Osten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verlagerung hin zu KI-gestützten geschlossenen Regelkreisen für die Servicequalitätssicherung
Der Markt für QoE-Analyse für Telekommunikationsbetreiber profitiert von einer Verlagerung weg von regelbasierten Warnmeldungen hin zu Systemen, die Netzwerkbedingungen mit begrenztem manuellem Eingriff erkennen, diagnostizieren und beheben. Dieser Ansatz erweitert die Analyse von einer Berichtsfunktion zu einer operativen Schicht, die Entscheidungen zur Servicequalitätssicherung unterstützen kann. RADCOM brachte im Februar 2026 Neura auf den Markt, mit Agenten für Kundenerfahrung, Servicequalität und Netzwerkoptimierung, die auf seiner Infrastruktur zur vollständigen Verkehrsanalyse betrieben werden.[1]RADCOM Ltd., "RADCOM Launches Neura, an AI Agent Suite Designed for Integration into Agentic AI Ecosystems," RADCOM, radcom.com Die Plattform kann Datenverkehr mit bis zu 800 Gbps auf einem handelsüblichen Server verarbeiten, was Bereitstellungen unterstützt, die einen hohen Datendurchsatz erfordern. Die Empfehlung M.3389, die im März 2025 veröffentlicht wurde, legte Anforderungen für KI-basiertes Kundenerfahrungsmanagement in Telekommunikationsdiensten fest.[2]Internationale Fernmeldeunion, "Empfehlung ITU-T M.3389: Anforderungen an das KI-basierte Kundenerfahrungsmanagement von Telekommunikationsdiensten," Internationale Fernmeldeunion, itu.int Dieser Standard unterstützt Beschaffungsanforderungen für Betreiber, die geregelte und nachvollziehbare KI-basierte Kundenerfahrungsprozesse benötigen.
Komplexität eigenständiger 5G-Netzwerke und Wachstum der Telemetriedaten
Eigenständige 5G-Netzwerke verwenden cloud-native dienstbasierte Funktionen, die unterschiedliche Telemetrieströme über den Kern, die Benutzerebene, die Richtlinienebene und das Funknetz erzeugen. Die QoE-Analyse für den Telekommunikationsbetreibermarkt adressiert die Notwendigkeit, diese Ströme auf Teilnehmerebene zu korrelieren, wenn ein Erfahrungsproblem auftritt. Netzwerk-Slicing stellt eine weitere Anforderung dar, da Betreiber Service-Level-Agreements für jedes Unternehmens-Slice validieren müssen. NTT Docomo setzte im Juni 2026 Nokia MantaRay AutoPilot für KI-gestützte RAN-Qualitätsoptimierung in einer öffentlichen Cloud ein. Die Bereitstellung verwendete 15-minütige geschlossene Regelkreiszyklen anstelle des früheren täglichen Zyklus und unterstützte NTT Docomos Ziel des autonomen Netzwerkniveaus 4. KT und Samsung validierten im Jahr 2025 auch KI-RAN-Optimierung in einem kommerziellen 5G-Netzwerk in Südkorea und verwendeten dabei KI-Konfigurationen auf Benutzerebene, um Dienstunterbrechungen vorherzusagen.[3]GSMA Intelligence, "Service Assurance Trends in the AI Era," GSMA Intelligence, gsmaintelligence.com
Zunehmende Teilnehmerabwanderung und Kundenbindungsökonomie
In reifen Telekommunikationsmärkten kann die Bindung hochwertiger Teilnehmer kommerziell wichtiger sein als die Gewinnung neuer Kunden. Die QoE-Analyse für den Telekommunikationsbetreibermarkt unterstützt diese Priorität, indem sie Erfahrungsmuster identifiziert, die einer Kündigung oder einem geringeren Nutzungsgrad vorausgehen können. Eine Studie in Scientific Reports über Telekommunikationsteilnehmer ergab, dass QoE-Indikatoren stärkere Abwanderungssignale lieferten als herkömmliche Netzzähler allein. Das in dieser Studie verwendete Modell erzielte eine hohe Genauigkeit und eine starke Vorhersageleistung. TM Forum berichtete, dass die proaktive Behebung von Netzwerkproblemen, die mit der tatsächlichen Benutzererfahrung verknüpft sind, die Abwanderung in großem Maßstab reduzieren kann. Diese Ergebnisse machen Servicequalitätsdaten für Kundendienst, Kundenbindung und Netzwerkinvestitionsentscheidungen relevant.
Ausweitung von Streaming-, Gaming- und latenzsensitiven Diensten
Streaming-, Cloud-Gaming- und Extended-Reality-Dienste erfordern stabilen Durchsatz, niedrige Latenz und geringen Jitter auf Anwendungsebene. Netzwerkmetriken allein zeigen nicht immer, ob ein Teilnehmer die erwartete Qualität für diese Dienste erhält. Die QoE-Analyse für den Telekommunikationsbetreibermarkt hilft Betreibern, Netzwerkbedingungen mit dem Serviceverhalten zu verbinden, das ein Endbenutzer erlebt. MedUX berichtete im ersten Quartal 2025 über wesentliche Unterschiede in der 5G-Benutzererfahrung in 15 großen europäischen Städten. Die Ergebnisse zeigten, dass beworbene Abdeckung und Leistung auf Anwendungsebene selbst dort abweichen können, wo die 5G-Abdeckung umfangreich ist. Nokia Deepfield Cloud Intelligence bietet in großem Maßstab Einblick in verschlüsselten und Over-the-Top-Datenverkehr ohne physische Sonden, was es Betreibern ermöglicht, Dienste zu überwachen, die sie nicht direkt kontrollieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datenschutz- und Datensouveränitätsbeschränkungen für Teilnehmer | -0.9% | Europa, Naher Osten, Südostasien und Afrika | Mittelfristig (2–4 Jahre) |
| Komplexität der Integration von OSS, BSS und Multi-Vendor-Netzwerken | -0.6% | Global, insbesondere Europa, Südamerika und Südostasien | Mittelfristig (2–4 Jahre) |
| Inkonsistente QoE-Kennzeichnungen über Geräte und Anwendungen hinweg | -0.4% | Global, insbesondere Asien-Pazifik und Afrika | Langfristig (≥ 4 Jahre) |
| Widerstand gegen automatisierte Entscheidungen ohne Erklärbarkeit | -0.3% | Global, insbesondere Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datenschutz- und Datensouveränitätsbeschränkungen für Teilnehmer
QoE-Plattformen auf Teilnehmerebene verwenden Informationen, die Gerätestandort, Anwendungsnutzung, Sitzungsaufzeichnungen und mit SIM-Identitäten verknüpftes Verhalten umfassen können. Die Datenschutz-Grundverordnung Europas und ähnliche Vorschriften in Südostasien und dem Nahen Osten schränken ein, wo diese Informationen verarbeitet und gespeichert werden dürfen. Der Markt für QoE-Analyse für Telekommunikationsbetreiber muss daher Architekturen unterstützen, die identifizierbare Daten innerhalb des erforderlichen Territoriums eines Betreibers halten. Die 3GPP-Spezifikationen für Netzwerkdatenanalysen erfordern eine Datenaggregation auf Teilnehmerebene im 5G-Kern, was zu praktischen Spannungen mit grenzüberschreitenden Datenbeschränkungen führen kann. Betreiber in regulierten Märkten können sich für On-Premises- oder Hybrid-Designs entscheiden, was ihren Kapitalbedarf und Integrationsaufwand erhöht. AWS dokumentierte im Jahr 2026 eine Edge-Architektur, die Teilnehmeridentifikatoren verarbeitet und schwärzt, bevor Cloud-Inferenz-Workloads Daten empfangen.
Hohe Integrationskomplexität über OSS, BSS und Multi-Vendor-Netzwerke hinweg
QoE-Plattformen müssen Radio-, Kern-, Transport-, Kunden-, Dienst- und kommerzielle Daten kombinieren, die häufig in separaten Systemen gespeichert sind. Diese Systeme können proprietäre Schnittstellen und inkonsistente Definitionen von Leistungskennzahlen aufweisen, da sie über viele Jahre hinweg eingesetzt wurden. Der Markt für QoE-Analyse für Telekommunikationsbetreiber ist daher auf Konnektoren, normalisierte Datenmodelle und interoperable Arbeitsabläufe angewiesen. GSMA Intelligence identifizierte Lücken in der Prozessautomatisierung und Datenkorrelation als wesentliche Hindernisse für den Einsatz agentischer KI in der Servicequalitätssicherung. Die Belastung ist für konvergierte Betreiber höher, da ein einzelnes Kundenereignis Daten aus Festbreitband-, Heimgeräte-, Mobilfunk- und Abrechnungsplattformen erfordern kann. RADCOM führte im Juni 2026 sein Analytics Designer-Modul ein, um Analysten die Konfiguration von Datensätzen, Leistungskennzahlen und Alarmen ohne Herstellereinbindung oder Software-Release-Zyklus zu ermöglichen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Softwareplattformen gestalten die Beschaffung neuSoftware machte im Jahr 2025 72,13 % des Marktanteils der QoE-Analyse für Telekommunikationsbetreiber aus, was den Übergang von Hardware-Sonden hin zu Plattformen widerspiegelt, die den Netzwerkverkehr in Software verarbeiten. Software kann verschlüsselten und unverschlüsselten Datenverkehr untersuchen und dabei Leistungsinformationen mit Erfahrungsindikatoren verbinden. Kundenerfahrungsmanagement, prädiktive Analyse und präskriptive Analyse erhalten zunehmend mehr Aufmerksamkeit, da Betreiber über historische Netzwerkberichte hinausgehen. Prädiktive und präskriptive Analysen innerhalb der Software werden bis 2031 voraussichtlich mit einer CAGR von 9,16 % wachsen. Die Marktgröße für QoE-Analyse für Telekommunikationsbetreiber im Bereich Software wird durch Plattformen gestützt, die eine Korrekturmaßnahme empfehlen können, bevor eine Serviceverschlechterung einen Teilnehmer erreicht. Diese Funktion gibt Betreibern eine Möglichkeit, die technische Aufmerksamkeit auf wahrscheinliche Erfahrungsausfälle statt auf jedes Netzwerkereignis zu konzentrieren.
Dienstleistungen behalten eine ergänzende Rolle, da viele Bereitstellungen Integration, laufende Unterstützung und operative Expertise erfordern. Managed Services sind für Betreiber relevant, die die Fähigkeiten der Plattform benötigen, aber nicht beabsichtigen, ein großes internes Analyseteam aufzubauen. Die Branche für QoE-Analyse für Telekommunikationsbetreiber bewegt sich auch hin zu gebrauchsfertigen Anwendungen, die den Bedarf an maßgeschneiderter Modellentwicklung reduzieren. Nokia Experience Prescriptions bietet cloud-native Anwendungen, die Anomalieerkennung und Ursachenanalyse in einem einzigen Teilnehmererfahrungs-Workflow kombinieren. Die ITU-T-Empfehlung M.3389 bietet eine anerkannte Grundlage für KI-basiertes Kundenerfahrungsmanagement, was Softwareplattformen gegenüber maßgeschneiderten Tools begünstigen kann. Beschaffungsentscheidungen hängen zunehmend davon ab, ob Software über das gesamte Netzwerk hinweg funktionieren und geltende Governance-Anforderungen erfüllen kann.


Nach Bereitstellungsmodus:
Cloud-Architektur schreitet neben Souveränitätsanforderungen voranDie Cloud-Bereitstellung wird bis 2031 voraussichtlich mit einer CAGR von 9,22 % wachsen, da Betreiber flexible Kapazitäten für eigenständige 5G-Telemetrie suchen. Verkehrsvolumina können bei Überlastung oder Großereignissen stark schwanken, was permanente Infrastrukturkapazitäten für einige Workloads weniger effizient macht. Der Markt für QoE-Analyse für Telekommunikationsbetreiber unterstützt Cloud-Designs, die verbrauchsbasierte Preisgestaltung verwenden und ohne große Vorabverpflichtungen skalieren können. Cloud-Bereitstellung kann auch den Zugang zu Analysetools verkürzen, wenn ein Anbieter Plattform-Upgrades zentral verwaltet. Ihr Wert hängt davon ab, ob ein Betreiber Cloud-Ressourcen nutzen kann, ohne Datensouveränitätsanforderungen zu gefährden.
Hybrid-Bereitstellung bleibt wichtig, wenn teilnehmeridentifizierbare Daten vor Ort bleiben müssen, während anonymisierte Daten und Inferenz-Workloads Cloud-Ressourcen nutzen können. On-Premises-Bereitstellung bleibt für einige Tier-1-Betreiber in China und dem Nahen Osten der Standard, da Souveränitätsanforderungen die öffentliche Cloud-Verarbeitung von Teilnehmertelemetrie einschränken. Nokia erweiterte seine Google Cloud-Zusammenarbeit im Jahr 2026, um seinen Analyse-Stack als Software als Dienstleistung, auf Google Distributed Cloud vor Ort und in Hybrid-Konfigurationen bereitzustellen. Polystars Bereitstellung für MasOrange kombinierte eine zentralisierte On-Premises-Bare-Metal-Installation mit Kubernetes-basierter Verarbeitung auf Google Cloud. Der Markt für QoE-Analyse für Telekommunikationsbetreiber behandelt Hybrid-Bereitstellung daher nicht als vorübergehende Lösung. Sie bietet eine langfristige Möglichkeit, Datenschutz, Leistung und Betriebskosten über ein konvergiertes Netzwerk hinweg auszubalancieren.
Nach Analysetyp:
Deskriptive Analyse bleibt die operative BasisDeskriptive Analyse hielt im Jahr 2025 30,46 % des Umsatzes und war damit der größte Analysetyp im Markt für QoE-Analyse für Telekommunikationsbetreiber. Historische Leistungskennzahlen-Dashboards und Netzwerkerfahrungsberichte bleiben für behördliche Einreichungen, Service-Level-Berichte und interne Überprüfungen notwendig. Betreiber verwenden diese Aufzeichnungen, um festzustellen, was passiert ist, bevor sie in einen prädiktiven oder präskriptiven Workflow übergehen. Deskriptive Tools liefern auch die Basisdaten, die automatisierte Systeme zur Validierung benötigen. Diese etablierte Betriebspraxis erklärt, warum historische Berichte weiterhin einen Wert haben, auch wenn KI-Fähigkeiten immer verbreiteter werden.
Prädiktive und präskriptive Funktionen werden immer wichtiger, da Servicequalitätssicherungsteams nach einer frühzeitigeren Identifizierung aufkommender Probleme suchen. GSMA Intelligence berichtete, dass kundenbezogene Analysen und geschlossene Regelkreisautomatisierung die am schnellsten wachsenden KI-Einsatzbereiche in der Telekommunikations-Servicequalitätssicherung sind. Diagnostische Analysen bleiben nützlich, wenn eine verschlechterte Erfahrung durch ein Multi-Vendor-Netzwerk und über mehrere Domänen hinweg verfolgt werden muss. Die Branche für QoE-Analyse für Telekommunikationsbetreiber muss diese Funktionen verbinden, anstatt sie als separate Produkte zu behandeln. Die 3GPP-Anforderungen für Netzwerkdatenanalysen beeinflussen, wie diagnostische und prädiktive Fähigkeiten in den 5G-Kern passen. Ansätze mit großen Sprachmodellen können eine erklärbare Diagnose unterstützen, aber etablierte operative Kontrollen bleiben für die Einführung durch Betreiber unerlässlich.

Nach Anwendung:
Netzwerkleistungsmanagement verankert die NachfrageDas Netzwerkleistungsmanagement machte im Jahr 2025 24,53 % des Umsatzes aus und wird bis 2031 voraussichtlich mit einer CAGR von 9,33 % wachsen. Diese Anwendung erfordert eine kontinuierliche Validierung über Funkzugang, Transport und Kernnetzwerke hinweg, da Betreiber eigenständige 5G-Funktionen einführen. Der Markt für QoE-Analyse für Telekommunikationsbetreiber unterstützt eine umfassendere Sichtweise als punktuelle Überwachungstools, da Leistungsereignisse mehrere Netzwerkdomänen gleichzeitig betreffen können. Automatisierte Ursachenanalyse kann betroffene Zellen identifizieren, Teilnehmerbeschwerden korrelieren und Lösungsempfehlungen präsentieren. Diese Fähigkeiten können Teams dabei helfen, die Zeit zu reduzieren, die benötigt wird, um von einem Alarm zu einem verifizierten Serviceproblem zu gelangen.
Servicequalitätsüberwachung und Kundenerfahrungsmanagement bilden eine weitere wichtige Anwendungsgruppe. Sie übersetzen technische Signale in Erfahrungswerte, die den Kundendienst, die Preisgestaltung und Kundenbindungsaktivitäten informieren können. Aktuelle Forschungen in Scientific Reports zeigten, dass KI-Abwanderungsmodelle, die QoE-Indikatoren verwenden, eine starke Vorhersageleistung erzielten. Abwanderungsvorhersage und Kundenbindungsmanagement sind daher eng mit denselben Datenquellen verknüpft, die für das Leistungsmanagement verwendet werden. Netzwerkinvestitionen und Kapazitätsplanung verwenden ebenfalls QoE-Daten, um Standorte mit schwächerer Erfahrung im Verhältnis zur Teilnehmerdichte und zum Umsatzbeitrag zu priorisieren. TM Forums offene digitale Architektur bietet Interoperabilitätsleitlinien zwischen QoE-Ausgaben und umfassenderen OSS- und BSS-Systemen.
Nach Betreibertyp:
Mobilfunknetzbetreiber führen, weil 5G-Funknetze eine hohe analytische Nachfrage erzeugenMobilfunknetzbetreiber hielten im Jahr 2025 58,76 % des Umsatzes, den höchsten Anteil unter den Betreibertypen. Der Markt für QoE-Analyse für Telekommunikationsbetreiber ist für Mobilfunknetzbetreiber besonders relevant, da 5G-Funknetze hohe Volumina dynamischer Teilnehmer- und Sitzungsdaten erzeugen. Spektrumgrenzen, Verkehrsmanagemententscheidungen und wettbewerbsfähige Dienstpositionierung erfordern Sichtbarkeit auf Teilnehmer- und Sitzungsebene. Mobilfunknetzbetreiber können QoE-Daten verwenden, um Serviceverschlechterungen zu identifizieren, die herkömmliche passive Überwachung auf eigenständiger 5G-Ebene möglicherweise nicht zeigt. Dies schafft einen direkten operativen Grund für Mobilfunknetzbetreiber, in kontinuierliche Erfahrungsüberwachung zu investieren.
Konvergierte Betreiber sind eine wachsende Kundengruppe, da sie Festnetz- und Mobilfunkerfahrungsinformationen für denselben Haushalt oder dasselbe Unternehmen verbinden müssen. Festnetzbetreiber erhöhen auch die Servicequalitätsüberwachung, da Glasfaser-bis-zum-Gebäude-Rollouts Unternehmensdienste mit Service-Level-Verpflichtungen einführen. Kabelnetzbetreiber stehen vor einem ähnlichen Bedarf, wenn Glasfaserkonkurrenz ein höheres Risiko schafft, dass Kunden nach anhaltenden Serviceproblemen abwandern. Der Markt für QoE-Analyse für Telekommunikationsbetreiber kann diese Datenquellen in eine gemeinsame operative Ansicht bringen. GSMA berichtete, dass mobile Technologien in Afrika erheblichen wirtschaftlichen Wert generierten und einen bemerkenswerten Anteil am regionalen Bruttoinlandsprodukt ausmachten. Dieses Ausmaß steigert auch das Interesse an standardisiertem QoE-Benchmarking für Mobilfunknetzbetreiber, die in der Region tätig sind.
Nach Unternehmensgröße:
Großunternehmen dominieren, während kleinere Betreiber Zugang gewinnenGroßunternehmen machten im Jahr 2025 88,22 % des Umsatzes aus und werden bis 2031 voraussichtlich mit einer CAGR von 9,82 % wachsen. Tier-1-Betreiber haben Teilnehmervolumina und Multi-Vendor-Netzwerke, die dedizierte Datenerfassung, Lizenzierung und Plattformanpassung rechtfertigen können. Sie sind auch erheblichen Kosten ausgesetzt, wenn ein Netzwerkproblem länger dauert, bis es identifiziert und behoben wird. Der Markt für QoE-Analyse für Telekommunikationsbetreiber ist daher unter Betreibern konzentriert, die komplexe Datenumgebungen und erhebliche Kundenbindungsrisiken haben. Großunternehmen können dedizierte Sonden, Multi-Vendor-Integrationen und interne Spezialistenteams kombinieren, um eine umfassende Bereitstellung zu unterstützen.
Kleine und mittelgroße Betreiber tragen heute weniger zum Umsatz bei, aber cloud-verwaltete Dienste und verbrauchsbasierte Preise können ihre Einstiegskosten senken. Diese Betreiber können ein vom Anbieter betriebenes Modell wählen, anstatt eine große interne Analyseorganisation aufzubauen. NETSCOUT erweiterte Omnis AI Insights im Februar 2026 auf Kommunikationsdienstleister und fügte Tools hinzu, die darauf ausgelegt sind, 5G-, RAN-, Kern-, Mobile-Edge-Computing- und Transport-Telemetrie in kuratierte KI-bereite Daten umzuwandeln. Der Markt für QoE-Analyse für Telekommunikationsbetreiber könnte sich daher ausweiten, wenn Anbieter vorgefertigte Integrations- und verwaltete Datenfähigkeiten anbieten. Anbieter, die das Onboarding vereinfachen, werden besser positioniert sein, um Betreiber mit kleineren Ingenieurteams zu bedienen. Diese Chance hängt davon ab, nachzuweisen, dass die Plattform nützliche Erfahrungsinformationen in einem Maßstab liefern kann, der zum Budget eines kleineren Betreibers passt.
Geografische Analyse
QoE-Analyse-Markt für Telekommunikationsbetreiber in Nordamerika und Europa
Nordamerika hielt 2025 einen Umsatzanteil von 28,27 % und war damit die größte regionale Marktposition im QoE-Analyse-Markt für Telekommunikationsbetreiber. Frühe 5G-Standalone-Aktivitäten, wettbewerbsfähige nationale Netzbetreiber und etablierte datengestützte Netzwerkpraktiken stützen die Nachfrage in der Region. Betreiber waren frühe Anwender von Cloud-nativen OSS-Designs und schufen damit eine bessere Kompatibilität für Plattformen, die sich mit DevOps- und AIOps-Workflows verbinden. Europa belegte den zweiten Platz, wobei die Ausgaben auf das Vereinigte Königreich, Deutschland, Frankreich und die nordischen Länder konzentriert waren. Die DSGVO beeinflusst sowohl die Plattformarchitektur als auch den Beschaffungszeitpunkt und begünstigt Anbieter, die On-Premises- und Hybridmodelle unterstützen können. CONNECT Europe berichtete, dass die 5G-Abdeckung bis zum Ende des Berichtszeitraums den Großteil der europäischen Bevölkerung erreicht hatte, während die Akzeptanz einen erheblichen Anteil der mobilen Verbindungen ausmachte.
QoE-Analyse-Markt für Telekommunikationsbetreiber in Europa und im asiatisch-pazifischen Raum
Die Diskrepanz zwischen europäischer Abdeckung und Akzeptanz erhöht den Bedarf der Betreiber, eine Servicequalität nachzuweisen, die Kunden wahrnehmen können. Deutsche Telekom arbeitete im Februar 2026 mit Google Cloud an einem KI-Agenten für autonome RAN-Operationen, mit dem Ziel, die Betriebskosten zu senken und das Kundenerlebnis zu verbessern. Der asiatisch-pazifische Raum ist eine weitere Region mit hoher Aktivität, angeführt von Japan, Südkorea, China und Indien, wobei jedes Land einen unterschiedlichen Reifegrad bei 5G-Standalone aufweist. NTT Docomo setzte im Juni 2026 Nokia MantaRay AutoPilot als cloud-gehostetes KI-Qualitätsoptimierungssystem für ein nationales kommerzielles Netzwerk ein. Der CNX-Rollout im Oktober 2025 nutzte KI, um die vom Teilnehmer wahrgenommene Kommunikationsqualität zu quantifizieren. Indiens 5G-Teilnehmerwachstum durch Reliance Jio und Bharti Airtel schafft ebenfalls Nachfrage nach Erlebnisdifferenzierung in einem preissensiblen Umfeld.
QoE-Analyse-Markt für Telekommunikationsbetreiber im Nahen Osten und Afrika sowie in Südamerika
Afrika wird voraussichtlich bis 2031 mit einer CAGR von 9,71 % wachsen, der schnellsten regionalen Wachstumsrate im QoE-Analyse-Markt für Telekommunikationsbetreiber. GSMA Intelligence verzeichnete die Ausweitung kommerzieller 5G-Dienste in mehreren afrikanischen Märkten und prognostizierte ein starkes Wachstum der 5G-Verbindungen in Afrika in den kommenden Jahren. Ägyptens nationale Spektrumstrategie und Marokkos Turm-Ausbauprogramm ergänzen die kurzfristige Infrastrukturpipeline. Betreiber im Golfkooperationsrat erzeugen eine Premium-Nachfrage nach Slice-Analysen und teilnehmerbezogener Monetarisierung, während Südamerika sich in einem früheren Stadium befindet, da Betreiber veraltete OSS- und BSS-Umgebungen modernisieren.

Wettbewerbslandschaft
Der Markt für QoE-Analyse für Telekommunikationsbetreiber ist unter den führenden Anbietern mäßig konzentriert und unter Spezialanbietern fragmentiert. Ericsson, Nokia, Huawei und Cisco nutzen ihre etablierte Netzwerktransparenz, um QoE-Tools in umfassendere Netzwerkverwaltungsverträge einzubeziehen. Dieses Modell kann für Betreiber attraktiv sein, die bereits die Radio-, Kern- oder Transportsysteme des Anbieters verwenden. RADCOM, NETSCOUT, Infovista, TEOCO und Subex konkurrieren durch Multi-Vendor-Unterstützung, analytische Tiefe und KI-orientierte Datenarchitekturen. Ihre Position beruht auf der Fähigkeit, Erfahrungsanalysen anzubieten, ohne dass ein Betreiber einen einzigen Gerätelieferanten über jede Netzwerkdomäne hinweg verwenden muss.
RADCOM brachte im Juni 2026 das Analytics Designer-Modul auf den Markt, das Netzwerkdatenanalysten ermöglicht, benutzerdefinierte Datensätze, Leistungskennzahlen und Alarme in Echtzeit zu definieren, zu konfigurieren und bereitzustellen. Diese Art von Konfigurationsflexibilität kann die Abhängigkeit von Anbieter-Release-Zyklen reduzieren und in einem sich schnell verändernden operativen Umfeld nützlich sein. Huawei führte KI-natives SmartCare ein und kombinierte räumlich-zeitliche digitale Zwillingstechnologie mit seinem domänenspezifischen SRCON-Großmodell. Huawei berichtete, dass ein Pilotprojekt mit einem Asien-Pazifik-Betreiber den Net Promoter Score des Netzwerks verbesserte, die Datennutzung pro Benutzer steigerte und netzwerkbezogene Beschwerden reduzierte. Anbieter müssen ihre Plattformen zunehmend mit messbaren Dienst- und kommerziellen Ergebnissen verbinden, anstatt Analysen nur als technisches Berichtstool zu präsentieren.
Amdocs führte im Februar 2026 aOS als agentisches Betriebssystem ein, das für den Betrieb über BSS- und OSS-Stacks hinweg konzipiert ist. Sein Ansatz platziert KI innerhalb von End-to-End-Telekommunikationsbetrieben, anstatt sie als separate Analyseschicht zu behandeln. Nokia brachte auch 2026 Autonomous Network Fabric auf den Markt und erweiterte seine Zusammenarbeit mit Google Cloud für Software als Dienstleistung und Hybrid-Bereitstellung seines Netzwerk- und QoE-Sicherungs-Stacks. Der Markt für QoE-Analyse für Telekommunikationsbetreiber belohnt Anbieter, die ihre Daten-, Automatisierungs- und Betriebsabläufe mit bestehenden Betreibersystemen integrieren können. Kein kombinierter Marktanteil für führende Anbieter wird angegeben, daher kann kein Konzentrationsindex nach der angegebenen Bewertungsmethodik bestimmt werden.
Branchenführer im Markt für QoE-Analyse für Telekommunikationsbetreiber
Telefonaktiebolaget LM Ericsson
Nokia Corporation
Cisco Systems, Inc.
Mobileum Inc.
RADCOM Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
QoE-Analyse-Markt für Telekommunikationsbetreiber
- Ericsson
- Nokia Corporation
- Cisco Systems, Inc.
- Mobileum Inc.
- RADCOM Ltd.
- NETSCOUT SYSTEMS, INC.
- Infovista S.A.S.
- MedUX
- Ookla, LLC
- Rohde & Schwarz GmbH & Co KG
- VIAVI Solutions Inc.
- Keysight Technologies, Inc.
- Spirent Communications plc
- EXFO Inc.
- TEOCO Corporation
- Subex Limited
- Huawei Technologies Co., Ltd.
- Samsung Electronics Co., Ltd.
- Amdocs Limited
- Oracle Corporation
- Broadcom Inc.
- ZTE Corporation
- Sandvine Corporation

Recent Industry Developments in QoE-Analyse-Markt für Telekommunikationsbetreiber
- Juni 2026: RADCOM brachte das Analytics Designer-Modul auf den Markt, das Netzwerkdatenanalysten ermöglicht, benutzerdefinierte Datensätze und Leistungskennzahlen in Echtzeit ohne Herstellereinbindung zu definieren, zu konfigurieren und bereitzustellen, wodurch Analyse-Änderungszyklen von Monaten auf denselben Tag reduziert werden. Das Modul ist für die allgemeine Verfügbarkeit für RADCOM ACE-Kunden im dritten Quartal 2026 vorgesehen.
- Juni 2026: NTT Docomo setzte Nokia MantaRay AutoPilot in einer öffentlichen Cloud ein – Japans erste KI-gestützte automatisierte RAN-Qualitätsoptimierungsbereitstellung und die weltweit erste cloud-gehostete Implementierung. Die Bereitstellung erreichte eine geschlossene Regelkreissteuerung in 15-Minuten-Intervallen anstelle des vorherigen täglichen Zyklus und unterstützt NTT Docomos Ziel des TM Forum Autonomous Network Level 4.
- Juni 2026: Nokia stellte auf dem DTW26 in Kopenhagen eine aktualisierte Autonomous Networks Agent Library und erweiterte agentische KI-Fähigkeiten vor, darunter WaveSuite, ein agentisches Framework für optische Netzwerkoperationen, das proaktive Anomalieerkennung bei Leistungskennzahlen bietet, bevor die Dienstleistungsperformance beeinträchtigt wird.
- Februar 2026: RADCOM brachte Neura auf den Markt, eine KI-Agenten-Suite, die Agenten für Kundenerfahrung, Servicequalität und Netzwerkoptimierung auf der RADCOM ACE-Plattform über das Model Context Protocol integriert und darauf ausgelegt ist, die Servicequalitätssicherung in autonome, absichtsgesteuerte Netzwerkoperationen umzuwandeln.


Globaler Berichtsumfang des Marktes für QoE-Analyse für Telekommunikationsbetreiber
Der Markt für QoE-Analyse für Telekommunikationsbetreiber bezieht sich auf Softwareplattformen und Dienstleistungen, die die wahrgenommene Erfahrung von Teilnehmern über mobile, Festnetz-, Breitband- und digitale Telekommunikationsdienste hinweg messen, überwachen und optimieren. Diese Lösungen korrelieren Netzwerkleistung, Anwendungsverhalten, Datenverkehrsflüsse, Gerätedaten und Kundeninteraktionen, um die Endbenutzerzufriedenheit und Servicequalität zu bewerten.
Der Marktbericht zur QoE-Analyse für Telekommunikationsbetreiber ist segmentiert nach Komponente (Software und Dienstleistungen), Bereitstellungsmodus (Cloud, On-Premises und Hybrid), Analysetyp (Deskriptive Analyse, Diagnostische Analyse, Prädiktive Analyse und Präskriptive Analyse), Anwendung (Netzwerkleistungsmanagement, Servicequalitätsüberwachung, Kundenerfahrungsmanagement, Abwanderungsvorhersage und Kundenbindungsmanagement, Ursachenanalyse und Anomalieerkennung sowie Netzwerkinvestitionen und Kapazitätsplanung), Betreibertyp (Mobilfunknetzbetreiber, Festnetzbetreiber, Konvergierte Betreiber, Kabelnetzbetreiber und Sonstige Betreibertypen), Unternehmensgröße (Großunternehmen, Kleine und mittelgroße Betreiber) sowie Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Software | Netzwerkanalyse |
| Leistungsüberwachungstools | |
| Kundenerfahrungsmanagement | |
| Prädiktive und präskriptive Analyse | |
| Sonstige Software | |
| Dienstleistungen | Professionelle Dienstleistungen |
| Managed Services | |
| Support- und Wartungsdienstleistungen |
| Cloud |
| On-Premises |
| Hybrid |
| Deskriptive Analyse |
| Diagnostische Analyse |
| Prädiktive Analyse |
| Präskriptive Analyse |
| Sonstige Analysetypen |
| Netzwerkleistungsmanagement |
| Servicequalitätsüberwachung |
| Kundenerfahrungsmanagement |
| Abwanderungsvorhersage und Kundenbindungsmanagement |
| Ursachenanalyse und Anomalieerkennung |
| Netzwerkinvestitionen und Kapazitätsplanung |
| Sonstige Anwendungen |
| Mobilfunknetzbetreiber |
| Festnetzbetreiber |
| Konvergierte Betreiber |
| Kabelnetzbetreiber |
| Sonstige Betreibertypen |
| Großunternehmen |
| Kleine und mittelgroße Betreiber |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Südostasien | |
| Übriges Asien-Pazifik | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Israel | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Marokko | |
| Übriges Afrika |
| Nach Komponente | Software | Netzwerkanalyse |
| Leistungsüberwachungstools | ||
| Kundenerfahrungsmanagement | ||
| Prädiktive und präskriptive Analyse | ||
| Sonstige Software | ||
| Dienstleistungen | Professionelle Dienstleistungen | |
| Managed Services | ||
| Support- und Wartungsdienstleistungen | ||
| Nach Bereitstellungsmodus | Cloud | |
| On-Premises | ||
| Hybrid | ||
| Nach Analysetyp | Deskriptive Analyse | |
| Diagnostische Analyse | ||
| Prädiktive Analyse | ||
| Präskriptive Analyse | ||
| Sonstige Analysetypen | ||
| Nach Anwendung | Netzwerkleistungsmanagement | |
| Servicequalitätsüberwachung | ||
| Kundenerfahrungsmanagement | ||
| Abwanderungsvorhersage und Kundenbindungsmanagement | ||
| Ursachenanalyse und Anomalieerkennung | ||
| Netzwerkinvestitionen und Kapazitätsplanung | ||
| Sonstige Anwendungen | ||
| Nach Betreibertyp | Mobilfunknetzbetreiber | |
| Festnetzbetreiber | ||
| Konvergierte Betreiber | ||
| Kabelnetzbetreiber | ||
| Sonstige Betreibertypen | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittelgroße Betreiber | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Südostasien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Israel | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Marokko | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für QoE-Analyse für Telekommunikationsbetreiber?
Der Markt für QoE-Analyse für Telekommunikationsbetreiber wurde im Jahr 2026 auf 2,89 Milliarden USD geschätzt und wird bis 2031 voraussichtlich 4,434 Milliarden USD bei einer CAGR von 8,96 % erreichen.
Warum nutzen Telekommunikationsbetreiber QoE-Analyseplattformen?
Betreiber nutzen diese Plattformen, um Netzwerkdaten mit der Teilnehmererfahrung zu verbinden, die Reduzierung der Abwanderung zu unterstützen und Servicequalitätssicherungsmaßnahmen zu automatisieren.
Welche Komponente führt die QoE-Analyseausgaben für Telekommunikationsbetreiber an?
Software führte mit 72,13 % des Umsatzes im Jahr 2025, da Betreiber isolierte Überwachungstools durch einheitliche Analyseplattformen ersetzen.
Welche Anwendung hat die stärkste prognostizierte Expansion bis 2031?
Das Netzwerkleistungsmanagement wird bis 2031 voraussichtlich mit einer CAGR von 9,33 % wachsen, da eigenständige 5G-Netzwerke eine kontinuierliche domänenübergreifende Validierung erfordern.
Welcher Bereitstellungsansatz ist am relevantesten, wenn Teilnehmerdaten lokal bleiben müssen?
Hybrid-Bereitstellung hält identifizierbare Daten vor Ort, während anonymisierte Daten und KI-Workloads Cloud-Ressourcen nutzen können.
Welche Region wird bis 2031 voraussichtlich am schnellsten wachsen?
Afrika wird bis 2031 voraussichtlich mit einer CAGR von 9,71 % wachsen, unterstützt durch die 5G-Kommerzialisierung bei 61 Betreibern in 37 Märkten bis Mai 2026.
Seite zuletzt aktualisiert am:



