
Taille et Part du Marché des Analyses QoE pour les Opérateurs de Télécommunications
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
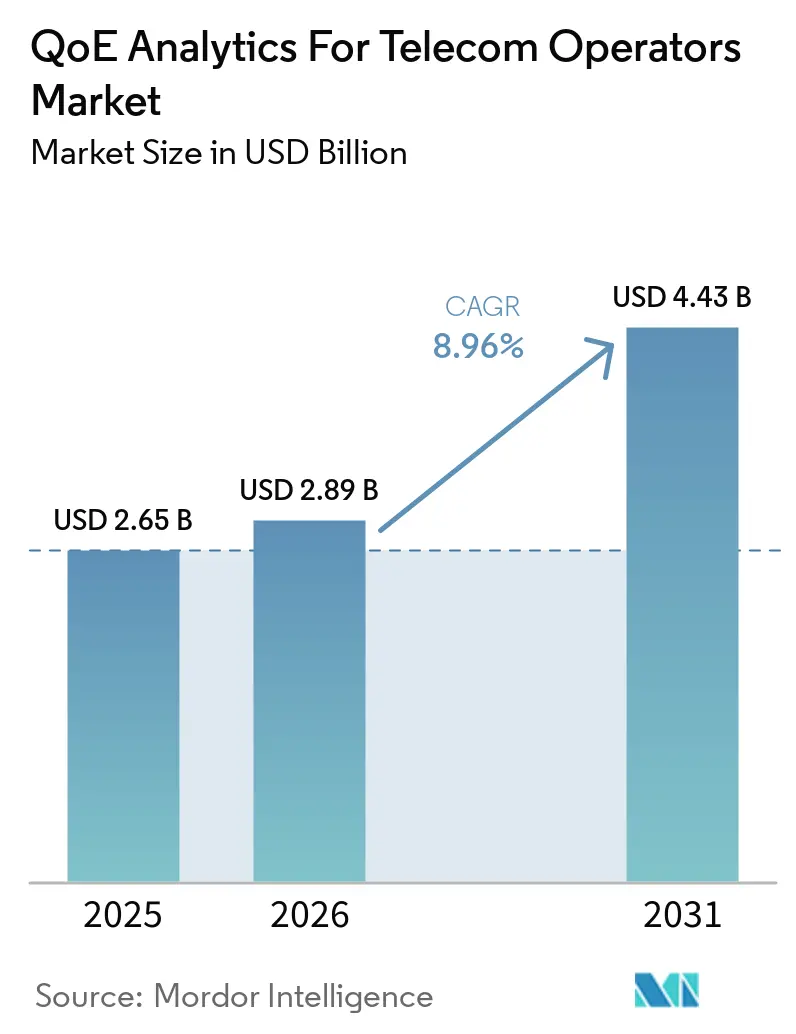
| Taille du Marché (2026) | 2.89 Milliards de dollars |
| Taille du Marché (2031) | 4.43 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.96 % |
| Marché à la Croissance la Plus Rapide | Afrique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Analyses QoE pour les Opérateurs de Télécommunications par Mordor Intelligence
La taille du marché des analyses QoE pour les opérateurs de télécommunications était évaluée à 2,89 milliards USD en 2026 et devrait atteindre 4,434 milliards USD d'ici 2031, à un CAGR de 8,96 % au cours de la période de prévision 2026-2031. L'architecture 5G autonome augmente le volume et la variété des données de télémétrie que les opérateurs doivent interpréter sur les réseaux radio, de transport et cœur. Ce changement oriente les achats vers des plateformes logicielles unifiées qui connectent les données réseau aux données d'expérience des abonnés. Les opérateurs ont également besoin de preuves plus claires que les services 5G offrent une meilleure expérience client que les réseaux plus anciens, notamment lorsque les offres de services sont similaires. La livraison en cloud peut aider les plateformes à gérer des charges de trafic irrégulières, bien que les règles de confidentialité et de résidence des données continuent d'influencer les choix de déploiement. Le marché des analyses QoE pour les opérateurs de télécommunications est donc de plus en plus étroitement lié aux opérations automatisées, aux programmes de fidélisation et aux engagements de service aux entreprises.
Principaux Enseignements du Rapport
- Par composant, les logiciels détenaient 72,13 % de la part du marché des analyses QoE pour les opérateurs de télécommunications en 2025, tandis que les analyses prédictives et prescriptives devraient progresser à un CAGR de 9,16 % jusqu'en 2031.
- Par mode de déploiement, le déploiement cloud détenait 42,34 % de la part du marché des analyses QoE pour les opérateurs de télécommunications et devrait progresser à un CAGR de 9,22 % jusqu'en 2031.
- Par type d'analyse, l'analyse descriptive représentait 30,46 % des revenus en 2025 et devrait progresser à un CAGR de 9,26 % jusqu'en 2031.
- Par application, la gestion des performances réseau représentait 24,53 % des revenus en 2025 et devrait progresser à un CAGR de 9,33 % jusqu'en 2031.
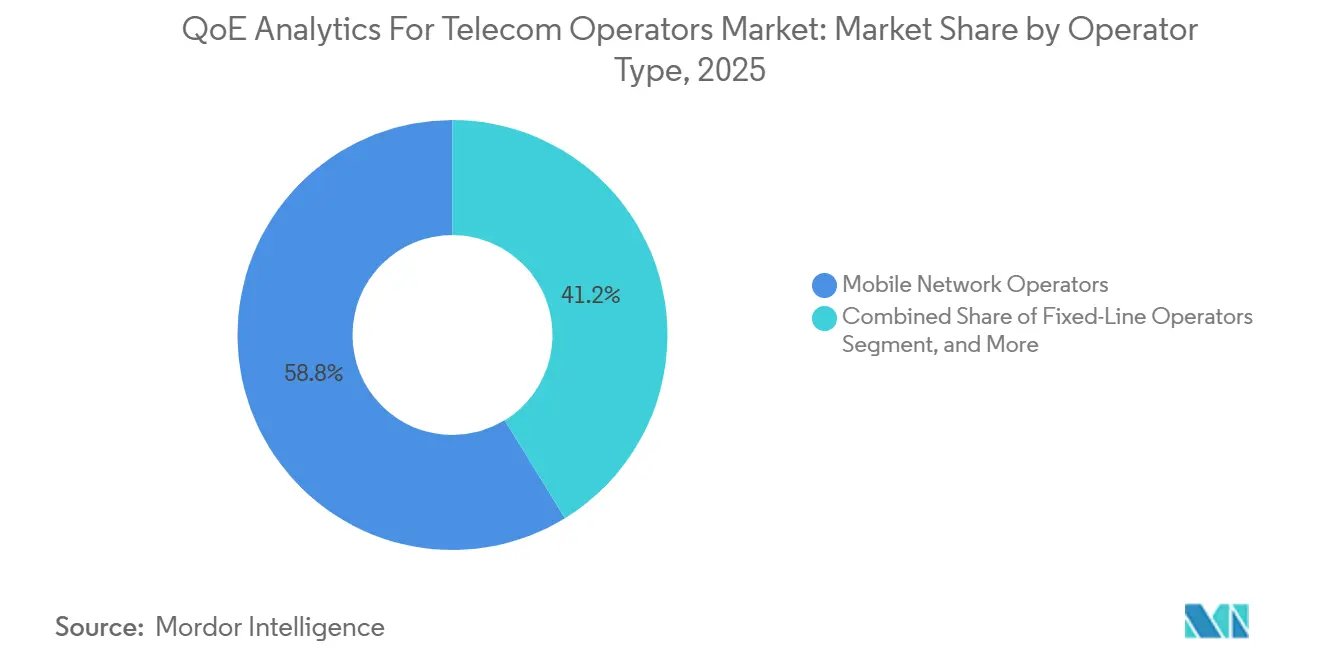
- Par type d'opérateur, les opérateurs de réseaux mobiles détenaient 58,76 % des revenus en 2025 et devraient progresser à un CAGR de 9,68 % jusqu'en 2031.
- Par taille d'organisation, les grandes entreprises détenaient 88,22 % des revenus en 2025 et devraient progresser à un CAGR de 9,82 % jusqu'en 2031.
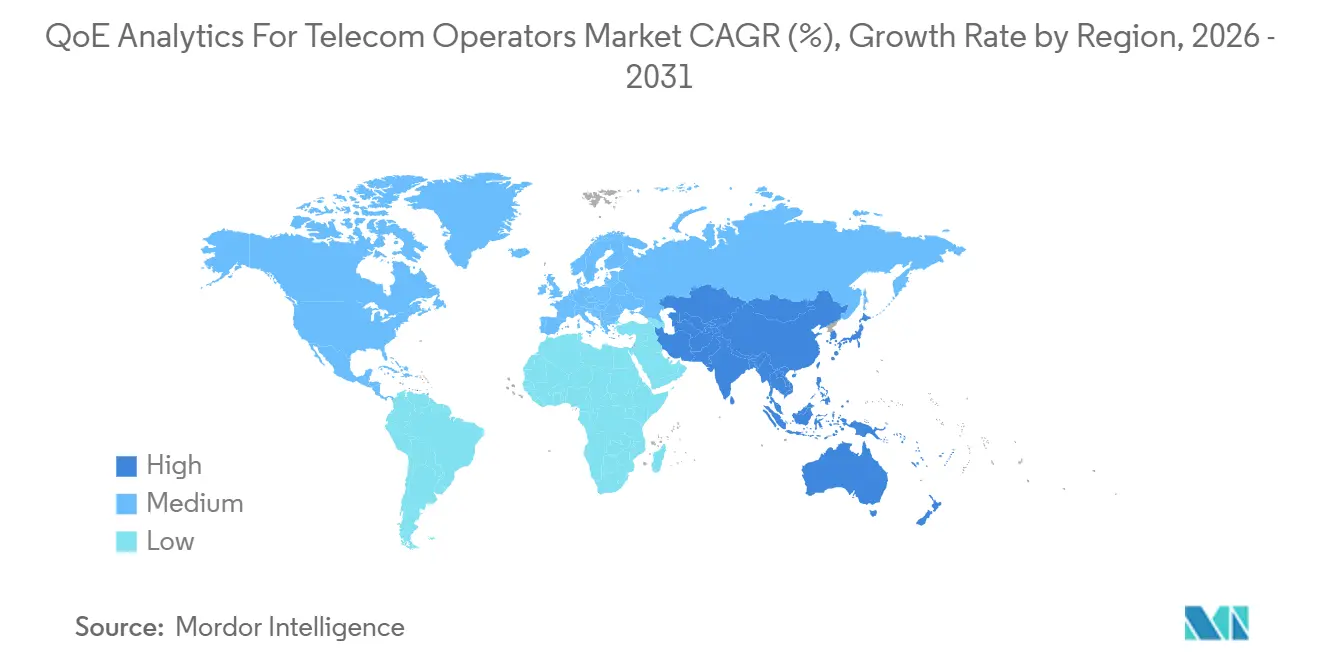
- Par géographie, l'Amérique du Nord détenait 28,27 % des revenus en 2025, tandis que l'Afrique devrait progresser à un CAGR de 9,71 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | Impact (~) % sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Assurance de Service en Boucle Fermée Pilotée par l'IA | +2.8% | Mondial, avec adoption précoce en Amérique du Nord, au Japon, en Corée du Sud et en Allemagne | Court terme (≤ 2 ans) |
| Complexité des Réseaux 5G Autonomes et Croissance de la Télémétrie | +2.3% | Mondial, avec forte activité en Amérique du Nord, en Chine, en Corée du Sud et dans les États du Conseil de Coopération du Golfe | Moyen terme (2-4 ans) |
| Économie du Désabonnement et de la Fidélisation des Abonnés | +1.6% | Mondial, notamment en Amérique du Nord et en Europe occidentale | Moyen terme (2-4 ans) |
| Services de Streaming, de Jeux et Sensibles à la Latence | +1.2% | Mondial, avec une forte demande en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Monétisation de l'Expérience au Niveau de l'Abonné | +0.9% | Mondial, porté par les États du Conseil de Coopération du Golfe, l'Amérique du Nord et l'Asie du Nord-Est | Long terme (≥ 4 ans) |
| Validation des Tranches Réseau et des Services Edge | +0.7% | Amérique du Nord, Europe, Asie-Pacifique et Moyen-Orient | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Transition vers une Assurance de Service en Boucle Fermée Pilotée par l'IA
Le marché des analyses QoE pour les opérateurs de télécommunications bénéficie d'une transition des alertes basées sur des règles vers des systèmes qui détectent, diagnostiquent et traitent les conditions réseau avec une intervention manuelle limitée. Cette approche étend les analyses d'une fonction de reporting à une couche opérationnelle capable de soutenir les décisions d'assurance de service. RADCOM a lancé Neura en février 2026, avec des agents dédiés à l'expérience client, à la qualité de service et à l'optimisation réseau, opérant sur son infrastructure d'analyse du trafic complet.[1]RADCOM Ltd., "RADCOM lance Neura, une suite d'agents IA conçue pour l'intégration dans les écosystèmes d'IA agentique," RADCOM, radcom.com La plateforme peut traiter le trafic jusqu'à 800 Gbps sur un serveur commercial standard, ce qui prend en charge les déploiements nécessitant un débit de données élevé. La Recommandation M.3389, publiée en mars 2025, a établi les exigences pour la gestion de l'expérience client basée sur l'IA dans les services de télécommunications.[2]Union Internationale des Télécommunications, "Recommandation UIT-T M.3389 : Exigences pour la gestion de l'expérience client basée sur l'IA dans les services de télécommunications," Union Internationale des Télécommunications, itu.int Cette norme soutient les exigences d'achat des opérateurs qui ont besoin de processus de gestion de l'expérience client basés sur l'IA, gouvernés et explicables.
Complexité des Réseaux 5G Autonomes et Croissance de la Télémétrie
Les réseaux 5G autonomes utilisent des fonctions cloud-natives basées sur les services qui créent des flux de télémétrie distincts sur le cœur, le plan utilisateur, la couche de politique et le réseau radio. Le marché des analyses QoE pour les opérateurs de télécommunications répond au besoin de corréler ces flux au niveau de l'abonné lorsqu'un problème d'expérience survient. Le découpage réseau ajoute une exigence supplémentaire, car les opérateurs doivent valider les accords de niveau de service pour chaque tranche d'entreprise. NTT Docomo a déployé Nokia MantaRay AutoPilot en juin 2026 pour l'optimisation de la qualité RAN pilotée par l'IA sur un cloud public. Le déploiement a utilisé des cycles en boucle fermée de 15 minutes au lieu du cycle journalier précédent et a soutenu l'objectif de Niveau 4 de Réseau Autonome de NTT Docomo. KT et Samsung ont également validé l'optimisation RAN par IA sur un réseau 5G commercial en Corée du Sud en 2025, en utilisant des configurations IA au niveau utilisateur pour prédire les interruptions de service.[3]GSMA Intelligence, "Tendances de l'assurance de service à l'ère de l'IA," GSMA Intelligence, gsmaintelligence.com
Augmentation du Désabonnement des Abonnés et Économie de la Fidélisation
Sur les marchés de télécommunications matures, fidéliser les abonnés à forte valeur peut être plus important commercialement que d'acquérir de nouveaux clients. Le marché des analyses QoE pour les opérateurs de télécommunications soutient cette priorité en identifiant les schémas d'expérience susceptibles de précéder une résiliation ou une baisse du niveau d'utilisation. Une étude de Scientific Reports portant sur des abonnés de télécommunications a révélé que les indicateurs QoE produisaient des signaux de désabonnement plus forts que les compteurs réseau traditionnels seuls. Le modèle de cette étude a atteint une précision élevée et de solides performances prédictives. TM Forum a rapporté que la résolution proactive des problèmes réseau liés à l'expérience utilisateur réelle peut réduire le désabonnement à grande échelle. Ces résultats rendent les données de qualité de service pertinentes pour le service client, la fidélisation et les décisions d'investissement réseau.
Expansion des Services de Streaming, de Jeux et Sensibles à la Latence
Les services de streaming, de jeux en cloud et de réalité étendue nécessitent un débit stable, une faible latence et une faible gigue au niveau applicatif. Les métriques réseau seules ne montrent pas toujours si un abonné reçoit la qualité attendue pour ces services. Le marché des analyses QoE pour les opérateurs de télécommunications aide les opérateurs à relier les conditions réseau au comportement du service tel que perçu par l'utilisateur final. MedUX a signalé des différences significatives dans l'expérience utilisateur 5G dans 15 grandes villes européennes au cours du premier trimestre 2025. Les résultats ont montré que la couverture annoncée et les performances au niveau applicatif peuvent différer même là où la couverture 5G est étendue. Nokia Deepfield Cloud Intelligence offre une visibilité sur le trafic chiffré et over-the-top à grande échelle sans sondes physiques, ce qui permet aux opérateurs de surveiller des services qu'ils ne contrôlent pas directement.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | Impact (~) % sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Contraintes de Confidentialité des Données des Abonnés et de Résidence des Données | -0.9% | Europe, Moyen-Orient, Asie du Sud-Est et Afrique | Moyen terme (2-4 ans) |
| Complexité d'Intégration des OSS, BSS et Réseaux Multi-Fournisseurs | -0.6% | Mondial, notamment en Europe, en Amérique du Sud et en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Incohérence des Étiquettes QoE entre les Appareils et les Applications | -0.4% | Mondial, notamment en Asie-Pacifique et en Afrique | Long terme (≥ 4 ans) |
| Résistance aux Décisions Automatisées Sans Explicabilité | -0.3% | Mondial, notamment en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Contraintes de Confidentialité des Données des Abonnés et de Résidence des Données
Les plateformes QoE au niveau de l'abonné utilisent des informations pouvant inclure la localisation de l'appareil, l'utilisation des applications, les enregistrements de sessions et les comportements liés aux identités SIM. Le Règlement Général sur la Protection des Données de l'Europe et des règles similaires en Asie du Sud-Est et au Moyen-Orient restreignent l'endroit où ces informations peuvent être traitées et stockées. Le marché des analyses QoE pour les opérateurs de télécommunications doit donc prendre en charge des architectures qui maintiennent les données identifiables dans le territoire requis par l'opérateur. Les spécifications d'analyse des données réseau 3GPP exigent l'agrégation des données au niveau de l'abonné dans le cœur 5G, ce qui peut créer une tension pratique avec les restrictions transfrontalières sur les données. Les opérateurs sur les marchés réglementés peuvent choisir des conceptions sur site ou hybrides, augmentant leurs besoins en capital et leur travail d'intégration. AWS a documenté en 2026 une architecture edge qui traite et expurge les identifiants des abonnés avant que les charges de travail d'inférence cloud ne reçoivent les données.
Complexité Élevée d'Intégration entre les OSS, BSS et les Réseaux Multi-Fournisseurs
Les plateformes QoE doivent combiner des données radio, cœur, transport, client, service et commerciales qui se trouvent souvent dans des systèmes séparés. Ces systèmes peuvent avoir des interfaces propriétaires et des définitions d'indicateurs clés de performance incohérentes car ils ont été déployés sur de nombreuses années. Le marché des analyses QoE pour les opérateurs de télécommunications dépend donc de connecteurs, de modèles de données normalisés et de flux de travail interopérables. GSMA Intelligence a identifié des lacunes dans l'automatisation des processus et la corrélation des données comme des obstacles significatifs au déploiement de l'IA agentique dans l'assurance de service. La charge est plus élevée pour les opérateurs convergents car un seul événement client peut nécessiter des données provenant du haut débit fixe, des équipements domestiques, des systèmes radio mobiles et des plateformes de facturation. RADCOM a introduit son module Analytics Designer en juin 2026 pour permettre aux analystes de configurer des ensembles de données, des KPI et des alarmes sans engagement fournisseur ni cycle de publication logicielle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Composant :
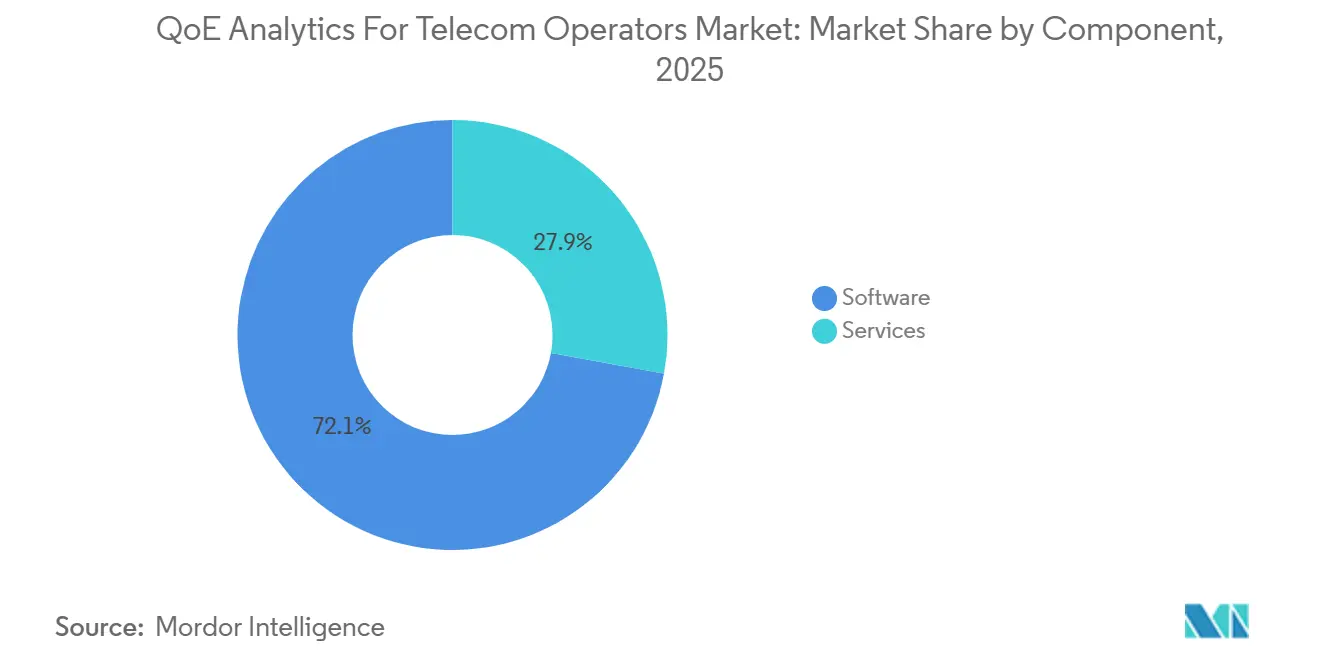
Les Plateformes Logicielles Reconfigurent les AchatsLes logiciels représentaient 72,13 % de la part du marché des analyses QoE pour les opérateurs de télécommunications en 2025, reflétant le passage des sondes matérielles vers des plateformes qui traitent le trafic réseau en logiciel. Les logiciels peuvent examiner le trafic chiffré et non chiffré tout en reliant les informations de performance aux indicateurs d'expérience. La gestion de l'expérience client, les analyses prédictives et les analyses prescriptives reçoivent une attention croissante à mesure que les opérateurs dépassent les rapports réseau historiques. Les analyses prédictives et prescriptives au sein des logiciels devraient progresser à un CAGR de 9,16 % jusqu'en 2031. La taille du marché des analyses QoE pour les opérateurs de télécommunications pour les logiciels est soutenue par des plateformes capables de recommander une action corrective avant que la dégradation du service n'atteigne un abonné. Cette fonction donne aux opérateurs un moyen de concentrer l'attention des ingénieurs sur les défaillances d'expérience probables plutôt que sur chaque événement réseau.
Les services conservent un rôle complémentaire car de nombreux déploiements nécessitent une intégration, un support continu et une expertise opérationnelle. Les services gérés sont pertinents pour les opérateurs qui ont besoin des capacités de la plateforme mais n'ont pas l'intention de créer une grande équipe d'analyse interne. Le secteur des analyses QoE pour les opérateurs de télécommunications évolue également vers des applications prêtes à l'emploi qui réduisent le besoin de développement de modèles sur mesure. Nokia Experience Prescriptions fournit des applications cloud-natives qui combinent la détection d'anomalies et l'analyse des causes profondes dans un seul flux de travail d'expérience abonné. La Recommandation UIT-T M.3389 fournit une base reconnue pour la gestion de l'expérience client basée sur l'IA, ce qui peut favoriser les plateformes logicielles par rapport aux outils développés sur mesure. Les décisions d'achat portent de plus en plus sur la capacité des logiciels à fonctionner sur l'ensemble du parc réseau et à satisfaire aux exigences de gouvernance applicables.


Par Mode de Déploiement :
L'Architecture Cloud Progresse Parallèlement aux Exigences de SouverainetéLe déploiement cloud devrait progresser à un CAGR de 9,22 % jusqu'en 2031, les opérateurs recherchant une capacité flexible pour la télémétrie 5G autonome. Les volumes de trafic peuvent varier fortement lors de congestions ou d'événements majeurs, rendant la capacité d'infrastructure permanente moins efficace pour certaines charges de travail. Le marché des analyses QoE pour les opérateurs de télécommunications prend en charge des conceptions cloud utilisant une tarification à la consommation et pouvant évoluer sans engagement initial important. La livraison en cloud peut également raccourcir l'accès aux outils analytiques lorsqu'un fournisseur gère les mises à niveau de la plateforme de manière centralisée. Sa valeur dépend de la capacité d'un opérateur à utiliser les ressources cloud sans compromettre les exigences de résidence des données.
Le déploiement hybride reste important lorsque les données identifiables des abonnés doivent rester sur site, tandis que les données anonymisées et les charges de travail d'inférence peuvent utiliser les ressources cloud. Le déploiement sur site continue d'être la valeur par défaut pour certains opérateurs de premier rang en Chine et au Moyen-Orient, car les exigences de souveraineté restreignent le traitement en cloud public de la télémétrie des abonnés. Nokia a étendu sa collaboration avec Google Cloud en 2026 pour fournir sa suite analytique en tant qu'application logicielle-en-tant-que-service, sur Google Distributed Cloud sur site et dans des configurations hybrides. Le déploiement de Polystar pour MasOrange combinait une installation bare-metal centralisée sur site avec un traitement basé sur Kubernetes sur Google Cloud. Le marché des analyses QoE pour les opérateurs de télécommunications ne considère donc pas la livraison hybride comme un arrangement temporaire. Il offre un moyen à long terme d'équilibrer la confidentialité, les performances et les coûts d'exploitation sur un réseau convergent.
Par Type d'Analyse :
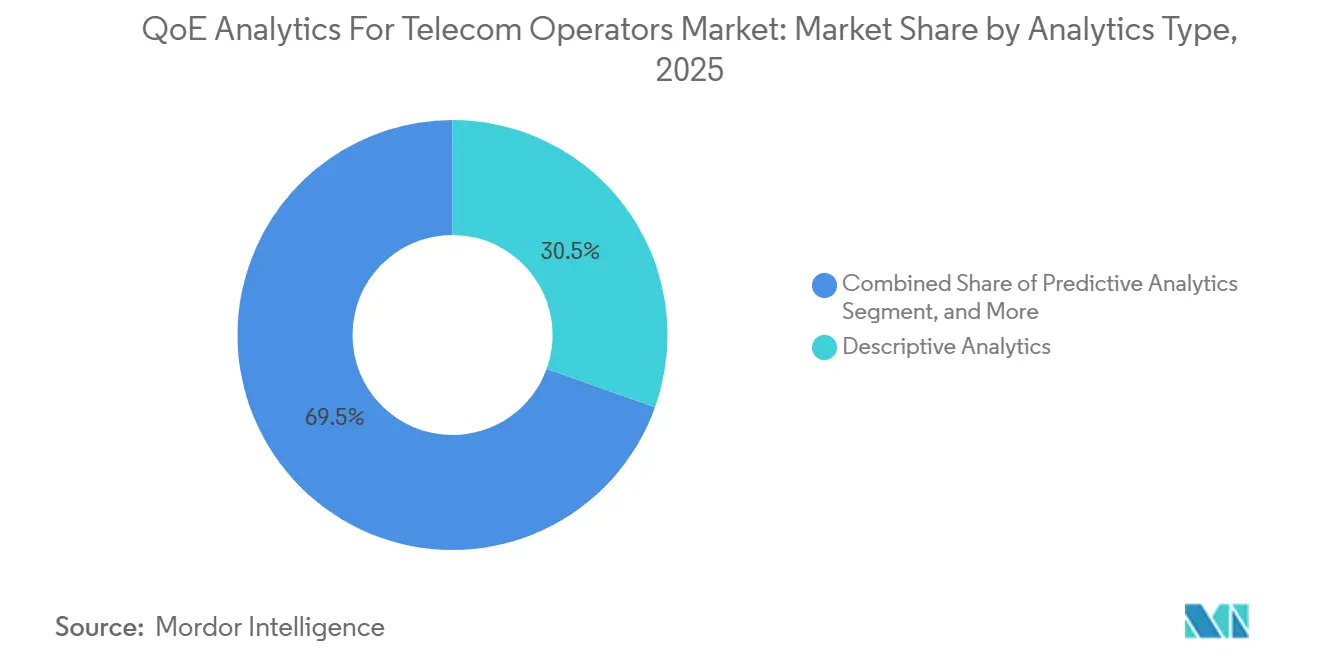
L'Analyse Descriptive Reste la Base OpérationnelleL'analyse descriptive représentait 30,46 % des revenus de 2025, ce qui en fait le type d'analyse le plus important sur le marché des analyses QoE pour les opérateurs de télécommunications. Les tableaux de bord d'indicateurs clés de performance historiques et les rapports d'expérience réseau restent nécessaires pour les dépôts réglementaires, les rapports de niveau de service et les revues internes. Les opérateurs utilisent ces enregistrements pour établir ce qui s'est passé avant de passer à un flux de travail prédictif ou prescriptif. Les outils descriptifs fournissent également les données de référence dont les systèmes automatisés ont besoin pour la validation. Cette pratique opérationnelle installée explique pourquoi le reporting historique continue d'avoir de la valeur même à mesure que les capacités d'IA deviennent plus courantes.
Les fonctions prédictives et prescriptives deviennent plus importantes à mesure que les équipes d'assurance de service cherchent à identifier plus tôt les problèmes émergents. GSMA Intelligence a rapporté que les analyses liées aux clients et l'automatisation en boucle fermée sont les domaines de déploiement de l'IA à la croissance la plus rapide dans l'assurance de service des télécommunications. L'analyse diagnostique reste utile lorsqu'une expérience dégradée doit être tracée à travers un réseau multi-fournisseurs et sur plusieurs domaines. Le secteur des analyses QoE pour les opérateurs de télécommunications doit connecter ces fonctions plutôt que de les traiter comme des produits séparés. Les exigences d'analyse des données réseau 3GPP influencent la façon dont les capacités diagnostiques et prédictives s'intègrent dans le cœur 5G. Les approches basées sur les grands modèles de langage peuvent soutenir un diagnostic explicable, mais les contrôles opérationnels établis restent essentiels pour l'adoption par les opérateurs.

Par Application :
La Gestion des Performances Réseau Ancre la DemandeLa gestion des performances réseau représentait 24,53 % des revenus en 2025 et devrait progresser à un CAGR de 9,33 % jusqu'en 2031. Cette application nécessite une validation continue sur les réseaux d'accès radio, de transport et cœur à mesure que les opérateurs introduisent des fonctions 5G autonomes. Le marché des analyses QoE pour les opérateurs de télécommunications offre une vue plus large que les outils de surveillance ponctuelle, car les événements de performance peuvent affecter plusieurs domaines réseau simultanément. L'analyse automatisée des causes profondes peut identifier les cellules affectées, corréler les plaintes des abonnés et présenter des recommandations de résolution. Ces capacités peuvent aider les équipes à réduire le temps passé à passer d'une alarme à un problème de service vérifié.
La surveillance de la qualité de service et la gestion de l'expérience client constituent un autre groupe d'applications majeur. Ils traduisent les signaux techniques en scores d'expérience pouvant informer le service client, la tarification et les activités de fidélisation. Des recherches récentes de Scientific Reports ont montré que les modèles de désabonnement par IA utilisant des indicateurs QoE ont fourni de solides performances prédictives. La prédiction du désabonnement et la gestion de la fidélisation sont donc étroitement liées aux mêmes sources de données utilisées pour la gestion des performances. L'investissement réseau et la planification de la capacité utilisent également les données QoE pour prioriser les emplacements avec une expérience plus faible par rapport à la densité des abonnés et à la contribution aux revenus. L'Architecture Numérique Ouverte de TM Forum fournit des orientations d'interopérabilité entre les sorties QoE et les systèmes OSS et BSS plus larges.
Par Type d'Opérateur :
Les Opérateurs de Réseaux Mobiles Dominent car les Réseaux Radio 5G Créent une Forte Demande AnalytiqueLes opérateurs de réseaux mobiles détenaient 58,76 % des revenus de 2025, la part la plus élevée parmi les types d'opérateurs. Le marché des analyses QoE pour les opérateurs de télécommunications est particulièrement pertinent pour les opérateurs de réseaux mobiles car les réseaux radio 5G génèrent de grands volumes de données dynamiques sur les abonnés et les sessions. Les limites de spectre, les choix de gestion du trafic et le positionnement concurrentiel des services nécessitent une visibilité au niveau de l'abonné et de la session. Les opérateurs de réseaux mobiles peuvent utiliser les données QoE pour identifier la dégradation du service que la surveillance passive conventionnelle peut ne pas montrer à l'échelle 5G autonome. Cela crée une raison opérationnelle directe pour les opérateurs de réseaux mobiles d'investir dans une surveillance continue de l'expérience.
Les opérateurs convergents constituent un groupe de clients croissant car ils doivent connecter les informations d'expérience fixe et mobile pour le même foyer ou la même entreprise. Les opérateurs de lignes fixes augmentent également la surveillance de la qualité de service à mesure que les déploiements de fibre jusqu'aux locaux introduisent des services aux entreprises avec des obligations de niveau de service. Les opérateurs câblés font face à un besoin similaire lorsque la concurrence de la fibre crée un risque plus élevé que les clients partent après des problèmes de service persistants. Le marché des analyses QoE pour les opérateurs de télécommunications peut rassembler ces sources de données dans une vue opérationnelle commune. GSMA a rapporté que les technologies mobiles ont généré une valeur économique significative en Afrique et représentaient une part notable du produit intérieur brut régional. Cette échelle accroît également l'intérêt pour l'évaluation comparative standardisée de la QoE pour les opérateurs de réseaux mobiles opérant dans la région.
Par Taille d'Organisation :
Les Grandes Entreprises Dominent Tandis que les Opérateurs Plus Petits Gagnent en AccèsLes grandes entreprises représentaient 88,22 % des revenus en 2025 et devraient progresser à un CAGR de 9,82 % jusqu'en 2031. Les opérateurs de premier rang ont des volumes d'abonnés et des réseaux multi-fournisseurs qui peuvent justifier une collecte de données dédiée, des licences et une personnalisation de la plateforme. Ils font également face à des coûts significatifs lorsqu'un problème réseau prend plus de temps à identifier et à résoudre. Le marché des analyses QoE pour les opérateurs de télécommunications est donc concentré parmi les opérateurs qui ont des environnements de données complexes et une exposition significative à la fidélisation. Les grandes entreprises peuvent combiner des sondes dédiées, des intégrations multi-fournisseurs et des équipes spécialisées internes pour soutenir un déploiement étendu.
Les opérateurs de petite et moyenne taille contribuent moins aux revenus aujourd'hui, mais les services gérés en cloud et les prix à la consommation peuvent réduire leur coût d'entrée. Ces opérateurs peuvent choisir un modèle opéré par un fournisseur plutôt que de construire une grande organisation d'analyse interne. NETSCOUT a étendu Omnis AI Insights aux fournisseurs de services de communications en février 2026, ajoutant des outils destinés à transformer la télémétrie 5G, RAN, cœur, edge computing mobile et transport en données prêtes pour l'IA et organisées. Le marché des analyses QoE pour les opérateurs de télécommunications pourrait donc s'élargir à mesure que les fournisseurs proposent une intégration prête à l'emploi et des capacités de données gérées. Les fournisseurs qui simplifient l'intégration seront mieux placés pour servir les opérateurs avec des équipes d'ingénierie plus petites. Cette opportunité dépend de la démonstration que la plateforme peut fournir des informations utiles sur l'expérience à une échelle adaptée au budget d'un opérateur plus petit.
Analyse Géographique
Marché des Analyses QoE pour les Opérateurs de Télécommunications en Amérique du Nord et en Europe
L'Amérique du Nord a représenté 28,27 % des revenus de 2025, ce qui en fait la plus grande part régionale du marché des analyses QoE pour les opérateurs de télécommunications. L'activité précoce en matière de 5G autonome, les opérateurs nationaux concurrentiels et les pratiques réseau établies basées sur les données soutiennent la demande dans la région. Les opérateurs ont été parmi les premiers utilisateurs de conceptions OSS cloud-natives, créant une meilleure adéquation pour les plateformes qui s'intègrent aux flux de travail DevOps et AIOps. L'Europe s'est classée deuxième, avec des dépenses concentrées au Royaume-Uni, en Allemagne, en France et dans les pays nordiques. Le RGPD affecte à la fois l'architecture des plateformes et le calendrier des achats, favorisant les fournisseurs capables de prendre en charge des modèles sur site et hybrides. CONNECT Europe a rapporté que la couverture 5G avait atteint la majeure partie de la population européenne à la fin de la période de référence, tandis que l'adoption représentait une part significative des connexions mobiles.
Marché des Analyses QoE pour les Opérateurs de Télécommunications en Europe et en Asie-Pacifique
L'écart entre la couverture et l'adoption en Europe accroît la nécessité pour les opérateurs de démontrer une qualité de service que les clients peuvent percevoir. Deutsche Telekom a collaboré avec Google Cloud en février 2026 sur un agent d'intelligence artificielle pour les opérations RAN autonomes, visant à réduire les coûts d'exploitation et à améliorer l'expérience client. L'Asie-Pacifique est une autre région à forte activité, menée par le Japon, la Corée du Sud, la Chine et l'Inde, bien que chaque pays présente un niveau différent de maturité en matière de 5G autonome. NTT Docomo a déployé Nokia MantaRay AutoPilot en juin 2026 en tant que système d'optimisation de la qualité par intelligence artificielle hébergé dans le cloud pour un réseau commercial national. Son déploiement CNX d'octobre 2025 a utilisé l'intelligence artificielle pour quantifier la qualité de communication perçue par les abonnés. L'expansion des abonnés 5G en Inde via Reliance Jio et Bharti Airtel crée également une demande de différenciation par l'expérience dans un environnement sensible aux prix.
Marché des Analyses QoE pour les Opérateurs de Télécommunications au Moyen-Orient, en Afrique et en Amérique du Sud
L'Afrique devrait se développer à un CAGR de 9,71 % jusqu'en 2031, soit le taux régional le plus rapide du marché des analyses QoE pour les opérateurs de télécommunications. GSMA Intelligence a enregistré l'expansion des services 5G commerciaux sur plusieurs marchés africains. Elle a projeté une forte croissance des connexions 5G en Afrique au cours des prochaines années. La Stratégie nationale du spectre de l'Égypte et le plan d'expansion des tours du Maroc s'ajoutent au pipeline d'infrastructures à court terme. Les opérateurs du Conseil de coopération du Golfe créent une demande premium pour les analyses de tranches et la monétisation au niveau des abonnés, tandis que l'Amérique du Sud se trouve à un stade plus précoce, les opérateurs modernisant leurs environnements OSS et BSS hérités.

Paysage Concurrentiel
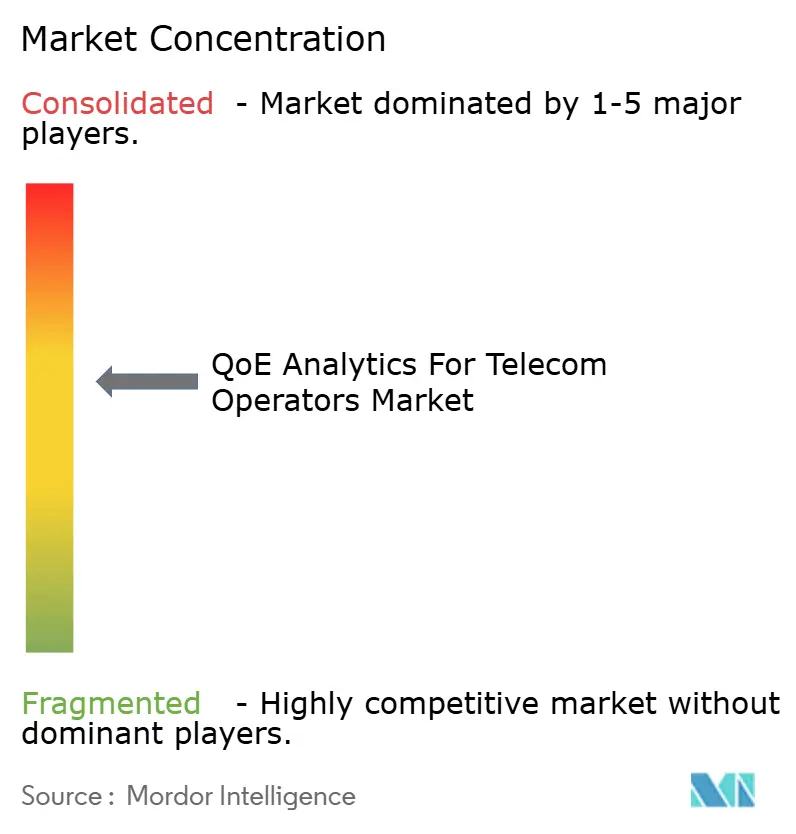
Le marché des analyses QoE pour les opérateurs de télécommunications est modérément concentré parmi les fournisseurs de premier rang et fragmenté parmi les prestataires spécialisés. Ericsson, Nokia, Huawei et Cisco utilisent leur visibilité réseau établie pour inclure des outils QoE dans des contrats de gestion réseau plus larges. Ce modèle peut séduire les opérateurs qui utilisent déjà les systèmes radio, cœur ou transport du fournisseur. RADCOM, NETSCOUT, Infovista, TEOCO et Subex se distinguent par leur support multi-fournisseurs, leur profondeur analytique et leurs architectures de données orientées IA. Leur position repose sur la capacité à offrir des analyses d'expérience sans exiger qu'un opérateur utilise un seul équipementier sur l'ensemble des domaines réseau.
RADCOM a lancé le module Analytics Designer en juin 2026, permettant aux analystes de données réseau de définir, configurer et déployer des ensembles de données personnalisés, des KPI et des alarmes en temps réel. Ce type de flexibilité de configuration peut réduire la dépendance aux cycles de publication des fournisseurs et peut être utile dans un contexte opérationnel en évolution rapide. Huawei a introduit AI-Native SmartCare, combinant la technologie de Jumeau Numérique Spatio-temporel avec son grand modèle spécifique au domaine SRCON. Huawei a rapporté qu'un pilote avec un opérateur Asie-Pacifique a amélioré le score net de recommandation du réseau, augmenté l'utilisation des données par utilisateur et réduit les plaintes liées au réseau. Les fournisseurs doivent de plus en plus connecter leurs plateformes à des résultats de service et commerciaux mesurables au lieu de présenter les analyses uniquement comme un outil de reporting technique.
Amdocs a introduit aOS en février 2026 comme système d'exploitation agentique conçu pour fonctionner sur les piles BSS et OSS. Son approche place l'IA au sein des opérations de télécommunications de bout en bout plutôt que de la traiter comme une couche d'analyse séparée. Nokia a également lancé Autonomous Network Fabric en 2026 et étendu sa collaboration avec Google Cloud pour la livraison en logiciel-en-tant-que-service et hybride de sa suite d'assurance réseau et QoE. Le marché des analyses QoE pour les opérateurs de télécommunications récompense les fournisseurs capables d'intégrer leurs données, leur automatisation et leurs flux de travail opérationnels aux systèmes existants des opérateurs. Aucune part de marché combinée pour les principaux fournisseurs n'est fournie, de sorte qu'un score de concentration ne peut pas être déterminé selon la méthodologie de notation indiquée.
Leaders du Secteur des Analyses QoE pour les Opérateurs de Télécommunications
Telefonaktiebolaget LM Ericsson
Nokia Corporation
Cisco Systems, Inc.
Mobileum Inc.
RADCOM Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Analyses QoE pour les Opérateurs de Télécommunications
- Ericsson
- Nokia Corporation
- Cisco Systems, Inc.
- Mobileum Inc.
- RADCOM Ltd.
- NETSCOUT SYSTEMS, INC.
- Infovista S.A.S.
- MedUX
- Ookla, LLC
- Rohde & Schwarz GmbH & Co KG
- VIAVI Solutions Inc.
- Keysight Technologies, Inc.
- Spirent Communications plc
- EXFO Inc.
- TEOCO Corporation
- Subex Limited
- Huawei Technologies Co., Ltd.
- Samsung Electronics Co., Ltd.
- Amdocs Limited
- Oracle Corporation
- Broadcom Inc.
- ZTE Corporation
- Sandvine Corporation

Recent Industry Developments in Marché des Analyses QoE pour les Opérateurs de Télécommunications
- Juin 2026 : RADCOM a lancé le module Analytics Designer, permettant aux analystes de données réseau de définir, configurer et déployer des ensembles de données personnalisés et des KPI en temps réel sans engagement fournisseur, réduisant les cycles de modification analytique de plusieurs mois à la même journée. Le module est prévu pour une disponibilité générale auprès des clients RADCOM ACE au troisième trimestre 2026.
- Juin 2026 : NTT Docomo a déployé Nokia MantaRay AutoPilot sur un cloud public, premier déploiement d'optimisation automatisée de la qualité RAN piloté par l'IA au Japon et première mise en œuvre hébergée dans le cloud au monde. Le déploiement a atteint un contrôle en boucle fermée à des intervalles de 15 minutes au lieu du cycle journalier précédent et soutient l'objectif de NTT Docomo d'atteindre le Niveau 4 de Réseau Autonome de TM Forum.
- Juin 2026 : Nokia a dévoilé une bibliothèque d'agents de réseaux autonomes améliorée et des capacités d'IA agentique renforcées lors du DTW26 à Copenhague, notamment WaveSuite, un cadre agentique pour les opérations de réseaux optiques qui fournit une détection proactive des anomalies des KPI avant que les performances du service ne soient affectées.
- Février 2026 : RADCOM a lancé Neura, une suite d'agents IA intégrant des agents d'expérience client, de qualité de service et d'optimisation réseau sur la plateforme RADCOM ACE via le protocole de contexte de modèle, conçue pour transformer l'assurance de service en opérations réseau autonomes et pilotées par l'intention.


Périmètre du Rapport Mondial sur le Marché des Analyses QoE pour les Opérateurs de Télécommunications
Le marché des analyses QoE pour les opérateurs de télécommunications désigne les plateformes logicielles et les services qui mesurent, surveillent et optimisent l'expérience perçue des abonnés sur les services de télécommunications mobiles, fixes, haut débit et numériques. Ces solutions corrèlent les performances réseau, le comportement des applications, les flux de trafic, les données des appareils et les interactions clients pour évaluer la satisfaction des utilisateurs finaux et la qualité de service.
Le rapport sur le marché des analyses QoE pour les opérateurs de télécommunications est segmenté par composant (logiciels et services), mode de déploiement (cloud, sur site et hybride), type d'analyse (analyse descriptive, analyse diagnostique, analyse prédictive et analyse prescriptive), application (gestion des performances réseau, surveillance de la qualité de service, gestion de l'expérience client, prédiction du désabonnement et gestion de la fidélisation, analyse des causes profondes et détection des anomalies, et investissement réseau et planification de la capacité), type d'opérateur (opérateurs de réseaux mobiles, opérateurs de lignes fixes, opérateurs convergents, opérateurs câblés et autres types d'opérateurs), taille d'organisation (grandes entreprises, opérateurs de petite et moyenne taille) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Logiciels | Analyses Réseau |
| Outils de Surveillance des Performances | |
| Gestion de l'Expérience Client | |
| Analyses Prédictives et Prescriptives | |
| Autres Logiciels | |
| Services | Services Professionnels |
| Services Gérés | |
| Services de Support et de Maintenance |
| Cloud |
| Sur Site |
| Hybride |
| Analyse Descriptive |
| Analyse Diagnostique |
| Analyse Prédictive |
| Analyse Prescriptive |
| Autres Types d'Analyse |
| Gestion des Performances Réseau |
| Surveillance de la Qualité de Service |
| Gestion de l'Expérience Client |
| Prédiction du Désabonnement et Gestion de la Fidélisation |
| Analyse des Causes Profondes et Détection des Anomalies |
| Investissement Réseau et Planification de la Capacité |
| Autres Applications |
| Opérateurs de Réseaux Mobiles |
| Opérateurs de Lignes Fixes |
| Opérateurs Convergents |
| Opérateurs Câblés |
| Autres Types d'Opérateurs |
| Grandes Entreprises |
| Opérateurs de Petite et Moyenne Taille |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Asie du Sud-Est | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | |
| Qatar | |
| Israël | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigéria | |
| Maroc | |
| Reste de l'Afrique |
| Par Composant | Logiciels | Analyses Réseau |
| Outils de Surveillance des Performances | ||
| Gestion de l'Expérience Client | ||
| Analyses Prédictives et Prescriptives | ||
| Autres Logiciels | ||
| Services | Services Professionnels | |
| Services Gérés | ||
| Services de Support et de Maintenance | ||
| Par Mode de Déploiement | Cloud | |
| Sur Site | ||
| Hybride | ||
| Par Type d'Analyse | Analyse Descriptive | |
| Analyse Diagnostique | ||
| Analyse Prédictive | ||
| Analyse Prescriptive | ||
| Autres Types d'Analyse | ||
| Par Application | Gestion des Performances Réseau | |
| Surveillance de la Qualité de Service | ||
| Gestion de l'Expérience Client | ||
| Prédiction du Désabonnement et Gestion de la Fidélisation | ||
| Analyse des Causes Profondes et Détection des Anomalies | ||
| Investissement Réseau et Planification de la Capacité | ||
| Autres Applications | ||
| Par Type d'Opérateur | Opérateurs de Réseaux Mobiles | |
| Opérateurs de Lignes Fixes | ||
| Opérateurs Convergents | ||
| Opérateurs Câblés | ||
| Autres Types d'Opérateurs | ||
| Par Taille d'Organisation | Grandes Entreprises | |
| Opérateurs de Petite et Moyenne Taille | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Asie du Sud-Est | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Qatar | ||
| Israël | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigéria | ||
| Maroc | ||
| Reste de l'Afrique | ||


Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des analyses QoE pour les opérateurs de télécommunications ?
Le marché des analyses QoE pour les opérateurs de télécommunications était évalué à 2,89 milliards USD en 2026 et devrait atteindre 4,434 milliards USD d'ici 2031 à un CAGR de 8,96 %.
Pourquoi les opérateurs de télécommunications utilisent-ils des plateformes d'analyses QoE ?
Les opérateurs utilisent ces plateformes pour relier les données réseau à l'expérience des abonnés, soutenir la réduction du désabonnement et automatiser les actions d'assurance de service.
Quel composant domine les dépenses en analyses QoE pour les opérateurs de télécommunications ?
Les logiciels ont dominé avec 72,13 % des revenus de 2025, car les opérateurs remplacent les outils de surveillance isolés par des plateformes d'analyse unifiées.
Quelle application présente la projection d'expansion la plus forte jusqu'en 2031 ?
La gestion des performances réseau devrait progresser à un CAGR de 9,33 % jusqu'en 2031, les réseaux 5G autonomes nécessitant une validation continue entre domaines.
Quelle approche de déploiement est la plus pertinente lorsque les données des abonnés doivent rester locales ?
Le déploiement hybride maintient les données identifiables sur site tout en permettant aux données anonymisées et aux charges de travail IA d'utiliser les ressources cloud.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'Afrique devrait progresser à un CAGR de 9,71 % jusqu'en 2031, soutenue par la commercialisation de la 5G auprès de 61 opérateurs dans 37 marchés en mai 2026.
Dernière mise à jour de la page le:



