
Tamanho e Participação do Mercado de Takaful do Qatar
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
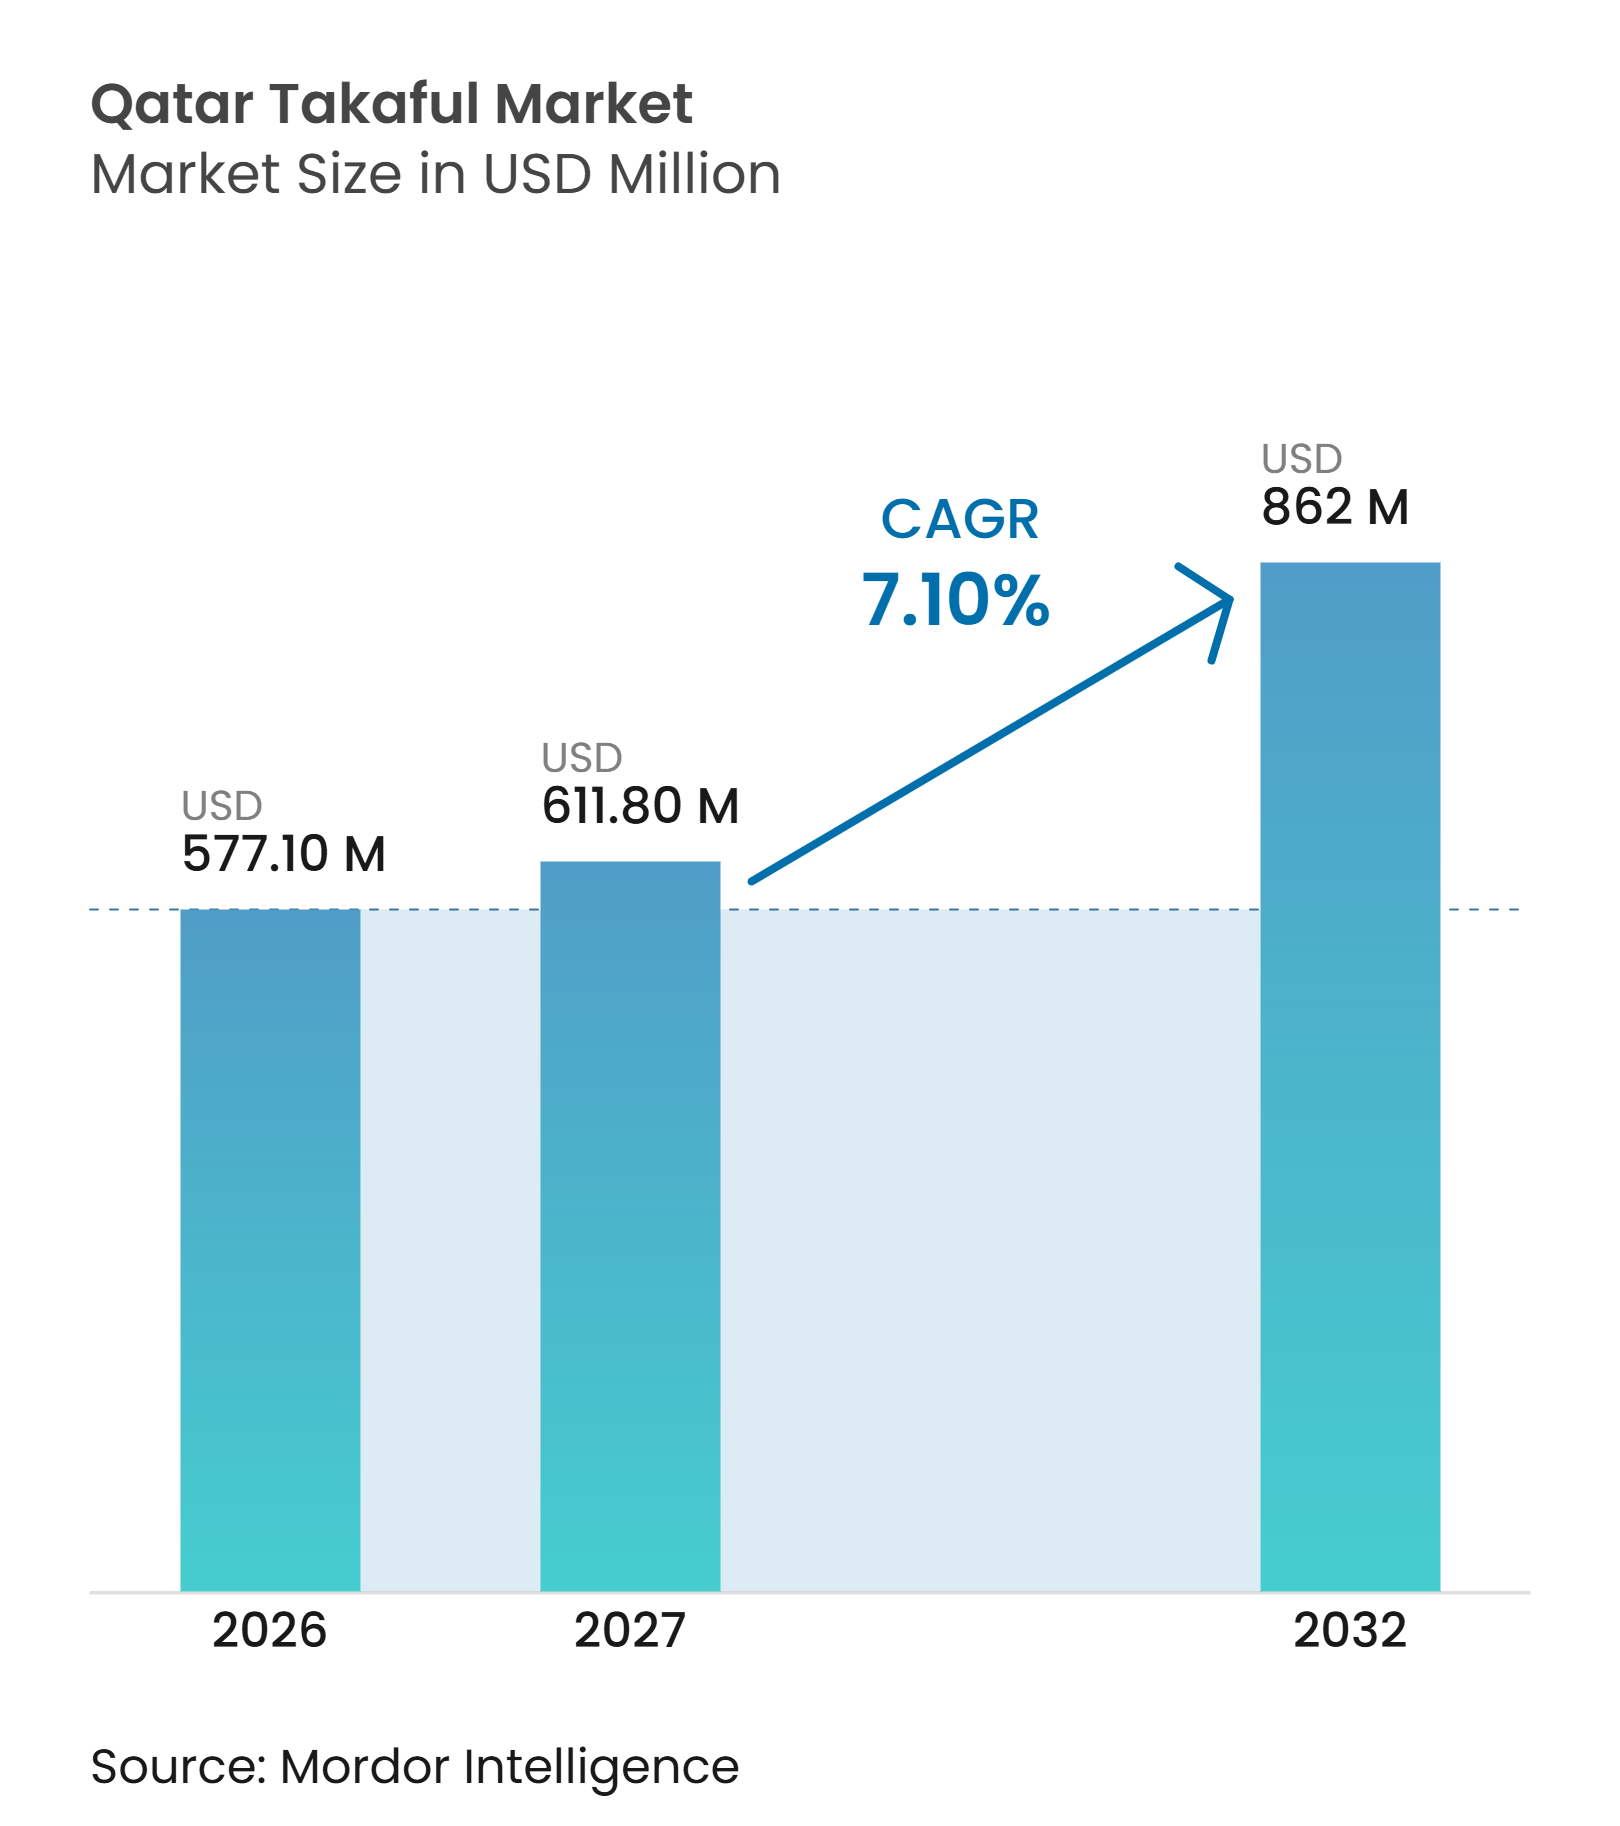
| Tamanho do mercado no ano base (2026) | 577.10 Milhões de dólares |
| Tamanho do Mercado (2027) | 611.80 Milhões de dólares |
| Tamanho do Mercado (2032) | 862 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.10 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Takaful do Qatar por Mordor Intelligence
O tamanho do Mercado de Takaful do Qatar deve aumentar de 577,10 milhões de USD em 2026 para 611,80 milhões de USD em 2027 e atingir 862 milhões de USD até 2032, crescendo a um CAGR de 7,10% no período de 2027 a 2032.
O crescimento está entrando em uma fase mais consolidada, com a adesão obrigatória ao seguro de saúde apoiando uma expansão mais acelerada entre 2020 e 2024. A Lei de Serviços de Saúde nº 22 de 2021 tornou o seguro de saúde privado obrigatório para residentes e visitantes não qatarianos, ampliando a base de clientes para as seguradoras elegíveis. A força de trabalho expatriada do Qatar, a rede de saúde e o crescimento contínuo das necessidades de seguro para pequenas empresas sustentam a demanda recorrente. A distribuição digital também está se tornando mais relevante à medida que as seguradoras utilizam parcerias e opções de pagamento parcelado para reduzir as barreiras de pagamento antecipado, melhorar a experiência de renovação e oferecer serviços por meio de canais online e presenciais que refletem como os clientes de varejo gerenciam cada vez mais as transações financeiras, especialmente para produtos simples de saúde, automóvel, viagem e proteção pessoal, nos quais os clientes esperam preços claros, confirmação rápida de pagamento e suporte acessível para sinistros.
Principais Conclusões do Relatório
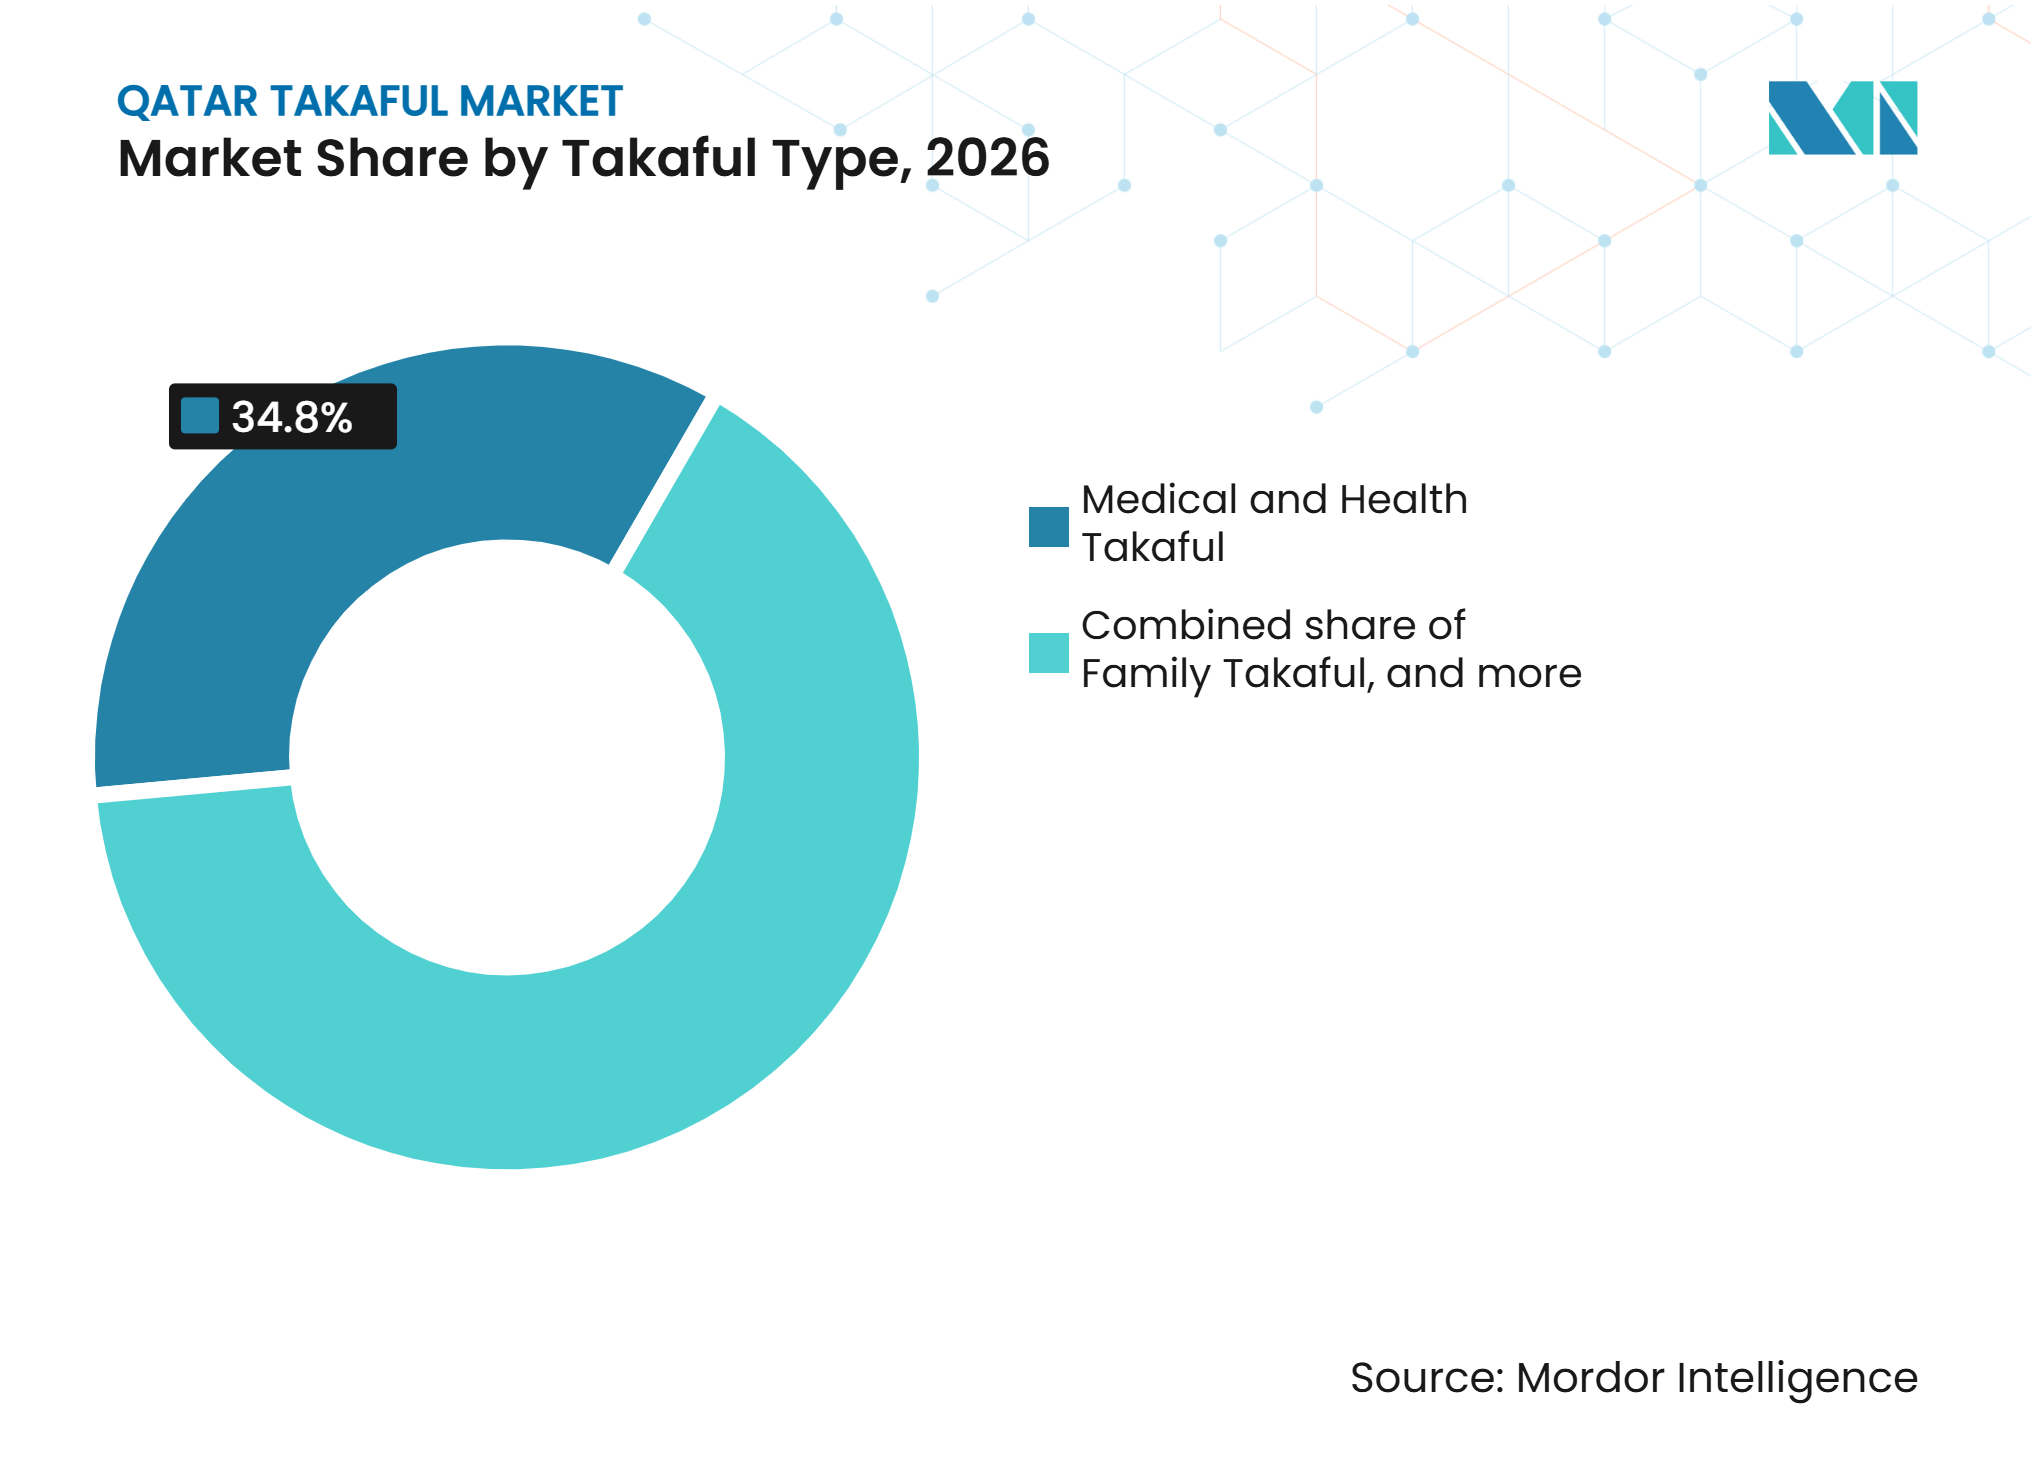
- Por tipo de takaful, o takaful médico e de saúde capturou 34,8% da participação do mercado de Takaful do Qatar em 2026, enquanto o takaful de proteção familiar e de vida está projetado para crescer a um CAGR de 8,5% até 2032.
- Por canal de distribuição, agentes e corretores detinham uma participação de 45,3% no mercado de Takaful do Qatar em 2026, enquanto parcerias incorporadas, de afinidade e outras parcerias não bancárias estão projetadas para crescer a um CAGR de 10,5% até 2032.
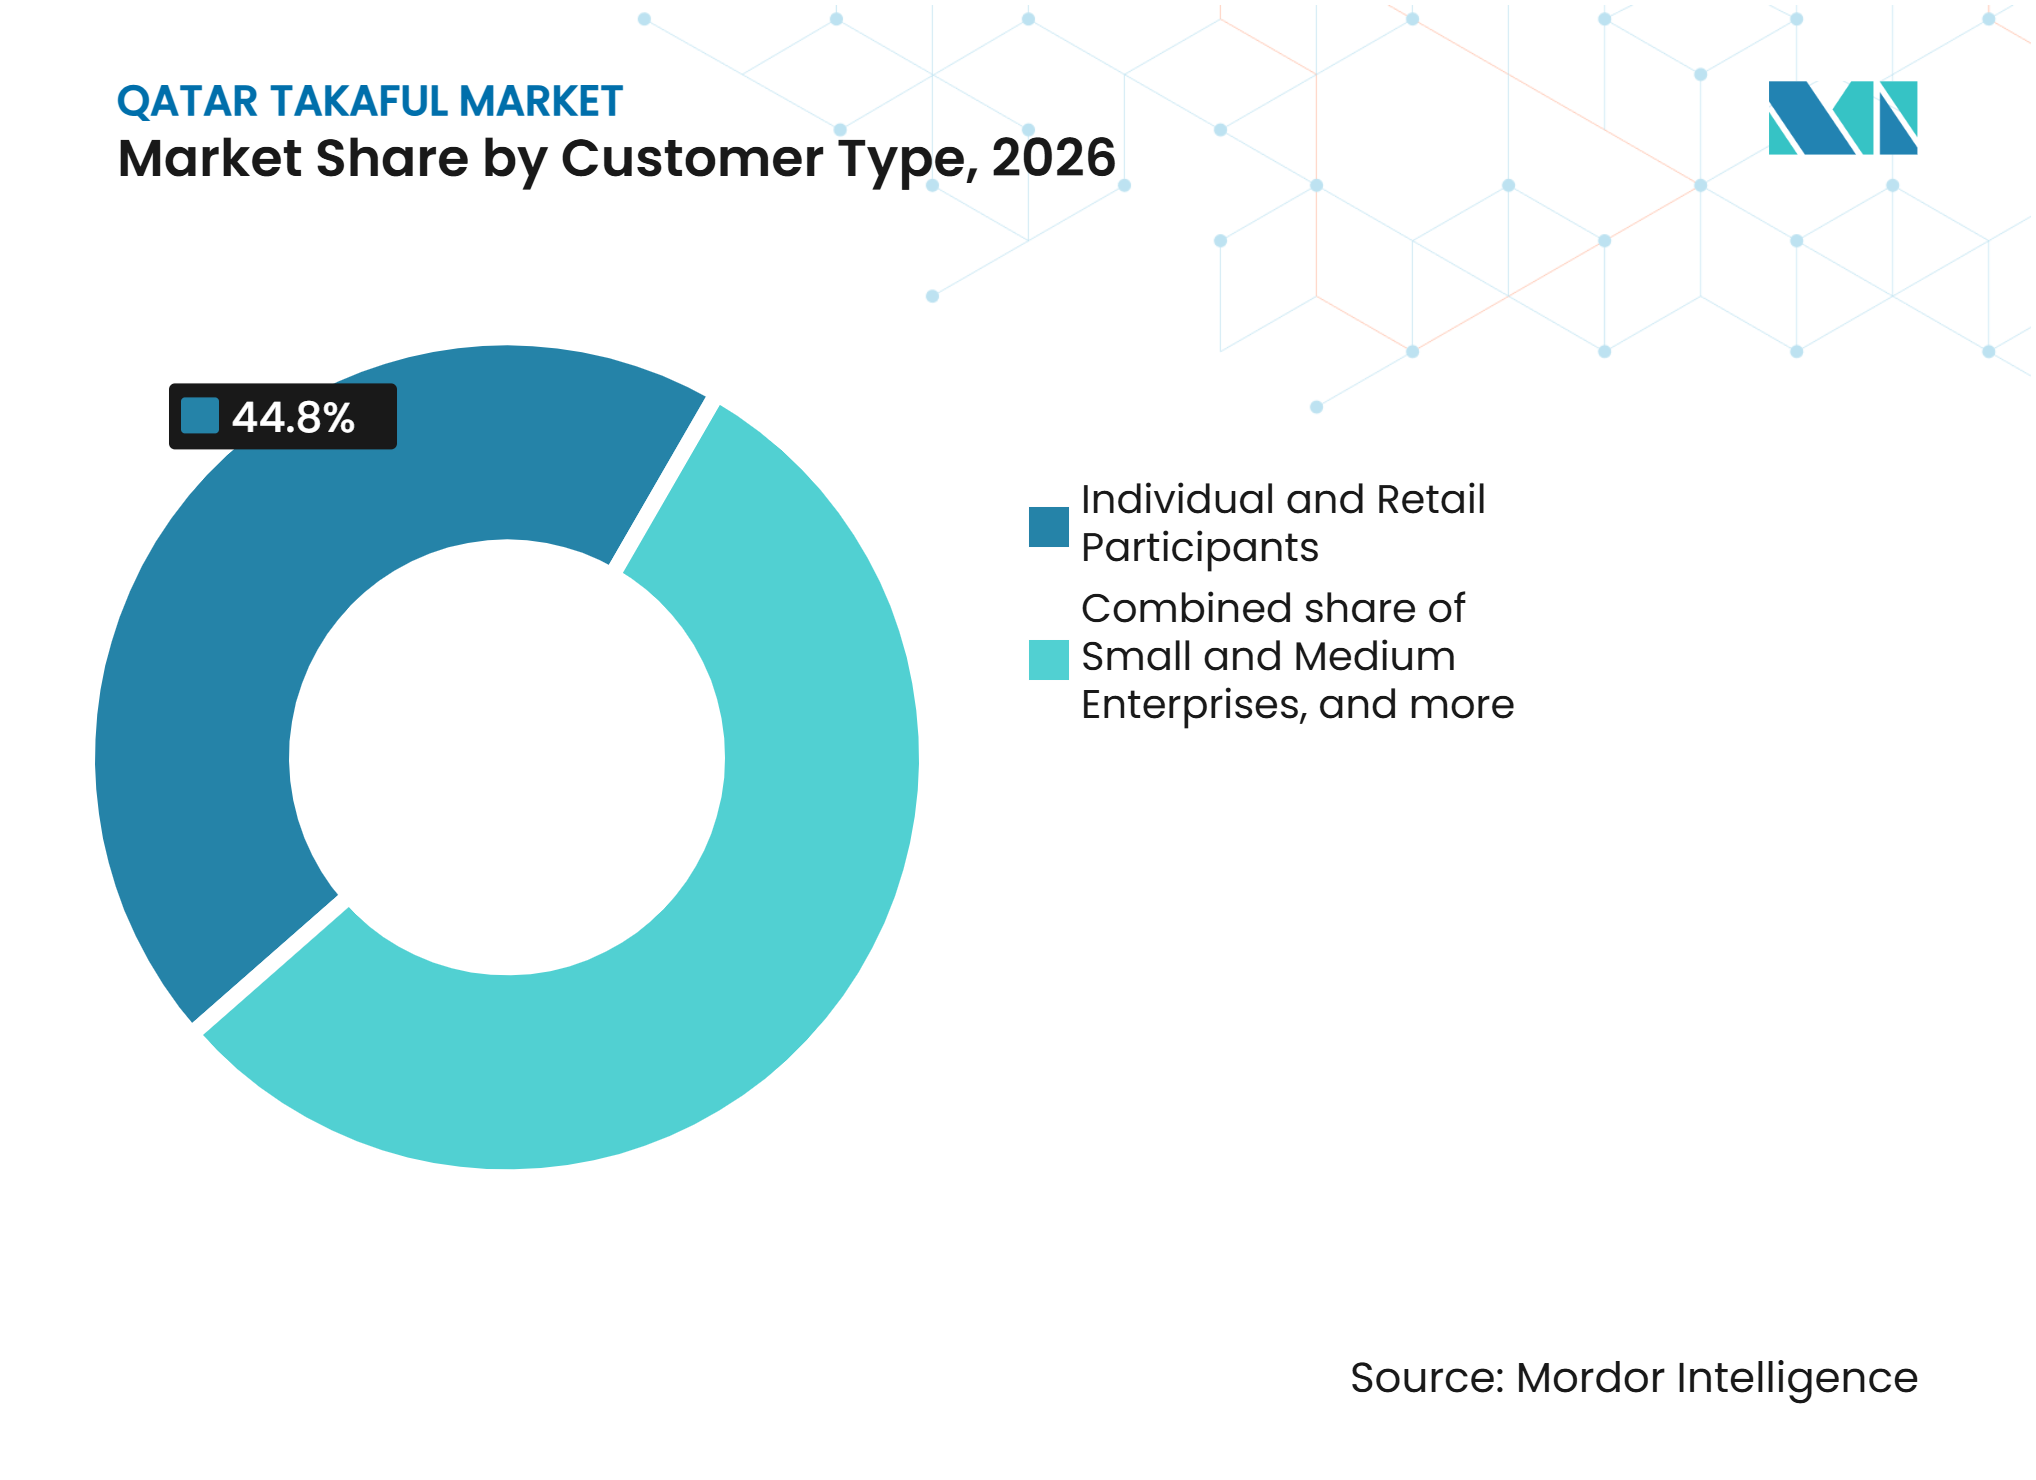
- Por tipo de cliente, participantes individuais e de varejo representaram 44,8% da participação do mercado de Takaful do Qatar em 2026, enquanto as pequenas e médias empresas estão projetadas para crescer a um CAGR de 8,2% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Seguro de Saúde Obrigatório para Expatriados e Visitantes | +1.8% | Nacional, concentrado em Doha, Lusail e zonas industriais do norte | Curto prazo (≤ 2 anos) |
| Demanda por Soluções de Seguro em Conformidade com a Sharia | +1.5% | Nacional, mais forte em áreas residenciais de alta renda e no distrito financeiro | Médio prazo (2-4 anos) |
| Expansão do Takaful Familiar e de Saúde | +1.2% | Nacional | Médio prazo (2-4 anos) |
| Base Populacional e de Emprego Liderada por Expatriados | +0.8% | Nacional, com concentração em Doha, Al Wakra e Lusail | Curto prazo (≤ 2 anos) |
| Distribuição Digital de Seguros e Inovação de Produtos | +0.7% | Nacional, com o Qatar Financial Centre como hub de inovação | Médio prazo (2-4 anos) |
| Regulamentação do Banco Central do Qatar e Ecossistema de Finanças Islâmicas | +0.6% | Nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Seguro de Saúde Obrigatório para Expatriados e Visitantes
No mercado de Takaful do Qatar, a Lei de Serviços de Saúde nº 22 de 2021 tornou o seguro de saúde privado obrigatório para residentes e visitantes não qatarianos. A lei transformou a cobertura de saúde de uma aquisição discricionária em um elemento obrigatório para residência e acesso de visitantes, incorporando uma grande população com necessidades de cobertura anual ao sistema formal de seguros. A receita bruta de prêmios adicionais esperada com o programa era de QAR 1,7 bilhão (USD 467 milhões) a QAR 2,2 bilhões (USD 605 milhões)[1]. Os regulamentos detalhados para expatriados residentes de longo prazo ainda não haviam sido finalizados, deixando um potencial adicional de adesão à medida que a implementação avança e permitindo que as seguradoras preparem capacidade antes que o grupo restante entre no sistema. As seguradoras participantes devem deter uma licença do Banco Central do Qatar, renová-la anualmente e armazenar as informações dos pacientes no Qatar, conforme os requisitos de registro do Ministério da Saúde Pública. Esses requisitos favorecem operadoras com redes de saúde estabelecidas, processos de sinistros e capacidades locais de gestão de dados.
Seguro em Conformidade com a Sharia e Expansão do Takaful Familiar
A expansão do seguro de saúde obrigatório apoiou a demanda por produtos de takaful de saúde no Qatar, enquanto o aumento da conscientização sobre proteção financeira em conformidade com a Sharia oferece oportunidades para que as operadoras desenvolvam ofertas mais amplas de takaful familiar. A cobertura familiar e de saúde representa um componente importante do setor de takaful do Qatar, refletindo o papel dos produtos de proteção pessoal ao lado do seguro de automóvel e do seguro geral. O modelo de compartilhamento mútuo de riscos também diferencia o takaful do seguro convencional, permitindo que os participantes contribuam para um fundo comum para cobrir sinistros elegíveis. Sob os arranjos de Wakala e Mudarabah, as operadoras podem gerir os fundos dos participantes por meio de estruturas baseadas em agência e de participação nos lucros, respectivamente. Os regulamentos do Qatar Financial Centre também exigem que as operadoras de takaful estabeleçam políticas que regem o tratamento e a distribuição dos excedentes do fundo, fortalecendo a transparência em torno dos direitos dos participantes. Essas características oferecem às operadoras oportunidades de ampliar seus portfólios de takaful familiar por meio de produtos vinculados à proteção e à poupança, ao mesmo tempo em que aumentam a conscientização sobre as estruturas de seguro em conformidade com a Sharia.
Emprego de Expatriados e Demanda de Seguro para Pequenas Empresas
O mercado de Takaful do Qatar é sustentado pela base de emprego liderada por expatriados do Qatar, que impulsiona requisitos recorrentes de seguro de saúde, automóvel e proteção pessoal. A base de clientes está concentrada em Doha, Al Wakra, Lusail e áreas industriais, onde os empregadores precisam de arranjos de saúde coletiva e proteção de funcionários que possam ser contratados e renovados para uma grande força de trabalho sob um único vínculo empregatício. As pequenas e médias empresas estão ampliando o uso de continuidade de negócios e proteção de pessoas-chave à medida que a conscientização sobre riscos melhora. O QNB e o QLM concordaram em março de 2025 em oferecer pacotes de seguro personalizados para pequenas empresas por meio da rede bancária para PMEs do QNB[2]. O acordo abrange proteção de pessoas-chave e proteção coletiva de funcionários, vinculando o acesso ao seguro a relacionamentos bancários existentes. Esse modelo pode tornar o seguro mais acessível para empresas que não utilizam corretores tradicionais, especialmente quando os funcionários do banco podem apresentar a cobertura no mesmo momento em que uma empresa organiza contas, pagamentos ou linhas de crédito.
Distribuição Digital e Estrutura Regulatória
A distribuição digital está mudando a forma como as seguradoras adquirem clientes e gerenciam apólices no mercado de Takaful do Qatar. A Beema fez parceria com a PayLater em agosto de 2025 para oferecer pagamentos parcelados em conformidade com a Sharia para prêmios de seguro por meio de canais online e presenciais[3]. A parceria reduz o impacto de um único pagamento antecipado de prêmio e pode ajudar as seguradoras a limitar o cancelamento de apólices na renovação, especialmente para clientes que desejam manter a cobertura, mas preferem gerenciar o fluxo de caixa em parcelas. As regras do Banco Central do Qatar para seguradoras digitais exigem que uma seguradora licenciada opere toda a cadeia de valor digital, incluindo subscrição, emissão e gestão de sinistros. As regras também estabelecem o capital integralizado em QAR 100 milhões (USD 27,5 milhões), o que eleva os requisitos de entrada para novos operadores digitais e torna um modelo operacional bem capitalizado mais importante do que uma simples interface de vendas online. O Qatar Insurance Group expandiu sua posição tecnológica em fevereiro de 2025 por meio de investimentos na Jaguar Transit, MIC Global e Digital Petroleum
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escala e Amplitude de Produtos das Seguradoras Convencionais | -0.8% | Nacional | Médio prazo (2-4 anos) |
| Base de Clientes de Nicho e Menor Penetração do Takaful | -0.7% | Nacional | Longo prazo (≥ 4 anos) |
| Concentração entre um Pequeno Número de Operadoras de Takaful | -0.5% | Nacional | Médio prazo (2-4 anos) |
| Escala Limitada no Takaful Familiar e de Vida | -0.4% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escala e Amplitude de Produtos das Seguradoras Convencionais
No mercado de Takaful do Qatar, as seguradoras convencionais responderam por 93% do prêmio total de seguros do Qatar no início de 2025, deixando as operadoras de takaful para construir escala a partir de uma base menor. As seguradoras convencionais estabelecidas têm relacionamentos corporativos mais profundos, maior acesso a resseguros e orçamentos de marketing maiores, conferindo-lhes uma vantagem prática quando os clientes exigem ampla capacidade internacional ou suporte de corretores estabelecidos. Esses pontos fortes são especialmente relevantes para contas de energia, infraestrutura, aviação e grandes empresas comerciais que utilizam redes internacionais de corretores. As filiais estrangeiras dentro do Qatar Financial Centre também competem em cobertura médica corporativa e de engenharia. A Câmara do Qatar discutiu preços de seguro de saúde, estruturas obrigatórias de comissão de automóvel e concorrência com seguradoras licenciadas pelo Qatar Financial Centre durante sua sessão do Comitê de Seguros de 2025. A revisão mostra que a disciplina de precificação continuará sendo importante nas linhas de saúde e automóvel, onde as operadoras de takaful têm exposição significativa.
Restrições de Penetração e Risco de Concentração
Uma grande parcela dos trabalhadores expatriados de baixa renda permanece altamente sensível ao preço e pode selecionar a apólice obrigatória de menor custo. Isso limita a capacidade de uma seguradora de aumentar o prêmio por apólice apenas por meio de benefícios adicionais, pois os clientes que adquirem apenas para cumprir um requisito obrigatório podem dar maior peso ao preço do que às características adicionais do produto. O takaful de vida e familiar representou 5% do total de negócios de seguros do Qatar no início de 2025, mostrando que os produtos de poupança e investimento de longo prazo permanecem menos desenvolvidos. Os padrões de emprego transitório de expatriados também podem limitar a demanda por produtos de proteção financeira de maior duração, pois as famílias podem estar incertas sobre por quanto tempo permanecerão no Qatar ou onde precisarão de benefícios no futuro. O mercado de Takaful do Qatar está concentrado entre um pequeno número de operadoras, de modo que uma interrupção em um provedor líder poderia afetar o desempenho do setor. A concorrência entre seguradoras licenciadas pelo Banco Central do Qatar e pela Autoridade Regulatória do Qatar Financial Centre também complica os esforços para desenvolver profundidade de produto consistente em todo o mercado doméstico.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Takaful:
A Cobertura de Saúde Sustenta a Escala Enquanto a Proteção Familiar se ExpandeDentro do mercado de Takaful do Qatar, o takaful médico e de saúde detinha uma participação de 34,8% em 2026, sustentado pela cobertura obrigatória para residentes e visitantes não qatarianos. O segmento se beneficia de renovações recorrentes de apólices, planos coletivos patrocinados por empregadores e uma base de clientes que é renovada por meio de redes estabelecidas de prestadores de saúde. Os custos da rede de saúde, a administração de sinistros e a inflação médica continuam sendo centrais para o desempenho de subscrição, pois afetam diretamente a margem obtida em apólices médicas de alto volume. As apólices de saúde também oferecem às seguradoras um relacionamento direto com o cliente que pode apoiar a venda cruzada medida de produtos de acidente pessoal, viagem e proteção familiar, sem depender exclusivamente da aquisição de novos clientes. O Ministério da Saúde Pública exige que os participantes do sistema obrigatório sigam os requisitos de licenciamento, renovação e dados locais de pacientes.
O takaful de proteção familiar e de vida está projetado para crescer a um CAGR de 8,5% de 2027 a 2032. O tamanho do mercado de Takaful do Qatar para este segmento é sustentado pelas necessidades de educação, poupança e proteção de renda entre famílias sem cobertura de aposentadoria patrocinada pelo empregador, especialmente onde os clientes buscam alinhar o planejamento de longo prazo com arranjos em conformidade com a Sharia. Os produtos vinculados à poupança e ao investimento podem atender às necessidades de planejamento financeiro de longo prazo, embora a adoção dependa de os segurados perceberem valor apesar de seu variado tempo de residência no Qatar. Os custos de distribuição podem ser menores quando uma seguradora utiliza relacionamentos existentes de apólices de saúde e canais digitais para oferecer cobertura familiar, em vez de construir um processo de aquisição separado. O takaful geral continua a incluir cobertura de automóvel, propriedade e incêndio, marítimo e aviação, engenharia e construção, responsabilidade civil, viagem e acidente pessoal, e crédito. O takaful de automóvel permanece relevante devido à alta taxa de propriedade de veículos no Qatar e aos requisitos de cobertura obrigatória.


Por Canal de Distribuição:
Os Relacionamentos com Corretores Lideram Enquanto a Distribuição Incorporada Ganha TerrenoDentro do mercado de Takaful do Qatar, agentes e corretores responderam por uma participação de 45,3% em 2026. Sua posição reflete seu papel nos relacionamentos corporativos e no assessoramento de clientes com necessidades de risco especializadas em engenharia, carga marítima e outras áreas que frequentemente exigem uma colocação cuidadosa de apólices. Os corretores também continuam sendo úteis quando os clientes precisam de suporte em renovações, coordenação de sinistros e seleção de cobertura que se adapte ao perfil de risco contratual de uma empresa. Seu papel pode ser mais duradouro em grandes linhas comerciais onde os termos da apólice, as informações de risco e os arranjos de resseguro são mais complexos. O setor de Takaful do Qatar continua a usar essas redes para alcançar empresas que buscam orientação direta antes de escolher a cobertura.
Parcerias incorporadas, de afinidade e outras parcerias não bancárias estão projetadas para crescer a um CAGR de 10,5% até 2032. A parceria da Beema com a PayLater mostra como os pagamentos parcelados podem ser incorporados às vendas de seguros online e presenciais. O Bancatakaful fornece acesso a clientes de pequenas empresas por meio de relacionamentos existentes de crédito e transações, o que pode reduzir o esforço necessário para uma seguradora identificar prospects adequados. O acordo do QNB com o QLM é um exemplo de distribuição de proteção de pessoas-chave e proteção coletiva de funcionários por meio de serviços bancários para PMEs. A distribuição direta pode reduzir a necessidade de intervenção humana na emissão de apólices, pagamentos de prêmios e registro de sinistros, enquanto os requisitos de seguradoras digitais estabelecem expectativas para a prestação de serviços de ponta a ponta.
Por Tipo de Cliente:
A Participação de Varejo Oferece Amplitude Enquanto as PMEs Crescem Mais RapidamenteDentro do mercado de Takaful do Qatar, participantes individuais e de varejo responderam por uma participação de 44,8% em 2026. As renovações obrigatórias de saúde e automóvel fornecem a maior fonte de demanda recorrente dentro deste grupo de clientes e oferecem às operadoras uma base estável para atender a uma ampla gama de níveis de renda. O segmento é amplo, mas permanece sensível à acessibilidade do prêmio, à flexibilidade de pagamento e à simplicidade do processo de renovação. Os canais digitais podem melhorar o acesso simplificando a adesão, o pagamento, a notificação de sinistros e o atendimento de apólices para clientes que, de outra forma, poderiam depender de suporte presencial ou de corretores. Os clientes individuais também podem se tornar mais receptivos a produtos familiares e de poupança depois de se familiarizarem com a cobertura de takaful médico.
As pequenas e médias empresas estão previstas para crescer a um CAGR de 8,2% de 2027 a 2032. O tamanho do mercado de Takaful do Qatar para cobertura de PMEs é sustentado pela crescente demanda por continuidade de negócios, proteção de pessoas-chave e benefícios coletivos para funcionários, à medida que as empresas formalizam suas práticas de gestão de riscos. O acordo de 2025 entre QNB e QLM ilustra como os bancos podem empacotar produtos de proteção com serviços bancários para PMEs. Grandes empresas e instituições governamentais geralmente comandam prêmios médios mais altos em cobertura de engenharia, propriedade e aviação, mas a demanda pode depender do momento e da escala de grandes projetos de infraestrutura. Isso cria um padrão mais episódico do que as renovações recorrentes de apólices observadas na cobertura de varejo e de pequenas empresas.

Análise Geográfica
Doha
Doha é o principal centro de originação de takaful de varejo e corporativo porque abriga operadoras licenciadas domesticamente, a função de supervisão de seguros e uma grande parcela da força de trabalho expatriada. A infraestrutura de saúde da cidade sustenta planos médicos patrocinados por empregadores e a demanda por seguro de saúde privado. As contribuições de takaful cresceram 4,1% para quase QR 2 bilhões (USD 549,5 milhões) em 2025, enquanto a Beema, sediada em Doha, registrou crescimento de contribuições de 28,3% e a Al Khaleej Takaful registrou crescimento de 19,7%. O volume de transações de fintech de finanças islâmicas do Qatar atingiu quase QR 10 bilhões (USD 2,7 bilhões) em 2024 e estava projetado para crescer a um CAGR de 10% até 2028. O mercado de Takaful do Qatar se beneficia da concentração de serviços financeiros, empregadores, hospitais e atividade de pagamentos digitais em Doha.
Qatar Financial Centre
O Qatar Financial Centre abriga filiais estrangeiras de takaful que trazem capacidade especializada em medicina corporativa e engenharia para o país. Seu quadro regulatório separado cria concorrência com as seguradoras licenciadas pelo Banco Central do Qatar, incentivando os provedores domésticos a fortalecer a subscrição, a gama de produtos e as capacidades digitais. A Câmara do Qatar identificou a concorrência entre empresas licenciadas pelo Qatar Financial Centre e operadoras domésticas como um tema para discussão no setor em 2025. O Laboratório de Ativos Digitais do Qatar Financial Centre explorou aplicações de blockchain e tokenização para liquidação de contratos de seguro, o que poderia apoiar o design de produtos paramétricos. Os requisitos do Banco Central do Qatar para seguradoras digitais elevam o padrão operacional para novos entrantes e favorecem operadoras que possuem capital e sistemas de conformidade estabelecidos.
Conselho de Cooperação do Golfo, Estados Unidos, Reino Unido e Vínculos com a Ásia-Pacífico
O mercado de Takaful do Qatar é influenciado por consolidação, precificação de resseguros e fluxos de talentos em todo o Conselho de Cooperação do Golfo. Os relatórios do Qatar Financial Centre identificaram a atividade de fusões e aquisições no Conselho de Cooperação do Golfo como uma oportunidade para as operadoras de takaful qatarianas que buscam escala regional. A GIG takaful, com sede no Kuwait, assinou um memorando de entendimento com a YASH Technologies em outubro de 2025 para transformação digital liderada por inteligência artificial. Os investimentos em insurtech da QIC incluíam planos abrangendo mercados do Conselho de Cooperação do Golfo, Singapura, Índia e África, mostrando vínculos com a regio da Ásia-Pacífico. Os Estados Unidos e o Reino Unido continuam sendo pontos de referência para capacidade global de resseguros, parcerias tecnológicas e práticas de relatórios financeiros, embora as informações disponíveis não forneçam dados específicos de Takaful do Qatar para nenhum dos dois países.
Cenário Competitivo
Concentração do Mercado
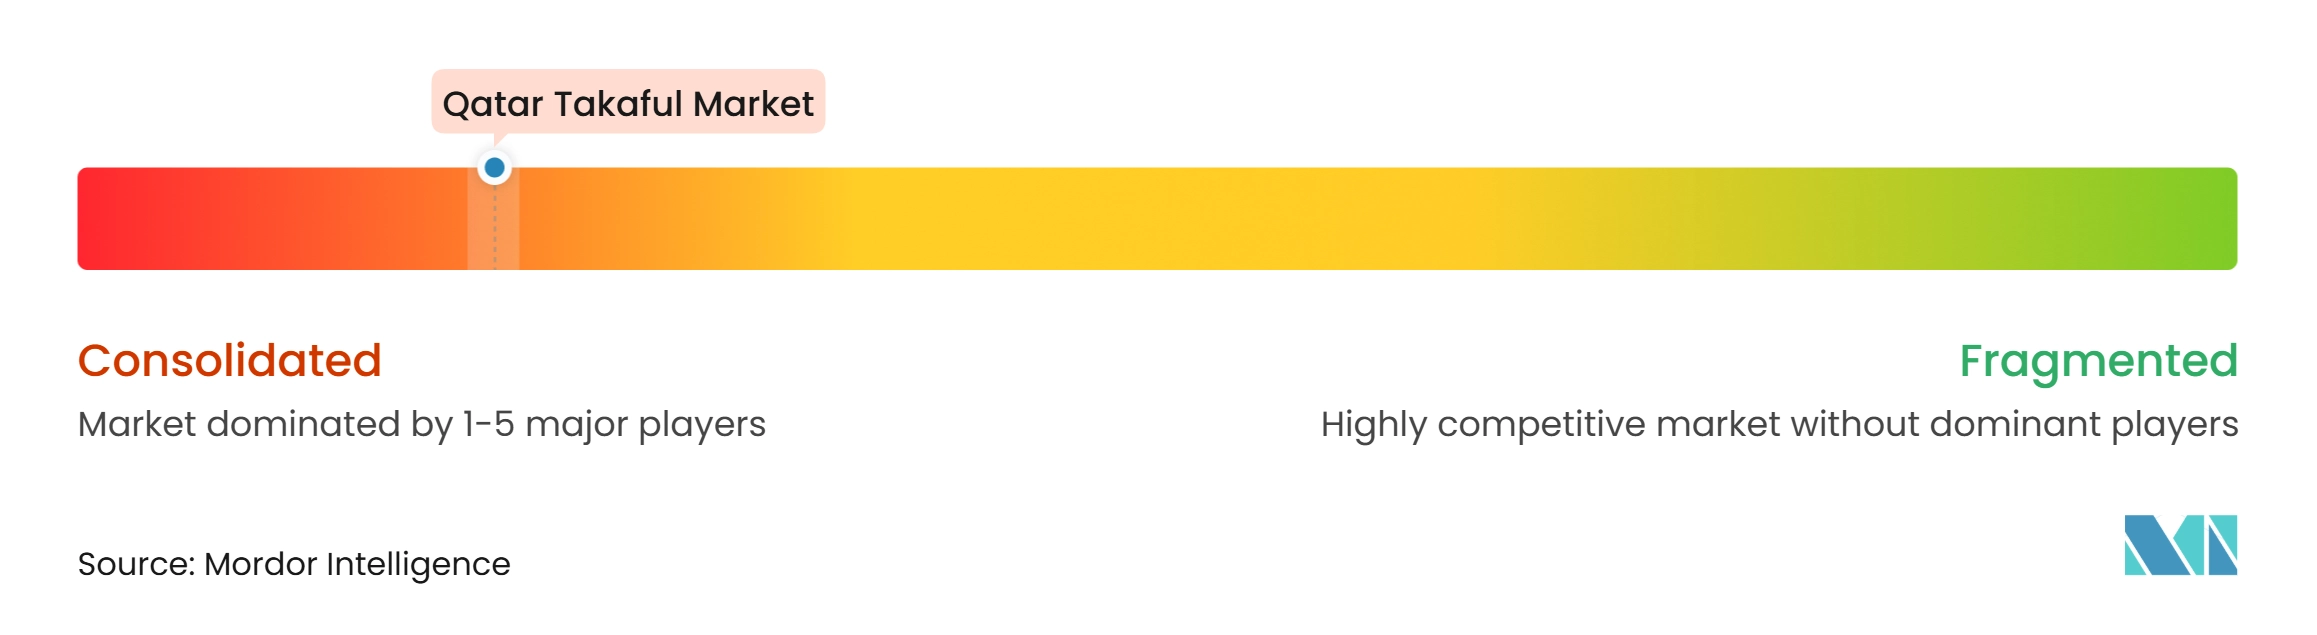
O mercado de Takaful do Qatar tem uma estrutura competitiva concentrada, com QIIG, Beema e Al Khaleej Takaful como principais participantes. A QIIG opera um modelo híbrido de Wakala-Mudarabah. A escala é importante porque grandes operadoras podem negociar termos de rede de saúde, investir em tecnologia de sinistros e acessar resseguros em condições mais competitivas. A concentração também aumenta a importância da disciplina de subscrição e da gestão de investimentos nas operadoras líderes, uma vez que suas decisões de precificação e práticas de rede de prestadores podem ter um efeito visível no desempenho do setor mais amplo. As empresas menores devem se diferenciar por meio de canais direcionados, produtos especializados ou parcerias, em vez de competir apenas em escala.
A atividade competitiva está cada vez mais centrada na distribuição digital, no desenvolvimento de produtos para pequenas empresas e no financiamento de prêmios incorporado. O acordo da Beema com a PayLater em agosto de 2025 introduziu pagamentos de prêmios em 4 parcelas sem juros para toda a gama de produtos takaful. A colaboração entre QNB e QLM em março de 2025 criou um caminho para oferecer proteção de pessoas-chave e proteção coletiva de funcionários para pequenas empresas por meio de relacionamentos bancários. A QIC também investiu na Jaguar Transit, MIC Global e Digital Petroleum para expandir suas parcerias de insurtech. Esses movimentos mostram que as seguradoras estabelecidas estão usando parcerias para ampliar suas capacidades tecnológicas e de distribuição.
A QIC lançou o primeiro seguro cibernético para linhas pessoais do Qatar no segundo trimestre de 2025, cobrindo perdas financeiras associadas a ataques cibernéticos, phishing, roubo de identidade e fraude com cartão de crédito. O produto não era uma apólice de takaful, mas demonstrou a demanda por cobertura cibernética pessoal e o potencial para novos formatos de seguro. As regras do Banco Central do Qatar para seguradoras digitais exigem QAR 100 milhões (USD 27,5 milhões) em capital integralizado, criando uma barreira material para novos entrantes digitais. O Doha Insurance Group alterou o nome de sua subsidiária de takaful de propriedade integral de Doha Takaful Company para Doha Islamic Insurance, Shamel, em maio de 2025.
Líderes do Setor de Takaful do Qatar
-
Qatar Islamic Insurance Group Q.P.S.C.
-
Al Khaleej Takaful Insurance Company Q.P.S.C.
-
General Takaful Company
-
Damaan Islamic Insurance Company Q.P.S.C. (Beema)
-
Doha Islamic Insurance – Shamel
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Takaful do Qatar Empresas cobertas neste relatório
- Qatar Islamic Insurance Group Q.P.S.C. (QIIC)
- Al Khaleej Takaful Insurance Company Q.P.S.C.
- Damaan Islamic Insurance Company Q.P.S.C. (Beema)
- General Takaful Company
- Doha Islamic Insurance – Shamel
- MedGulf Takaful – QFC Branch
- Takaful International Company
- T'azur Company
- SEIB Insurance & Reinsurance
- GIG Takaful
Desenvolvimentos industriais recentes em Mercado de Takaful do Qatar
- Agosto de 2025: A Beema, Damaan Islamic Insurance Company, assinou uma parceria estratégica com a PayLater, o primeiro provedor de compre agora, pague depois em conformidade com a Sharia licenciado pelo Banco Central do Qatar, introduzindo pagamentos de prêmios em 4 parcelas sem juros para toda a gama de produtos takaful. O serviço está disponível online e nas agências.
- Maio de 2025: O Doha Insurance Group obteve aprovações do Banco Central do Qatar e do Ministério do Comércio e Indústria para renomear sua subsidiária de takaful de propriedade integral de Doha Takaful Company para Doha Islamic Insurance, Shamel.
- Março de 2025: O QNB assinou um acordo-mestre estratégico com o QLM Life and Medical Insurance para oferecer pacotes de seguro personalizados para PMEs cobrindo proteção de pessoas-chave e proteção coletiva de funcionários por meio da rede bancária para PMEs do QNB.
- Fevereiro de 2025: O QIC Group anunciou investimentos estratégicos de capital na Jaguar Transit, MIC Global e Digital Petroleum, com planos de expansão nos mercados do Conselho de Cooperação do Golfo, Singapura, Índia e África.
Escopo do Relatório do Mercado de Takaful do Qatar
Visão geral da segmentação
| Takaful Familiar | Takaful de Proteção Familiar / de Vida |
| Takaful de Poupança e Vinculado a Investimentos | |
| Takaful Médico e de Saúde | |
| Takaful Geral | Takaful de Automóvel |
| Takaful de Propriedade e Incêndio | |
| Takaful Marítimo e de Aviação | |
| Takaful de Engenharia e Construção | |
| Takaful de Responsabilidade Civil | |
| Takaful de Viagem e Acidente Pessoal | |
| Takaful de Crédito e Outros Takaful Gerais |
| Agentes e Corretores |
| Bancatakaful |
| Distribuição Direta |
| Parcerias Incorporadas, de Afinidade e Outras Parcerias Não Bancárias |
| Participantes Individuais e de Varejo |
| Pequenas e Médias Empresas |
| Grandes Empresas |
| Participantes Governamentais e Institucionais |
| Por Tipo de Takaful | Takaful Familiar | Takaful de Proteção Familiar / de Vida |
| Takaful de Poupança e Vinculado a Investimentos | ||
| Takaful Médico e de Saúde | ||
| Takaful Geral | Takaful de Automóvel | |
| Takaful de Propriedade e Incêndio | ||
| Takaful Marítimo e de Aviação | ||
| Takaful de Engenharia e Construção | ||
| Takaful de Responsabilidade Civil | ||
| Takaful de Viagem e Acidente Pessoal | ||
| Takaful de Crédito e Outros Takaful Gerais | ||
| Por Canal de Distribuição | Agentes e Corretores | |
| Bancatakaful | ||
| Distribuição Direta | ||
| Parcerias Incorporadas, de Afinidade e Outras Parcerias Não Bancárias | ||
| Por Tipo de Cliente | Participantes Individuais e de Varejo | |
| Pequenas e Médias Empresas | ||
| Grandes Empresas | ||
| Participantes Governamentais e Institucionais | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para o takaful do Qatar até 2032?
O setor está previsto para crescer a um CAGR de 7,1% de 2027 a 2032, atingindo 862,0 milhões de USD até 2032.
Qual tipo de takaful tem a maior participação no Qatar?
O Takaful Médico e de Saúde lidera com uma participação de 34,8% em 2026, sustentado pelos requisitos obrigatórios de seguro de saúde privado para residentes e visitantes não qatarianos.
Qual é o segmento de takaful do Qatar com crescimento mais rápido?
O Takaful de Proteção Familiar e de Vida está projetado para registrar um CAGR de 8,5% até 2032.
Qual canal de distribuição deve crescer mais rapidamente?
Parcerias Incorporadas, de Afinidade e Outras Parcerias Não Bancárias estão previstas para se expandir a um CAGR de 10,5% até 2032.
Por que as PMEs são importantes para os provedores de takaful no Qatar?
As PMEs estão previstas para crescer a um CAGR de 8,2%, com demanda sustentada por proteção de pessoas-chave, benefícios coletivos para funcionários e cobertura de continuidade de negócios.
Quais empresas lideram o setor de takaful do Qatar?
QIIG, Beema e Al Khaleej Takaful detinham coletivamente 81% das contribuições brutas subscritas em 2024.