
Taille et part du marché du Takaful au Qatar
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
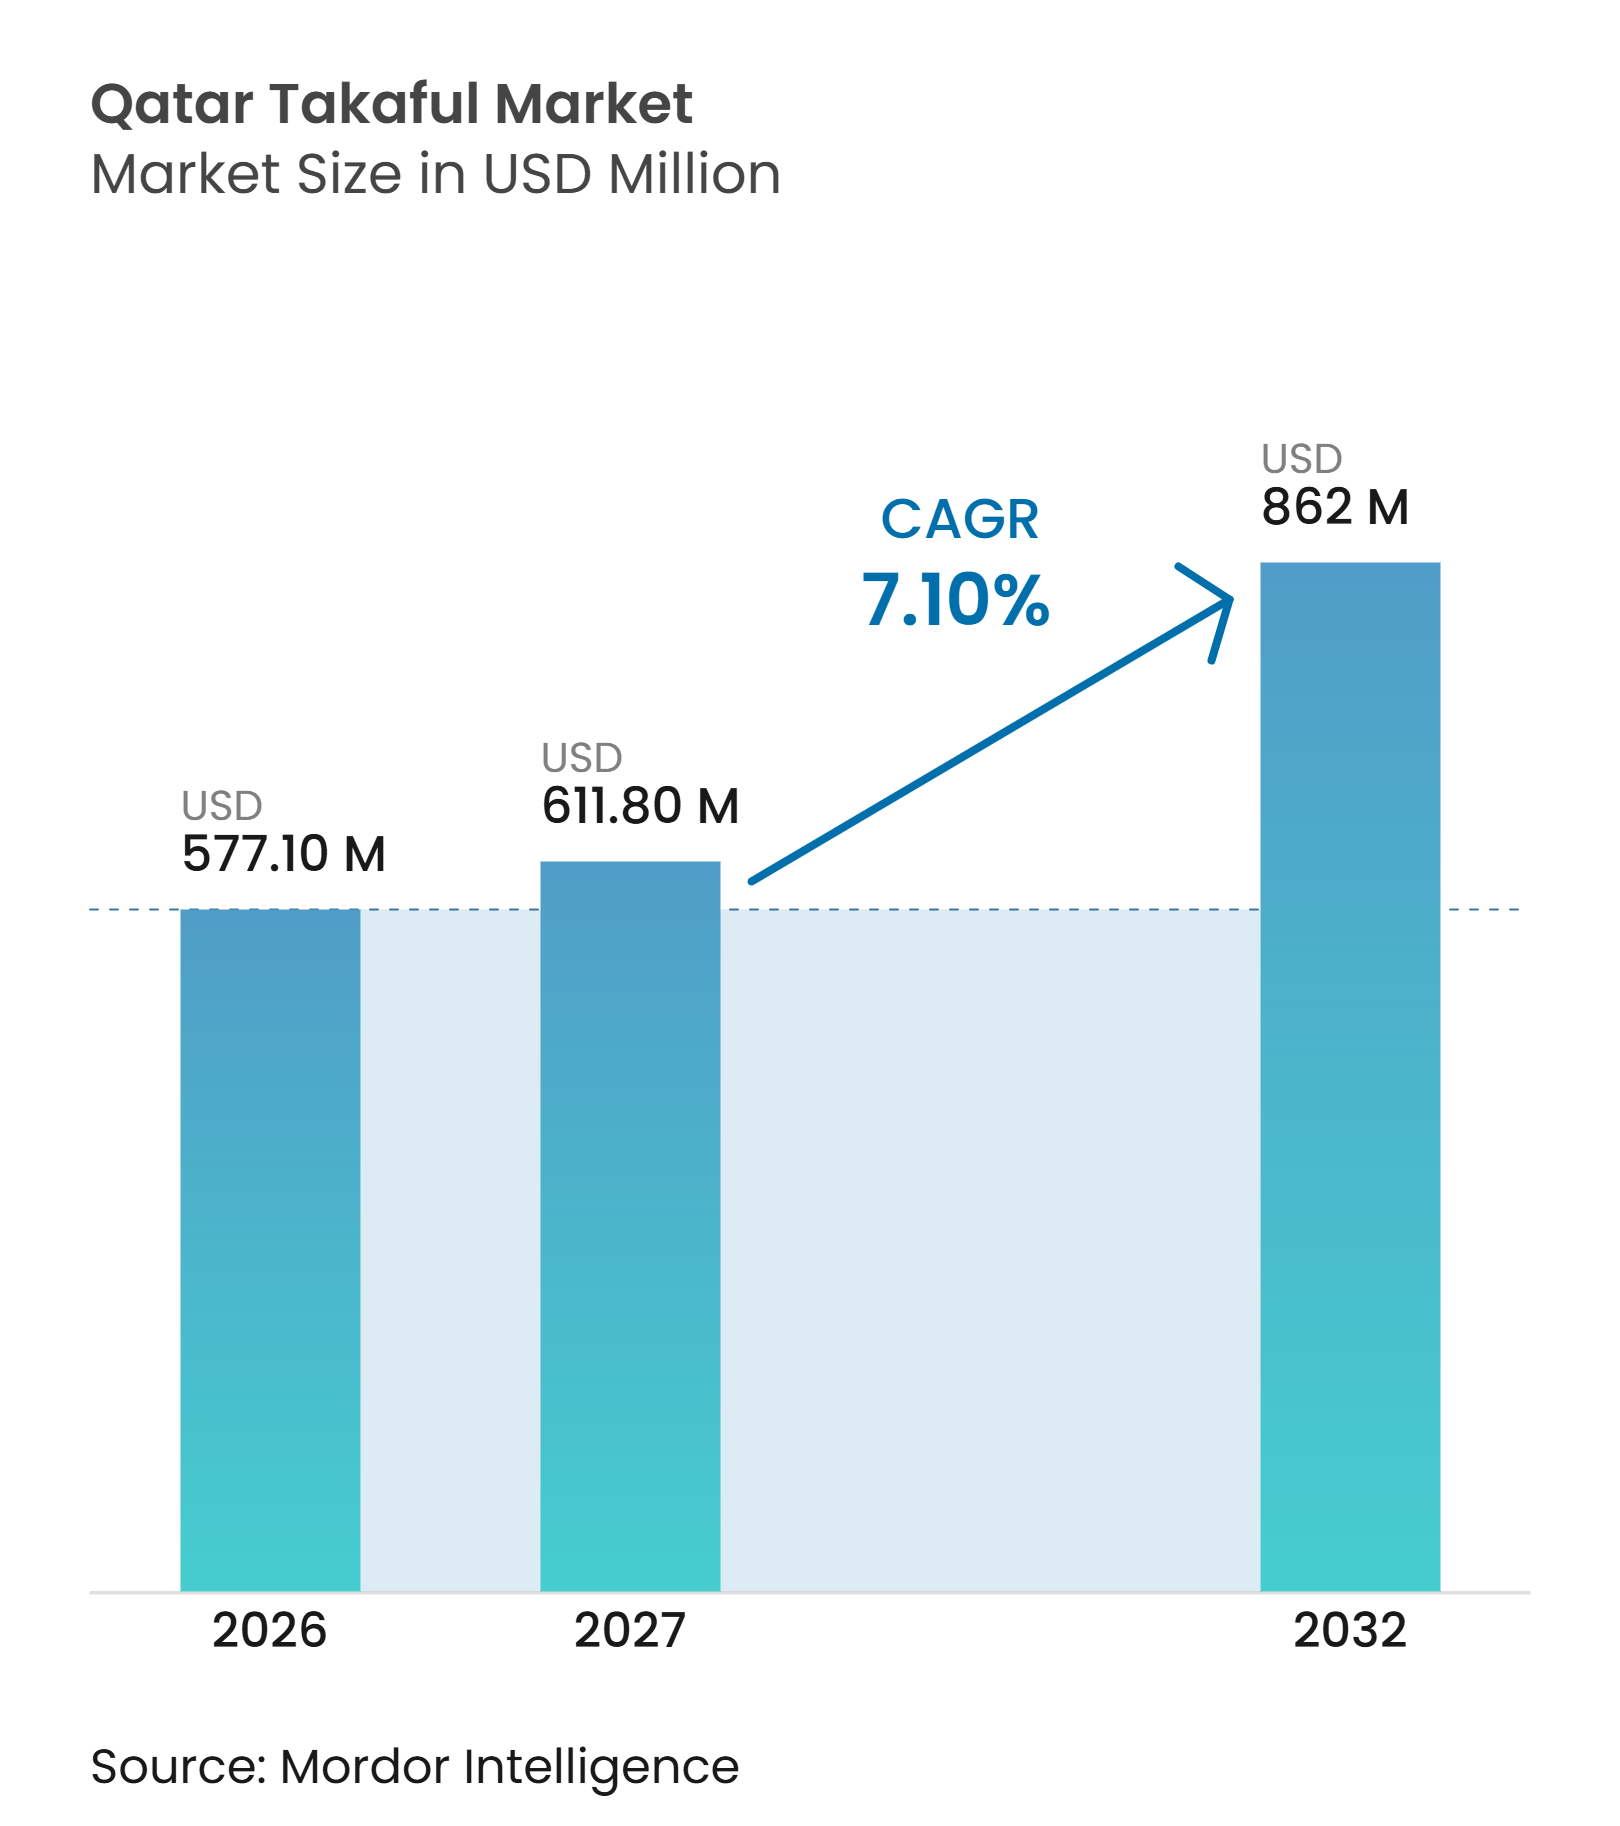
| Taille du marché de l'année de base (2026) | 577.10 Millions de dollars américains |
| Taille du Marché (2027) | 611.80 Millions de dollars américains |
| Taille du Marché (2032) | 862 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 7.10 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du Takaful au Qatar par Mordor Intelligence
La taille du marché du Takaful au Qatar devrait augmenter de 577,10 millions USD en 2026 à 611,80 millions USD en 2027 et atteindre 862 millions USD d'ici 2032, avec un CAGR de 7,10 % sur la période 2027-2032.
La croissance entre dans une phase plus établie, l'inscription obligatoire à l'assurance maladie soutenant une expansion plus rapide entre 2020 et 2024. La loi sur les services de santé n° 22 de 2021 a rendu l'assurance maladie privée obligatoire pour les résidents non qatariens et les visiteurs, élargissant la base de clients pour les assureurs éligibles. La main-d'œuvre expatriée du Qatar, le réseau de soins de santé et la croissance continue des besoins en assurance des petites entreprises soutiennent une demande récurrente. La distribution numérique devient également plus pertinente à mesure que les assureurs utilisent des partenariats et des options de paiement échelonné pour réduire les obstacles au paiement initial, améliorer l'expérience de renouvellement et offrir des services via des canaux en ligne et en agence qui reflètent la façon dont les clients de détail gèrent de plus en plus les transactions financières, notamment pour les produits médicaux, automobiles, de voyage et de protection personnelle simples où les clients attendent une tarification claire, une confirmation de paiement rapide et un soutien accessible pour les sinistres.
Points clés du rapport
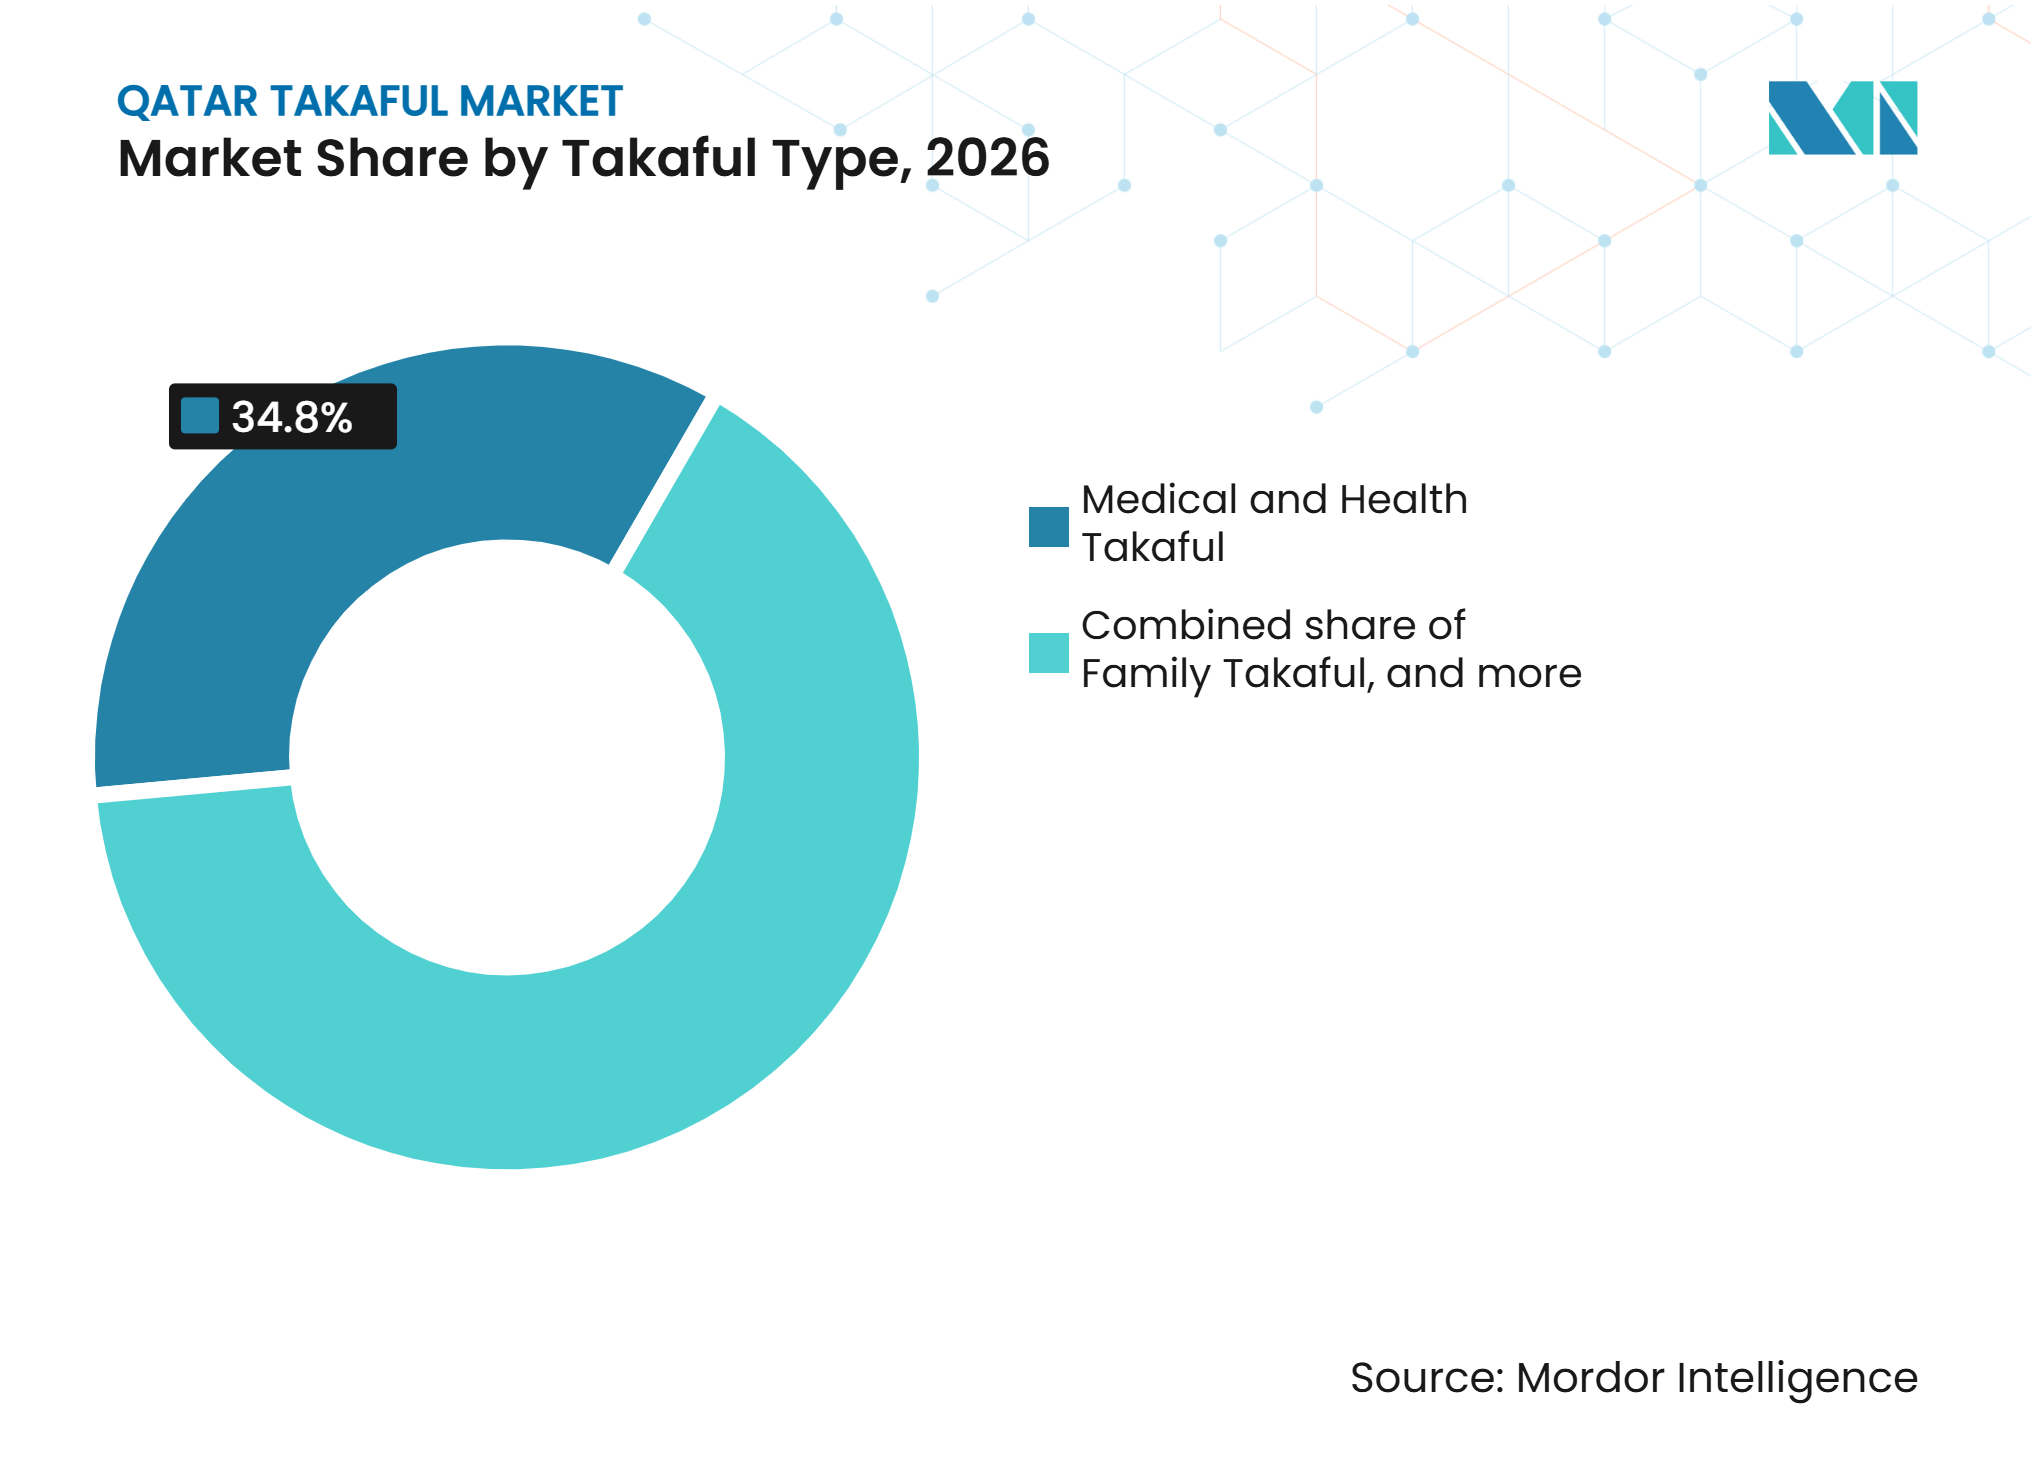
- Par type de Takaful, le Takaful médical et santé a capturé 34,8 % de la part du marché du Takaful au Qatar en 2026, tandis que le Takaful de protection familiale et vie devrait croître à un CAGR de 8,5 % jusqu'en 2032.
- Par canal de distribution, les agents et courtiers ont détenu une part de 45,3 % du marché du Takaful au Qatar en 2026, tandis que les partenariats intégrés, affinitaires et autres partenariats non bancaires devraient croître à un CAGR de 10,5 % jusqu'en 2032.
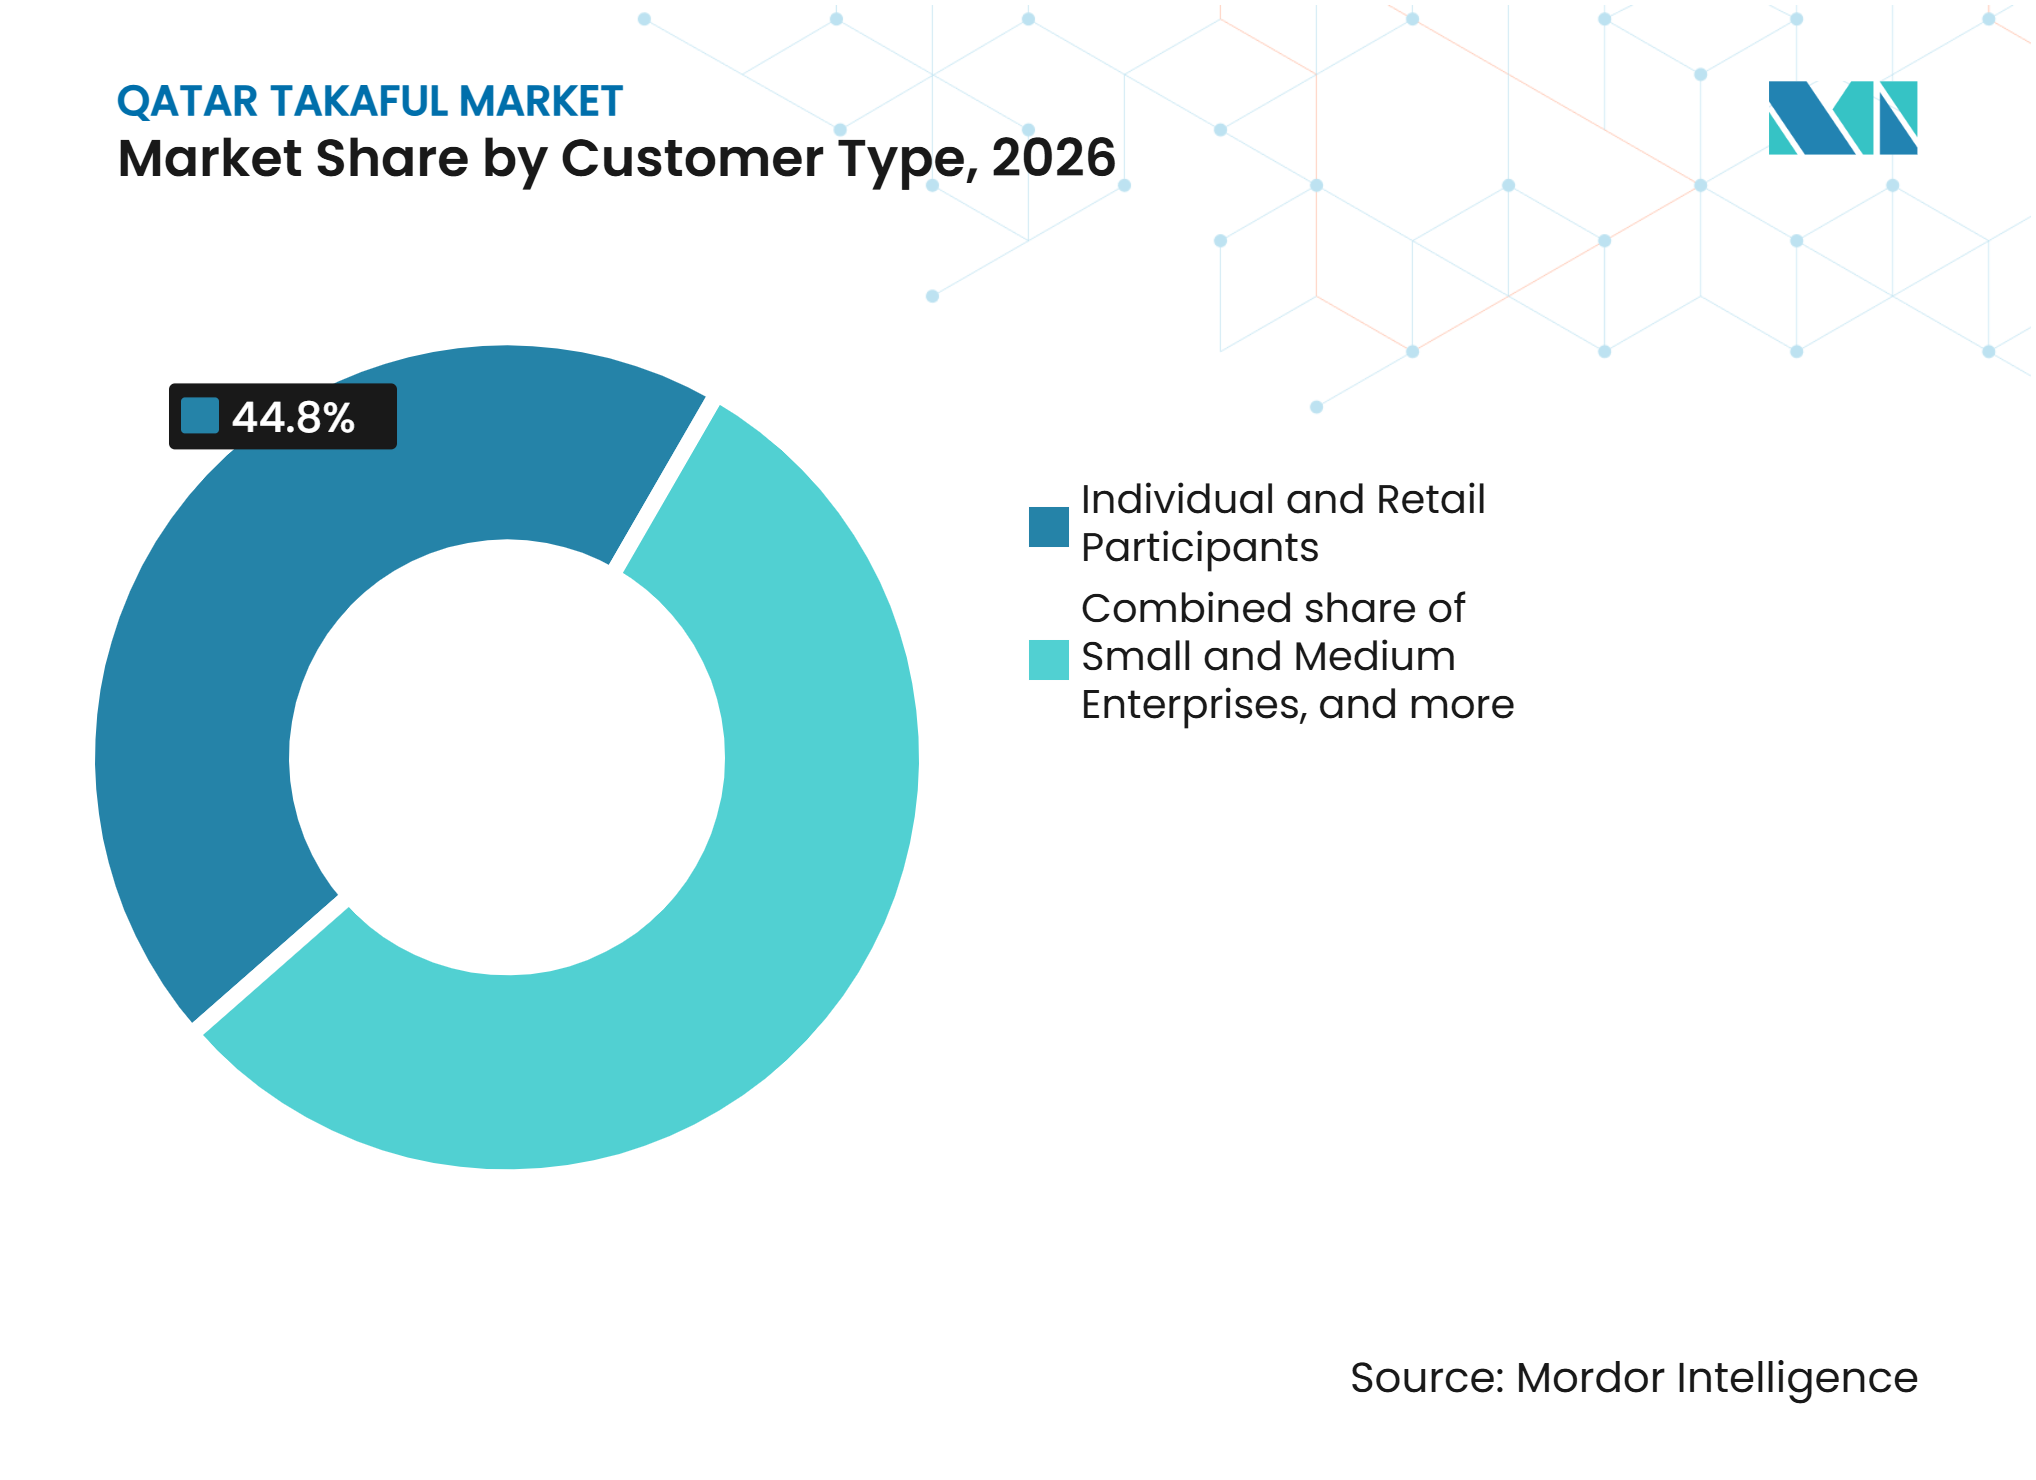
- Par type de client, les participants individuels et de détail ont représenté 44,8 % de la part du marché du Takaful au Qatar en 2026, tandis que les petites et moyennes entreprises devraient croître à un CAGR de 8,2 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Assurance maladie obligatoire pour les expatriés et les visiteurs | +1.8% | National, concentré à Doha, Lusail et dans les zones industrielles du nord | Court terme (≤ 2 ans) |
| Demande de solutions d'assurance conformes à la charia | +1.5% | National, plus forte dans les zones résidentielles à hauts revenus et les quartiers financiers | Moyen terme (2-4 ans) |
| Expansion du Takaful familial et santé | +1.2% | National | Moyen terme (2-4 ans) |
| Base de population et d'emploi à dominante expatriée | +0.8% | National, avec concentration à Doha, Al Wakra et Lusail | Court terme (≤ 2 ans) |
| Distribution numérique de l'assurance et innovation produit | +0.7% | National, avec le Qatar Financial Centre comme pôle d'innovation | Moyen terme (2-4 ans) |
| Réglementation de la Banque centrale du Qatar et écosystème de la finance islamique | +0.6% | National | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Assurance maladie obligatoire pour les expatriés et les visiteurs
Sur le marché du Takaful au Qatar, la loi sur les services de santé n° 22 de 2021 a rendu l'assurance maladie privée obligatoire pour les résidents non qatariens et les visiteurs. La loi a transformé la couverture maladie d'un achat discrétionnaire en un élément obligatoire de la résidence et de l'accès des visiteurs, intégrant ainsi une large population ayant des besoins de couverture annuelle dans le système d'assurance formel. La prime brute émise supplémentaire attendue du programme était de 1,7 milliard QAR (467 millions USD) à 2,2 milliards QAR (605 millions USD)[1]. Les réglementations détaillées pour les expatriés résidents à long terme n'avaient pas été finalisées, laissant un potentiel d'inscription supplémentaire à mesure que la mise en œuvre se développe et laissant les assureurs se préparer en capacité avant que le groupe restant n'entre dans le système. Les assureurs participants doivent détenir une licence de la Banque centrale du Qatar, la renouveler annuellement et stocker les informations des patients au Qatar conformément aux exigences d'enregistrement du ministère de la Santé publique. Ces exigences favorisent les opérateurs disposant de réseaux de soins de santé établis, de processus de gestion des sinistres et de capacités locales de gestion des données.
Assurance conforme à la charia et expansion du Takaful familial
L'expansion de l'assurance maladie obligatoire a soutenu la demande de produits de Takaful santé au Qatar, tandis que la sensibilisation croissante à la protection financière conforme à la charia offre aux opérateurs des opportunités de développer des offres de Takaful familial plus larges. La couverture familiale et santé représente une composante importante du secteur du Takaful au Qatar, reflétant le rôle des produits de protection personnelle aux côtés de l'assurance automobile et générale. Le modèle de partage mutuel des risques différencie également le Takaful de l'assurance conventionnelle en permettant aux participants de contribuer à un fonds commun pour couvrir les sinistres éligibles. Dans le cadre des arrangements Wakala et Mudarabah, les opérateurs peuvent gérer les fonds des participants par le biais de structures basées sur l'agence et le partage des bénéfices, respectivement. Les réglementations du Qatar Financial Centre exigent également que les opérateurs de Takaful établissent des politiques régissant le traitement et la distribution des excédents de fonds, renforçant ainsi la transparence autour des droits des participants. Ces caractéristiques offrent aux opérateurs des opportunités d'élargir leurs portefeuilles de Takaful familial grâce à des produits de protection et d'épargne liés, tout en sensibilisant aux structures d'assurance conformes à la charia.
Emploi des expatriés et demande d'assurance des petites entreprises
Le marché du Takaful au Qatar est soutenu par la base d'emploi à dominante expatriée du Qatar, qui génère des besoins récurrents en assurance maladie, automobile et de protection personnelle. La base de clients est concentrée à Doha, Al Wakra, Lusail et dans les zones industrielles, où les employeurs ont besoin d'arrangements de protection de groupe pour la santé et les employés pouvant être mis en place et renouvelés pour une grande main-d'œuvre dans le cadre d'une relation employeur unique. Les petites et moyennes entreprises élargissent leur utilisation de la continuité des activités et de la protection des personnes clés à mesure que la sensibilisation aux risques s'améliore. QNB et QLM ont convenu en mars 2025 d'offrir des packages d'assurance sur mesure pour les petites entreprises via le réseau bancaire PME de QNB[2]. L'accord couvre la protection des personnes clés et la protection collective des employés, liant l'accès à l'assurance aux relations bancaires existantes. Ce modèle peut rendre l'assurance plus accessible aux entreprises qui n'utilisent pas les courtiers traditionnels, notamment lorsque le personnel bancaire peut présenter la couverture au même moment où une entreprise ouvre des comptes, effectue des paiements ou obtient des facilités de crédit.
Distribution numérique et cadre réglementaire
La distribution numérique transforme la façon dont les assureurs acquièrent des clients et gèrent les polices sur le marché du Takaful au Qatar. Beema s'est associée à PayLater en août 2025 pour offrir des paiements échelonnés conformes à la charia pour les primes d'assurance via des canaux en ligne et en agence[3]. Le partenariat réduit l'effet d'un paiement unique de prime initiale et peut aider les assureurs à limiter les défaillances de polices au renouvellement, notamment pour les clients qui souhaitent conserver leur couverture mais préfèrent gérer leur trésorerie en versements échelonnés. Les règles de la Banque centrale du Qatar pour les assureurs numériques exigent qu'un assureur agréé opère la chaîne de valeur numérique, y compris la souscription, l'émission et la gestion des sinistres. Les règles fixent également le capital libéré à 100 millions QAR (27,5 millions USD), ce qui relève les exigences d'entrée pour les nouveaux opérateurs numériques et rend un modèle opérationnel bien financé plus important qu'une simple interface de vente en ligne. Qatar Insurance Group a élargi sa position technologique en février 2025 grâce à des investissements dans Jaguar Transit, MIC Global et Digital Petroleum
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Échelle et étendue des produits des assureurs conventionnels | -0.8% | National | Moyen terme (2-4 ans) |
| Base de clients de niche et faible pénétration du Takaful | -0.7% | National | Long terme (≥ 4 ans) |
| Concentration parmi un petit nombre d'opérateurs Takaful | -0.5% | National | Moyen terme (2-4 ans) |
| Échelle limitée dans le Takaful familial et vie | -0.4% | National | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Échelle et étendue des produits des assureurs conventionnels
Sur le marché du Takaful au Qatar, les assureurs conventionnels représentaient 93 % de la prime d'assurance totale du Qatar début 2025, laissant les opérateurs de Takaful développer leur échelle à partir d'une base plus réduite. Les assureurs conventionnels établis disposent de relations d'entreprise plus profondes, d'un accès plus large à la réassurance et de budgets marketing plus importants, ce qui leur confère un avantage pratique lorsque les clients ont besoin d'une large capacité internationale ou d'un soutien de courtier établi. Ces atouts sont particulièrement pertinents pour les comptes énergétiques, d'infrastructure, d'aviation et commerciaux majeurs qui utilisent des réseaux de courtiers internationaux. Les succursales étrangères au sein du Qatar Financial Centre sont également en concurrence dans la couverture médicale et d'ingénierie des entreprises. La Chambre de commerce du Qatar a discuté de la tarification de l'assurance maladie, des structures de commission automobile obligatoires et de la concurrence avec les assureurs agréés par le Qatar Financial Centre lors de sa session du Comité d'assurance 2025. L'examen montre que la discipline tarifaire restera importante dans les branches santé et automobile où les opérateurs de Takaful ont une exposition significative.
Contraintes de pénétration et risque de concentration
Une grande partie des travailleurs expatriés à faibles revenus reste très sensible aux prix et peut choisir la police obligatoire la moins coûteuse. Cela limite la capacité d'un assureur à augmenter la prime par police grâce à des avantages supplémentaires seuls, car les clients qui souscrivent uniquement pour satisfaire une exigence obligatoire peuvent accorder plus d'importance au prix qu'aux caractéristiques supplémentaires du produit. Le Takaful vie et familial représentait 5 % du total des activités d'assurance du Qatar début 2025, montrant que les produits d'épargne et d'investissement à long terme restent moins développés. Les schémas d'emploi expatrié transitoire peuvent également limiter la demande de produits de protection financière à plus longue durée, car les ménages peuvent être incertains quant à la durée de leur séjour au Qatar ou à l'endroit où ils auront besoin de prestations à l'avenir. Le marché du Takaful au Qatar est concentré parmi un petit nombre d'opérateurs, de sorte qu'une perturbation chez un prestataire de premier plan pourrait affecter les performances du secteur. La concurrence entre les assureurs agréés par la Banque centrale du Qatar et ceux agréés par l'Autorité de réglementation du Qatar Financial Centre complique également les efforts visant à développer une profondeur de produit cohérente sur le marché intérieur.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de Takaful :
la couverture santé soutient l'échelle tandis que la protection familiale se développeAu sein du marché du Takaful au Qatar, le Takaful médical et santé détenait une part de 34,8 % en 2026, soutenu par la couverture obligatoire pour les résidents non qatariens et les visiteurs. Le segment bénéficie de renouvellements de polices récurrents, de plans de groupe parrainés par les employeurs et d'une base de clients renouvelée via des réseaux de prestataires de soins de santé établis. Les coûts du réseau de soins de santé, l'administration des sinistres et l'inflation médicale restent au cœur de la performance de souscription car ils affectent directement la marge réalisée sur les polices médicales à volume élevé. Les polices de santé donnent également aux assureurs une relation directe avec le client qui peut soutenir une vente croisée mesurée de produits d'accident personnel, de voyage et de protection familiale sans dépendre uniquement de l'acquisition de nouveaux clients. Le ministère de la Santé publique exige que les participants au système obligatoire respectent les exigences en matière de licences, de renouvellement et de données locales sur les patients.
Le Takaful de protection familiale et vie devrait croître à un CAGR de 8,5 % de 2027 à 2032. La taille du marché du Takaful au Qatar pour ce segment est soutenue par les besoins en matière d'éducation, d'épargne et de protection des revenus des ménages sans couverture retraite parrainée par l'employeur, notamment lorsque les clients cherchent à aligner leur planification à long terme sur des arrangements conformes à la charia. Les produits d'épargne et liés à l'investissement peuvent répondre aux besoins de planification financière à plus long terme, bien que l'adoption dépende du fait que les assurés voient de la valeur malgré leur durée de résidence variable au Qatar. Les coûts de distribution peuvent être inférieurs lorsqu'un assureur utilise les relations de polices de santé existantes et les canaux numériques pour offrir une couverture familiale, plutôt que de construire un processus d'acquisition séparé. Le Takaful général continue d'inclure la couverture automobile, immobilière et incendie, maritime et aviation, ingénierie et construction, responsabilité civile, voyage et accident personnel, et crédit. Le Takaful automobile reste pertinent en raison du taux élevé de possession de véhicules au Qatar et des exigences de couverture obligatoire.


Par canal de distribution :
les relations avec les courtiers dominent tandis que la distribution intégrée gagne du terrainAu sein du marché du Takaful au Qatar, les agents et courtiers représentaient une part de 45,3 % en 2026. Leur position reflète leur rôle dans les relations d'entreprise et dans le conseil aux clients ayant des besoins en risques d'ingénierie, de fret maritime et autres risques spécialisés qui nécessitent souvent un placement de police minutieux. Les courtiers restent également utiles lorsque les clients ont besoin d'un soutien pour les renouvellements, la coordination des sinistres et la sélection d'une couverture adaptée au profil de risque contractuel d'une entreprise. Leur rôle peut être le plus durable dans les grandes lignes commerciales où les conditions de police, les informations sur les risques et les arrangements de réassurance sont plus complexes. Le secteur du Takaful au Qatar continue d'utiliser ces réseaux pour atteindre les entreprises qui cherchent des conseils directs avant de choisir une couverture.
Les partenariats intégrés, affinitaires et autres partenariats non bancaires devraient croître à un CAGR de 10,5 % jusqu'en 2032. Le partenariat PayLater de Beema montre comment les paiements échelonnés peuvent être intégrés dans les ventes d'assurance en ligne et en agence. Le Bancatakaful offre un accès aux clients des petites entreprises via des relations de prêt et de transaction existantes, ce qui peut réduire l'effort requis pour qu'un assureur identifie des prospects appropriés. L'accord de QNB avec QLM est un exemple de distribution de la protection des personnes clés et de la protection collective des employés via les services bancaires PME. La distribution directe peut réduire le besoin d'intervention humaine dans l'émission de polices, les paiements de primes et le dépôt de sinistres, tandis que les exigences des assureurs numériques fixent des attentes pour la prestation de services de bout en bout.
Par type de client :
la participation de détail offre de l'ampleur tandis que les PME croissent plus rapidementAu sein du marché du Takaful au Qatar, les participants individuels et de détail représentaient une part de 44,8 % en 2026. Les renouvellements obligatoires de santé et d'automobile constituent la plus grande source de demande récurrente au sein de ce groupe de clients et donnent aux opérateurs une base stable pour servir un large éventail de niveaux de revenus. Le segment est large, mais il reste sensible à l'accessibilité des primes, à la flexibilité des paiements et à la simplicité du processus de renouvellement. Les canaux numériques peuvent améliorer l'accès en simplifiant l'inscription, le paiement, la notification des sinistres et la gestion des polices pour les clients qui pourraient autrement dépendre du soutien en agence ou par courtier. Les clients individuels peuvent également devenir plus réceptifs aux produits familiaux et d'épargne après s'être familiarisés avec la couverture Takaful médical.
Les petites et moyennes entreprises devraient croître à un CAGR de 8,2 % de 2027 à 2032. La taille du marché du Takaful au Qatar pour la couverture PME est soutenue par une demande croissante de continuité des activités, de protection des personnes clés et d'avantages collectifs pour les employés à mesure que les entreprises formalisent leurs pratiques de gestion des risques. L'accord de 2025 entre QNB et QLM illustre comment les banques peuvent associer des produits de protection aux services bancaires PME. Les grandes entreprises et les institutions gouvernementales commandent généralement des primes moyennes plus élevées dans les couvertures d'ingénierie, immobilières et d'aviation, mais la demande peut dépendre du calendrier et de l'ampleur des grands projets d'infrastructure. Cela crée un schéma plus épisodique que les renouvellements de polices récurrents observés dans la couverture de détail et des petites entreprises.

Analyse géographique
Doha
Doha est le principal centre d'origine du Takaful de détail et d'entreprise car elle accueille les opérateurs agréés nationalement, la fonction de supervision des assurances et une grande partie de la main-d'œuvre expatriée. L'infrastructure de santé de la ville soutient les plans médicaux parrainés par les employeurs et la demande d'assurance maladie privée. Les contributions au Takaful ont augmenté de 4,1 % pour atteindre près de 2 milliards QR (549,5 millions USD) en 2025, tandis que Beema, basée à Doha, a enregistré une croissance des contributions de 28,3 % et Al Khaleej Takaful une croissance de 19,7 %. Le volume des transactions de fintech de la finance islamique au Qatar a atteint près de 10 milliards QR (2,7 milliards USD) en 2024 et devrait croître à un CAGR de 10 % jusqu'en 2028. Le marché du Takaful au Qatar bénéficie de la concentration à Doha des services financiers, des employeurs, des hôpitaux et de l'activité de paiement numérique.
Qatar Financial Centre
Le Qatar Financial Centre accueille des succursales étrangères de Takaful qui apportent au pays une capacité spécialisée en médecine d'entreprise et en ingénierie. Son cadre réglementaire distinct crée une concurrence avec les assureurs agréés par la Banque centrale du Qatar, encourageant les prestataires nationaux à renforcer leur souscription, leur gamme de produits et leurs capacités numériques. La Chambre de commerce du Qatar a identifié la concurrence entre les entreprises agréées par le Qatar Financial Centre et les opérateurs nationaux comme un sujet de discussion sectorielle en 2025. Le Laboratoire d'actifs numériques du Qatar Financial Centre a exploré les applications de la blockchain et de la tokenisation pour le règlement des contrats d'assurance, ce qui pourrait soutenir la conception de produits paramétriques. Les exigences de la Banque centrale du Qatar pour les assureurs numériques élèvent le standard opérationnel pour les nouveaux entrants et favorisent les opérateurs disposant de capital et de systèmes de conformité établis.
Conseil de coopération du Golfe, États-Unis, Royaume-Uni et liens avec l'Asie-Pacifique
Le marché du Takaful au Qatar est influencé par la consolidation, la tarification de la réassurance et les flux de talents au sein du Conseil de coopération du Golfe. Les rapports du Qatar Financial Centre ont identifié l'activité de fusions et acquisitions au sein du Conseil de coopération du Golfe comme une opportunité pour les opérateurs de Takaful qatariens cherchant une échelle régionale. GIG Takaful, basée au Koweït, a signé un protocole d'accord avec YASH Technologies en octobre 2025 pour une transformation numérique pilotée par l'intelligence artificielle. Les investissements insurtech de QIC comprenaient des plans couvrant les marchés du Conseil de coopération du Golfe, Singapour, l'Inde et l'Afrique, montrant des liens avec la région Asie-Pacifique. Les États-Unis et le Royaume-Uni restent des points de référence pour la capacité mondiale de réassurance, les partenariats technologiques et les pratiques de reporting financier, bien que les informations disponibles ne fournissent aucun chiffre spécifique au Qatar pour l'un ou l'autre pays.
Paysage concurrentiel
Concentration du Marché
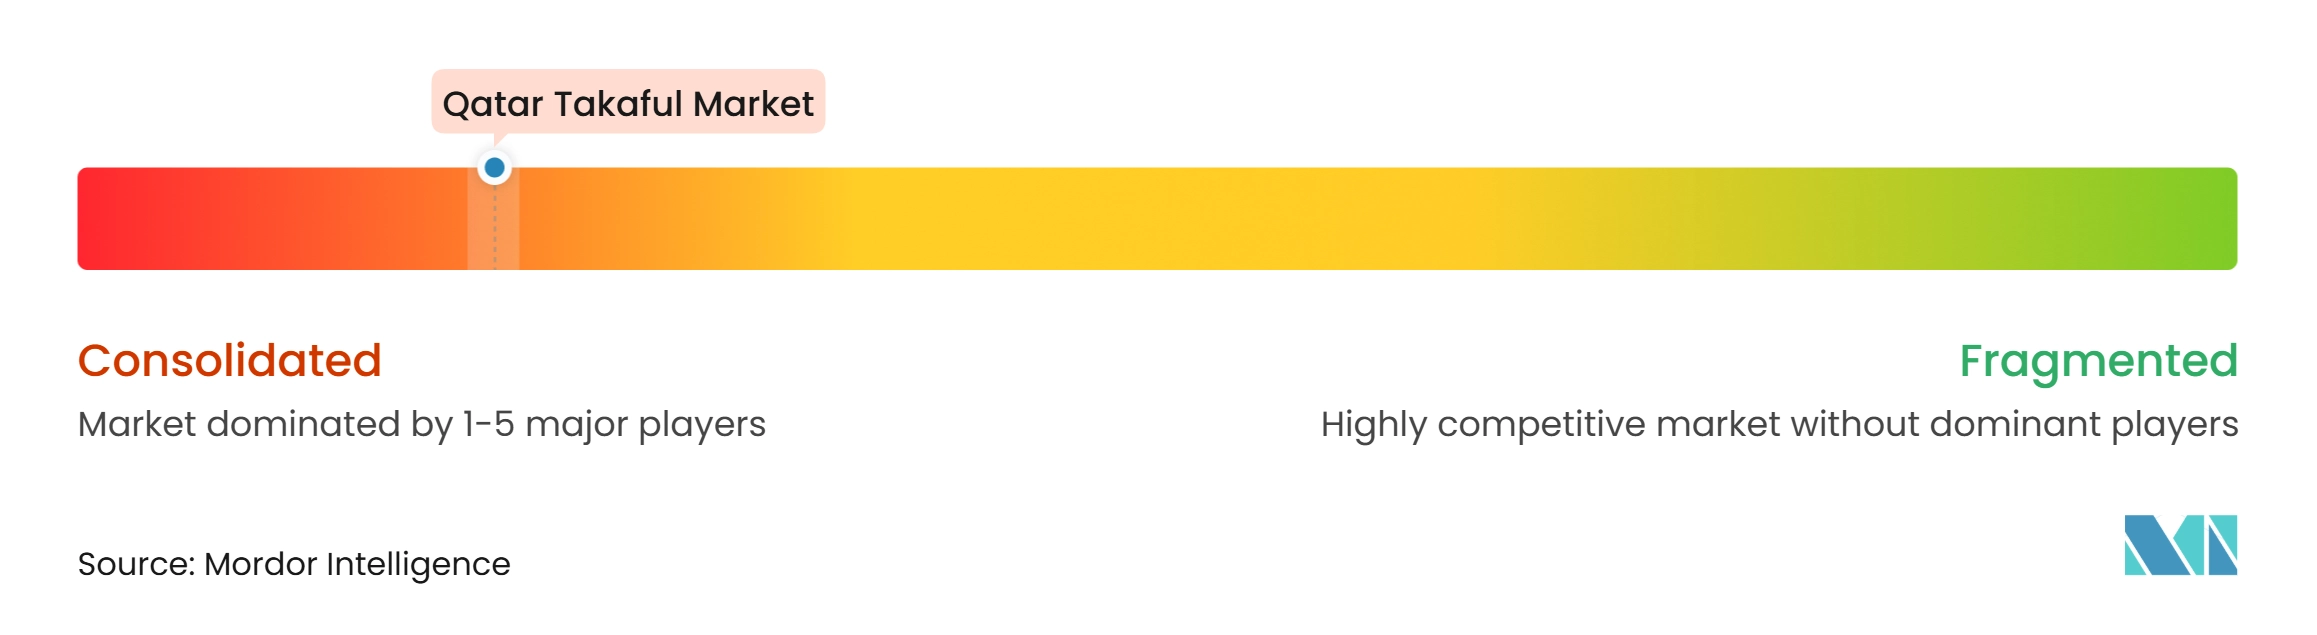
Le marché du Takaful au Qatar présente une structure concurrentielle concentrée avec QIIG, Beema et Al Khaleej Takaful comme acteurs principaux. QIIG opère un modèle hybride Wakala-Mudarabah. L'échelle est importante car les grands opérateurs peuvent négocier les conditions des réseaux de soins de santé, investir dans la technologie de gestion des sinistres et accéder à la réassurance à des conditions plus compétitives. La concentration accroît également l'importance de la discipline de souscription et de la gestion des investissements chez les opérateurs de premier plan, car leurs décisions de tarification et leurs pratiques de réseau de prestataires peuvent avoir un effet visible sur les performances du secteur dans son ensemble. Les petites entreprises doivent se différencier par des canaux ciblés, des produits spécialisés ou des partenariats plutôt que de concurrencer uniquement sur l'échelle.
L'activité concurrentielle se concentre de plus en plus sur la distribution numérique, le développement de produits pour les petites entreprises et le financement intégré des primes. L'accord PayLater d'août 2025 de Beema a introduit des paiements de primes en 4 versements sans intérêt pour l'ensemble de la gamme de produits Takaful. La collaboration de mars 2025 entre QNB et QLM a créé une voie pour offrir la protection des personnes clés et la protection collective des employés aux petites entreprises via des relations bancaires. QIC a également investi dans Jaguar Transit, MIC Global et Digital Petroleum pour élargir ses partenariats insurtech. Ces mouvements montrent que les assureurs établis utilisent des partenariats pour élargir leurs capacités technologiques et de distribution.
QIC a lancé la première assurance cyber pour les particuliers au Qatar au deuxième trimestre 2025, couvrant les pertes financières associées aux cyberattaques, au phishing, au vol d'identité et à la fraude par carte de crédit. Le produit n'était pas une police Takaful, mais il a démontré la demande de couverture cyber personnelle et le potentiel de nouveaux formats d'assurance. Les règles de la Banque centrale du Qatar pour les assureurs numériques exigent 100 millions QAR (27,5 millions USD) de capital libéré, créant une barrière matérielle pour les nouveaux entrants numériques en création. Doha Insurance Group a changé le nom de sa filiale Takaful entièrement détenue de Doha Takaful Company en Doha Islamic Insurance, Shamel, en mai 2025.
Leaders du secteur du Takaful au Qatar
-
Qatar Islamic Insurance Group Q.P.S.C.
-
Al Khaleej Takaful Insurance Company Q.P.S.C.
-
General Takaful Company
-
Damaan Islamic Insurance Company Q.P.S.C. (Beema)
-
Doha Islamic Insurance – Shamel
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Takaful au Qatar Entreprises couvertes dans ce rapport
- Qatar Islamic Insurance Group Q.P.S.C. (QIIC)
- Al Khaleej Takaful Insurance Company Q.P.S.C.
- Damaan Islamic Insurance Company Q.P.S.C. (Beema)
- General Takaful Company
- Doha Islamic Insurance – Shamel
- MedGulf Takaful – QFC Branch
- Takaful International Company
- T'azur Company
- SEIB Insurance & Reinsurance
- GIG Takaful
Développements industriels récents dans Marché du Takaful au Qatar
- Août 2025 : Beema, Damaan Islamic Insurance Company, a signé un partenariat stratégique avec PayLater, le premier fournisseur de paiement différé conforme à la charia agréé par la Banque centrale du Qatar, introduisant des paiements de primes en 4 versements sans intérêt pour l'ensemble de la gamme de produits Takaful. Le service est disponible en ligne et en agence.
- Mai 2025 : Doha Insurance Group a obtenu les approbations de la Banque centrale du Qatar et du ministère du Commerce et de l'Industrie pour renommer sa filiale Takaful entièrement détenue de Doha Takaful Company en Doha Islamic Insurance, Shamel.
- Mars 2025 : QNB a signé un accord-cadre stratégique avec QLM Life and Medical Insurance pour offrir des packages d'assurance PME sur mesure couvrant la protection des personnes clés et la protection collective des employés via le réseau bancaire PME de QNB.
- Février 2025 : QIC Group a annoncé des investissements en capital stratégiques dans Jaguar Transit, MIC Global et Digital Petroleum, avec des plans d'expansion sur les marchés du Conseil de coopération du Golfe, Singapour, l'Inde et l'Afrique.
Périmètre du rapport sur le marché du Takaful au Qatar
Aperçu de la segmentation
| Takaful familial | Takaful de protection familiale / vie |
| Takaful d'épargne et lié à l'investissement | |
| Takaful médical et santé | |
| Takaful général | Takaful automobile |
| Takaful immobilier et incendie | |
| Takaful maritime et aviation | |
| Takaful ingénierie et construction | |
| Takaful responsabilité civile | |
| Takaful voyage et accident personnel | |
| Takaful crédit et autres Takaful généraux |
| Agents et courtiers |
| Bancatakaful |
| Distribution directe |
| Partenariats intégrés, affinitaires et autres partenariats non bancaires |
| Participants individuels et de détail |
| Petites et moyennes entreprises |
| Grandes entreprises |
| Participants gouvernementaux et institutionnels |
| Par type de Takaful | Takaful familial | Takaful de protection familiale / vie |
| Takaful d'épargne et lié à l'investissement | ||
| Takaful médical et santé | ||
| Takaful général | Takaful automobile | |
| Takaful immobilier et incendie | ||
| Takaful maritime et aviation | ||
| Takaful ingénierie et construction | ||
| Takaful responsabilité civile | ||
| Takaful voyage et accident personnel | ||
| Takaful crédit et autres Takaful généraux | ||
| Par canal de distribution | Agents et courtiers | |
| Bancatakaful | ||
| Distribution directe | ||
| Partenariats intégrés, affinitaires et autres partenariats non bancaires | ||
| Par type de client | Participants individuels et de détail | |
| Petites et moyennes entreprises | ||
| Grandes entreprises | ||
| Participants gouvernementaux et institutionnels | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour le Takaful au Qatar jusqu'en 2032 ?
Le secteur devrait croître à un CAGR de 7,1 % de 2027 à 2032, atteignant 862,0 millions USD d'ici 2032.
Quel type de Takaful détient la plus grande part au Qatar ?
Le Takaful médical et santé est en tête avec une part de 34,8 % en 2026, soutenu par les exigences d'assurance maladie privée obligatoire pour les résidents non qatariens et les visiteurs.
Quel est le segment du Takaful au Qatar à la croissance la plus rapide ?
Le Takaful de protection familiale et vie devrait enregistrer un CAGR de 8,5 % jusqu'en 2032.
Quel canal de distribution devrait connaître la croissance la plus rapide ?
Les partenariats intégrés, affinitaires et autres partenariats non bancaires devraient se développer à un CAGR de 10,5 % jusqu'en 2032.
Pourquoi les PME sont-elles importantes pour les prestataires de Takaful au Qatar ?
Les PME devraient croître à un CAGR de 8,2 %, avec une demande soutenue par la protection des personnes clés, les avantages collectifs pour les employés et la couverture de continuité des activités.
Quelles entreprises dirigent le secteur du Takaful au Qatar ?
QIIG, Beema et Al Khaleej Takaful détenaient collectivement 81 % des contributions brutes émises en 2024.