
Tamaño y Participación del Mercado de Takaful en Catar
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
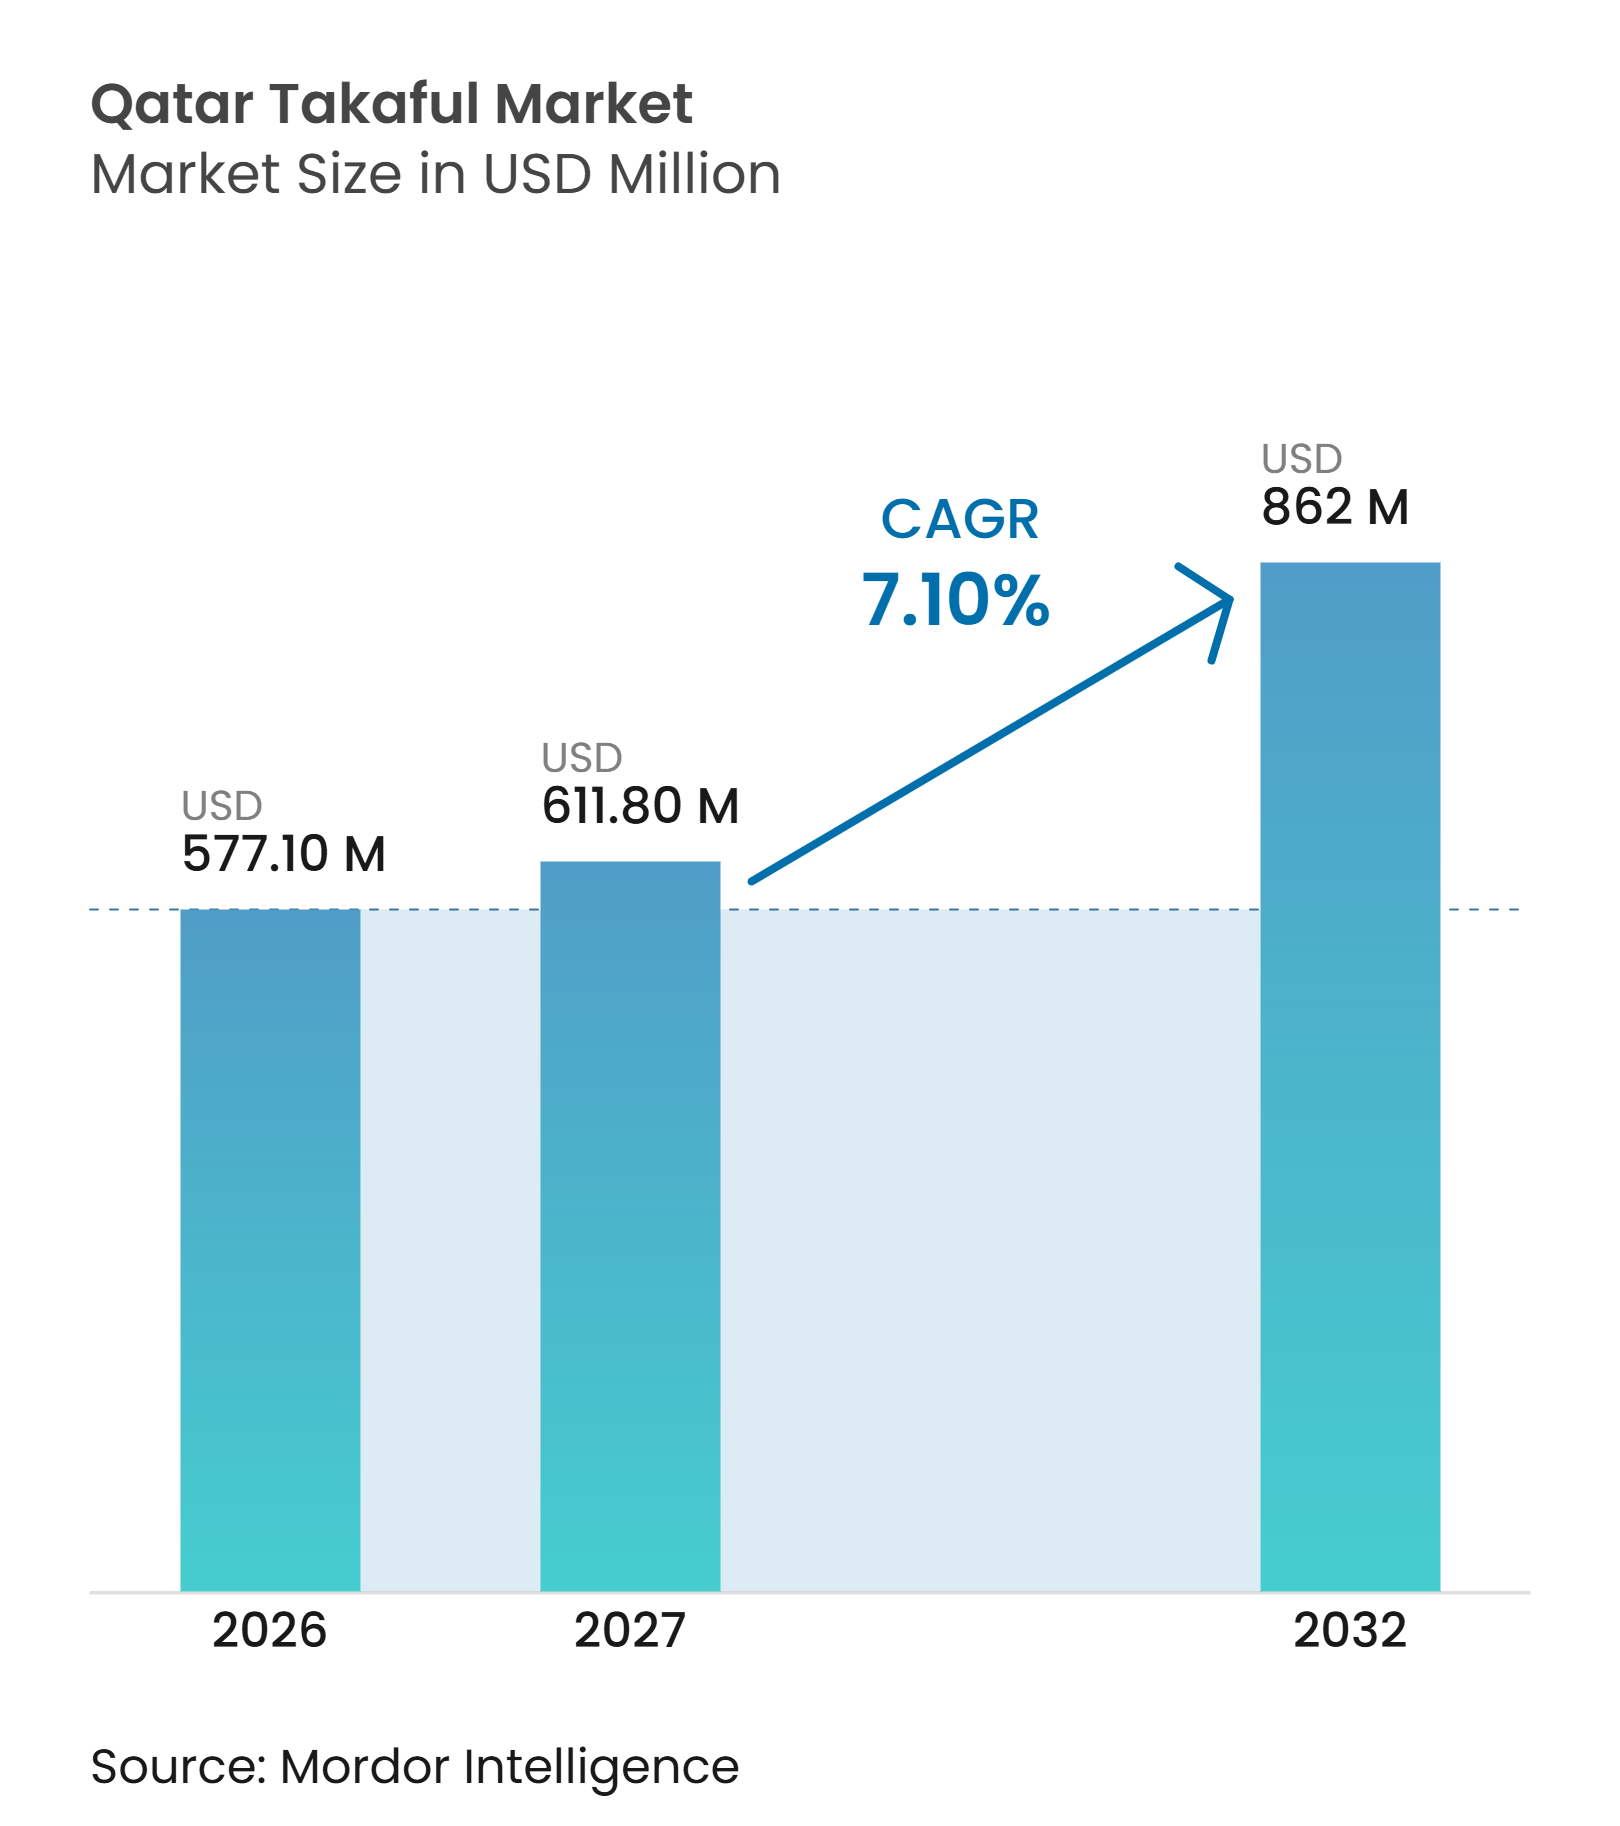
| Tamaño del mercado en el año base (2026) | 577.10 Millones de dólares |
| Tamaño del Mercado (2027) | 611.80 Millones de dólares |
| Tamaño del Mercado (2032) | 862 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.10 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Takaful en Catar por Mordor Intelligence
Se espera que el tamaño del Mercado de Takaful en Catar aumente de 577,10 millones de USD en 2026 a 611,80 millones de USD en 2027 y alcance los 862 millones de USD para 2032, creciendo a una CAGR del 7,10% durante 2027-2032.
El crecimiento está entrando en una fase más consolidada, con la inscripción obligatoria en el seguro médico que apoya una expansión más rápida entre 2020 y 2024. La Ley de Servicios de Atención Médica N.° 22 de 2021 ha hecho obligatorio el seguro médico privado para los residentes y visitantes no cataríes, ampliando la base de clientes para los aseguradores elegibles. La fuerza laboral expatriada de Catar, la red sanitaria y el crecimiento continuo de las necesidades de seguro para pequeñas empresas sustentan una demanda recurrente. La distribución digital también está adquiriendo mayor relevancia a medida que los aseguradores utilizan asociaciones y opciones de pago a plazos para reducir las barreras de pago inicial, mejorar la experiencia de renovación y ofrecer servicios a través de canales en línea y de sucursales que reflejan cómo los clientes minoristas gestionan cada vez más las transacciones financieras, en particular para productos sencillos de protección médica, de motor, de viaje y personal, donde los clientes esperan precios claros, confirmación rápida de pago y soporte accesible para reclamaciones.
Conclusiones Clave del Informe
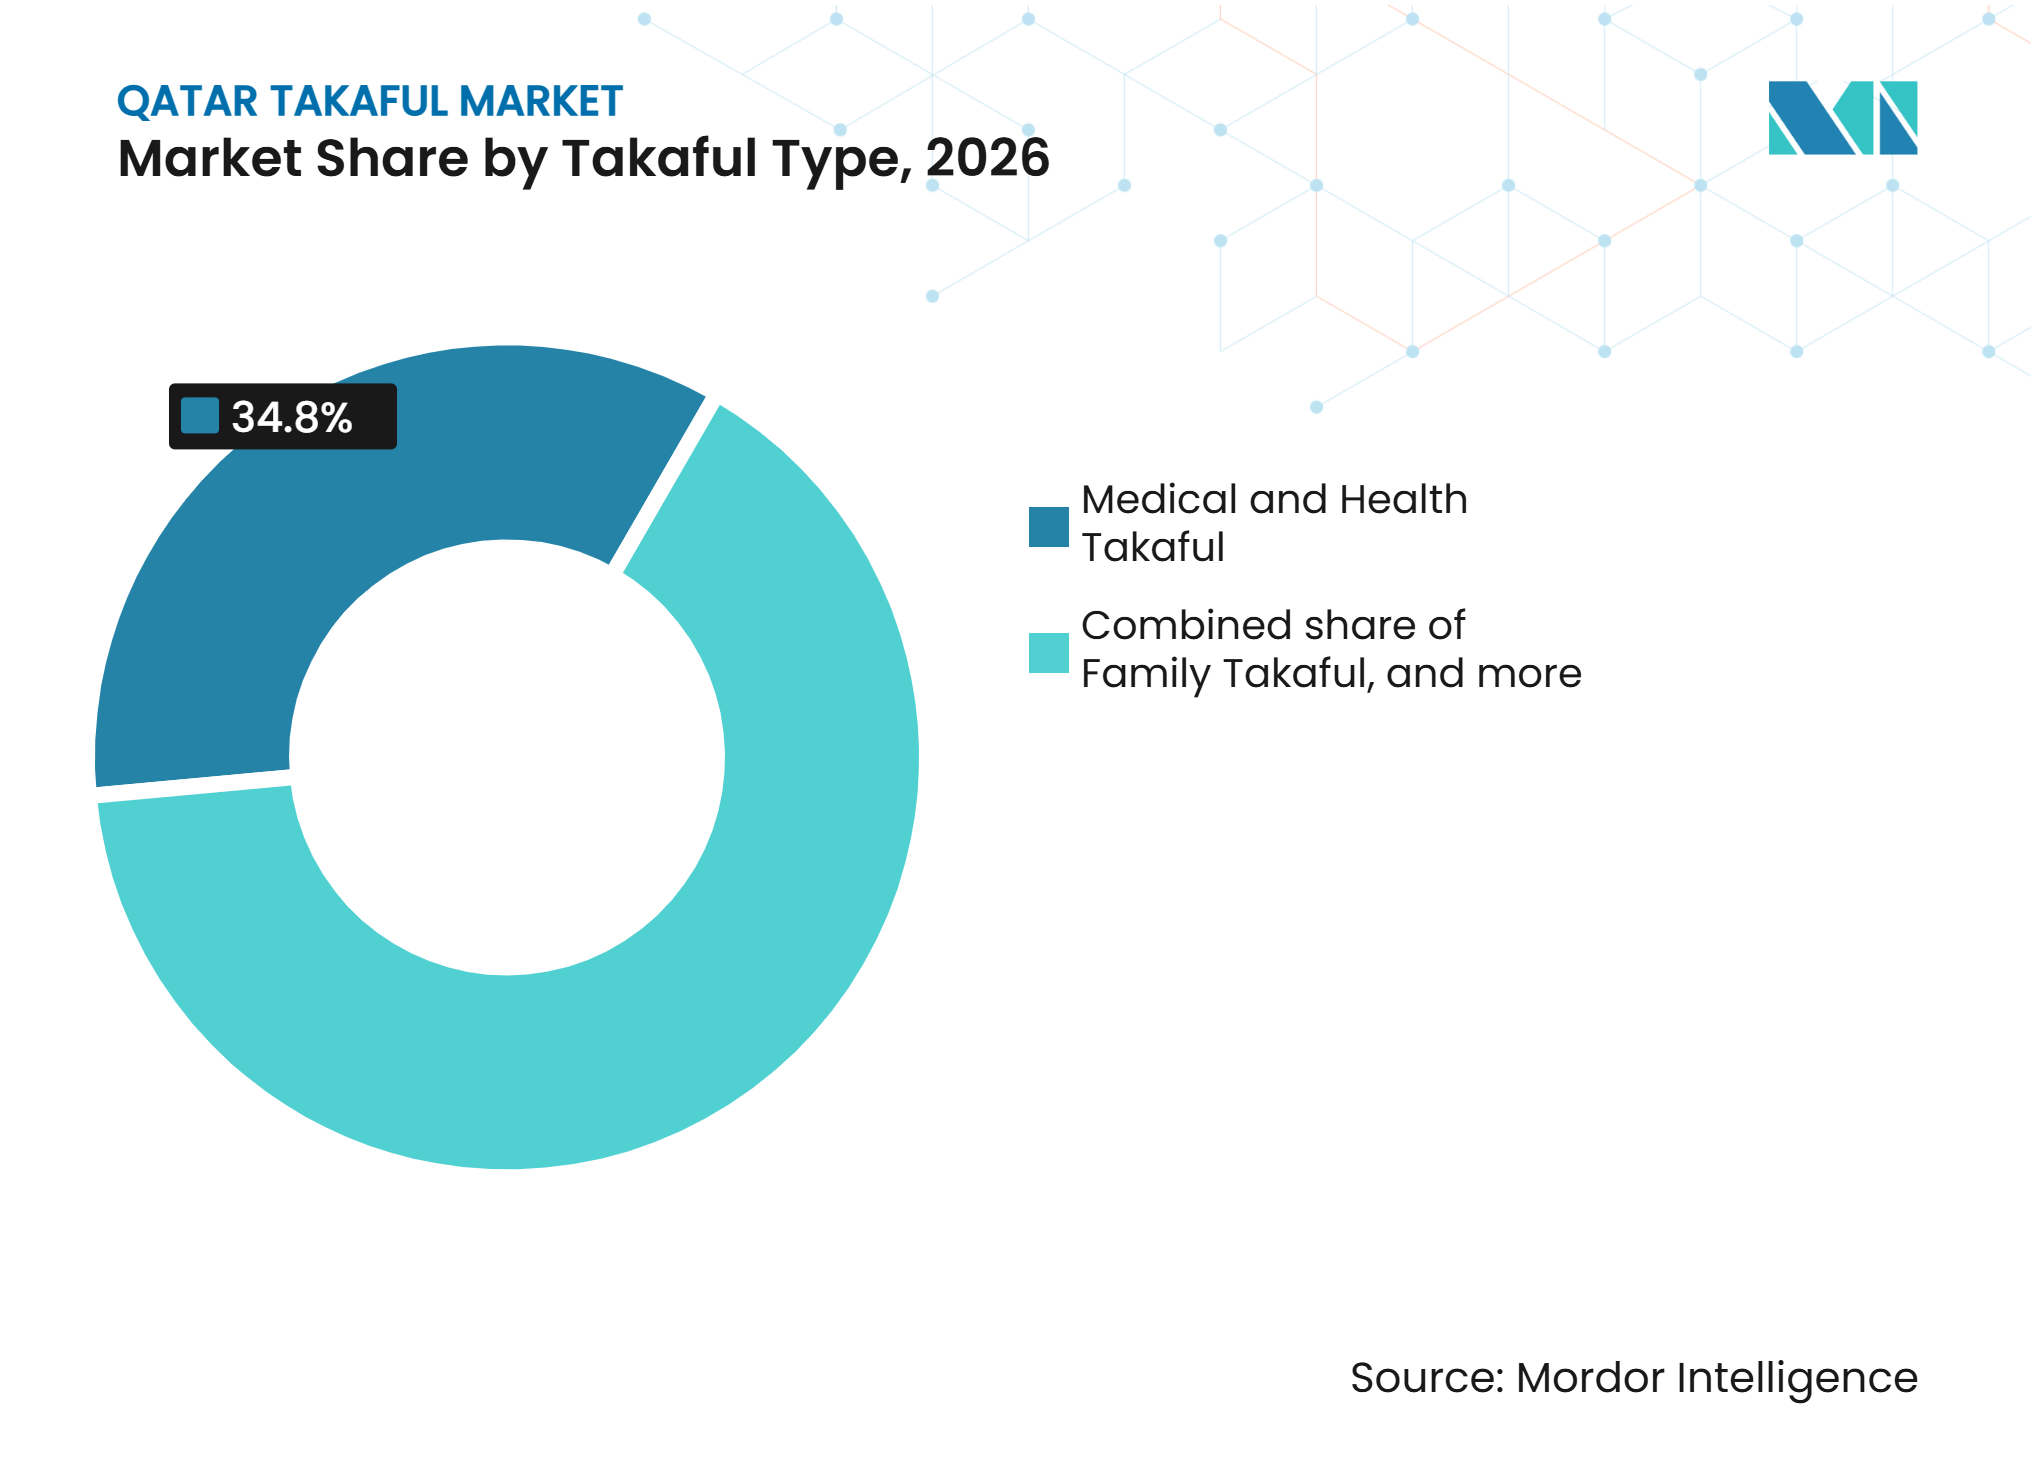
- Por tipo de takaful, el takaful médico y de salud captó el 34,8% de la participación del mercado de Takaful en Catar en 2026, mientras que se proyecta que el takaful de protección familiar y de vida crecerá a una CAGR del 8,5% hasta 2032.
- Por canal de distribución, los agentes y corredores mantuvieron una participación del 45,3% en el mercado de Takaful en Catar en 2026, mientras que se proyecta que las asociaciones integradas, de afinidad y otras no bancarias crecerán a una CAGR del 10,5% hasta 2032.
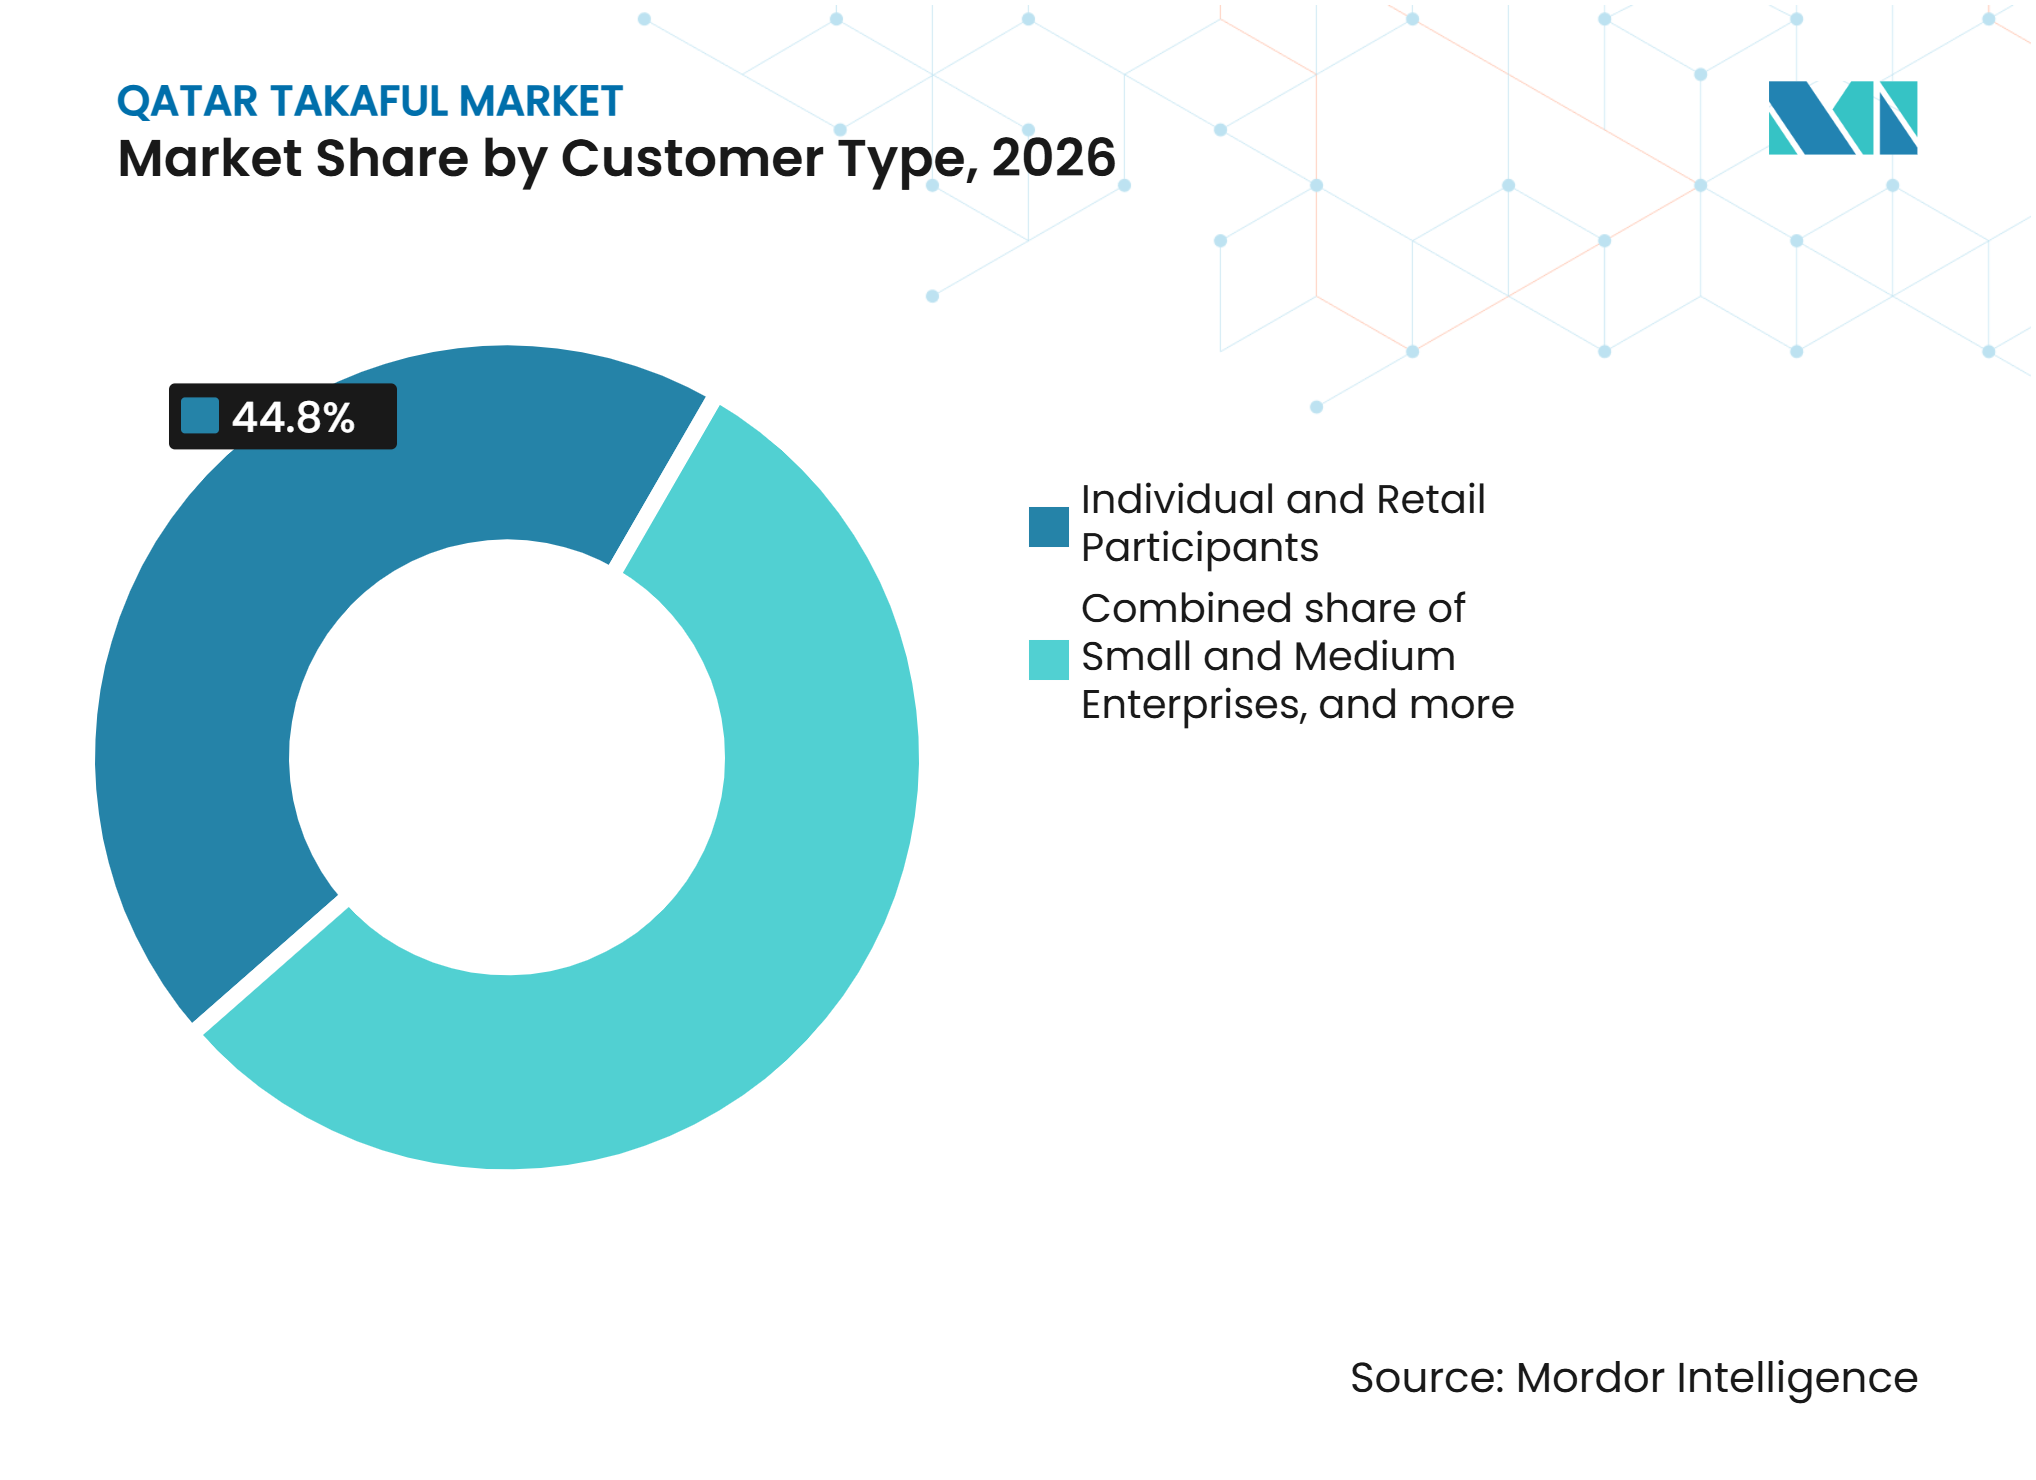
- Por tipo de cliente, los participantes individuales y minoristas representaron el 44,8% de la participación del mercado de Takaful en Catar en 2026, mientras que se proyecta que las pequeñas y medianas empresas crecerán a una CAGR del 8,2% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Seguro Médico Obligatorio para Expatriados y Visitantes | +1.8% | Nacional, concentrado en Doha, Lusail y las zonas industriales del norte | Corto plazo (≤ 2 años) |
| Demanda de Soluciones de Seguros Conformes con la Sharia | +1.5% | Nacional, más fuerte en áreas residenciales de altos ingresos y distritos financieros | Mediano plazo (2-4 años) |
| Expansión del Takaful Familiar y de Salud | +1.2% | Nacional | Mediano plazo (2-4 años) |
| Base de Población y Empleo Liderada por Expatriados | +0.8% | Nacional, con concentración en Doha, Al Wakra y Lusail | Corto plazo (≤ 2 años) |
| Distribución Digital de Seguros e Innovación de Productos | +0.7% | Nacional, con el Centro Financiero de Catar como centro de innovación | Mediano plazo (2-4 años) |
| Regulación del Banco Central de Catar y Ecosistema de Finanzas Islámicas | +0.6% | Nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Seguro Médico Obligatorio para Expatriados y Visitantes
En el mercado de Takaful en Catar, la Ley de Servicios de Atención Médica N.° 22 de 2021 hizo obligatorio el seguro médico privado para los residentes y visitantes no cataríes. La ley transformó la cobertura médica de una compra discrecional a un elemento obligatorio para la residencia y el acceso de visitantes, lo que incorporó a una gran población con necesidades de cobertura anual al sistema formal de seguros. La prima bruta emitida adicional esperada del programa fue de QAR 1.700 millones (467 millones de USD) a QAR 2.200 millones (605 millones de USD)[1]. Las regulaciones detalladas para los expatriados residentes a largo plazo no habían sido finalizadas, dejando un mayor potencial de inscripción a medida que avanza la implementación y dejando a los aseguradores preparar capacidad antes de que el grupo restante ingrese al sistema. Los aseguradores participantes deben poseer una licencia del Banco Central de Catar, renovarla anualmente y almacenar la información de los pacientes dentro de Catar bajo los requisitos de registro del Ministerio de Salud Pública. Estos requisitos favorecen a los operadores con paneles de atención médica establecidos, procesos de reclamaciones y capacidades de gestión de datos locales.
Seguros Conformes con la Sharia y Expansión del Takaful Familiar
La expansión del seguro médico obligatorio ha apoyado la demanda de productos de takaful de salud en Catar, mientras que el aumento de la conciencia sobre la protección financiera conforme con la Sharia brinda oportunidades a los operadores para desarrollar ofertas más amplias de takaful familiar. La cobertura familiar y de salud representa un componente importante de la industria de takaful de Catar, reflejando el papel de los productos de protección personal junto con el seguro de motor y el seguro general. El modelo de reparto mutuo de riesgos también diferencia al takaful del seguro convencional al permitir a los participantes contribuir a un fondo común para cubrir las reclamaciones elegibles. Bajo los acuerdos de Wakala y Mudarabah, los operadores pueden gestionar los fondos de los participantes a través de estructuras basadas en agencia y de participación en beneficios, respectivamente. Las regulaciones del Centro Financiero de Catar también exigen a los operadores de takaful establecer políticas que regulen el tratamiento y la distribución de los excedentes del fondo, fortaleciendo la transparencia en torno a los derechos de los participantes. Estas características brindan a los operadores oportunidades para ampliar sus carteras de takaful familiar a través de productos vinculados a la protección y el ahorro, al tiempo que aumentan la conciencia sobre las estructuras de seguros conformes con la Sharia.
Empleo de Expatriados y Demanda de Seguros para Pequeñas Empresas
El mercado de Takaful en Catar está respaldado por la base de empleo liderada por expatriados de Catar, que impulsa los requisitos recurrentes de seguros de salud, motor y protección personal. La base de clientes está concentrada en Doha, Al Wakra, Lusail y zonas industriales, donde los empleadores necesitan planes de salud colectivos y de protección de empleados que puedan contratarse y renovarse para una gran fuerza laboral bajo una única relación empleador. Las pequeñas y medianas empresas están ampliando su uso de la continuidad del negocio y la protección de personas clave a medida que mejora la conciencia sobre el riesgo. QNB y QLM acordaron en marzo de 2025 ofrecer paquetes de seguros personalizados para pequeñas empresas a través de la red bancaria para pymes de QNB[2]. El acuerdo cubre la protección de personas clave y la protección colectiva de empleados, vinculando el acceso a seguros a las relaciones bancarias existentes. Este modelo puede hacer que los seguros sean más accesibles para las empresas que no utilizan corredores tradicionales, especialmente cuando el personal bancario puede presentar la cobertura en el mismo momento en que una empresa gestiona cuentas, pagos o líneas de crédito.
Distribución Digital y Marco Regulatorio
La distribución digital está cambiando la forma en que los aseguradores adquieren clientes y gestionan pólizas en el mercado de Takaful en Catar. Beema se asoció con PayLater en agosto de 2025 para ofrecer pagos a plazos conformes con la Sharia para primas de seguros a través de canales en línea y de sucursales[3]. La asociación reduce el efecto de un único pago de prima por adelantado y puede ayudar a los aseguradores a limitar las caducidades de pólizas en la renovación, en particular para los clientes que están dispuestos a mantener la cobertura pero prefieren gestionar el flujo de caja en cuotas. Las normas del Banco Central de Catar para aseguradoras digitales exigen que una aseguradora con licencia opere la cadena de valor digital, incluida la suscripción, la emisión y la gestión de reclamaciones. Las normas también establecen el capital desembolsado en QAR 100 millones (27,5 millones de USD), lo que eleva los requisitos de entrada para los nuevos operadores digitales y hace que un modelo operativo bien financiado sea más importante que una simple interfaz de ventas en línea. Qatar Insurance Group amplió su posición tecnológica en febrero de 2025 mediante inversiones en Jaguar Transit, MIC Global y Digital Petroleum
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Escala y Amplitud de Productos de los Aseguradores Convencionales | -0.8% | Nacional | Mediano plazo (2-4 años) |
| Base de Clientes de Nicho y Menor Penetración del Takaful | -0.7% | Nacional | Largo plazo (≥ 4 años) |
| Concentración entre un Pequeño Número de Operadores de Takaful | -0.5% | Nacional | Mediano plazo (2-4 años) |
| Escala Limitada en el Takaful Familiar y de Vida | -0.4% | Nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escala y Amplitud de Productos de los Aseguradores Convencionales
En el mercado de Takaful en Catar, los aseguradores convencionales representaron el 93% de la prima total de seguros de Catar a principios de 2025, dejando a los operadores de takaful construir escala desde una base más pequeña. Los aseguradores convencionales establecidos tienen relaciones corporativas más profundas, mayor acceso a reaseguros y presupuestos de marketing más amplios, lo que les otorga una ventaja práctica cuando los clientes requieren amplia capacidad internacional o soporte de corredores establecidos. Estas fortalezas son especialmente relevantes para las cuentas de energía, infraestructura, aviación y grandes comerciales que utilizan redes internacionales de corredores. Las sucursales extranjeras dentro del Centro Financiero de Catar también compiten en cobertura médica corporativa y de ingeniería. La Cámara de Comercio de Catar debatió los precios del seguro médico, las estructuras de comisiones de motor obligatorias y la competencia con los aseguradores con licencia del Centro Financiero de Catar durante su sesión del Comité de Seguros de 2025. La revisión muestra que la disciplina de precios seguirá siendo importante en las líneas de salud y motor donde los operadores de takaful tienen una exposición significativa.
Restricciones de Penetración y Riesgo de Concentración
Una gran proporción de los trabajadores expatriados de menores ingresos sigue siendo muy sensible al precio y puede seleccionar la póliza obligatoria de menor costo. Esto limita la capacidad de un asegurador para aumentar la prima por póliza únicamente a través de beneficios adicionales, porque los clientes que compran solo para cumplir un requisito obligatorio pueden dar mayor importancia al precio que a las características adicionales del producto. El takaful de vida y familiar representó el 5% del negocio total de seguros de Catar a principios de 2025, lo que muestra que los productos de ahorro e inversión a largo plazo siguen siendo menos desarrollados. Los patrones de empleo expatriado transitorio también pueden limitar la demanda de productos de protección financiera de mayor duración, ya que los hogares pueden tener incertidumbre sobre cuánto tiempo permanecerán en Catar o dónde necesitarán beneficios en el futuro. El mercado de Takaful en Catar está concentrado entre un pequeño número de operadores, por lo que una interrupción en un proveedor líder podría afectar el desempeño del sector. La competencia entre los aseguradores con licencia del Banco Central de Catar y los aseguradores con licencia de la Autoridad Reguladora del Centro Financiero de Catar también complica los esfuerzos para desarrollar una profundidad de producto consistente en el mercado doméstico.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Takaful:
La Cobertura de Salud Apoya la Escala Mientras la Protección Familiar se ExpandeDentro del mercado de Takaful en Catar, el takaful médico y de salud mantuvo una participación del 34,8% en 2026, respaldado por la cobertura obligatoria para residentes y visitantes no cataríes. El segmento se beneficia de las renovaciones recurrentes de pólizas, los planes colectivos patrocinados por empleadores y una base de clientes que se renueva a través de redes de proveedores de atención médica establecidas. Los costos de la red sanitaria, la administración de reclamaciones y la inflación médica siguen siendo fundamentales para el desempeño de la suscripción porque afectan directamente el margen obtenido en las pólizas médicas de alto volumen. Las pólizas de salud también brindan a los aseguradores una relación directa con el cliente que puede apoyar la venta cruzada medida de productos de accidentes personales, viaje y protección familiar sin depender únicamente de la adquisición de nuevos clientes. El Ministerio de Salud Pública exige a los participantes en el sistema obligatorio cumplir con los requisitos de licencia, renovación y datos locales de pacientes.
Se proyecta que el takaful de protección familiar y de vida crecerá a una CAGR del 8,5% de 2027 a 2032. El tamaño del mercado de Takaful en Catar para este segmento está respaldado por las necesidades de educación, ahorro y protección de ingresos entre los hogares sin cobertura de jubilación patrocinada por el empleador, en particular donde los clientes buscan alinear la planificación a largo plazo con acuerdos conformes con la Sharia. Los productos vinculados al ahorro y la inversión pueden abordar las necesidades de planificación financiera a largo plazo, aunque la adopción depende de que los asegurados perciban valor a pesar de su variada duración de residencia en Catar. Los costos de distribución pueden ser menores cuando un asegurador utiliza las relaciones existentes con pólizas de salud y canales digitales para ofrecer cobertura familiar, en lugar de construir un proceso de adquisición separado. El takaful general continúa incluyendo cobertura de motor, propiedad e incendio, marina y aviación, ingeniería y construcción, responsabilidad civil, viaje y accidentes personales, y crédito. El takaful de motor sigue siendo relevante debido a la alta propiedad de vehículos en Catar y los requisitos de cobertura obligatoria.


Por Canal de Distribución:
Las Relaciones con Corredores Lideran Mientras la Distribución Integrada Gana TerrenoDentro del mercado de Takaful en Catar, los agentes y corredores representaron una participación del 45,3% en 2026. Su posición refleja su papel en las relaciones corporativas y en el asesoramiento a clientes con necesidades de riesgo especializadas en ingeniería, carga marina y otras áreas que a menudo requieren una colocación cuidadosa de pólizas. Los corredores también siguen siendo útiles cuando los clientes requieren apoyo en renovaciones, coordinación de reclamaciones y la selección de cobertura que se ajuste al perfil de riesgo contractual de una empresa. Su papel puede ser más duradero en las grandes líneas comerciales donde los términos de la póliza, la información sobre riesgos y los acuerdos de reaseguro son más complejos. La industria de Takaful en Catar continúa utilizando estas redes para llegar a empresas que buscan asesoramiento directo antes de elegir una cobertura.
Se proyecta que las asociaciones integradas, de afinidad y otras no bancarias crecerán a una CAGR del 10,5% hasta 2032. La asociación de Beema con PayLater muestra cómo los pagos a plazos pueden incorporarse a las ventas de seguros en línea y en sucursales. El bancatakaful proporciona acceso a clientes de pequeñas empresas a través de relaciones existentes de préstamo y transacciones, lo que puede reducir el esfuerzo requerido para que un asegurador identifique prospectos adecuados. El acuerdo de QNB con QLM es un ejemplo de distribución de protección de personas clave y protección colectiva de empleados a través de servicios bancarios para pymes. La distribución directa puede reducir la necesidad de intervención humana en la emisión de pólizas, el pago de primas y la presentación de reclamaciones, mientras que los requisitos de las aseguradoras digitales establecen expectativas para la prestación de servicios de extremo a extremo.
Por Tipo de Cliente:
La Participación Minorista Proporciona Amplitud Mientras las Pymes Crecen Más RápidoDentro del mercado de Takaful en Catar, los participantes individuales y minoristas representaron una participación del 44,8% en 2026. Las renovaciones obligatorias de salud y motor proporcionan la mayor fuente de demanda recurrente dentro de este grupo de clientes y brindan a los operadores una base estable para atender a una amplia gama de niveles de ingresos. El segmento es amplio, pero sigue siendo sensible a la asequibilidad de las primas, la flexibilidad de pago y la simplicidad del proceso de renovación. Los canales digitales pueden mejorar el acceso simplificando la inscripción, el pago, la notificación de reclamaciones y el servicio de pólizas para los clientes que de otro modo dependerían del soporte de sucursales o corredores. Los clientes individuales también pueden volverse más receptivos a los productos familiares y de ahorro después de familiarizarse con la cobertura de takaful médico.
Se prevé que las pequeñas y medianas empresas crezcan a una CAGR del 8,2% de 2027 a 2032. El tamaño del mercado de Takaful en Catar para la cobertura de pymes está respaldado por la creciente demanda de continuidad del negocio, protección de personas clave y beneficios colectivos para empleados a medida que las empresas formalizan sus prácticas de gestión de riesgos. El acuerdo de 2025 entre QNB y QLM ilustra cómo los bancos pueden combinar productos de protección con servicios bancarios para pymes. Las grandes corporaciones e instituciones gubernamentales generalmente exigen primas promedio más altas en cobertura de ingeniería, propiedad y aviación, pero la demanda puede depender del momento y la escala de los principales proyectos de infraestructura. Esto crea un patrón más episódico que las renovaciones recurrentes de pólizas observadas en la cobertura minorista y de pequeñas empresas.

Análisis Geográfico
Doha
Doha es el principal centro de originación de takaful minorista y corporativo porque alberga a los operadores con licencia doméstica, la función de supervisión de seguros y una gran proporción de la fuerza laboral expatriada. La infraestructura sanitaria de la ciudad apoya los planes médicos patrocinados por empleadores y la demanda de seguros médicos privados. Las contribuciones de takaful aumentaron un 4,1% hasta casi QR 2.000 millones (549,5 millones de USD) en 2025, mientras que Beema, con sede en Doha, reportó un crecimiento de contribuciones del 28,3% y Al Khaleej Takaful reportó un crecimiento del 19,7%. El volumen de transacciones de fintech de finanzas islámicas de Catar alcanzó casi QR 10.000 millones (2.700 millones de USD) en 2024 y se proyectó que crecería a una CAGR del 10% hasta 2028. El mercado de Takaful en Catar se beneficia de la concentración de servicios financieros, empleadores, hospitales y actividad de pagos digitales en Doha.
Centro Financiero de Catar
El Centro Financiero de Catar alberga sucursales extranjeras de takaful que aportan capacidad médica corporativa y de ingeniería especializada al país. Su marco regulatorio separado crea competencia con los aseguradores con licencia del Banco Central de Catar, alentando a los proveedores domésticos a fortalecer la suscripción, la gama de productos y las capacidades digitales. La Cámara de Comercio de Catar identificó la competencia entre las empresas con licencia del Centro Financiero de Catar y los operadores domésticos como un tema de debate en la industria en 2025. El Laboratorio de Activos Digitales del Centro Financiero de Catar ha explorado aplicaciones de cadena de bloques y tokenización para la liquidación de contratos de seguros, lo que podría apoyar el diseño de productos paramétricos. Los requisitos del Banco Central de Catar para las aseguradoras digitales elevan el estándar operativo para los nuevos participantes y favorecen a los operadores que cuentan con capital y sistemas de cumplimiento establecidos.
Consejo de Cooperación del Golfo, Estados Unidos, Reino Unido y Vínculos con Asia-Pacífico
El mercado de Takaful en Catar está influenciado por la consolidación, los precios de reaseguro y los flujos de talento en todo el Consejo de Cooperación del Golfo. Los informes del Centro Financiero de Catar identificaron la actividad de fusiones y adquisiciones en el Consejo de Cooperación del Golfo como una oportunidad para los operadores de takaful cataríes que buscan escala regional. GIG takaful, con sede en Kuwait, firmó un memorando de entendimiento con YASH Technologies en octubre de 2025 para la transformación digital liderada por inteligencia artificial. Las inversiones de QIC en insurtech incluyeron planes que abarcan los mercados del Consejo de Cooperación del Golfo, Singapur, India y África, mostrando vínculos con la región de Asia-Pacífico. Estados Unidos y el Reino Unido siguen siendo puntos de referencia para la capacidad global de reaseguro, las asociaciones tecnológicas y las prácticas de información financiera, aunque la información disponible no proporciona cifras específicas del Mercado de Takaful en Catar para ninguno de los dos países.
Panorama Competitivo
Concentración del Mercado
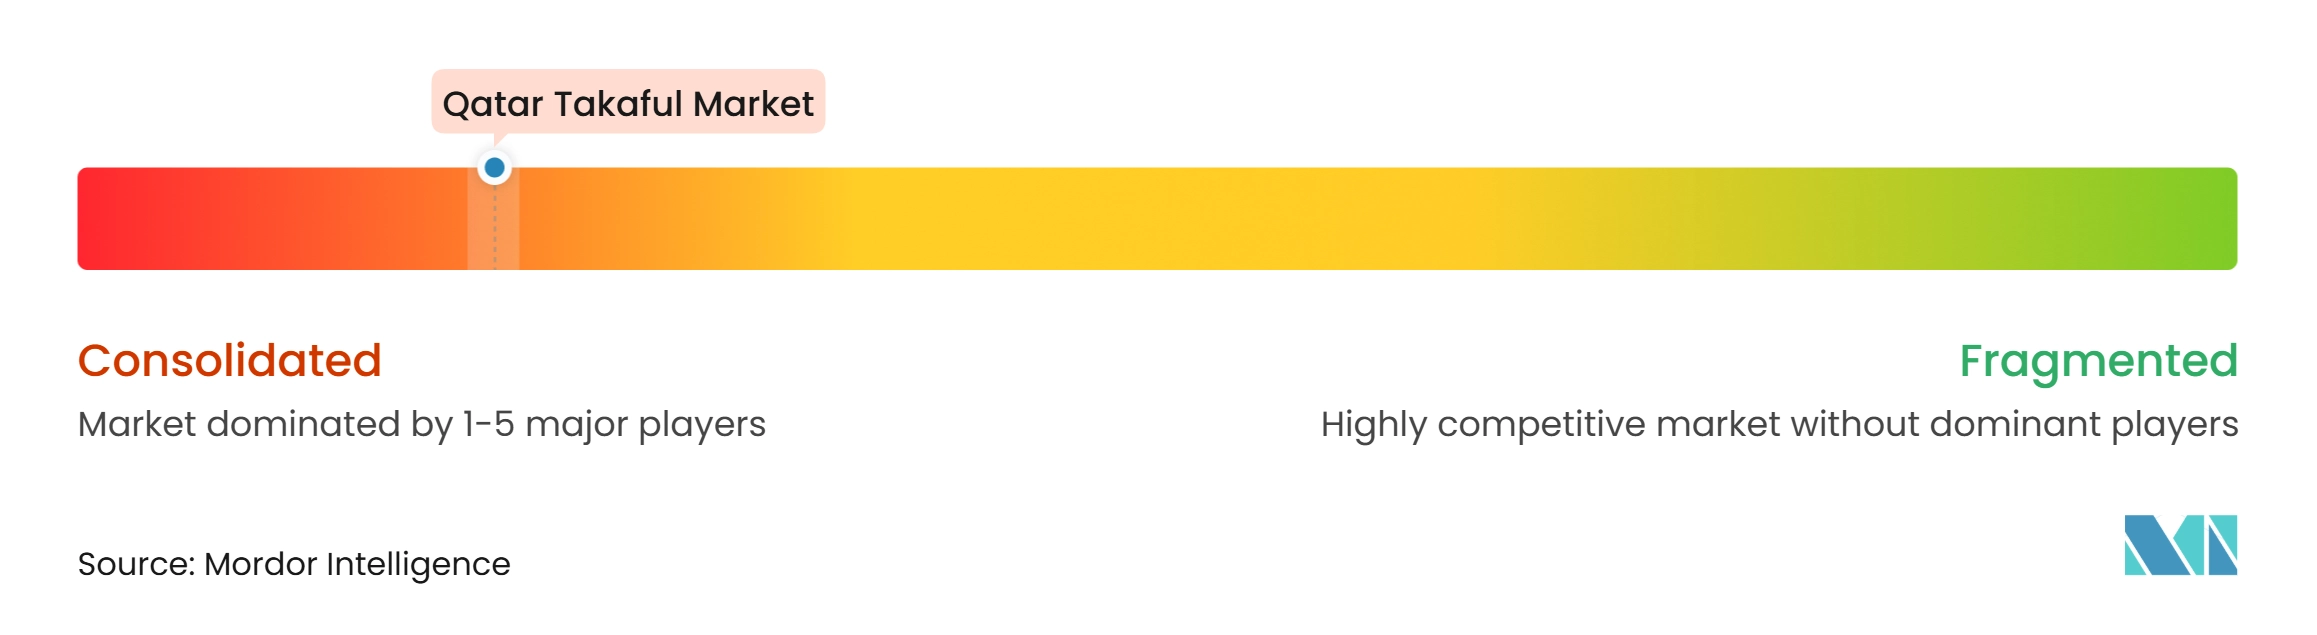
El mercado de Takaful en Catar tiene una estructura competitiva concentrada con QIIG, Beema y Al Khaleej Takaful como actores líderes. QIIG opera un modelo híbrido Wakala-Mudarabah. La escala importa porque los grandes operadores pueden negociar los términos de la red sanitaria, invertir en tecnología de reclamaciones y acceder a reaseguros en condiciones más competitivas. La concentración también aumenta la importancia de la disciplina de suscripción y la gestión de inversiones en los operadores líderes, ya que sus decisiones de precios y las prácticas de la red de proveedores pueden tener un efecto visible en el desempeño del sector en general. Las empresas más pequeñas deben diferenciarse a través de canales específicos, productos especializados o asociaciones en lugar de competir únicamente por escala.
La actividad competitiva se centra cada vez más en la distribución digital, el desarrollo de productos para pequeñas empresas y la financiación integrada de primas. El acuerdo de Beema con PayLater de agosto de 2025 introdujo pagos de primas en 4 cuotas sin intereses para toda la gama de productos de takaful. La colaboración de QNB y QLM de marzo de 2025 creó una vía para ofrecer protección de personas clave y protección colectiva de empleados a pequeñas empresas a través de relaciones bancarias. QIC también invirtió en Jaguar Transit, MIC Global y Digital Petroleum para ampliar sus asociaciones de insurtech. Estos movimientos muestran que los aseguradores establecidos están utilizando asociaciones para ampliar sus capacidades tecnológicas y de distribución.
QIC lanzó el primer seguro de ciberseguridad para líneas personales de Catar en el segundo trimestre de 2025, cubriendo pérdidas financieras asociadas con ciberataques, phishing, robo de identidad y fraude con tarjetas de crédito. El producto no era una póliza de takaful, pero demostró la demanda de cobertura cibernética personal y el potencial de nuevos formatos de seguros. Las normas del Banco Central de Catar para aseguradoras digitales exigen QAR 100 millones (27,5 millones de USD) en capital desembolsado, creando una barrera material para los nuevos participantes digitales desde cero. Doha Insurance Group cambió el nombre de su filial de takaful de propiedad total de Doha Takaful Company a Doha Islamic Insurance, Shamel, en mayo de 2025.
Líderes de la Industria de Takaful en Catar
-
Qatar Islamic Insurance Group Q.P.S.C.
-
Al Khaleej Takaful Insurance Company Q.P.S.C.
-
General Takaful Company
-
Damaan Islamic Insurance Company Q.P.S.C. (Beema)
-
Doha Islamic Insurance – Shamel
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Takaful en Catar Empresas cubiertas en este informe
- Qatar Islamic Insurance Group Q.P.S.C. (QIIC)
- Al Khaleej Takaful Insurance Company Q.P.S.C.
- Damaan Islamic Insurance Company Q.P.S.C. (Beema)
- General Takaful Company
- Doha Islamic Insurance – Shamel
- MedGulf Takaful – QFC Branch
- Takaful International Company
- T'azur Company
- SEIB Insurance & Reinsurance
- GIG Takaful
Desarrollos recientes de la industria en Mercado de Takaful en Catar
- Agosto de 2025: Beema, Damaan Islamic Insurance Company, firmó una asociación estratégica con PayLater, el primer proveedor de compra ahora y pago después conforme con la Sharia con licencia del Banco Central de Catar en Catar, introduciendo pagos de primas en 4 cuotas sin intereses para toda la gama de productos de takaful. El servicio está disponible en línea y en sucursales.
- Mayo de 2025: Doha Insurance Group obtuvo las aprobaciones del Banco Central de Catar y del Ministerio de Comercio e Industria para cambiar el nombre de su filial de takaful de propiedad total de Doha Takaful Company a Doha Islamic Insurance, Shamel.
- Marzo de 2025: QNB firmó un acuerdo marco estratégico con QLM Life and Medical Insurance para ofrecer paquetes de seguros personalizados para pymes que cubren la protección de personas clave y la protección colectiva de empleados a través de la red bancaria para pymes de QNB.
- Febrero de 2025: QIC Group anunció inversiones estratégicas de capital en Jaguar Transit, MIC Global y Digital Petroleum, con planes de expansión en los mercados del Consejo de Cooperación del Golfo, Singapur, India y África.
Alcance del Informe del Mercado de Takaful en Catar
Resumen de la segmentación
| Takaful Familiar | Takaful de Protección Familiar y de Vida |
| Takaful Vinculado al Ahorro y la Inversión | |
| Takaful Médico y de Salud | |
| Takaful General | Takaful de Motor |
| Takaful de Propiedad e Incendio | |
| Takaful de Marina y Aviación | |
| Takaful de Ingeniería y Construcción | |
| Takaful de Responsabilidad Civil | |
| Takaful de Viaje y Accidentes Personales | |
| Takaful de Crédito y Otro Takaful General |
| Agentes y Corredores |
| Bancatakaful |
| Distribución Directa |
| Asociaciones Integradas, de Afinidad y Otras No Bancarias |
| Participantes Individuales y Minoristas |
| Pequeñas y Medianas Empresas |
| Grandes Corporaciones |
| Participantes Gubernamentales e Institucionales |
| Por Tipo de Takaful | Takaful Familiar | Takaful de Protección Familiar y de Vida |
| Takaful Vinculado al Ahorro y la Inversión | ||
| Takaful Médico y de Salud | ||
| Takaful General | Takaful de Motor | |
| Takaful de Propiedad e Incendio | ||
| Takaful de Marina y Aviación | ||
| Takaful de Ingeniería y Construcción | ||
| Takaful de Responsabilidad Civil | ||
| Takaful de Viaje y Accidentes Personales | ||
| Takaful de Crédito y Otro Takaful General | ||
| Por Canal de Distribución | Agentes y Corredores | |
| Bancatakaful | ||
| Distribución Directa | ||
| Asociaciones Integradas, de Afinidad y Otras No Bancarias | ||
| Por Tipo de Cliente | Participantes Individuales y Minoristas | |
| Pequeñas y Medianas Empresas | ||
| Grandes Corporaciones | ||
| Participantes Gubernamentales e Institucionales | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para el takaful en Catar hasta 2032?
Se prevé que el sector crezca a una CAGR del 7,1% de 2027 a 2032, alcanzando 862,0 millones de USD para 2032.
¿Qué tipo de takaful tiene la mayor participación en Catar?
El Takaful Médico y de Salud lidera con una participación del 34,8% en 2026, respaldado por los requisitos de seguro médico privado obligatorio para residentes y visitantes no cataríes.
¿Cuál es el segmento de takaful en Catar de más rápido crecimiento?
Se proyecta que el Takaful de Protección Familiar y de Vida registrará una CAGR del 8,5% hasta 2032.
¿Qué canal de distribución se espera que crezca más rápido?
Se prevé que las Asociaciones Integradas, de Afinidad y Otras No Bancarias se expandan a una CAGR del 10,5% hasta 2032.
¿Por qué son importantes las pymes para los proveedores de takaful en Catar?
Se prevé que las pymes crezcan a una CAGR del 8,2%, con una demanda respaldada por la protección de personas clave, los beneficios colectivos para empleados y la cobertura de continuidad del negocio.
¿Qué empresas lideran el sector de takaful en Catar?
QIIG, Beema y Al Khaleej Takaful mantuvieron conjuntamente el 81% de las contribuciones brutas emitidas en 2024.