
カタール・タカフル市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
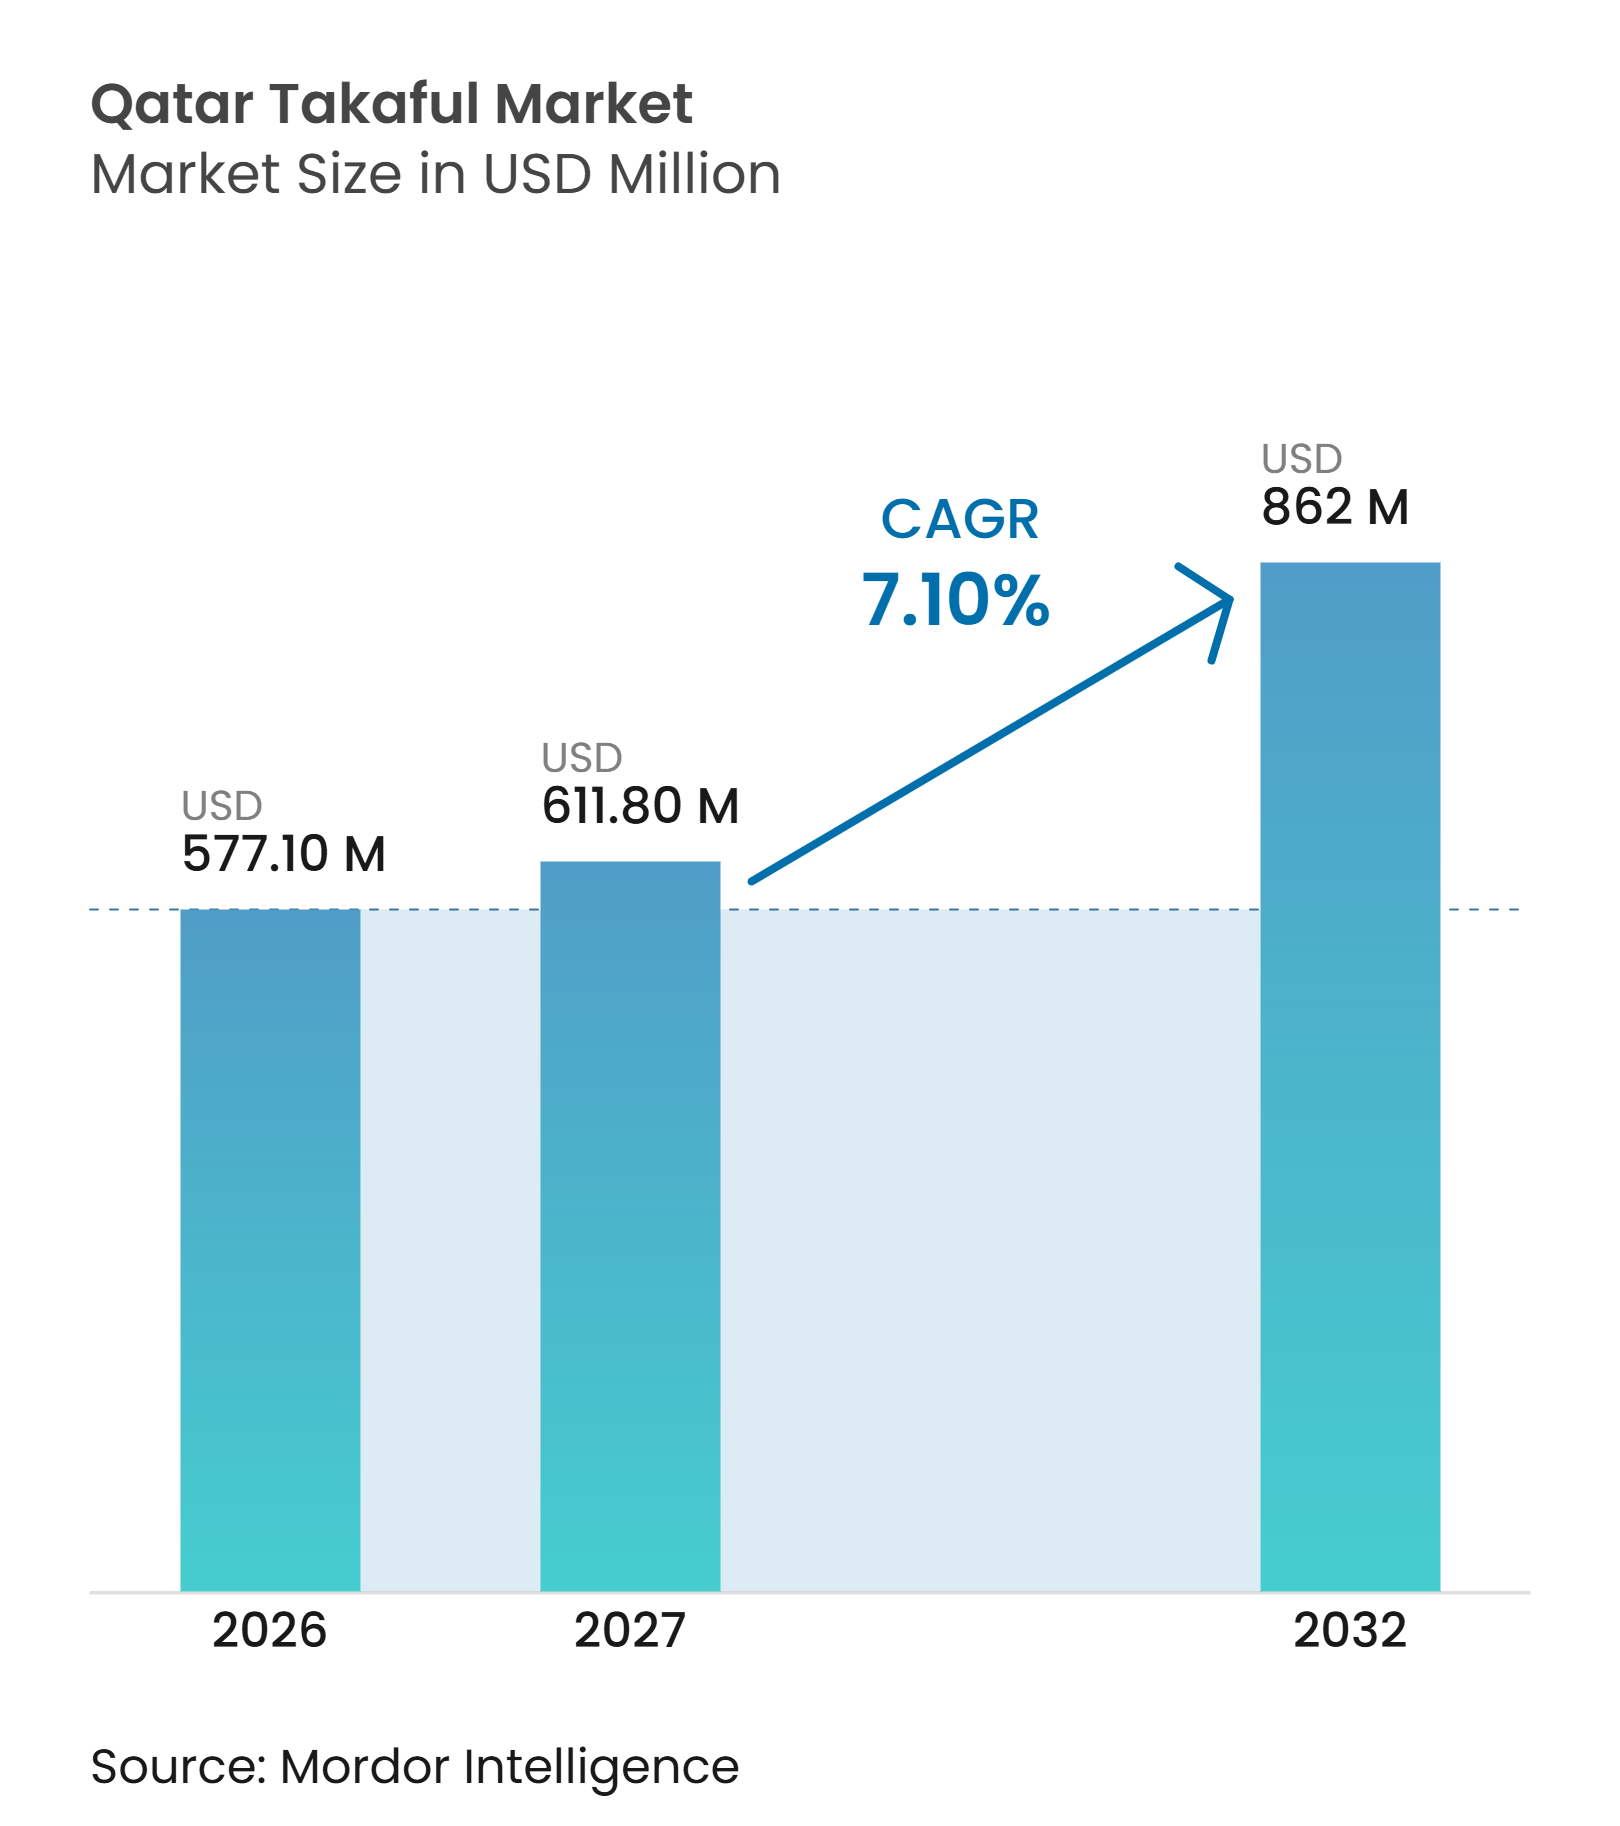
| 基準年の市場規模 (2026) | 577.10 百万米ドル |
| 市場規模 (2027) | 611.80 百万米ドル |
| 市場規模 (2032) | 862 百万米ドル |
| 成長率 (2027 - 2032) | 7.10 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカタール・タカフル市場分析
カタール・タカフル市場規模は、2026年の577.10 ミリオン 米ドルから2027年には611.80 ミリオン 米ドルへと拡大し、2032年までに862 ミリオン 米ドルに達する見込みで、2027年から2032年にかけて7.10%のCAGRで成長します。
成長はより成熟した段階へと移行しており、2020年から2024年にかけては強制健康保険への加入が急速な拡大を支えています。2021年医療サービス法第22号により、カタール非居住者および訪問者に対して民間健康保険が義務付けられ、適格保険会社の顧客基盤が拡大しました。カタールの在留外国人労働力、医療ネットワーク、および中小企業の保険ニーズの継続的な成長が、繰り返し発生する需要を支えています。デジタル流通も、保険会社が提携や分割払いオプションを活用して初期支払いの障壁を低減し、更新体験を改善し、オンラインおよび店舗チャネルを通じてサービスを提供するにつれて、より重要性を増しています。これは、特に明確な価格設定、迅速な支払い確認、およびアクセスしやすい請求サポートを期待する顧客にとって、医療、自動車、旅行、個人保護などの分かりやすい商品において、リテール顧客が金融取引を管理する方法を反映しています。
レポートの主要ポイント
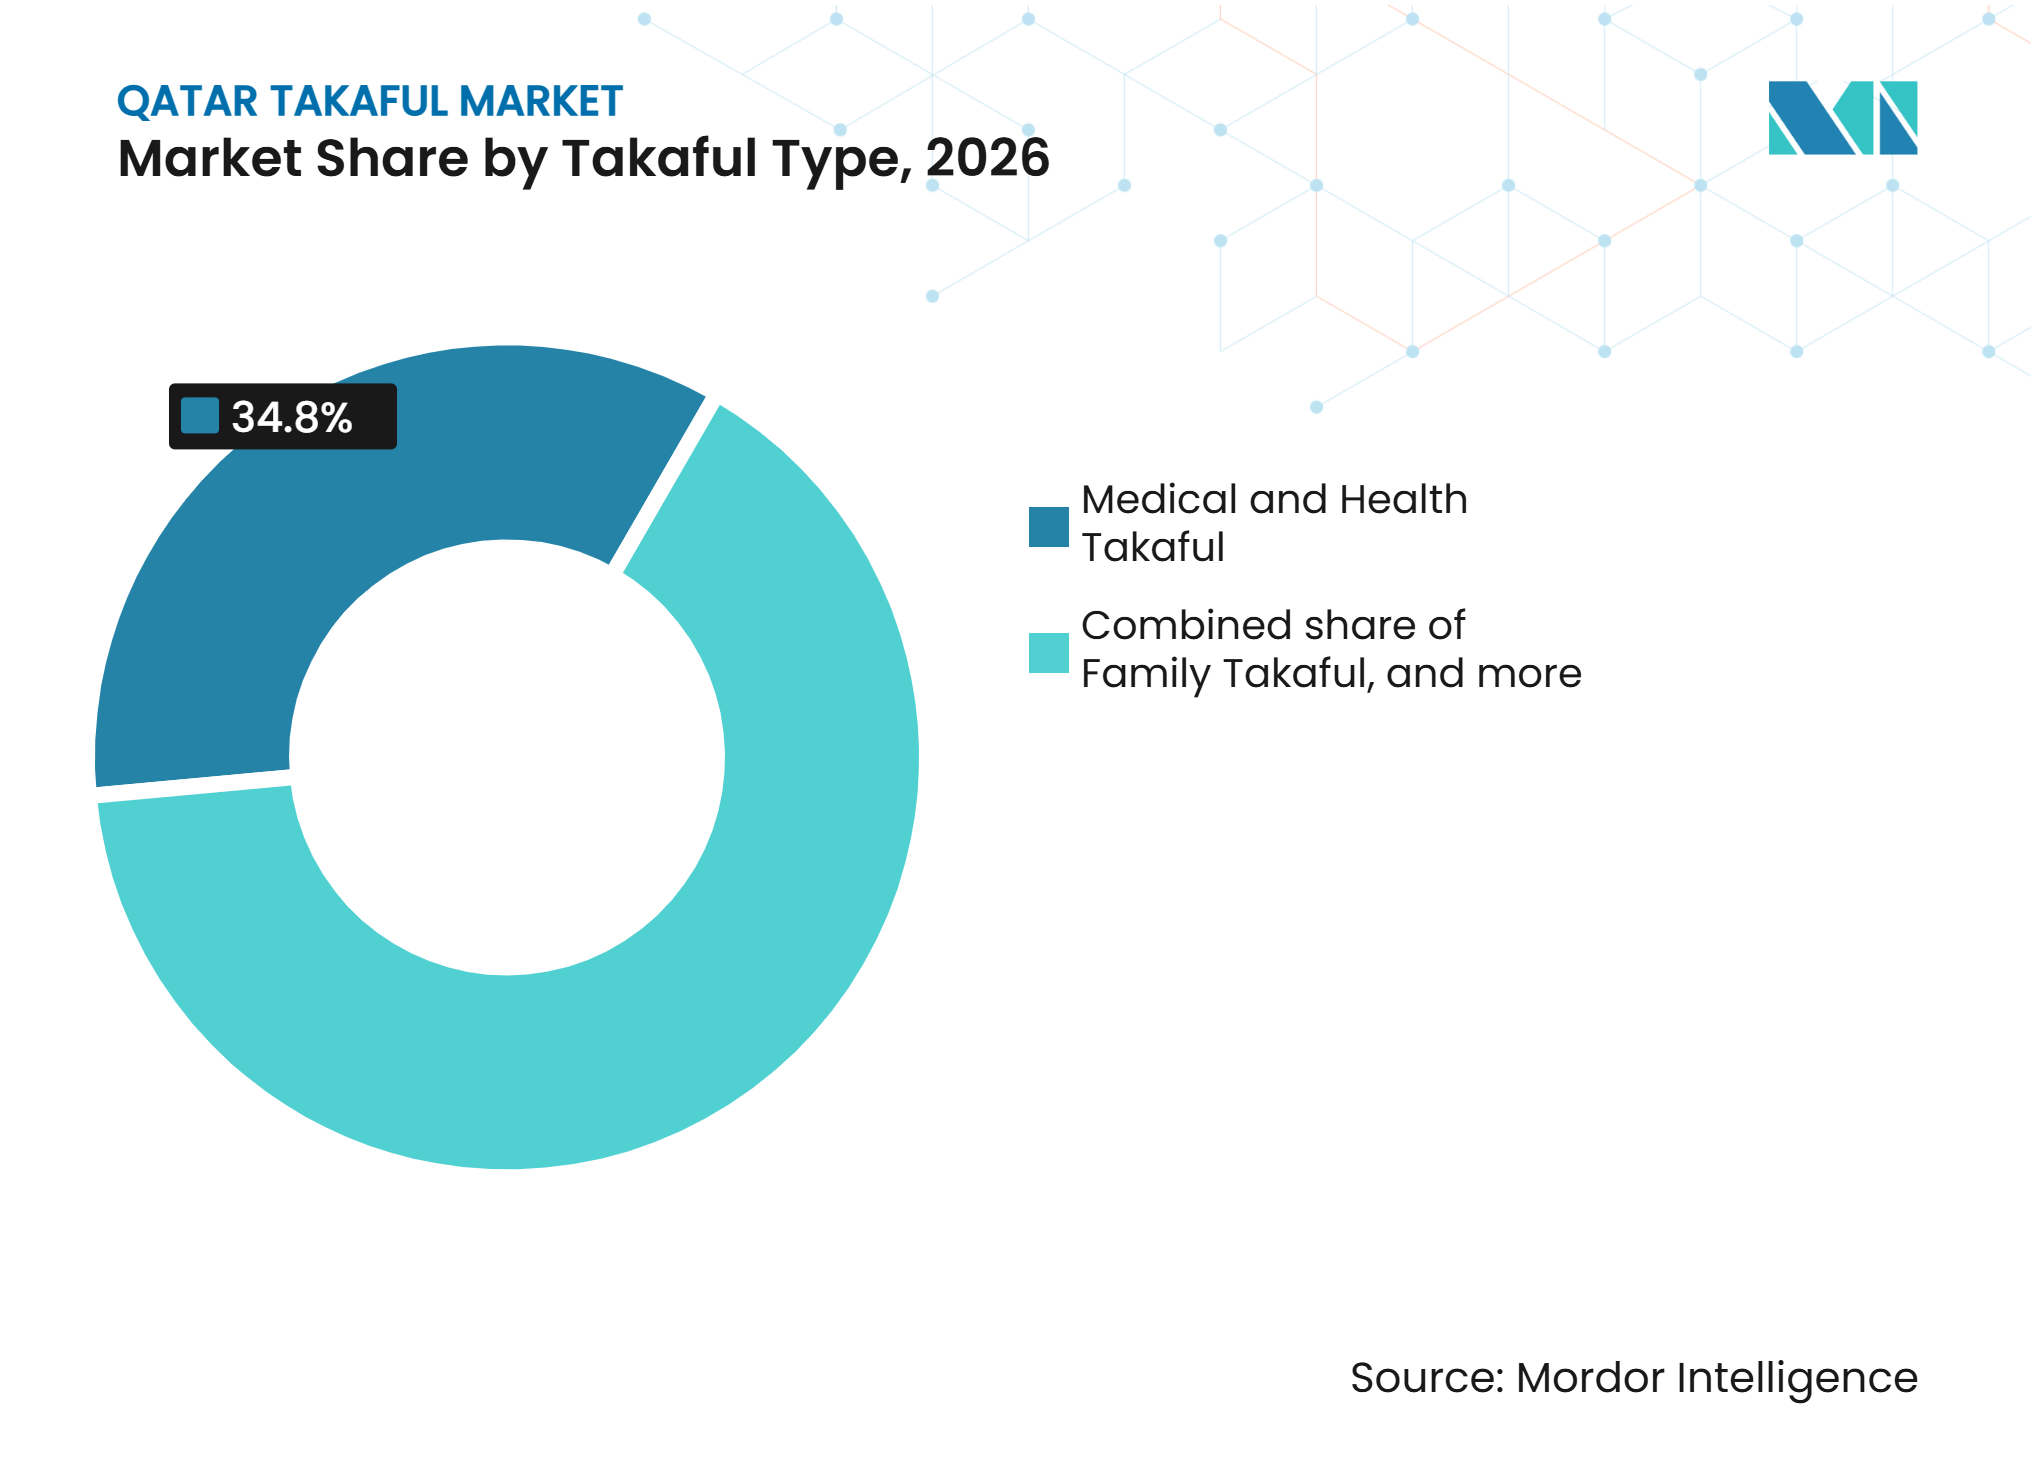
- タカフルの種類別では、医療・健康タカフルが2026年のカタール・タカフル市場シェアの34.8%を占め、ファミリー保護・生命タカフルは2032年までに8.5%のCAGRで成長すると予測されています。
- 販売チャネル別では、代理店・ブローカーが2026年のカタール・タカフル市場において45.3%のシェアを保有し、組み込み型・アフィニティ型・その他の非銀行系提携は2032年までに10.5%のCAGRで成長すると予測されています。
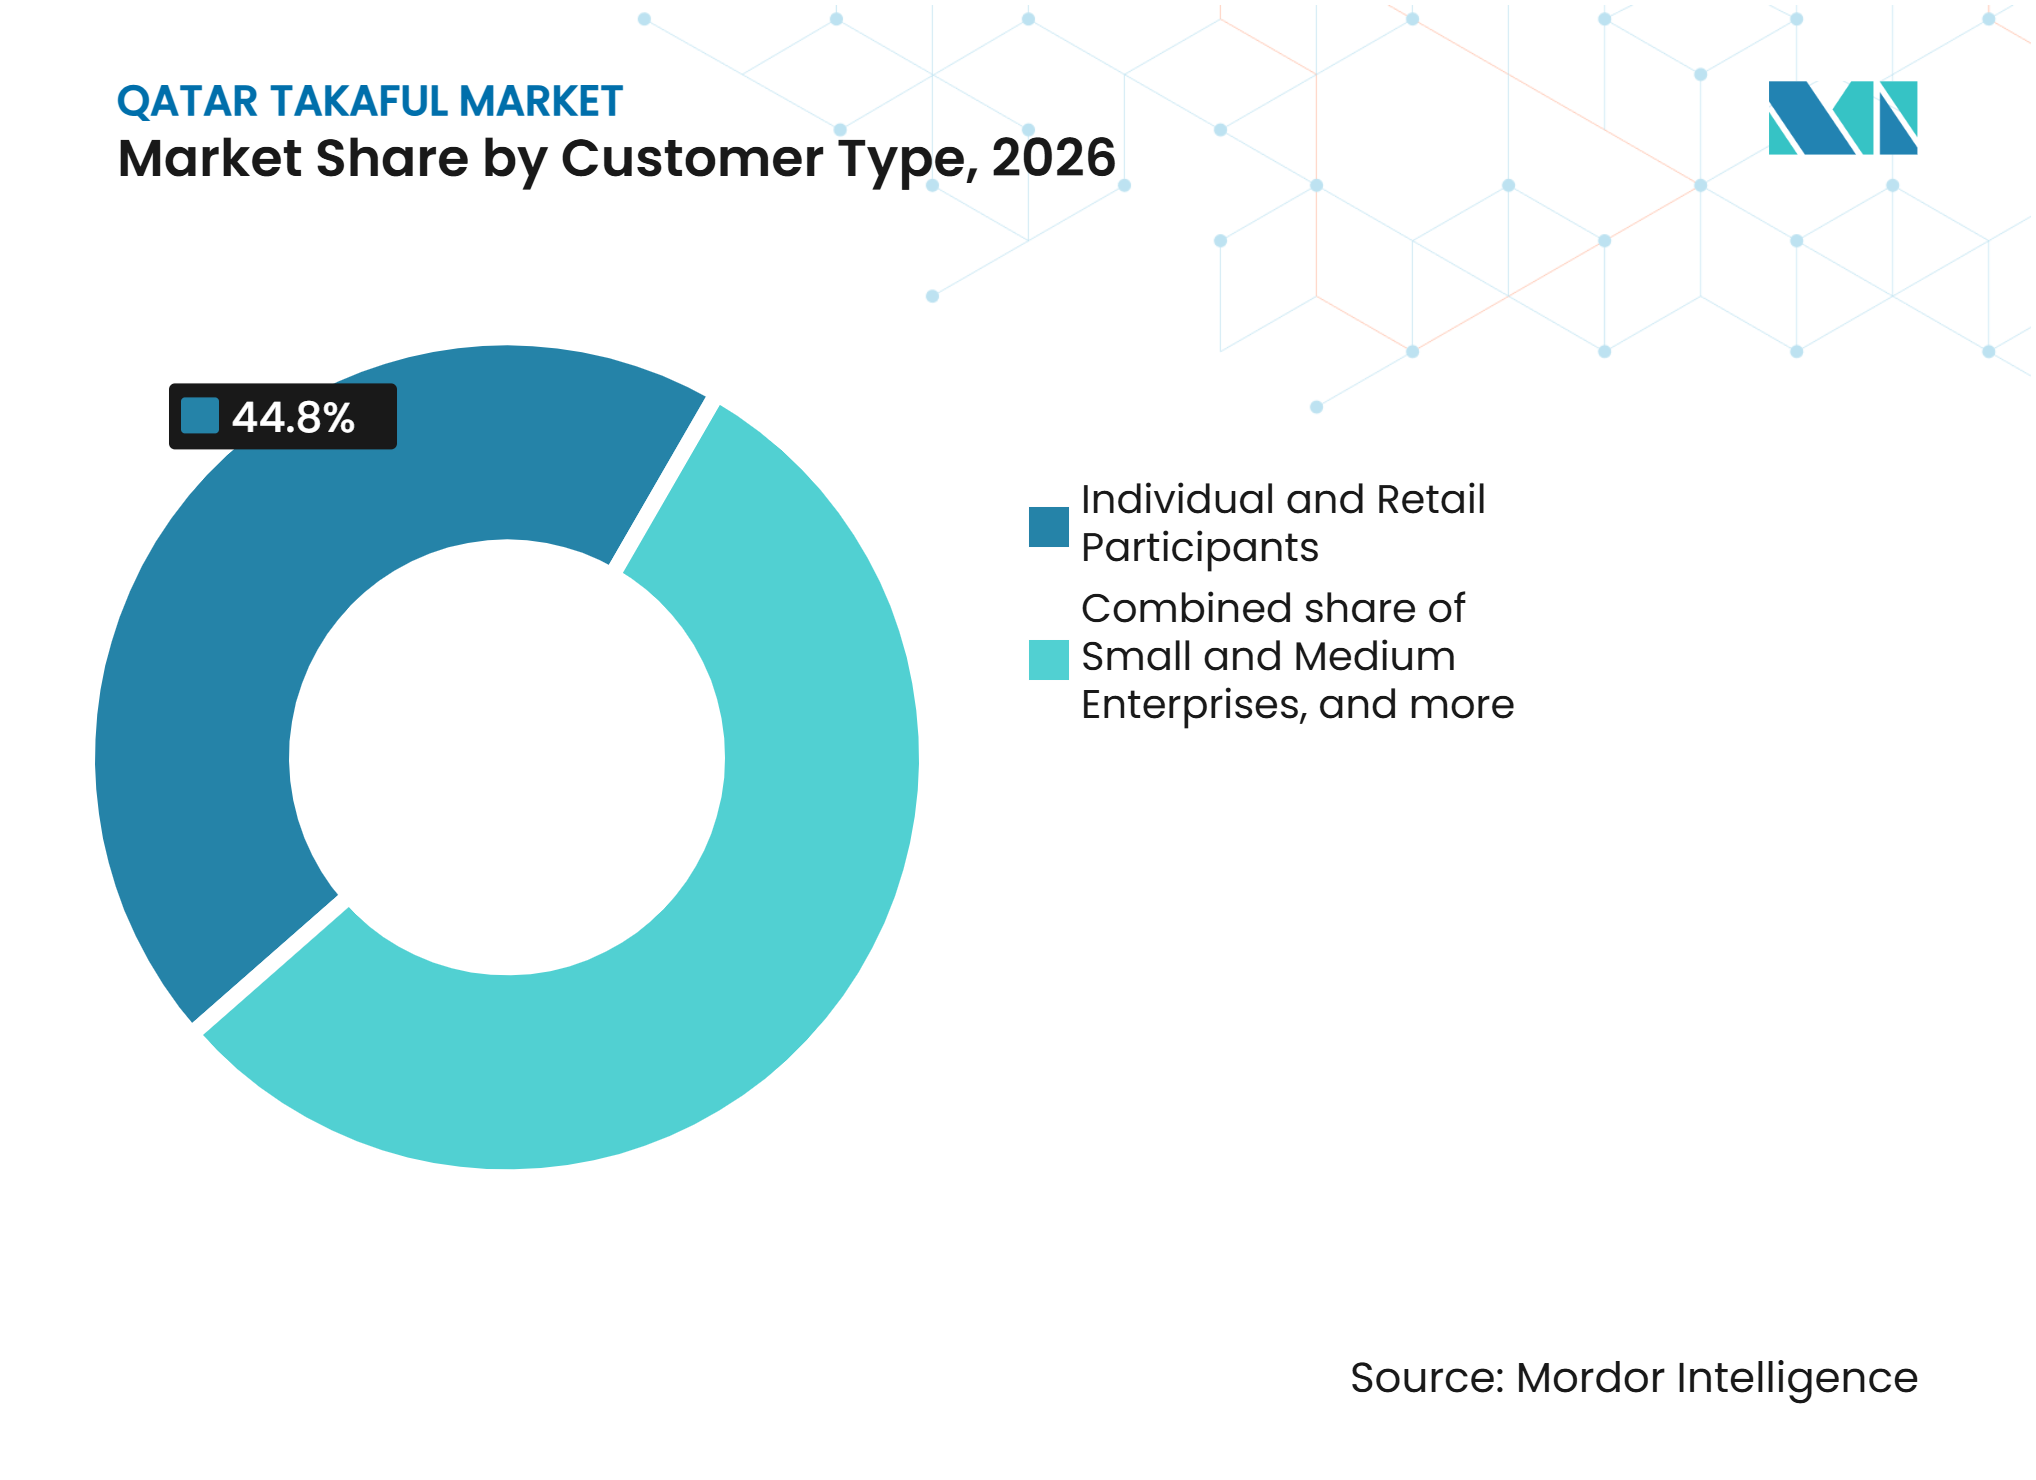
- 顧客タイプ別では、個人・リテール参加者が2026年のカタール・タカフル市場シェアの44.8%を占め、中小企業は2032年までに8.2%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 在留外国人および訪問者に対する 強制健康保険 | +1.8% | 国内全体、 ドーハ、ルサイル、北部工業地帯に集中 | 短期 (2年以内) |
| シャリア準拠の 保険ソリューションへの需要 | +1.5% | 国内全体、 高所得住宅地および金融地区エリアで最も強い | 中期 (2〜4年) |
| ファミリー・タカフルおよび 健康タカフルの拡大 | +1.2% | 国内全体 | 中期 (2〜4年) |
| 在留外国人主導の 人口・雇用基盤 | +0.8% | 国内全体、 ドーハ、アル・ワクラ、ルサイルに集中 | 短期 (2年以内) |
| デジタル保険流通と 製品イノベーション | +0.7% | 国内全体、 カタール・ファイナンシャル・センターがイノベーションハブとして機能 | 中期 (2〜4年) |
| カタール中央銀行の規制と イスラム金融エコシステム | +0.6% | 国内全体 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
在留外国人および訪問者に対する強制健康保険
カタール・タカフル市場において、2021年医療サービス法第22号により、カタール非居住者および訪問者に対して民間健康保険が義務付けられました。同法により、健康保険の加入は任意の購入から居住・訪問者アクセスの必須要件へと転換し、年間補償ニーズを持つ大規模な人口が正式な保険制度に組み込まれました。同プログラムによる追加の元受保険料収入は、12億7,000万カタール・リヤル(4億6,700万 米ドル)から22億カタール・リヤル(6億500万 米ドル)と見込まれていました[1]。長期在留外国人に関する詳細な規制は最終化されておらず、実施が進むにつれてさらなる加入の可能性が残されており、残りのグループが制度に加入する前に保険会社が引受能力を準備する余地があります。参加保険会社はカタール中央銀行のライセンスを保有し、毎年更新するとともに、保健省の登録要件に基づきカタール国内に患者情報を保管する必要があります。これらの要件は、確立された医療ネットワーク、請求処理、および現地データ管理能力を持つ事業者に有利に働きます。
シャリア準拠の保険とファミリー・タカフルの拡大
強制健康保険の拡大はカタールにおける健康タカフル商品への需要を支えており、シャリア準拠の金融保護に対する認識の高まりは、事業者がより幅広いファミリー・タカフルの提供を開発する機会を提供しています。ファミリー・タカフルと健康保険はカタールのタカフル産業の重要な構成要素であり、自動車保険や一般保険と並んで個人保護商品が果たす役割を反映しています。相互リスク分担モデルは、参加者が適格な請求をカバーするための共通基金に拠出することを可能にし、タカフルを従来型保険と差別化します。ワカラおよびムダーラバの仕組みの下、事業者はそれぞれ代理ベースおよび利益分配の構造を通じて参加者の資金を管理することができます。カタール・ファイナンシャル・センターの規制はまた、タカフル事業者に対して基金余剰の取り扱いと分配に関するポリシーの策定を義務付けており、参加者の権利に関する透明性を強化しています。これらの特徴は、事業者が保護・貯蓄連動型商品を通じてファミリー・タカフルのポートフォリオを拡大し、シャリア準拠の保険構造に対する認識を高める機会を提供しています。
在留外国人の雇用と中小企業の保険需要
カタール・タカフル市場は、カタールの在留外国人主導の雇用基盤によって支えられており、これが健康、自動車、個人保護保険の繰り返し発生する需要を生み出しています。顧客基盤はドーハ、アル・ワクラ、ルサイル、および工業地帯に集中しており、雇用主は単一の雇用関係の下で大規模な労働力に対してグループ健康保険および従業員保護の手配を行い、更新する必要があります。リスク意識の向上に伴い、中小企業は事業継続おび主要人物保護の活用を拡大しています。QNBとQLMは2025年3月、QNBの中小企業向け銀行ネットワークを通じて中小企業向けにカスタマイズされた保険パッケージを提供することに合意しました[2]。この合意は主要人物保護とグループ従業員保護をカバーし、保険へのアクセスを既存の銀行関係に結び付けています。このモデルは、特に銀行スタッフが企業が口座、支払い、または信用枠を手配する同じ時点で補償を紹介できる場合、従来のブローカーを利用しない企業にとって保険をより利用しやすくすることができます。
デジタル流通と規制の枠組み
デジタル流通は、カタール・タカフル市場において保険会社が顧客を獲得し、保険契約にサービスを提供する方法を変えています。Beeマは2025年8月にPayLaterと提携し、オンラインおよび店舗チャネルを通じて保険料のシャリア準拠の分割払いを提供しました[3]。この提携は一括保険料支払いの影響を軽減し、特に補償を継続する意思はあるが現金フローを分割払いで管理したい顧客に対して、更新時の契約失効を抑制するのに役立ちます。カタール中央銀行のデジタル保険会社規則は、引受、発行、および請求管理を含むデジタルバリューチェーンを、ライセンスを持つ保険会社が運営することを義務付けています。同規則はまた、払込資本金を1億カタール・リヤル(2,750万 米ドル)に設定しており、新規デジタル事業者の参入要件を引き上げ、単純なオンライン販売インターフェースよりも十分な資金を持つ事業モデルをより重要なものにしています。カタール・インシュアランス・グループは2025年2月、Jaguar Transit、MIC Global、Digital Petroleumへの投資を通じてテクノロジー面での地位を拡大しました。
制約要因の影響分析*
| 制約要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 従来型保険会社の 規模と商品の幅広さ | -0.8% | 国内全体 | 中期 (2〜4年) |
| ニッチな顧客基盤と タカフル普及率の低さ | -0.7% | 国内全体 | 長期 (4年以上) |
| 少数のタカフル事業者への 集中 | -0.5% | 国内全体 | 中期 (2〜4年) |
| ファミリー・タカフルおよび 生命タカフルにおける規模の限界 | -0.4% | 国内全体 | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
従来型保険会社の規模と商品の幅広さ
カタール・タカフル市場において、従来型保険会社は2025年初頭のカタールの総保険料の93%を占めており、タカフル事業者はより小さな基盤から規模を構築する必要があります。確立された従来型保険会社は、より深い企業関係、より広い再保険へのアクセス、および大きなマーケティング予算を持ち、顧客が幅広い国際的な引受能力や確立されたブローカーサポートを必要とする場合に実質的な優位性を持ちます。これらの強みは、国際的なブローカーネットワーを使用するエネルギー、インフラ、航空、および主要な商業案件において特に重要です。カタール・ファイナンシャル・センター内の外国支店も、企業向け医療および工事保険において競合しています。カタール商工会議所は、2025年の保険委員会会議において、健康保険の価格設定、強制自動車保険の手数料体系、およびカタール・ファイナンシャル・センターのライセンスを持つ保険会社との競争について議論しました。この審査は、タカフル事業者が大きなエクスポージャーを持つ健康保険および自動車保険において、価格規律が引き続き重要であることを示しています。
普及率の制約と集中リスク
低所得の在留外国人労働者の大部分は価格に非常に敏感であり、最低コストの強制保険を選択する可能性があります。これは、強制要件を満たすためだけに購入する顧客が追加の商品特性よりも価格を重視する可能性があるため、追加給付だけで保険料を引き上げる保険会社の能力を制限します。生命・ファミリー・タカフルは2025年初頭のカタールの総保険事業の5%を占めており、長期貯蓄・投資商品の発展が遅れていることを示しています。在留外国人の雇用パターンの流動性も、長期的な金融保護商品への需要を制限する可能性があります。これは、世帯がカタールにどれだけ長く滞在するか、または将来どこで給付を必要とするかについて不確実な場合があるためです。カタール・タカフル市場は少数の事業者に集中しているため、主要プロバイダーでの混乱がセクター全体のパフォーマンスに影響を与える可能性があります。カタール中央銀行のライセンスを持つ保険会社とカタール・ファイナンシャル・センター規制当局のライセンスを持つ保険会社間の競争も、国内市場全体で一貫した商品の深みを発展させる取り組みを複雑にしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タカフルの種類別:
健康保険が規模を支え、ファミリー保護が拡大カタール・タカフル市場において、医療・健康タカフルは2026年に34.8%のシェアを保有し、カタール非居住者および訪問者に対する強制補償によって支えられています。このセグメントは、定期的な保険更新、雇用主負担のグループプラン、および確立された医療プロバイダーネットワークを通じて更新される顧客基盤から恩恵を受けています。医療ネットワークのコスト、請求管理、および医療インフレは、大量の医療保険で得られるマージンに直接影響するため、引受パフォーマンスの中心的な課題であり続けています。健康保険はまた、保険会社に直接的な顧客関係を提供し、新規顧客獲得のみに依存することなく、個人傷害、旅行、ファミリー保護商品の慎重なクロスセルを支援することができます。保健省は、強制制度の参加者に対してライセンス、更新、および現地患者データ要件の遵守を義務付けています。
ファミリー保護・生命タカフルは2027年から2032年にかけて8.5%のCAGRで成長すると予測されています。このセグメントのカタール・タカフル市場規模は、特にシャリア準拠の仕組みに沿った長期計画を求める顧客の間で、雇用主負担の退職補償のない世帯における教育、貯蓄、および収入保護ニーズによって支えられています。貯蓄・投資連動型商品は長期的な財務計画ニーズに対応できますが、普及はカタールでの居住期間が様々であるにもかかわらず保険契約者が価値を見出すかどうかにかかっています。保険会社が別個の獲得プロセスを構築するのではなく、既存の健康保険関係とデジタルチャネルを活用してファミリー保険を提供する場合、流通コストを低減できます。ジェネラル・タカフルには引き続き、自動車、財産・火災、海上・航空、工事・建設、賠償責任、旅行・個人傷害、および信用補償が含まれます。カタールの高い自動車保有率と強制補償要件により、自動車タカフルは引き続き重要です。


販売チャネル別:
ブローカー関係がリードし、組み込み型流通が台頭カタール・タカフル市場において、代理店・ブローカーは2026年に45.3%のシェアを占めました。その地位は、企業関係における役割、および慎重な保険配置を必要とすることが多い工事、海上貨物、その他の専門リスクニーズを持つ顧客へのアドバイスにおける役割を反映しています。ブローカーはまた、顧客が更新、請求調整、および企業の契約上のリスクプロファイルに合った補償の選択にわたるサポートを必要とする場合にも有用です。その役割は、保険条件、リスク情報、および再保険の手配がより複雑な大規模商業保険において最も持続的である可能性があります。カタール・タカフル産業は引き続き、補償を選択する前に直接アドバイスを求める企業にリーチするためにこれらのネットワークを活用しています。
組み込み型・アフィニティ型・その他の非銀行系提携は2032年までに10.5%のCAGRで成長すると予測されています。BeeマのPayLater提携は、分割払いをオンラインおよび店舗での保険販売に組み込む方法を示しています。バンカタカフルは、既存の融資・取引関係を通じて中小企業顧客へのアクセスを提供し、保険会社が適切な見込み客を特定するために必要な労力を削減する可能性があります。QNBとQLMの合意は、中小企業向け銀行サービスを通じて主要人物保護とグループ従業員保護を流通させる例です。ダイレクト流通は、保険発行、保険料支払い、および請求申請における人的介入の必要性を低減できる一方、デジタル保険会社の要件はエンドツーエンドのサービス提供に対する期待を設定しています。
顧客タイプ別:
リテール参加が幅広さを提供し、中小企業がより速く成長カタール・タカフル市場において、個人・リテール参加者は2026年に44.8%のシェアを占めました。強制健康保険と自動車保険の更新は、この顧客グループ内で繰り返し発生する需要の最大の源泉を提供し、事業者に幅広い所得層にサービスを提供するための安定した基盤を与えています。このセグメントは幅広いですが、保険料の手頃さ、支払いの柔軟性、および更新プロセスの簡便さに敏感なままです。デジタルチャネルは、店舗やブローカーのサポートに依存する可能性のある顧客に対して、加入、支払い、請求通知、および保険契約サービスを簡素化することでアクセスを改善できます。個人顧客はまた、医療タカフルの補償に慣れた後、ファミリー・タカフルや貯蓄商品に対してより受け入れやすくなる可能性があります。
中小企業は2027年から2032年にかけて8.2%のCAGRで成長すると予測されています。中小企業向け補償のカール・タカフル市場規模は、企業がリスク管理慣行を正式化するにつれて、事業継続、主要人物保護、およびグループ従業員給付への需要の高まりによって支えられています。QNBとQLMの2025年の合意は、銀行が中小企業向け銀行サービスと保護商品をパッケージ化する方法を示しています。大企業および政府機関は一般的に工事、財産、および航空補償においてより高い平均保険料を要求しますが、需要は主要なインフラプロジェクトのタイミングと規模に依存する可能性があります。これにより、リテールおよび中小企業の補償で見られる定期的な保険更新よりも断続的なパターンが生まれます。

地理的分析
ドーハ
ドーハは、国内ライセンスを持つ事業者、保険監督機能、および在留外国人労働力の大部分を擁しているため、リテールおよび企業向けタカフルの主要な発生拠点です。同市の医療インフラは、雇用主負担の医療プランおよび民間健康保険の需要を支えています。タカフル拠出金は2025年に4.1%増加し、約20億カタール・リヤル(5億4,950万 米ドル)に達し、ドーハを拠点とするBeeマは28.3%の拠出金成長を、アル・ハリージュ・タカフルは19.7%の成長を報告しました。カタールのイスラム金融fintech取引量は2024年に約100億カタール・リヤル(27億 米ドル)に達し、2028年まで10%のCAGRで成長すると予測されていました。カタール・タカフル市場は、ドーハの金融サービス、雇用主、病院、およびデジタル決済活動の集中から恩恵を受けています。
カタール・ファイナンシャル・センター
カタール・ファイナンシャル・センターは、国内に専門的な企業向け医療および工事引受能力をもたらす外国タカフル支店を擁しています。その独立した規制の枠組みは、カタール中央銀行のライセンスを持つ保険会社との競争を生み出し、国内プロバイダーが引受、商品ラインナップ、およびデジタル能力を強化するよう促しています。カタール商工会議所は、カタール・ファイナンシャル・センターのライセンスを持つ企業と国内事業者間の競争を、2025年の業界議論のテーマとして取り上げました。カタール・ファイナンシャル・センターのデジタル資産ラボは、保険契約決済のためのブロックチェーンおよびトークン化の応用を探求しており、パラメトリック商品設計を支援する可能性があります。カタール中央銀行のデジタル保険会社要件は、新規参入者の運営基準を引き上げ、資本と確立されたコンプライアンス体制を持つ事業者に有利に働きます。
湾岸協力会議、米国、英国、およびアジア太平洋地域との連携
カタール・タカフル市場は、湾岸協力会議全体の統合、再保険価格設定、および人材の流れによって影響を受けています。カタール・ファイナンシャル・センターのレポートは、湾岸協力会議における合併・買収活動を、地域規模を求めるカタールのタカフル事業者にとっての機会として特定しました。クウェートを拠点とするGIG Takafulは2025年10月、人工知能主導のデジタルトランスフォーメーションに向けてYASH Technologiesと覚書を締結しました。QICのインシュアテック投資には、湾岸協力会議市場、シンガポール、インド、アフリカにまたがる計画が含まれており、アジア太平洋地域との連携を示しています。米国と英国は、グローバルな再保険能力、テクノロジーパートナーシップ、および財務報告慣行の参照点であり続けていますが、入手可能な情報はいずれの国についてもカタール・タカフルの国別数値を提供していません。
市場ランドスケープ
市場集中度
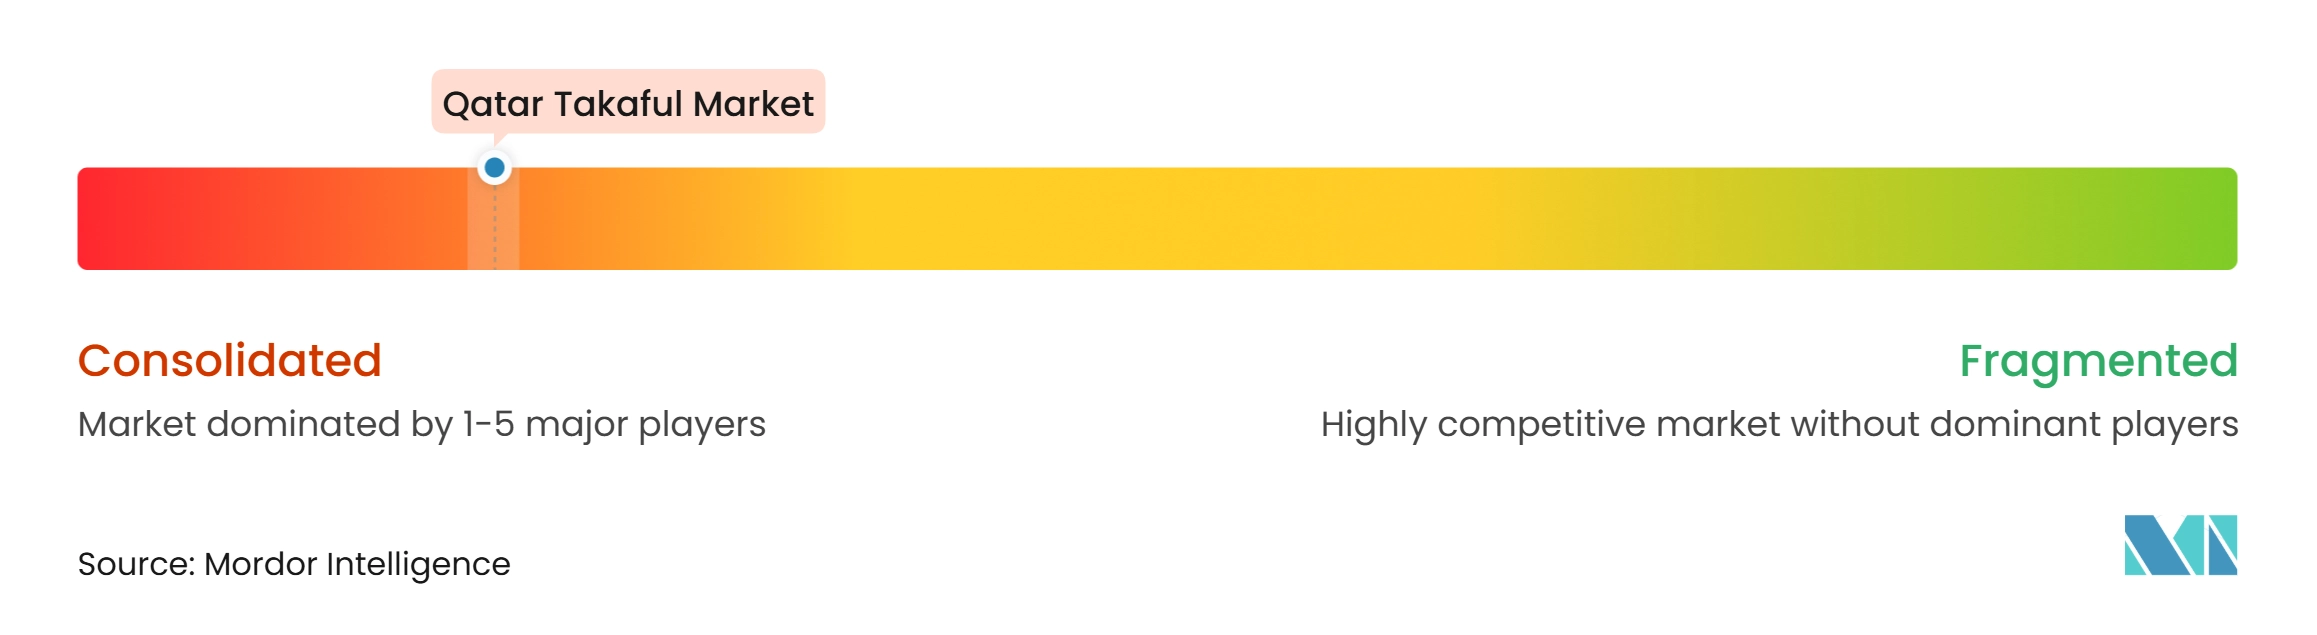
カタール・タカフル市場は、QIIG、Beema、およびアル・ハリージュ・タカフルを主要プレイヤーとする集中した競争構造を持っています。QIIGはハイブリッドのワカラ・ムダーラバモデルを採用しています。大規模事業者は医療ネットワーク条件の交渉、請求テクノロジーへの投資、およびより競争力のある条件での再保険へのアクセスが可能なため、規模が重要です。集中はまた、主要事業者における引受規律と投資管理の重要性を高めています。これは、その価格決定とプロバイダーネットワーク慣行がセクター全体のパフォーマンスに目に見える影響を与える可能性があるためです。小規模企業は、規模だけで競争するのではなく、ターゲットを絞ったチャネル、専門商品、またはパートナーシップを通じて差別化する必要があります。
競争活動はますますデジタル流通、中小企業向け商品開発、および組み込み型保険料ファイナンシングに集中しています。Beeマの2025年8月のPayLater合意は、タカフル商品全ラインナップに対して無利子の4回分割払い保険料支払いを導入しました。QNBとQLMの2025年3月の協力は、銀行関係を通じて中小企業に主要人物保護とグループ従業員保護を提供するルートを創出しました。QICはまた、インシュアテックパートナーシップを拡大するためにJaguar Transit、MIC Global、Digital Petroleumに投資しました。これらの動きは、確立された保険会社がパートナーシップを活用してテクノロジーと流通能力を拡大していることを示しています。
QICは2025年第2四半期にカタール初の個人向けサイバー保険を発売し、サイバー攻撃、フィッシング、個人情報盗難、クレジットカード詐欺に関連する金銭的損失をカバーしました。この商品はタカフル保険ではありませんでしたが、個人向けサイバー補償への需要と新しい保険形式の可能性を示しました。カタール中央銀行のデジタル保険会社規則は1億カタール・リヤル(2,750万 米ドル)の払込資本金を要求しており、グリーンフィールドのデジタル新規参入者にとって実質的な参入障壁を生み出しています。ドーハ・インシュアランス・グループは2025年5月、完全子会社のタカフル子会社の名称をドーハ・タカフル・カンパニーからドーハ・イスラミック・インシュアランス・シャメルに変更しました。
カタール・タカフル産業のリーダー企業
-
Qatar Islamic Insurance Group Q.P.S.C.
-
Al Khaleej Takaful Insurance Company Q.P.S.C.
-
General Takaful Company
-
Damaan Islamic Insurance Company Q.P.S.C. (Beema)
-
Doha Islamic Insurance – Shamel
- 注:主要企業の掲載順は順位を示すものではありません。
カタール・タカフル市場 このレポートでカバーされる企業
- Qatar Islamic Insurance Group Q.P.S.C. (QIIC)
- Al Khaleej Takaful Insurance Company Q.P.S.C.
- Damaan Islamic Insurance Company Q.P.S.C. (Beema)
- General Takaful Company
- Doha Islamic Insurance – Shamel
- MedGulf Takaful – QFC Branch
- Takaful International Company
- T'azur Company
- SEIB Insurance & Reinsurance
- GIG Takaful
最近の産業開発事情 カタール・タカフル市場
- 2025年8月:Damaan Islamic Insurance CompanyであるBeeマは、カタール初のカタール中央銀行ライセンスを持つシャリア準拠の後払い決済プロバイダーであるPayLaterと戦略的パートナーシップを締結し、タカフル商品全ラインナップに対して無利子の4回分割払い保険料支払を導入しました。このサービスはオンラインおよび店舗で利用可能です。
- 2025年5月:ドーハ・インシュアランス・グループは、カタール中央銀行および商工省の承認を取得し、完全子会社のタカフル子会社の名称をドーハ・タカフル・カンパニーからドーハ・イスラミック・インシュアランス・シャメルに変更しました。
- 2025年3月:QNBはQLM生命・医療保険と戦略的基本合意書を締結し、QNBの中小企業向け銀行ネットワークを通じて主要人物保護とグループ従業員保護をカバーするカスタマイズされた中小企業向け保険パッケージを提供することになりました。
- 2025年2月:QICグループはJaguar Transit、MIC Global、Digital Petroleumへの戦略的株式投資を発表し、湾岸協力会議市場、シンガポール、インド、アフリカへの拡大計画を示しました。
カタール・タカフル市場レポートの範囲
セグメンテーション概要
| ファミリー・タカフル | ファミリー保護・生命タカフル |
| 貯蓄・投資連動型タカフル | |
| 医療・健康タカフル | |
| ジェネラル・タカフル | 自動車タカフル |
| 財産・火災タカフル | |
| 海上・航空タカフル | |
| 工事・建設タカフル | |
| 賠償責任タカフル | |
| 旅行・個人傷害タカフル | |
| 信用・その他ジェネラル・タカフル |
| 代理店・ブローカー |
| バンカタカフル |
| ダイレクト流通 |
| 組み込み型・アフィニティ型・その他の非銀行系提携 |
| 個人・リテール参加者 |
| 中小企業 |
| 大企業 |
| 政府・機関参加者 |
| タカフルの種類別 | ファミリー・タカフル | ファミリー保護・生命タカフル |
| 貯蓄・投資連動型タカフル | ||
| 医療・健康タカフル | ||
| ジェネラル・タカフル | 自動車タカフル | |
| 財産・火災タカフル | ||
| 海上・航空タカフル | ||
| 工事・建設タカフル | ||
| 賠償責任タカフル | ||
| 旅行・個人傷害タカフル | ||
| 信用・その他ジェネラル・タカフル | ||
| 販売チャネル別 | 代理店・ブローカー | |
| バンカタカフル | ||
| ダイレクト流通 | ||
| 組み込み型・アフィニティ型・その他の非銀行系提携 | ||
| 顧客タイプ別 | 個人・リテール参加者 | |
| 中小企業 | ||
| 大企業 | ||
| 政府・機関参加者 | ||
レポートで回答される主要な質問
2032年までのカタール・タカフルの予測成長率は?
このセクターは2027年から2032年にかけて7.1%のCAGRで成長し、2032年までに8億6,200万 米ドルに達すると予測されています。
カタールで最大のシェアを持つタカフルの種類は?
医療・健康タカフルが2026年に34.8%のシェアでリードしており、カタール非居住者および訪問者に対する強制民間健康保険要件によって支えられています。
カタール・タカフルで最も成長が速いセグメントは?
ファミリー保護・生命タカフルは2032年までに8.5%のCAGRを記録すると予測されています。
最も速く成長すると予想される販売チャネルは?
組み込み型・アフィニティ型・その他の非銀行系提携は2032年までに10.5%のCAGRで拡大すると予測されています。
カタールのタカフルプロバイダーにとって中小企業が重要な理由は?
中小企業は8.2%のCAGRで成長すると予測されており、主要人物保護、グループ従業員給付、および事業継続補償によって需要が支えられています。
カタールのタカフルセクターをリードする企業は?
QIIG、Beema、およびアル・ハリージュ・タカフルは2024年に元受保険料拠出金の81%を合算で保有していました。