
Marktgröße und Marktanteil des Qatar Takaful-Marktes
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
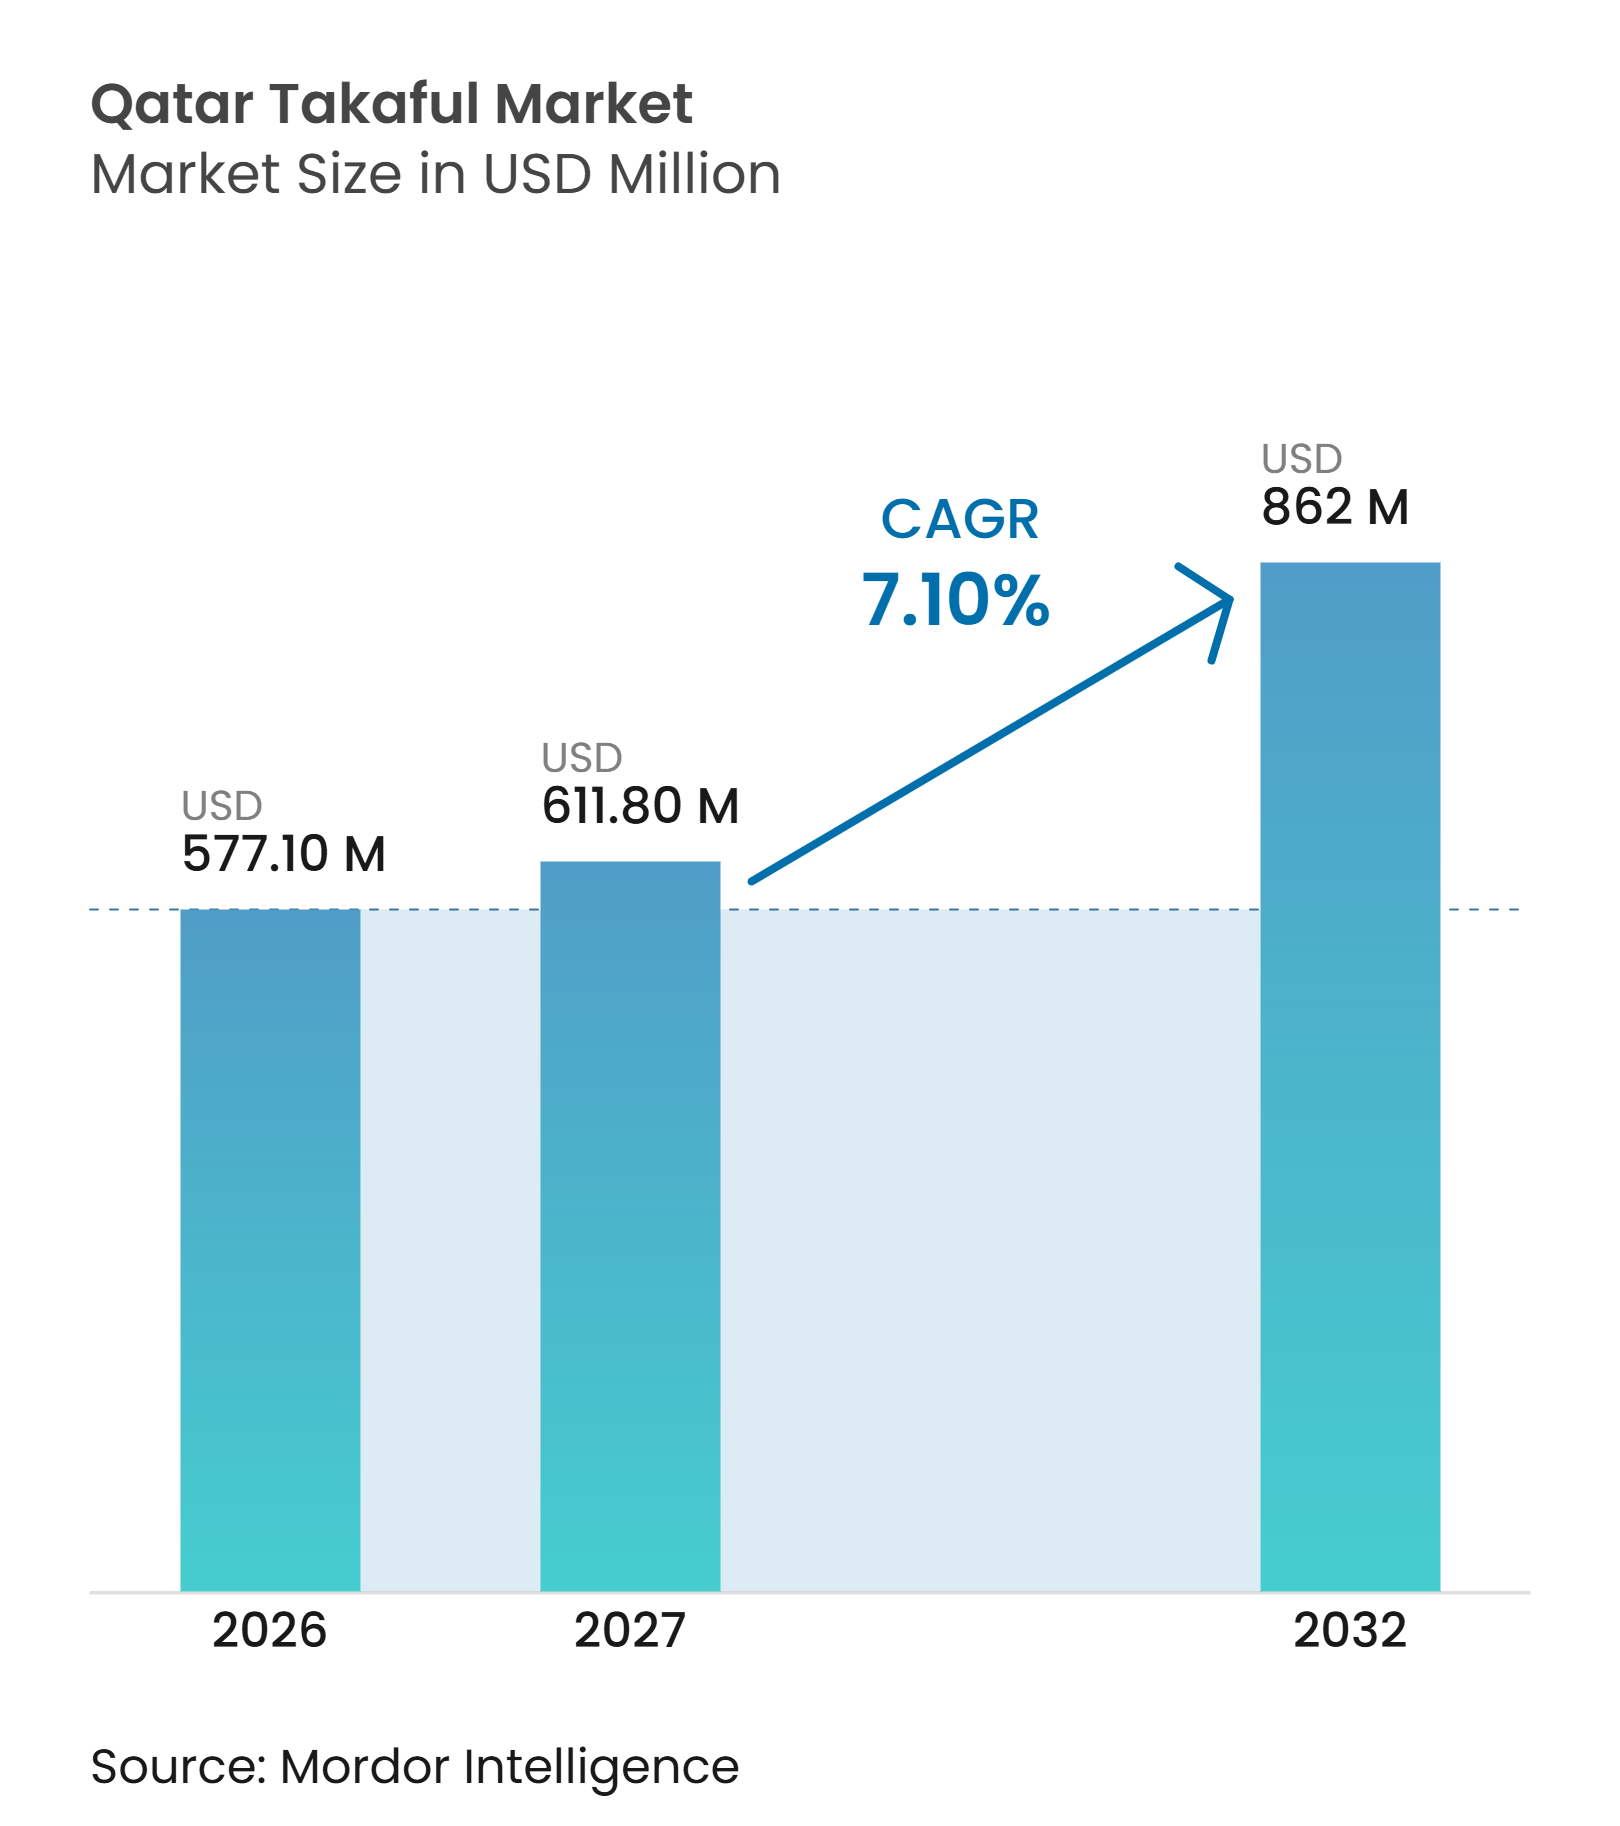
| Marktgröße im Basisjahr (2026) | 577.10 Millionen US-Dollar |
| Marktgröße (2027) | 611.80 Millionen US-Dollar |
| Marktgröße (2032) | 862 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.10 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Qatar Takaful-Marktes durch Mordor Intelligence
Die Marktgröße des Qatar Takaful-Marktes wird voraussichtlich von 577,10 Millionen USD im Jahr 2026 auf 611,80 Millionen USD im Jahr 2027 steigen und bis 2032 862 Millionen USD erreichen, was einem CAGR von 7,10 % über den Zeitraum 2027–2032 entspricht.
Das Wachstum tritt in eine etabliertere Phase ein, wobei die obligatorische Krankenversicherungsanmeldung zwischen 2020 und 2024 eine schnellere Expansion unterstützt. Das Gesetz über Gesundheitsdienstleistungen Nr. 22 von 2021 hat private Krankenversicherungen für nicht-katarische Einwohner und Besucher zur Pflicht gemacht und damit die Kundenbasis für zugelassene Versicherer erweitert. Katars Expatriate-Belegschaft, das Gesundheitsnetzwerk und das anhaltende Wachstum des Versicherungsbedarfs kleiner Unternehmen stützen die wiederkehrende Nachfrage. Der digitale Vertrieb gewinnt ebenfalls an Bedeutung, da Versicherer Partnerschaften und Ratenzahlungsoptionen nutzen, um Vorauszahlungshürden zu senken, das Verlängerungserlebnis zu verbessern und Dienstleistungen über Online- und Filialkanäle anzubieten, die widerspiegeln, wie Privatkunden zunehmend Finanztransaktionen abwickeln – insbesondere bei unkomplizierten Kranken-, Kfz-, Reise- und Personenschutzprodukten, bei denen Kunden klare Preisgestaltung, schnelle Zahlungsbestätigung und zugängliche Schadenunterstützung erwarten.
Wichtigste Erkenntnisse des Berichts
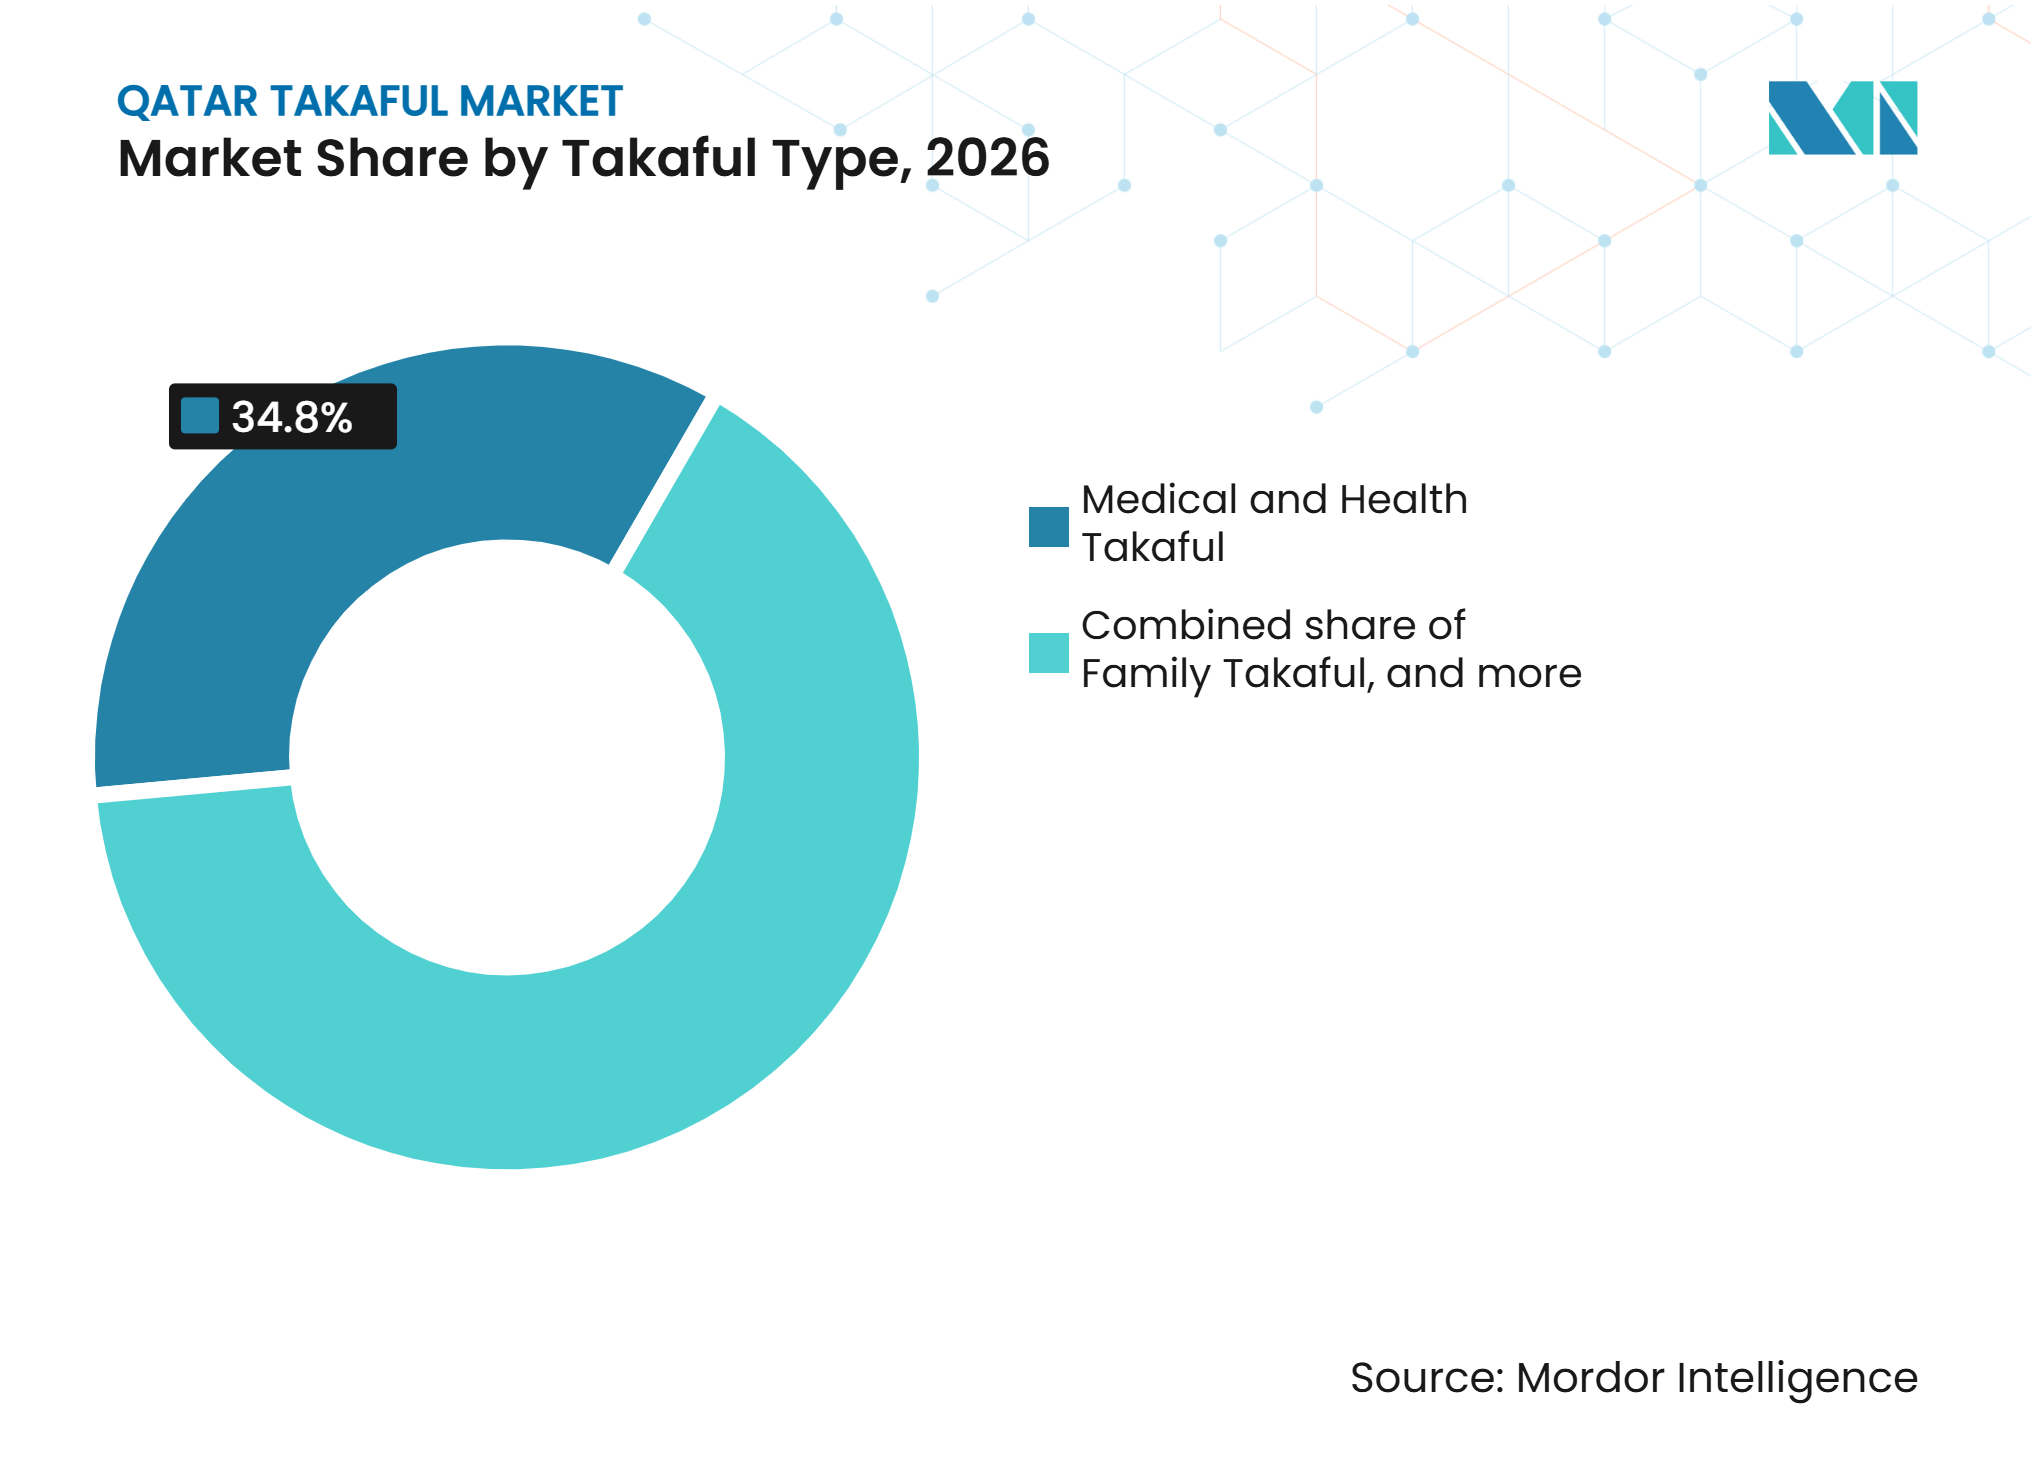
- Nach Takaful-Typ entfiel auf medizinisches und gesundheitliches Takaful im Jahr 2026 ein Marktanteil von 34,8 % am Qatar Takaful-Markt, während Familienschutz- und Lebens-Takaful bis 2032 voraussichtlich mit einem CAGR von 8,5 % wachsen wird.
- Nach Vertriebskanal hielten Agenten und Makler im Jahr 2026 einen Anteil von 45,3 % am Qatar Takaful-Markt, während eingebettete, Affinitäts- und sonstige Nicht-Bank-Partnerschaften bis 2032 voraussichtlich mit einem CAGR von 10,5 % wachsen werden.
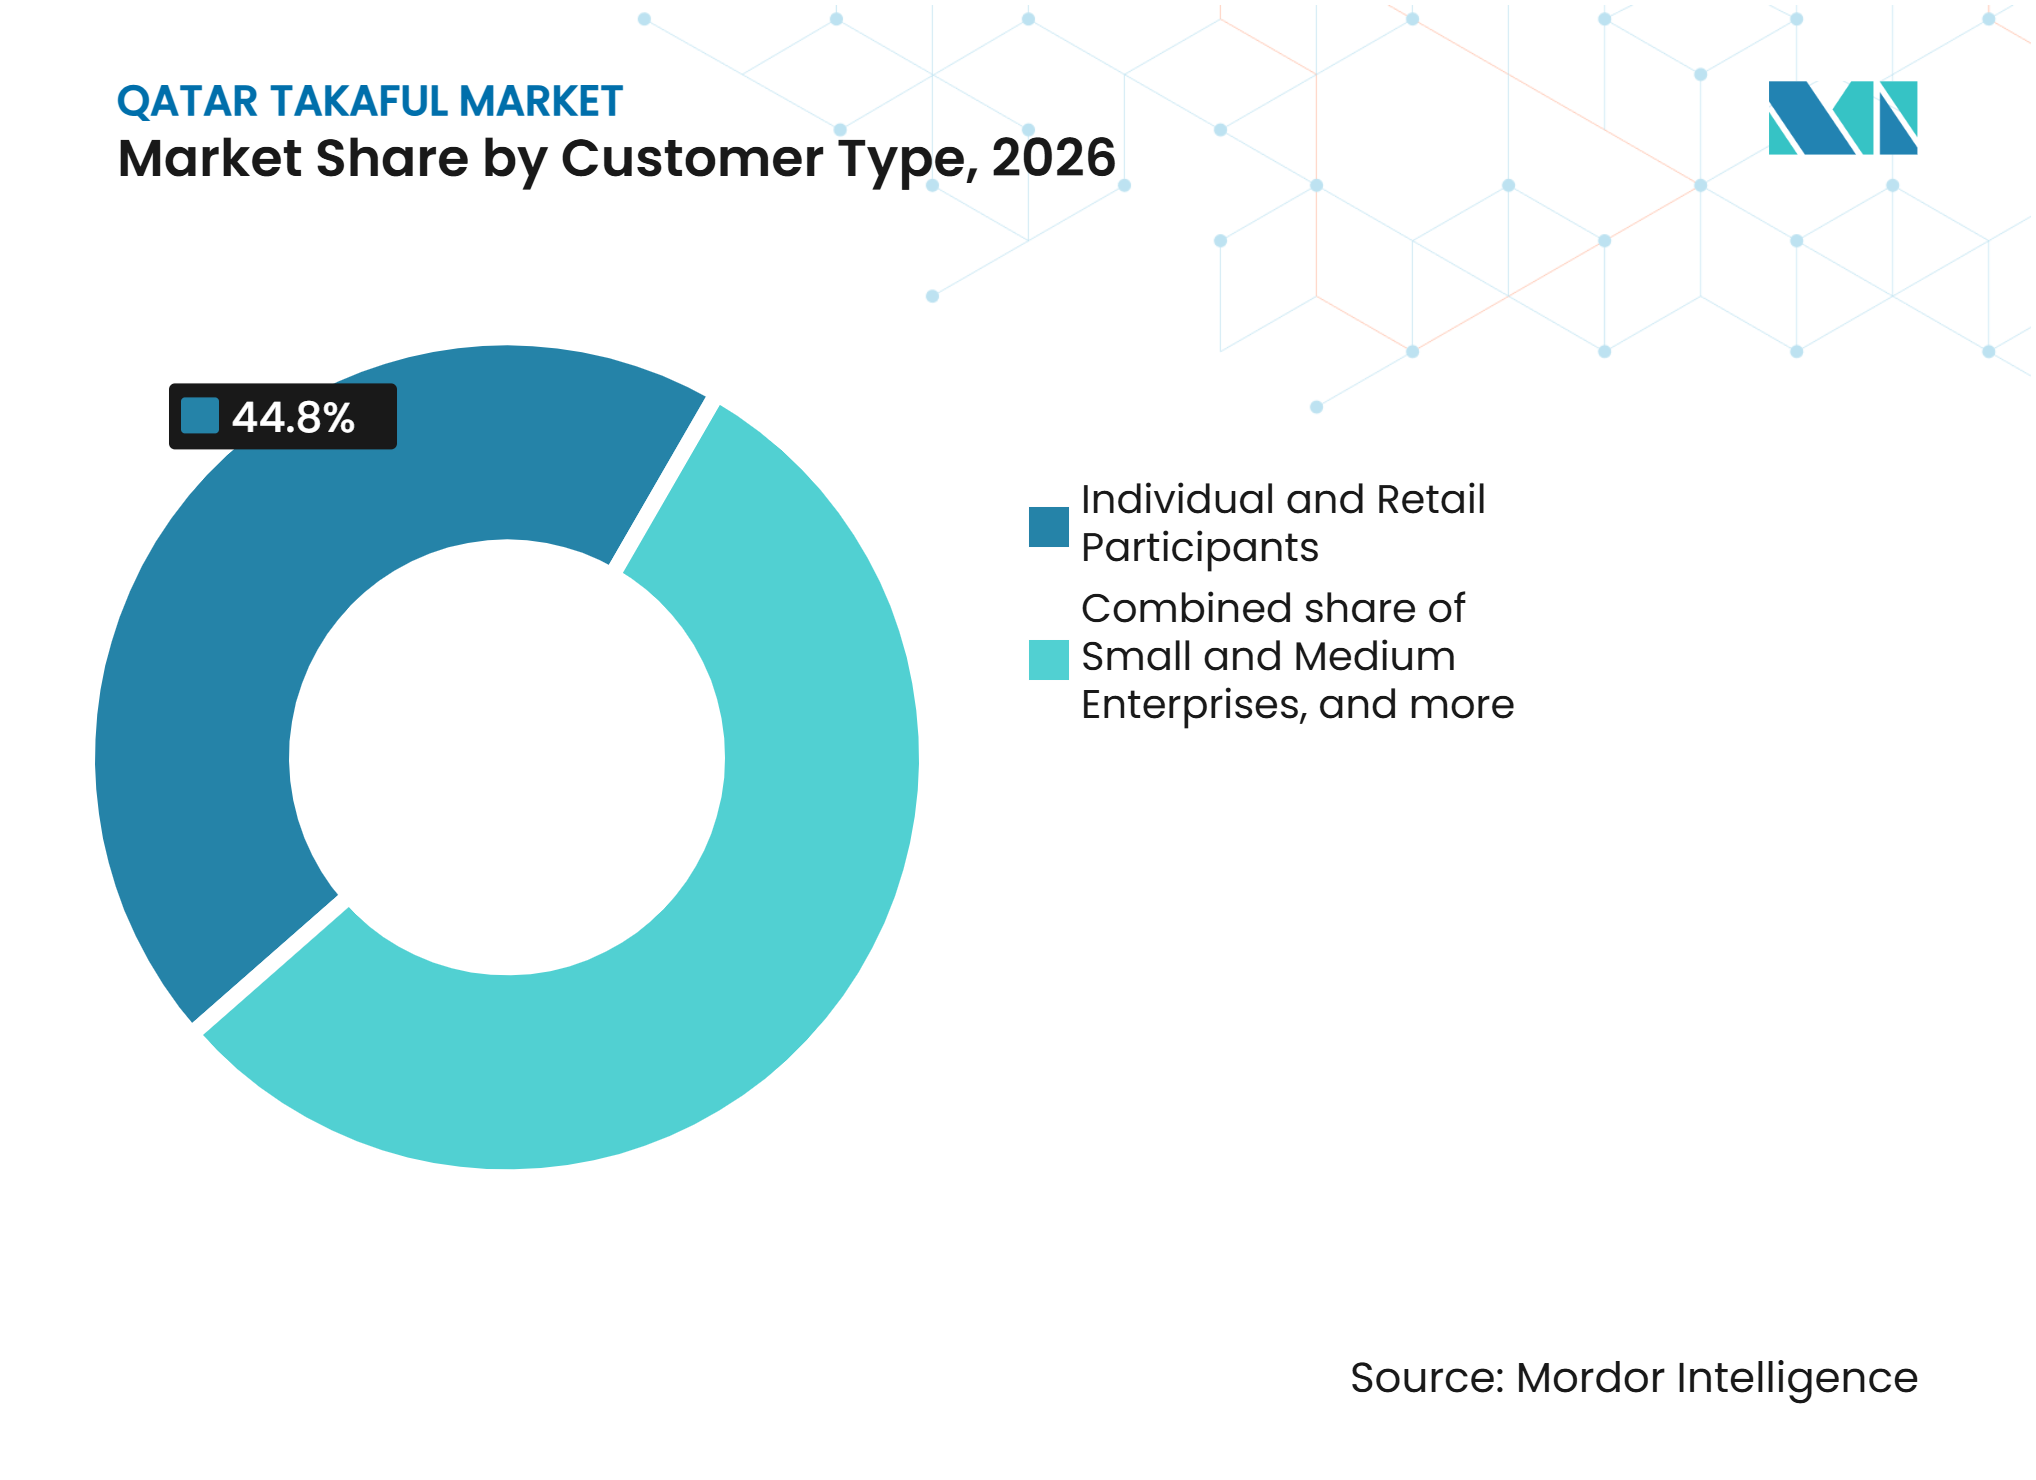
- Nach Kundentyp entfielen auf Einzelpersonen und Privatkunden im Jahr 2026 44,8 % des Marktanteils am Qatar Takaful-Markt, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einem CAGR von 8,2 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Obligatorische Krankenversicherung für Expatriates und Besucher | +1.8% | National, konzentriert in Doha, Lusail und nördlichen Industriezonen | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Scharia-konformen Versicherungslösungen | +1.5% | National, am stärksten in einkommensstarken Wohngebieten und Finanzbezirken | Mittelfristig (2–4 Jahre) |
| Expansion von Familien- und Gesundheits-Takaful | +1.2% | National | Mittelfristig (2–4 Jahre) |
| Expatriate-geführte Bevölkerungs- und Beschäftigungsbasis | +0.8% | National, mit Konzentration in Doha, Al Wakra und Lusail | Kurzfristig (≤ 2 Jahre) |
| Digitaler Versicherungsvertrieb und Produktinnovation | +0.7% | National, mit dem Qatar Financial Centre als Innovationszentrum | Mittelfristig (2–4 Jahre) |
| Regulierung durch die Qatar Central Bank und islamisches Finanz-Ökosystem | +0.6% | National | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Obligatorische Krankenversicherung für Expatriates und Besucher
Im Qatar Takaful-Markt hat das Gesetz über Gesundheitsdienstleistungen Nr. 22 von 2021 private Krankenversicherungen für nicht-katarische Einwohner und Besucher zur Pflicht gemacht. Das Gesetz hat die Krankenversicherung von einem freiwilligen Kauf zu einem erforderlichen Element des Aufenthalts- und Besucherzugangs gemacht, wodurch eine große Bevölkerungsgruppe mit jährlichem Versicherungsbedarf in das formelle Versicherungssystem einbezogen wurde. Die erwarteten zusätzlichen Bruttobeitragseinnahmen aus dem Programm beliefen sich auf 1,7 Milliarden QAR (467 Millionen USD) bis 2,2 Milliarden QAR (605 Millionen USD)[1]. Detaillierte Vorschriften für langfristig ansässige Expatriates waren noch nicht abgeschlossen, was weiteres Anmeldepotenzial offenlässt, während die Umsetzung voranschreitet und Versicherer Kapazitäten aufbauen, bevor die verbleibende Gruppe in das System eintritt. Teilnehmende Versicherer müssen eine Lizenz der Qatar Central Bank besitzen, diese jährlich erneuern und Patientendaten innerhalb Katars gemäß den Registrierungsanforderungen des Ministeriums für öffentliche Gesundheit speichern. Diese Anforderungen begünstigen Betreiber mit etablierten Gesundheitsnetzwerken, Schadenprozessen und lokalen Datenverwaltungskapazitäten.
Scharia-konforme Versicherung und Expansion des Familien-Takaful
Die Ausweitung der obligatorischen Krankenversicherung hat die Nachfrage nach Gesundheits-Takaful-Produkten in Katar gestützt, während das wachsende Bewusstsein für Scharia-konforme Finanzabsicherung Betreibern Möglichkeiten bietet, umfassendere Familien-Takaful-Angebote zu entwickeln. Familien- und Krankenversicherungsschutz stellen eine wichtige Komponente der katarischen Takaful-Branche dar und spiegeln die Rolle persönlicher Schutzprodukte neben Kfz- und allgemeinen Versicherungen wider. Das gegenseitige Risikoverteilungsmodell unterscheidet Takaful auch von konventionellen Versicherungen, indem es den Teilnehmern ermöglicht, in einen gemeinsamen Fonds zur Deckung berechtigter Ansprüche einzuzahlen. Im Rahmen von Wakala- und Mudarabah-Vereinbarungen können Betreiber Teilnehmerfonds durch agenturbasierte bzw. gewinnbeteiligungsbasierte Strukturen verwalten. Die Vorschriften des Qatar Financial Centre verlangen von Takaful-Betreibern auch die Festlegung von Richtlinien zur Behandlung und Verteilung von Fondsüberschüssen, was die Transparenz hinsichtlich der Ansprüche der Teilnehmer stärkt. Diese Merkmale bieten Betreibern Möglichkeiten, ihre Familien-Takaful-Portfolios durch Schutz- und spargebundene Produkte zu erweitern und gleichzeitig das Bewusstsein für Scharia-konforme Versicherungsstrukturen zu steigern.
Expatriate-Beschäftigung und Versicherungsnachfrage kleiner Unternehmen
Der Qatar Takaful-Markt wird durch Katars Expatriate-geführte Beschäftigungsbasis gestützt, die wiederkehrende Anforderungen an Kranken-, Kfz- und Personenschutzversicherungen antreibt. Die Kundenbasis konzentriert sich auf Doha, Al Wakra, Lusail und Industriegebiete, wo Arbeitgeber Gruppengesundheits- und Mitarbeiterschutzvereinbarungen benötigen, die für eine große Belegschaft unter einer einzigen Arbeitgeberbeziehung abgeschlossen und verlängert werden können. Kleine und mittlere Unternehmen weiten ihre Nutzung von Betriebskontinuitäts- und Schlüsselpersonenschutz aus, da das Risikobewusstsein zunimmt. QNB und QLM vereinbarten im März 2025, maßgeschneiderte Versicherungspakete für kleine Unternehmen über das KMU-Banknetzwerk von QNB anzubieten[2]. Die Vereinbarung umfasst Schlüsselpersonenschutz und Gruppenarbeitnehmerschutz und verknüpft den Versicherungszugang mit bestehenden Bankbeziehungen. Dieses Modell kann Versicherungen für Unternehmen zugänglicher machen, die keine traditionellen Makler nutzen, insbesondere wenn Bankmitarbeiter Versicherungsschutz an demselben Punkt einführen können, an dem ein Unternehmen Konten, Zahlungen oder Kreditfazilitäten einrichtet.
Digitaler Vertrieb und regulatorischer Rahmen
Der digitale Vertrieb verändert die Art und Weise, wie Versicherer Kunden gewinnen und Policen im Qatar Takaful-Markt betreuen. Beema schloss im August 2025 eine Partnerschaft mit PayLater, um Scharia-konforme Ratenzahlungen für Versicherungsprämien über Online- und Filialkanäle anzubieten[3]. Die Partnerschaft reduziert die Auswirkung einer einmaligen Vorauszahlung der Prämie und kann Versicherern helfen, Policenausfälle bei der Verlängerung zu begrenzen, insbesondere bei Kunden, die bereit sind, den Versicherungsschutz beizubehalten, aber den Cashflow lieber in Raten verwalten. Die Regeln der Qatar Central Bank für digitale Versicherer verlangen, dass ein lizenzierter Versicherer die digitale Wertschöpfungskette betreibt, einschließlich Zeichnung, Ausstellung und Schadenmanagement. Die Regeln legen das eingezahlte Kapital auch auf 100 Millionen QAR (27,5 Millionen USD) fest, was die Eintrittsanforderungen für neue digitale Betreiber erhöht und ein gut finanziertes Betriebsmodell wichtiger macht als eine einfache Online-Verkaufsschnittstelle. Qatar Insurance Group erweiterte im Februar 2025 seine Technologieposition durch Investitionen in Jaguar Transit, MIC Global und Digital Petroleum
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Skalierung und Produktbreite konventioneller Versicherer | -0.8% | National | Mittelfristig (2–4 Jahre) |
| Nischige Kundenbasis und geringere Takaful-Durchdringung | -0.7% | National | Langfristig (≥ 4 Jahre) |
| Konzentration auf eine kleine Anzahl von Takaful-Betreibern | -0.5% | National | Mittelfristig (2–4 Jahre) |
| Begrenzte Skalierung im Familien- und Lebens-Takaful | -0.4% | National | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Skalierung und Produktbreite konventioneller Versicherer
Im Qatar Takaful-Markt entfielen auf konventionelle Versicherer Anfang 2025 93 % der gesamten Versicherungsprämien Katars, sodass Takaful-Betreiber von einer kleineren Basis aus Skalierung aufbauen müssen. Etablierte konventionelle Versicherer verfügen über tiefere Unternehmensbeziehungen, breiteren Rückversicherungszugang und größere Marketingbudgets, was ihnen einen praktischen Vorteil verschafft, wenn Kunden breite internationale Kapazitäten oder etablierte Maklerunterstützung benötigen. Diese Stärken sind besonders relevant für Energie-, Infrastruktur-, Luftfahrt- und große Gewerbekonten, die internationale Maklernetzwerke nutzen. Ausländische Niederlassungen innerhalb des Qatar Financial Centre konkurrieren ebenfalls im Bereich betriebliche Kranken- und Ingenieurversicherung. Die Qatar Chamber erörterte Krankenversicherungspreise, obligatorische Kfz-Provisionsstrukturen und den Wettbewerb mit Qatar Financial Centre-lizenzierten Versicherern während ihrer Versicherungsausschusssitzung 2025. Die Überprüfung zeigt, dass Preisdisziplin in den Kranken- und Kfz-Sparten wichtig bleiben wird, in denen Takaful-Betreiber ein erhebliches Engagement haben.
Durchdringungsbeschränkungen und Konzentrationsrisiko
Ein großer Anteil einkommensschwächerer Expatriate-Arbeitnehmer bleibt sehr preissensibel und wählt möglicherweise die günstigste obligatorische Police. Dies schränkt die Fähigkeit eines Versicherers ein, die Prämie pro Police allein durch zusätzliche Leistungen zu erhöhen, da Kunden, die nur zur Erfüllung einer Pflichtanforderung kaufen, dem Preis möglicherweise mehr Gewicht beimessen als zusätzlichen Produktmerkmalen. Lebens- und Familien-Takaful machte Anfang 2025 5 % des gesamten Versicherungsgeschäfts Katars aus, was zeigt, dass langfristige Spar- und Anlageprodukte weniger entwickelt bleiben. Vorübergehende Expatriate-Beschäftigungsmuster können auch die Nachfrage nach länger laufenden Finanzschutzprodukten begrenzen, da Haushalte möglicherweise unsicher sind, wie lange sie in Katar bleiben oder wo sie in Zukunft Leistungen benötigen werden. Der Qatar Takaful-Markt ist auf eine kleine Anzahl von Betreibern konzentriert, sodass eine Störung bei einem führenden Anbieter die Sektorleistung beeinträchtigen könnte. Der Wettbewerb zwischen von der Qatar Central Bank lizenzierten und von der Regulierungsbehörde des Qatar Financial Centre lizenzierten Versicherern erschwert auch die Bemühungen, eine konsistente Produkttiefe auf dem Inlandsmarkt zu entwickeln.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Takaful-Typ:
Krankenversicherungsschutz unterstützt Skalierung, während Familienschutz expandiertIm Qatar Takaful-Markt hielt medizinisches und gesundheitliches Takaful im Jahr 2026 einen Anteil von 34,8 %, gestützt durch obligatorischen Versicherungsschutz für nicht-katarische Einwohner und Besucher. Das Segment profitiert von wiederkehrenden Policenverlängerungen, arbeitgeberfinanzierten Gruppenversicherungen und einer Kundenbasis, die durch etablierte Gesundheitsdienstleisternetzwerke erneuert wird. Kosten des Gesundheitsnetzwerks, Schadensverwaltung und medizinische Inflation bleiben zentral für die Zeichnungsleistung, da sie die Marge bei hochvolumigen Krankenversicherungspolicen direkt beeinflussen. Krankenversicherungspolicen geben Versicherern auch eine direkte Kundenbeziehung, die einen gezielten Cross-Selling-Ansatz für Unfall-, Reise- und Familienschutzprodukte unterstützen kann, ohne ausschließlich auf die Neukundengewinnung angewiesen zu sein. Das Ministerium für öffentliche Gesundheit verlangt von Teilnehmern des obligatorischen Systems die Einhaltung von Lizenzierungs-, Verlängerungs- und lokalen Patientendatenanforderungen.
Familienschutz- und Lebens-Takaful wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 8,5 % wachsen. Die Marktgröße des Qatar Takaful-Marktes für dieses Segment wird durch Bildungs-, Spar- und Einkommensschutzbedürfnisse von Haushalten ohne arbeitgeberfinanzierte Altersversorgung gestützt, insbesondere wenn Kunden ihre langfristige Planung mit Scharia-konformen Vereinbarungen in Einklang bringen möchten. Spar- und anlagegebundene Produkte können längerfristige Finanzplanungsbedürfnisse ansprechen, obwohl die Akzeptanz davon abhängt, ob Versicherungsnehmer trotz ihrer unterschiedlichen Aufenthaltsdauer in Katar einen Mehrwert erkennen. Vertriebskosten können niedriger sein, wenn ein Versicherer bestehende Krankenversicherungsbeziehungen und digitale Kanäle nutzt, um Familienschutz anzubieten, anstatt einen separaten Akquisitionsprozess aufzubauen. Allgemeines Takaful umfasst weiterhin Kfz-, Sach- und Feuer-, See- und Luftfahrt-, Ingenieur- und Bau-, Haftpflicht-, Reise- und Unfallversicherung sowie Kreditversicherung. Kfz-Takaful bleibt relevant aufgrund des hohen Fahrzeugbesitzes in Katar und der obligatorischen Versicherungsanforderungen.


Nach Vertriebskanal:
Maklerbeziehungen führen, während eingebetteter Vertrieb an Bedeutung gewinntIm Qatar Takaful-Markt entfielen auf Agenten und Makler im Jahr 2026 ein Anteil von 45,3 %. Ihre Position spiegelt ihre Rolle in Unternehmensbeziehungen und bei der Beratung von Kunden mit Ingenieur-, Seefracht- und anderen spezialisierten Risikobedarfen wider, die häufig eine sorgfältige Policenplatzierung erfordern. Makler bleiben auch nützlich, wenn Kunden Unterstützung bei Verlängerungen, Schadenkoordination und der Auswahl von Versicherungsschutz benötigen, der zum vertraglichen Risikoprofil eines Unternehmens passt. Ihre Rolle dürfte am dauerhaftesten in großen Gewerbelinien sein, wo Policenbedingungen, Risikoinformationen und Rückversicherungsvereinbarungen komplexer sind. Die Qatar Takaful-Branche nutzt diese Netzwerke weiterhin, um Unternehmen zu erreichen, die vor der Wahl einer Versicherung direkte Beratung suchen.
Eingebettete, Affinitäts- und sonstige Nicht-Bank-Partnerschaften werden bis 2032 voraussichtlich mit einem CAGR von 10,5 % wachsen. Beemas PayLater-Partnerschaft zeigt, wie Ratenzahlungen in Online- und Filialversicherungsverkäufe integriert werden können. Bancatakaful bietet Zugang zu Kleinunternehmenskunden über bestehende Kredit- und Transaktionsbeziehungen, was den Aufwand für einen Versicherer zur Identifizierung geeigneter Interessenten reduzieren kann. Die Vereinbarung von QNB mit QLM ist ein Beispiel für den Vertrieb von Schlüsselpersonen- und Gruppenarbeitnehmerschutz über KMU-Bankdienstleistungen. Der Direktvertrieb kann den Bedarf an menschlichem Eingreifen bei der Policenausstellung, Prämienzahlungen und der Schadensmeldung reduzieren, während die Anforderungen an digitale Versicherer Erwartungen an eine durchgängige Servicebereitstellung setzen.
Nach Kundentyp:
Privatkunden bieten Breite, während KMU schneller wachsenIm Qatar Takaful-Markt entfielen auf Einzelpersonen und Privatkunden im Jahr 2026 ein Anteil von 44,8 %. Obligatorische Kranken- und Kfz-Verlängerungen bilden die größte Quelle wiederkehrender Nachfrage innerhalb dieser Kundengruppe und geben Betreibern eine stabile Basis für die Betreuung einer breiten Einkommensspanne. Das Segment ist breit gefächert, bleibt jedoch sensibel gegenüber Prämienerschwinglichkeit, Zahlungsflexibilität und der Einfachheit des Verlängerungsprozesses. Digitale Kanäle können den Zugang verbessern, indem sie Anmeldung, Zahlung, Schadensmeldung und Policenbetreuung für Kunden vereinfachen, die sonst auf Filial- oder Maklerunterstützung angewiesen wären. Einzelkunden können auch empfänglicher für Familien- und Sparprodukte werden, nachdem sie mit der medizinischen Takaful-Deckung vertraut sind.
Kleine und mittlere Unternehmen werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 8,2 % wachsen. Die Marktgröße des Qatar Takaful-Marktes für KMU-Versicherungsschutz wird durch die steigende Nachfrage nach Betriebskontinuität, Schlüsselpersonenschutz und Gruppenarbeitnehmerleistungen gestützt, da Unternehmen ihre Risikomanagementpraktiken formalisieren. Die Vereinbarung von QNB und QLM aus dem Jahr 2025 veranschaulicht, wie Banken Schutzprodukte mit KMU-Bankdienstleistungen bündeln können. Große Unternehmen und staatliche Institutionen erzielen im Allgemeinen höhere Durchschnittsprämien in den Bereichen Ingenieur-, Sach- und Luftfahrtversicherung, aber die Nachfrage kann vom Zeitpunkt und Umfang großer Infrastrukturprojekte abhängen. Dies schafft ein episodischeres Muster als die wiederkehrenden Policenverlängerungen im Privat- und Kleinunternehmensbereich.

Geografische Analyse
Doha
Doha ist das wichtigste Ursprungszentrum für Privat- und Unternehmens-Takaful, da es inländisch lizenzierte Betreiber, die Versicherungsaufsichtsfunktion und einen großen Anteil der Expatriate-Belegschaft beherbergt. Die Gesundheitsinfrastruktur der Stadt unterstützt arbeitgeberfinanzierte Krankenversicherungspläne und die private Krankenversicherungsnachfrage. Takaful-Beiträge stiegen 2025 um 4,1 % auf fast 2 Milliarden QAR (549,5 Millionen USD), während das in Doha ansässige Beema ein Beitragswachstum von 28,3 % und Al Khaleej Takaful ein Wachstum von 19,7 % meldeten. Das islamische Finanz-Fintech-Transaktionsvolumen Katars erreichte 2024 fast 10 Milliarden QAR (2,7 Milliarden USD) und sollte bis 2028 mit einem CAGR von 10 % wachsen. Der Qatar Takaful-Markt profitiert von Dohas Konzentration an Finanzdienstleistungen, Arbeitgebern, Krankenhäusern und digitalen Zahlungsaktivitäten.
Qatar Financial Centre
Das Qatar Financial Centre beherbergt ausländische Takaful-Niederlassungen, die dem Land spezialisierte betriebliche Kranken- und Ingenieurkapazitäten bringen. Sein separater regulatorischer Rahmen schafft Wettbewerb mit von der Qatar Central Bank lizenzierten Versicherern und ermutigt inländische Anbieter, Zeichnung, Produktpalette und digitale Fähigkeiten zu stärken. Die Qatar Chamber identifizierte den Wettbewerb zwischen Qatar Financial Centre-lizenzierten Unternehmen und inländischen Betreibern als Thema für Branchendiskussionen im Jahr 2025. Das Digital Asset Lab des Qatar Financial Centre hat Blockchain- und Tokenisierungsanwendungen für die Versicherungsvertragsabwicklung untersucht, was das parametrische Produktdesign unterstützen könnte. Die Anforderungen der Qatar Central Bank an digitale Versicherer erhöhen den Betriebsstandard für neue Marktteilnehmer und begünstigen Betreiber mit Kapital und etablierten Compliance-Systemen.
Verbindungen zum Golfkooperationsrat, den Vereinigten Staaten, dem Vereinigten Königreich und dem asiatisch-pazifischen Raum
Der Qatar Takaful-Markt wird durch Konsolidierung, Rückversicherungspreise und Talentströme im gesamten Golfkooperationsrat beeinflusst. Berichte des Qatar Financial Centre identifizierten Fusions- und Übernahmeaktivitäten im Golfkooperationsrat als Chance für katarische Takaful-Betreiber, die regionale Skalierung anstreben. Das in Kuwait ansässige GIG Takaful unterzeichnete im Oktober 2025 ein Memorandum of Understanding mit YASH Technologies für eine KI-gesteuerte digitale Transformation. Die Insurtech-Investitionen von QIC umfassten Pläne für Märkte im Golfkooperationsrat, Singapur, Indien und Afrika, was Verbindungen mit dem asiatisch-pazifischen Raum zeigt. Die Vereinigten Staaten und das Vereinigte Königreich bleiben Referenzpunkte für globale Rückversicherungskapazitäten, Technologiepartnerschaften und Finanzberichterstattungspraktiken, obwohl die verfügbaren Informationen keine länderspezifischen Qatar Takaful-Zahlen für eines der beiden Länder liefern.
Wettbewerbslandschaft
Marktkonzentration
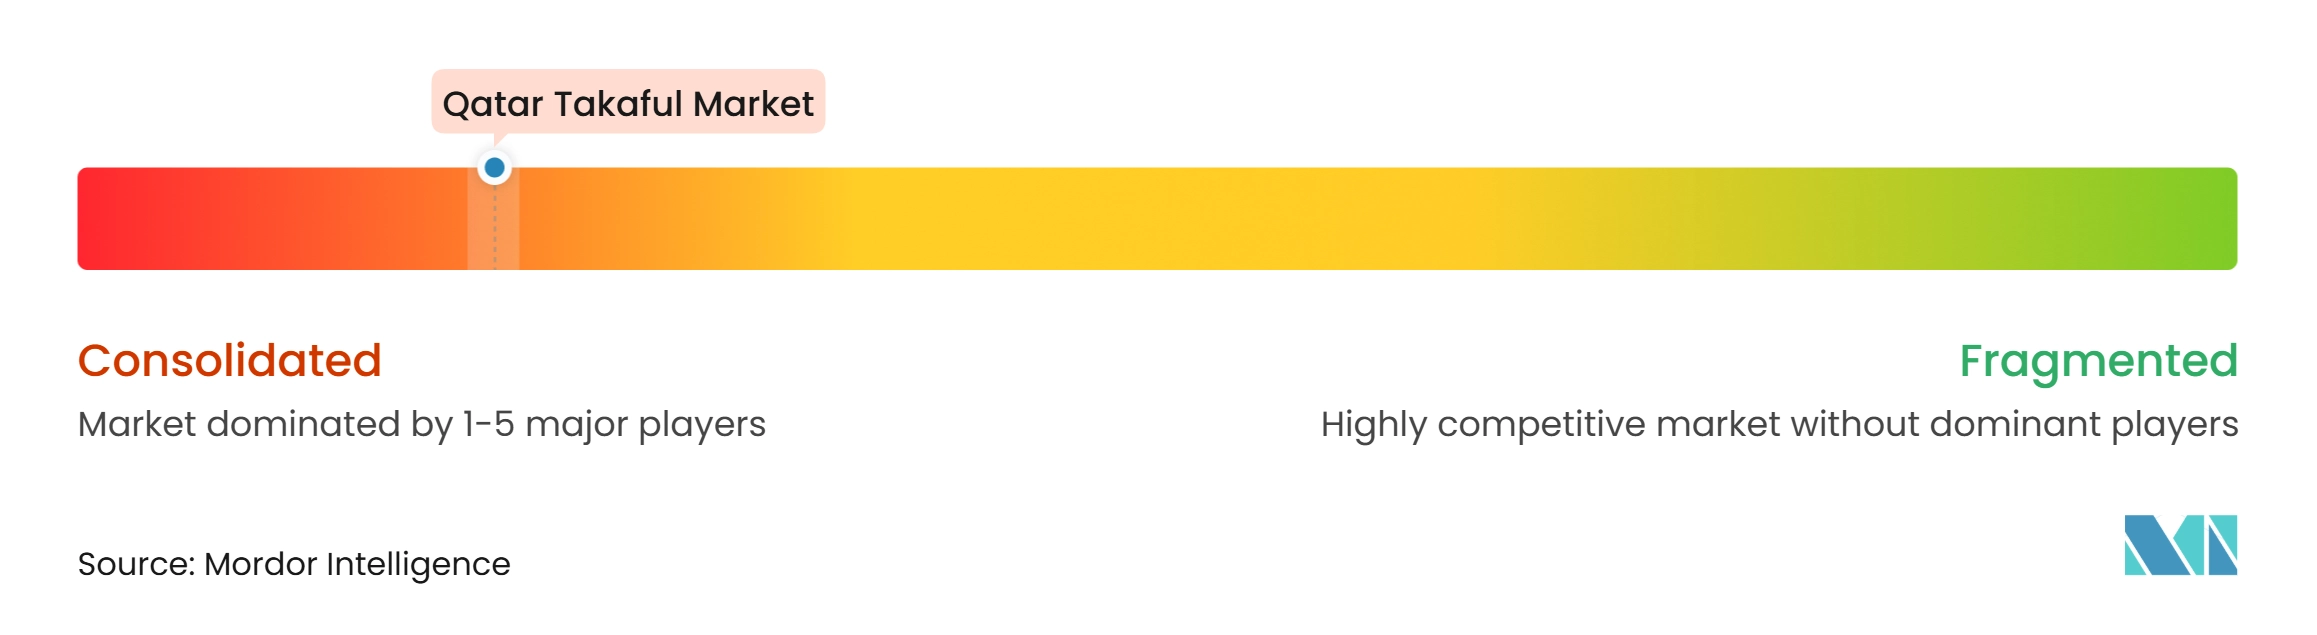
Der Qatar Takaful-Markt weist eine konzentrierte Wettbewerbsstruktur auf, wobei QIIG, Beema und Al Khaleej Takaful die führenden Akteure sind. QIIG betreibt ein hybrides Wakala-Mudarabah-Modell. Skalierung ist wichtig, da große Betreiber Gesundheitsnetzwerkbedingungen aushandeln, in Schadenstechnologie investieren und zu wettbewerbsfähigeren Konditionen auf Rückversicherung zugreifen können. Die Konzentration erhöht auch die Bedeutung von Zeichnungsdisziplin und Investitionsmanagement bei den führenden Betreibern, da ihre Preisentscheidungen und Anbieternetzwerkpraktiken einen sichtbaren Einfluss auf die Leistung des gesamten Sektors haben können. Kleinere Unternehmen müssen sich durch gezielte Kanäle, Spezialprodukte oder Partnerschaften differenzieren, anstatt ausschließlich auf Skalierung zu setzen.
Wettbewerbsaktivitäten konzentrieren sich zunehmend auf digitalen Vertrieb, Produktentwicklung für kleine Unternehmen und eingebettete Prämienfinanzierung. Beemas PayLater-Vereinbarung vom August 2025 führte zinsfreie 4-Raten-Prämienzahlungen für die gesamte Takaful-Produktpalette ein. Die Zusammenarbeit von QNB und QLM vom März 2025 schuf einen Weg, kleinen Unternehmen über Bankbeziehungen Schlüsselpersonen- und Gruppenarbeitnehmerschutz anzubieten. QIC investierte auch in Jaguar Transit, MIC Global und Digital Petroleum, um seine Insurtech-Partnerschaften zu erweitern. Diese Schritte zeigen, dass etablierte Versicherer Partnerschaften nutzen, um ihre Technologie- und Vertriebskapazitäten zu erweitern.
QIC lancierte im zweiten Quartal 2025 Katars erste Cyber-Versicherung für Privatpersonen, die finanzielle Verluste im Zusammenhang mit Cyberangriffen, Phishing, Identitätsdiebstahl und Kreditkartenbetrug abdeckt. Das Produkt war keine Takaful-Police, demonstrierte jedoch die Nachfrage nach persönlichem Cyber-Versicherungsschutz und das Potenzial für neue Versicherungsformate. Die Regeln der Qatar Central Bank für digitale Versicherer verlangen 100 Millionen QAR (27,5 Millionen USD) an eingezahltem Kapital, was eine wesentliche Eintrittsbarriere für neue digitale Marktteilnehmer schafft. Doha Insurance Group änderte im Mai 2025 den Namen ihrer vollständig im Besitz befindlichen Takaful-Tochtergesellschaft von Doha Takaful Company in Doha Islamic Insurance, Shamel.
Marktführer der Qatar Takaful-Branche
-
Qatar Islamic Insurance Group Q.P.S.C.
-
Al Khaleej Takaful Insurance Company Q.P.S.C.
-
General Takaful Company
-
Damaan Islamic Insurance Company Q.P.S.C. (Beema)
-
Doha Islamic Insurance – Shamel
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Qatar Takaful-Markt Unternehmen in diesem Bericht
- Qatar Islamic Insurance Group Q.P.S.C. (QIIC)
- Al Khaleej Takaful Insurance Company Q.P.S.C.
- Damaan Islamic Insurance Company Q.P.S.C. (Beema)
- General Takaful Company
- Doha Islamic Insurance – Shamel
- MedGulf Takaful – QFC Branch
- Takaful International Company
- T'azur Company
- SEIB Insurance & Reinsurance
- GIG Takaful
Neueste Industrielle Entwicklungen in Qatar Takaful-Markt
- August 2025: Beema, Damaan Islamic Insurance Company, schloss eine strategische Partnerschaft mit PayLater, Katars erstem von der Qatar Central Bank lizenzierten Scharia-konformen Kauf-jetzt-zahle-später-Anbieter, und führte zinsfreie 4-Raten-Prämienzahlungen für die gesamte Takaful-Produktpalette ein. Der Dienst ist online und in Filialen verfügbar.
- Mai 2025: Doha Insurance Group erhielt die Genehmigungen der Qatar Central Bank und des Ministeriums für Handel und Industrie, um ihre vollständig im Besitz befindliche Takaful-Tochtergesellschaft von Doha Takaful Company in Doha Islamic Insurance, Shamel umzubenennen.
- März 2025: QNB unterzeichnete eine strategische Rahmenvereinbarung mit QLM Life and Medical Insurance, um maßgeschneiderte KMU-Versicherungspakete anzubieten, die Schlüsselpersonenschutz und Gruppenarbeitnehmerschutz über das KMU-Banknetzwerk von QNB abdecken.
- Februar 2025: QIC Group gab strategische Eigenkapitalinvestitionen in Jaguar Transit, MIC Global und Digital Petroleum bekannt, mit Expansionsplänen für Märkte im Golfkooperationsrat, Singapur, Indien und Afrika.
Berichtsumfang des Qatar Takaful-Marktes
Segmentierungsübersicht
| Familien-Takaful | Familienschutz- und Lebens-Takaful |
| Spar- und anlagegebundenes Takaful | |
| Medizinisches und gesundheitliches Takaful | |
| Allgemeines Takaful | Kfz-Takaful |
| Sach- und Feuer-Takaful | |
| See- und Luftfahrt-Takaful | |
| Ingenieur- und Bau-Takaful | |
| Haftpflicht-Takaful | |
| Reise- und Unfall-Takaful | |
| Kredit- und sonstiges allgemeines Takaful |
| Agenten und Makler |
| Bancatakaful |
| Direktvertrieb |
| Eingebettete, Affinitäts- und sonstige Nicht-Bank-Partnerschaften |
| Einzelpersonen und Privatkunden |
| Kleine und mittlere Unternehmen |
| Große Unternehmen |
| Staatliche und institutionelle Teilnehmer |
| Nach Takaful-Typ | Familien-Takaful | Familienschutz- und Lebens-Takaful |
| Spar- und anlagegebundenes Takaful | ||
| Medizinisches und gesundheitliches Takaful | ||
| Allgemeines Takaful | Kfz-Takaful | |
| Sach- und Feuer-Takaful | ||
| See- und Luftfahrt-Takaful | ||
| Ingenieur- und Bau-Takaful | ||
| Haftpflicht-Takaful | ||
| Reise- und Unfall-Takaful | ||
| Kredit- und sonstiges allgemeines Takaful | ||
| Nach Vertriebskanal | Agenten und Makler | |
| Bancatakaful | ||
| Direktvertrieb | ||
| Eingebettete, Affinitäts- und sonstige Nicht-Bank-Partnerschaften | ||
| Nach Kundentyp | Einzelpersonen und Privatkunden | |
| Kleine und mittlere Unternehmen | ||
| Große Unternehmen | ||
| Staatliche und institutionelle Teilnehmer | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Qatar Takaful bis 2032?
Der Sektor wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 7,1 % wachsen und bis 2032 862,0 Millionen USD erreichen.
Welcher Takaful-Typ hat den größten Anteil in Katar?
Medizinisches und gesundheitliches Takaful führt mit einem Anteil von 34,8 % im Jahr 2026, gestützt durch obligatorische private Krankenversicherungsanforderungen für nicht-katarische Einwohner und Besucher.
Was ist das am schnellsten wachsende Qatar Takaful-Segment?
Familienschutz- und Lebens-Takaful wird voraussichtlich bis 2032 einen CAGR von 8,5 % verzeichnen.
Welcher Vertriebskanal wird voraussichtlich am schnellsten wachsen?
Eingebettete, Affinitäts- und sonstige Nicht-Bank-Partnerschaften werden bis 2032 voraussichtlich mit einem CAGR von 10,5 % expandieren.
Warum sind KMU für Takaful-Anbieter in Katar wichtig?
KMU werden voraussichtlich mit einem CAGR von 8,2 % wachsen, wobei die Nachfrage durch Schlüsselpersonenschutz, Gruppenarbeitnehmerleistungen und Betriebskontinuitätsversicherung gestützt wird.
Welche Unternehmen führen den Takaful-Sektor Katars an?
QIIG, Beema und Al Khaleej Takaful hielten 2024 gemeinsam 81 % der Bruttobeitragseinnahmen.