
Tamanho e Participação do Mercado de Finanças Islâmicas do Catar
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
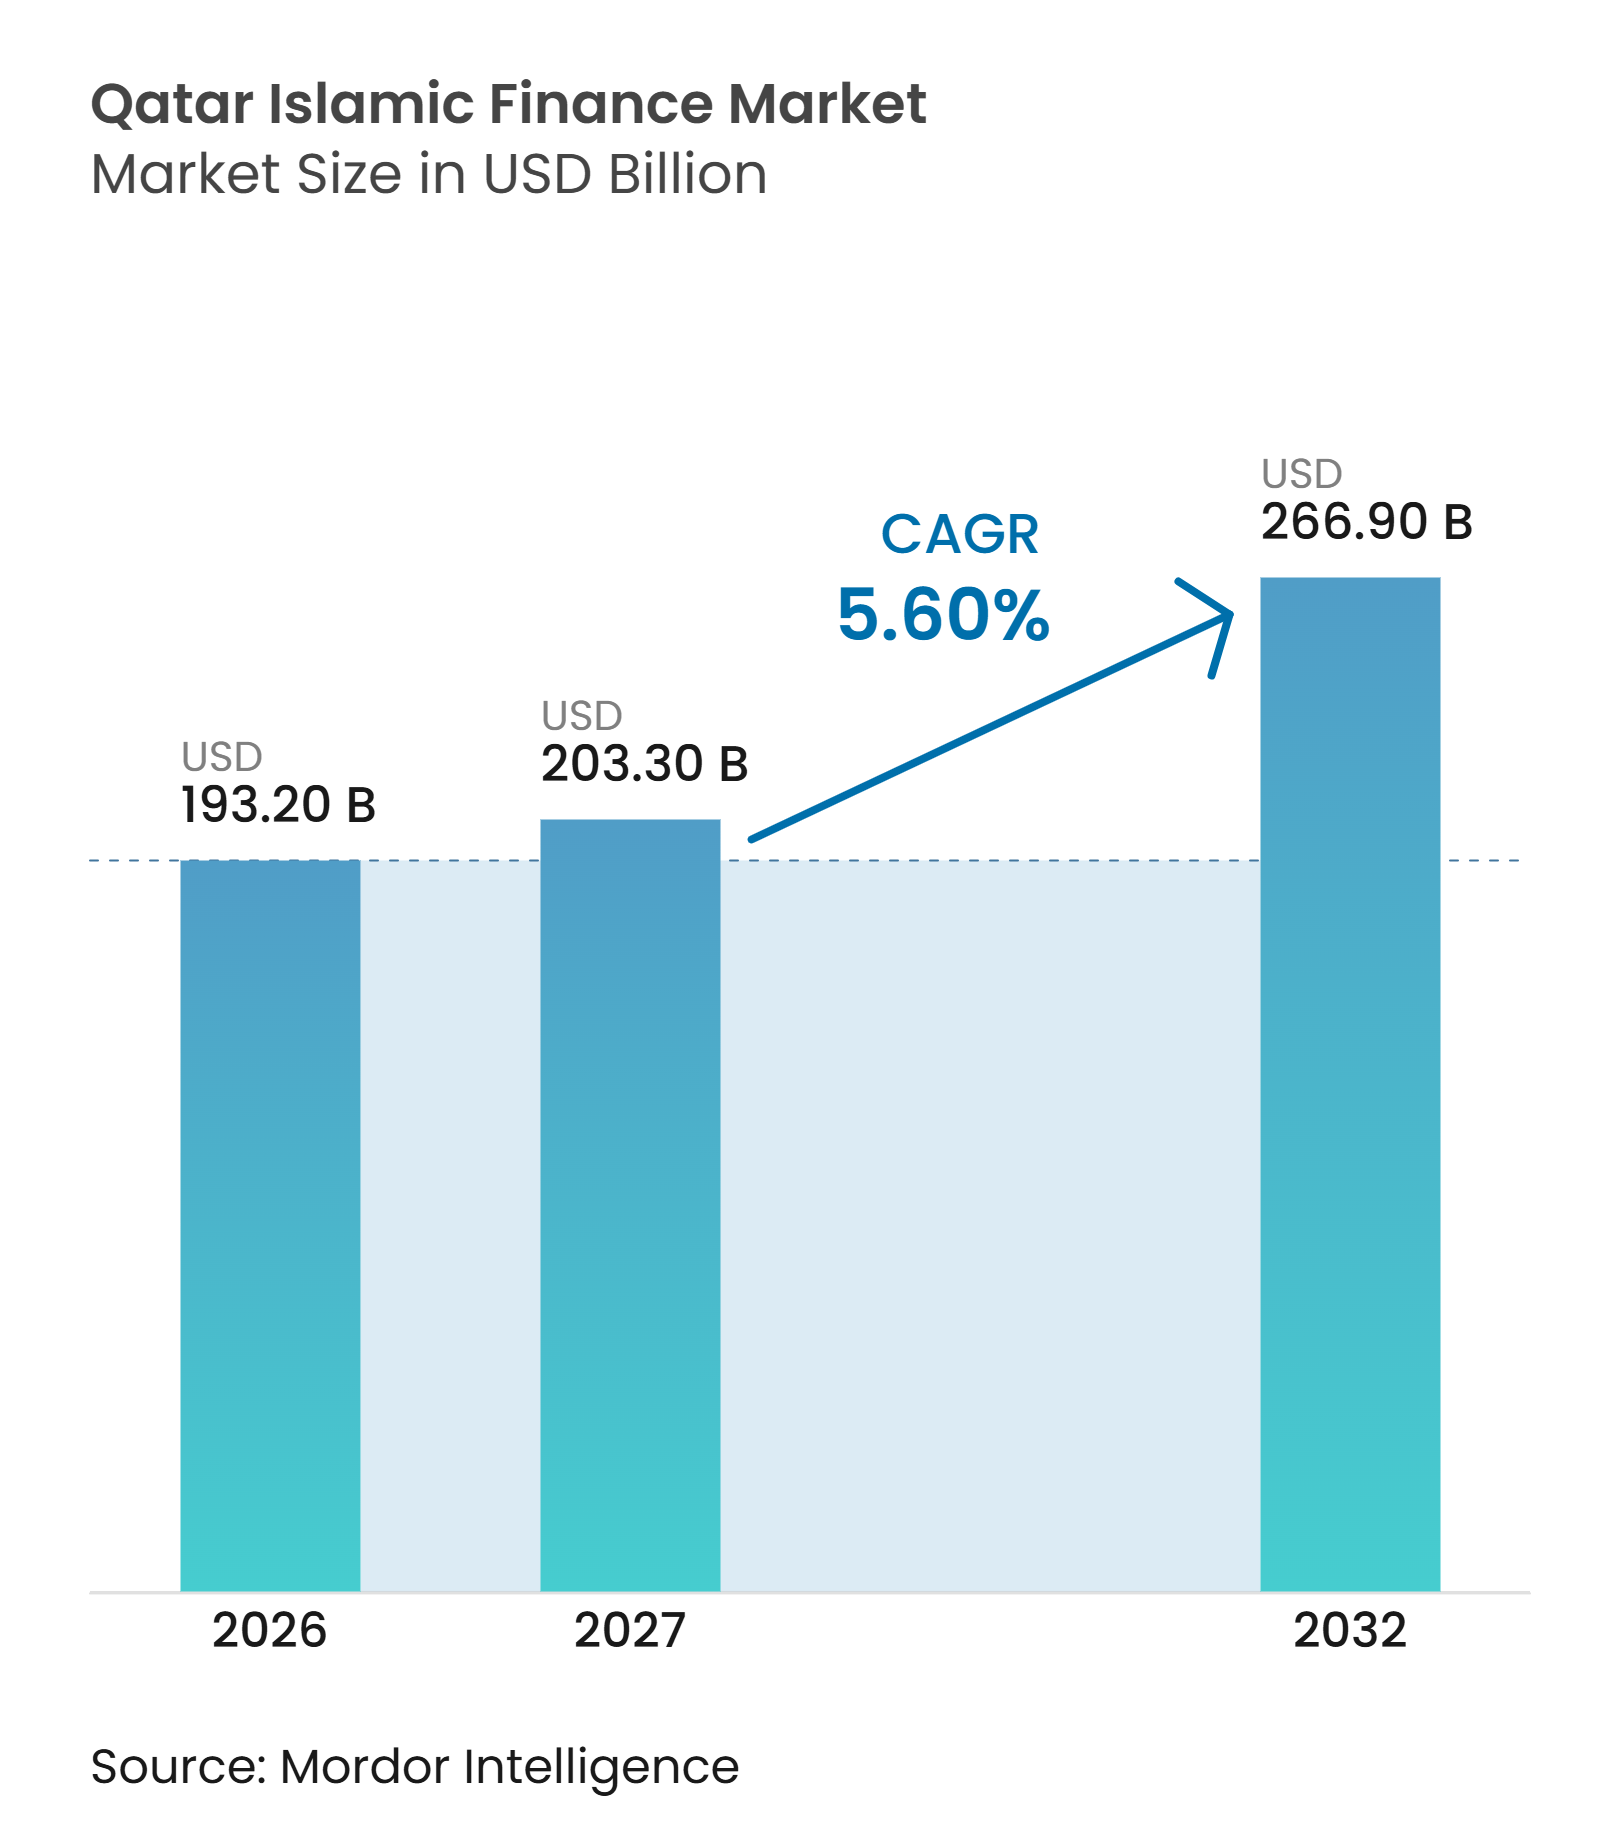
| Tamanho do mercado no ano base (2026) | 193.20 Bilhões de dólares |
| Tamanho do Mercado (2027) | 203.30 Bilhões de dólares |
| Tamanho do Mercado (2032) | 266.90 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.60 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Finanças Islâmicas do Catar por Mordor Intelligence
O tamanho do Mercado de Finanças Islâmicas do Catar está projetado em 193,20 bilhões de USD em 2026, 203,30 bilhões de USD em 2027, e deve atingir 266,90 bilhões de USD até 2032, crescendo a um CAGR de 5,60% de 2027 a 2032.
O mercado de finanças islâmicas do Catar está entrando em uma fase de crescimento mais estável após a demanda por crédito de infraestrutura associada ao ciclo da Copa do Mundo FIFA. Espera-se que sukuk soberanos, takaful familiar e empréstimos islâmicos apoiados pelo Estado a pequenas empresas sustentem essa fase. O banco digital e as finanças sustentáveis também estão se tornando mais importantes para o desenvolvimento de produtos e o acesso dos clientes. O mercado de finanças islâmicas do Catar se beneficia de sua posição no Terceiro Plano Estratégico do Setor Financeiro, que aplica as finanças islâmicas em bancos, seguros, finanças digitais e mercados de capitais. O mercado também enfrenta limitações práticas decorrentes da concentração no financiamento imobiliário, dos elevados requisitos de conformidade e da liquidez de negociação limitada para sukuk locais.
Principais Conclusões do Relatório
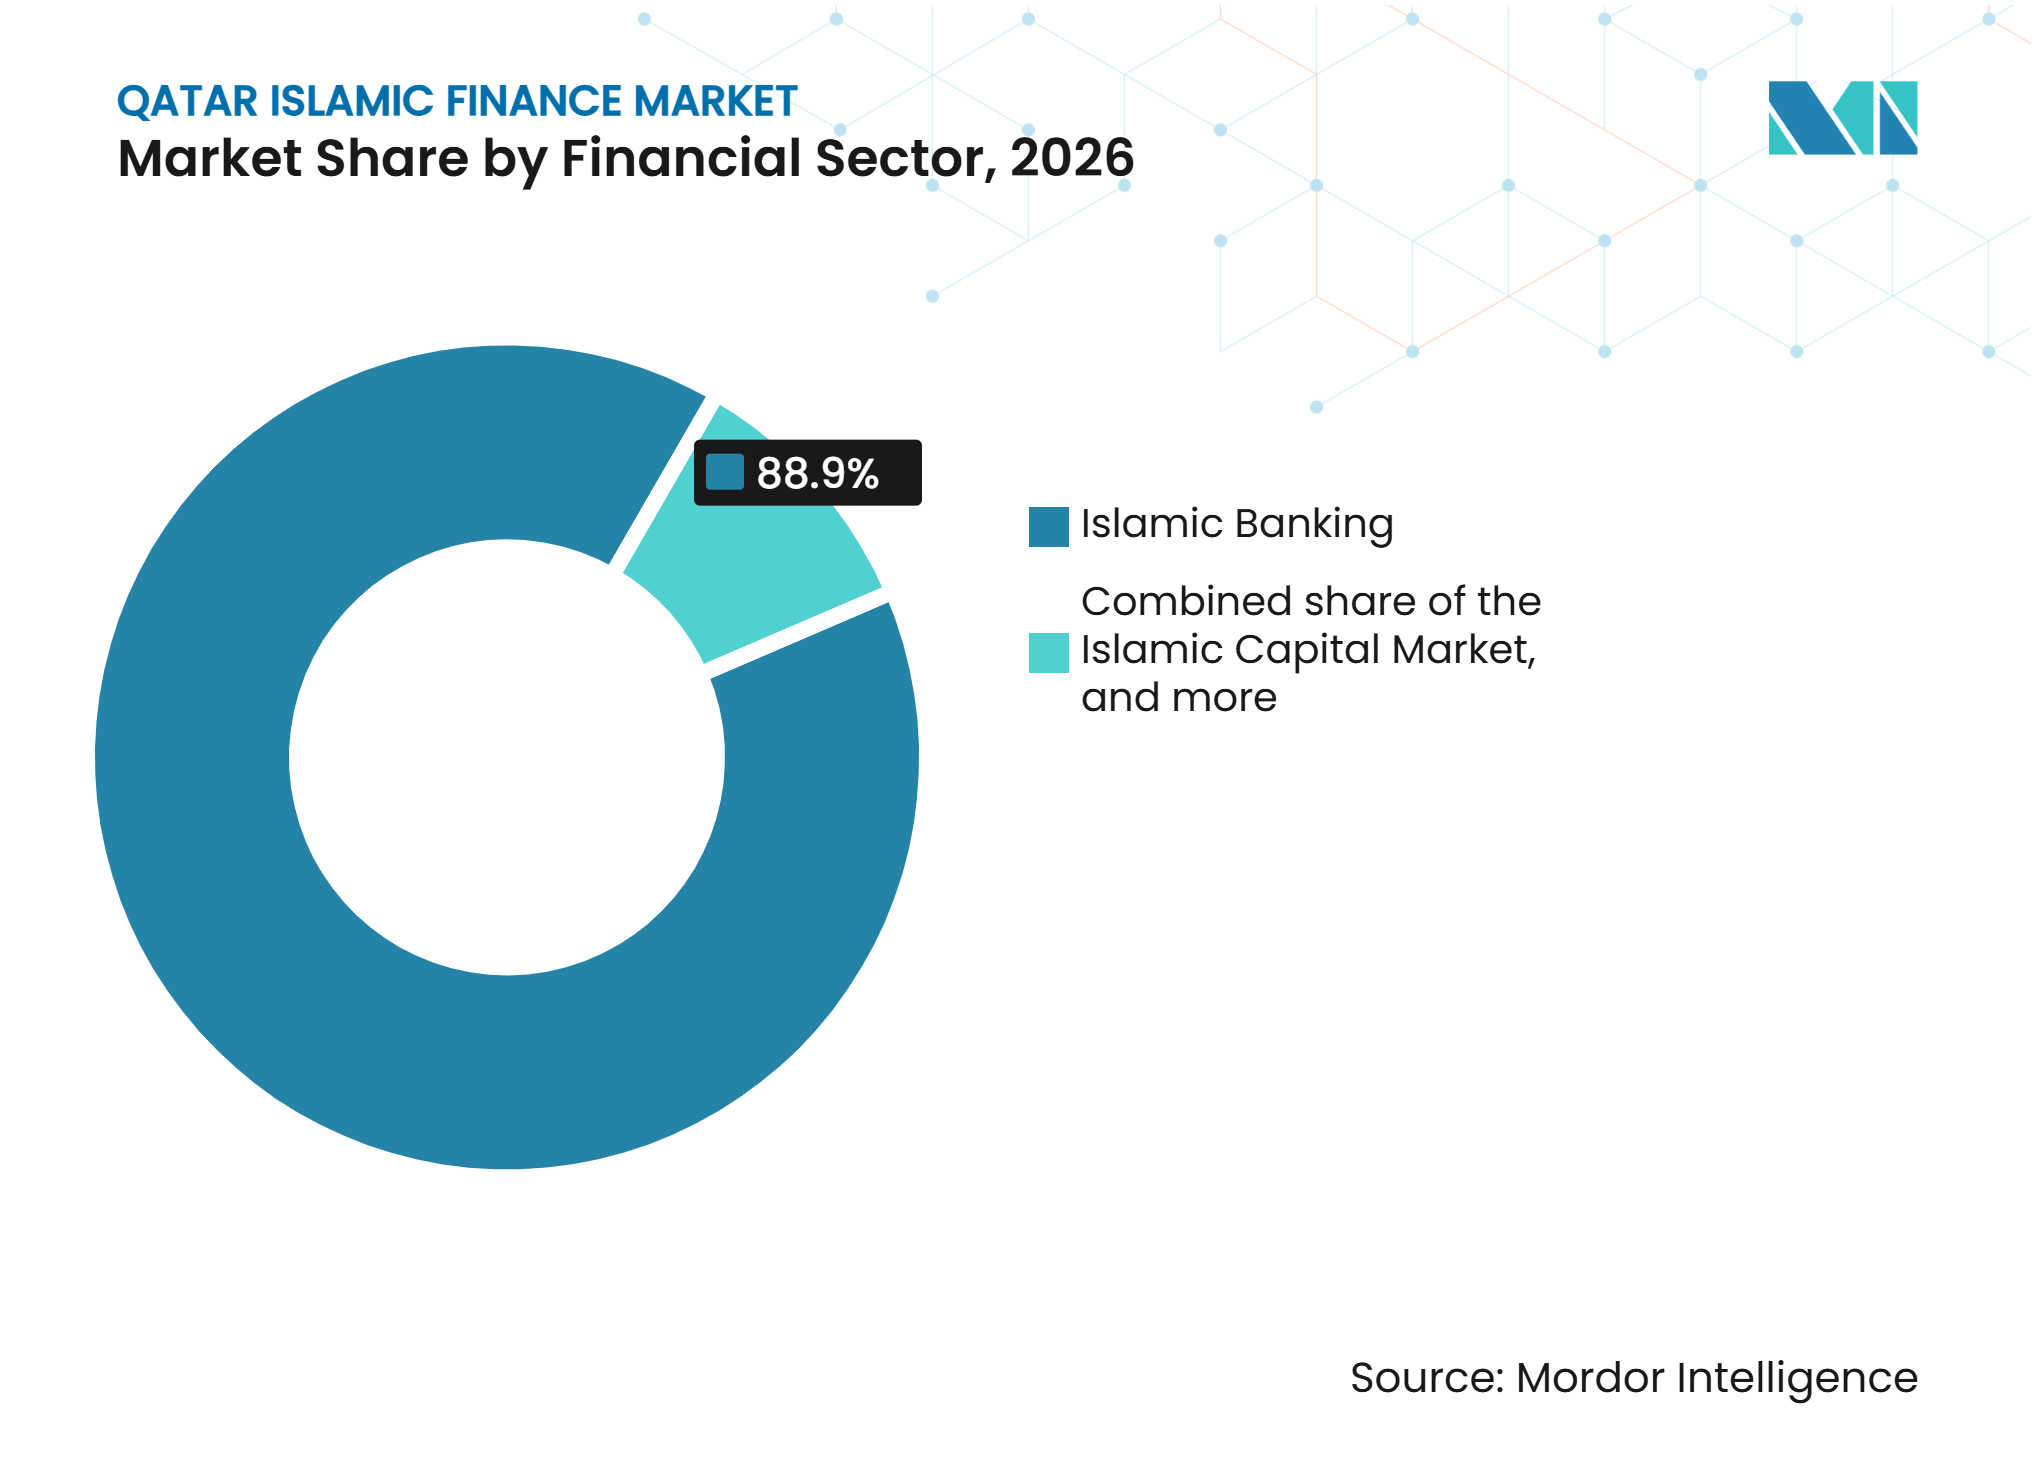
- Por setor financeiro, o banco islâmico capturou 88,9% da participação do mercado de finanças islâmicas do Catar em 2026, enquanto o mercado de capitais islâmico deve crescer a um CAGR de 7,8% até 2032.
- Por tipo de cliente, entidades governamentais e relacionadas ao governo capturaram 34,7% do mercado de finanças islâmicas do Catar em 2026, enquanto as MPMEs devem crescer a um CAGR de 6,9% até 2032.
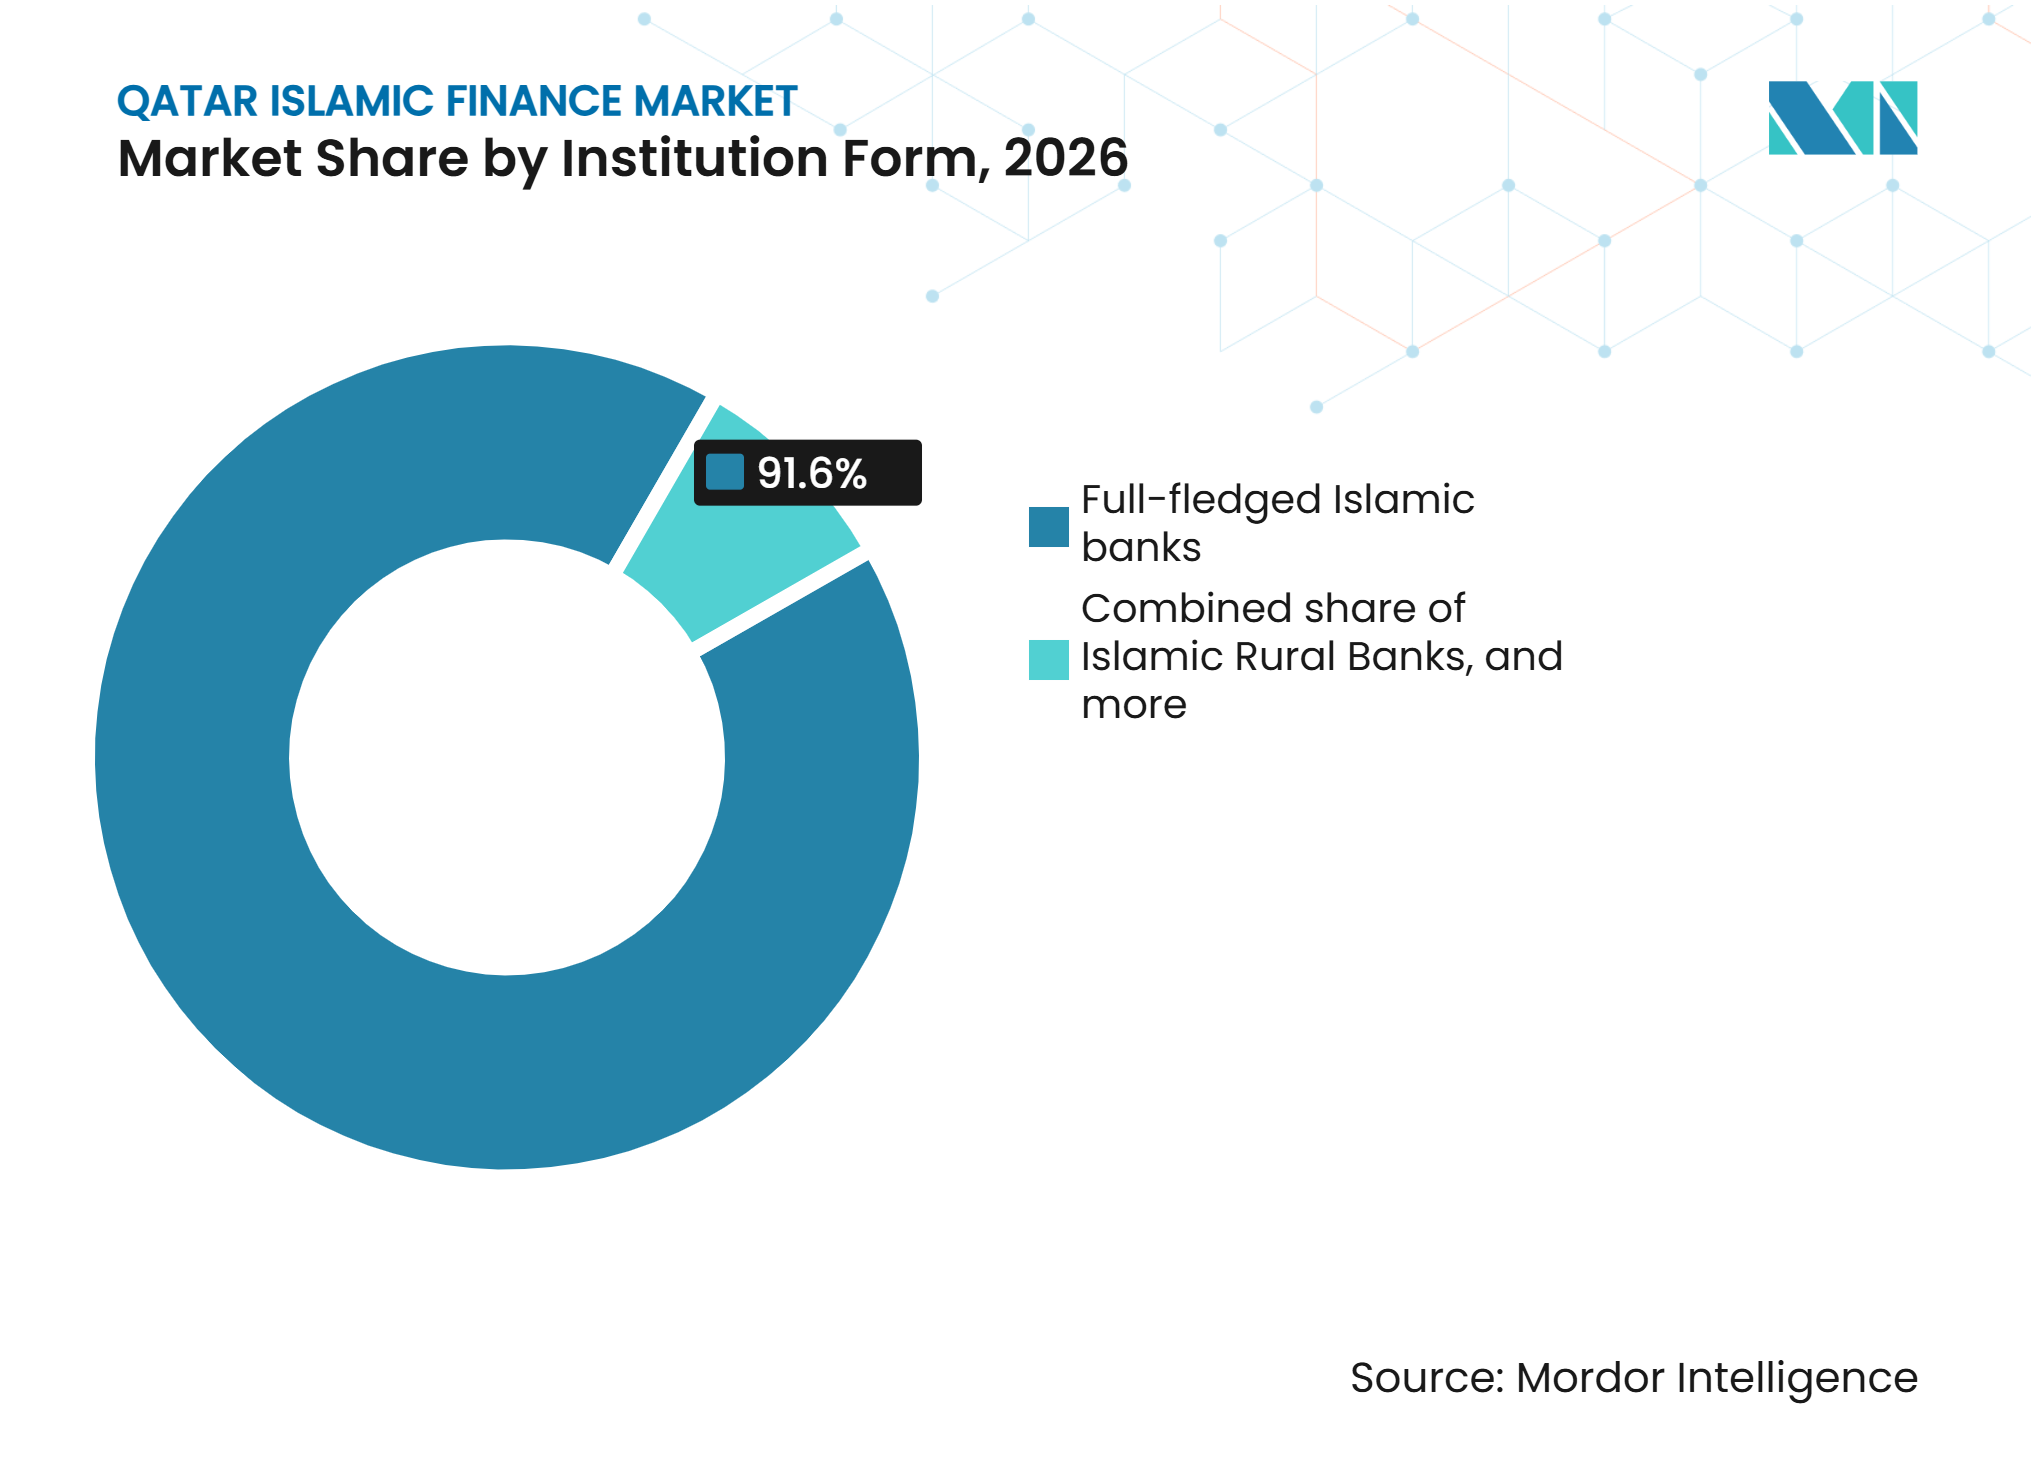
- Por forma institucional, os bancos islâmicos plenos capturaram 91,6% do mercado de finanças islâmicas do Catar em 2026, enquanto as instituições islâmicas não bancárias licenciadas devem crescer a um CAGR de 6,2% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Visão Nacional do Catar 2030 e Iniciativas de Desenvolvimento do Setor Financeiro | +1.3% | Em todo o Catar, com maior relevância no Centro Financeiro do Catar e nas entidades listadas na Bolsa de Valores do Catar, além de adjacência de mercado | Longo prazo (≥ 4 anos) |
| Crescente Demanda por Produtos de Varejo e Corporativos em Conformidade com a Sharia | +1.0% | Nacional, com concentração nos municípios de Doha, Al Wakra e Al Rayyan | Médio prazo (2-4 anos) |
| Reemissão de Sukuk Soberanos e Corporativos | +0.7% | Nacional, com transbordamento de investidores internacionais para o Conselho de Cooperação do Golfo e o Sudeste Asiático | Médio prazo (2-4 anos) |
| Cobertura Obrigatória de Saúde e Expansão do Takaful Familiar | +0.4% | Nacional, com desempenho superior antecipado nas linhas de takaful familiar e de saúde | Curto prazo (≤ 2 anos) |
| Adoção de Banco Islâmico Digital e fintech Islâmico | +0.8% | Nacional, com o ecossistema de ativos digitais do Centro Financeiro do Catar e pagamentos digitais transfronteiriços | Médio prazo (2-4 anos) |
| Sukuk ESG e Financiamento de Infraestrutura Sustentável | +0.5% | Nacional, mercados transfronteiriços do Conselho de Cooperação do Golfo e listagens no Reino Unido | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Visão Nacional do Catar 2030 e Iniciativas de Desenvolvimento do Setor Financeiro
A Visão Nacional do Catar 2030 e a Terceira Estratégia Nacional de Desenvolvimento 2024–2030 apoiam a diversificação econômica por meio do desenvolvimento de serviços financeiros e da participação do setor privado. O Terceiro Plano Estratégico do Setor Financeiro incorpora as finanças islâmicas em quatro pilares estratégicos: banco, seguros, finanças digitais e mercados de capitais. O Qatar Development Bank reportou 2 bilhões de QAR (aproximadamente 549,5 milhões de USD) em desembolsos diretos de capital em 2025, um aumento de 30% em relação ao ano anterior, enquanto os compromissos de financiamento alcançaram mais de 630 empresas[1]. Essas iniciativas fortalecem a demanda por financiamento em conformidade com a Sharia entre empresas e empreendimentos do setor privado, ao mesmo tempo que apoiam o desenvolvimento de serviços financeiros islâmicos. A implementação contínua da estratégia do setor financeiro do Catar deve reforçar o papel do banco islâmico, do takaful e dos instrumentos do mercado de capitais na diversificação econômica do país.
Reemissão de Sukuk Soberanos e Corporativos
O programa governamental de Sukuk Ijarah do Catar está fortalecendo a atividade do mercado de capitais islâmico doméstico por meio de emissões soberanas regulares. A emissão de títulos governamentais e sukuk do Banco Central do Catar atingiu 23,3 bilhões de QAR (6,40 bilhões de USD) em 2025[2]. O Qatar Islamic Bank emitiu um Sukuk sênior não garantido de 750 milhões de USD em março de 2026 a 80 pontos-base acima dos Títulos do Tesouro dos Estados Unidos, com o livro de ordens de 1,7 bilhão de USD atingindo 2,3 vezes o tamanho da emissão. O Sukuk corporativo de 500 milhões de QAR (137,36 milhões de USD) da Estithmar Holding demonstrou ainda mais o desenvolvimento da emissão corporativa em moeda local. Em conjunto, a atividade de sukuk soberanos e corporativos está expandindo os canais de financiamento além dos empréstimos bancários e apoiando mercados de capitais islâmicos mais profundos.
Adoção de Banco Islâmico Digital e fintech Islâmico
Os canais digitais estão ampliando o acesso a serviços financeiros em conformidade com a Sharia no Catar. O Centro Financeiro do Catar projeta que os volumes de transações do fintech Islâmico alcancem 16,1 bilhões de QAR (4,4 bilhões de USD) até 2028, representando um CAGR de 10% a partir de 2024. O Qatar Islamic Bank introduziu o pagamento biométrico Click to Pay em maio de 2025 e firmou parceria com a PayLater para lançar soluções de compra agora, pague depois em conformidade com a Sharia em julho de 2025[3]. A crescente adoção digital do QIB, incluindo o aumento do uso de banco móvel e capacidades de financiamento digital, demonstra como os bancos islâmicos podem expandir o acesso dos clientes sem uma expansão equivalente baseada em agências. Esses desenvolvimentos podem melhorar a eficiência das transações, ampliar o acesso para clientes de varejo e PMEs, e apoiar a entrega escalável de produtos financeiros em conformidade com a Sharia.
Sukuk ESG e Financiamento de Infraestrutura Sustentável
Os Sukuk sustentáveis estão ganhando importância nos mercados de capitais islâmicos do Catar. O AlRayan Bank emitiu um Sukuk Verde de 500 milhões de QAR (137,4 milhões de USD), com prazo de três anos, em fevereiro de 2026 a uma taxa de lucro de 4,25%, tornando-se o primeiro sukuk verde listado na Bolsa de Valores do Catar. O QIIB havia alocado 2,85 bilhões de QAR (784 milhões de USD) em recursos de Sukuk Sustentáveis em sete setores verdes e sociais elegíveis até junho de 2026. Esses desenvolvimentos expandem os instrumentos de investimento sustentável em conformidade com a Sharia e fortalecem a capacidade do Catar de canalizar capital islâmico para projetos ambientais e sociais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Liquidez Limitada no Mercado Secundário para Instrumentos Islâmicos | -0.4% | Nacional, com Doha como mercado primário e sem ponte de liquidação entre a Clearstream e a Bolsa de Valores do Catar | Médio prazo (2-4 anos) |
| Padronização da Sharia e Complexidade de Aprovação de Produtos | -0.3% | Nacional, com efeito mais acentuado nas entidades registradas no Centro Financeiro do Catar que operam sob estruturas duplas | Longo prazo (≥ 4 anos) |
| Elevados Custos de Conformidade e Investimento em Tecnologia | -0.3% | Nacional, com maior efeito sobre instituições não bancárias e operadoras de takaful de menor porte | Médio prazo (2-4 anos) |
| Concentração de Crédito Imobiliário e Doméstico | -0.2% | Nacional, com concentração nos corredores imobiliários de Doha, Lusail e Al Wakra | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Liquidez Limitada no Mercado Secundário para Instrumentos Islâmicos
A profundidade do mercado secundário continua sendo uma restrição aos mercados de capitais islâmicos do Catar. O IILM identifica o comportamento de compra e manutenção, a disponibilidade limitada de instrumentos islâmicos de curto prazo em conformidade com a Sharia e a necessidade de mercados de recompra islâmicos mais profundos como barreiras a uma liquidez mais eficaz no mercado secundário. O Banco Central do Catar continuou desenvolvendo seu quadro de negociantes primários e de sukuk governamentais, incluindo emissões regulares de Sukuk Ijarah em 2026. No entanto, a atividade de negociação limitada pode restringir a descoberta de preços e tornar as carteiras de sukuk menos eficazes para a gestão de liquidez de curto prazo. Isso mantém o mercado de finanças islâmicas do Catar relativamente dependente dos balanços bancários e dos mecanismos de liquidez do banco central.
Padronização da Sharia e Complexidade de Aprovação de Produtos
As instituições financeiras islâmicas do Catar enfrentam múltiplos requisitos de governança da Sharia sob as estruturas do Banco Central do Catar, da AAOIFI e do Conselho de Serviços Financeiros Islâmicos. As instruções do Banco Central do Catar de 2024 incluem requisitos adicionais de governança para bancos islâmicos, enquanto a AAOIFI emitiu cinco normas de governança da Sharia em 2024 e, posteriormente, emitiu a GS 23 para janelas de finanças islâmicas. A Norma 62 da AAOIFI sobre Sukuk também permanece em desenvolvimento, criando potenciais mudanças futuras nas estruturas de sukuk e nos processos de conformidade. Esses requisitos em evolução aumentam os custos de governança, revisão de produtos, documentação e conformidade, o que pode pesar mais sobre as instituições financeiras islâmicas menores e as operadoras de takaful.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Setor Financeiro:
A Atividade do Mercado de Capitais de Sukuk Acelera Além da Base Bancária DominanteO banco islâmico detinha 88,9% do tamanho do mercado de finanças islâmicas do Catar em 2026. O banco islâmico detém 88,9% do mercado de finanças islâmicas do Catar em 2026. Os ativos dos bancos islâmicos atingiram 616,5 bilhões de QAR (169,4 bilhões de USD) em 2025, crescendo 5,3% contra 5% dos bancos comerciais convencionais, e equivalentes a quase 28% dos ativos bancários do Catar. O financiamento pelos bancos islâmicos cresceu 4,2% para 418,3 bilhões de QAR (114,9 bilhões de USD), cerca de 29% do financiamento total do setor bancário. Cerca de 96% desse financiamento foi direcionado ao mercado doméstico.
O mercado de capitais islâmico deve crescer a um CAGR de 7,8% até 2032, o ritmo mais rápido entre os segmentos do setor financeiro. O Qatar Islamic Bank emitiu um sukuk sênior de cinco anos de 750 milhões de USD a 4,4%, o primeiro sukuk de uma instituição financeira catariana em 2026. O preço foi de 80 pontos-base acima dos Títulos do Tesouro dos EUA e a menor taxa de lucro para um sukuk sênior de cinco anos de um banco do GCC nos doze meses anteriores. O Dukhan Bank seguiu em junho de 2026 com um sukuk perpétuo de Nível 1 Adicional de 500 milhões de USD a 6%, o rendimento de sukuk AT1 mais apertado da região naquele ano. O Dukhan Bank tem classificação A2 pela Moody's e A pela Fitch, e um grupo de bancos regionais e internacionais atuou como gestores líderes conjuntos. O Banco Central do Catar (QCB) continua a atualizar as normas sobre finanças sustentáveis, divulgações ESG, governança, seguros e takaful.


Por Tipo de Cliente:
A Âncora Governamental Cede Espaço a uma Onda de Crescimento das MPMEsAs entidades governamentais e relacionadas ao governo detinham 34,7% do mercado de finanças islâmicas do Catar em 2026, refletindo o papel significativo da demanda de financiamento do setor público e de entidades vinculadas ao Estado. Os compromissos de financiamento do Qatar Development Bank aumentaram 5% em 2025 para mais de 7,3 bilhões de QAR (2 bilhões de USD) em mais de 630 empresas, enquanto os desembolsos diretos de capital atingiram 2 bilhões de QAR (549,5 milhões de USD), um aumento de 30% em relação ao ano anterior. As MPMEs devem crescer a um CAGR de 6,9% de 2027 a 2032, apoiadas pela expansão de programas do setor público e iniciativas de financiamento do setor privado. O QDB também lançou o Portal Nacional de Financiamento em 2025 para simplificar o acesso ao financiamento e conectar empresas sediadas no Catar com instituições financeiras participantes. O produto Mazaya do Qatar International Islamic Bank apoia ainda mais a demanda das PMEs, fornecendo financiamento sem garantias de até 500.000 QAR (137.362,6 USD) com base na avaliação do fluxo de caixa.
Os clientes de varejo e individuais representam uma ampla base de clientes para os bancos islâmicos, apoiada pela expansão do cadastramento digital, do banco móvel e dos produtos de crédito ao consumidor em conformidade com a Sharia. As grandes corporações e instituições financeiras continuam a gerar volumes elevados de financiamento e transações, enquanto as PMEs estão se tornando um segmento-alvo cada vez mais importante à medida que o Catar promove o desenvolvimento do setor privado. O Qatar Islamic Bank foi nomeado Melhor Banco para PMEs no Oriente Médio e no Catar pela Global Finance em março de 2026, destacando o crescente foco no banco para PMEs dentro do setor de finanças islâmicas. O QIB também reportou apoio contínuo a corporações, entidades relacionadas ao governo, PMEs e clientes de varejo por meio de soluções de financiamento personalizadas e banco digital. Essa base de clientes diversificada reduz a dependência da demanda vinculada ao governo e apoia a expansão mais ampla do mercado de finanças islâmicas do Catar.
Por Forma Institucional:
Bancos Plenos Dominam, mas Instituições Não Bancárias Ganham Tração EstruturalOs bancos islâmicos plenos responderam por 91,6% do mercado de finanças islâmicas do Catar em 2026, com quatro instituições licenciadas: Qatar Islamic Bank, AlRayan Bank, Dukhan Bank e Qatar International Islamic Bank. O segmento é sustentado por balanços sólidos, com o QIB reportando 221,1 bilhões de QAR (60,7 bilhões de USD) em ativos em 2025, alta de 10,1%, enquanto o QIIB reportou 62,6 bilhões de QAR (17,2 bilhões de USD), alta de 4,4%. O Dukhan Bank reportou aproximadamente 123,8 bilhões de QAR (34 bilhões de USD) em ativos, enquanto o AlRayan Bank permaneceu como outra grande instituição bancária islâmica plena. Os dados setoriais do Banco Central do Catar mostram que os bancos islâmicos detinham coletivamente 616,5 bilhões de QAR (169,4 bilhões de USD) em ativos em 2025, representando 85,8% do total de ativos de finanças islâmicas e quase 28% dos ativos do setor bancário do Catar.
As instituições islâmicas não bancárias licenciadas devem crescer a um CAGR de 6,2% até 2032, apoiadas pela expansão em takaful, empresas de finanças islâmicas, empresas de investimento e fundos. O setor de takaful do Catar registrou 335 milhões de QAR (92 milhões de USD) em lucros dos acionistas em 2025, alta de 2,7%, enquanto o total de ativos aumentou 5,9% para 4,7 bilhões de QAR (1,3 bilhão de USD) e as contribuições cresceram 4,1% para aproximadamente 2 bilhões de QAR (549,5 milhões de USD). As normas da Sharia da AAOIFI são adotadas como requisitos regulatórios obrigatórios no Catar, fornecendo uma estrutura padronizada da Sharia para as instituições financeiras islâmicas, embora o escopo e a aplicação possam variar por instituição e atividade. A combinação da dominância contínua do banco islâmico e do crescimento no takaful e em outras atividades não bancárias apoia a diversificação gradual do mercado de finanças islâmicas do Catar além dos bancos plenos.

Análise Geográfica
O Catar é um mercado de finanças islâmicas de jurisdição única, e os instrumentos islâmicos representaram 27% dos ativos financeiros nacionais em 2024. O mercado opera por meio de instituições continentais reguladas pelo Banco Central do Catar e entidades reguladas pelo Centro Financeiro do Catar, incluindo a Lesha Bank e a QInvest. As entidades do Centro Financeiro do Catar podem acessar os padrões do mercado de capitais internacional de forma mais flexível, enquanto as instituições continentais têm acesso à liquidez do banco central. As finanças islâmicas registraram um CAGR de 6,4% de 2020 a 2024, superando o CAGR de 5,3% do setor financeiro geral. Em fevereiro de 2026, a Bolsa de Valores do Catar listou 33 sukuk governamentais, 34 títulos governamentais, o primeiro sukuk corporativo em riais e o primeiro sukuk verde.
O setor de finanças islâmicas do Catar tanto compete quanto colabora com centros no Conselho de Cooperação do Golfo, nos Emirados Árabes Unidos, na Arábia Saudita, na Malásia e na região Ásia-Pacífico. Suas vantagens incluem um ambiente de crédito soberano sólido, a estrutura do Centro Financeiro do Catar e o apoio por meio do Terceiro Plano Estratégico do Setor Financeiro. A curva doméstica de sukuk agora cobre vencimentos de 2 anos, 3 anos, 5 anos e 10 anos após sucessivos leilões de Ijarah. Isso fornece aos emissores corporativos uma precificação de referência que não estava disponível 5 anos antes. O Catar também trabalha com a Corporação Internacional de Gestão de Liquidez Islâmica, cujo programa de sukuk aumentou de 4 bilhões de USD para 6 bilhões de USD em 2024.
A estratégia de desenvolvimento do Catar identifica oportunidades em capital de giro para PMEs, takaful digital para trabalhadores expatriados e da economia gig, plataformas islâmicas transfronteiriças de gestão de patrimônio e liquidez de sukuk em moeda local. A demanda por takaful digital está concentrada em corredores industriais e logísticos com trabalhadores informais mal atendidos. O AlRayan Bank e a QInvest estão desenvolvendo serviços de gestão de patrimônio por meio do Reino Unido e dos mercados de capitais do Conselho de Cooperação do Golfo. A estrutura de negociantes primários reduziu o atrito na negociação no mercado secundário doméstico. Esses vínculos geográficos apoiam o mercado de finanças islâmicas do Catar, mantendo sua base regulatória doméstica.
Cenário Competitivo
Concentração do Mercado
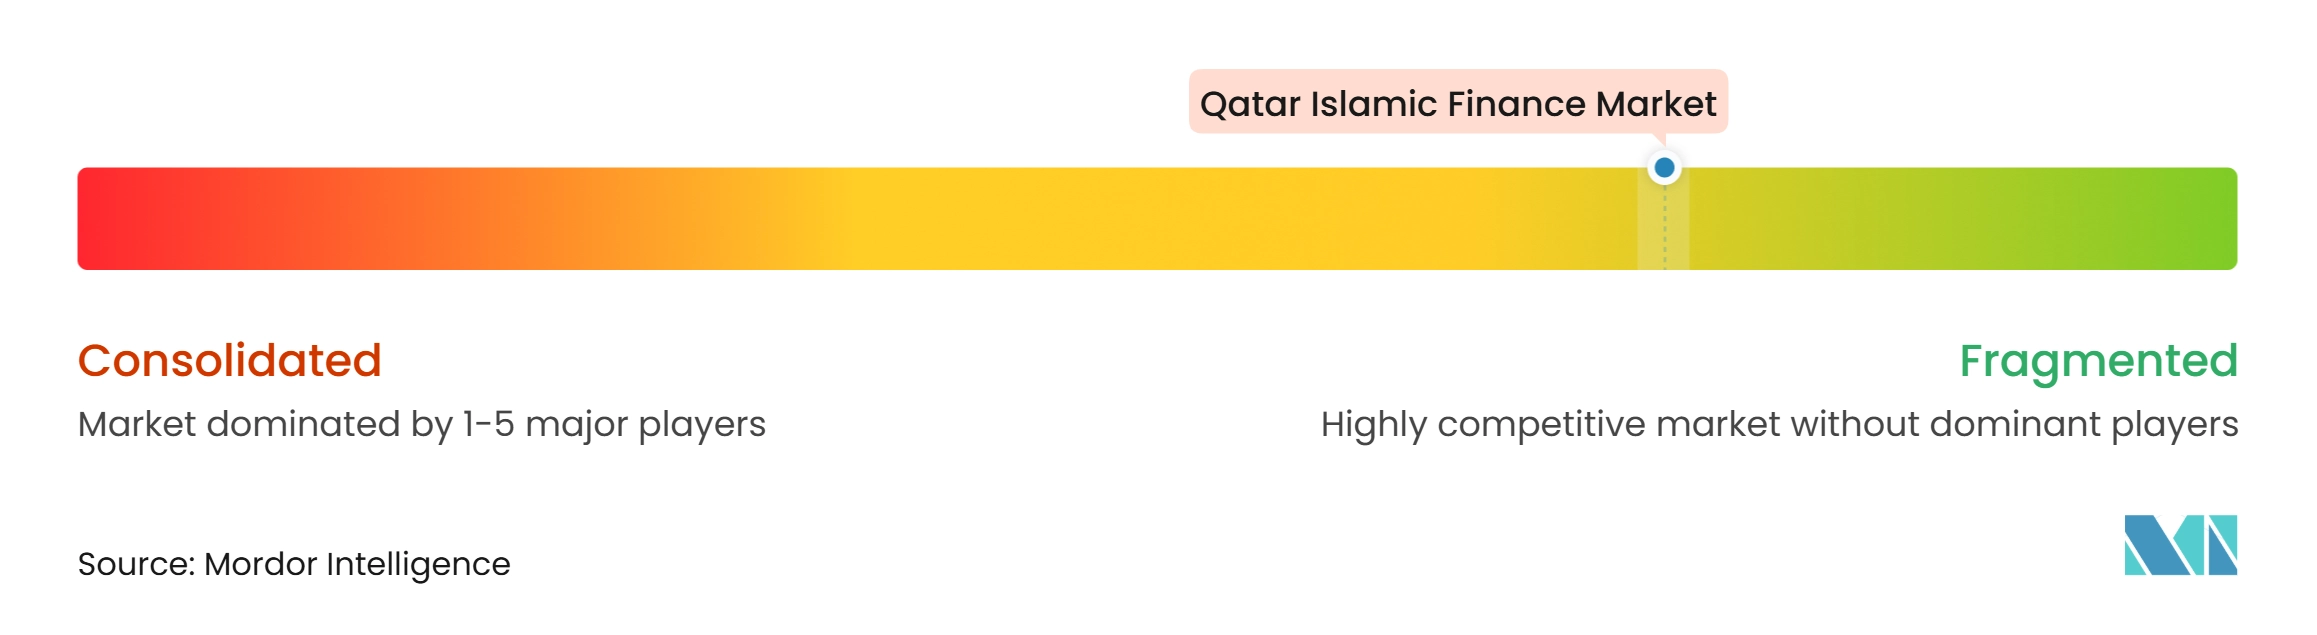
O mercado de finanças islâmicas do Catar é fragmentado, com a concorrência distribuída entre bancos islâmicos plenos, operadoras de takaful, empresas de finanças islâmicas, empresas de investimento e instituições do mercado de capitais. Os quatro bancos islâmicos plenos, Qatar Islamic Bank, AlRayan Bank, Dukhan Bank e Qatar International Islamic Bank, formam o segmento bancário central. Ao mesmo tempo, instituições especializadas como a Lesha Bank e a QInvest competem em serviços de investimento e mercado de capitais. O banco islâmico respondeu por 87,8% do total de ativos de finanças islâmicas em 2025, enquanto os sukuk e o takaful responderam por 11% e 0,7%, respectivamente, demonstrando a presença de múltiplos segmentos de mercado além do setor bancário.
A concorrência está cada vez mais diferenciada por banco digital, finanças sustentáveis, gestão de patrimônio e capacidades do mercado de capitais. O Qatar Islamic Bank expandiu sua oferta digital por meio do Click to Pay e de serviços de compra agora, pague depois em conformidade com a Sharia, enquanto o AlRayan Bank emitiu o primeiro sukuk verde do Catar em fevereiro de 2026. O Qatar International Islamic Bank também expandiu suas atividades no mercado de capitais, incluindo a listagem de seu primeiro Sukuk na Bolsa de Valores do Catar até o final de 2025. Esses desenvolvimentos permitem que as instituições compitam por meio de produtos e capacidades especializados, em vez de apenas por meio de empréstimos tradicionais.
O segmento não bancário reforça ainda mais a estrutura fragmentada, com cinco companhias independentes de takaful e operadoras adicionais de takaful autorizadas pelo Centro Financeiro do Catar. A QIIC, a Beema e a AlKhaleej Takaful responderam por cerca de 81% das contribuições brutas subscritas de takaful em 2024, enquanto as empresas de finanças islâmicas detinham aproximadamente 2,6 bilhões de QAR (714,3 milhões de USD) em ativos em 2025, e as empresas islâmicas de investimento detinham 552,5 milhões de QAR (151,8 milhões de USD). No geral, o mercado combina uma grande base de banco islâmico com múltiplos provedores não bancários especializados, sustentando uma estrutura competitiva fragmentada em produtos, segmentos de clientes e serviços financeiros.
Líderes do Setor de Finanças Islâmicas do Catar
-
Qatar Islamic Bank Q.P.S.C.
-
Dukhan Bank Q.P.S.C.
-
Masraf AlRayan Q.P.S.C. (AlRayan Bank)
-
Qatar International Islamic Bank Q.P.S.C.
-
Lesha Bank LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Finanças Islâmicas do Catar Empresas cobertas neste relatório
- Qatar Islamic Bank Q.P.S.C.
- Masraf AlRayan Q.P.S.C. (AlRayan Bank)
- Dukhan Bank Q.P.S.C.
- Qatar International Islamic Bank Q.P.S.C.
- Lesha Bank LLC (Public)
- QInvest LLC
- Qatar Development Bank
- Al Jazeera Finance Company
- Qatar Finance House Company
- Qatar Islamic Insurance Group Q.P.S.C. (QIIG)
- Al Khaleej Takaful Insurance Company Q.P.S.C.
- Damaan Islamic Insurance Company (Beema)
- Qatar General Insurance & Reinsurance Company Q.P.S.C.
- Doha Insurance Group Q.P.S.C.
- Qatar Insurance Company Q.S.P.C. (QIC)
- Abu Dhabi Islamic Bank – Qatar Financial Centre Branch
- Qatar National Bank Q.P.S.C.
- The Commercial Bank P.S.Q.C.
- Ahlibank Q.P.S.C.
- Qatar Exchange / Qatar Financial Markets ecosystem participant: QNB Financial Services
Desenvolvimentos industriais recentes em Mercado de Finanças Islâmicas do Catar
- Agosto de 2026: O Banco Central do Catar emitiu 5 bilhões de QAR (1,4 bilhão de USD) em Sukuk Ijarah Governamentais com vencimentos em janeiro de 2029 e agosto de 2030, elevando a emissão de sukuk Ijarah de 2026 para 23,3 bilhões de QAR (6,4 bilhões de USD) em 6 leilões.
- Junho de 2026: O Qatar International Islamic Bank recebeu uma revisão pós-emissão confirmando que 2.852,4 milhões de QAR (784 milhões de USD) em recursos de sukuk sustentáveis foram totalmente alocados a ativos verdes e sociais elegíveis em 7 setores no Catar.
- Maio de 2026: O Banco Central do Catar emitiu Sukuk Ijarah Governamentais no valor de 6,5 bilhões de QAR (1,8 bilhão de USD) com vencimentos em setembro de 2028 e agosto de 2030 a um rendimento de 4,45%, com 14,5 bilhões de QAR (4 bilhões de USD) em lances.
- Março de 2026: O Qatar Islamic Bank foi nomeado Melhor Banco para PMEs no Oriente Médio e no Catar, reconhecendo seu cadastramento digital de MPMEs em conformidade com a Sharia, produtos Murabaha e Ijarah, e serviços de pagamento.
Escopo do Relatório do Mercado de Finanças Islâmicas do Catar
Visão geral da segmentação
| Banco Islâmico | |
| Mercado de Capitais Islâmico | Sukuk |
| Fundos Islâmicos | |
| Instituições Financeiras Islâmicas Não Bancárias | Takaful / Seguro Islâmico |
| Outros (Previdência, Empresas de Financiamento, etc.) |
| Clientes de Varejo / Individuais |
| MPMEs |
| Grandes Corporações |
| Entidades Governamentais e Relacionadas ao Governo |
| Instituições Financeiras |
| Outros Tipos de Clientes |
| Bancos Islâmicos Plenos |
| Janelas Islâmicas de Bancos Convencionais |
| Instituições Islâmicas Não Bancárias Licenciadas (Takaful, Gestores de Fundos e Outros Não Bancários Licenciados) |
| Por Setor Financeiro | Banco Islâmico | |
| Mercado de Capitais Islâmico | Sukuk | |
| Fundos Islâmicos | ||
| Instituições Financeiras Islâmicas Não Bancárias | Takaful / Seguro Islâmico | |
| Outros (Previdência, Empresas de Financiamento, etc.) | ||
| Por Tipo de Cliente | Clientes de Varejo / Individuais | |
| MPMEs | ||
| Grandes Corporações | ||
| Entidades Governamentais e Relacionadas ao Governo | ||
| Instituições Financeiras | ||
| Outros Tipos de Clientes | ||
| Por Forma Institucional | Bancos Islâmicos Plenos | |
| Janelas Islâmicas de Bancos Convencionais | ||
| Instituições Islâmicas Não Bancárias Licenciadas (Takaful, Gestores de Fundos e Outros Não Bancários Licenciados) | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para as finanças islâmicas do Catar até 2032?
O mercado de finanças islâmicas do Catar deve crescer a um CAGR de 5,6% de 2027 a 2032, passando de 203,3 bilhões de USD em 2027 para 266,9 bilhões de USD até 2032.
Qual setor financeiro lidera a atividade de finanças islâmicas no Catar?
O banco islâmico liderou com uma participação de 88,9% em 2026, apoiado por 616,5 bilhões de QAR (169,4 bilhões de USD) em ativos em 4 bancos islâmicos plenos.
Qual grupo de clientes deve crescer mais rapidamente no Catar?
As MPMEs devem crescer a um CAGR de 6,9% até 2032, apoiadas por empréstimos respaldados pelo Estado e pelos produtos de financiamento digital e com menor exigência de garantias dos bancos.
Por que os sukuk são importantes para os serviços financeiros no Catar?
O mercado de capitais islâmico deve crescer a um CAGR de 7,8% até 2032, e o Banco Central do Catar captou 23,3 bilhões de QAR (6,4 bilhões de USD) por meio de 6 leilões de sukuk Ijarah em 2026.
Quais instituições dominam os serviços financeiros islâmicos no Catar?
Os bancos islâmicos plenos detinham 91,6% da base institucional em 2026, embora as instituições islâmicas não bancárias licenciadas devam crescer a um CAGR de 6,2% até 2032.
Qual é a principal restrição ao mercado de sukuk do Catar?
A liquidez limitada no mercado secundário continua sendo uma restrição fundamental, pois reduz a descoberta de preços e dificulta a negociação de instrumentos islâmicos locais por bancos e investidores.