
Tamaño y Participación del Mercado de Finanzas Islámicas de Catar
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
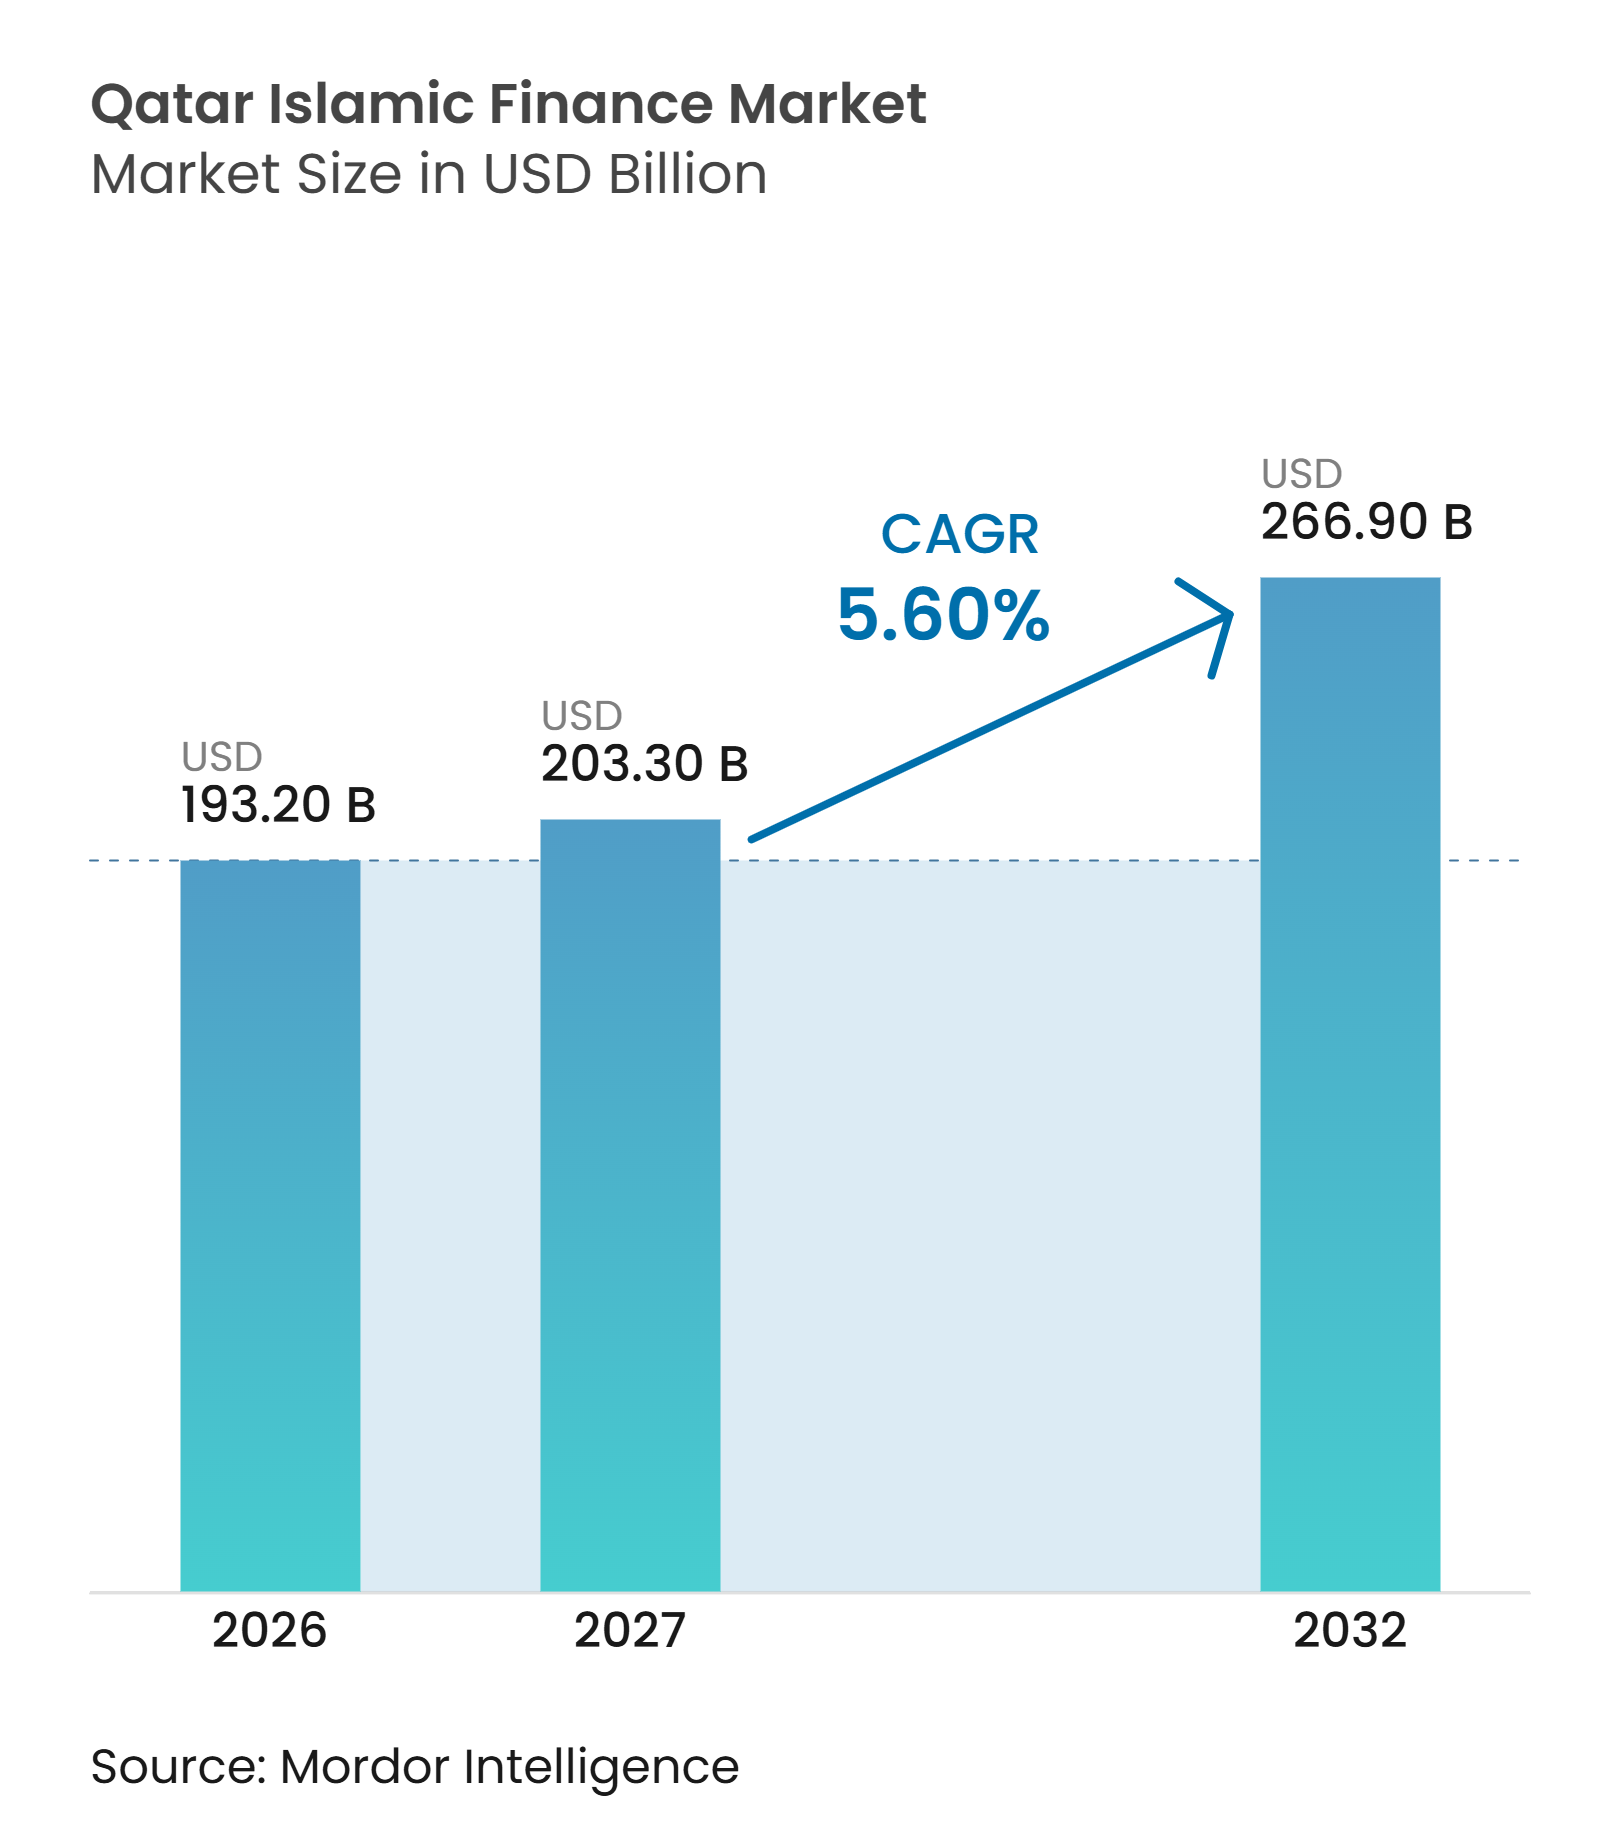
| Tamaño del mercado en el año base (2026) | 193.20 Mil millones de dólares |
| Tamaño del Mercado (2027) | 203.30 Mil millones de dólares |
| Tamaño del Mercado (2032) | 266.90 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.60 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Finanzas Islámicas de Catar por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Finanzas Islámicas de Catar sea de 193,20 mil millones de USD en 2026, 203,30 mil millones de USD en 2027, y alcance los 266,90 mil millones de USD para 2032, creciendo a un CAGR del 5,60% de 2027 a 2032.
El mercado de finanzas islámicas de Catar está entrando en una fase de crecimiento más estable tras la demanda de crédito para infraestructura asociada al ciclo de la Copa Mundial de la FIFA. Se espera que los sukuk soberanos, el takaful familiar y los préstamos islámicos respaldados por el Estado a pequeñas empresas sustenten esta fase. La banca digital y las finanzas sostenibles también están adquiriendo mayor importancia en el desarrollo de productos y el acceso de los clientes. El mercado de finanzas islámicas de Catar se beneficia de su posición en el Tercer Plan Estratégico del Sector Financiero, que aplica las finanzas islámicas en los ámbitos de la banca, los seguros, las finanzas digitales y los mercados de capitales. El mercado también enfrenta limitaciones prácticas derivadas de la concentración del financiamiento inmobiliario, los elevados requisitos de cumplimiento normativo y la limitada liquidez de negociación de los sukuk locales.
Conclusiones Clave del Informe
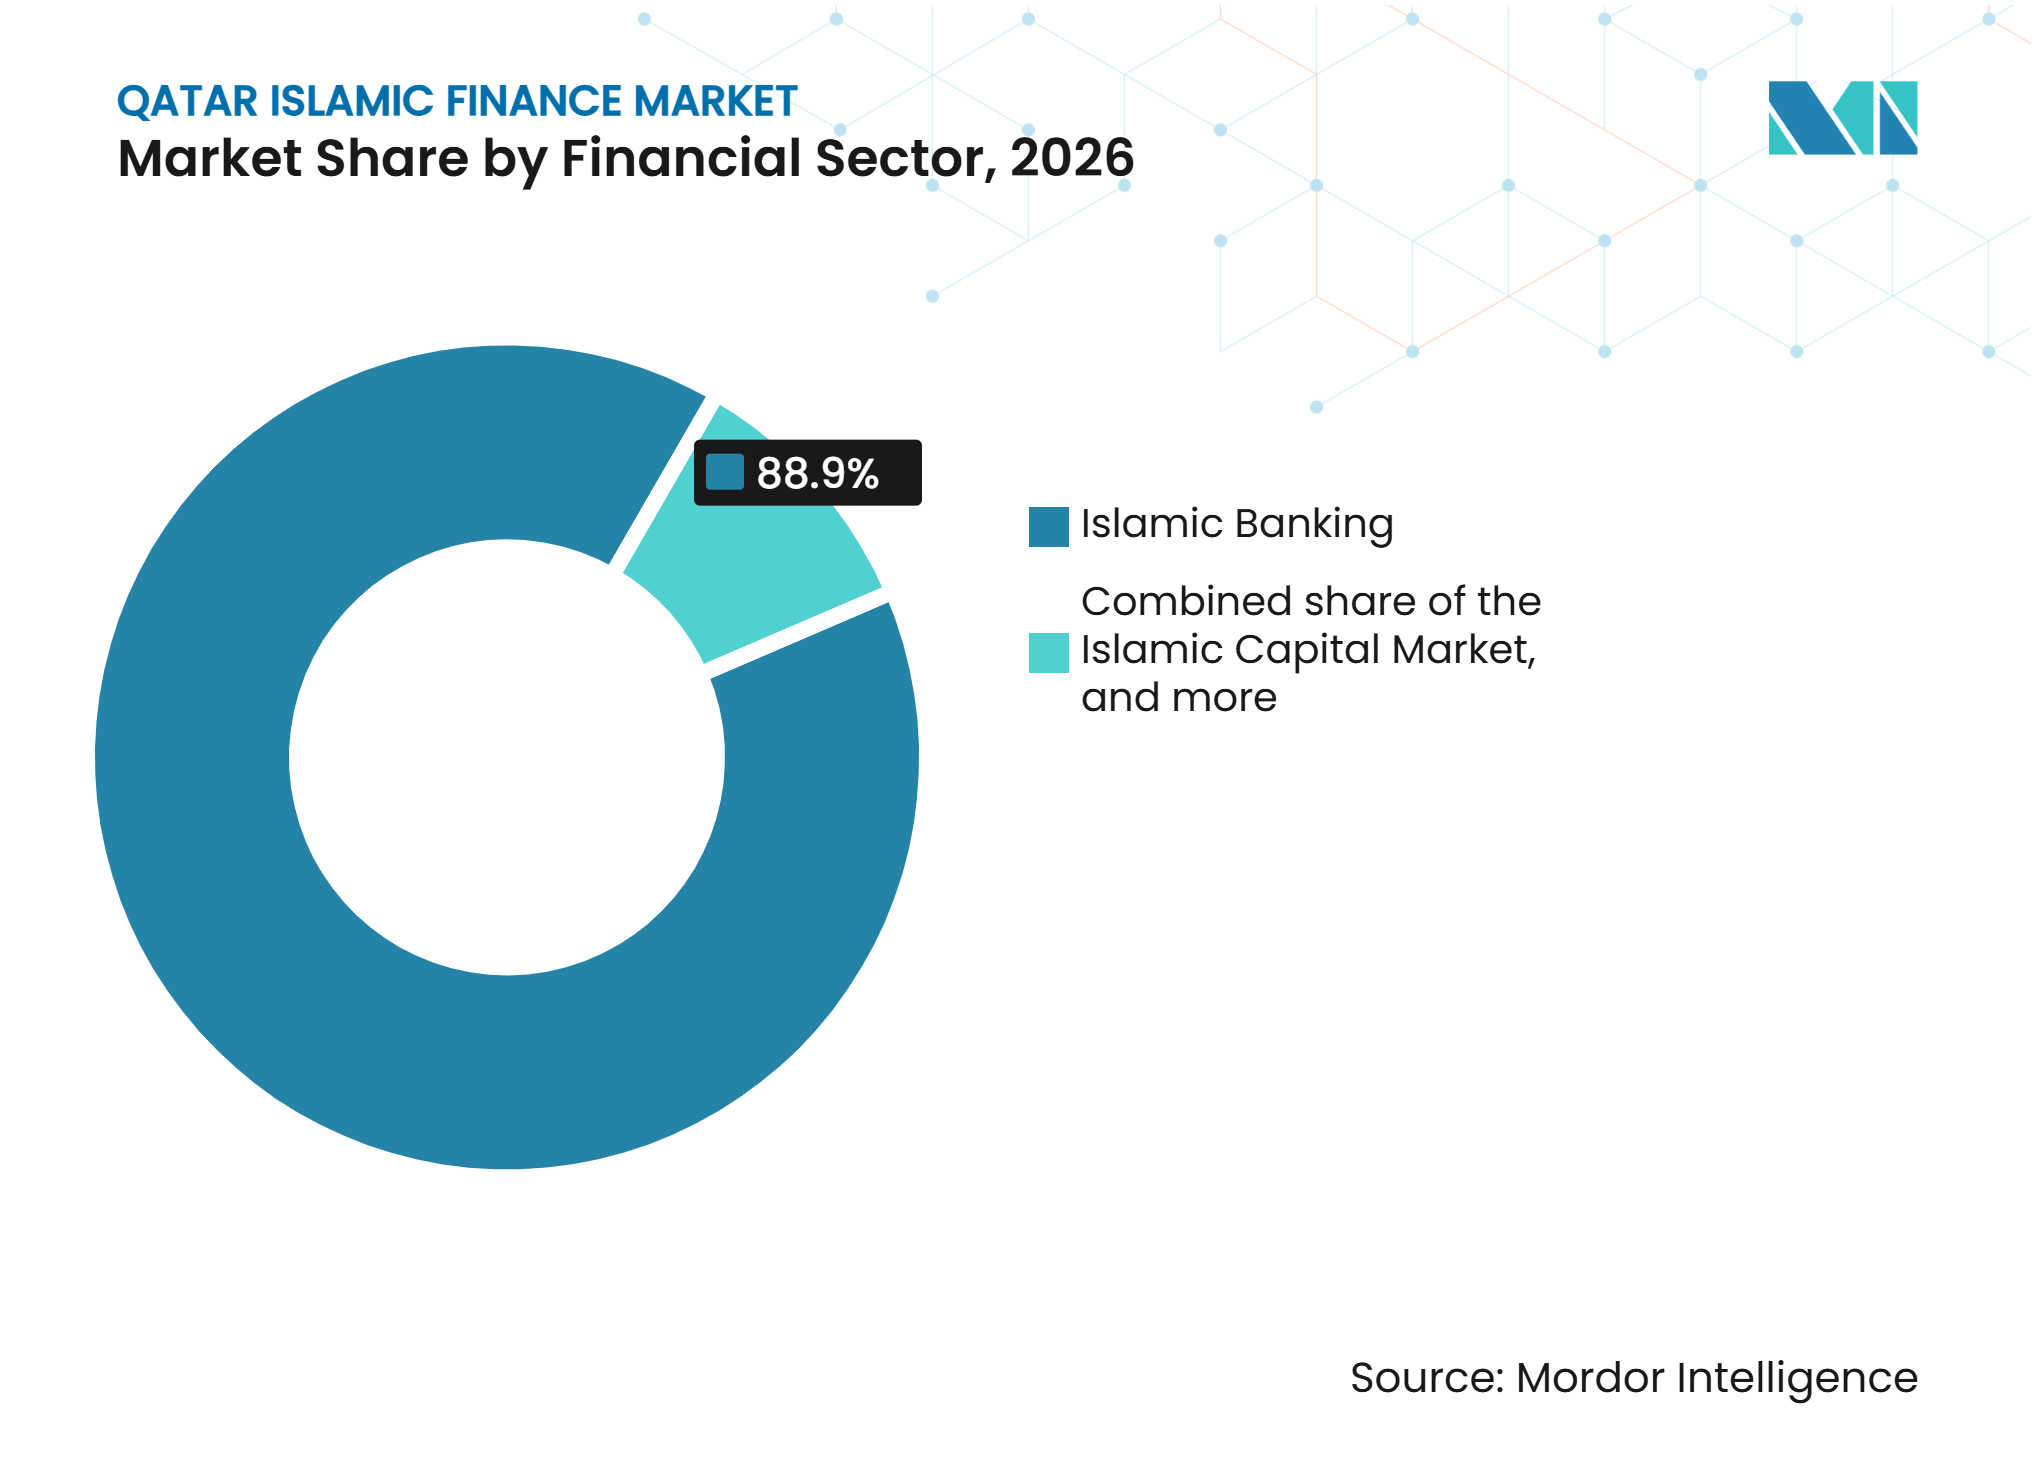
- Por sector financiero, la banca islámica captó el 88,9% de la participación del mercado de finanzas islámicas de Catar en 2026, mientras que se proyecta que el mercado de capitales islámico crezca a un CAGR del 7,8% hasta 2032.
- Por tipo de cliente, las entidades gubernamentales y relacionadas con el gobierno captaron el 34,7% del mercado de finanzas islámicas de Catar en 2026, mientras que se proyecta que las MiPymes crezcan a un CAGR del 6,9% hasta 2032.
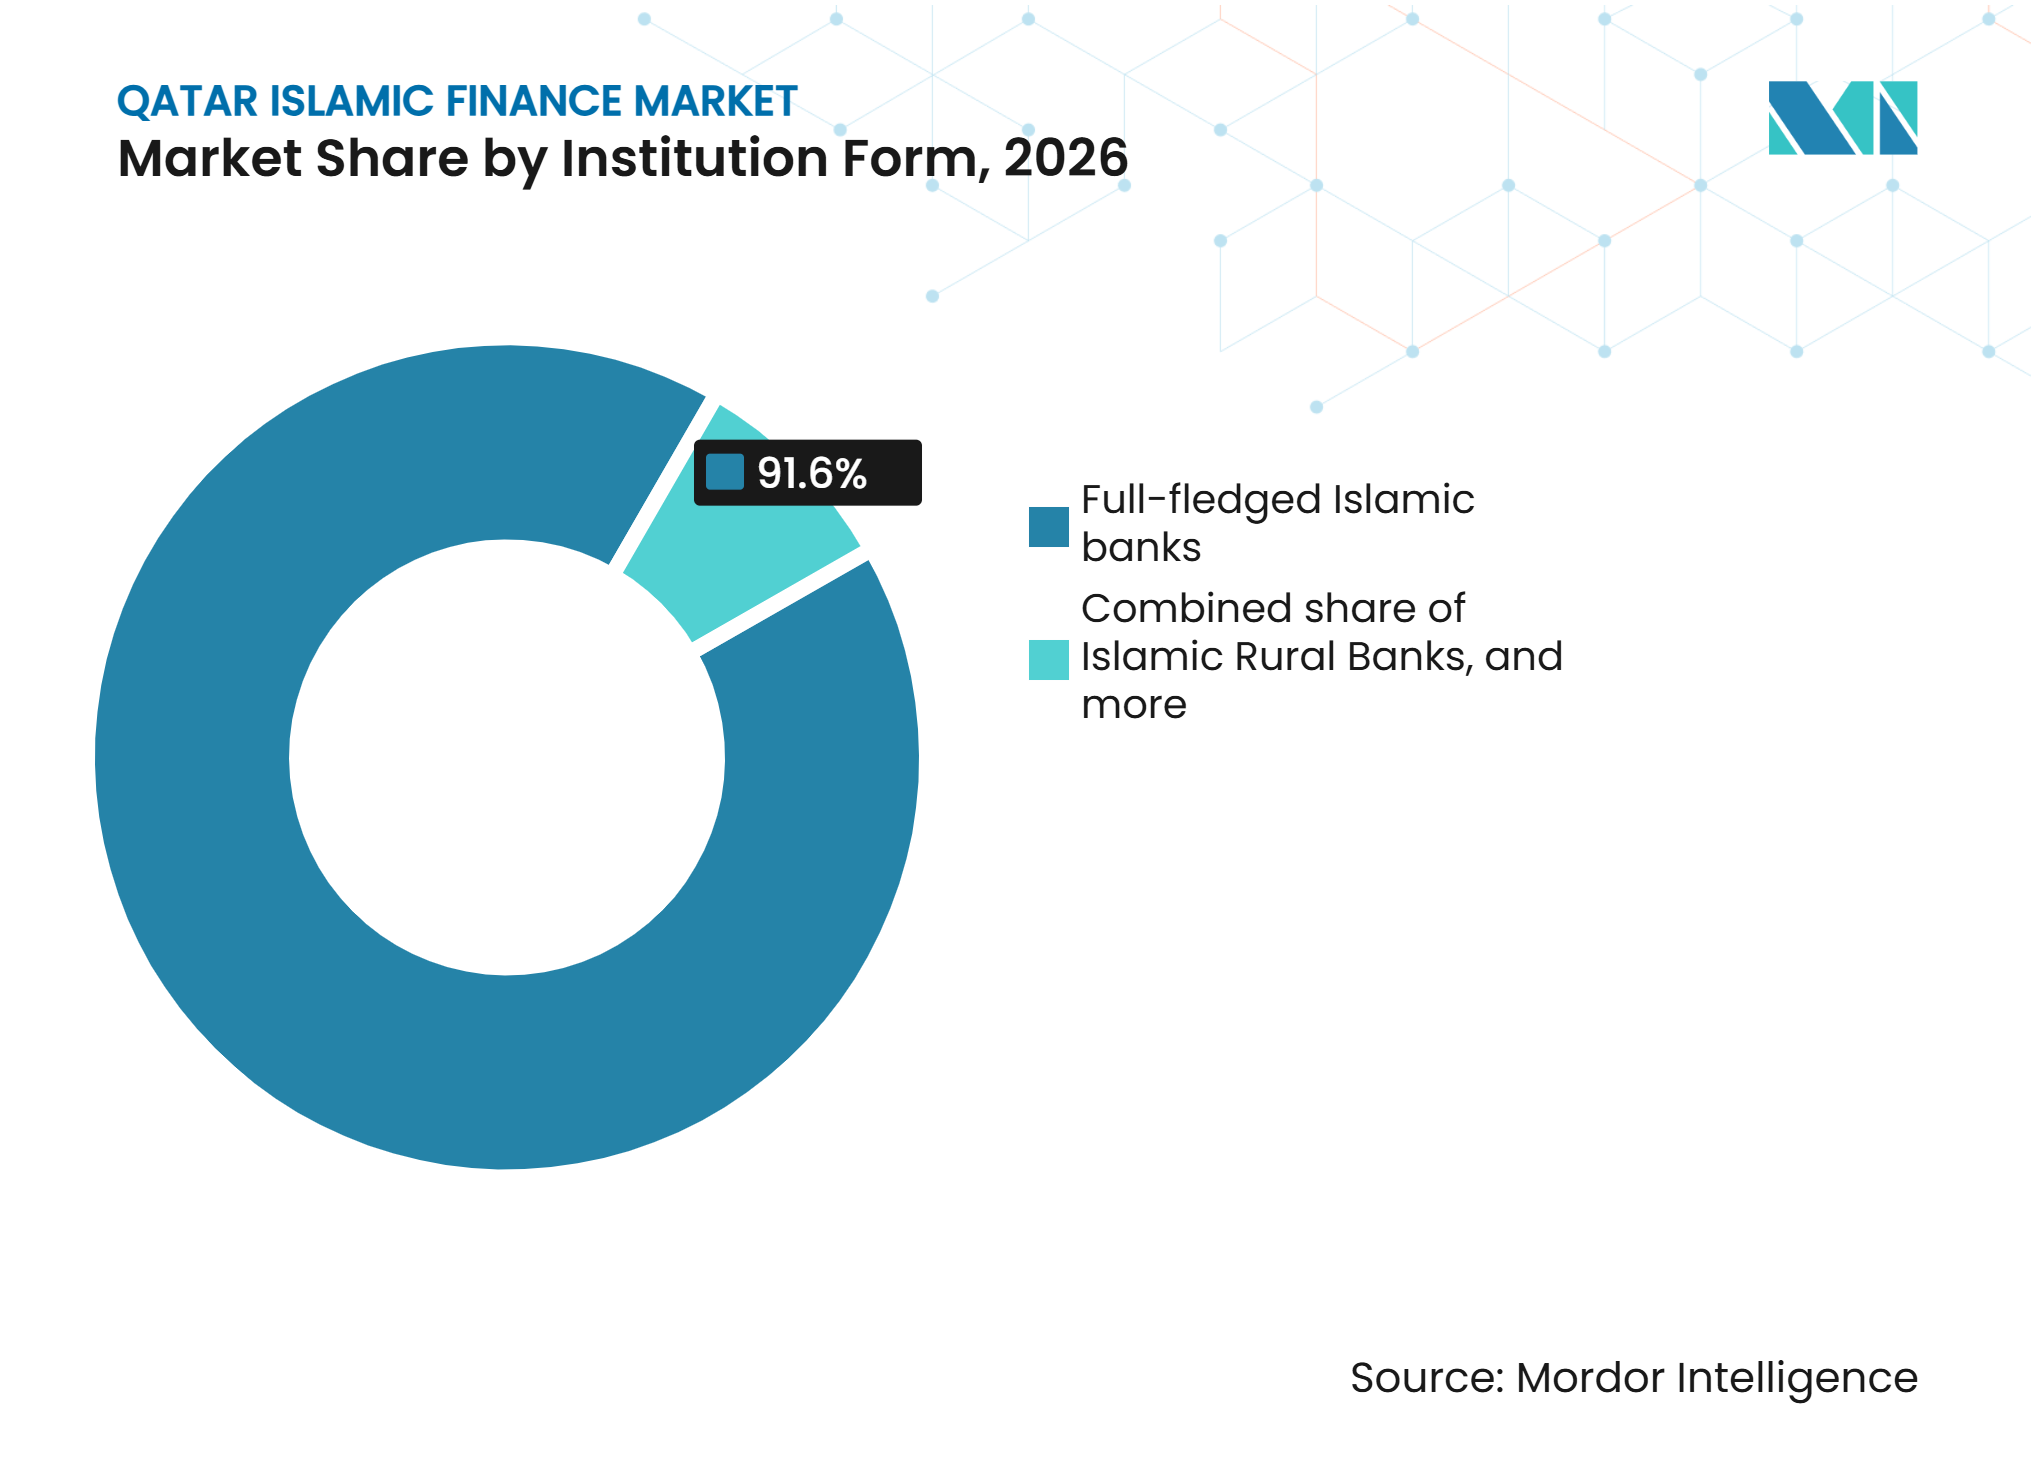
- Por forma institucional, los bancos islámicos de pleno derecho captaron el 91,6% del mercado de finanzas islámicas de Catar en 2026, mientras que se proyecta que las instituciones islámicas no bancarias autorizadas crezcan a un CAGR del 6,2% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Visión Nacional de Catar 2030 e Iniciativas de Desarrollo del Sector Financiero | +1.3% | A nivel de Catar, con mayor relevancia en el Centro Financiero de Catar y las entidades cotizadas en la Bolsa de Valores de Catar, más adyacencia de mercado | Largo plazo (≥ 4 años) |
| Creciente Demanda de Productos Minoristas y Corporativos Conformes con la Sharia | +1.0% | Nacional, con concentración en los municipios de Doha, Al Wakra y Al Rayyan | Mediano plazo (2-4 años) |
| Reemisión de Sukuk Soberanos y Corporativos | +0.7% | Nacional, con desbordamiento de inversores internacionales hacia el Consejo de Cooperación del Golfo y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Cobertura Obligatoria de Salud y Expansión del Takaful Familiar | +0.4% | Nacional, con desempeño superior temprano en las líneas de takaful familiar y de salud | Corto plazo (≤ 2 años) |
| Banca Islámica Digital y Adopción del fintech Islámico | +0.8% | Nacional, con el ecosistema de activos digitales del Centro Financiero de Catar y los pagos digitales transfronterizos | Mediano plazo (2-4 años) |
| Sukuk ESG y Financiamiento de Infraestructura Sostenible | +0.5% | Nacional, mercados transfronterizos del Consejo de Cooperación del Golfo y cotizaciones en el Reino Unido | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Visión Nacional de Catar 2030 e Iniciativas de Desarrollo del Sector Financiero
La Visión Nacional de Catar 2030 y la Tercera Estrategia Nacional de Desarrollo 2024–2030 apoyan la diversificación económica mediante el desarrollo de los servicios financieros y la participación del sector privado. El Tercer Plan Estratégico del Sector Financiero incorpora las finanzas islámicas en cuatro pilares estratégicos: banca, seguros, finanzas digitales y mercados de capitales. Qatar Development Bank reportó 2 mil millones de QAR (aproximadamente 549,5 millones de USD) en desembolsos directos de capital en 2025, un aumento del 30% interanual, mientras que los compromisos de financiamiento alcanzaron más de 630 empresas[1]. Estas iniciativas fortalecen la demanda de financiamiento conforme con la Sharia entre las empresas y las entidades del sector privado, al tiempo que apoyan el desarrollo de los servicios financieros islámicos. Se espera que la implementación continua de la estrategia del sector financiero de Catar refuerce el papel de la banca islámica, el takaful y los instrumentos del mercado de capitales en la diversificación económica del país.
Reemisión de Sukuk Soberanos y Corporativos
El programa gubernamental de Sukuk Ijarah de Catar está fortaleciendo la actividad del mercado de capitales islámico doméstico mediante la emisión soberana regular. La emisión de bonos gubernamentales y Sukuk del Banco Central de Catar alcanzó 23,3 mil millones de QAR (6,40 mil millones de USD) en 2025[2]. Qatar Islamic Bank emitió un Sukuk sénior no garantizado de 750 millones de USD en marzo de 2026 a 80 puntos básicos sobre los bonos del Tesoro de los Estados Unidos, con un libro de órdenes de 1,7 mil millones de USD que alcanzó 2,3 veces el tamaño de la emisión. El Sukuk corporativo de 500 millones de QAR (137,36 millones de USD) de Estithmar Holding demostró además el desarrollo de la emisión corporativa en moneda local. En conjunto, la actividad de Sukuk soberanos y corporativos está ampliando los canales de financiamiento más allá de los préstamos bancarios y apoyando mercados de capitales islámicos más profundos.
Banca Islámica Digital y Adopción del fintech Islámico
Los canales digitales están ampliando el acceso a los servicios financieros conformes con la Sharia en Catar. El Centro Financiero de Catar proyecta que los volúmenes de transacciones del fintech Islámico alcancen 16,1 mil millones de QAR (4,4 mil millones de USD) para 2028, lo que representa un CAGR del 10% desde 2024. Qatar Islamic Bank introdujo el pago biométrico Click to Pay en mayo de 2025 y se asoció con PayLater para lanzar soluciones de compra ahora, paga después conformes con la Sharia en julio de 2025[3]. La creciente adopción digital de QIB, incluido el mayor uso de la banca móvil y las capacidades de financiamiento digital, demuestra cómo los bancos islámicos pueden ampliar el acceso a los clientes sin una expansión equivalente basada en sucursales. Estos desarrollos pueden mejorar la eficiencia de las transacciones, ampliar el acceso para los clientes minoristas y las pymes, y apoyar la prestación escalable de productos financieros conformes con la Sharia.
Sukuk ESG y Financiamiento de Infraestructura Sostenible
Los Sukuk sostenibles están ganando importancia en los mercados de capitales islámicos de Catar. AlRayan Bank emitió un Sukuk Verde de 500 millones de QAR (137,4 millones de USD) a tres años en febrero de 2026 a una tasa de beneficio del 4,25%, convirtiéndose en el primer Sukuk verde cotizado en la Bolsa de Valores de Catar. QIIB había asignado 2,85 mil millones de QAR (784 millones de USD) de los ingresos de Sukuk Sostenibles a siete sectores verdes y sociales elegibles para junio de 2026. Estos desarrollos amplían los instrumentos de inversión sostenible conformes con la Sharia y fortalecen la capacidad de Catar para canalizar capital islámico hacia proyectos medioambientales y sociales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Liquidez Limitada en el Mercado Secundario para Instrumentos Islámicos | -0.4% | Nacional, con Doha como mercado principal y sin puente de liquidación entre Clearstream y la Bolsa de Valores de Catar | Mediano plazo (2-4 años) |
| Estandarización de la Sharia y Complejidad en la Aprobación de Productos | -0.3% | Nacional, con un efecto más pronunciado en las entidades registradas en el Centro Financiero de Catar que operan bajo marcos duales | Largo plazo (≥ 4 años) |
| Altos Costos de Cumplimiento e Inversión Tecnológica | -0.3% | Nacional, con mayor efecto en las instituciones no bancarias y los operadores de takaful más pequeños | Mediano plazo (2-4 años) |
| Concentración en Bienes Raíces y Crédito al Consumidor | -0.2% | Nacional, con concentración en los corredores inmobiliarios de Doha, Lusail y Al Wakra | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Liquidez Limitada en el Mercado Secundario para Instrumentos Islámicos
La profundidad del mercado secundario sigue siendo una limitación para los mercados de capitales islámicos de Catar. El IILM identifica el comportamiento de compra y retención, la disponibilidad limitada de instrumentos islámicos a corto plazo conformes con la Sharia y la necesidad de mercados de recompra islámicos más profundos como barreras para una liquidez más efectiva en el mercado secundario. El Banco Central de Catar ha continuado desarrollando su marco de operadores primarios y de Sukuk gubernamentales, incluida la emisión regular de Sukuk Ijarah en 2026. Sin embargo, la actividad de negociación limitada puede restringir el descubrimiento de precios y hacer que las carteras de Sukuk sean menos eficaces para la gestión de liquidez a corto plazo. Esto mantiene al mercado de finanzas islámicas de Catar relativamente dependiente de los balances bancarios y los mecanismos de liquidez del banco central.
Estandarización de la Sharia y Complejidad en la Aprobación de Productos
Las instituciones de finanzas islámicas de Catar enfrentan múltiples requisitos de gobernanza de la Sharia bajo los marcos del Banco Central de Catar, AAOIFI y la Junta de Servicios Financieros Islámicos. Las instrucciones del Banco Central de Catar de 2024 incluyen requisitos de gobernanza adicionales para los bancos islámicos, mientras que AAOIFI emitió cinco normas de gobernanza de la Sharia en 2024 y posteriormente emitió la GS 23 para las ventanillas de finanzas islámicas. La Norma 62 de AAOIFI sobre Sukuk también sigue en desarrollo, lo que crea posibles cambios futuros en las estructuras de Sukuk y los procesos de cumplimiento. Estos requisitos en evolución aumentan los costos de gobernanza, revisión de productos, documentación y cumplimiento, lo que puede pesar más sobre las instituciones financieras islámicas más pequeñas y los operadores de takaful.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Sector Financiero:
La Actividad del Mercado de Capitales de Sukuk se Acelera Más Allá de la Base Bancaria DominanteLa banca islámica representó el 88,9% del tamaño del mercado de finanzas islámicas de Catar en 2026. La banca islámica mantiene el 88,9% del mercado de finanzas islámicas de Catar en 2026. Los activos de los bancos islámicos alcanzaron 616,5 mil millones de QAR (169,4 mil millones de USD) en 2025, creciendo un 5,3% frente al 5% de los bancos comerciales convencionales, e igual a casi el 28% de los activos bancarios cataríes. El financiamiento de los bancos islámicos aumentó un 4,2% hasta 418,3 mil millones de QAR (114,9 mil millones de USD), aproximadamente el 29% del financiamiento total del sector bancario. Alrededor del 96% de ese financiamiento se destinó al mercado doméstico.
Se proyecta que el mercado de capitales islámico crezca a un CAGR del 7,8% hasta 2032, el ritmo más rápido entre los segmentos del sector financiero. Qatar Islamic Bank emitió un sukuk sénior a cinco años de 750 millones de USD al 4,4%, el primer sukuk de una institución financiera catarí en 2026. El precio fue de 80 puntos básicos sobre los bonos del Tesoro de los Estados Unidos y la tasa de beneficio más baja para un sukuk sénior a cinco años de un banco del GCC en los doce meses anteriores. Dukhan Bank siguió en junio de 2026 con un sukuk de Nivel 1 Adicional perpetuo de 500 millones de USD al 6%, el rendimiento de sukuk AT1 más ajustado de la región ese año. Dukhan Bank tiene calificación A2 de Moody's y A de Fitch, y un grupo de bancos regionales e internacionales actuó como gestores conjuntos principales. El Banco Central de Catar (QCB) continúa actualizando las normas sobre finanzas sostenibles, divulgaciones ESG, gobernanza, seguros y takaful.


Por Tipo de Cliente:
El Ancla Gubernamental Cede Paso a una Ola de Crecimiento de las MiPymesLas entidades gubernamentales y relacionadas con el gobierno representaron el 34,7% del mercado de finanzas islámicas de Catar en 2026, lo que refleja el papel significativo de la demanda de financiamiento del sector público y vinculado al Estado. Los compromisos de financiamiento de Qatar Development Bank aumentaron un 5% en 2025 hasta más de 7,3 mil millones de QAR (2 mil millones de USD) en más de 630 empresas, mientras que los desembolsos directos de capital alcanzaron 2 mil millones de QAR (549,5 millones de USD), un aumento del 30% interanual. Se proyecta que las MiPymes crezcan a un CAGR del 6,9% de 2027 a 2032, respaldadas por la expansión de los programas del sector público y las iniciativas de financiamiento del sector privado. QDB también lanzó la Puerta Nacional de Financiamiento en 2025 para simplificar el acceso al financiamiento y conectar a las empresas con sede en Catar con las instituciones financieras participantes. El producto Mazaya de Qatar International Islamic Bank apoya además la demanda de las pymes al proporcionar financiamiento sin garantía de hasta 500.000 QAR (137.362,6 USD) basado en la evaluación del flujo de caja.
Los clientes minoristas e individuales representan una amplia base de clientes para los bancos islámicos, respaldada por la expansión de la incorporación digital, la banca móvil y los productos de financiamiento al consumidor conformes con la Sharia. Los grandes corporativos e instituciones financieras continúan generando financiamiento de alto valor y volúmenes de transacciones, mientras que las pymes se están convirtiendo en un segmento objetivo cada vez más importante a medida que Catar promueve el desarrollo del sector privado. Qatar Islamic Bank fue nombrado Mejor Banco para Pymes en Oriente Medio y Catar por Global Finance en marzo de 2026, destacando el creciente enfoque en la banca para pymes dentro del sector de finanzas islámicas. QIB también reportó apoyo continuo a corporativos, entidades relacionadas con el gobierno, pymes y clientes minoristas a través de soluciones de financiamiento personalizadas y banca digital. Esta base de clientes diversificada reduce la dependencia de la demanda vinculada al gobierno y apoya una expansión más amplia del mercado de finanzas islámicas de Catar.
Por Forma Institucional:
Los Bancos de Pleno Derecho Dominan pero las Instituciones No Bancarias Ganan Tracción EstructuralLos bancos islámicos de pleno derecho representaron el 91,6% del mercado de finanzas islámicas de Catar en 2026, con cuatro instituciones autorizadas: Qatar Islamic Bank, AlRayan Bank, Dukhan Bank y Qatar International Islamic Bank. El segmento está respaldado por sólidos balances, con QIB reportando 221,1 mil millones de QAR (60,7 mil millones de USD) en activos en 2025, un aumento del 10,1%, mientras que QIIB reportó 62,6 mil millones de QAR (17,2 mil millones de USD), un aumento del 4,4%. Dukhan Bank reportó aproximadamente 123,8 mil millones de QAR (34 mil millones de USD) en activos, mientras que AlRayan Bank se mantuvo como otra importante institución bancaria islámica de pleno derecho. Los datos sectoriales del Banco Central de Catar muestran que los bancos islámicos en conjunto tenían 616,5 mil millones de QAR (169,4 mil millones de USD) en activos en 2025, lo que representa el 85,8% del total de activos de finanzas islámicas y casi el 28% de los activos del sector bancario de Catar.
Se proyecta que las instituciones islámicas no bancarias autorizadas crezcan a un CAGR del 6,2% hasta 2032, respaldadas por la expansión en takaful, empresas de finanzas islámicas, empresas de inversión y fondos. El sector takaful de Catar registró 335 millones de QAR (92 millones de USD) en beneficios para los accionistas en 2025, un aumento del 2,7%, mientras que los activos totales aumentaron un 5,9% hasta 4,7 mil millones de QAR (1,3 mil millones de USD) y las contribuciones aumentaron un 4,1% hasta aproximadamente 2 mil millones de QAR (549,5 millones de USD). Las normas de la Sharia de AAOIFI se adoptan como requisitos regulatorios obligatorios en Catar, proporcionando un marco de Sharia estandarizado en todas las instituciones financieras islámicas, aunque el alcance y la aplicación pueden variar según la institución y la actividad. La combinación del dominio continuo de la banca islámica y el crecimiento del takaful y otras actividades no bancarias apoya la diversificación gradual del mercado de finanzas islámicas de Catar más allá de los bancos de pleno derecho.

Análisis Geográfico
Catar es un mercado de finanzas islámicas de jurisdicción única, y los instrumentos islámicos representaron el 27% de los activos financieros nacionales en 2024. El mercado opera a través de instituciones continentales reguladas por el Banco Central de Catar y entidades reguladas por el Centro Financiero de Catar, incluidas Lesha Bank y QInvest. Las entidades del Centro Financiero de Catar pueden acceder a los estándares internacionales del mercado de capitales con mayor flexibilidad, mientras que las instituciones continentales tienen acceso a la liquidez del banco central. Las finanzas islámicas registraron un CAGR del 6,4% de 2020 a 2024, superando el CAGR del 5,3% del sector financiero en general. En febrero de 2026, la Bolsa de Valores de Catar cotizó 33 sukuk gubernamentales, 34 bonos gubernamentales, el primer sukuk corporativo en riales y el primer sukuk verde.
El sector de finanzas islámicas de Catar compite y colabora con centros en el Consejo de Cooperación del Golfo, los Emiratos Árabes Unidos, Arabia Saudita, Malasia y la región de Asia-Pacífico. Sus ventajas incluyen un sólido entorno de crédito soberano, el marco del Centro Financiero de Catar y el apoyo a través del Tercer Plan Estratégico del Sector Financiero. La curva de sukuk doméstica ahora cubre vencimientos a 2, 3, 5 y 10 años tras sucesivas subastas Ijarah. Esto proporciona a los emisores corporativos precios de referencia que no estaban disponibles 5 años antes. Catar también trabaja con la Corporación Internacional de Gestión de Liquidez Islámica, cuyo programa de sukuk aumentó de 4 mil millones de USD a 6 mil millones de USD en 2024.
La estrategia de desarrollo de Catar identifica oportunidades en el capital de trabajo para pymes, el takaful digital para trabajadores expatriados y de la economía informal, las plataformas islámicas transfronterizas de gestión de patrimonio y la liquidez de sukuk en moneda local. La demanda de takaful digital se concentra en los corredores industriales y logísticos con trabajadores informales desatendidos. AlRayan Bank y QInvest están desarrollando servicios de gestión de patrimonio a través del Reino Unido y los mercados de capitales del Consejo de Cooperación del Golfo. El marco de operadores primarios ha reducido la fricción en la negociación en el mercado secundario doméstico. Estos vínculos geográficos apoyan el mercado de finanzas islámicas de Catar mientras mantienen su base regulatoria doméstica.
Panorama Competitivo
Concentración del Mercado
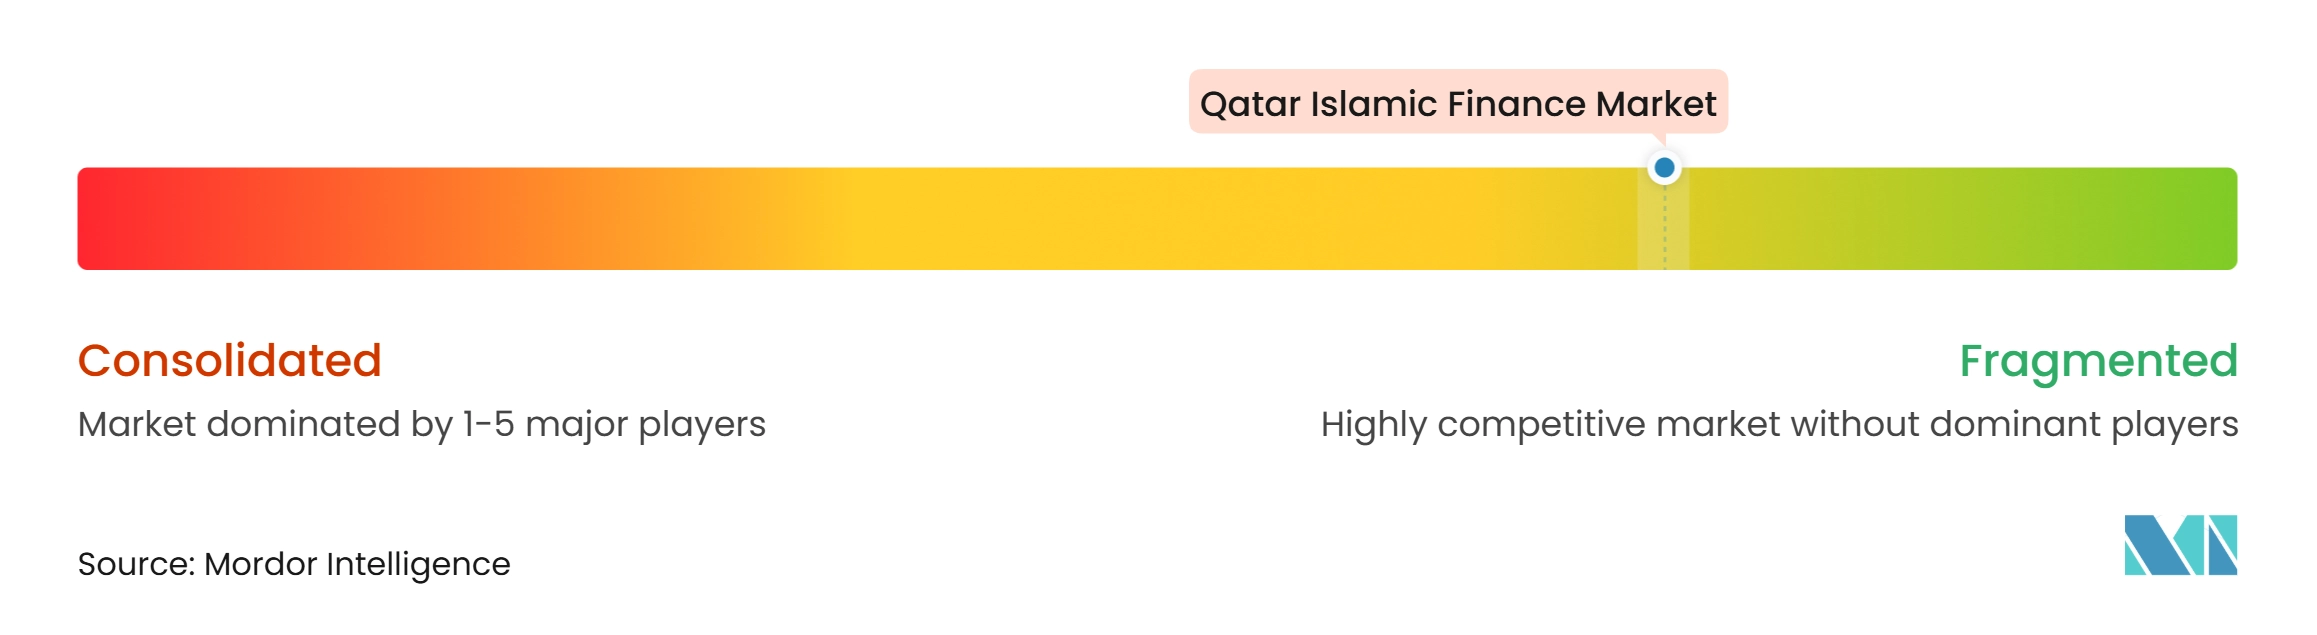
El mercado de finanzas islámicas de Catar está fragmentado, con la competencia distribuida entre bancos islámicos de pleno derecho, operadores de takaful, empresas de finanzas islámicas, empresas de inversión e instituciones del mercado de capitales. Los cuatro bancos islámicos de pleno derecho, Qatar Islamic Bank, AlRayan Bank, Dukhan Bank y Qatar International Islamic Bank, forman el segmento bancario central. Al mismo tiempo, instituciones especializadas como Lesha Bank y QInvest compiten en servicios de inversión y mercado de capitales. La banca islámica representó el 87,8% del total de activos de finanzas islámicas en 2025, mientras que los Sukuk y el takaful representaron el 11% y el 0,7%, respectivamente, lo que demuestra la presencia de múltiples segmentos de mercado más allá de la banca.
La competencia se diferencia cada vez más por la banca digital, las finanzas sostenibles, la gestión de patrimonio y las capacidades del mercado de capitales. Qatar Islamic Bank amplió su oferta digital a través de Click to Pay y servicios de compra ahora, paga después conformes con la Sharia, mientras que AlRayan Bank emitió el primer Sukuk verde de Catar en febrero de 2026. Qatar International Islamic Bank también amplió sus actividades en el mercado de capitales, incluida la cotización de su primer Sukuk en la Bolsa de Valores de Catar a finales de 2025. Estos desarrollos permiten a las instituciones competir a través de productos y capacidades especializadas en lugar de hacerlo únicamente a través de los préstamos tradicionales.
El segmento no bancario refuerza aún más la estructura fragmentada, con cinco compañías de takaful independientes y operadores de takaful adicionales autorizados a través del Centro Financiero de Catar. QIIC, Beema y AlKhaleej Takaful representaron alrededor del 81% de las contribuciones brutas suscritas de takaful en 2024, mientras que las empresas de finanzas islámicas tenían aproximadamente 2,6 mil millones de QAR (714,3 millones de USD) en activos en 2025, y las empresas de inversión islámicas tenían 552,5 millones de QAR (151,8 millones de USD). En general, el mercado combina una gran base de banca islámica con múltiples proveedores no bancarios especializados, lo que sustenta una estructura competitiva fragmentada en productos, segmentos de clientes y servicios financieros.
Líderes de la Industria de Finanzas Islámicas de Catar
-
Qatar Islamic Bank Q.P.S.C.
-
Dukhan Bank Q.P.S.C.
-
Masraf AlRayan Q.P.S.C. (AlRayan Bank)
-
Qatar International Islamic Bank Q.P.S.C.
-
Lesha Bank LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Finanzas Islámicas de Catar Empresas cubiertas en este informe
- Qatar Islamic Bank Q.P.S.C.
- Masraf AlRayan Q.P.S.C. (AlRayan Bank)
- Dukhan Bank Q.P.S.C.
- Qatar International Islamic Bank Q.P.S.C.
- Lesha Bank LLC (Public)
- QInvest LLC
- Qatar Development Bank
- Al Jazeera Finance Company
- Qatar Finance House Company
- Qatar Islamic Insurance Group Q.P.S.C. (QIIG)
- Al Khaleej Takaful Insurance Company Q.P.S.C.
- Damaan Islamic Insurance Company (Beema)
- Qatar General Insurance & Reinsurance Company Q.P.S.C.
- Doha Insurance Group Q.P.S.C.
- Qatar Insurance Company Q.S.P.C. (QIC)
- Abu Dhabi Islamic Bank – Qatar Financial Centre Branch
- Qatar National Bank Q.P.S.C.
- The Commercial Bank P.S.Q.C.
- Ahlibank Q.P.S.C.
- Qatar Exchange / Qatar Financial Markets ecosystem participant: QNB Financial Services
Desarrollos recientes de la industria en Mercado de Finanzas Islámicas de Catar
- Agosto de 2026: El Banco Central de Catar emitió 5 mil millones de QAR (1,4 mil millones de USD) en Sukuk Ijarah Gubernamentales con vencimientos en enero de 2029 y agosto de 2030, llevando la emisión de sukuk Ijarah de 2026 a 23,3 mil millones de QAR (6,4 mil millones de USD) en 6 subastas.
- Junio de 2026: Qatar International Islamic Bank recibió una revisión posterior a la emisión que confirmó que 2.852,4 millones de QAR (784 millones de USD) en ingresos de sukuk sostenibles habían sido completamente asignados a activos verdes y sociales elegibles en 7 sectores en Catar.
- Mayo de 2026: El Banco Central de Catar emitió Sukuk Ijarah Gubernamentales por valor de 6,5 mil millones de QAR (1,8 mil millones de USD) con vencimientos en septiembre de 2028 y agosto de 2030 a un rendimiento del 4,45%, con 14,5 mil millones de QAR (4 mil millones de USD) en ofertas.
- Marzo de 2026: Qatar Islamic Bank fue nombrado Mejor Banco para Pymes en Oriente Medio y Catar, reconociendo su incorporación digital de MiPymes conforme con la Sharia, sus productos Murabaha e Ijarah y sus servicios de pago.
Alcance del Informe del Mercado de Finanzas Islámicas de Catar
Resumen de la segmentación
| Banca Islámica | |
| Mercado de Capitales Islámico | Sukuk |
| Fondos Islámicos | |
| Instituciones Financieras No Bancarias Islámicas | Takaful / Seguros Islámicos |
| Otros (Pensiones, Empresas de Financiamiento, etc.) |
| Clientes Minoristas / Individuales |
| MiPymes |
| Grandes Corporativos |
| Entidades Gubernamentales y Relacionadas con el Gobierno |
| Instituciones Financieras |
| Otros Tipos de Clientes |
| Bancos Islámicos de Pleno Derecho |
| Ventanillas Islámicas de Bancos Convencionales |
| Instituciones Islámicas No Bancarias Autorizadas (Takaful, Gestores de Fondos y Otros No Bancarios Autorizados) |
| Por Sector Financiero | Banca Islámica | |
| Mercado de Capitales Islámico | Sukuk | |
| Fondos Islámicos | ||
| Instituciones Financieras No Bancarias Islámicas | Takaful / Seguros Islámicos | |
| Otros (Pensiones, Empresas de Financiamiento, etc.) | ||
| Por Tipo de Cliente | Clientes Minoristas / Individuales | |
| MiPymes | ||
| Grandes Corporativos | ||
| Entidades Gubernamentales y Relacionadas con el Gobierno | ||
| Instituciones Financieras | ||
| Otros Tipos de Clientes | ||
| Por Forma Institucional | Bancos Islámicos de Pleno Derecho | |
| Ventanillas Islámicas de Bancos Convencionales | ||
| Instituciones Islámicas No Bancarias Autorizadas (Takaful, Gestores de Fondos y Otros No Bancarios Autorizados) | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para las finanzas islámicas de Catar hasta 2032?
Se prevé que el mercado de finanzas islámicas de Catar crezca a un CAGR del 5,6% de 2027 a 2032, aumentando de 203,3 mil millones de USD en 2027 a 266,9 mil millones de USD para 2032.
¿Qué sector financiero lidera la actividad de finanzas islámicas en Catar?
La banca islámica lideró con una participación del 88,9% en 2026, respaldada por 616,5 mil millones de QAR (169,4 mil millones de USD) en activos en 4 bancos islámicos de pleno derecho.
¿Qué grupo de clientes se espera que crezca más rápido en Catar?
Se proyecta que las MiPymes crezcan a un CAGR del 6,9% hasta 2032, respaldadas por préstamos respaldados por el Estado y los productos de financiamiento digital y con requisitos de garantía reducidos de los bancos.
¿Por qué son importantes los sukuk para los servicios financieros en Catar?
Se proyecta que el mercado de capitales islámico crezca a un CAGR del 7,8% hasta 2032, y el Banco Central de Catar recaudó 23,3 mil millones de QAR (6,4 mil millones de USD) a través de 6 subastas de sukuk Ijarah en 2026.
¿Qué instituciones dominan los servicios financieros islámicos en Catar?
Los bancos islámicos de pleno derecho representaron el 91,6% de la base institucional en 2026, aunque se prevé que las instituciones islámicas no bancarias autorizadas crezcan a un CAGR del 6,2% hasta 2032.
¿Cuál es la principal limitación del mercado de sukuk de Catar?
La liquidez limitada en el mercado secundario sigue siendo una restricción clave porque reduce el descubrimiento de precios y dificulta que los bancos e inversores negocien instrumentos islámicos locales.