
Taille et part du marché de la finance islamique au Qatar
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
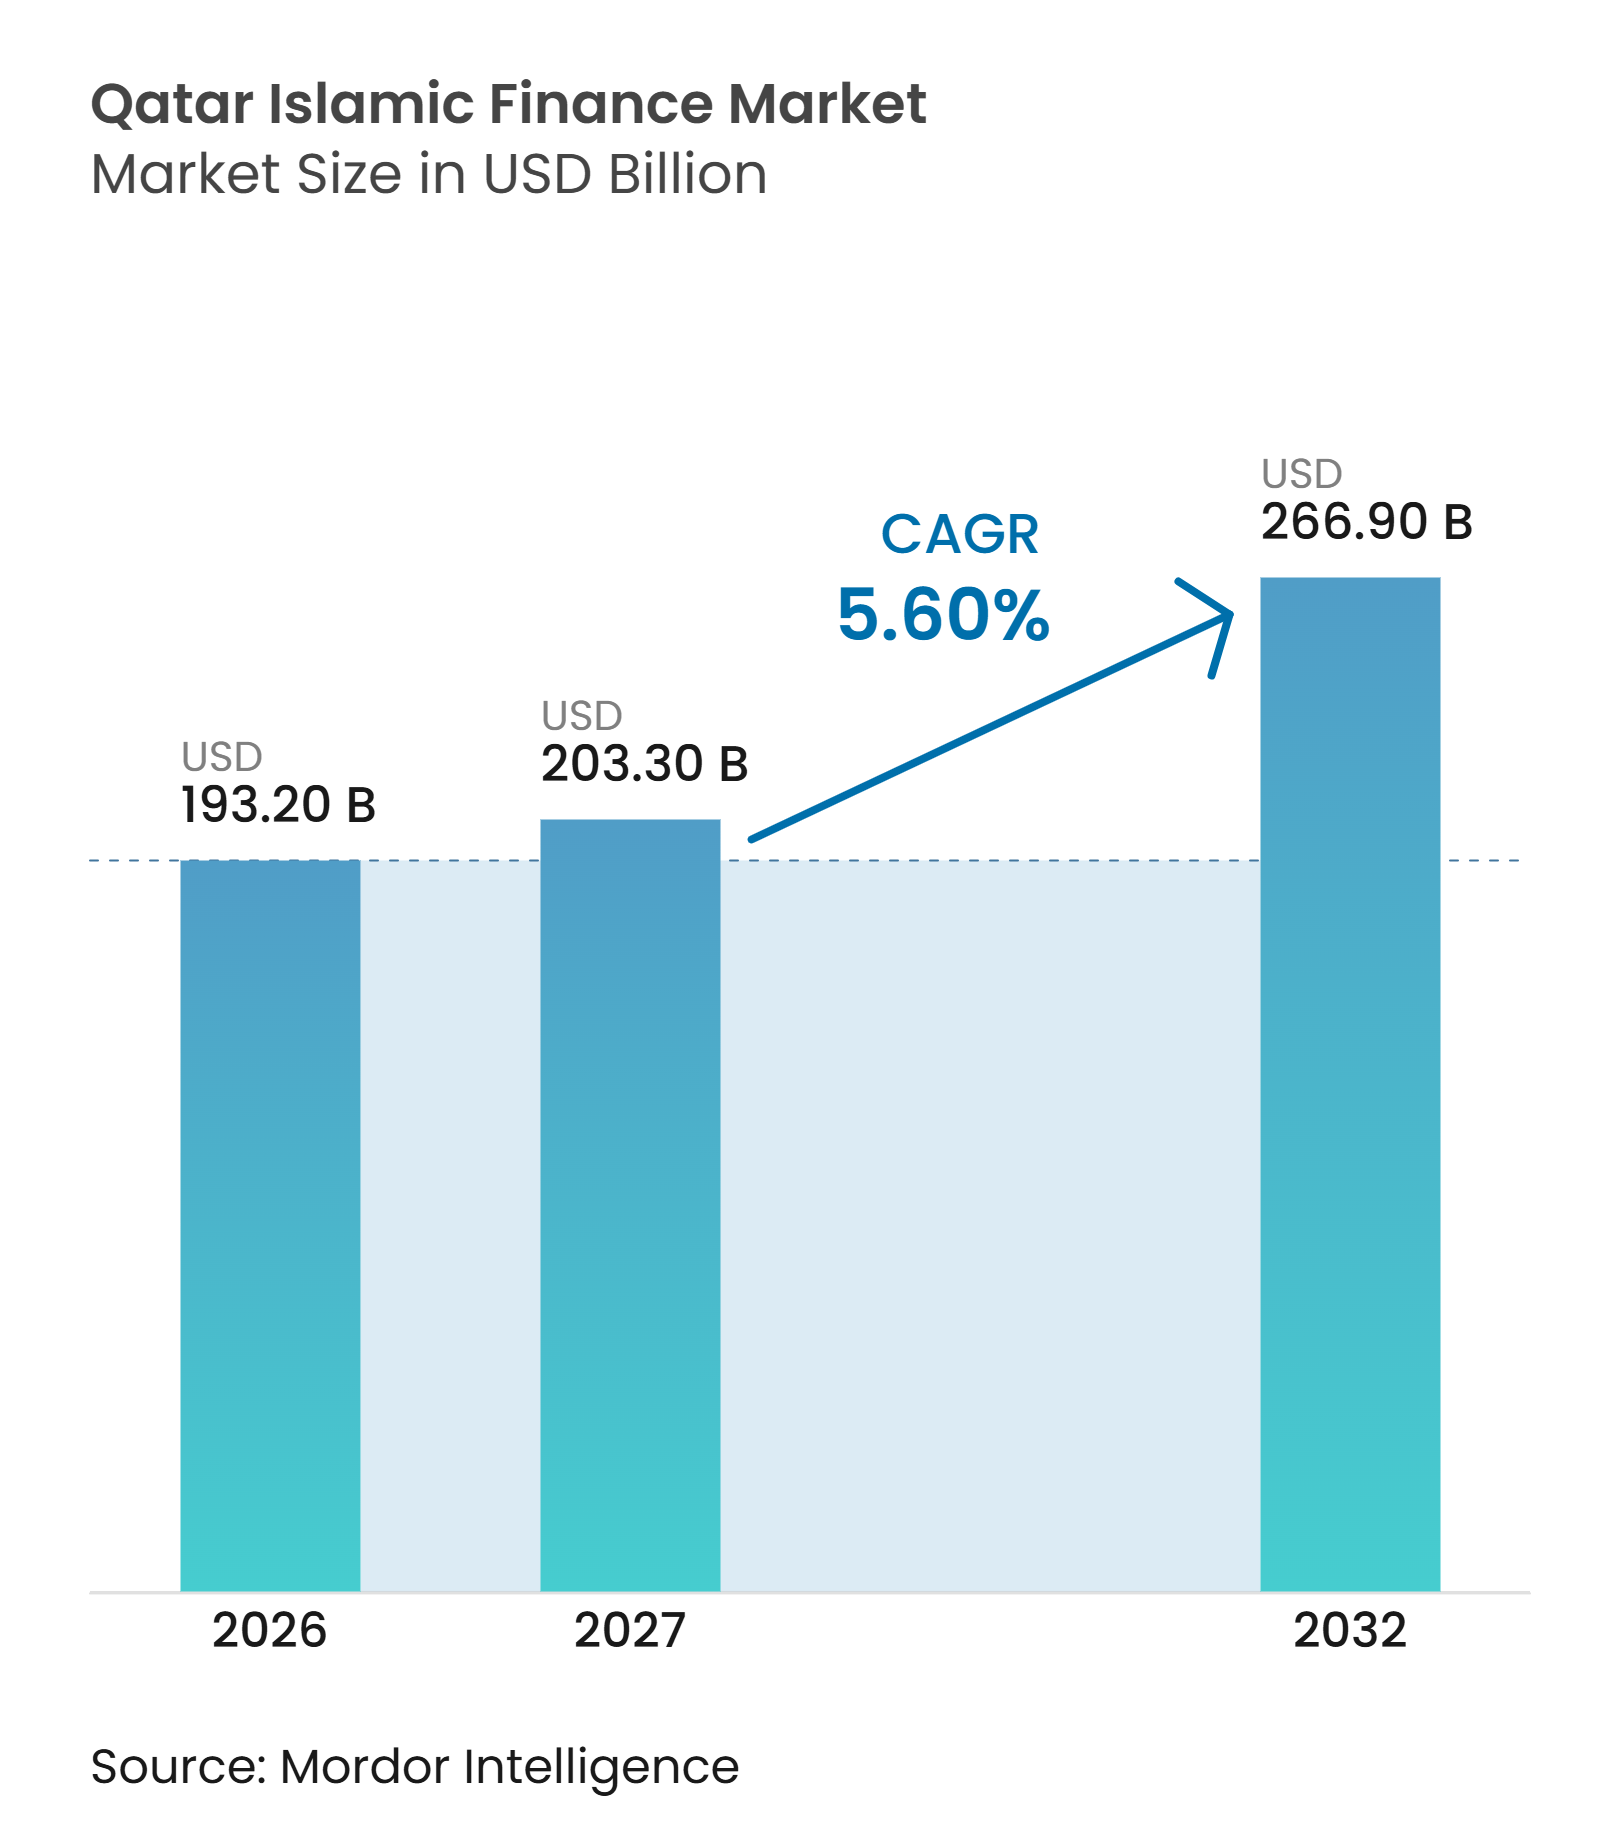
| Taille du marché de l'année de base (2026) | 193.20 Milliards de dollars |
| Taille du Marché (2027) | 203.30 Milliards de dollars |
| Taille du Marché (2032) | 266.90 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.60 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la finance islamique au Qatar par Mordor Intelligence
La taille du marché de la finance islamique au Qatar est projetée à 193,20 milliards USD en 2026, 203,30 milliards USD en 2027, et devrait atteindre 266,90 milliards USD d'ici 2032, avec un CAGR de 5,60 % de 2027 à 2032.
Le marché de la finance islamique au Qatar entre dans une phase de croissance plus stable après la demande de crédit infrastructurel associée au cycle de la Coupe du Monde de la FIFA. Les sukuk souverains, la takaful familiale et les prêts islamiques aux petites entreprises soutenus par l'État devraient soutenir cette phase. La banque numérique et la finance durable deviennent également plus importantes pour le développement de produits et l'accès des clients. Le marché de la finance islamique au Qatar bénéficie de sa place dans le Troisième Plan Stratégique du Secteur Financier, qui applique la finance islamique à travers les secteurs bancaire, assurantiel, de la finance numérique et des marchés de capitaux. Le marché est également confronté à des limites pratiques liées à la concentration du financement immobilier, aux exigences élevées de conformité et à la liquidité limitée des échanges pour les sukuk locaux.
Points clés du rapport
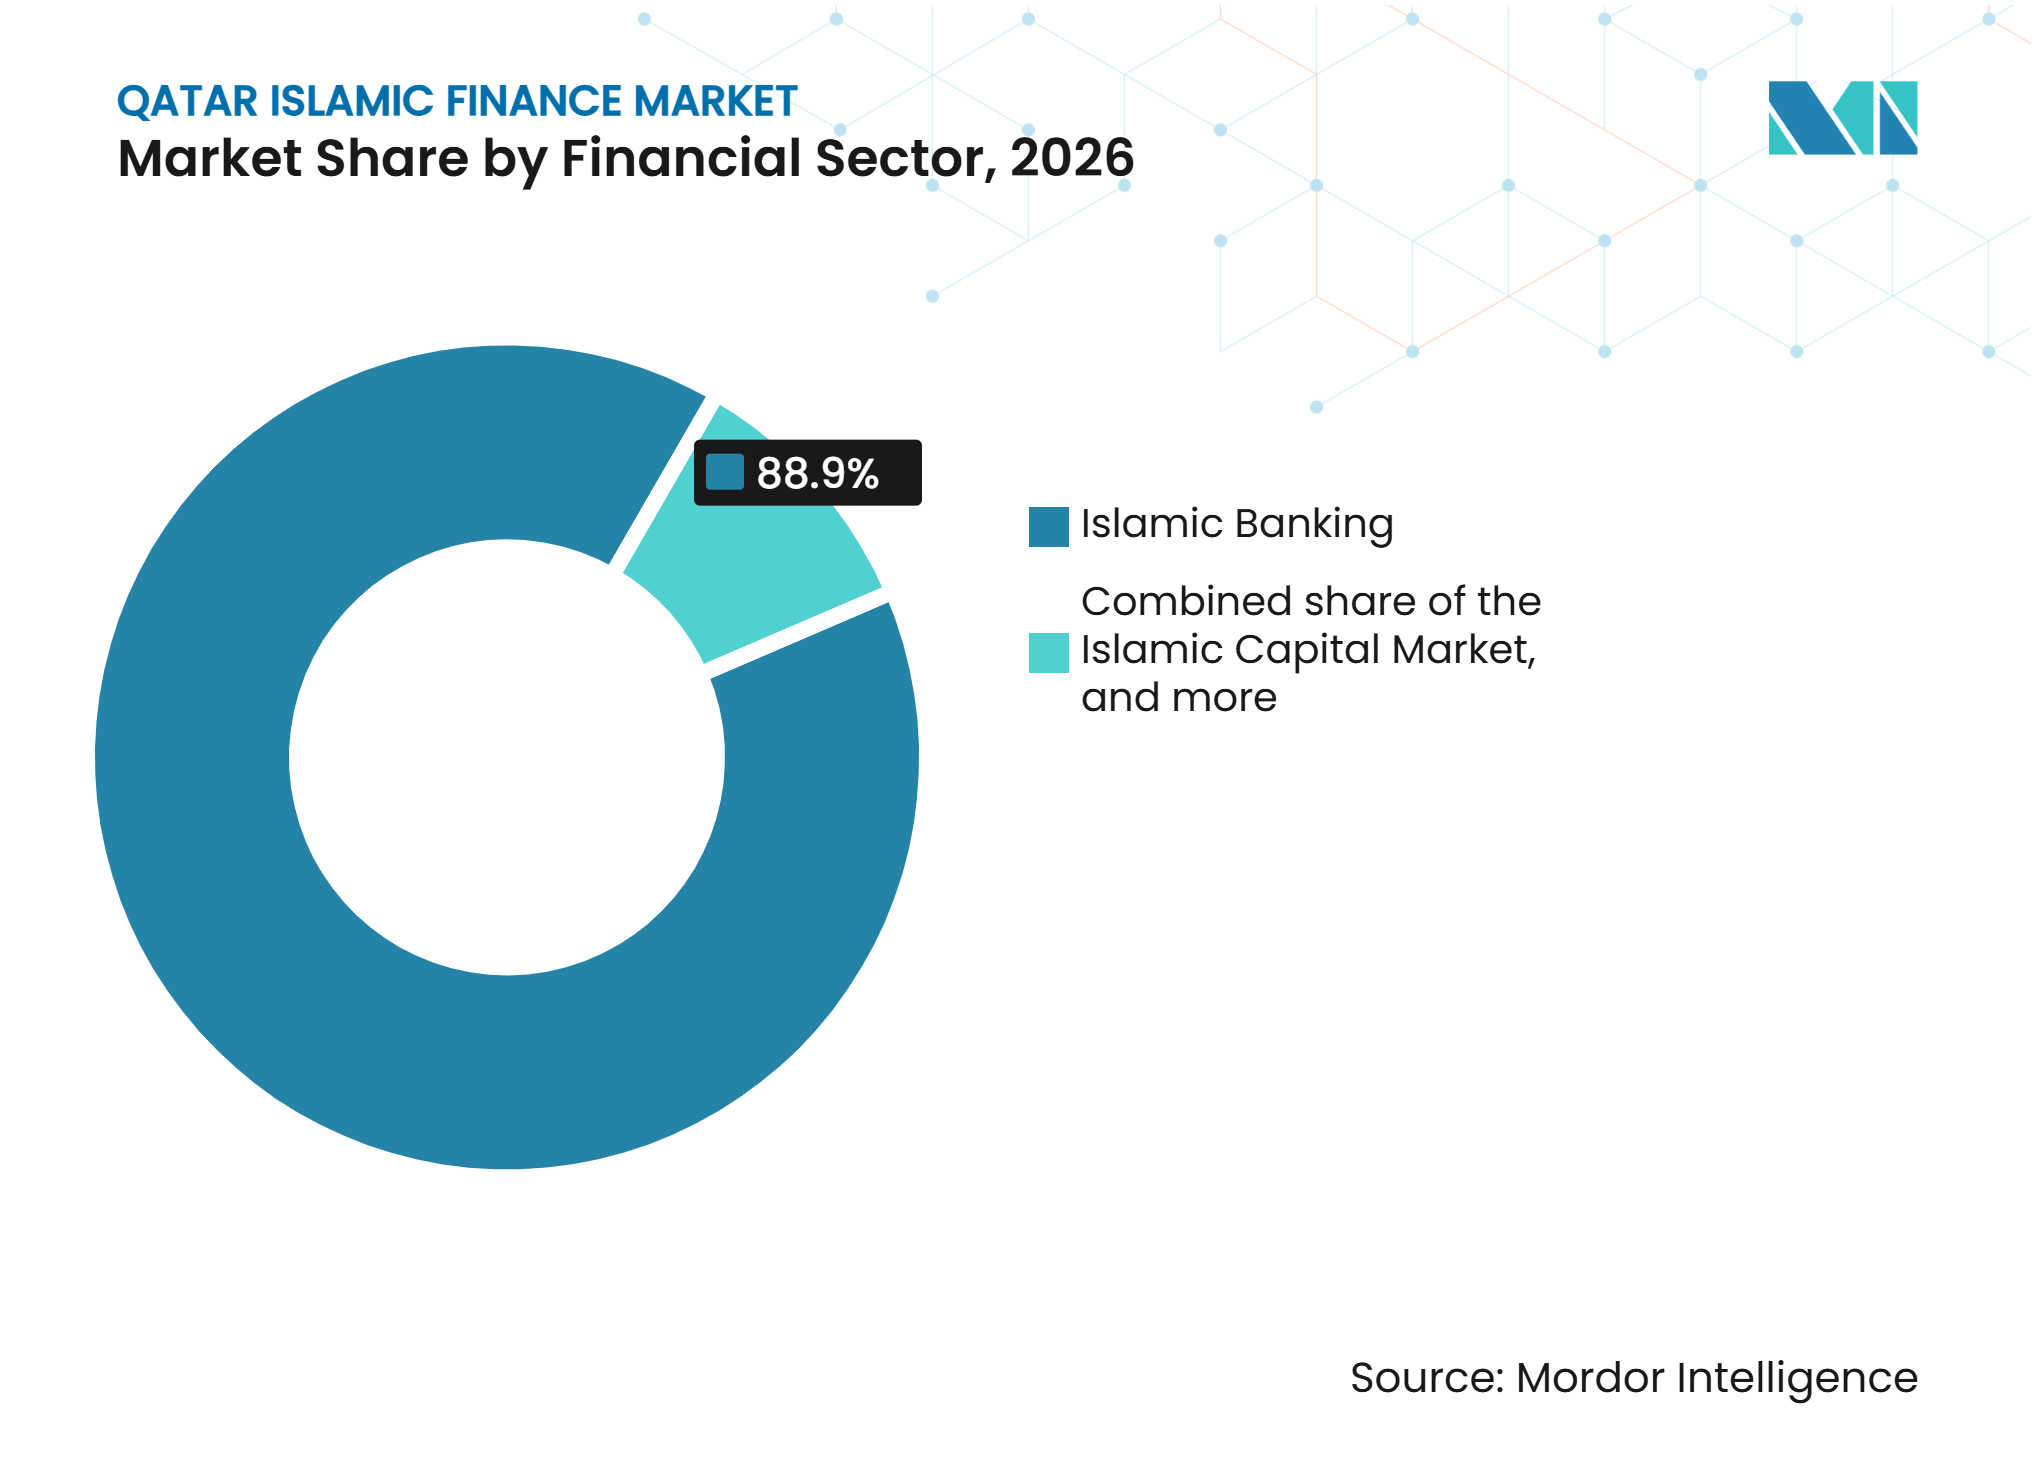
- Par secteur financier, la banque islamique a capturé 88,9 % de la part du marché de la finance islamique au Qatar en 2026, tandis que le marché des capitaux islamique devrait croître à un CAGR de 7,8 % jusqu'en 2032.
- Par type de client, les entités gouvernementales et apparentées ont capturé 34,7 % du marché de la finance islamique au Qatar en 2026, tandis que les PME/TPE devraient croître à un CAGR de 6,9 % jusqu'en 2032.
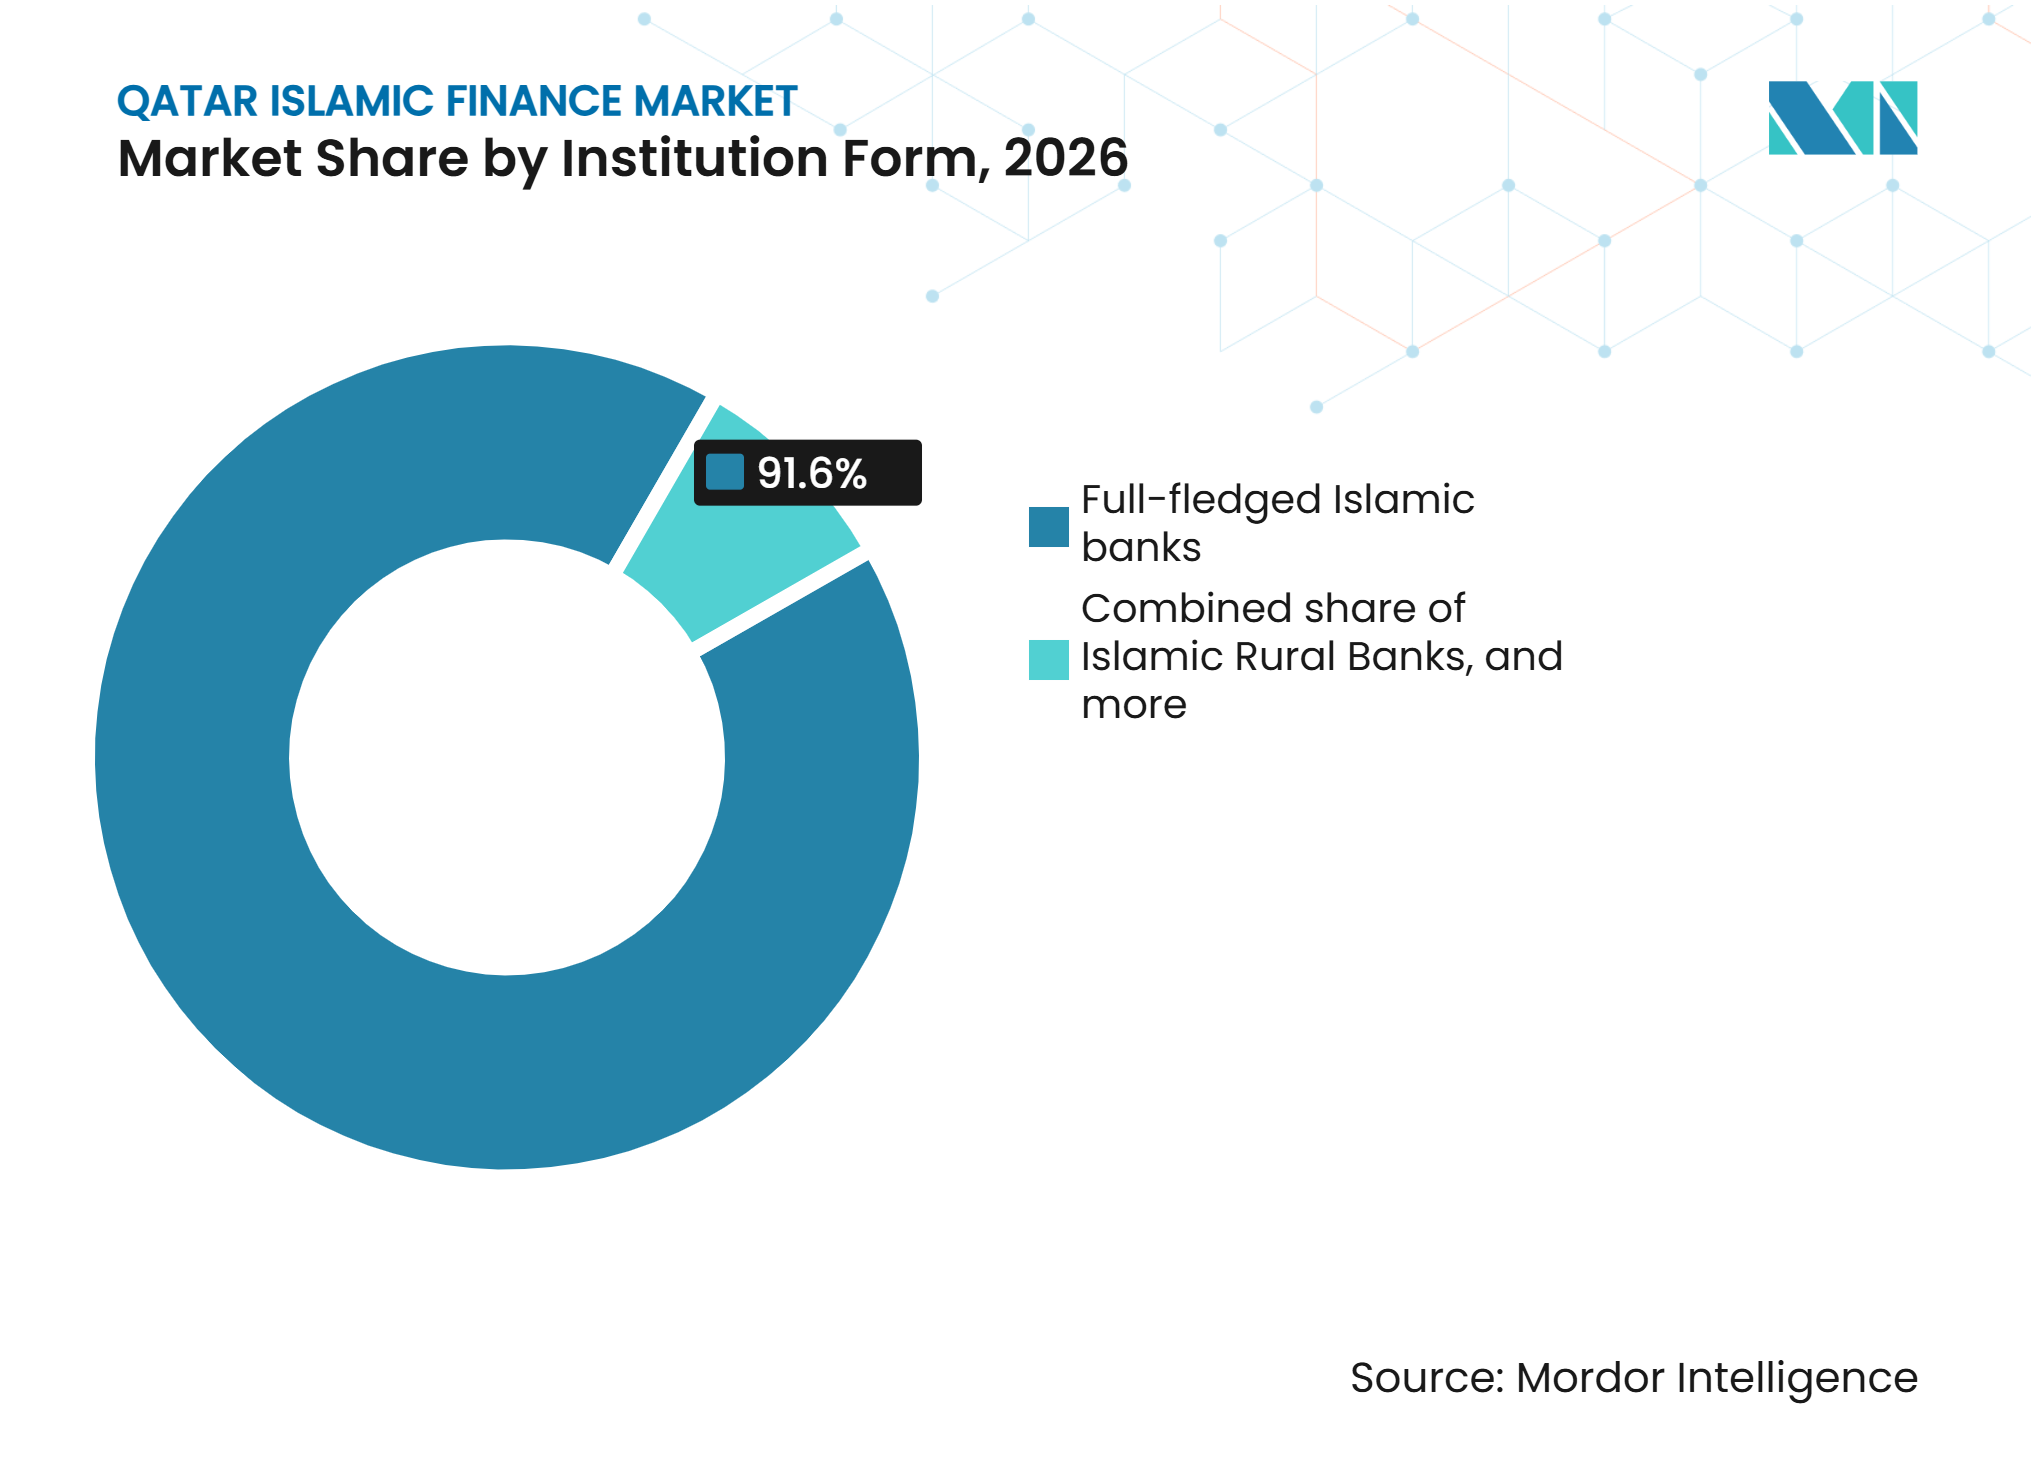
- Par forme institutionnelle, les banques islamiques à part entière ont capturé 91,6 % du marché de la finance islamique au Qatar en 2026, tandis que les institutions non bancaires islamiques agréées devraient croître à un CAGR de 6,2 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Vision nationale du Qatar 2030 et initiatives de développement du secteur financier | +1.3% | À l'échelle du Qatar, avec une pertinence plus forte pour les entités cotées au Centre Financier du Qatar et à la Bourse du Qatar, ainsi que l'adjacence de marché | Long terme (≥ 4 ans) |
| Demande croissante de produits de détail et d'entreprise conformes à la charia | +1.0% | National, avec concentration dans les municipalités de Doha, Al Wakra et Al Rayyan | Moyen terme (2-4 ans) |
| Réémission de sukuk souverains et d'entreprise | +0.7% | National, avec des retombées sur les investisseurs internationaux vers le Conseil de Coopération du Golfe et l'Asie du Sud-Est | Moyen terme (2-4 ans) |
| Couverture santé obligatoire et expansion de la takaful familiale | +0.4% | National, avec une surperformance précoce dans les branches takaful familiale et santé | Court terme (≤ 2 ans) |
| Banque islamique numérique et adoption de la fintech islamique | +0.8% | National, avec l'écosystème d'actifs numériques du Centre Financier du Qatar et les paiements numériques transfrontaliers | Moyen terme (2-4 ans) |
| Sukuk ESG et financement d'infrastructures durables | +0.5% | National, marchés transfrontaliers du Conseil de Coopération du Golfe et cotations au Royaume-Uni | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Vision nationale du Qatar 2030 et initiatives de développement du secteur financier
La Vision nationale du Qatar 2030 et la Troisième Stratégie nationale de développement 2024-2030 soutiennent la diversification économique à travers le développement des services financiers et la participation du secteur privé. Le Troisième Plan Stratégique du Secteur Financier intègre la finance islamique autour de quatre piliers stratégiques : banque, assurance, finance numérique et marchés de capitaux. Qatar Development Bank a déclar 2 milliards QAR (environ 549,5 millions USD) de décaissements directs de capitaux en 2025, en hausse de 30 % d'une année sur l'autre, tandis que les engagements de financement ont atteint plus de 630 entreprises[1]. Ces initiatives renforcent la demande de financement conforme à la charia parmi les entreprises et les acteurs du secteur privé, tout en soutenant le développement des services financiers islamiques. La mise en œuvre continue de la stratégie du secteur financier du Qatar devrait renforcer le rôle de la banque islamique, de la takaful et des instruments du marché des capitaux dans la diversification économique du pays.
Réémission de sukuk souverains et d'entreprise
Le programme de sukuk Ijarah gouvernementaux du Qatar renforce l'activité du marché des capitaux islamique intérieur grâce à des émissions souveraines régulières. L'émission d'obligations d'État et de sukuk de la Banque centrale du Qatar a atteint 23,3 milliards QAR (6,40 milliards USD) en 2025[2]. Qatar Islamic Bank a émis un sukuk senior non garanti de 750 millions USD en mars 2026 à 80 points de base au-dessus des bons du Trésor américain, avec un carnet d'ordres de 1,7 milliard USD atteignant 2,3 fois la taille de l'émission. Le sukuk d'entreprise de 500 millions QAR (137,36 millions USD) d'Estithmar Holding a en outre démontré le développement des émissions d'entreprise en monnaie locale. Ensemble, l'activité des sukuk souverains et d'entreprise élargit les canaux de financement au-delà des prêts bancaires et soutient l'approfondissement des marchés de capitaux islamiques.
Banque islamique numérique et adoption de la fintech islamique
Les canaux numériques élargissent l'accès aux services financiers conformes à la charia au Qatar. Le Centre Financier du Qatar prévoit que les volumes de transactions de la fintech islamique atteindront 16,1 milliards QAR (4,4 milliards USD) d'ici 2028, représentant un CAGR de 10 % à partir de 2024. Qatar Islamic Bank a introduit le paiement biométrique Click to Pay en mai 2025 et s'est associé à PayLater pour lancer des solutions BNPL conformes à la charia en juillet 2025[3]. L'adoption numérique croissante de QIB, notamment l'augmentation de l'utilisation de la banque mobile et des capacités de financement numérique, démontre comment les banques islamiques peuvent élargir l'accès des clients sans expansion équivalente par réseau d'agences. Ces développements peuvent améliorer l'efficacité des transactions, élargir l'accès aux clients particuliers et aux PME, et soutenir la fourniture évolutive de produits financiers conformes à la charia.
Sukuk ESG et financement d'infrastructures durables
Les sukuk durables gagnent en importance sur les marchés de capitaux islamiques du Qatar. AlRayan Bank a émis un sukuk vert de 500 millions QAR (137,4 millions USD) sur trois ans en février 2026 à un taux de profit de 4,25 %, devenant ainsi le premier sukuk vert coté à la Bourse du Qatar. QIIB avait alloué 2,85 milliards QAR (784 millions USD) de produits de sukuk durables à sept secteurs verts et sociaux éligibles d'ici juin 2026. Ces développements élargissent les instruments d'investissement durable conformes à la charia et renforcent la capacité du Qatar à orienter les capitaux islamiques vers des projets environnementaux et sociaux.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Liquidité limitée du marché secondaire pour les instruments islamiques | -0.4% | National, avec Doha comme marché principal et sans passerelle de règlement entre Clearstream et la Bourse du Qatar | Moyen terme (2-4 ans) |
| Standardisation charia et complexité d'approbation des produits | -0.3% | National, avec un effet plus fort sur les entités enregistrées au Centre Financier du Qatar opérant sous des cadres doubles | Long terme (≥ 4 ans) |
| Coûts élevés de conformité et d'investissement technologique | -0.3% | National, avec un effet plus important sur les institutions non bancaires et les petits opérateurs takaful | Moyen terme (2-4 ans) |
| Concentration du crédit immobilier et des ménages | -0.2% | National, avec concentration dans les corridors immobiliers de Doha, Lusail et Al Wakra | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Liquidité limitée du marché secondaire pour les instruments islamiques
La profondeur du marché secondaire reste une contrainte pour les marchés de capitaux islamiques du Qatar. L'IILM identifie le comportement d'achat et de conservation, la disponibilité limitée d'instruments à court terme conformes à la charia, et la nécessité de marchés de pension islamiques plus profonds comme obstacles à une liquidité plus efficace du marché secondaire. La Banque centrale du Qatar a continué à développer son cadre de spécialistes en valeurs du Trésor et de sukuk gouvernementaux, notamment avec des émissions régulières de sukuk Ijarah en 2026. Cependant, une activité de négociation limitée peut contraindre la découverte des prix et rendre les portefeuilles de sukuk moins efficaces pour la gestion de la liquidité à court terme. Cela maintient le marché de la finance islamique au Qatar relativement dépendant des bilans bancaires et des mécanismes de liquidité de la banque centrale.
Standardisation charia et complexité d'approbation des produits
Les institutions de finance islamique du Qatar font face à de multiples exigences de gouvernance charia dans le cadre de la Banque centrale du Qatar, de l'AAOIFI et du Conseil des services financiers islamiques. Les instructions 2024 de la Banque centrale du Qatar incluent des exigences de gouvernance supplémentaires pour les banques islamiques, tandis que l'AAOIFI a publié cinq normes de gouvernance charia en 2024 et a ensuite publié la norme GS 23 pour les guichets de finance islamique. La norme AAOIFI 62 sur les sukuk est également en cours d'élaboration, créant de potentiels changements futurs dans les structures de sukuk et les processus de conformité. Ces exigences évolutives augmentent les coûts de gouvernance, d'examen des produits, de documentation et de conformité, ce qui peut peser davantage sur les petites institutions financières islamiques et les opérateurs takaful.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par secteur financier :
l'activité du marché des capitaux sukuk s'accélère au-delà de la base bancaire dominanteLa banque islamique détenait 88,9 % de la taille du marché de la finance islamique au Qatar en 2026. Les actifs des banques islamiques ont atteint 616,5 milliards QAR (169,4 milliards USD) en 2025, en hausse de 5,3 % contre 5 % pour les banques commerciales conventionnelles, et représentant près de 28 % des actifs bancaires qatariens. Le financement par les banques islamiques a augmenté de 4,2 % pour atteindre 418,3 milliards QAR (114,9 milliards USD), soit environ 29 % du financement total du secteur bancaire. Environ 96 % de ce financement était destiné au marché intérieur.
Le marché des capitaux islamique devrait croître à un CAGR de 7,8 % jusqu'en 2032, le rythme le plus rapide parmi les segments du secteur financier. Qatar Islamic Bank a émis un sukuk senior de 750 millions USD sur cinq ans à 4,4 %, le premier sukuk d'une institution financière qatarienne en 2026. La tarification était de 80 points de base au-dessus des bons du Trésor américain et représentait le taux de profit le plus bas pour un sukuk senior sur cinq ans d'une banque du CCG au cours des douze mois précédents. Dukhan Bank a suivi en juin 2026 avec un sukuk de Niveau 1 Additionnel perpétuel de 500 millions USD à 6 %, le rendement de sukuk AT1 le plus serré de la région cette année-là. Dukhan Bank est notée A2 par Moody's et A par Fitch, et un groupe de banques régionales et internationales a agi en tant que co-chefs de file. La Banque centrale du Qatar (QCB) continue de mettre à jour les normes en matière de finance durable, de divulgations ESG, de gouvernance, d'assurance et de takaful.


Par type de client :
l'ancrage gouvernemental cède la place à une vague de croissance des PMELes entités gouvernementales et apparentées détenaient 34,7 % du marché de la finance islamique au Qatar en 2026, reflétant le rôle significatif de la demande de financement du secteur public et des entités liées à l'État. Les engagements de financement de Qatar Development Bank ont augmenté de 5 % en 2025 pour dépasser 7,3 milliards QAR (2 milliards USD) auprès de plus de 630 entreprises, tandis que les décaissements directs de capitaux ont atteint 2 milliards QAR (549,5 millions USD), en hausse de 30 % d'une année sur l'autre. Les PME/TPE devraient croître à un CAGR de 6,9 % de 2027 à 2032, soutenues par l'expansion des programmes du secteur public et des initiatives de financement du secteur privé. QDB a également lancé la Porte nationale de financement en 2025 pour simplifier l'accès au financement et connecter les entreprises basées au Qatar avec les institutions financières participantes. Le produit Mazaya de Qatar International Islamic Bank soutient en outre la demande des PME en fournissant un financement sans garantie allant jusqu'à 500 000 QAR (137 362,6 USD) sur la base d'une évaluation des flux de trésorerie.
Les clients particuliers et individuels représentent une large base de clientèle pour les banques islamiques, soutenue par l'élargissement de l'intégration numérique, de la banque mobile et des produits de financement à la consommation conformes à la charia. Les grandes entreprises et les institutions financières continuent de générer des volumes élevés de financement et de transactions, tandis que les PME deviennent un segment cible de plus en plus important à mesure que le Qatar promeut le développement du secteur privé. Qatar Islamic Bank a été nommée Meilleure banque pour les PME au Moyen-Orient et au Qatar par Global Finance en mars 2026, soulignant l'attention croissante portée aux services bancaires aux PME au sein du secteur de la finance islamique. QIB a également signalé un soutien continu aux entreprises, aux entités liées au gouvernement, aux PME et aux clients particuliers à travers des solutions de financement sur mesure et de banque numérique. Cette base de clientèle diversifiée réduit la dépendance à la demande liée au gouvernement et soutient une expansion plus large du marché de la finance islamique au Qatar.
Par forme institutionnelle :
les banques à part entière dominent mais les institutions non bancaires gagnent en importance structurelleLes banques islamiques à part entière représentaient 91,6 % du marché de la finance islamique au Qatar en 2026, avec quatre institutions agréées : Qatar Islamic Bank, AlRayan Bank, Dukhan Bank et Qatar International Islamic Bank. Le segment est soutenu par des bilans solides, QIB déclarant 221,1 milliards QAR (60,7 milliards USD) d'actifs en 2025, en hausse de 10,1 %, tandis que QIIB déclarait 62,6 milliards QAR (17,2 milliards USD), en hausse de 4,4 %. Dukhan Bank a déclaré environ 123,8 milliards QAR (34 milliards USD) d'actifs, tandis qu'AlRayan Bank est restée une autre grande institution bancaire islamique à part entière. Les données sectorielles de la Banque centrale du Qatar montrent que les banques islamiques détenaient collectivement 616,5 milliards QAR (169,4 milliards USD) d'actifs en 2025, représentant 85,8 % du total des actifs de la finance islamique et près de 28 % des actifs du secteur bancaire qatarien.
Les institutions non bancaires islamiques agréées devraient croître à un CAGR de 6,2 % jusqu'en 2032, soutenues par l'expansion dans la takaful, les sociétés de finance islamique, les sociétés d'investissement et les fonds. Le secteur takaful du Qatar a enregistré 335 millions QAR (92 millions USD) de bénéfices pour les actionnaires en 2025, en hausse de 2,7 %, tandis que le total des actifs a augmenté de 5,9 % pour atteindre 4,7 milliards QAR (1,3 milliard USD) et les contributions ont augmenté de 4,1 % pour atteindre environ 2 milliards QAR (549,5 millions USD). Les normes charia de l'AAOIFI sont adoptées comme exigences réglementaires obligatoires au Qatar, fournissant un cadre charia standardisé à travers les institutions financières islamiques, bien que la portée et l'application puissent varier selon l'institution et l'activité. La combinaison de la domination continue de la banque islamique et de la croissance de la takaful et d'autres activités non bancaires soutient une diversification progressive du marché de la finance islamique au Qatar au-delà des banques à part entière.

Analyse géographique
Le Qatar est un marché de finance islamique à juridiction unique, et les instruments islamiques représentaient 27 % des actifs financiers nationaux en 2024. Le marché opère à travers des institutions continentales réglementées par la Banque centrale du Qatar et des entités réglementées par le Centre Financier du Qatar, notamment Lesha Bank et QInvest. Les entités du Centre Financier du Qatar peuvent accéder aux normes internationales des marchés de capitaux de manière plus flexible, tandis que les institutions continentales ont accès à la liquidité de la banque centrale. La finance islamique a enregistré un CAGR de 6,4 % de 2020 à 2024, dépassant le CAGR de 5,3 % pour l'ensemble du secteur financier. En février 2026, la Bourse du Qatar a coté 33 sukuk gouvernementaux, 34 obligations d'État, le premier sukuk d'entreprise en riyal et le premier sukuk vert.
Le secteur de la finance islamique du Qatar est à la fois en concurrence et en collaboration avec des centres du Conseil de Coopération du Golfe, des Émirats arabes unis, d'Arabie saoudite, de Malaisie et de la région Asie-Pacifique. Ses avantages comprennent un environnement de crédit souverain solide, le cadre du Centre Financier du Qatar et le soutien du Troisième Plan Stratégique du Secteur Financier. La courbe des sukuk intérieurs couvre désormais les maturités de 2 ans, 3 ans, 5 ans et 10 ans après des adjudications Ijarah successives. Cela fournit aux émetteurs d'entreprise une tarification de référence qui n'était pas disponible 5 ans auparavant. Le Qatar collabore également avec la Société internationale de gestion de la liquidité islamique, dont le programme de sukuk est passé de 4 milliards USD à 6 milliards USD en 2024.
La stratégie de développement du Qatar identifie des opportunités dans le fonds de roulement des PME, la takaful numérique pour les travailleurs expatriés et de l'économie à la demande, les plateformes islamiques de gestion de patrimoine transfrontalières et la liquidité des sukuk en monnaie locale. La demande de takaful numérique est concentrée dans les corridors industriels et logistiques avec des travailleurs informels mal desservis. AlRayan Bank et QInvest développent des services de gestion de patrimoine à travers les marchés de capitaux du Royaume-Uni et du Conseil de Coopération du Golfe. Le cadre des spécialistes en valeurs du Trésor a réduit les frictions dans les échanges sur le marché secondaire intérieur. Ces liens géographiques soutiennent le marché de la finance islamique au Qatar tout en conservant sa base réglementaire nationale.
Paysage concurrentiel
Concentration du Marché
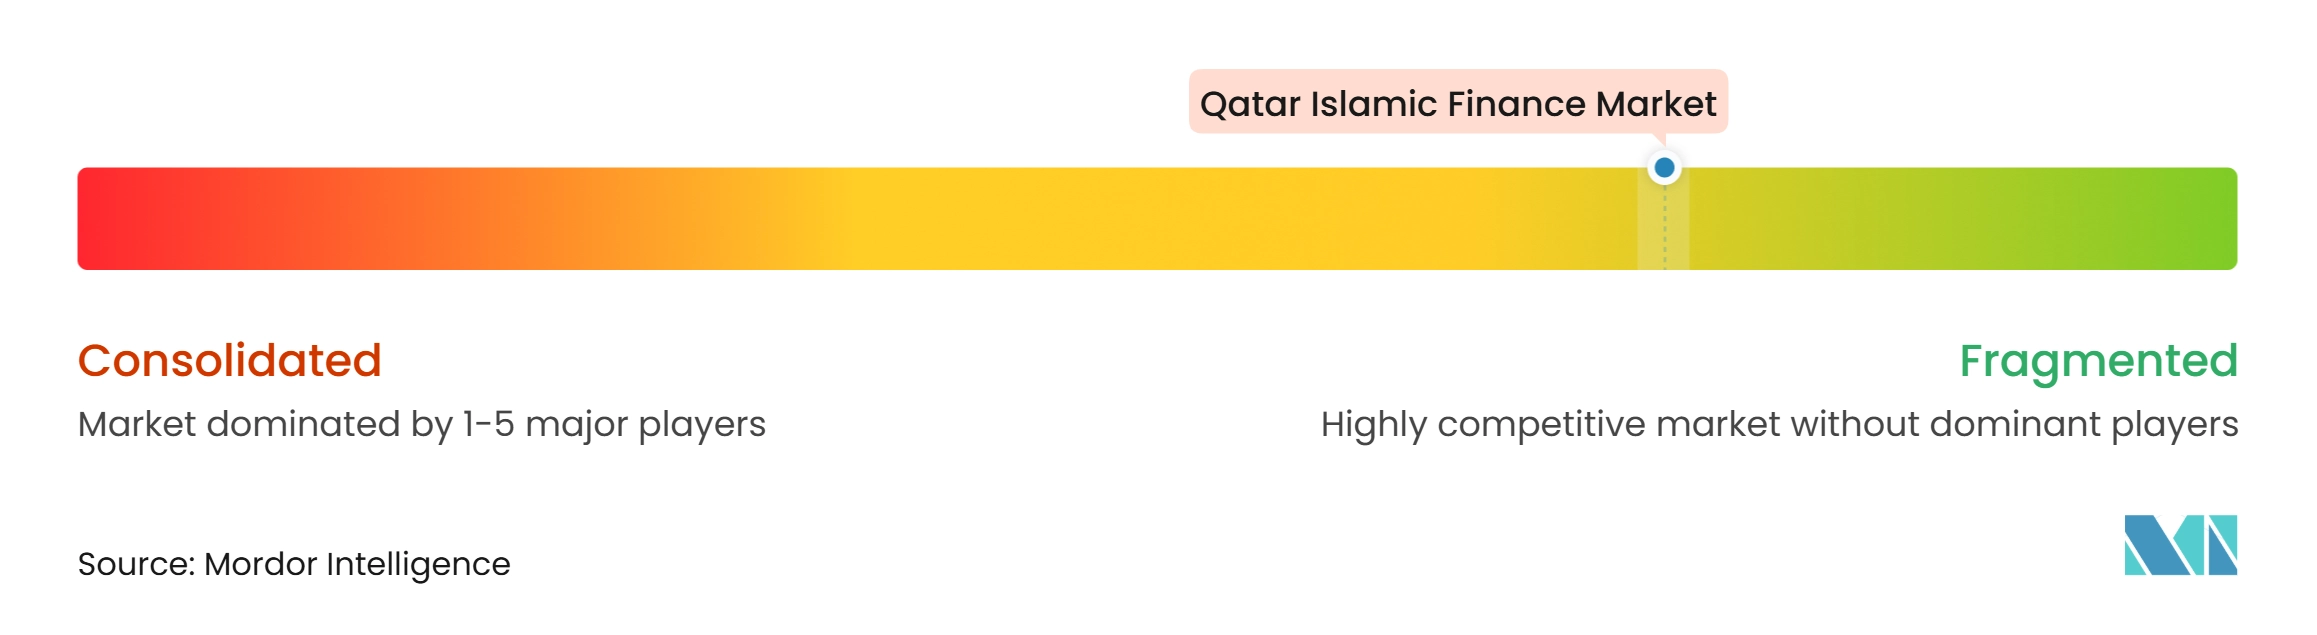
Le marché de la finance islamique au Qatar est fragmenté, avec une concurrence répartie entre les banques islamiques à part entière, les opérateurs takaful, les sociétés de finance islamique, les sociétés d'investissement et les institutions des marchés de capitaux. Les quatre banques islamiques à part entière, Qatar Islamic Bank, AlRayan Bank, Dukhan Bank et Qatar International Islamic Bank, forment le segment bancaire central. Dans le même temps, des institutions spécialisées telles que Lesha Bank et QInvest sont en concurrence dans les services d'investissement et de marchés de capitaux. La banque islamique représentait 87,8 % du total des actifs de la finance islamique en 2025, tandis que les sukuk et la takaful représentaient respectivement 11 % et 0,7 %, démontrant la présence de multiples segments de marché au-delà de la banque.
La concurrence est de plus en plus différenciée par la banque numérique, la finance durable, la gestion de patrimoine et les capacités des marchés de capitaux. Qatar Islamic Bank a élargi son offre numérique grâce au Click to Pay et aux services d'achat immédiat avec paiement différé conformes à la charia, tandis qu'AlRayan Bank a émis le premier sukuk vert du Qatar en février 2026. Qatar International Islamic Bank a également élargi ses activités sur les marchés de capitaux, notamment la cotation de son premier sukuk à la Bourse du Qatar d'ici fin 2025. Ces développements permettent aux institutions de se différencier par des produits et des capacités spécialisés plutôt que uniquement par les prêts traditionnels.
Le segment non bancaire renforce davantage la structure fragmentée, avec cinq compagnies takaful indépendantes et des opérateurs takaful supplémentaires agréés par le Centre Financier du Qatar. QIIC, Beema et AlKhaleej Takaful représentaient environ 81 % des contributions brutes souscrites en takaful en 2024, tandis que les sociétés de finance islamique détenaient environ 2,6 milliards QAR (714,3 millions USD) d'actifs en 2025, et les sociétés d'investissement islamiques détenaient 552,5 millions QAR (151,8 millions USD). Dans l'ensemble, le marché combine une large base de banque islamique avec de multiples prestataires non bancaires spécialisés, soutenant une structure concurrentielle fragmentée à travers les produits, les segments de clientèle et les services financiers.
Leaders du secteur de la finance islamique au Qatar
-
Qatar Islamic Bank Q.P.S.C.
-
Dukhan Bank Q.P.S.C.
-
Masraf AlRayan Q.P.S.C. (AlRayan Bank)
-
Qatar International Islamic Bank Q.P.S.C.
-
Lesha Bank LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la finance islamique au Qatar Entreprises couvertes dans ce rapport
- Qatar Islamic Bank Q.P.S.C.
- Masraf AlRayan Q.P.S.C. (AlRayan Bank)
- Dukhan Bank Q.P.S.C.
- Qatar International Islamic Bank Q.P.S.C.
- Lesha Bank LLC (Public)
- QInvest LLC
- Qatar Development Bank
- Al Jazeera Finance Company
- Qatar Finance House Company
- Qatar Islamic Insurance Group Q.P.S.C. (QIIG)
- Al Khaleej Takaful Insurance Company Q.P.S.C.
- Damaan Islamic Insurance Company (Beema)
- Qatar General Insurance & Reinsurance Company Q.P.S.C.
- Doha Insurance Group Q.P.S.C.
- Qatar Insurance Company Q.S.P.C. (QIC)
- Abu Dhabi Islamic Bank – Qatar Financial Centre Branch
- Qatar National Bank Q.P.S.C.
- The Commercial Bank P.S.Q.C.
- Ahlibank Q.P.S.C.
- Qatar Exchange / Qatar Financial Markets ecosystem participant: QNB Financial Services
Développements industriels récents dans Marché de la finance islamique au Qatar
- Août 2026 : La Banque centrale du Qatar a émis 5 milliards QAR (1,4 milliard USD) de sukuk Ijarah gouvernementaux sur les maturités de janvier 2029 et août 2030, portant les émissions de sukuk Ijarah en 2026 à 23,3 milliards QAR (6,4 milliards USD) sur 6 adjudications.
- Juin 2026 : Qatar International Islamic Bank a reçu un examen post-émission confirmant que 2 852,4 millions QAR (784 millions USD) de produits de sukuk durables avaient été intégralement alloués à des actifs verts et sociaux éligibles dans 7 secteurs au Qatar.
- Mai 2026 : La Banque centrale du Qatar a émis des sukuk Ijarah gouvernementaux d'une valeur de 6,5 milliards QAR (1,8 milliard USD) sur les maturités de septembre 2028 et août 2030 à un rendement de 4,45 %, avec 14,5 milliards QAR (4 milliards USD) d'offres.
- Mars 2026 : Qatar Islamic Bank a été nommée Meilleure banque pour les PME au Moyen-Orient et au Qatar, reconnaissant son intégration numérique des PME/TPE conforme à la charia, ses produits Mourabaha et Ijarah, et ses services de paiement.
Périmètre du rapport sur le marché de la finance islamique au Qatar
Aperçu de la segmentation
| Banque islamique | |
| Marché des capitaux islamique | Sukuk |
| Fonds islamiques | |
| Institutions financières non bancaires islamiques | Takaful / Assurance islamique |
| Autres (retraite, sociétés de financement, etc.) |
| Clients particuliers / individuels |
| PME/TPE |
| Grandes entreprises |
| Entités gouvernementales et apparentées |
| Institutions financières |
| Autres types de clients |
| Banques islamiques à part entière |
| Guichets islamiques de banques conventionnelles |
| Institutions non bancaires islamiques agréées (takaful, gestionnaires de fonds et autres institutions non bancaires agréées) |
| Par secteur financier | Banque islamique | |
| Marché des capitaux islamique | Sukuk | |
| Fonds islamiques | ||
| Institutions financières non bancaires islamiques | Takaful / Assurance islamique | |
| Autres (retraite, sociétés de financement, etc.) | ||
| Par type de client | Clients particuliers / individuels | |
| PME/TPE | ||
| Grandes entreprises | ||
| Entités gouvernementales et apparentées | ||
| Institutions financières | ||
| Autres types de clients | ||
| Par forme institutionnelle | Banques islamiques à part entière | |
| Guichets islamiques de banques conventionnelles | ||
| Institutions non bancaires islamiques agréées (takaful, gestionnaires de fonds et autres institutions non bancaires agréées) | ||
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour la finance islamique au Qatar jusqu'en 2032 ?
Le marché de la finance islamique au Qatar devrait croître à un CAGR de 5,6 % de 2027 à 2032, passant de 203,3 milliards USD en 2027 à 266,9 milliards USD d'ici 2032.
Quel secteur financier est en tête de l'activité de la finance islamique au Qatar ?
La banque islamique était en tête avec une part de 88,9 % en 2026, soutenue par 616,5 milliards QAR (169,4 milliards USD) d'actifs répartis dans 4 banques islamiques à part entière.
Quel groupe de clients devrait connaître la croissance la plus rapide au Qatar ?
Les PME/TPE devraient croître à un CAGR de 6,9 % jusqu'en 2032, soutenues par les prêts adossés à l'État et les produits de financement numérique et allégés en garanties des banques.
Pourquoi les sukuk sont-ils importants pour les services financiers au Qatar ?
Le marché des capitaux islamique devrait croître à un CAGR de 7,8 % jusqu'en 2032, et la Banque centrale du Qatar a levé 23,3 milliards QAR (6,4 milliards USD) à travers 6 adjudications de sukuk Ijarah en 2026.
Quelles institutions dominent les services financiers islamiques au Qatar ?
Les banques islamiques à part entière détenaient 91,6 % de la base institutionnelle en 2026, bien que les institutions non bancaires islamiques agréées devraient croître à un CAGR de 6,2 % jusqu'en 2032.
Quelle est la principale contrainte du marché des sukuk au Qatar ?
La liquidité limitée du marché secondaire reste une contrainte majeure car elle réduit la découverte des prix et rend plus difficile pour les banques et les investisseurs la négociation d'instruments islamiques locaux.