
Größe und Marktanteil des Marktes für Islamische Finanzdienstleistungen in Katar
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
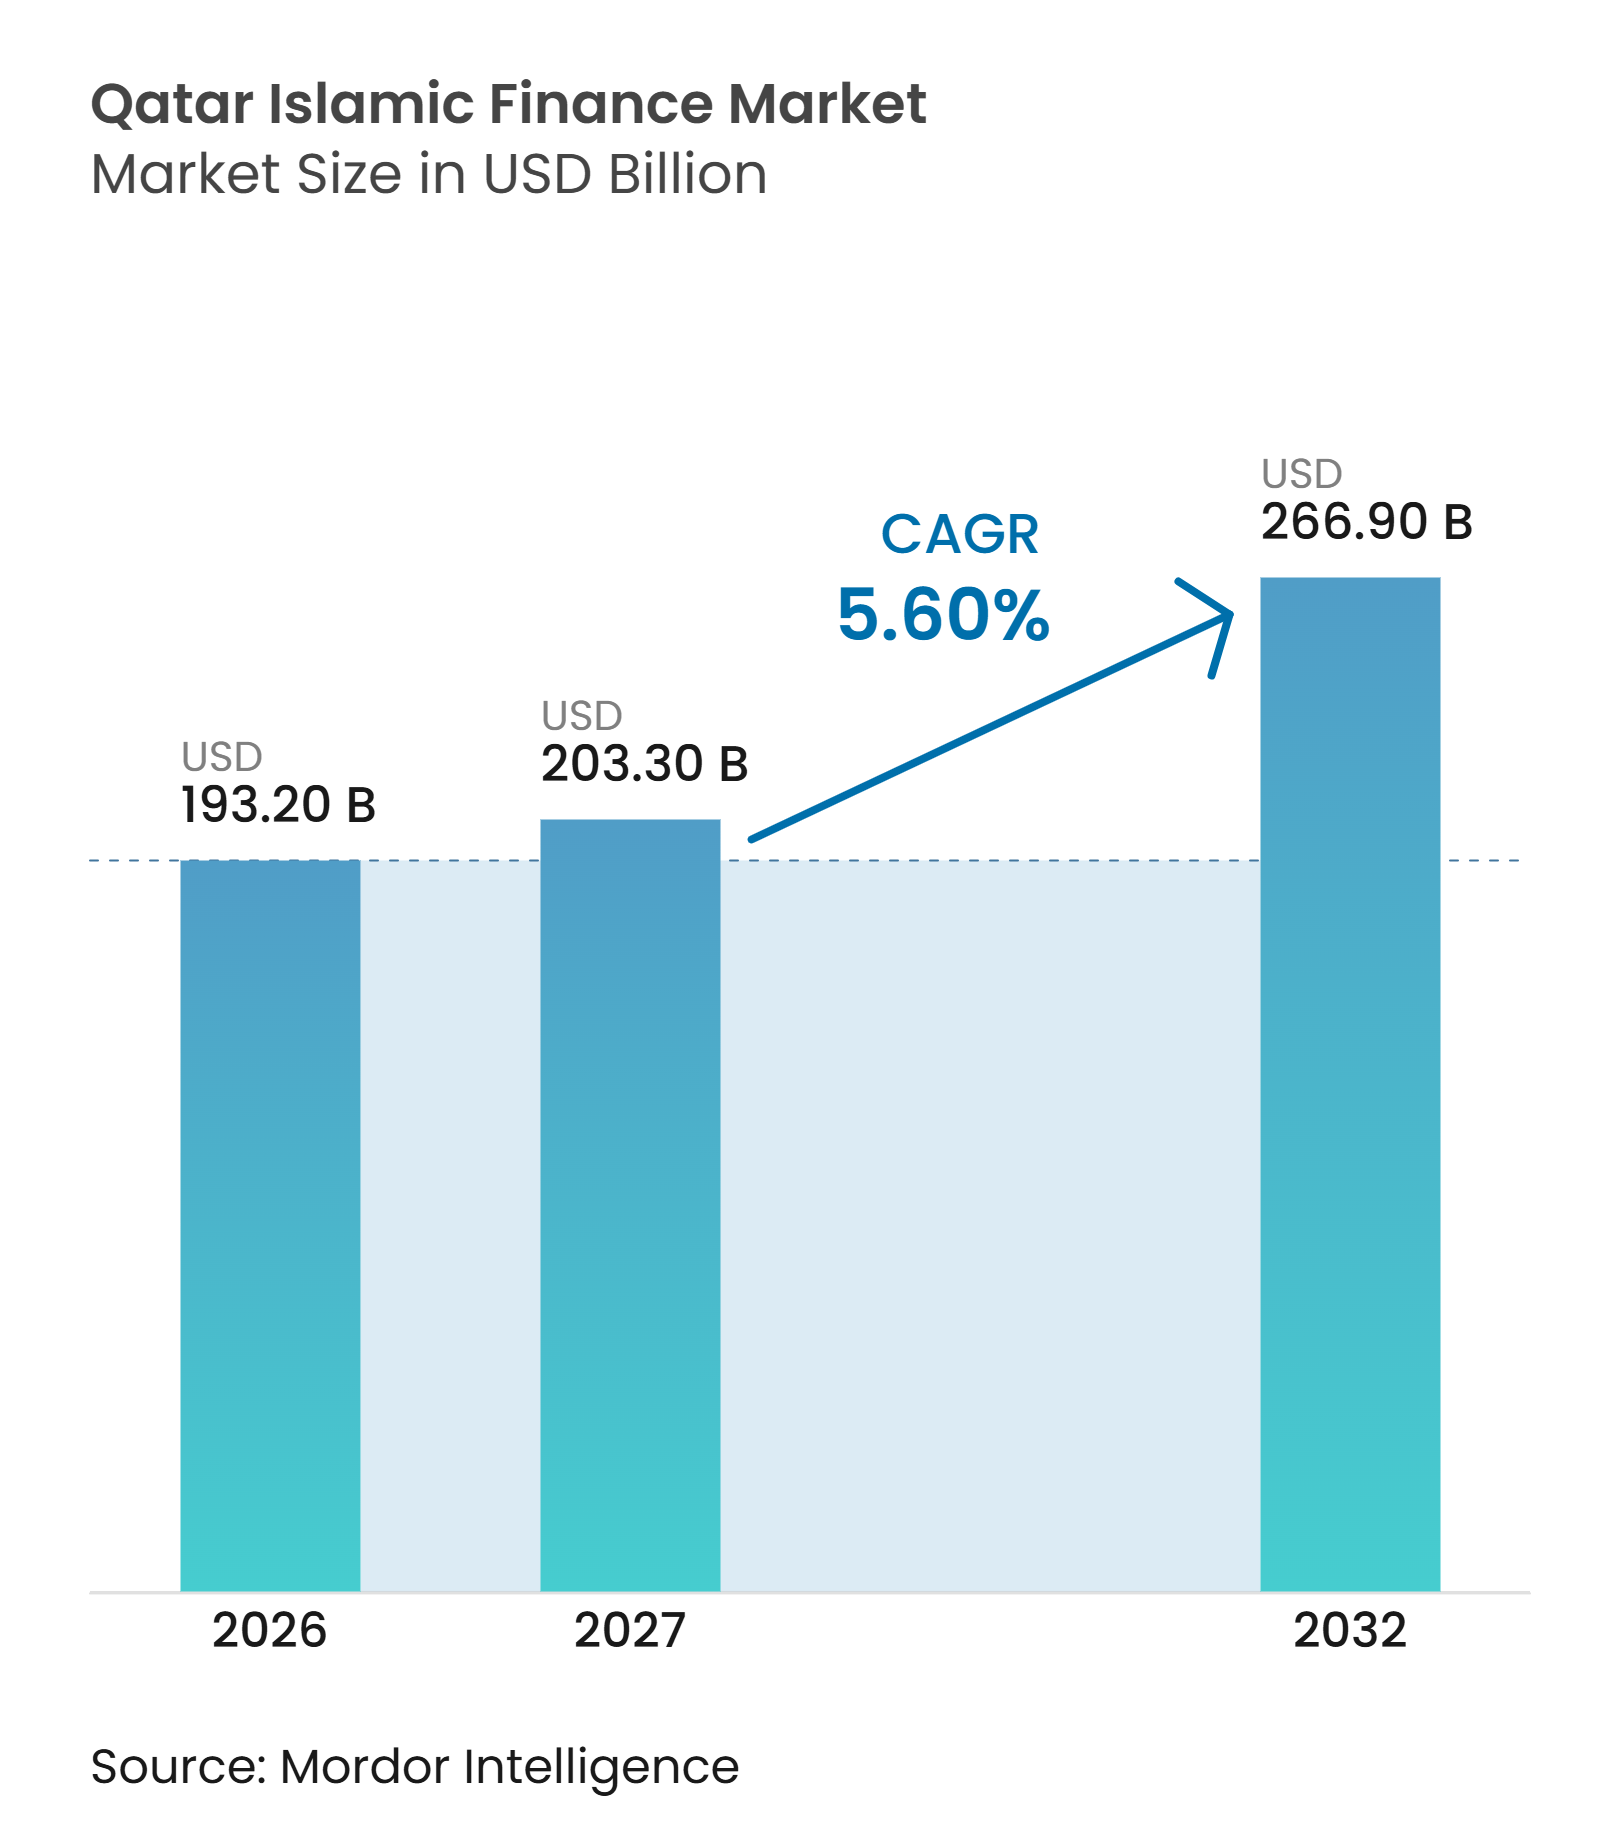
| Marktgröße im Basisjahr (2026) | 193.20 Milliarden US-Dollar |
| Marktgröße (2027) | 203.30 Milliarden US-Dollar |
| Marktgröße (2032) | 266.90 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.60 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Islamische Finanzdienstleistungen in Katar von Mordor Intelligence
Die Marktgröße für Islamische Finanzdienstleistungen in Katar wird für 2026 auf 193,20 Milliarden USD, für 2027 auf 203,30 Milliarden USD und bis 2032 auf 266,90 Milliarden USD prognostiziert, was einem CAGR von 5,60 % von 2027 bis 2032 entspricht.
Der Markt für Islamische Finanzdienstleistungen in Katar tritt nach der infrastrukturbedingten Kreditnachfrage im Zusammenhang mit dem FIFA-Weltmeisterschaftszyklus in eine stabilere Wachstumsphase ein. Staatliche Sukuk, Familien-Takaful und staatlich geförderte islamische Kreditvergabe an kleine Unternehmen dürften diese Phase stützen. Digitales Bankwesen und nachhaltige Finanzierung gewinnen ebenfalls zunehmend an Bedeutung für die Produktentwicklung und den Kundenzugang. Der Markt für Islamische Finanzdienstleistungen in Katar profitiert von seiner Stellung im Dritten Strategischen Plan für den Finanzsektor, der Islamische Finanzdienstleistungen in den Bereichen Bankwesen, Versicherung, digitale Finanzierung und Kapitalmärkte verankert. Der Markt sieht sich zugleich praktischen Grenzen durch konzentrierte Immobilienfinanzierung, hohe Compliance-Anforderungen und begrenzte Handelsliquidität für lokale Sukuk gegenüber.
Wichtigste Erkenntnisse des Berichts
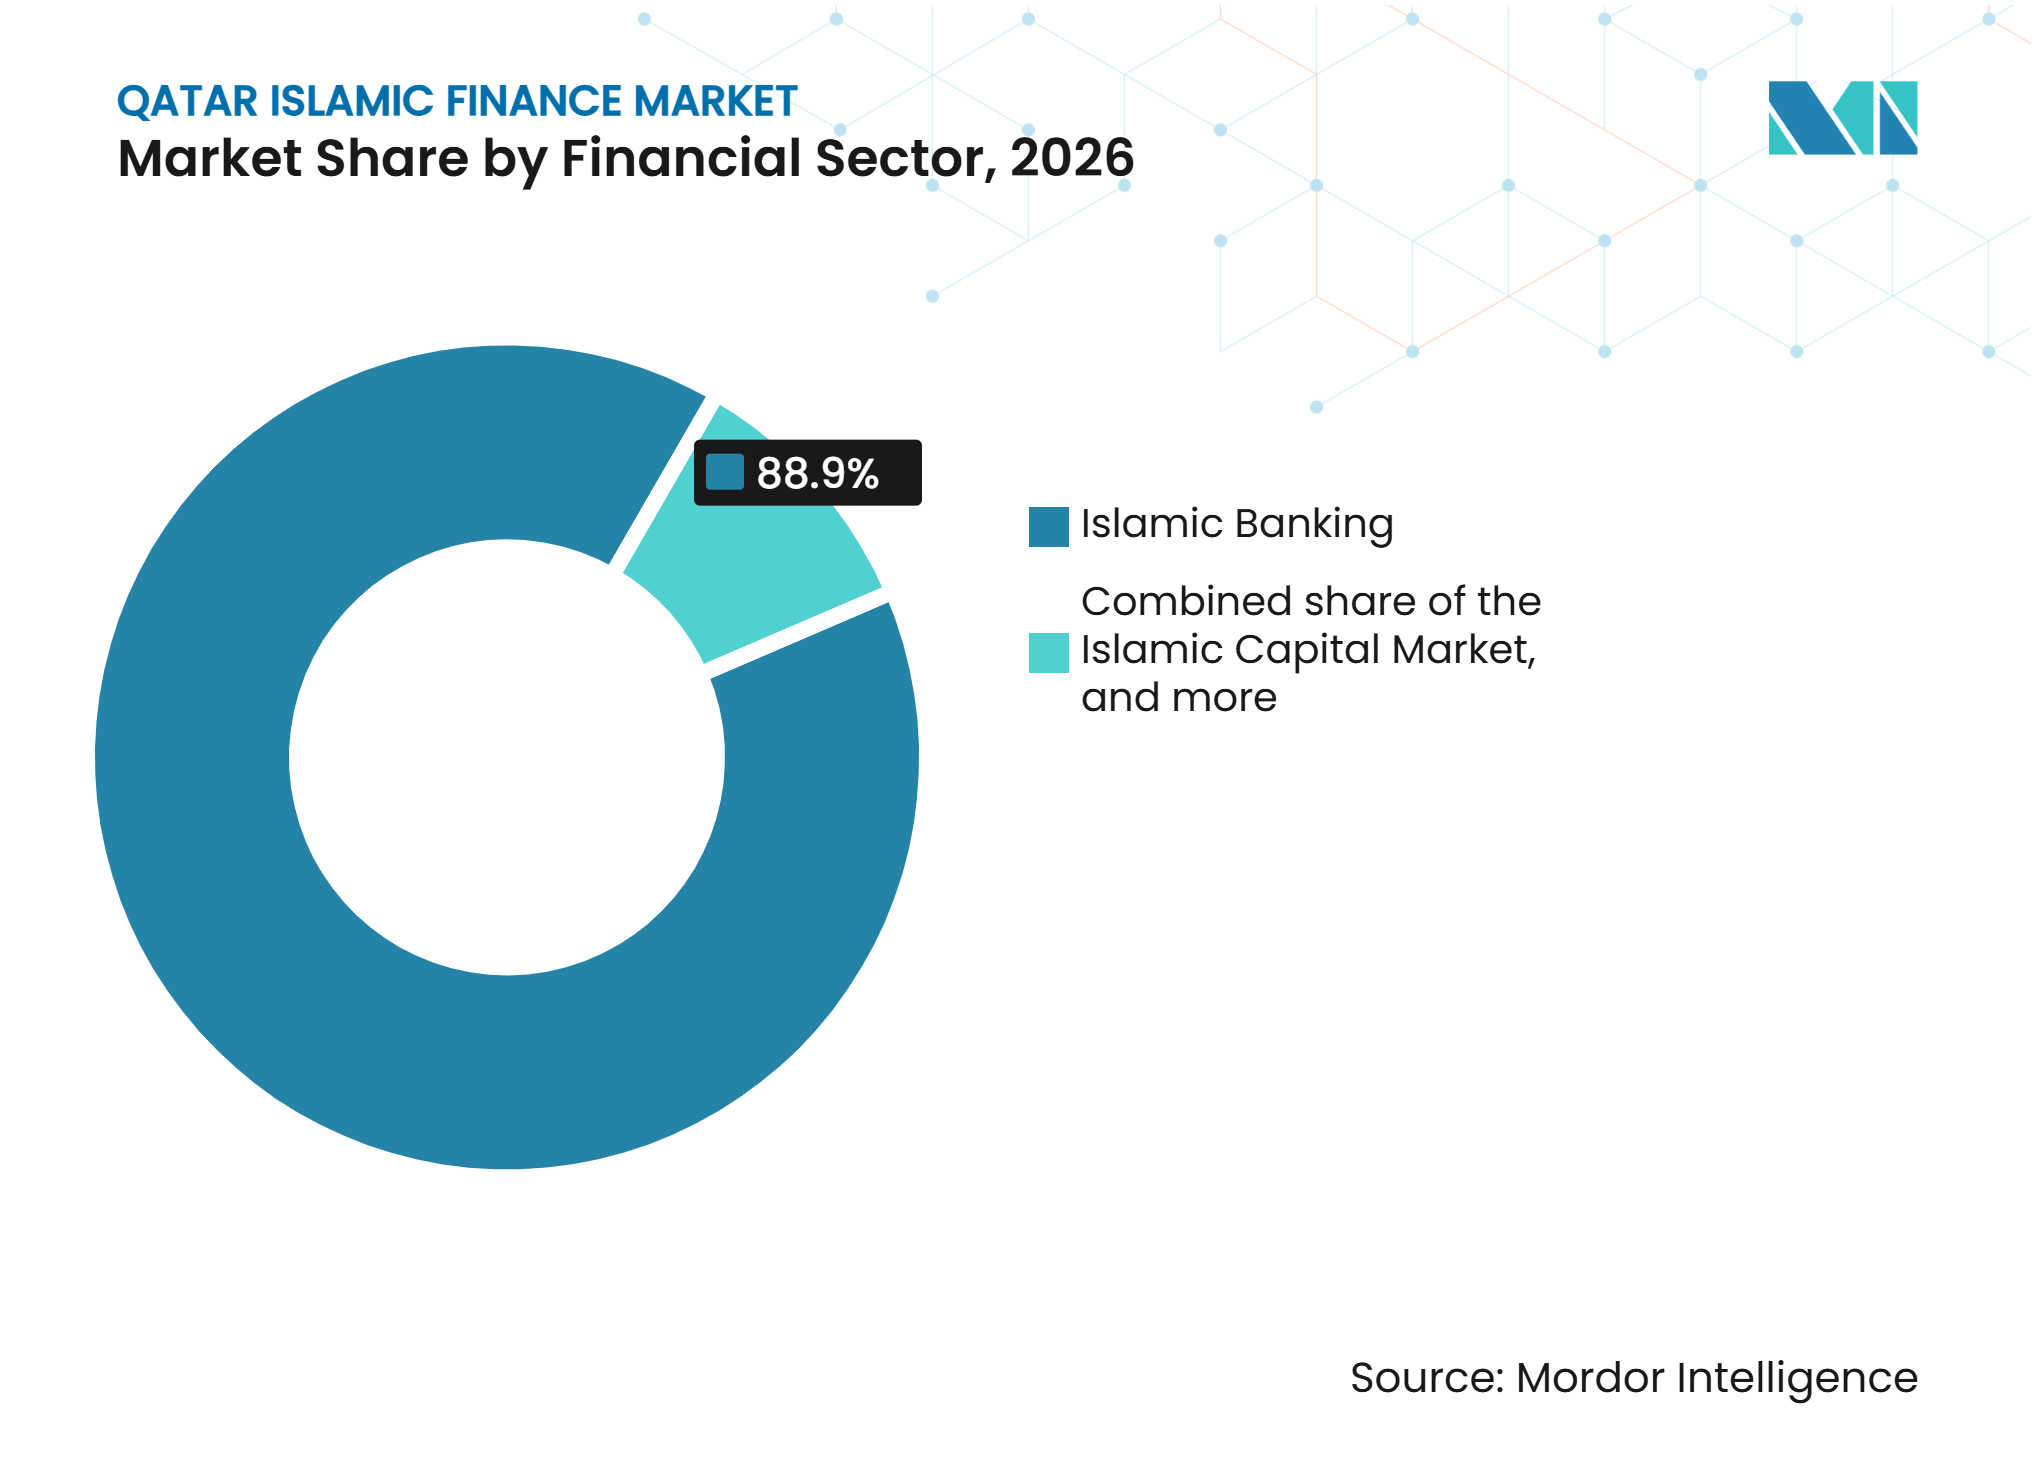
- Nach Finanzsektor entfiel im Jahr 2026 ein Marktanteil von 88,9 % auf das Islamische Bankwesen im Markt für Islamische Finanzdienstleistungen in Katar, während der Islamische Kapitalmarkt bis 2032 voraussichtlich mit einem CAGR von 7,8 % wachsen wird.
- Nach Kundentyp entfielen im Jahr 2026 34,7 % des Marktes für Islamische Finanzdienstleistungen in Katar auf staatliche und staatsnahe Einrichtungen, während KMU bis 2032 voraussichtlich mit einem CAGR von 6,9 % wachsen werden.
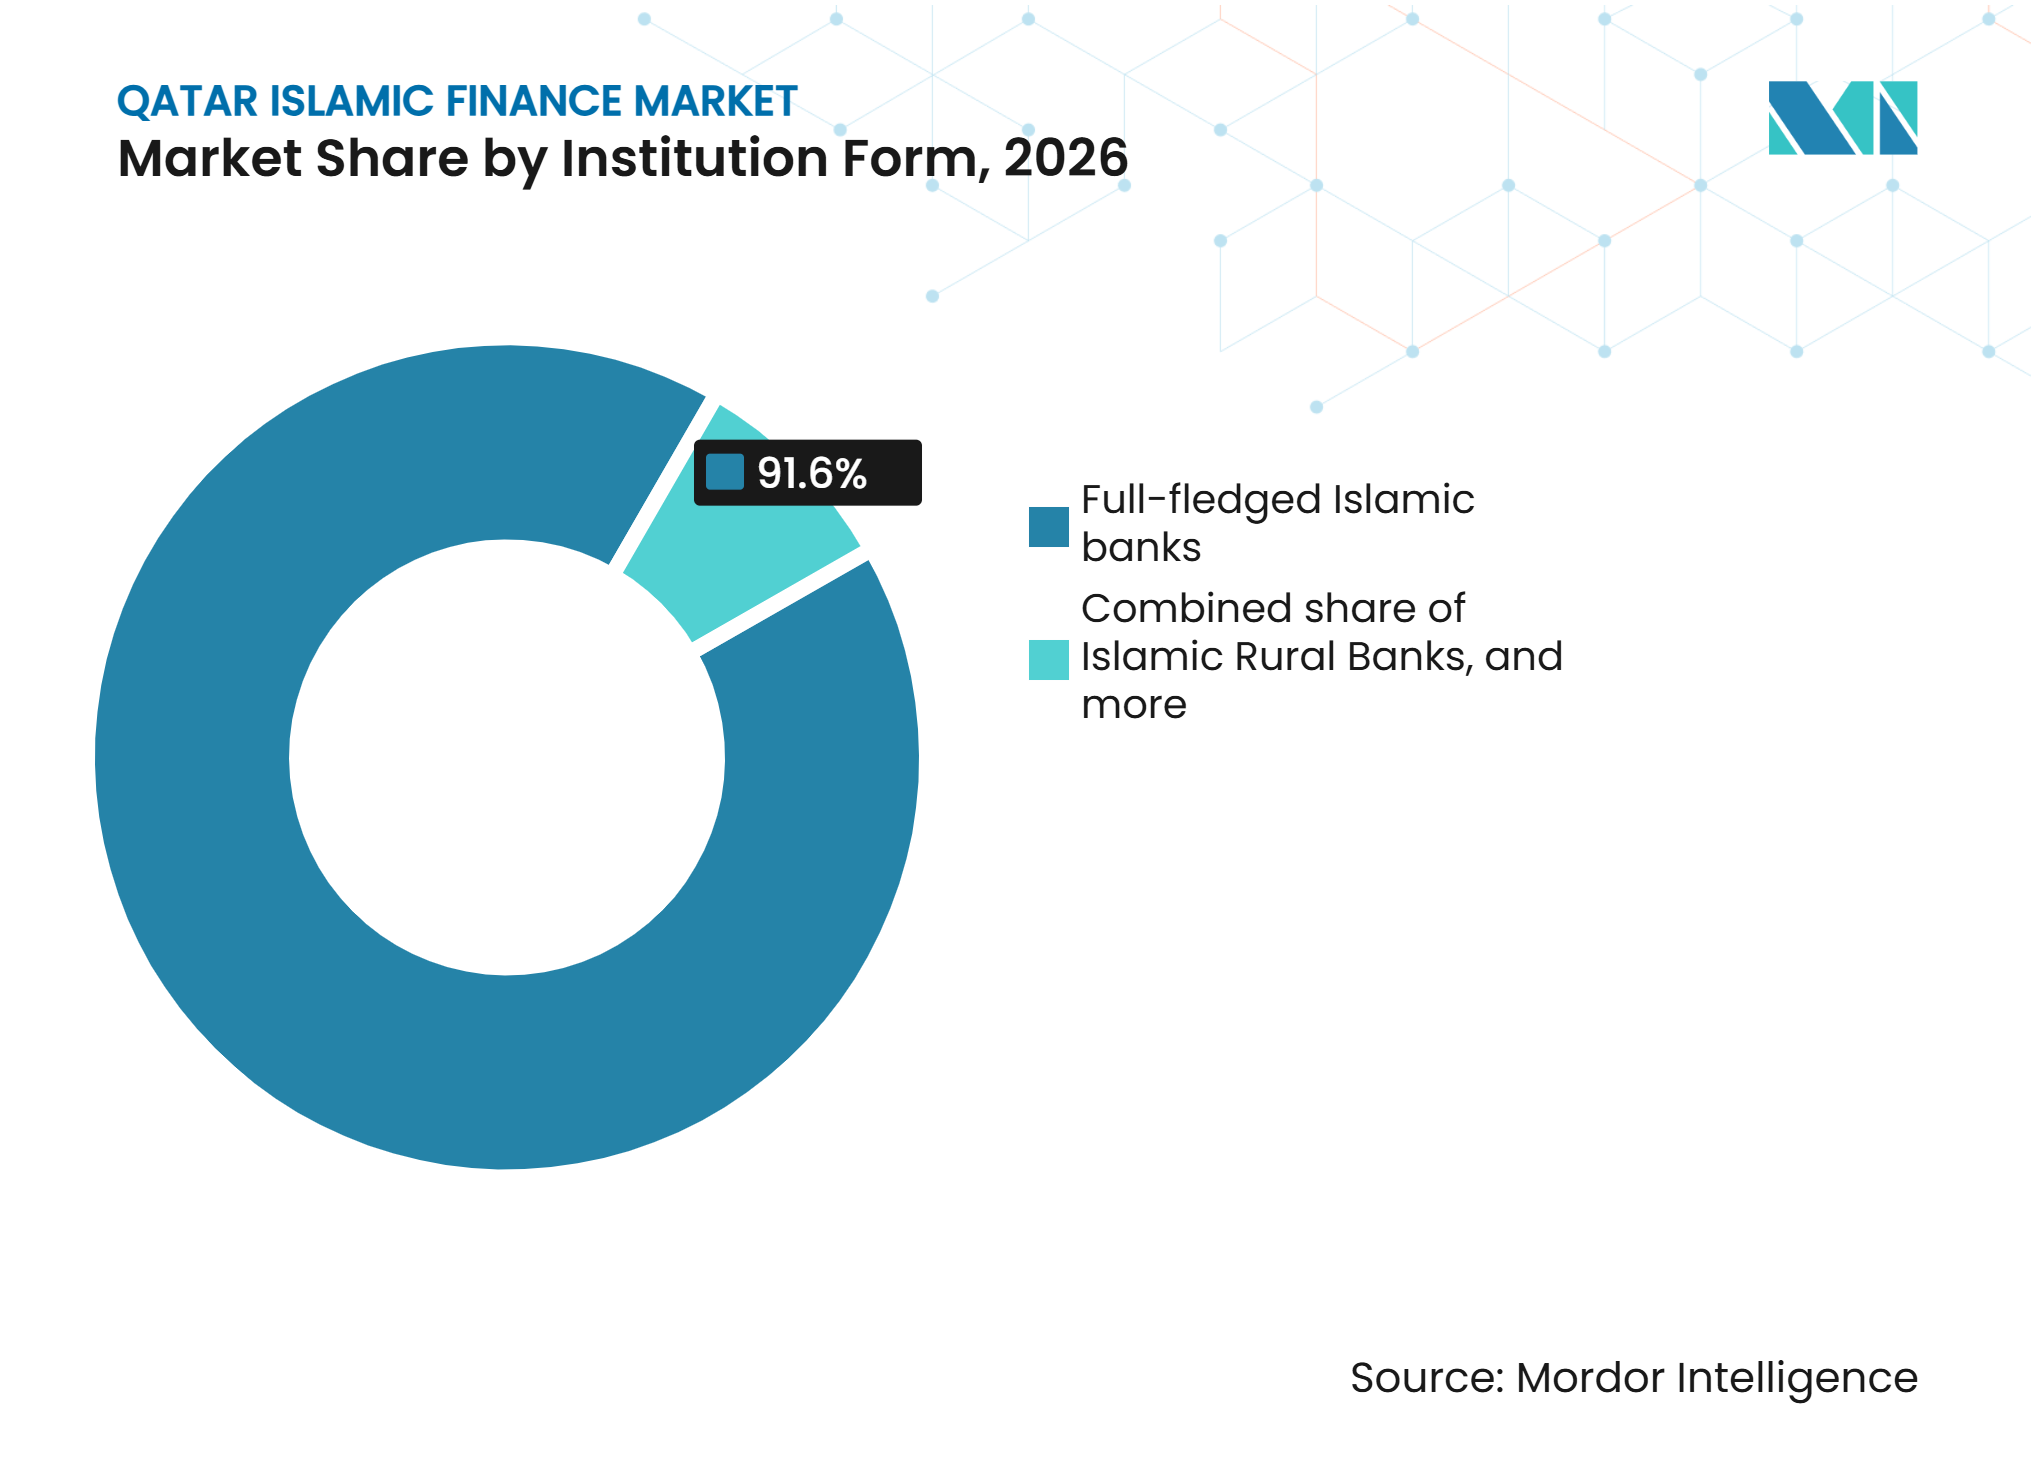
- Nach Institutionsform entfielen im Jahr 2026 91,6 % des Marktes für Islamische Finanzdienstleistungen in Katar auf vollwertige Islamische Banken, während lizenzierte islamische Nichtbankinstitutionen bis 2032 voraussichtlich mit einem CAGR von 6,2 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nationale Vision Katars 2030 und Initiativen zur Entwicklung des Finanzsektors | +1.3% | Katarweit, mit stärkerer Relevanz für im Qatar Financial Centre und an der Qatar Stock Exchange gelistete Einrichtungen sowie Marktadjazenz | Lang- fristig (≥ 4 Jahre) |
| Steigende Nachfrage nach Scharia-konformen Privat- und Firmenprodukten | +1.0% | National, mit Konzentration in den Gemeinden Doha, Al Wakra und Al Rayyan | Mittel- fristig (2–4 Jahre) |
| Staatliche und unternehmerische Sukuk-Neuemissionen | +0.7% | National, mit internationalem Investorenübertrag auf den Golf-Kooperationsrat und Südostasien | Mittel- fristig (2–4 Jahre) |
| Obligatorische Krankenversicherung und Ausweitung des Familien-Takaful | +0.4% | National, mit früher Outperformance in den Bereichen Familien- und Gesundheits-Takaful | Kurz- fristig (≤ 2 Jahre) |
| Digitales Islamisches Bankwesen und Einführung von Islamischem Fintech | +0.8% | National, mit dem Ökosystem für digitale Vermögenswerte des Qatar Financial Centre und grenzüberschreitenden digitalen Zahlungen | Mittel- fristig (2–4 Jahre) |
| ESG- Sukuk und nachhaltige Infrastrukturfinanzierung | +0.5% | National, grenzüberschreitende Märkte des Golf-Kooperationsrats und Notierungen im Vereinigten Königreich | Lang- fristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nationale Vision Katars 2030 und Initiativen zur Entwicklung des Finanzsektors
Die Nationale Vision Katars 2030 und die Dritte Nationale Entwicklungsstrategie 2024–2030 unterstützen die wirtschaftliche Diversifizierung durch die Entwicklung von Finanzdienstleistungen und die Beteiligung des Privatsektors. Der Dritte Strategische Plan für den Finanzsektor integriert Islamische Finanzdienstleistungen in vier strategische Säulen: Bankwesen, Versicherung, digitale Finanzierung und Kapitalmärkte. Die Qatar Development Bank meldete für 2025 direkte Kapitalausschüttungen in Höhe von 2 Milliarden QAR (rund 549,5 Millionen USD), ein Anstieg von 30 % gegenüber dem Vorjahr, während die Finanzierungszusagen mehr als 630 Unternehmen erreichten[1]. Diese Initiativen stärken die Nachfrage nach Scharia-konformer Finanzierung bei Unternehmen und privatwirtschaftlichen Betrieben und unterstützen gleichzeitig die Entwicklung islamischer Finanzdienstleistungen. Die weitere Umsetzung der katarischen Finanzsektor-Strategie dürfte die Rolle des Islamischen Bankwesens, des Takaful und der Kapitalmarktinstrumente bei der wirtschaftlichen Diversifizierung des Landes stärken.
Staatliche und unternehmerische Sukuk-Neuemissionen
Das staatliche Ijarah-Sukuk-Programm Katars stärkt die inländische Islamische Kapitalmarktaktivität durch regelmäßige staatliche Emissionen. Die Emission von Staatsanleihen und Sukuk durch die Qatar Central Bank erreichte im Jahr 2025 23,3 Milliarden QAR (6,40 Milliarden USD)[2]. Qatar Islamic Bank emittierte im März 2026 einen vorrangigen unbesicherten Sukuk über 750 Millionen USD mit einem Aufschlag von 80 Basispunkten gegenüber US-Staatsanleihen, wobei das Orderbuch mit 1,7 Milliarden USD das 2,3-Fache des Emissionsvolumens erreichte. Der Unternehmens-Sukuk von Estithmar Holding über 500 Millionen QAR (137,36 Millionen USD) unterstrich zudem die Entwicklung von Unternehmensemissionen in Lokalwährung. Insgesamt erweitern staatliche und unternehmerische Sukuk-Aktivitäten die Finanzierungskanäle über die Bankkreditvergabe hinaus und fördern tiefere Islamische Kapitalmärkte.
Digitales Islamisches Bankwesen und Einführung von Islamischem Fintech
Digitale Kanäle erweitern den Zugang zu Scharia-konformen Finanzdienstleistungen in Katar. Das Qatar Financial Centre prognostiziert, dass das Transaktionsvolumen im Islamischen Fintech bis 2028 16,1 Milliarden QAR (4,4 Milliarden USD) erreichen wird, was einem CAGR von 10 % ab 2024 entspricht. Qatar Islamic Bank führte im Mai 2025 biometrisches Click-to-Pay ein und kooperierte im Juli 2025 mit PayLater zur Einführung Scharia-konformer BNPL-Lösungen[3]. Die wachsende digitale Nutzung bei QIB, einschließlich gesteigerter Nutzung des Mobile Banking und digitaler Finanzierungsmöglichkeiten, zeigt, wie Islamische Banken den Kundenzugang ohne entsprechende filialbasierte Expansion ausweiten können. Diese Entwicklungen können die Transaktionseffizienz verbessern, den Zugang für Privat- und KMU-Kunden verbreitern und eine skalierbare Bereitstellung Scharia-konformer Finanzprodukte unterstützen.
ESG-Sukuk und nachhaltige Infrastrukturfinanzierung
Nachhaltige Sukuk gewinnen in Katars Islamischen Kapitalmärkten an Bedeutung. AlRayan Bank emittierte im Februar 2026 einen dreijährigen Green Sukuk über 500 Millionen QAR (137,4 Millionen USD) zu einem Gewinnzinssatz von 4,25 %, der als erster Green Sukuk an der Qatar Stock Exchange notiert wurde. QIIB hatte bis Juni 2026 Erlöse aus nachhaltigen Sukuk in Höhe von 2,85 Milliarden QAR (784 Millionen USD) auf sieben förderfähige grüne und soziale Sektoren verteilt. Diese Entwicklungen erweitern Scharia-konforme nachhaltige Anlageinstrumente und stärken Katars Fähigkeit, Islamisches Kapital für Umwelt- und Sozialprojekte zu mobilisieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Sekundärmarktliquidität für Islamische Instrumente | -0.4% | National, mit Doha als primärem Markt und ohne Clearstream-zu-Qatar-Stock-Exchange-Abwicklungsbrücke | Mittel- fristig (2–4 Jahre) |
| Komplexität der Scharia-Standardisierung und Produktgenehmigung | -0.3% | National, mit stärkerem Effekt auf im Qatar Financial Centre registrierte Einrichtungen, die unter dualen Rahmenwerken operieren | Lang- fristig (≥ 4 Jahre) |
| Hohe Compliance- und Technologieinvestitionskosten | -0.3% | National, mit stärkerem Effekt auf Nichtbankinstitutionen und kleinere Takaful-Betreiber | Mittel- fristig (2–4 Jahre) |
| Konzentration in Immobilien- und Haushaltskrediten | -0.2% | National, mit Konzentration in den Immobilienkorridoren Doha, Lusail und Al Wakra | Mittel- fristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Sekundärmarktliquidität für Islamische Instrumente
Die Tiefe des Sekundärmarkts bleibt eine Einschränkung für Katars Islamische Kapitalmärkte. Die IILM identifiziert Buy-and-Hold-Verhalten, begrenzte Verfügbarkeit kurzfristiger Scharia-konformer Instrumente und den Bedarf an tieferen Islamischen Repo-Märkten als Hindernisse für eine effektivere Sekundärmarktliquidität. Die Qatar Central Bank hat ihren Rahmen für Primärhändler und staatliche Sukuk weiterentwickelt, einschließlich regelmäßiger Ijarah-Sukuk-Emissionen im Jahr 2026. Begrenzte Handelsaktivität kann jedoch die Preisfindung einschränken und Sukuk-Portfolios für das kurzfristige Liquiditätsmanagement weniger effektiv machen. Dies hält den Markt für Islamische Finanzdienstleistungen in Katar relativ abhängig von Bankbilanzen und Liquiditätsmechanismen der Zentralbank.
Komplexität der Scharia-Standardisierung und Produktgenehmigung
Islamische Finanzinstitutionen in Katar unterliegen mehreren Scharia-Governance-Anforderungen gemäß den Rahmenwerken der Qatar Central Bank, der AAOIFI und des Islamic Financial Services Board. Die Anweisungen der QCB von 2024 umfassen zusätzliche Governance-Anforderungen für Islamische Banken, während die AAOIFI 2024 fünf Scharia-Governance-Standards veröffentlichte und anschließend GS 23 für Islamische Finanzfenster herausgab. AAOIFI-Standard 62 zu Sukuk befindet sich zudem noch in der Entwicklung, was potenzielle künftige Änderungen an Sukuk-Strukturen und Compliance-Prozessen mit sich bringt. Diese sich weiterentwickelnden Anforderungen erhöhen die Governance-, Produktprüfungs-, Dokumentations- und Compliance-Kosten, was kleinere Islamische Finanzinstitutionen und Takaful-Betreiber stärker belasten kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Finanzsektor:
Sukuk-Kapitalmarktaktivität beschleunigt sich jenseits der dominanten BankenbasisDas Islamische Bankwesen hielt im Jahr 2026 einen Anteil von 88,9 % an der Marktgröße für Islamische Finanzdienstleistungen in Katar. Die Aktiva Islamischer Banken erreichten im Jahr 2025 616,5 Milliarden QAR (169,4 Milliarden USD), ein Wachstum von 5,3 % gegenüber 5 % bei konventionellen Geschäftsbanken, was nahezu 28 % der katarischen Bankaktiva entspricht. Die Finanzierungen Islamischer Banken stiegen um 4,2 % auf 418,3 Milliarden QAR (114,9 Milliarden USD), rund 29 % der gesamten Finanzierungen des Bankensektors. Etwa 96 % dieser Finanzierungen flossen in den Inlandsmarkt.
Der Islamische Kapitalmarkt wird bis 2032 voraussichtlich mit einem CAGR von 7,8 % wachsen, dem schnellsten Tempo unter den Finanzsektorsegmenten. Qatar Islamic Bank emittierte einen fünfjährigen vorrangigen Sukuk über 750 Millionen USD zu 4,4 % – den ersten Sukuk eines katarischen Finanzinstituts im Jahr 2026. Die Preisgestaltung lag 80 Basispunkte über US-Staatsanleihen und war der niedrigste Gewinnzinssatz für einen fünfjährigen vorrangigen Sukuk einer GCC-Bank in den vorangegangenen zwölf Monaten. Dukhan Bank folgte im Juni 2026 mit einem ewigen Additional-Tier-1-Sukuk über 500 Millionen USD zu 6 %, der engsten AT1-Sukuk-Rendite in der Region in jenem Jahr. Dukhan Bank ist von Moody's mit A2 und von Fitch mit A bewertet, und eine Gruppe regionaler und internationaler Banken fungierte als gemeinsame federführende Manager. Die Qatar Central Bank (QCB) aktualisiert weiterhin Standards zu nachhaltiger Finanzierung, ESG-Offenlegungen, Governance, Versicherung und Takaful.


Nach Kundentyp:
Staatlicher Anker weicht einer KMU-WachstumswelleStaatliche und staatsnahe Einrichtungen hielten im Jahr 2026 einen Anteil von 34,7 % am Markt für Islamische Finanzdienstleistungen in Katar, was die bedeutende Rolle der Nachfrage nach öffentlicher und staatlich verbundener Finanzierung widerspiegelt. Die Finanzierungszusagen der Qatar Development Bank stiegen 2025 um 5 % auf mehr als 7,3 Milliarden QAR (2 Milliarden USD) bei über 630 Unternehmen, während die direkten Kapitalausschüttungen 2 Milliarden QAR (549,5 Millionen USD) erreichten, ein Anstieg von 30 % gegenüber dem Vorjahr. KMU werden voraussichtlich mit einem CAGR von 6,9 % von 2027 bis 2032 wachsen, unterstützt durch ausgeweitete Programme des öffentlichen Sektors und privatwirtschaftliche Finanzierungsinitiativen. QDB lancierte 2025 zudem das National Funding Gate, um den Zugang zu Finanzierungen zu vereinfachen und in Katar ansässige Unternehmen mit teilnehmenden Finanzinstitutionen zu verbinden. Das Mazaya-Produkt der Qatar International Islamic Bank unterstützt die KMU-Nachfrage weiter, indem es auf Basis einer Cashflow-Bewertung eine besicherungsfreie Finanzierung von bis zu 500.000 QAR (137.362,60 USD) bereitstellt.
Privat- und Einzelkunden stellen eine breite Kundenbasis für Islamische Banken dar, unterstützt durch ausgeweitetes digitales Onboarding, Mobile Banking und Scharia-konforme Verbraucherfinanzierungsprodukte. Großunternehmen und Finanzinstitutionen generieren weiterhin hochwertige Finanzierungs- und Transaktionsvolumina, während KMU zu einem zunehmend wichtigen Zielsegment werden, da Katar die Entwicklung des Privatsektors fördert. Qatar Islamic Bank wurde im März 2026 von Global Finance zur besten KMU-Bank im Nahen Osten und in Katar ernannt, was den wachsenden Fokus auf KMU-Banking im Islamischen Finanzsektor unterstreicht. QIB meldete zudem anhaltende Unterstützung für Unternehmen, staatsnahe Einrichtungen, KMU und Privatkunden durch maßgeschneiderte Finanzierungs- und digitale Banklösungen. Diese diversifizierte Kundenbasis verringert die Abhängigkeit von staatlich verbundener Nachfrage und unterstützt die breitere Expansion des Marktes für Islamische Finanzdienstleistungen in Katar.
Nach Institutionsform:
Vollwertige Banken dominieren, Nichtbanken gewinnen strukturell an BedeutungVollwertige Islamische Banken machten im Jahr 2026 91,6 % des Marktes für Islamische Finanzdienstleistungen in Katar aus, mit vier lizenzierten Instituten: Qatar Islamic Bank, AlRayan Bank, Dukhan Bank und Qatar International Islamic Bank. Das Segment wird durch starke Bilanzen gestützt, wobei QIB für 2025 Aktiva von 221,1 Milliarden QAR (60,7 Milliarden USD) meldete, ein Anstieg von 10,1 %, während QIIB 62,6 Milliarden QAR (17,2 Milliarden USD) meldete, ein Anstieg von 4,4 %. Dukhan Bank meldete Aktiva von rund 123,8 Milliarden QAR (34 Milliarden USD), während AlRayan Bank ein weiteres bedeutendes vollwertiges Islamisches Bankinstitut blieb. Sektordaten der QCB zeigen, dass Islamische Banken im Jahr 2025 gemeinsam Aktiva von 616,5 Milliarden QAR (169,4 Milliarden USD) hielten, was 85,8 % der gesamten Islamischen Finanzaktiva und nahezu 28 % der Bankaktiva Katars entspricht.
Lizenzierte islamische Nichtbankinstitutionen werden bis 2032 voraussichtlich mit einem CAGR von 6,2 % wachsen, unterstützt durch Expansion im Takaful-Bereich, bei Islamischen Finanzierungsgesellschaften, Investmentgesellschaften und Fonds. Der katarische Takaful-Sektor verzeichnete 2025 Aktionärsgewinne von 335 Millionen QAR (92 Millionen USD), ein Anstieg von 2,7 %, während die Gesamtaktiva um 5,9 % auf 4,7 Milliarden QAR (1,3 Milliarden USD) stiegen und die Beiträge um 4,1 % auf rund 2 Milliarden QAR (549,5 Millionen USD) zunahmen. AAOIFI-Scharia-Standards werden in Katar als verbindliche regulatorische Anforderungen übernommen und bieten einen standardisierten Scharia-Rahmen für Islamische Finanzinstitutionen, obwohl Umfang und Anwendung je nach Institution und Tätigkeit variieren können. Die Kombination aus anhaltender Dominanz des Islamischen Bankwesens und Wachstum im Takaful- und sonstigen Nichtbankbereich unterstützt eine schrittweise Diversifizierung des Marktes für Islamische Finanzdienstleistungen in Katar über vollwertige Banken hinaus.

Geografische Analyse
Katar ist ein Einzeljurisdiktionsmarkt für Islamische Finanzdienstleistungen, und Islamische Instrumente repräsentierten im Jahr 2024 27 % der nationalen Finanzaktiva. Der Markt operiert über von der Qatar Central Bank regulierte Inlandsinstitutionen und vom Qatar Financial Centre regulierte Einrichtungen, darunter Lesha Bank und QInvest. Einrichtungen des Qatar Financial Centre können flexibler auf internationale Kapitalmarktstandards zugreifen, während Inlandsinstitutionen Zugang zur Zentralbankliquidität haben. Islamische Finanzdienstleistungen verzeichneten von 2020 bis 2024 einen CAGR von 6,4 %, was den CAGR von 5,3 % für den gesamten Finanzsektor übertrifft. Im Februar 2026 notierte die Qatar Stock Exchange 33 staatliche Sukuk, 34 Staatsanleihen, den ersten Unternehmens-Sukuk in Riyal und den ersten Green Sukuk.
Katars Islamischer Finanzsektor steht sowohl im Wettbewerb als auch in Zusammenarbeit mit Zentren im Golf-Kooperationsrat, den Vereinigten Arabischen Emiraten, Saudi-Arabien, Malaysia und der Asien-Pazifik-Region. Zu seinen Vorteilen zählen ein starkes staatliches Kreditumfeld, der Rahmen des Qatar Financial Centre und die Unterstützung durch den Dritten Strategischen Plan für den Finanzsektor. Die inländische Sukuk-Kurve deckt nach aufeinanderfolgenden Ijarah-Auktionen nun Laufzeiten von 2, 3, 5 und 10 Jahren ab. Dies bietet Unternehmensemittenten Benchmark-Preisgestaltung, die vor 5 Jahren noch nicht verfügbar war. Katar arbeitet zudem mit der International Islamic Liquidity Management Corporation zusammen, deren Sukuk-Programm 2024 von 4 Milliarden USD auf 6 Milliarden USD aufgestockt wurde.
Katars Entwicklungsstrategie identifiziert Chancen im Bereich Betriebskapital für KMU, digitalem Takaful für Expatriates und Beschäftigte in der Gig-Economy, grenzüberschreitenden Islamischen Vermögensplattformen und Sukuk-Liquidität in Lokalwährung. Die Nachfrage nach digitalem Takaful konzentriert sich auf Industrie- und Logistikkorridore mit unterversorgten informellen Arbeitnehmern. AlRayan Bank und QInvest entwickeln Vermögensverwaltungsdienstleistungen über die Kapitalmärkte des Vereinigten Königreichs und des Golf-Kooperationsrats. Der Primärhändler-Rahmen hat die Reibungsverluste im inländischen Sekundärmarkthandel reduziert. Diese geografischen Verbindungen stützen den Markt für Islamische Finanzdienstleistungen in Katar und erhalten gleichzeitig seine inländische Regulierungsbasis.
Wettbewerbslandschaft
Marktkonzentration
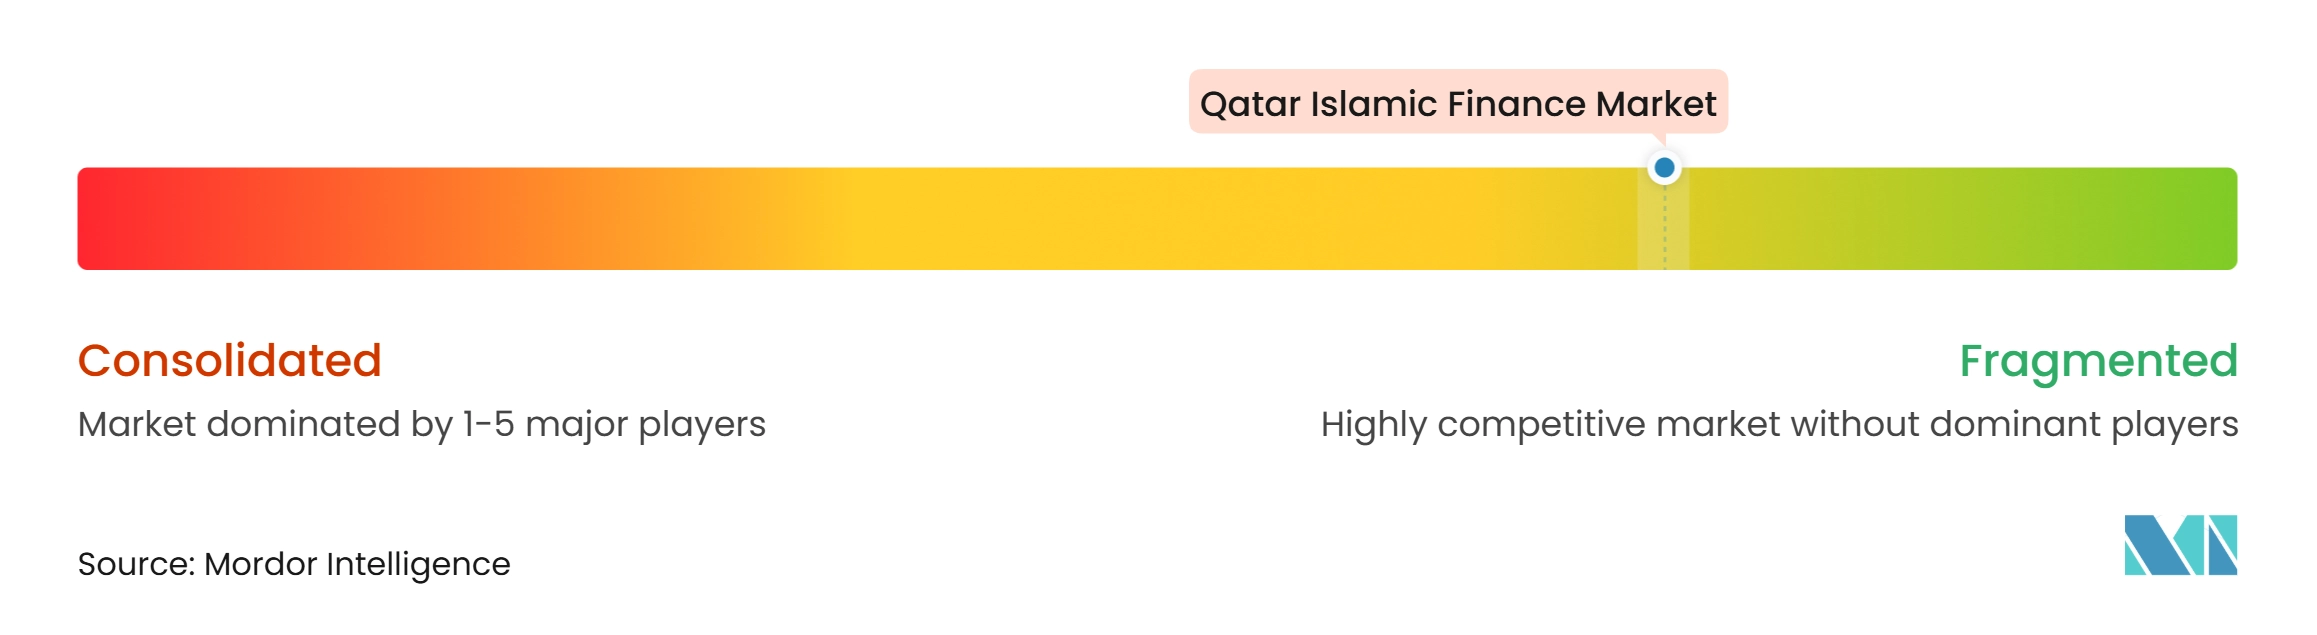
Der Markt für Islamische Finanzdienstleistungen in Katar ist fragmentiert, mit Wettbewerb, der sich auf vollwertige Islamische Banken, Takaful-Betreiber, Islamische Finanzierungsgesellschaften, Investmentgesellschaften und Kapitalmarktinstitutionen verteilt. Die vier vollwertigen Islamischen Banken – Qatar Islamic Bank, AlRayan Bank, Dukhan Bank und Qatar International Islamic Bank – bilden das Kernbanksegment. Gleichzeitig konkurrieren spezialisierte Institutionen wie Lesha Bank und QInvest im Bereich Investment- und Kapitalmarktdienstleistungen. Das Islamische Bankwesen machte 2025 87,8 % der gesamten Islamischen Finanzaktiva aus, während Sukuk und Takaful 11 % bzw. 0,7 % ausmachten, was die Präsenz mehrerer Marktsegmente jenseits des Bankwesens belegt.
Der Wettbewerb wird zunehmend durch digitales Bankwesen, nachhaltige Finanzierung, Vermögensverwaltung und Kapitalmarktkompetenzen differenziert. Qatar Islamic Bank erweiterte sein digitales Angebot durch Click-to-Pay und Scharia-konforme Buy-now-pay-later-Dienste, während AlRayan Bank im Februar 2026 Katars ersten Green Sukuk emittierte. Qatar International Islamic Bank weitete ebenfalls ihre Kapitalmarktaktivitäten aus, einschließlich der Notierung ihres ersten Sukuk an der Qatar Stock Exchange bis Ende 2025. Diese Entwicklungen ermöglichen es Institutionen, durch spezialisierte Produkte und Kompetenzen zu konkurrieren, anstatt ausschließlich über traditionelle Kreditvergabe.
Das Nichtbanksegment verstärkt die fragmentierte Struktur weiter, mit fünf unabhängigen Takaful-Gesellschaften und weiteren über das Qatar Financial Centre zugelassenen Takaful-Betreibern. QIIC, Beema und AlKhaleej Takaful machten 2024 rund 81 % der gebuchten Brutto-Takaful-Beiträge aus, während Islamische Finanzierungsgesellschaften 2025 Aktiva von rund 2,6 Milliarden QAR (714,3 Millionen USD) und Islamische Investmentgesellschaften 552,5 Millionen QAR (151,8 Millionen USD) hielten. Insgesamt kombiniert der Markt eine große Islamische Bankenbasis mit mehreren spezialisierten Nichtbankanbietern und unterstützt eine fragmentierte Wettbewerbsstruktur über Produkte, Kundensegmente und Finanzdienstleistungen hinweg.
Marktführer der Islamischen Finanzdienstleistungsbranche in Katar
-
Qatar Islamic Bank Q.P.S.C.
-
Dukhan Bank Q.P.S.C.
-
Masraf AlRayan Q.P.S.C. (AlRayan Bank)
-
Qatar International Islamic Bank Q.P.S.C.
-
Lesha Bank LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Islamische Finanzdienstleistungen in Katar Unternehmen in diesem Bericht
- Qatar Islamic Bank Q.P.S.C.
- Masraf AlRayan Q.P.S.C. (AlRayan Bank)
- Dukhan Bank Q.P.S.C.
- Qatar International Islamic Bank Q.P.S.C.
- Lesha Bank LLC (Public)
- QInvest LLC
- Qatar Development Bank
- Al Jazeera Finance Company
- Qatar Finance House Company
- Qatar Islamic Insurance Group Q.P.S.C. (QIIG)
- Al Khaleej Takaful Insurance Company Q.P.S.C.
- Damaan Islamic Insurance Company (Beema)
- Qatar General Insurance & Reinsurance Company Q.P.S.C.
- Doha Insurance Group Q.P.S.C.
- Qatar Insurance Company Q.S.P.C. (QIC)
- Abu Dhabi Islamic Bank – Qatar Financial Centre Branch
- Qatar National Bank Q.P.S.C.
- The Commercial Bank P.S.Q.C.
- Ahlibank Q.P.S.C.
- Qatar Exchange / Qatar Financial Markets ecosystem participant: QNB Financial Services
Neueste Industrielle Entwicklungen in Markt für Islamische Finanzdienstleistungen in Katar
- August 2026: Die Qatar Central Bank emittierte staatliche Ijarah-Sukuk im Wert von 5 Milliarden QAR (1,4 Milliarden USD) mit Laufzeiten Januar 2029 und August 2030, womit die Ijarah-Sukuk-Emissionen 2026 auf 23,3 Milliarden QAR (6,4 Milliarden USD) über 6 Auktionen stiegen.
- Juni 2026: Qatar International Islamic Bank erhielt eine Nachemissions-Überprüfung, die bestätigte, dass Erlöse aus nachhaltigen Sukuk in Höhe von 2.852,4 Millionen QAR (784 Millionen USD) vollständig auf förderfähige grüne und soziale Vermögenswerte in 7 Sektoren in Katar verteilt worden waren.
- Mai 2026: Die Qatar Central Bank emittierte staatliche Ijarah-Sukuk im Wert von 6,5 Milliarden QAR (1,8 Milliarden USD) mit Laufzeiten September 2028 und August 2030 zu einer Rendite von 4,45 %, bei Geboten von 14,5 Milliarden QAR (4 Milliarden USD).
- März 2026: Qatar Islamic Bank wurde zur besten KMU-Bank im Nahen Osten und in Katar ernannt, in Anerkennung ihres Scharia-konformen digitalen MSME-Onboardings, ihrer Murabaha- und Ijarah-Produkte sowie ihrer Zahlungsdienstleistungen.
Berichtsumfang für den Markt für Islamische Finanzdienstleistungen in Katar
Segmentierungsübersicht
| Islamisches Bankwesen | |
| Islamischer Kapitalmarkt | Sukuk |
| Islamische Fonds | |
| Islamische Nichtbank-Finanzinstitutionen | Takaful / Islamische Versicherung |
| Sonstige (Pensionsfonds, Finanzierungsgesellschaften usw.) |
| Privat-/Einzelkunden |
| KMU |
| Großunternehmen |
| Staatliche und staatsnahe Einrichtungen |
| Finanzinstitutionen |
| Sonstige Kundentypen |
| Vollwertige Islamische Banken |
| Islamische Fenster konventioneller Banken |
| Lizenzierte islamische Nichtbankinstitutionen (Takaful, Fondsmanager und sonstige lizenzierte Nichtbanken) |
| Nach Finanzsektor | Islamisches Bankwesen | |
| Islamischer Kapitalmarkt | Sukuk | |
| Islamische Fonds | ||
| Islamische Nichtbank-Finanzinstitutionen | Takaful / Islamische Versicherung | |
| Sonstige (Pensionsfonds, Finanzierungsgesellschaften usw.) | ||
| Nach Kundentyp | Privat-/Einzelkunden | |
| KMU | ||
| Großunternehmen | ||
| Staatliche und staatsnahe Einrichtungen | ||
| Finanzinstitutionen | ||
| Sonstige Kundentypen | ||
| Nach Institutionsform | Vollwertige Islamische Banken | |
| Islamische Fenster konventioneller Banken | ||
| Lizenzierte islamische Nichtbankinstitutionen (Takaful, Fondsmanager und sonstige lizenzierte Nichtbanken) | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Islamische Finanzdienstleistungen in Katar bis 2032?
Der Markt für Islamische Finanzdienstleistungen in Katar wird voraussichtlich mit einem CAGR von 5,6 % von 2027 bis 2032 wachsen und von 203,3 Milliarden USD im Jahr 2027 auf 266,9 Milliarden USD bis 2032 steigen.
Welcher Finanzsektor führt die Islamischen Finanzaktivitäten in Katar an?
Das Islamische Bankwesen führte mit einem Anteil von 88,9 % im Jahr 2026, gestützt durch Aktiva von 616,5 Milliarden QAR (169,4 Milliarden USD) bei 4 vollwertigen Islamischen Banken.
Welche Kundengruppe wird in Katar voraussichtlich am schnellsten wachsen?
KMU werden bis 2032 voraussichtlich mit einem CAGR von 6,9 % wachsen, unterstützt durch staatlich geförderte Kreditvergabe und digitale sowie besicherungsarme Finanzierungsprodukte der Banken.
Warum sind Sukuk für Finanzdienstleistungen in Katar wichtig?
Der Islamische Kapitalmarkt wird bis 2032 voraussichtlich mit einem CAGR von 7,8 % wachsen, und die Qatar Central Bank nahm 2026 durch 6 Ijarah-Sukuk-Auktionen 23,3 Milliarden QAR (6,4 Milliarden USD) auf.
Welche Institutionen dominieren Islamische Finanzdienstleistungen in Katar?
Vollwertige Islamische Banken hielten 2026 91,6 % der institutionellen Basis, obwohl lizenzierte islamische Nichtbankinstitutionen bis 2032 voraussichtlich mit einem CAGR von 6,2 % wachsen werden.
Was ist die Haupteinschränkung für den Sukuk-Markt in Katar?
Begrenzte Sekundärmarktliquidität bleibt eine wesentliche Einschränkung, da sie die Preisfindung reduziert und es für Banken und Investoren schwieriger macht, lokale Islamische Instrumente zu handeln.