
カタール・イスラム金融市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
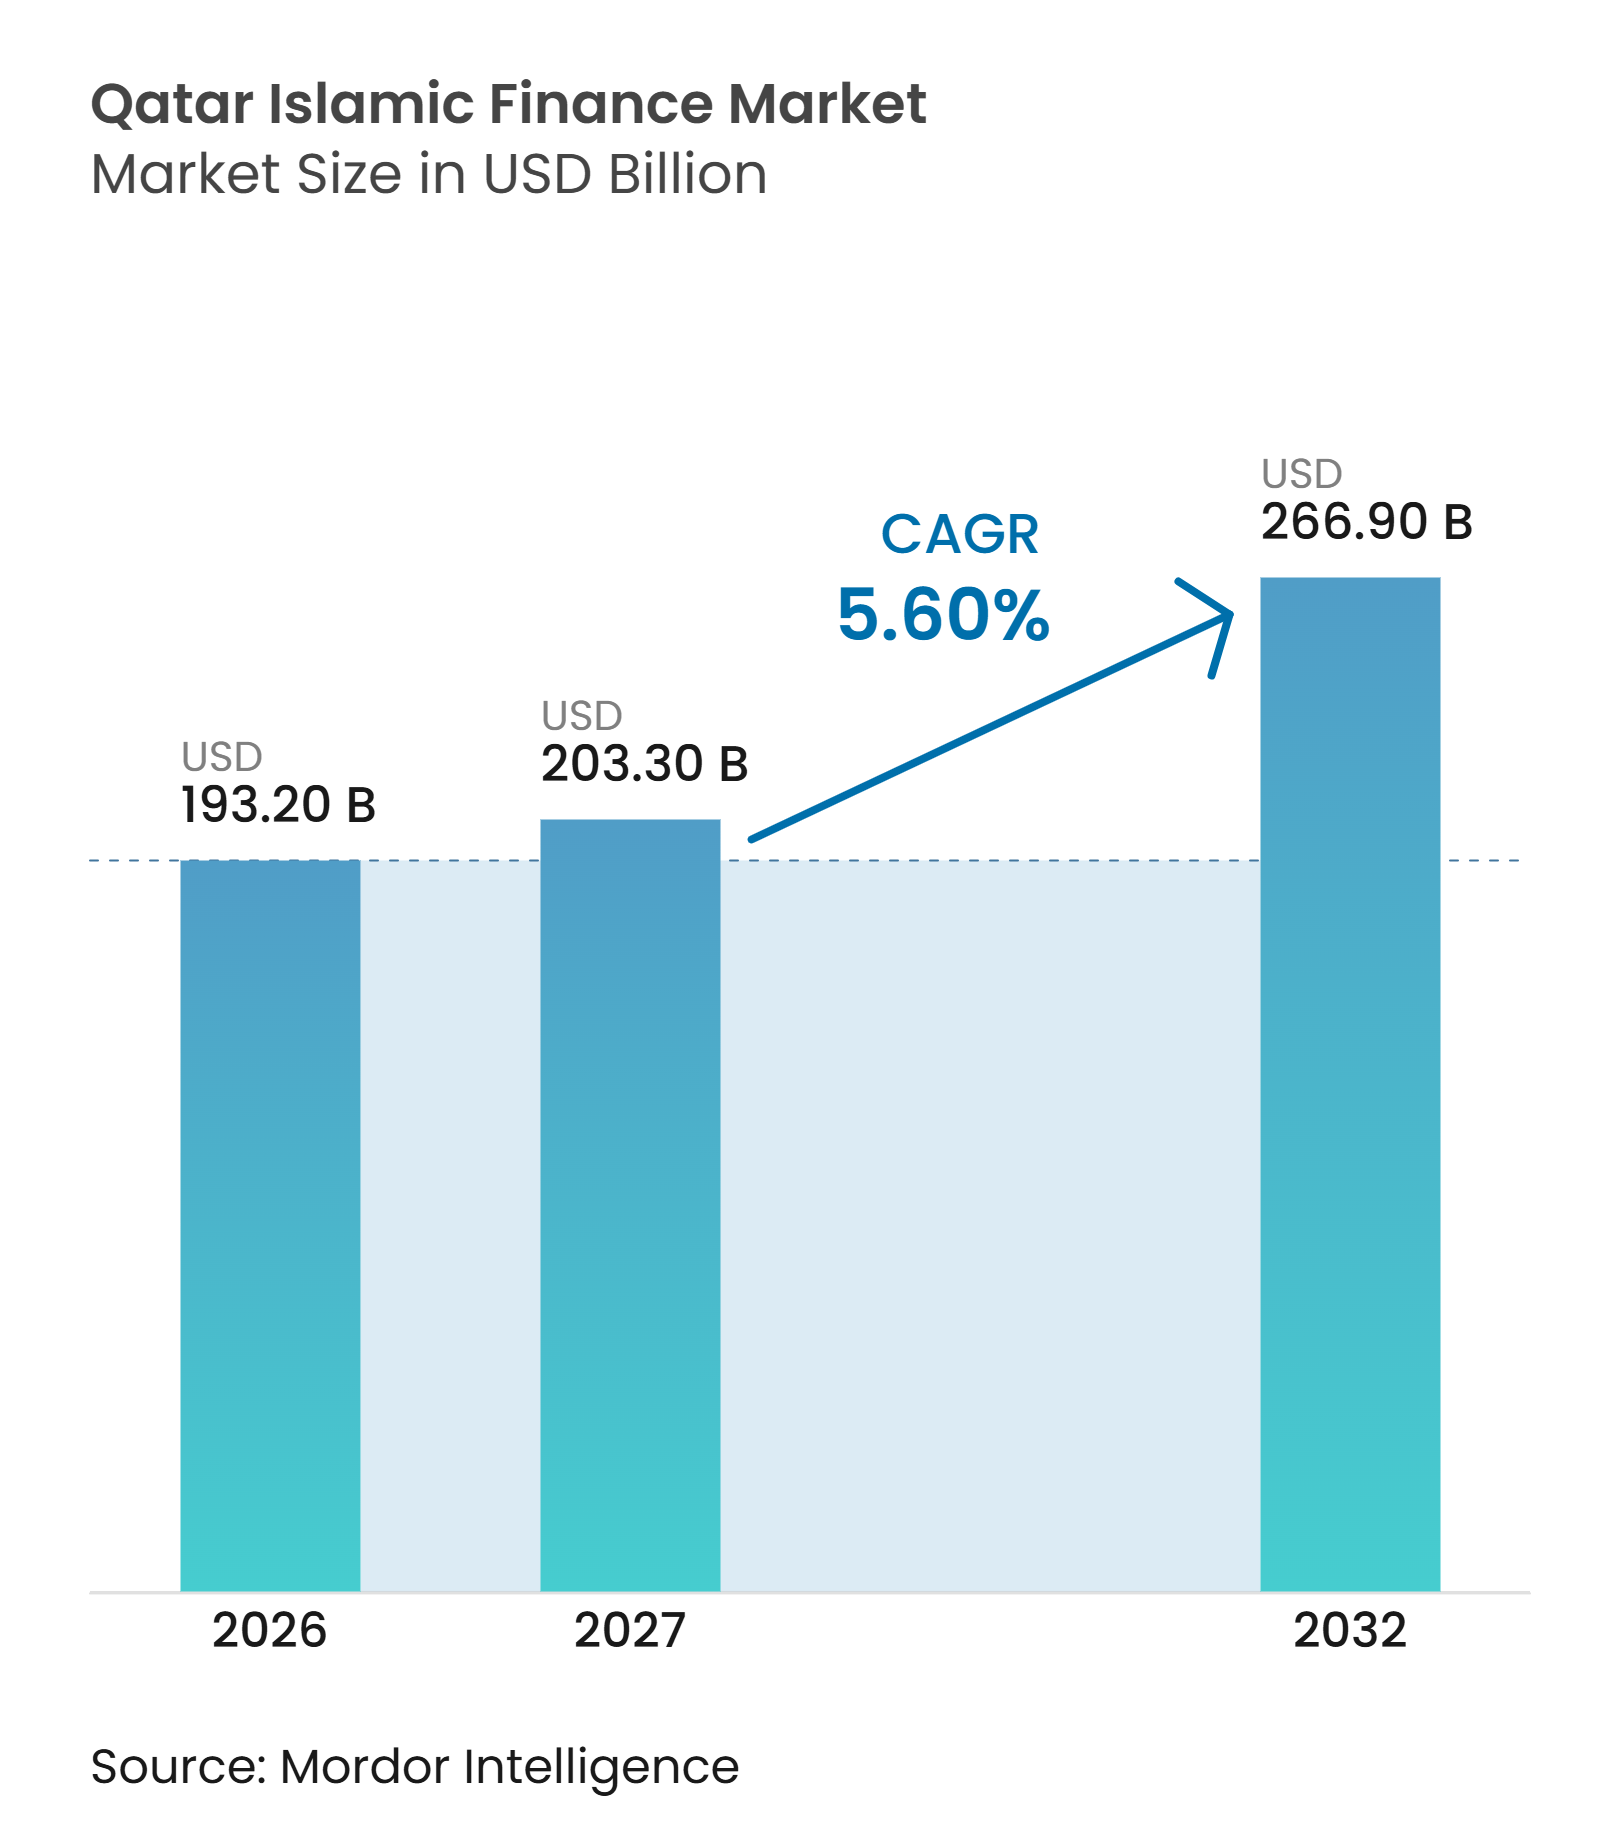
| 基準年の市場規模 (2026) | 193.20 十億米ドル |
| 市場規模 (2027) | 203.30 十億米ドル |
| 市場規模 (2032) | 266.90 十億米ドル |
| 成長率 (2027 - 2032) | 5.60 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカタール・イスラム金融市場分析
カタール・イスラム金融市場規模は、2026年に193.20 ビリオン 米ドル、2027年に203.30 ビリオン 米ドルと予測され、2027年から2032年にかけて5.60%のCAGRで成長し、2032年までに266.90 ビリオン 米ドルに達する見込みです。
カタール・イスラム金融市場は、FIFAワールドカップサイクルに関連したインフラ信用需要の後、より安定した成長局面に移行しつつあります。ソブリン・スクーク、家族向けタカフル、および中小企業向け国家支援型イスラム融資がこの局面を支えると見込まれています。デジタルバンキングとサステナブルファイナンスも、商品開発と顧客アクセスにおいてより重要性を増しています。カタール・イスラム金融市場は、銀行、保険、デジタルファイナンス、資本市場にわたってイスラム金融を適用する第三次金融セクター戦略計画における位置づけから恩恵を受けています。また、不動産融資の集中、高いコンプライアンス要件、および国内スクークの取引流動性の低さという実際的な制約にも直面しています。
主要レポートのポイント
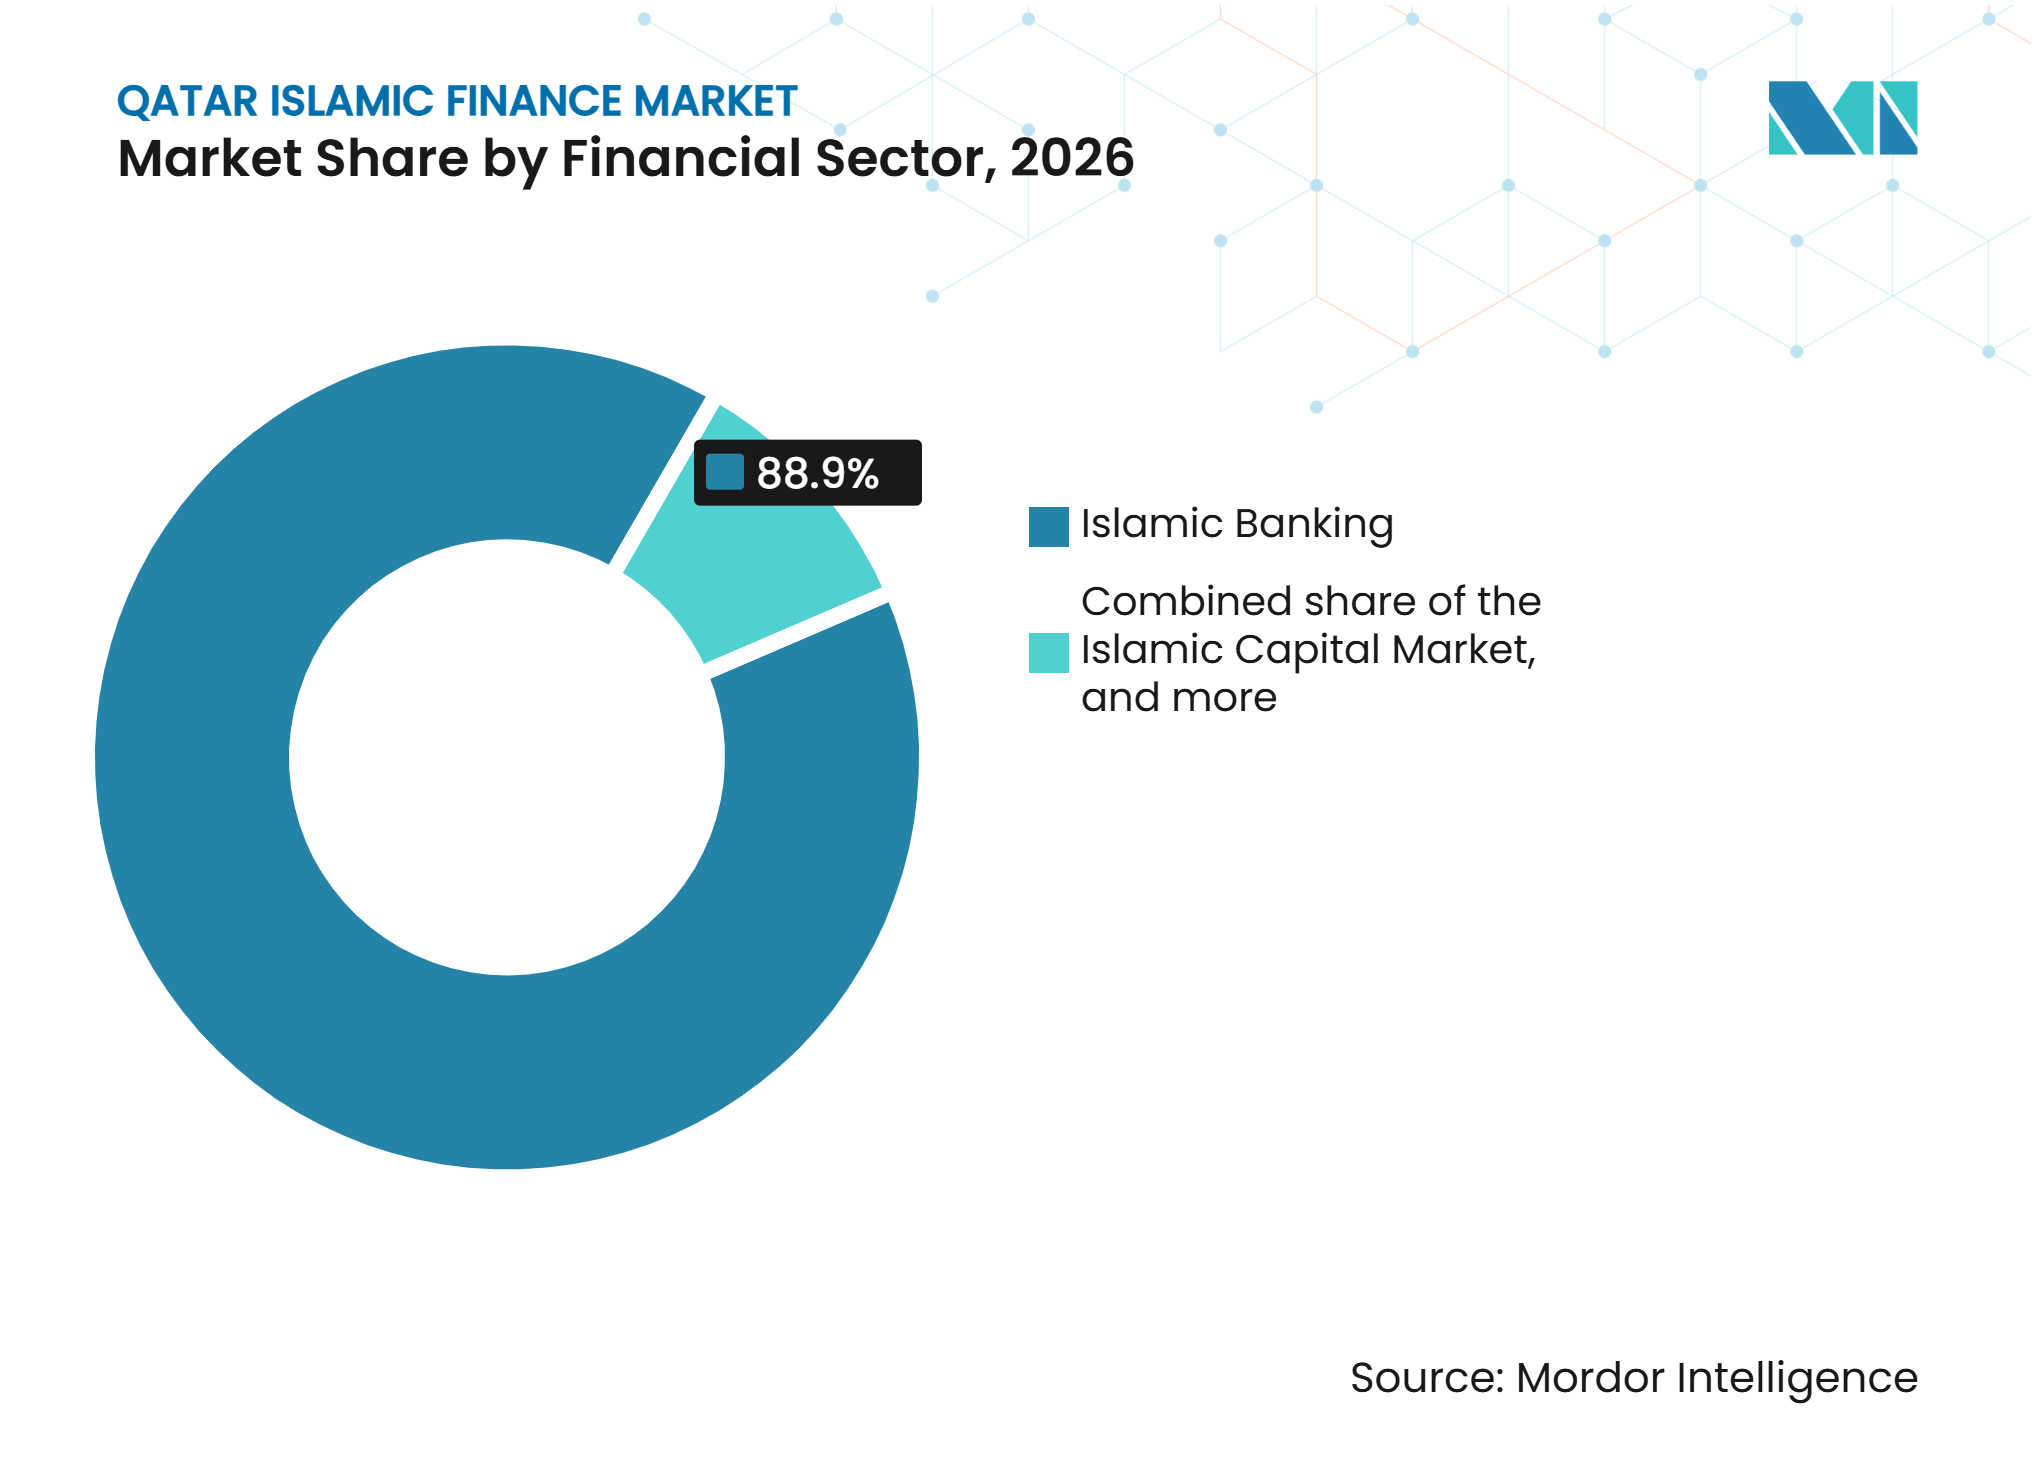
- 金融セクター別では、イスラム銀行が2026年のカタール・イスラム金融市場シェアの88.9%を占め、イスラム資本市場は2032年にかけて7.8%のCAGRで成長すると予測されています。
- 顧客タイプ別では、政府および政府関連機関が2026年のカタール・イスラム金融市場の34.7%を占め、中小零細企業(MSME)は2032年にかけて6.9%のCAGRで成長すると予測されています。
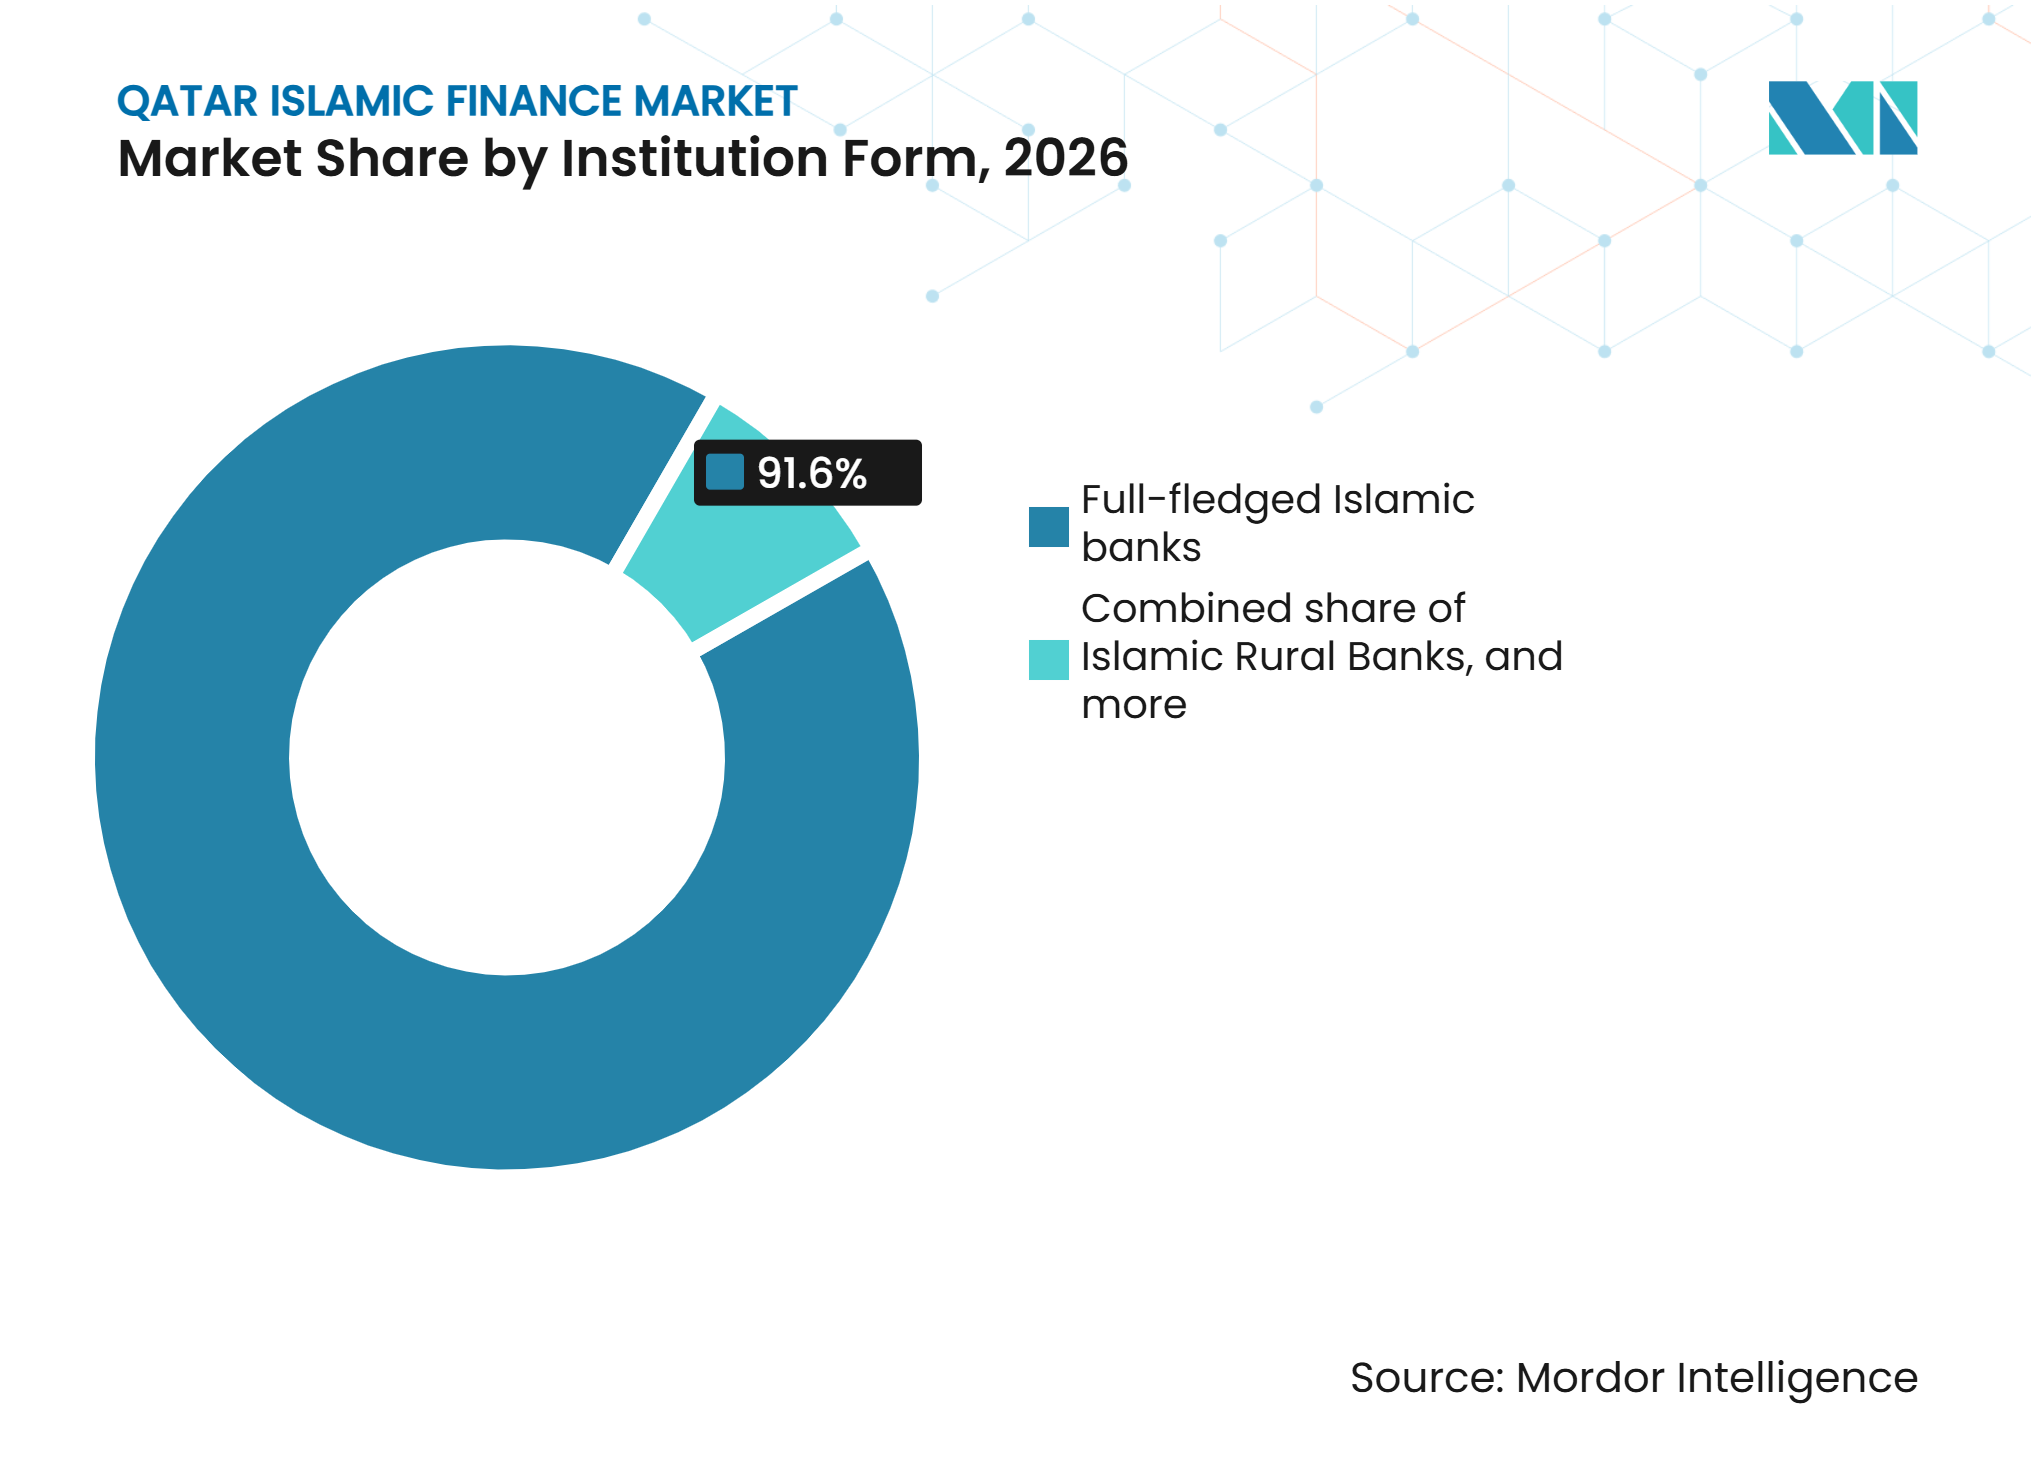
- 機関形態別では、完全イスラム銀行が2026年のカタール・イスラム金融市場の91.6%を占め、認可済みイスラム系ノンバンク機関は2032年にかけて6.2%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| カタール国家ビジョン2030および金融セクター開発イニシアティブ | +1.3% | カタール全土、 特にカタール・フィナンシャル・センターおよびカタール証券取引所上場 企業との関連性が高く、市場隣接性も含む | 長期 (4年以上) |
| シャリーア準拠のリテールおよび法人向け商品への需要拡大 | +1.0% | 国内全体、 ドーハ、アル・ワクラ、アル・ライヤン各自治体に集中 | 中期 (2〜4年) |
| ソブリンおよび法人向けスクークの再発行 | +0.7% | 国内全体、 湾岸協力会議および東南アジアへの国際投資家への波及効果あり | 中期 (2〜4年) |
| 強制的な医療保障と家族向けタカフルの拡大 | +0.4% | 国内全体、 家族向けおよび医療タカフル分野での早期アウトパフォーマンス | 短期 (2年以内) |
| デジタル・イスラム銀行とイスラム系フィンテックの普及 | +0.8% | 国内全体、 カタール・フィナンシャル・センターのデジタル資産エコシステムおよびクロスボーダー デジタル決済を含む | 中期 (2〜4年) |
| ESGスクークとサステナブルインフラ資金調達 | +0.5% | 国内全体、 湾岸協力会議クロスボーダー市場および英国上場を含む | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
カタール国家ビジョン2030および金融セクター開発イニシアティブ
カタールの国家ビジョン2030および第三次国家開発戦略2024〜2030は、金融サービスの発展と民間セクターの参加を通じた経済多角化を支援しています。第三次金融セクター戦略計画は、銀行、保険、デジタルファイナンス、資本市場という4つの戦略的柱にわたってイスラム金融を組み込んでいます。Qatar Development Bankは2025年に直接資本支出として20億カタール・リヤル(約549.5 ミリオン 米ドル)を報告し、前年比30%増となり、融資コミットメントは630社以上に達しました[1]。これらのイニシアティブは、企業および民間セクター企業のシャリーア準拠ファイナンスへの需要を強化するとともに、イスラム金融サービスの発展を支援しています。カタールの金融セクター戦略の継続的な実施は、国の経済多角化においてイスラム銀行、タカフル、および資本市場手段の役割を強化すると期待されています。
ソブリンおよび法人向けスクークの再発行
カタール政府のイジャーラ・スクークプログラムは、定期的なソブリン発行を通じて国内イスラム資本市場活動を強化しています。カタール中央銀行(QCB)の政府債券およびスクーク発行額は2025年に233億カタール・リヤル(64.0億 米ドル)に達しました[2]。Qatar Islamic Bankは2026年3月に7億5,000万 米ドルのシニア無担保スクークを米国債利回り比80ベーシスポイント上乗せで発行し、17億 米ドルのオーダーブックは発行規模の2.3倍に達しました。Estithmar Holdingの5億カタール・リヤル(137.36 ミリオン 米ドル)の法人向けスクークは、現地通貨建て法人発行の発展をさらに示しました。ソブリンおよび法人向けスクーク活動は合わせて、銀行融資を超えた資金調達チャネルを拡大し、より深いイスラム資本市場の発展を支援しています。
デジタル・イスラム銀行とイスラム系フィンテックの普及
デジタルチャネルはカタールにおけるシャリーア準拠金融サービスへのアクセスを拡大しています。カタール・フィナンシャル・センターは、イスラム系フィンテックの取引量が2028年までに161億カタール・リヤル(44億 米ドル)に達し、2024年からの10%のCAGRを示すと予測しています。Qatar Islamic Bankは2025年5月に生体認証クリック・トゥ・ペイを導入し、2025年7月にはPayLaterと提携してシャリーア準拠のBNPLソリューションを開始しました[3]。モバイルバンキング利用の増加やデジタル融資能を含むQIBのデジタル普及の拡大は、イスラム銀行が同等の支店主導の拡大なしに顧客アクセスを広げられることを示しています。これらの発展は、取引効率の向上、リテールおよび中小企業顧客へのアクセス拡大、シャリーア準拠金融商品のスケーラブルな提供支援につながる可能性があります。
ESGスクークとサステナブルインフラ資金調達
サステナブル・スクークはカタールのイスラム資本市場において重要性を増しています。AlRayan Bankは2026年2月に5億カタール・リヤル(137.4 ミリオン 米ドル)の3年物グリーン・スクークを4.25%の利益率で発行し、カタール証券取引所に上場された初のグリーン・スクークとなりました。QIIBは2026年6月までにカタール国内の7つの適格グリーン・ソーシャルセクターにわたって28億5,000万カタール・リヤル(784 ミリオン 米ドル)のサステナブル・スクーク収益を配分していました。これらの発展は、シャリーア準拠のサステナブル投資手段を拡大し、環境・社会プロジェクトへのイスラム資本の誘導におけるカタールの能力を強化しています。
制約要因の影響分析*
| 制約要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| イスラム金融商品の流通市場流動性の低さ | -0.4% | 国内全体、 ドーハが主要市場であり、クリアストリームとカタール証券取引所間の決済ブリッジが存在しない | 中期 (2〜4年) |
| シャリーア標準化と商品承認の複雑性 | -0.3% | 国内全体、 二重フレームワーク下で運営するカタール・フィナンシャル・センター登録機関への影響が大きい | 長期 (4年以上) |
| 高いコンプライアンスおよびテクノロジー投資コスト | -0.3% | 国内全体、 ノンバンク機関および小規模タカフル事業者への影響が大きい | 中期 (2〜4年) |
| 不動産および家計信用の集中 | -0.2% | 国内全体、 ドーハ、ルサイル、アル・ワクラの不動産回廊に集中 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
イスラム金融商品の流通市場流動性の低さ
流通市場の深度は、カタールのイスラム資本市場における制約として残っています。IILMは、バイ・アンド・ホールド行動、短期シャリーア準拠商品の限られた供給、およびより効果的な流通市場流動性への障壁としてのより深いイスラム・レポ市場の必要性を指摘しています。カタール中央銀行は、2026年のイジャーラ・スクーク定期発行を含む、プライマリーディーラーおよび政府スクークのフレームワーク整備を継続しています。しかし、取引活動の低さは価格発見を制約し、スクークポートフォリオを短期流動性管理に対してより効果が低いものにする可能性があります。これにより、カタールのイスラム金融市場は銀行のバランスシートと中央銀行の流動性メカニズムへの依存度が比較的高い状態に置かれています。
シャリーア標準化と商品承認の複雑性
カタールのイスラム金融機関は、カタール中央銀行、AAOIFI、およびイスラム金融サービス委員会(IFSB)のフレームワーク下で複数のシャリーア・ガバナンス要件に直面しています。QCBの2024年指示にはイスラム銀行向けの追加ガバナンス要件が含まれており、AAOIFIは2024年に5つのシャリーア・ガバナンス基準を発行し、その後イスラム金融窓口向けのGS 23を発行しました。スクークに関するAAOIFI基準62も引き続き策定中であり、スクーク構造とコンプライアンスプロセスへの将来的な変更の可能性を生じさせています。これらの進化する要件は、ガバナン、商品審査、文書化、およびコンプライアンスコストを増大させ、小規模なイスラム金融機関やタカフル事業者により重くのしかかる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
金融セクター別:
スクーク資本市場活動が支配的な銀行基盤を超えて加速イスラム銀行は2026年のカタール・イスラム金融市場規模の88.9%を占めました。イスラム銀行は2026年のカタール・イスラム金融市場の88.9%を保有しています。イスラム銀行の資産は2025年に6,165億カタール・リヤル(1,694億 米ドル)に達し、従来型商業銀行の5%に対して5.3%成長し、カタール銀行資産の約28%に相当します。イスラム銀行による融資は4.2%増加して4,183億カタール・リヤル(1,149億 米ドル)となり、銀行セクター全体の融資の約29%を占めました。その融資の約96%は国内市場に向けられました。
イスラム資本市場は2032年にかけて7.8%のCAGRで成長すると予測されており、金融セクターセグメントの中で最も速いペースです。Qatar Islamic Bankは2026年に4.4%の5年物シニア・スクークを7億5,000万 米ドルで発行し、カタールの金融機関による2026年初のスクークとなりました。価格設定は米国債比80ベーシスポイント上乗せで、過去12ヶ月間のGCC銀行5年物シニア・スクークの中で最低の利益率でした。Dukhan Bankは2026年6月に6%の5億 米ドルの永久劣後追加Tier 1スクークを発行し、その年の地域で最も低いAT1スクーク利回りとなりました。Dukhan BankはMoody'sからA2、Fitchからアの格付けを受けており、地域および国際銀行グループがジョイント・リード・マネージャーを務めました。カタール中央銀行(QCB)は、サステナブルファイナンス、ESG開示、ガバナンス、保険、タカフルに関する基準の更新を継続しています。


顧客タイプ別:
政府アンカーがMSME成長の波に道を譲る政府および政府関連機関は2026年のカタール・イスラム金融市場の34.7%を占め、公共セクターおよび国家関連の融資需要の重要な役割を反映しています。Qatar Development Bankの融資コミットメントは2025年に5%増加し、630社以上にわたって73億カタール・リヤル(20億 米ドル)を超え、直接資本支出は前年比30%増の20億カタール・リヤル(549.5 ミリオン 米ドル)に達しました。MSMEは2027年から2032年にかけて6.9%のCAGRで成長すると予測されており、公共セクタープログラムの拡大と民間セクター融資イニシアティブによって支えられています。QDBはまた、2025年に国家資金調達ゲートウェイを開設し、融資へのアクセスを簡素化し、カタール拠点の企業と参加金融機関を結びつけました。Qatar International Islamic BankのMazaya商品は、キャッシュフロー評価に基づく最大50万カタール・リヤル(137,362.6 米ドル)の無担保融資を提供することで、中小企業の需要をさらに支援しています。
リテールおよび個人顧客は、デジタルオンボーディングの拡大、モバイルバンキング、シャリーア準拠の消費者金融商品によって支えられ、イスラム銀行にとって幅広い顧客基盤を形成しています。大企業および金融機関は引き続き高額の融資および取引量を生み出しており、カタールが民間セクター開発を推進する中で中小企業はますます重要なターゲットセグメントになっています。Qatar Islamic Bankは2026年3月にGlobal Financeによって中東およびカタールのベストSME銀行に選ばれ、イスラム金融セクター内でのSMEバンキングへの注目の高まりを示しました。QIBはまた、カスタマイズされた融資とデジタルバンキングソリューションを通じて、法人、政府関連機関、中小企業、リテール顧客への継続的な支援を報告しました。この多様化した顧客基盤は、政府関連需要への依存を低減し、カタール・イスラム金融市場のより広範な拡大を支援しています。
機関形態別:
完全イスラム銀行が支配的だがノンバンクが構造的な牽引力を獲得完全イスラム銀行は2026年のカタールのイスラム金融市場の91.6%を占め、Qatar Islamic Bank、AlRayan Bank、Dukhan Bank、Qatar International Islamic Bankの4つの認可機関があります。このセグメントは強固なバランスシートによって支えられており、QIBは2025年に資産が10.1%増の2,211億カタール・リヤル(607億 米ドル)と報告し、QIIBは4.4%増の626億カタール・リヤル(172億 米ドル)と報告しました。Dukhan Bankは約1,238億カタール・リヤル(340億 米ドル)の資産を報告し、AlRayan Bankも主要な完全イスラム銀行機関として残っています。QCBベースのセクターデータによると、イスラム銀行は2025年に合計6,165億カタール・リヤル(1,694億 米ドル)の資産を保有し、イスラム金融資産総額の85.8%、カタールの銀行セクター資産の約28%を占めています。
認可済みイスラム系ノンバンク機関は、タカフル、イスラム金融会社、投資会社、ファンドの拡大に支えられ、2032年にかけて6.2%のCAGRで成長すると予測されています。カタールのタカフルセクターは2025年に株主利益として3億3,500万カタール・リヤル(9,200万 米ドル)を記録し、2.7%増となり、総資産は5.9%増の47億カタール・リヤル(13億 米ドル)、拠出金は4.1%増の約20億カタール・リヤル(549.5 ミリオン 米ドル)となりました。AAOIFIシャリーア基準はカタールで強制的な規制要件として採用されており、イスラム金融機関全体に標準化されたシャリーア・フレームワークを提供していますが、その範囲と適用は機関や活動によって異なる場合があります。継続的なイスラム銀行の支配と、タカフルおよびその他のノンバンク活動の成長の組み合わせは、完全イスラム銀行を超えたカタール・イスラム金融市場の段階的な多角化を支援しています。

地理的分析
カタールは単一管轄のカタール・イスラム金融市場であり、イスラム金融商品は2024年に国家金融資産の27%を占めました。市場はカタール中央銀行規制下の国内機関と、Lesha BankおよびQInvestを含むカタール・フィナンシャル・センター規制下の機関を通じて運営されています。カタール・フィナンシャル・センターの機関は国際資本市場基準にアクセスする柔軟性が高く、国内機関は中央銀行の流動性アクセスを有しています。イスラム金融は2020年から2024年にかけて6.4%のCAGRを記録し、金融セクター全体の5.3%のCAGRを上回りました。2026年2月、カタール証券取引所は33本の政府スクー、34本の政府債券、初の法人向けリヤル建てスクーク、および初のグリーン・スクークを上場しました。
カタールのイスラム金融セクターは、湾岸協力会議、アラブ首長国連邦、サウジアラビア、マレーシア、アジア太平洋地域の拠点と競争しながらも協力しています。その優位性には、強固なソブリン信用環境、カタール・フィナンシャル・センターのフレームワーク、および第三次金融セクター戦略計画を通じた支援が含まれます。国内スクーク・カーブは、連続するイジャーラ入札の後、2年物、3年物、5年物、10年物の満期をカバーするようになりました。これにより、5年前には利用できなかったベンチマーク価格設定が法人発行体に提供されています。カタールはまた、2024年にスクークプログラムを40億 米ドルから60億 米ドルに拡大した国際イスラム流動性管理機構(IILM)とも協力しています。
カタールの開発戦略は、中小企業の運転資本、デジタルタカフル(外国人労働者およびギグエコノミー労働者向け)、クロスボーダーのイスラム系ウェルスプラットフォーム、および現地通貨建てスクーク流動性における機会を特定しています。デジタルタカフルの需要は、サービスが行き届いていないインフォーマル労働者が多い産業・物流回廊に集中しています。AlRayan BankとQInvestは、英国および湾岸協力会議の資本市場を通じてウェルスサービスを開発しています。プライマリーディーラー・フレームワークは国内流通市場取引の摩擦を低減しました。これらの地理的なつながりは、国内規制基盤を維持しながらカタール・イスラム金融市場を支援しています。
競争環境
市場集中度
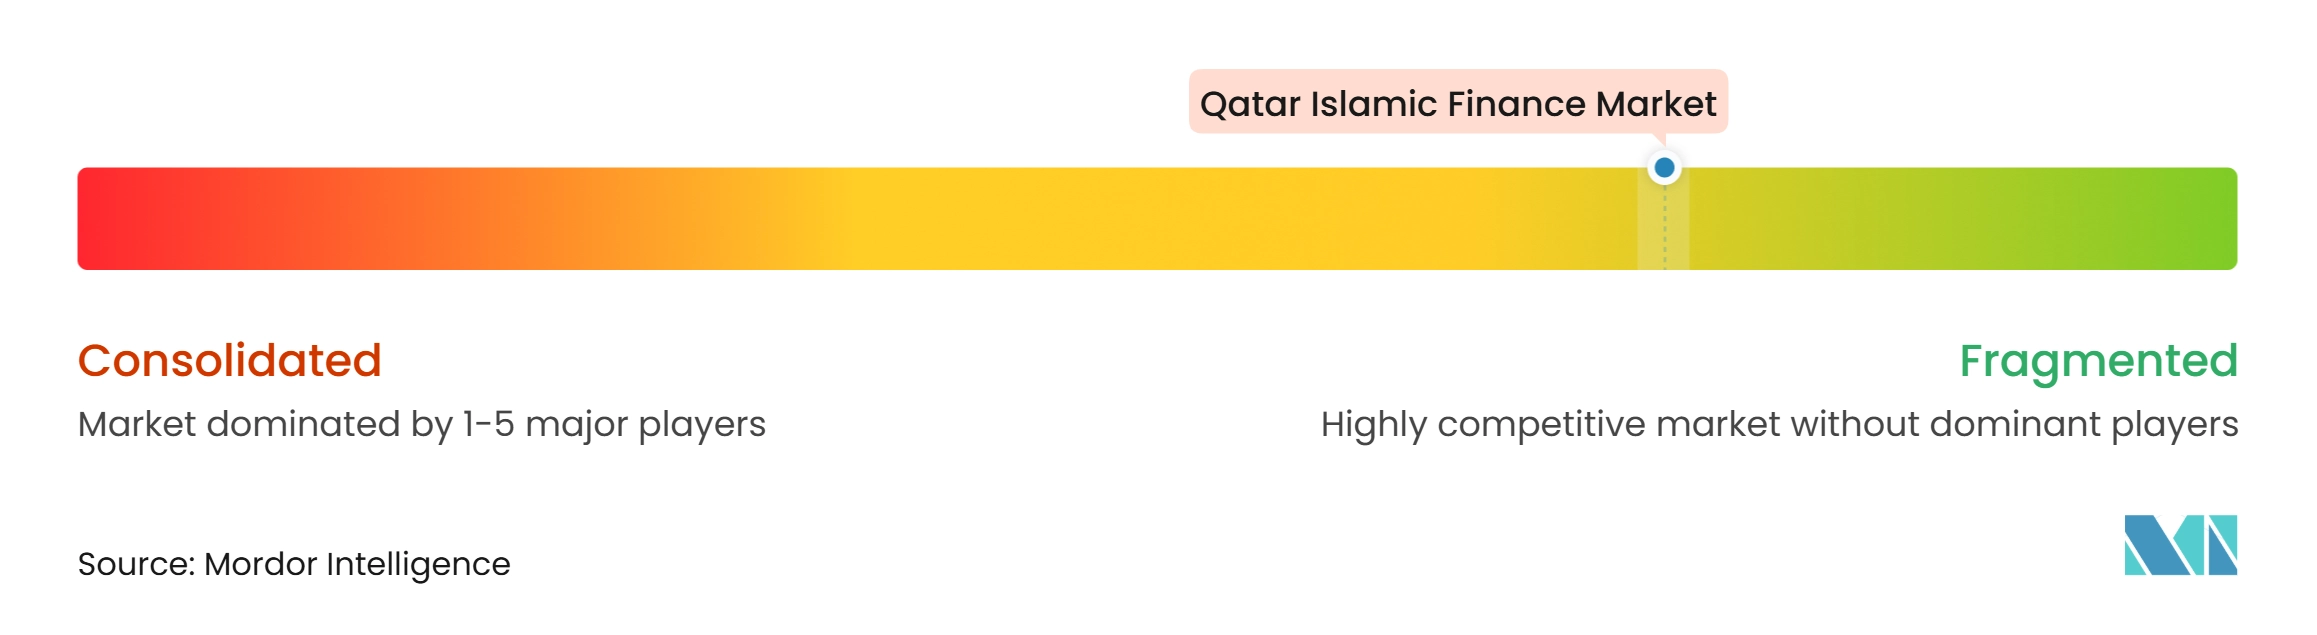
カタール・イスラム金融市場は断片化しており、完全イスラム銀行、タカフル事業者、イスラム金融会社、投資会社、資本市場機関にわたって競争が分散しています。Qatar Islamic Bank、AlRayan Bank、Dukhan Bank、Qatar International Islamic Bankの4つの完全イスラム銀行がコア銀行セグメントを形成しています。同時に、Lesha BankやQInvestなどの専門機関が投資・資本市場サービスで競争しています。イスラム銀行は2025年にイスラム金融資産総額の87.8%を占め、スクークとタカフルはそれぞれ11%と0.7%を占め、銀行を超えた複数の市場セグメントの存在を示しています。
競争はデジタルバンキング、サステナブルファイナンス、ウェルスマネジメント、資本市場能力によってますます差別化されています。Qatar Islamic Bankはクリック・トゥ・ペイとシャリーア準拠の後払い(BNPL)サービスを通じてデジタル提供を拡大し、AlRayan Bankは2026年2月にカタール初のグリーン・スクークを発行しました。Qatar International Islamic Bankも、2025年末までにカタール証券取引所への初のスクーク上場を含む資本市場活動を拡大しました。これらの発展により、機関は従来の融資だけでなく、専門的な商品と能力を通じて競争できるようになっています。
ノンバンクセグメントは断片化した構造をさらに強化しており、5つの独立したタカフル会社とカタール・フィナンシャル・センターを通じて認可された追加のタカフル事業者があります。QIIC、Beema、AlKhaleej Takafulは2024年のタカフル総収入保険料の約81%を占め、イスラム金融会社は2025年に約26億カタール・リヤル(714.3 ミリオン 米ドル)の資産を保有し、イスラム投資会社は5億5,250万カタール・リヤル(151.8 ミリオン 米ドル)を保有しました。全体として、市場は大規模なイスラム銀行基盤と複数の専門ンバンクプロバイダーを組み合わせており、商品、顧客セグメント、金融サービスにわたる断片化した競争構造を支援しています。
カタール・イスラム金融産業のリーダー企業
-
Qatar Islamic Bank Q.P.S.C.
-
Dukhan Bank Q.P.S.C.
-
Masraf AlRayan Q.P.S.C. (AlRayan Bank)
-
Qatar International Islamic Bank Q.P.S.C.
-
Lesha Bank LLC
- 注:主要企業の掲載順は順位を示すものではありません。
カタール・イスラム金融市場 このレポートでカバーされる企業
- Qatar Islamic Bank Q.P.S.C.
- Masraf AlRayan Q.P.S.C. (AlRayan Bank)
- Dukhan Bank Q.P.S.C.
- Qatar International Islamic Bank Q.P.S.C.
- Lesha Bank LLC (Public)
- QInvest LLC
- Qatar Development Bank
- Al Jazeera Finance Company
- Qatar Finance House Company
- Qatar Islamic Insurance Group Q.P.S.C. (QIIG)
- Al Khaleej Takaful Insurance Company Q.P.S.C.
- Damaan Islamic Insurance Company (Beema)
- Qatar General Insurance & Reinsurance Company Q.P.S.C.
- Doha Insurance Group Q.P.S.C.
- Qatar Insurance Company Q.S.P.C. (QIC)
- Abu Dhabi Islamic Bank – Qatar Financial Centre Branch
- Qatar National Bank Q.P.S.C.
- The Commercial Bank P.S.Q.C.
- Ahlibank Q.P.S.C.
- Qatar Exchange / Qatar Financial Markets ecosystem participant: QNB Financial Services
最近の産業開発事情 カタール・イスラム金融市場
- 2026年8月:カタール中央銀行は2029年1月満期および2030年8月満期にわたって50億カタール・リヤル(14億 米ドル)の政府イジャーラ・スクークを発行し、2026年のイジャーラ・スクーク発行総額を6回の入札で233億カタール・リヤル(64億 米ドル)に引き上げました。
- 2026年6月:Qatar International Islamic Bankは、28億5,240万カタール・リヤル(784 ミリオン 米ドル)のサステナブル・スクーク収益がカタール国内の7セクターにわたる適格グリーン・ソーシャル資産に全額配分されたことを確認する発行後レビューを受領しました。
- 2026年5月:カタール中央銀行は2028年9月満期および2030年8月満期にわたって4.45%の利回りで65億カタール・リヤル(18億 米ドル)相当の政府イジャーラ・スクークを発行し、145億カタール・リヤル(40億 米ドル)の入札がありました。
- 2026年3月:Qatar Islamic Bankは中東およびカタールのベストSME銀行に選ばれ、シャリーア準拠のMSMEデジタルオンボーディング、ムラーバハおよびイジャーラ商品、決済サービスが評価されました。
カタール・イスラム金融市場レポートの範囲
セグメンテーション概要
| イスラム銀行 | |
| イスラム資本市場 | スクーク |
| イスラム系ファンド | |
| イスラム系ノンバンク金融機関 | タカフル/イスラム保険 |
| その他(年金、金融会社等) |
| リテール/個人顧客 |
| 中小零細企業(MSME) |
| 大企業 |
| 政府および政府関連機関 |
| 金融機関 |
| その他の顧客タイプ |
| 完全イスラム銀行 |
| 従来型銀行のイスラム窓口 |
| 認可済みイスラム系ノンバンク機関(タカフル、ファンドマネージャー、その他認可ノンバンク) |
| 金融セクター別 | イスラム銀行 | |
| イスラム資本市場 | スクーク | |
| イスラム系ファンド | ||
| イスラム系ノンバンク金融機関 | タカフル/イスラム保険 | |
| その他(年金、金融会社等) | ||
| 顧客タイプ別 | リテール/個人顧客 | |
| 中小零細企業(MSME) | ||
| 大企業 | ||
| 政府および政府関連機関 | ||
| 金融機関 | ||
| その他の顧客タイプ | ||
| 機関形態別 | 完全イスラム銀行 | |
| 従来型銀行のイスラム窓口 | ||
| 認可済みイスラム系ノンバンク機関(タカフル、ファンドマネージャー、その他認可ノンバンク) | ||
レポートで回答される主要な質問
2032年までのカタール・イスラム金融の予測成長率は?
カタール・イスラム金融市場は2027年から2032年にかけて5.6%のCAGRで成長すると予測されており、2027年の2,033億 米ドルから2032年には2,669億 米ドルに拡大します。
カタールのイスラム金融活動をリードする金融セクターはどこですか?
イスラム銀行は2026年に88.9%のシェアでリードしており、4つの完全イスラム銀行にわたって6,165億カタール・リヤル(1,694億 米ドル)の資産によって支えられています。
カタールで最も速い成長が期待される顧客グループはどこですか?
MSMEは2032年にかけて6.9%のCAGRで成長すると予測されており、国家支援型融資と銀行のデジタルおよび担保軽量型融資商品によって支えられています。
スクークはカタールの金融サービスにとってなぜ重要ですか?
イスラム資本市場は2032年にかけて7.8%のCAGRで成長すると予測されており、カタール中央銀行は2026年に6回のイジャーラ・スクーク入札を通じて233億カタール・リヤル(64億 米ドル)を調達しました。
カタールのイスラム金融サービスを支配する機関はどこですか?
完全イスラム銀行は2026年に機関基盤の91.6%を占めましたが、認可済みイスラム系ノンバンク機関は2032年にかけて6.2%のCAGRで成長すると予測されています。
カタールのスクーク市場における主な制約は何ですか?
流通市場流動性の低さは、価格発見を低下させ、銀行や投資家が国内イスラム金融商品を取引することをより困難にするため、主要な制約として残っています。