
Tamanho e Participação do Mercado de Tubos e Conexões de PVC
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
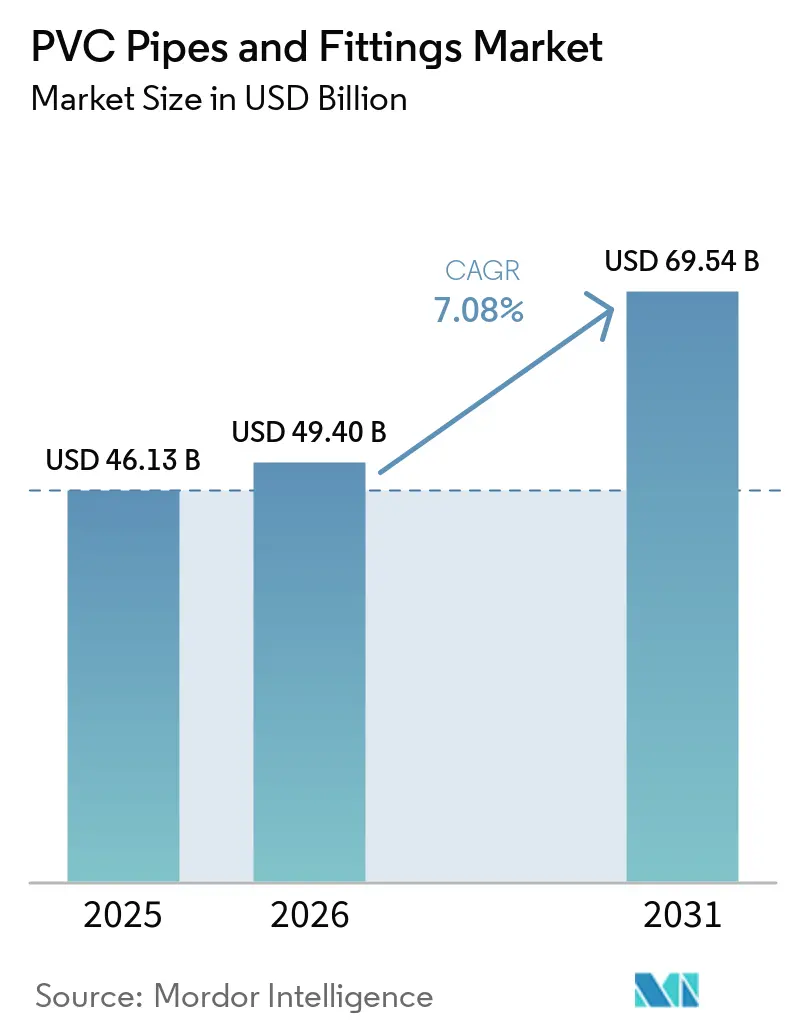
| Tamanho do Mercado (2026) | 49.40 Bilhões de dólares |
| Tamanho do Mercado (2031) | 69.54 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.08 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Tubos e Conexões de PVC por Mordor Intelligence
O tamanho do Mercado de Tubos e Conexões de PVC foi avaliado em 46,13 bilhões de USD em 2025 e estima-se que cresça de 49,40 bilhões de USD em 2026 para atingir 69,54 bilhões de USD até 2031, a um CAGR de 7,08% durante o período de previsão (2026-2031). O mercado de tubos e conexões de PVC se beneficia do investimento contínuo em redes de abastecimento de água, sistemas de saneamento, habitação e irrigação. A demanda também está se movendo em direção a sistemas que requerem conexões mais complexas e materiais de maior desempenho. A construção comercial apoia essa mudança porque instalações de proteção contra incêndio, encanamento de água quente e sistemas de aquecimento, ventilação e ar-condicionado possuem requisitos de desempenho definidos. Os custos de materiais e as obrigações regulatórias continuam sendo limites importantes para os produtores, especialmente onde os preços de resina mudam rapidamente. O mercado de tubos e conexões de PVC, portanto, oferece oportunidades de crescimento em obras de substituição municipal, irrigação pressurizada e sistemas de edificações comerciais.
Principais Conclusões do Relatório
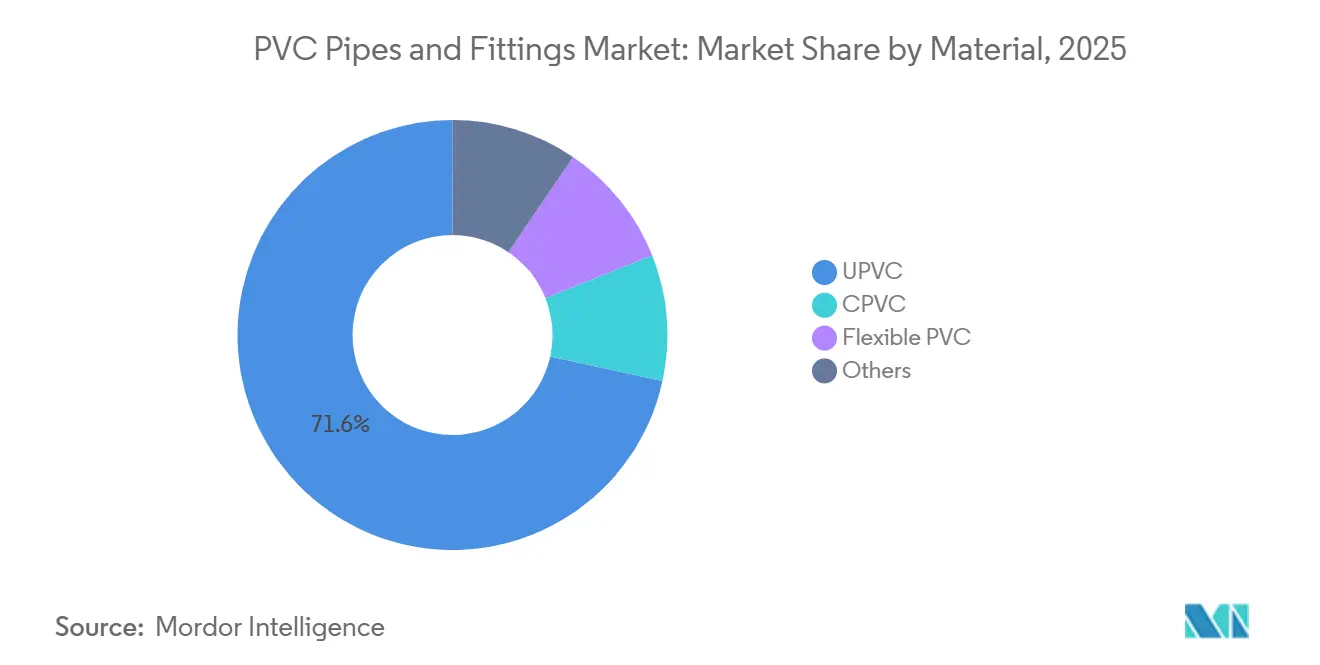
- Por material, o UPVC detinha 71,56% da participação do mercado de tubos e conexões de PVC em 2025, enquanto o CPVC deve avançar a um CAGR de 7,34% até 2031.
- Por tipo de produto, os tubos detinham 74,12% da participação do mercado de tubos e conexões de PVC em 2025, enquanto as conexões devem avançar a um CAGR de 7,83% até 2031.
- Por aplicação, o abastecimento e distribuição de água detinha 39,31% da participação do mercado de tubos e conexões de PVC em 2025, enquanto a irrigação e agricultura devem avançar a um CAGR de 8,18% até 2031.
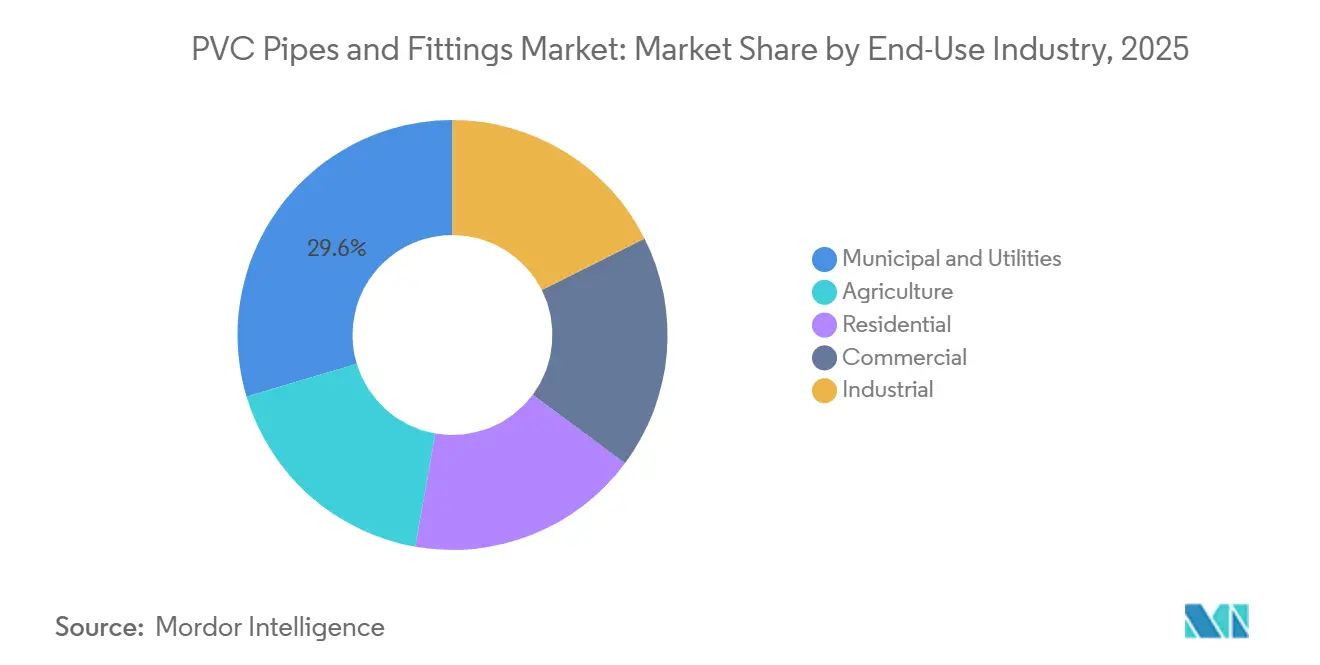
- Por setor de uso final, o municipal e serviços públicos detinha 29,63% da participação do mercado de tubos e conexões de PVC em 2025, enquanto o comercial deve avançar a um CAGR de 8,45% até 2031.
- Por geografia, a Ásia-Pacífico detinha 42,45% da participação do mercado de tubos e conexões de PVC em 2025 e deve avançar a um CAGR de 8,22% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Tubos e Conexões de PVC
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Renovação Global de Infraestrutura de Água e Esgoto | +2.1% | Global, maior concentração na América do Norte, MENA e núcleo da APAC | Longo prazo (≥ 4 anos) |
| Expansão de Habitação Urbana e Saneamento em Economias Emergentes | +1.8% | Núcleo da APAC (Índia, ASEAN), com extensão para a África Subsaariana e América do Sul | Médio prazo (2-4 anos) |
| Vantagem de Custo e Instalação do PVC em Relação ao Metal e Concreto | +1.4% | Global | Curto prazo (≤ 2 anos) |
| Modernização da Irrigação e Investimento em Eficiência Hídrica | +1.0% | Sul da Ásia, Oriente Médio, América do Sul, Sul da Europa | Médio prazo (2-4 anos) |
| Adoção de CPVC em Sistemas de Água Quente, Sprinklers contra Incêndio e Industriais | +0.8% | América do Norte e núcleo da APAC, com extensão para o MEA | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Renovação Global de Infraestrutura de Água e Esgoto
Os programas de substituição de redes de água e esgoto criam uma fonte duradoura de demanda para o mercado de tubos e conexões de PVC. A American Water Works Association identificou a infraestrutura envelhecida como a principal preocupação operacional entre as concessionárias de água em sua avaliação setorial de 2026[1]American Water Works Association, "Relatório sobre o Estado do Setor de Água de 2026," American Water Works Association, awwa.org. A Agência de Proteção Ambiental dos Estados Unidos documentou necessidades substanciais de infraestrutura de longo prazo para sistemas de água potável e saneamento. Esses programas necessitam de tubos de distribuição, tubos de esgoto, conexões, válvulas e componentes relacionados em redes de coleta, tratamento, armazenamento e distribuição. Os tubos de PVC continuam relevantes onde a resistência à corrosão, o baixo peso e a facilidade de instalação apoiam a execução dos projetos. Esse ciclo de substituição sustenta a demanda além das condições de construção de curto prazo, porque as concessionárias devem manter o serviço independentemente de mudanças na atividade de construção privada, e porque a substituição adiada pode aumentar vazamentos, custos operacionais e interrupções de serviço para os operadores municipais.
Expansão de Habitação Urbana e Saneamento em Economias Emergentes
A expansão de habitação urbana e saneamento fornece uma ampla base de instalação para o mercado de tubos e conexões de PVC. Até agosto de 2026, a Índia havia concluído e entregado mais de 1 crore (10 milhões) de casas aos beneficiários no âmbito do Pradhan Mantri Awas Yojana – Urbano (PMAY-U) e PMAY-U 2.0. Cada nova residência requer conexões de abastecimento de água, drenagem e saneamento. O programa Atal Mission for Rejuvenation and Urban Transformation 2.0 também apoia obras de água e esgoto em áreas urbanas. O desenvolvimento formal em áreas periurbanas direciona as instalações para sistemas especificados e qualidade padronizada de tubos. Esse desenvolvimento fortalece a demanda por produtos UPVC e CPVC por meio de projetos residenciais e de saneamento público, enquanto as redes de distribuição também requerem compras recorrentes de conectores e componentes de drenagem à medida que os bairros transitam de sistemas individuais para redes de serviço coordenadas.
Vantagem de Custo e Instalação do PVC em Relação ao Metal e Concreto
A Vantagem de Custo e Instalação do PVC em Relação ao Metal e Concreto apoia a seleção de materiais em muitos projetos. A Westlake Pipe and Fittings declarou que o PVC é mais leve do que o ferro dúctil e não requer proteção catódica nas aplicações relevantes. Menores requisitos de manuseio podem reduzir o esforço de instalação em obras municipais, agrícolas e de construção. O PVC também resiste à corrosão, o que reduz as preocupações com manutenção em usos de água e drenagem. Essas características ajudam os empreiteiros a cumprir os orçamentos e cronogramas de instalação dos projetos. O mercado de tubos e conexões de PVC mantém essa vantagem quando as aquisições se concentram no desempenho ao longo do ciclo de vida, nas necessidades de manutenção, nos requisitos de transporte e no tempo de instalação, em vez de apenas no preço de compra, particularmente onde os gerentes de projeto devem limitar as perturbações em áreas urbanas densas.
Modernização da Irrigação e Investimento em Eficiência Hídrica
A Modernização da Irrigação e o Investimento em Eficiência Hídrica ampliam a demanda por redes de tubulação pressurizada. A Índia aprovou o subprograma de Modernização do Desenvolvimento de Áreas de Comando e Gestão da Água para 2025 e 2026, com um orçamento de INR 1.600 crore (aproximadamente 192 milhões de USD) para irrigação canalizada até a porteira da fazenda. O Banco Mundial documentou o Segundo Projeto de Modernização da Irrigação e Eficiência Hídrica da Turquia, que abrange a reabilitação de 72.778 hectares em 6 esquemas. Os sistemas pressurizados utilizam tubos, conectores, coletores e válvulas em vez de canais abertos. Isso aumenta o número de conexões necessárias em cada sistema, pois os layouts de irrigação controlada utilizam ramificações, válvulas, conectores e mudanças de direção dos tubos. O mercado de tubos e conexões de PVC se beneficia à medida que as fazendas buscam uso controlado da água, distribuição confiável e sistemas que possam ser adaptados conforme os layouts de campo ou as necessidades das culturas mudam, o que sustenta a demanda recorrente por componentes de reparo e extensões de sistemas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Custos de Resina de PVC e Energia | -0.9% | Global, mais aguda nos mercados dependentes de importação do Sul da Ásia e Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Ônus de Conformidade Ambiental, de Aditivos e de Cloreto de Vinila | -0.6% | América do Norte e UE, com obrigações extensivas para fabricantes globais orientados à exportação | Longo prazo (≥ 4 anos) |
| Substituição por HDPE, PEX, Ferro Dúctil, Cobre e Sistemas Compostos | -0.5% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Custos de Resina de PVC e Energia
A Volatilidade dos Custos de Resina de PVC e Energia pode enfraquecer a demanda quando os fabricantes repassam os aumentos de custos pela cadeia de distribuição. As variações no custo da resina podem aumentar o custo de produção de tubos e levar os distribuidores a reduzir estoques. A instabilidade de preços pode atrasar as compras dos empreiteiros e limitar o capital de giro para produtores menores. Os fornecedores integrados têm maior capacidade de gerenciar esses períodos do que as empresas que dependem de compras de resina no mercado spot. O mercado de tubos e conexões de PVC enfrenta pressão adicional de consolidação quando a volatilidade persiste, pois os produtores menores têm capacidade limitada de absorver variações de custos, financiar estoques ou ajustar preços rapidamente, enquanto as grandes empresas integradas podem coordenar a aquisição de resina, a produção e o planejamento de estoques em mais unidades.
Ônus de Conformidade Ambiental, de Aditivos e de Cloreto de Vinila
O Ônus de Conformidade Ambiental, de Aditivos e de Cloreto de Vinila aumenta as necessidades de qualificação de produtos e documentação. A Agência de Proteção Ambiental dos Estados Unidos iniciou uma avaliação de risco de alta prioridade para o cloreto de vinila no âmbito da Lei de Controle de Substâncias Tóxicas em 2025[2]Agência de Proteção Ambiental dos Estados Unidos, "Escopo Preliminar da Avaliação de Risco para o Cloreto de Vinila," Agência de Proteção Ambiental dos Estados Unidos, epa.gov. A Administração de Segurança e Saúde Ocupacional reabriu o processo de regulamentação do cloreto de vinila em abril de 2026. Os produtores devem gerenciar emissões, proteção dos trabalhadores, registros de formulação e testes de materiais. Os requisitos europeus para estabilizadores e plastificantes também acrescentam trabalho de reformulação para os fabricantes que vendem em mercados regulamentados. A substituição por HDPE, polietileno reticulado (PEX), ferro dúctil, cobre e sistemas compostos é mais relevante onde os compradores valorizam o desempenho em temperatura, as preferências estabelecidas dos instaladores, as especificações de encanamento residencial premium ou os relacionamentos de fornecimento existentes, e os fornecedores devem demonstrar benefícios operacionais claros para reter essas aplicações.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material: UPVC Lidera a Receita Enquanto o CPVC Apoia Usos de Maior Desempenho
O UPVC detinha 71,56% da participação do mercado de tubos e conexões de PVC em 2025. Sua posição reflete resistência mecânica, resistência à corrosão e uso consolidado em distribuição de água pressurizada, drenagem e sistemas de esgoto. O Plastics Pipe Institute declarou que sistemas CPVC corretamente especificados podem proporcionar uma vida útil de mais de 50 anos. O UPVC continua amplamente utilizado porque muitas aplicações municipais e de construção necessitam de uma solução comprovada e econômica. Ele sustenta grande demanda em instalações básicas de água e saneamento, incluindo projetos onde os empreiteiros requerem produtos familiares com métodos de junção estabelecidos e ampla disponibilidade local. O mercado de tubos e conexões de PVC, portanto, depende do UPVC por sua ampla base instalada e práticas de manuseio conhecidas.
O CPVC deve avançar a um CAGR de 7,34% até 2031. Ele atende ao encanamento de água quente, ao manuseio industrial de fluidos e a aplicações de sprinklers contra incêndio onde a resistência à temperatura e a produtos químicos é importante. A Plastic Pipe and Fittings Association descreve o CPVC como um material utilizado em sistemas de sprinklers contra incêndio residenciais e comerciais. A atividade de retrofit comercial pode aumentar a demanda por CPVC, pois a substituição de tubos deve atender aos códigos de construção e às condições operacionais. A SEKISUI CHEMICAL CO., LTD. tem posição tanto em tubulações de PVC quanto em compostos de CPVC, o que apoia sua oferta de materiais. O PVC flexível continua útil em aplicações como eletroduto e mangueira de irrigação, onde a flexibilidade apoia as necessidades de instalação e oferece aos fabricantes uma forma de atender a requisitos mais específicos sem alterar sua plataforma de material principal.


Por Tipo de Produto: Tubos Lideram a Receita, Enquanto as Conexões Aceleram
Os tubos representaram 74,12% da participação do mercado de tubos e conexões de PVC em 2025. Eles formam o principal comprimento de distribuição em adutoras, redes de esgoto, edificações e sistemas agrícolas. A demanda por tubos retos aumenta com a construção e a atividade de substituição de redes. Isso torna os tubos centrais para o mercado de tubos e conexões de PVC na maioria das aplicações. Sua escala também torna a disponibilidade de resina e a capacidade de fabricação importantes para o fornecimento.
As conexões devem avançar a um CAGR de 7,83% até 2031. Sistemas de irrigação pressurizada, encanamento comercial, sistemas de aquecimento, ventilação e ar-condicionado e sistemas de proteção contra incêndio requerem mais junções e pontos de conexão do que redes simples. A Aliaxis Holdings SA registrou em 2025 um pedido de patente para uma conexão mecânica compatível com sistemas CPVC, PVC e UPVC. Designs mecânicos e de encaixe rápido podem reduzir o tempo de instalação e ampliar a base de empreiteiros. O crescimento mais rápido das conexões pode melhorar o mix de vendas, pois os componentes de conexão geralmente envolvem maior complexidade de sistema, variedade de produtos e suporte técnico do que a venda de comprimentos padrão de tubos retos.
Por Aplicação: Abastecimento e Distribuição de Água Mantêm Escala Enquanto Irrigação e Agricultura se Expandem
O abastecimento e distribuição de água detinha 39,31% da participação do mercado de tubos e conexões de PVC em 2025. Os programas de substituição municipal e a construção de novas redes apoiam essa aplicação. Os projetos de água requerem tubos com classificação de pressão, curvas, acoplamentos e componentes de distribuição. A expansão do saneamento também vincula o acesso à água à infraestrutura de drenagem conectada. A categoria permanece importante nos mercados desenvolvidos que substituem ativos envelhecidos e nos mercados emergentes que ampliam as primeiras conexões. Essas condições ancoram o mercado de tubos e conexões de PVC nos gastos essenciais com infraestrutura, onde o acesso à água, a saúde pública, a confiabilidade da rede e as necessidades de substituição continuam sendo preocupações centrais de política pública.
A irrigação e a agricultura devem avançar a um CAGR de 8,18% até 2031. A escassez de água e as metas de produtividade agrícola incentivam sistemas de irrigação que controlam a distribuição de água. O esgoto e a drenagem mantêm um papel estável à medida que as cidades adicionam conexões domiciliares. O manuseio industrial e químico de fluidos continua sendo um uso de maior especificação para CPVC e determinados graus de UPVC. Os sistemas de aquecimento, ventilação e ar-condicionado, encanamento, eletroduto de telecomunicações e dutos para cabos de energia fornecem demanda adicional de aplicação, permitindo que os fornecedores equilibrem a exposição entre ciclos de compra de infraestrutura, construção, industrial e agrícola.
Por Setor de Uso Final: A Demanda Comercial Avança por Meio dos Requisitos de Construção
O municipal e serviços públicos detinha 29,63% da participação do mercado de tubos e conexões de PVC em 2025. Os projetos públicos de água e esgoto sustentam essa posição por meio de obras de substituição e expansão de redes. As concessionárias valorizam a resistência à corrosão e o longo desempenho de serviço em instalações adequadas. Suas decisões de aquisição podem gerar grandes pedidos de tubos e conexões relacionadas. Os financiadores de desenvolvimento e os programas públicos também apoiam o investimento em água e saneamento nas regiões emergentes. O trabalho municipal, consequentemente, continua sendo um canal central para o mercado de tubos e conexões de PVC, especialmente onde os programas de aquisição especificam longa vida útil, resistência à corrosão e eficiência de instalação.
O comercial deve avançar a um CAGR de 8,45% até 2031. Escritórios, escolas, instalações de saúde e outros edifícios comerciais necessitam de sistemas de encanamento, aquecimento, ventilação, ar-condicionado e proteção contra incêndio. A Plastic Pipe and Fittings Association identifica as ocupações comerciais de baixo risco como uma aplicação para sistemas de sprinklers contra incêndio de CPVC certificados. A construção residencial continua sendo uma grande fonte de demanda, particularmente na Índia e no Sudeste Asiático. A agricultura se beneficia de sistemas modernos de irrigação, enquanto os usuários industriais requerem resistência química e manuseio confiável de fluidos. Esses requisitos sustentam a demanda comercial mesmo quando a atividade de construção de menor valor é mais sensível ao preço, pois a segurança das edificações, a confiabilidade operacional e as necessidades de conformidade podem limitar a substituição em projetos especificados.
Análise Geográfica
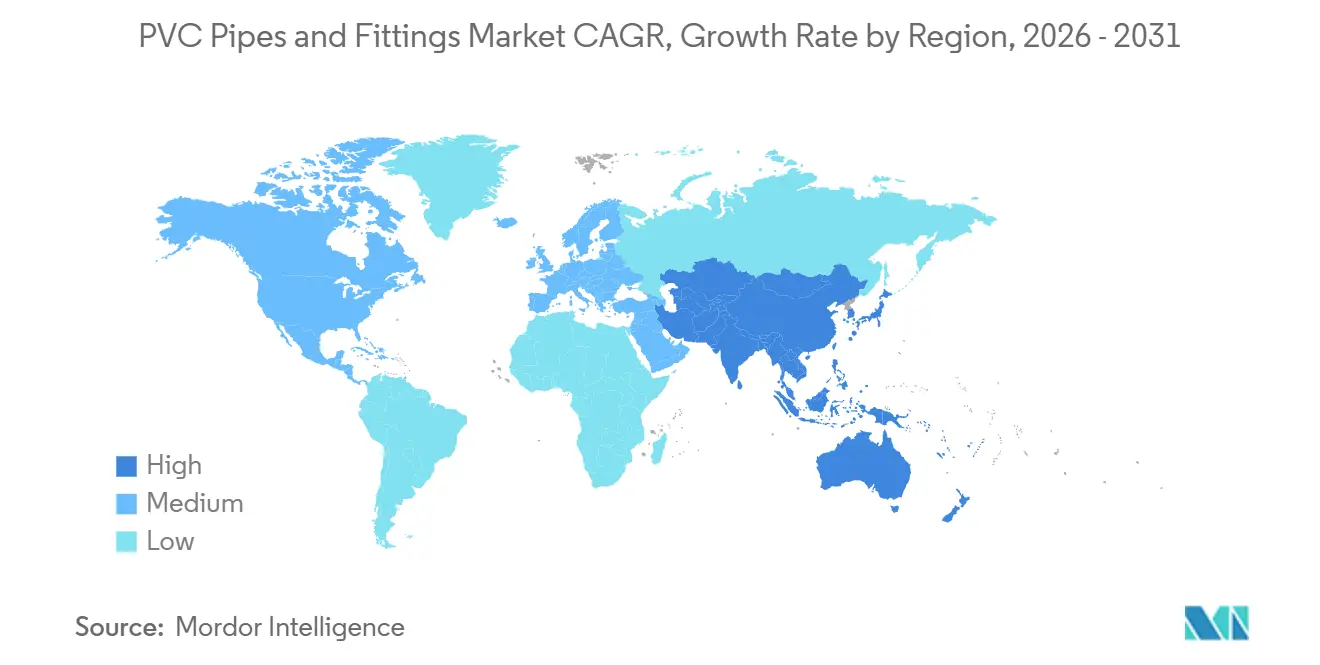
A Ásia-Pacífico detinha 42,45% da participação do mercado de tubos e conexões de PVC em 2025 e deve avançar a um CAGR de 8,22% até 2031. China e Índia combinam investimento em infraestrutura, construção habitacional, programas de saneamento e obras de irrigação, criando ampla demanda por tubos e conexões. A CHINA LESSO possui bases de produção na Indonésia, Tailândia, Malásia, Camboja, Vietnã, Filipinas, Tanzânia, Angola, Uzbequistão e Estados Unidos. Essa presença apoia o fornecimento regional, maior cobertura de distribuição e acesso a mercados de exportação. Os fabricantes indianos estão expandindo a capacidade para atender à demanda de projetos habitacionais, agrícolas e de infraestrutura hídrica.
O Japão e a Coreia do Sul são mercados maduros onde a reabilitação de infraestrutura e produtos de maior desempenho sustentam as vendas. A América do Norte é apoiada por atividades de substituição de redes de água potável e esgoto. As avaliações de necessidades de infraestrutura da Agência de Proteção Ambiental dos Estados Unidos demonstram requisitos substanciais de longo prazo para sistemas de água potável e saneamento. Os sistemas municipais e industriais continuam sendo oportunidades importantes, enquanto o PEX compete em determinadas aplicações de encanamento residencial. A Europa combina obras de substituição nos mercados ocidentais com nova construção na Europa Central e Oriental.
Os requisitos regulatórios para aditivos e segurança de produtos podem aumentar os custos na Europa, mas favorecem fornecedores estabelecidos e capacitados. O Oriente Médio e a África se beneficiam de investimentos em distribuição de água, dessalinização, saneamento e irrigação. A América do Sul é apoiada pela expansão de água e saneamento, com o Brasil servindo como um grande mercado regional. O mercado de tubos e conexões de PVC tem oportunidades onde as autoridades públicas ampliam o acesso confiável à água e modernizam a infraestrutura agrícola.

Cenário Competitivo
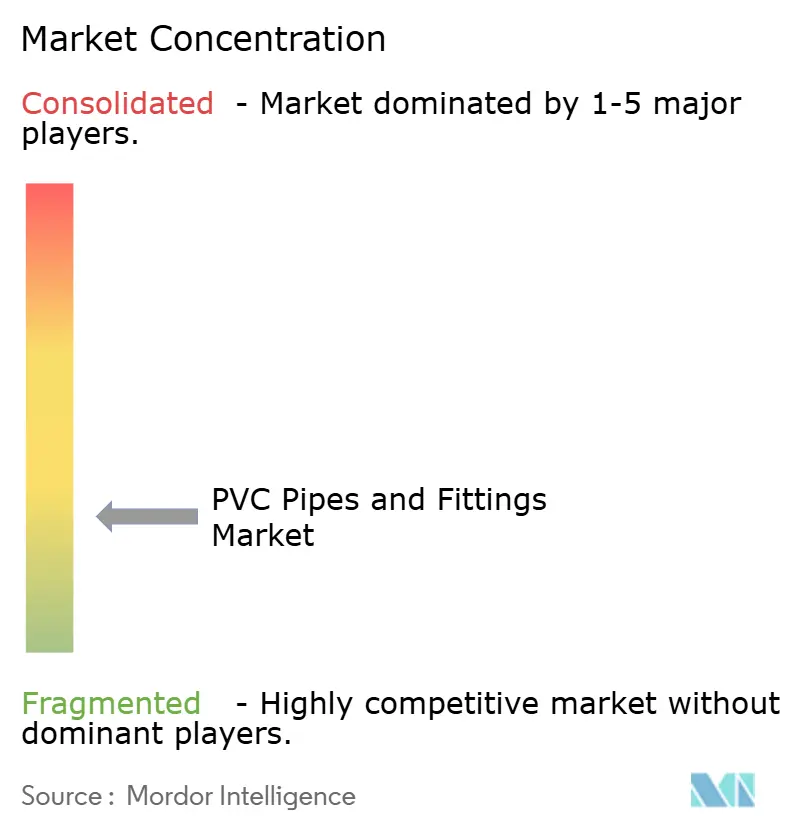
O mercado de tubos e conexões de PVC é altamente fragmentado, com os cinco principais participantes incluindo JM EAGLE, INC., CHINA LESSO, Orbia, Aliaxis Holdings SA e SEKISUI CHEMICAL CO., LTD. ASTRAL PIPES, The Supreme Industries Limited, Finolex Industries Limited e Prince Pipes and Fittings Ltd. competem por meio de cobertura de distribuição, marcas locais, relacionamentos com empreiteiros e portfólios de CPVC. Os principais fornecedores também buscam maior controle sobre resina, compostos e capacidade de fabricação para proteger a disponibilidade de fornecimento. A certificação de produtos e a entrega confiável continuam sendo importantes quando os empreiteiros selecionam sistemas completos de tubulação.
A Westlake Corporation concluiu a aquisição da unidade de PVC e monômero de cloreto de vinila de Wilhelmshaven, na Alemanha, em junho de 2026, por 109 milhões de USD. A instalação adicionou 380.000 toneladas métricas de capacidade anual de PVC e 882 milhões de libras de capacidade de monômero de cloreto de vinila, fortalecendo sua posição de fornecimento de clorovinis na Europa. A Aliaxis Holdings SA, por meio da IPEX Inc., adquiriu o negócio de tubos e conexões de CPVC da Johnson Controls para sistemas de sprinklers contra incêndio residenciais e comerciais leves em outubro de 2024. Essa aquisição ampliou o acesso a uma aplicação comercial orientada por normas e adicionou uma base de fabricação em Huntsville, Alabama. A CHINA LESSO está expandindo a produção e as vendas no exterior na Ásia, África e outros mercados.
A tecnologia e o design de produtos diferenciam cada vez mais os principais fornecedores. O registro de patente de conexão mecânica da Aliaxis Research and Technology aborda a compatibilidade de instalação em sistemas CPVC, PVC e UPVC. A PIPELIFE INTERNATIONAL GmbH promove sistemas projetados para longa vida útil, o que é relevante para aquisições de infraestrutura pública. Os fabricantes menores enfrentam pressão das variações nos preços de resina, aprovações técnicas e investimentos em atualizações de produção.
Líderes do Setor de Tubos e Conexões de PVC
-
JM EAGLE, INC.
-
CHINA LESSO
-
Orbia
-
Aliaxis Holdings SA
-
SEKISUI CHEMICAL CO., LTD.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A Aliaxis Holdings SA, por meio da IPEX Inc., continuou apoiando os esforços de recuperação após o Furacão Helene, incluindo iniciativas para remover detritos de tubos de PVC do Rio French Broad e fortalecer as medidas de mitigação em sua instalação em Asheville. A atividade de recuperação destaca o papel dos fabricantes de tubulações de PVC na restauração de infraestrutura pós-desastre e na gestão ambiental.
- Junho de 2026: A Westlake Corporation, por meio da Westlake Vinnolit GmbH & Co. KG, concluiu a aquisição da unidade de produção de PVC de Wilhelmshaven, na Alemanha, por aproximadamente 109 milhões de USD, adicionando 380.000 toneladas métricas por ano de capacidade de PVC. A capacidade adicional de produção de PVC fortalece a disponibilidade de resina para aplicações a jusante, incluindo tubos e conexões de PVC.


Escopo do Relatório Global do Mercado de Tubos e Conexões de PVC
Os tubos e conexões de PVC são componentes à base de polímero utilizados para transportar fluidos e conectar sistemas de tubulação em diversas aplicações de infraestrutura e construção. Eles oferecem resistência à corrosão, durabilidade, manuseio leve e facilidade de instalação para sistemas de transporte de fluidos.
O Mercado de Tubos e Conexões de PVC é segmentado por material, tipo de produto, aplicação, setor de uso final e geografia. Por material, o mercado é segmentado em UPVC, CPVC, PVC flexível e outros. Por tipo de produto, o mercado é segmentado em tubos e conexões. Por aplicação, o mercado é segmentado em abastecimento e distribuição de água, sistemas de esgoto e drenagem, irrigação e agricultura, manuseio industrial e químico de fluidos, sistemas de HVAC e encanamento e outros. Por setor de uso final, o mercado é segmentado em municipal e serviços públicos, residencial, comercial, agricultura e industrial. O relatório também abrange o tamanho do mercado e as previsões para tubos e conexões de PVC em 15 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões de mercado foram realizados com base no valor (USD).
| UPVC |
| CPVC |
| PVC Flexível |
| Outros |
| Tubos |
| Conexões |
| Abastecimento e Distribuição de Água |
| Sistemas de Esgoto e Drenagem |
| Irrigação e Agricultura |
| Manuseio Industrial e Químico de Fluidos |
| Sistemas de HVAC e Encanamento |
| Outros |
| Municipal e Serviços Públicos |
| Residencial |
| Comercial |
| Agricultura |
| Industrial |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Material | UPVC | |
| CPVC | ||
| PVC Flexível | ||
| Outros | ||
| Por Tipo de Produto | Tubos | |
| Conexões | ||
| Por Aplicação | Abastecimento e Distribuição de Água | |
| Sistemas de Esgoto e Drenagem | ||
| Irrigação e Agricultura | ||
| Manuseio Industrial e Químico de Fluidos | ||
| Sistemas de HVAC e Encanamento | ||
| Outros | ||
| Por Setor de Uso Final | Municipal e Serviços Públicos | |
| Residencial | ||
| Comercial | ||
| Agricultura | ||
| Industrial | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de tubos e conexões de PVC?
O mercado de tubos e conexões de PVC está em 49,40 bilhões de USD em 2026 e deve atingir 69,54 bilhões de USD até 2031.
Qual material detinha a maior participação em 2025?
O UPVC detinha 71,56% da participação de mercado em 2025, apoiado por seu amplo uso em distribuição de água, drenagem e sistemas de esgoto.
Qual tipo de produto deve avançar mais rapidamente até 2031?
As conexões devem avançar a um CAGR de 7,83% até 2031, à medida que os sistemas de irrigação e comerciais utilizam conexões mais complexas.
Qual aplicação deve crescer mais rapidamente até 2031?
A irrigação e a agricultura devem avançar a um CAGR de 8,18% até 2031, apoiadas pelo investimento em irrigação pressurizada.
Página atualizada pela última vez em:



