
Tamaño y Participación del Mercado de Tuberías y Accesorios de PVC
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
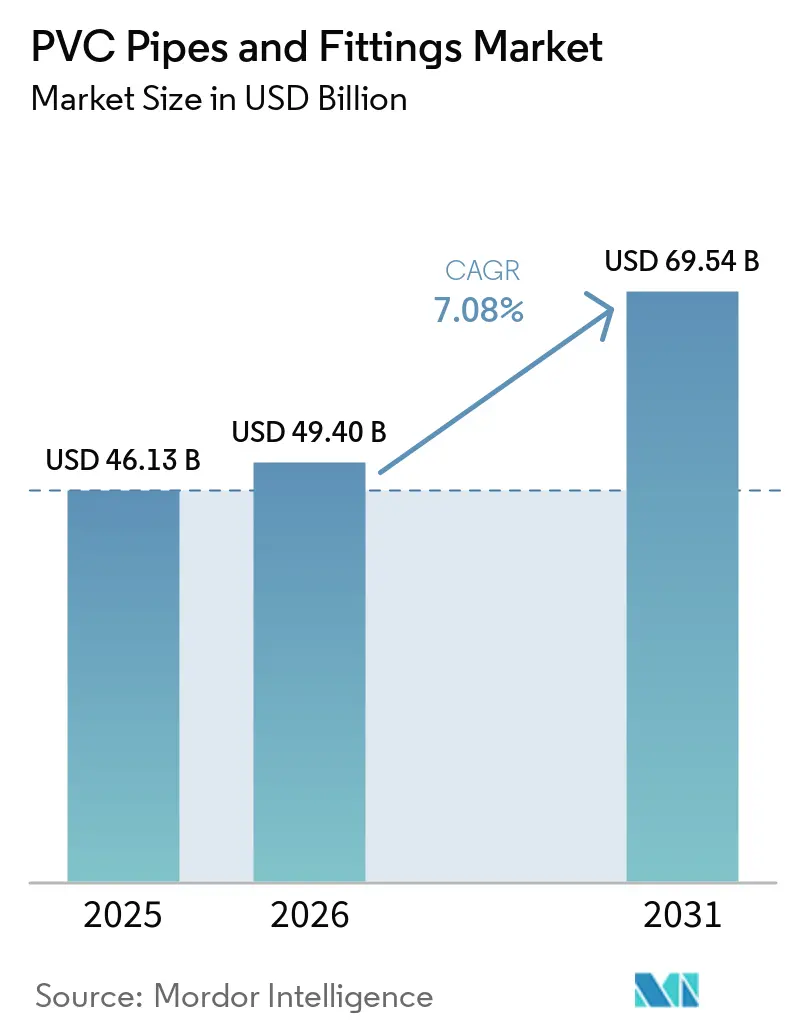
| Tamaño del Mercado (2026) | 49.40 Mil millones de dólares |
| Tamaño del Mercado (2031) | 69.54 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.08 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Tuberías y Accesorios de PVC por Mordor Intelligence
El tamaño del Mercado de Tuberías y Accesorios de PVC fue valorado en 46,13 mil millones de USD en 2025 y se estima que crecerá desde 49,40 mil millones de USD en 2026 hasta alcanzar los 69,54 mil millones de USD en 2031, a una CAGR del 7,08% durante el período de pronóstico (2026-2031). El mercado de tuberías y accesorios de PVC se beneficia de la inversión continua en redes de agua, sistemas de saneamiento, vivienda e irrigación. La demanda también se orienta hacia sistemas que requieren conexiones más complejas y materiales de mayor rendimiento. La construcción comercial respalda este cambio porque las instalaciones de protección contra incendios, plomería de agua caliente y sistemas de calefacción, ventilación y aire acondicionado tienen requisitos de rendimiento definidos. Los costos de materiales y las obligaciones regulatorias siguen siendo límites importantes para los productores, especialmente donde los precios de la resina cambian rápidamente. El mercado de tuberías y accesorios de PVC, por lo tanto, ofrece oportunidades de crecimiento en trabajos de reemplazo municipal, irrigación presurizada y sistemas de edificios comerciales.
Conclusiones Clave del Informe
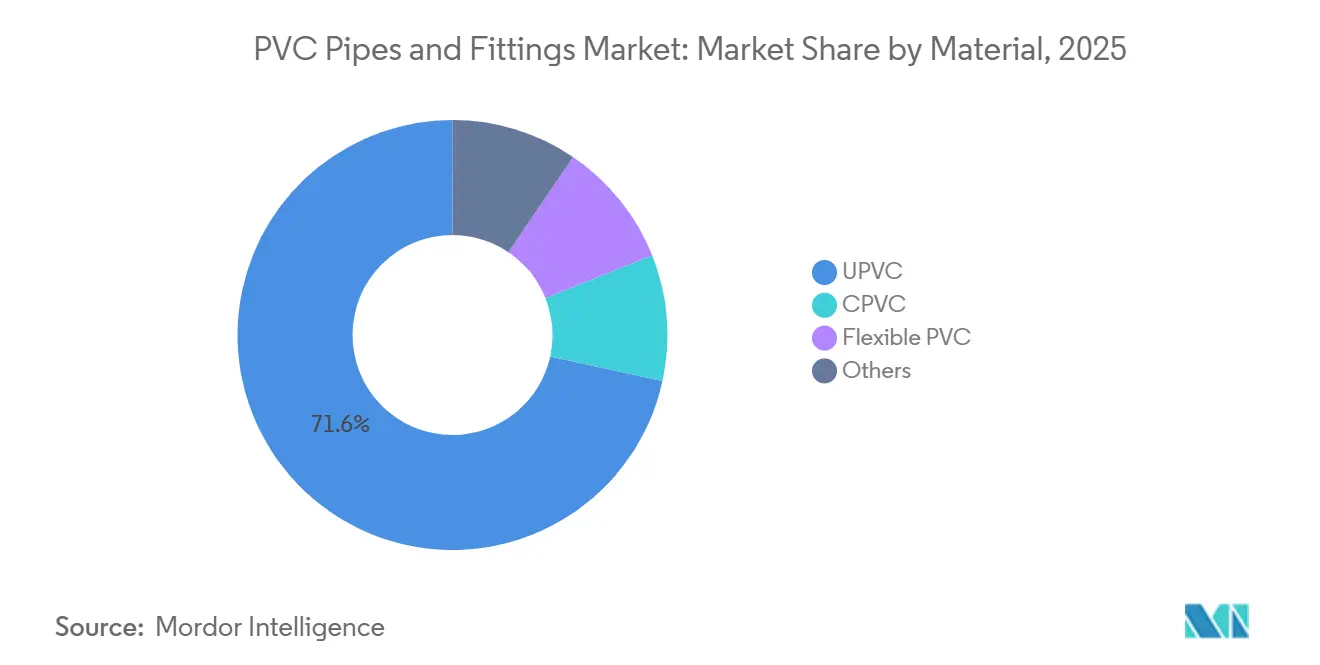
- Por material, el UPVC representó el 71,56% de la participación del mercado de tuberías y accesorios de PVC en 2025, mientras que se proyecta que el CPVC avance a una CAGR del 7,34% hasta 2031.
- Por tipo de producto, las tuberías representaron el 74,12% de la participación del mercado de tuberías y accesorios de PVC en 2025, mientras que se proyecta que los accesorios avancen a una CAGR del 7,83% hasta 2031.
- Por aplicación, el suministro y distribución de agua representó el 39,31% de la participación del mercado de tuberías y accesorios de PVC en 2025, mientras que se proyecta que la irrigación y la agricultura avancen a una CAGR del 8,18% hasta 2031.
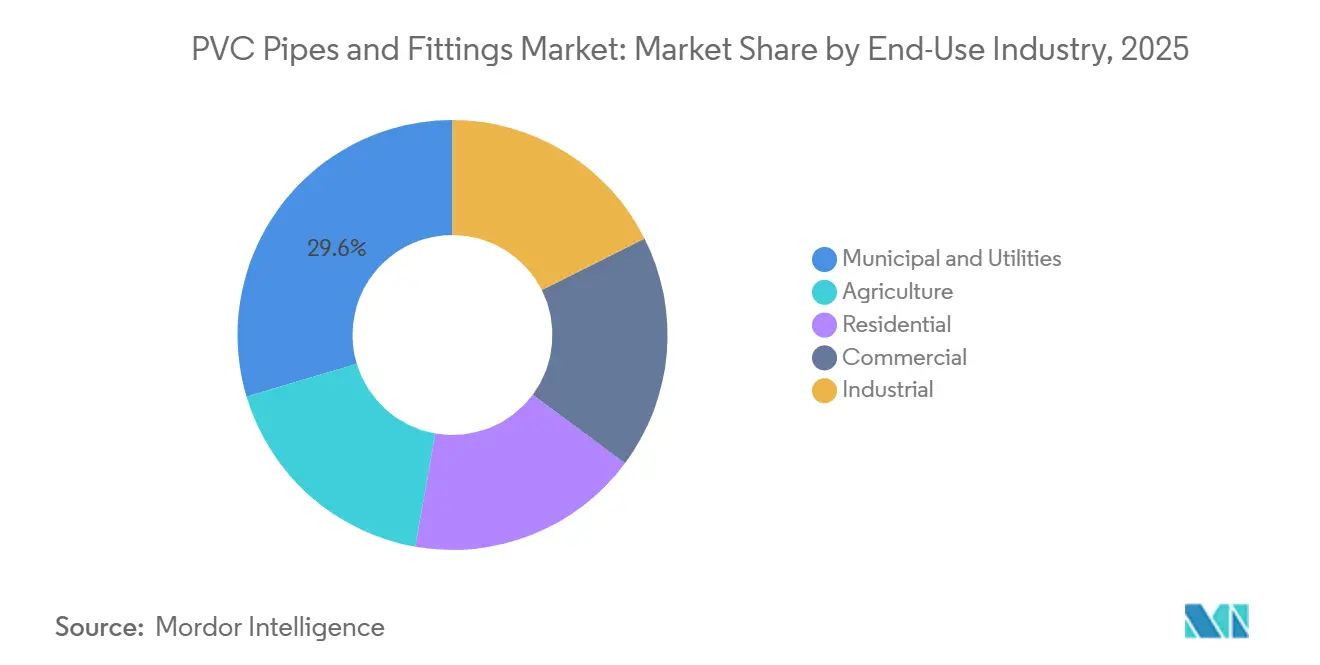
- Por industria de uso final, el sector municipal y de servicios públicos representó el 29,63% de la participación del mercado de tuberías y accesorios de PVC en 2025, mientras que se proyecta que el sector comercial avance a una CAGR del 8,45% hasta 2031.
- Por geografía, Asia-Pacífico representó el 42,45% de la participación del mercado de tuberías y accesorios de PVC en 2025 y se proyecta que avance a una CAGR del 8,22% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Tuberías y Accesorios de PVC
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Renovación Global de Infraestructura de Agua y Aguas Residuales | +2.1% | Global, mayor concentración en América del Norte, MENA y núcleo de APAC | Largo plazo (≥ 4 años) |
| Expansión de Vivienda Urbana y Saneamiento en Economías Emergentes | +1.8% | Núcleo de APAC (India, ASEAN), con extensión al África Subsahariana y América del Sur | Mediano plazo (2-4 años) |
| Ventaja de Costo e Instalación del PVC frente al Metal y el Concreto | +1.4% | Global | Corto plazo (≤ 2 años) |
| Modernización del Riego e Inversión en Eficiencia Hídrica | +1.0% | Asia del Sur, Oriente Medio, América del Sur, Europa del Sur | Mediano plazo (2-4 años) |
| Adopción de CPVC en Sistemas de Agua Caliente, Rociadores Contra Incendios e Industriales | +0.8% | América del Norte y núcleo de APAC, con extensión a MEA | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Renovación Global de Infraestructura de Agua y Aguas Residuales
Los programas de reemplazo de agua y aguas residuales crean una fuente duradera de demanda para el mercado de tuberías y accesorios de PVC. La Asociación Americana de Obras Hidráulicas identificó la infraestructura envejecida como la principal preocupación operativa entre las empresas de servicios de agua en su evaluación de la industria de 2026[1]Asociación Americana de Obras Hidráulicas, "Informe sobre el Estado de la Industria del Agua 2026", Asociación Americana de Obras Hidráulicas, awwa.org. La Agencia de Protección Ambiental de los Estados Unidos ha documentado necesidades sustanciales de infraestructura a largo plazo para los sistemas de agua potable y agua limpia. Estos programas necesitan tuberías de distribución, tuberías de alcantarillado, accesorios, válvulas y componentes relacionados en redes de recolección, tratamiento, almacenamiento y distribución. Las tuberías de PVC siguen siendo relevantes donde la resistencia a la corrosión, el bajo peso y la instalación sencilla respaldan la ejecución de proyectos. Este ciclo de reemplazo sostiene la demanda más allá de las condiciones de construcción a corto plazo porque las empresas de servicios públicos deben mantener el servicio independientemente de los cambios en la actividad de construcción privada, y porque el reemplazo diferido puede aumentar las fugas, los costos operativos y las interrupciones del servicio para los operadores municipales.
Expansión de Vivienda Urbana y Saneamiento en Economías Emergentes
La expansión de vivienda urbana y saneamiento proporciona una amplia base de instalación para el mercado de tuberías y accesorios de PVC. Para agosto de 2026, India había completado y entregado más de 1 crore (10 millones) de viviendas a beneficiarios bajo el Pradhan Mantri Awas Yojana – Urbano (PMAY-U) y PMAY-U 2.0. Cada nuevo hogar requiere conexiones de suministro de agua, drenaje y saneamiento. El programa Atal Mission for Rejuvenation and Urban Transformation 2.0 también apoya obras de agua y alcantarillado en áreas urbanas. El desarrollo formal en áreas periurbanas orienta las instalaciones hacia sistemas especificados y calidad de tubería estandarizada. Este desarrollo fortalece la demanda de productos UPVC y CPVC a través de proyectos residenciales y de saneamiento público, mientras que las redes de distribución también requieren compras repetidas de conectores y componentes de drenaje a medida que los vecindarios pasan de sistemas individuales a redes de servicio coordinadas.
Ventaja de Costo e Instalación del PVC frente al Metal y el Concreto
La Ventaja de Costo e Instalación del PVC frente al Metal y el Concreto respalda la selección de materiales en muchos proyectos. Westlake Pipe and Fittings declaró que el PVC es más liviano que el hierro dúctil y no requiere protección catódica en las aplicaciones pertinentes. Los menores requisitos de manipulación pueden reducir el esfuerzo de instalación en obras municipales, agrícolas y de construcción. El PVC también resiste la corrosión, lo que reduce las preocupaciones de mantenimiento en usos de agua y drenaje. Estas características ayudan a los contratistas a cumplir con los presupuestos del proyecto y los cronogramas de instalación. El mercado de tuberías y accesorios de PVC mantiene esta ventaja cuando las adquisiciones se centran en el rendimiento del ciclo de vida, las necesidades de mantenimiento, los requisitos de transporte y el tiempo de instalación en lugar del precio de compra únicamente, particularmente donde los gerentes de proyecto deben limitar las interrupciones en áreas urbanas densas.
Modernización del Riego e Inversión en Eficiencia Hídrica
La Modernización del Riego y la Inversión en Eficiencia Hídrica amplían la demanda de redes de tuberías presurizadas. India aprobó el subesquema de Modernización del Desarrollo del Área de Comando y Gestión del Agua para 2025 y 2026 con un desembolso de INR 1.600 crore (aproximadamente 192 millones de USD) para riego por tubería hasta la puerta de la finca. El Banco Mundial documentó el Segundo Proyecto de Modernización del Riego y Eficiencia Hídrica de Türkiye, que cubre la rehabilitación de 72.778 hectáreas en 6 esquemas. Los sistemas presurizados utilizan tuberías, conectores, colectores y válvulas en lugar de canales abiertos. Esto aumenta el número de accesorios requeridos dentro de cada sistema porque los diseños de riego controlado utilizan ramificaciones, válvulas, conectores y cambios en la dirección de las tuberías. El mercado de tuberías y accesorios de PVC se beneficia a medida que las granjas buscan un uso controlado del agua, una distribución confiable y sistemas que puedan adaptarse a medida que cambian los diseños de campo o las necesidades de los cultivos, lo que respalda la demanda recurrente de componentes de reparación y extensiones del sistema.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Costo de la Resina de PVC y la Energía | -0.9% | Global, más aguda en los mercados dependientes de importaciones de Asia del Sur y el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Carga de Cumplimiento Ambiental, de Aditivos y de Cloruro de Vinilo | -0.6% | América del Norte y la UE, con obligaciones de extensión para fabricantes globales orientados a la exportación | Largo plazo (≥ 4 años) |
| Sustitución por HDPE, PEX, Hierro Dúctil, Cobre y Sistemas Compuestos | -0.5% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Costo de la Resina de PVC y la Energía
La Volatilidad del Costo de la Resina de PVC y la Energía puede debilitar la demanda cuando los fabricantes trasladan los aumentos de costos a través de la cadena de distribución. Los cambios en el costo de la resina pueden aumentar el costo de producción de tuberías y hacer que los distribuidores reduzcan los inventarios. La inestabilidad de precios puede retrasar las compras de los contratistas y limitar el capital de trabajo para los productores más pequeños. Los proveedores integrados tienen mayor capacidad para gestionar estos períodos que las empresas que dependen de compras de resina en el mercado spot. El mercado de tuberías y accesorios de PVC enfrenta una presión de consolidación adicional cuando la volatilidad continúa porque los productores más pequeños tienen capacidad limitada para absorber movimientos de costos, financiar inventarios o ajustar precios rápidamente, mientras que las empresas integradas más grandes pueden coordinar la adquisición de resina, la producción manufacturera y la planificación de inventarios en más sitios.
Carga de Cumplimiento Ambiental, de Aditivos y de Cloruro de Vinilo
La Carga de Cumplimiento Ambiental, de Aditivos y de Cloruro de Vinilo aumenta las necesidades de calificación de productos y documentación. La Agencia de Protección Ambiental de los Estados Unidos inició una evaluación de riesgo de alta prioridad para el cloruro de vinilo bajo la Ley de Control de Sustancias Tóxicas en 2025[2]Agencia de Protección Ambiental de los Estados Unidos, "Borrador del Alcance de la Evaluación de Riesgo para el Cloruro de Vinilo", Agencia de Protección Ambiental de los Estados Unidos, epa.gov. La Administración de Seguridad y Salud Ocupacional reabrió el expediente para su reglamentación sobre cloruro de vinilo en abril de 2026. Los productores deben gestionar las emisiones, la protección de los trabajadores, los registros de formulación y las pruebas de materiales. Los requisitos europeos para estabilizadores y plastificantes también añaden trabajo de reformulación para los fabricantes que venden en mercados regulados. La sustitución por HDPE, polietileno reticulado (PEX), hierro dúctil, cobre y sistemas compuestos es más relevante donde los compradores valoran el rendimiento a temperatura, las preferencias establecidas de los instaladores, las especificaciones de plomería residencial premium o las relaciones de suministro existentes, y los proveedores deben demostrar claros beneficios operativos para retener estas aplicaciones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Material: El UPVC Lidera los Ingresos Mientras que el CPVC Respalda Usos de Mayor Rendimiento
El UPVC representó el 71,56% de la participación del mercado de tuberías y accesorios de PVC en 2025. Su posición refleja resistencia mecánica, resistencia a la corrosión y uso establecido en distribución de agua a presión, drenaje y sistemas de alcantarillado. El Instituto de Tuberías de Plástico declaró que los sistemas CPVC correctamente especificados pueden proporcionar una vida útil de más de 50 años. El UPVC sigue siendo ampliamente utilizado porque muchas aplicaciones municipales y de construcción necesitan una solución económica y probada. Respalda una gran demanda en instalaciones básicas de agua y saneamiento, incluidos proyectos donde los contratistas requieren productos conocidos con métodos de unión establecidos y amplia disponibilidad local. El mercado de tuberías y accesorios de PVC, por lo tanto, depende del UPVC por su amplia base instalada y sus prácticas de manipulación conocidas.
Se proyecta que el CPVC avance a una CAGR del 7,34% hasta 2031. Sirve para plomería de agua caliente, manejo de fluidos industriales y aplicaciones de rociadores contra incendios donde importan la resistencia a la temperatura y a los productos químicos. La Asociación de Tuberías y Accesorios de Plástico describe el CPVC como un material utilizado en sistemas de rociadores contra incendios residenciales y comerciales. La actividad de renovación comercial puede aumentar la demanda de CPVC porque el reemplazo de tuberías debe cumplir con los códigos de construcción y las condiciones operativas. SEKISUI CHEMICAL CO., LTD. tiene una posición tanto en tuberías de PVC como en compuestos de CPVC, lo que respalda su oferta de materiales. El PVC flexible sigue siendo útil en aplicaciones como conductos y mangueras de irrigación, donde la flexibilidad respalda las necesidades de instalación y brinda a los fabricantes una forma de atender requisitos más específicos sin cambiar su plataforma de material principal.


Por Tipo de Producto: Las Tuberías Lideran los Ingresos, Mientras que los Accesorios se Aceleran
Las tuberías representaron el 74,12% de la participación del mercado de tuberías y accesorios de PVC en 2025. Forman la longitud de distribución principal en redes de agua, redes de alcantarillado, edificios y sistemas agrícolas. La demanda de tuberías rectas aumenta con la construcción y la actividad de reemplazo de redes. Esto hace que las tuberías sean centrales para el mercado de tuberías y accesorios de PVC en la mayoría de las aplicaciones. Su escala también hace que la disponibilidad de resina y la capacidad de fabricación sean importantes para el suministro.
Se proyecta que los accesorios avancen a una CAGR del 7,83% hasta 2031. Los sistemas de irrigación presurizada, plomería comercial, calefacción, ventilación y aire acondicionado, y los sistemas de protección contra incendios requieren más uniones y puntos de conexión que las redes simples. Aliaxis Holdings SA presentó en 2025 una solicitud de patente para un accesorio mecánico compatible con sistemas CPVC, PVC y UPVC. Los diseños mecánicos y de conexión rápida pueden reducir el tiempo de instalación y ampliar la base de contratistas. Un crecimiento más rápido de los accesorios puede mejorar la combinación de ventas porque los componentes de conexión generalmente implican mayor complejidad del sistema, elección de productos y soporte técnico que la venta de longitudes estándar de tuberías rectas.
Por Aplicación: El Suministro y Distribución de Agua Mantiene su Escala Mientras que el Riego y la Agricultura se Expanden
El suministro y distribución de agua representó el 39,31% de la participación del mercado de tuberías y accesorios de PVC en 2025. Los programas de reemplazo municipal y la construcción de nuevas redes respaldan esta aplicación. Los proyectos de agua requieren tuberías con clasificación de presión, codos, acoplamientos y componentes de distribución. La expansión del saneamiento también vincula el acceso al agua con la infraestructura de drenaje conectada. La categoría sigue siendo importante en los mercados desarrollados que reemplazan activos envejecidos y en los mercados emergentes que amplían las conexiones por primera vez. Estas condiciones anclan el mercado de tuberías y accesorios de PVC en el gasto en infraestructura esencial, donde el acceso al agua, la salud pública, la confiabilidad de la red y las necesidades de reemplazo siguen siendo preocupaciones centrales de política pública.
Se proyecta que el riego y la agricultura avancen a una CAGR del 8,18% hasta 2031. La escasez de agua y los objetivos de productividad agrícola fomentan sistemas de riego que controlan la distribución del agua. El alcantarillado y el drenaje mantienen un papel estable a medida que las ciudades añaden conexiones domésticas. El manejo de fluidos químicos e industriales sigue siendo un uso de mayor especificación para el CPVC y grados seleccionados de UPVC. Los sistemas de calefacción, ventilación y aire acondicionado, la plomería, los conductos de telecomunicaciones y los ductos de cables de energía proporcionan demanda adicional de aplicaciones, lo que permite a los proveedores equilibrar la exposición a través de ciclos de compra de infraestructura, construcción, industrial y agrícola.
Por Industria de Uso Final: La Demanda Comercial Avanza a Través de los Requisitos de Construcción
El sector municipal y de servicios públicos representó el 29,63% de la participación del mercado de tuberías y accesorios de PVC en 2025. Los proyectos públicos de agua y aguas residuales respaldan esta posición a través de trabajos de reemplazo y expansión de redes. Las empresas de servicios públicos valoran la resistencia a la corrosión y el largo rendimiento de servicio en instalaciones apropiadas. Sus decisiones de adquisición pueden generar grandes pedidos de tuberías y accesorios relacionados. Los prestamistas de desarrollo y los programas públicos también apoyan la inversión en agua y saneamiento en regiones emergentes. El trabajo municipal, en consecuencia, sigue siendo un canal principal para el mercado de tuberías y accesorios de PVC, especialmente donde los programas de adquisición especifican larga vida útil, resistencia a la corrosión y eficiencia de instalación.
Se proyecta que el sector comercial avance a una CAGR del 8,45% hasta 2031. Las oficinas, escuelas, instalaciones de atención médica y otros edificios comerciales necesitan sistemas de plomería, calefacción, ventilación, aire acondicionado y protección contra incendios. La Asociación de Tuberías y Accesorios de Plástico identifica las ocupaciones comerciales de riesgo leve como una aplicación para los sistemas de rociadores contra incendios de CPVC certificados. La construcción residencial sigue siendo una gran fuente de demanda, particularmente en India y el Sudeste Asiático. La agricultura se beneficia de los sistemas de riego modernos, mientras que los usuarios industriales requieren resistencia química y manejo confiable de fluidos. Estos requisitos respaldan la demanda comercial incluso cuando la actividad de construcción de menor valor es más sensible al precio, porque la seguridad de los edificios, la confiabilidad operativa y las necesidades de cumplimiento pueden limitar la sustitución en proyectos especificados.
Análisis Geográfico
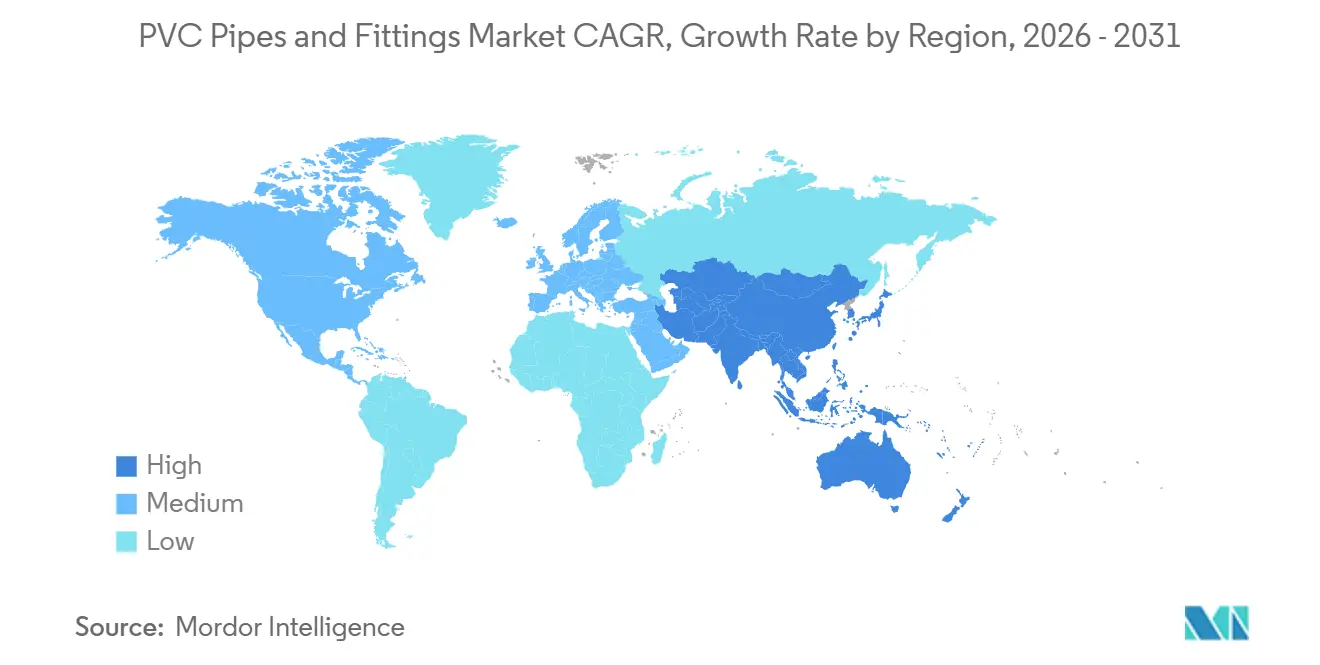
Asia-Pacífico representó el 42,45% de la participación del mercado de tuberías y accesorios de PVC en 2025 y se proyecta que avance a una CAGR del 8,22% hasta 2031. China e India combinan inversión en infraestructura, construcción de viviendas, programas de saneamiento y obras de irrigación, creando una amplia demanda de tuberías y accesorios. CHINA LESSO tiene bases de producción en Indonesia, Tailandia, Malasia, Camboya, Vietnam, Filipinas, Tanzania, Angola, Uzbekistán y los Estados Unidos. Esta presencia respalda el suministro regional, una cobertura de distribución más amplia y el acceso a mercados de exportación. Los fabricantes indios están ampliando su capacidad para satisfacer la demanda de proyectos de vivienda, agrícolas y de infraestructura hídrica.
Japón y Corea del Sur son mercados maduros donde la rehabilitación de infraestructura y los productos de mayor rendimiento respaldan las ventas. América del Norte está respaldada por actividades de reemplazo de agua potable y aguas residuales. Las evaluaciones de necesidades de infraestructura de la Agencia de Protección Ambiental de los Estados Unidos demuestran requisitos sustanciales a largo plazo para los sistemas de agua potable y agua limpia. Los sistemas municipales e industriales siguen siendo oportunidades importantes, mientras que el PEX compite en aplicaciones seleccionadas de plomería residencial. Europa combina trabajos de reemplazo en los mercados occidentales con nueva construcción en Europa Central y Oriental.
Los requisitos regulatorios para aditivos y seguridad de productos pueden aumentar los costos en Europa, pero favorecen a los proveedores establecidos y capaces. Oriente Medio y África se benefician de inversiones en distribución de agua, desalinización, saneamiento e irrigación. América del Sur está respaldada por la expansión del agua y el saneamiento, con Brasil como un importante mercado regional. El mercado de tuberías y accesorios de PVC tiene oportunidades donde las autoridades públicas amplían el acceso confiable al agua y modernizan la infraestructura agrícola.

Panorama Competitivo
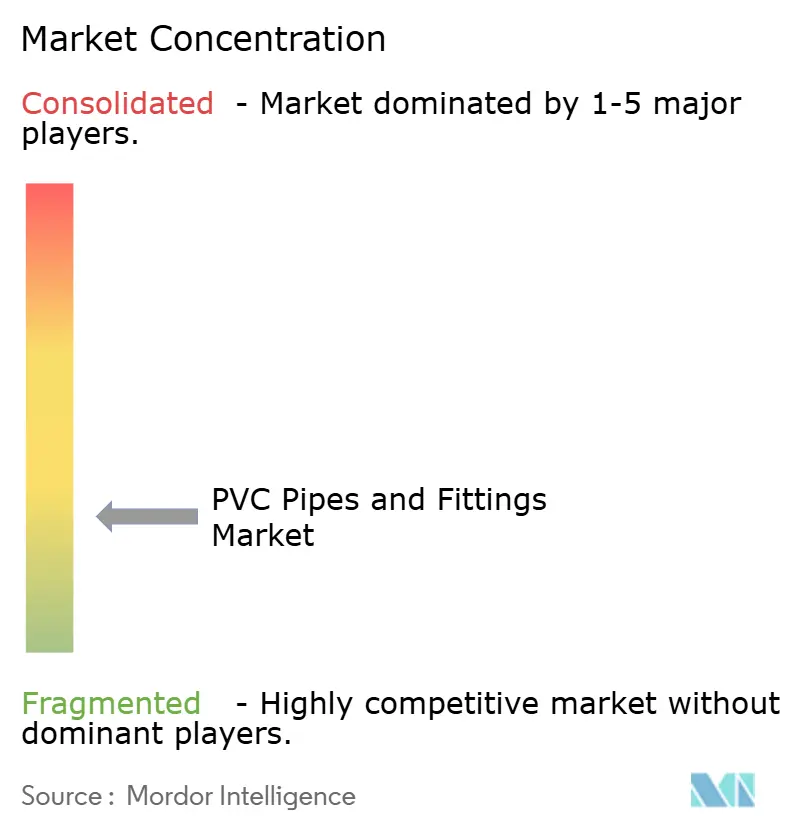
El mercado de tuberías y accesorios de PVC está muy fragmentado, con los cinco principales actores que incluyen JM EAGLE, INC., CHINA LESSO, Orbia, Aliaxis Holdings SA y SEKISUI CHEMICAL CO., LTD. ASTRAL PIPES, The Supreme Industries Limited, Finolex Industries Limited y Prince Pipes and Fittings Ltd. compiten a través de cobertura de distribución, marcas locales, relaciones con contratistas y carteras de CPVC. Los principales proveedores también buscan un mayor control de la resina, los compuestos y la capacidad de fabricación para proteger la disponibilidad del suministro. La certificación de productos y la entrega confiable siguen siendo importantes cuando los contratistas seleccionan sistemas de tuberías completos.
Westlake Corporation completó la adquisición del sitio de PVC y monómero de cloruro de vinilo de Wilhelmshaven en Alemania en junio de 2026 por 109 millones de USD. La instalación añadió 380.000 toneladas métricas de capacidad anual de PVC y 882 millones de libras de capacidad de monómero de cloruro de vinilo, fortaleciendo su posición de suministro de clorovinilos en Europa. Aliaxis Holdings SA, a través de IPEX Inc., adquirió el negocio de tuberías y accesorios de CPVC de Johnson Controls para sistemas de rociadores contra incendios residenciales y comerciales ligeros en octubre de 2024. Esa adquisición amplió el acceso a una aplicación comercial impulsada por códigos y añadió una base de fabricación en Huntsville, Alabama. CHINA LESSO está expandiendo la producción y las ventas en el extranjero en Asia, África y otros mercados.
La tecnología y el diseño de productos diferencian cada vez más a los principales proveedores. La solicitud de patente de accesorio mecánico de Aliaxis Research and Technology aborda la compatibilidad de instalación en sistemas CPVC, PVC y UPVC. PIPELIFE INTERNATIONAL GmbH promueve sistemas diseñados para una larga vida útil, lo que es relevante para las adquisiciones de infraestructura pública. Los fabricantes más pequeños enfrentan presión por los cambios en el precio de la resina, las aprobaciones técnicas y la inversión en mejoras de producción.
Líderes de la Industria de Tuberías y Accesorios de PVC
-
JM EAGLE, INC.
-
CHINA LESSO
-
Orbia
-
Aliaxis Holdings SA
-
SEKISUI CHEMICAL CO., LTD.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: Aliaxis Holdings SA, a través de IPEX Inc., continuó apoyando los esfuerzos de recuperación tras el huracán Helene, incluidas iniciativas para retirar escombros de tuberías de PVC del río French Broad y fortalecer las medidas de mitigación en su instalación de Asheville. La actividad de recuperación destaca el papel de los fabricantes de tuberías de PVC en la restauración de infraestructura posterior a desastres y la gestión ambiental.
- Junio de 2026: Westlake Corporation, a través de Westlake Vinnolit GmbH & Co. KG, completó la adquisición del sitio de producción de PVC de Wilhelmshaven en Alemania por aproximadamente 109 millones de USD, añadiendo 380.000 toneladas métricas por año de capacidad de PVC. La capacidad adicional de producción de PVC fortalece la disponibilidad de resina para aplicaciones posteriores, incluidas tuberías y accesorios de PVC.


Alcance del Informe Global del Mercado de Tuberías y Accesorios de PVC
Las tuberías y accesorios de PVC son componentes a base de polímeros utilizados para transportar fluidos y conectar sistemas de tuberías en diversas aplicaciones de infraestructura y construcción. Ofrecen resistencia a la corrosión, durabilidad, manejo liviano y facilidad de instalación para sistemas de transporte de fluidos.
El Mercado de Tuberías y Accesorios de PVC está segmentado por material, tipo de producto, aplicación, industria de uso final y geografía. Por material, el mercado está segmentado en UPVC, CPVC, PVC flexible y otros. Por tipo de producto, el mercado está segmentado en tuberías y accesorios. Por aplicación, el mercado está segmentado en suministro y distribución de agua, sistemas de alcantarillado y drenaje, riego y agricultura, manejo de fluidos químicos e industriales, sistemas de HVAC y plomería, y otros. Por industria de uso final, el mercado está segmentado en municipal y servicios públicos, residencial, comercial, agricultura e industrial. El informe también cubre el tamaño del mercado y los pronósticos para tuberías y accesorios de PVC en 15 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| UPVC |
| CPVC |
| PVC Flexible |
| Otros |
| Tuberías |
| Accesorios |
| Suministro y Distribución de Agua |
| Sistemas de Alcantarillado y Drenaje |
| Riego y Agricultura |
| Manejo de Fluidos Químicos e Industriales |
| Sistemas de HVAC y Plomería |
| Otros |
| Municipal y Servicios Públicos |
| Residencial |
| Comercial |
| Agricultura |
| Industrial |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Material | UPVC | |
| CPVC | ||
| PVC Flexible | ||
| Otros | ||
| Por Tipo de Producto | Tuberías | |
| Accesorios | ||
| Por Aplicación | Suministro y Distribución de Agua | |
| Sistemas de Alcantarillado y Drenaje | ||
| Riego y Agricultura | ||
| Manejo de Fluidos Químicos e Industriales | ||
| Sistemas de HVAC y Plomería | ||
| Otros | ||
| Por Industria de Uso Final | Municipal y Servicios Públicos | |
| Residencial | ||
| Comercial | ||
| Agricultura | ||
| Industrial | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de tuberías y accesorios de PVC?
El mercado de tuberías y accesorios de PVC se sitúa en 49,40 mil millones de USD en 2026 y se proyecta que alcance los 69,54 mil millones de USD en 2031.
¿Qué material tuvo la mayor participación en 2025?
El UPVC representó el 71,56% de la participación del mercado en 2025, respaldado por su amplio uso en distribución de agua, drenaje y sistemas de alcantarillado.
¿Qué tipo de producto se proyecta que avance más rápido hasta 2031?
Se proyecta que los accesorios avancen a una CAGR del 7,83% hasta 2031, a medida que los sistemas de riego y comerciales utilizan conexiones más complejas.
¿Qué aplicación se espera que crezca más rápido hasta 2031?
Se proyecta que el riego y la agricultura avancen a una CAGR del 8,18% hasta 2031, respaldados por la inversión en riego presurizado.
Última actualización de la página el:



