
Marktgröße und Marktanteil für PVC-Rohre und Formstücke
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 49.40 Milliarden US-Dollar |
| Marktgröße (2031) | 69.54 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.08 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für PVC-Rohre und Formstücke von Mordor Intelligence
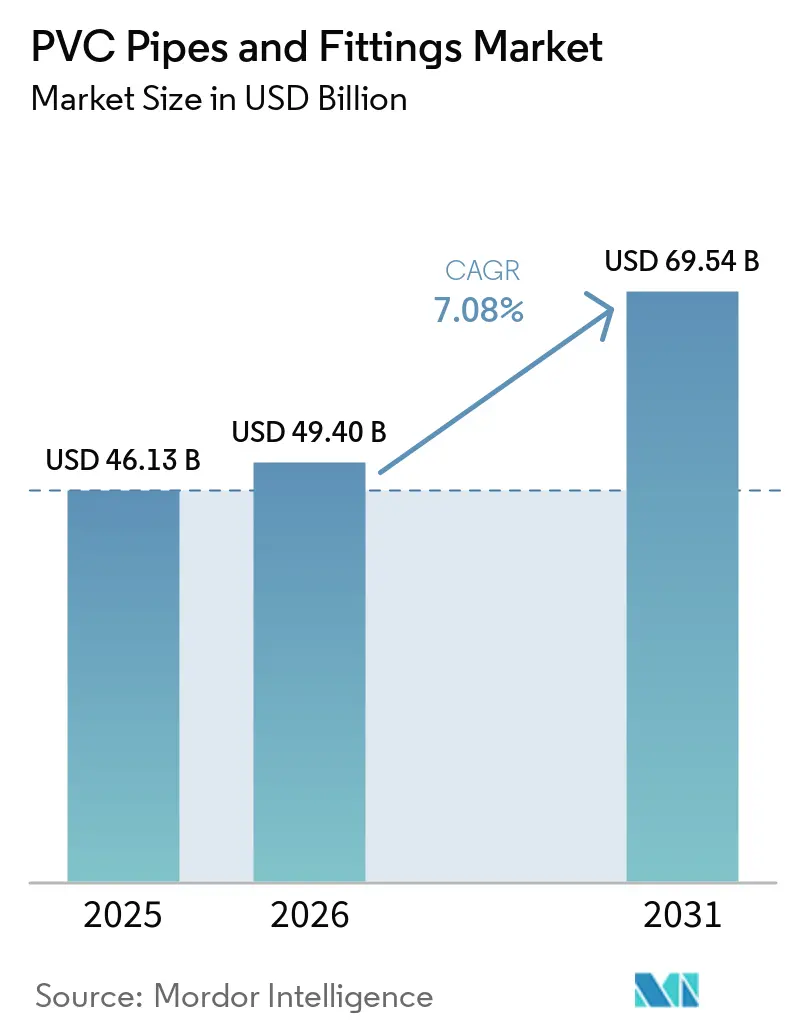
Die Marktgröße für PVC-Rohre und Formstücke wurde im Jahr 2025 auf 46,13 Milliarden USD geschätzt und wird voraussichtlich von 49,40 Milliarden USD im Jahr 2026 auf 69,54 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,08 % während des Prognosezeitraums (2026–2031). Der Markt für PVC-Rohre und Formstücke profitiert von anhaltenden Investitionen in Wassernetze, Sanitärsysteme, Wohnungsbau und Bewässerung. Die Nachfrage verlagert sich auch hin zu Systemen, die komplexere Verbindungen und leistungsfähigere Materialien erfordern. Der gewerbliche Bau unterstützt diesen Wandel, da Brandschutz-, Warmwasser- und Heizungs-, Lüftungs- und Klimaanlageninstallationen definierte Leistungsanforderungen haben. Materialkosten und regulatorische Verpflichtungen bleiben wichtige Einschränkungen für Hersteller, insbesondere dort, wo sich Harzpreise schnell ändern. Der Markt für PVC-Rohre und Formstücke bietet daher Wachstumschancen bei kommunalen Ersatzarbeiten, Druckbewässerung und gewerblichen Gebäudesystemen.
Wichtigste Erkenntnisse des Berichts
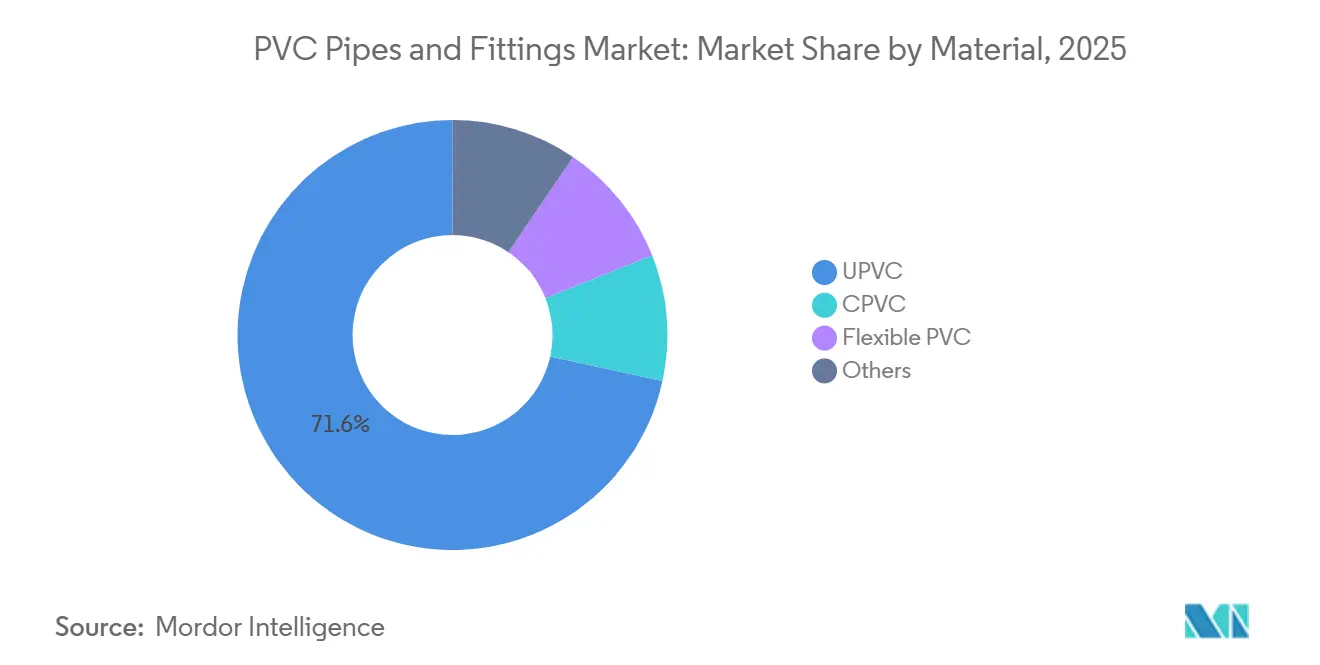
- Nach Material hielt UPVC im Jahr 2025 einen Marktanteil von 71,56 % am Markt für PVC-Rohre und Formstücke, während CPVC bis 2031 voraussichtlich mit einer CAGR von 7,34 % wachsen wird.
- Nach Produkttyp hielten Rohre im Jahr 2025 einen Marktanteil von 74,12 % am Markt für PVC-Rohre und Formstücke, während Formstücke bis 2031 voraussichtlich mit einer CAGR von 7,83 % wachsen werden.
- Nach Anwendung hielt Wasserversorgung und -verteilung im Jahr 2025 einen Marktanteil von 39,31 % am Markt für PVC-Rohre und Formstücke, während Bewässerung und Landwirtschaft bis 2031 voraussichtlich mit einer CAGR von 8,18 % wachsen werden.
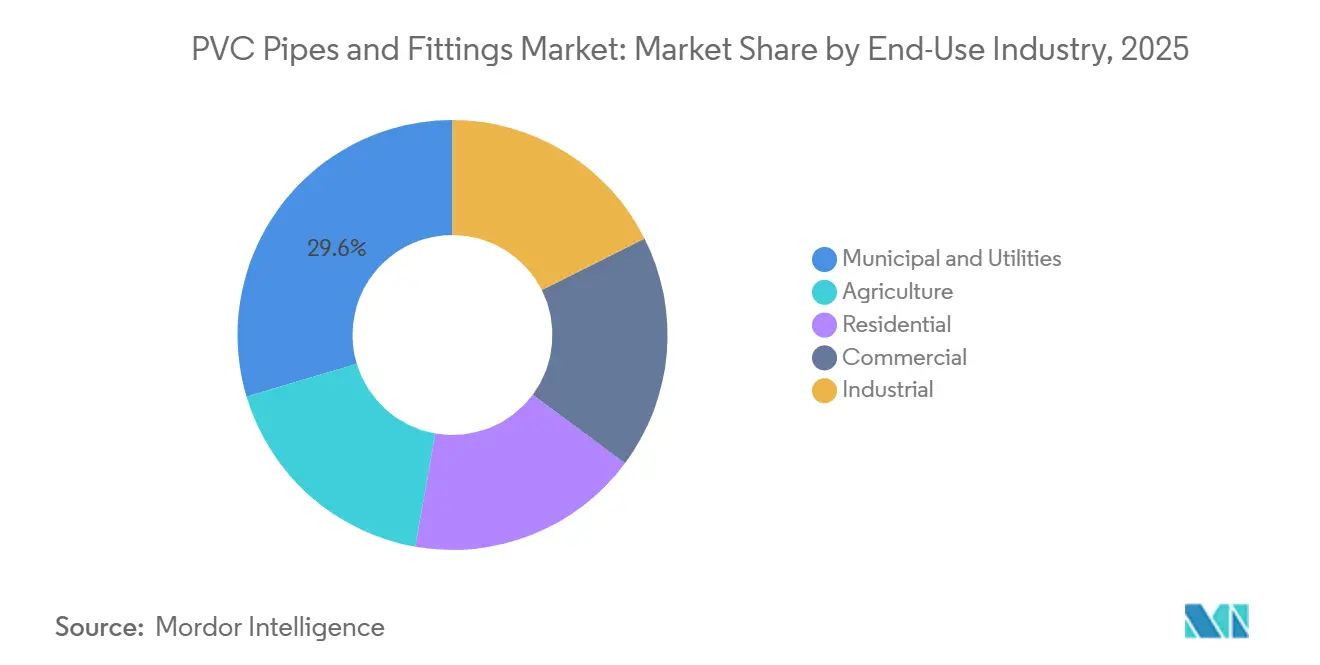
- Nach Endverbrauchsbranche hielten Kommunen und Versorgungsunternehmen im Jahr 2025 einen Marktanteil von 29,63 % am Markt für PVC-Rohre und Formstücke, während der gewerbliche Bereich bis 2031 voraussichtlich mit einer CAGR von 8,45 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 42,45 % am Markt für PVC-Rohre und Formstücke und wird bis 2031 voraussichtlich mit einer CAGR von 8,22 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für PVC-Rohre und Formstücke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erneuerung der globalen Wasser- und Abwasserinfrastruktur | +2.1% | Global, höchste Konzentration in Nordamerika, MENA und dem APAC-Kernbereich | Langfristig (≥ 4 Jahre) |
| Expansion von städtischem Wohnungsbau und Sanitärversorgung in Schwellenländern | +1.8% | APAC-Kernbereich (Indien, ASEAN), Ausstrahlungseffekte auf das subsaharische Afrika und Südamerika | Mittelfristig (2–4 Jahre) |
| Kosten- und Installationsvorteil von PVC gegenüber Metall und Beton | +1.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Modernisierung der Bewässerung und Investitionen in Wassereffizienz | +1.0% | Südasien, Naher Osten, Südamerika, Südeuropa | Mittelfristig (2–4 Jahre) |
| CPVC-Einsatz in Warmwasser-, Feuerlösch- und Industriesystemen | +0.8% | Nordamerika und APAC-Kernbereich, Ausstrahlungseffekte auf MEA | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erneuerung der globalen Wasser- und Abwasserinfrastruktur
Erneuerungsprogramme für Wasser- und Abwasserinfrastruktur schaffen eine dauerhafte Nachfragequelle für den Markt für PVC-Rohre und Formstücke. Die American Water Works Association identifizierte alternde Infrastruktur als das führende operative Problem unter Wasserversorgungsunternehmen in ihrer Branchenbewertung 2026[1]American Water Works Association, "2026 State of the Water Industry Report," American Water Works Association, awwa.org. Die US-amerikanische Umweltschutzbehörde hat den erheblichen langfristigen Infrastrukturbedarf für Trinkwasser- und Abwassersysteme dokumentiert. Diese Programme benötigen Verteilungsrohre, Abwasserrohre, Formstücke, Ventile und zugehörige Komponenten in Sammel-, Aufbereitungs-, Speicher- und Liefernetzen. PVC-Rohre bleiben dort relevant, wo Korrosionsbeständigkeit, geringes Gewicht und unkomplizierte Installation die Projektdurchführung unterstützen. Dieser Erneuerungszyklus stützt die Nachfrage über kurzfristige Baubedingungen hinaus, da Versorgungsunternehmen die Versorgung unabhängig von Veränderungen in der privaten Bautätigkeit aufrechterhalten müssen und da aufgeschobene Erneuerungen zu erhöhter Leckage, höheren Betriebskosten und Versorgungsunterbrechungen für kommunale Betreiber führen können.
Expansion von städtischem Wohnungsbau und Sanitärversorgung in Schwellenländern
Die Expansion von städtischem Wohnungsbau und Sanitärversorgung schafft eine breite Installationsbasis für den Markt für PVC-Rohre und Formstücke. Bis August 2026 hatte Indien mehr als 1 Crore (10 Millionen) Häuser an Begünstigte im Rahmen des Pradhan Mantri Awas Yojana – Urban (PMAY-U) und PMAY-U 2.0 fertiggestellt und übergeben. Jedes neue Haus benötigt Wasserversorgung, Entwässerung und Sanitäranschlüsse. Das Programm Atal Mission for Rejuvenation and Urban Transformation 2.0 unterstützt ebenfalls Wasser- und Abwasserarbeiten in städtischen Gebieten. Die formelle Erschließung von stadtnahen Gebieten verlagert Installationen hin zu spezifizierten Systemen und standardisierter Rohrqualität. Diese Entwicklung stärkt die Nachfrage nach UPVC- und CPVC-Produkten durch Wohn- und öffentliche Sanitärprojekte, während Verteilungsnetze auch wiederkehrende Käufe von Verbindern und Entwässerungskomponenten erfordern, wenn Stadtteile von Einzelsystemen zu koordinierten Versorgungsnetzen übergehen.
Kosten- und Installationsvorteil von PVC gegenüber Metall und Beton
Der Kosten- und Installationsvorteil von PVC gegenüber Metall und Beton unterstützt die Materialauswahl bei vielen Projekten. Westlake Pipe and Fittings erklärte, dass PVC leichter als duktiles Eisen ist und in relevanten Anwendungen keinen kathodischen Schutz erfordert. Geringere Handhabungsanforderungen können den Installationsaufwand auf kommunalen, landwirtschaftlichen und Baustellen reduzieren. PVC ist zudem korrosionsbeständig, was den Wartungsaufwand bei Wasser- und Entwässerungsanwendungen verringert. Diese Eigenschaften helfen Auftragnehmern, Projektbudgets und Installationszeitpläne einzuhalten. Der Markt für PVC-Rohre und Formstücke behält diesen Vorteil, wenn die Beschaffung auf Lebenszyklusleistung, Wartungsbedarf, Transportanforderungen und Installationszeit statt allein auf den Kaufpreis ausgerichtet ist, insbesondere dort, wo Projektmanager Störungen in dicht besiedelten städtischen Gebieten begrenzen müssen.
Modernisierung der Bewässerung und Investitionen in Wassereffizienz
Modernisierung der Bewässerung und Investitionen in Wassereffizienz erweitern die Nachfrage nach Druckrohrleitungsnetzen. Indien genehmigte das Teilprogramm zur Modernisierung der Bewirtschaftung von Befehlsgebieten und des Wassermanagements für 2025 und 2026 mit einem Ausgabenvolumen von INR 1.600 Crore (ca. 192 Millionen USD) für Rohrbewässerung bis zum Hoftor. Die Weltbank dokumentierte das zweite Bewässerungsmodernisierungs- und Wassereffizienzprojekt der Türkei, das die Sanierung von 72.778 Hektar in 6 Systemen umfasst. Drucksysteme verwenden Rohre, Verbinder, Verteiler und Ventile anstelle offener Kanäle. Dies erhöht die Anzahl der in jedem System benötigten Formstücke, da kontrollierte Bewässerungsanlagen Abzweigungen, Ventile, Verbinder und Richtungsänderungen der Rohre verwenden. Der Markt für PVC-Rohre und Formstücke profitiert davon, dass Landwirte kontrollierten Wasserverbrauch, zuverlässige Verteilung und Systeme anstreben, die an veränderte Feldanordnungen oder Erntebedürfnisse angepasst werden können, was eine wiederkehrende Nachfrage nach Reparaturkomponenten und Systemerweiterungen unterstützt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität bei PVC-Harz und Energiekosten | -0.9% | Global, am stärksten in importabhängigen Märkten Südasiens und Südostasiens | Kurzfristig (≤ 2 Jahre) |
| Belastung durch Umwelt-, Zusatzstoff- und Vinylchlorid-Compliance | -0.6% | Nordamerika und EU, mit Ausstrahlungsverpflichtungen für exportorientierte globale Hersteller | Langfristig (≥ 4 Jahre) |
| Substitution durch HDPE, PEX, duktiles Eisen, Kupfer und Verbundsysteme | -0.5% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei PVC-Harz und Energiekosten
Volatilität bei PVC-Harz und Energiekosten kann die Nachfrage schwächen, wenn Hersteller Kostensteigerungen durch die Vertriebskette weitergeben. Harzpreisänderungen können die Kosten der Rohrproduktion erhöhen und Händler dazu veranlassen, Lagerbestände zu reduzieren. Preisinstabilität kann Käufe von Auftragnehmern verzögern und das Betriebskapital kleinerer Hersteller einschränken. Integrierte Lieferanten haben eine größere Kapazität, diese Phasen zu bewältigen, als Unternehmen, die auf Spot-Harzkäufe angewiesen sind. Der Markt für PVC-Rohre und Formstücke steht unter zunehmendem Konsolidierungsdruck, wenn die Volatilität anhält, da kleinere Hersteller nur begrenzte Kapazitäten haben, Kostenbewegungen aufzufangen, Lagerbestände zu finanzieren oder Preise schnell anzupassen, während größere integrierte Unternehmen die Harzbeschaffung, die Fertigungsleistung und die Lagerplanung über mehr Standorte hinweg koordinieren können.
Belastung durch Umwelt-, Zusatzstoff- und Vinylchlorid-Compliance
Die Belastung durch Umwelt-, Zusatzstoff- und Vinylchlorid-Compliance erhöht den Bedarf an Produktqualifizierung und Dokumentation. Die US-amerikanische Umweltschutzbehörde begann 2025 mit einer vorrangigen Risikobewertung für Vinylchlorid im Rahmen des Toxic Substances Control Act[2]United States Environmental Protection Agency, "Draft Scope of the Risk Evaluation for Vinyl Chloride," United States Environmental Protection Agency, epa.gov. Die Behörde für Arbeitssicherheit und Gesundheitsschutz (Occupational Safety and Health Administration) öffnete im April 2026 das Verfahren für ihre Vinylchlorid-Regulierung erneut. Hersteller müssen Emissionen, Arbeitnehmerschutz, Formulierungsaufzeichnungen und Materialtests verwalten. Europäische Anforderungen an Stabilisatoren und Weichmacher erfordern zudem Umformulierungsarbeiten für Hersteller, die in regulierten Märkten verkaufen. Die Substitution durch HDPE, vernetztes Polyethylen (PEX), duktiles Eisen, Kupfer und Verbundsysteme ist dort am relevantesten, wo Käufer Temperaturleistung, etablierte Installationspräferenzen, hochwertige Wohnungsinstallationsspezifikationen oder bestehende Lieferbeziehungen schätzen, und Lieferanten müssen klare Betriebsvorteile nachweisen, um diese Anwendungen zu behalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material: UPVC führt beim Umsatz, während CPVC leistungsstärkere Anwendungen unterstützt
UPVC hielt im Jahr 2025 einen Marktanteil von 71,56 % am Markt für PVC-Rohre und Formstücke. Seine Position spiegelt mechanische Festigkeit, Korrosionsbeständigkeit und den etablierten Einsatz in Druckwasserverteilung, Entwässerung und Abwassersystemen wider. Das Plastics Pipe Institute erklärte, dass korrekt spezifizierte CPVC-Systeme eine Nutzungsdauer von mehr als 50 Jahren erreichen können. UPVC bleibt weit verbreitet, da viele kommunale und Gebäudeanwendungen eine bewährte, wirtschaftliche Lösung benötigen. Es unterstützt eine hohe Nachfrage bei grundlegenden Wasser- und Sanitärinstallationen, einschließlich Projekten, bei denen Auftragnehmer vertraute Produkte mit etablierten Verbindungsmethoden und breiter lokaler Verfügbarkeit benötigen. Der Markt für PVC-Rohre und Formstücke stützt sich daher auf UPVC für seine breite installierte Basis und vertraute Handhabungspraktiken.
CPVC wird bis 2031 voraussichtlich mit einer CAGR von 7,34 % wachsen. Es dient der Warmwasserinstallation, der industriellen Flüssigkeitshandhabung und Feuerlöschanwendungen, bei denen Temperatur- und chemische Beständigkeit wichtig sind. Die Plastic Pipe and Fittings Association beschreibt CPVC als ein Material, das in Feuerlöschanlagen für Wohn- und Gewerbegebäude eingesetzt wird. Gewerbliche Sanierungsaktivitäten können die CPVC-Nachfrage steigern, da der Rohraustausch Gebäudevorschriften und Betriebsbedingungen erfüllen muss. SEKISUI CHEMICAL CO., LTD. hat eine Position sowohl in PVC-Rohrleitungen als auch in CPVC-Compounds, was sein Materialangebot unterstützt. Flexibles PVC bleibt in Anwendungen wie Leerrohren und Bewässerungsschläuchen nützlich, wo Flexibilität die Installationsanforderungen unterstützt und Herstellern eine Möglichkeit bietet, engere Anforderungen zu erfüllen, ohne ihre Kernmaterialplattform zu ändern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Produkttyp: Rohre führen beim Umsatz, während Formstücke zulegen
Rohre machten im Jahr 2025 einen Marktanteil von 74,12 % am Markt für PVC-Rohre und Formstücke aus. Sie bilden die Hauptverteilungslänge in Wasserleitungen, Abwassernetzen, Gebäuden und landwirtschaftlichen Systemen. Die Nachfrage nach geraden Rohren steigt mit dem Netzausbau und der Erneuerungsaktivität. Dies macht Rohre zum zentralen Element des Marktes für PVC-Rohre und Formstücke in den meisten Anwendungen. Ihr Umfang macht auch die Harzverfügbarkeit und die Fertigungskapazität für die Versorgung wichtig.
Formstücke werden bis 2031 voraussichtlich mit einer CAGR von 7,83 % wachsen. Druckbewässerung, gewerbliche Sanitärinstallationen, Heizungs-, Lüftungs- und Klimaanlagensysteme sowie Brandschutzsysteme erfordern mehr Verbindungspunkte als einfache Netze. Aliaxis Holdings SA reichte 2025 eine Patentanmeldung für ein mechanisches Formstück ein, das mit CPVC-, PVC- und UPVC-Systemen kompatibel ist. Mechanische und Steckverbindungsdesigns können die Installationszeit verkürzen und die Auftragnehmerbase erweitern. Ein schnelleres Wachstum bei Formstücken kann den Verkaufsmix verbessern, da Verbindungskomponenten im Allgemeinen eine größere Systemkomplexität, Produktauswahl und technische Unterstützung beinhalten als der Verkauf von Standard-Geradrohrlängen.
Nach Anwendung: Wasserversorgung und -verteilung behauptet ihre Größe, während Bewässerung und Landwirtschaft expandieren
Wasserversorgung und -verteilung hielt im Jahr 2025 einen Marktanteil von 39,31 % am Markt für PVC-Rohre und Formstücke. Kommunale Erneuerungsprogramme und der Neubau von Netzen unterstützen diese Anwendung. Wasserprojekte erfordern druckgeprüfte Rohre, Bögen, Kupplungen und Verteilungskomponenten. Die Sanitärexpansion verbindet auch den Wasserzugang mit angeschlossener Entwässerungsinfrastruktur. Die Kategorie bleibt in entwickelten Märkten, die alternde Anlagen ersetzen, und in Schwellenländern, die Erstanschlüsse ausbauen, wichtig. Diese Bedingungen verankern den Markt für PVC-Rohre und Formstücke in wesentlichen Infrastrukturausgaben, bei denen Wasserzugang, öffentliche Gesundheit, Netzzuverlässigkeit und Erneuerungsbedarf zentrale öffentliche Politikanliegen bleiben.
Bewässerung und Landwirtschaft werden bis 2031 voraussichtlich mit einer CAGR von 8,18 % wachsen. Wasserknappheit und Ziele zur landwirtschaftlichen Produktivität fördern Bewässerungssysteme, die die Wasserlieferung kontrollieren. Abwasser und Entwässerung behalten eine stabile Rolle, da Städte Haushaltsanschlüsse hinzufügen. Die chemische und industrielle Flüssigkeitshandhabung bleibt eine höher spezifizierte Anwendung für CPVC und ausgewählte UPVC-Qualitäten. Heizungs-, Lüftungs- und Klimaanlagen, Sanitärinstallationen, Telekommunikationsleerrohre und Stromkabelkanäle bieten zusätzliche Anwendungsnachfrage, sodass Lieferanten ihr Engagement über Infrastruktur-, Bau-, Industrie- und landwirtschaftliche Kaufzyklen hinweg ausbalancieren können.
Nach Endverbrauchsbranche: Gewerbliche Nachfrage wächst durch Gebäudeanforderungen
Kommunen und Versorgungsunternehmen hielten im Jahr 2025 einen Marktanteil von 29,63 % am Markt für PVC-Rohre und Formstücke. Öffentliche Wasser- und Abwasserprojekte unterstützen diese Position durch Erneuerungs- und Netzausbauarbeiten. Versorgungsunternehmen schätzen Korrosionsbeständigkeit und lange Betriebsleistung bei geeigneten Installationen. Ihre Beschaffungsentscheidungen können große Aufträge für Rohre und zugehörige Formstücke erzeugen. Entwicklungsfinanzierer und öffentliche Programme unterstützen auch Wasser- und Sanitärinvestitionen in Schwellenregionen. Kommunale Arbeiten bleiben daher ein zentraler Absatzkanal für den Markt für PVC-Rohre und Formstücke, insbesondere dort, wo Beschaffungsprogramme lange Nutzungsdauer, Korrosionsbeständigkeit und Installationseffizienz vorschreiben.
Der gewerbliche Bereich wird bis 2031 voraussichtlich mit einer CAGR von 8,45 % wachsen. Büros, Schulen, Gesundheitseinrichtungen und andere Gewerbegebäude benötigen Sanitär-, Heizungs-, Lüftungs-, Klimaanlagen- und Brandschutzsysteme. Die Plastic Pipe and Fittings Association identifiziert gewerbliche Gebäude mit geringer Brandgefährdung als Anwendungsbereich für zugelassene CPVC-Feuerlöschanlagen. Der Wohnungsbau bleibt eine große Nachfragequelle, insbesondere in Indien und Südostasien. Die Landwirtschaft profitiert von modernen Bewässerungssystemen, während Industrienutzer chemische Beständigkeit und zuverlässige Flüssigkeitshandhabung benötigen. Diese Anforderungen unterstützen die gewerbliche Nachfrage auch dann, wenn kostengünstigere Bautätigkeit preissensibler ist, da Gebäudesicherheit, Betriebszuverlässigkeit und Compliance-Anforderungen die Substitution in spezifizierten Projekten einschränken können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
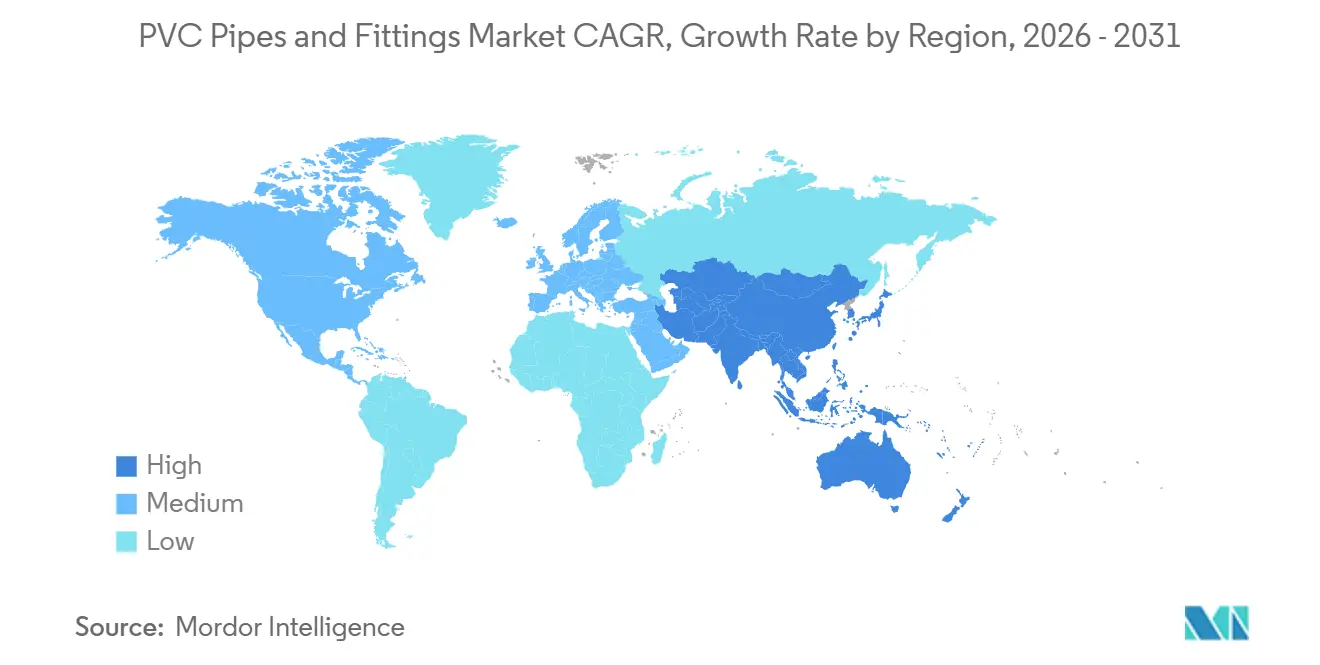
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 42,45 % am Markt für PVC-Rohre und Formstücke und wird bis 2031 voraussichtlich mit einer CAGR von 8,22 % wachsen. China und Indien kombinieren Infrastrukturinvestitionen, Wohnungsbau, Sanitärprogramme und Bewässerungsarbeiten und schaffen eine breite Nachfrage nach Rohren und Formstücken. CHINA LESSO verfügt über Produktionsstätten in Indonesien, Thailand, Malaysia, Kambodscha, Vietnam, den Philippinen, Tansania, Angola, Usbekistan und den Vereinigten Staaten. Dieser Standortfußabdruck unterstützt die regionale Versorgung, eine breitere Verteilungsabdeckung und den Zugang zu Exportmärkten. Indische Hersteller bauen Kapazitäten aus, um die Nachfrage aus Wohnungsbau-, Landwirtschafts- und Wasserinfrastrukturprojekten zu decken.
Japan und Südkorea sind reife Märkte, in denen Infrastrukturrehabilitierung und leistungsstärkere Produkte den Umsatz unterstützen. Nordamerika wird durch Erneuerungsaktivitäten bei Trinkwasser und Abwasser gestützt. Die Infrastrukturbedarfsanalysen der US-amerikanischen Umweltschutzbehörde belegen erhebliche langfristige Anforderungen für Trinkwasser- und Abwassersysteme. Kommunale und industrielle Systeme bleiben wichtige Chancen, während PEX in ausgewählten Wohnungsinstallationsanwendungen konkurriert. Europa kombiniert Erneuerungsarbeiten in westlichen Märkten mit Neubau in Mittel- und Osteuropa.
Regulatorische Anforderungen an Zusatzstoffe und Produktsicherheit können die Kosten in Europa erhöhen, begünstigen jedoch leistungsfähige, etablierte Lieferanten. Der Nahe Osten und Afrika profitieren von Investitionen in Wasserverteilung, Entsalzung, Sanitärversorgung und Bewässerung. Südamerika wird durch die Expansion von Wasser und Sanitärversorgung gestützt, wobei Brasilien als wichtiger regionaler Markt fungiert. Der Markt für PVC-Rohre und Formstücke bietet Chancen dort, wo öffentliche Behörden den zuverlässigen Wasserzugang ausbauen und die landwirtschaftliche Infrastruktur modernisieren.

Wettbewerbslandschaft
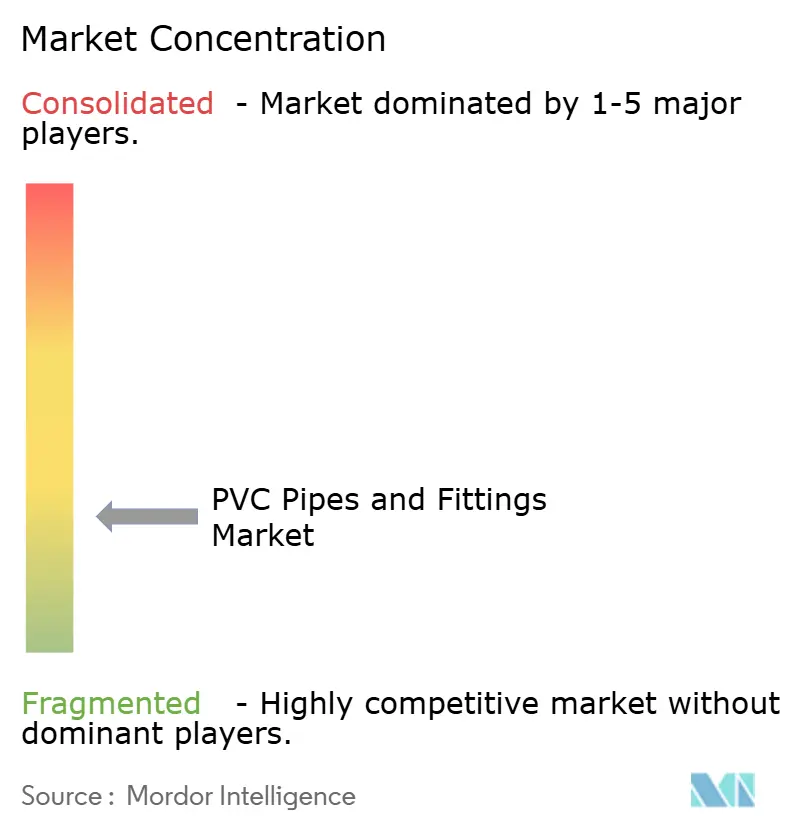
Der Markt für PVC-Rohre und Formstücke ist stark fragmentiert, wobei die fünf größten Akteure JM EAGLE, INC., CHINA LESSO, Orbia, Aliaxis Holdings SA und SEKISUI CHEMICAL CO., LTD. umfassen. ASTRAL PIPES, The Supreme Industries Limited, Finolex Industries Limited und Prince Pipes and Fittings Ltd. konkurrieren durch Vertriebsabdeckung, lokale Marken, Auftragnehmerbeziehungen und CPVC-Portfolios. Große Lieferanten streben auch eine engere Kontrolle über Harz, Compounds und Fertigungskapazitäten an, um die Versorgungsverfügbarkeit zu sichern. Produktzertifizierung und zuverlässige Lieferung bleiben wichtig, wenn Auftragnehmer vollständige Rohrleitungssysteme auswählen.
Westlake Corporation schloss im Juni 2026 die Übernahme des PVC- und Vinylchloridmonomer-Standorts Wilhelmshaven in Deutschland für 109 Millionen USD ab. Die Anlage fügte 380.000 Tonnen jährliche PVC-Kapazität und 882 Millionen Pfund Vinylchloridmonomer-Kapazität hinzu und stärkte damit seine europäische Chlorvinyl-Versorgungsposition. Aliaxis Holdings SA erwarb über IPEX Inc. im Oktober 2024 das CPVC-Rohr- und Formstückgeschäft von Johnson Controls für Wohn- und leichte Gewerbe-Feuerlöschanlagen. Diese Übernahme erweiterte den Zugang zu einer durch Vorschriften getriebenen gewerblichen Anwendung und fügte eine Fertigungsbasis in Huntsville, Alabama, hinzu. CHINA LESSO expandiert Produktion und Auslandsverkäufe in Asien, Afrika und anderen Märkten.
Technologie und Produktdesign differenzieren führende Lieferanten zunehmend. Die Patentanmeldung für mechanische Formstücke von Aliaxis Research and Technology befasst sich mit der Installationskompatibilität über CPVC-, PVC- und UPVC-Systeme hinweg. PIPELIFE INTERNATIONAL GmbH bewirbt Systeme, die für eine lange Nutzungsdauer ausgelegt sind, was für die Beschaffung öffentlicher Infrastruktur relevant ist. Kleinere Hersteller stehen unter Druck durch Harzpreisänderungen, technische Zulassungen und Investitionen in Produktionsverbesserungen.
Branchenführer im Markt für PVC-Rohre und Formstücke
-
JM EAGLE, INC.
-
CHINA LESSO
-
Orbia
-
Aliaxis Holdings SA
-
SEKISUI CHEMICAL CO., LTD.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: Aliaxis Holdings SA unterstützte über IPEX Inc. weiterhin die Wiederherstellungsbemühungen nach dem Hurrikan Helene, einschließlich Initiativen zur Entfernung von PVC-Rohrschutt aus dem French Broad River und zur Stärkung von Schutzmaßnahmen an seiner Anlage in Asheville. Die Wiederherstellungsaktivität unterstreicht die Rolle von PVC-Rohrherstellern bei der Wiederherstellung der Infrastruktur nach Katastrophen und im Umweltmanagement.
- Juni 2026: Westlake Corporation schloss über Westlake Vinnolit GmbH & Co. KG die Übernahme des PVC-Produktionsstandorts Wilhelmshaven in Deutschland für ca. 109 Millionen USD ab und fügte 380.000 Tonnen pro Jahr PVC-Kapazität hinzu. Die zusätzliche PVC-Produktionskapazität stärkt die Harzverfügbarkeit für nachgelagerte Anwendungen, einschließlich PVC-Rohre und Formstücke.


Globaler Berichtsumfang des Marktes für PVC-Rohre und Formstücke
PVC-Rohre und Formstücke sind polymerbasierte Komponenten, die zur Förderung von Flüssigkeiten und zur Verbindung von Rohrleitungssystemen in verschiedenen Infrastruktur- und Gebäudeanwendungen eingesetzt werden. Sie bieten Korrosionsbeständigkeit, Langlebigkeit, leichte Handhabung und einfache Installation für Flüssigkeitstransportsysteme.
Der Markt für PVC-Rohre und Formstücke ist nach Material, Produkttyp, Anwendung, Endverbrauchsbranche und Geografie segmentiert. Nach Material ist der Markt in UPVC, CPVC, flexibles PVC und sonstige segmentiert. Nach Produkttyp ist der Markt in Rohre und Formstücke segmentiert. Nach Anwendung ist der Markt in Wasserversorgung und -verteilung, Abwasser- und Entwässerungssysteme, Bewässerung und Landwirtschaft, chemische und industrielle Flüssigkeitshandhabung, Heizungs-, Lüftungs- und Klimaanlagen- sowie Sanitärsysteme und sonstige segmentiert. Nach Endverbrauchsbranche ist der Markt in Kommunen und Versorgungsunternehmen, Wohnungsbau, Gewerbe, Landwirtschaft und Industrie segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für PVC-Rohre und Formstücke in 15 Ländern in den wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
| UPVC |
| CPVC |
| Flexibles PVC |
| Sonstige |
| Rohre |
| Formstücke |
| Wasserversorgung und -verteilung |
| Abwasser- und Entwässerungssysteme |
| Bewässerung und Landwirtschaft |
| Chemische und industrielle Flüssigkeitshandhabung |
| Heizungs-, Lüftungs- und Klimaanlagen- sowie Sanitärsysteme |
| Sonstige |
| Kommunen und Versorgungsunternehmen |
| Wohnungsbau |
| Gewerbe |
| Landwirtschaft |
| Industrie |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Material | UPVC | |
| CPVC | ||
| Flexibles PVC | ||
| Sonstige | ||
| Nach Produkttyp | Rohre | |
| Formstücke | ||
| Nach Anwendung | Wasserversorgung und -verteilung | |
| Abwasser- und Entwässerungssysteme | ||
| Bewässerung und Landwirtschaft | ||
| Chemische und industrielle Flüssigkeitshandhabung | ||
| Heizungs-, Lüftungs- und Klimaanlagen- sowie Sanitärsysteme | ||
| Sonstige | ||
| Nach Endverbrauchsbranche | Kommunen und Versorgungsunternehmen | |
| Wohnungsbau | ||
| Gewerbe | ||
| Landwirtschaft | ||
| Industrie | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für PVC-Rohre und Formstücke?
Der Markt für PVC-Rohre und Formstücke hat im Jahr 2026 einen Wert von 49,40 Milliarden USD und wird bis 2031 voraussichtlich 69,54 Milliarden USD erreichen.
Welches Material hielt im Jahr 2025 den größten Marktanteil?
UPVC hielt im Jahr 2025 einen Marktanteil von 71,56 %, gestützt durch seinen breiten Einsatz in Wasserverteilung, Entwässerung und Abwassersystemen.
Welcher Produkttyp wird bis 2031 voraussichtlich am schnellsten wachsen?
Formstücke werden bis 2031 voraussichtlich mit einer CAGR von 7,83 % wachsen, da Bewässerungs- und Gewerbesysteme komplexere Verbindungen verwenden.
Welche Anwendung wird bis 2031 voraussichtlich am schnellsten wachsen?
Bewässerung und Landwirtschaft werden bis 2031 voraussichtlich mit einer CAGR von 8,18 % wachsen, gestützt durch Investitionen in Druckbewässerung.
Seite zuletzt aktualisiert am:



