
PVC パイプおよびフィッティング市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
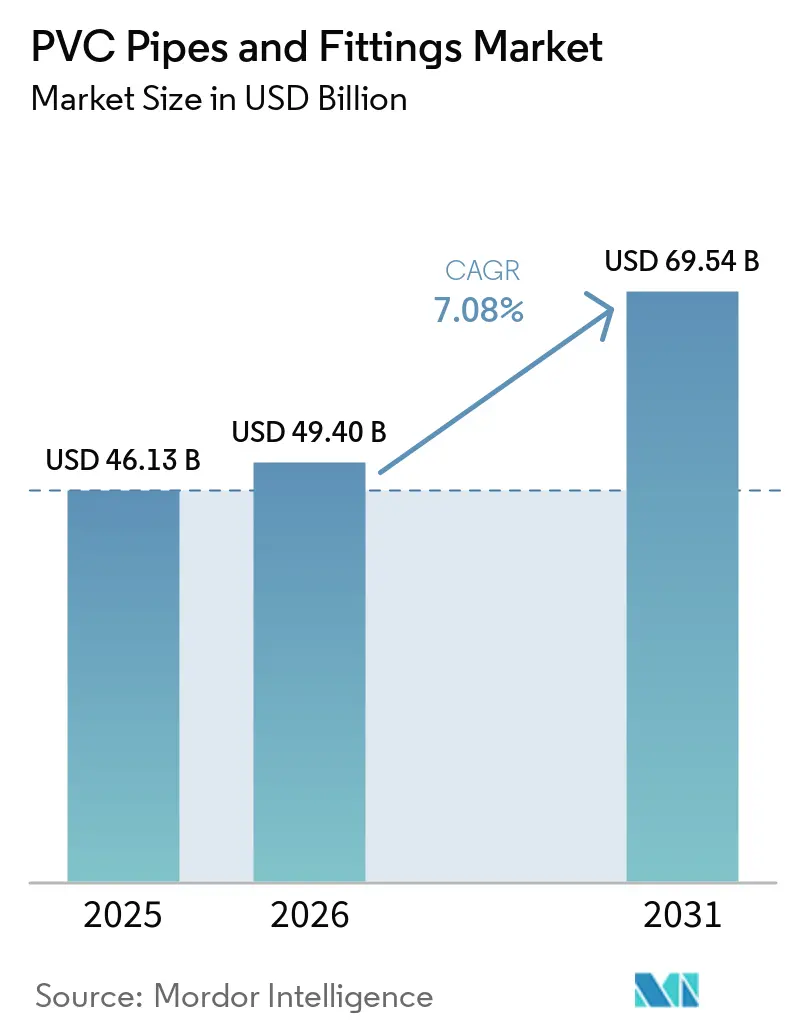
| 市場規模 (2026) | 49.40 十億米ドル |
| 市場規模 (2031) | 69.54 十億米ドル |
| 成長率 (2026 - 2031) | 7.08 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるPVC パイプおよびフィッティング市場分析
PVC パイプおよびフィッティング市場規模は2025年に461.30 ビリオン 米ドルと評価され、2026年の494.00 ビリオン 米ドルから2031年には695.40 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは7.08%です。PVC パイプおよびフィッティング市場は、水道網、衛生システム、住宅、灌漑への継続的な投資から恩恵を受けています。需要はまた、より複雑な接続と高性能素材を必要とするシステムへと移行しています。商業建設は、防火、温水配管、暖房・換気・空調設備の設置に明確な性能要件があるため、この移行を後押ししています。素材コストと規制上の義務は、特に樹脂価格が急速に変動する場合、生産者にとって引き続き重要な制約となっています。したがって、PVC パイプおよびフィッティング市場は、自治体の更新工事、加圧灌漑、商業建築システムにおける成長機会を提供しています。
主要レポートのポイント
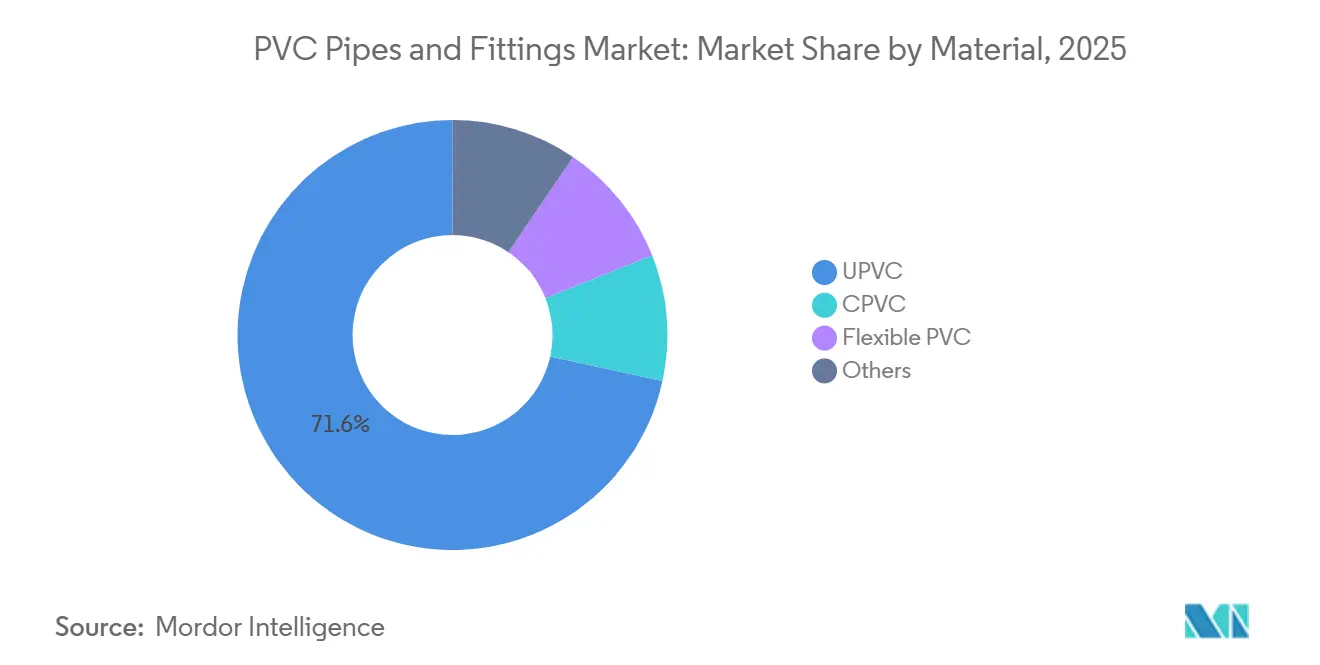
- 素材別では、UPVCが2025年のPVC パイプおよびフィッティング市場シェアの71.56%を占め、CPVCは2031年にかけてCAGR 7.34%で成長すると予測されています。
- 製品タイプ別では、パイプが2025年のPVC パイプおよびフィッティング市場シェアの74.12%を占め、フィッティングは2031年にかけてCAGR 7.83%で成長すると予測されています。
- 用途別では、給水・配水が2025年のPVC パイプおよびフィッティング市場シェアの39.31%を占め、灌漑・農業は2031年にけてCAGR 8.18%で成長すると予測されています。
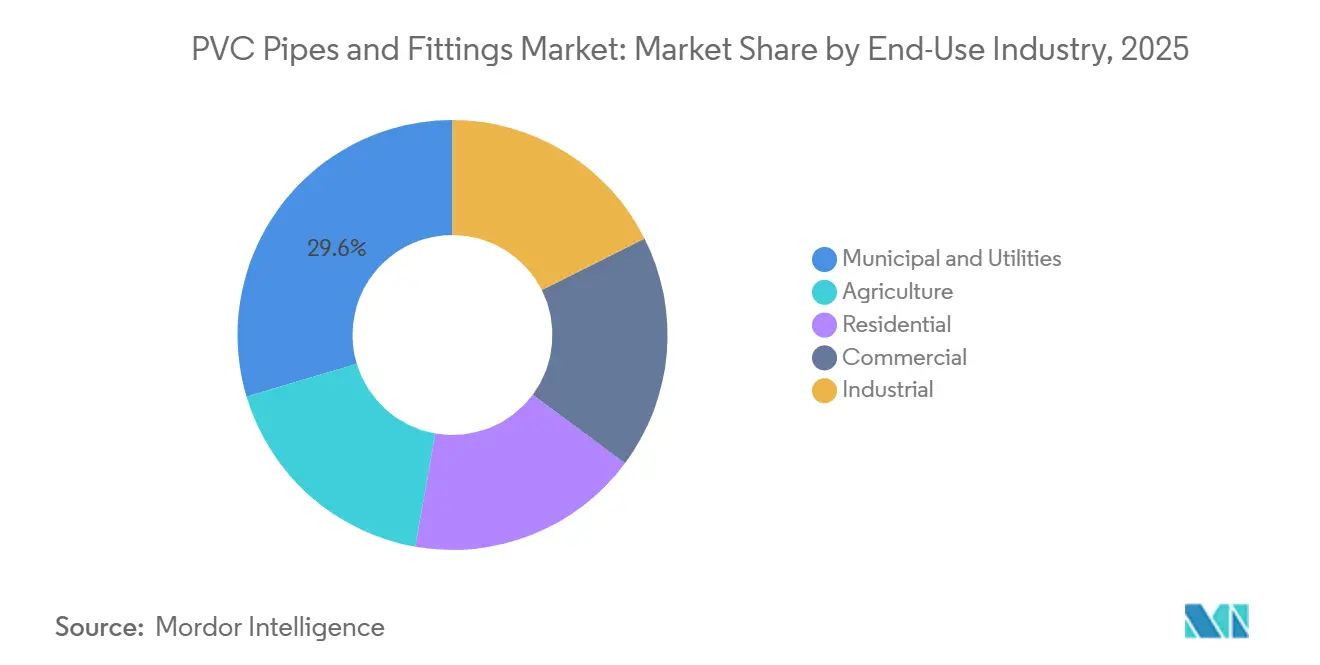
- 最終用途産業別では、地方自治体・公益事業が2025年のPVC パイプおよびフィッティング市場シェアの29.63%を占め、商業は2031年にかけてCAGR 8.45%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年のPVC パイプおよびフィッティング市場シェアの42.45%を占め、2031年にかけてCAGR 8.22%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルPVC パイプおよびフィッティング市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界の水・廃水インフラの更新 | +2.1% | 世界全体、北米・中東・北アフリカ・アジア太平洋中核部に最も集中 | 長期(4年以上) |
| 新興経済国における都市住宅・衛生設備の拡大 | +1.8% | アジア太平洋中核部(インド、ASEAN)、サハラ以南アフリカおよび南米への波及 | 中期(2~4年) |
| 金属・コンクリートに対するPVCのコストおよび施工上の優位性 | +1.4% | 世界全体 | 短期(2年以内) |
| 灌漑の近代化と水効率への投資 | +1.0% | 南アジア、中、南米、南欧 | 中期(2~4年) |
| 温水・スプリンクラー・産業システムにおけるCPVCの採用 | +0.8% | 北米およびアジア太平洋中核部、中東・アフリカへの波及 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
世界の水・廃水インフラの更新
水・廃水の更新プログラムは、PVC パイプおよびフィッティング市場に対する持続的な需要源を生み出しています。アメリカ水道協会は、2026年の業界評価において、老朽化したインフラを水道事業者の主要な運営上の懸念事項として特定しました[1]アメリカ水道協会、「2026年水道業界現状報告書」、アメリカ水道協会、awwa.org。米国環境保護庁は、飲料水および清浄水システムに関する長期的なインフラ整備ニーズを文書化しています。これらのプログラムは、集水、処理、貯水、配水ネットワーク全体にわたる配水管、下水管、フィッティング、バルブ、および関連部品を必要とします。PVC パイプは、耐食性、軽量性、および施工の容易さがプロジェクト遂行を支援する場面で引き続き有効です。この更新サイクルは、短期的な建設状況を超えた需要を支えています。なぜなら、公益事業者は民間建設活動の変化に関わらずサービスを維持しなければならず、更新の先送りは漏水、運営コスト、および自治体事業者のサービス中断を増加させる可能性があるためです。
新興経済国における都市住宅・衛生設備の拡大
都市住宅・衛生設備の拡大は、PVC パイプおよびフィッティング市場に広範な設置基盤を提供しています。2026年8月までに、インドはプラダン・マントリ・アワス・ヨジャナ – アーバン(PMAY-U)およびPMAY-U 2.0の下で、受益者に1,000万戸以上の住宅を完成・引き渡しました。新築住宅にはそれぞれ、給水、排水、衛生設備の接続が必要です。アタル・ミッション・フォー・リジュベネーション・アンド・アーバン・トランスフォーメーション2.0プログラムも、都市部の水道・下水工事を支援しています。都市周辺部における正式な開発は、設置工事を規定されたシステムと標準化されたパイプ品質へと移行させています。この開発は、住宅および公共衛生プロジェクトを通じてUPVCおよびCPVC製品への需要を強化する一方、地域が個別システムから統合サービスネットワークへと移行するにつれて、配水網もコネクターや排水部品の繰り返し購入を必要とします。
金属・コンクリートに対するPVCのコストおよび施工上の優位性
金属・コンクリートに対するPVCのコストおよび施工上の優位性は、多くのプロジェクトにおける素材選定を支援しています。Westlake Pipe and Fittingsは、PVCはダクタイル鋳鉄より軽量であり、関連する用途では陰極防食を必要としないと述べています。取り扱い要件が低いことで、自治体、農業、建設現場での施工作業を削減できます。PVCはまた腐食に強く、水道・排水用途でのメンテナンス上の懸念を軽減します。これらの特性は、請負業者がプロジェクト予算と施工スケジュールを達成するのに役立ちます。PVC パイプおよびフィッティング市場は、調達が購入価格だけでなく、ライフサイクルパフォーマンス、メンテナンスニーズ、輸送要件、施工時間に焦点を当てる場合にこの優位性を維持します。特に、プロジェクトマネージャーが密集した都市部での混乱を最小限に抑えなければならない場合に有効です。
灌漑の近代化と水効率への投資
灌漑の近代化と水効率への投資は、加圧パイプネットワークへの需要を拡大しています。インドは2025年および2026年に、農場ゲートへのパイプ灌漑のために1,600 クロール インドルピー(約1.92 ビリオン 米ドル)の支出を伴うコマンドエリア開発・水管理近代化サブスキームを承認しました。世界銀行は、6つのスキームにわたる72,778ヘクタールの改修をカバーするトルコ第2次灌漑近代化・水効率プロジェクトを文書化しています。加圧システムは、開水路ではなくパイプ、コネクター、マニホールド、バルブを使用します。これにより、制御された灌漑レイアウトが分岐、バルブ、コネクター、パイプ方向の変更を使用するため、各システム内で必要なフィッティングの数が増加します。PVC パイプおよびフィッティング市場は、農場が制御された水利用、信頼性の高い配水、およびほ場レイアウトや作物ニーズの変化に応じて適応できるシステムを追求するにれて恩恵を受け、修理部品やシステム拡張への繰り返し需要を支えています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| PVC樹脂およびエネルギーコストの変動 | -0.9% | 世界全体、南アジアおよび東南アジアの輸入依存市場で最も深刻 | 短期(2年以内) |
| 環境・添加剤・塩化ビニル規制への対応負担 | -0.6% | 北米およびEU、輸出志向のグローバルメーカーへの波及義務を伴う | 長期(4年以上) |
| HDPE、PEX、ダクタイル鋳鉄、銅、複合システムによる代替 | -0.5% | 北米および欧州 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
PVC樹脂およびエネルギーコストの変動
PVC樹脂およびエネルギーコストの変動は、メーカーがコスト増加を流通チェーンに転嫁する際に需要を弱める可能性があります。樹脂コストの変動はパイプ生産コストを増加させ、流通業者が在庫を削減する原因となる可能性があります。価格の不安定性は請負業者の購入を遅らせ、中小規模の生産者の運転資本を制限する可能性があります。垂直統合されたサプライヤーは、スポット樹脂購入に依存する企業よりも、こうした時期を管理する能力が高いです。PVC パイプおよびフィッティング市場は、変動が続く場合に統合圧力が増す可能性があります。なぜなら、中小規模の生産者はコスト変動の吸収、在庫の資金調達、または価格の迅速な調整能力が限られている一方、大規模な垂直統合企業は複数の拠点にわたって樹脂調達、製造生産量、在庫計画を調整できるためです。
環境・添加剤・塩化ビニル規制への対応負担
環境・添加剤・塩化ビニル規制への対応負担は、製品認定および文書化のニーズを増大させています。米国環境保護庁は2025年に、有害物質規制法に基づく塩化ビニルの高優先度リスク評価を開始しました[2]米国環境保護庁、「塩化ビニルのリスク評価の草案範囲」、米国環境保護庁、epa.gov。労働安全衛生局は2026年4月に、塩化ビニル規制制定の記録を再開しました。生産者は排出管理、労働者保護、配合記録、および素材験を管理しなければなりません。欧州の安定剤および可塑剤に関する要件も、規制市場向けに販売するメーカーに再配合作業を追加します。HDPE、架橋ポリエチレン(PEX)、ダクタイル鋳鉄、銅、および複合システムによる代替は、購入者が温度性能、確立された施工業者の好み、高級住宅配管仕様、または既存のサプライ関係を重視する場合に最も関連性が高く、サプライヤーはこれらの用途を維持するために明確な運用上の利点を示す必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:UPVCが収益をリードし、CPVCが高性能用途を支援
UPVCは2025年のPVC パイプおよびフィッティング市場シェアの71.56%を占めました。その地位は、機械的強度、耐食性、および加圧給水配水、排水、下水システムにおける確立された使用実績を反映しています。プラスチックパイプ研究所は、適切に仕様化されたCPVCシステムは50年以上のサービス寿命を提供できると述べています。UPVCは、多くの自治体および建築用途が実績のある経済的なソリューションを必要とするため、広く使用され続けています。確立された接合方法と広範な地域での入手可能性を持つ使い慣れた製品を請負業者が必要とするプロジェクトを含む、基本的な水道・衛生設備の設置全体にわたって大きな需要を支えています。したがって、PVC パイプおよびフィッティング市場は、広範な設置基盤と使い慣れた取り扱い慣行のためにUPVCに依存しています。
CPVCは2031年にかけてCAGR 7.34%で成長すると予測されています。温度および耐薬品性が重要な温水配管、産業用流体処理、およびスプリンクラー用途に対応しています。プラスチックパイプおよびフィッティング協会は、CPVCを住宅および商業用スプリンクラーシステムに使用される素材として説明しています。商業用改修工事はCPVC需要を増加させる可能性があります。なぜなら、パイプの交換は建築基準法および運用条件を満たす必要があるためです。SEKISUI CHEMICAL CO., LTD.はPVC配管とCPVCコンパウンドの両方において地位を持ち、その素材提供を支援しています。フレキシブルPVCは、柔軟性が設置ニーズを支援し、メーカーがコア素材プラットフォームを変更せずにより狭い要件に対応できる電線管や灌漑ホースなの用途で引き続き有用です。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能


製品タイプ別:パイプが収益をリードし、フィッティングが加速
パイプは2025年のPVC パイプおよびフィッティング市場シェアの74.12%を占めました。パイプは、水道幹線、下水ネットワーク、建物、および農業システムにおける主要な配水延長を形成しています。直管の需要はネットワーク建設および更新工事とともに増加します。これにより、パイプはほとんどの用途にわたってPVC パイプおよびフィッティング市場の中心となっています。その規模はまた、樹脂の入手可能性と製造能力を供給にとって重要なものにしています。
フィッティングは2031年にかけてCAGR 7.83%で成長すると予測されています。加圧灌漑、商業用配管、暖房・換気・空調システム、および防火システムは、単純なネットワークよりも多くの接合部と接続点を必要とします。Aliaxis Holdings SAは2025年に、CPVC、PVC、およびUPVCシステムと互換性のある機械式フィッティングの特許出願を行いました。機械式およびプッシュフィット設計は施工時間を短縮し、請負業者の基盤を拡大できます。フィッティングの成長が加速することで、接続部品は一般的に標準的な直管長の販売よりも高いシステム複雑性、製品選択、および技術サポートを伴うため、販売ミックスを改善できます。
用途別:給水・配水が規模を維持し、灌漑・農業が拡大
給水・配水は2025年のPVC パイプおよびフィッティング市場シェアの39.31%を占めました。自治体の更新プログラムと新規ネットワーク建設がこの用途を支援しています。水道プロジェクトには、耐圧パイプ、曲管、継手、および配水部品が必要です。衛生設備の拡大も、水へのアクセスを接続された排水インフラと結びつけています。このカテゴリーは、老朽化した資産を更新する先進市場と初回接続を拡大する新興市場の両方で重要であり続けています。これらの条件は、水へのアクセス、公衆衛生、ネットワークの信頼性、および更新ニーズが中心的な公共政策上の懸念事項であり続ける必須インフラ支出においてPVC パイプおよびフィッティング市場を固定しています。
灌漑・農業は2031年にかけてCAGR 8.18%で成長すると予測されています。水不足と農業生産性の目標が、水の供給を制御する灌漑システムを促進しています。下水・排水は、都市が家庭接続を追加するにつれて安定した役割を維持しています。化学・産業用流体処理は、CPVCおよび選択されたUPVCグレードにとってより高い仕様の用途であり続けています。暖房・換気・空調、配管、通信用電線管、および電力ケーブルダクティングは追加的な用途需要を提供し、サプライヤーがインフラ、建設、産業、および農業の購買サイクルにわたってエクスポージャーのバランスを取ることを可能にしています。
最終用途産業別:建築要件を通じた商業需要の拡大
地方自治体・公益事業は2025年のPVC パイプおよびフィッティング市場シェアの29.63%を占めました。公共の水道・廃水プロジェクトが更新およびネットワーク拡張工事を通じてこの地位を支えています。公益事業者は適切な設置において耐食性と長期サービス性能を重視しています。その調達決定はパイプおよび関連フィッティングの大規模な注文を生み出す可能性があります。開発融資機関および公共プログラムも新興地域全体の水道・衛生投資を支援しています。したがって、自治体工事は、調達プログラムが長いサービス寿命、耐食性、および施工効率を規定する場合に特に、PVC パイプおよびフィッティング市場の中核的な販売先であり続けています。
商業は2031年にかけてCAGR 8.45%で成長すると予測されています。オフィス、学校、医療施設、およびその他の商業建築物には、配管、暖房・換気・空調、および防火システムが必要です。プラスチックパイプおよびフィッティング協会は、軽度危険商業施設を認定CPVCスプリンクラーシステムの用途として特定しています。住宅建設は、特にインドおよび東南アジアにおいて大きな需要源であり続けています。農業は近代的な灌漑システムから恩恵を受け、産業ユーザーは耐薬品性と信頼性の高い流体処理を必要としています。これらの要件は、建物の安全性、運用の信頼性、およびコンプライアンスニーズが規定されたプロジェクトにおける代替を制限できるため、低価値の建設活動がより価格敏感である場合でも商業需要を支えています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
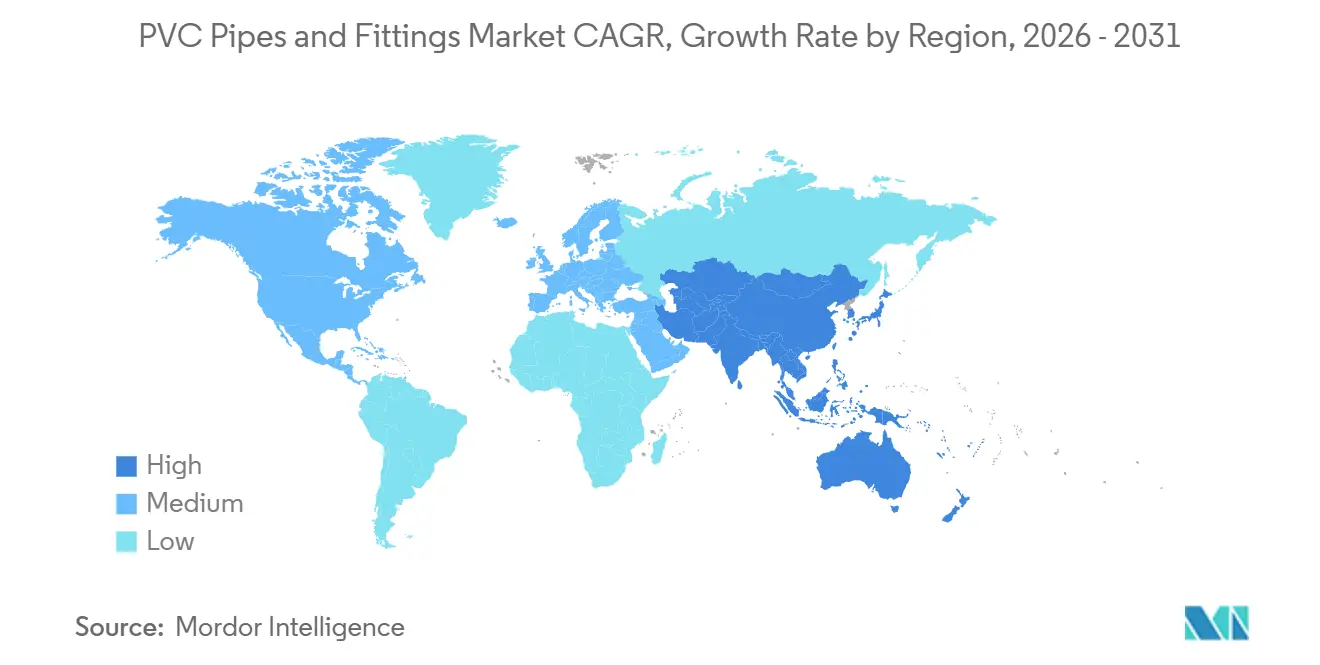
アジア太平洋は2025年のPVC パイプおよびフィッティング市場シェアの42.45%を占め、2031年にかけてCAGR 8.22%で成長すると予測されています。中国とインドは、インフラ投資、住宅建設、衛生プログラム、および灌漑工事を組み合わせ、パイプおよびフィッティングへの広範な需要を生み出しています。CHINA LESSOはインドネシア、タイ、マレーシア、カンボジア、ベトナム、フィリピン、タンザニア、アンゴラ、ウズベキスタン、および米国に生産拠点を持っています。このフットプリントは、地域供給、より広い流通カバレッジ、および輸出市場へのアクセスを支援しています。インドのメーカーは、住宅、農業、および水インフラプロジェクトからの需要を満たすために生産能力を拡大しています。
日本と韓国は、インフラ改修と高性能製品が販売を支える成熟市場です。北米は飲料水・廃水更新活動によって支えられています。米国環境保護庁のインフラニーズ評価は、飲料水および清浄水システムに対する長期的な実質的要件を示しています。自治体および産業システムは引き続き重要な機会であり、PEXは一部の住宅配管用途で競合しています。欧州は西欧市場での更新工事と中東欧での新規建設を組み合わせています。
添加剤および製品安全に関する規制要件は欧州でコストを引き上げる可能性がありますが、能力のある確立されたサプライヤーに有利に働きます。中東・アフリカは水道配水、海水淡水化、衛生設備、および灌漑投資から恩恵を受けています。南米は水道・衛生設備の拡大によって支えられており、ブラジルが主要な地域市場として機能しています。PVC パイプおよびフィッティング市場は、公共機関が信頼性の高い水へのアクセスを拡大し農業インフラを近代化する場所に機会があります。

競合状況
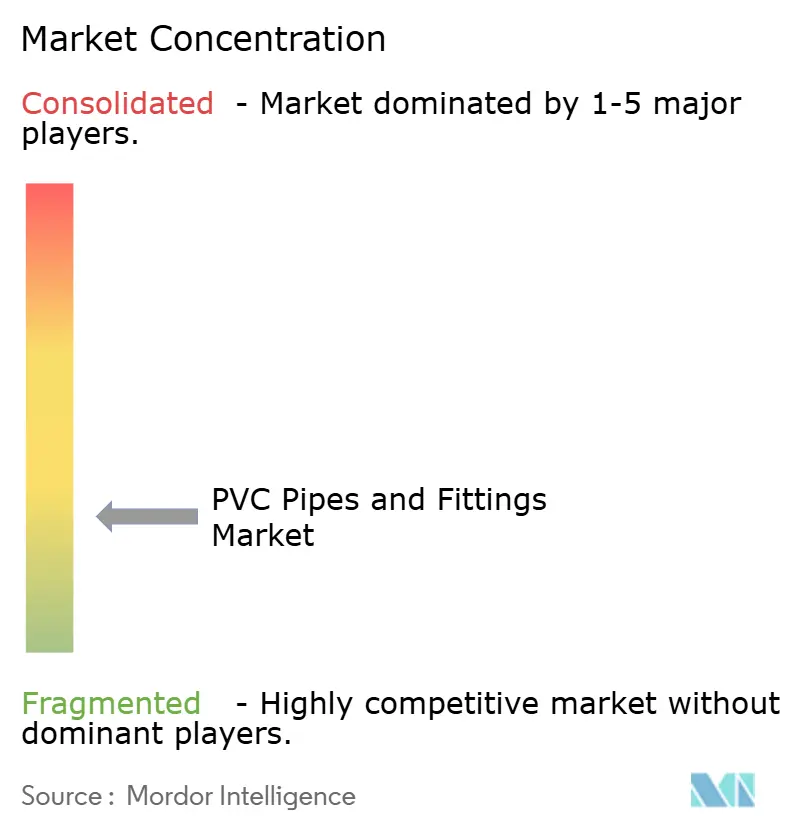
PVC パイプおよびフィッティング市場は高度に断片化されており、上位5社にはJM EAGLE, INC.、CHINA LESSO、Orbia、Aliaxis Holdings SA、SEKISUI CHEMICAL CO., LTD.が含まれます。ASTRAL PIPES、The Supreme Industries Limited、Finolex Industries Limited、Prince Pipes and Fittings Ltd.は、流通カバレッジ、地域ブランド、請負業者との関係、およびCPVCポートフォリオを通じて競合しています。主要サプライヤーはまた、供給の可用性を保護するために樹脂、コンパウンド、および製造能力のより緊密な管理を求めています。製品認証と信頼性の高い納品は、請負業者が完全な配管システムを選択する際に引き続き重要です。
Westlake Corporationは2026年6月に、ドイツのヴィルヘルムスハーフェンPVCおよび塩化ビニルモノマーサイトの買収を1.09 ビリオン 米ドルで完了しました。この施設は年間38万メトリックトンのPVC生産能力と8億8,200万ポンドの塩化ビニルモノマー生産能力を追加し、欧州のクロロビニルズ供給体制を強化しました。Aliaxis Holdings SAは、IPEX Inc.を通じて、2024年10月に住宅および軽商業用スプリンクラーシステム向けのJohnson ControlsのCPVCパイプおよびフィッティング事業を買収しました。この買収により、規制主導の商業用途へのアクセスが拡大し、アラバマ州ハンツビルに製造拠点が追加されました。CHINA LESSOはアジア、アフリカ、その他の市場全体で生産および海外販売を拡大しています。
技術と製品設計は、主要サプライヤーをますます差別化しています。Aliaxis Research and Technologyの機械式フィッティング特許出願は、CPVC、PVC、およびUPVCシステム全体の設置互換性に対応しています。PIPELIFE INTERNATIONAL GmbHは長いサービス寿命のために設計されたシステムを推進しており、これは公共インフラ調達に関連しています。中小規模のメーカーは、樹脂価格の変動、技術承認、および生産アップグレードへの投資からの圧力に直面しています。
PVC パイプおよびフィッティング業界リーダー
JM EAGLE, INC.
CHINA LESSO
Orbia
Aliaxis Holdings SA
SEKISUI CHEMICAL CO., LTD.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年9月:Aliaxis Holdings SAは、IPEX Inc.を通じて、ハリケーン・ヘレンの被害からの復旧活動を継続的に支援しました。これには、フレンチ・ブロード川からPVCパイプの残骸を除去し、アッシュビル施設での緩和措置を強化するための取り組みが含まれます。この復旧活動は、災害後のインフラ復旧と環境管理におけるPVC配管メーカーの役割を浮き彫りにしています。
- 2026年6月:Westlake Corporationは、Westlake Vinnolit GmbH & Co. KGを通じて、ドイツのヴィルヘルムスハーフェンPVC生産サイトの買収を約1.09 ビリオン 米ドルで完了し、年間38万メトリックトンのPVC生産能力を追加しました。この追加PVC生産能力は、PVC パイプおよびフィッティングを含む川下用途向けの樹脂供給を強化します。


グローバルPVC パイプおよびフィッティング市場レポートの範囲
PVC パイプおよびフィッティングは、様々なインフラおよび建築用途にわたって流体を輸送し配管システムを接続するために使用されるポリマーベースの部品です。流体輸送システムに対して耐食性、耐久性、軽量な取り扱い、および施工の容易さを提供します。
PVC パイプおよびフィッティング市場は、素材、製品タイプ、用途、最終用途産業、および地域によってセグメント化されています。材別では、市場はUPVC、CPVC、フレキシブルPVC、およびその他にセグメント化されています。製品タイプ別では、市場はパイプとフィッティングにセグメント化されています。用途別では、市場は給水・配水、下水・排水システム、灌漑・農業、化学・産業用流体処理、暖房・換気・空調および配管システム、およびその他にセグメント化されています。最終用途産業別では、市場は地方自治体・公益事業、住宅、商業、農業、および産業にセグメント化されています。レポートはまた、主要地域にわたる15カ国のPVC パイプおよびフィッティングの市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で行われています。
| UPVC |
| CPVC |
| フレキシブルPVC |
| その他 |
| パイプ |
| フィッティング |
| 給水・配水 |
| 下水・排水システム |
| 灌漑・農業 |
| 化学・産業用流体処理 |
| 暖房・換気・空調および配管システム |
| その他 |
| 地方自治体・公益事業 |
| 住宅 |
| 商業 |
| 農業 |
| 産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 素材別 | UPVC | |
| CPVC | ||
| フレキシブルPVC | ||
| その他 | ||
| 製品タイプ別 | パイプ | |
| フィッティング | ||
| 用途別 | 給水・配水 | |
| 下水・排水システム | ||
| 灌漑・農業 | ||
| 化学・産業用流体処理 | ||
| 暖房・換気・空調および配管システム | ||
| その他 | ||
| 最終用途産業別 | 地方自治体・公益事業 | |
| 住宅 | ||
| 商業 | ||
| 農業 | ||
| 産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
PVC パイプおよびフィッティング市場の規模はどのくらいですか?
PVC パイプおよびフィッティング市場は2026年に494.00 ビリオン 米ドルに達し、2031年までに695.40 ビリオン 米ドルに達すると予測されています。
2025年に最大のシェアを保有した素材はどれですか?
UPVCは2025年に市場シェアの71.56%を占め、給水配水、排水、下水システムでの広範な使用によって支えられています。
2031年にかけて最も速く成長すると予測される製品タイプはどれですか?
フィッティングは灌漑および商業システムがより複雑な接続を使用するにつれて、2031年にかけてCAGR 7.83%で成長すると予測されています。
2031年にかけて最も速く成長すると予測される用途はどれですか?
灌漑・農業は加圧灌漑投資によって支えられ、2031年にかけてCAGR 8.18%で成長すると予測されています。
最終更新日:



