
Taille et part du marché des tuyaux et raccords en PVC
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 49.40 Milliards de dollars |
| Taille du Marché (2031) | 69.54 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.08 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des tuyaux et raccords en PVC par Mordor Intelligence
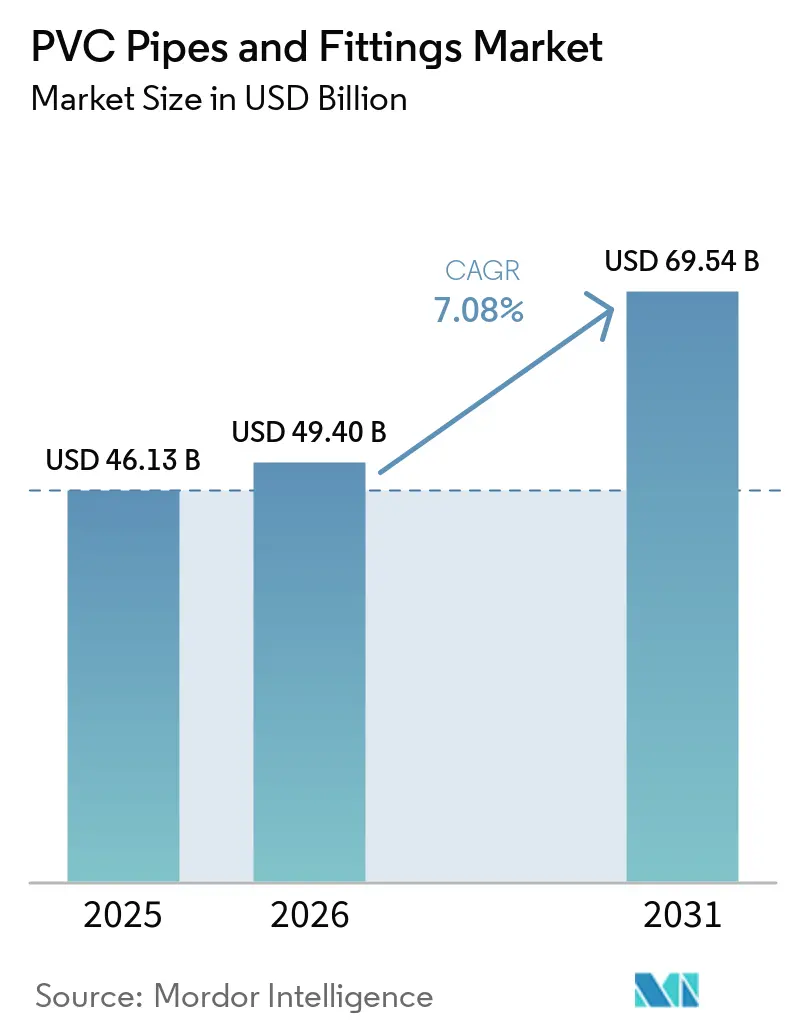
La taille du marché des tuyaux et raccords en PVC était évaluée à 46,13 milliards USD en 2025 et devrait croître de 49,40 milliards USD en 2026 pour atteindre 69,54 milliards USD d'ici 2031, à un CAGR de 7,08 % durant la période de prévision (2026-2031). Le marché des tuyaux et raccords en PVC bénéficie des investissements continus dans les réseaux d'eau, les systèmes d'assainissement, le logement et l'irrigation. La demande évolue également vers des systèmes nécessitant des connexions plus complexes et des matériaux plus performants. La construction commerciale soutient cette évolution car les installations de protection incendie, de plomberie eau chaude et de chauffage, ventilation et climatisation ont des exigences de performance définies. Les coûts des matériaux et les obligations réglementaires restent des contraintes importantes pour les producteurs, notamment lorsque les prix des résines évoluent rapidement. Le marché des tuyaux et raccords en PVC offre donc des opportunités de croissance dans les travaux de remplacement municipaux, l'irrigation sous pression et les systèmes de bâtiments commerciaux.
Principaux enseignements du rapport
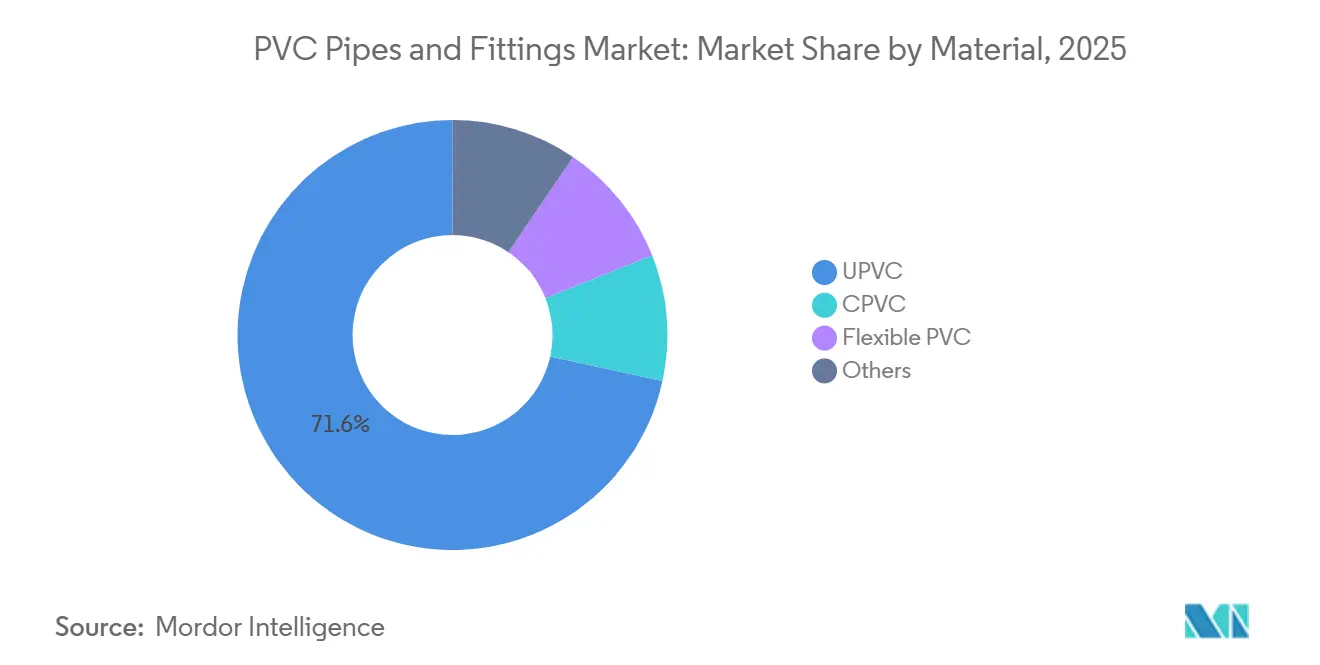
- Par matériau, l'UPVC détenait 71,56 % de la part du marché des tuyaux et raccords en PVC en 2025, tandis que le CPVC devrait progresser à un CAGR de 7,34 % jusqu'en 2031.
- Par type de produit, les tuyaux détenaient 74,12 % de la part du marché des tuyaux et raccords en PVC en 2025, tandis que les raccords devraient progresser à un CAGR de 7,83 % jusqu'en 2031.
- Par application, l'alimentation et la distribution en eau détenaient 39,31 % de la part du marché des tuyaux et raccords en PVC en 2025, tandis que l'irrigation et l'agriculture devraient progresser à un CAGR de 8,18 % jusqu'en 2031.
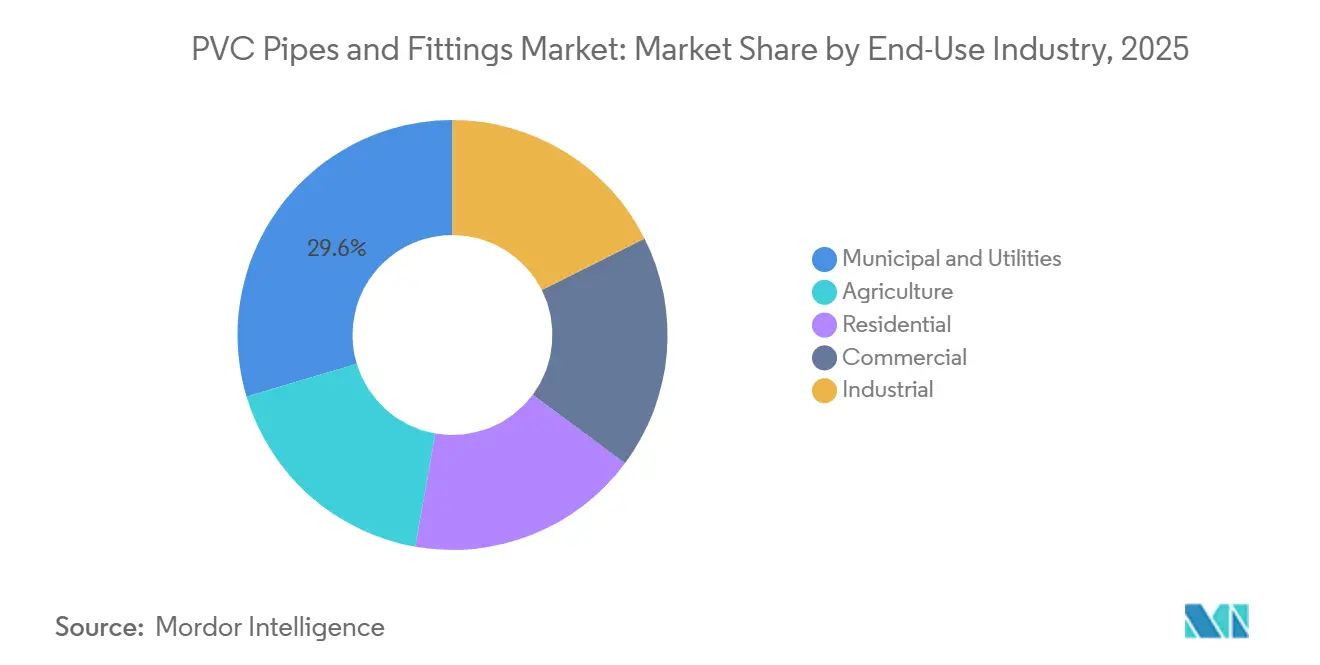
- Par secteur d'utilisation finale, le municipal et les services publics détenaient 29,63 % de la part du marché des tuyaux et raccords en PVC en 2025, tandis que le secteur commercial devrait progresser à un CAGR de 8,45 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 42,45 % de la part du marché des tuyaux et raccords en PVC en 2025 et devrait progresser à un CAGR de 8,22 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des tuyaux et raccords en PVC
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Renouvellement mondial des infrastructures d'eau et d'eaux usées | +2.1% | Mondial, concentration la plus élevée en Amérique du Nord, MENA et cœur de l'APAC | Long terme (≥ 4 ans) |
| Expansion du logement urbain et de l'assainissement dans les économies émergentes | +1.8% | Cœur de l'APAC (Inde, ASEAN), débordement vers l'Afrique subsaharienne et l'Amérique du Sud | Moyen terme (2-4 ans) |
| Avantage de coût et d'installation du PVC par rapport aux métaux et au béton | +1.4% | Mondial | Court terme (≤ 2 ans) |
| Modernisation de l'irrigation et investissement dans l'efficacité hydrique | +1.0% | Asie du Sud, Moyen-Orient, Amérique du Sud, Europe du Sud | Moyen terme (2-4 ans) |
| Adoption du CPVC dans les systèmes eau chaude, sprinklers incendie et industriels | +0.8% | Amérique du Nord et cœur de l'APAC, débordement vers le MEA | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Renouvellement mondial des infrastructures d'eau et d'eaux usées
Les programmes de remplacement des réseaux d'eau et d'eaux usées constituent une source durable de demande pour le marché des tuyaux et raccords en PVC. L'American Water Works Association a identifié le vieillissement des infrastructures comme la principale préoccupation opérationnelle des services d'eau dans son évaluation sectorielle 2026[1]American Water Works Association, "Rapport 2026 sur l'état du secteur de l'eau", American Water Works Association, awwa.org. L'Agence de protection de l'environnement des États-Unis a documenté des besoins infrastructurels à long terme substantiels pour les systèmes d'eau potable et d'eau propre. Ces programmes nécessitent des tuyaux de distribution, des tuyaux d'égout, des raccords, des vannes et des composants connexes dans les réseaux de collecte, de traitement, de stockage et de distribution. Les tuyaux en PVC restent pertinents là où la résistance à la corrosion, la légèreté et la facilité d'installation soutiennent la réalisation des projets. Ce cycle de remplacement soutient la demande au-delà des conditions de construction à court terme, car les services publics doivent maintenir le service indépendamment des évolutions de l'activité de construction privée, et parce qu'un remplacement différé peut augmenter les fuites, les coûts d'exploitation et les interruptions de service pour les opérateurs municipaux.
Expansion du logement urbain et de l'assainissement dans les économies émergentes
L'expansion du logement urbain et de l'assainissement fournit une large base d'installation pour le marché des tuyaux et raccords en PVC. En août 2026, l'Inde avait achevé et livré plus de 1 crore (10 millions) de logements aux bénéficiaires dans le cadre du Pradhan Mantri Awas Yojana – Urbain (PMAY-U) et du PMAY-U 2.0. Chaque nouveau logement nécessite des raccordements en eau, drainage et assainissement. Le programme Atal Mission for Rejuvenation and Urban Transformation 2.0 soutient également les travaux d'eau et d'égouts dans les zones urbaines. Le développement formel dans les zones périurbaines oriente les installations vers des systèmes spécifiés et une qualité de tuyaux standardisée. Ce développement renforce la demande de produits UPVC et CPVC à travers les projets résidentiels et d'assainissement public, tandis que les réseaux de distribution nécessitent également des achats répétés de connecteurs et de composants de drainage à mesure que les quartiers passent de systèmes individuels à des réseaux de service coordonnés.
Avantage de coût et d'installation du PVC par rapport aux métaux et au béton
L'avantage de coût et d'installation du PVC par rapport aux métaux et au béton soutient le choix des matériaux dans de nombreux projets. Westlake Pipe and Fittings a déclaré que le PVC est plus léger que la fonte ductile et ne nécessite pas de protection cathodique dans les applications concernées. Des exigences de manutention réduites peuvent diminuer l'effort d'installation sur les chantiers municipaux, agricoles et de construction. Le PVC résiste également à la corrosion, ce qui réduit les préoccupations de maintenance dans les usages liés à l'eau et au drainage. Ces caractéristiques aident les entrepreneurs à respecter les budgets de projet et les calendriers d'installation. Le marché des tuyaux et raccords en PVC conserve cet avantage lorsque les achats se concentrent sur la performance sur le cycle de vie, les besoins de maintenance, les exigences de transport et le temps d'installation plutôt que sur le seul prix d'achat, notamment là où les chefs de projet doivent limiter les perturbations dans les zones urbaines denses.
Modernisation de l'irrigation et investissement dans l'efficacité hydrique
La modernisation de l'irrigation et l'investissement dans l'efficacité hydrique élargissent la demande pour les réseaux de tuyaux sous pression. L'Inde a approuvé le sous-programme de modernisation du développement des zones de commandement et de la gestion de l'eau pour 2025 et 2026 avec une dotation de 1 600 crore INR (environ 192 millions USD) pour l'irrigation par tuyaux jusqu'à la porte de la ferme. La Banque mondiale a documenté le deuxième projet de modernisation de l'irrigation et d'efficacité hydrique en Türkiye, qui couvre la réhabilitation de 72 778 hectares sur 6 périmètres. Les systèmes sous pression utilisent des tuyaux, des connecteurs, des collecteurs et des vannes plutôt que des canaux ouverts. Cela augmente le nombre de raccords requis dans chaque système, car les aménagements d'irrigation contrôlée utilisent des embranchements, des vannes, des connecteurs et des changements de direction de tuyaux. Le marché des tuyaux et raccords en PVC bénéficie de l'orientation des exploitations agricoles vers une utilisation contrôlée de l'eau, une distribution fiable et des systèmes pouvant être adaptés à l'évolution des aménagements parcellaires ou des besoins des cultures, ce qui soutient une demande récurrente pour les composants de réparation et les extensions de systèmes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des coûts de la résine PVC et de l'énergie | -0.9% | Mondial, plus aigu dans les marchés importateurs d'Asie du Sud et d'Asie du Sud-Est | Court terme (≤ 2 ans) |
| Charge de conformité environnementale, des additifs et du chlorure de vinyle | -0.6% | Amérique du Nord et UE, avec des obligations de débordement pour les fabricants mondiaux orientés à l'exportation | Long terme (≥ 4 ans) |
| Substitution par le PEHD, le PEX, la fonte ductile, le cuivre et les systèmes composites | -0.5% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts de la résine PVC et de l'énergie
La volatilité des coûts de la résine PVC et de l'énergie peut affaiblir la demande lorsque les fabricants répercutent les hausses de coûts dans la chaîne de distribution. Les variations du coût de la résine peuvent augmenter le coût de production des tuyaux et amener les distributeurs à réduire leurs stocks. L'instabilité des prix peut retarder les achats des entrepreneurs et limiter le fonds de roulement des petits producteurs. Les fournisseurs intégrés ont plus de capacité à gérer ces périodes que les entreprises qui dépendent des achats de résine au comptant. Le marché des tuyaux et raccords en PVC fait face à une pression de consolidation accrue lorsque la volatilité persiste, car les petits producteurs ont une capacité limitée à absorber les variations de coûts, à financer les stocks ou à ajuster rapidement les prix, tandis que les grandes entreprises intégrées peuvent coordonner l'approvisionnement en résine, la production manufacturière et la planification des stocks sur davantage de sites.
Charge de conformité environnementale, des additifs et du chlorure de vinyle
La charge de conformité environnementale, des additifs et du chlorure de vinyle accroît les besoins en qualification des produits et en documentation. L'Agence de protection de l'environnement des États-Unis a entamé une évaluation des risques prioritaires pour le chlorure de vinyle dans le cadre du Toxic Substances Control Act en 2025[2]Agence de protection de l'environnement des États-Unis, "Projet de portée de l'évaluation des risques pour le chlorure de vinyle", Agence de protection de l'environnement des États-Unis, epa.gov. L'Administration de la sécurité et de la santé au travail a rouvert le dossier de sa réglementation sur le chlorure de vinyle en avril 2026. Les producteurs doivent gérer les émissions, la protection des travailleurs, les dossiers de formulation et les tests de matériaux. Les exigences européennes relatives aux stabilisants et aux plastifiants ajoutent également des travaux de reformulation pour les fabricants vendant sur des marchés réglementés. La substitution par le PEHD, le polyéthylène réticulé (PEX), la fonte ductile, le cuivre et les systèmes composites est la plus pertinente là où les acheteurs valorisent les performances en température, les préférences établies des installateurs, les spécifications de plomberie résidentielle haut de gamme ou les relations d'approvisionnement existantes, et les fournisseurs doivent démontrer des avantages opérationnels clairs pour conserver ces applications.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau : l'UPVC domine le chiffre d'affaires tandis que le CPVC soutient les usages plus performants
L'UPVC détenait 71,56 % de la part du marché des tuyaux et raccords en PVC en 2025. Sa position reflète sa résistance mécanique, sa résistance à la corrosion et son utilisation établie dans la distribution d'eau sous pression, le drainage et les systèmes d'égouts. Le Plastics Pipe Institute a déclaré que des systèmes CPVC correctement spécifiés peuvent offrir une durée de vie de plus de 50 ans. L'UPVC reste largement utilisé car de nombreuses applications municipales et de construction nécessitent une solution éprouvée et économique. Il soutient une forte demande dans les installations de base d'eau et d'assainissement, y compris les projets où les entrepreneurs ont besoin de produits familiers avec des méthodes d'assemblage établies et une large disponibilité locale. Le marché des tuyaux et raccords en PVC s'appuie donc sur l'UPVC pour sa large base installée et ses pratiques de manutention familières.
Le CPVC devrait progresser à un CAGR de 7,34 % jusqu'en 2031. Il est utilisé pour la plomberie eau chaude, la manutention de fluides industriels et les applications de sprinklers incendie où la résistance à la température et aux produits chimiques est importante. La Plastic Pipe and Fittings Association décrit le CPVC comme un matériau utilisé dans les systèmes de sprinklers incendie résidentiels et commerciaux. L'activité de rénovation commerciale peut augmenter la demande de CPVC car le remplacement des tuyaux doit satisfaire aux codes du bâtiment et aux conditions d'exploitation. SEKISUI CHEMICAL CO., LTD. est présent à la fois dans la tuyauterie PVC et les composés CPVC, ce qui soutient son offre de matériaux. Le PVC flexible reste utile dans des applications telles que les conduits et les tuyaux d'irrigation, où la flexibilité soutient les besoins d'installation et permet aux fabricants de répondre à des exigences plus spécifiques sans modifier leur plateforme de matériau de base.


Par type de produit : les tuyaux dominent le chiffre d'affaires, tandis que les raccords s'accélèrent
Les tuyaux représentaient 74,12 % de la part du marché des tuyaux et raccords en PVC en 2025. Ils constituent la longueur de distribution principale dans les conduites d'eau, les réseaux d'égouts, les bâtiments et les systèmes agricoles. La demande de tuyaux droits augmente avec la construction et l'activité de remplacement des réseaux. Cela place les tuyaux au cœur du marché des tuyaux et raccords en PVC dans la plupart des applications. Leur échelle rend également la disponibilité de la résine et la capacité de fabrication importantes pour l'approvisionnement.
Les raccords devraient progresser à un CAGR de 7,83 % jusqu'en 2031. Les systèmes d'irrigation sous pression, de plomberie commerciale, de chauffage, ventilation et climatisation, et de protection incendie nécessitent davantage de jonctions et de points de connexion que les réseaux simples. Aliaxis Holdings SA a déposé en 2025 une demande de brevet pour un raccord mécanique compatible avec les systèmes CPVC, PVC et UPVC. Les conceptions mécaniques et à emboîtement peuvent réduire le temps d'installation et élargir la base d'entrepreneurs. Une croissance plus rapide des raccords peut améliorer le mix de ventes car les composants de connexion impliquent généralement une plus grande complexité de système, un choix de produits et un support technique plus importants que la vente de longueurs de tuyaux droits standard.
Par application : l'alimentation et la distribution en eau maintiennent leur échelle tandis que l'irrigation et l'agriculture se développent
L'alimentation et la distribution en eau détenaient 39,31 % de la part du marché des tuyaux et raccords en PVC en 2025. Les programmes de remplacement municipaux et la construction de nouveaux réseaux soutiennent cette application. Les projets hydrauliques nécessitent des tuyaux à pression nominale, des coudes, des manchons et des composants de distribution. L'expansion de l'assainissement relie également l'accès à l'eau à une infrastructure de drainage connectée. La catégorie reste importante dans les marchés développés qui remplacent des actifs vieillissants et dans les marchés émergents qui étendent les premiers raccordements. Ces conditions ancrent le marché des tuyaux et raccords en PVC dans les dépenses d'infrastructure essentielles, où l'accès à l'eau, la santé publique, la fiabilité des réseaux et les besoins de remplacement restent des préoccupations centrales de politique publique.
L'irrigation et l'agriculture devraient progresser à un CAGR de 8,18 % jusqu'en 2031. La rareté de l'eau et les objectifs de productivité agricole encouragent les systèmes d'irrigation qui contrôlent la distribution de l'eau. Les égouts et le drainage maintiennent un rôle stable à mesure que les villes ajoutent des raccordements domestiques. La manutention de fluides chimiques et industriels reste un usage à spécifications plus élevées pour le CPVC et certaines nuances d'UPVC. Le chauffage, la ventilation et la climatisation, la plomberie, les conduits de télécommunications et les gaines de câbles électriques fournissent une demande d'application supplémentaire, permettant aux fournisseurs d'équilibrer leur exposition aux cycles d'achat des secteurs de l'infrastructure, de la construction, de l'industrie et de l'agriculture.
Par secteur d'utilisation finale : la demande commerciale progresse grâce aux exigences de construction
Le municipal et les services publics détenaient 29,63 % de la part du marché des tuyaux et raccords en PVC en 2025. Les projets publics d'eau et d'eaux usées soutiennent cette position grâce aux travaux de remplacement et d'extension des réseaux. Les services publics valorisent la résistance à la corrosion et les longues performances de service dans les installations appropriées. Leurs décisions d'achat peuvent générer de grandes commandes de tuyaux et de raccords associés. Les prêteurs au développement et les programmes publics soutiennent également les investissements dans l'eau et l'assainissement dans les régions émergentes. Les travaux municipaux restent donc un débouché central pour le marché des tuyaux et raccords en PVC, notamment là où les programmes d'achat spécifient une longue durée de vie, une résistance à la corrosion et une efficacité d'installation.
Le secteur commercial devrait progresser à un CAGR de 8,45 % jusqu'en 2031. Les bureaux, les écoles, les établissements de santé et autres bâtiments commerciaux ont besoin de systèmes de plomberie, de chauffage, de ventilation, de climatisation et de protection incendie. La Plastic Pipe and Fittings Association identifie les locaux commerciaux à faible risque d'incendie comme une application pour les systèmes de sprinklers incendie CPVC homologués. La construction résidentielle reste une source de demande importante, notamment en Inde et en Asie du Sud-Est. L'agriculture bénéficie des systèmes d'irrigation modernes, tandis que les utilisateurs industriels ont besoin d'une résistance chimique et d'une manutention fiable des fluides. Ces exigences soutiennent la demande commerciale même lorsque l'activité de construction à moindre valeur ajoutée est plus sensible aux prix, car les exigences de sécurité des bâtiments, de fiabilité opérationnelle et de conformité peuvent limiter la substitution dans les projets spécifiés.
Analyse géographique
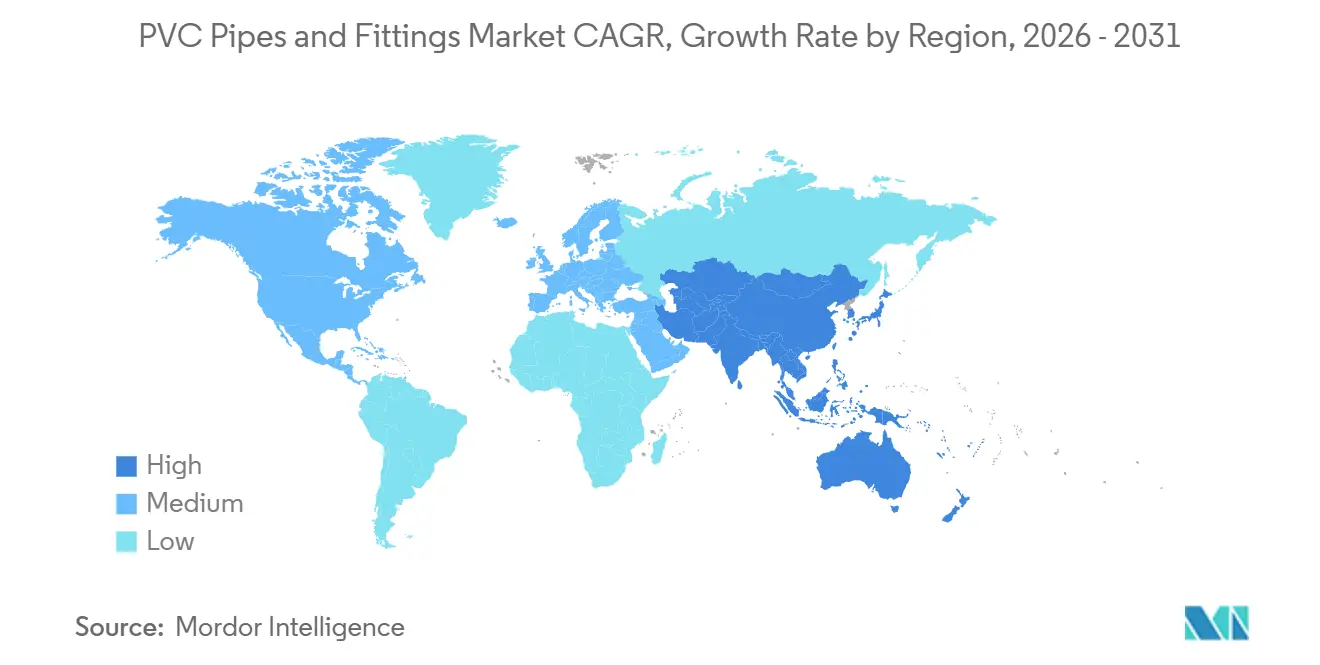
L'Asie-Pacifique détenait 42,45 % de la part du marché des tuyaux et raccords en PVC en 2025 et devrait progresser à un CAGR de 8,22 % jusqu'en 2031. La Chine et l'Inde combinent investissements en infrastructures, construction de logements, programmes d'assainissement et travaux d'irrigation, créant une large demande de tuyaux et raccords. CHINA LESSO dispose de bases de production en Indonésie, en Thaïlande, en Malaisie, au Cambodge, au Vietnam, aux Philippines, en Tanzanie, en Angola, en Ouzbékistan et aux États-Unis. Cette empreinte soutient l'approvisionnement régional, une couverture de distribution plus large et l'accès aux marchés d'exportation. Les fabricants indiens développent leurs capacités pour répondre à la demande des projets de logement, d'agriculture et d'infrastructure hydraulique.
Le Japon et la Corée du Sud sont des marchés matures où la réhabilitation des infrastructures et les produits plus performants soutiennent les ventes. L'Amérique du Nord est soutenue par les activités de remplacement des réseaux d'eau potable et d'eaux usées. Les évaluations des besoins en infrastructures de l'Agence de protection de l'environnement des États-Unis démontrent des besoins à long terme substantiels pour les systèmes d'eau potable et d'eau propre. Les systèmes municipaux et industriels restent des opportunités importantes, tandis que le PEX est en concurrence dans certaines applications de plomberie résidentielle. L'Europe combine les travaux de remplacement dans les marchés d'Europe occidentale avec la nouvelle construction en Europe centrale et orientale.
Les exigences réglementaires relatives aux additifs et à la sécurité des produits peuvent augmenter les coûts en Europe, mais favorisent les fournisseurs établis et compétents. Le Moyen-Orient et l'Afrique bénéficient des investissements dans la distribution d'eau, le dessalement, l'assainissement et l'irrigation. L'Amérique du Sud est soutenue par l'expansion de l'eau et de l'assainissement, le Brésil étant un marché régional majeur. Le marché des tuyaux et raccords en PVC offre des opportunités là où les autorités publiques étendent l'accès fiable à l'eau et modernisent les infrastructures agricoles.

Paysage concurrentiel
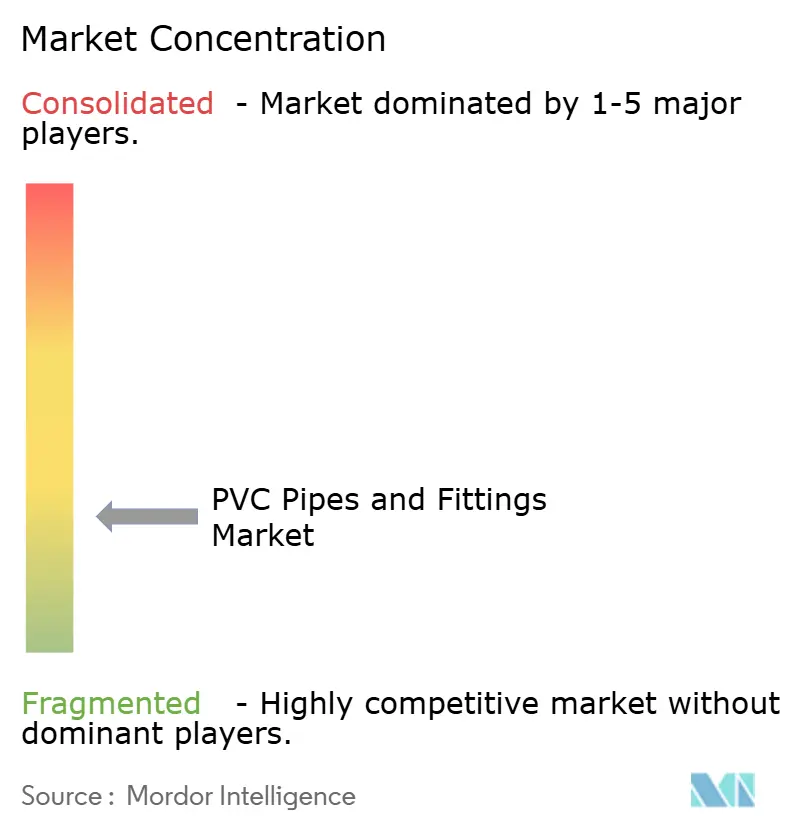
Le marché des tuyaux et raccords en PVC est très fragmenté, les cinq premiers acteurs étant JM EAGLE, INC., CHINA LESSO, Orbia, Aliaxis Holdings SA et SEKISUI CHEMICAL CO., LTD. ASTRAL PIPES, The Supreme Industries Limited, Finolex Industries Limited et Prince Pipes and Fittings Ltd. se font concurrence par la couverture de distribution, les marques locales, les relations avec les entrepreneurs et les portefeuilles CPVC. Les principaux fournisseurs cherchent également à mieux contrôler la résine, les composés et la capacité de fabrication pour protéger la disponibilité de l'approvisionnement. La certification des produits et la fiabilité des livraisons restent importantes lorsque les entrepreneurs sélectionnent des systèmes de tuyauterie complets.
Westlake Corporation a finalisé l'acquisition du site de production de PVC et de monomère de chlorure de vinyle de Wilhelmshaven en Allemagne en juin 2026 pour 109 millions USD. L'installation a ajouté 380 000 tonnes métriques de capacité annuelle de PVC et 882 millions de livres de capacité de monomère de chlorure de vinyle, renforçant sa position d'approvisionnement en chlorovinyls en Europe. Aliaxis Holdings SA, par l'intermédiaire d'IPEX Inc., a acquis l'activité de tuyaux et raccords CPVC de Johnson Controls pour les systèmes de sprinklers incendie résidentiels et commerciaux légers en octobre 2024. Cette acquisition a élargi l'accès à une application commerciale régie par les codes et ajouté une base de fabrication à Huntsville, en Alabama. CHINA LESSO développe sa production et ses ventes à l'étranger en Asie, en Afrique et sur d'autres marchés.
La technologie et la conception des produits différencient de plus en plus les principaux fournisseurs. Le dépôt de brevet d'Aliaxis Research and Technology pour un raccord mécanique répond à la compatibilité d'installation entre les systèmes CPVC, PVC et UPVC. PIPELIFE INTERNATIONAL GmbH promeut des systèmes conçus pour une longue durée de vie, ce qui est pertinent pour les achats d'infrastructures publiques. Les petits fabricants font face à des pressions liées aux variations des prix de la résine, aux approbations techniques et aux investissements dans la modernisation de la production.
Leaders du secteur des tuyaux et raccords en PVC
-
JM EAGLE, INC.
-
CHINA LESSO
-
Orbia
-
Aliaxis Holdings SA
-
SEKISUI CHEMICAL CO., LTD.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : Aliaxis Holdings SA, par l'intermédiaire d'IPEX Inc., a continué à soutenir les efforts de rétablissement à la suite de l'ouragan Helene, notamment des initiatives visant à retirer les débris de tuyaux en PVC de la rivière French Broad et à renforcer les mesures d'atténuation à son installation d'Asheville. L'activité de rétablissement souligne le rôle des fabricants de tuyaux en PVC dans la restauration des infrastructures après une catastrophe et la gestion environnementale.
- Juin 2026 : Westlake Corporation, par l'intermédiaire de Westlake Vinnolit GmbH & Co. KG, a finalisé l'acquisition du site de production de PVC de Wilhelmshaven en Allemagne pour environ 109 millions USD, ajoutant 380 000 tonnes métriques par an de capacité de PVC. La capacité de production supplémentaire de PVC renforce la disponibilité de la résine pour les applications en aval, y compris les tuyaux et raccords en PVC.


Portée du rapport mondial sur le marché des tuyaux et raccords en PVC
Les tuyaux et raccords en PVC sont des composants à base de polymères utilisés pour transporter des fluides et connecter des systèmes de tuyauterie dans diverses applications d'infrastructure et de construction. Ils offrent une résistance à la corrosion, une durabilité, une manutention légère et une facilité d'installation pour les systèmes de transport de fluides.
Le marché des tuyaux et raccords en PVC est segmenté par matériau, type de produit, application, secteur d'utilisation finale et géographie. Par matériau, le marché est segmenté en UPVC, CPVC, PVC flexible et autres. Par type de produit, le marché est segmenté en tuyaux et raccords. Par application, le marché est segmenté en alimentation et distribution en eau, systèmes d'égouts et de drainage, irrigation et agriculture, manutention de fluides chimiques et industriels, systèmes de chauffage, ventilation, climatisation et plomberie, et autres. Par secteur d'utilisation finale, le marché est segmenté en municipal et services publics, résidentiel, commercial, agriculture et industriel. Le rapport couvre également la taille du marché et les prévisions pour les tuyaux et raccords en PVC dans 15 pays des principales régions. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
| UPVC |
| CPVC |
| PVC flexible |
| Autres |
| Tuyaux |
| Raccords |
| Alimentation et distribution en eau |
| Systèmes d'égouts et de drainage |
| Irrigation et agriculture |
| Manutention de fluides chimiques et industriels |
| Systèmes de chauffage, ventilation, climatisation et plomberie |
| Autres |
| Municipal et services publics |
| Résidentiel |
| Commercial |
| Agriculture |
| Industriel |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par matériau | UPVC | |
| CPVC | ||
| PVC flexible | ||
| Autres | ||
| Par type de produit | Tuyaux | |
| Raccords | ||
| Par application | Alimentation et distribution en eau | |
| Systèmes d'égouts et de drainage | ||
| Irrigation et agriculture | ||
| Manutention de fluides chimiques et industriels | ||
| Systèmes de chauffage, ventilation, climatisation et plomberie | ||
| Autres | ||
| Par secteur d'utilisation finale | Municipal et services publics | |
| Résidentiel | ||
| Commercial | ||
| Agriculture | ||
| Industriel | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des tuyaux et raccords en PVC ?
Le marché des tuyaux et raccords en PVC s'élève à 49,40 milliards USD en 2026 et devrait atteindre 69,54 milliards USD d'ici 2031.
Quel matériau détenait la plus grande part en 2025 ?
L'UPVC détenait 71,56 % de la part de marché en 2025, soutenu par son large usage dans la distribution d'eau, le drainage et les systèmes d'égouts.
Quel type de produit devrait progresser le plus rapidement jusqu'en 2031 ?
Les raccords devraient progresser à un CAGR de 7,83 % jusqu'en 2031, les systèmes d'irrigation et commerciaux utilisant des connexions plus complexes.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'irrigation et l'agriculture devraient progresser à un CAGR de 8,18 % jusqu'en 2031, soutenues par les investissements dans l'irrigation sous pression.
Dernière mise à jour de la page le:



