
Tamanho e Participação do Mercado de Produtos de Pultrusão
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 3.07 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.99 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.35 % |
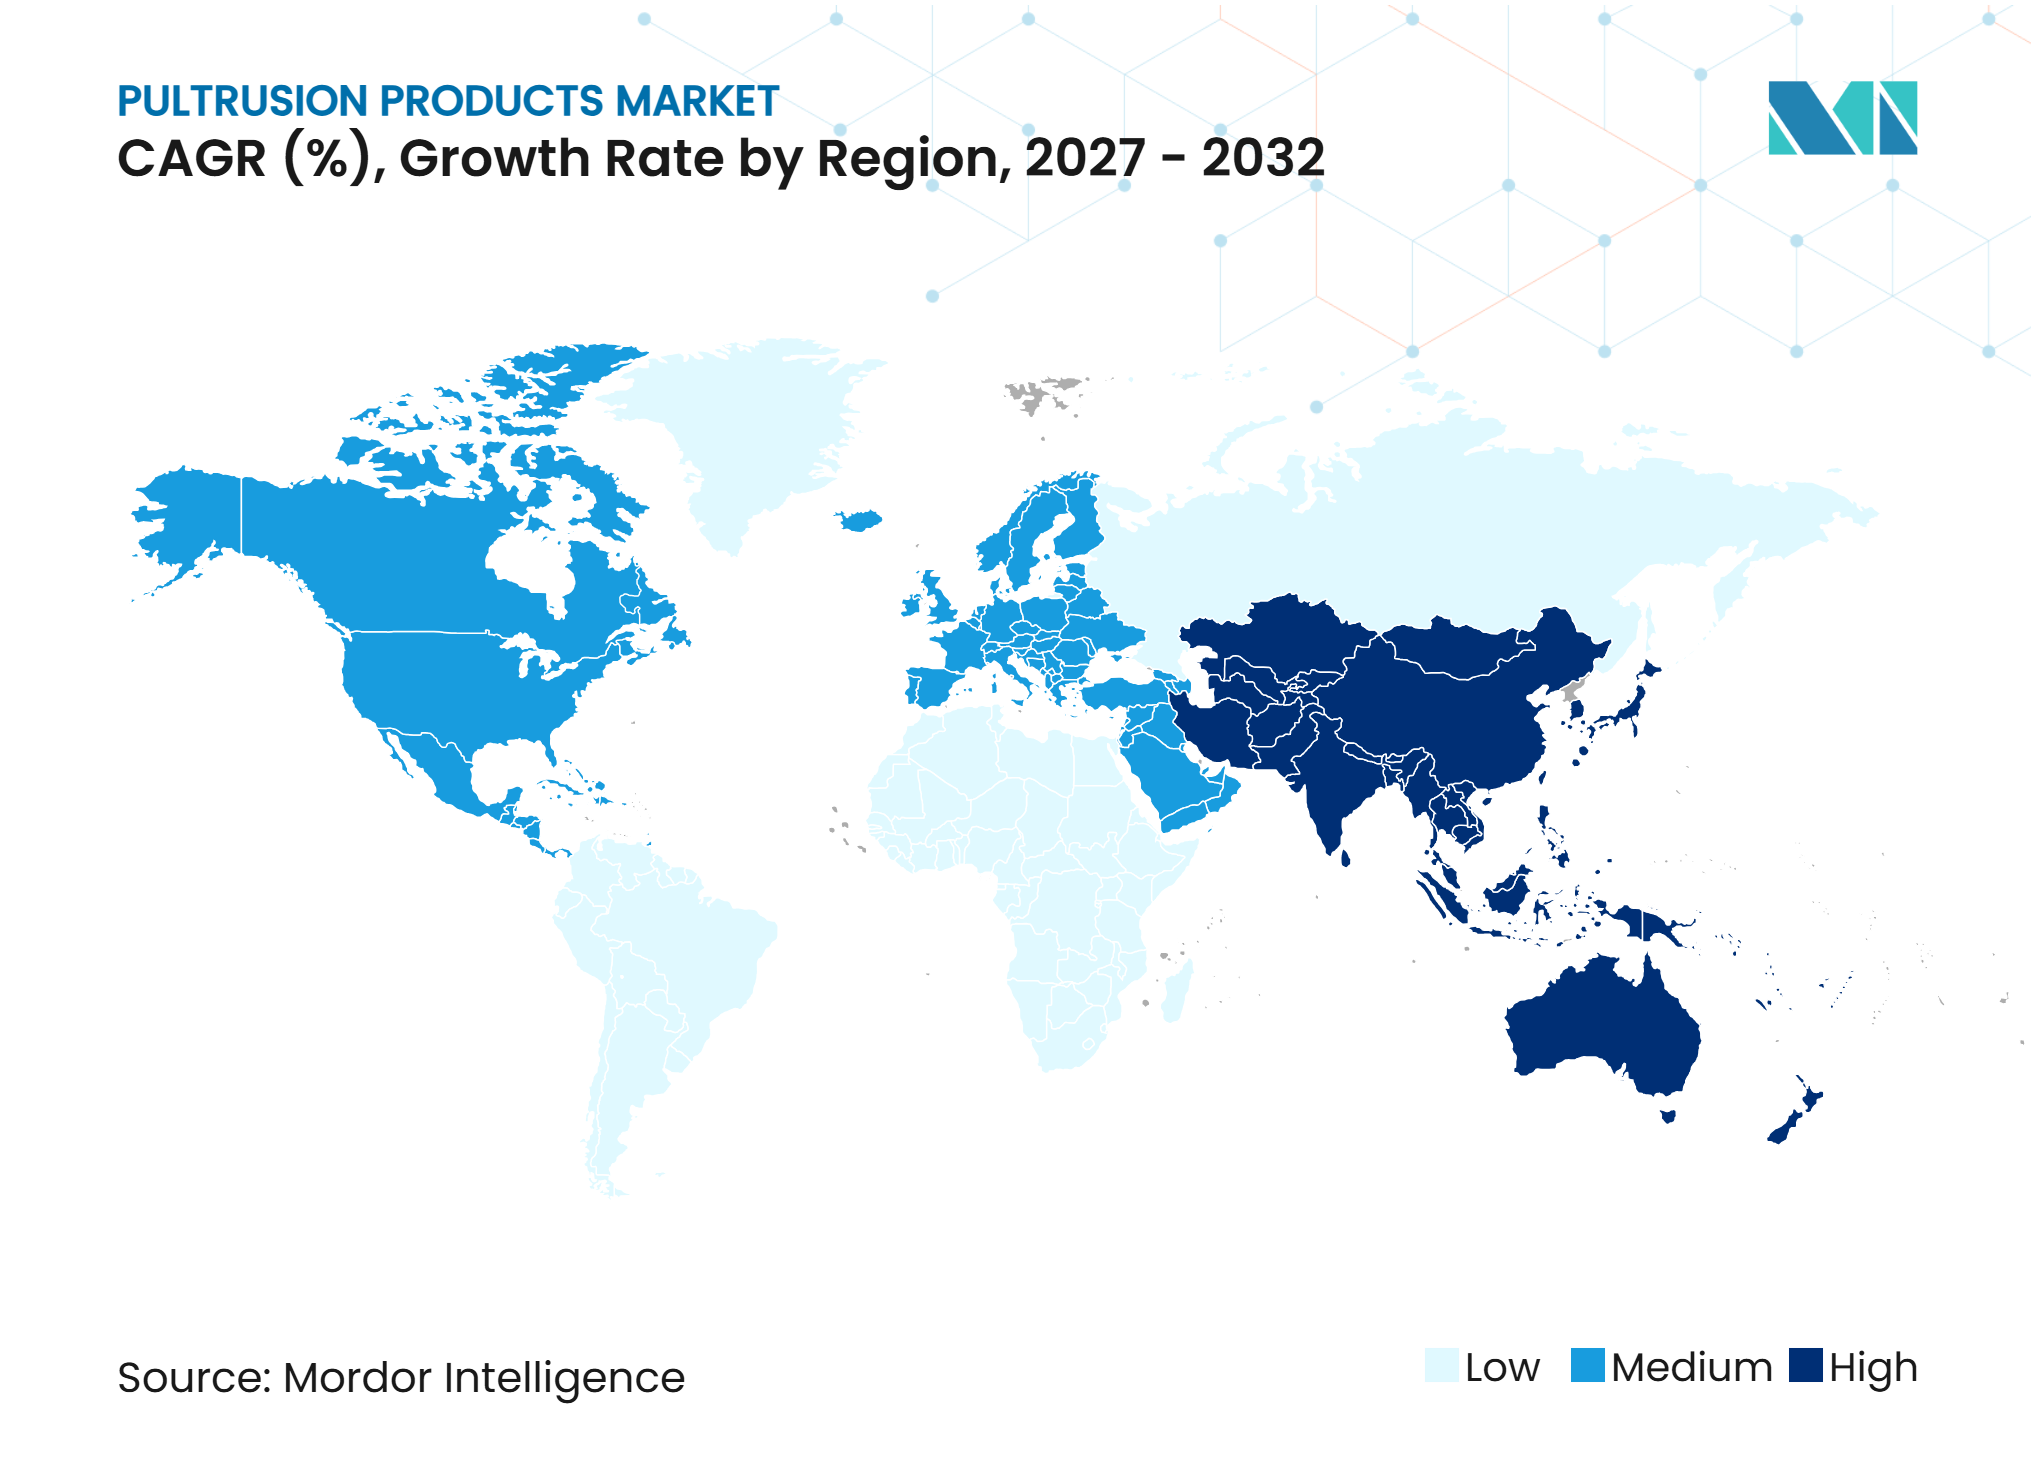
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Produtos de Pultrusão por Mordor Intelligence
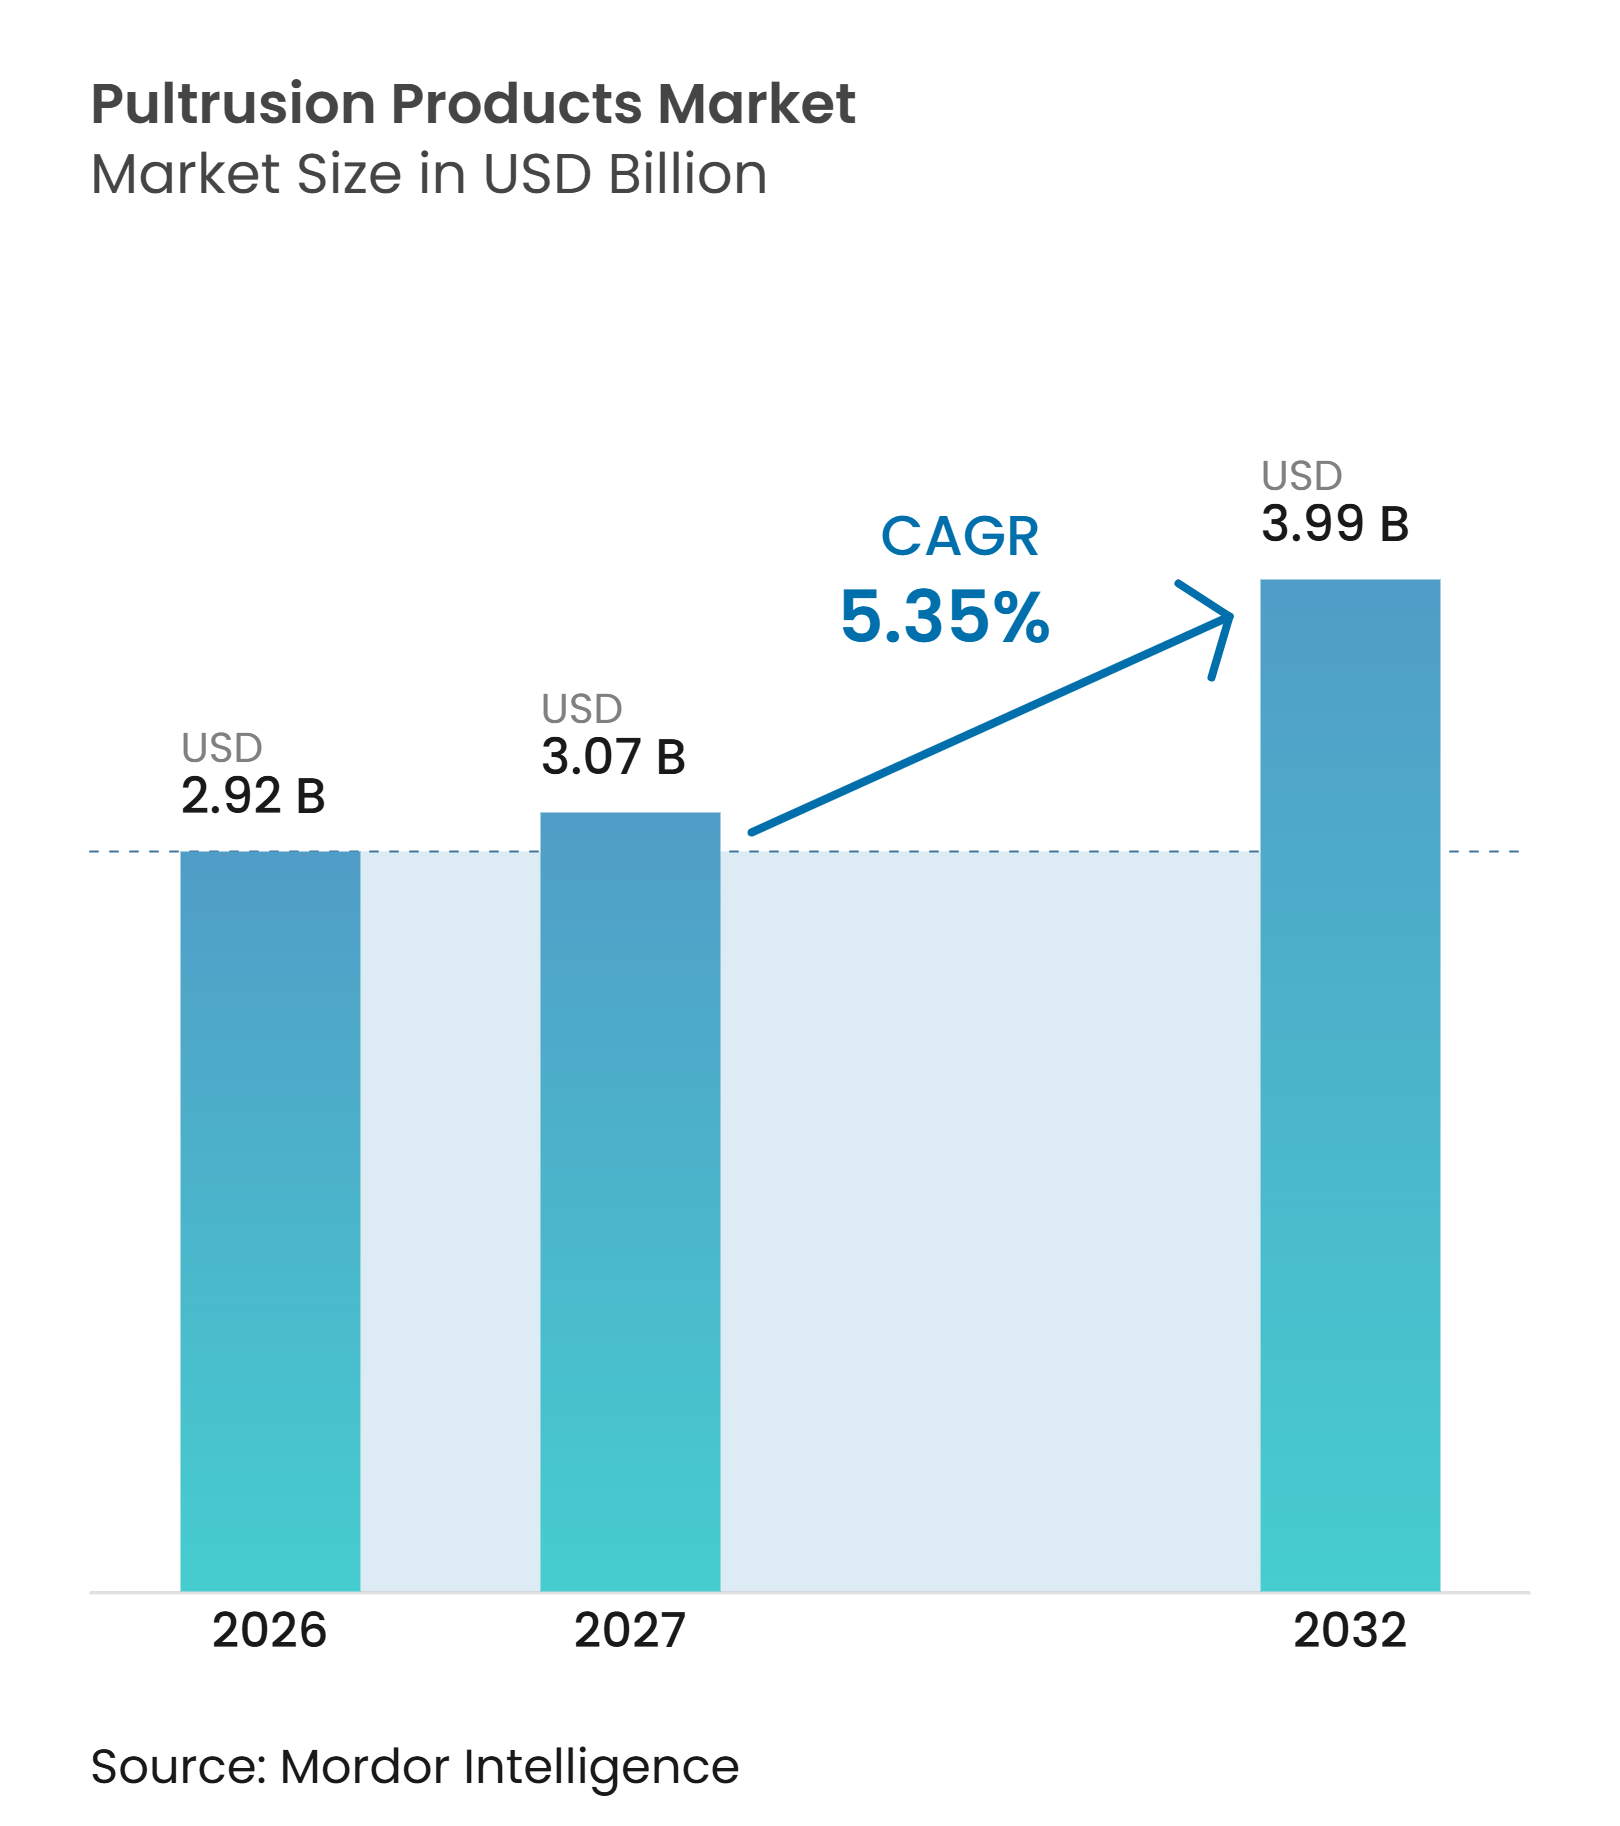
O tamanho do Mercado de Produtos de Pultrusão foi avaliado em 2,92 bilhões de USD em 2026 e estima-se que cresça de 3,07 bilhões de USD em 2027 para atingir 3,99 bilhões de USD até 2032, a um CAGR de 5,35% durante o período de previsão (2027-2032). O mercado de produtos de pultrusão se beneficia de trabalhos de substituição em infraestruturas envelhecidas, especialmente onde a corrosão aumenta as necessidades de manutenção. O investimento em redes elétricas também expande a demanda por componentes estruturais não condutores em subestações, sistemas de cabos e projetos de transmissão. A energia eólica sustenta a demanda por peças pultrudadas de fibra de carbono, particularmente longarinas e núcleos condutores. Essas aplicações possuem ciclos de compra distintos, o que confere ao mercado de produtos de pultrusão uma base mais ampla do que um único uso final na construção. Os produtores também estão migrando para perfis de maior valor agregado, teor de fibra de carbono reciclada e capacidade de fornecimento local próxima a grandes mercados de projetos.
Principais Conclusões do Relatório
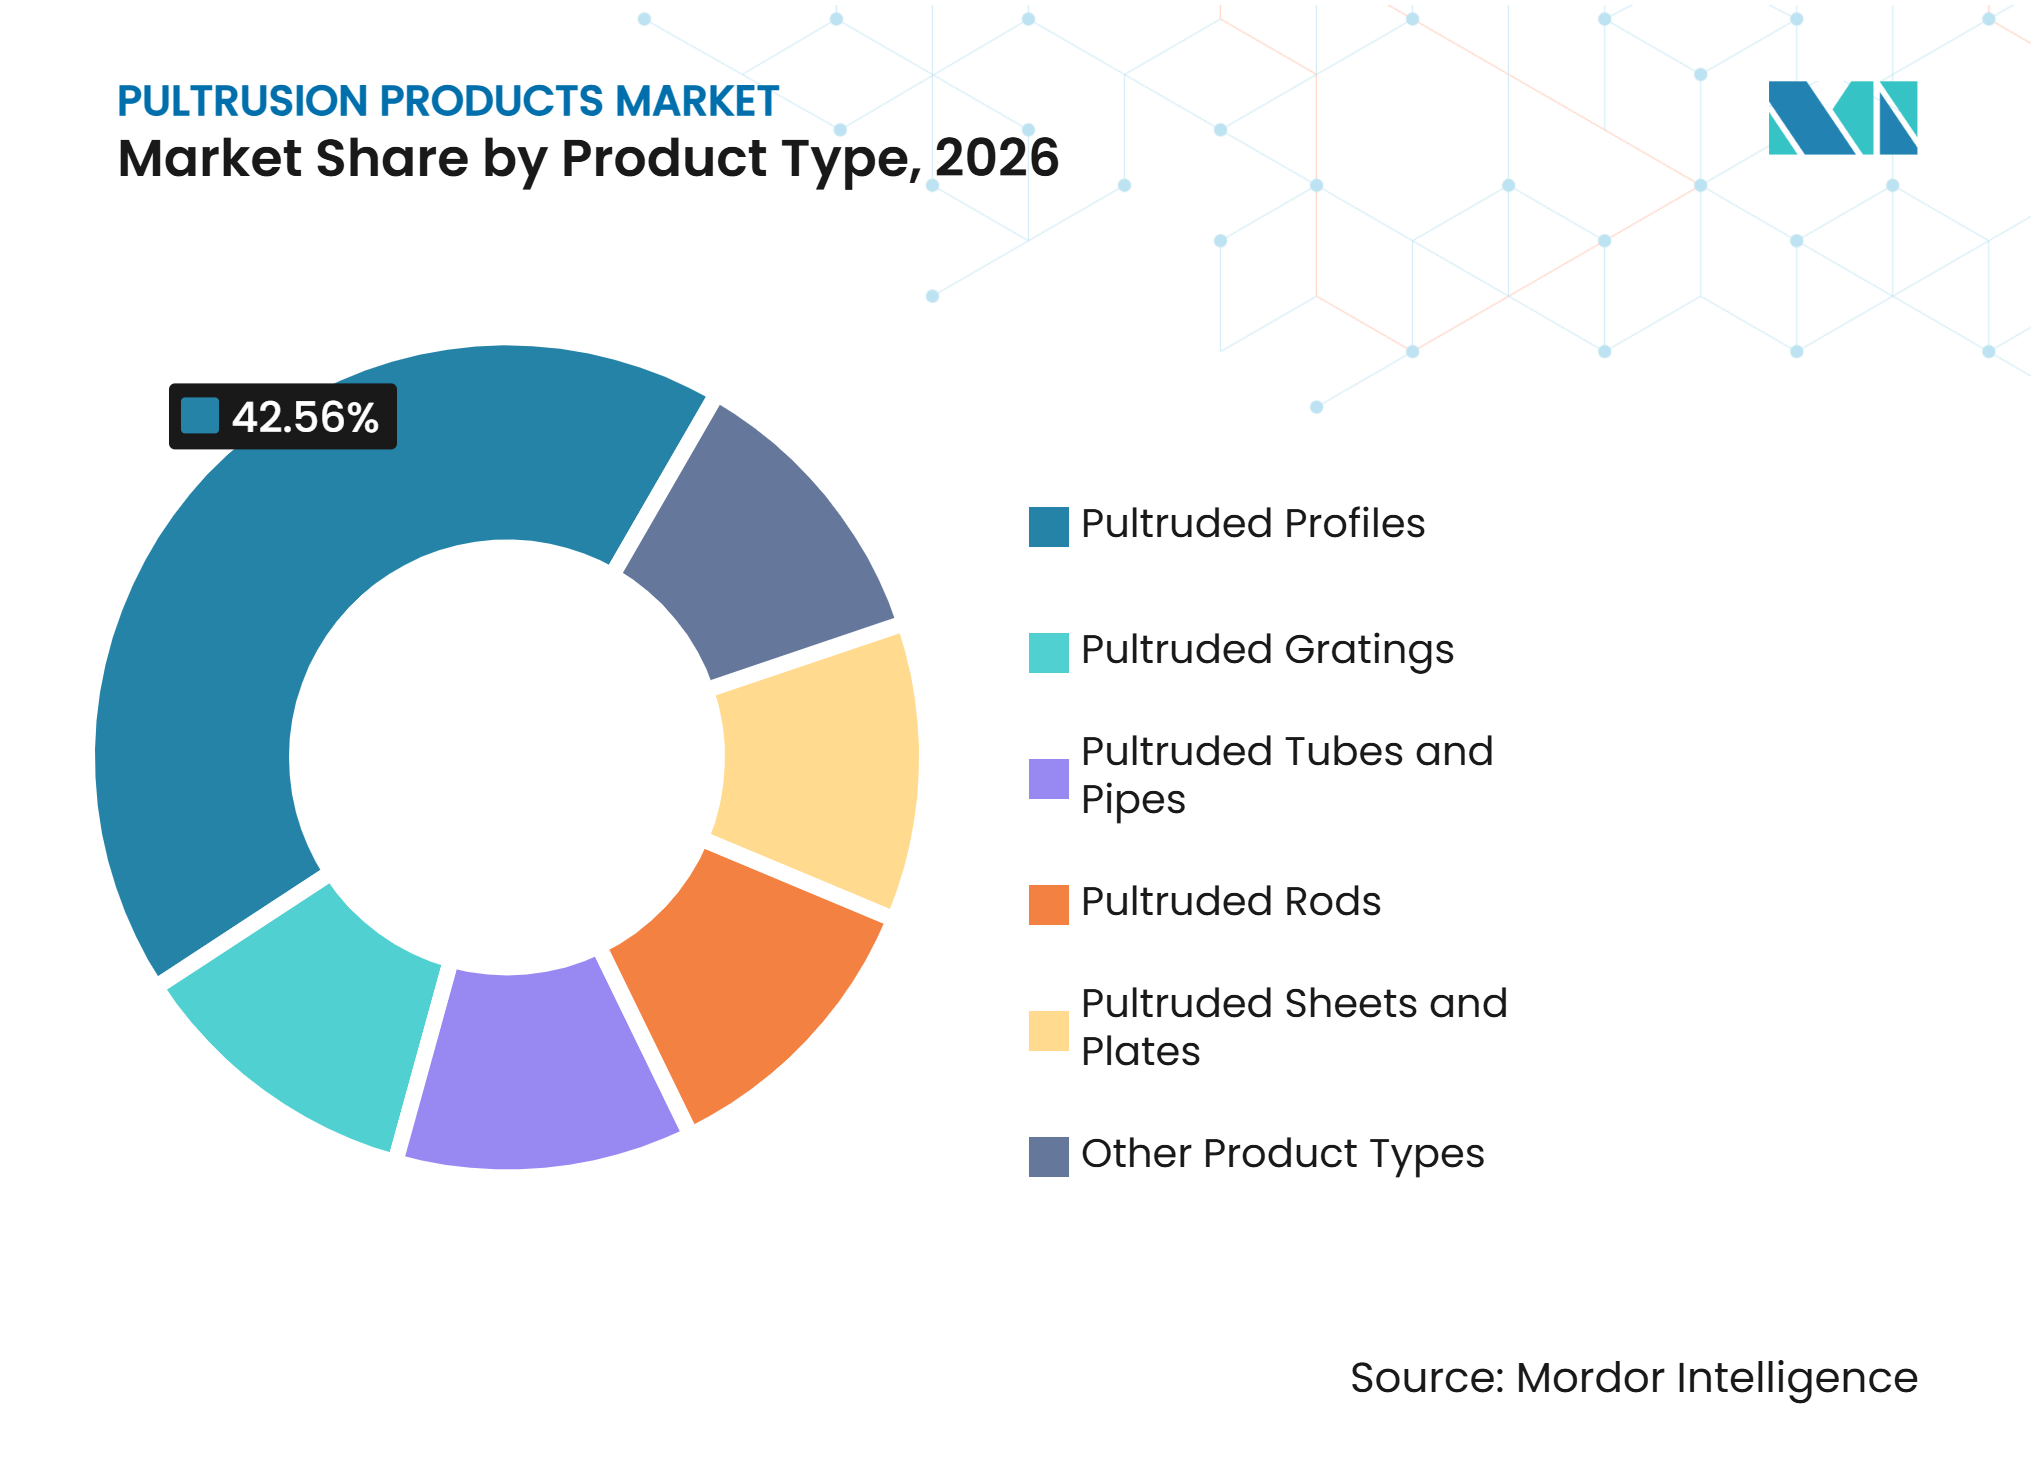
- Por tipo de produto, os perfis pultrudados detinham 42,56% da participação do mercado de produtos de pultrusão em 2026, enquanto as grades pultrudadas devem avançar a um CAGR de 5,95% até 2032.
- Por tipo de fibra, o polímero reforçado com fibra de vidro detinha 82,13% da participação do mercado de produtos de pultrusão em 2026, enquanto o polímero reforçado com fibra de carbono deve avançar a um CAGR de 6,21% até 2032.
- Por tipo de resina, o poliéster detinha 46,32% da participação do mercado de produtos de pultrusão em 2026, enquanto o epóxi deve avançar a um CAGR de 6,19% até 2032.
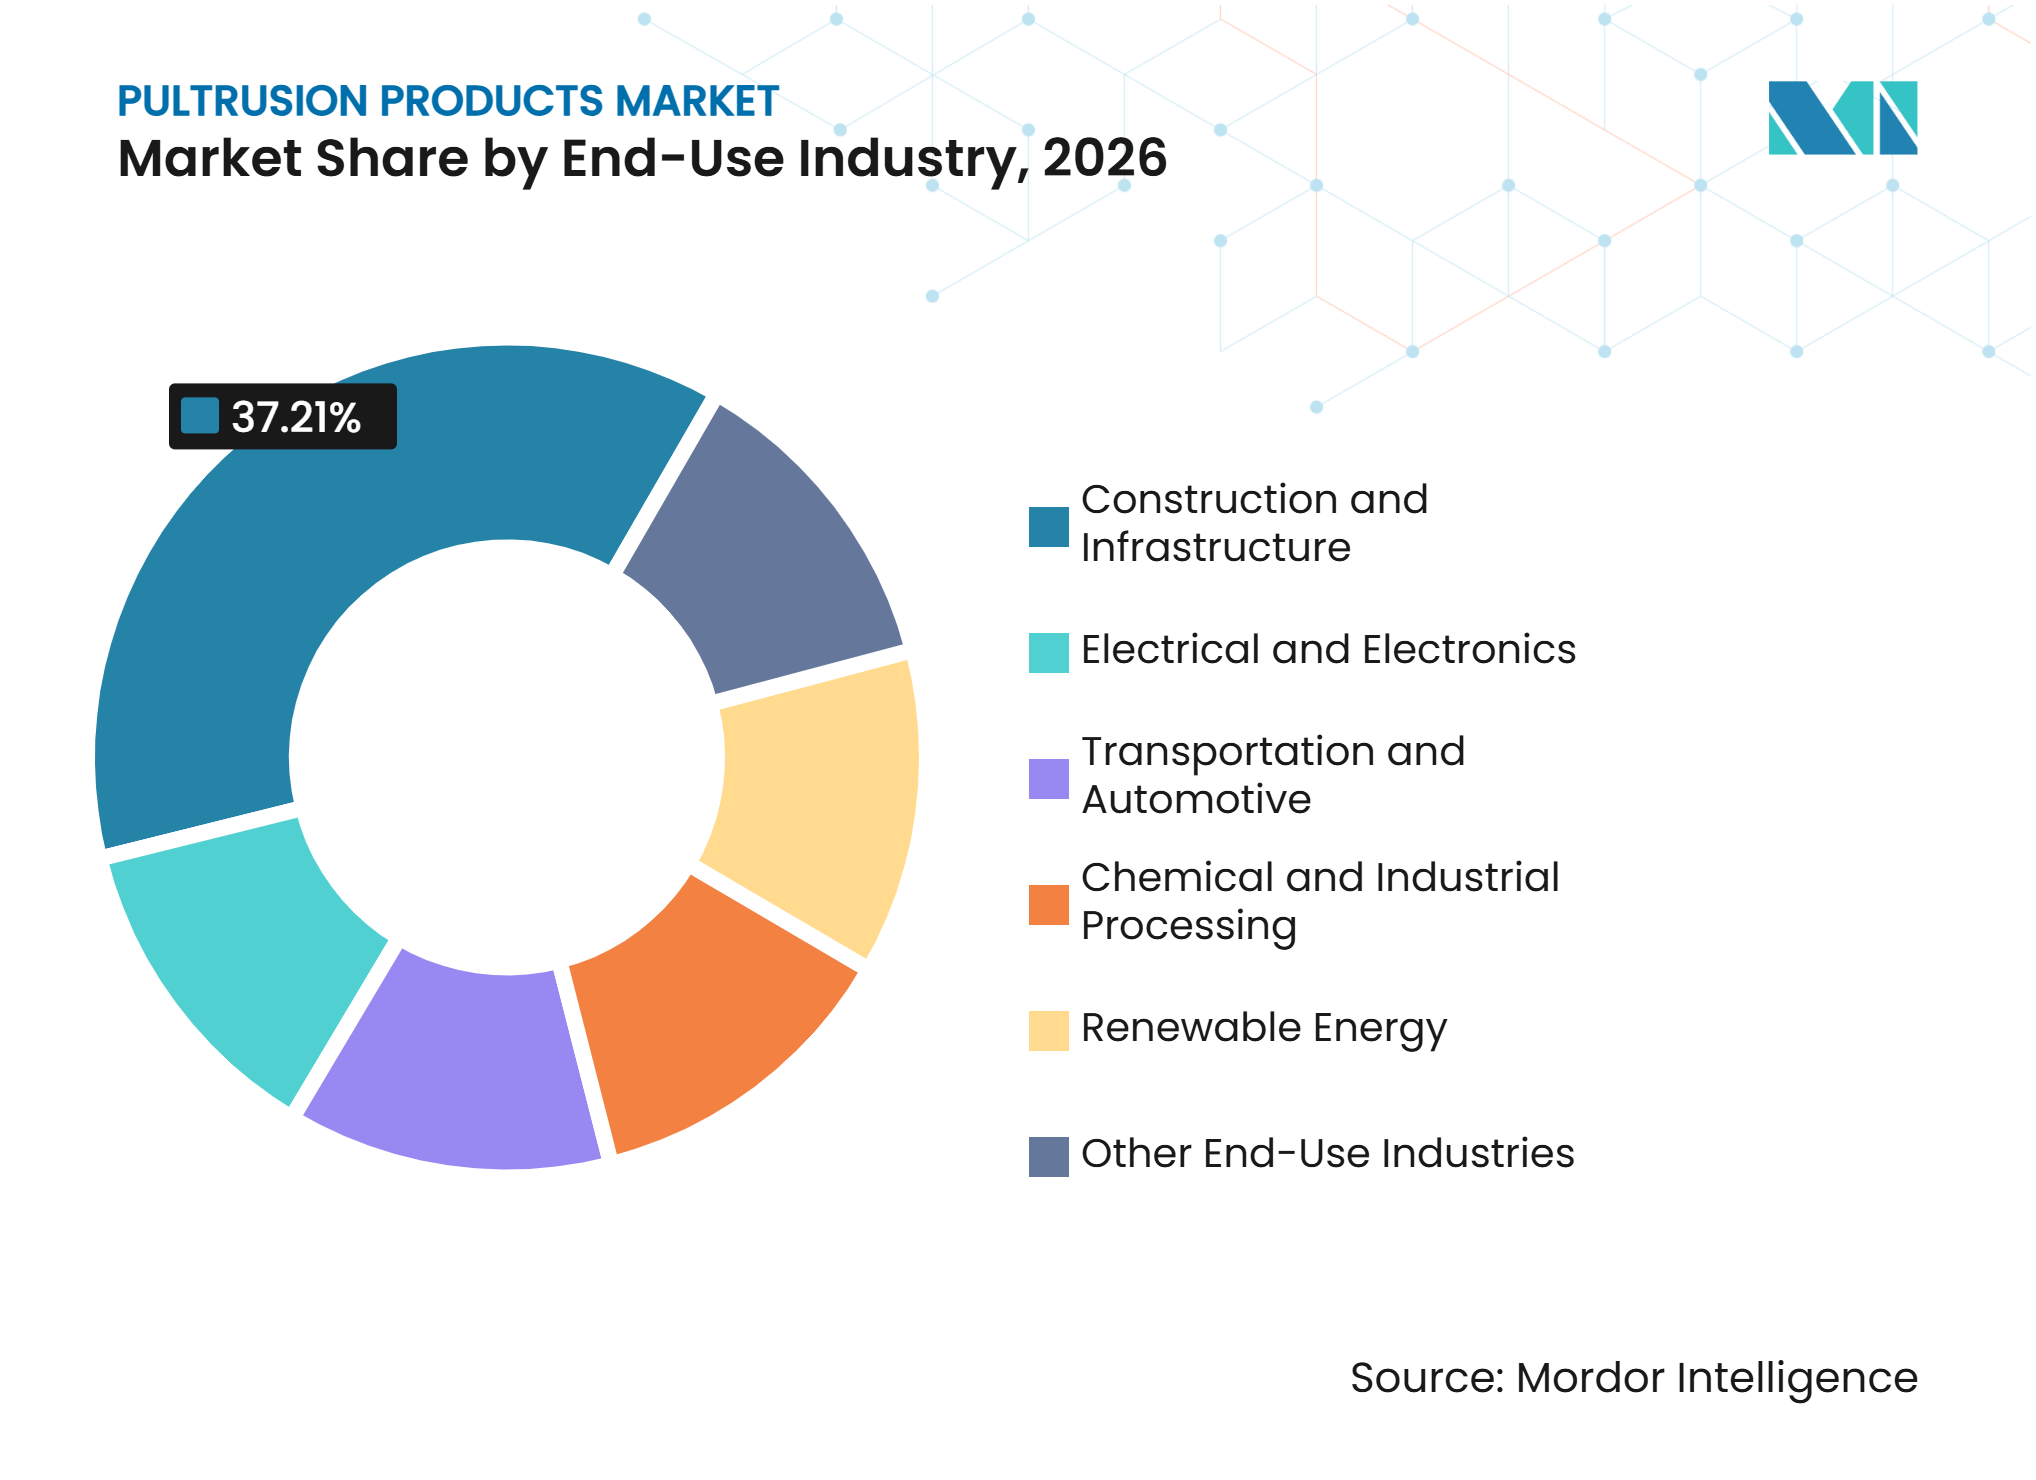
- Por setor de uso final, construção e infraestrutura detinham 37,21% da participação do mercado de produtos de pultrusão em 2026, enquanto transporte e automotivo devem avançar a um CAGR de 6,52% até 2032.
- Por geografia, a Ásia-Pacífico detinha 38,44% da participação do mercado de produtos de pultrusão em 2026 e deve avançar a um CAGR de 6,48% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Substituição de Infraestrutura Resistente à Corrosão | +1.4% | Global; mais elevado na América do Norte e Europa, onde o estoque de pontes está envelhecendo; extensão para infraestrutura costeira e de tratamento de águas residuais na APAC | Longo prazo (≥ 4 anos) |
| Modernização da Rede Elétrica e Estruturas de Utilidade Não Condutoras | +1.2% | Global; programas de investimento em redes elétricas na América do Norte e Europa; expansão da transmissão na APAC | Médio prazo (2–4 anos) |
| Energia Eólica e Componentes Compostos Leves | +1.1% | APAC dominante, particularmente China e Índia; expansão da energia eólica offshore europeia | Médio prazo (2–4 anos) |
| Vantagem de Custo do Ciclo de Vida em Relação ao Aço, Alumínio e Madeira | +0.9% | Global; ganhos iniciais na América do Norte e Europa, onde a contabilidade do ciclo de vida está institucionalizada | Longo prazo (≥ 4 anos) |
| Adoção de Barras de Reforço de PRF Pultrudado em Ambientes Agressivos | +0.7% | América do Norte (mandatos Buy America), APAC costeiro e marítimo, reabilitação de tabuleiros de pontes na Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Substituição de Infraestrutura Resistente à Corrosão
A infraestrutura envelhecida está migrando do polímero reforçado com fibra (PRF) pultrudado de um material especializado para especificações estruturais mais rotineiras. Um estudo de 2026 constatou que as alternativas em polímero reforçado com fibra de vidro (PRFV) para plataformas offshore reduziram o peso próprio estrutural em 25% e diminuíram os custos do ciclo de vida em até 26% ao longo de 50 anos em comparação com o aço. As economias estavam associadas a menos ciclos de manutenção contra corrosão, o que é relevante em ambientes marinhos, de tratamento de águas residuais e químicos. A norma ASCE/SEI 74-23 da Sociedade Americana de Engenheiros Civis/Instituto de Engenharia Estrutural fornece uma rota de projeto nos EUA para estruturas de PRF pultrudado, enquanto a CEN/TS 19101:2022 do Comitê Europeu de Normalização fornece uma referência técnica europeia. A Pultron Composites utilizou sua barra de reforço de PRFV Mateenbar no projeto de quebra-mar da Marina da Ponte Tauranga em 2024 e 2025, onde cada painel de concreto foi reduzido em 2 toneladas métricas e a vida útil de projeto superou 100 anos.
Modernização da Rede Elétrica e Estruturas de Utilidade Não Condutoras
A modernização da rede elétrica cria demanda por seções pultrudadas em postes de utilidade, bandejas de cabos, invólucros de painéis de distribuição e estruturas de subestações. Essas peças são valorizadas por serem não condutoras, resistentes à corrosão e mais leves do que muitas alternativas convencionais. A Exel Composites assinou um acordo de quatro anos com a De Angeli Prodotti em novembro de 2025, seguido de um acordo com a Tratos em dezembro de 2025. Ambos os acordos abrangem núcleos condutores de composto de fibra de carbono para aplicações de alta tensão. Os projetos demonstram que o mercado de produtos de pultrusão está se tornando mais conectado a planos de investimento de longo prazo em utilidades.
Energia Eólica e Componentes Compostos Leves
A energia eólica aumenta a demanda por peças pultrudadas de fibra de carbono de alta rigidez utilizadas em longarinas e estruturas relacionadas de pás. O Conselho Global de Energia Eólica reportou 117 gigawatts de instalações eólicas globais em 2024 e projetou um CAGR de 8,8% para o setor eólico até 2030[1]. Turbinas maiores requerem pás mais longas, o que aumenta o valor de materiais com alta rigidez e resistência à fadiga. A China comissionou 130 gigawatts de turbinas em 2025, com um tamanho médio de unidade de 7,16 megawatts. Esse nível de implantação confere à Ásia-Pacífico uma grande concentração de demanda potencial por fibra de carbono.
Vantagem de Custo do Ciclo de Vida em Relação ao Aço, Alumínio e Madeira
O argumento do custo do ciclo de vida é mais forte onde as estruturas operam em condições corrosivas, úmidas ou eletricamente sensíveis. Um estudo de 2025 sobre sistemas híbridos de reforço de PRF-aço constatou durabilidade até 20% superior ao longo de um período de 50 anos em comparação com sistemas exclusivamente de aço. Uma maior durabilidade pode reduzir a frequência de substituição e ajudar os proprietários de projetos a gerenciar orçamentos de manutenção. Plantas químicas estão substituindo grades de aço corroídas por alternativas pultrudadas onde os custos de repintura e paralisação são elevados. Esse ciclo de substituição é particularmente relevante em pisos industriais, passarelas e sistemas de acesso.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custo Inicial Mais Elevado do que Materiais Convencionais | -0.8% | Global; mais agudo em mercados sensíveis a preços na APAC e na América do Sul | Curto prazo (≤ 2 anos) |
| Cobertura Limitada de Normas de Projeto para Compostos | -0.6% | América do Norte e Europa (conformidade obrigatória com normas); adoção limitada em mercados emergentes sem normas locais | Médio prazo (2–4 anos) |
| Limitação de Projeto de Seção Transversal Constante | -0.5% | Global; mais restritivo em aplicações arquitetônicas e estruturais especializadas em mercados ocidentais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Custo Inicial Mais Elevado do que Materiais Convencionais
O PRF pultrudado ainda apresenta um preço inicial mais elevado do que o aço em muitas aplicações padrão, especialmente quando as licitações priorizam o menor custo inicial. Isso é uma questão relevante em mercados de construção sensíveis a preços no Sudeste Asiático e na América do Sul. Um projeto concebido para aço também pode precisar de conexões, embutimentos e caminhos de carga reprojetados antes que o PRF possa ser utilizado. Esse trabalho de engenharia adiciona custos e retarda as substituições mesmo quando os resultados do ciclo de vida favorecem os compostos. Instalações de produção maiores podem reduzir os custos unitários ao longo do tempo, mas a normalização de preços permanecerá gradual.
Cobertura Limitada de Normas de Projeto para Compostos
A cobertura das normas de projeto permanece desigual, o que torna os engenheiros estruturais cautelosos ao considerar materiais não familiares. A ASCE/SEI 72-23 fornece disposições de projeto por fatores de carga e resistência para estruturas pultrudadas, mas seu escopo está limitado ao reforço com fibra de vidro. Estruturas pultrudadas de fibra de carbono e aramida não possuem a mesma rota de norma estabelecida nos EUA. A CEN/TS 19101:2022 é uma especificação técnica e não um Eurocódigo completo[2]. Esses limites podem levar os projetistas a manter especificações em aço mesmo quando um perfil composto apresenta desempenho técnico adequado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Perfis Pultrudados Lideram, Enquanto Grades Pultrudadas AvançamOs perfis pultrudados detinham 42,56% da participação do mercado de produtos de pultrusão em 2026. Sua grande base instalada reflete o uso consolidado em vigas, canais, cantoneiras e perfis em I em projetos de construção, instalações industriais e projetos de utilidade. O tamanho do mercado de produtos de pultrusão para perfis é sustentado por aplicações que necessitam de resistência à corrosão, isolamento elétrico e dimensões estruturais previsíveis. As grades pultrudadas devem avançar a um CAGR de 5,95% até 2032. Sua adoção é mais visível em plantas químicas, ativos offshore e instalações de tratamento de água, onde as grades de aço podem exigir manutenção repetida. Tubos e dutos, hastes, chapas e placas atendem a aplicações marítimas, de telecomunicações e de fôrmas para construção.
A Fibrolux GmbH concluiu seu maior projeto de engenharia civil em maio de 2026 ao fornecer mais de 16 quilômetros de vigas de tabuleiro de fibra de vidro pultrudada personalizada para a reabilitação da Ponte Marechal Józef Piłsudski em Toruń, Polônia. O projeto utilizou lajes de passarela compostas e seções de suporte de drenagem para infraestrutura ciclística e pedonal. A Fibrolux GmbH também registrou uma patente em fevereiro de 2026 para um processo de moldagem monolítica para fabricar uma grade de plástico reforçado com fibra de vidro (PRFV) leve com uso otimizado de material. O desenvolvimento demonstra que a diferenciação de produtos depende cada vez mais da eficiência de manuseio, do uso de material e da capacidade de carga. À medida que os perfis se tornam mais padronizados, grades especializadas e componentes civis podem ajudar os produtores a proteger as margens. O mix de produtos continuará a favorecer fornecedores capazes de oferecer tanto formas padrão quanto projetos específicos para cada projeto.



Por Tipo de Fibra:
PRFV Sustenta a Receita, Enquanto PRFC se ExpandeO polímero reforçado com fibra de vidro detinha 82,13% da participação do mercado de produtos de pultrusão em 2026. O PRFV permanece o material padrão onde a resistência à corrosão e a neutralidade elétrica importam mais do que a rigidez máxima. Seu menor custo de material o torna adequado para usos amplos em perfis de construção, grades, barras de reforço e estruturas de utilidade. O Polímero Reforçado com Fibra de Carbono (PRFC) deve avançar a um CAGR de 6,21% até 2032. Seu crescimento está vinculado a longarinas de turbinas eólicas e núcleos condutores elétricos, onde rigidez, estabilidade térmica e resistência à fadiga são centrais. O polímero reforçado com fibra de aramida permanece relevante em usos balísticos, marítimos e de vasos de pressão, enquanto os híbridos de fibra de basalto oferecem desempenho intermediário em aplicações selecionadas.
O mercado de produtos de pultrusão também se beneficia da base de fornecimento estabelecida do PRFV e de sua adequação a aplicações de perfis padrão. A Epsilon Composite e a Nova Carbon demonstraram uma viga de máquina pultrudada em PRFC em março de 2026 que incorporou mais de 30% de fibra de carbono reciclada. O projeto utilizou 1,8 tonelada métrica de resíduos de produção e evitou 29 toneladas métricas de dióxido de carbono equivalente. A fibra de carbono reciclada pode melhorar o argumento material para aplicações industriais e de construção, embora o fornecimento comercial e os padrões de qualificação permaneçam importantes. O PRFC continuará concentrado em aplicações onde sua vantagem de desempenho é necessária.
Por Tipo de Resina:
Poliéster Sustenta a Receita Padrão, Enquanto Epóxi se ExpandeO poliéster detinha 46,32% da participação do mercado de produtos de pultrusão em 2026. É amplamente utilizado devido ao seu menor custo de matéria-prima e adequação aos processos padrão de pultrusão de PRFV. O éster vinílico é utilizado em processamento químico e ambientes marinhos onde uma maior resistência à hidrólise justifica um custo de material mais elevado. O epóxi deve avançar a um CAGR de 6,19% até 2032. É selecionado para energia eólica, transporte e infraestrutura elétrica porque pode proporcionar maior adesão fibra-matriz, resistência ao calor e desempenho à fadiga. A resina fenólica permanece importante onde o desempenho ao fogo é crítico, enquanto o poliuretano sustenta componentes automotivos selecionados de alta produtividade.
Os produtores de bandejas de baterias para veículos elétricos utilizam peças pultrudadas em epóxi para atender aos requisitos de resistência a chamas e estabilidade dimensional sob os marcos regulatórios do Regulamento n.º 100 da Comissão Econômica das Nações Unidas para a Europa e da norma Underwriters Laboratories 2580. Esse requisito pode elevar o valor da seleção de resina no mercado de produtos de pultrusão, especialmente onde a certificação de segurança faz parte da aprovação de fornecedores. A Exel Composites adotou uma resina de poliéster insaturado de base biológica com a Polynt que inclui 20% de conteúdo de base biológica e tem uma pegada de carbono 20% menor do que a resina de poliéster insaturado convencional. A mudança oferece uma opção de menor carbono sem exigir uma transição completa do poliéster. Os produtores europeus podem liderar a adoção porque a contabilidade de carbono tem um papel maior nos requisitos dos clientes. Os fornecedores de resina que conseguirem combinar desempenho, processabilidade e dados ambientais documentados estarão melhor posicionados.
Por Setor de Uso Final:
Construção e Infraestrutura Sustentam a Escala, Enquanto Transporte e Automotivo AvançamConstrução e infraestrutura detinham 37,21% da participação do mercado de produtos de pultrusão em 2026. Permanece a base comercial para componentes pultrudados porque inclui trabalhos recorrentes de substituição em pontes, tratamento de águas residuais, instalações industriais e utilidades. Transporte e automotivo devem avançar a um CAGR de 6,52% até 2032. O segmento é sustentado por programas de redução de peso de veículos elétricos e metas de capacidade de carga de veículos comerciais. Elétrico e eletrônico, processamento químico e industrial, e energia renovável adicionam demanda por meio de sistemas de cabos, estruturas de acesso resistentes à corrosão e componentes eólicos. O amplo mix de usos finais limita a dependência do mercado de produtos de pultrusão de uma única categoria de projeto.
A Carbon Truck & Trailer GmbH utilizou um chassi pultrudado em PRFC em um veículo de varejo Fiat Ducato para a Borco Höhns e obteve uma redução de peso de 185 quilogramas com um aumento de 36% na capacidade de carga em comparação com a linha de base em aço. Esse exemplo demonstra por que os compostos pultrudados estão se tornando mais relevantes para o transporte terrestre. Os programas de qualificação estão aumentando à medida que os fabricantes de veículos buscam peças estruturais mais leves sem abrir mão da rigidez. A Associação Americana de Fabricantes de Compostos (ACMA) também destacou núcleos condutores compostos para aumentar a capacidade de transmissão e a resiliência da rede elétrica. A demanda, portanto, conecta projetos de transporte, utilidade e energia por meio do mesmo conjunto de tecnologias avançadas de perfis. Fornecedores com capacidade flexível de materiais podem atender a vários usos finais com conhecimento de processo relacionado.

Análise Geográfica
Ásia-Pacífico: Grande Base de Demanda e Expansão Mais Rápida
A Ásia-Pacífico detinha 38,44% da participação do mercado de produtos de pultrusão em 2026 e deve avançar a um CAGR de 6,48% até 2032. A China impulsiona a demanda regional por meio da expansão da energia eólica e da contínua atividade de infraestrutura. A Associação Chinesa de Energia Eólica reportou 130 gigawatts de novas instalações de turbinas em 2025, com um tamanho médio de unidade de 7,16 megawatts. Turbinas maiores necessitam de materiais de alta performance para longarinas, o que sustenta a pultrusão de PRFC. A Índia também sustenta a demanda por meio de projetos ferroviários, rodoviários, aeroportuários e de metrô. O Japão concentra-se mais em trabalhos de reabilitação de transporte e elétrico de alta especificação, enquanto os programas de veículos elétricos da Coreia do Sul adicionam demanda por PRFC. Os mercados do Sudeste Asiático estão em um estágio de substituição mais inicial, com projetos costeiros e de processamento industrial incentivando a adoção de perfis de PRFV.
América do Norte: Programas de Barras de Reforço e Rede Elétrica Sustentam a Adoção
O mercado de produtos de pultrusão da América do Norte é sustentado por regras de aquisição de infraestrutura e modernização da rede elétrica. A PULTRALL inaugurou uma instalação de produção de 127.000 pés quadrados em Edon, Ohio, em março de 2026, para expandir a produção de barras de reforço de fibra de vidro V-ROD e criar mais de 60 empregos. O investimento responde à demanda vinculada aos requisitos Build America, Buy America. A revisão da norma de postes de utilidade da ACMA também apoia expectativas técnicas mais claras para postes compostos. A STRONGWELL CORPORATION nomeou a Module Solutions & Systems AS como distribuidora para partes da Europa em junho de 2025, ampliando o alcance da empresa sem uma nova planta local. O trabalho da Universidade do Maine sobre barras de reforço de PRF termoplástico dobráveis em campo com os Departamentos de Transportes estaduais pode apoiar um novo conjunto de aplicações de transporte.
Europa, América do Sul, Oriente Médio, África e Oceania: Diferentes Caminhos de Adoção
A Europa Ocidental utiliza mais perfis de epóxi de alta performance e fibra de carbono em projetos de energia eólica, ferroviários e de reabilitação, enquanto a Europa Central e Oriental possui aplicações de infraestrutura de PRFV padrão mais amplas. O projeto de ponte da Fibrolux GmbH na Polônia demonstra a demanda por sistemas longos de vigas de tabuleiro composto em trabalhos de reabilitação. O quadro normativo em evolução da Europa sob a CEN/TS 19101:2022 permanece um fator importante de conformidade para aplicações estruturais. O mercado de produtos de pultrusão pode se expandir nesse grupo de regiões à medida que o suporte técnico local facilita a adoção de especificações compostas. O Brasil e a Argentina têm demanda por grades de PRF no processamento petroquímico, embora a sensibilidade a custos e a limitada fabricação local retardem um uso mais amplo. A infraestrutura petroquímica e marítima da Arábia Saudita sustenta perfis e grades de PRFV, enquanto as concessionárias de água da África do Sul estão expandindo as especificações compostas. A Pultron Composites inaugurou um armazém no norte de Brisbane em agosto de 2026, proporcionando aos projetos de Queensland acesso local à barra de reforço de PRFV Mateenbar. Sua expansão australiana demonstra como o estoque local e o suporte técnico podem construir demanda onde o reforço livre de corrosão ainda está em desenvolvimento.
Cenário Competitivo
Concentração do Mercado
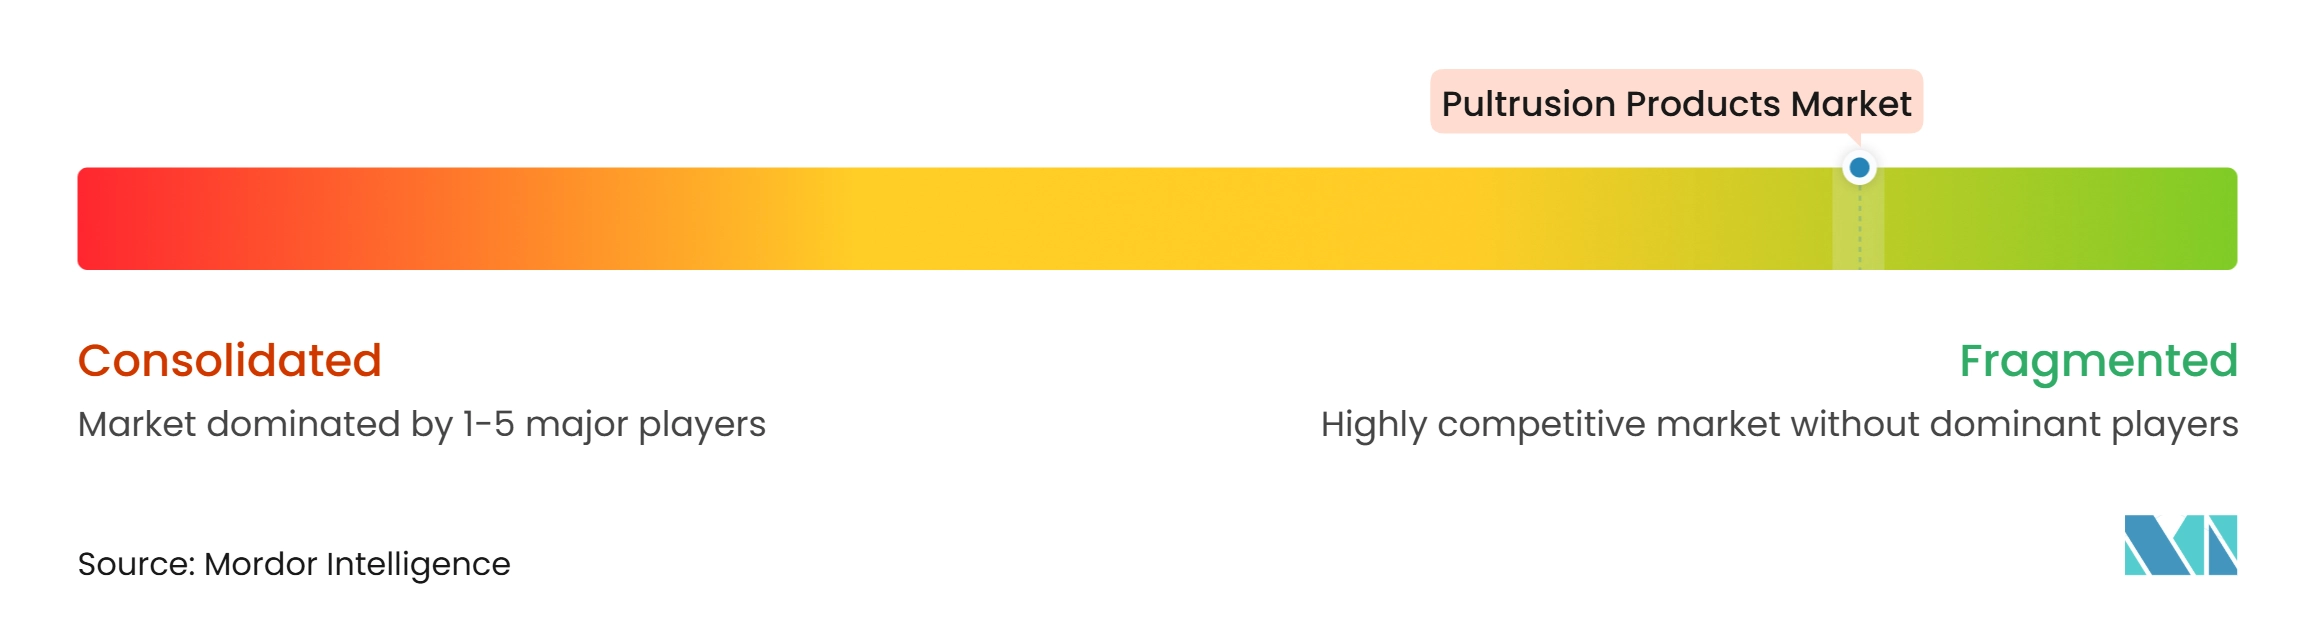
O mercado de produtos de pultrusão é altamente fragmentado, com os principais participantes incluindo STRONGWELL CORPORATION, Röchling SE & Co. KG, Jiuding New Material Co., Ltd., Exel Composites e Fibergrate. Eles competem por meio de amplitude de perfis, capacidade de materiais, escala de fabricação, suporte técnico e entrega local de projetos. Os fabricantes regionais permanecem importantes em pedidos personalizados e trabalhos de infraestrutura local.
A Bedford Reinforced Plastics se uniu à GEOTEK e à STRONGWELL CORPORATION sob a holding STRONGTEK em junho de 2026, após o fechamento da parceria em 15 de maio. O negócio combinado tem mais de 1.500 funcionários, 4 plantas e mais de 65 linhas de pultrusão. Essa combinação confere ao grupo maior escala em aplicações de segurança, industriais e de infraestrutura. Os acordos de estrutura combinados da Exel Composites com a De Angeli Prodotti e a Tratos mostram uma estratégia separada centrada em núcleos condutores de alta tensão. Os planos da Epsilon Composite para uma subsidiária na Índia e uma fábrica em Chennai com a Sumitomo como parceira de capital demonstram a importância da proximidade com clientes de energia e infraestrutura asiáticos.
O desenvolvimento de produtos é outra área de competição. A Epsilon Composite e a Nova Carbon utilizaram mais de 30% de fibra de carbono reciclada em uma viga de máquina pultrudada comercialmente qualificada, vinculando o desempenho do produto ao uso circular de materiais. O processo patenteado de grade leve em PRFV da Fibrolux GmbH busca melhorar o uso de material e o manuseio na instalação. A Bedford Reinforced Plastics introduziu o PRODeck LV para pontes pedestres em novembro de 2025. A ACMA P01-202X e a transição para a ISO 9001:2026 podem aumentar as exigências de conformidade para fornecedores menores. As empresas que conseguirem combinar produtos testados, confiabilidade de entrega e engenharia de aplicação terão vantagem em novas especificações.
Líderes do Setor de Produtos de Pultrusão
-
STRONGWELL CORPORATION
-
Röchling SE & Co. KG
-
Jiuding New Material Co., Ltd
-
Exel Composites
-
Fibergrate
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Produtos de Pultrusão Empresas cobertas neste relatório
- Bedford Reinforced Plastics
- Creative Composites Group
- Epsilon Composite
- Exel Composites
- Fibergrate
- Fibrolux GmbH
- Jiuding New Material Co., Ltd
- PULTRALL
- Pultron Composites
- Röchling SE & Co. KG
- Shakespeare Composite Structures
- STRONGWELL CORPORATION
- Tencom
- TOP GLASS Industries
Desenvolvimentos industriais recentes em Mercado de Produtos de Pultrusão
- Setembro de 2026: A Liberty Pultrusions anunciou um investimento de quase 700.000 USD para expandir a capacidade de fabricação em sua instalação em Pittsburgh, Pensilvânia. O projeto inclui uma nova linha de produção de pultrusão e melhorias nos equipamentos existentes, adicionando aproximadamente 800.000 libras de capacidade anual para atender à demanda de isolamento elétrico, distribuição de energia, construção e aplicações industriais.
- Outubro de 2025: A Exel Composites informou que sua joint venture indiana, Kineco Exel Composites India, havia atingido produção em volume em sua instalação em Banda, com linhas de fabricação dedicadas a componentes de fibra de carbono utilizados em pás de turbinas eólicas. Os embarques em volume da instalação fortaleceram o fornecimento doméstico indiano de chapas planas de fibra de carbono pultrudada, reforços de longarinas e outros componentes de energia eólica.
Escopo do Relatório Global do Mercado de Produtos de Pultrusão
Os produtos de pultrusão são compostos de polímero reforçado com fibra (PRF) fabricados por meio de um processo contínuo no qual fibras de reforço são impregnadas com resina e puxadas através de uma matriz aquecida para formar produtos com seções transversais uniformes. Esses produtos oferecem alta relação resistência-peso, resistência à corrosão, isolamento elétrico e estabilidade dimensional. São amplamente utilizados em construção, infraestrutura, equipamentos elétricos, transporte, processamento químico e aplicações de energia renovável.
O Mercado de Produtos de Pultrusão é segmentado por tipo de produto, tipo de fibra, tipo de resina, setor de uso final e geografia. Por tipo de produto, o mercado é segmentado em perfis pultrudados, grades pultrudadas, tubos e dutos pultrudados, hastes pultrudadas, chapas e placas pultrudadas e outros tipos de produtos. Por tipo de fibra, o mercado é segmentado em polímero reforçado com fibra de vidro, polímero reforçado com fibra de carbono, polímero reforçado com fibra de aramida e outros tipos de fibra. Por tipo de resina, o mercado é segmentado em poliéster, éster vinílico, epóxi, fenólico, poliuretano e outros tipos de resina. Por setor de uso final, o mercado é segmentado em construção e infraestrutura, elétrico e eletrônico, transporte e automotivo, processamento químico e industrial, energia renovável e outros setores de uso final. O relatório também abrange o tamanho do mercado e as previsões para produtos de pultrusão em 15 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados com base no valor (USD).
Visão geral da segmentação
| Perfis Pultrudados |
| Grades Pultrudadas |
| Tubos e Dutos Pultrudados |
| Hastes Pultrudadas |
| Chapas e Placas Pultrudadas |
| Outros Tipos de Produtos |
| Polímero Reforçado com Fibra de Vidro |
| Polímero Reforçado com Fibra de Carbono |
| Polímero Reforçado com Fibra de Aramida |
| Outros Tipos de Fibra |
| Poliéster |
| Éster Vinílico |
| Epóxi |
| Fenólico |
| Poliuretano |
| Outros Tipos de Resina |
| Construção e Infraestrutura |
| Elétrico e Eletrônico |
| Transporte e Automotivo |
| Processamento Químico e Industrial |
| Energia Renovável |
| Outros Setores de Uso Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Perfis Pultrudados | |
| Grades Pultrudadas | ||
| Tubos e Dutos Pultrudados | ||
| Hastes Pultrudadas | ||
| Chapas e Placas Pultrudadas | ||
| Outros Tipos de Produtos | ||
| Por Tipo de Fibra | Polímero Reforçado com Fibra de Vidro | |
| Polímero Reforçado com Fibra de Carbono | ||
| Polímero Reforçado com Fibra de Aramida | ||
| Outros Tipos de Fibra | ||
| Por Tipo de Resina | Poliéster | |
| Éster Vinílico | ||
| Epóxi | ||
| Fenólico | ||
| Poliuretano | ||
| Outros Tipos de Resina | ||
| Por Setor de Uso Final | Construção e Infraestrutura | |
| Elétrico e Eletrônico | ||
| Transporte e Automotivo | ||
| Processamento Químico e Industrial | ||
| Energia Renovável | ||
| Outros Setores de Uso Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de produtos de pultrusão?
O tamanho do mercado de produtos de pultrusão foi avaliado em 2,92 bilhões de USD em 2026 e estima-se que cresça de 3,07 bilhões de USD em 2027 para atingir 3,99 bilhões de USD até 2032, a um CAGR de 5,35% durante o período de previsão (2027-2032).
O que está impulsionando a demanda por produtos pultrudados?
A substituição de infraestrutura, a modernização da rede elétrica, a energia eólica e os benefícios de custo do ciclo de vida sustentam a demanda por produtos pultrudados.
Qual tipo de produto detinha a maior participação em 2026?
Os perfis pultrudados detinham uma participação de 42,56% em 2026.
Qual tipo de fibra detinha a maior participação em 2026?
O polímero reforçado com fibra de vidro detinha uma participação de 82,13% em 2026 porque oferece resistência à corrosão e isolamento elétrico a um custo menor do que a fibra de carbono.