
Taille et part du marché des produits de pultrusion
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
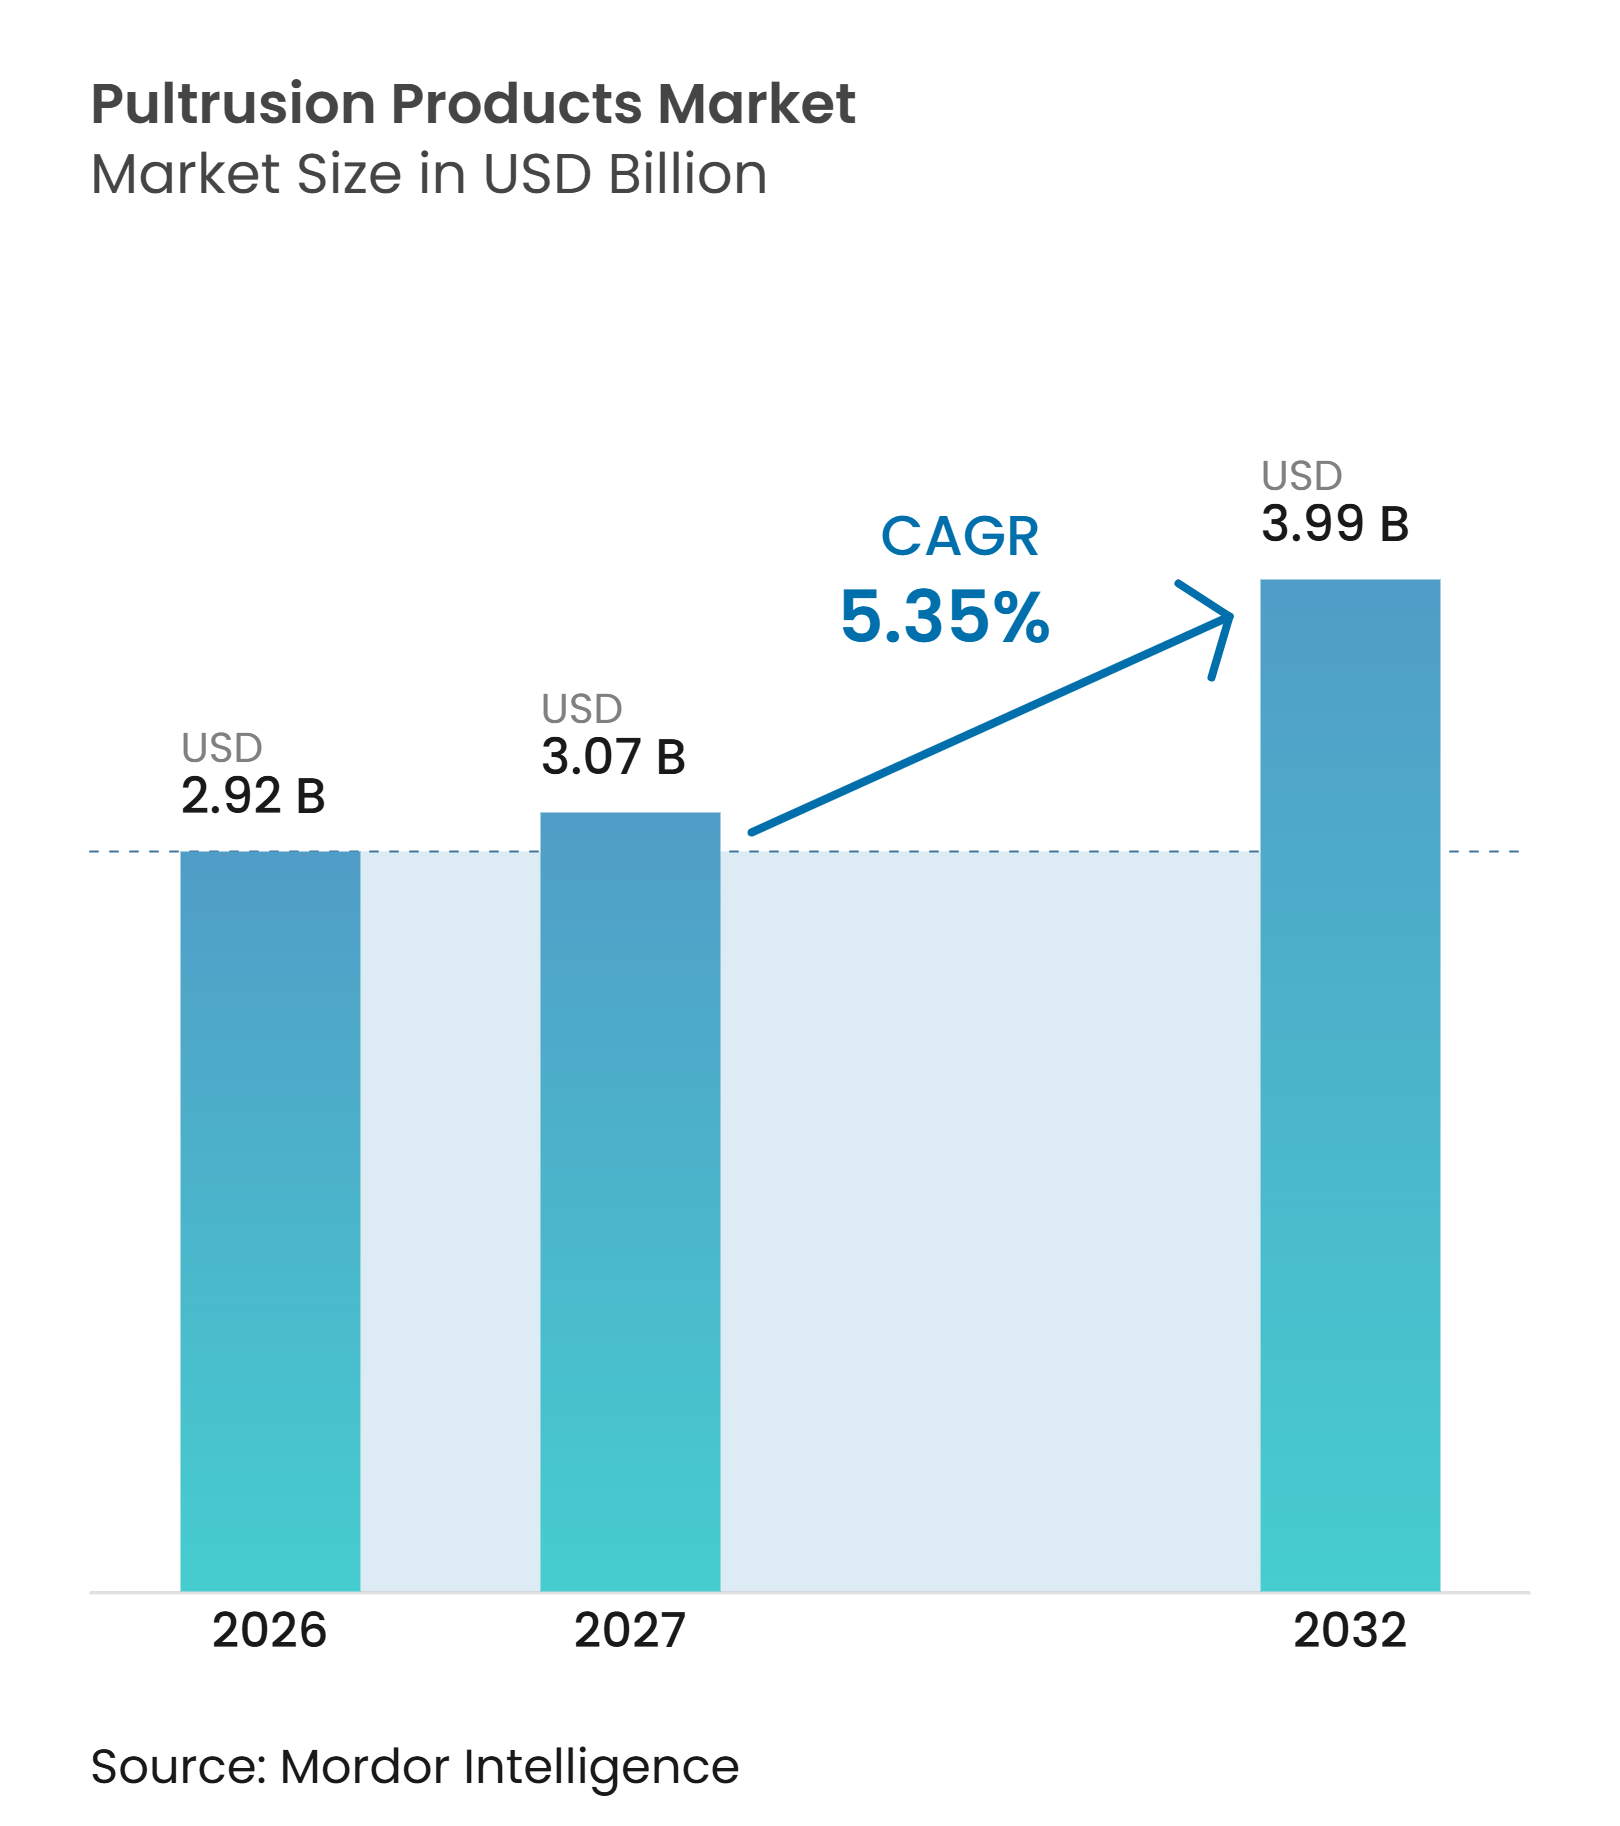
| Taille du Marché (2027) | 3.07 Milliards de dollars |
| Taille du Marché (2032) | 3.99 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.35 % |
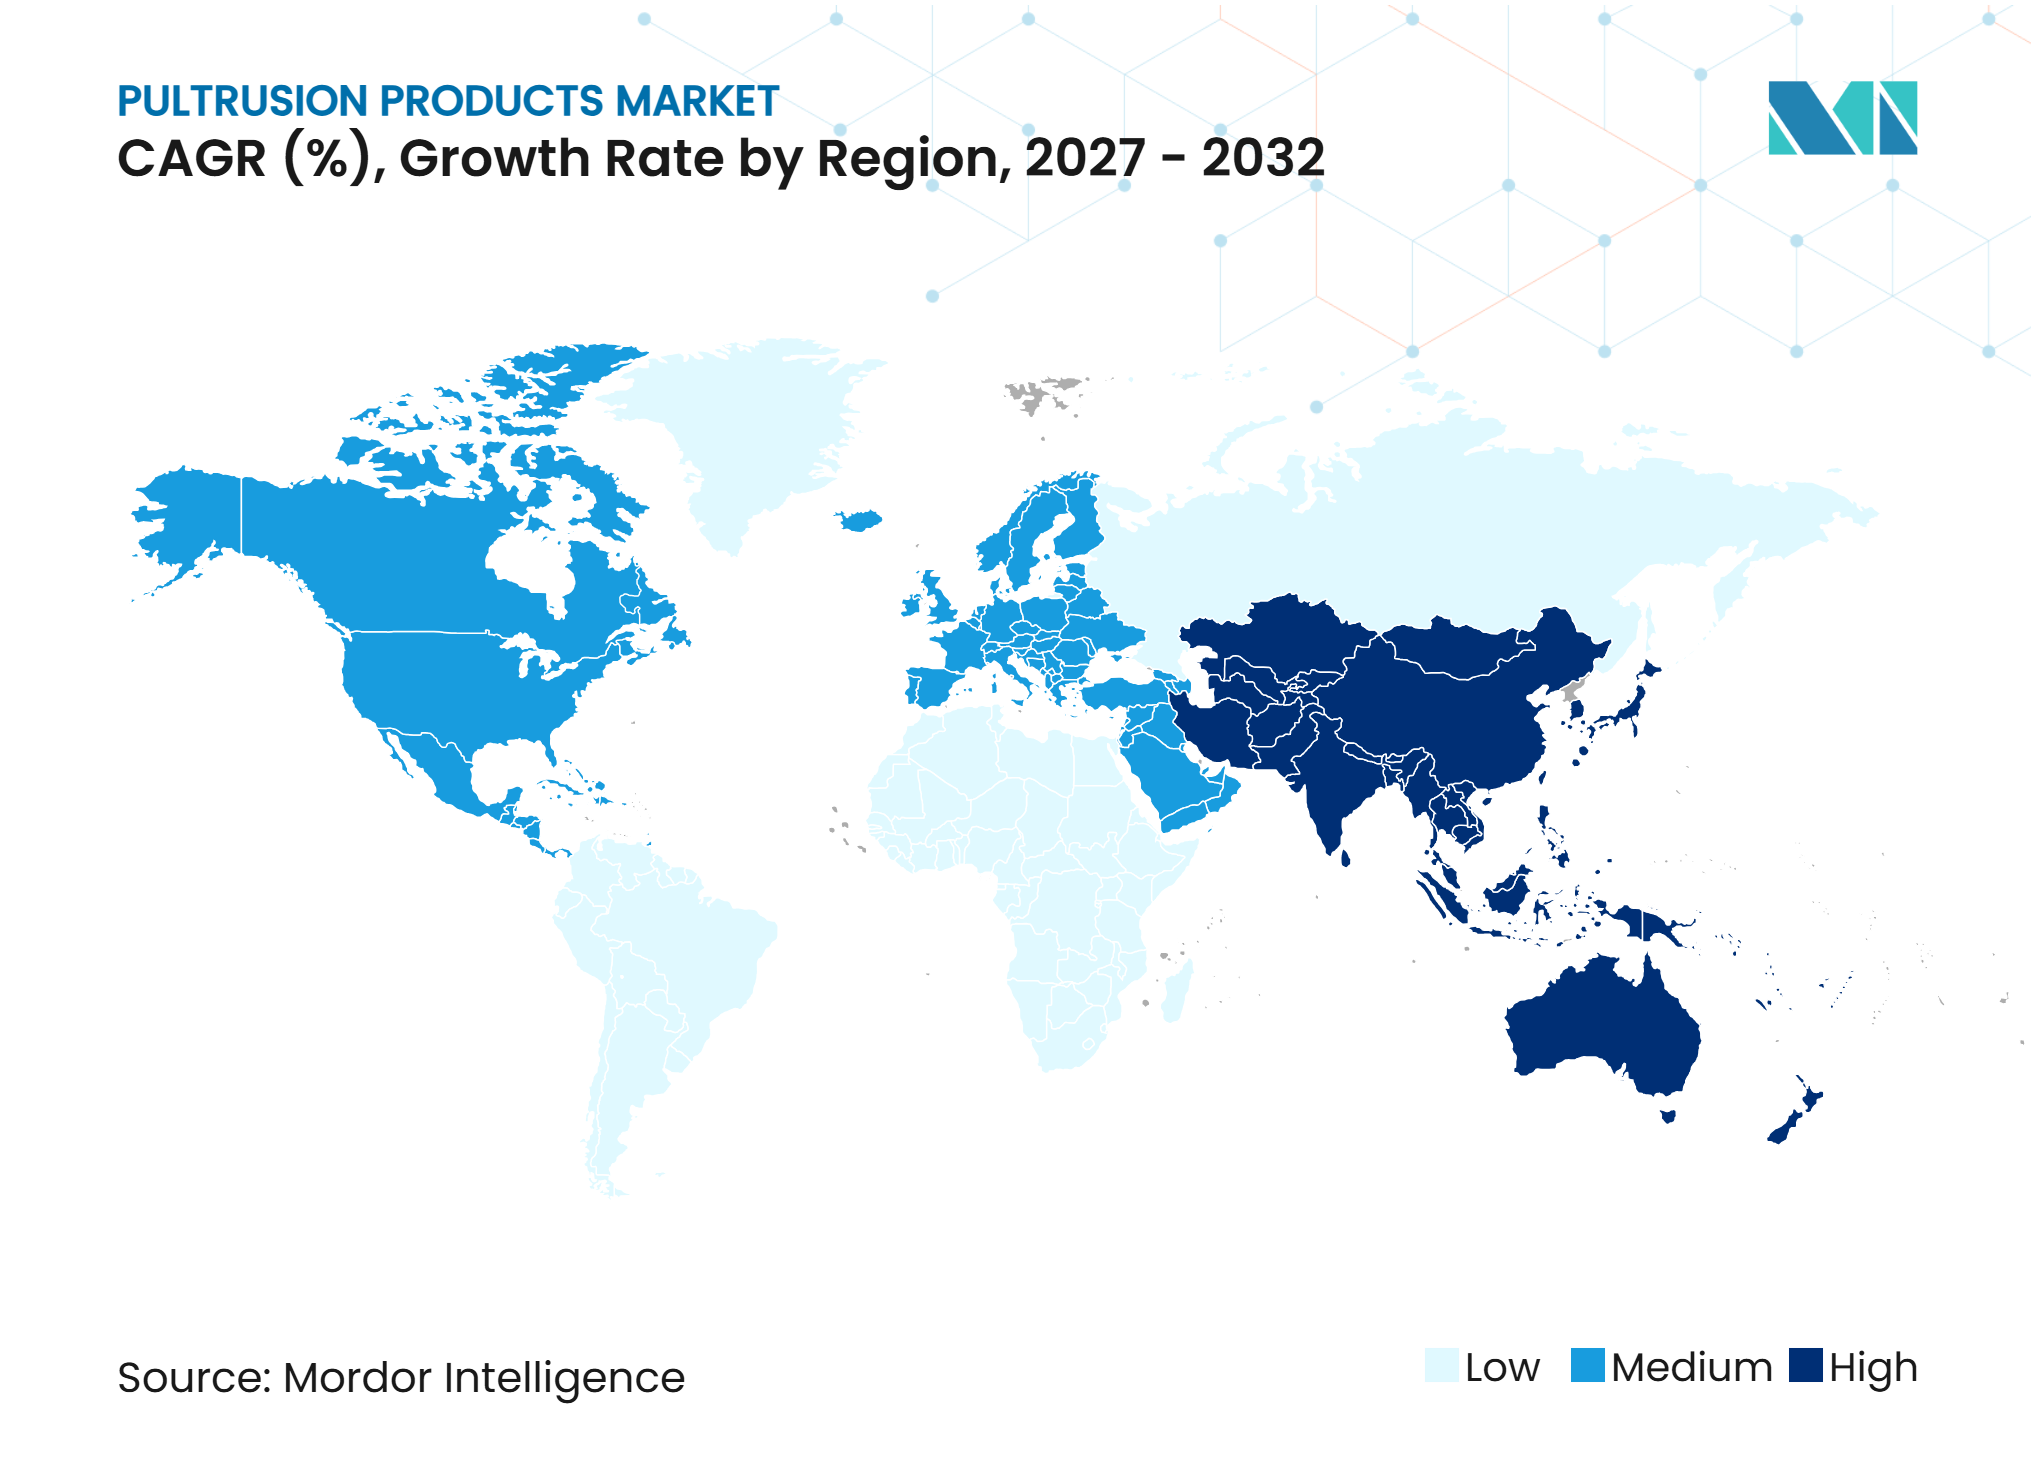
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des produits de pultrusion par Mordor Intelligence
La taille du marché des produits de pultrusion était évaluée à 2,92 milliards USD en 2026 et devrait croître de 3,07 milliards USD en 2027 pour atteindre 3,99 milliards USD d'ici 2032, à un CAGR de 5,35 % pendant la période de prévision (2027-2032). Le marché des produits de pultrusion bénéficie des travaux de remplacement des infrastructures vieillissantes, notamment là où la corrosion accroît les besoins de maintenance. Les investissements dans les réseaux électriques élargissent également la demande de composants structurels non conducteurs dans les postes de transformation, les systèmes de câbles et les projets de transport d'énergie. L'énergie éolienne soutient la demande de pièces pultrudées en fibres de carbone, notamment les semelles de longeron et les âmes de conducteurs. Ces applications ont des cycles d'achat différents, ce qui confère au marché des produits de pultrusion une base plus large qu'un seul usage final dans la construction. Les producteurs s'orientent également vers des profilés à plus haute valeur ajoutée, une teneur en fibres de carbone recyclées et une capacité d'approvisionnement local à proximité des grands marchés de projets.
Points clés du rapport
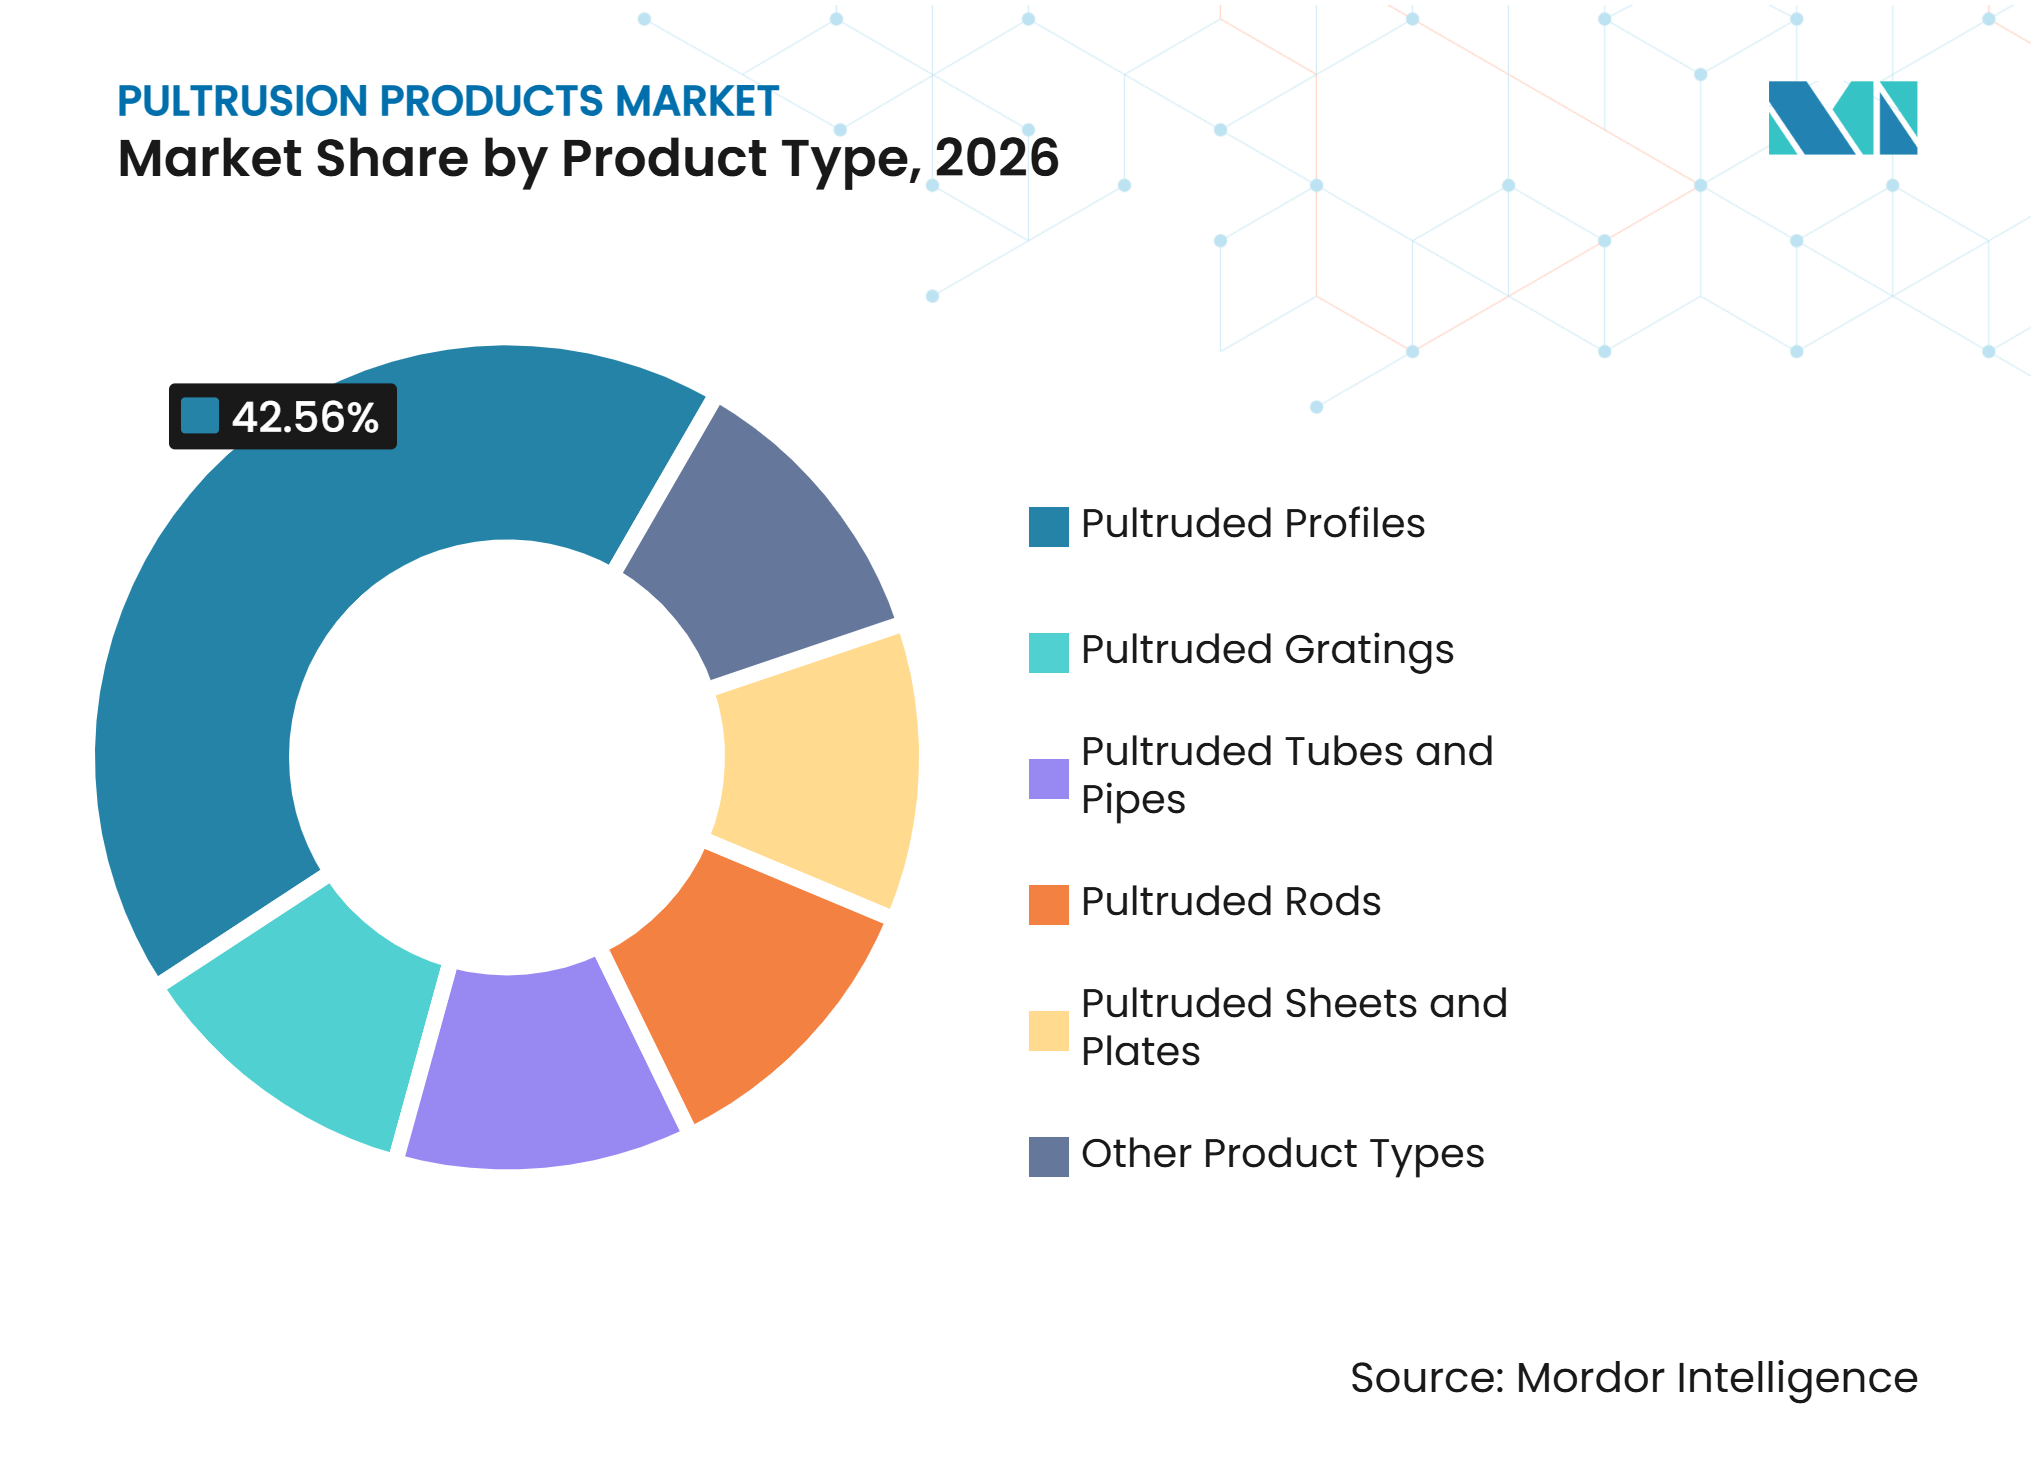
- Par type de produit, les profilés pultrudés détenaient 42,56 % de la part du marché des produits de pultrusion en 2026, tandis que les grilles pultrudées devraient progresser à un CAGR de 5,95 % jusqu'en 2032.
- Par type de fibre, le polymère renforcé de fibres de verre détenait 82,13 % de la part du marché des produits de pultrusion en 2026, tandis que le polymère renforcé de fibres de carbone devrait progresser à un CAGR de 6,21 % jusqu'en 2032.
- Par type de résine, le polyester détenait 46,32 % de la part du marché des produits de pultrusion en 2026, tandis que l'époxy devrait progresser à un CAGR de 6,19 % jusqu'en 2032.
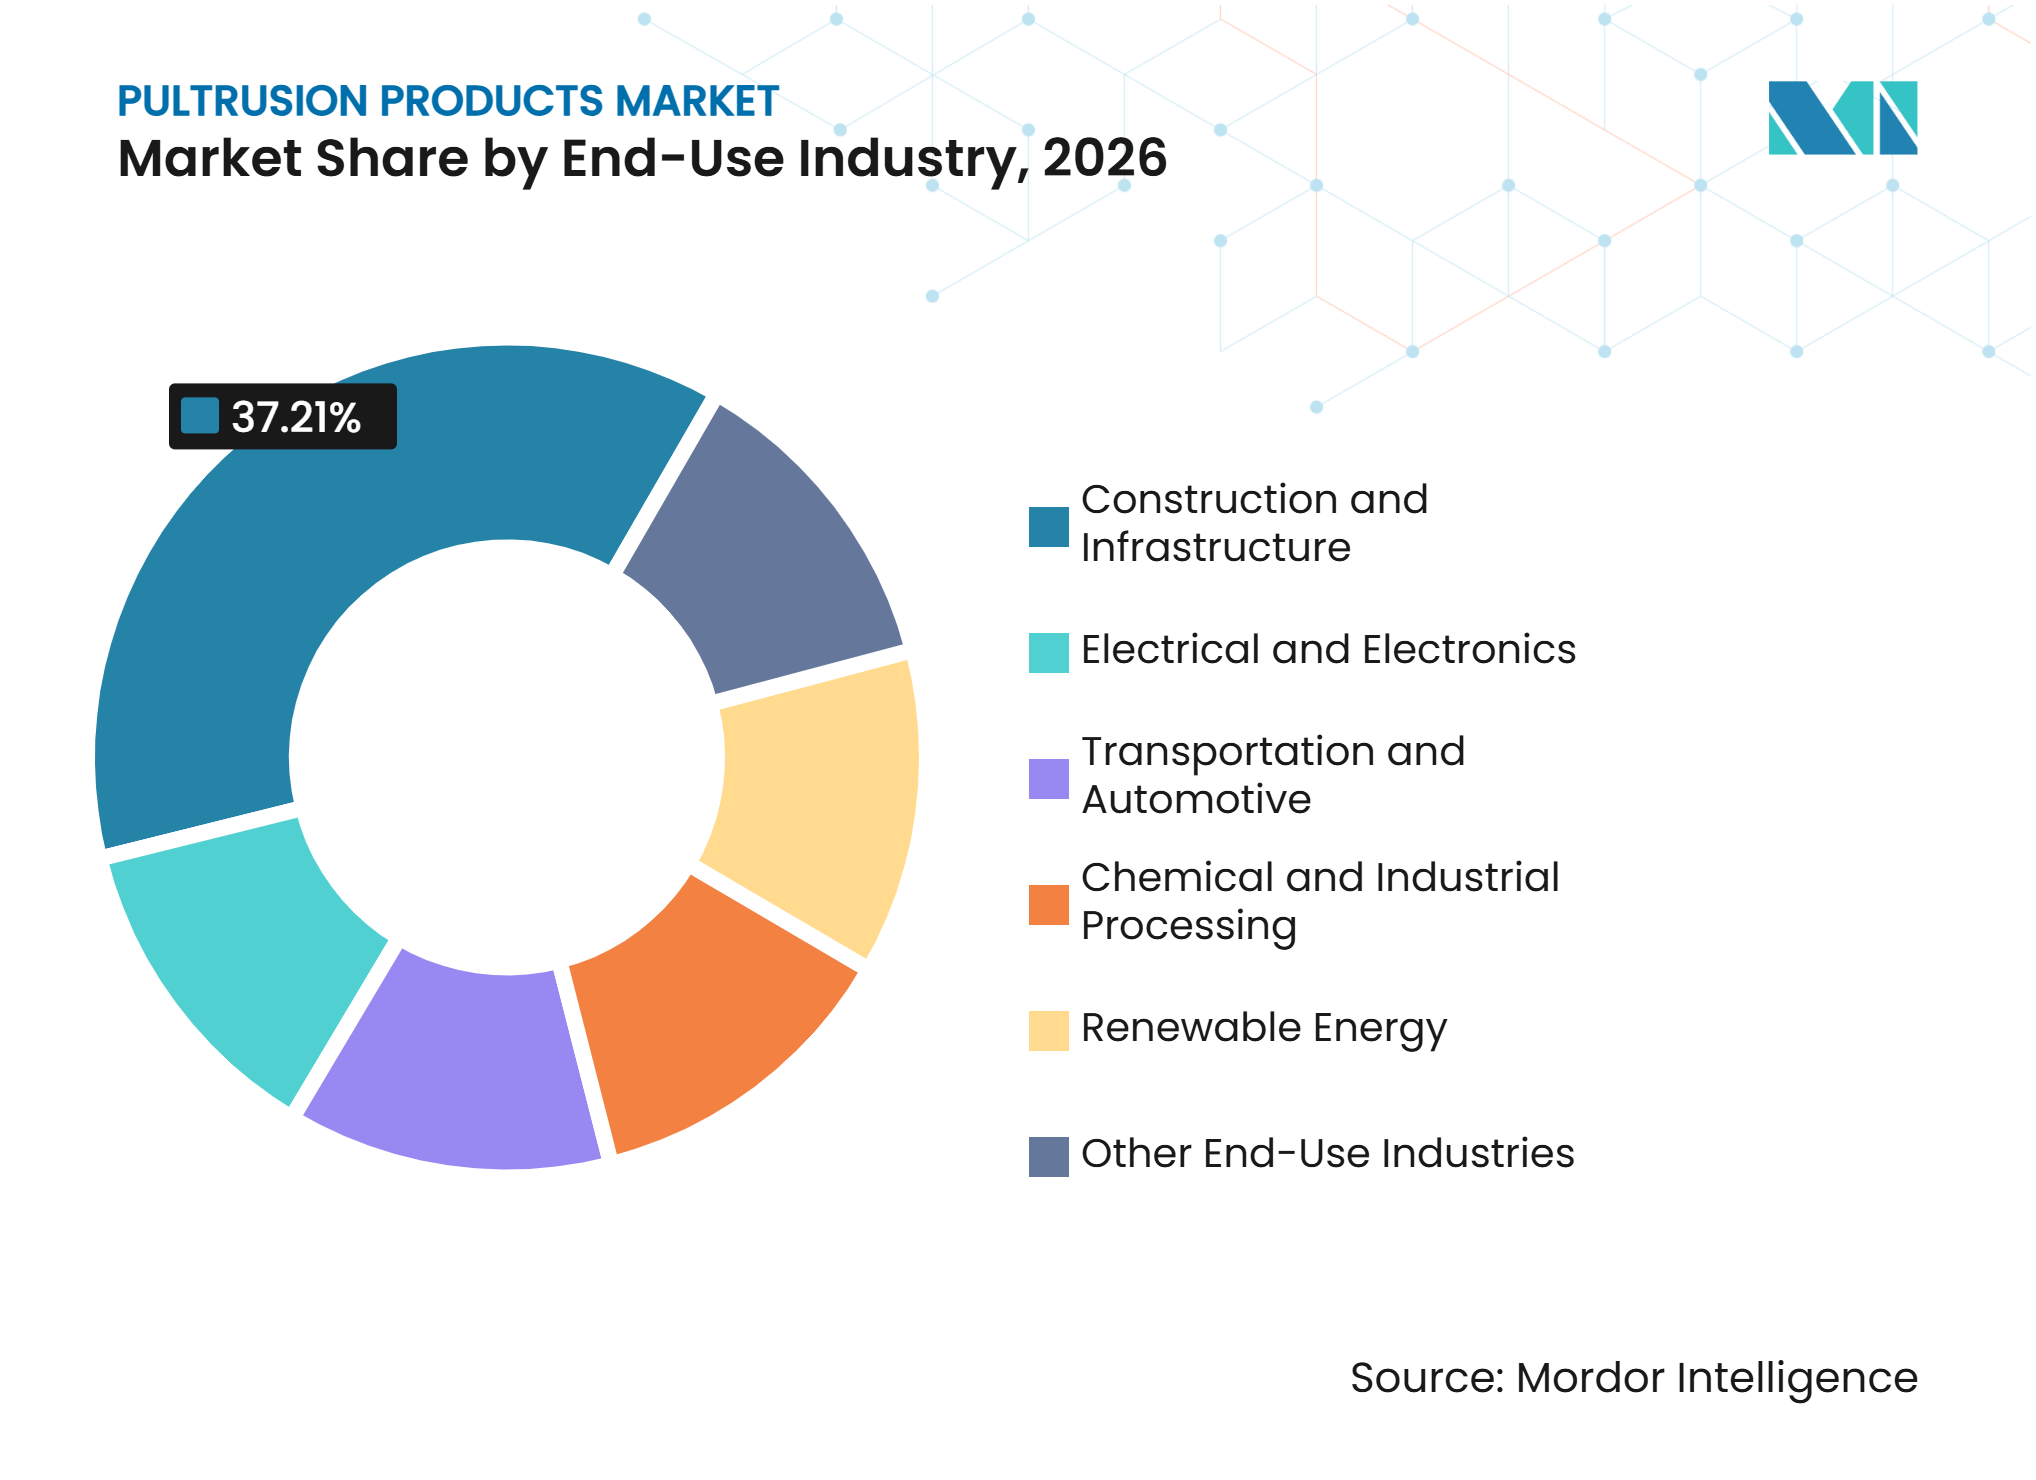
- Par secteur d'utilisation finale, la construction et l'infrastructure détenaient 37,21 % de la part du marché des produits de pultrusion en 2026, tandis que le transport et l'automobile devraient progresser à un CAGR de 6,52 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 38,44 % de la part du marché des produits de pultrusion en 2026 et devrait progresser à un CAGR de 6,48 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Remplacement des infrastructures résistantes à la corrosion | +1.4% | Mondial ; le plus élevé en Amérique du Nord et en Europe où le parc de ponts est vieillissant ; répercussions sur les infrastructures côtières et d'assainissement en Asie-Pacifique | Long terme (≥ 4 ans) |
| Modernisation des réseaux et structures d'utilité publique non conductrices | +1.2% | Mondial ; programmes d'investissement dans les réseaux en Amérique du Nord et en Europe ; expansion des réseaux de transport en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Énergie éolienne et composites légers | +1.1% | Asie-Pacifique dominant, notamment la Chine et l'Inde ; expansion de l'éolien offshore européen | Moyen terme (2 à 4 ans) |
| Avantage en coût du cycle de vie par rapport à l'acier, à l'aluminium et au bois | +0.9% | Mondial ; gains précoces en Amérique du Nord et en Europe où la comptabilisation du cycle de vie est institutionnalisée | Long terme (≥ 4 ans) |
| Adoption des barres d'armature en PRF pultrudé dans les environnements agressifs | +0.7% | Amérique du Nord (mandats Buy America), côtes et zones marines de l'Asie-Pacifique, réhabilitation des tabliers de ponts en Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Remplacement des infrastructures résistantes à la corrosion
Les infrastructures vieillissantes s'orientent vers le polymère renforcé de fibres (PRF) pultrudé, passant d'un matériau spécialisé à des spécifications structurelles plus courantes. Une étude de 2026 a révélé que les alternatives en polymère renforcé de fibres de verre (PRFV) pour les plateformes offshore réduisaient le poids propre structurel de 25 % et abaissaient les coûts du cycle de vie jusqu'à 26 % sur 50 ans par rapport à l'acier. Les économies étaient liées à un nombre réduit de cycles de maintenance anticorrosion, ce qui est important dans les environnements marins, d'assainissement et chimiques. La norme ASCE/SEI 74-23 de l'American Society of Civil Engineers/Structural Engineering Institute fournit une voie de conception américaine pour les structures en PRF pultrudé, tandis que la norme CEN/TS 19101:2022 du Comité européen de normalisation fournit une référence technique européenne. Pultron Composites a utilisé sa barre d'armature PRFV Mateenbar dans le projet de brise-lames de la marina du pont de Tauranga en 2024 et 2025, où chaque panneau en béton a été allégé de 2 tonnes métriques et la durée de vie de conception a dépassé 100 ans.
Modernisation des réseaux et structures d'utilité publique non conductrices
La modernisation des réseaux crée une demande de profilés pultrudés pour les poteaux électriques, les chemins de câbles, les enveloppes d'appareillage de commutation et les structures de postes de transformation. Ces pièces sont appréciées pour leurs propriétés non conductrices, leur résistance à la corrosion et leur légèreté par rapport à de nombreuses alternatives conventionnelles. Exel Composites a signé un accord de quatre ans avec De Angeli Prodotti en novembre 2025, suivi d'un accord avec Tratos en décembre 2025. Ces deux accords portent sur des âmes de conducteurs composites en fibres de carbone pour des applications haute tension. Ces projets montrent que le marché des produits de pultrusion s'intègre de plus en plus dans les plans d'investissement à long terme des services publics.
Énergie éolienne et composites légers
L'énergie éolienne accroît la demande de pièces pultrudées en fibres de carbone à haute rigidité utilisées dans les semelles de longeron et les structures de pales associées. Le Conseil mondial de l'énergie éolienne a signalé 117 gigawatts d'installations éoliennes mondiales en 2024 et a projeté un CAGR de 8,8 % pour le secteur éolien jusqu'en 2030[1]. Les turbines plus grandes nécessitent des pales plus longues, ce qui accroît la valeur des matériaux à haute rigidité et résistance à la fatigue. La Chine a mis en service 130 gigawatts de turbines en 2025, avec une taille unitaire moyenne de 7,16 mégawatts. Ce déploiement confère à l'Asie-Pacifique une forte concentration de demande potentielle en fibres de carbone.
Avantage en coût du cycle de vie par rapport à l'acier, à l'aluminium et au bois
L'argument du coût du cycle de vie est le plus solide lorsque les structures opèrent dans des conditions corrosives, humides ou électriquement sensibles. Une étude de 2025 portant sur des systèmes de renforcement hybrides PRF-acier a révélé une durabilité supérieure jusqu'à 20 % sur une période de 50 ans par rapport aux systèmes en acier seul. Une meilleure durabilité peut réduire la fréquence de remplacement et aider les maîtres d'ouvrage à gérer les budgets de maintenance. Les usines chimiques remplacent les grilles en acier corrodé par des alternatives pultrudées lorsque les coûts de repeinture et d'arrêt sont élevés. Ce cycle de remplacement est particulièrement pertinent pour les planchers industriels, les passerelles et les systèmes d'accès.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial plus élevé que les matériaux conventionnels | -0.8% | Mondial ; le plus aigu sur les marchés sensibles aux prix en Asie-Pacifique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Couverture limitée des codes de conception pour les composites | -0.6% | Amérique du Nord et Europe (conformité obligatoire aux codes) ; adoption limitée sur les marchés émergents dépourvus de normes locales | Moyen terme (2 à 4 ans) |
| Limitation de la conception à section transversale constante | -0.5% | Mondial ; le plus contraignant dans les applications architecturales et structurelles spécialisées sur les marchés occidentaux | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût initial plus élevé que les matériaux conventionnels
Le PRF pultrudé affiche toujours un prix initial plus élevé que l'acier dans de nombreuses applications standard, notamment lorsque les appels d'offres privilégient le coût initial le plus bas. C'est un problème concret sur les marchés de la construction sensibles aux prix en Asie du Sud-Est et en Amérique du Sud. Un projet conçu pour l'acier peut également nécessiter une reconception des assemblages, des encastrements et des chemins de charge avant que le PRF puisse être utilisé. Ces travaux d'ingénierie ajoutent des coûts et ralentissent les substitutions même lorsque les résultats sur le cycle de vie favorisent les composites. Des installations de production plus grandes peuvent réduire les coûts unitaires au fil du temps, mais la normalisation des prix restera progressive.
Couverture limitée des codes de conception pour les composites
La couverture des codes de conception reste inégale, ce qui rend les ingénieurs en structures prudents lorsqu'ils envisagent des matériaux peu familiers. La norme ASCE/SEI 72-23 fournit des dispositions de conception par facteurs de charge et de résistance pour les structures pultrudées, mais son champ d'application est limité au renforcement par fibres de verre. Les structures pultrudées en fibres de carbone et en fibres d'aramide ne disposent pas de la même voie de code américaine établie. La norme CEN/TS 19101:2022 est une spécification technique plutôt qu'un Eurocode complet[2]. Ces limites peuvent amener les concepteurs à conserver les spécifications en acier même lorsqu'un profilé composite présente des performances techniques adéquates.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les profilés pultrudés en tête, tandis que les grilles pultrudées progressentLes profilés pultrudés détenaient 42,56 % de la part du marché des produits de pultrusion en 2026. Leur large base installée reflète une utilisation de longue date dans les poutres, les profilés en U, les cornières et les profilés en I dans la construction, les installations industrielles et les projets d'utilité publique. La taille du marché des produits de pultrusion pour les profilés est soutenue par des applications nécessitant une résistance à la corrosion, une isolation électrique et des dimensions structurelles prévisibles. Les grilles pultrudées devraient progresser à un CAGR de 5,95 % jusqu'en 2032. Leur adoption est la plus visible dans les usines chimiques, les actifs offshore et les installations de traitement des eaux, où les grilles en acier peuvent nécessiter une maintenance répétée. Les tubes et tuyaux, les tiges, les feuilles et les plaques servent des applications marines, de télécommunications et de coffrage de construction.
Fibrolux GmbH a achevé son plus grand projet de génie civil en mai 2026 en fournissant plus de 16 kilomètres de poutres de tablier en fibre de verre pultrudée sur mesure pour la réhabilitation du pont du Maréchal Józef Piłsudski à Toruń, en Pologne. Le projet a utilisé des dalles de passerelle composite et des sections de support de drainage pour les infrastructures cyclables et piétonnes. Fibrolux GmbH a également déposé un brevet en février 2026 pour un procédé de moulage monolithique permettant de fabriquer une grille légère en plastique renforcé de verre avec une utilisation optimisée des matériaux. Ce développement montre que la différenciation des produits dépend de plus en plus de l'efficacité de manutention, de l'utilisation des matériaux et de la capacité de charge. À mesure que les profilés se standardisent, les grilles spécialisées et les composants de génie civil peuvent aider les producteurs à protéger leurs marges. Le mix produit continuera de favoriser les fournisseurs capables de proposer à la fois des formes standard et des conceptions spécifiques aux projets.



Par type de fibre :
le PRFV soutient les revenus, tandis que le PRFC se développeLe polymère renforcé de fibres de verre détenait 82,13 % de la part du marché des produits de pultrusion en 2026. Le PRFV reste le matériau standard là où la résistance à la corrosion et la neutralité électrique importent davantage que la rigidité maximale. Son coût matériau plus faible le rend adapté à de larges utilisations dans les profilés de construction, les grilles, les barres d'armature et les structures d'utilité publique. Le polymère renforcé de fibres de carbone (PRFC) devrait progresser à un CAGR de 6,21 % jusqu'en 2032. Sa croissance est liée aux semelles de longeron des éoliennes et aux âmes de conducteurs électriques, où la rigidité, la stabilité thermique et la résistance à la fatigue sont essentielles. Le polymère renforcé de fibres d'aramide reste pertinent dans les applications balistiques, marines et de réservoirs sous pression, tandis que les hybrides à fibres de basalte offrent des performances intermédiaires dans certaines applications.
Le marché des produits de pultrusion bénéficie également de la base d'approvisionnement établie du PRFV et de son adéquation avec les applications de profilés standard. Epsilon Composite et Nova Carbon ont présenté en mars 2026 une poutre de machine pultrudée en PRFC incorporant plus de 30 % de fibres de carbone recyclées. Le projet a utilisé 1,8 tonne métrique de déchets de production et a évité 29 tonnes métriques d'équivalent dioxyde de carbone. Les fibres de carbone recyclées peuvent améliorer l'argumentaire matériau pour les applications industrielles et de construction, bien que l'approvisionnement commercial et les normes de qualification restent importants. Le PRFC continuera d'être concentré dans les applications où son avantage de performance est nécessaire.
Par type de résine :
le polyester soutient les revenus standard, tandis que l'époxy se développeLe polyester détenait 46,32 % de la part du marché des produits de pultrusion en 2026. Il est largement utilisé en raison de son coût en matières premières plus faible et de son adéquation avec les procédés de pultrusion PRFV standard. L'ester vinylique est utilisé dans le traitement chimique et les environnements marins où une meilleure résistance à l'hydrolyse justifie un coût matériau plus élevé. L'époxy devrait progresser à un CAGR de 6,19 % jusqu'en 2032. Il est sélectionné pour l'énergie éolienne, le transport et les infrastructures électriques car il peut offrir une meilleure adhérence fibre-matrice, une résistance à la chaleur et des performances en fatigue. La résine phénolique reste importante là où les performances au feu sont critiques, tandis que le polyuréthane soutient certains composants automobiles à haut débit.
Les producteurs de bacs de batteries pour véhicules électriques utilisent des pièces pultrudées à base d'époxy pour répondre aux exigences de résistance aux flammes et de stabilité dimensionnelle dans le cadre du Règlement n° 100 de la Commission économique des Nations Unies pour l'Europe et des cadres Underwriters Laboratories 2580. Cette exigence peut accroître la valeur de la sélection de résine sur le marché des produits de pultrusion, notamment lorsque la certification de sécurité fait partie de l'approbation des fournisseurs. Exel Composites a adopté une résine polyester insaturée biosourcée avec Polynt qui comprend 20 % de contenu biosourcé et présente une empreinte carbone inférieure de 20 % à celle de la résine polyester insaturée conventionnelle. Ce changement offre une option à faible teneur en carbone sans nécessiter un abandon total du polyester. Les producteurs européens pourraient être en tête de l'adoption car la comptabilisation carbone joue un rôle plus important dans les exigences des clients. Les fournisseurs de résines capables de combiner performance, aptitude au traitement et données environnementales documentées seront mieux positionnés.
Par secteur d'utilisation finale :
la construction et l'infrastructure soutiennent l'échelle, tandis que le transport et l'automobile progressentLa construction et l'infrastructure détenaient 37,21 % de la part du marché des produits de pultrusion en 2026. Ce secteur reste le fondement commercial des composants pultrudés car il comprend des travaux récurrents de remplacement de ponts, d'assainissement, d'installations industrielles et d'utilité publique. Le transport et l'automobile devraient progresser à un CAGR de 6,52 % jusqu'en 2032. Le segment est soutenu par les programmes d'allègement des véhicules électriques et les objectifs de charge utile des véhicules commerciaux. L'électricité et l'électronique, le traitement chimique et industriel, et les énergies renouvelables ajoutent de la demande via les systèmes de câbles, les structures d'accès résistantes à la corrosion et les composants éoliens. Le large mix d'utilisations finales limite la dépendance du marché des produits de pultrusion à une seule catégorie de projets.
Carbon Truck & Trailer GmbH a utilisé un châssis pultrudé en PRFC sur un véhicule de vente au détail Fiat Ducato pour Borco Höhns et a obtenu une réduction de poids de 185 kilogrammes avec une augmentation de la charge utile de 36 % par rapport à la référence en acier. Cet exemple montre pourquoi les composites pultrudés deviennent de plus en plus pertinents pour le transport terrestre. Les programmes de qualification se multiplient à mesure que les constructeurs de véhicules recherchent des pièces structurelles plus légères sans sacrifier la rigidité. L'American Composites Manufacturers Association (ACMA) a également mis en avant les âmes de conducteurs composites pour augmenter la capacité de transmission et la résilience du réseau. La demande relie donc les projets de transport, d'utilité publique et d'énergie à travers le même ensemble de technologies de profilés avancés. Les fournisseurs disposant d'une capacité matériaux flexible peuvent servir plusieurs utilisations finales avec des connaissances de procédés connexes.

Analyse géographique
Asie-Pacifique : large base de demande et expansion plus rapide
L'Asie-Pacifique détenait 38,44 % de la part du marché des produits de pultrusion en 2026 et devrait progresser à un CAGR de 6,48 % jusqu'en 2032. La Chine stimule la demande régionale grâce à l'expansion de l'énergie éolienne et à la poursuite des activités d'infrastructure. La China Wind Energy Association a signalé 130 gigawatts de nouvelles installations de turbines en 2025, avec une taille unitaire moyenne de 7,16 mégawatts. Les turbines plus grandes nécessitent des matériaux de semelle de longeron haute performance, ce qui soutient la pultrusion de PRFC. L'Inde soutient également la demande via les projets ferroviaires, routiers, aéroportuaires et de métro. Le Japon se concentre davantage sur les travaux de réhabilitation des transports et de l'électricité à haute spécification, tandis que les programmes de véhicules électriques de la Corée du Sud ajoutent de la demande en PRFC. Les marchés d'Asie du Sud-Est sont à un stade de substitution plus précoce, avec des projets côtiers et de traitement industriel encourageant l'adoption de profilés en PRFV.
Amérique du Nord : les programmes de barres d'armature et de réseau soutiennent l'adoption
Le marché des produits de pultrusion en Amérique du Nord est soutenu par les règles de passation des marchés d'infrastructure et la modernisation des réseaux. PULTRALL a ouvert une installation de production de 127 000 pieds carrés à Edon, Ohio, en mars 2026 pour développer la production de barres d'armature en fibre de verre V-ROD et créer plus de 60 emplois. L'investissement répond à la demande liée aux exigences Build America, Buy America. La révision de la norme de poteaux électriques de l'ACMA soutient également des attentes techniques plus claires pour les poteaux composites. STRONGWELL CORPORATION a nommé Module Solutions & Systems AS comme distributeur pour certaines parties de l'Europe en juin 2025, étendant la portée de l'entreprise sans nouvelle usine locale. Les travaux de l'Université du Maine sur les barres d'armature en PRF thermoplastique cintrables sur le terrain avec les Départements des transports des États pourraient soutenir un nouvel ensemble d'applications de transport.
Europe, Amérique du Sud, Moyen-Orient, Afrique et Océanie : différentes voies d'adoption
L'Europe occidentale utilise davantage de profilés en époxy haute performance et en fibres de carbone dans les projets éoliens, ferroviaires et de réhabilitation, tandis que l'Europe centrale et orientale dispose d'applications d'infrastructure PRFV standard plus larges. Le projet de pont de Fibrolux GmbH en Pologne illustre la demande de systèmes de poutres de tablier composite longues dans les travaux de réhabilitation. Le cadre de conception évolutif de l'Europe sous CEN/TS 19101:2022 reste un facteur de conformité important pour les applications structurelles. Le marché des produits de pultrusion peut se développer dans ce groupe de régions à mesure que le soutien technique local facilite l'adoption des spécifications composites. Le Brésil et l'Argentine ont une demande de grilles en PRF dans le traitement pétrochimique, bien que la sensibilité aux coûts et la fabrication locale limitée ralentissent une utilisation plus large. Les infrastructures pétrochimiques et marines d'Arabie Saoudite soutiennent les profilés et grilles en PRFV, tandis que les services publics d'eau sud-africains développent les spécifications composites. Pultron Composites a ouvert un entrepôt à North Brisbane en août 2026, donnant aux projets du Queensland un accès local aux barres d'armature PRFV Mateenbar. Son expansion australienne montre comment le stock local et le soutien technique peuvent développer la demande là où le renforcement sans corrosion est encore en développement.
Paysage concurrentiel
Concentration du Marché
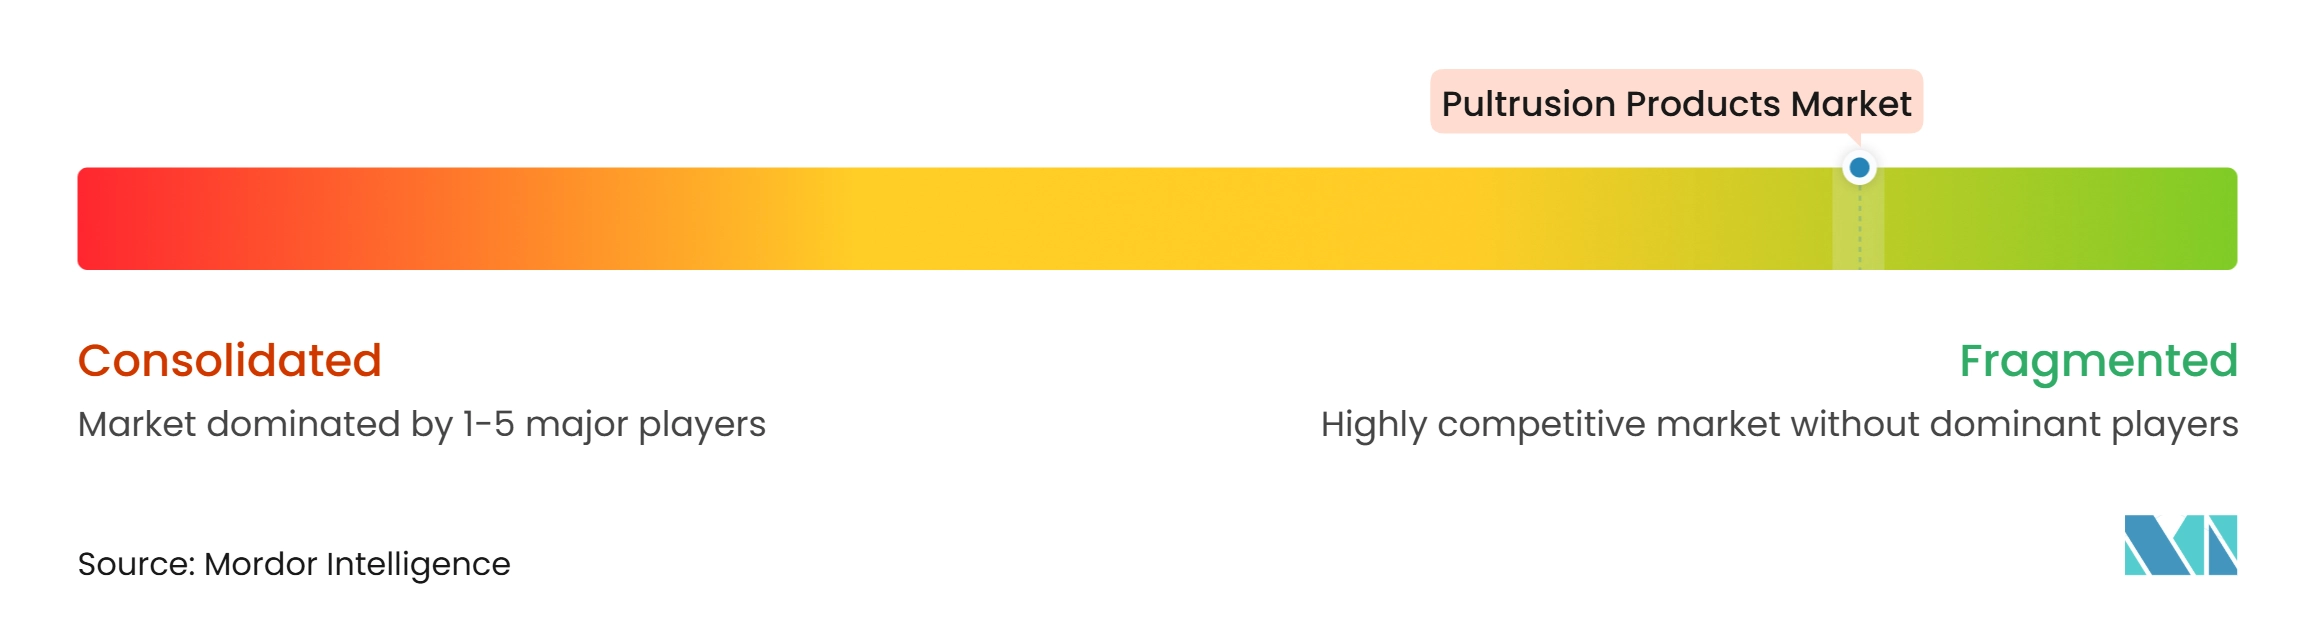
Le marché des produits de pultrusion est très fragmenté, avec des acteurs majeurs incluant STRONGWELL CORPORATION, Röchling SE & Co. KG, Jiuding New Material Co., Ltd., Exel Composites et Fibergrate. Ils se font concurrence par la largeur de gamme de profilés, la capacité matériaux, l'échelle de fabrication, le soutien technique et la livraison locale de projets. Les fabricants régionaux restent importants pour les commandes personnalisées et les travaux d'infrastructure locaux.
Bedford Reinforced Plastics a rejoint GEOTEK et STRONGWELL CORPORATION au sein de la société holding STRONGTEK en juin 2026 après la clôture du partenariat le 15 mai. L'entreprise combinée compte plus de 1 500 employés, 4 usines et plus de 65 lignes de pultrusion. Cette combinaison confère au groupe une échelle accrue dans les applications de sécurité, industrielles et d'infrastructure. Les accords-cadres combinés d'Exel Composites avec De Angeli Prodotti et Tratos montrent une stratégie distincte centrée sur les âmes de conducteurs haute tension. Les plans d'Epsilon Composite pour une filiale en Inde et une usine à Chennai avec Sumitomo comme partenaire en capital montrent l'importance de la proximité avec les clients asiatiques de l'énergie et de l'infrastructure.
Le développement de produits est un autre domaine de concurrence. Epsilon Composite et Nova Carbon ont utilisé plus de 30 % de fibres de carbone recyclées dans une poutre de machine pultrudée qualifiée commercialement, associant performance du produit et utilisation circulaire des matériaux. Le procédé breveté de grille légère en plastique renforcé de verre de Fibrolux GmbH vise à améliorer l'utilisation des matériaux et la manutention lors de l'installation. Bedford Reinforced Plastics a introduit PRODeck LV pour les ponts piétonniers en novembre 2025. La norme ACMA P01-202X et la transition vers ISO 9001:2026 pourraient accroître les exigences de conformité pour les fournisseurs plus petits. Les entreprises capables de combiner des produits testés, la fiabilité de livraison et l'ingénierie d'application auront un avantage dans les nouvelles spécifications.
Leaders du secteur des produits de pultrusion
-
STRONGWELL CORPORATION
-
Röchling SE & Co. KG
-
Jiuding New Material Co., Ltd
-
Exel Composites
-
Fibergrate
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des produits de pultrusion Entreprises couvertes dans ce rapport
- Bedford Reinforced Plastics
- Creative Composites Group
- Epsilon Composite
- Exel Composites
- Fibergrate
- Fibrolux GmbH
- Jiuding New Material Co., Ltd
- PULTRALL
- Pultron Composites
- Röchling SE & Co. KG
- Shakespeare Composite Structures
- STRONGWELL CORPORATION
- Tencom
- TOP GLASS Industries
Développements industriels récents dans Marché des produits de pultrusion
- Septembre 2026 : Liberty Pultrusions a annoncé un investissement de près de 700 000 USD pour développer la capacité de fabrication de son installation de Pittsburgh, Pennsylvanie. Le projet comprend une nouvelle ligne de production de pultrusion et des améliorations des équipements existants, ajoutant environ 800 000 livres de capacité annuelle pour répondre à la demande des applications d'isolation électrique, de distribution d'énergie, de construction et industrielles.
- Octobre 2025 : Exel Composites a annoncé que sa coentreprise indienne, Kineco Exel Composites India, avait atteint la production en volume dans son installation de Banda, avec des lignes de fabrication dédiées aux composants en fibres de carbone utilisés dans les pales d'éoliennes. Les expéditions en volume de l'installation ont renforcé l'approvisionnement intérieur indien en plats pultrudés en fibres de carbone, en renforts de semelles de longeron et en autres composants pour l'énergie éolienne.
Portée du rapport mondial sur le marché des produits de pultrusion
Les produits de pultrusion sont des composites en polymère renforcé de fibres (PRF) fabriqués par un procédé continu dans lequel des fibres de renforcement sont imprégnées de résine et tirées à travers une filière chauffée pour former des produits à sections transversales uniformes. Ces produits offrent des rapports résistance/poids élevés, une résistance à la corrosion, une isolation électrique et une stabilité dimensionnelle. Ils sont largement utilisés dans la construction, l'infrastructure, les équipements électriques, le transport, le traitement chimique et les applications d'énergies renouvelables.
Le marché des produits de pultrusion est segmenté par type de produit, type de fibre, type de résine, secteur d'utilisation finale et géographie. Par type de produit, le marché est segmenté en profilés pultrudés, grilles pultrudées, tubes et tuyaux pultrudés, tiges pultrudées, feuilles et plaques pultrudées, et autres types de produits. Par type de fibre, le marché est segmenté en polymère renforcé de fibres de verre, polymère renforcé de fibres de carbone, polymère renforcé de fibres d'aramide, et autres types de fibres. Par type de résine, le marché est segmenté en polyester, ester vinylique, époxy, phénolique, polyuréthane, et autres types de résines. Par secteur d'utilisation finale, le marché est segmenté en construction et infrastructure, électricité et électronique, transport et automobile, traitement chimique et industriel, énergies renouvelables, et autres secteurs d'utilisation finale. Le rapport couvre également la taille du marché et les prévisions pour les produits de pultrusion dans 15 pays à travers les principales régions. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
Aperçu de la segmentation
| Profilés pultrudés |
| Grilles pultrudées |
| Tubes et tuyaux pultrudés |
| Tiges pultrudées |
| Feuilles et plaques pultrudées |
| Autres types de produits |
| Polymère renforcé de fibres de verre |
| Polymère renforcé de fibres de carbone |
| Polymère renforcé de fibres d'aramide |
| Autres types de fibres |
| Polyester |
| Ester vinylique |
| Époxy |
| Phénolique |
| Polyuréthane |
| Autres types de résines |
| Construction et infrastructure |
| Électricité et électronique |
| Transport et automobile |
| Traitement chimique et industriel |
| Énergies renouvelables |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Profilés pultrudés | |
| Grilles pultrudées | ||
| Tubes et tuyaux pultrudés | ||
| Tiges pultrudées | ||
| Feuilles et plaques pultrudées | ||
| Autres types de produits | ||
| Par type de fibre | Polymère renforcé de fibres de verre | |
| Polymère renforcé de fibres de carbone | ||
| Polymère renforcé de fibres d'aramide | ||
| Autres types de fibres | ||
| Par type de résine | Polyester | |
| Ester vinylique | ||
| Époxy | ||
| Phénolique | ||
| Polyuréthane | ||
| Autres types de résines | ||
| Par secteur d'utilisation finale | Construction et infrastructure | |
| Électricité et électronique | ||
| Transport et automobile | ||
| Traitement chimique et industriel | ||
| Énergies renouvelables | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des produits de pultrusion ?
La taille du marché des produits de pultrusion était évaluée à 2,92 milliards USD en 2026 et devrait croître de 3,07 milliards USD en 2027 pour atteindre 3,99 milliards USD d'ici 2032, à un CAGR de 5,35 % pendant la période de prévision (2027-2032).
Qu'est-ce qui stimule la demande de produits pultrudés ?
Le remplacement des infrastructures, la modernisation des réseaux, l'énergie éolienne et les avantages en termes de coût du cycle de vie soutiennent la demande de produits pultrudés.
Quel type de produit détenait la plus grande part en 2026 ?
Les profilés pultrudés détenaient une part de 42,56 % en 2026.
Quel type de fibre détenait la plus grande part en 2026 ?
Le polymère renforcé de fibres de verre détenait une part de 82,13 % en 2026 car il offre une résistance à la corrosion et une isolation électrique à un coût inférieur à celui des fibres de carbone.