
Tamaño y Participación del Mercado de Productos de Pultrusión
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 3.07 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.99 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.35 % |
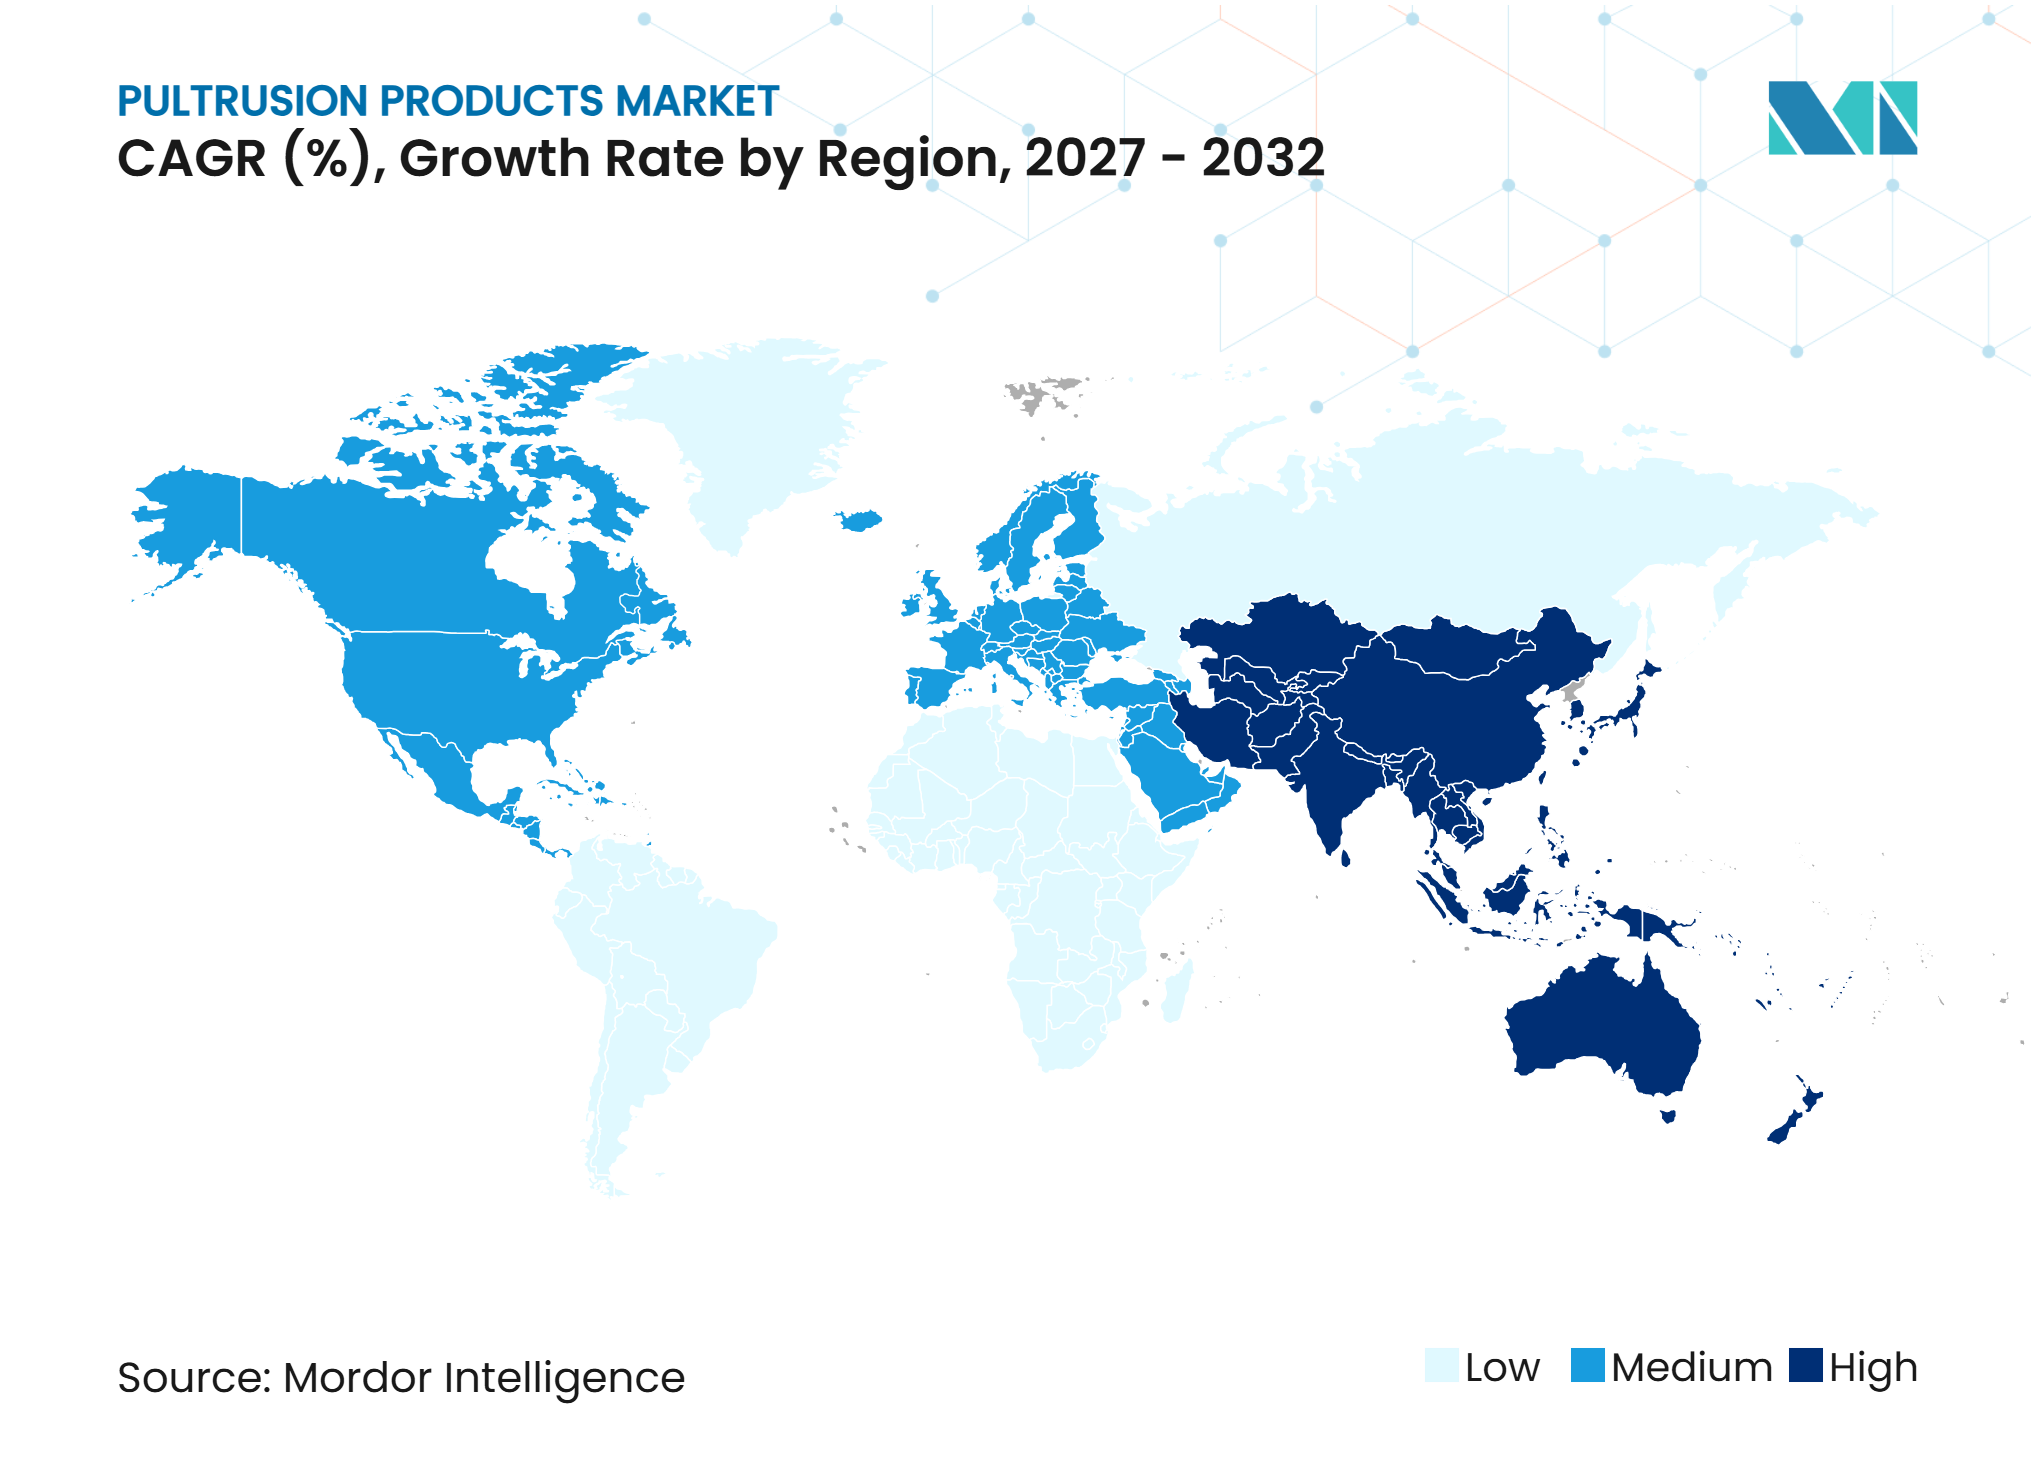
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Productos de Pultrusión por Mordor Intelligence
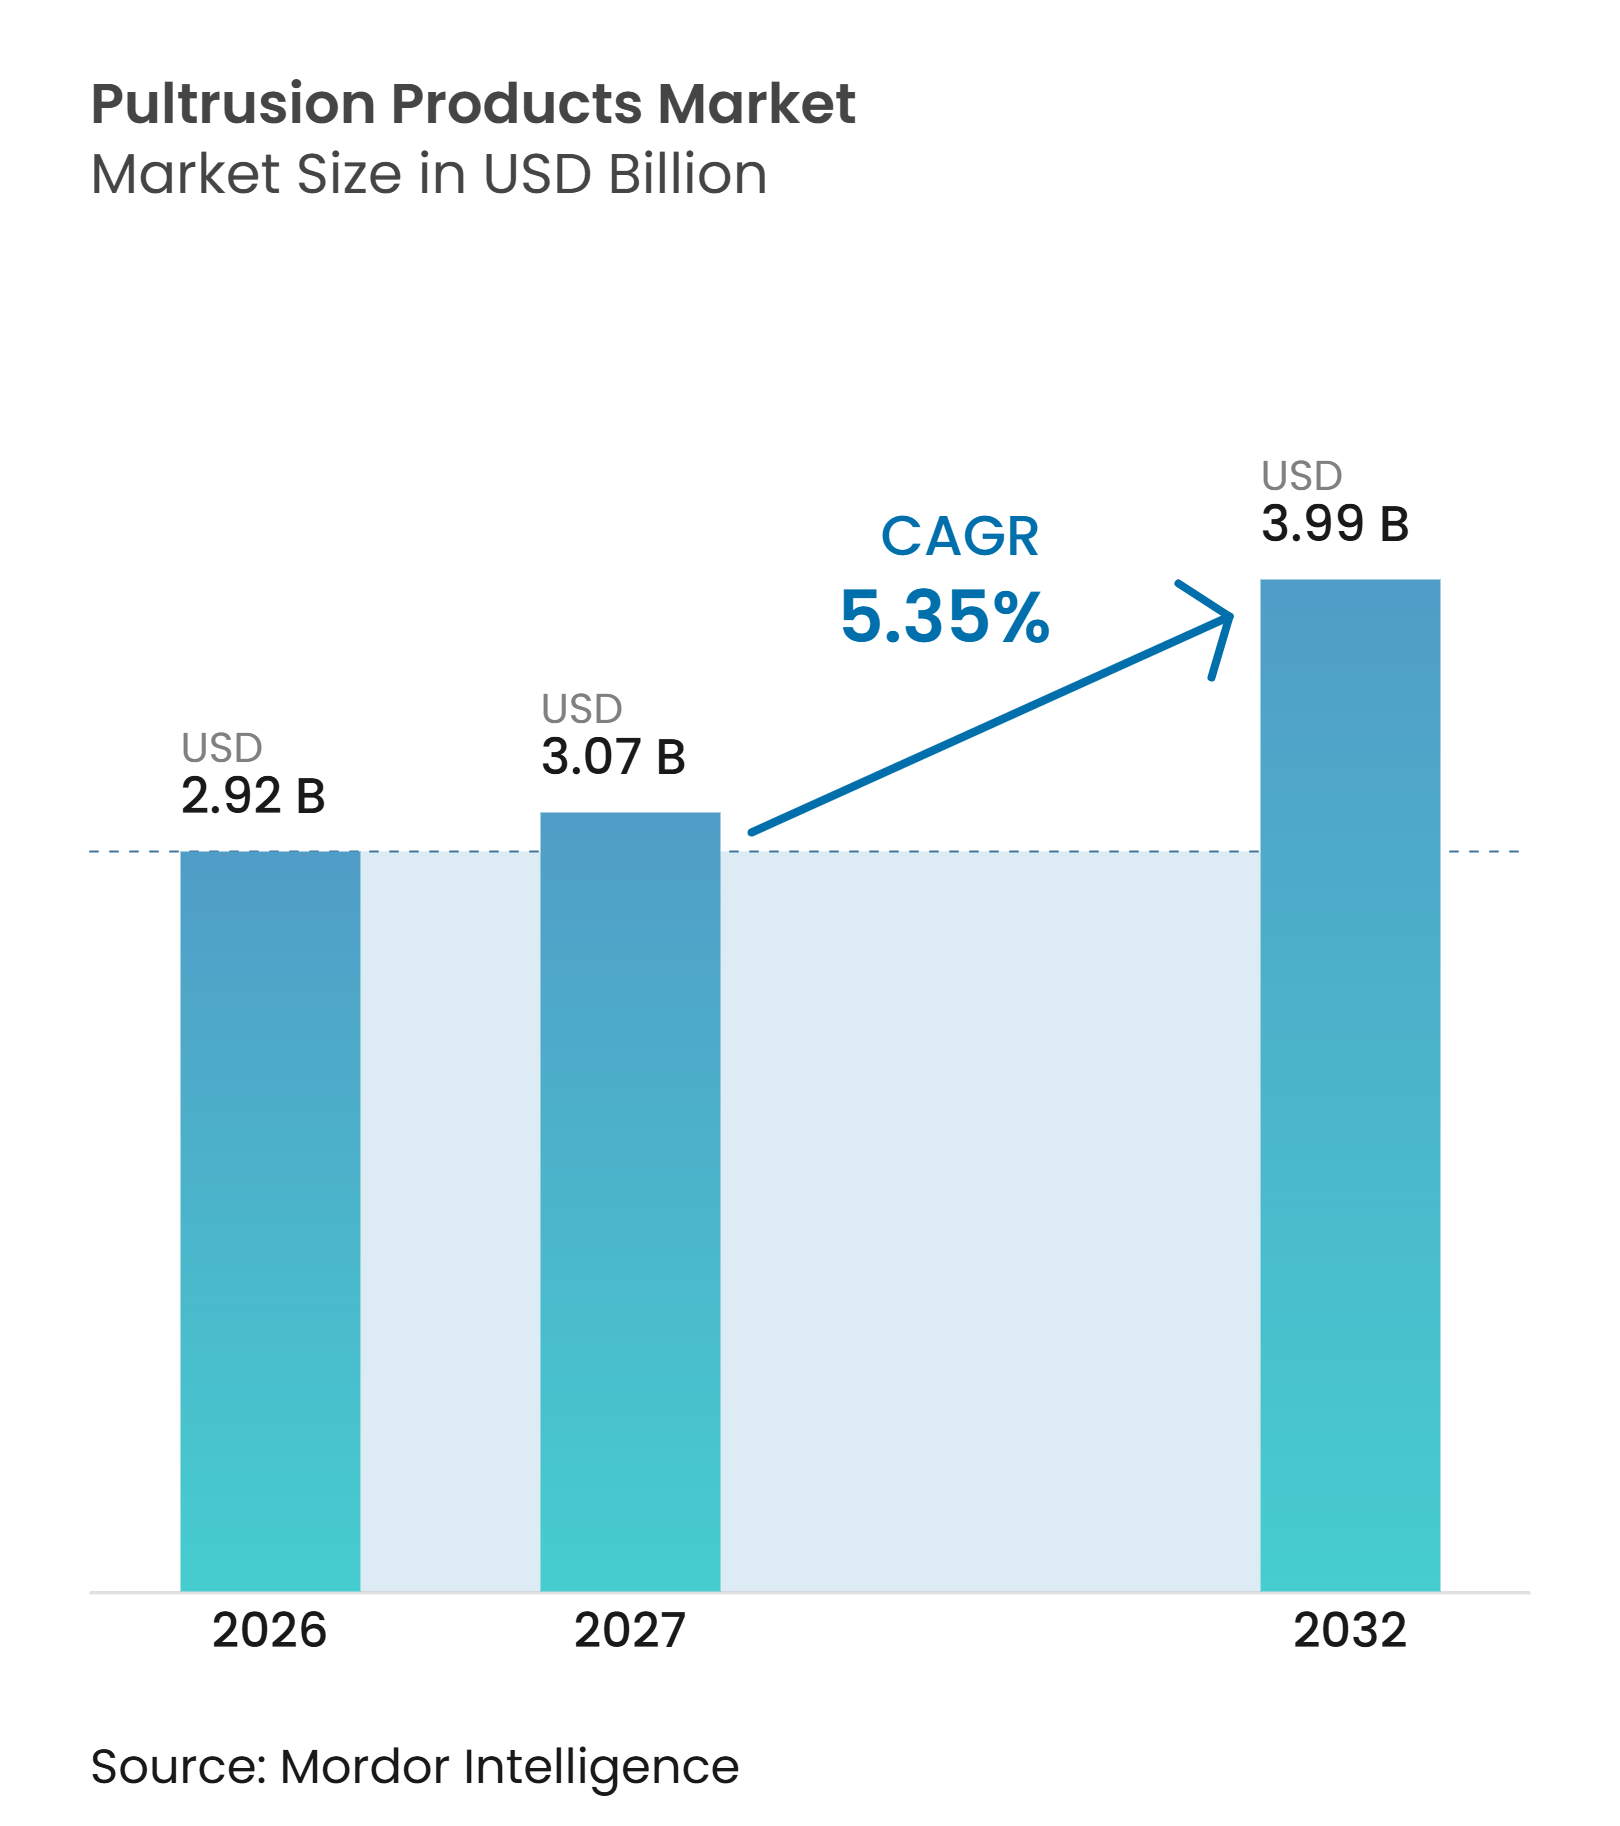
El tamaño del Mercado de Productos de Pultrusión se valoró en 2,92 mil millones de USD en 2026 y se estima que crecerá desde 3,07 mil millones de USD en 2027 hasta alcanzar 3,99 mil millones de USD en 2032, a una CAGR del 5,35% durante el período de pronóstico (2027-2032). El mercado de productos de pultrusión se beneficia de los trabajos de sustitución en infraestructuras envejecidas, especialmente donde la corrosión incrementa las necesidades de mantenimiento. La inversión en redes eléctricas también amplía la demanda de componentes estructurales no conductores en subestaciones, sistemas de cables y proyectos de transmisión. La energía eólica impulsa la demanda de piezas de fibra de carbono pultruidas, en particular tapas de larguero y núcleos de conductores. Estas aplicaciones tienen diferentes ciclos de compra, lo que otorga al mercado de productos de pultrusión una base más amplia que un único uso final en construcción. Los productores también están avanzando hacia perfiles de mayor valor, contenido de fibra de carbono reciclada y capacidad de suministro local cerca de los grandes mercados de proyectos.
Conclusiones Clave del Informe
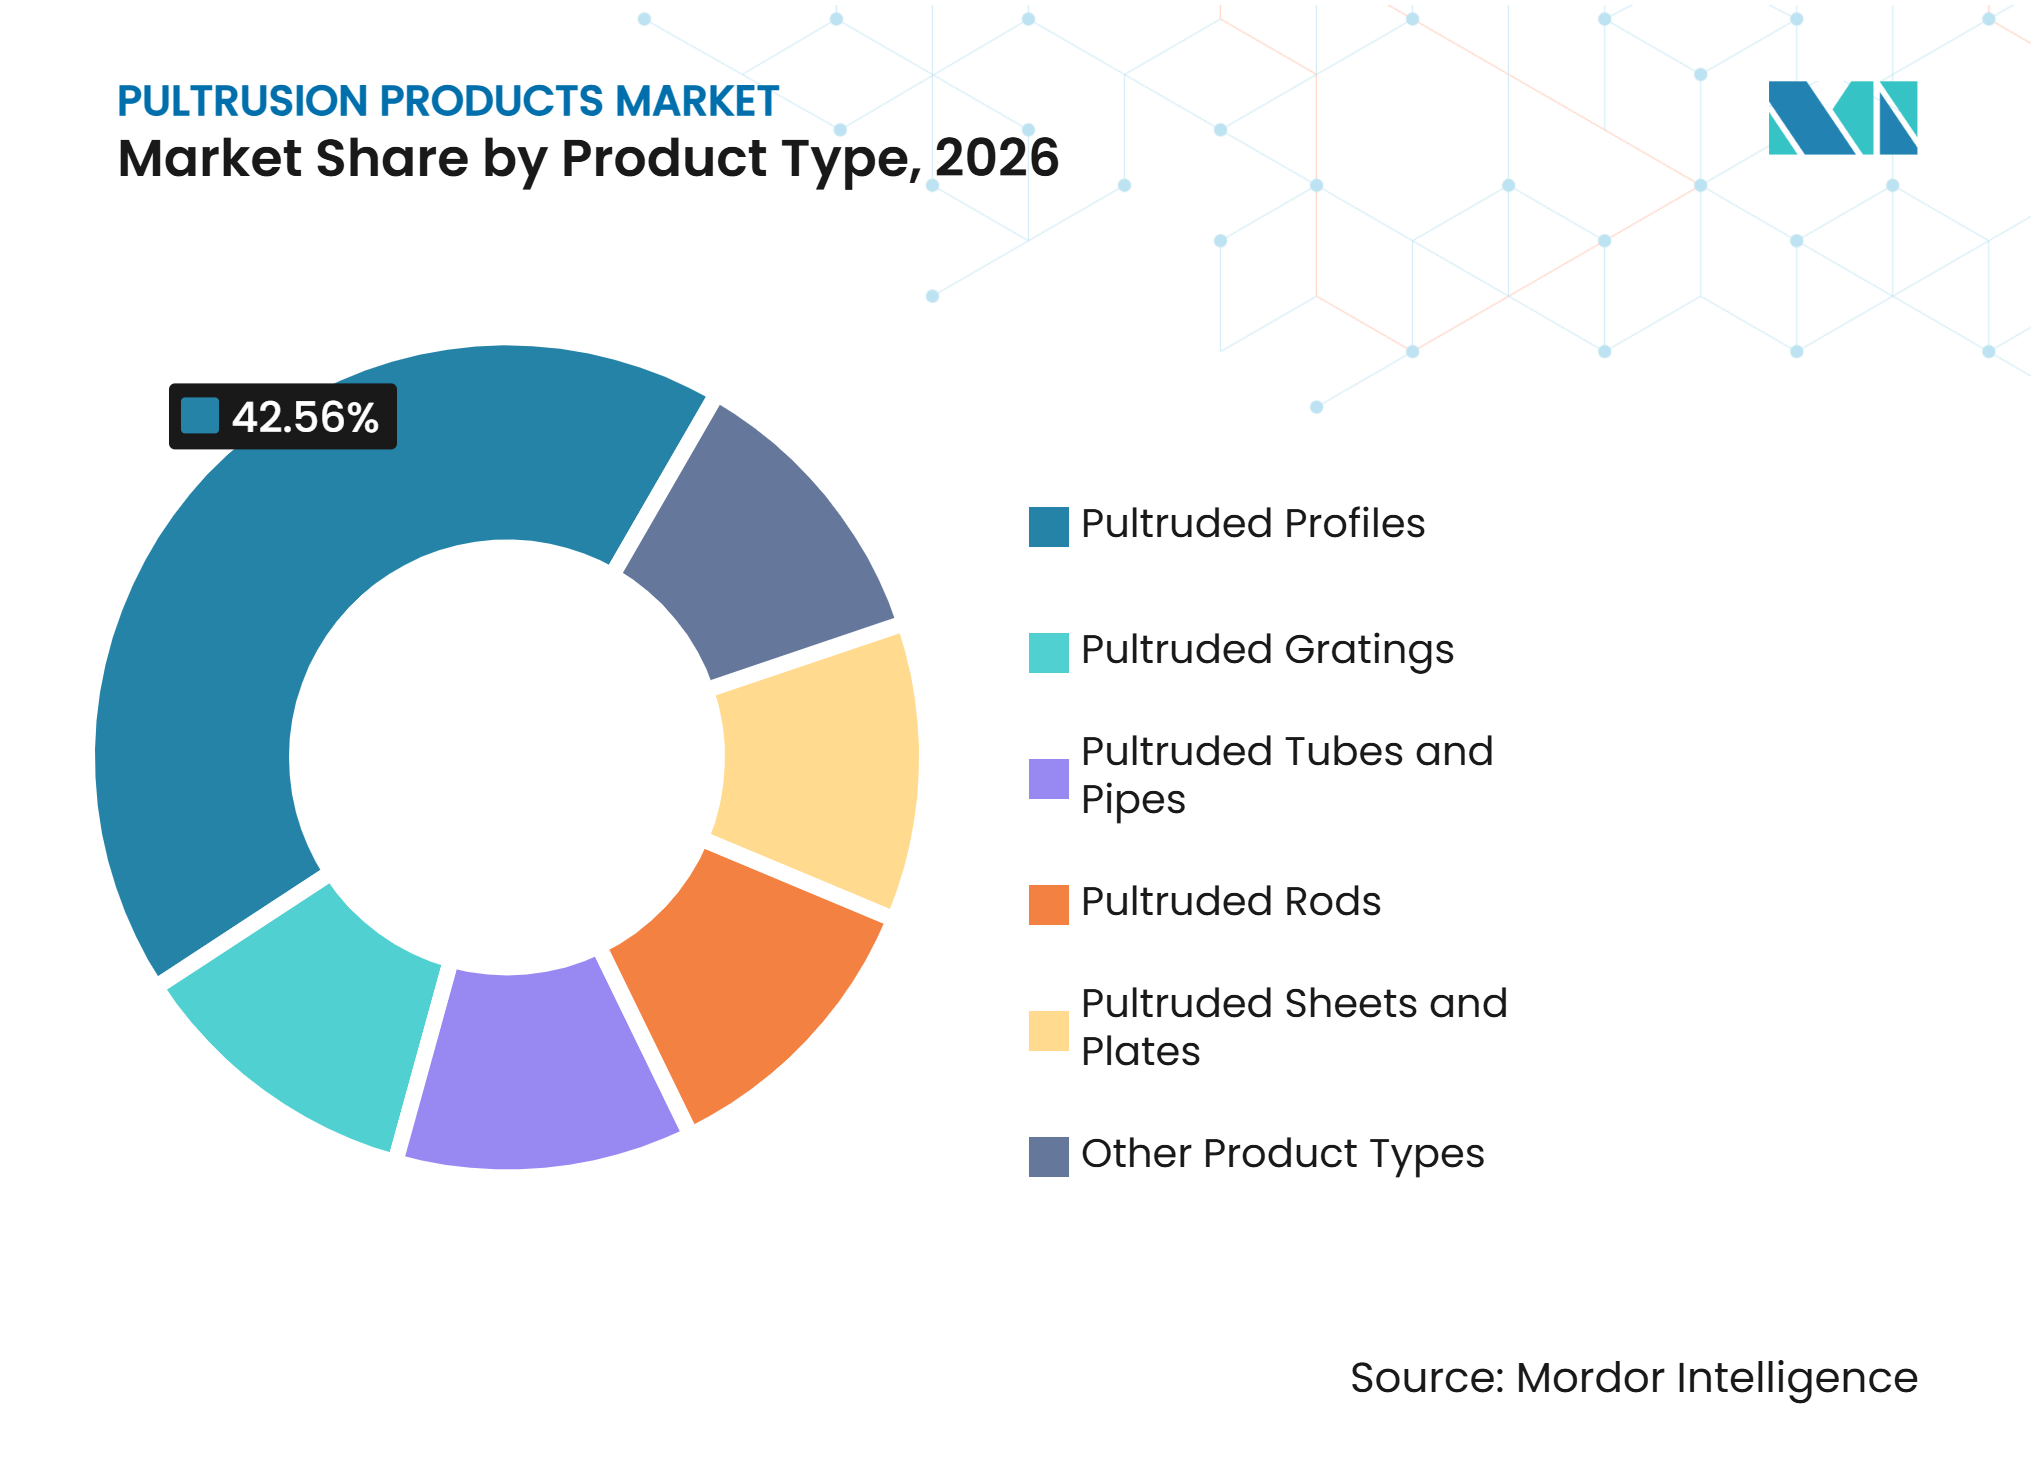
- Por tipo de producto, los perfiles pultruidos representaron el 42,56% de la participación del mercado de productos de pultrusión en 2026, mientras que se proyecta que las rejillas pultruidas avancen a una CAGR del 5,95% hasta 2032.
- Por tipo de fibra, el polímero reforzado con fibra de vidrio representó el 82,13% de la participación del mercado de productos de pultrusión en 2026, mientras que se proyecta que el polímero reforzado con fibra de carbono avance a una CAGR del 6,21% hasta 2032.
- Por tipo de resina, el poliéster representó el 46,32% de la participación del mercado de productos de pultrusión en 2026, mientras que se proyecta que el epoxi avance a una CAGR del 6,19% hasta 2032.
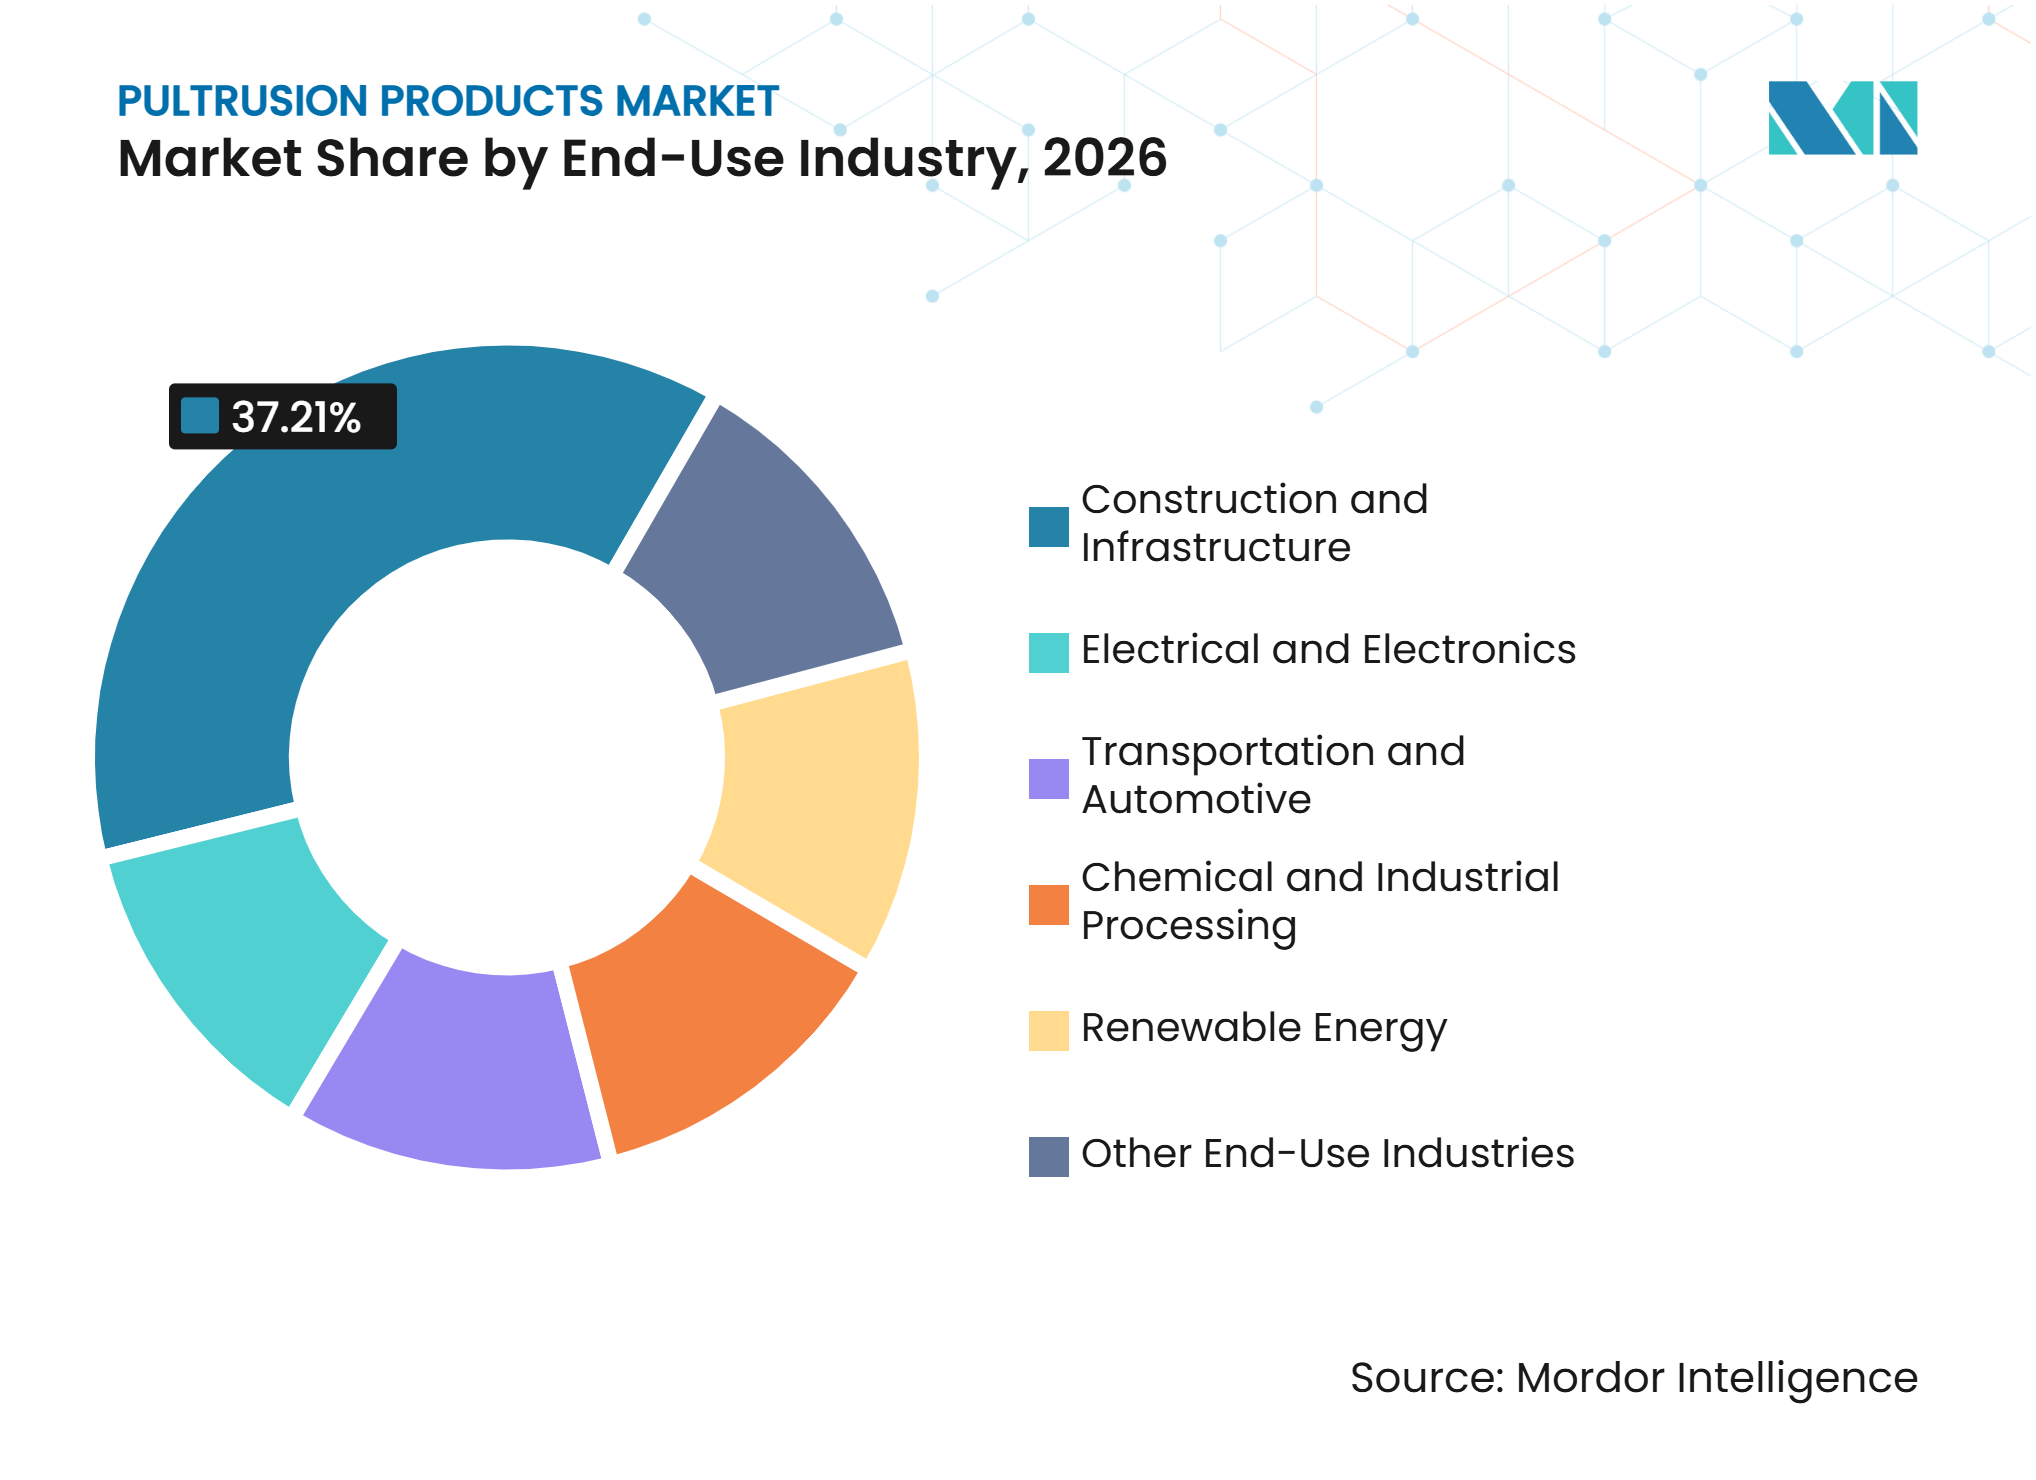
- Por industria de uso final, construcción e infraestructura representó el 37,21% de la participación del mercado de productos de pultrusión en 2026, mientras que se proyecta que transporte y automoción avancen a una CAGR del 6,52% hasta 2032.
- Por geografía, Asia-Pacífico representó el 38,44% de la participación del mercado de productos de pultrusión en 2026 y se proyecta que avance a una CAGR del 6,48% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sustitución de Infraestructura Resistente a la Corrosión | +1.4% | Global; mayor en América del Norte y Europa donde el parque de puentes está envejecido; extensión a infraestructura costera y de aguas residuales en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Modernización de Redes y Estructuras de Servicios Públicos No Conductoras | +1.2% | Global; programas de inversión en redes en América del Norte y Europa; expansión de la transmisión en Asia-Pacífico | Mediano plazo (2–4 años) |
| Energía Eólica y Componentes Compuestos Ligeros | +1.1% | Asia-Pacífico dominante, particularmente China e India; expansión de la energía eólica marina en Europa | Mediano plazo (2–4 años) |
| Ventaja en Costo del Ciclo de Vida Frente al Acero, Aluminio y Madera | +0.9% | Global; ganancias tempranas en América del Norte y Europa donde la contabilidad del ciclo de vida está institucionalizada | Largo plazo (≥ 4 años) |
| Adopción de Barras de Refuerzo de PRF Pultruido en Entornos Agresivos | +0.7% | América del Norte (mandatos Buy America), costas y zonas marinas de Asia-Pacífico, rehabilitación de tableros de puentes en Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Sustitución de Infraestructura Resistente a la Corrosión
La infraestructura envejecida está migrando hacia el polímero reforzado con fibra (PRF) pultruido, pasando de ser un material especializado a incorporarse en especificaciones estructurales más habituales. Un estudio de 2026 encontró que las alternativas de polímero reforzado con fibra de vidrio (PRFV) para plataformas marinas redujeron el peso propio estructural en un 25% y disminuyeron los costos del ciclo de vida hasta en un 26% a lo largo de 50 años en comparación con el acero. Los ahorros estuvieron vinculados a menos ciclos de mantenimiento por corrosión, lo que resulta relevante en entornos marinos, de aguas residuales y químicos. La norma ASCE/SEI 74-23 de la Sociedad Americana de Ingenieros Civiles/Instituto de Ingeniería Estructural proporciona una ruta de diseño en EE. UU. para estructuras de PRF pultruido, mientras que la CEN/TS 19101:2022 del Comité Europeo de Normalización ofrece una referencia técnica europea. Pultron Composites utilizó su barra de refuerzo de PRFV Mateenbar en el proyecto de rompeolas del Marina del Puente Tauranga durante 2024 y 2025, donde cada panel de hormigón se redujo en 2 toneladas métricas y la vida útil de diseño superó los 100 años.
Modernización de Redes y Estructuras de Servicios Públicos No Conductoras
La modernización de redes crea demanda de secciones pultruidas en postes de servicios públicos, bandejas de cables, envolventes de aparamenta y estructuras de subestaciones. Estas piezas son valoradas por ser no conductoras, resistentes a la corrosión y más ligeras que muchas alternativas convencionales. Exel Composites firmó un acuerdo de cuatro años con De Angeli Prodotti en noviembre de 2025, seguido de un acuerdo con Tratos en diciembre de 2025. Ambos acuerdos cubren núcleos de conductores de compuesto de fibra de carbono para aplicaciones de alta tensión. Los proyectos demuestran que el mercado de productos de pultrusión está cada vez más vinculado a los planes de inversión a largo plazo de las empresas de servicios públicos.
Energía Eólica y Componentes Compuestos Ligeros
La energía eólica incrementa la demanda de piezas de fibra de carbono pultruidas de alta rigidez utilizadas en tapas de larguero y estructuras de palas relacionadas. El Consejo Global de Energía Eólica reportó 117 gigavatios de instalaciones eólicas globales en 2024 y proyectó una CAGR del 8,8% para el sector eólico hasta 2030[1]. Las turbinas más grandes requieren palas más largas, lo que incrementa el valor de los materiales con alta rigidez y resistencia a la fatiga. China puso en servicio 130 gigavatios de turbinas en 2025, con un tamaño unitario promedio de 7,16 megavatios. Ese despliegue otorga a Asia-Pacífico una gran concentración de demanda potencial de fibra de carbono.
Ventaja en Costo del Ciclo de Vida Frente al Acero, Aluminio y Madera
El argumento del costo del ciclo de vida es más sólido donde las estructuras operan en condiciones corrosivas, húmedas o eléctricamente sensibles. Un estudio de 2025 sobre sistemas de refuerzo híbridos de PRF y acero encontró hasta un 20% mayor durabilidad a lo largo de un período de 50 años en comparación con los sistemas exclusivamente de acero. Una mayor durabilidad puede reducir la frecuencia de sustitución y ayudar a los propietarios de proyectos a gestionar los presupuestos de mantenimiento. Las plantas químicas están reemplazando las rejillas de acero corroídas por alternativas pultruidas donde los costos de repintado y parada son elevados. Este ciclo de sustitución es particularmente relevante en pisos industriales, pasarelas y sistemas de acceso.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayor Costo Inicial Frente a los Materiales Convencionales | -0.8% | Global; más agudo en los mercados de Asia-Pacífico y América del Sur sensibles al precio | Corto plazo (≤ 2 años) |
| Cobertura Limitada de Códigos de Diseño para Compuestos | -0.6% | América del Norte y Europa (cumplimiento obligatorio de códigos); adopción limitada en mercados emergentes sin normas locales | Mediano plazo (2–4 años) |
| Limitación de Diseño de Sección Transversal Constante | -0.5% | Global; más restrictivo en aplicaciones arquitectónicas y estructurales especializadas en mercados occidentales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mayor Costo Inicial Frente a los Materiales Convencionales
El PRF pultruido sigue teniendo un precio inicial más elevado que el acero en muchas aplicaciones estándar, especialmente cuando las licitaciones priorizan el menor costo inicial. Esto representa un problema material en los mercados de construcción sensibles al precio en el Sudeste Asiático y América del Sur. Un proyecto diseñado para acero también puede requerir el rediseño de conexiones, empotramentos y rutas de carga antes de que se pueda utilizar el PRF. Ese trabajo de ingeniería añade costos y ralentiza las sustituciones incluso cuando los resultados del ciclo de vida favorecen a los compuestos. Las instalaciones de producción más grandes pueden reducir los costos unitarios con el tiempo, pero la normalización de precios seguirá siendo gradual.
Cobertura Limitada de Códigos de Diseño para Compuestos
La cobertura de los códigos de diseño sigue siendo desigual, lo que hace que los ingenieros estructurales sean cautelosos cuando consideran materiales poco familiares. La norma ASCE/SEI 72-23 proporciona disposiciones de diseño por factores de carga y resistencia para estructuras pultruidas, pero su alcance se limita al refuerzo de fibra de vidrio. Las estructuras pultruidas de fibra de carbono y aramida no cuentan con la misma ruta de código establecida en EE. UU. La CEN/TS 19101:2022 es una especificación técnica y no un Eurocódigo completo[2]. Estos límites pueden llevar a los diseñadores a mantener las especificaciones de acero incluso cuando un perfil compuesto tiene un rendimiento técnico adecuado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Perfiles Pultruidos Lideran, Mientras las Rejillas Pultruidas AvanzanLos perfiles pultruidos representaron el 42,56% de la participación del mercado de productos de pultrusión en 2026. Su amplia base instalada refleja un uso consolidado en vigas, canales, ángulos y secciones en I en proyectos de construcción, instalaciones industriales y obras de servicios públicos. El tamaño del mercado de productos de pultrusión para perfiles está respaldado por aplicaciones que requieren resistencia a la corrosión, aislamiento eléctrico y dimensiones estructurales predecibles. Se proyecta que las rejillas pultruidas avancen a una CAGR del 5,95% hasta 2032. Su adopción es más visible en plantas químicas, activos marinos y plantas de tratamiento de agua, donde las rejillas de acero pueden requerir mantenimiento repetido. Los tubos y tuberías, varillas, láminas y placas sirven para aplicaciones marinas, de telecomunicaciones y de encofrado en construcción.
Fibrolux GmbH completó su mayor proyecto de ingeniería civil en mayo de 2026 al suministrar más de 16 kilómetros de vigas de cubierta de fibra de vidrio pultruida personalizadas para la rehabilitación del Puente Marshal Józef Piłsudski en Toruń, Polonia. El proyecto utilizó losas de pasarela compuesta y secciones de soporte de drenaje para infraestructura ciclista y peatonal. Fibrolux GmbH también presentó una patente en febrero de 2026 para un proceso de moldeo monolítico destinado a fabricar una rejilla de plástico reforzado con vidrio (PRV) ligera con uso optimizado de materiales. El desarrollo demuestra que la diferenciación de productos depende cada vez más de la eficiencia de manejo, el uso de materiales y la capacidad de carga. A medida que los perfiles se estandarizan más, las rejillas especializadas y los componentes civiles pueden ayudar a los productores a proteger sus márgenes. La combinación de productos seguirá favoreciendo a los proveedores que puedan ofrecer tanto formas estándar como diseños específicos para proyectos.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Fibra:
El PRFV Sostiene los Ingresos, Mientras el PRFC se ExpandeEl polímero reforzado con fibra de vidrio representó el 82,13% de la participación del mercado de productos de pultrusión en 2026. El PRFV sigue siendo el material estándar donde la resistencia a la corrosión y la neutralidad eléctrica importan más que la rigidez máxima. Su menor costo de material lo hace adecuado para usos amplios en perfiles de construcción, rejillas, barras de refuerzo y estructuras de servicios públicos. Se proyecta que el Polímero Reforzado con Fibra de Carbono (PRFC) avance a una CAGR del 6,21% hasta 2032. Su crecimiento está vinculado a las tapas de larguero de turbinas eólicas y los núcleos de conductores eléctricos, donde la rigidez, la estabilidad térmica y la resistencia a la fatiga son fundamentales. El polímero reforzado con fibra de aramida sigue siendo relevante en aplicaciones balísticas, marinas y de recipientes a presión, mientras que los híbridos de fibra de basalto ofrecen un rendimiento intermedio en aplicaciones seleccionadas.
El mercado de productos de pultrusión también se beneficia de la base de suministro consolidada del PRFV y su compatibilidad con aplicaciones de perfiles estándar. Epsilon Composite y Nova Carbon demostraron una viga de máquina de PRFC pultruido en marzo de 2026 que incorporó más del 30% de fibra de carbono reciclada. El proyecto utilizó 1,8 toneladas métricas de residuos de producción y evitó 29 toneladas métricas de dióxido de carbono equivalente. La fibra de carbono reciclada puede mejorar el argumento material para aplicaciones industriales y de construcción, aunque el suministro comercial y los estándares de calificación siguen siendo importantes. El PRFC seguirá concentrándose en aplicaciones donde su ventaja de rendimiento sea necesaria.
Por Tipo de Resina:
El Poliéster Sostiene los Ingresos Estándar, Mientras el Epoxi se ExpandeEl poliéster representó el 46,32% de la participación del mercado de productos de pultrusión en 2026. Se utiliza ampliamente debido a su menor costo de materia prima y su compatibilidad con los procesos estándar de pultrusión de PRFV. El éster vinílico se utiliza en procesamiento químico y entornos marinos donde una mayor resistencia a la hidrólisis justifica un mayor costo de material. Se proyecta que el epoxi avance a una CAGR del 6,19% hasta 2032. Se selecciona para energía eólica, transporte e infraestructura eléctrica porque puede proporcionar una adhesión fibra-matriz más fuerte, resistencia al calor y rendimiento a la fatiga. La resina fenólica sigue siendo importante donde el rendimiento ante el fuego es crítico, mientras que el poliuretano respalda determinados componentes automotrices de alto rendimiento.
Los productores de bandejas de baterías para vehículos eléctricos utilizan piezas pultruidas con epoxi para cumplir los requisitos de resistencia a las llamas y estabilidad dimensional bajo los marcos del Reglamento N.° 100 de la Comisión Económica de las Naciones Unidas para Europa y el estándar Underwriters Laboratories 2580. Este requisito puede elevar el valor de la selección de resina en el mercado de productos de pultrusión, especialmente donde la certificación de seguridad forma parte de la aprobación de proveedores. Exel Composites adoptó una resina de poliéster insaturado de base biológica con Polynt que incluye un 20% de contenido de base biológica y tiene una huella de carbono un 20% menor que la resina de poliéster insaturado convencional. El cambio ofrece una opción de menor carbono sin requerir un abandono total del poliéster. Los productores europeos pueden liderar la adopción porque la contabilidad de carbono tiene un papel más importante en los requisitos de los clientes. Los proveedores de resinas que puedan combinar rendimiento, procesabilidad y datos ambientales documentados estarán mejor posicionados.
Por Industria de Uso Final:
Construcción e Infraestructura Sostienen la Escala, Mientras Transporte y Automoción AvanzanConstrucción e infraestructura representó el 37,21% de la participación del mercado de productos de pultrusión en 2026. Sigue siendo la base comercial de los componentes pultruidos porque incluye trabajos recurrentes de sustitución en puentes, aguas residuales, instalaciones industriales y servicios públicos. Se proyecta que transporte y automoción avancen a una CAGR del 6,52% hasta 2032. El segmento está respaldado por programas de reducción de peso para vehículos eléctricos y objetivos de carga útil para vehículos comerciales. Eléctrica y electrónica, procesamiento químico e industrial, y energía renovable añaden demanda a través de sistemas de cables, estructuras de acceso resistentes a la corrosión y componentes eólicos. La amplia combinación de usos finales limita la dependencia del mercado de productos de pultrusión de una única categoría de proyectos.
Carbon Truck & Trailer GmbH utilizó un chasis de PRFC pultruido en un vehículo de distribución Fiat Ducato para Borco Höhns y logró una reducción de peso de 185 kilogramos con un aumento del 36% en la carga útil en comparación con la línea base de acero. Este ejemplo muestra por qué los compuestos pultruidos son cada vez más relevantes para el transporte terrestre. Los programas de calificación están aumentando a medida que los fabricantes de vehículos buscan piezas estructurales más ligeras sin sacrificar rigidez. La Asociación Americana de Fabricantes de Compuestos (ACMA) también ha destacado los núcleos de conductores compuestos para aumentar la capacidad de transmisión y la resiliencia de la red. La demanda vincula así proyectos de transporte, servicios públicos y energía a través del mismo conjunto de tecnologías de perfiles avanzados. Los proveedores con capacidad flexible en materiales pueden atender varios usos finales con conocimiento de procesos relacionados.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Asia-Pacífico: Gran Base de Demanda y Expansión más Rápida
Asia-Pacífico representó el 38,44% de la participación del mercado de productos de pultrusión en 2026 y se proyecta que avance a una CAGR del 6,48% hasta 2032. China impulsa la demanda regional a través de la expansión de la energía eólica y la continua actividad en infraestructura. La Asociación China de Energía Eólica reportó 130 gigavatios de nuevas instalaciones de turbinas en 2025, con un tamaño unitario promedio de 7,16 megavatios. Las turbinas más grandes necesitan materiales de alta prestación para las tapas de larguero, lo que respalda la pultrusión de PRFC. India también impulsa la demanda a través de proyectos ferroviarios, de carreteras, aeropuertos y metro. Japón se centra más en trabajos de rehabilitación de transporte y eléctrica de alta especificación, mientras que los programas de vehículos eléctricos de Corea del Sur añaden demanda de PRFC. Los mercados del Sudeste Asiático se encuentran en una etapa de sustitución más temprana, con proyectos costeros y de procesamiento industrial que fomentan la adopción de perfiles de PRFV.
América del Norte: Los Programas de Barras de Refuerzo y Redes Respaldan la Adopción
El mercado de productos de pultrusión de América del Norte está respaldado por las normas de contratación de infraestructura y la modernización de redes. PULTRALL inauguró una instalación de producción de 127.000 pies cuadrados en Edon, Ohio, en marzo de 2026 para ampliar la producción de barras de refuerzo de fibra de vidrio V-ROD y crear más de 60 empleos. La inversión responde a la demanda vinculada a los requisitos de Build America, Buy America. La revisión del estándar de postes de servicios públicos de la ACMA también respalda expectativas técnicas más claras para los postes compuestos. STRONGWELL CORPORATION nombró a Module Solutions & Systems AS como distribuidor para partes de Europa en junio de 2025, ampliando el alcance de la empresa sin una nueva planta local. El trabajo de la Universidad de Maine sobre barras de refuerzo de PRF termoplástico doblables en campo con los Departamentos de Transporte estatales podría respaldar un nuevo conjunto de aplicaciones de transporte.
Europa, América del Sur, Oriente Medio, África y Oceanía: Diferentes Vías de Adopción
Europa Occidental utiliza más perfiles de epoxi de alto rendimiento y fibra de carbono en proyectos de energía eólica, ferroviarios y de rehabilitación, mientras que Europa Central y Oriental tiene aplicaciones de infraestructura estándar de PRFV más amplias. El proyecto de puente de Fibrolux GmbH en Polonia demuestra la demanda de sistemas de vigas de cubierta compuesta de gran longitud en trabajos de rehabilitación. El marco de diseño en evolución de Europa bajo la CEN/TS 19101:2022 sigue siendo un factor de cumplimiento importante para las aplicaciones estructurales. El mercado de productos de pultrusión puede expandirse en este grupo de regiones a medida que el soporte técnico local facilite la adopción de especificaciones compuestas. Brasil y Argentina tienen demanda de rejillas de PRF en el procesamiento petroquímico, aunque la sensibilidad al costo y la limitada fabricación local ralentizan un uso más amplio. La infraestructura petroquímica y marina de Arabia Saudita respalda los perfiles y rejillas de PRFV, mientras que las empresas de servicios de agua de Sudáfrica están ampliando las especificaciones de compuestos. Pultron Composites abrió un almacén en el norte de Brisbane en agosto de 2026, dando a los proyectos de Queensland acceso local a la barra de refuerzo de PRFV Mateenbar. Su expansión australiana muestra cómo el stock local y el soporte técnico pueden generar demanda donde el refuerzo libre de corrosión aún se está desarrollando.
Panorama Competitivo
Concentración del Mercado
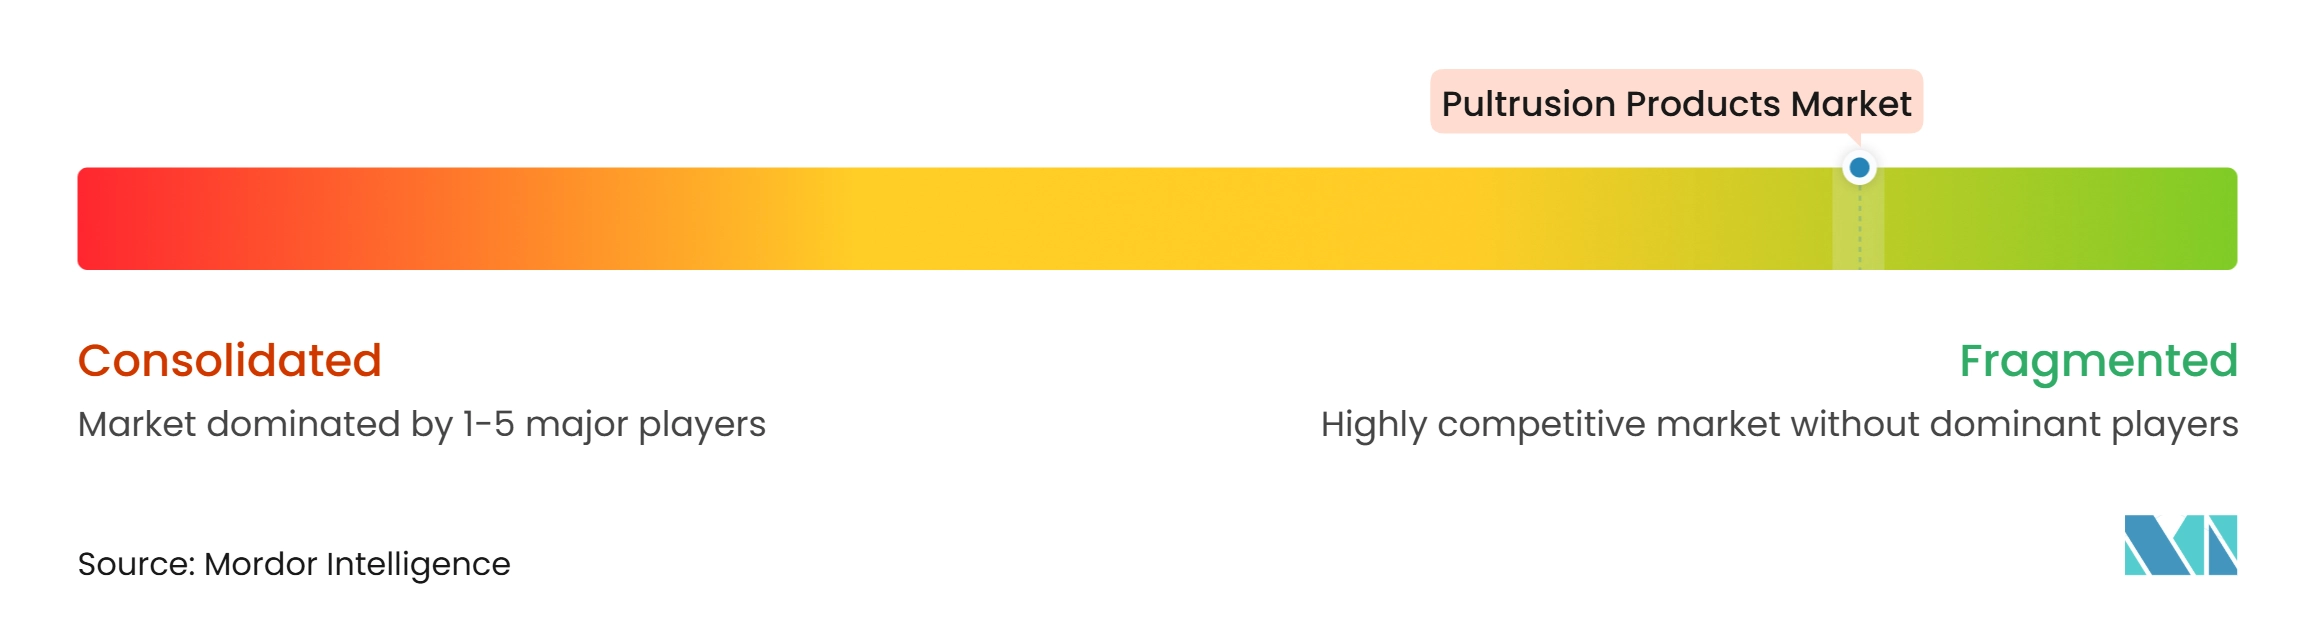
El mercado de productos de pultrusión está muy fragmentado, con los principales actores incluyendo STRONGWELL CORPORATION, Röchling SE & Co. KG, Jiuding New Material Co., Ltd., Exel Composites y Fibergrate. Compiten a través de la amplitud de perfiles, la capacidad en materiales, la escala de fabricación, el soporte técnico y la entrega local de proyectos. Los fabricantes regionales siguen siendo importantes en pedidos personalizados y obras de infraestructura local.
Bedford Reinforced Plastics se unió a GEOTEK y STRONGWELL CORPORATION bajo la sociedad holding STRONGTEK en junio de 2026 tras el cierre de la asociación el 15 de mayo. El negocio combinado cuenta con más de 1.500 empleados, 4 plantas y más de 65 líneas de pultrusión. Esta combinación otorga al grupo mayor escala en aplicaciones de seguridad, industriales y de infraestructura. Los acuerdos marco combinados de Exel Composites con De Angeli Prodotti y Tratos muestran una estrategia separada centrada en núcleos de conductores de alta tensión. Los planes de Epsilon Composite para una filial en India y una fábrica en Chennai con Sumitomo como socio de capital muestran la importancia de la proximidad a los clientes asiáticos de energía e infraestructura.
El desarrollo de productos es otra área de competencia. Epsilon Composite y Nova Carbon utilizaron más del 30% de fibra de carbono reciclada en una viga de máquina pultruida con calificación comercial, vinculando el rendimiento del producto con el uso circular de materiales. El proceso patentado de rejilla de PRV ligera de Fibrolux GmbH busca mejorar el uso de materiales y el manejo durante la instalación. Bedford Reinforced Plastics introdujo PRODeck LV para puentes peatonales en noviembre de 2025. La norma ACMA P01-202X y la transición a ISO 9001:2026 podrían elevar las exigencias de cumplimiento para los proveedores más pequeños. Las empresas que puedan combinar productos probados, fiabilidad en la entrega e ingeniería de aplicaciones tendrán ventaja en nuevas especificaciones.
Líderes de la Industria de Productos de Pultrusión
-
STRONGWELL CORPORATION
-
Röchling SE & Co. KG
-
Jiuding New Material Co., Ltd
-
Exel Composites
-
Fibergrate
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Productos de Pultrusión Empresas cubiertas en este informe
- Bedford Reinforced Plastics
- Creative Composites Group
- Epsilon Composite
- Exel Composites
- Fibergrate
- Fibrolux GmbH
- Jiuding New Material Co., Ltd
- PULTRALL
- Pultron Composites
- Röchling SE & Co. KG
- Shakespeare Composite Structures
- STRONGWELL CORPORATION
- Tencom
- TOP GLASS Industries
Desarrollos recientes de la industria en Mercado de Productos de Pultrusión
- Septiembre de 2026: Liberty Pultrusions anunció una inversión de casi 700.000 USD para ampliar la capacidad de fabricación en su instalación de Pittsburgh, Pensilvania. El proyecto incluye una nueva línea de producción de pultrusión y mejoras en el equipo existente, añadiendo aproximadamente 800.000 libras de capacidad anual para satisfacer la demanda de aislamiento eléctrico, distribución de energía, construcción y aplicaciones industriales.
- Octubre de 2025: Exel Composites informó que su empresa conjunta india, Kineco Exel Composites India, había alcanzado la producción en volumen en su instalación de Banda, con líneas de fabricación dedicadas a componentes de fibra de carbono utilizados en palas de turbinas eólicas. Los envíos en volumen de la instalación fortalecieron el suministro doméstico de India de láminas planas de fibra de carbono pultruidas, refuerzos de tapas de larguero y otros componentes de energía eólica.
Alcance del Informe Global del Mercado de Productos de Pultrusión
Los productos de pultrusión son compuestos de polímero reforzado con fibra (PRF) fabricados mediante un proceso continuo en el que las fibras de refuerzo se impregnan con resina y se tiran a través de un molde calentado para formar productos con secciones transversales uniformes. Estos productos ofrecen altas relaciones resistencia-peso, resistencia a la corrosión, aislamiento eléctrico y estabilidad dimensional. Se utilizan ampliamente en construcción, infraestructura, equipos eléctricos, transporte, procesamiento químico y aplicaciones de energía renovable.
El Mercado de Productos de Pultrusión está segmentado por tipo de producto, tipo de fibra, tipo de resina, industria de uso final y geografía. Por tipo de producto, el mercado está segmentado en perfiles pultruidos, rejillas pultruidas, tubos y tuberías pultruidos, varillas pultruidas, láminas y placas pultruidas y otros tipos de productos. Por tipo de fibra, el mercado está segmentado en polímero reforzado con fibra de vidrio, polímero reforzado con fibra de carbono, polímero reforzado con fibra de aramida y otros tipos de fibra. Por tipo de resina, el mercado está segmentado en poliéster, éster vinílico, epoxi, fenólico, poliuretano y otros tipos de resina. Por industria de uso final, el mercado está segmentado en construcción e infraestructura, eléctrica y electrónica, transporte y automoción, procesamiento químico e industrial, energía renovable y otras industrias de uso final. El informe también cubre el tamaño del mercado y los pronósticos de productos de pultrusión en 15 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
| Perfiles Pultruidos |
| Rejillas Pultruidas |
| Tubos y Tuberías Pultruidos |
| Varillas Pultruidas |
| Láminas y Placas Pultruidas |
| Otros Tipos de Productos |
| Polímero Reforzado con Fibra de Vidrio |
| Polímero Reforzado con Fibra de Carbono |
| Polímero Reforzado con Fibra de Aramida |
| Otros Tipos de Fibra |
| Poliéster |
| Éster Vinílico |
| Epoxi |
| Fenólico |
| Poliuretano |
| Otros Tipos de Resina |
| Construcción e Infraestructura |
| Eléctrica y Electrónica |
| Transporte y Automoción |
| Procesamiento Químico e Industrial |
| Energía Renovable |
| Otras Industrias de Uso Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Perfiles Pultruidos | |
| Rejillas Pultruidas | ||
| Tubos y Tuberías Pultruidos | ||
| Varillas Pultruidas | ||
| Láminas y Placas Pultruidas | ||
| Otros Tipos de Productos | ||
| Por Tipo de Fibra | Polímero Reforzado con Fibra de Vidrio | |
| Polímero Reforzado con Fibra de Carbono | ||
| Polímero Reforzado con Fibra de Aramida | ||
| Otros Tipos de Fibra | ||
| Por Tipo de Resina | Poliéster | |
| Éster Vinílico | ||
| Epoxi | ||
| Fenólico | ||
| Poliuretano | ||
| Otros Tipos de Resina | ||
| Por Industria de Uso Final | Construcción e Infraestructura | |
| Eléctrica y Electrónica | ||
| Transporte y Automoción | ||
| Procesamiento Químico e Industrial | ||
| Energía Renovable | ||
| Otras Industrias de Uso Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de productos de pultrusión?
El tamaño del mercado de productos de pultrusión se valoró en 2,92 mil millones de USD en 2026 y se estima que crecerá desde 3,07 mil millones de USD en 2027 hasta alcanzar 3,99 mil millones de USD en 2032, a una CAGR del 5,35% durante el período de pronóstico (2027-2032).
¿Qué impulsa la demanda de productos pultruidos?
La sustitución de infraestructura, la modernización de redes, la energía eólica y los beneficios del costo del ciclo de vida respaldan la demanda de productos pultruidos.
¿Qué tipo de producto tuvo la mayor participación en 2026?
Los perfiles pultruidos tuvieron una participación del 42,56% en 2026.
¿Qué tipo de fibra tuvo la mayor participación en 2026?
El polímero reforzado con fibra de vidrio tuvo una participación del 82,13% en 2026 porque ofrece resistencia a la corrosión y aislamiento eléctrico a un costo menor que la fibra de carbono.