
Marktgröße und Marktanteil für Pultrusion-Produkte
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 3.07 Milliarden US-Dollar |
| Marktgröße (2032) | 3.99 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.35 % |
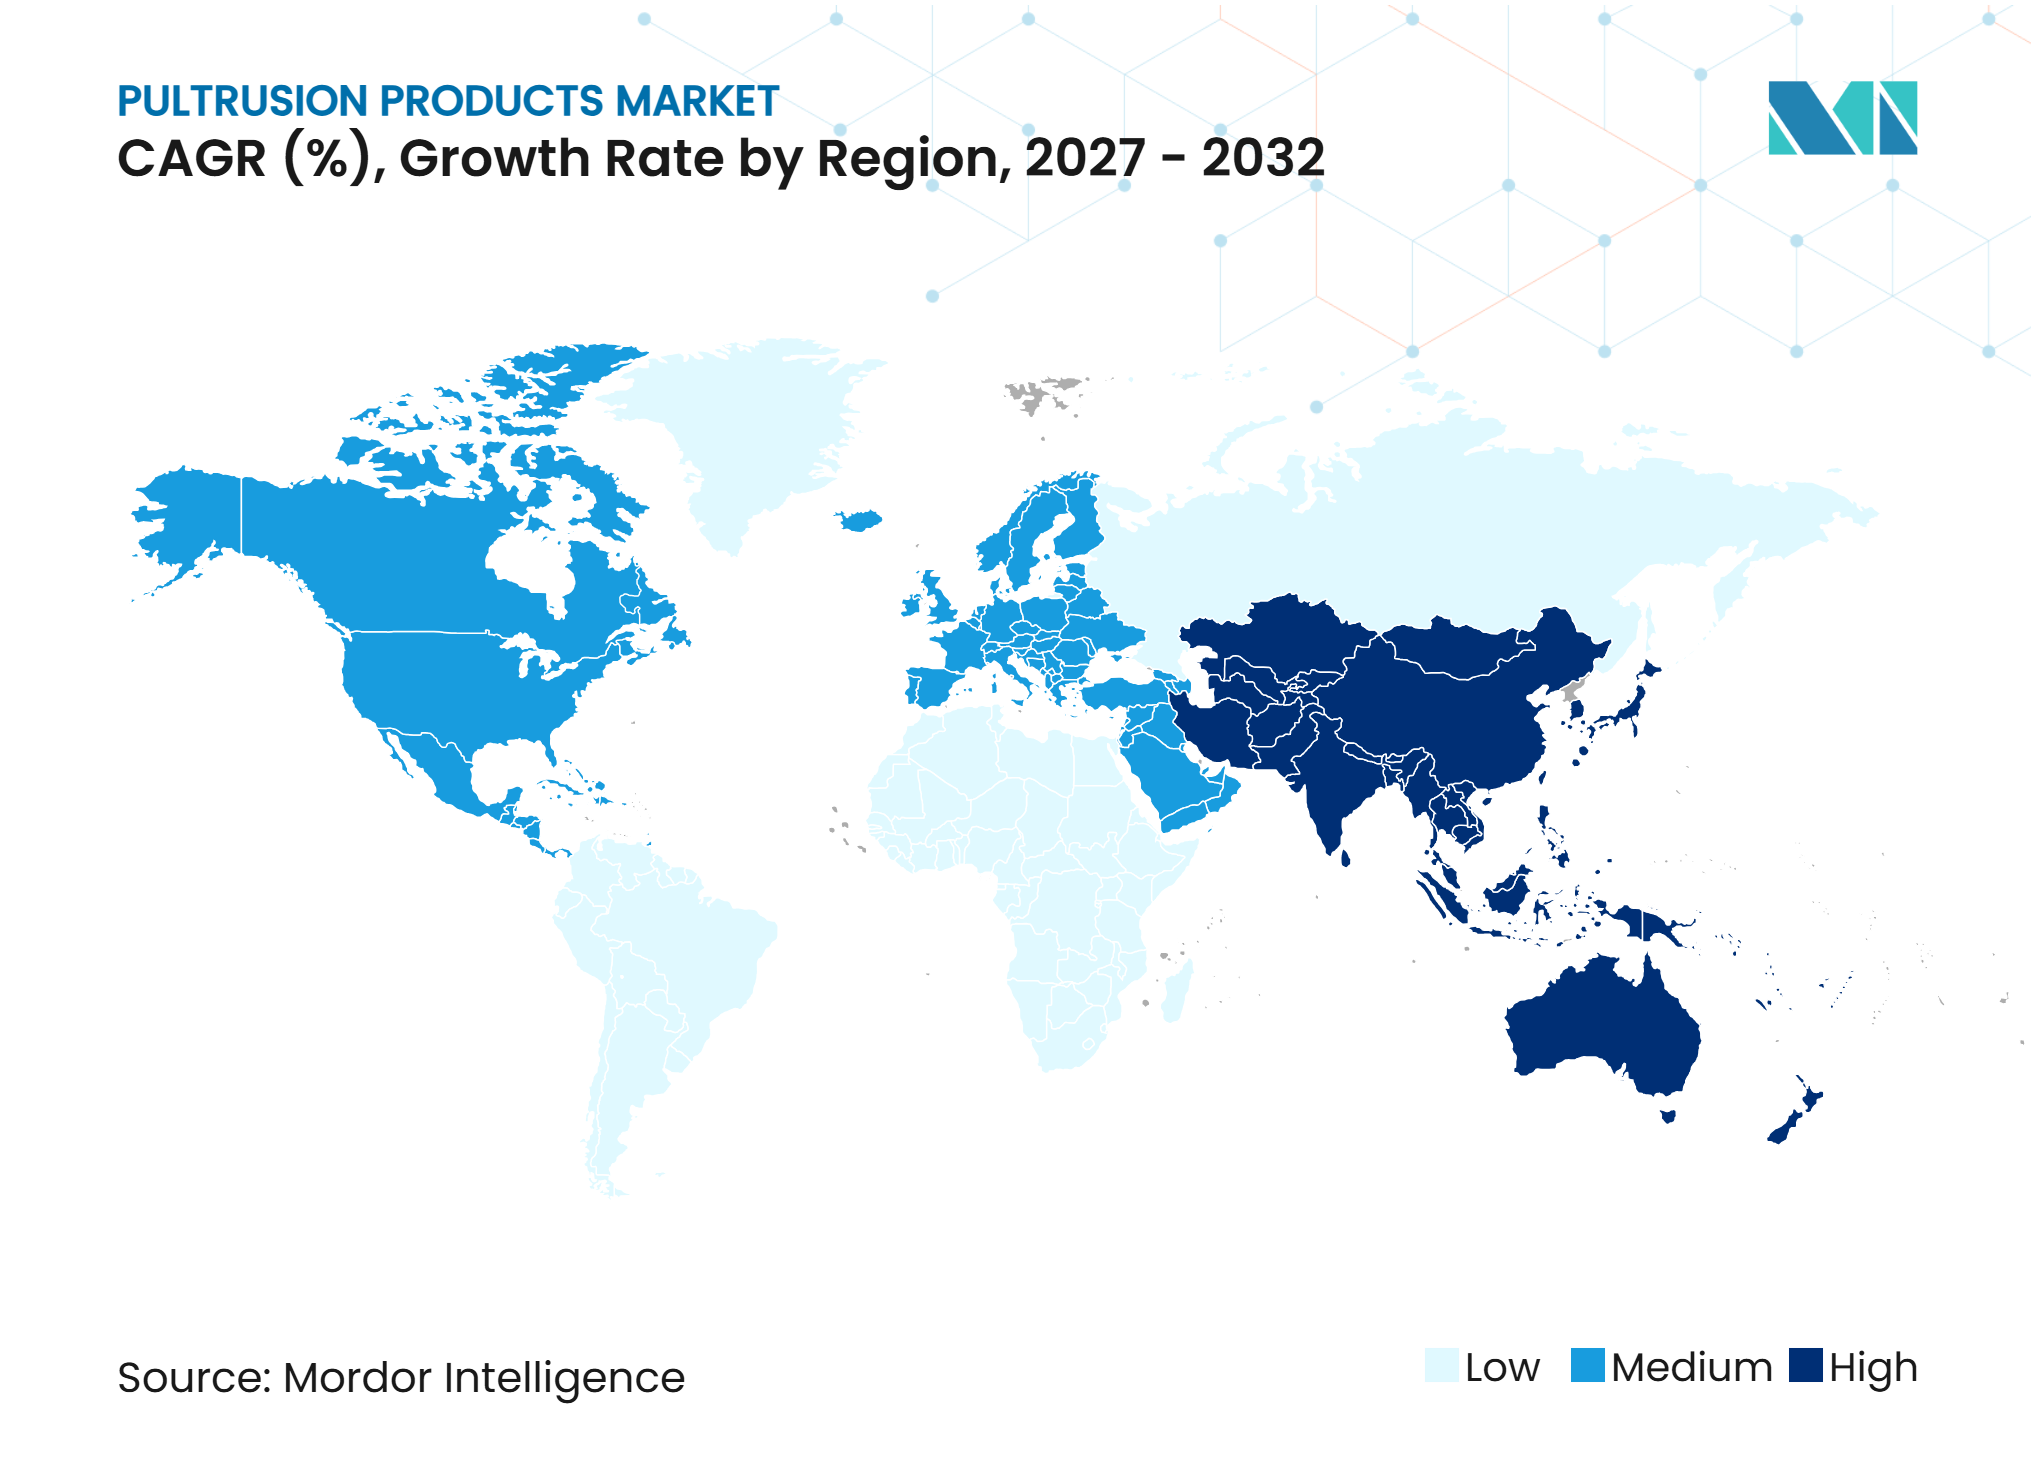
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Pultrusion-Produkte von Mordor Intelligence
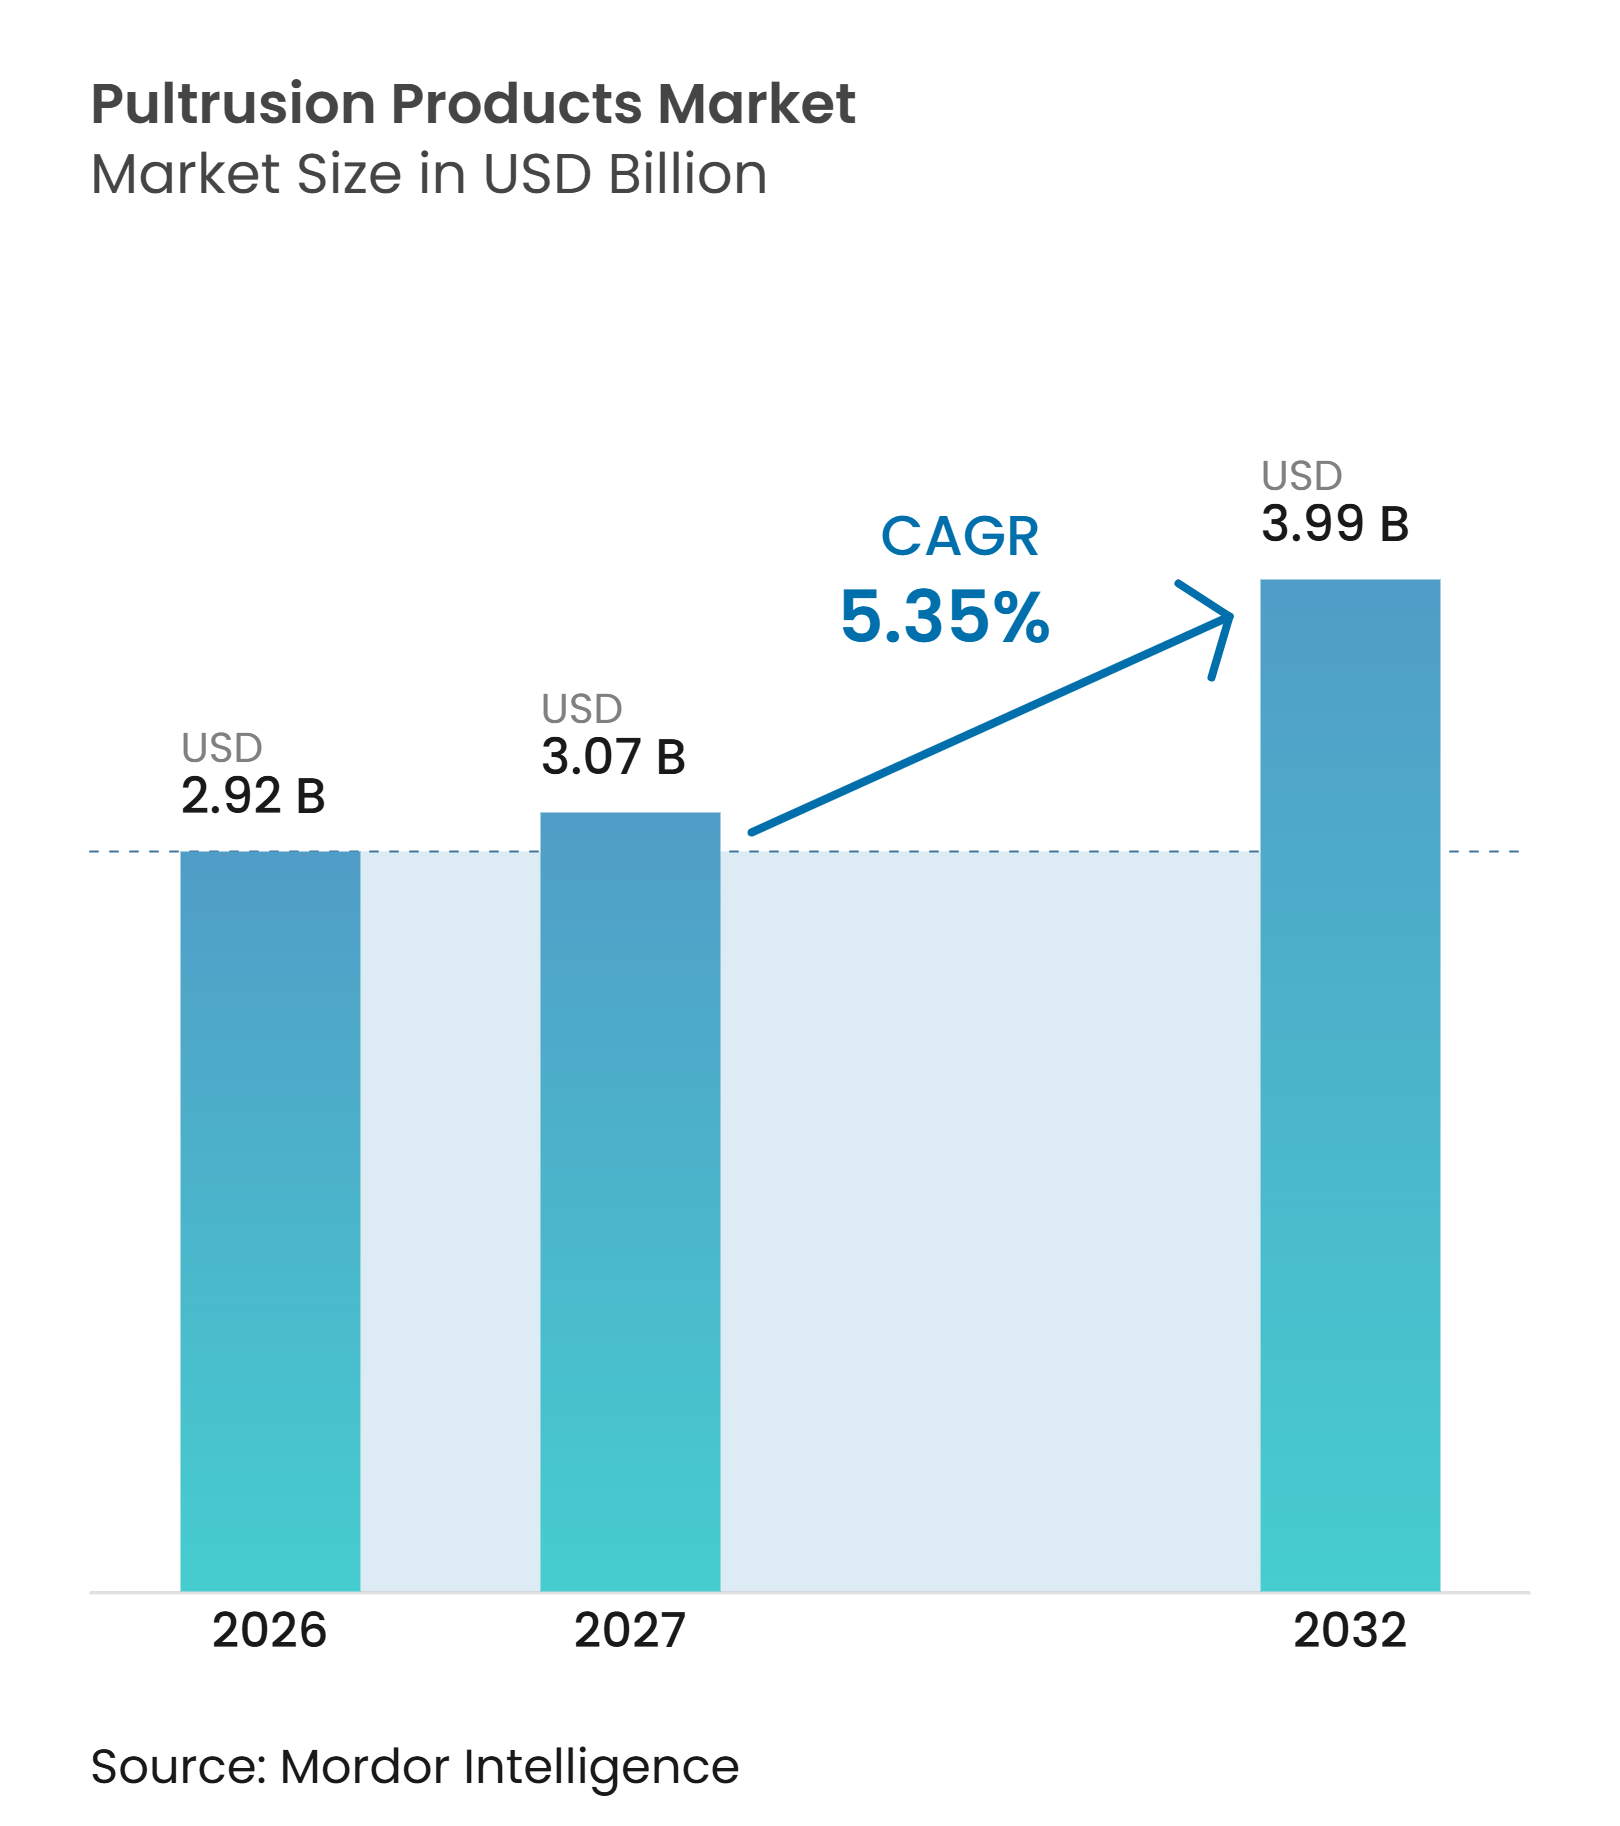
Die Marktgröße für Pultrusion-Produkte wurde 2026 auf 2,92 Milliarden USD geschtzt und soll von 3,07 Milliarden USD im Jahr 2027 auf 3,99 Milliarden USD bis 2032 wachsen, bei einem CAGR von 5,35 % während des Prognosezeitraums (2027–2032). Der Markt für Pultrusion-Produkte profitiert von Ersatzarbeiten an alternder Infrastruktur, insbesondere dort, wo Korrosion den Wartungsbedarf erhöht. Investitionen in das Stromnetz steigern zudem die Nachfrage nach nicht leitenden Strukturkomponenten in Umspannwerken, Kabelsystemen und Übertragungsprojekten. Windenergie unterstützt die Nachfrage nach pultrudierten Kohlenstofffaserteilen, insbesondere Holmgurten und Leiterkernen. Diese Anwendungen haben unterschiedliche Beschaffungszyklen, was dem Markt für Pultrusion-Produkte eine breitere Basis verschafft als ein einzelner Bauendverbrauch. Die Hersteller bewegen sich zudem in Richtung höherwertiger Profile, recycelter Kohlenstofffaseranteile und lokaler Lieferkapazitäten in der Nähe großer Projektmärkte.
Wichtigste Erkenntnisse des Berichts
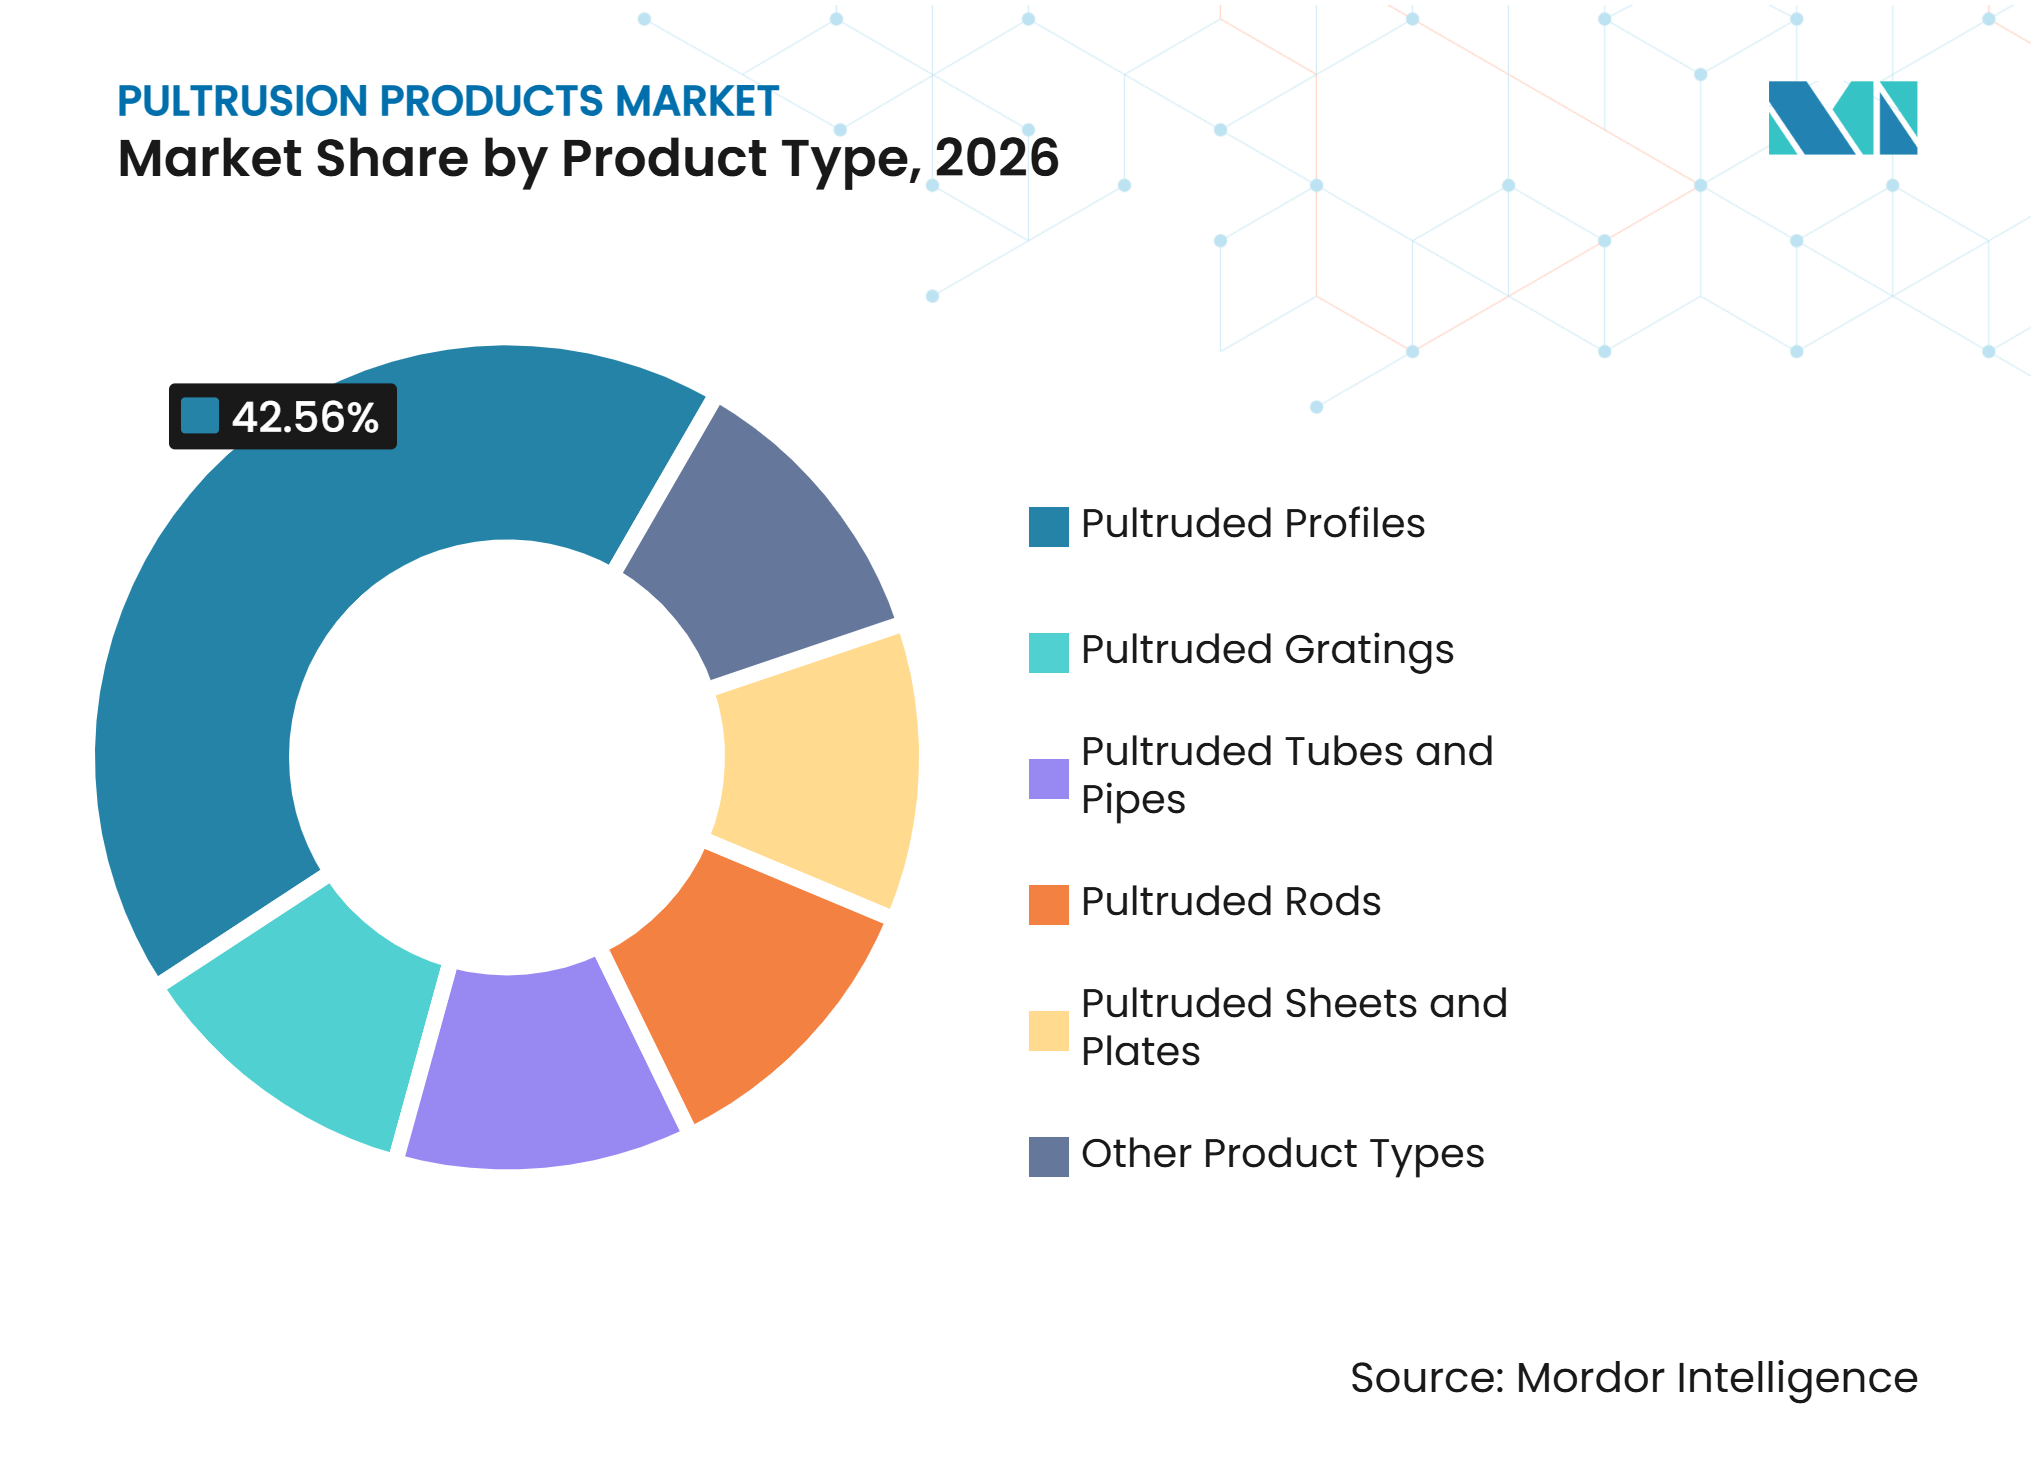
- Nach Produkttyp hielten pultrudierte Profile 2026 einen Marktanteil von 42,56 % am Markt für Pultrusion-Produkte, während pultrudierte Gitter bis 2032 voraussichtlich mit einem CAGR von 5,95 % wachsen werden.
- Nach Fasertyp hielt glasfaserverstärktes Polymer 2026 einen Marktanteil von 82,13 % am Markt für Pultrusion-Produkte, während kohlenstofffaserverstärktes Polymer bis 2032 voraussichtlich mit einem CAGR von 6,21 % wachsen wird.
- Nach Harztyp hielt Polyester 2026 einen Marktanteil von 46,32 % am Markt für Pultrusion-Produkte, während Epoxid bis 2032 voraussichtlich mit einem CAGR von 6,19 % wachsen wird.
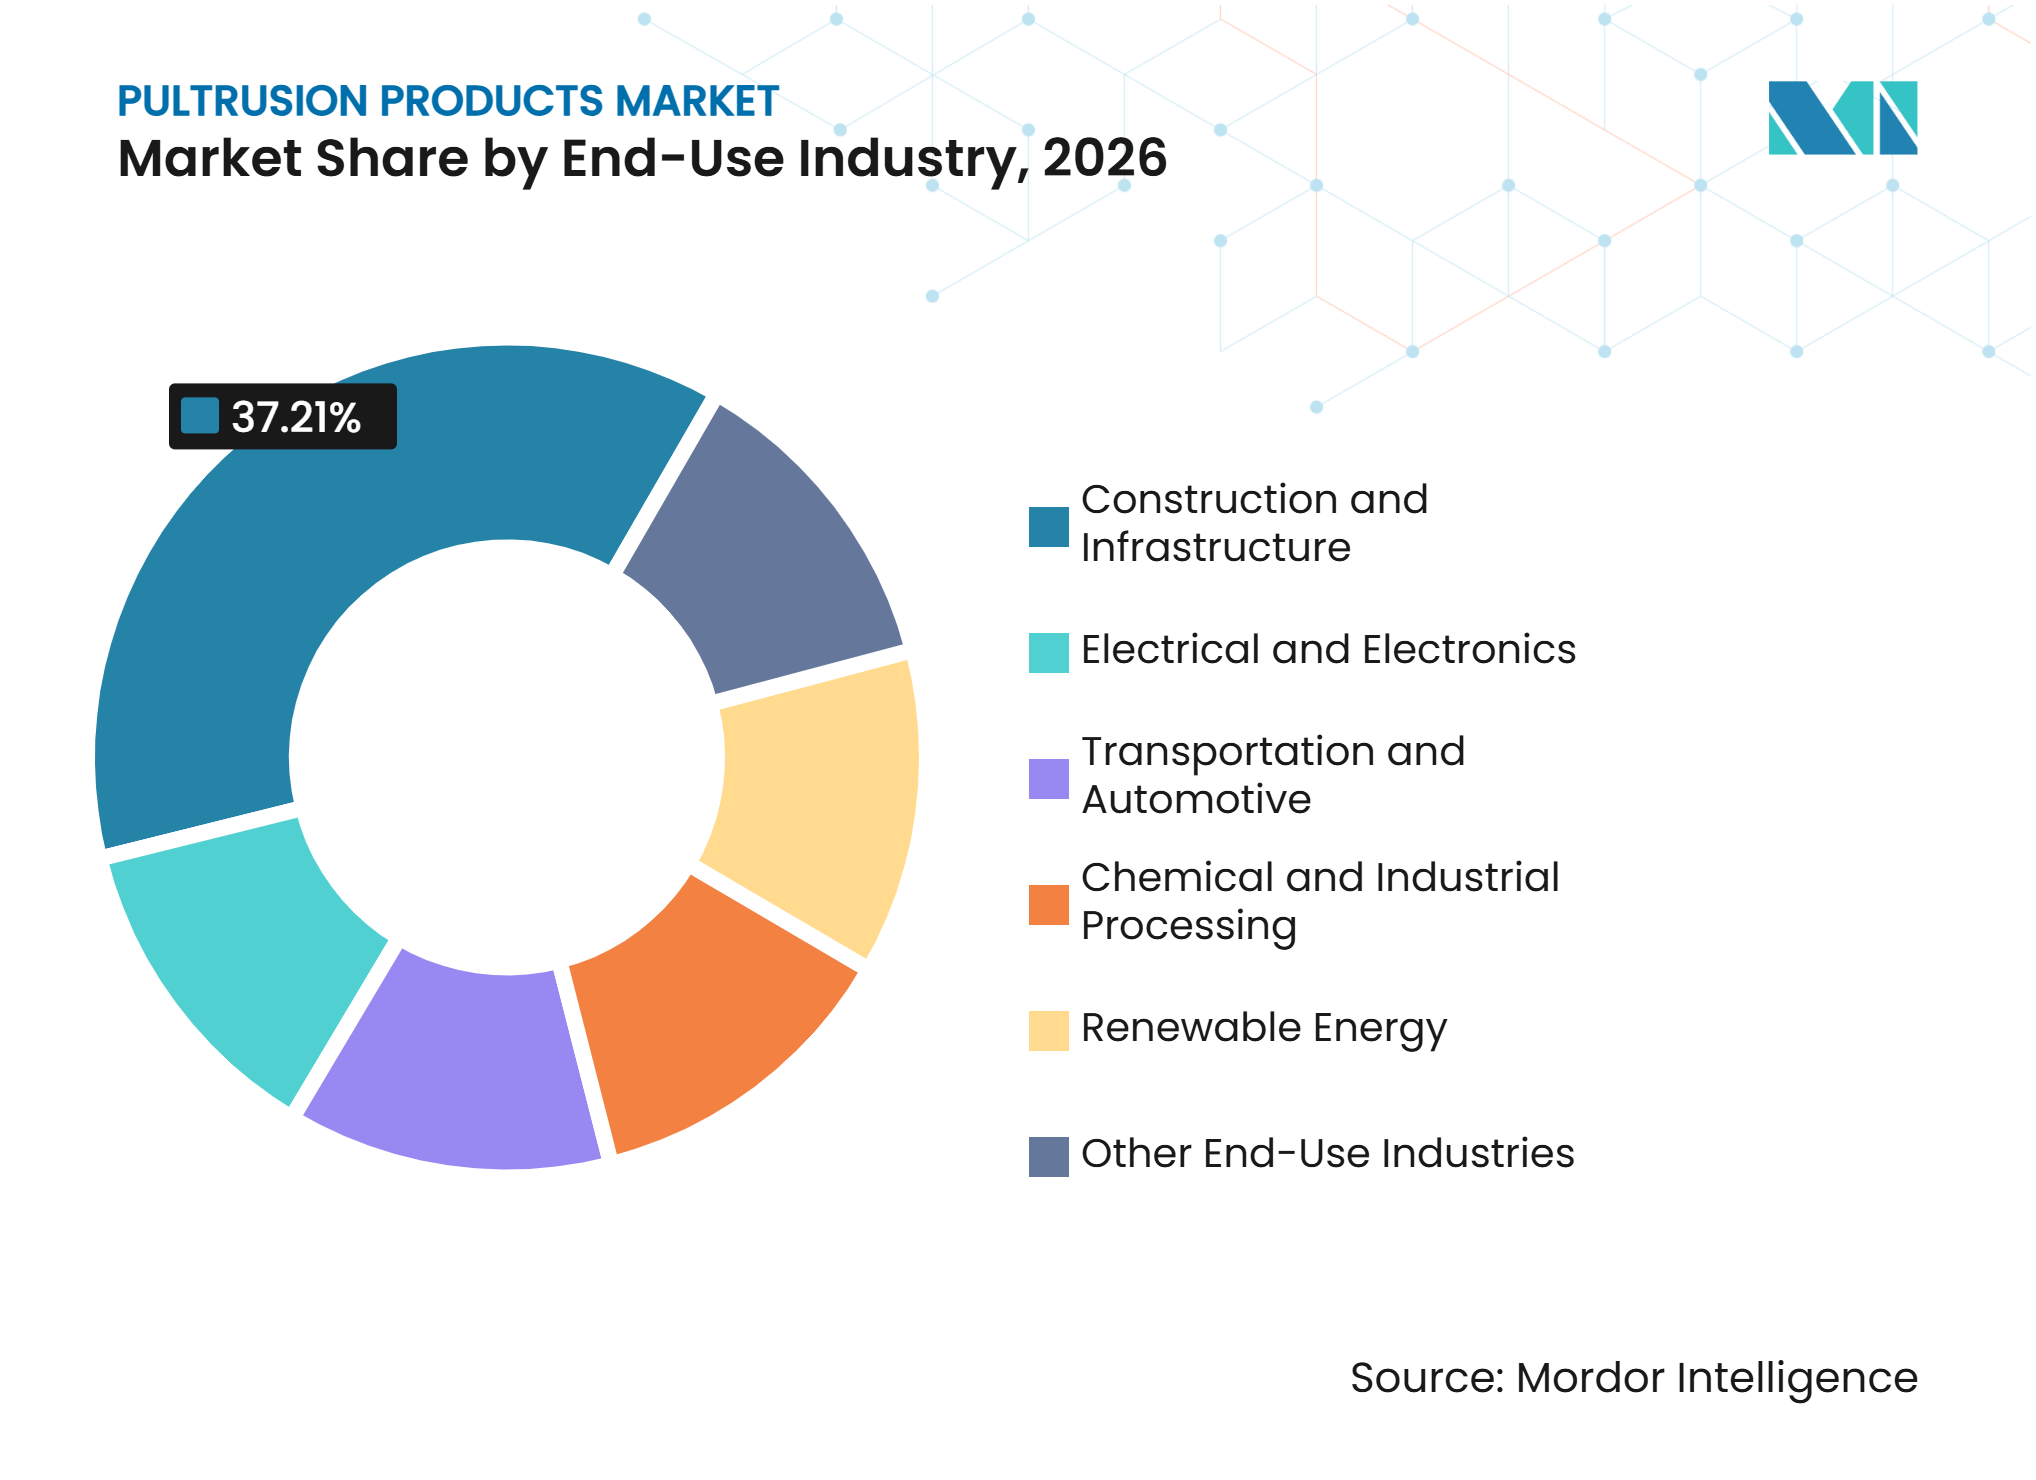
- Nach Endverbrauchsbranche hielten Bau und Infrastruktur 2026 einen Marktanteil von 37,21 % am Markt für Pultrusion-Produkte, während Transport und Automobil bis 2032 voraussichtlich mit einem CAGR von 6,52 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik 2026 einen Marktanteil von 38,44 % am Markt für Pultrusion-Produkte und soll bis 2032 mit einem CAGR von 6,48 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ersatz korrosionsbeständiger Infrastruktur | +1.4% | Global; am stärksten in Nordamerika und Europa, wo der Brückenbestand altert; Ausstrahlungseffekte auf Küsten- und Abwasserinfrastruktur im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Netzmodernisierung und nicht leitende Versorgungsstrukturen | +1.2% | Global; Netzinvestitionsprogramme in Nordamerika und Europa; Übertragungsausbau im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Windenergie und leichte Verbundkomponenten | +1.1% | Asien-Pazifik dominierend, insbesondere China und Indien; Ausbau der europäischen Offshore-Windenergie | Mittelfristig (2–4 Jahre) |
| Lebenszykluskosten-Vorteil gegenüber Stahl, Aluminium und Holz | +0.9% | Global; frühe Gewinne in Nordamerika und Europa, wo die Lebenszyklusrechnung institutionalisiert ist | Langfristig (≥ 4 Jahre) |
| Einführung von pultrudierten FRP-Bewehrungsstäben in aggressiven Umgebungen | +0.7% | Nordamerika (Buy-America-Mandate), Küsten- und Meeresgebiete im asiatisch-pazifischen Raum, Rehabilitation von Brückendecks in Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ersatz korrosionsbeständiger Infrastruktur
Alternde Infrastruktur entwickelt sich von einem Spezialwerkstoff hin zu routinemäßigeren Strukturspezifikationen auf Basis von pultrudierten faserverstärkten Polymeren (FRP). Eine Studie aus dem Jahr 2026 ergab, dass glasfaserverstärkte Polymer-Alternativen (GFRP) für Offshore-Plattformen das strukturelle Eigengewicht um 25 % reduzierten und die Lebenszykluskosten über 50 Jahre im Vergleich zu Stahl um bis zu 26 % senkten. Die Einsparungen waren auf weniger Korrosionswartungszyklen zurückzuführen, was in maritimen, Abwasser- und chemischen Umgebungen von Bedeutung ist. Die American Society of Civil Engineers/Structural Engineering Institute (ASCE/SEI) 74-23 bietet einen US-amerikanischen Bemessungsweg für pultrudierte FRP-Strukturen, während das European Committee for Standardization (CEN)/TS 19101:2022 eine europäische technische Referenz darstellt. Pultron Composites verwendete seinen Mateenbar-GFRP-Bewehrungsstab beim Tauranga Bridge Marina Wellenbrecher-Projekt in den Jahren 2024 und 2025, wobei jede Betonplatte um 2 Tonnen reduziert wurde und die Entwurfslebensdauer 100 Jahre überstieg.
Netzmodernisierung und nicht leitende Versorgungsstrukturen
Die Netzmodernisierung schafft Nachfrage nach pultrudierten Profilen für Versorgungsmasten, Kabeltrassen, Schaltanlagengehäuse und Umspannwerksstrukturen. Diese Teile werden geschätzt, weil sie nicht leitend, korrosionsbeständig und leichter als viele herkömmliche Alternativen sind. Exel Composites unterzeichnete im November 2025 eine vierjährige Vereinbarung mit De Angeli Prodotti, gefolgt von einer Vereinbarung mit Tratos im Dezember 2025. Beide Vereinbarungen umfassen Kohlenstofffaser-Verbundleiter-Kerne für Hochspannungsanwendungen. Die Projekte zeigen, dass der Markt für Pultrusion-Produkte zunehmend mit langfristigen Versorgungsinvestitionsplänen verknüpft wird.
Windenergie und leichte Verbundkomponenten
Windenergie steigert die Nachfrage nach hochsteifen pultrudierten Kohlenstofffaserteilen, die in Holmgurten und verwandten Blattstrukturen eingesetzt werden. Der Global Wind Energy Council meldete 117 Gigawatt globale Windkraftinstallationen im Jahr 2024 und prognostizierte einen CAGR von 8,8 % für den Windsektor bis 2030[1]. Größere Turbinen erfordern längere Rotorblätter, was den Wert von Materialien mit hoher Steifigkeit und Ermüdungsbeständigkeit erhöht. China nahm 2025 130 Gigawatt Turbinen in Betrieb, mit einer durchschnittlichen Einheitsgröße von 7,16 Megawatt. Dieser Einsatz verschafft dem asiatisch-pazifischen Raum eine hohe Konzentration potenzieller Kohlenstofffasernachfrage.
Lebenszykluskosten-Vorteil gegenüber Stahl, Aluminium und Holz
Das Lebenszykluskosten-Argument ist am stärksten dort, wo Strukturen in korrosiven, feuchten oder elektrisch empfindlichen Bedingungen betrieben werden. Eine Studie aus dem Jahr 2025 über hybride FRP-Stahl-Bewehrungssysteme ergab eine bis zu 20 % höhere Haltbarkeit über einen Zeitraum von 50 Jahren im Vergleich zu reinen Stahlsystemen. Eine bessere Haltbarkeit kann die Austauschfrequenz reduzieren und Projektträgern helfen, Wartungsbudgets zu verwalten. Chemische Anlagen ersetzen korrodierte Stahlgitter durch pultrudierte Alternativen, wo Neulackierungs- und Stillstandskosten hoch sind. Dieser Ersatzzyklus ist besonders relevant bei Industrieböden, Gehwegen und Zugangssystemen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Anfangskosten als bei herkömmlichen Materialien | -0.8% | Global; am stärksten in preissensiblen Märkten im asiatisch-pazifischen Raum und in Südamerika | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Abdeckung durch Verbundbemessungsnormen | -0.6% | Nordamerika und Europa (obligatorische Normeneinhaltung); begrenzte Einführung in Schwellenmärkten ohne lokale Normen | Mittelfristig (2–4 Jahre) |
| Konstruktionsbeschränkung durch konstanten Querschnitt | -0.5% | Global; am einschränkendsten bei architektonischen und speziellen Strukturanwendungen in westlichen Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Anfangskosten als bei herkömmlichen Materialien
Pultrudiertes FRP hat in vielen Standardanwendungen nach wie vor einen höheren Anfangspreis als Stahl, insbesondere wenn Ausschreibungen den niedrigsten Anfangspreis priorisieren. Dies ist ein wesentliches Problem in preissensiblen Baumärkten in Südostasien und Südamerika. Ein für Stahl ausgelegtes Projekt muss möglicherweise auch Verbindungen, Einbauteile und Lastpfade neu gestalten, bevor FRP eingesetzt werden kann. Diese Ingenieurarbeit erhöht die Kosten und verlangsamt Substitutionen, selbst wenn Lebenszyklusergebnisse Verbundwerkstoffe begünstigen. Größere Produktionsanlagen können die Stückkosten im Laufe der Zeit senken, aber die Preisnormalisierung wird schrittweise erfolgen.
Begrenzte Abdeckung durch Verbundbemessungsnormen
Die Abdeckung durch Bemessungsnormen bleibt uneinheitlich, was Tragwerksplaner vorsichtig macht, wenn sie unbekannte Materialien in Betracht ziehen. ASCE/SEI 72-23 enthält Bemessungsvorschriften für den Widerstandsfaktor-Ansatz für pultrudierte Strukturen, aber ihr Anwendungsbereich ist auf Glasfaserbewehrung beschränkt. Pultrudierte Strukturen aus Kohlenstoff- und Aramidfasern haben keinen gleichwertigen etablierten US-amerikanischen Normungsweg. CEN/TS 19101:2022 ist eine technische Spezifikation und kein vollständiger Eurocode[2]. Diese Einschränkungen können dazu führen, dass Planer Stahlspezifikationen beibehalten, selbst wenn ein Verbundprofil geeignete technische Leistungsmerkmale aufweist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Pultrudierte Profile führend, während pultrudierte Gitter aufholenPultrudierte Profile hielten 2026 einen Marktanteil von 42,56 % am Markt für Pultrusion-Produkte. Ihre große installierte Basis spiegelt die langjährige Verwendung in Trägern, Kanälen, Winkeln und I-Profilen in Bau-, Industrie- und Versorgungsprojekten wider. Die Marktgröße für Pultrusion-Produkte bei Profilen wird durch Anwendungen gestützt, die Korrosionsbeständigkeit, elektrische Isolierung und vorhersehbare Strukturabmessungen erfordern. Pultrudierte Gitter sollen bis 2032 mit einem CAGR von 5,95 % wachsen. Ihre Einführung ist am deutlichsten in chemischen Anlagen, Offshore-Anlagen und Wasseraufbereitungsanlagen, wo Stahlgitter wiederholte Wartung erfordern können. Rohre und Leitungen, Stäbe, Platten und Tafeln dienen maritimen, telekommunikations- und Bau-Schalungsanwendungen.
Fibrolux GmbH schloss im Mai 2026 sein bislang größtes Tiefbauprojekt ab, bei dem es mehr als 16 Kilometer maßgefertigte pultrudierte Fiberglas-Deckenträger für die Rehabilitation der Marschall-Józef-Piłsudski-Brücke in Toruń, Polen, lieferte. Das Projekt verwendete Verbundgehwegplatten und Entwässerungsstützabschnitte für Rad- und Fußgängerinfrastruktur. Fibrolux GmbH meldete im Februar 2026 auch ein Patent für ein monolithisches Gießverfahren zur Herstellung eines leichten glasfaserverstärkten Kunststoff-Gitters (GFK) mit optimiertem Materialeinsatz an. Die Entwicklung zeigt, dass die Produktdifferenzierung zunehmend von Handhabungseffizienz, Materialeinsatz und Tragfähigkeit abhängt. Da Profile zunehmend standardisiert werden, können spezialisierte Gitter und Tiefbaukomponenten Herstellern helfen, Margen zu schützen. Der Produktmix wird weiterhin Lieferanten begünstigen, die sowohl Standardformen als auch projektspezifische Designs anbieten können.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Fasertyp:
GFRP stützt den Umsatz, während CFRP expandiertGlasfaserverstärktes Polymer hielt 2026 einen Marktanteil von 82,13 % am Markt für Pultrusion-Produkte. GFRP bleibt das Standardmaterial, wo Korrosionsbeständigkeit und elektrische Neutralität wichtiger sind als maximale Steifigkeit. Sein niedrigerer Materialpreis macht es für breite Anwendungen in Bauprofilen, Gittern, Bewehrungsstäben und Versorgungsstrukturen geeignet. Kohlenstofffaserverstärktes Polymer (CFRP) soll bis 2032 mit einem CAGR von 6,21 % wachsen. Sein Wachstum ist an Windturbinenholmgurte und elektrische Leiterkerne gebunden, wo Steifigkeit, thermische Stabilität und Ermüdungsbeständigkeit zentral sind. Aramidfaserverstärktes Polymer bleibt in ballistischen, maritimen und Druckbehälteranwendungen relevant, während Basaltfaser-Hybride in ausgewählten Anwendungen eine mittlere Leistung bieten.
Der Markt für Pultrusion-Produkte profitiert auch von der etablierten Lieferbasis von GFRP und seiner Eignung für Standard-Profilanwendungen. Epsilon Composite und Nova Carbon demonstrierten im März 2026 einen pultrudierten CFRP-Maschinenträger, der mehr als 30 % recycelte Kohlenstofffaser enthielt. Das Projekt verwendete 1,8 Tonnen Produktionsausschuss und vermied 29 Tonnen Kohlendioxidäquivalent. Recycelte Kohlenstofffaser kann den Materialfall für Industrie- und Bauanwendungen verbessern, obwohl kommerzielle Versorgung und Qualifikationsstandards weiterhin wichtig sind. CFRP wird weiterhin auf Anwendungen konzentriert sein, wo sein Leistungsvorteil notwendig ist.
Nach Harztyp:
Polyester stützt den Standardumsatz, während Epoxid expandiertPolyester hielt 2026 einen Marktanteil von 46,32 % am Markt für Pultrusion-Produkte. Es wird wegen seiner niedrigeren Rohstoffkosten und seiner Eignung für Standard-GFRP-Pultrusionsprozesse weit verbreitet eingesetzt. Vinylester wird in der chemischen Verarbeitung und in maritimen Umgebungen eingesetzt, wo eine stärkere Hydrolysebeständigkeit höhere Materialkosten rechtfertigt. Epoxid soll bis 2032 mit einem CAGR von 6,19 % wachsen. Es wird für Windenergie, Transport und elektrische Infrastruktur ausgewählt, weil es eine stärkere Faser-Matrix-Haftung, Wärmebeständigkeit und Ermüdungsleistung bieten kann. Phenolharz bleibt wichtig, wo Brandschutzleistung kritisch ist, während Polyurethan ausgewählte Hochdurchsatz-Automobilkomponenten unterstützt.
Hersteller von Elektrofahrzeug-Batterieträgern verwenden epoxidpultrudierte Teile, um Flammschutz- und Maßhaltigkeitsanforderungen gemäß der Regelung Nr. 100 der Wirtschaftskommission der Vereinten Nationen für Europa und den Underwriters Laboratories 2580-Rahmenbedingungen zu erfüllen. Diese Anforderung kann den Wert der Harzauswahl im Markt für Pultrusion-Produkte erhöhen, insbesondere wenn die Sicherheitszertifizierung Teil der Lieferantengenehmigung ist. Exel Composites führte mit Polynt ein biobasiertes ungesättigtes Polyesterharz ein, das 20 % biobasierte Inhalte enthält und einen um 20 % niedrigeren CO₂-Fußabdruck als herkömmliches ungesättigtes Polyesterharz aufweist. Die Änderung bietet eine kohlenstoffärmere Option, ohne einen vollständigen Wechsel weg von Polyester zu erfordern. Europäische Hersteller könnten die Einführung anführen, da die CO₂-Bilanzierung eine größere Rolle in den Kundenanforderungen spielt. Harzlieferanten, die Leistung, Verarbeitbarkeit und dokumentierte Umweltdaten kombinieren können, werden besser positioniert sein.
Nach Endverbrauchsbranche:
Bau und Infrastruktur stützen das Volumen, während Transport und Automobil aufholenBau und Infrastruktur hielten 2026 einen Marktanteil von 37,21 % am Markt für Pultrusion-Produkte. Es bleibt die kommerzielle Grundlage für pultrudierte Komponenten, da es wiederkehrende Brücken-, Abwasser-, Industrie- und Versorgungsersatzarbeiten umfasst. Transport und Automobil sollen bis 2032 mit einem CAGR von 6,52 % wachsen. Das Segment wird durch Leichtbauprogramme für Elektrofahrzeuge und Nutzlastziele für Nutzfahrzeuge gestützt. Elektro und Elektronik, chemische und industrielle Verarbeitung sowie erneuerbare Energien steigern die Nachfrage durch Kabelsysteme, korrosionsbeständige Zugangskonstruktionen und Windkomponenten. Die breite Endverbrauchsmischung begrenzt die Abhängigkeit des Marktes für Pultrusion-Produkte von einer einzelnen Projektkategorie.
Carbon Truck & Trailer GmbH verwendete ein pultrudiertes CFRP-Chassis auf einem Fiat-Ducato-Einzelhandelsfahrzeug für Borco Höhns und erzielte eine Gewichtsreduzierung von 185 Kilogramm mit einer Nutzlaststeigerung von 36 % im Vergleich zur Stahlbasis. Dieses Beispiel zeigt, warum pultrudierte Verbundwerkstoffe für den Straßentransport immer relevanter werden. Qualifizierungsprogramme nehmen zu, da Fahrzeughersteller leichtere Strukturteile suchen, ohne auf Steifigkeit zu verzichten. Die American Composites Manufacturers Association (ACMA) hat auch Verbundleiter-Kerne hervorgehoben, um die Übertragungskapazität und die Netzresilienz zu erhöhen. Die Nachfrage verbindet daher Transport-, Versorgungs- und Energieprojekte durch denselben Satz fortschrittlicher Profiltechnologien. Lieferanten mit flexibler Materialkompetenz können mehrere Endverbrauchszwecke mit verwandtem Prozesswissen bedienen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik: Große Nachfragebasis und schnellere Expansion
Asien-Pazifik hielt 2026 einen Marktanteil von 38,44 % am Markt für Pultrusion-Produkte und soll bis 2032 mit einem CAGR von 6,48 % wachsen. China treibt die regionale Nachfrage durch den Ausbau der Windenergie und anhaltende Infrastrukturaktivitäten an. Die China Wind Energy Association meldete 130 Gigawatt neue Turbineninstallationen im Jahr 2025, mit einer durchschnittlichen Einheitsgröße von 7,16 Megawatt. Größere Turbinen benötigen hochleistungsfähige Holmgurtmaterialien, was die CFRP-Pultrusion unterstützt. Indien unterstützt die Nachfrage auch durch Schienen-, Autobahn-, Flughafen- und U-Bahn-Projekte. Japan konzentriert sich stärker auf hochspezifizierte Transport- und elektrische Rehabilitationsarbeiten, während Südkoreas Elektrofahrzeugprogramme die CFRP-Nachfrage steigern. Südostasiatische Märkte befinden sich in einem früheren Substitutionsstadium, wobei Küsten- und Industrieverarbeitungsprojekte die Einführung von GFRP-Profilen fördern.
Nordamerika: Bewehrungsstab- und Netzprogramme unterstützen die Einführung
Der nordamerikanische Markt für Pultrusion-Produkte wird durch Infrastrukturbeschaffungsregeln und Netzmodernisierung gestützt. PULTRALL eröffnete im März 2026 eine 127.000 Quadratfuß große Produktionsanlage in Edon, Ohio, um die Produktion von V-ROD-Fiberglas-Bewehrungsstäben zu erweitern und mehr als 60 Arbeitsplätze zu schaffen. Die Investition reagiert auf die Nachfrage im Zusammenhang mit den Build-America-Buy-America-Anforderungen. Die Überarbeitung des ACMA-Versorgungsmastenstandards unterstützt auch klarere technische Erwartungen für Verbundmasten. STRONGWELL CORPORATION ernannte Module Solutions & Systems AS im Juni 2025 zum Distributor für Teile Europas und erweiterte damit die Reichweite des Unternehmens ohne eine neue lokale Anlage. Die Arbeit der University of Maine an feldbiegbarem thermoplastischem FRP-Bewehrungsstab mit staatlichen Verkehrsministerien könnte eine neue Reihe von Transportanwendungen unterstützen.
Europa, Südamerika, der Nahe Osten, Afrika und Ozeanien: Unterschiedliche Einführungspfade
Westeuropa verwendet mehr hochleistungsfähige Epoxid- und Kohlenstofffaserprofile in Wind-, Schienen- und Rehabilitationsarbeiten, während Mittel- und Osteuropa breitere Standard-GFRP-Infrastrukturanwendungen haben. Das Brückenprojekt von Fibrolux GmbH in Polen demonstriert die Nachfrage nach langen Verbunddeckenträgersystemen in Rehabilitationsarbeiten. Europas sich entwickelnder Bemessungsrahmen gemäß CEN/TS 19101:2022 bleibt ein wichtiger Compliance-Faktor für Strukturanwendungen. Der Markt für Pultrusion-Produkte kann in dieser Gruppe von Regionen expandieren, da lokale technische Unterstützung Verbundspezifikationen leichter einführbar macht. Brasilien und Argentinien haben Nachfrage nach FRP-Gittern in der petrochemischen Verarbeitung, obwohl Kostensensibilität und begrenzte lokale Fertigung eine breitere Nutzung verlangsamen. Petrochemische und maritime Infrastruktur in Saudi-Arabien unterstützt GFRP-Profile und Gitter, während südafrikanische Wasserversorgungsunternehmen Verbundspezifikationen ausweiten. Pultron Composites eröffnete im August 2026 ein Lager in North Brisbane und verschaffte Queensland-Projekten lokalen Zugang zu Mateenbar-GFRP-Bewehrungsstäben. Die australische Expansion zeigt, wie lokale Lagerbestände und technische Unterstützung die Nachfrage aufbauen können, wo korrosionsfreie Bewehrung noch in der Entwicklung ist.
Wettbewerbslandschaft
Marktkonzentration
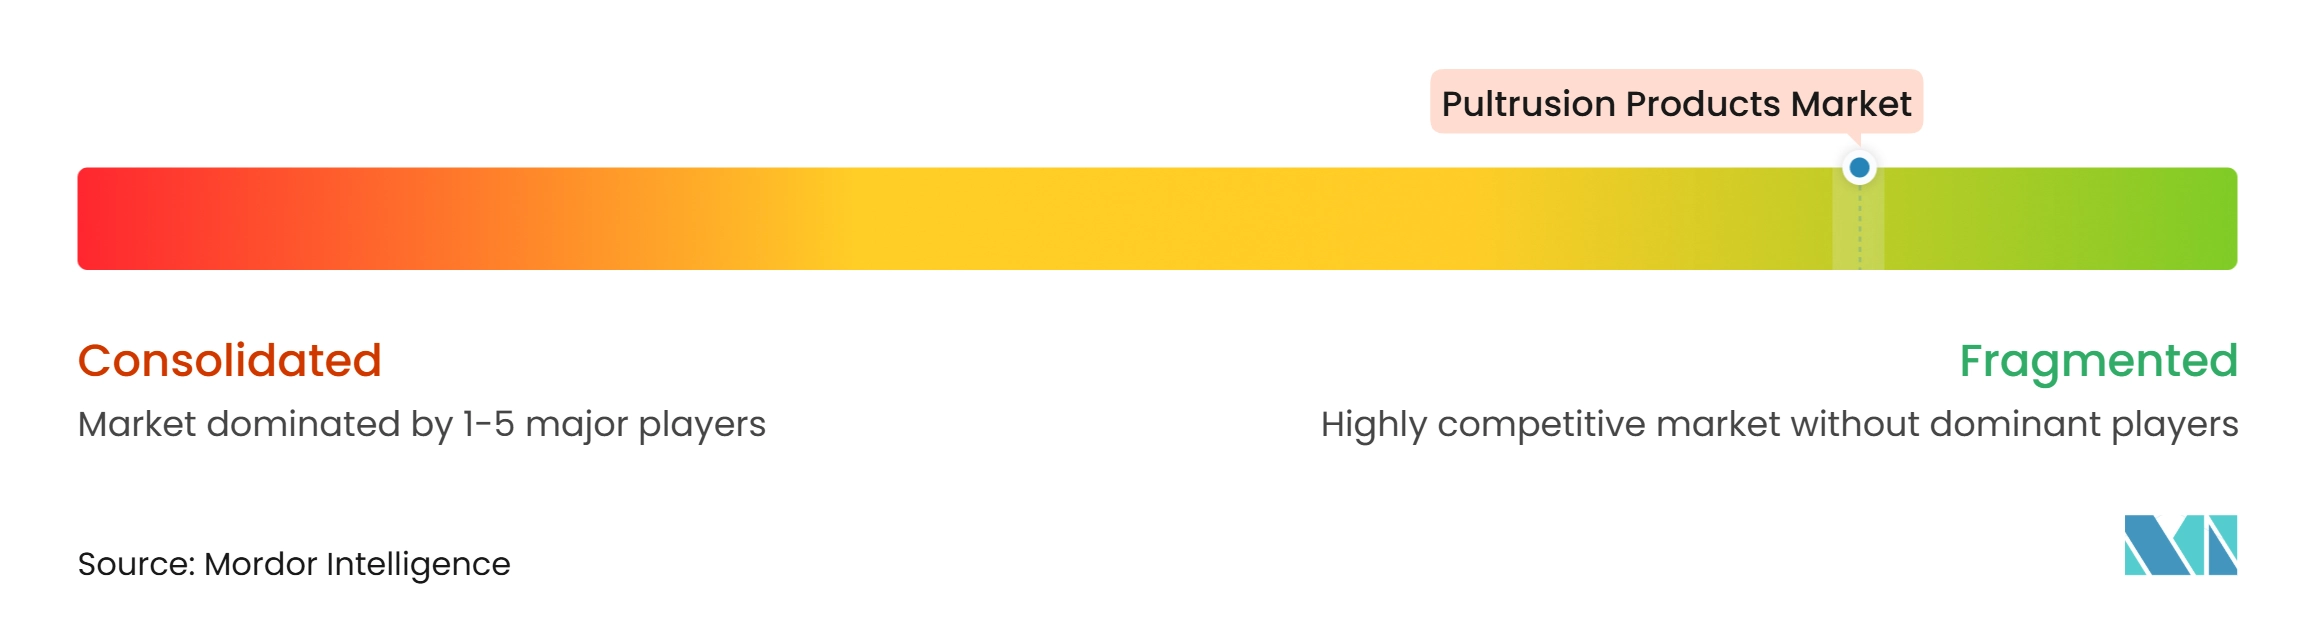
Der Markt für Pultrusion-Produkte ist stark fragmentiert, wobei die führenden Akteure STRONGWELL CORPORATION, Röchling SE & Co. KG, Jiuding New Material Co., Ltd., Exel Composites und Fibergrate umfassen. Sie konkurrieren durch Profilbreite, Materialkompetenz, Fertigungsmaßstab, technischen Support und lokale Projektlieferung. Regionale Hersteller bleiben bei maßgefertigten Aufträgen und lokalen Infrastrukturarbeiten wichtig.
Bedford Reinforced Plastics schloss sich GEOTEK und STRONGWELL CORPORATION im Juni 2026 unter der STRONGTEK-Holdinggesellschaft an, nachdem die Partnerschaft am 15. Mai abgeschlossen wurde. Das kombinierte Unternehmen hat mehr als 1.500 Mitarbeiter, 4 Werke und über 65 Pultrusionslinien. Diese Kombination verschafft der Gruppe zusätzliche Größe in Sicherheits-, Industrie- und Infrastrukturanwendungen. Die kombinierten Rahmenvereinbarungen von Exel Composites mit De Angeli Prodotti und Tratos zeigen eine separate Strategie, die auf Hochspannungsleiter-Kerne ausgerichtet ist. Die Pläne von Epsilon Composite für eine indische Tochtergesellschaft und eine Fabrik in Chennai mit Sumitomo als Kapitalpartner zeigen die Bedeutung der Nähe zu asiatischen Energie- und Infrastrukturkunden.
Produktentwicklung ist ein weiterer Wettbewerbsbereich. Epsilon Composite und Nova Carbon verwendeten mehr als 30 % recycelte Kohlenstofffaser in einem kommerziell qualifizierten pultrudierten Maschinenträger und verbanden Produktleistung mit kreisförmiger Materialnutzung. Das patentierte leichte GFK-Gitterprozess von Fibrolux GmbH zielt darauf ab, den Materialeinsatz und die Installationshandhabung zu verbessern. Bedford Reinforced Plastics führte im November 2025 PRODeck LV für Fußgängerbrücken ein. ACMA P01-202X und der Übergang zu ISO 9001:2026 könnten die Compliance-Anforderungen für kleinere Lieferanten erhöhen. Unternehmen, die getestete Produkte, Lieferzuverlässigkeit und Anwendungstechnik kombinieren können, werden bei neuen Spezifikationen einen Vorteil haben.
Marktführer für Pultrusion-Produkte
-
STRONGWELL CORPORATION
-
Röchling SE & Co. KG
-
Jiuding New Material Co., Ltd
-
Exel Composites
-
Fibergrate
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Pultrusion-Produkte Unternehmen in diesem Bericht
- Bedford Reinforced Plastics
- Creative Composites Group
- Epsilon Composite
- Exel Composites
- Fibergrate
- Fibrolux GmbH
- Jiuding New Material Co., Ltd
- PULTRALL
- Pultron Composites
- Röchling SE & Co. KG
- Shakespeare Composite Structures
- STRONGWELL CORPORATION
- Tencom
- TOP GLASS Industries
Neueste Industrielle Entwicklungen in Markt für Pultrusion-Produkte
- September 2026: Liberty Pultrusions kündigte eine Investition von fast 700.000 USD an, um die Fertigungskapazität in seiner Anlage in Pittsburgh, Pennsylvania, zu erweitern. Das Projekt umfasst eine neue Pultrusionsproduktionslinie und Upgrades bestehender Ausrüstung, wodurch jährlich etwa 800.000 Pfund zusätzliche Kapazität hinzugefügt werden, um die Nachfrage aus elektrischer Isolierung, Stromverteilung, Bau und Industrieanwendungen zu unterstützen.
- Oktober 2025: Exel Composites berichtete, dass sein indisches Gemeinschaftsunternehmen Kineco Exel Composites India die Serienproduktion in seiner Banda-Anlage erreicht hatte, mit dedizierten Fertigungslinien für Kohlenstofffaserkomponenten, die in Windturbinenblättern verwendet werden. Die Serienlieferungen der Anlage stärkten Indiens inländisches Angebot an pultrudierten Kohlenstofffaser-Flachprofilen, Holmgurt-Verstärkungen und anderen Windenergie-Komponenten.
Umfang des globalen Marktberichts für Pultrusion-Produkte
Pultrusion-Produkte sind faserverstärkte Polymer-Verbundwerkstoffe (FRP), die in einem kontinuierlichen Prozess hergestellt werden, bei dem Verstärkungsfasern mit Harz imprägniert und durch eine beheizte Matrize gezogen werden, um Produkte mit gleichmäßigen Querschnitten zu formen. Diese Produkte bieten hohe Festigkeit-Gewichts-Verhältnisse, Korrosionsbeständigkeit, elektrische Isolierung und Maßhaltigkeit. Sie werden weit verbreitet in Bau, Infrastruktur, elektrischen Geräten, Transport, chemischer Verarbeitung und Anwendungen für erneuerbare Energien eingesetzt.
Der Markt für Pultrusion-Produkte ist nach Produkttyp, Fasertyp, Harztyp, Endverbrauchsbranche und Geografie segmentiert. Nach Produkttyp ist der Markt in pultrudierte Profile, pultrudierte Gitter, pultrudierte Rohre und Leitungen, pultrudierte Stäbe, pultrudierte Platten und Tafeln sowie sonstige Produkttypen segmentiert. Nach Fasertyp ist der Markt in glasfaserverstärktes Polymer, kohlenstofffaserverstärktes Polymer, aramidfaserverstärktes Polymer und sonstige Fasertypen segmentiert. Nach Harztyp ist der Markt in Polyester, Vinylester, Epoxid, Phenol, Polyurethan und sonstige Harztypen segmentiert. Nach Endverbrauchsbranche ist der Markt in Bau und Infrastruktur, Elektro und Elektronik, Transport und Automobil, chemische und industrielle Verarbeitung, erneuerbare Energien und sonstige Endverbrauchsbranchen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für Pultrusion-Produkte in 15 Ländern in den wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) erstellt.
Segmentierungsübersicht
| Pultrudierte Profile |
| Pultrudierte Gitter |
| Pultrudierte Rohre und Leitungen |
| Pultrudierte Stäbe |
| Pultrudierte Platten und Tafeln |
| Sonstige Produkttypen |
| Glasfaserverstärktes Polymer |
| Kohlenstofffaserverstärktes Polymer |
| Aramidfaserverstärktes Polymer |
| Sonstige Fasertypen |
| Polyester |
| Vinylester |
| Epoxid |
| Phenol |
| Polyurethan |
| Sonstige Harztypen |
| Bau und Infrastruktur |
| Elektro und Elektronik |
| Transport und Automobil |
| Chemische und industrielle Verarbeitung |
| Erneuerbare Energien |
| Sonstige Endverbrauchsbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriger asiatisch-pazifischer Raum | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Pultrudierte Profile | |
| Pultrudierte Gitter | ||
| Pultrudierte Rohre und Leitungen | ||
| Pultrudierte Stäbe | ||
| Pultrudierte Platten und Tafeln | ||
| Sonstige Produkttypen | ||
| Nach Fasertyp | Glasfaserverstärktes Polymer | |
| Kohlenstofffaserverstärktes Polymer | ||
| Aramidfaserverstärktes Polymer | ||
| Sonstige Fasertypen | ||
| Nach Harztyp | Polyester | |
| Vinylester | ||
| Epoxid | ||
| Phenol | ||
| Polyurethan | ||
| Sonstige Harztypen | ||
| Nach Endverbrauchsbranche | Bau und Infrastruktur | |
| Elektro und Elektronik | ||
| Transport und Automobil | ||
| Chemische und industrielle Verarbeitung | ||
| Erneuerbare Energien | ||
| Sonstige Endverbrauchsbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriger asiatisch-pazifischer Raum | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Pultrusion-Produkte?
Die Marktgröße für Pultrusion-Produkte wurde 2026 auf 2,92 Milliarden USD geschätzt und soll von 3,07 Milliarden USD im Jahr 2027 auf 3,99 Milliarden USD bis 2032 wachsen, bei einem CAGR von 5,35 % während des Prognosezeitraums (2027–2032).
Was treibt die Nachfrage nach pultrudierten Produkten an?
Infrastrukturersatz, Netzmodernisierung, Windenergie und Lebenszykluskosten-Vorteile unterstützen die Nachfrage nach pultrudierten Produkten.
Welcher Produkttyp hatte 2026 den größten Marktanteil?
Pultrudierte Profile hielten 2026 einen Marktanteil von 42,56 %.
Welcher Fasertyp hatte 2026 den größten Marktanteil?
Glasfaserverstärktes Polymer hielt 2026 einen Marktanteil von 82,13 %, da es Korrosionsbeständigkeit und elektrische Isolierung zu niedrigeren Kosten als Kohlenstofffaser bietet.