
引抜成形製品市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
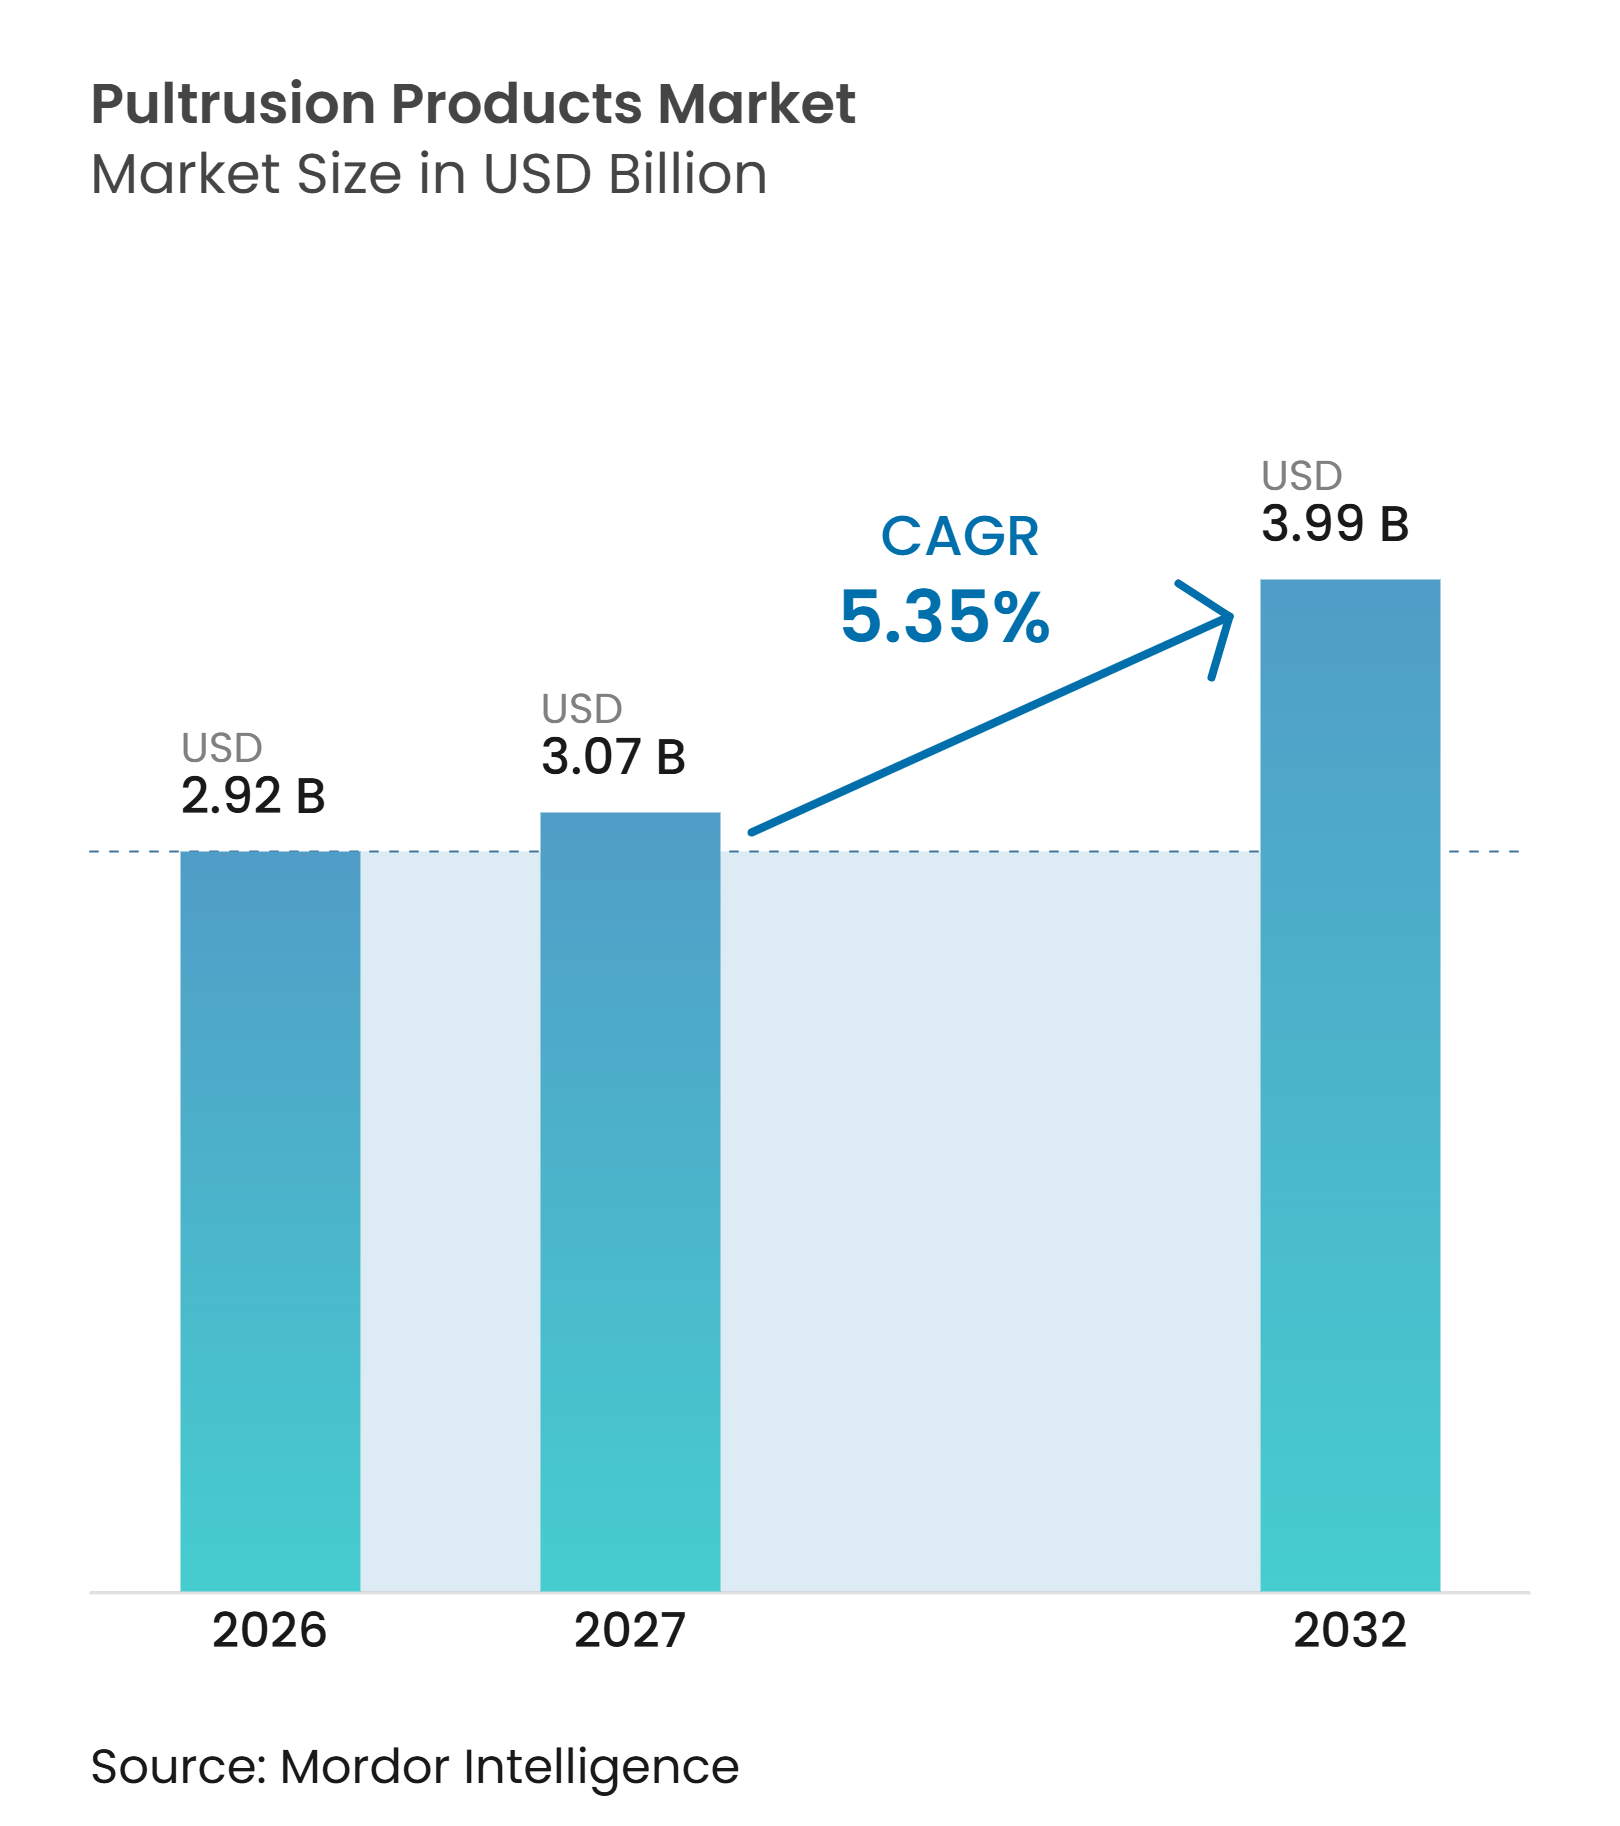
| 市場規模 (2027) | 3.07 十億米ドル |
| 市場規模 (2032) | 3.99 十億米ドル |
| 成長率 (2027 - 2032) | 5.35 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる引抜成形製品市場分析
引抜成形製品市場規模は2026年に29.2億米ドルと評価され、2027年の30.7億米ドルから2032年には39.9億米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは5.35%となっています。引抜成形製品市場は、老朽化したインフラの更新工事、特に腐食によってメンテナンスニーズが高まる箇所での更新工事から恩恵を受けています。電力網への投資は、変電所、ケーブルシステム、送電プロジェクトにおける非導電性構造部材の需要を拡大させています。風力エネルギーは、特にスパーキャップや導体コアにおける炭素繊維引抜成形部品の需要を支えています。これらの用途は購買サイクルが異なるため、引抜成形製品市場は単一の建設用途よりも幅広い基盤を持っています。メーカーはまた、高付加価値プロファイル、リサイクル炭素繊維含有量の向上、大型プロジェクト市場に近接したローカル供給能力の整備に向けて動いています。
レポートの主要ポイント
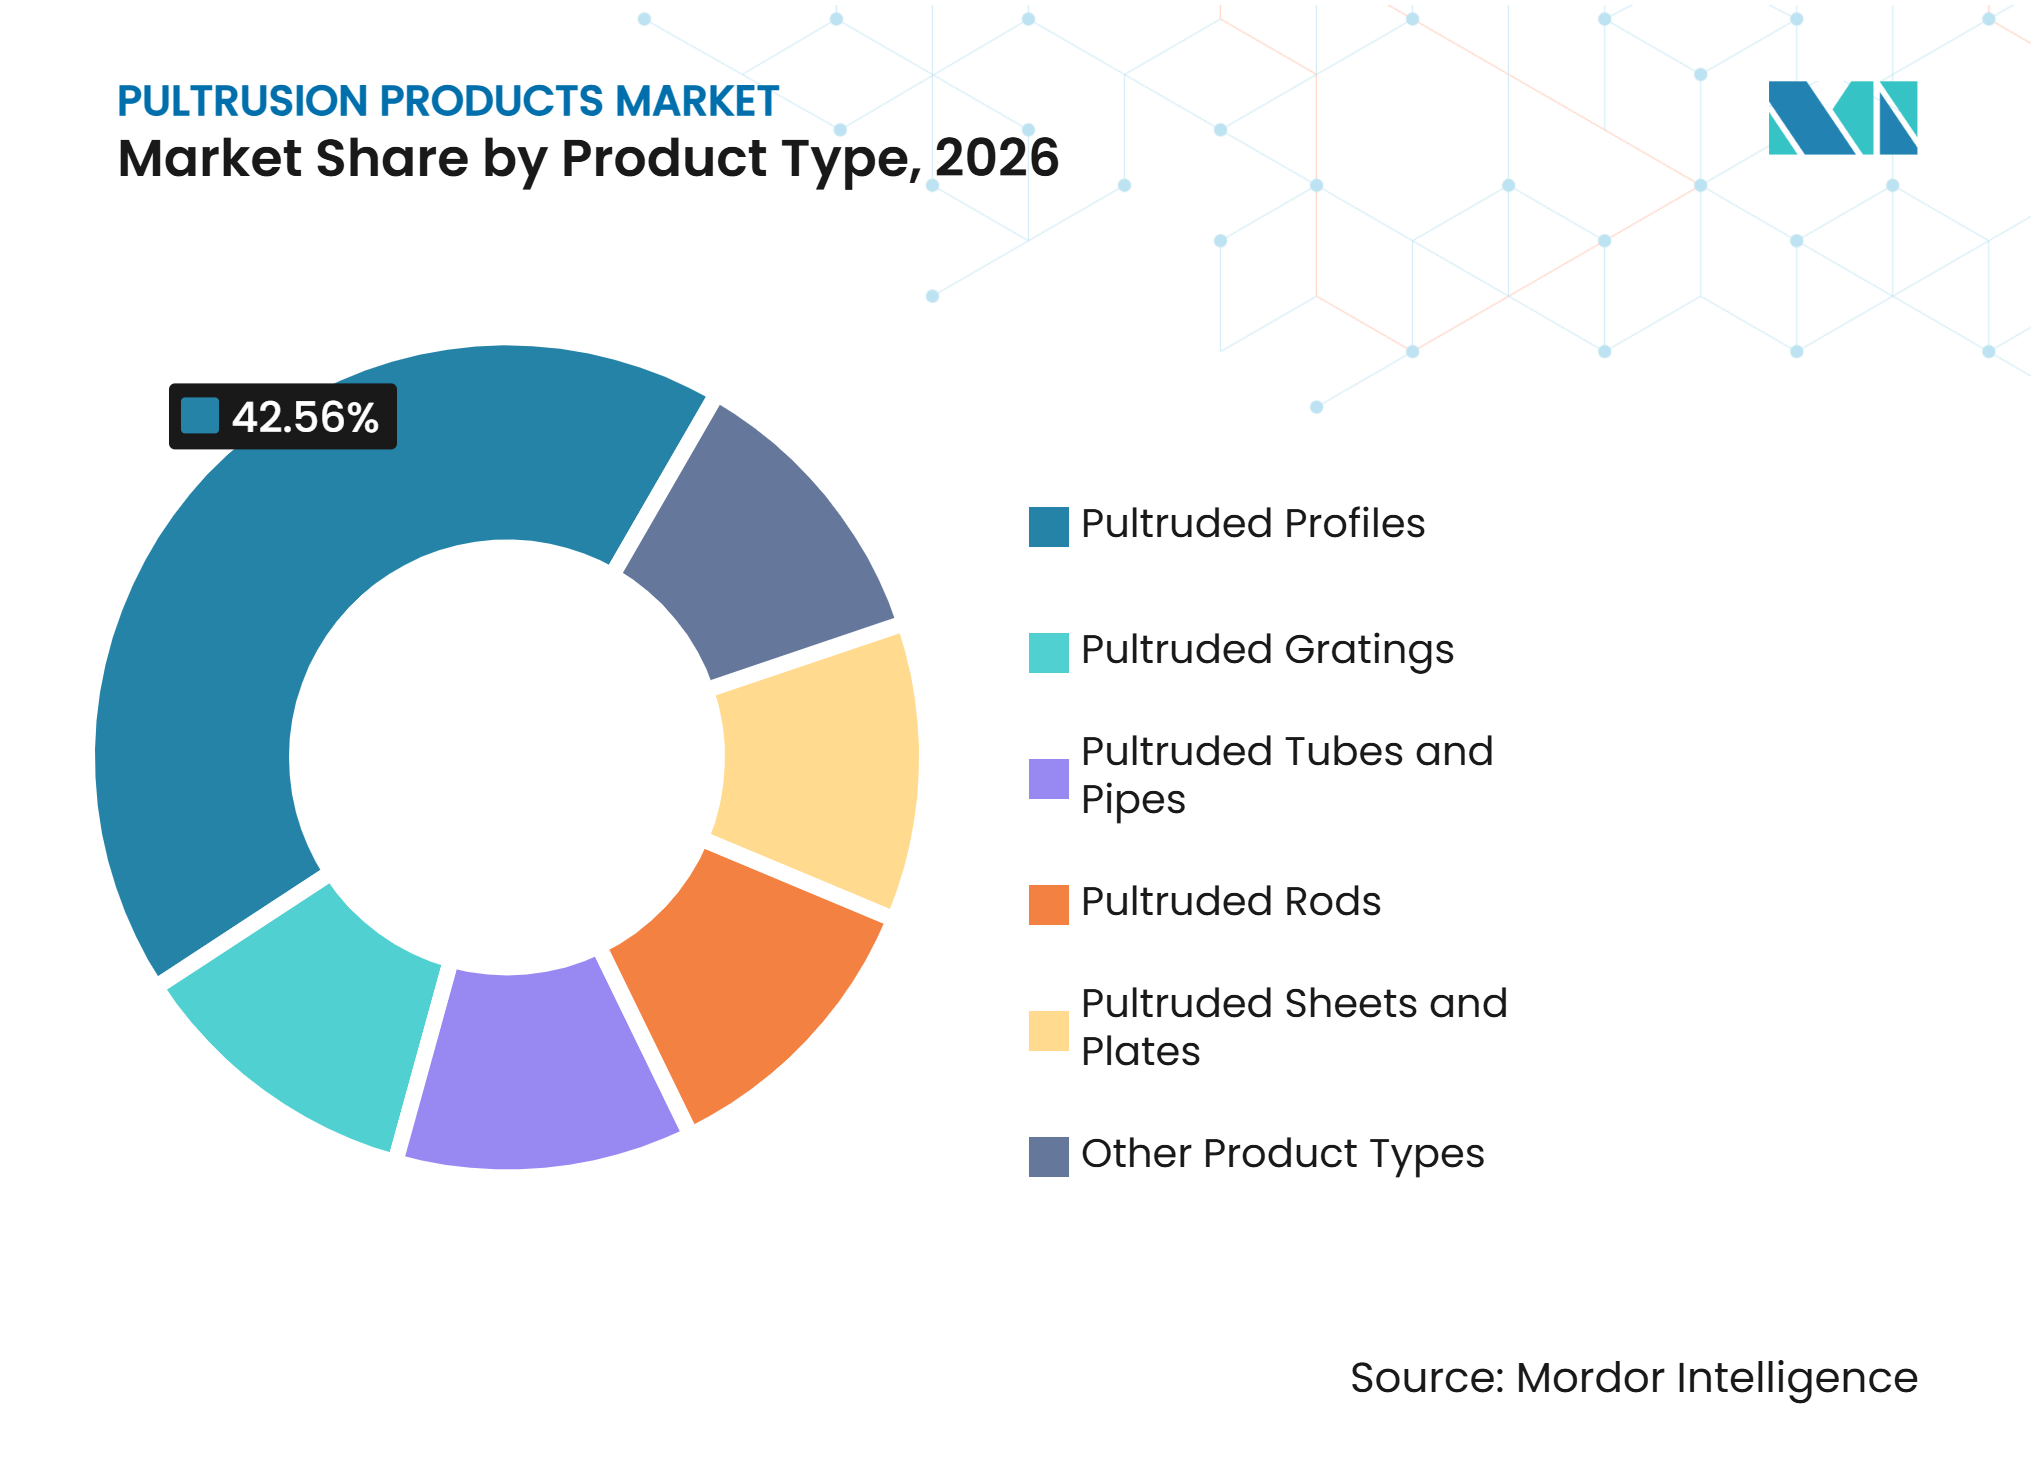
- 製品タイプ別では、引抜成形プロファイルが2026年の引抜成形製品市場シェアの42.56%を占め、引抜成形グレーチングは2032年にかけて5.95%のCAGRで成長すると予測されています。
- 繊維タイプ別では、ガラス繊維強化ポリマーが2026年の引抜成形製品市場シェアの82.13%を占め、炭素繊維強化ポリマーは2032年にかけて6.21%のCAGRで成長すると予測されています。
- 樹脂タイプ別では、ポリエステルが2026年の引抜成形製品市場シェアの46.32%を占め、エポキシは2032年にかけて6.19%のCAGRで成長すると予測されています。
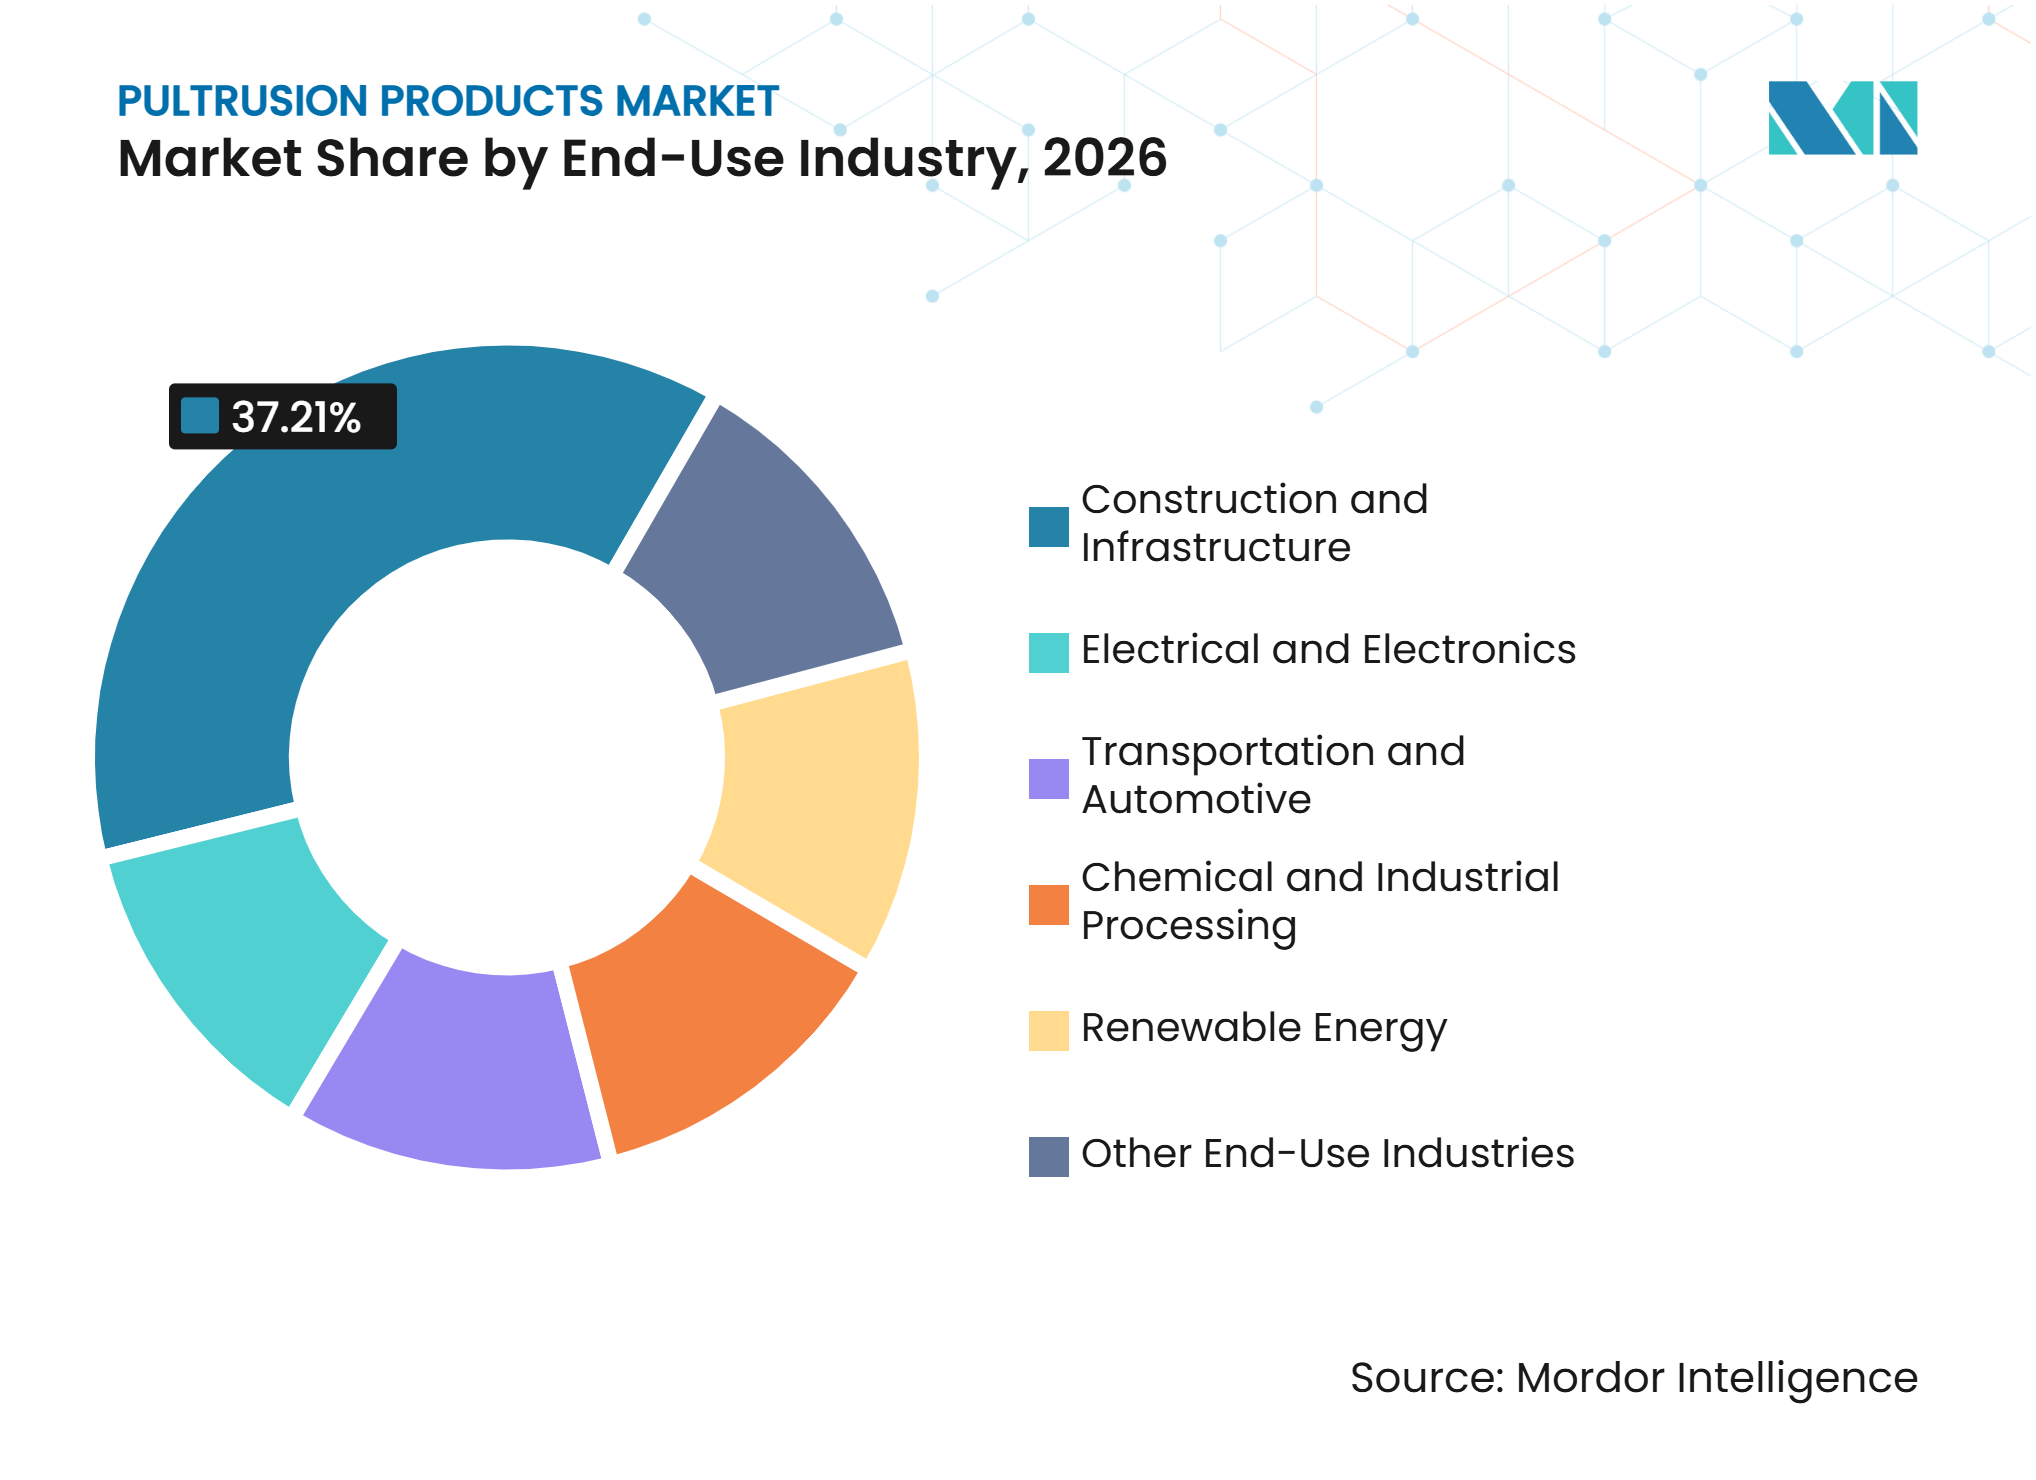
- 最終用途産業別では、建設・インフラが2026年の引抜成形製品市場シェアの37.21%を占め、輸送・自動車は2032年にかけて6.52%のCAGRで成長すると予測されています。
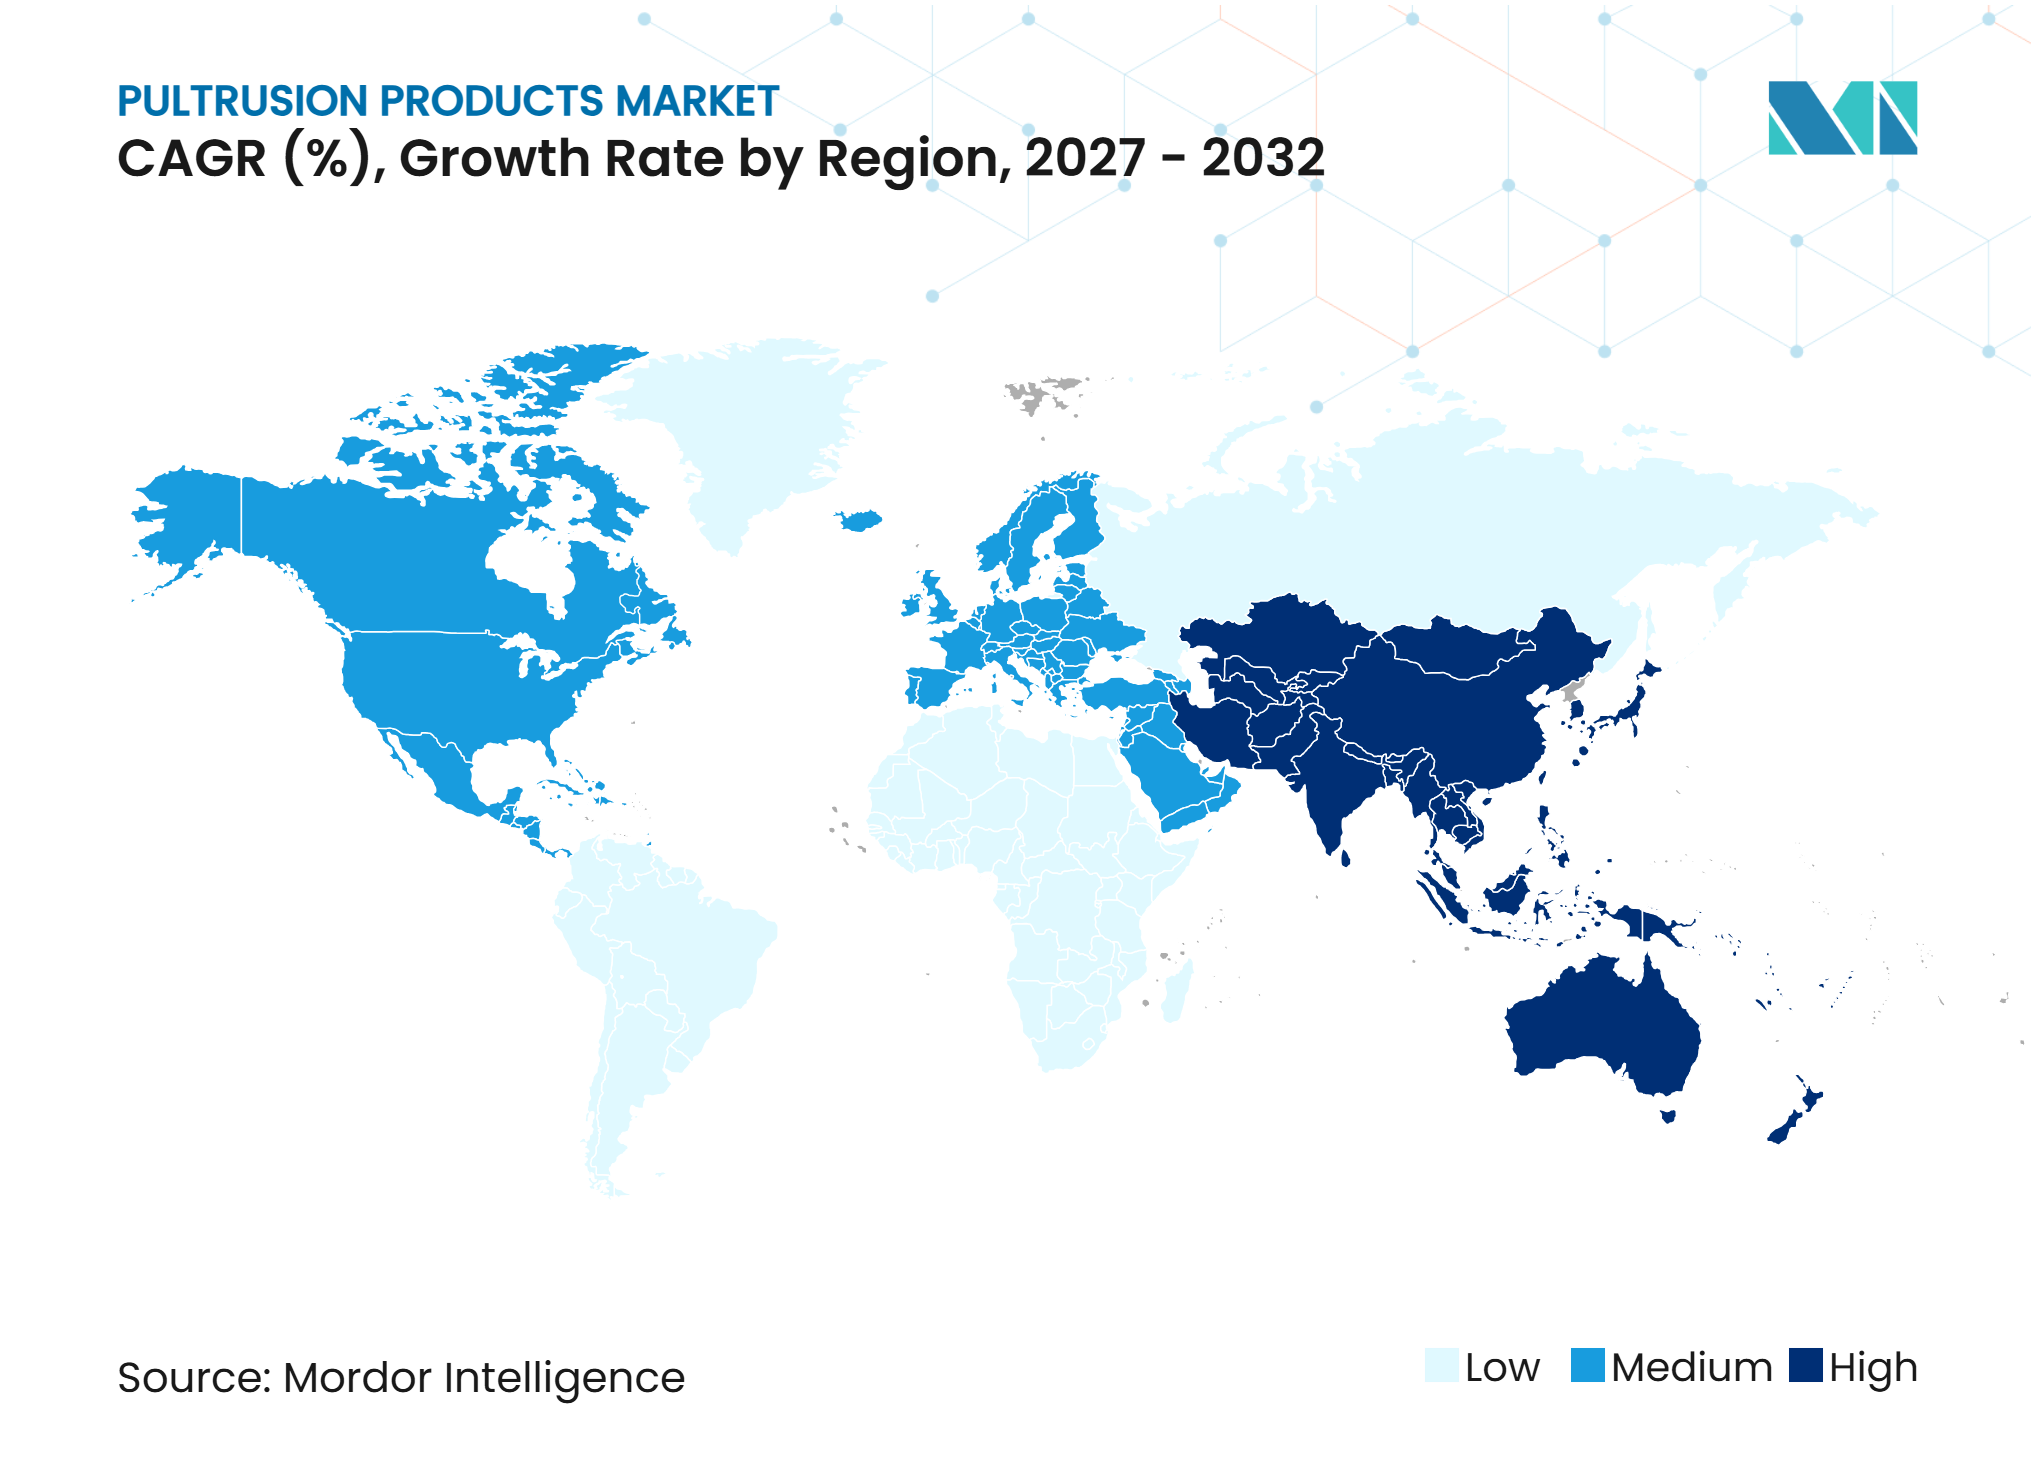
- 地域別では、アジア太平洋が2026年の引抜成形製品市場シェアの38.44%を占め、2032年にかけて6.48%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 耐腐食性インフラの更新 | +1.4% | 橋梁ストックが老朽化している北米・欧州で最も高く、アジア太平洋の沿岸・廃水インフラにも波及するグローバルな傾向 | 長期(4年以上) |
| 電力網の近代化と非導電性ユーティリティ構造物 | +1.2% | グローバル;北米・欧州の電力網投資プログラム;アジア太平洋の送電網拡張 | 中期(2~4年) |
| 風力エネルギーと軽量複合材部品 | +1.1% | アジア太平洋が主導、特に中国とインド;欧州の洋上風力拡大 | 中期(2~4年) |
| 鉄鋼・アルミニウム・木材に対するライフサイクルコスト優位性 | +0.9% | グローバル;ライフサイクル会計が制度化されている北米・欧州での早期普及 | 長期(4年以上) |
| 過酷な環境における引抜成形FRPリバーの採用 | +0.7% | 北米(バイアメリカ要件)、アジア太平洋の沿岸・海洋、欧州の橋梁デッキ補修 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
耐腐食性インフラの更新
老朽化したインフラは、引抜成形繊維強化ポリマー(FRP)を専門材料から、より一般的な構造仕様へと移行させています。2026年の研究では、洋上プラットフォーム向けのガラス繊維強化ポリマー(GFRP)代替品が構造自重を25%削減し、鉄鋼と比較して50年間のライフサイクルコストを最大26%低減することが明らかになりました。この節約効果は、海洋・廃水・化学環境において重要な腐食メンテナンスサイクルの削減に起因しています。米国土木学会・構造工学研究所(ASCE/SEI)74-23は引抜成形FRP構造物の米国設計ルートを提供し、欧州標準化委員会(CEN)/TS 19101:2022は欧州の技術的参照基準を提供しています。Pultron Compositesは2024年から2025年にかけてのタウランガ橋マリーナ防波堤プロジェクトにMateenbar GFRPリバーを使用し、各コンクリートパネルを2メートルトン削減し、設計耐用年数は100年を超えました。
電力網の近代化と非導電性ユーティリティ構造物
電力網の近代化は、ユーティリティポール、ケーブルトレイ、スイッチギアエンクロージャー、変電所構造物における引抜成形断面材の需要を生み出しています。これらの部品は、非導電性、耐腐食性、および多くの従来品より軽量であることから高く評価されています。Exel Compositesは2025年11月にDe Angeli Prodottiと4年間の契約を締結し、続いて2025年12月にTratosとも契約を締結しました。両契約は高電圧用途向けの炭素繊維複合材導体コアを対象としています。これらのプロジェクトは、引抜成形製品市場が長期的なユーティリティ投資計画とより密接に結びついていることを示しています。
風力エネルギーと軽量複合材部品
風力エネルギーは、スパーキャップおよび関連ブレード構造に使用される高剛性引抜成形炭素繊維部品の需要を高めています。世界風力エネルギー協議会は2024年に世界で117ギガワットの風力発電設備が設置されたと報告し、2030年までの風力セクターのCAGRを8.8%と予測しています[1]。大型タービンはより長いブレードを必要とし、高剛性と疲労耐性を持つ材料の価値を高めます。中国は2025年に130ギガワットのタービンを稼働させ、平均ユニットサイズは7.16メガワットでした。この導入規模により、アジア太平洋は潜在的な炭素繊維需要の大きな集積地となっています。
鉄鋼・アルミニウム・木材に対するライフサイクルコスト優位性
ライフサイクルコストの優位性は、構造物が腐食性・湿潤・電気的に敏感な条件下で運用される場合に最も顕著です。2025年のハイブリッドFRP鉄鋼補強システムの研究では、鉄鋼のみのシステムと比較して50年間で最大20%高い耐久性が確認されました。耐久性の向上は更新頻度を低減し、プロジェクトオーナーのメンテナンス予算管理を支援します。化学プラントでは、再塗装やシャットダウンコストが高い箇所で腐食した鉄鋼グレーチングを引抜成形代替品に交換しています。この更新サイクルは、産業用フロアリング、歩道、アクセスシステムにおいて特に重要です。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 従来材料より高い初期コスト | -0.8% | グローバル;価格に敏感なアジア太平洋および南米市場で最も顕著 | 短期(2年以内) |
| 複合材設計コードの適用範囲の限界 | -0.6% | 北米・欧州(強制的なコード準拠);地域標準が不足する新興市場での採用限定 | 中期(2~4年) |
| 一定断面設計の制約 | -0.5% | グローバル;西側市場の建築・特殊構造用途で最も制約が大きい | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
従来材料より高い初期コスト
引抜成形FRPは、特に最低初期コストを優先する入札において、多くの標準用途で鉄鋼より高い初期価格を維持しています。これは東南アジアや南米の価格に敏感な建設市場において重要な問題です。鉄鋼向けに設計されたプロジェクトでは、FRPを使用する前に接合部、埋め込み部、荷重経路の再設計が必要になる場合もあります。その設計作業がコストを増加させ、ライフサイクル結果が複合材に有利であっても代替を遅らせます。大規模な生産施設は時間をかけてユニットコストを削減できますが、価格の正常化は緩やかなものにとどまるでしょう。
複合材設計コードの適用範囲の限界
設計コードの適用範囲は依然として不均一であり、構造エンジニアが不慣れな材料を検討する際に慎重にさせています。ASCE/SEI 72-23は引抜成形構造物の荷重・抵抗係数設計規定を提供していますが、その適用範囲はガラス繊維補強に限定されています。炭素繊維およびアラミド繊維の引抜成形構造物には、同等の確立された米国コードルートがありません。CEN/TS 19101:2022は完全なユーロコードではなく技術仕様書です[2]。これらの制限により、複合材プロファイルが適切な技術性能を持つ場合でも、設計者が鉄鋼仕様を維持することがあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
引抜成形プロファイルが主導し、引抜成形グレーチングが前進引抜成形プロファイルは2026年の引抜成形製品市場シェアの42.56%を占めました。その大きな設置基盤は、建設、産業施設、ユーティリティプロジェクト全体にわたるビーム、チャンネル、アングル、I形断面での長年の使用実績を反映しています。プロファイルの引抜成形製品市場規模は、耐腐食性、電気絶縁性、予測可能な構造寸法を必要とする用途によって支えられています。引抜成形グレーチングは2032年にかけて5.95%のCAGRで成長すると予測されています。その採用は、鉄鋼グレーチングが繰り返しメンテナンスを必要とする化学プラント、洋上資産、水処理施設で最も顕著です。チューブ・パイプ、ロッド、シート・プレートは、海洋、通信、建設型枠用途に対応しています。
Fibrolux GmbHは2026年5月、ポーランドのトルンにあるマーシャル・ユゼフ・ピウスツキ橋の補修工事向けに16キロメートル以上のカスタム引抜成形ガラス繊維デッキビームを供給し、同社最大の土木工学プロジェクトを完了しました。このプロジェクトでは、自転車・歩行者インフラ向けに複合材歩道スラブと排水支持断面が使用されました。Fibrolux GmbHはまた2026年2月、最適化された材料使用で軽量ガラス繊維強化プラスチック(GRP)グレーチングを製造するモノリシック鋳造プロセスの特許を申請しました。この開発は、製品差別化がハンドリング効率、材料使用、荷重容量にますます依存していることを示しています。プロファイルが標準化されるにつれ、特殊グレーチングと土木部品がメーカーのマージン保護に貢献できます。製品ミックスは、標準形状とプロジェクト固有の設計の両方を提供できるサプライヤーを引き続き優遇するでしょう。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
繊維タイプ別:
GFRPが収益を支え、CFRPが拡大ガラス繊維強化ポリマーは2026年の引抜成形製品市場シェアの82.13%を占めました。GFRPは、最大剛性よりも耐腐食性と電気的中立性が重要な用途において標準材料であり続けています。その低い材料コストにより、建築プロファイル、グレーチング、リバー、ユーティリティ構造物での幅い用途に適しています。炭素繊維強化ポリマー(CFRP)は2032年にかけて6.21%のCAGRで成長すると予測されています。その成長は、剛性、熱安定性、疲労耐性が中心的な風力タービンスパーキャップと電気導体コアに結びついています。アラミド繊維強化ポリマーは弾道、海洋、圧力容器用途で引き続き重要であり、玄武岩繊維ハイブリッドは特定の用途で中間的な性能を提供しています。
引抜成形製品市場はまた、GFRPの確立されたサプライベースと標準プロファイル用途への適合性からも恩恵を受けています。Epsilon CompositeとNova Carbonは2026年3月、30%以上のリサイクル炭素繊維を組み込んだ引抜成形CFRPマシンビームを実証しました。このプロジェクトでは1.8メートルトンの生産スクラップを使用し、29メートルトンの二酸化炭素換算量を回避しました。リサイクル炭素繊維は産業・建設用途の材料ケースを改善できますが、商業的な供給と認定基準が引き続き重要です。CFRPは、その性能優位性が必要な用途に集中し続けるでしょう。
樹脂タイプ別:
ポリエステルが標準収益を支え、エポキシが拡大ポリエステルは2026年の引抜成形製品市場シェアの46.32%を占めました。低い原材料コストと標準的なGFRP引抜成形プロセスへの適合性から広く使用されています。ビニルエステルは、より強力な加水分解耐性が高い材料コストを正当化する化学処理・海洋環境で使用されています。エポキシは2032年にかけて6.19%のCAGRで成長すると予測されています。より強力な繊維・マトリックス接着、耐熱性、疲労性能を提供できるため、風力エネルギー、輸送、電気インフラ向けに選択されています。フェノール樹脂は防火性能が重要な箇所で引き続き重要であり、ポリウレタンは特定の高スループット自動車部品に対応しています。
電気自動車バッテリートレイメーカーは、国連欧州経済委員会規則第100号およびアンダーライターズ・ラボラトリーズ2580フレームワークに基づく難燃性と寸法安定性要件を満たすためにエポキシ引抜成形部品を使用しています。この要件は、特にサプライヤー承認に安全認証が含まれる場合、引抜成形製品市場における樹脂選択の価値を高める可能性があります。Exel CompositesはPolyntとともに、20%のバイオベースコンテンツを含み、従来の不飽和ポリエステル樹脂より20%低いカーボンフットプリントを持つバイオベース不飽和ポリエステル樹脂を採用しました。この変更により、ポリエステルからの完全な移行を必要とせずに低炭素オプションが提供されます。炭素会計が顧客要件においてより大きな役割を果たす欧州のメーカーが採用を主導する可能性があります。性能、加工性、文書化された環境データを組み合わせられる樹脂サプライヤーがより有利な立場に立つでしょう。
最終用途産業別:
建設・インフラが規模を支え、輸送・自動車が前進建設・インフラは2026年の引抜成形製品市場シェアの37.21%を占めました。橋梁、廃水、産業、ユーティリティの定期的な更新工事を含むため、引抜成形部品の商業的基盤であり続けています。輸送・自動車は2032年にかけて6.52%のCAGRで成長すると予測されています。このセグメントは電気自動車の軽量化プログラムと商用車の積載量目標によって支えられています。電気・電子、化学・産業処理、再生可能エネルギーは、ケーブルシステム、耐腐食性アクセス構造物、風力部品を通じて需要を追加しています。幅広い最終用途ミックスにより、引抜成形製品市場の単一プロジェクトカテゴリーへの依存が制限されています。
Carbon Truck & Trailer GmbHは、Borco Höhns向けのFiat Ducato小売車両に引抜成形CFRPシャーシを使用し、鉄鋼ベースラインと比較して185キログラムの重量削減と36%の積載量増加を達成しました。この例は、引抜成形複合材が地上輸送においてより重要になりつつある理由を示しています。車両メーカーが剛性を犠牲にせずに軽量構造部品を求めるにつれ、認定プログラムが増加しています。米国複合材メーカー協会(ACMA)も、送電容量と電力網の回復力を高めるための複合材導体コアを強調しています。したがって、需要は同じ先進プロファイル技術セットを通じて輸送、ユーティリティ、エネルギープロジェクトを結びつけています。柔軟な材料能力を持つサプライヤーは、関連するプロセス知識で複数の最終用途に対応できます。

注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋:大きな需要基盤と急速な拡大
アジア太平洋は2026年の引抜成形製品市場シェアの38.44%を占め、2032年にかけて6.48%のCAGRで成長すると予測されています。中国は風力エネルギーの拡大と継続的なインフラ活動を通じて地域需要を牽引しています。中国風力エネルギー協会は2025年に130ギガワットの新規タービン設置を報告し、平均ユニットサイズは7.16メガワットでした。大型タービンは高性能スパーキャップ材料を必要とし、CFRP引抜成形を支えています。インドも鉄道、高速道路、空港、地下鉄プロジェクトを通じて需要を支えています。日本は高仕様の輸送・電気補修工事に重点を置き、韓国の電気自動車プログラムがCFRP需要を追加しています。東南アジア市場は代替の初期段階にあり、沿岸・産業処理プロジェクトがGFRPプロファイルの採用を促進しています。
北米:リバーと電力網プログラムが採用を支援
北米の引抜成形製品市場は、インフラ調達規則と電力網の近代化によって支えられています。PULTRALLは2026年3月にオハイオ州イードンに127,000平方フィートの生産施設を開設し、V-RODガラス繊維リバーの生産量を拡大し、60以上の雇用を創出しました。この投資は、バイ・アメリカ要件に関連する需要に応えるものです。ACMAのユーティリティポール標準改訂も、複合材ポールに対するより明確な技術的期待を支援しています。STRONGWELL CORPORATIONは2025年6月にModule Solutions & Systems ASを欧州の一部地域のディストリビューターとして任命し、新たな現地工場なしに同社のリーチを拡大しました。メイン大学の州交通局との協力による現場曲げ可能な熱可塑性FRPリバーの研究は、新たな輸送用途のセットを支援する可能性があります。
欧州、南米、中東、アフリカ、オセアニア:異なる採用経路
西欧は風力、鉄道、補修事においてより高性能なエポキシおよび炭素繊維プロファイルを多く使用し、中・東欧はより広範な標準GFRPインフラ用途を持っています。Fibrolux GmbHのポーランドでの橋梁プロジェクトは、補修工事における長い複合材デッキビームシステムへの需要を示しています。CEN/TS 19101:2022に基づく欧州の進化する設計フレームワークは、構造用途における重要なコンプライアンス要因であり続けています。引抜成形製品市場は、現地の技術サポートが複合材仕様の採用を容易にするにつれ、この地域グループで拡大できます。ブラジルとアルゼンチンは石油化学処理においてFRPグレーチングへの需要がありますが、コスト感度と限られた現地製造が広範な使用を遅らせています。サウジアラビアの石油化学・海洋インフラはGFRPプロファイルとグレーチングを支援し、南アフリカの水道事業者は複合材仕様を拡大しています。Pultron Compositesは2026年8月にノースブリスベンに倉庫を開設し、クイーンズランドのプロジェクトにMateenbar GFRPリバーへの現地アクセスを提供しました。オーストラリアへの拡大は、現地在庫と技術サポートが腐食フリー補強がまだ発展途上の地域での需要を構築できることを示しています。
競合環境
市場集中度
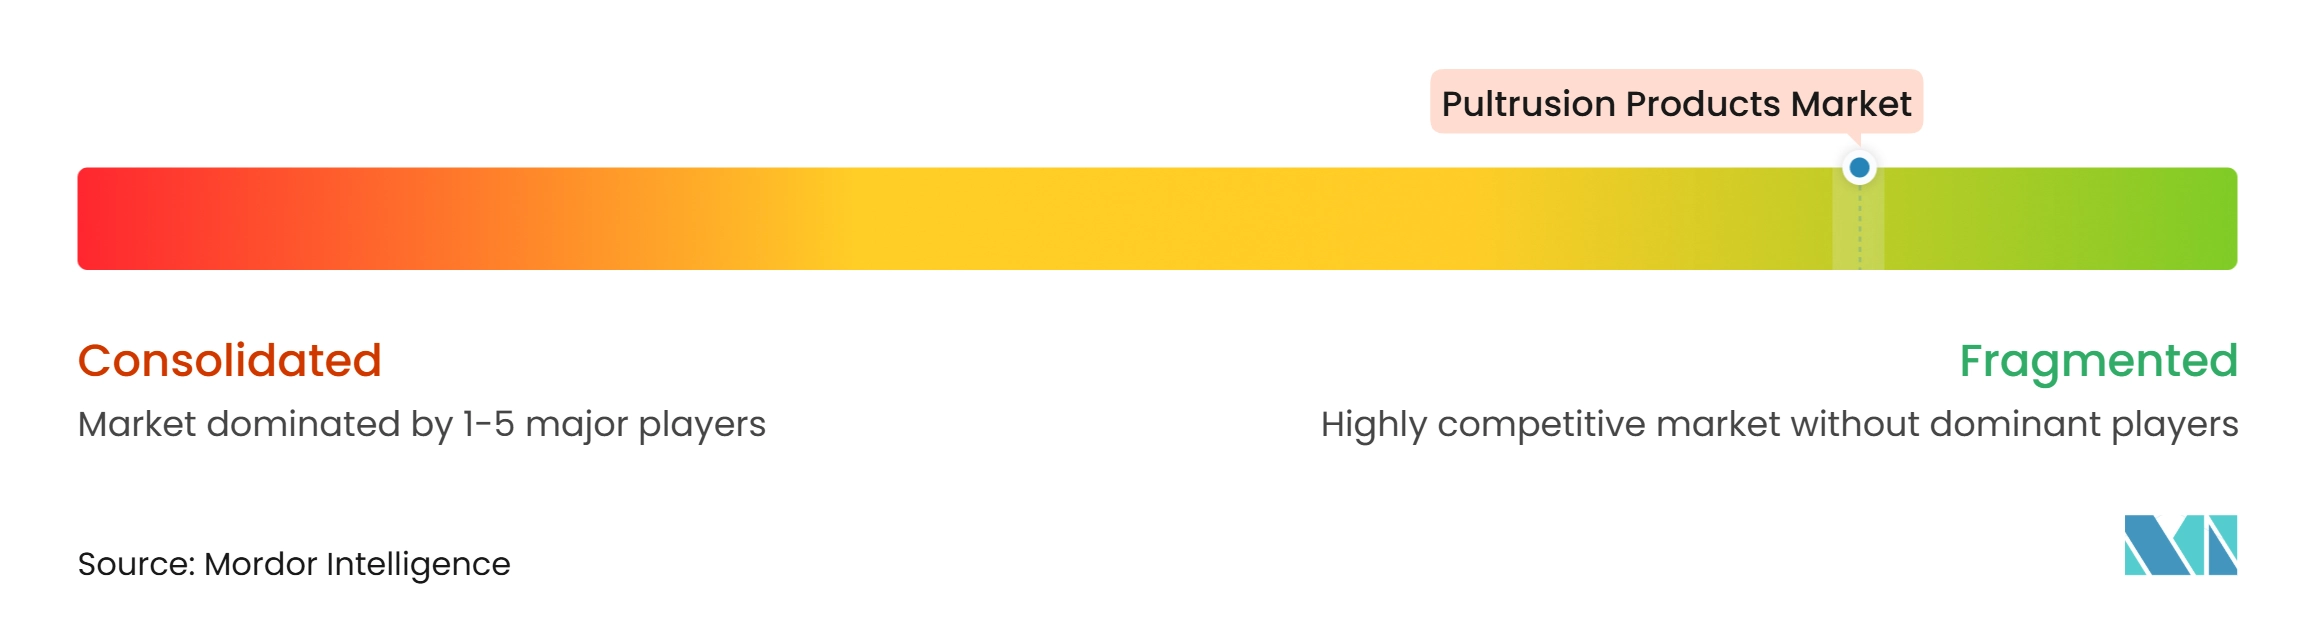
引抜成形製品市場は高度に断片化されており、主要プレーヤーにはSTRONGWELL CORPORATION、Röchling SE & Co. KG、Jiuding New Material Co., Ltd.、Exel Composites、Fibergrate等が含まれます。これらは、プロファイルの幅広さ、材料能力、製造規模、技術サポート、現地プロジェクト納品を通じて競争しています。地域メーカーはカスタマイズ受注と現地インフラ工事において引き続き重要です。
Bedford Reinforced Plasticsは2026年5月15日のパートナーシップ締結後、2026年6月にGEOTEKおよびSTRONGWELL CORPORATIONとともにSTRONGTEKホールディングカンパニーに参加しました。統合事業は1,500人以上の従業員、4つの工場、65以上の引抜成形ラインを持ちます。この統合により、グループは安全、産業、インフラ用途全体で規模が拡大しました。Exel CompositesのDe Angeli ProdottiおよびTratosとの枠組み契約は、高電圧導体コアを中心とした別の戦略を示しています。Epsilon Compositeのインド子会社とSumitomo資本パートナーとのチェンナイ工場計画は、アジアのエネルギー・インフラ顧客への近接性の重要性を示しています。
製品開発も競争の一分野です。Epsilon CompositeとNova Carbonは、商業的に認定された引抜成形マシンビームに30%以上のリサイクル炭素繊維を使用し、製品性能と循環材料使用を結びつけました。Fibrolux GmbHの特許取得済み軽量GRPグレーチングプロセスは、材料使用と設置ハンドリングの改善を目指しています。Bedford Reinforced Plasticsは2025年11月に歩行者橋向けPRODeck LVを発表しました。ACMA P01-202XとISO 9001:2026への移行は、小規模サプライヤーへのコンプライアンス要求を高める可能性があります。試験済み製品、納品信頼性、用途エンジニアリングを組み合わせられる企業が新規仕様において優位に立つでしょう。
引抜成形製品産業のリーダー企業
-
STRONGWELL CORPORATION
-
Röchling SE & Co. KG
-
Jiuding New Material Co., Ltd
-
Exel Composites
-
Fibergrate
- 注:主要企業の掲載順は順位を示すものではありません。
引抜成形製品市場 このレポートでカバーされる企業
- Bedford Reinforced Plastics
- Creative Composites Group
- Epsilon Composite
- Exel Composites
- Fibergrate
- Fibrolux GmbH
- Jiuding New Material Co., Ltd
- PULTRALL
- Pultron Composites
- Röchling SE & Co. KG
- Shakespeare Composite Structures
- STRONGWELL CORPORATION
- Tencom
- TOP GLASS Industries
最近の産業開発事情 引抜成形製品市場
- 2026年9月:Liberty Pultrusions社は、ペンシルベニア州ピッツバーグの施設における製造能力拡大のために約70万米ドルの投資を発表しました。このプロジェクトには新しい引抜成形生産ラインと既存設備のアップグレードが含まれ、電気絶縁、電力配電、建設、産業用途の需要に対応するために年間約80万ポンドの生産能力を追加します。
- 2025年10月:Exel Compositesは、インドの合弁会社であるKineco Exel Composites Indiaがバンダ施設で量産体制に達し、風力タービンブレードに使用される炭素繊維部品専用の製造ラインが稼働したと報告しました。同施設の量産出荷により、引抜成形炭素繊維フラット、スパーキャップ補強材、その他の風力エネルギー部品のインド国内供給が強化されました。
世界の引抜成形製品市場レポートの範囲
引抜成形製品は、強化繊維を樹脂に含浸させ、加熱されたダイを通して引き抜くことで均一な断面を持つ製品を形成する連続プロセスによって製造される繊維強化ポリマー(FRP)複合材です。これらの製品は高い強度重量比、耐腐食性、電気絶縁性、寸法安定性を提供します。建設、インフラ、電気機器、輸送、化学処理、再生可能エネルギー用途で広く使用されています。
引抜成形製品市場は、製品タイプ、繊維タイプ、樹脂タイプ、最終用途産業、地域によってセグメント化されています。製品タイプ別では、市場は引抜成形プロファイル、引抜成形グレーチング、引抜成形チューブおよびパイプ、引抜成形ロッド、引抜成形シートおよびプレート、その他の製品タイプにセグメント化されています。繊維タイプ別では、市場はガラス繊維強化ポリマー、炭素繊維強化ポリマー、アラミド繊維強化ポリマー、その他の繊維タイプにセグメント化されています。樹脂タイプ別では、市場はポリエステル、ビニルエステル、エポキシ、フェノール、ポリウレタン、その他の樹脂タイプにセグメント化されています。最終用途産業別では、市場は建設・インフラ、電気・電子、輸送・自動車、化学・産業処理、再生可能エネルギー、その他の最終用途産業にセグメント化されています。レポートはまた、主要地域の15カ国における引抜成形製品の市場規模と予測も対象としています。各セグメントの市場規模と予測は金額(米ドル)ベースで行われています。
セグメンテーション概要
| 引抜成形プロファイル |
| 引抜成形グレーチング |
| 引抜成形チューブおよびパイプ |
| 引抜成形ロッド |
| 引抜成形シートおよびプレート |
| その他の製品タイプ |
| ガラス繊維強化ポリマー |
| 炭素繊維強化ポリマー |
| アラミド繊維強化ポリマー |
| その他の繊維タイプ |
| ポリエステル |
| ビニルエステル |
| エポキシ |
| フェノール |
| ポリウレタン |
| その他の樹脂タイプ |
| 建設・インフラ |
| 電気・電子 |
| 輸送・自動車 |
| 化学・産業処理 |
| 再生可能エネルギー |
| その他の最終用途産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | 引抜成形プロファイル | |
| 引抜成形グレーチング | ||
| 引抜成形チューブおよびパイプ | ||
| 引抜成形ロッド | ||
| 引抜成形シートおよびプレート | ||
| その他の製品タイプ | ||
| 繊維タイプ別 | ガラス繊維強化ポリマー | |
| 炭素繊維強化ポリマー | ||
| アラミド繊維強化ポリマー | ||
| その他の繊維タイプ | ||
| 樹脂タイプ別 | ポリエステル | |
| ビニルエステル | ||
| エポキシ | ||
| フェノール | ||
| ポリウレタン | ||
| その他の樹脂タイプ | ||
| 最終用途産業別 | 建設・インフラ | |
| 電気・電子 | ||
| 輸送・自動車 | ||
| 化学・産業処理 | ||
| 再生可能エネルギー | ||
| その他の最終用途産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
引抜成形製品市場の規模はどのくらいですか?
引抜成形製品市場規模は2026年に29.2億米ドルと評価され、2027年の30.7億米ドルから2032年には39.9億米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは5.35%となっています。
引抜成形製品の需要を牽引しているものは何ですか?
インフラの更新、電力網の近代化、風力エネルギー、ライフサイクルコストのメリットが引抜成形製品の需要を支えています。
2026年に最大のシェアを持った製品タイプはどれですか?
引抜成形プロファイルが2026年に42.56%のシェアを占めました。
2026年に最大のシェアを持った繊維タイプはどれですか?
ガラス繊維強化ポリマーが2026年に82.13%のシェアを占めました。これは炭素繊維より低コストで耐腐食性と電気絶縁性を提供するためです。