
Tamanho e Participação do Mercado de Terapêuticas para Edema Pulmonar
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 3.92 Bilhões de dólares |
| Tamanho do Mercado (2032) | 4.70 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 3.67 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Terapêuticas para Edema Pulmonar por Mordor Intelligence
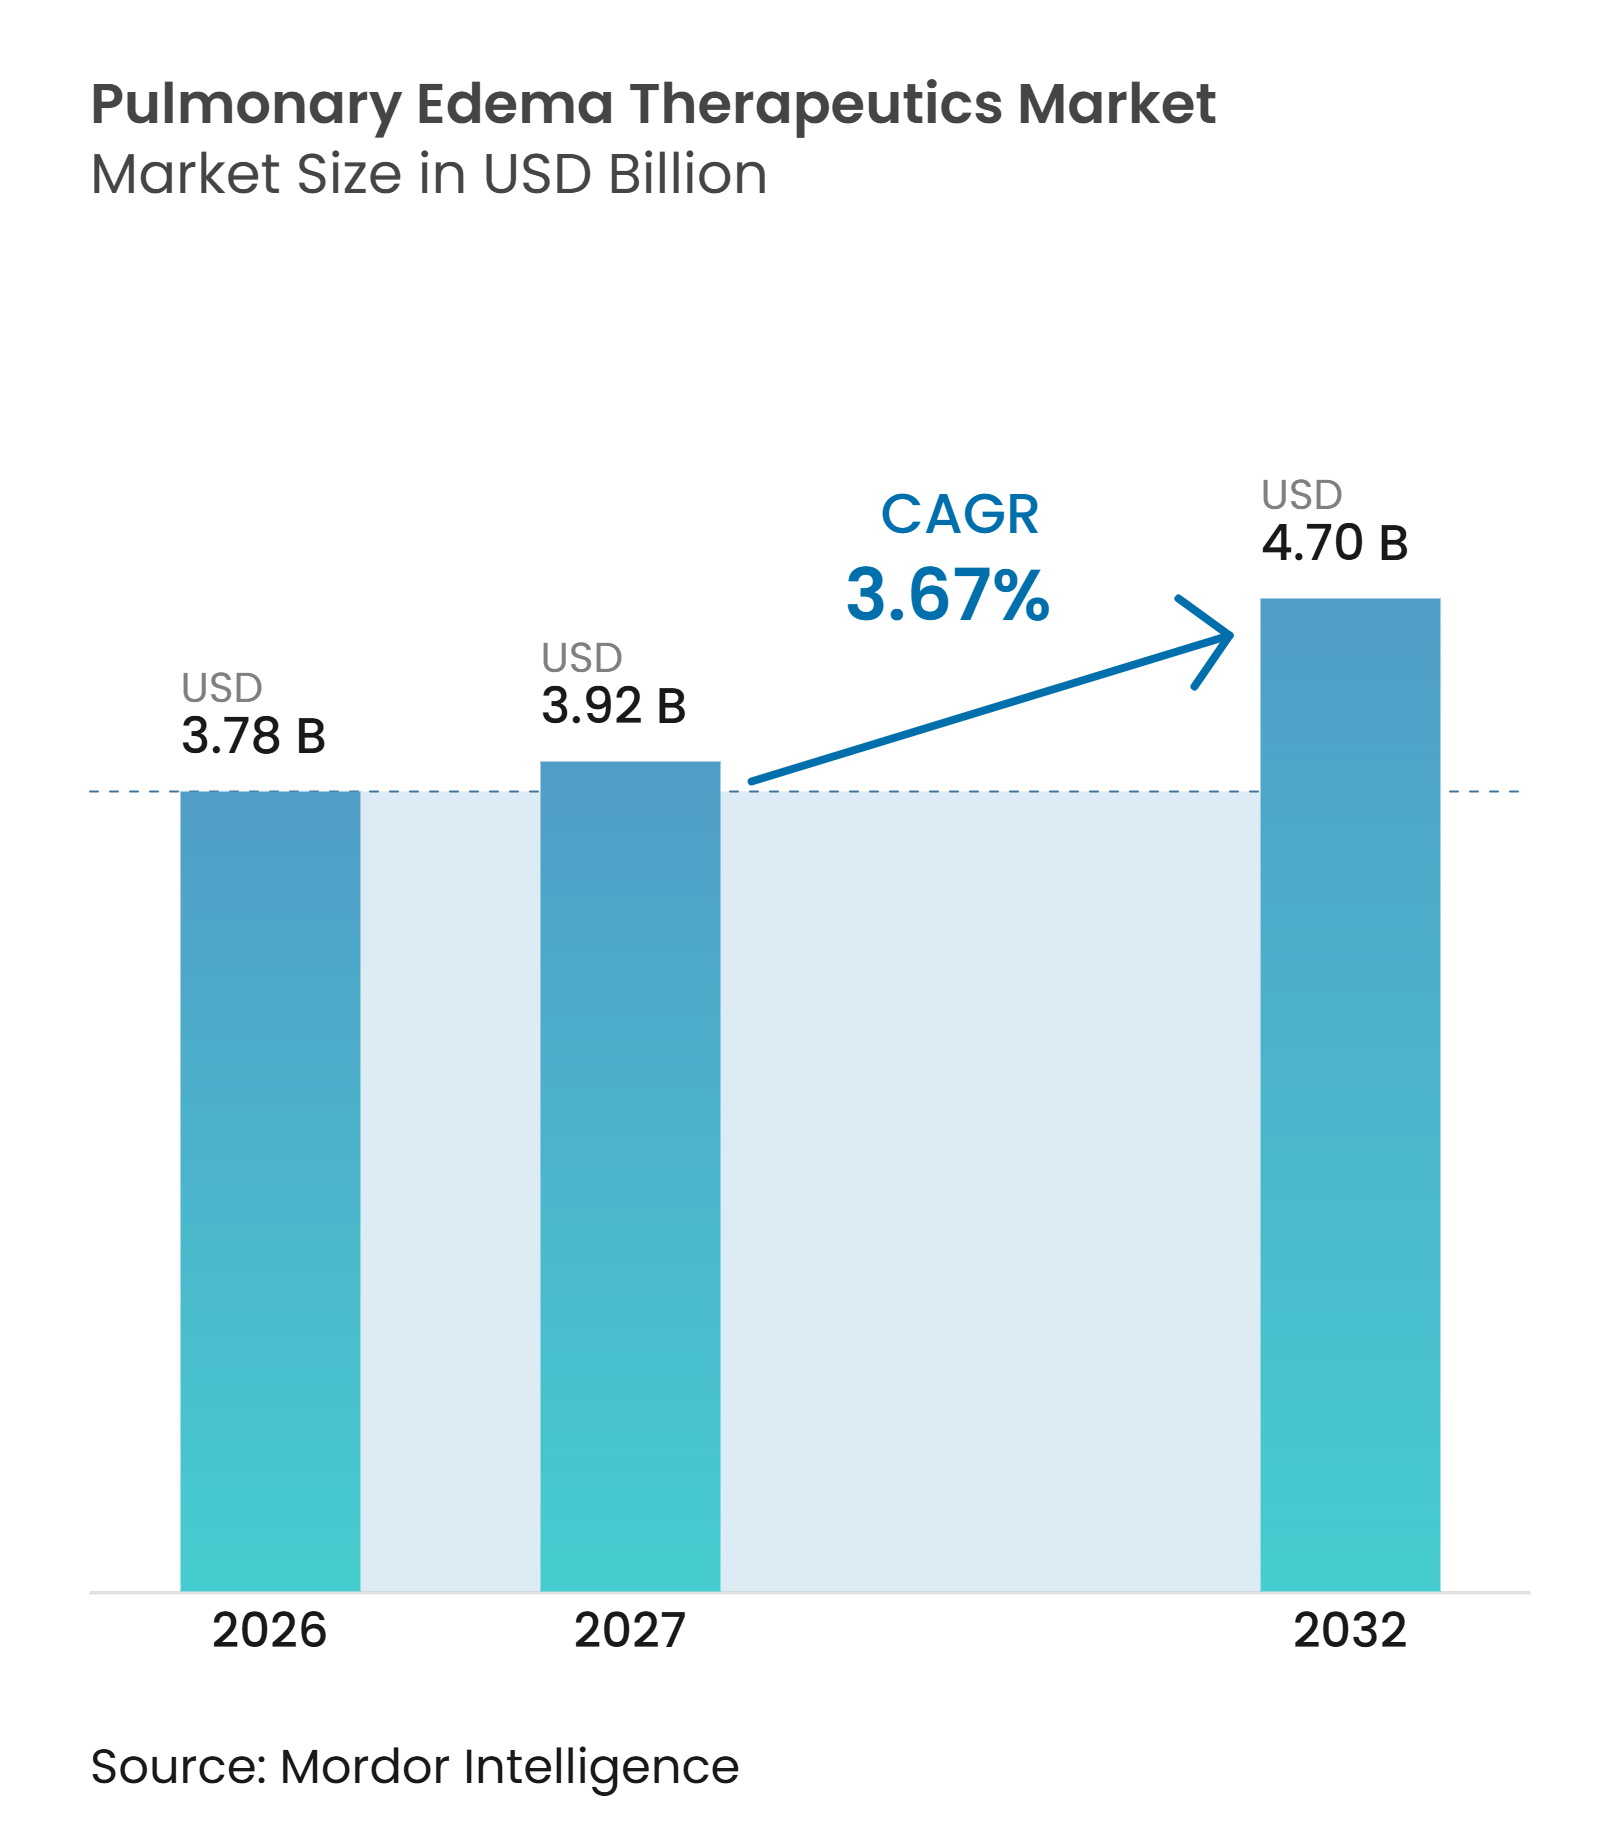
O tamanho do Mercado de Terapêuticas para Edema Pulmonar está projetado em 3,78 bilhões de USD em 2026, 3,92 bilhões de USD em 2027, e deve atingir 4,70 bilhões de USD até 2032, crescendo a um CAGR de 3,67% de 2027 a 2032.
O crescimento está sendo moldado pela intervenção mais precoce na congestão por fluidos, em vez do tratamento apenas após uma internação hospitalar. A insuficiência cardíaca, a doença renal e as condições respiratórias agudas continuam a expandir a população tratada, enquanto sistemas de administração mais recentes podem transferir a descongestionamento equivalente ao IV para ambientes ambulatoriais e domiciliares. A imagem no ponto de atendimento e o monitoramento remoto também estão ajudando os médicos a reconhecer a congestão residual mais cedo e a ajustar a terapia com mais evidências clínicas. As empresas estão respondendo por meio de formulações habilitadas por dispositivos, tratamentos modificadores da doença direcionados e pacotes de evidências que demonstram menos hospitalizações. Essas mudanças criam oportunidades para terapias que sejam práticas para os médicos, reembolsáveis para os prestadores e gerenciáveis para os pacientes fora do hospital.
Principais Conclusões do Relatório
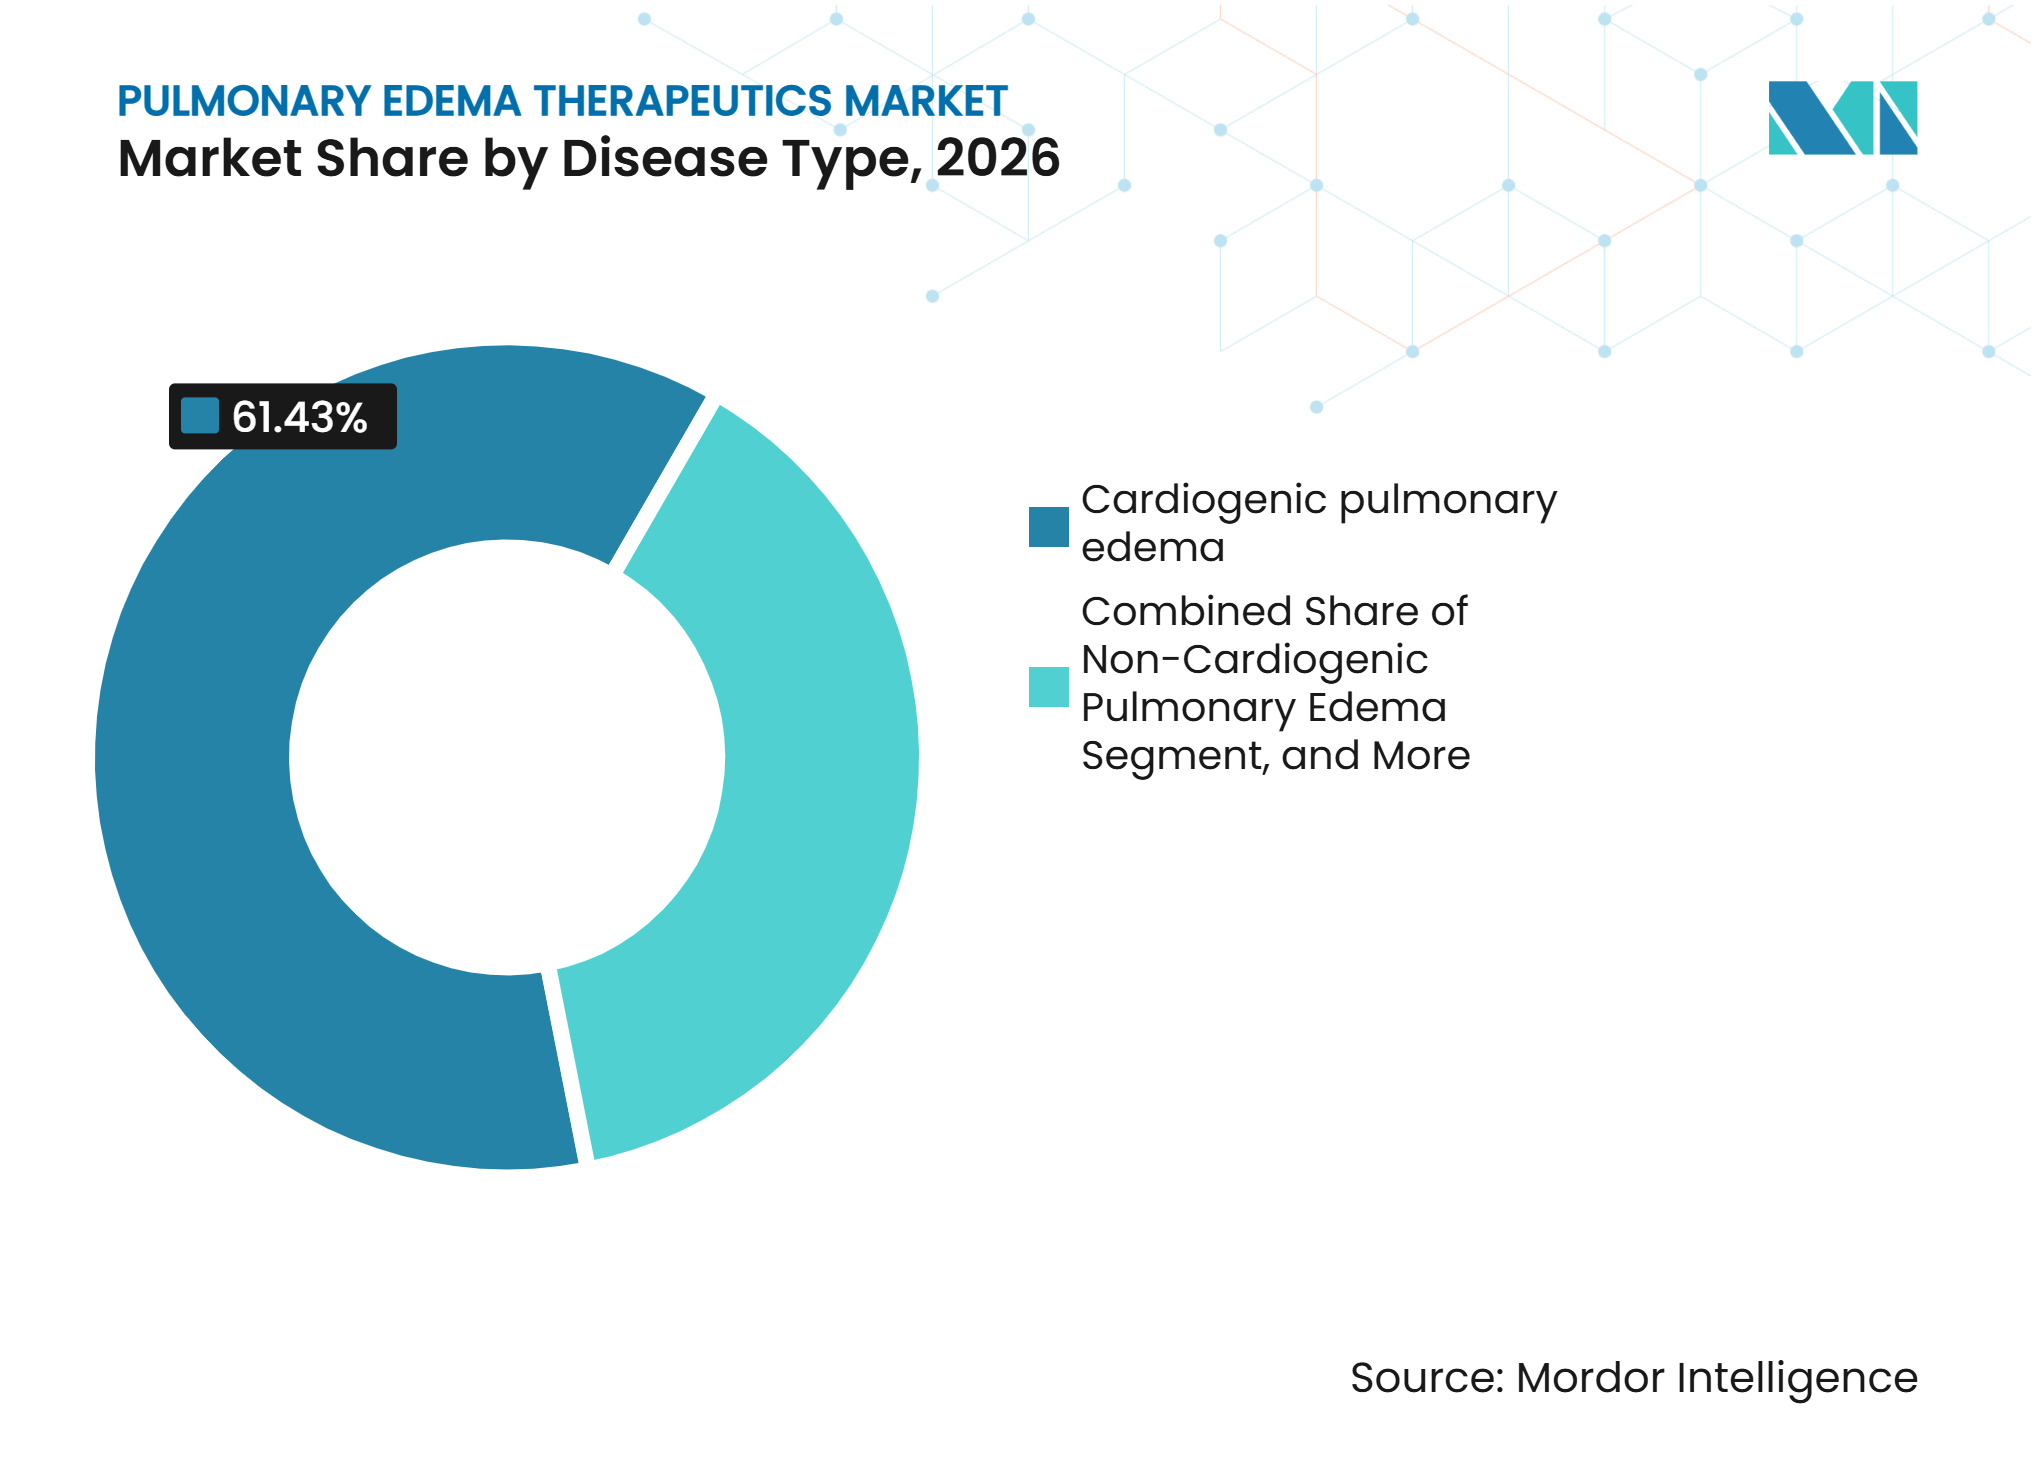
- Por tipo de doença, o edema pulmonar cardiogênico deteve 61,43% da participação do mercado de terapêuticas para edema pulmonar em 2026, enquanto o edema pulmonar não cardiogênico tem previsão de expansão a um CAGR de 5,76% até 2032.
- Por classe de medicamento, os diuréticos responderam por 42,56% da participação do mercado de terapêuticas para edema pulmonar em 2026, enquanto os inotrópicos e vasopressores registraram o maior CAGR projetado de 5,99% até 2032.
- Por via de administração, as terapias intravenosas detiveram 71,43% da receita em 2026 e têm projeção de crescimento a um CAGR de 6,43% até 2032.
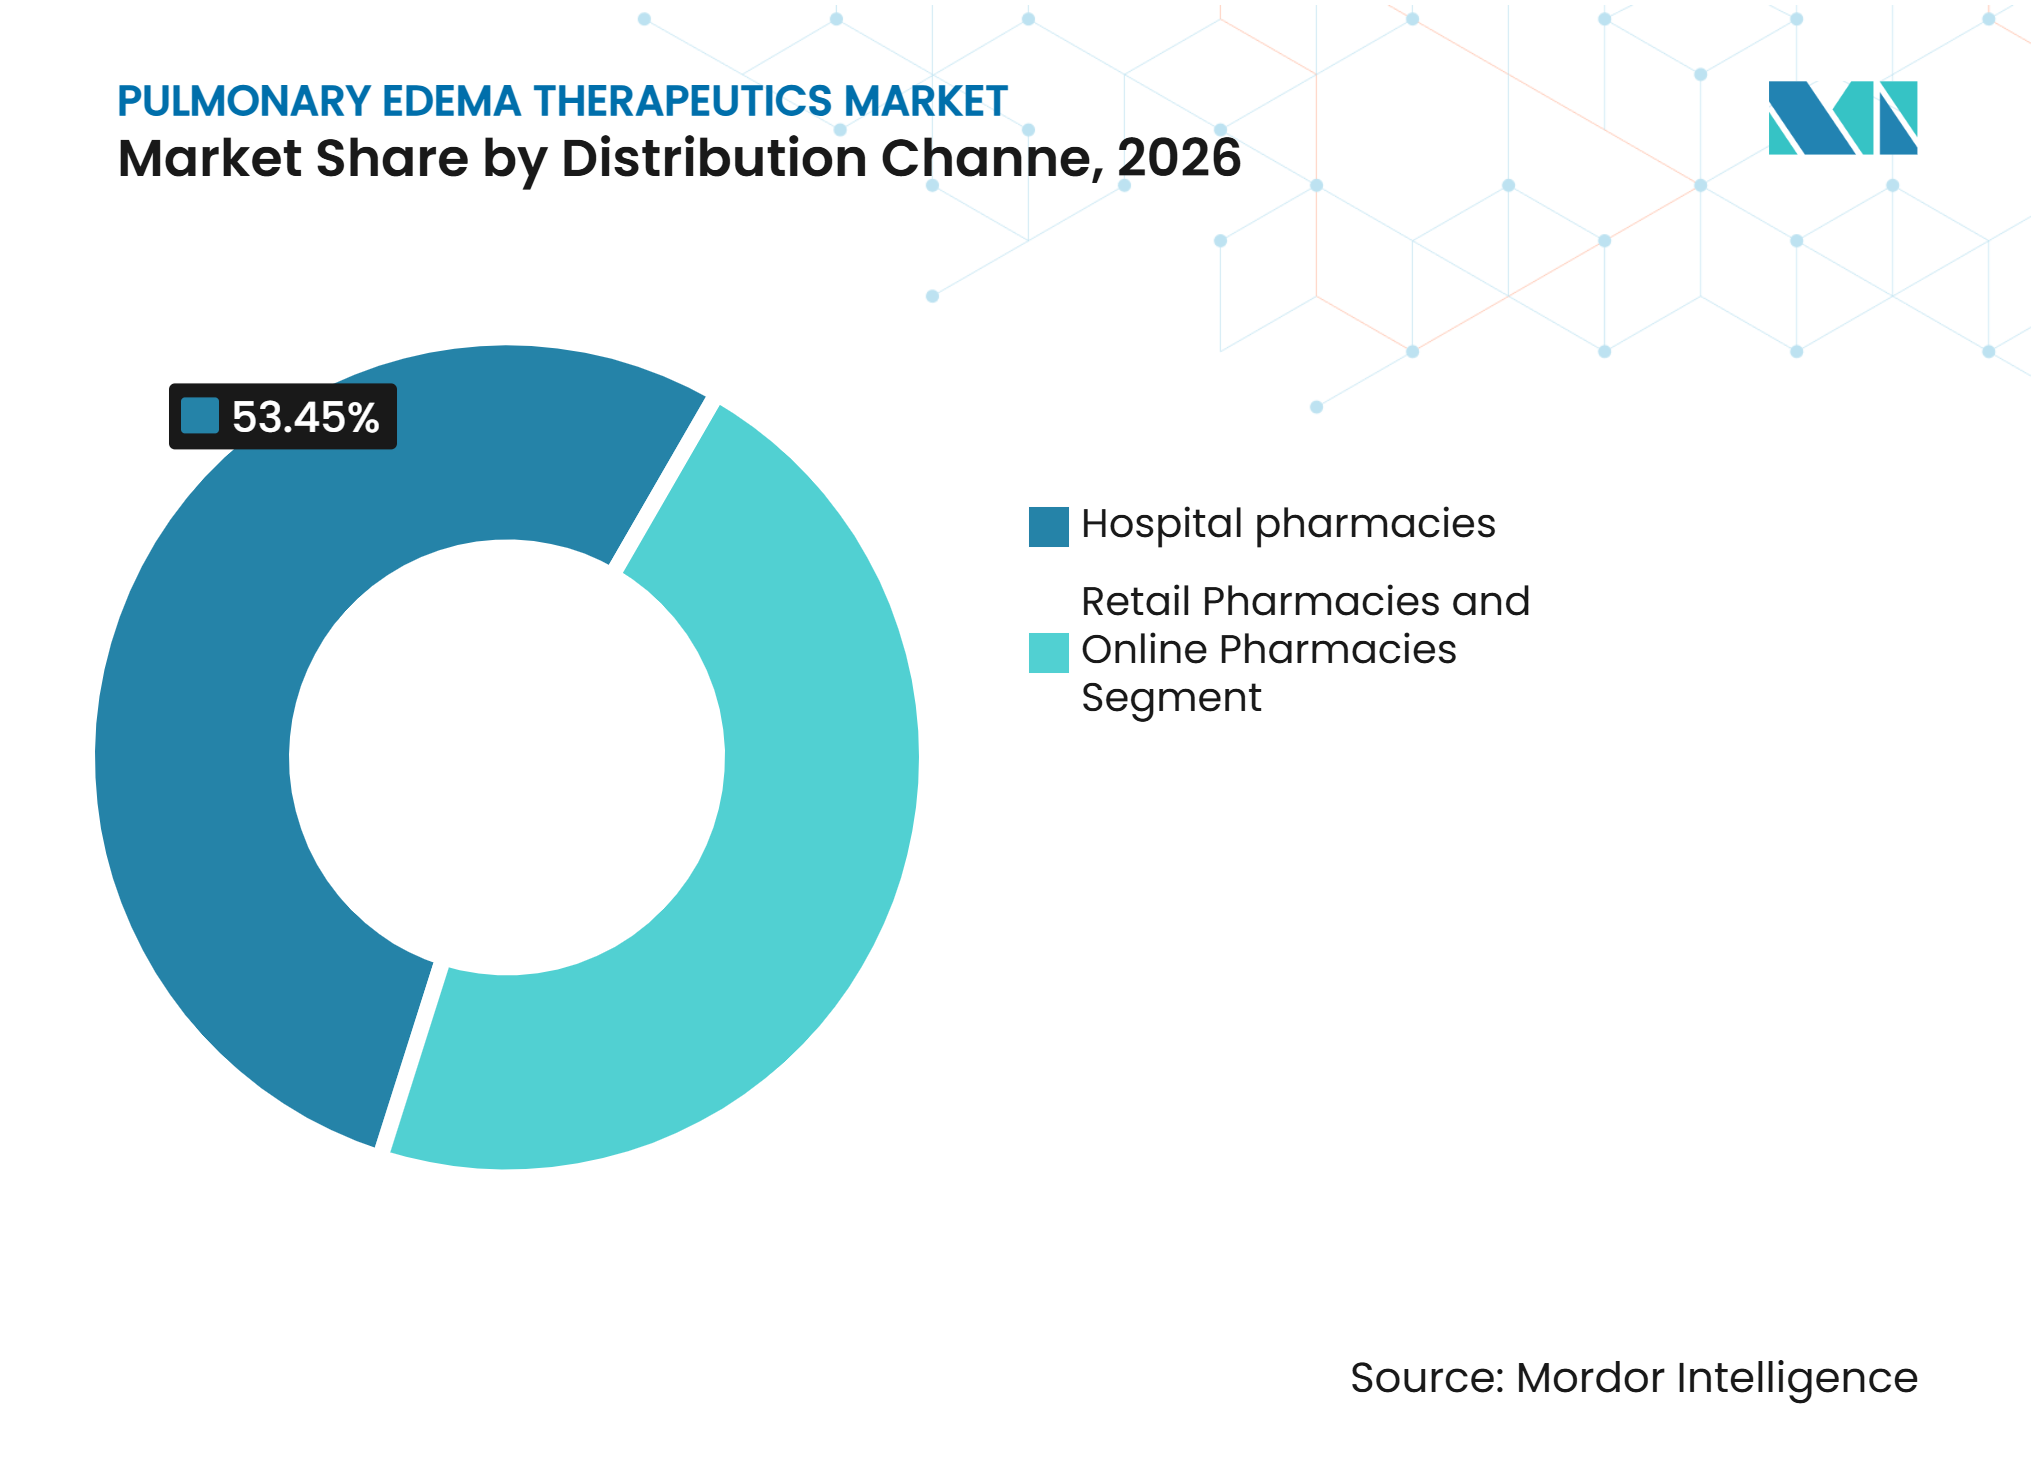
- Por canal de distribuição, as farmácias hospitalares responderam por 53,45% da receita em 2026, enquanto as farmácias online têm previsão de crescimento a um CAGR de 6,98% até 2032.
- Por usuário final, os hospitais detiveram 46,78% da receita em 2026, enquanto os centros cirúrgicos ambulatoriais têm previsão de crescimento a um CAGR de 6,76% até 2032.
- Por geografia, a América do Norte respondeu por 42,56% da receita em 2026, enquanto a Ásia-Pacífico tem projeção de expansão a um CAGR de 4,65% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Crescente Carga de Insuficiência Cardíaca e Doença Cardiorrenal | +1.50% | Global, mais forte na América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Expansão da Ventilação Não Invasiva em Cuidados Agudos | +0.60% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Avaliação de Congestão Pulmonar no Ponto de Atendimento | +0.50% | América do Norte e Europa, com adoção urbana inicial na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescimento da Administração Subcutânea Domiciliar de Diuréticos | +0.40% | América do Norte, com uso emergente na Europa Ocidental | Curto prazo (≤ 2 anos) |
| Gestão de Fluidos Guiada por Biomarcadores e Remota | +0.40% | Global, com uso inicial na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Terapias Direcionadas ao Pulmão para Edema de Permeabilidade | +0.30% | Global, especialmente em mercados de terapia intensiva com foco em SDRA | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Carga de Insuficiência Cardíaca e Doença Cardiorrenal
A insuficiência cardíaca e a doença renal crônica estão ampliando a necessidade de tratamento do edema pulmonar em ambientes agudos e ambulatoriais. As estimativas indicam que 6,7 milhões de adultos norte-americanos vivem com insuficiência cardíaca e que esse número atingirá 8,5 milhões até 2030, juntamente com 1,2 milhão de hospitalizações anuais relacionadas à sobrecarga de fluidos. Muitos pacientes também apresentam disfunção renal, o que pode tornar o tratamento com diuréticos menos previsível e aumentar a necessidade de decisões cuidadosas de dosagem. A Agência de Alimentos e Medicamentos dos Estados Unidos ampliou o rótulo do FUROSCIX para incluir edema associado à doença renal crônica em 2025, e a scPharmaceuticals lançou a indicação expandida logo em seguida. A Bayer também recebeu autorização nos Estados Unidos para a finerenona em adultos com insuficiência cardíaca e fração de ejeção de 40% ou mais, ampliando o tratamento modificador da doença em um grupo com opções anteriores limitadas. O mercado de terapêuticas para edema pulmonar enfrenta, portanto, uma base de pacientes maior e clinicamente mais complexa, com os gastos com tratamento cada vez mais vinculados à prevenção, descongestionamento e monitoramento renal.
Expansão da Ventilação Não Invasiva em Cuidados Agudos
A ventilação não invasiva é agora central na via de cuidados precoces para muitos pacientes com edema pulmonar cardiogênico agudo. Uma revisão de 2025 descreveu seu papel estabelecido na insuficiência respiratória aguda e o uso crescente de oxigênio nasal de alto fluxo quando as interfaces de máscara facial não são toleradas. Os protocolos de tratamento combinam cada vez mais a ventilação com vasodilatadores IV e diuréticos durante a estabilização, o que sustenta a necessidade contínua de farmacoterapia aguda. As evidências também sugerem que a resposta não é uniforme em todos os pacientes, especialmente nos mais idosos com diferentes perfis ácido-base. Isso torna a avaliação do paciente importante na escolha da combinação e intensidade da terapia. O mercado de terapêuticas para edema pulmonar se beneficia quando os protocolos de cuidados agudos identificam pacientes que necessitam tanto de suporte respiratório quanto de remoção rápida de fluidos.
Avaliação de Congestão no Ponto de Atendimento e Gestão Remota de Fluidos
A ultrassonografia pulmonar está ganhando importância como forma prática de avaliar a congestão pulmonar à beira do leito. Um estudo de 2025 com pacientes hospitalizados constatou que a ultrassonografia cardiopulmonar no ponto de atendimento foi associada a internações esperadas mais curtas e mudanças no manejo clínico. A detecção automatizada de linhas B pode melhorar o acesso a essa abordagem, embora os sistemas ainda exijam supervisão do médico, pois o desempenho pode variar entre plataformas. As linhas B residuais na alta também foram associadas a eventos subsequentes de insuficiência cardíaca, fornecendo aos médicos uma base mais clara para a intensidade do acompanhamento e o ajuste de diuréticos. A gestão de fluidos guiada por biomarcadores e remota pode complementar a ultrassonografia ao identificar a deterioração antes que o atendimento de emergência seja necessário. Essas ferramentas apoiam um descongestionamento mais individualizado e podem aumentar o uso de terapias no mercado de terapêuticas para edema pulmonar quando os marcos de monitoramento forem claros.
Crescimento da Administração Subcutânea Domiciliar de Diuréticos
A administração subcutânea domiciliar está mudando a forma como os médicos abordam o agravamento do edema após a alta. Uma análise de correspondência por propensão de 2025 relatou taxas de hospitalização em 1 ano mais baixas com furosemida subcutânea do que com furosemida IV na população de insuficiência cardíaca avaliada[1]. Um estudo de farmacologia clínica constatou que uma formulação concentrada de furosemida subcutânea alcançou biodisponibilidade comparável à administração IV e produziu diurese e natriurese rápidas. As vendas e doses dispensadas do FUROSCIX aumentaram acentuadamente durante 2025, demonstrando aceitação comercial inicial entre prescritores de cardiologia e nefrologia. A MannKind concluiu sua aquisição da scPharmaceuticals em outubro de 2025 e posteriormente relatou crescimento contínuo nas vendas do FUROSCIX. Esse modelo oferece ao mercado de terapêuticas para edema pulmonar uma via para transferir o tratamento adequado dos cuidados hospitalares prolongados para o uso ambulatorial supervisionado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Riscos Renais e Hemodinâmicos do Descongestionamento Agressivo | -0.50% | Global, com maior pressão em mercados com alta comorbidade de DRC e insuficiência cardíaca | Longo prazo (≥ 4 anos) |
| Altos Custos de Cuidados Agudos e Hospitalização | -0.40% | Global, com maiores limitações no Oriente Médio, África e América do Sul | Médio prazo (2-4 anos) |
| Sobreposição Diagnóstica entre Causas Cardíacas, Pulmonares e Infecciosas | -0.30% | Global, especialmente em sistemas com poucos recursos e focados em atenção primária | Médio prazo (2-4 anos) |
| Terapia Específica para Doença Limitada para Edema Não Cardiogênico | -0.40% | Global, com atividade de pipeline concentrada na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Riscos Renais e Hemodinâmicos do Descongestionamento Agressivo
Os diuréticos de alça continuam sendo o tratamento central para a remoção de fluidos, mas o descongestionamento agressivo pode piorar a função renal e complicar o manejo hemodinâmico. Esse risco é especialmente relevante para pacientes que apresentam insuficiência cardíaca e doença renal crônica simultaneamente. Uma revisão de 2025 sobre terapias de descongestionamento observou que muitas abordagens baseadas em dispositivos demonstraram benefício clínico limitado, deixando o desenvolvimento de medicamentos e o monitoramento clínico como áreas centrais de melhoria[2]. O manejo guiado por ultrassonografia pode apoiar melhores decisões de dosagem, mas não elimina o risco renal para todos os pacientes. Os médicos, portanto, provavelmente exigirão monitoramento padronizado antes de expandir a diurese domiciliar para pacientes com comprometimento renal moderado ou grave. Essa restrição pode retardar a adoção no mercado de terapêuticas para edema pulmonar mesmo quando as formulações ambulatoriais são clinicamente eficazes.
Altos Custos de Cuidados Agudos e Complexidade Diagnóstica
O tratamento hospitalar continua caro, enquanto a furosemida genérica cria pressão de preços sobre as formulações de marca. O desconto bruto-líquido relatado de 27% para o FUROSCIX no segundo trimestre de 2025 reflete a negociação com pagadores necessária para uma formulação premium. As restrições de custo são mais pronunciadas onde os orçamentos hospitalares e a cobertura dos pagadores são limitados, incluindo partes do Oriente Médio, África e América do Sul. A sobreposição diagnóstica também retarda o tratamento adequado porque condições cardíacas, pulmonares e infecciosas podem se apresentar com sinais semelhantes de dificuldade respiratória. A imagem no ponto de atendimento pode melhorar a triagem clínica, mas o acesso desigual a pessoal treinado e equipamentos continua sendo uma barreira prática. O edema não cardiogênico tem uma limitação adicional porque carece de um padrão de cuidado farmacológico específico para a doença amplamente estabelecido.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Doença:
O Cuidado Cardiogênico Permanece como Núcleo da Demanda por TratamentoO edema pulmonar cardiogênico deteve 61,43% da receita do mercado de terapêuticas para edema pulmonar em 2026. Essa posição reflete a ampla população com disfunção ventricular esquerda, emergências hipertensivas e doença valvular. Essas condições têm vias de tratamento estabelecidas e suporte de reembolso em muitos sistemas de saúde. O sacubitril e o valsartana continuam a moldar o tratamento da insuficiência cardíaca com fração de ejeção reduzida, apesar da pressão de patentes nos Estados Unidos. A finerenona acrescenta uma opção modificadora da doença para pacientes com fração de ejeção levemente reduzida ou preservada após suas autorizações nos Estados Unidos e na Europa. O edema induzido por infecção permanece um segmento menor, mas atrai demanda de tratamento por meio do manejo da SDRA, suporte vasopressor e intervenções respiratórias. O edema pulmonar de alta altitude permanece especializado e é gerenciado principalmente com abordagens orientadas para a prevenção, como nifedipina e dexametasona.
O edema pulmonar não cardiogênico tem previsão de crescimento a um CAGR de 5,76% até 2032. A SDRA cria necessidade de terapias que abordem a lesão endotelial e o acúmulo de fluido alveolar, em vez de apenas ventilação de suporte. Uma revisão científica de 2025 destacou a ausência de um padrão farmacológico específico para a doença aprovado para essa condição. A Edesa relatou resultados positivos da Fase 3 para o paridiprubart em pacientes com SDRA sob ventilação mecânica durante 2025. A Vasomune está estudando um agonista do receptor Tie2 projetado para estabilizar a barreira vascular e limitar o extravasamento de fluidos. A aprovação de um candidato bem-sucedido em fase avançada mudaria materialmente as opções de tratamento para essa parcela do mercado de terapêuticas para edema pulmonar.



Por Classe de Medicamento:
A Liderança dos Diuréticos Continua enquanto as Terapias Especializadas se ExpandemOs diuréticos responderam por 42,56% da participação do mercado de terapêuticas para edema pulmonar em 2026. A furosemida oral e IV genérica ainda sustenta uma grande parcela dos cuidados de rotina, especialmente em hospitais e manutenção ambulatorial. O valor está se deslocando para formulações subcutâneas e intranasais com pH neutro que permitem o uso fora dos ambientes tradicionais de infusão. Os vasodilatadores, incluindo a nitroglicerina IV, continuam importantes para o edema pulmonar agudo hipertensivo e são frequentemente usados com diuréticos e suporte respiratório. Os opioides, como a morfina, estão recebendo menos ênfase devido a preocupações com a segurança hemodinâmica. Os inibidores de SGLT2, o sacubitril e o valsartana, e os antagonistas não esteroidais do receptor de mineralocorticoides também estão ampliando o papel do manejo upstream da insuficiência cardíaca.
Os inotrópicos e vasopressores têm previsão de crescimento a um CAGR de 5,99% até 2032. Esses tratamentos são importantes para apresentações complexas que combinam instabilidade circulatória, choque e insuficiência respiratória. A AstraZeneca continua a desenvolver terapias cardiovasculares, incluindo a dapagliflozina e o agonista oral investigacional de RXFP1 pexerelgon. As terapias direcionadas ao pulmão permanecem pequenas em termos de receita, mas sua atividade de pesquisa é notável porque podem abordar o edema no local da lesão alveolar. Um resumo da ATS de 2025 relatou melhora na oxigenação e menor necessidade de ventilador com tri-iodotironina intratraqueal em um estudo inicial. O mercado de terapêuticas para edema pulmonar poderia ver uma combinação mais ampla de terapias agudas se esses programas estabelecerem benefício clínico significativo.
Por Via de Administração:
Os Cuidados IV Mantêm Seu Papel enquanto Vias Alternativas AvançamAs terapias intravenosas representaram 71,43% da receita em 2026 e têm previsão de expansão a um CAGR de 6,43% até 2032. A administração IV permanece o padrão clínico para descongestionamento rápido e previsível durante episódios agudos. O segmento também se beneficia de produtos subcutâneos projetados para fornecer exposição equivalente à IV em um formato menos intensivo em recursos. Um estudo cruzado randomizado constatou que a furosemida subcutânea alcançou 107,3% de biodisponibilidade em relação à administração IV, com diurese e natriurese iniciando dentro de 1 hora. A SQ Innovation recebeu aprovação da FDA para o Lasix ONYU em outubro de 2025, adicionando outra plataforma de administração subcutânea. A MannKind também recebeu aprovação da FDA para o Furoscix ReadyFlow em julho de 2026.
A terapia oral continua importante para a manutenção ambulatorial de longo prazo, incluindo furosemida, torsemida e bumetanida. O edema intestinal pode reduzir a absorção oral durante a descompensação, o que reforça o uso de administração IV ou subcutânea quando é necessária ação rápida. A administração intranasal tornou-se uma nova opção após a aprovação da FDA do ENBUMYST em setembro de 2025. Os diuréticos inalados permanecem em fase investigacional, enquanto as terapias vasculares pulmonares inaladas demonstram que a via pode ser viável em ambientes clínicos relacionados. A MannKind está avaliando um programa de bumetanida em pó seco em desenvolvimento pré-clínico. As vias alternativas podem ajudar o mercado de terapêuticas para edema pulmonar a atender pacientes que não podem usar uma infusão ou preferem não se autoinjetar.
Por Canal de Distribuição:
As Farmácias Hospitalares Permanecem Centrais enquanto o Atendimento Digital CresceAs farmácias hospitalares detiveram 53,45% da receita do canal de distribuição em 2026. Os episódios agudos frequentemente requerem preparação estéril, ajuste rápido de dose e suporte de enfermagem treinada, o que mantém os diuréticos IV, inotrópicos e vasopressores estreitamente vinculados aos cuidados institucionais. Esse canal permanece importante para pacientes com dificuldade respiratória grave ou hemodinâmica instável. As farmácias de varejo continuam a fornecer terapia de manutenção oral, mas a furosemida genérica oferece escopo limitado para diferenciação de produtos. A natureza madura da categoria genérica também limita o incentivo para construir serviços especializados em torno dela. Os canais hospitalares, portanto, manterão um papel central no mercado de terapêuticas para edema pulmonar mesmo com a expansão dos cuidados ambulatoriais.
As farmácias online têm previsão de crescimento a um CAGR de 6,98% até 2032. Uma pesquisa da Fundação ASOP constatou que 38% dos adultos norte-americanos haviam comprado medicamentos prescritos online, com muitos usuários iniciando esse comportamento durante os 3 anos anteriores. O atendimento digital é adequado para terapias de manutenção e kits subcutâneos dispensados em domicílio quando os pacientes têm supervisão clínica. O lançamento em 2025 pela Amgen da plataforma direta ao consumidor AmgenNow mostra como os fabricantes de medicamentos cardiovasculares estão construindo modelos de acesso direto ao paciente. Propostas de políticas que tornam os médicos mais responsáveis por internações evitáveis por insuficiência cardíaca podem fortalecer a demanda por terapias dispensáveis em domicílio. A expansão do canal dependerá do reembolso, de processos seguros de prescrição e da educação do paciente.

Por Usuário Final:
Os Hospitais Lideram o Tratamento Agudo enquanto os Centros Cirúrgicos Ambulatoriais Adicionam Nova DemandaOs hospitais responderam por 46,78% da receita por usuário final em 2026. A maioria dos episódios de edema pulmonar requer avaliação rápida, suporte de oxigênio, manejo de fluidos e monitoramento disponíveis em ambientes de emergência e internação. Os serviços médicos de emergência também têm um papel nos cuidados precoces por meio de suporte respiratório pré-hospitalar e intervenções farmacológicas selecionadas. As clínicas de insuficiência cardíaca estão se tornando mais importantes à medida que os pacientes fazem a transição mais cedo dos cuidados hospitalares para o acompanhamento ambulatorial supervisionado. Essas clínicas podem combinar ajuste de medicação com monitoramento da função renal e da congestão. Os hospitais permanecerão o principal ambiente de tratamento para episódios graves no mercado de terapêuticas para edema pulmonar.
Os centros cirúrgicos ambulatoriais têm previsão de crescimento a um CAGR de 6,76% até 2032. Sua relevância decorre do movimento contínuo de procedimentos cardiovasculares para ambientes ambulatoriais e da necessidade de gerenciar o estado de fluidos após algumas intervenções. Uma análise do JACC de 2025 examinou a migração ambulatorial de procedimentos cardiovasculares nos Estados Unidos e suas implicações para a prestação de cuidados. Os planos de alta pós-procedimento podem incluir cada vez mais monitoramento e diurese domiciliar para pacientes adequados. Os ambientes de saúde domiciliar são outro grupo de usuários finais em desenvolvimento, especialmente para pacientes com insuficiência cardíaca e doença renal que podem ser monitorados de perto. Um projeto de melhoria da qualidade de 2025 demonstrou a viabilidade logística da furosemida subcutânea domiciliar em uma pequena coorte de DRC e insuficiência cardíaca.
Análise Geográfica
América do Norte
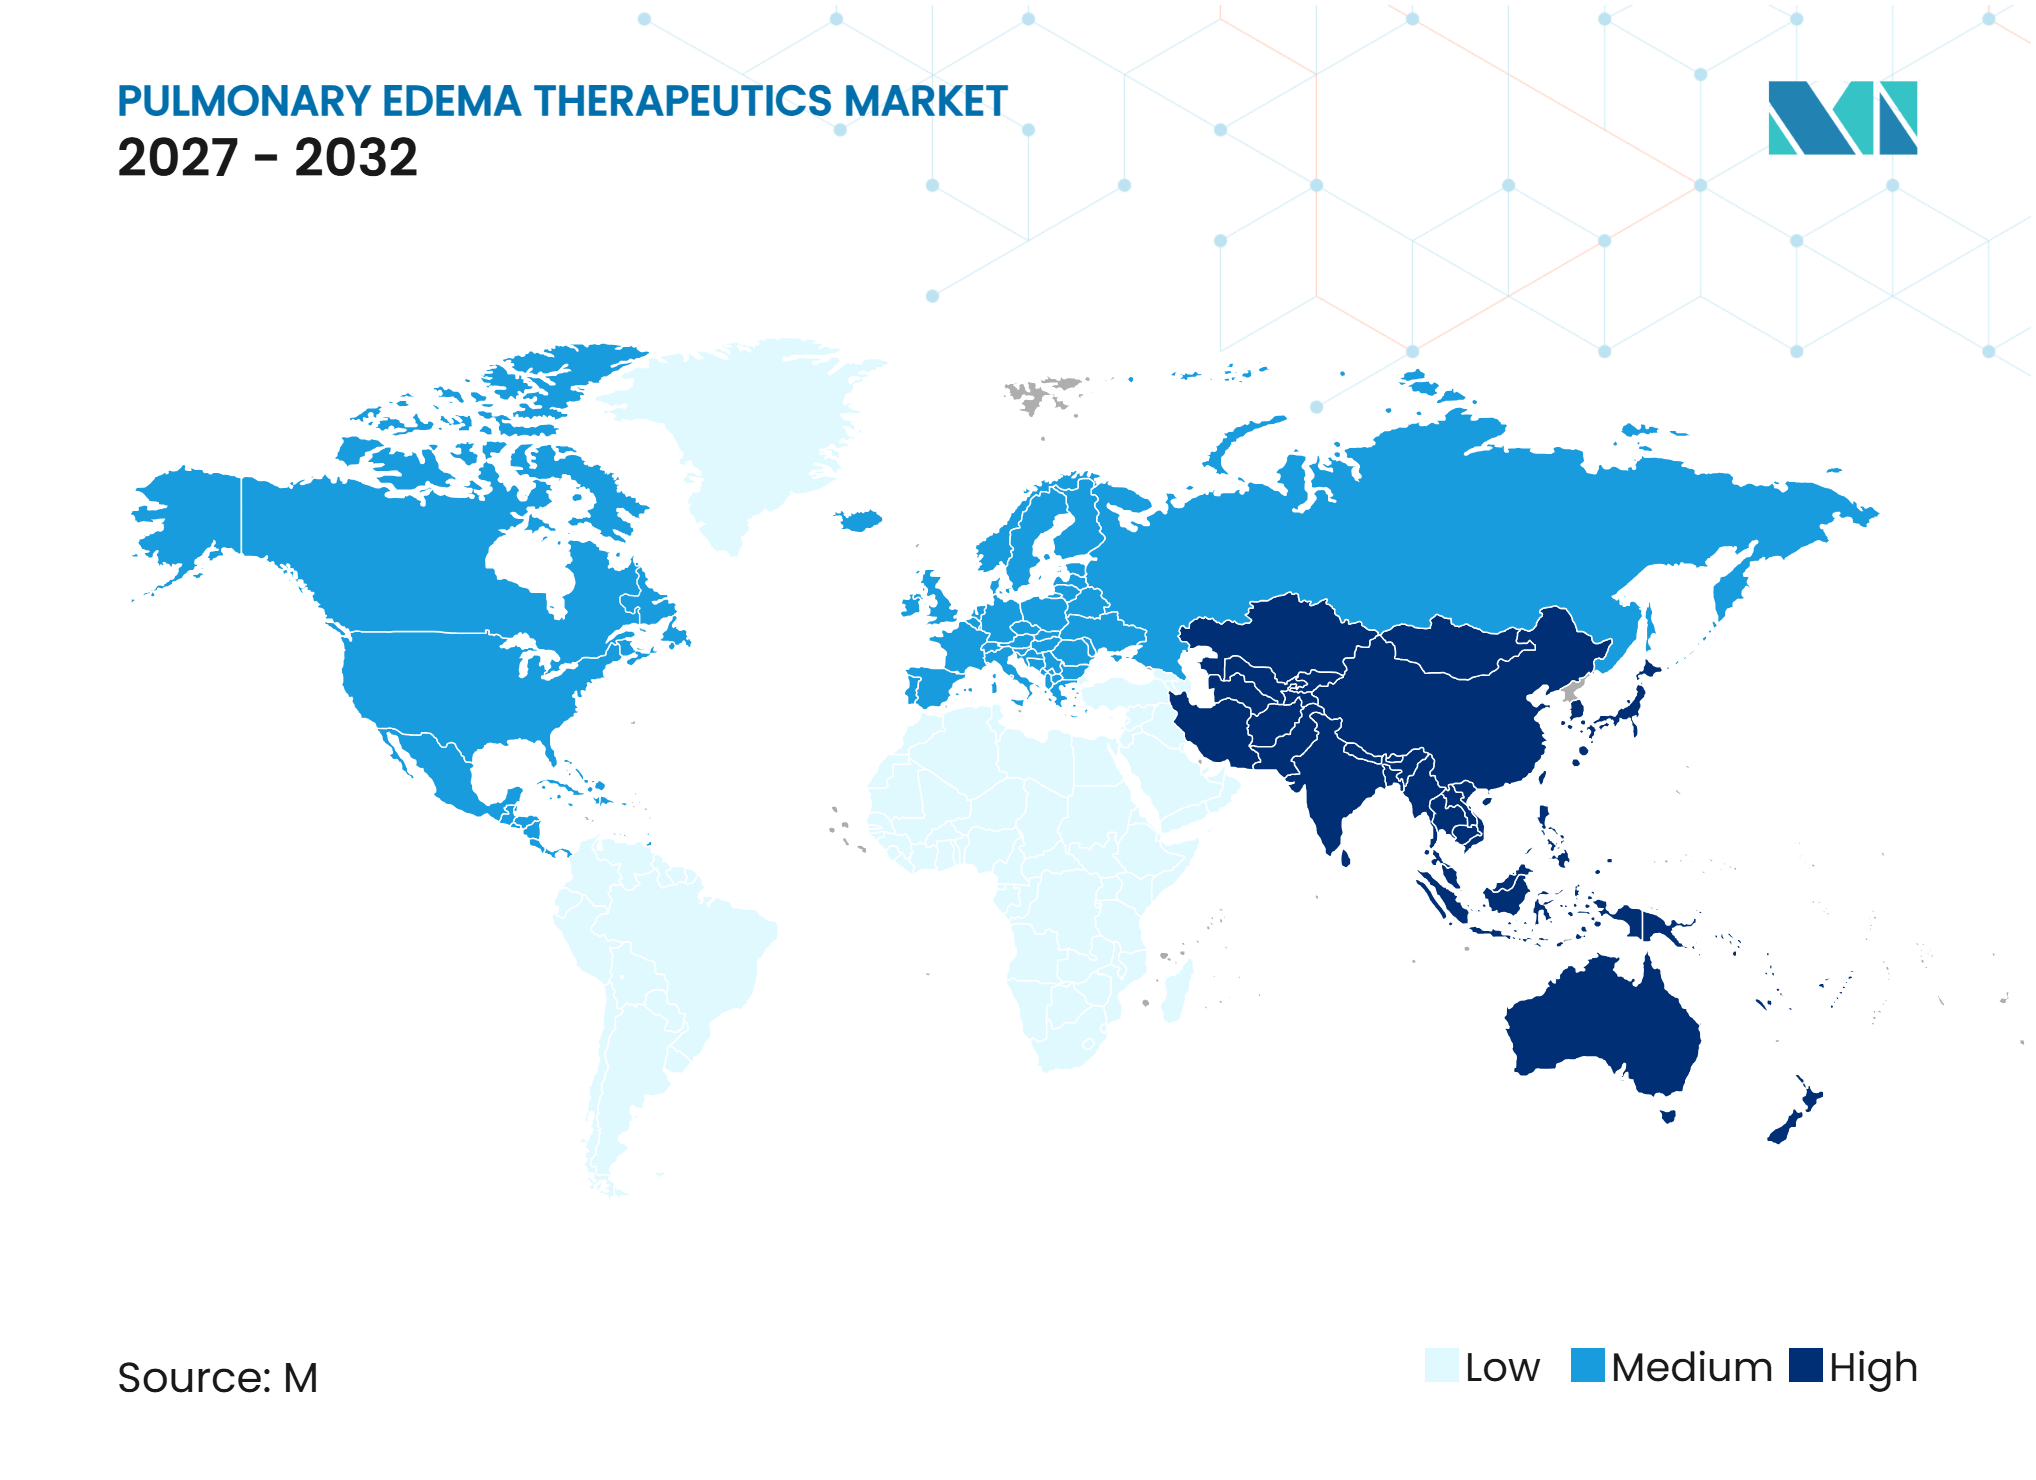
A América do Norte deteve 42,56% da participação do mercado de terapêuticas para edema pulmonar em 2026. A região combina uma grande população com insuficiência cardíaca, infraestrutura avançada de emergência e internação, e rápida adoção de novas combinações medicamento-dispositivo. A FDA apoiou várias novas opções de administração, incluindo Lasix ONYU, ENBUMYST e Furoscix ReadyFlow. Essa atividade de aprovação incentiva os médicos a considerar o tratamento após a alta quando os pacientes podem ser monitorados. Os Centros de Serviços Medicare e Medicaid também estão reformulando os incentivos por meio de modelos propostos que se concentram em internações evitáveis por insuficiência cardíaca. O Canadá apoia o acesso estável a diuréticos de alça por meio de seu sistema público de saúde, enquanto o México oferece crescimento para medicamentos IV genéricos à medida que a capacidade hospitalar melhora. A influência regulatória da FDA e a política de reembolso permanecem importantes para a adoção regional.
Ásia-Pacífico
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 4,65% até 2032. O investimento hospitalar na China, Índia e Sudeste Asiático está expandindo o acesso a leitos de terapia intensiva, medicamentos IV e capacidades de tratamento de emergência. A crescente conscientização sobre a insuficiência cardíaca descompensada aguda também está melhorando o caminho do diagnóstico ao tratamento. A ultrassonografia pulmonar e a radiologia assistida por inteligência artificial podem ser úteis onde a capacidade de cardiologia é limitada e a especialização em imagem de emergência ainda está se desenvolvendo. Uma revisão e meta-análise relatou que a terapia guiada por ultrassonografia pulmonar reduziu os principais eventos cardiovasculares adversos, apoiando uma avaliação mais ampla dessa abordagem. O Japão e a Coreia do Sul estão adotando mais terapias modificadoras da doença para insuficiência cardíaca, o que pode reduzir as internações graves enquanto expande os cuidados crônicos. O investimento no sistema de saúde e o treinamento de médicos decidirão com que rapidez as novas tecnologias de administração alcançarão o mercado mais amplo de terapêuticas para edema pulmonar na região.
Europa, Oriente Médio e África, e América do Sul
A Europa possui vias estabelecidas para insuficiência cardíaca, redes de evidências clínicas e cuidados de emergência guiados por biomarcadores, enquanto o Oriente Médio, a África e a América do Sul apresentam acesso mais desigual. A Bayer recebeu aprovação da Comissão Europeia e autorização do Reino Unido para a finerenona em março de 2026 para adultos com insuficiência cardíaca e fração de ejeção ventricular esquerda de 40% ou mais. Alemanha, Reino Unido e França possuem redes de especialistas ativas que podem adotar diuréticos subcutâneos à medida que os programas ambulatoriais formalizam as metas de alta. Os países do Conselho de Cooperação do Golfo estão aumentando a capacidade de terapia intensiva e o acesso a especialistas, mas as terapias de marca permanecem menos acessíveis além das principais cidades. Brasil e Argentina estão melhorando a infraestrutura de cuidados respiratórios agudos, embora os custos de tratamento e as lacunas de cobertura ainda limitem os gastos por episódio. As decisões regulatórias europeias, as regras nacionais de reembolso e os sistemas de aquisição hospitalar influenciarão a adoção nesses segmentos geográficos mistos. O mercado de terapêuticas para edema pulmonar, portanto, crescerá em velocidades diferentes entre centros especializados maduros e sistemas com recursos limitados.
Cenário Competitivo
Concentração do Mercado
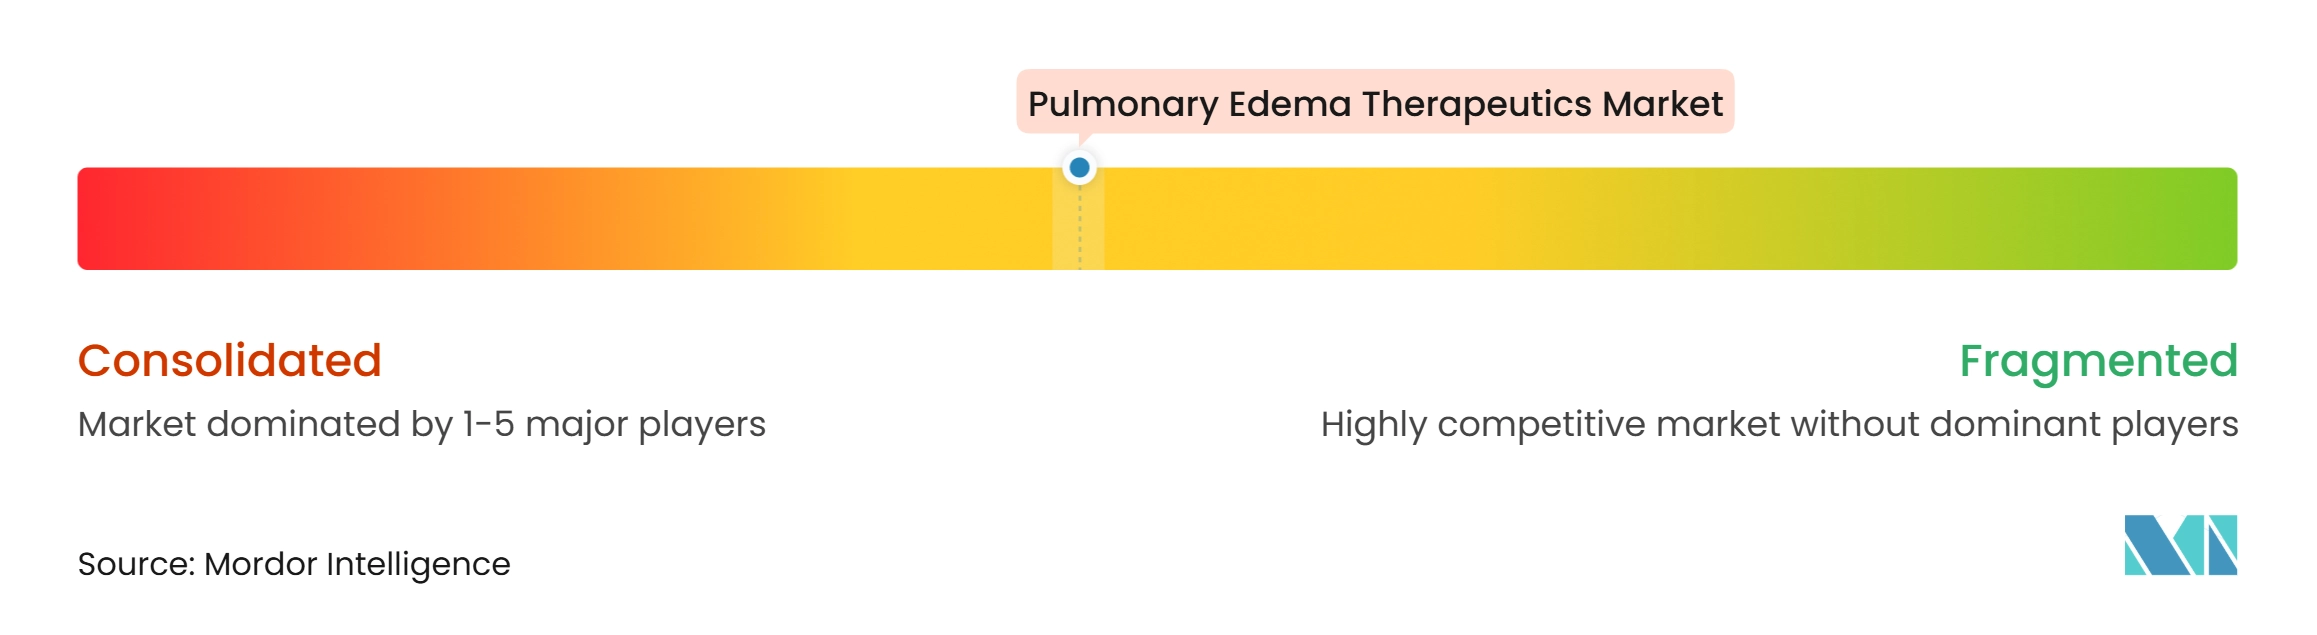
O mercado de terapêuticas para edema pulmonar é moderadamente fragmentado. Grandes empresas farmacêuticas competem em terapias modificadoras da doença para insuficiência cardíaca, enquanto fabricantes de genéricos competem na qualidade das formulações IV injetáveis e nos preços de contratos hospitalares. A AstraZeneca apoia um amplo portfólio cardiovascular que inclui dapagliflozina e programas clínicos em andamento. A Bayer estabeleceu uma posição diferenciada em insuficiência cardíaca com suas aprovações nos Estados Unidos em 2025 e na Europa em 2026 para a finerenona. Hikma, Teva, B. Braun, Baxter e Fresenius competem no segmento injetável genérico, onde as decisões de compra se concentram em confiabilidade e preço. Essa estrutura sustenta a concorrência contínua entre tratamentos agudos de menor custo e formulações de maior valor que visam o cuidado fora do hospital.
A aquisição da scPharmaceuticals pela MannKind em outubro de 2025 foi um movimento estratégico claro em direção ao descongestionamento domiciliar. A empresa seguiu isso com o autoinjector ReadyFlow, que oferece uma dose de furosemida subcutânea equivalente à IV em um breve tempo de administração. A SQ Innovation e a Corstasis também entraram no campo com produtos de diuréticos de alça subcutâneos e intranasais. Esses lançamentos mostram que a tecnologia de administração está se tornando uma base importante para a diferenciação. As evidências do mundo real sobre a prevenção de hospitalizações e a facilidade de uso serão importantes nas discussões com pagadores.
A necessidade não atendida mais clara é o edema não cardiogênico e a SDRA, onde o tratamento farmacológico específico para a doença permanece limitado. Edesa, Vasomune e BioAegis têm programas de desenvolvimento voltados para vias inflamatórias e de barreira vascular. Uma oportunidade adicional reside em vincular o monitoramento da congestão à diurese domiciliar, em vez de vender diagnósticos e tratamentos como produtos separados. A Novartis continua a investir em ativos cardiovasculares enquanto gerencia a erosão de patentes do Entresto. A concorrência permanecerá dividida entre terapias modificadoras da doença, produtos genéricos agudos e plataformas de administração proprietárias.
Líderes do Setor de Terapêuticas para Edema Pulmonar
-
Sanofi
-
Pfizer Inc.
-
Novartis AG
-
AstraZeneca PLC
-
Viatris Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Terapêuticas para Edema Pulmonar Empresas cobertas neste relatório
- AstraZeneca
- B. Braun
- Baxter
- Bayer
- Boehringer Ingelheim
- Cipla
- Dr. Reddy’s Laboratories
- Fresenius
- Hikma Pharmaceuticals
- Johnson & Johnson
- Lupin
- MannKind
- Merck
- Novartis
- Pfizer
- Sanofi
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Viatris
Desenvolvimentos industriais recentes em Mercado de Terapêuticas para Edema Pulmonar
- Julho de 2026: A FDA dos Estados Unidos aprovou o Furoscix ReadyFlow da MannKind Corporation, um autoinjector de furosemida subcutânea projetado para administrar uma dose equivalente a 80 mg IV em menos de 10 segundos.
- Março de 2026: A Bayer recebeu aprovação da Comissão Europeia e autorização do Reino Unido para a finerenona em adultos com insuficiência cardíaca e fração de ejeção ventricular esquerda de 40% ou mais.
- Outubro de 2025: A MannKind Corporation concluiu sua aquisição da scPharmaceuticals Inc., integrando o FUROSCIX ao seu portfólio cardiometabólico.
- Outubro de 2025: A SQ Innovation recebeu aprovação da FDA dos Estados Unidos para o Lasix ONYU, uma combinação medicamento-dispositivo que administra 80 mg de furosemida subcutânea por meio de um infusor abdominal ao longo de 5 horas.
Escopo do Relatório do Mercado Global de Terapêuticas para Edema Pulmonar
De acordo com o escopo do relatório, as terapêuticas para edema pulmonar são medicamentos e tratamentos usados para reduzir o acúmulo de fluidos nos pulmões e facilitar a respiração. Eles visam as causas subjacentes, como insuficiência cardíaca ou infecção, e podem incluir diuréticos, oxigênio e outros cuidados de suporte.
O mercado de terapêuticas para edema pulmonar é segmentado por tipo de doença, classe de medicamento, via de administração, canal de distribuição, usuário final e geografia. Por tipo de doença, o mercado é segmentado em edema pulmonar cardiogênico, edema pulmonar não cardiogênico, edema pulmonar de alta altitude e edema pulmonar induzido por infecção. Por classe de medicamento, o mercado é segmentado em diuréticos, vasodilatadores, inotrópicos e vasopressores, analgésicos opioides, terapias modificadoras da doença para insuficiência cardíaca e terapias direcionadas ao pulmão e investigacionais. Por via de administração, o mercado é segmentado em intravenosa, oral, subcutânea, sublingual e intranasal, e inalada e aerossolizada. Por canal de distribuição, o mercado é segmentado em farmácias hospitalares, farmácias de varejo e farmácias online. Por usuário final, o mercado é segmentado em hospitais, serviços médicos de emergência, clínicas especializadas, centros cirúrgicos ambulatoriais e ambientes de saúde domiciliar. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. O relatório oferece valores (USD) para todos os segmentos acima.
Visão geral da segmentação
| Edema Pulmonar Cardiogênico |
| Edema Pulmonar Não Cardiogênico |
| Edema Pulmonar de Alta Altitude |
| Edema Pulmonar Induzido por Infecção |
| Diuréticos |
| Vasodilatadores |
| Inotrópicos e Vasopressores |
| Analgésicos Opioides |
| Terapias Modificadoras da Doença para Insuficiência Cardíaca |
| Terapias Direcionadas ao Pulmão e Investigacionais |
| Intravenosa |
| Oral |
| Subcutânea |
| Sublingual e Intranasal |
| Inalada e Aerossolizada |
| Farmácias Hospitalares |
| Farmácias de Varejo |
| Farmácias Online |
| Hospitais |
| Serviços Médicos de Emergência |
| Clínicas Especializadas |
| Centros Cirúrgicos Ambulatoriais |
| Ambientes de Saúde Domiciliar |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Doença | Edema Pulmonar Cardiogênico | |
| Edema Pulmonar Não Cardiogênico | ||
| Edema Pulmonar de Alta Altitude | ||
| Edema Pulmonar Induzido por Infecção | ||
| Por Classe de Medicamento | Diuréticos | |
| Vasodilatadores | ||
| Inotrópicos e Vasopressores | ||
| Analgésicos Opioides | ||
| Terapias Modificadoras da Doença para Insuficiência Cardíaca | ||
| Terapias Direcionadas ao Pulmão e Investigacionais | ||
| Por Via de Administração | Intravenosa | |
| Oral | ||
| Subcutânea | ||
| Sublingual e Intranasal | ||
| Inalada e Aerossolizada | ||
| Por Canal de Distribuição | Farmácias Hospitalares | |
| Farmácias de Varejo | ||
| Farmácias Online | ||
| Por Usuário Final | Hospitais | |
| Serviços Médicos de Emergência | ||
| Clínicas Especializadas | ||
| Centros Cirúrgicos Ambulatoriais | ||
| Ambientes de Saúde Domiciliar | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por terapêuticas para edema pulmonar?
O crescimento está vinculado à crescente carga de insuficiência cardíaca e doença renal, juntamente com o tratamento mais precoce da congestão por fluidos fora dos ambientes hospitalares.
Qual tipo de edema pulmonar tem a maior participação de receita?
O edema pulmonar cardiogênico deteve 61,43% da receita em 2026.
Qual classe de medicamento está crescendo mais rapidamente para o tratamento do edema pulmonar?
Os inotrópicos e vasopressores têm previsão de crescimento a um CAGR de 5,99% até 2032.
Por que os diuréticos subcutâneos estão se tornando mais importantes?
Eles podem oferecer descongestionamento equivalente ao IV em ambientes ambulatoriais ou domiciliares para pacientes adequadamente monitorados.
Qual região está se expandindo mais rapidamente para os tratamentos de edema pulmonar?
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 4,65% até 2032 à medida que a infraestrutura de cuidados agudos e o acesso a diagnósticos melhoram.
Por que os hospitais continuam importantes para o cuidado do edema pulmonar?
Os hospitais detiveram 46,78% da receita por usuário final em 2026 porque os episódios graves frequentemente requerem monitoramento rápido, suporte respiratório e tratamento IV.