
Taille et part du marché des thérapeutiques de l'œdème pulmonaire
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
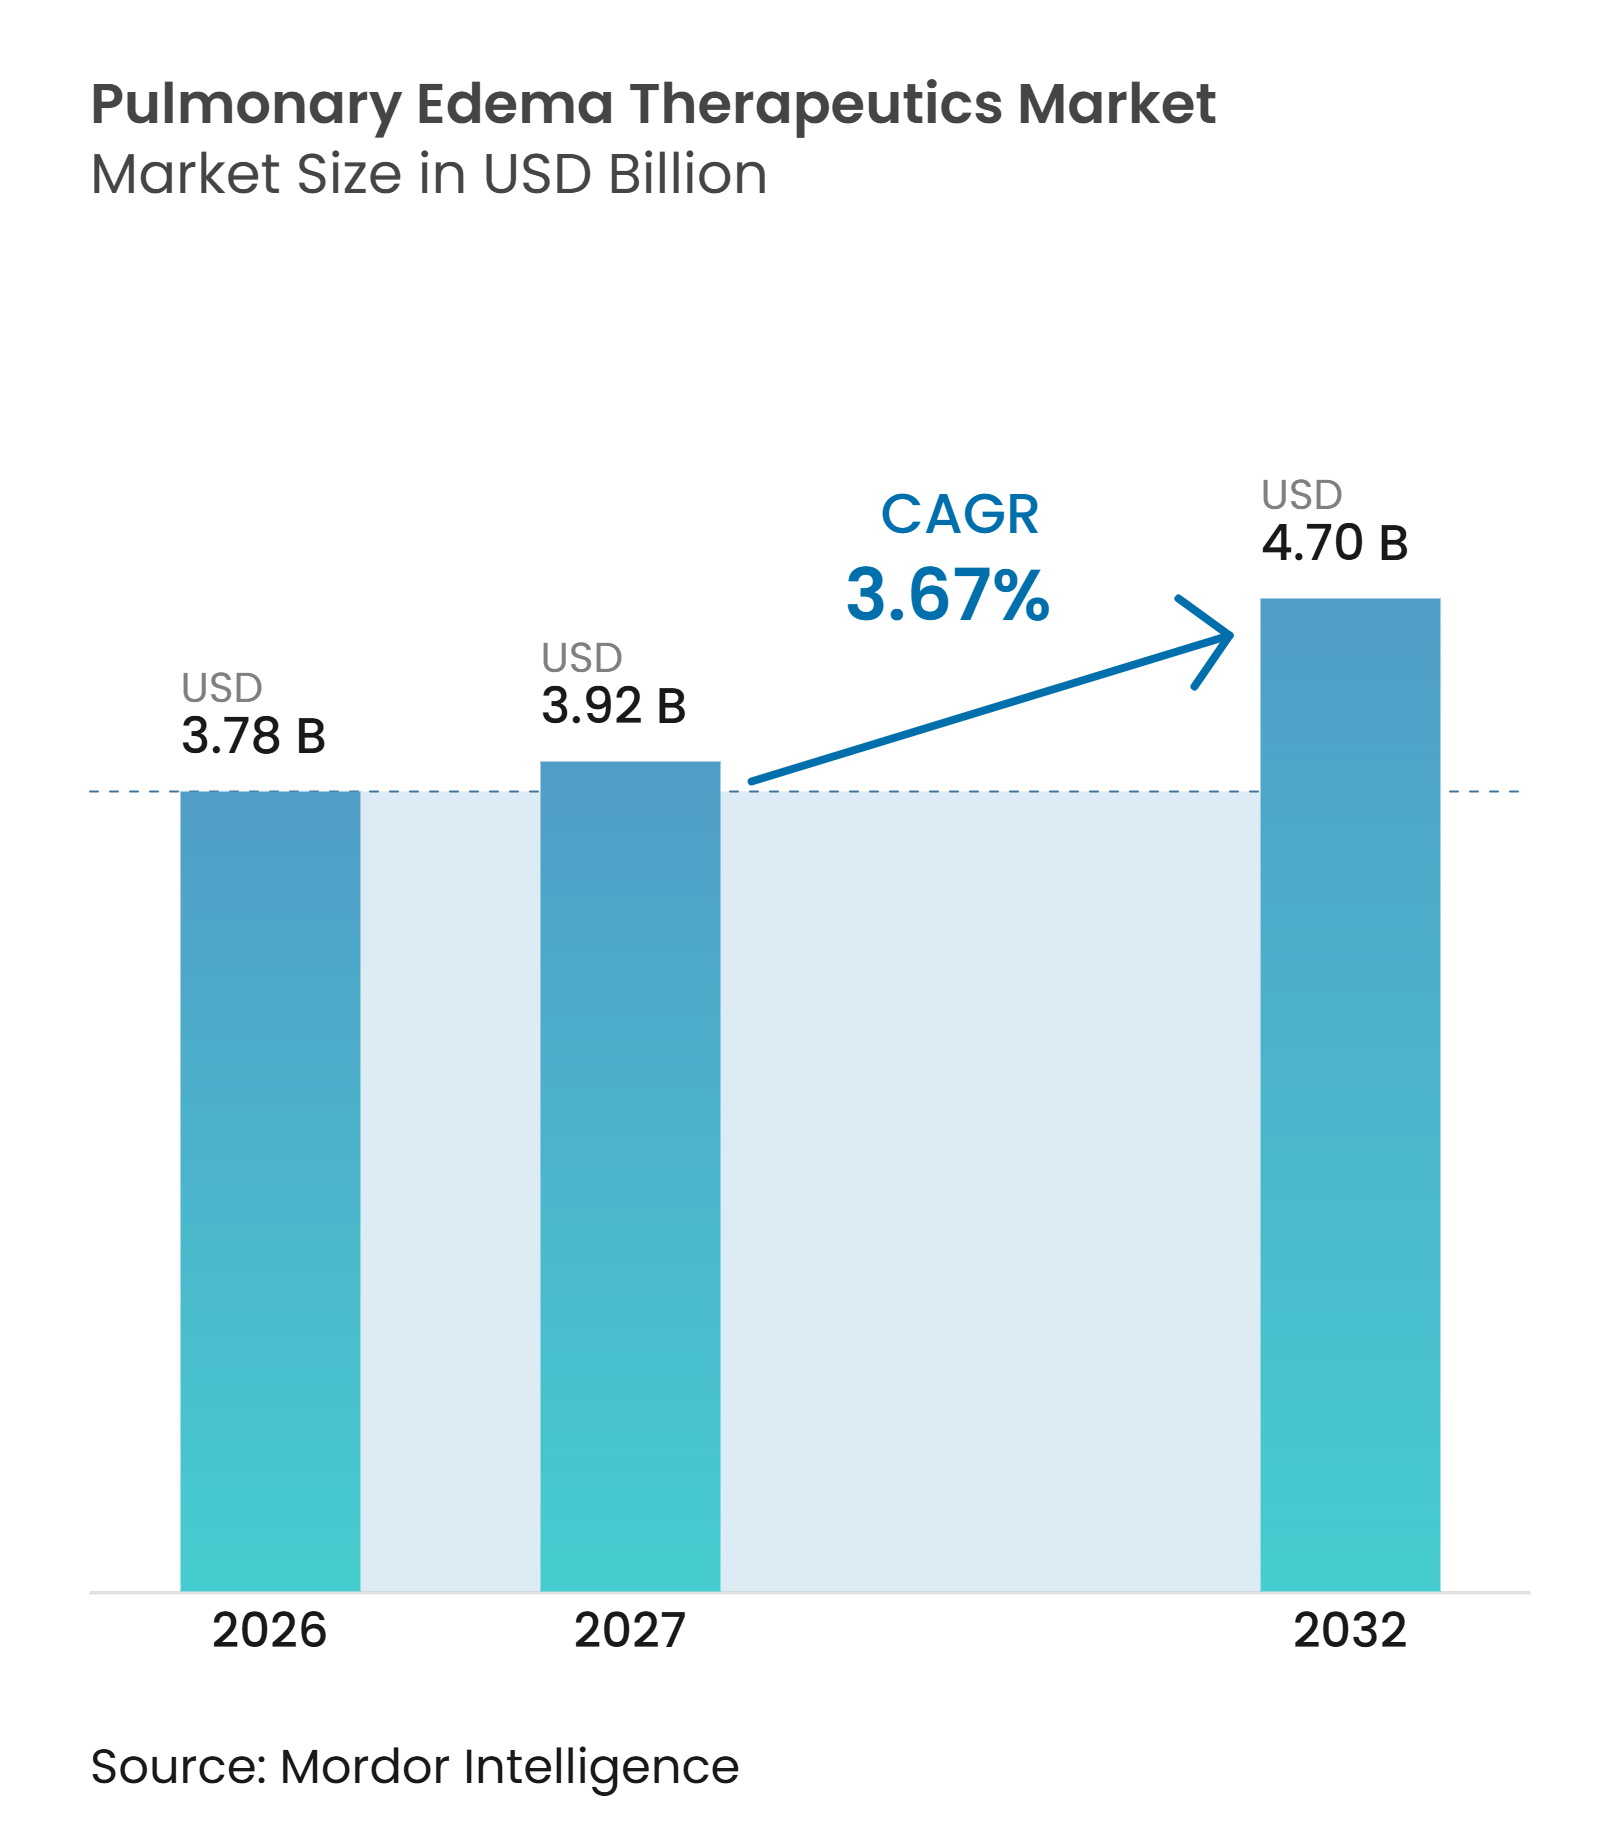
| Taille du Marché (2027) | 3.92 Milliards de dollars |
| Taille du Marché (2032) | 4.70 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 3.67 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des thérapeutiques de l'œdème pulmonaire par Mordor Intelligence
La taille du marché des thérapeutiques de l'œdème pulmonaire est projetée à 3,78 milliards USD en 2026, 3,92 milliards USD en 2027, et devrait atteindre 4,70 milliards USD d'ici 2032, avec un CAGR de 3,67 % de 2027 à 2032.
La croissance est façonnée par une intervention plus précoce face à la congestion liquidienne, plutôt que par un traitement uniquement après une hospitalisation. L'insuffisance cardiaque, les maladies rénales et les affections respiratoires aiguës continuent d'élargir la population traitée, tandis que les nouveaux systèmes d'administration peuvent transférer la décongestion équivalente à la voie IV vers des contextes ambulatoires et à domicile. L'imagerie au point de soins et la surveillance à distance aident également les cliniciens à reconnaître plus tôt la congestion résiduelle et à ajuster le traitement avec davantage de preuves cliniques. Les entreprises répondent par des formulations associées à des dispositifs, des traitements modificateurs de la maladie ciblés et des dossiers de preuves démontrant une réduction des hospitalisations. Ces évolutions créent des opportunités pour des thérapies pratiques pour les cliniciens, remboursables pour les prestataires et gérables pour les patients en dehors de l'hôpital.
Principaux enseignements du rapport
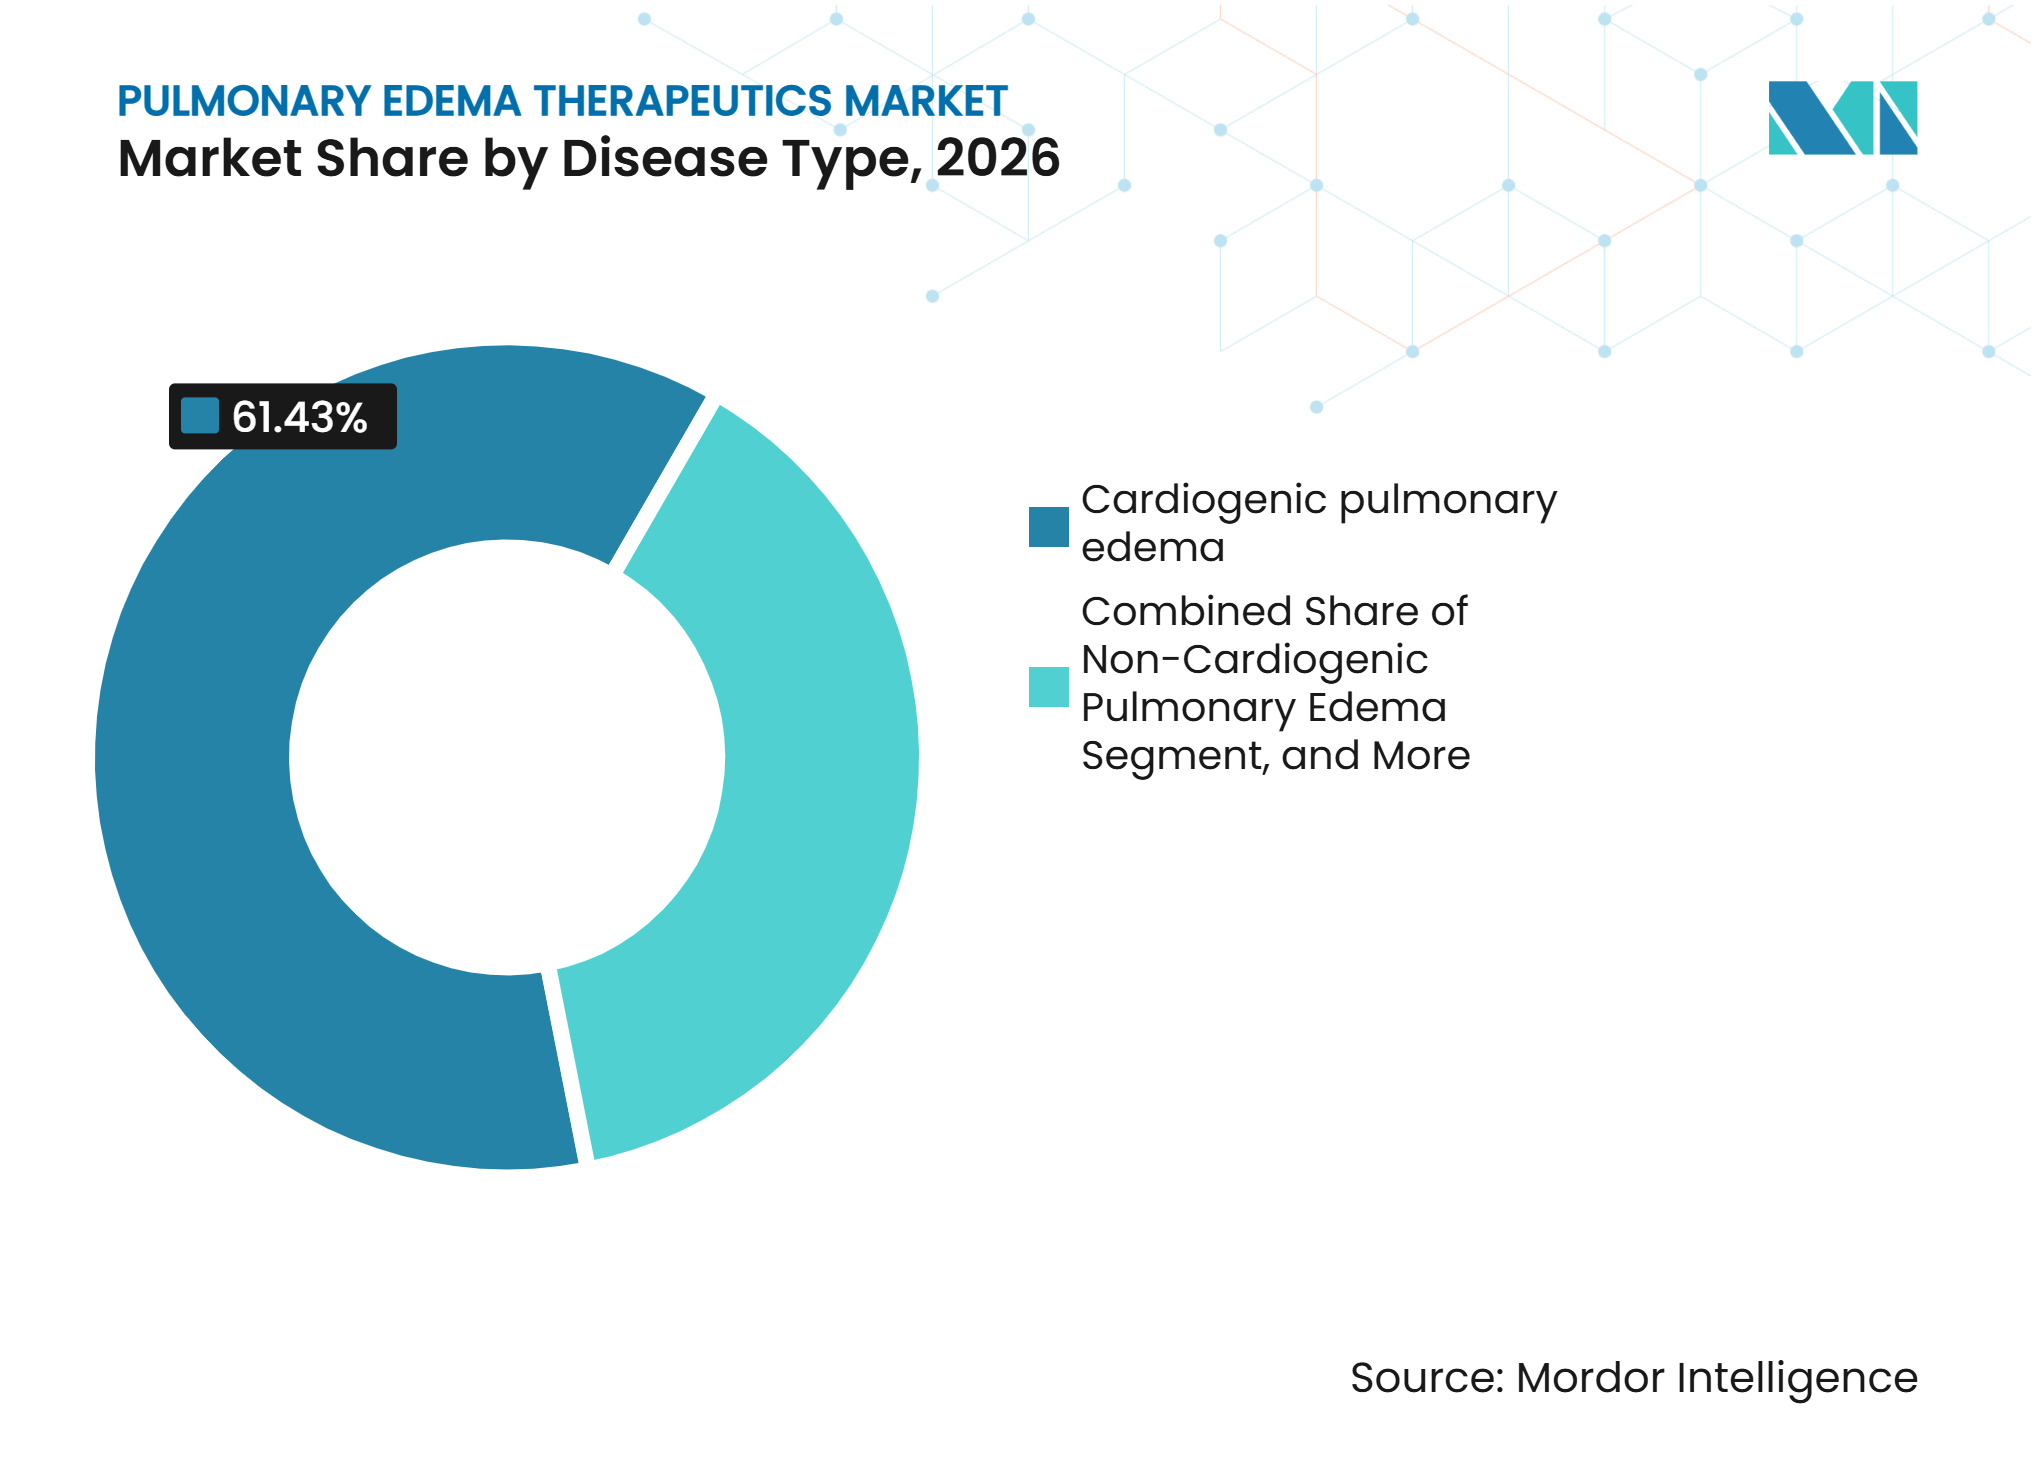
- Par type de maladie, l'œdème pulmonaire cardiogénique détenait 61,43 % de la part du marché des thérapeutiques de l'œdème pulmonaire en 2026, tandis que l'œdème pulmonaire non cardiogénique devrait se développer à un CAGR de 5,76 % jusqu'en 2032.
- Par classe médicamenteuse, les diurétiques représentaient 42,56 % de la part du marché des thérapeutiques de l'œdème pulmonaire en 2026, tandis que les inotropes et vasopresseurs enregistraient le CAGR projeté le plus élevé à 5,99 % jusqu'en 2032.
- Par voie d'administration, les thérapies intraveineuses détenaient 71,43 % des revenus en 2026 et devraient croître à un CAGR de 6,43 % jusqu'en 2032.
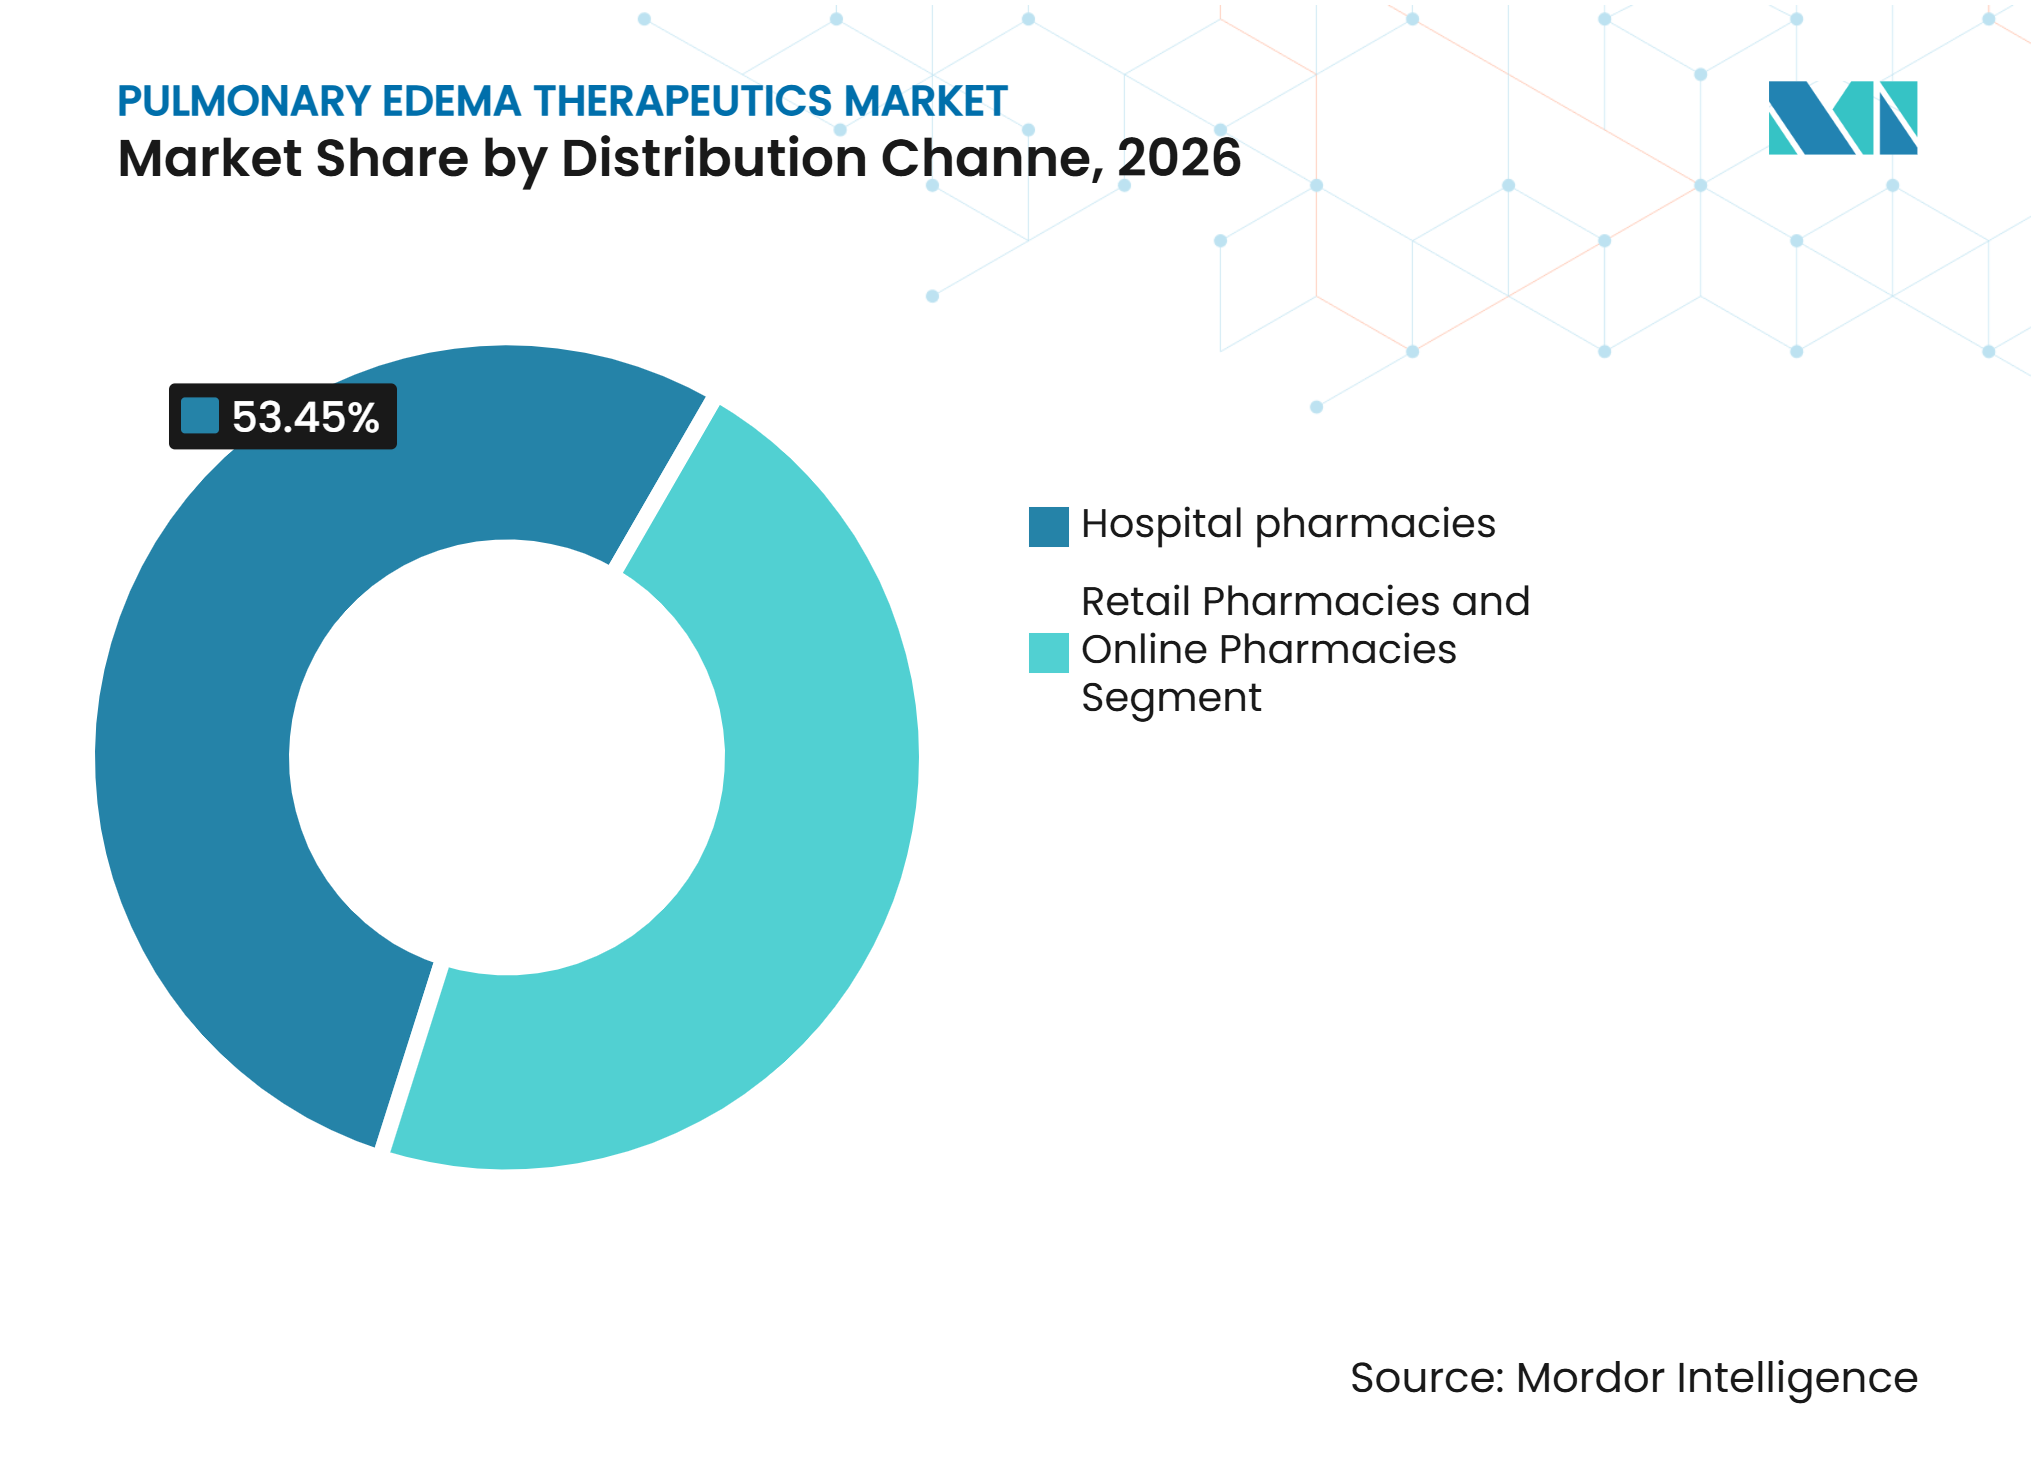
- Par canal de distribution, les pharmacies hospitalières représentaient 53,45 % des revenus en 2026, tandis que les pharmacies en ligne devraient croître à un CAGR de 6,98 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux détenaient 46,78 % des revenus en 2026, tandis que les centres de chirurgie ambulatoire devraient croître à un CAGR de 6,76 % jusqu'en 2032.
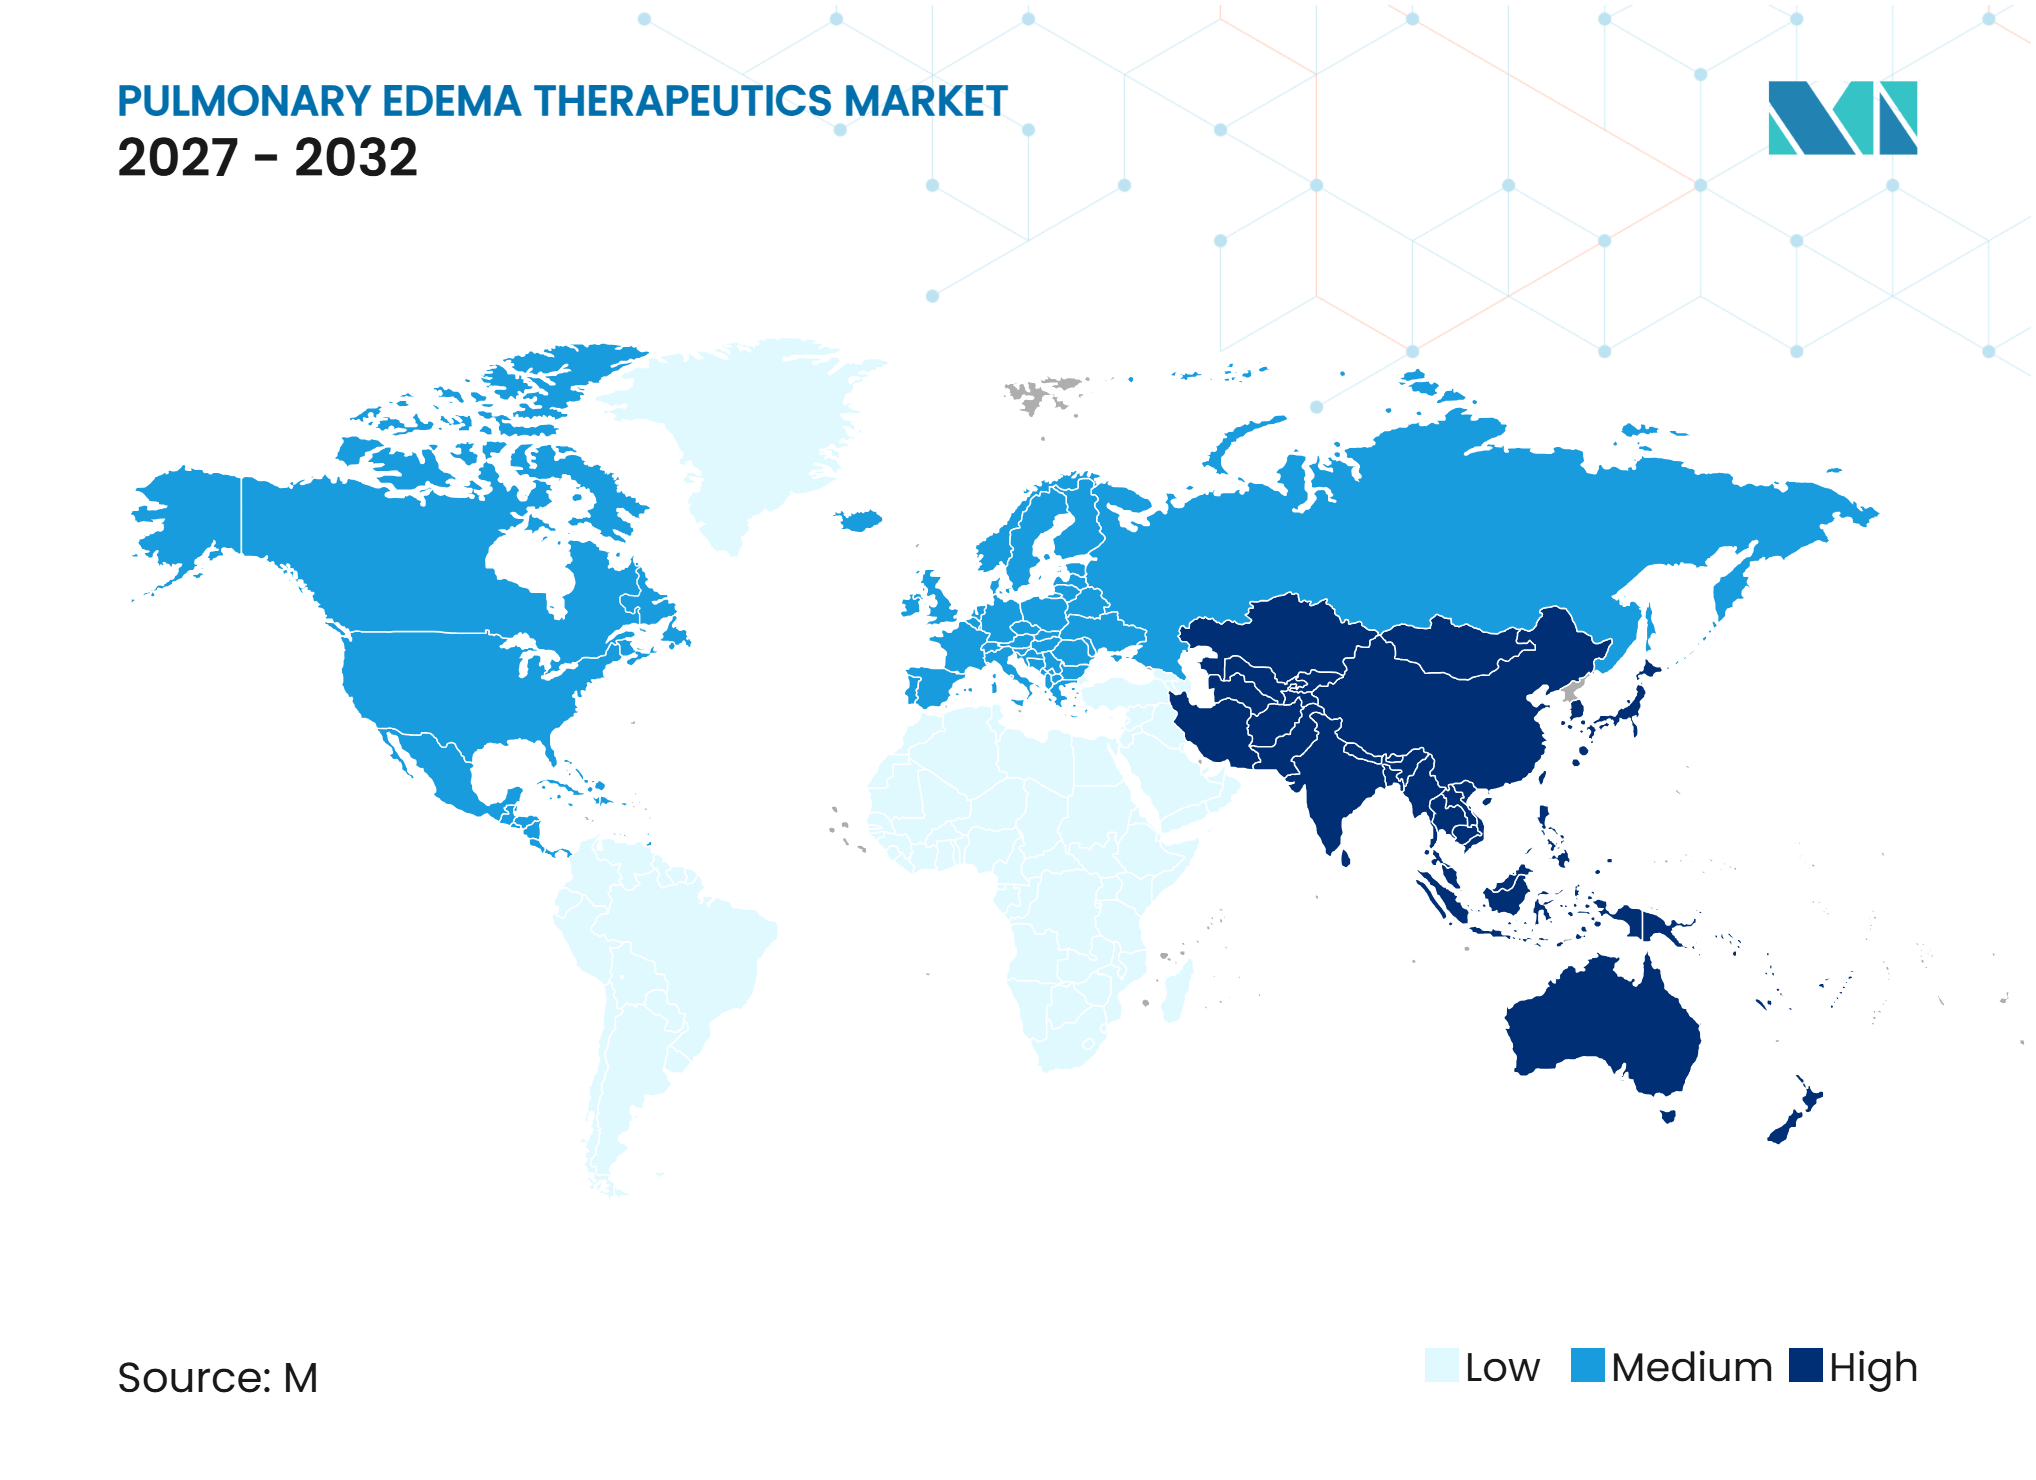
- Par géographie, l'Amérique du Nord représentait 42,56 % des revenus en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 4,65 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Charge croissante de l'insuffisance cardiaque et des maladies cardiorénales | +1.50% | Mondial, plus marqué en Amérique du Nord et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Expansion de la ventilation non invasive dans les soins aigus | +0.60% | Amérique du Nord et Europe, avec expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Évaluation de la congestion pulmonaire au point de soins | +0.50% | Amérique du Nord et Europe, avec adoption urbaine précoce en Asie-Pacifique | Moyen terme (2-4 ans) |
| Croissance de l'administration sous-cutanée de diurétiques à domicile | +0.40% | Amérique du Nord, avec utilisation émergente en Europe occidentale | Court terme (≤ 2 ans) |
| Gestion liquidienne guidée par biomarqueurs et à distance | +0.40% | Mondial, avec utilisation précoce en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Thérapies ciblant les poumons pour l'œdème de perméabilité | +0.30% | Mondial, notamment les marchés de soins intensifs axés sur le SDRA | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Charge croissante de l'insuffisance cardiaque et des maladies cardiorénales
L'insuffisance cardiaque et la maladie rénale chronique élargissent le besoin de traitement de l'œdème pulmonaire dans les contextes aigus et ambulatoires. Les estimations indiquent que 6,7 millions d'adultes américains vivent avec une insuffisance cardiaque et que ce nombre atteindra 8,5 millions d'ici 2030, avec 1,2 million d'hospitalisations annuelles liées à la surcharge liquidienne. De nombreux patients présentent également une dysfonction rénale, ce qui peut rendre le traitement diurétique moins prévisible et accroître le besoin de décisions posologiques étroites. La Food and Drug Administration américaine a élargi l'indication de FUROSCIX pour inclure l'œdème associé à la maladie rénale chronique en 2025, et scPharmaceuticals a lancé l'indication élargie peu après. Bayer a également reçu l'autorisation américaine pour la finérénone chez les adultes atteints d'insuffisance cardiaque avec une fraction d'éjection de 40 % ou plus, élargissant le traitement modificateur de la maladie dans un groupe aux options antérieures limitées. Le marché des thérapeutiques de l'œdème pulmonaire fait donc face à une base de patients plus large et cliniquement plus complexe, les dépenses de traitement étant de plus en plus liées à la prévention, à la décongestion et à la surveillance rénale.
Expansion de la ventilation non invasive dans les soins aigus
La ventilation non invasive est désormais au cœur du parcours de soins précoces pour de nombreux patients atteints d'œdème pulmonaire cardiogénique aigu. Une revue de 2025 a décrit son rôle établi dans l'insuffisance respiratoire aiguë et l'utilisation croissante de l'oxygénothérapie nasale à haut débit lorsque les interfaces à masque facial ne sont pas tolérées. Les protocoles de traitement associent de plus en plus la ventilation aux vasodilatateurs IV et aux diurétiques lors de la stabilisation, ce qui soutient le besoin continu de pharmacothérapie aiguë. Les données probantes suggèrent également que la réponse n'est pas uniforme chez tous les patients, notamment les patients âgés présentant des profils acido-basiques différents. Cela rend l'évaluation du patient importante lors du choix de la combinaison et de l'intensité du traitement. Le marché des thérapeutiques de l'œdème pulmonaire bénéficie lorsque les protocoles de soins aigus identifient les patients nécessitant à la fois un soutien respiratoire et une élimination rapide des liquides.
Évaluation de la congestion au point de soins et gestion liquidienne à distance
L'échographie pulmonaire gagne en importance comme moyen pratique d'évaluer la congestion pulmonaire au chevet du patient. Une étude de 2025 portant sur des patients hospitalisés a révélé que l'échographie cardiopulmonaire au point de soins était associée à des durées de séjour prévues plus courtes et à des modifications de la prise en charge clinique. La détection automatisée des lignes B pourrait améliorer l'accès à cette approche, bien que les systèmes nécessitent encore une supervision clinique car les performances peuvent différer selon les plateformes. Les lignes B résiduelles à la sortie ont également été associées à des événements ultérieurs d'insuffisance cardiaque, offrant aux cliniciens une base plus claire pour l'intensité du suivi et l'ajustement des diurétiques. La gestion liquidienne guidée par biomarqueurs et à distance peut compléter l'échographie en identifiant la détérioration avant que des soins d'urgence ne soient nécessaires. Ces outils soutiennent une décongestion plus individualisée et peuvent accroître l'utilisation des thérapies du marché des thérapeutiques de l'œdème pulmonaire lorsque les cadres de surveillance sont clairs.
Croissance de l'administration sous-cutanée de diurétiques à domicile
L'administration sous-cutanée à domicile modifie la façon dont les cliniciens abordent l'aggravation de l'œdème après la sortie. Une analyse par score de propension de 2025 a rapporté des taux d'hospitalisation à 1 an plus faibles avec le furosémide sous-cutané qu'avec le furosémide IV dans la population d'insuffisance cardiaque évaluée[1]. Une étude de pharmacologie clinique a révélé qu'une formulation concentrée de furosémide sous-cutané atteignait une biodisponibilité comparable à l'administration IV et produisait une diurèse et une natriurèse rapides. Les ventes de FUROSCIX et les doses dispensées ont fortement augmenté au cours de 2025, témoignant d'une acceptation commerciale précoce parmi les prescripteurs en cardiologie et en néphrologie. MannKind a finalisé son acquisition de scPharmaceuticals en octobre 2025 et a ensuite signalé une croissance continue des ventes de FUROSCIX. Ce modèle offre au marché des thérapeutiques de l'œdème pulmonaire une voie pour transférer le traitement approprié des soins hospitaliers prolongés vers une utilisation ambulatoire supervisée.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Risques rénaux et hémodynamiques d'une décongestion agressive | -0.50% | Mondial, avec une pression plus forte sur les marchés à forte comorbidité d'insuffisance rénale chronique et d'insuffisance cardiaque | Long terme (≥ 4 ans) |
| Coûts élevés des soins aigus et des hospitalisations | -0.40% | Mondial, avec les limites les plus fortes au Moyen-Orient, en Afrique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Chevauchement diagnostique entre causes cardiaques, pulmonaires et infectieuses | -0.30% | Mondial, notamment dans les systèmes à ressources limitées et axés sur les soins primaires | Moyen terme (2-4 ans) |
| Absence de thérapie spécifique à la maladie pour l'œdème non cardiogénique | -0.40% | Mondial, avec une activité de pipeline concentrée en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Risques rénaux et hémodynamiques d'une décongestion agressive
Les diurétiques de l'anse restent le traitement de référence pour l'élimination des liquides, mais une décongestion agressive peut aggraver la fonction rénale et compliquer la gestion hémodynamique. Ce risque est particulièrement pertinent pour les patients présentant simultanément une insuffisance cardiaque et une maladie rénale chronique. Une revue de 2025 des thérapies de décongestion a noté que de nombreuses approches basées sur des dispositifs ont montré des bénéfices cliniques limités, faisant du développement médicamenteux et de la surveillance clinique des domaines centraux d'amélioration[2]. La gestion guidée par échographie peut soutenir de meilleures décisions posologiques, mais elle n'élimine pas le risque rénal pour chaque patient. Les cliniciens exigeront donc probablement une surveillance standardisée avant d'étendre la diurèse à domicile aux patients présentant une insuffisance rénale modérée ou sévère. Cette contrainte peut ralentir l'adoption au sein du marché des thérapeutiques de l'œdème pulmonaire même lorsque les formulations ambulatoires sont cliniquement efficaces.
Coûts élevés des soins aigus et complexité diagnostique
Le traitement hospitalier reste coûteux, tandis que le furosémide générique exerce une pression sur les prix des formulations de marque. La remise brut-net de 27 % rapportée pour FUROSCIX au deuxième trimestre 2025 reflète la négociation avec les payeurs requise pour une formulation premium. Les contraintes de coûts sont plus prononcées là où les budgets hospitaliers et la couverture des payeurs sont limités, notamment dans certaines parties du Moyen-Orient, de l'Afrique et de l'Amérique du Sud. Le chevauchement diagnostique ralentit également le traitement approprié car les affections cardiaques, pulmonaires et infectieuses peuvent se présenter avec des signes similaires de détresse respiratoire. L'imagerie au point de soins peut améliorer le tri clinique, mais l'accès inégal au personnel qualifié et aux équipements reste un obstacle pratique. L'œdème non cardiogénique présente une limitation supplémentaire car il manque d'une norme de soins pharmacologique spécifique à la maladie largement établie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de maladie :
les soins cardiogéniques restent au cœur de la demande de traitementL'œdème pulmonaire cardiogénique détenait 61,43 % des revenus du marché des thérapeutiques de l'œdème pulmonaire en 2026. Cette position reflète la large population présentant une dysfonction ventriculaire gauche, des urgences hypertensives et des valvulopathies. Ces affections disposent de parcours de traitement établis et d'un soutien au remboursement dans de nombreux systèmes de santé. Le sacubitril et le valsartan continuent de façonner le traitement de l'insuffisance cardiaque à fraction d'éjection réduite, malgré la pression sur les brevets américains. La finérénone ajoute une option modificatrice de la maladie pour les patients présentant une fraction d'éjection légèrement réduite ou préservée après ses autorisations américaines et européennes. L'œdème induit par infection reste un segment plus petit, mais il génère une demande de traitement à travers la prise en charge du SDRA, le soutien par vasopresseurs et les interventions respiratoires. L'œdème pulmonaire de haute altitude reste spécialisé et est principalement géré par des approches orientées vers la prévention telles que la nifédipine et la dexaméthasone.
L'œdème pulmonaire non cardiogénique devrait croître à un CAGR de 5,76 % jusqu'en 2032. Le SDRA crée un besoin de thérapies qui traitent les lésions endothéliales et l'accumulation de liquide alvéolaire, plutôt que la seule ventilation de soutien. Une revue scientifique de 2025 a mis en évidence l'absence d'une norme pharmacologique spécifique à la maladie approuvée pour cette affection. Edesa a rapporté des résultats positifs de Phase 3 pour le paridiprubart chez des patients atteints de SDRA sous ventilation mécanique en 2025. Vasomune étudie un agoniste du récepteur Tie2 conçu pour stabiliser la barrière vasculaire et limiter les fuites liquidienne. L'approbation d'un candidat réussi en phase avancée modifierait substantiellement les options de traitement pour cette partie du marché des thérapeutiques de l'œdème pulmonaire.



Par classe médicamenteuse :
la prédominance des diurétiques se maintient tandis que les thérapies spécialisées se développentLes diurétiques représentaient 42,56 % de la part du marché des thérapeutiques de l'œdème pulmonaire en 2026. Le furosémide générique oral et IV soutient toujours une large part des soins de routine, notamment dans les hôpitaux et la maintenance ambulatoire. La valeur se déplace vers des formulations sous-cutanées et intranasales à pH neutre qui permettent une utilisation en dehors des contextes de perfusion traditionnels. Les vasodilatateurs, notamment la nitroglycérine IV, restent importants pour l'œdème pulmonaire aigu hypertensif et sont souvent utilisés avec des diurétiques et un soutien respiratoire. Les opioïdes tels que la morphine reçoivent moins d'attention en raison de préoccupations liées à la sécurité hémodynamique. Les inhibiteurs du SGLT2, le sacubitril et le valsartan, et les antagonistes non stéroïdiens des récepteurs minéralocorticoïdes élargissent également le rôle de la gestion en amont de l'insuffisance cardiaque.
Les inotropes et vasopresseurs devraient croître à un CAGR de 5,99 % jusqu'en 2032. Ces traitements sont importants pour les présentations complexes combinant instabilité circulatoire, choc et insuffisance respiratoire. AstraZeneca continue de développer des thérapies cardiovasculaires, notamment la dapagliflozine et l'agoniste oral expérimental RXFP1 pexerelgon. Les thérapies ciblant les poumons restent modestes en termes de revenus, mais leur activité de recherche est notable car elles peuvent traiter l'œdème au site de lésion alvéolaire. Un résumé de l'ATS de 2025 a rapporté une amélioration de l'oxygénation et une réduction du besoin de ventilateur avec la tri-iodothyronine intratrachéale dans une étude précoce. Le marché des thérapeutiques de l'œdème pulmonaire pourrait voir un mélange plus large de thérapies aiguës si ces programmes établissent un bénéfice clinique significatif.
Par voie d'administration :
les soins IV conservent leur rôle tandis que les voies alternatives progressentLes thérapies intraveineuses représentaient 71,43 % des revenus en 2026 et devraient se développer à un CAGR de 6,43 % jusqu'en 2032. L'administration IV reste la référence clinique pour une décongestion rapide et prévisible lors des épisodes aigus. Le segment bénéficie également de produits sous-cutanés conçus pour délivrer une exposition équivalente à la voie IV dans un format moins gourmand en ressources. Une étude croisée randomisée a révélé que le furosémide sous-cutané atteignait une biodisponibilité de 107,3 % par rapport à l'administration IV, avec une diurèse et une natriurèse débutant dans l'heure. SQ Innovation a reçu l'approbation de la FDA pour Lasix ONYU en octobre 2025, ajoutant une autre plateforme d'administration sous-cutanée. MannKind a également reçu l'approbation de la FDA pour Furoscix ReadyFlow en juillet 2026.
La thérapie orale reste importante pour la maintenance ambulatoire à long terme, notamment le furosémide, le torsémide et le bumétanide. L'œdème intestinal peut réduire l'absorption orale lors de la décompensation, ce qui renforce l'utilisation de l'administration IV ou sous-cutanée lorsqu'une action rapide est nécessaire. L'administration intranasale est devenue une nouvelle option suite à l'approbation de la FDA d'ENBUMYST en septembre 2025. Les diurétiques inhalés restent expérimentaux, tandis que les thérapies vasculaires pulmonaires inhalées montrent que la voie peut être viable dans des contextes cliniques connexes. MannKind évalue un programme de bumétanide en poudre sèche en développement préclinique. Les voies alternatives peuvent aider le marché des thérapeutiques de l'œdème pulmonaire à prendre en charge les patients qui ne peuvent pas utiliser une perfusion ou préfèrent ne pas s'auto-injecter.
Par canal de distribution :
les pharmacies hospitalières restent centrales tandis que la distribution numérique se développeLes pharmacies hospitalières détenaient 53,45 % des revenus du canal de distribution en 2026. Les épisodes aigus nécessitent souvent une préparation stérile, un ajustement rapide des doses et un soutien infirmier qualifié, ce qui maintient les diurétiques IV, les inotropes et les vasopresseurs étroitement liés aux soins institutionnels. Ce canal reste important pour les patients présentant une détresse respiratoire sévère ou une hémodynamique instable. Les pharmacies de détail continuent de fournir une thérapie de maintenance orale, mais le furosémide générique offre une portée limitée pour la différenciation des produits. La nature mature de la catégorie générique limite également l'incitation à développer des services spécialisés autour de celle-ci. Les canaux hospitaliers conserveront donc un rôle central dans le marché des thérapeutiques de l'œdème pulmonaire même à mesure que les soins ambulatoires se développent.
Les pharmacies en ligne devraient croître à un CAGR de 6,98 % jusqu'en 2032. Une enquête de l'ASOP Foundation a révélé que 38 % des adultes américains avaient acheté des médicaments sur ordonnance en ligne, de nombreux utilisateurs ayant commencé ce comportement au cours des 3 années précédentes. La distribution numérique convient aux thérapies de maintenance et aux kits sous-cutanés dispensés à domicile lorsque les patients bénéficient d'une surveillance clinique. Le lancement en 2025 par Amgen de la plateforme directe aux consommateurs AmgenNow montre comment les fabricants de médicaments cardiovasculaires construisent des modèles d'accès direct aux patients. Les propositions politiques rendant les cliniciens plus responsables des hospitalisations évitables pour insuffisance cardiaque pourraient renforcer la demande de thérapies dispensables à domicile. L'expansion du canal dépendra du remboursement, des processus de prescription sécurisés et de l'éducation des patients.

Par utilisateur final :
les hôpitaux dominent le traitement aigu tandis que les centres ambulatoires génèrent une nouvelle demandeLes hôpitaux représentaient 46,78 % des revenus par utilisateur final en 2026. La plupart des épisodes d'œdème pulmonaire nécessitent une évaluation rapide, un soutien en oxygène, une gestion liquidienne et une surveillance disponibles dans les contextes d'urgence et d'hospitalisation. Les services médicaux d'urgence jouent également un rôle dans les soins précoces grâce au soutien respiratoire préhospitalier et aux interventions pharmacologiques sélectionnées. Les cliniques d'insuffisance cardiaque deviennent de plus en plus importantes à mesure que les patients passent plus tôt des soins hospitaliers au suivi ambulatoire supervisé. Ces cliniques peuvent combiner l'ajustement des médicaments avec la surveillance de la fonction rénale et de la congestion. Les hôpitaux resteront le principal cadre de traitement des épisodes sévères dans le marché des thérapeutiques de l'œdème pulmonaire.
Les centres de chirurgie ambulatoire devraient croître à un CAGR de 6,76 % jusqu'en 2032. Leur pertinence découle du mouvement continu des procédures cardiovasculaires vers des contextes ambulatoires et de la nécessité de gérer l'état liquidien après certaines interventions. Une analyse JACC de 2025 a examiné la migration ambulatoire des procédures cardiovasculaires aux États-Unis et ses implications pour la prestation de soins. Les plans de sortie post-procéduraux pourraient inclure de plus en plus une surveillance et une diurèse à domicile pour les patients appropriés. Les contextes de soins à domicile constituent un autre groupe d'utilisateurs finaux en développement, notamment pour les patients atteints d'insuffisance cardiaque et de maladie rénale pouvant être étroitement surveillés. Un projet d'amélioration de la qualité de 2025 a démontré la faisabilité logistique du furosémide sous-cutané à domicile dans une petite cohorte de patients atteints d'insuffisance rénale chronique et d'insuffisance cardiaque.
Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 42,56 % de la part du marché des thérapeutiques de l'œdème pulmonaire en 2026. La région combine une large population d'insuffisance cardiaque, une infrastructure d'urgence et d'hospitalisation avancée, et une adoption rapide des nouvelles combinaisons médicament-dispositif. La FDA a soutenu plusieurs nouvelles options d'administration, notamment Lasix ONYU, ENBUMYST et Furoscix ReadyFlow. Cette activité d'approbation encourage les cliniciens à envisager le traitement après la sortie lorsque les patients peuvent être surveillés. Les Centers for Medicare and Medicaid Services remodèlent également les incitations par le biais de modèles proposés axés sur les hospitalisations évitables pour insuffisance cardiaque. Le Canada soutient un accès stable aux diurétiques de l'anse grâce à son système de santé public, tandis que le Mexique offre une croissance pour les médicaments IV génériques à mesure que la capacité hospitalière s'améliore. L'influence réglementaire de la FDA et la politique de remboursement restent importantes pour l'adoption régionale.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 4,65 % jusqu'en 2032. Les investissements hospitaliers en Chine, en Inde et en Asie du Sud-Est élargissent l'accès aux lits de soins intensifs, aux médicaments IV et aux capacités de traitement d'urgence. La sensibilisation croissante à l'insuffisance cardiaque aiguë décompensée améliore également le parcours du diagnostic au traitement. L'échographie pulmonaire et la radiologie assistée par intelligence artificielle peuvent être utiles là où la capacité en cardiologie est limitée et où l'expertise en imagerie d'urgence est encore en développement. Une revue et méta-analyse a rapporté que la thérapie guidée par échographie pulmonaire réduisait les événements cardiovasculaires indésirables majeurs, soutenant une évaluation plus large de cette approche. Le Japon et la Corée du Sud adoptent davantage de thérapies modificatrices de la maladie pour l'insuffisance cardiaque, ce qui pourrait réduire les hospitalisations sévères tout en élargissant les soins chroniques. L'investissement dans les systèmes de santé et la formation des cliniciens décideront de la rapidité avec laquelle les nouvelles technologies d'administration atteignent le marché plus large des thérapeutiques de l'œdème pulmonaire dans la région.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
L'Europe dispose de parcours établis pour l'insuffisance cardiaque, de réseaux de preuves cliniques et de soins d'urgence guidés par biomarqueurs, tandis que le Moyen-Orient, l'Afrique et l'Amérique du Sud présentent un accès plus inégal. Bayer a reçu l'approbation de la Commission européenne et l'autorisation du Royaume-Uni pour la finérénone en mars 2026 pour les adultes atteints d'insuffisance cardiaque avec une fraction d'éjection ventriculaire gauche de 40 % ou plus. L'Allemagne, le Royaume-Uni et la France disposent de réseaux de spécialistes actifs pouvant adopter les diurétiques sous-cutanés à mesure que les programmes ambulatoires formalisent les objectifs de sortie. Les pays du Conseil de coopération du Golfe augmentent leur capacité en soins intensifs et leur accès aux spécialistes, mais les thérapies de marque restent moins accessibles au-delà des grandes villes. Le Brésil et l'Argentine améliorent leur infrastructure de soins respiratoires aigus, bien que les coûts de traitement et les lacunes de couverture limitent encore les dépenses par épisode. Les décisions réglementaires européennes, les règles nationales de remboursement et les systèmes d'approvisionnement hospitalier influenceront l'adoption dans ces segments géographiques mixtes. Le marché des thérapeutiques de l'œdème pulmonaire croîtra donc à des vitesses différentes entre les centres spécialisés matures et les systèmes à ressources limitées.
Paysage concurrentiel
Concentration du Marché
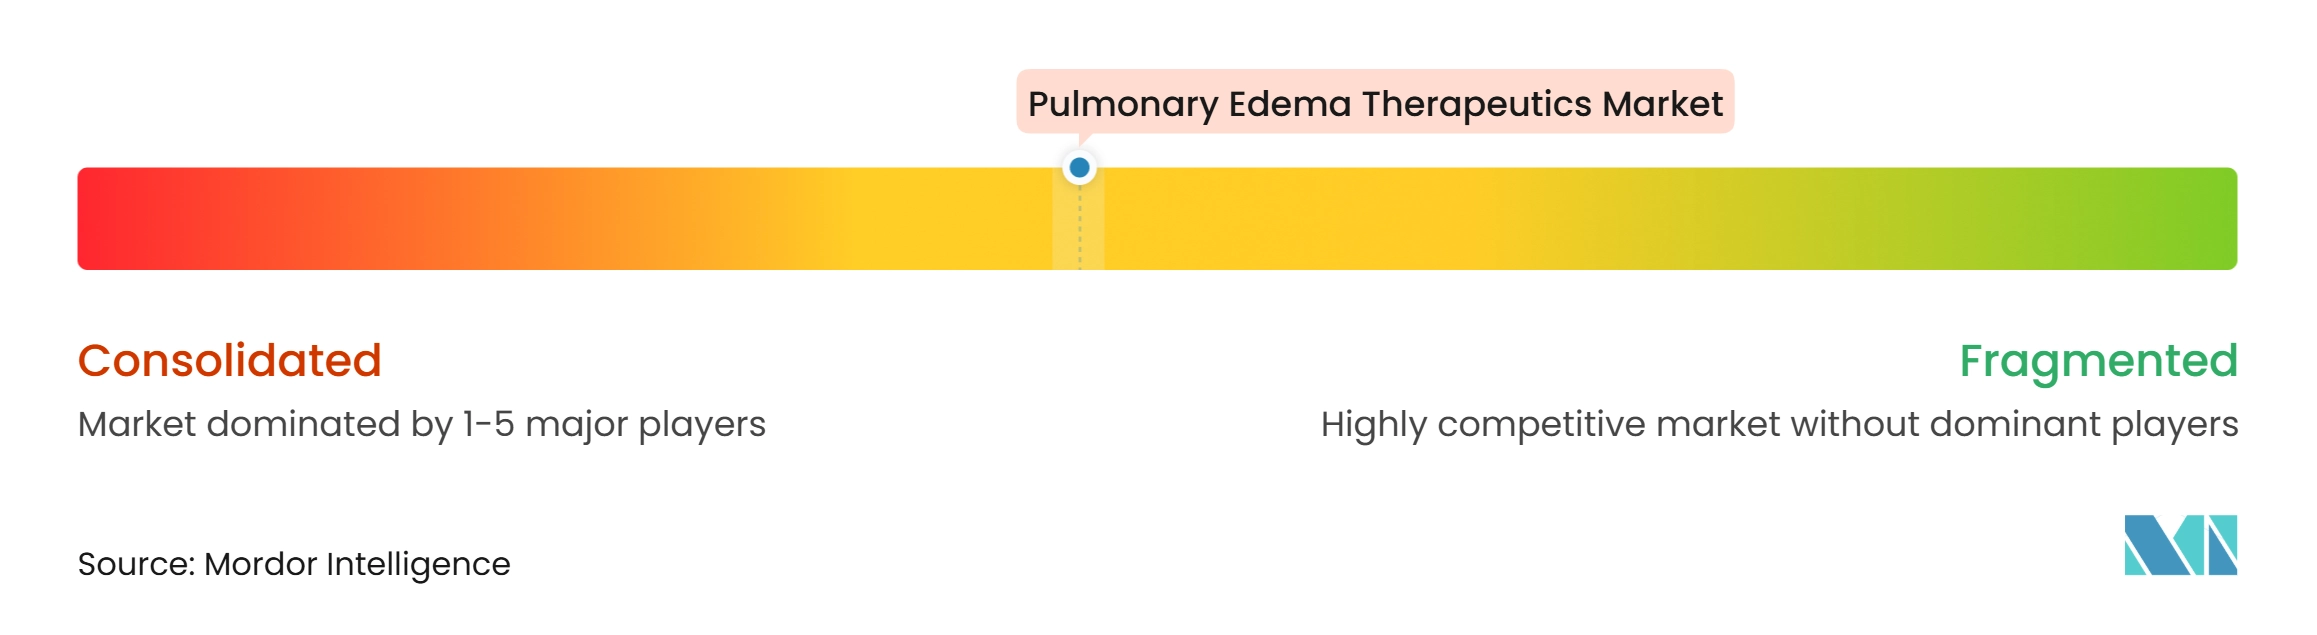
Le marché des thérapeutiques de l'œdème pulmonaire est modérément fragmenté. Les grandes entreprises pharmaceutiques se font concurrence dans les thérapies modificatrices de la maladie pour l'insuffisance cardiaque, tandis que les fabricants de génériques se font concurrence sur la qualité des formulations injectables IV et les prix des contrats hospitaliers. AstraZeneca soutient un large portefeuille cardiovasculaire comprenant la dapagliflozine et des programmes cliniques en cours. Bayer a établi une position différenciée dans l'insuffisance cardiaque avec ses approbations américaines de 2025 et européennes de 2026 pour la finérénone. Hikma, Teva, B. Braun, Baxter et Fresenius se font concurrence dans le segment des injectables génériques où les décisions d'achat se concentrent sur la fiabilité et le prix. Cette structure soutient une concurrence continue entre les traitements aigus à faible coût et les formulations à plus haute valeur ciblant les soins en dehors de l'hôpital.
L'acquisition de scPharmaceuticals par MannKind en octobre 2025 était une décision stratégique claire vers la décongestion à domicile. L'entreprise a suivi avec l'auto-injecteur ReadyFlow, qui offre une dose de furosémide sous-cutané équivalente à la voie IV en un temps d'administration bref. SQ Innovation et Corstasis sont également entrés dans le domaine avec des produits de diurétiques de l'anse sous-cutanés et intranasaux. Ces lancements montrent que la technologie d'administration devient une base importante de différenciation. Les données probantes du monde réel sur l'évitement des hospitalisations et la facilité d'utilisation seront importantes dans les discussions avec les payeurs.
Le besoin non satisfait le plus évident concerne l'œdème non cardiogénique et le SDRA, où le traitement pharmacologique spécifique à la maladie reste limité. Edesa, Vasomune et BioAegis ont des programmes de développement axés sur les voies inflammatoires et de barrière vasculaire. Une autre opportunité réside dans la liaison de la surveillance de la congestion avec la diurèse à domicile, plutôt que de vendre les diagnostics et les traitements comme des produits séparés. Novartis continue d'investir dans des actifs cardiovasculaires tout en gérant l'érosion des brevets pour Entresto. La concurrence restera divisée entre les thérapies modificatrices de la maladie, les produits génériques aigus et les plateformes d'administration propriétaires.
Leaders du secteur des thérapeutiques de l'œdème pulmonaire
-
Sanofi
-
Pfizer Inc.
-
Novartis AG
-
AstraZeneca PLC
-
Viatris Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des thérapeutiques de l'œdème pulmonaire Entreprises couvertes dans ce rapport
- AstraZeneca
- B. Braun
- Baxter
- Bayer
- Boehringer Ingelheim
- Cipla
- Dr. Reddy’s Laboratories
- Fresenius
- Hikma Pharmaceuticals
- Johnson & Johnson
- Lupin
- MannKind
- Merck
- Novartis
- Pfizer
- Sanofi
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Viatris
Développements industriels récents dans Marché des thérapeutiques de l'œdème pulmonaire
- Juillet 2026 : La FDA américaine a approuvé Furoscix ReadyFlow de MannKind Corporation, un auto-injecteur de furosémide sous-cutané conçu pour délivrer une dose équivalente à 80 mg IV en moins de 10 secondes.
- Mars 2026 : Bayer a reçu l'approbation de la Commission européenne et l'autorisation du Royaume-Uni pour la finérénone chez les adultes atteints d'insuffisance cardiaque avec une fraction d'éjection ventriculaire gauche de 40 % ou plus.
- Octobre 2025 : MannKind Corporation a finalisé son acquisition de scPharmaceuticals Inc., intégrant FUROSCIX dans son portefeuille cardiométabolique.
- Octobre 2025 : SQ Innovation a reçu l'approbation de la FDA américaine pour Lasix ONYU, une combinaison médicament-dispositif qui délivre 80 mg de furosémide sous-cutané via un infuseur abdominal sur 5 heures.
Périmètre du rapport mondial sur le marché des thérapeutiques de l'œdème pulmonaire
Selon le périmètre du rapport, les thérapeutiques de l'œdème pulmonaire sont des médicaments et des traitements utilisés pour réduire l'accumulation de liquide dans les poumons et faciliter la respiration. Ils ciblent les causes sous-jacentes, telles que l'insuffisance cardiaque ou l'infection, et peuvent inclure des diurétiques, de l'oxygène et d'autres soins de soutien.
Le marché des thérapeutiques de l'œdème pulmonaire est segmenté par type de maladie, classe médicamenteuse, voie d'administration, canal de distribution, utilisateur final et géographie. Par type de maladie, le marché est segmenté en œdème pulmonaire cardiogénique, œdème pulmonaire non cardiogénique, œdème pulmonaire de haute altitude, œdème pulmonaire induit par infection. Par classe médicamenteuse, le marché est segmenté en diurétiques, vasodilatateurs, inotropes et vasopresseurs, analgésiques opioïdes, thérapies modificatrices de la maladie pour l'insuffisance cardiaque, et thérapies ciblant les poumons et thérapies expérimentales. Par voie d'administration, le marché est segmenté en intraveineux, oral, sous-cutané, sublingual et intranasal, et inhalé et aérosolisé. Par canal de distribution, le marché est segmenté en pharmacies hospitalières, pharmacies de détail et pharmacies en ligne. Par utilisateur final, le marché est segmenté en hôpitaux, services médicaux d'urgence, cliniques spécialisées, centres de chirurgie ambulatoire et contextes de soins à domicile. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Œdème pulmonaire cardiogénique |
| Œdème pulmonaire non cardiogénique |
| Œdème pulmonaire de haute altitude |
| Œdème pulmonaire induit par infection |
| Diurétiques |
| Vasodilatateurs |
| Inotropes et vasopresseurs |
| Analgésiques opioïdes |
| Thérapies modificatrices de la maladie pour l'insuffisance cardiaque |
| Thérapies ciblant les poumons et thérapies expérimentales |
| Intraveineux |
| Oral |
| Sous-cutané |
| Sublingual et intranasal |
| Inhalé et aérosolisé |
| Pharmacies hospitalières |
| Pharmacies de détail |
| Pharmacies en ligne |
| Hôpitaux |
| Services médicaux d'urgence |
| Cliniques spécialisées |
| Centres de chirurgie ambulatoire |
| Contextes de soins à domicile |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de maladie | Œdème pulmonaire cardiogénique | |
| Œdème pulmonaire non cardiogénique | ||
| Œdème pulmonaire de haute altitude | ||
| Œdème pulmonaire induit par infection | ||
| Par classe médicamenteuse | Diurétiques | |
| Vasodilatateurs | ||
| Inotropes et vasopresseurs | ||
| Analgésiques opioïdes | ||
| Thérapies modificatrices de la maladie pour l'insuffisance cardiaque | ||
| Thérapies ciblant les poumons et thérapies expérimentales | ||
| Par voie d'administration | Intraveineux | |
| Oral | ||
| Sous-cutané | ||
| Sublingual et intranasal | ||
| Inhalé et aérosolisé | ||
| Par canal de distribution | Pharmacies hospitalières | |
| Pharmacies de détail | ||
| Pharmacies en ligne | ||
| Par utilisateur final | Hôpitaux | |
| Services médicaux d'urgence | ||
| Cliniques spécialisées | ||
| Centres de chirurgie ambulatoire | ||
| Contextes de soins à domicile | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la demande de thérapeutiques de l'œdème pulmonaire ?
La croissance est liée à la charge croissante de l'insuffisance cardiaque et des maladies rénales, ainsi qu'au traitement plus précoce de la congestion liquidienne en dehors des contextes hospitaliers.
Quel type d'œdème pulmonaire présente la part de revenus la plus élevée ?
L'œdème pulmonaire cardiogénique détenait 61,43 % des revenus en 2026.
Quelle classe médicamenteuse connaît la croissance la plus rapide pour le traitement de l'œdème pulmonaire ?
Les inotropes et vasopresseurs devraient croître à un CAGR de 5,99 % jusqu'en 2032.
Pourquoi les diurétiques sous-cutanés deviennent-ils plus importants ?
Ils peuvent offrir une décongestion équivalente à la voie IV dans des contextes ambulatoires ou à domicile pour les patients correctement surveillés.
Quelle région se développe le plus rapidement pour les traitements de l'œdème pulmonaire ?
L'Asie-Pacifique devrait croître à un CAGR de 4,65 % jusqu'en 2032 à mesure que l'infrastructure de soins aigus et l'accès au diagnostic s'améliorent.
Pourquoi les hôpitaux restent-ils importants pour les soins de l'œdème pulmonaire ?
Les hôpitaux détenaient 46,78 % des revenus par utilisateur final en 2026 car les épisodes sévères nécessitent souvent une surveillance rapide, un soutien respiratoire et un traitement IV.