
Marktgröße und Marktanteile der Therapeutika gegen Lungenödem
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 3.92 Milliarden US-Dollar |
| Marktgröße (2032) | 4.70 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.67 % |
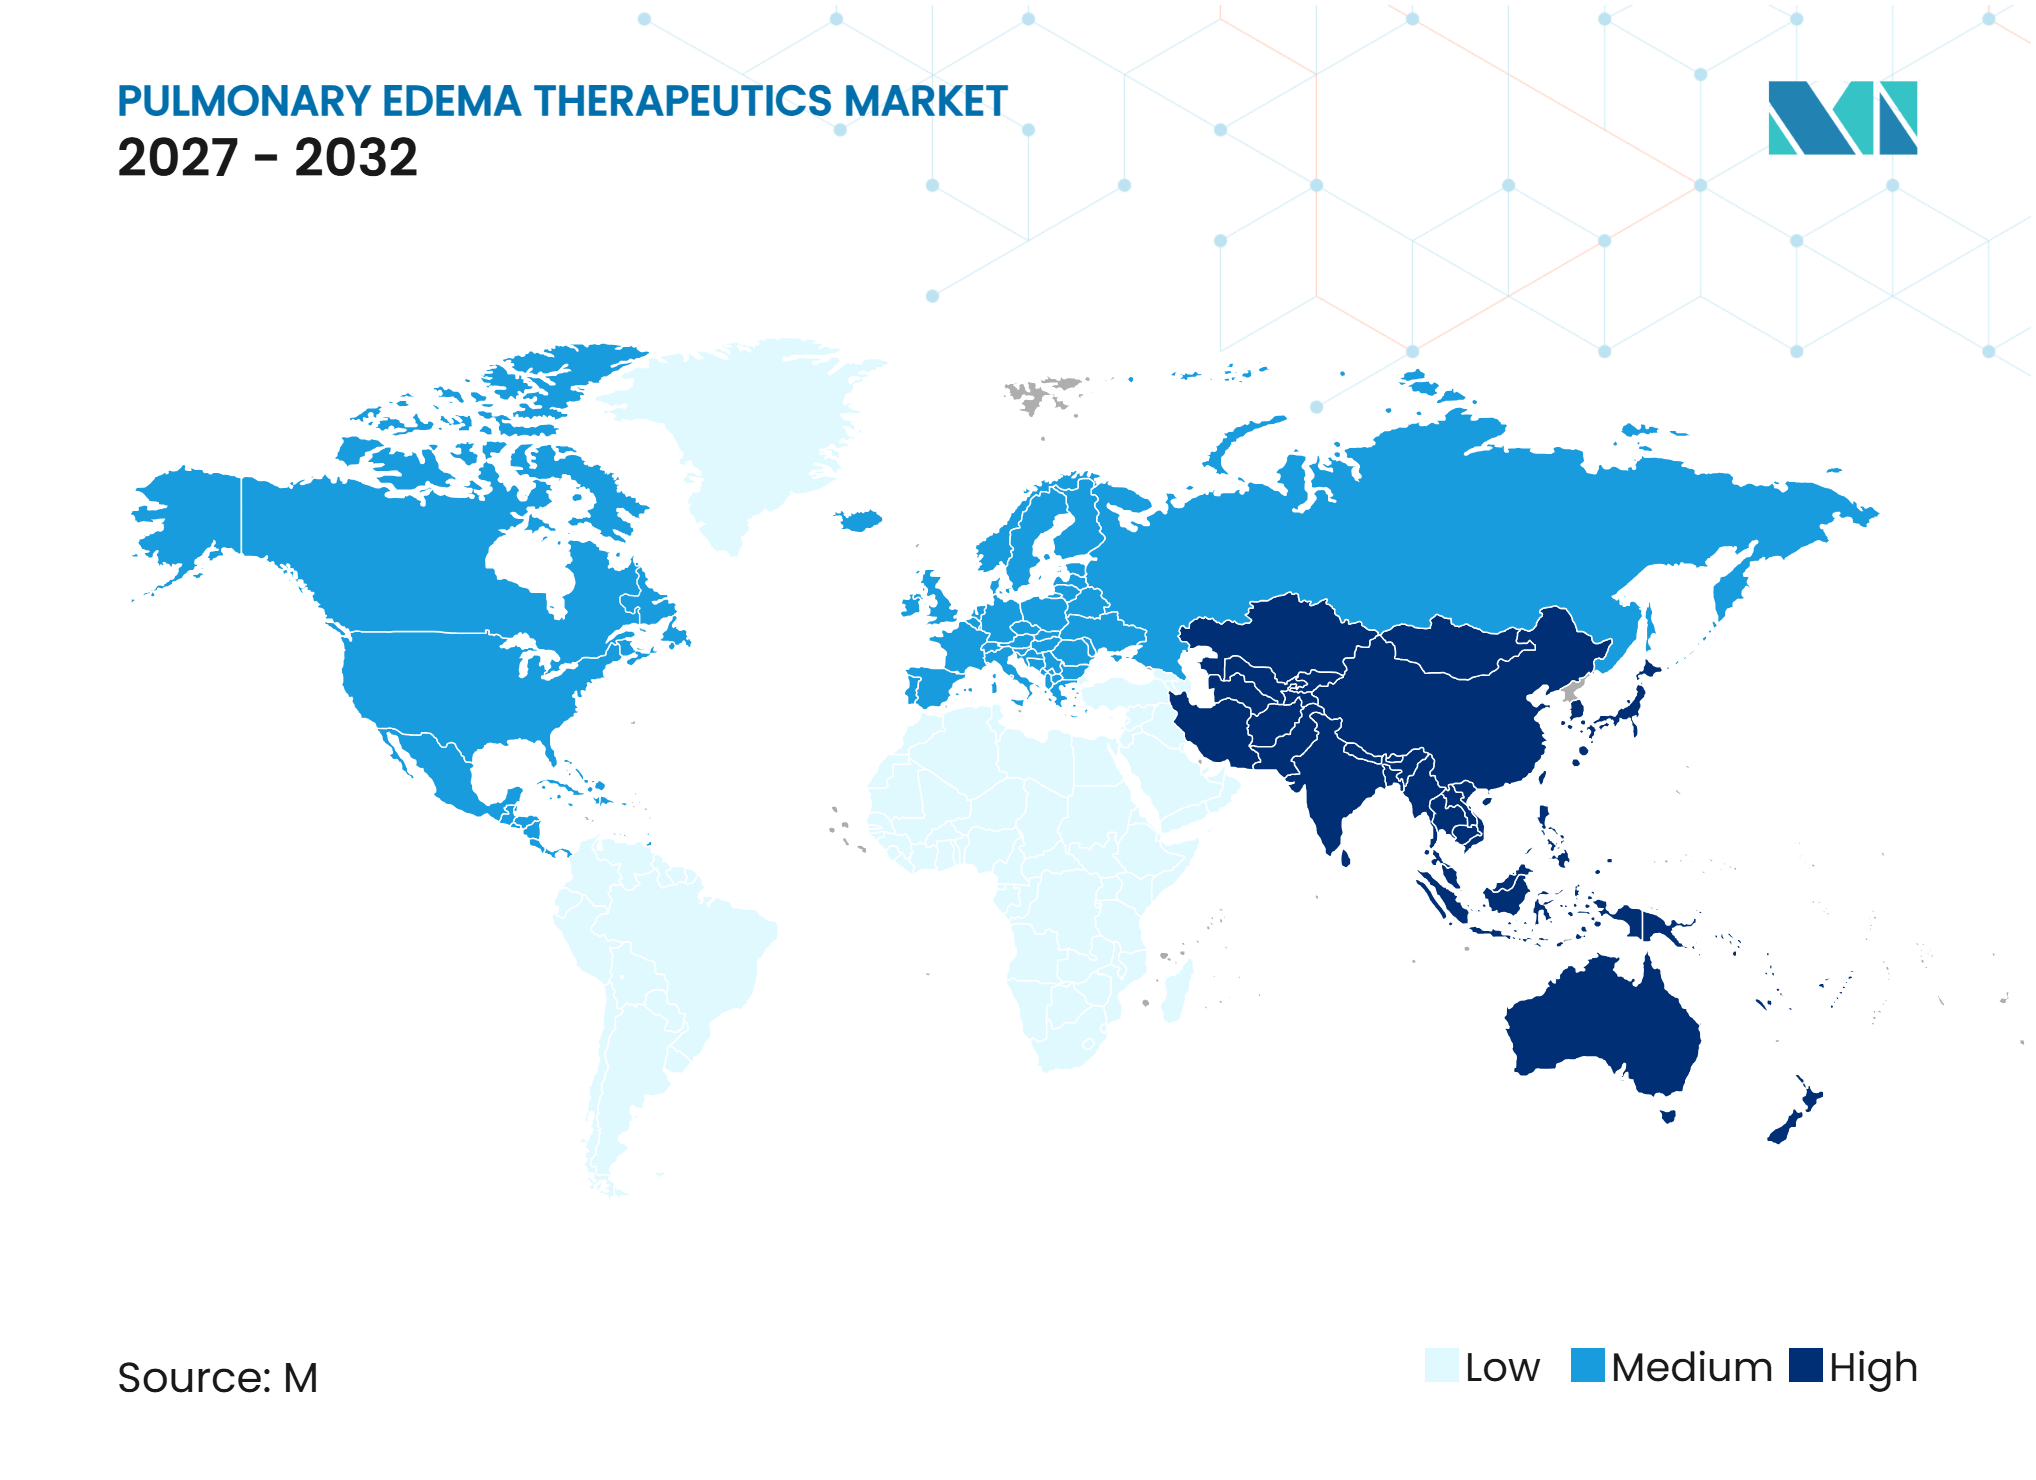
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Therapeutika gegen Lungenödem von Mordor Intelligence
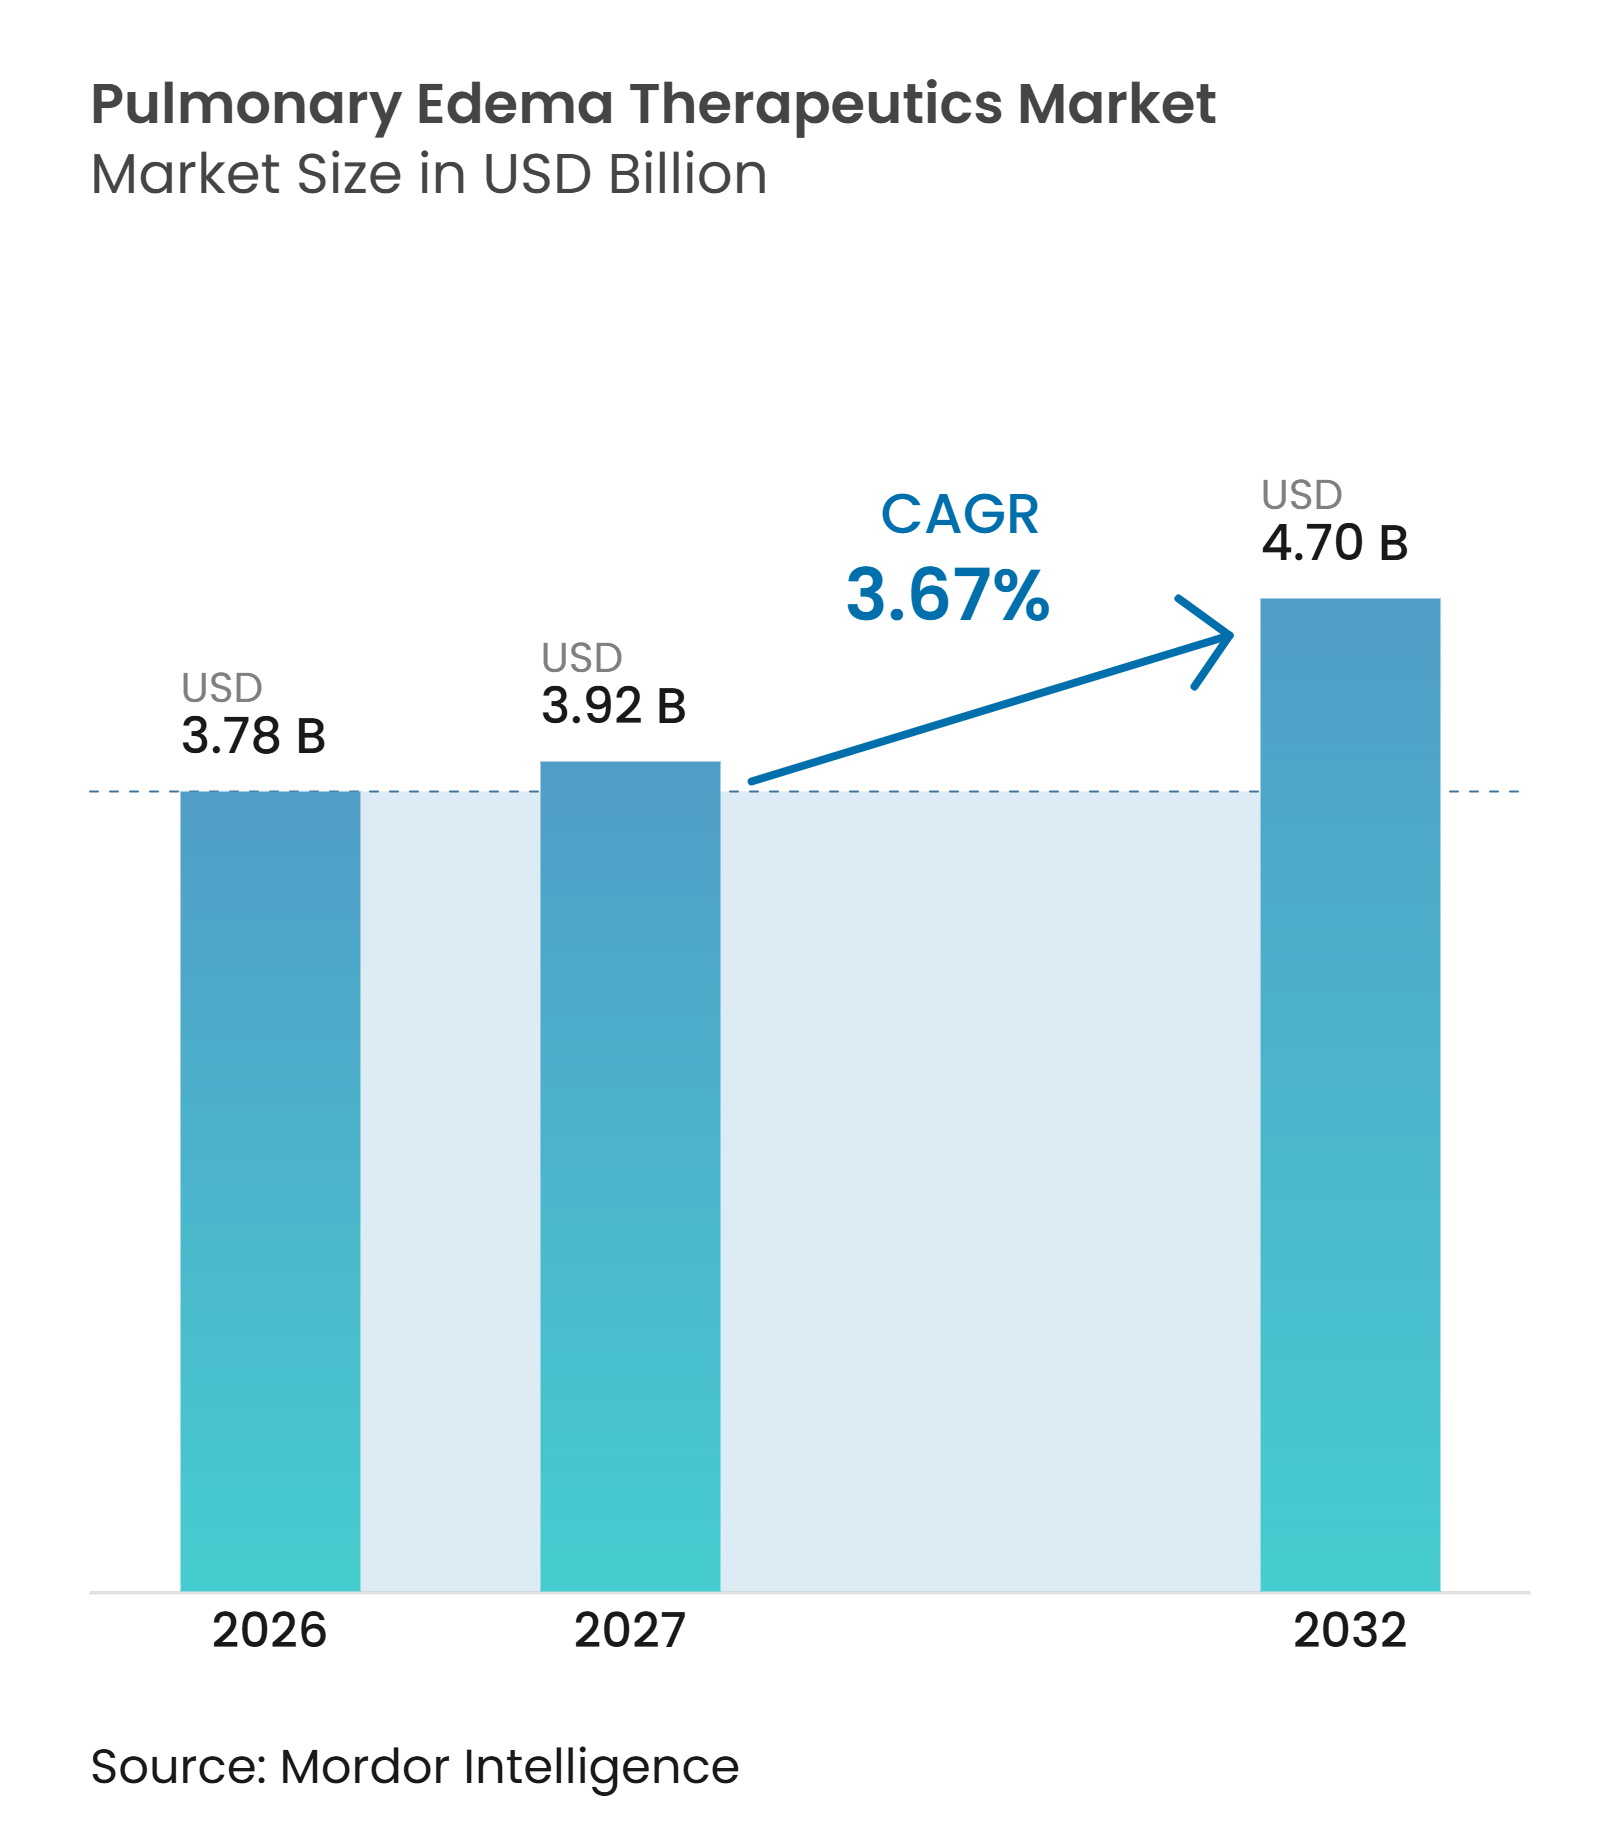
Die Marktgröße für Therapeutika gegen Lungenödem wird für 2026 auf 3,78 Milliarden USD, für 2027 auf 3,92 Milliarden USD und bis 2032 auf 4,70 Milliarden USD prognostiziert, mit einem CAGR von 3,67 % von 2027 bis 2032.
Das Wachstum wird durch eine frühere Intervention bei Flüssigkeitsstauung geprägt, anstatt erst nach einer Krankenhausaufnahme zu behandeln. Herzinsuffizienz, Nierenerkrankungen und akute Atemwegserkrankungen erweitern weiterhin die behandelte Patientenpopulation, während neuere Verabreichungssysteme eine IV-äquivalente Entstauung in ambulante und häusliche Umgebungen verlagern können. Point-of-Care-Bildgebung und Fernüberwachung helfen Klinikern zudem, Reststauungen früher zu erkennen und die Therapie auf Basis besserer klinischer Evidenz anzupassen. Unternehmen reagieren darauf mit gerätegestützten Formulierungen, gezielten krankheitsmodifizierenden Behandlungen und Evidenzpaketen, die weniger Krankenhausaufenthalte belegen. Diese Veränderungen schaffen Chancen für Therapien, die für Kliniker praktikabel, für Leistungserbringer erstattungsfähig und für Patienten außerhalb des Krankenhauses handhabbar sind.
Wichtigste Erkenntnisse des Berichts
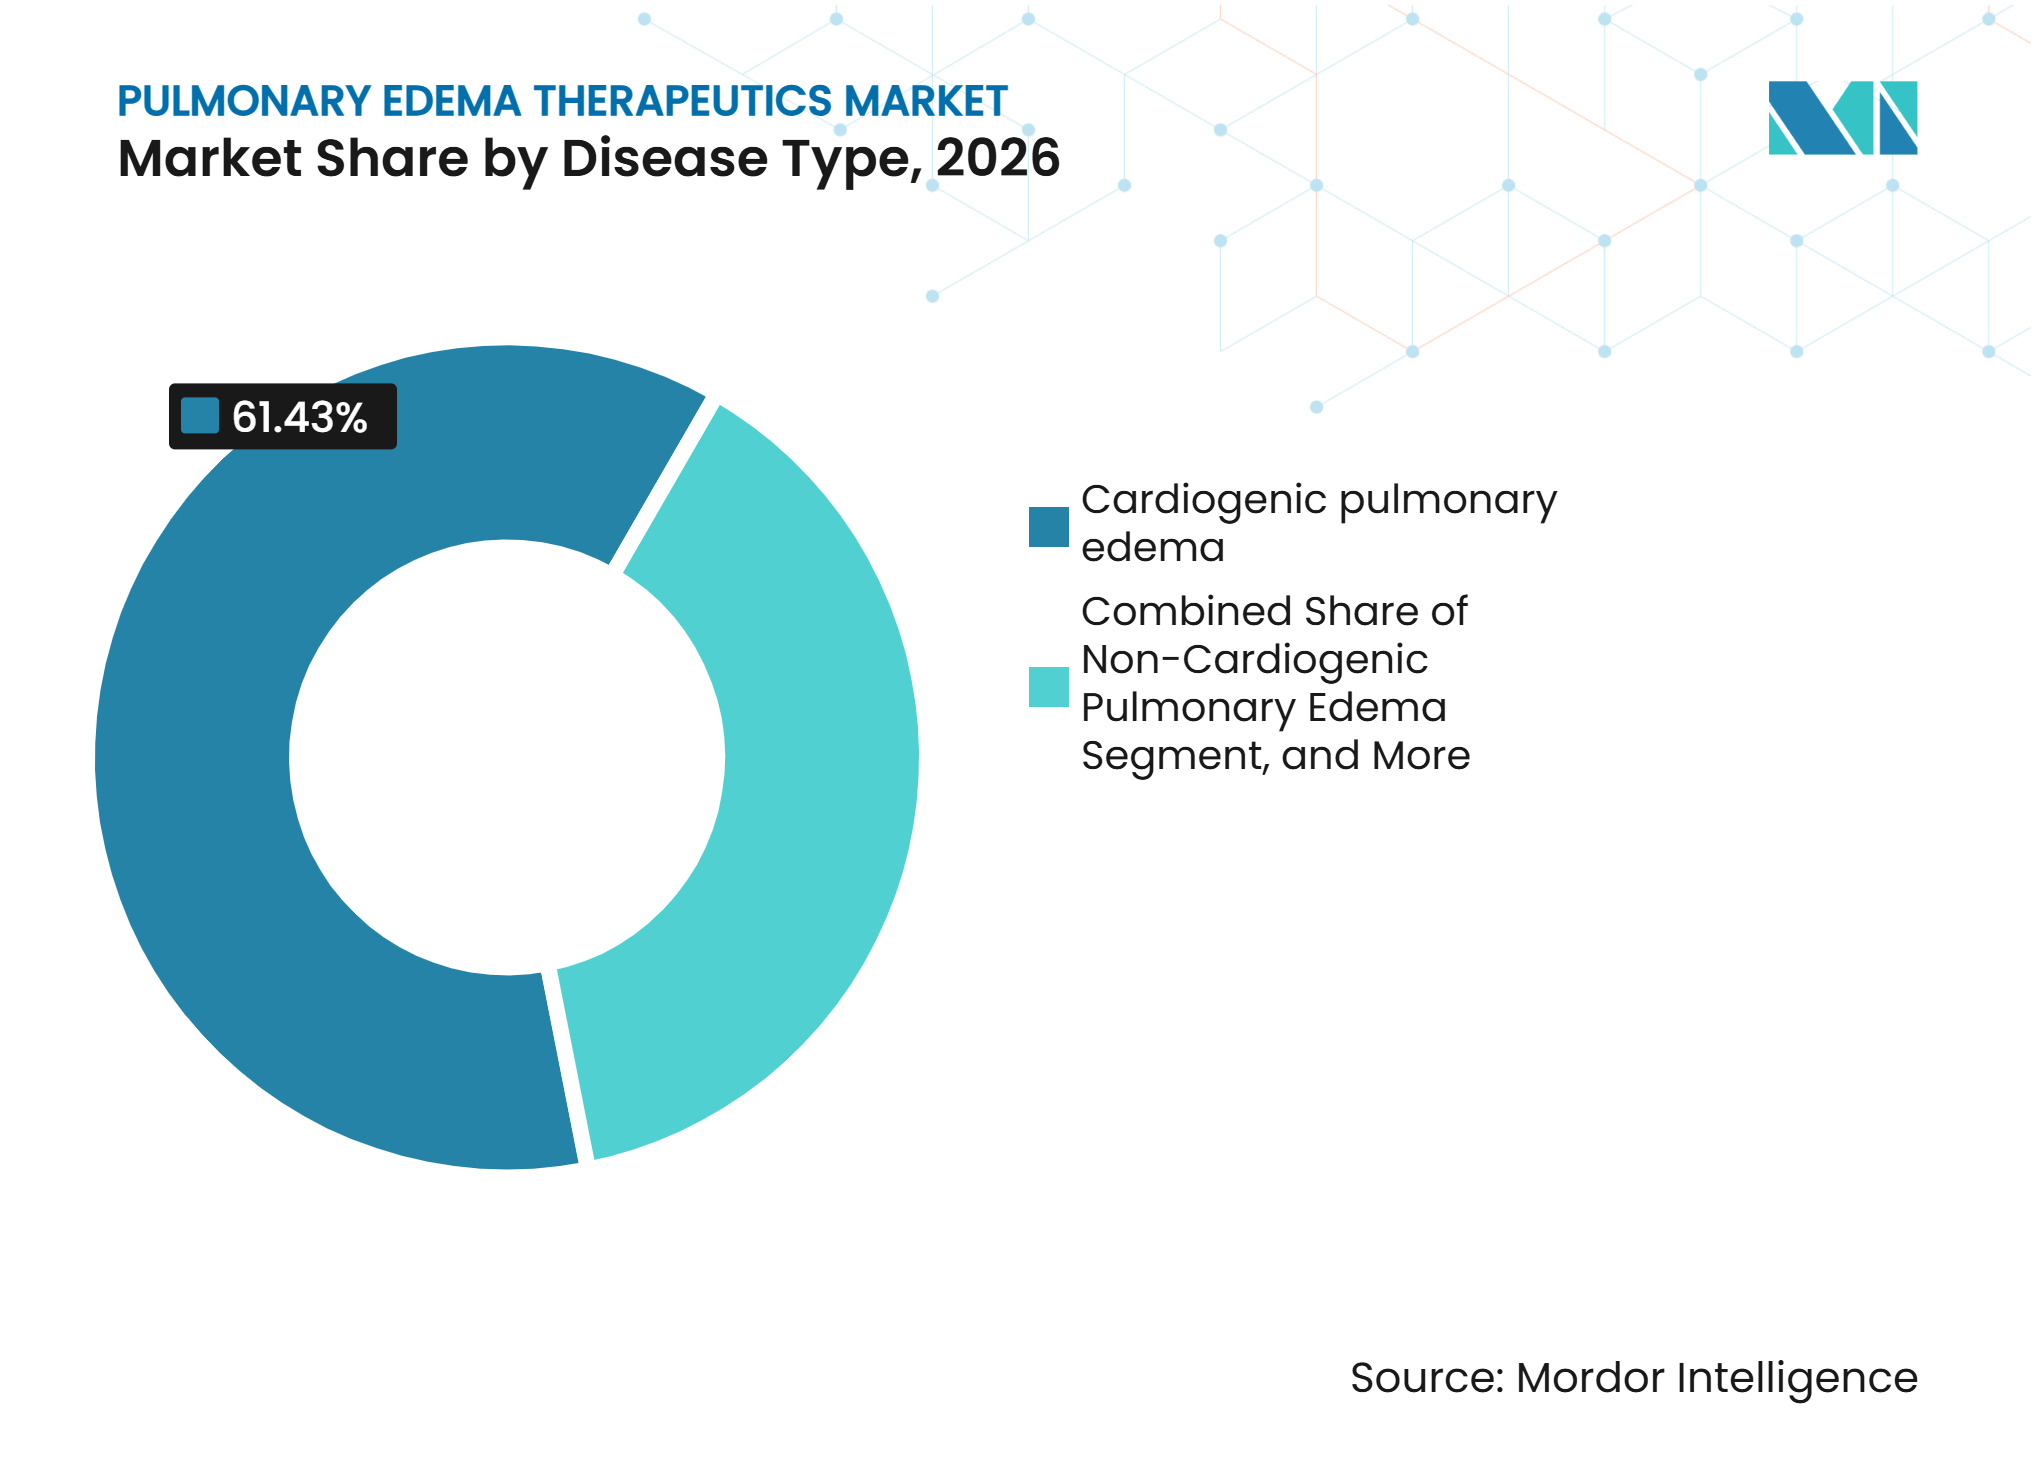
- Nach Krankheitstyp hielt kardiogenes Lungenödem im Jahr 2026 einen Marktanteil von 61,43 % am Markt für Therapeutika gegen Lungenödem, während nicht-kardiogenes Lungenödem bis 2032 voraussichtlich mit einem CAGR von 5,76 % wachsen wird.
- Nach Wirkstoffklasse entfielen auf Diuretika im Jahr 2026 ein Marktanteil von 42,56 % am Markt für Therapeutika gegen Lungenödem, während Inotropika und Vasopressoren mit einem prognostizierten CAGR von 5,99 % bis 2032 das höchste Wachstum verzeichneten.
- Nach Verabreichungsweg hielten intravenöse Therapien im Jahr 2026 einen Umsatzanteil von 71,43 % und werden voraussichtlich mit einem CAGR von 6,43 % bis 2032 wachsen.
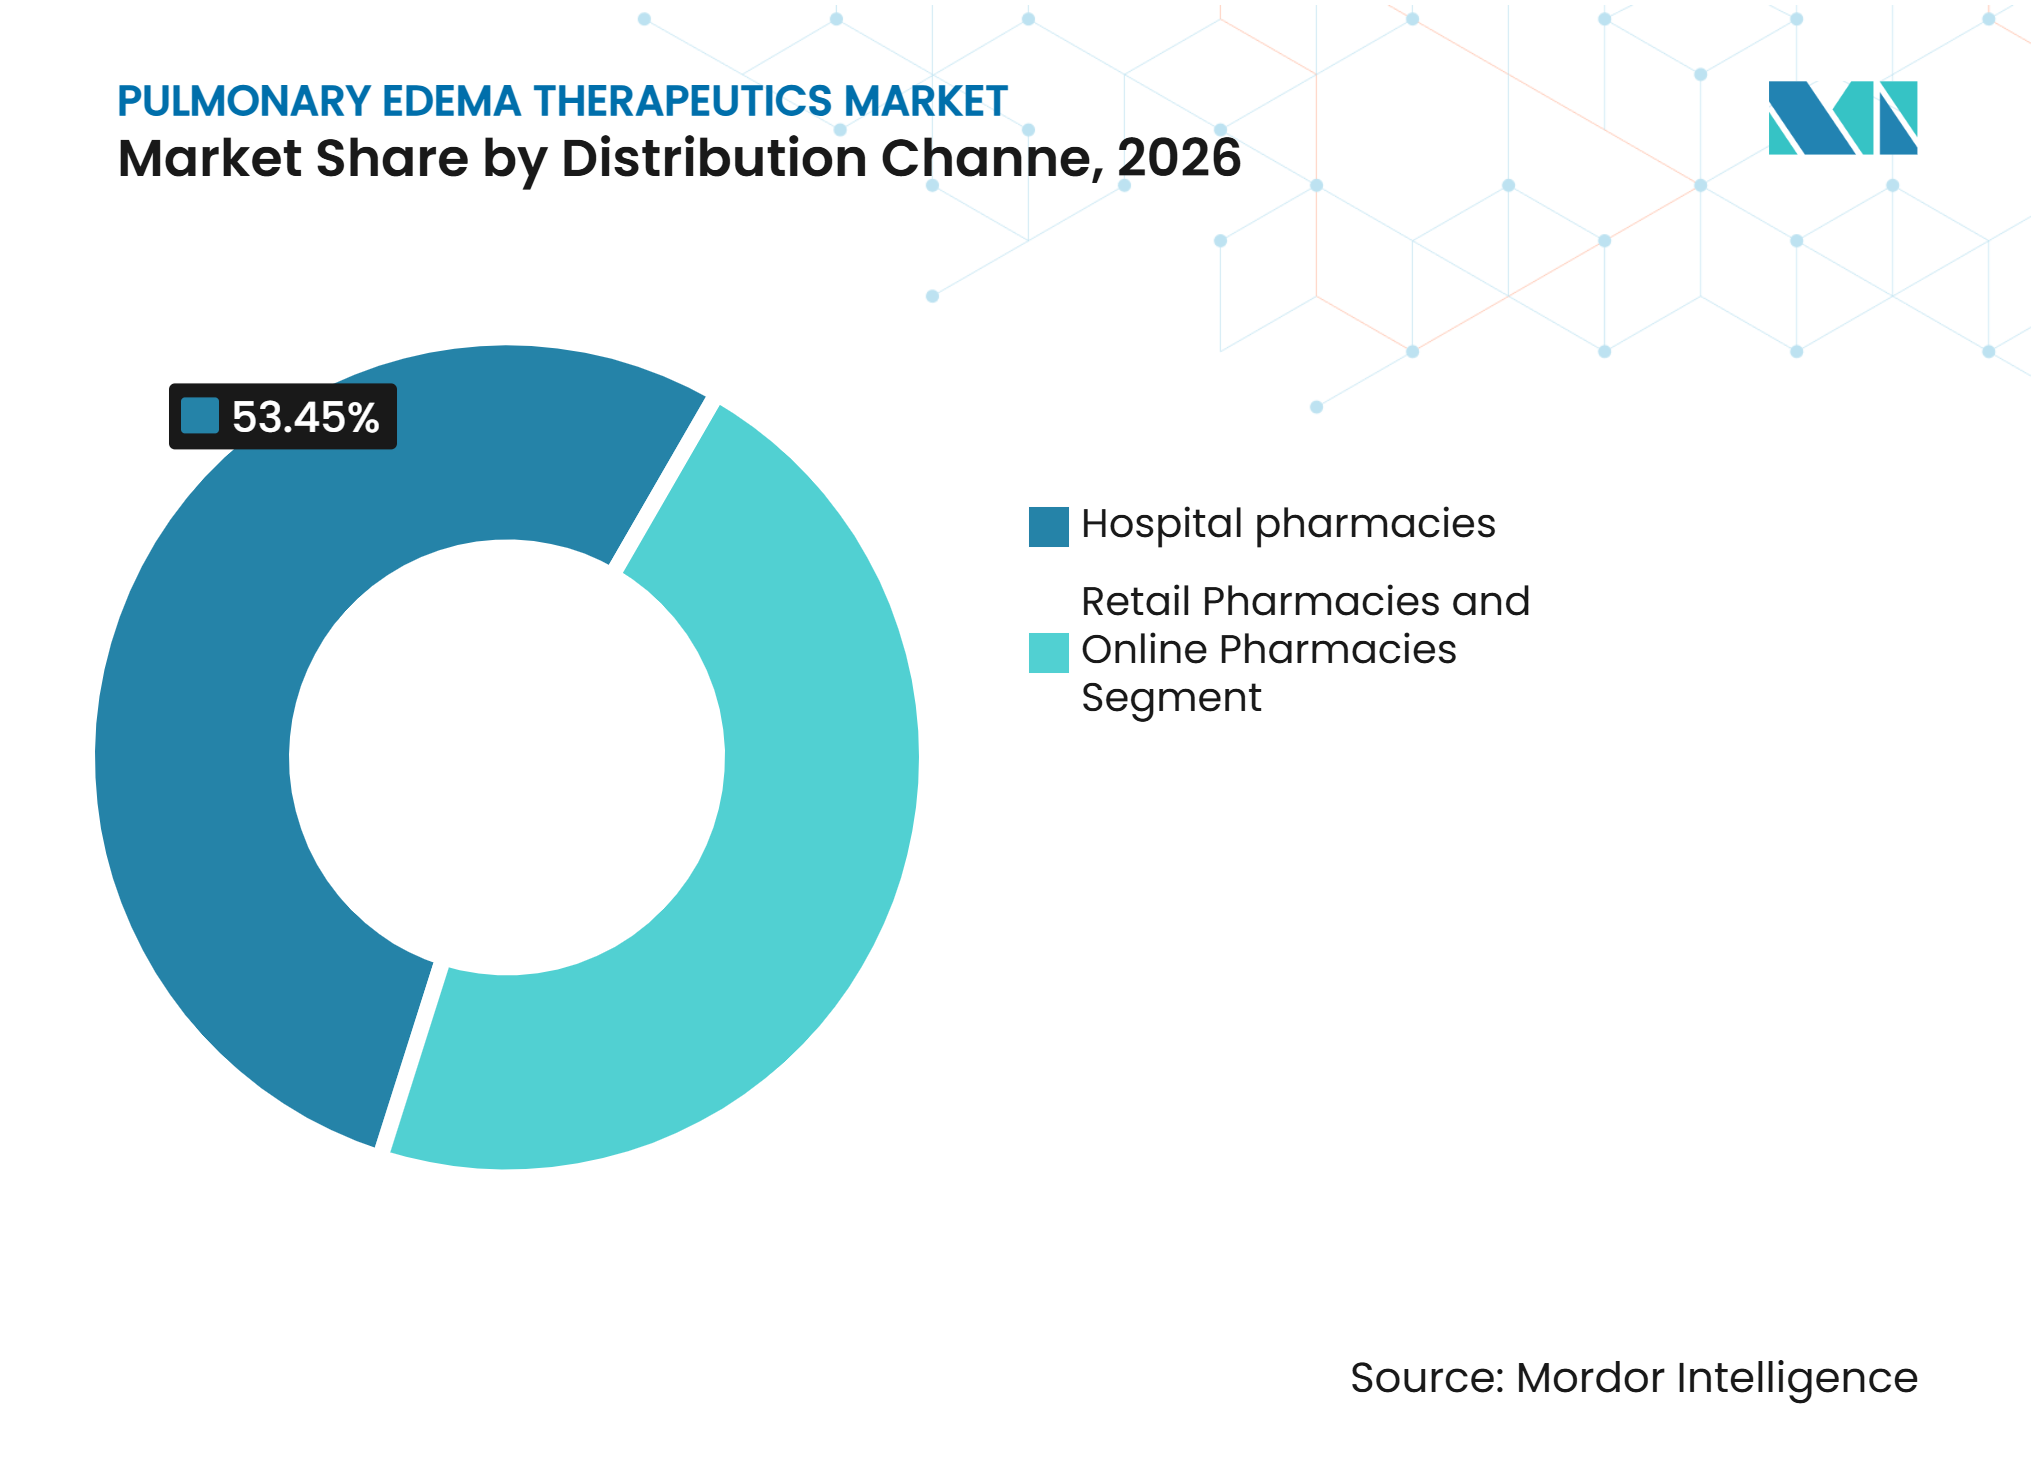
- Nach Vertriebskanal entfielen auf Krankenhausapotheken im Jahr 2026 ein Umsatzanteil von 53,45 %, während Online-Apotheken voraussichtlich mit einem CAGR von 6,98 % bis 2032 wachsen werden.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 einen Umsatzanteil von 46,78 %, während ambulante Operationszentren voraussichtlich mit einem CAGR von 6,76 % bis 2032 wachsen werden.
- Nach Geografie entfiel auf Nordamerika im Jahr 2026 ein Umsatzanteil von 42,56 %, während der asiatisch-pazifische Raum voraussichtlich mit einem CAGR von 4,65 % bis 2032 wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Belastung durch Herzinsuffizienz und kardioren ale Erkrankungen | +1.50% | Global, am stärksten in Nordamerika und dem asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Ausweitung der nicht-invasiven Beatmung in der Akutversorgung | +0.60% | Nordamerika und Europa, mit Ausweitung in den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Point-of-Care-Beurteilung der pulmonalen Stauung | +0.50% | Nordamerika und Europa, mit früher städtischer Einführung im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Wachstum der häuslichen subkutanen Diuretikaverabreichung | +0.40% | Nordamerika, mit aufkommendem Einsatz in Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Biomarker-gesteuerte und ferngesteuerte Flüssigkeitssteuerung | +0.40% | Global, mit frühem Einsatz in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Lungengerichtete Therapien bei Permeabilitätsödem | +0.30% | Global, insbesondere in ARDS-fokussierten Intensivpflegemärkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Belastung durch Herzinsuffizienz und kardioren ale Erkrankungen
Herzinsuffizienz und chronische Nierenerkrankungen weiten den Bedarf an Behandlungen des Lungenödems in akuten und ambulanten Versorgungsbereichen aus. Schätzungen zufolge leben 6,7 Millionen US-amerikanische Erwachsene mit Herzinsuffizienz, und diese Zahl wird bis 2030 auf 8,5 Millionen ansteigen, begleitet von 1,2 Millionen jährlichen Krankenhausaufenthalten aufgrund von Flüssigkeitsüberlastung. Viele Patienten haben zudem eine Nierenfunktionsstörung, die die Diuretikatherapie weniger vorhersehbar machen und den Bedarf an engmaschigen Dosierungsentscheidungen erhöhen kann. Die U.S. Food and Drug Administration erweiterte im Jahr 2025 die FUROSCIX-Zulassung auf Ödeme im Zusammenhang mit chronischer Nierenerkrankung, und scPharmaceuticals brachte die erweiterte Indikation kurz darauf auf den Markt. Bayer erhielt außerdem die US-amerikanische Zulassung für Finerenon bei Erwachsenen mit Herzinsuffizienz und einer Ejektionsfraktion von 40 % oder mehr, was die krankheitsmodifizierende Behandlung in einer Gruppe mit bisher begrenzten Optionen erweitert. Der Markt für Therapeutika gegen Lungenödem sieht sich daher einer größeren und klinisch komplexeren Patientenbasis gegenüber, wobei die Behandlungsausgaben zunehmend mit Prävention, Entstauung und Nierenüberwachung verknüpft sind.
Ausweitung der nicht-invasiven Beatmung in der Akutversorgung
Die nicht-invasive Beatmung ist heute ein zentraler Bestandteil des frühen Versorgungspfades für viele Patienten mit akutem kardiogenem Lungenödem. Ein Übersichtsartikel aus dem Jahr 2025 beschrieb ihre etablierte Rolle bei akutem Atemversagen und den zunehmenden Einsatz von hochdosiertem nasalem Sauerstoff, wenn Gesichtsmasken nicht toleriert werden. Behandlungsprotokolle kombinieren die Beatmung zunehmend mit IV-Vasodilatatoren und Diuretika während der Stabilisierung, was den anhaltenden Bedarf an akuter Pharmakotherapie unterstützt. Evidenz deutet auch darauf hin, dass das Ansprechen nicht bei allen Patienten einheitlich ist, insbesondere bei älteren Patienten mit unterschiedlichen Säure-Basen-Profilen. Dies macht die Patientenbeurteilung bei der Wahl der Kombination und Intensität der Therapie wichtig. Der Markt für Therapeutika gegen Lungenödem profitiert, wenn Akutversorgungsprotokolle Patienten identifizieren, die sowohl Atemunterstützung als auch eine rasche Flüssigkeitsentfernung benötigen.
Point-of-Care-Stauungsbeurteilung und ferngesteuerte Flüssigkeitssteuerung
Lungenultraschall gewinnt als praktische Methode zur Beurteilung der pulmonalen Stauung am Krankenbett an Bedeutung. Eine Studie aus dem Jahr 2025 an hospitalisierten Patienten ergab, dass der kardiopulmonale Point-of-Care-Ultraschall mit kürzeren erwarteten Aufenthaltsdauern und Änderungen im klinischen Management verbunden war. Die automatisierte B-Linien-Erkennung könnte den Zugang zu diesem Ansatz verbessern, obwohl die Systeme weiterhin klinische Aufsicht erfordern, da die Leistung zwischen Plattformen variieren kann. Verbleibende B-Linien bei der Entlassung wurden auch mit nachfolgenden Herzinsuffizienzereignissen in Verbindung gebracht, was Klinikern eine klarere Grundlage für die Nachsorgeintensität und Diuretikadosierung bietet. Biomarker-gesteuerte und ferngesteuerte Flüssigkeitssteuerung kann den Ultraschall ergänzen, indem sie eine Verschlechterung erkennt, bevor eine Notfallversorgung erforderlich ist. Diese Instrumente unterstützen eine individuellere Entstauung und können den Einsatz von Therapien im Markt für Therapeutika gegen Lungenödem erhöhen, wenn Überwachungsrahmen klar definiert sind.
Wachstum der häuslichen subkutanen Diuretikaverabreichung
Die häusliche subkutane Verabreichung verändert die klinische Herangehensweise an sich verschlechternde Ödeme nach der Entlassung. Eine propensity-matched Analyse aus dem Jahr 2025 berichtete über niedrigere 1-Jahres-Hospitalisierungsraten mit subkutanem Furosemid im Vergleich zu IV-Furosemid in der untersuchten Herzinsuffizienz-Population[1]. Eine klinisch-pharmakologische Studie ergab, dass eine konzentrierte subkutane Furosemid-Formulierung eine mit der IV-Verabreichung vergleichbare Bioverfügbarkeit erreichte und innerhalb von 1 Stunde eine prompte Diurese und Natriurese auslöste. Die FUROSCIX-Verkäufe und die Anzahl der ausgegebenen Dosen stiegen im Jahr 2025 deutlich an, was eine frühe kommerzielle Akzeptanz bei Kardiologie- und Nephrologie-Verschreibern zeigt. MannKind schloss die Übernahme von scPharmaceuticals im Oktober 2025 ab und berichtete anschließend über weiteres Wachstum der FUROSCIX-Verkäufe. Dieses Modell bietet dem Markt für Therapeutika gegen Lungenödem einen Weg, geeignete Behandlungen von der verlängerten stationären Versorgung hin zur überwachten ambulanten Nutzung zu verlagern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Renale und hämodynamische Risiken einer aggressiven Entstauung | -0.50% | Global, mit größerem Druck in Märkten mit hoher Komorbidität aus chronischer Nierenerkrankung und Herzinsuffizienz | Langfristig (≥ 4 Jahre) |
| Hohe Akutversorgungs- und Hospitalisierungskosten | -0.40% | Global, mit den stärksten Einschränkungen im Nahen Osten, Afrika und Südamerika | Mittelfristig (2–4 Jahre) |
| Diagnostische Überschneidung zwischen kardialen, pulmonalen und infektiösen Ursachen | -0.30% | Global, insbesondere in ressourcenarmen und primärversorgungsorientierten Systemen | Mittelfristig (2–4 Jahre) |
| Begrenzte krankheitsspezifische Therapie bei nicht-kardiogenem Ödem | -0.40% | Global, mit auf Nordamerika und Europa konzentrierter Pipeline-Aktivität | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Renale und hämodynamische Risiken einer aggressiven Entstauung
Schleifendiuretika bleiben die Kernbehandlung zur Flüssigkeitsentfernung, aber eine aggressive Entstauung kann die Nierenfunktion verschlechtern und das hämodynamische Management erschweren. Dieses Risiko ist besonders relevant für Patienten, die gleichzeitig an Herzinsuffizienz und chronischer Nierenerkrankung leiden. Ein Übersichtsartikel aus dem Jahr 2025 zu Entstauungstherapien stellte fest, dass viele gerätebasierte Ansätze einen begrenzten klinischen Nutzen gezeigt haben, sodass Arzneimittelentwicklung und klinisches Monitoring zentrale Verbesserungsbereiche bleiben[2]. Ultraschallgesteuertes Management kann bessere Dosierungsentscheidungen unterstützen, beseitigt jedoch nicht das renale Risiko für jeden Patienten. Kliniker werden daher wahrscheinlich eine standardisierte Überwachung verlangen, bevor sie die häusliche Diurese auf Patienten mit mittelschwerer oder schwerer Niereninsuffizienz ausweiten. Diese Einschränkung kann die Einführung im Markt für Therapeutika gegen Lungenödem verlangsamen, selbst wenn ambulante Formulierungen klinisch wirksam sind.
Hohe Akutversorgungskosten und diagnostische Komplexität
Die Krankenhausbehandlung bleibt teuer, während generisches Furosemid den Preisdruck auf Markenformulierungen erhöht. Der berichtete Brutto-Netto-Rabatt von 27 % für FUROSCIX im zweiten Quartal 2025 spiegelt die erforderlichen Kostenträgerverhandlungen für eine Premium-Formulierung wider. Kostenbeschränkungen sind ausgeprägter, wo Krankenhausbudgets und Kostenträgerdeckung begrenzt sind, einschließlich Teilen des Nahen Ostens, Afrikas und Südamerikas. Diagnostische Überschneidungen verlangsamen auch die angemessene Behandlung, da kardiale, pulmonale und infektiöse Erkrankungen mit ähnlichen Zeichen von Atemnot auftreten können. Point-of-Care-Bildgebung kann die klinische Einordnung verbessern, aber ungleicher Zugang zu geschultem Personal und Ausrüstung bleibt eine praktische Barriere. Nicht-kardiogenes Ödem hat eine zusätzliche Einschränkung, da ein weitgehend etablierter krankheitsspezifischer pharmakologischer Versorgungsstandard fehlt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Krankheitstyp:
Kardiogene Versorgung bleibt der Kern der BehandlungsnachfrageKardiogenes Lungenödem hielt im Jahr 2026 einen Umsatzanteil von 61,43 % am Markt für Therapeutika gegen Lungenödem. Diese Position spiegelt die breite Patientenpopulation mit linksventrikulärer Dysfunktion, hypertensiven Notfällen und Klappenerkrankungen wider. Diese Erkrankungen verfügen über etablierte Behandlungspfade und Erstattungsunterstützung in vielen Gesundheitssystemen. Sacubitril und Valsartan prägen weiterhin die Behandlung der Herzinsuffizienz mit reduzierter Ejektionsfraktion, trotz des US-amerikanischen Patentdrucks. Finerenon fügt nach seinen US-amerikanischen und europäischen Zulassungen eine krankheitsmodifizierende Option für Patienten mit leicht reduzierter oder erhaltener Ejektionsfraktion hinzu. Infektionsbedingtes Ödem bleibt ein kleineres Segment, zieht aber Behandlungsnachfrage durch ARDS-Management, Vasopressorenunterstützung und Atemwegsinterventionen auf sich. Höhenbedingtes Lungenödem bleibt spezialisiert und wird hauptsächlich mit präventionsorientierten Ansätzen wie Nifedipin und Dexamethason behandelt.
Nicht-kardiogenes Lungenödem wird voraussichtlich bis 2032 mit einem CAGR von 5,76 % wachsen. ARDS schafft einen Bedarf an Therapien, die endotheliale Verletzungen und alveoläre Flüssigkeitsansammlung adressieren, anstatt nur unterstützende Beatmung. Ein wissenschaftlicher Übersichtsartikel aus dem Jahr 2025 hob das Fehlen eines zugelassenen krankheitsspezifischen pharmakologischen Standards für diesen Zustand hervor. Edesa berichtete im Jahr 2025 über positive Phase-3-Ergebnisse für Paridiprubart bei mechanisch beatmeten ARDS-Patienten. Vasomune untersucht einen Tie2-Rezeptoragonisten, der darauf ausgelegt ist, die Gefäßbarriere zu stabilisieren und Flüssigkeitsleckagen zu begrenzen. Die Zulassung eines erfolgreichen Spätphasenkandidaten würde die Behandlungsoptionen für diesen Teil des Marktes für Therapeutika gegen Lungenödem wesentlich verändern.



Nach Wirkstoffklasse:
Diuretika-Führerschaft setzt sich fort, während spezialisierte Therapien expandierenDiuretika entfielen im Jahr 2026 auf einen Marktanteil von 42,56 % am Markt für Therapeutika gegen Lungenödem. Generisches orales und IV-Furosemid unterstützt weiterhin einen großen Anteil der Routineversorgung, insbesondere in Krankenhäusern und der ambulanten Erhaltungstherapie. Der Wert verlagert sich hin zu pH-neutralen subkutanen und intranasalen Formulierungen, die den Einsatz außerhalb traditioneller Infusionsumgebungen ermöglichen. Vasodilatatoren, einschließlich IV-Nitroglycerin, bleiben wichtig bei hypertensivem akutem Lungenödem und werden häufig zusammen mit Diuretika und Atemunterstützung eingesetzt. Opioide wie Morphin erhalten aufgrund hämodynamischer Sicherheitsbedenken weniger Gewicht. SGLT2-Inhibitoren, Sacubitril und Valsartan sowie nicht-steroidale Mineralokortikoidrezeptorantagonisten erweitern ebenfalls die Rolle des vorgelagerten Herzinsuffizienzmanagements.
Inotropika und Vasopressoren werden voraussichtlich bis 2032 mit einem CAGR von 5,99 % wachsen. Diese Behandlungen sind wichtig für komplexe Präsentationen, die Kreislaufinstabilität, Schock und Atemversagen kombinieren. AstraZeneca entwickelt weiterhin kardiovaskuläre Therapien, darunter Dapagliflozin und den investigativen oralen RXFP1-Agonisten Pexerelgon. Lungengerichtete Therapien sind umsatzmäßig noch klein, aber ihre Forschungsaktivität ist bemerkenswert, da sie Ödeme am Ort der alveolären Verletzung adressieren könnten. Ein ATS-Abstract aus dem Jahr 2025 berichtete über verbesserte Oxygenierung und geringeren Beatmungsbedarf mit intratrachealem Trijodthyronin in einer frühen Studie. Der Markt für Therapeutika gegen Lungenödem könnte eine breitere Mischung akuter Therapien sehen, wenn diese Programme einen bedeutsamen klinischen Nutzen nachweisen.
Nach Verabreichungsweg:
IV-Versorgung behält ihre Rolle, während alternative Wege voranschreitenIntravenöse Therapien repräsentierten im Jahr 2026 einen Umsatzanteil von 71,43 % und werden voraussichtlich mit einem CAGR von 6,43 % bis 2032 wachsen. Die IV-Verabreichung bleibt der klinische Maßstab für eine schnelle und vorhersehbare Entstauung während akuter Episoden. Das Segment profitiert auch von subkutanen Produkten, die eine IV-äquivalente Exposition in einem weniger ressourcenintensiven Format liefern sollen. Eine randomisierte Crossover-Studie ergab, dass subkutanes Furosemid eine Bioverfügbarkeit von 107,3 % im Vergleich zur IV-Verabreichung erreichte, wobei Diurese und Natriurese innerhalb von 1 Stunde begannen. SQ Innovation erhielt im Oktober 2025 die FDA-Zulassung für Lasix ONYU und fügte damit eine weitere subkutane Verabreichungsplattform hinzu. MannKind erhielt außerdem im Juli 2026 die FDA-Zulassung für Furoscix ReadyFlow.
Die orale Therapie bleibt wichtig für die langfristige ambulante Erhaltungstherapie, einschließlich Furosemid, Torsemid und Bumetanid. Darmödeme können die orale Absorption während der Dekompensation reduzieren, was den Einsatz von IV- oder subkutaner Verabreichung verstärkt, wenn eine schnelle Wirkung erforderlich ist. Die intranasale Verabreichung ist nach der FDA-Zulassung von ENBUMYST im September 2025 zu einer neuen Option geworden. Inhalative Diuretika bleiben investigativ, während inhalative pulmonale Gefäßtherapien zeigen, dass der Weg in verwandten klinischen Umgebungen praktikabel sein kann. MannKind bewertet ein Trockenpulver-Bumetanid-Programm in der präklinischen Entwicklung. Alternative Verabreichungswege können dem Markt für Therapeutika gegen Lungenödem helfen, Patienten anzusprechen, die keine Infusion verwenden können oder es vorziehen, sich nicht selbst zu injizieren.
Nach Vertriebskanal:
Krankenhausapotheken bleiben zentral, während die digitale Abwicklung wächstKrankenhausapotheken hielten im Jahr 2026 einen Umsatzanteil von 53,45 % am Vertriebskanal. Akute Episoden erfordern häufig sterile Zubereitung, schnelle Dosisanpassung und geschulte Pflegeunterstützung, was IV-Diuretika, Inotropika und Vasodilatatoren eng an die institutionelle Versorgung bindet. Dieser Kanal bleibt wichtig für Patienten mit schwerem Atemnot oder instabiler Hämodynamik. Einzelhandelsapotheken bieten weiterhin orale Erhaltungstherapie an, aber generisches Furosemid bietet begrenzten Spielraum für Produktdifferenzierung. Die ausgereifte Natur der Generikakategorie begrenzt auch den Anreiz, spezialisierte Dienstleistungen darum herum aufzubauen. Krankenhauskanäle werden daher eine zentrale Rolle im Markt für Therapeutika gegen Lungenödem behalten, auch wenn die ambulante Versorgung expandiert.
Online-Apotheken werden voraussichtlich bis 2032 mit einem CAGR von 6,98 % wachsen. Eine Umfrage der ASOP Foundation ergab, dass 38 % der US-amerikanischen Erwachsenen verschreibungspflichtige Medikamente online gekauft hatten, wobei viele Nutzer dieses Verhalten in den vorangegangenen 3 Jahren begannen. Die digitale Abwicklung eignet sich für Erhaltungstherapien und häuslich ausgegebene subkutane Kits, wenn Patienten klinische Aufsicht haben. Amgens Einführung der direkten Verbraucherplattform AmgenNow im Jahr 2025 zeigt, wie Hersteller kardiovaskulärer Medikamente direkte Patientenzugangsmodelle aufbauen. Politische Vorschläge, die Kliniker stärker für vermeidbare Herzinsuffizienz-Aufnahmen verantwortlich machen, könnten die Nachfrage nach häuslich abgebbaren Therapien stärken. Die Expansion des Kanals wird von Erstattung, sicheren Verschreibungsprozessen und Patientenaufklärung abhängen.

Nach Endnutzer:
Krankenhäuser führen die Akutbehandlung an, während ambulante Operationszentren neue Nachfrage hinzufügenKrankenhäuser entfielen im Jahr 2026 auf einen Endnutzer-Umsatzanteil von 46,78 %. Die meisten Lungenödem-Episoden erfordern eine schnelle Beurteilung, Sauerstoffunterstützung, Flüssigkeitsmanagement und Überwachung, die in Notaufnahmen und stationären Einrichtungen verfügbar sind. Rettungsdienste spielen auch eine Rolle in der Frühversorgung durch präklinische Atemunterstützung und ausgewählte pharmakologische Interventionen. Herzinsuffizienz-Kliniken werden wichtiger, da Patienten früher vom Krankenhausaufenthalt zur überwachten ambulanten Nachsorge übergehen. Diese Kliniken können Medikationsanpassungen mit Nierenfunktions- und Stauungsüberwachung kombinieren. Krankenhäuser werden das wichtigste Behandlungssetting für schwere Episoden im Markt für Therapeutika gegen Lungenödem bleiben.
Ambulante Operationszentren werden voraussichtlich bis 2032 mit einem CAGR von 6,76 % wachsen. Ihre Relevanz ergibt sich aus der anhaltenden Verlagerung kardiovaskulärer Eingriffe in ambulante Umgebungen und dem Bedarf, den Flüssigkeitsstatus nach einigen Eingriffen zu managen. Eine JACC-Analyse aus dem Jahr 2025 untersuchte die ambulante Migration kardiovaskulärer Eingriffe in den Vereinigten Staaten und ihre Auswirkungen auf die Versorgungserbringung. Postprozedurale Entlassungspläne könnten zunehmend Überwachung und häusliche Diurese für geeignete Patienten umfassen. Häusliche Pflegeumgebungen sind eine weitere sich entwickelnde Endnutzergruppe, insbesondere für Patienten mit Herzinsuffizienz und Nierenerkrankungen, die engmaschig überwacht werden können. Ein Qualitätsverbesserungsprojekt aus dem Jahr 2025 zeigte die logistische Machbarkeit von häuslichem subkutanem Furosemid in einer kleinen Kohorte mit chronischer Nierenerkrankung und Herzinsuffizienz.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 42,56 % am Markt für Therapeutika gegen Lungenödem. Die Region vereint eine große Herzinsuffizienz-Population, eine fortschrittliche Notfall- und stationäre Infrastruktur sowie eine schnelle Einführung neuer Arzneimittel-Geräte-Kombinationen. Die FDA hat mehrere neue Verabreichungsoptionen unterstützt, darunter Lasix ONYU, ENBUMYST und Furoscix ReadyFlow. Diese Zulassungsaktivität ermutigt Kliniker, Behandlungen nach der Entlassung in Betracht zu ziehen, wenn Patienten überwacht werden können. Die Centers for Medicare and Medicaid Services gestalten auch Anreize durch vorgeschlagene Modelle um, die sich auf vermeidbare Herzinsuffizienz-Aufnahmen konzentrieren. Kanada unterstützt einen stabilen Zugang zu Schleifendiuretika durch sein öffentliches Gesundheitssystem, während Mexiko Wachstum für generische IV-Medikamente bietet, da die Krankenhauskapazität verbessert wird. Der regulatorische Einfluss der FDA und die Erstattungspolitik bleiben wichtig für die regionale Einführung.
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einem CAGR von 4,65 % wachsen. Krankenhausinfrastrukturinvestitionen in China, Indien und Südostasien erweitern den Zugang zu Intensivpflegebetten, IV-Medikamenten und Notfallbehandlungskapazitäten. Ein wachsendes Bewusstsein für akut dekompensierte Herzinsuffizienz verbessert auch den Weg von der Diagnose zur Behandlung. Lungenultraschall und KI-gestützte Radiologie können nützlich sein, wo die kardiologische Kapazität begrenzt ist und die Notfallbildgebungskompetenz noch im Aufbau ist. Ein Übersichtsartikel und eine Metaanalyse berichteten, dass lungenultraschallgeführte Therapie schwerwiegende kardiovaskuläre Ereignisse reduzierte, was eine breitere Bewertung dieses Ansatzes unterstützt. Japan und Südkorea führen mehr krankheitsmodifizierende Herzinsuffizienztherapien ein, was schwere Aufnahmen reduzieren und gleichzeitig die chronische Versorgung ausweiten könnte. Gesundheitssysteminvestitionen und klinische Ausbildung werden entscheiden, wie schnell neue Verabreichungstechnologien den breiteren Markt für Therapeutika gegen Lungenödem in der Region erreichen.
Europa, der Nahe Osten und Afrika sowie Südamerika
Europa verfügt über etablierte Herzinsuffizienz-Versorgungspfade, klinische Evidenznetzwerke und biomarkergesteuerte Notfallversorgung, während der Nahe Osten, Afrika und Südamerika einen ungleichmäßigeren Zugang aufweisen. Bayer erhielt im März 2026 die Zulassung der Europäischen Kommission und die britische Zulassung für Finerenon bei Erwachsenen mit Herzinsuffizienz und einer linksventrikulären Ejektionsfraktion von 40 % oder mehr. Deutschland, das Vereinigte Königreich und Frankreich verfügen über aktive Spezialistennetzwerke, die subkutane Diuretika als ambulante Programme einführen können, wenn Entlassungsziele formalisiert werden. Die Länder des Golfkooperationsrats bauen Intensivpflegekapazitäten und Spezialistenzugang aus, aber Markentherapien bleiben jenseits der großen Städte weniger zugänglich. Brasilien und Argentinien verbessern die Infrastruktur für akute Atemwegsversorgung, obwohl Behandlungskosten und Versorgungslücken die Ausgaben pro Episode weiterhin begrenzen. Europäische Regulierungsentscheidungen, nationale Erstattungsregeln und Krankenhausbeschaffungssysteme werden die Einführung in diesen gemischten geografischen Segmenten beeinflussen. Der Markt für Therapeutika gegen Lungenödem wird daher in reifen Spezialistenzentren und ressourcenbeschränkten Systemen unterschiedlich schnell wachsen.
Wettbewerbslandschaft
Marktkonzentration
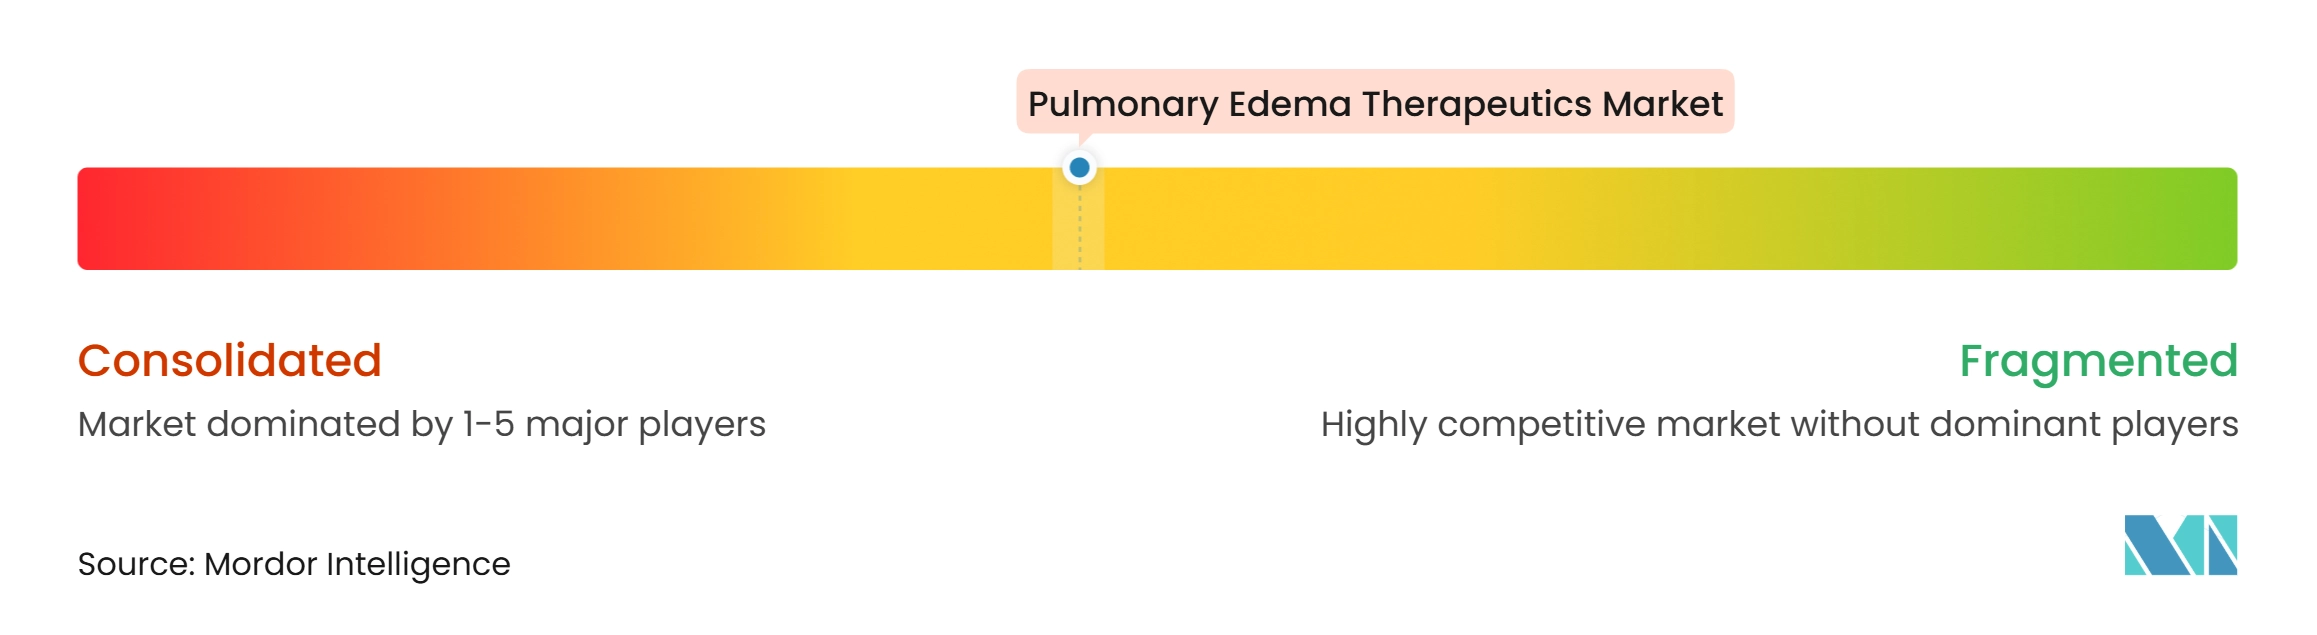
Der Markt für Therapeutika gegen Lungenödem ist mäßig fragmentiert. Große Pharmaunternehmen konkurrieren bei krankheitsmodifizierenden Herzinsuffizienztherapien, während Generikahersteller bei der Qualität von IV-Formulierungen und Krankenhausvertragspreisen konkurrieren. AstraZeneca unterstützt ein breites kardiovaskuläres Portfolio, das Dapagliflozin und laufende klinische Programme umfasst. Bayer hat mit seinen US-amerikanischen Zulassungen 2025 und europäischen Zulassungen 2026 für Finerenon eine differenzierte Position bei Herzinsuffizienz etabliert. Hikma, Teva, B. Braun, Baxter und Fresenius konkurrieren im generischen Injektionsbereich, wo Kaufentscheidungen auf Zuverlässigkeit und Preis ausgerichtet sind. Diese Struktur unterstützt den anhaltenden Wettbewerb zwischen kostengünstigeren Akutbehandlungen und höherwertigen Formulierungen, die auf die Versorgung außerhalb des Krankenhauses abzielen.
MannKinds Übernahme von scPharmaceuticals im Oktober 2025 war ein klarer strategischer Schritt in Richtung häuslicher Entstauung. Das Unternehmen folgte diesem Schritt mit dem ReadyFlow-Autoinjektor, der eine IV-äquivalente subkutane Furosemid-Dosis in kurzer Verabreichungszeit bietet. SQ Innovation und Corstasis traten ebenfalls mit subkutanen und intranasalen Schleifendiuretika-Produkten in das Feld ein. Diese Markteinführungen zeigen, dass Verabreichungstechnologie zu einer wichtigen Grundlage für Differenzierung wird. Reale Evidenz zur Vermeidung von Krankenhausaufenthalten und zur Benutzerfreundlichkeit wird in Kostenträgergesprächen wichtig sein.
Der deutlichste ungedeckte Bedarf besteht bei nicht-kardiogenem Ödem und ARDS, wo eine krankheitsspezifische pharmakologische Behandlung weiterhin begrenzt ist. Edesa, Vasomune und BioAegis haben Entwicklungsprogramme, die auf entzündliche und vaskuläre Barrierewege abzielen. Eine weitere Chance liegt darin, Stauungsüberwachung mit häuslicher Diurese zu verknüpfen, anstatt Diagnostika und Behandlungen als separate Produkte zu verkaufen. Novartis investiert weiterhin in kardiovaskuläre Vermögenswerte, während es den Patentverfall von Entresto managt. Der Wettbewerb wird weiterhin zwischen krankheitsmodifizierenden Therapien, akuten Generika-Produkten und proprietären Verabreichungsplattformen aufgeteilt sein.
Marktführer der Therapeutika gegen Lungenödem
-
Sanofi
-
Pfizer Inc.
-
Novartis AG
-
AstraZeneca PLC
-
Viatris Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Therapeutika gegen Lungenödem Unternehmen in diesem Bericht
- AstraZeneca
- B. Braun
- Baxter
- Bayer
- Boehringer Ingelheim
- Cipla
- Dr. Reddy’s Laboratories
- Fresenius
- Hikma Pharmaceuticals
- Johnson & Johnson
- Lupin
- MannKind
- Merck
- Novartis
- Pfizer
- Sanofi
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Viatris
Neueste Industrielle Entwicklungen in Markt für Therapeutika gegen Lungenödem
- Juli 2026: Die US-amerikanische FDA genehmigte Furoscix ReadyFlow von MannKind Corporation, einen subkutanen Furosemid-Autoinjektor, der eine IV-äquivalente Dosis von 80 mg in unter 10 Sekunden verabreicht.
- März 2026: Bayer erhielt die Zulassung der Europäischen Kommission und die britische Zulassung für Finerenon bei Erwachsenen mit Herzinsuffizienz und einer linksventrikulären Ejektionsfraktion von 40 % oder mehr.
- Oktober 2025: MannKind Corporation schloss die Übernahme von scPharmaceuticals Inc. ab und integrierte FUROSCIX in sein kardiometabolisches Portfolio.
- Oktober 2025: SQ Innovation erhielt die US-amerikanische FDA-Zulassung für Lasix ONYU, eine Arzneimittel-Geräte-Kombination, die 80 mg subkutanes Furosemid über einen abdominalen Infusor über 5 Stunden verabreicht.
Berichtsumfang des globalen Marktes für Therapeutika gegen Lungenödem
Gemäß dem Berichtsumfang sind Therapeutika gegen Lungenödem Arzneimittel und Behandlungen, die zur Reduzierung von Flüssigkeitsansammlungen in der Lunge und zur Erleichterung der Atmung eingesetzt werden. Sie zielen auf zugrunde liegende Ursachen wie Herzinsuffizienz oder Infektionen ab und können Diuretika, Sauerstoff und andere unterstützende Maßnahmen umfassen.
Der Markt für Therapeutika gegen Lungenödem ist segmentiert nach Krankheitstyp, Wirkstoffklasse, Verabreichungsweg, Vertriebskanal, Endnutzer und Geografie. Nach Krankheitstyp ist der Markt segmentiert in kardiogenes Lungenödem, nicht-kardiogenes Lungenödem, höhenbedingtes Lungenödem und infektionsbedingtes Lungenödem. Nach Wirkstoffklasse ist der Markt segmentiert in Diuretika, Vasodilatatoren, Inotropika und Vasopressoren, Opioid-Analgetika, krankheitsmodifizierende Herzinsuffizienztherapien sowie lungengerichtete und investigative Therapien. Nach Verabreichungsweg ist der Markt segmentiert in intravenös, oral, subkutan, sublingual und intranasal sowie inhalativ und aerosolisiert. Nach Vertriebskanal ist der Markt segmentiert in Krankenhausapotheken, Einzelhandelsapotheken und Online-Apotheken. Nach Endnutzer ist der Markt segmentiert in Krankenhäuser, Rettungsdienste, Fachkliniken, ambulante Operationszentren und häusliche Pflegeumgebungen. Nach Geografie ist der Markt segmentiert in Nordamerika, Europa, den asiatisch-pazifischen Raum, den Nahen Osten und Afrika sowie Südamerika. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Kardiogenes Lungenödem |
| Nicht-kardiogenes Lungenödem |
| Höhenbedingtes Lungenödem |
| Infektionsbedingtes Lungenödem |
| Diuretika |
| Vasodilatatoren |
| Inotropika und Vasopressoren |
| Opioid-Analgetika |
| Krankheitsmodifizierende Herzinsuffizienztherapien |
| Lungengerichtete und investigative Therapien |
| Intravenös |
| Oral |
| Subkutan |
| Sublingual und Intranasal |
| Inhalativ und Aerosolisiert |
| Krankenhausapotheken |
| Einzelhandelsapotheken |
| Online-Apotheken |
| Krankenhäuser |
| Rettungsdienste |
| Fachkliniken |
| Ambulante Operationszentren |
| Häusliche Pflegeumgebungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Krankheitstyp | Kardiogenes Lungenödem | |
| Nicht-kardiogenes Lungenödem | ||
| Höhenbedingtes Lungenödem | ||
| Infektionsbedingtes Lungenödem | ||
| Nach Wirkstoffklasse | Diuretika | |
| Vasodilatatoren | ||
| Inotropika und Vasopressoren | ||
| Opioid-Analgetika | ||
| Krankheitsmodifizierende Herzinsuffizienztherapien | ||
| Lungengerichtete und investigative Therapien | ||
| Nach Verabreichungsweg | Intravenös | |
| Oral | ||
| Subkutan | ||
| Sublingual und Intranasal | ||
| Inhalativ und Aerosolisiert | ||
| Nach Vertriebskanal | Krankenhausapotheken | |
| Einzelhandelsapotheken | ||
| Online-Apotheken | ||
| Nach Endnutzer | Krankenhäuser | |
| Rettungsdienste | ||
| Fachkliniken | ||
| Ambulante Operationszentren | ||
| Häusliche Pflegeumgebungen | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Therapeutika gegen Lungenödem an?
Das Wachstum ist mit der zunehmenden Belastung durch Herzinsuffizienz und Nierenerkrankungen sowie einer früheren Behandlung von Flüssigkeitsstauungen außerhalb des Krankenhauses verbunden.
Welcher Lungenödem-Typ hat den höchsten Umsatzanteil?
Kardiogenes Lungenödem hielt im Jahr 2026 einen Umsatzanteil von 61,43 %.
Welche Wirkstoffklasse wächst am schnellsten bei der Behandlung von Lungenödem?
Inotropika und Vasopressoren werden voraussichtlich bis 2032 mit einem CAGR von 5,99 % wachsen.
Warum werden subkutane Diuretika immer wichtiger?
Sie können eine IV-äquivalente Entstauung in ambulanten oder häuslichen Umgebungen für angemessen überwachte Patienten bieten.
Welche Region expandiert am schnellsten bei Behandlungen gegen Lungenödem?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einem CAGR von 4,65 % wachsen, da die Akutversorgungsinfrastruktur und der diagnostische Zugang verbessert werden.
Warum bleiben Krankenhäuser wichtig für die Versorgung bei Lungenödem?
Krankenhäuser hielten im Jahr 2026 einen Endnutzer-Umsatzanteil von 46,78 %, da schwere Episoden häufig eine schnelle Überwachung, Atemunterstützung und IV-Behandlung erfordern.