
Tamaño y Participación del Mercado de Terapéuticos para Edema Pulmonar
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
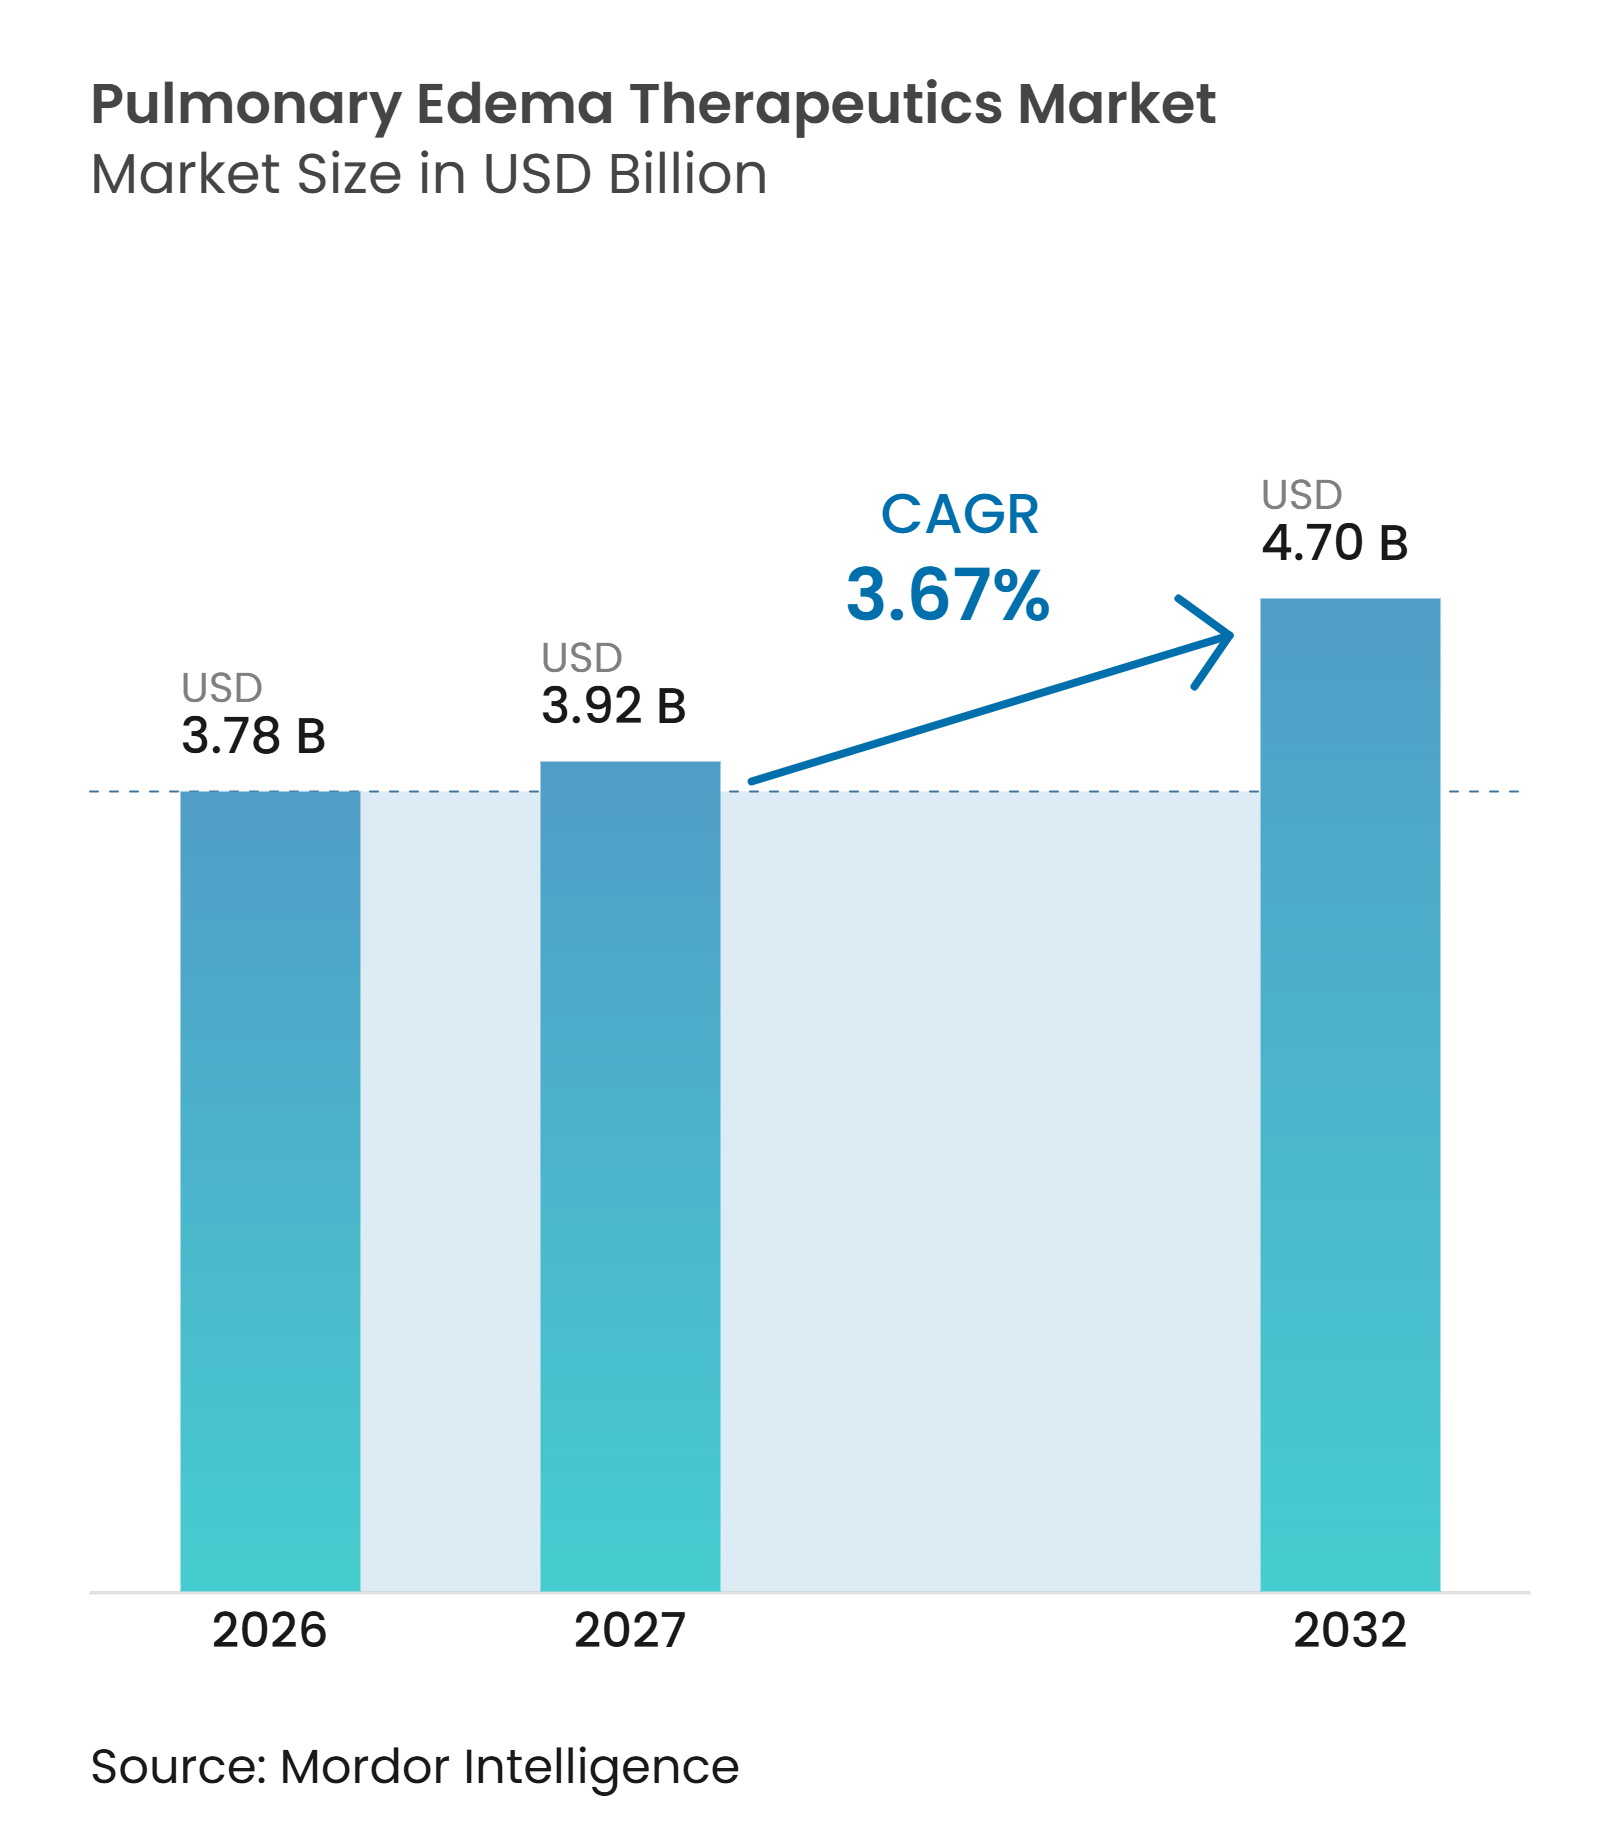
| Tamaño del Mercado (2027) | 3.92 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.70 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 3.67 % |
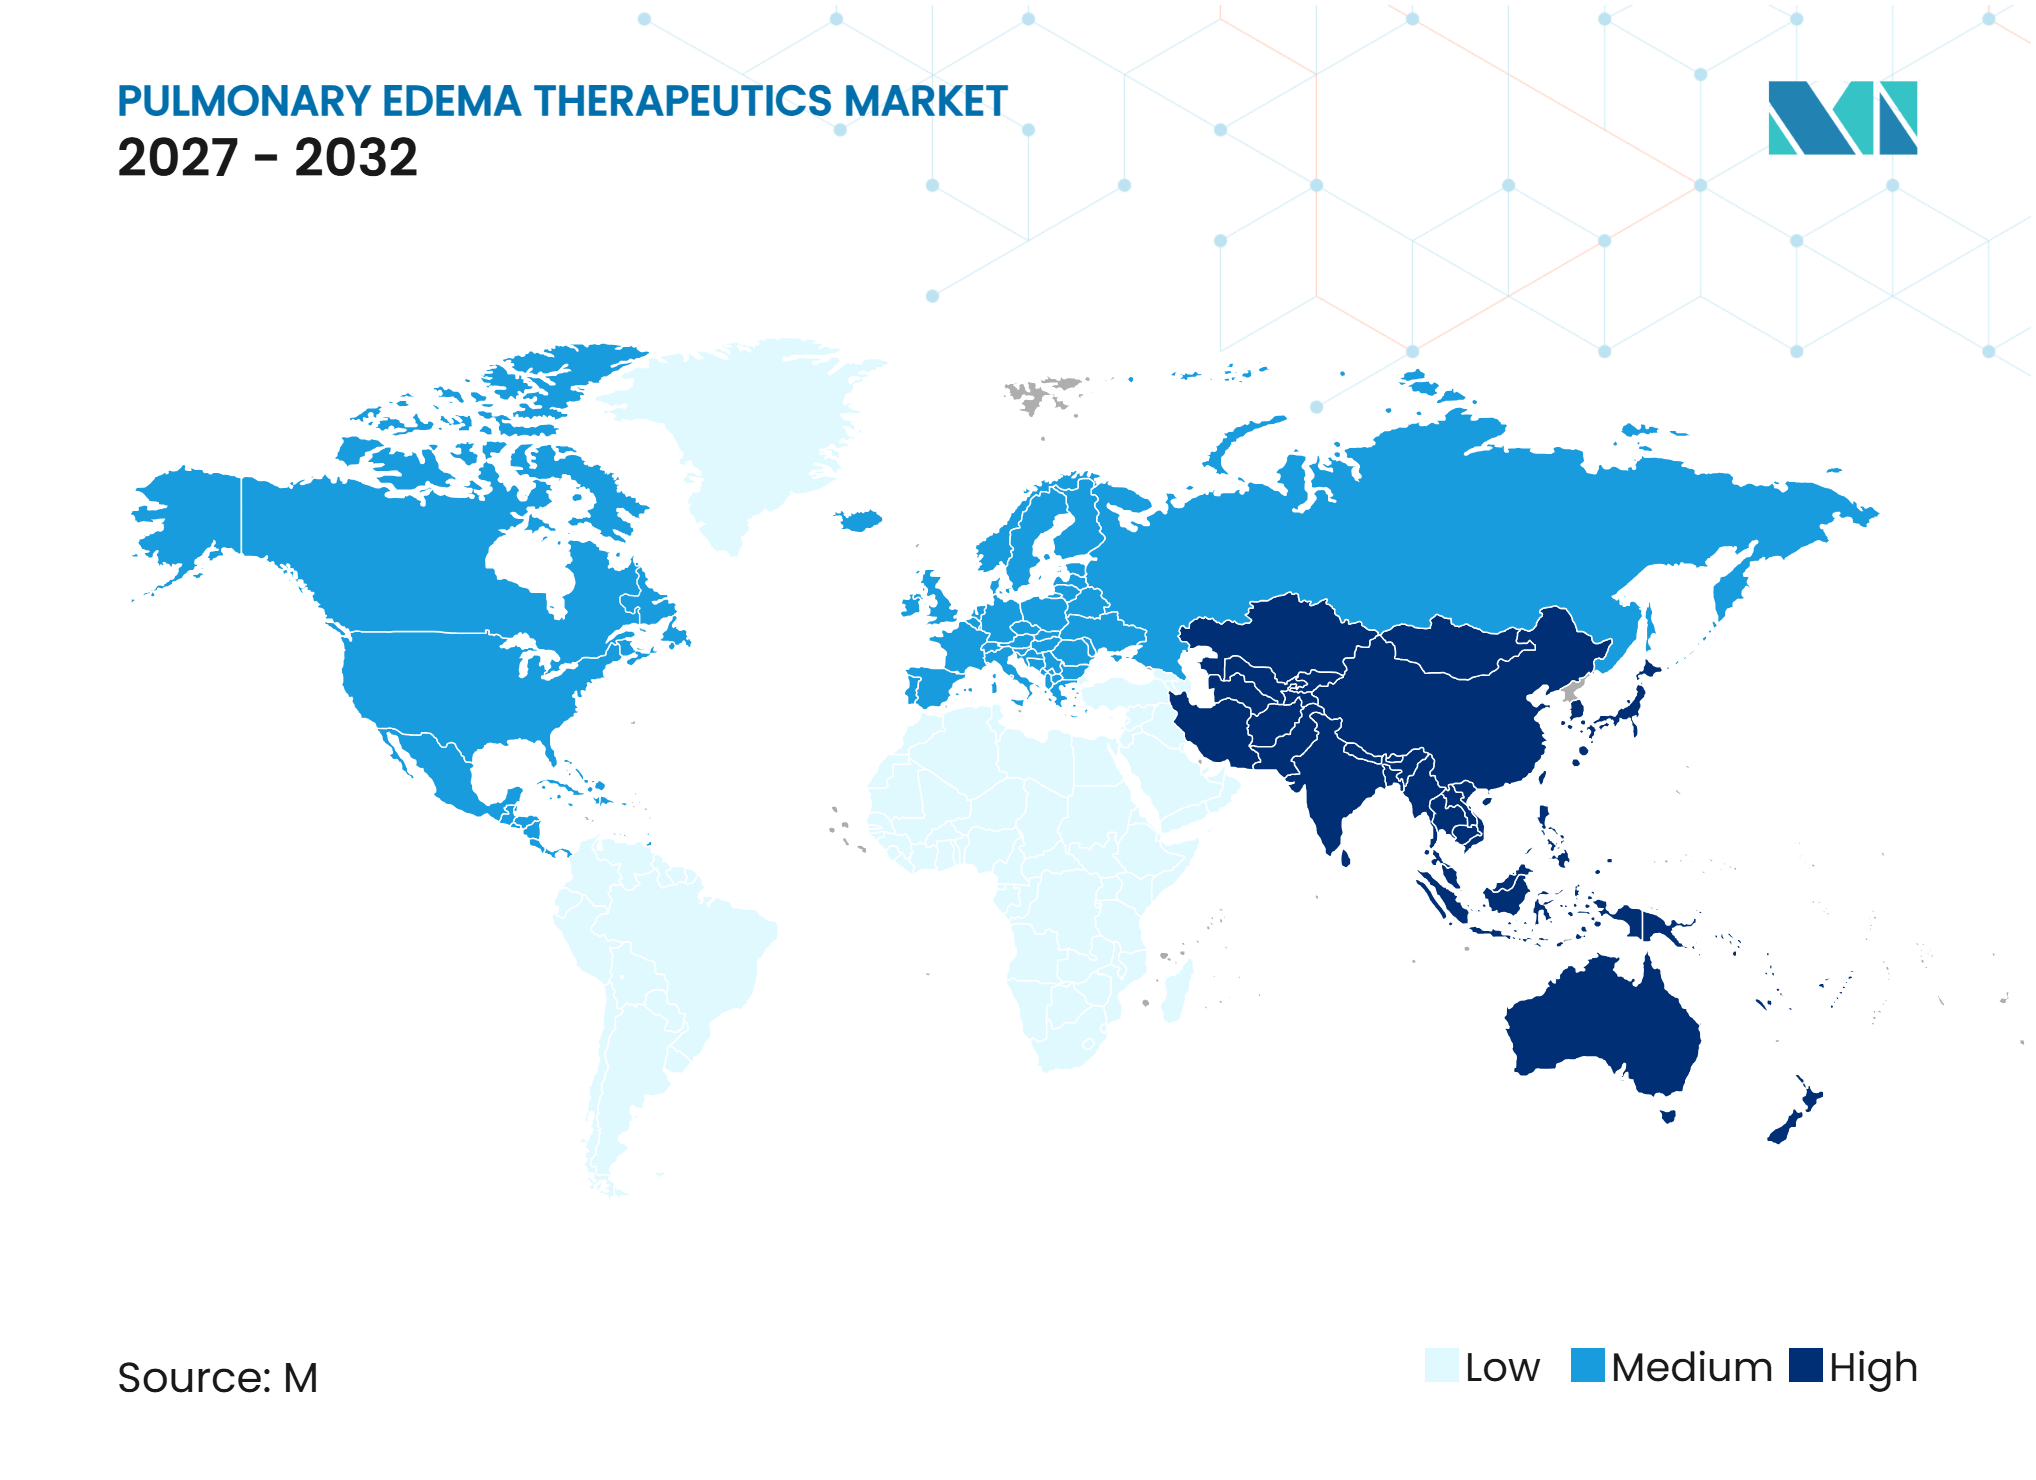
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Terapéuticos para Edema Pulmonar por Mordor Intelligence
El tamaño del Mercado de Terapéuticos para Edema Pulmonar se proyecta en 3,78 mil millones de USD en 2026, 3,92 mil millones de USD en 2027, y alcanzará los 4,70 mil millones de USD para 2032, creciendo a una CAGR del 3,67% de 2027 a 2032.
El crecimiento está siendo moldeado por una intervención más temprana ante la congestión por líquidos, en lugar del tratamiento únicamente tras una hospitalización. La insuficiencia cardíaca, la enfermedad renal y las afecciones respiratorias agudas continúan ampliando la población tratada, mientras que los sistemas de administración más nuevos pueden trasladar la descongestión equivalente a IV a entornos ambulatorios y domiciliarios. Las imágenes en el punto de atención y el monitoreo remoto también están ayudando a los médicos a reconocer la congestión residual con mayor anticipación y a ajustar la terapia con mayor evidencia clínica. Las empresas están respondiendo mediante formulaciones habilitadas por dispositivos, tratamientos modificadores de la enfermedad dirigidos y paquetes de evidencia que demuestran menos hospitalizaciones. Estos cambios crean oportunidades para terapias que sean prácticas para los médicos, reembolsables para los proveedores y manejables para los pacientes fuera del hospital.
Conclusiones Clave del Informe
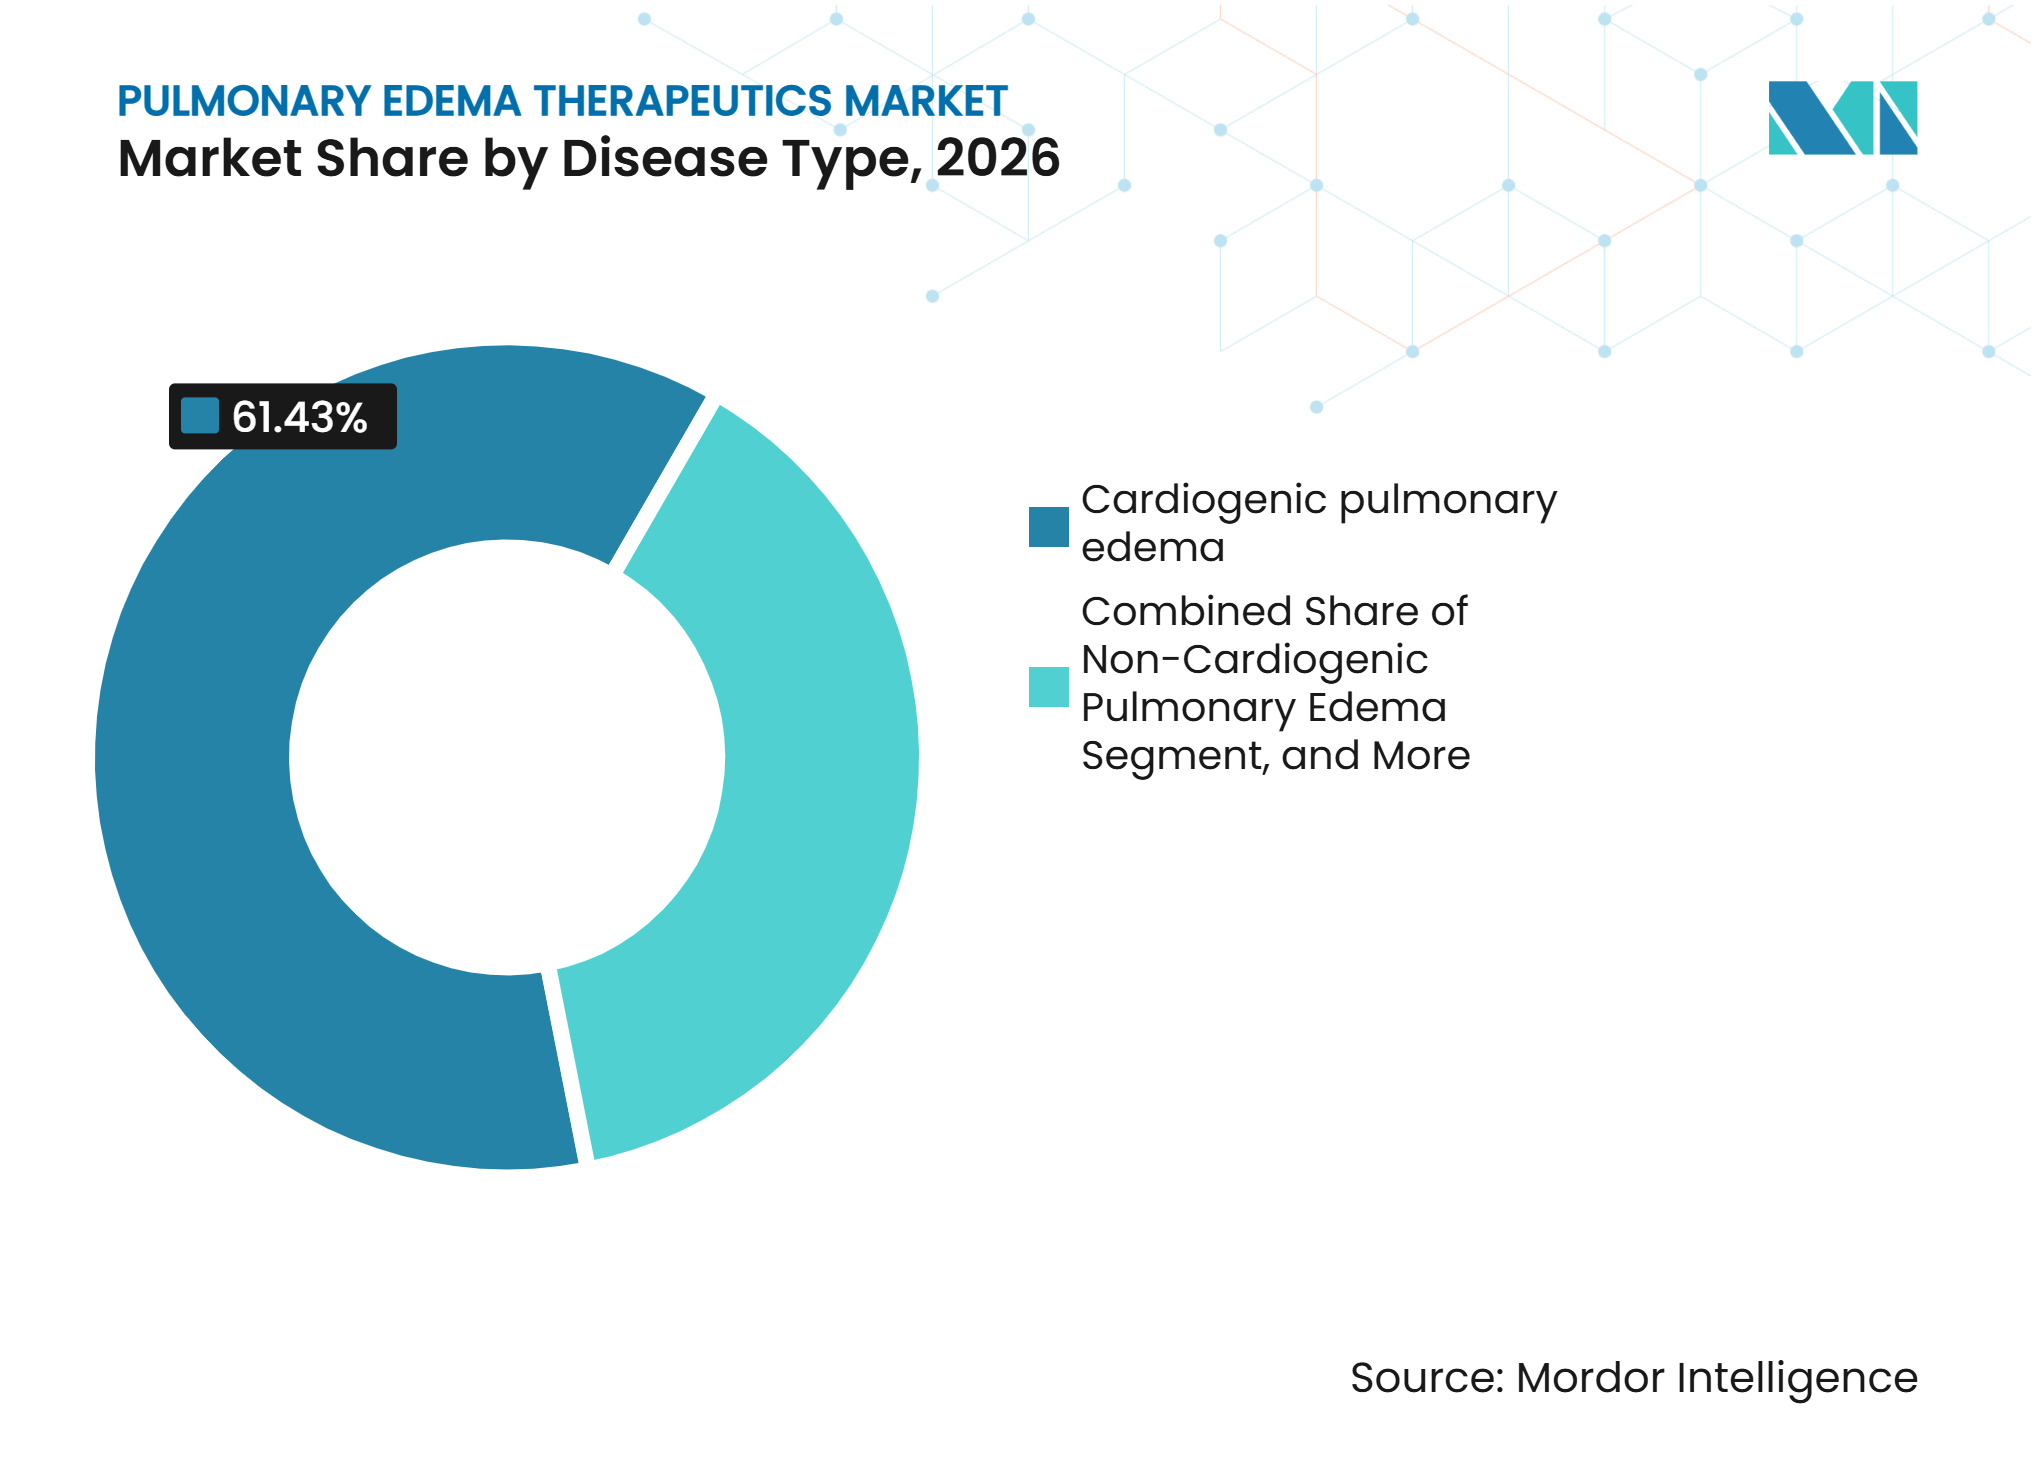
- Por tipo de enfermedad, el edema pulmonar cardiogénico representó el 61,43% de la participación del mercado de terapéuticos para edema pulmonar en 2026, mientras que se prevé que el edema pulmonar no cardiogénico se expanda a una CAGR del 5,76% hasta 2032.
- Por clase de fármaco, los diuréticos representaron el 42,56% de la participación del mercado de terapéuticos para edema pulmonar en 2026, mientras que los inotrópicos y vasopresores registraron la CAGR proyectada más alta del 5,99% hasta 2032.
- Por vía de administración, las terapias intravenosas representaron el 71,43% de los ingresos en 2026 y se proyecta que crezcan a una CAGR del 6,43% hasta 2032.
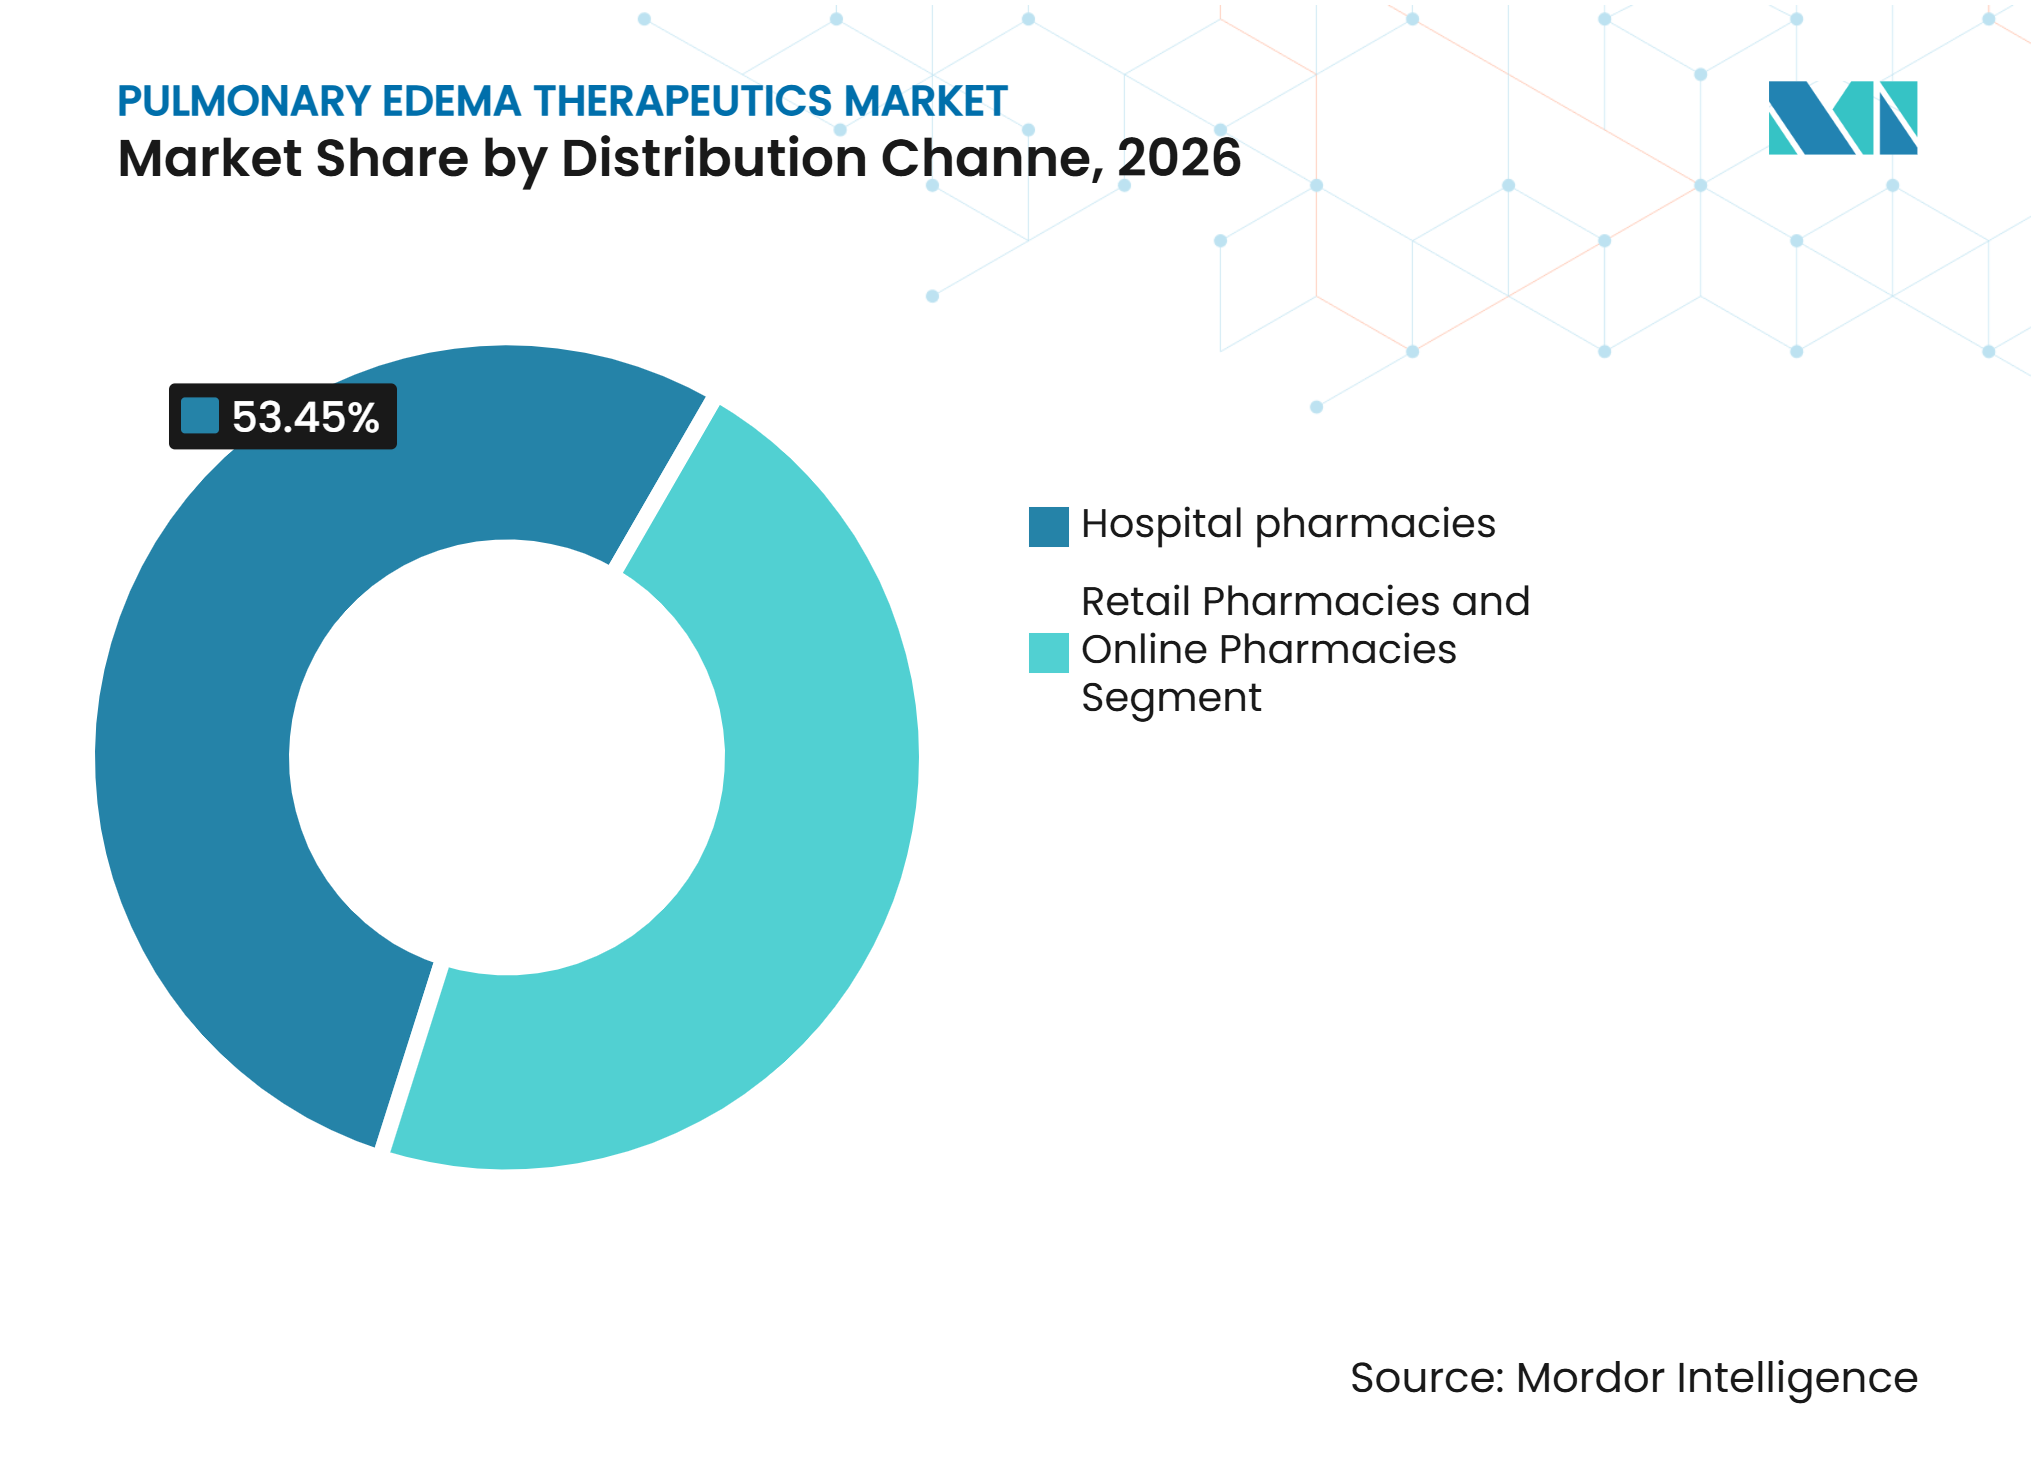
- Por canal de distribución, las farmacias hospitalarias representaron el 53,45% de los ingresos en 2026, mientras que se prevé que las farmacias en línea crezcan a una CAGR del 6,98% hasta 2032.
- Por usuario final, los hospitales representaron el 46,78% de los ingresos en 2026, mientras que se prevé que los centros quirúrgicos ambulatorios crezcan a una CAGR del 6,76% hasta 2032.
- Por geografía, América del Norte representó el 42,56% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 4,65% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Carga de Insuficiencia Cardíaca y Enfermedad Cardiorrenal | +1.50% | Global, más fuerte en América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Expansión de la Ventilación No Invasiva en Cuidados Agudos | +0.60% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Evaluación de Congestión Pulmonar en el Punto de Atención | +0.50% | América del Norte y Europa, con adopción urbana temprana en Asia-Pacífico | Mediano plazo (2-4 años) |
| Crecimiento de la Administración Subcutánea de Diuréticos en el Hogar | +0.40% | América del Norte, con uso emergente en Europa Occidental | Corto plazo (≤ 2 años) |
| Gestión de Líquidos Guiada por Biomarcadores y Remota | +0.40% | Global, con uso temprano en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Terapias Dirigidas al Pulmón para el Edema de Permeabilidad | +0.30% | Global, especialmente en mercados de cuidados intensivos enfocados en SDRA | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Carga de Insuficiencia Cardíaca y Enfermedad Cardiorrenal
La insuficiencia cardíaca y la enfermedad renal crónica están ampliando la necesidad de tratamiento del edema pulmonar en entornos agudos y ambulatorios. El borrador estima que 6,7 millones de adultos estadounidenses viven con insuficiencia cardíaca y que este número alcanzará los 8,5 millones para 2030, junto con 1,2 millones de hospitalizaciones anuales relacionadas con la sobrecarga de líquidos. Muchos pacientes también tienen disfunción renal, lo que puede hacer que el tratamiento con diuréticos sea menos predecible y aumente la necesidad de decisiones de dosificación más precisas. La Administración de Alimentos y Medicamentos de los Estados Unidos amplió la indicación de FUROSCIX para incluir el edema asociado con la enfermedad renal crónica en 2025, y scPharmaceuticals lanzó la indicación ampliada poco después. Bayer también recibió autorización en los Estados Unidos para finerenona en adultos con insuficiencia cardíaca y una fracción de eyección del 40% o más, ampliando el tratamiento modificador de la enfermedad en un grupo con opciones anteriores limitadas. El mercado de terapéuticos para edema pulmonar enfrenta, por tanto, una base de pacientes más amplia y clínicamente más compleja, con el gasto en tratamiento cada vez más vinculado a la prevención, la descongestión y el monitoreo renal.
Expansión de la Ventilación No Invasiva en Cuidados Agudos
La ventilación no invasiva es ahora central en la vía de atención temprana para muchos pacientes con edema pulmonar cardiogénico agudo. Una revisión de 2025 describió su papel establecido en la insuficiencia respiratoria aguda y el uso creciente de oxígeno nasal de alto flujo cuando las interfaces de mascarilla facial no son toleradas. Los protocolos de tratamiento combinan cada vez más la ventilación con vasodilatadores IV y diuréticos durante la estabilización, lo que respalda la necesidad continua de farmacoterapia aguda. La evidencia también sugiere que la respuesta no es uniforme en todos los pacientes, especialmente en pacientes mayores con diferentes perfiles ácido-base. Esto hace que la evaluación del paciente sea importante al elegir la combinación e intensidad de la terapia. El mercado de terapéuticos para edema pulmonar se beneficia cuando los protocolos de cuidados agudos identifican a los pacientes que necesitan tanto soporte respiratorio como eliminación rápida de líquidos.
Evaluación de Congestión en el Punto de Atención y Gestión Remota de Líquidos
La ecografía pulmonar está ganando importancia como una forma práctica de evaluar la congestión pulmonar a pie de cama. Un estudio de 2025 de pacientes hospitalizados encontró que la ultrasonografía cardiopulmonar en el punto de atención se asoció con estancias esperadas más cortas y cambios en el manejo clínico. La detección automatizada de líneas B puede mejorar el acceso a este enfoque, aunque los sistemas aún requieren supervisión del médico porque el rendimiento puede diferir entre plataformas. Las líneas B residuales al alta también se han asociado con eventos posteriores de insuficiencia cardíaca, lo que proporciona a los médicos una base más clara para la intensidad del seguimiento y el ajuste de diuréticos. La gestión de líquidos guiada por biomarcadores y remota puede complementar la ecografía al identificar el deterioro antes de que se necesite atención de emergencia. Estas herramientas respaldan una descongestión más individualizada y pueden aumentar el uso de terapias en el mercado de terapéuticos para edema pulmonar cuando los marcos de monitoreo son claros.
Crecimiento de la Administración Subcutánea de Diuréticos en el Hogar
La administración subcutánea en el hogar está cambiando la forma en que los médicos abordan el empeoramiento del edema tras el alta. Un análisis de propensión emparejada de 2025 reportó tasas de hospitalización a 1 año más bajas con furosemida subcutánea que con furosemida IV en la población de insuficiencia cardíaca evaluada[1]. Un estudio de farmacología clínica encontró que una formulación concentrada de furosemida subcutánea logró una biodisponibilidad comparable a la administración IV y produjo diuresis y natriuresis rápidas. Las ventas de FUROSCIX y las dosis dispensadas aumentaron considerablemente durante 2025, mostrando una aceptación comercial temprana entre los prescriptores de cardiología y nefrología. MannKind completó su adquisición de scPharmaceuticals en octubre de 2025 y posteriormente reportó un crecimiento continuo en las ventas de FUROSCIX. Este modelo ofrece al mercado de terapéuticos para edema pulmonar una vía para trasladar el tratamiento adecuado desde la atención hospitalaria prolongada hacia el uso ambulatorio supervisado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Riesgos Renales y Hemodinámicos de la Descongestión Agresiva | -0.50% | Global, con mayor presión en mercados con alta comorbilidad de enfermedad renal crónica e insuficiencia cardíaca | Largo plazo (≥ 4 años) |
| Altos Costos de Cuidados Agudos y Hospitalización | -0.40% | Global, con mayores limitaciones en Oriente Medio, África y América del Sur | Mediano plazo (2-4 años) |
| Superposición Diagnóstica entre Causas Cardíacas, Pulmonares e Infecciosas | -0.30% | Global, especialmente en sistemas con recursos limitados y enfocados en atención primaria | Mediano plazo (2-4 años) |
| Terapia Específica para la Enfermedad Limitada para el Edema No Cardiogénico | -0.40% | Global, con actividad de cartera concentrada en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Riesgos Renales y Hemodinámicos de la Descongestión Agresiva
Los diuréticos de asa siguen siendo el tratamiento central para la eliminación de líquidos, pero la descongestión agresiva puede empeorar la función renal y complicar el manejo hemodinámico. Este riesgo es especialmente relevante para los pacientes que tienen insuficiencia cardíaca y enfermedad renal crónica al mismo tiempo. Una revisión de 2025 sobre terapias de descongestión señaló que muchos enfoques basados en dispositivos han mostrado un beneficio clínico limitado, dejando el desarrollo de fármacos y el monitoreo clínico como áreas centrales de mejora[2]. El manejo guiado por ecografía puede apoyar mejores decisiones de dosificación, pero no elimina el riesgo renal para todos los pacientes. Por lo tanto, es probable que los médicos requieran un monitoreo estandarizado antes de ampliar la diuresis domiciliaria a pacientes con deterioro renal moderado o grave. Esta restricción puede ralentizar la adopción dentro del mercado de terapéuticos para edema pulmonar incluso cuando las formulaciones ambulatorias son clínicamente eficaces.
Altos Costos de Cuidados Agudos y Complejidad Diagnóstica
El tratamiento hospitalario sigue siendo costoso, mientras que la furosemida genérica crea presión de precios sobre las formulaciones de marca. El descuento bruto-neto reportado del 27% para FUROSCIX en el segundo trimestre de 2025 refleja la negociación con los pagadores requerida para una formulación premium. Las restricciones de costos son más pronunciadas donde los presupuestos hospitalarios y la cobertura de los pagadores son limitados, incluidas partes de Oriente Medio, África y América del Sur. La superposición diagnóstica también ralentiza el tratamiento adecuado porque las afecciones cardíacas, pulmonares e infecciosas pueden presentarse con signos similares de dificultad respiratoria. Las imágenes en el punto de atención pueden mejorar la clasificación clínica, pero el acceso desigual a personal capacitado y equipos sigue siendo una barrera práctica. El edema no cardiogénico tiene una limitación adicional porque carece de un estándar de atención farmacológico específico para la enfermedad ampliamente establecido.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Enfermedad:
La Atención Cardiogénica Sigue Siendo el Núcleo de la Demanda de TratamientoEl edema pulmonar cardiogénico representó el 61,43% de los ingresos del mercado de terapéuticos para edema pulmonar en 2026. Esta posición refleja la amplia población con disfunción ventricular izquierda, emergencias hipertensivas y enfermedad valvular. Estas afecciones tienen vías de tratamiento establecidas y respaldo de reembolso en muchos sistemas de salud. El sacubitrilo y el valsartán continúan dando forma al tratamiento de la insuficiencia cardíaca con fracción de eyección reducida, a pesar de la presión de patentes en los Estados Unidos. La finerenona añade una opción modificadora de la enfermedad para pacientes con fracción de eyección levemente reducida o preservada tras sus autorizaciones en los Estados Unidos y Europa. El edema inducido por infección sigue siendo un segmento más pequeño, pero genera demanda de tratamiento a través del manejo del SDRA, el soporte vasopresor y las intervenciones respiratorias. El edema pulmonar de gran altitud sigue siendo especializado y se gestiona principalmente con enfoques orientados a la prevención, como la nifedipina y la dexametasona.
Se prevé que el edema pulmonar no cardiogénico crezca a una CAGR del 5,76% hasta 2032. El SDRA crea la necesidad de terapias que aborden la lesión endotelial y la acumulación de líquido alveolar, en lugar de solo ventilación de soporte. Una revisión científica de 2025 destacó la falta de un estándar farmacológico específico para la enfermedad aprobado para esta afección. Edesa reportó resultados positivos de Fase 3 para paridiprubart en pacientes con SDRA con ventilación mecánica durante 2025. Vasomune está estudiando un agonista del receptor Tie2 diseñado para estabilizar la barrera vascular y limitar la fuga de líquidos. La aprobación de un candidato exitoso en etapa tardía cambiaría materialmente las opciones de tratamiento para esta porción del mercado de terapéuticos para edema pulmonar.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Clase de Fármaco:
El Liderazgo de los Diuréticos Continúa a Medida que las Terapias Especializadas se ExpandenLos diuréticos representaron el 42,56% de la participación del mercado de terapéuticos para edema pulmonar en 2026. La furosemida oral e IV genérica sigue respaldando una gran parte de la atención de rutina, especialmente en hospitales y mantenimiento ambulatorio. El valor se está desplazando hacia formulaciones subcutáneas e intranasales con pH neutro que permiten su uso fuera de los entornos de infusión tradicionales. Los vasodilatadores, incluida la nitroglicerina IV, siguen siendo importantes para el edema pulmonar agudo hipertensivo y se utilizan frecuentemente junto con diuréticos y soporte respiratorio. Los opioides como la morfina están recibiendo menos énfasis debido a preocupaciones de seguridad hemodinámica. Los inhibidores de SGLT2, el sacubitrilo y el valsartán, y los antagonistas no esteroideos del receptor de mineralocorticoides también están ampliando el papel del manejo ascendente de la insuficiencia cardíaca.
Se prevé que los inotrópicos y vasopresores crezcan a una CAGR del 5,99% hasta 2032. Estos tratamientos son importantes para presentaciones complejas que combinan inestabilidad circulatoria, choque e insuficiencia respiratoria. AstraZeneca continúa desarrollando terapias cardiovasculares, incluida la dapagliflozina y el agonista oral investigacional de RXFP1 pexerelgon. Las terapias dirigidas al pulmón siguen siendo pequeñas en términos de ingresos, pero su actividad de investigación es notable porque pueden abordar el edema en el sitio de la lesión alveolar. Un resumen de la ATS de 2025 reportó una mejor oxigenación y menor necesidad de ventilador con triyodotironina intratraqueal en un estudio temprano. El mercado de terapéuticos para edema pulmonar podría ver una combinación más amplia de terapias agudas si estos programas establecen un beneficio clínico significativo.
Por Vía de Administración:
La Atención IV Mantiene su Papel Mientras Avanzan las Vías AlternativasLas terapias intravenosas representaron el 71,43% de los ingresos en 2026 y se prevé que se expandan a una CAGR del 6,43% hasta 2032. La administración IV sigue siendo el referente clínico para una descongestión rápida y predecible durante los episodios agudos. El segmento también se beneficia de productos subcutáneos diseñados para ofrecer una exposición equivalente a IV en un formato menos intensivo en recursos. Un estudio cruzado aleatorizado encontró que la furosemida subcutánea logró una biodisponibilidad del 107,3% en relación con la administración IV, con diuresis y natriuresis que comenzaron dentro de 1 hora. SQ Innovation recibió la aprobación de la FDA para Lasix ONYU en octubre de 2025, añadiendo otra plataforma de administración subcutánea. MannKind también recibió la aprobación de la FDA para Furoscix ReadyFlow en julio de 2026.
La terapia oral sigue siendo importante para el mantenimiento ambulatorio a largo plazo, incluida la furosemida, la torasemida y la bumetanida. El edema intestinal puede reducir la absorción oral durante la descompensación, lo que refuerza el uso de la administración IV o subcutánea cuando se necesita una acción rápida. La administración intranasal se ha convertido en una nueva opción tras la aprobación de la FDA de ENBUMYST en septiembre de 2025. Los diuréticos inhalados siguen siendo investigacionales, mientras que las terapias vasculares pulmonares inhaladas demuestran que la vía puede ser viable en entornos clínicos relacionados. MannKind está evaluando un programa de bumetanida en polvo seco en desarrollo preclínico. Las vías alternativas pueden ayudar al mercado de terapéuticos para edema pulmonar a atender a pacientes que no pueden usar una infusión o prefieren no autoinyectarse.
Por Canal de Distribución:
Las Farmacias Hospitalarias Siguen Siendo Centrales a Medida que Crece el Cumplimiento DigitalLas farmacias hospitalarias representaron el 53,45% de los ingresos del canal de distribución en 2026. Los episodios agudos a menudo requieren preparación estéril, ajuste rápido de dosis y soporte de enfermería capacitada, lo que mantiene a los diuréticos IV, los inotrópicos y los vasopresores estrechamente vinculados a la atención institucional. Este canal sigue siendo importante para los pacientes con dificultad respiratoria grave o hemodinámica inestable. Las farmacias minoristas continúan proporcionando terapia de mantenimiento oral, pero la furosemida genérica ofrece un alcance limitado para la diferenciación de productos. La naturaleza madura de la categoría genérica también limita el incentivo para construir servicios especializados a su alrededor. Los canales hospitalarios, por tanto, mantendrán un papel central en el mercado de terapéuticos para edema pulmonar incluso a medida que se expanda la atención ambulatoria.
Se prevé que las farmacias en línea crezcan a una CAGR del 6,98% hasta 2032. Una encuesta de la Fundación ASOP encontró que el 38% de los adultos estadounidenses habían comprado medicamentos recetados en línea, con muchos usuarios comenzando este comportamiento durante los 3 años anteriores. El cumplimiento digital es adecuado para las terapias de mantenimiento y los kits subcutáneos dispensados en el hogar cuando los pacientes tienen supervisión clínica. El lanzamiento en 2025 de la plataforma directa al consumidor AmgenNow de Amgen muestra cómo los fabricantes de fármacos cardiovasculares están construyendo modelos de acceso directo al paciente. Las propuestas de política que hacen a los médicos más responsables de las hospitalizaciones evitables por insuficiencia cardíaca pueden fortalecer la demanda de terapias dispensables en el hogar. La expansión del canal dependerá del reembolso, los procesos de prescripción seguros y la educación del paciente.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Los Hospitales Lideran el Tratamiento Agudo Mientras los Centros Quirúrgicos Ambulatorios Añaden Nueva DemandaLos hospitales representaron el 46,78% de los ingresos por usuario final en 2026. La mayoría de los episodios de edema pulmonar requieren evaluación rápida, soporte de oxígeno, manejo de líquidos y monitoreo disponibles en entornos de emergencia e internación. Los servicios médicos de emergencia también tienen un papel en la atención temprana a través del soporte respiratorio prehospitalario y las intervenciones farmacológicas seleccionadas. Las clínicas de insuficiencia cardíaca se están volviendo más importantes a medida que los pacientes hacen la transición más temprana desde la atención hospitalaria hacia el seguimiento ambulatorio supervisado. Estas clínicas pueden combinar el ajuste de medicamentos con el monitoreo de la función renal y la congestión. Los hospitales seguirán siendo el principal entorno de tratamiento para los episodios graves en el mercado de terapéuticos para edema pulmonar.
Se prevé que los centros quirúrgicos ambulatorios crezcan a una CAGR del 6,76% hasta 2032. Su relevancia proviene del movimiento continuo de procedimientos cardiovasculares hacia entornos ambulatorios y la necesidad de gestionar el estado de líquidos después de algunas intervenciones. Un análisis del JACC de 2025 examinó la migración ambulatoria de procedimientos cardiovasculares en los Estados Unidos y sus implicaciones para la prestación de atención. Los planes de alta postprocedimiento pueden incluir cada vez más el monitoreo y la diuresis domiciliaria para pacientes adecuados. Los entornos de atención domiciliaria son otro grupo de usuarios finales en desarrollo, especialmente para pacientes con insuficiencia cardíaca y enfermedad renal que pueden ser monitoreados de cerca. Un proyecto de mejora de la calidad de 2025 demostró la viabilidad logística de la furosemida subcutánea domiciliaria en una pequeña cohorte de pacientes con enfermedad renal crónica e insuficiencia cardíaca.
Análisis Geográfico
América del Norte
América del Norte representó el 42,56% de la participación del mercado de terapéuticos para edema pulmonar en 2026. La región combina una gran población con insuficiencia cardíaca, infraestructura avanzada de emergencia e internación, y una rápida adopción de nuevas combinaciones fármaco-dispositivo. La FDA ha respaldado varias nuevas opciones de administración, incluidas Lasix ONYU, ENBUMYST y Furoscix ReadyFlow. Esta actividad de aprobación alienta a los médicos a considerar el tratamiento después del alta cuando los pacientes pueden ser monitoreados. Los Centros de Servicios de Medicare y Medicaid también están reformando los incentivos a través de modelos propuestos que se centran en las hospitalizaciones evitables por insuficiencia cardíaca. Canadá apoya el acceso estable a los diuréticos de asa a través de su sistema de salud pública, mientras que México ofrece crecimiento para los medicamentos IV genéricos a medida que mejora la capacidad hospitalaria. La influencia regulatoria de la FDA y la política de reembolso siguen siendo importantes para la adopción regional.
Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 4,65% hasta 2032. La inversión hospitalaria en China, India y el Sudeste Asiático está ampliando el acceso a camas de cuidados intensivos, medicamentos IV y capacidades de tratamiento de emergencia. La creciente conciencia sobre la insuficiencia cardíaca aguda descompensada también está mejorando la ruta desde el diagnóstico hasta el tratamiento. La ecografía pulmonar y la radiología asistida por inteligencia artificial pueden ser útiles donde la capacidad de cardiología es limitada y la experiencia en imágenes de emergencia aún se está desarrollando. Una revisión y metaanálisis reportó que la terapia guiada por ecografía pulmonar redujo los eventos cardiovasculares adversos mayores, respaldando una evaluación más amplia de este enfoque. Japón y Corea del Sur están adoptando más terapias modificadoras de la enfermedad para la insuficiencia cardíaca, lo que puede reducir las admisiones graves mientras se expande la atención crónica. La inversión en el sistema de salud y la capacitación de los médicos decidirán con qué rapidez las nuevas tecnologías de administración llegan al mercado de terapéuticos para edema pulmonar más amplio en la región.
Europa, Oriente Medio y África, y América del Sur
Europa cuenta con vías establecidas para la insuficiencia cardíaca, redes de evidencia clínica y atención de emergencia liderada por biomarcadores, mientras que Oriente Medio, África y América del Sur muestran un acceso más desigual. Bayer recibió la autorización de la Comisión Europea y del Reino Unido para la finerenona en marzo de 2026 para adultos con insuficiencia cardíaca y fracción de eyección ventricular izquierda del 40% o más. Alemania, el Reino Unido y Francia cuentan con redes de especialistas activas que pueden adoptar los diuréticos subcutáneos a medida que los programas ambulatorios formalizan los objetivos de alta. Los países del Consejo de Cooperación del Golfo están aumentando la capacidad de cuidados intensivos y el acceso a especialistas, pero las terapias de marca siguen siendo menos accesibles más allá de las principales ciudades. Brasil y Argentina están mejorando la infraestructura de atención respiratoria aguda, aunque los costos de tratamiento y las brechas de cobertura aún limitan el gasto por episodio. Las decisiones regulatorias europeas, las normas nacionales de reembolso y los sistemas de adquisición hospitalaria influirán en la adopción en estos segmentos geográficos mixtos. El mercado de terapéuticos para edema pulmonar crecerá, por tanto, a diferentes velocidades entre los centros especializados maduros y los sistemas con recursos limitados.
Panorama Competitivo
Concentración del Mercado
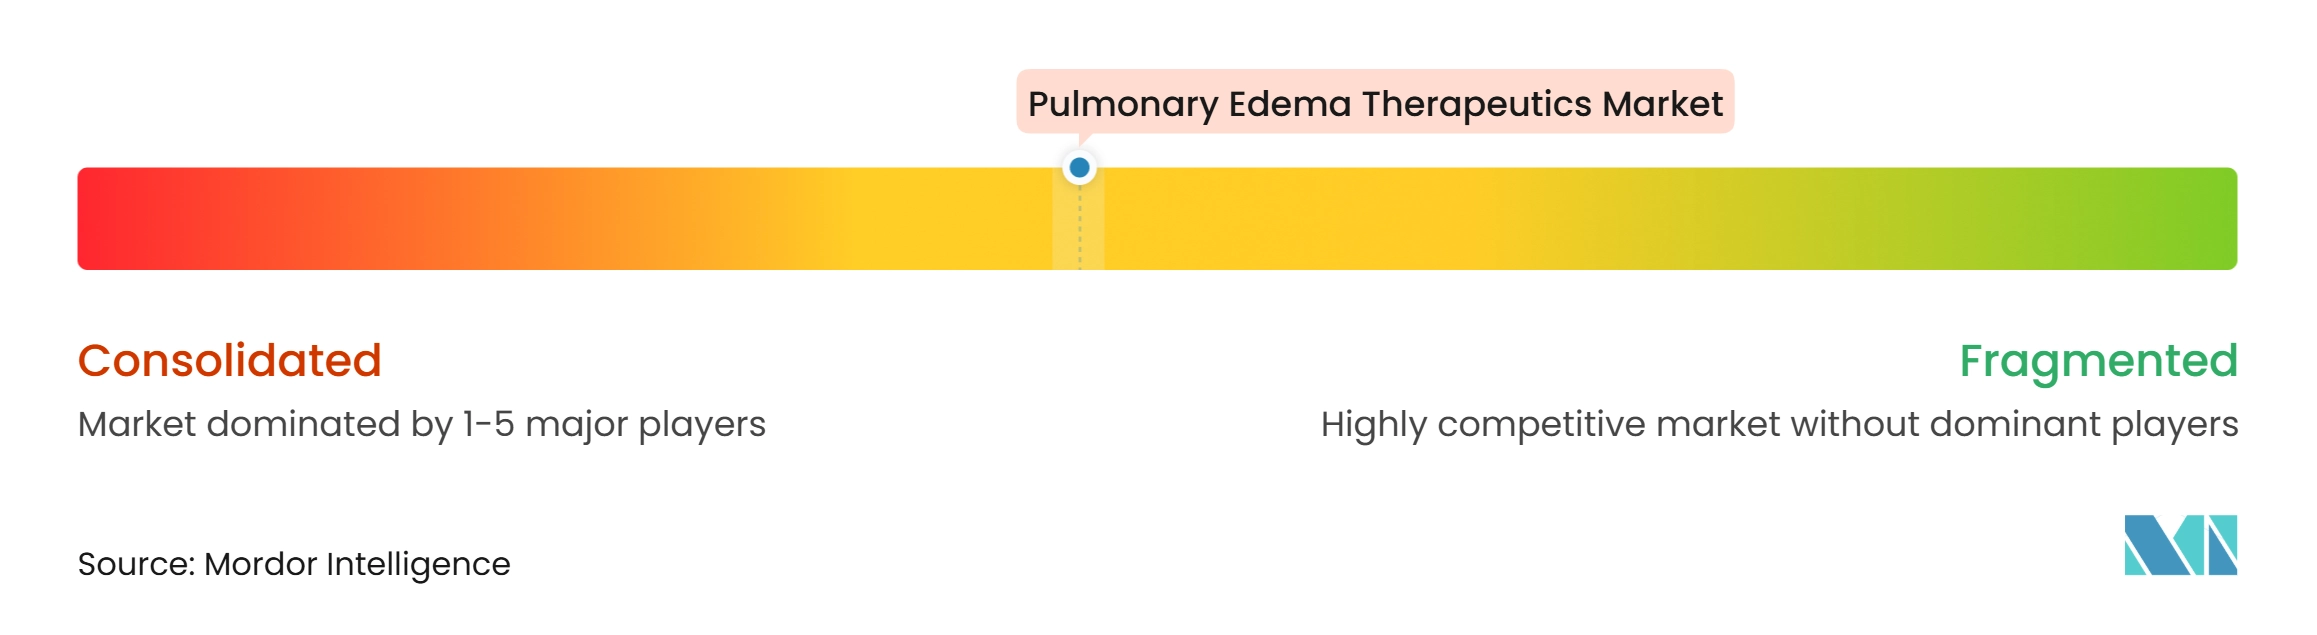
El mercado de terapéuticos para edema pulmonar está moderadamente fragmentado. Las grandes empresas farmacéuticas compiten en terapias modificadoras de la enfermedad para la insuficiencia cardíaca, mientras que los fabricantes de genéricos compiten en calidad de formulación IV y precios de contratos hospitalarios. AstraZeneca respalda una amplia cartera cardiovascular que incluye dapagliflozina y programas clínicos en curso. Bayer estableció una posición diferenciada en insuficiencia cardíaca con sus aprobaciones en los Estados Unidos en 2025 y en Europa en 2026 para la finerenona. Hikma, Teva, B. Braun, Baxter y Fresenius compiten en el entorno de inyectables genéricos donde las decisiones de compra se centran en la fiabilidad y el precio. Esta estructura respalda la competencia continua entre tratamientos agudos de menor costo y formulaciones de mayor valor que apuntan a la atención fuera del hospital.
La adquisición de scPharmaceuticals por parte de MannKind en octubre de 2025 fue un movimiento estratégico claro hacia la descongestión domiciliaria. La empresa siguió esto con el autoinyector ReadyFlow, que ofrece una dosis de furosemida subcutánea equivalente a IV en un breve tiempo de administración. SQ Innovation y Corstasis también ingresaron al campo con productos de diuréticos de asa subcutáneos e intranasales. Estos lanzamientos muestran que la tecnología de administración se está convirtiendo en una base importante para la diferenciación. La evidencia del mundo real sobre la evitación de hospitalizaciones y la facilidad de uso será importante en las discusiones con los pagadores.
La necesidad insatisfecha más clara es el edema no cardiogénico y el SDRA, donde el tratamiento farmacológico específico para la enfermedad sigue siendo limitado. Edesa, Vasomune y BioAegis tienen programas de desarrollo dirigidos a vías inflamatorias y de barrera vascular. Una oportunidad adicional radica en vincular el monitoreo de la congestión con la diuresis domiciliaria, en lugar de vender diagnósticos y tratamientos como productos separados. Novartis continúa invirtiendo en activos cardiovasculares mientras gestiona la erosión de patentes de Entresto. La competencia seguirá dividida entre terapias modificadoras de la enfermedad, productos genéricos agudos y plataformas de administración propietarias.
Líderes de la Industria de Terapéuticos para Edema Pulmonar
-
Sanofi
-
Pfizer Inc.
-
Novartis AG
-
AstraZeneca PLC
-
Viatris Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Terapéuticos para Edema Pulmonar Empresas cubiertas en este informe
- AstraZeneca
- B. Braun
- Baxter
- Bayer
- Boehringer Ingelheim
- Cipla
- Dr. Reddy’s Laboratories
- Fresenius
- Hikma Pharmaceuticals
- Johnson & Johnson
- Lupin
- MannKind
- Merck
- Novartis
- Pfizer
- Sanofi
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Viatris
Desarrollos recientes de la industria en Mercado de Terapéuticos para Edema Pulmonar
- Julio de 2026: La FDA de los Estados Unidos aprobó Furoscix ReadyFlow de MannKind Corporation, un autoinyector de furosemida subcutánea diseñado para administrar una dosis equivalente a 80 mg IV en menos de 10 segundos.
- Marzo de 2026: Bayer recibió la aprobación de la Comisión Europea y la autorización del Reino Unido para la finerenona en adultos con insuficiencia cardíaca y fracción de eyección ventricular izquierda del 40% o más.
- Octubre de 2025: MannKind Corporation completó su adquisición de scPharmaceuticals Inc., integrando FUROSCIX en su cartera cardiometabólica.
- Octubre de 2025: SQ Innovation recibió la aprobación de la FDA de los Estados Unidos para Lasix ONYU, una combinación fármaco-dispositivo que administra 80 mg de furosemida subcutánea a través de un infusor abdominal durante 5 horas.
Alcance del Informe Global del Mercado de Terapéuticos para Edema Pulmonar
Según el alcance del informe, los terapéuticos para edema pulmonar son medicamentos y tratamientos utilizados para reducir la acumulación de líquido en los pulmones y facilitar la respiración. Abordan las causas subyacentes, como la insuficiencia cardíaca o la infección, y pueden incluir diuréticos, oxígeno y otros cuidados de soporte.
El mercado de terapéuticos para edema pulmonar está segmentado por tipo de enfermedad, clase de fármaco, vía de administración, canal de distribución, usuario final y geografía. Por tipo de enfermedad, el mercado está segmentado en edema pulmonar cardiogénico, edema pulmonar no cardiogénico, edema pulmonar de gran altitud y edema pulmonar inducido por infección. Por clase de fármaco, el mercado está segmentado en diuréticos, vasodilatadores, inotrópicos y vasopresores, analgésicos opioides, terapias modificadoras de la enfermedad para la insuficiencia cardíaca, y terapias dirigidas al pulmón e investigacionales. Por vía de administración, el mercado está segmentado en intravenosa, oral, subcutánea, sublingual e intranasal, e inhalada y en aerosol. Por canal de distribución, el mercado está segmentado en farmacias hospitalarias, farmacias minoristas y farmacias en línea. Por usuario final, el mercado está segmentado en hospitales, servicios médicos de emergencia, clínicas especializadas, centros quirúrgicos ambulatorios y entornos de atención domiciliaria. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece valores (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| Edema Pulmonar Cardiogénico |
| Edema Pulmonar No Cardiogénico |
| Edema Pulmonar de Gran Altitud |
| Edema Pulmonar Inducido por Infección |
| Diuréticos |
| Vasodilatadores |
| Inotrópicos y Vasopresores |
| Analgésicos Opioides |
| Terapias Modificadoras de la Enfermedad para la Insuficiencia Cardíaca |
| Terapias Dirigidas al Pulmón e Investigacionales |
| Intravenosa |
| Oral |
| Subcutánea |
| Sublingual e Intranasal |
| Inhalada y en Aerosol |
| Farmacias Hospitalarias |
| Farmacias Minoristas |
| Farmacias en Línea |
| Hospitales |
| Servicios Médicos de Emergencia |
| Clínicas Especializadas |
| Centros Quirúrgicos Ambulatorios |
| Entornos de Atención Domiciliaria |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Enfermedad | Edema Pulmonar Cardiogénico | |
| Edema Pulmonar No Cardiogénico | ||
| Edema Pulmonar de Gran Altitud | ||
| Edema Pulmonar Inducido por Infección | ||
| Por Clase de Fármaco | Diuréticos | |
| Vasodilatadores | ||
| Inotrópicos y Vasopresores | ||
| Analgésicos Opioides | ||
| Terapias Modificadoras de la Enfermedad para la Insuficiencia Cardíaca | ||
| Terapias Dirigidas al Pulmón e Investigacionales | ||
| Por Vía de Administración | Intravenosa | |
| Oral | ||
| Subcutánea | ||
| Sublingual e Intranasal | ||
| Inhalada y en Aerosol | ||
| Por Canal de Distribución | Farmacias Hospitalarias | |
| Farmacias Minoristas | ||
| Farmacias en Línea | ||
| Por Usuario Final | Hospitales | |
| Servicios Médicos de Emergencia | ||
| Clínicas Especializadas | ||
| Centros Quirúrgicos Ambulatorios | ||
| Entornos de Atención Domiciliaria | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de terapéuticos para edema pulmonar?
El crecimiento está vinculado a la creciente carga de insuficiencia cardíaca y enfermedad renal, junto con el tratamiento más temprano de la congestión por líquidos fuera del entorno hospitalario.
¿Qué tipo de edema pulmonar tiene la mayor participación de ingresos?
El edema pulmonar cardiogénico representó el 61,43% de los ingresos en 2026.
¿Qué clase de fármaco está creciendo más rápido para el tratamiento del edema pulmonar?
Se prevé que los inotrópicos y vasopresores crezcan a una CAGR del 5,99% hasta 2032.
¿Por qué los diuréticos subcutáneos se están volviendo más importantes?
Pueden ofrecer una descongestión equivalente a IV en entornos ambulatorios o domiciliarios para pacientes monitoreados adecuadamente.
¿Qué región se está expandiendo más rápido en tratamientos para edema pulmonar?
Se prevé que Asia-Pacífico crezca a una CAGR del 4,65% hasta 2032 a medida que mejoran la infraestructura de cuidados agudos y el acceso al diagnóstico.
¿Por qué los hospitales siguen siendo importantes para la atención del edema pulmonar?
Los hospitales representaron el 46,78% de los ingresos por usuario final en 2026 porque los episodios graves a menudo requieren monitoreo rápido, soporte respiratorio y tratamiento IV.